
Tamanho e Participação do Mercado de Construção da Malásia
Análise do Mercado de Construção da Malásia por Mordor Intelligence
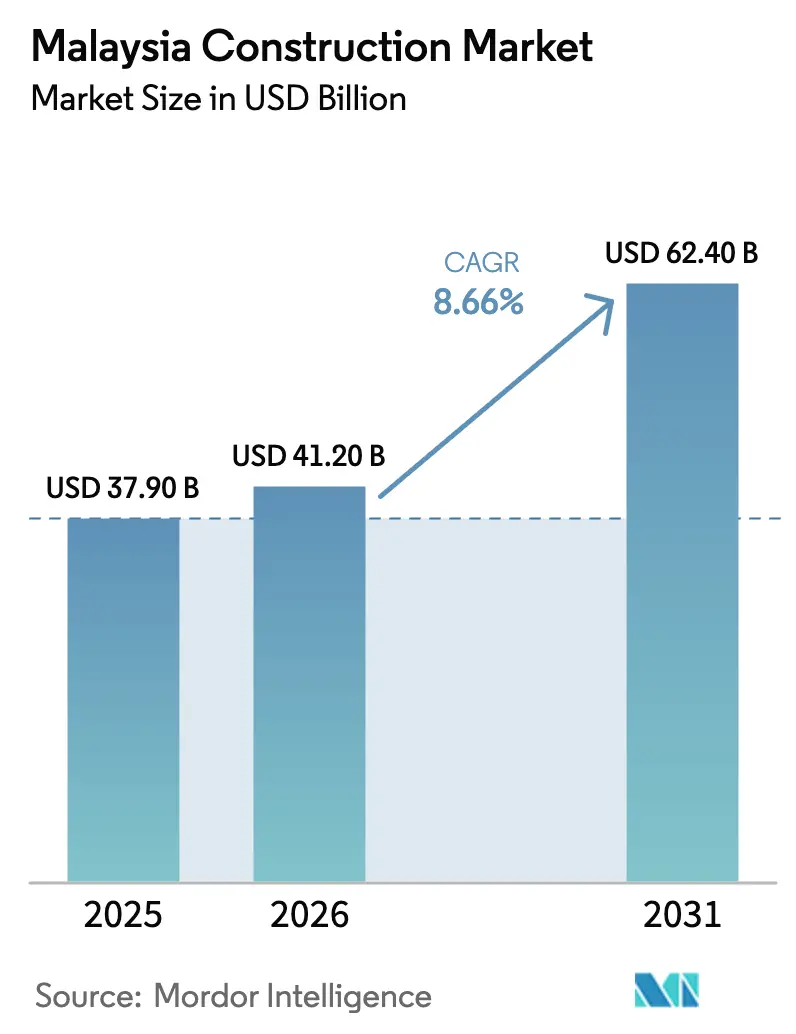
O tamanho do mercado de construção da Malásia está projetado para expandir de 41,2 bilhões de USD em 2026 e 44,77 bilhões de USD em 2027 para 66,15 bilhões de USD até 2032, registrando um CAGR de 8,12% entre 2027 e 2032.
A demanda por construção na Malásia combina a entrega pública de ferrovias e proteção contra inundações com habitações e fábricas projetadas em torno de sistemas de produção especializados. Essa combinação cria requisitos distintos para sistemas ferroviários, obras fluviais e integração de fábricas, enquanto fornecedores de componentes fora do local podem atender clientes além de seus próprios grupos. O conflito no Oriente Médio entre os Estados Unidos e o Irã, iniciado em fevereiro de 2026, adicionou pressão sobre os preços dos combustíveis por meio dos riscos ao Estreito de Ormuz. Empreiteiros que operam maquinário e transporte a granel fora do regime de subsídio ao diesel enfrentam exposição direta ao custo do combustível, portanto, precificar os riscos de materiais, mão de obra e combustível em contratos ferroviários, de proteção contra inundações e de fábricas é essencial para proteger os lucros.
Principais Conclusões do Relatório
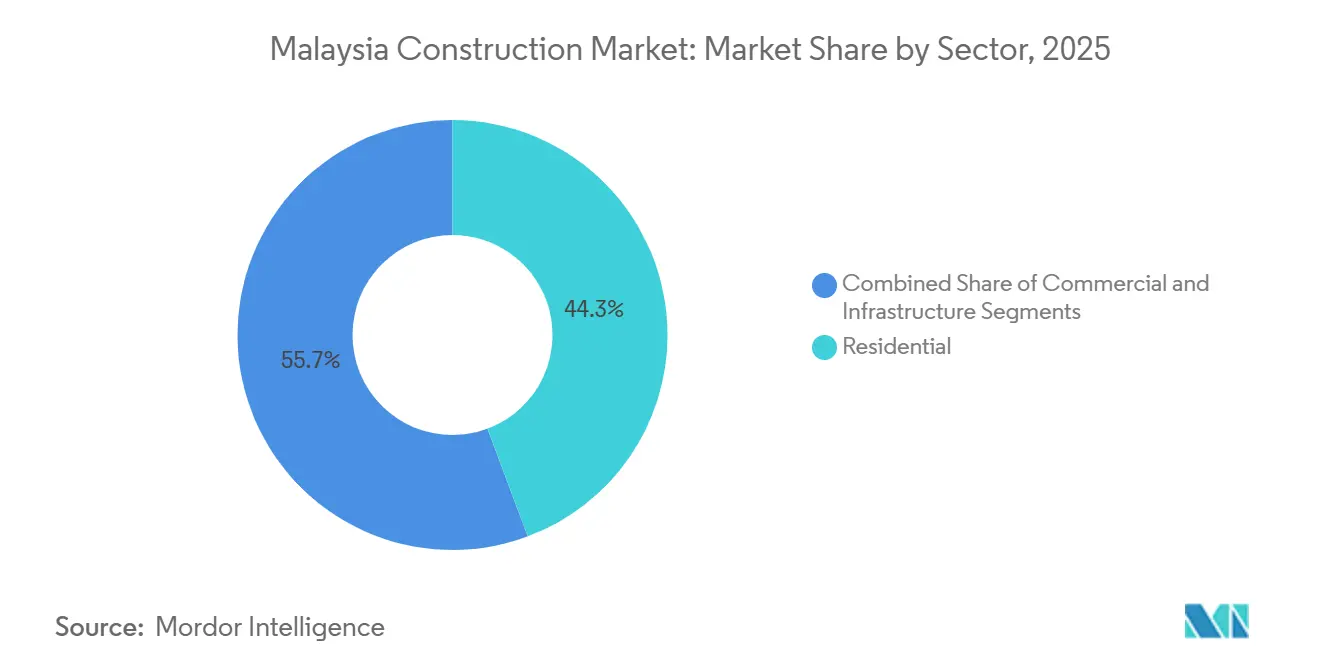
- Por setor, o residencial deteve uma participação de 43,83% no mercado de construção da Malásia em 2026, enquanto a infraestrutura é o segmento de crescimento mais rápido, com um CAGR de 9,3% entre 2027 e 2032.
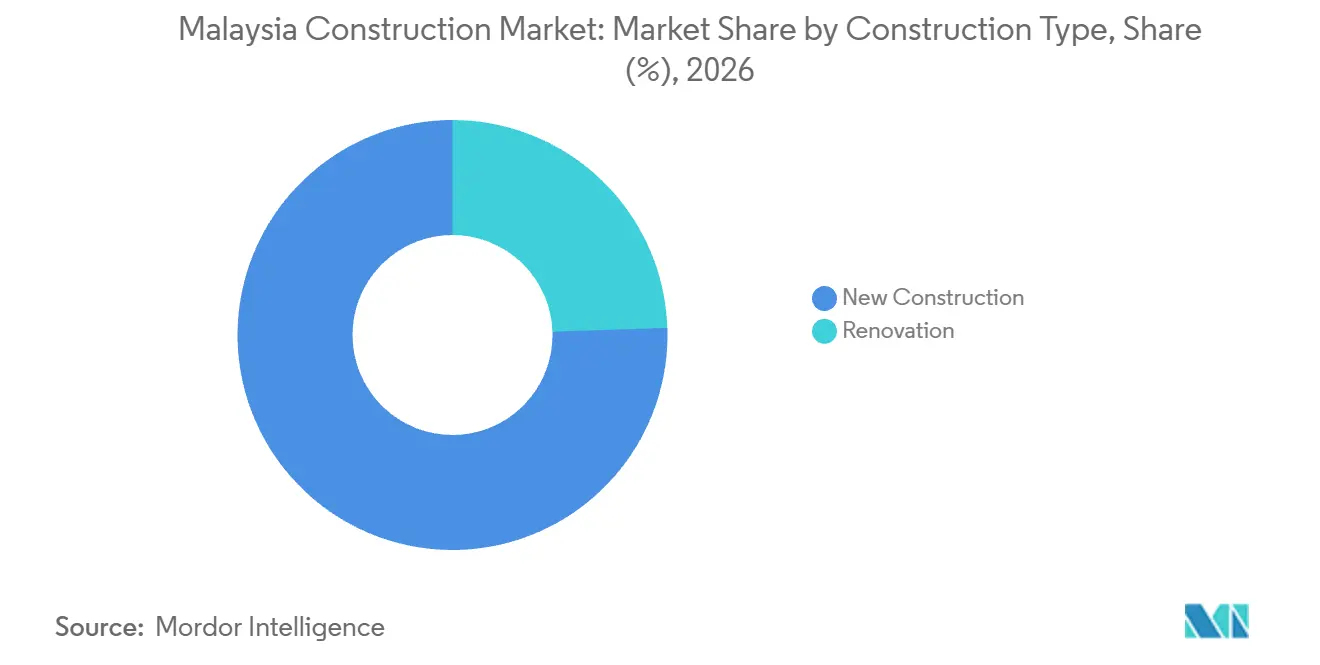
- Entre os tipos de construção, a nova construção representou uma participação de 75,53% no tamanho do mercado de construção da Malásia em 2026 e tem previsão de crescimento mais rápido, com um CAGR de 8,26% entre 2027 e 2032.
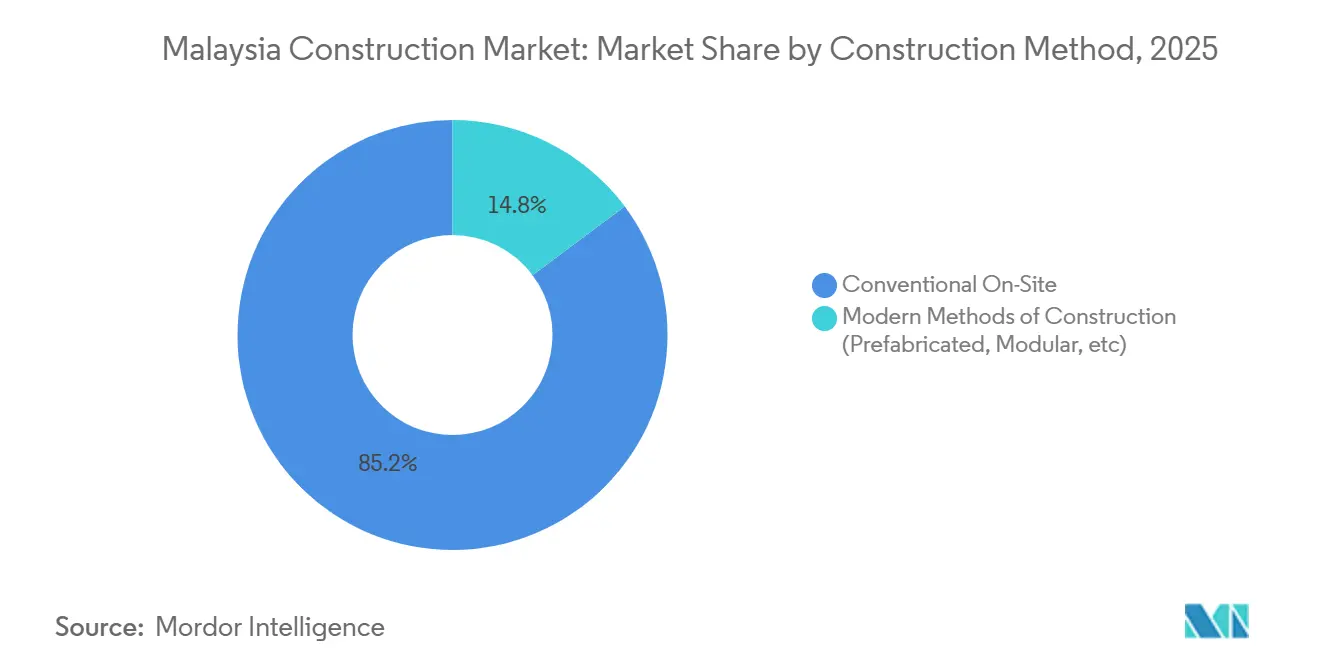
- A construção convencional no local liderou os métodos de construção, com 95,49% dos gastos em construção em 2026, enquanto os métodos modernos de construção têm previsão de crescimento mais rápido, com um CAGR de 8,7% entre 2027 e 2032.
- O investimento privado liderou as fontes de financiamento, com 62,39% dos gastos em construção em 2026, sendo também o segmento de crescimento mais rápido, com um CAGR de 8,46% entre 2027 e 2032.
- Geograficamente, Selangor deteve 23,19% dos gastos em construção em 2026, enquanto Johor tem previsão de crescimento mais rápido, com um CAGR de 8,6% entre 2027 e 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado de Construção da Malásia
Análise de Impacto dos Impulsionadores*
| Fator Impulsionador | Impacto (~) % na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Megapipeline de infraestrutura governamental (ECRL, MRT 3, Pan-Borneo, LRT de Penang) | +2.9% | Kota Bharu a Gombak | Médio prazo (2 a 4 anos) |
| Financiamento por parceria público-privada e alocações de mitigação de inundações do Orçamento 2025 | +2.3% | Johor, Kedah, Negeri Sembilan, Penang, Perak, Selangor e Terengganu | Médio prazo (2 a 4 anos) |
| Impulso à habitação acessível para famílias urbanas de renda média | +2.1% | Cidade de Kuala Lumpur | Longo prazo (≥ 4 anos) |
| Aumento de instalações industriais e logísticas impulsionadas por IED | +1.9% | Complexo fabril de Petaling Jaya | Médio prazo (2 a 4 anos) |
| Construção de infraestrutura de data centers de hiperescala e 5G | +1.2% | Grande Kuala Lumpur e Johor | Curto prazo (≤ 2 anos) |
| Zona Econômica Especial Johor-Singapura catalisando projetos transfronteiriços | +0.9% | Zona econômica especial de Johor | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Megapipeline de infraestrutura governamental (ECRL, MRT 3, Pan-Borneo, LRT de Penang)
O pipeline ferroviário governamental combina trabalhos de comissionamento com construção que se estende ao período de previsão. A Malaysia Rail Link informou que a Fase 1 do East Coast Rail Link (ECRL), cobrindo Kota Bharu a Gombak, estava 98,16% concluída em setembro de 2026. Naquele mês, o proprietário afirmou que os testes e o comissionamento estavam progredindo bem enquanto trabalhava para inaugurar a ferrovia já em meados de dezembro de 2026. Para a Linha Mutiara de Penang, o Pacote Civil 1 do SRS Consortium entrou em vigor em 23 de junho de 2025, após o cumprimento das condições contratuais, seguido pela Notificação de Início da MRT Corp em 15 de julho. A MRT Corp afirmou que a construção teve início em 2025, com operações previstas para dezembro de 2031. Esse horizonte de entrega mais longo oferece uma oportunidade de construção para empreiteiros civis e de sistemas ferroviários além dos trabalhos de teste e comissionamento associados à Fase 1 do ECRL.
Financiamento por parceria público-privada e alocações de mitigação de inundações do Orçamento 2025
O financiamento para proteção contra inundações sustenta a demanda por construção por meio de uma combinação de programas em andamento e inícios planejados em vários estados. O Orçamento 2026 alocou recursos para 43 projetos de alta prioridade do Plano de Mitigação de Inundações, incluindo 12 novos projetos anunciados para início em 2026. Os novos programas nomeados incluíram o Sungai Mengkibol em Johor, o Sungai Nyiur em Penang e o Sungai Buloh Fase 2 em Selangor. Essa distribuição oferece a empreiteiros civis com presença focada em determinados estados acesso potencial a uma prioridade de financiamento nacional. Em 9 de outubro de 2026, o discurso do Orçamento 2027 relatou 6 projetos de mitigação de inundações concluídos e 82 em implementação conforme o cronograma. O acesso comercial, portanto, depende da prontidão para entregar um esquema fluvial individual, juntamente com a escala da alocação global.
Impulso à habitação acessível para famílias urbanas de renda média
A habitação acessível forma uma parte substancial da combinação habitacional planejada de Kuala Lumpur, criando uma oportunidade de construção vinculada a uma faixa de preço definida. O Plano Local 2040 tem como meta 305.000 unidades habitacionais acessíveis até 2040 para famílias B40, os 40% de menor renda, e algumas famílias M40, os 40% de renda média. Essas unidades equivalem a 40% das 762.500 unidades habitacionais projetadas pelo plano. Essa proporção dá aos incorporadores um motivo para tornar a entrega de habitação com custo controlado uma oferta repetível em todo o seu trabalho residencial planejado. Com a entrega prevista para 2040, a oportunidade de curto prazo depende de os incorporadores converterem a combinação habitacional planejada em projetos de construção individuais.
Aumento de instalações industriais e logísticas impulsionadas por IED
As expansões de fábricas com apoio estrangeiro adicionam demanda por construção com requisitos de edificação vinculados a uma operação de produção específica. A NXP Semiconductors, com sede na Holanda, iniciou as obras de expansão de uma fábrica de montagem e teste em Petaling Jaya em 12 de agosto de 2026. A expansão foi projetada para adicionar aproximadamente 500.000 pés quadrados de espaço de produção e contar com sistemas automatizados de manuseio de materiais e tecnologias avançadas de gestão da qualidade. O escopo de fabricação faz com que a utilidade do espaço concluído dependa de sua adequação à operação de montagem e teste planejada. Como o novo espaço está localizado dentro do complexo de montagem e teste existente da NXP, os construtores precisam sequenciar as obras adicionais em torno das operações atuais do local.
Análise de Impacto das Restrições*
| Restrição | Impacto (~) % na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escalada nos custos de cimento e aço | -1.2% | Malásia Peninsular, Sabah e Sarawak | Curto prazo (≤ 2 anos) |
| Escassez de mão de obra qualificada e aumento do piso salarial | -1.1% | Nacional | Médio prazo (2 a 4 anos) |
| Atrasos na aquisição de terrenos e no licenciamento | -0.5% | Corredor Pan Borneo de Sabah | Médio prazo (2 a 4 anos) |
| Racionalização do subsídio ao diesel inflacionando os custos de transporte | -0.4% | Nacional | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Escalada nos custos de cimento e aço
A inflação de materiais pode restringir os compromissos de construção tanto por meio de custos de insumos mais elevados quanto por exposição desigual entre localidades. Em setembro de 2026, o Departamento de Estatísticas da Malásia (DOSM) informou que seu índice de preço unitário do cimento estava entre 0,6% e 7,4% mais alto em comparação ao ano anterior nas áreas cobertas da Malásia Peninsular, Sabah e Sarawak.[1] Seu índice de preço unitário do aço estava entre 0,1% e 5,1% mais alto em comparação ao ano anterior na maioria das áreas desses territórios durante o mesmo mês. As diferentes faixas tornam uma única provisão nacional de escalada uma base imperfeita para precificar trabalhos com uso intensivo de materiais. Para um empreiteiro que se compromete com um preço de projeto, uma subestimativa pode reduzir os lucros disponíveis com a entrega. Para um proprietário que busca certeza de preço, essa exposição pode, em vez disso, aparecer em uma cotação de construção mais elevada.
Escassez de mão de obra qualificada e aumento do piso salarial
Os empregadores do setor de construção enfrentam restrições de remuneração e qualificações. Em fevereiro de 2025, o ministro de obras da Malásia associou a escassez de trabalhadores qualificados à incompatibilidade entre a formação universitária e as expectativas do setor. A pesquisa da REHDA Malaysia identificou salários elevados, escassez de mão de obra e insuficiência de trabalhadores qualificados entre os desafios de construção relatados pelos respondentes do setor imobiliário no primeiro semestre de 2026. A Ordem de Salários Mínimos de 2024 estabeleceu um piso mensal de MYR 1.700 (USD 380) a partir de 1º de fevereiro de 2025, para empregadores com pelo menos 5 funcionários e empregadores de qualquer porte que realizem atividades profissionais classificadas pela Classificação Padrão Malaia de Ocupações, estendendo a cobertura a outros empregadores em 1º de agosto de 2025, excluindo empregados domésticos. Em 9 de outubro de 2026, o discurso do Orçamento 2027 anunciou um piso acordado de MYR 2.000 (USD 488,9) a partir de junho de 2027, isentando micro, pequenas e médias empresas com vendas anuais abaixo de MYR 50 milhões (USD 12,22 milhões). O piso estatutário e a incompatibilidade de qualificações deixam os empreiteiros enfrentando tanto custos de emprego obrigatórios quanto capacidade de entrega não resolvida.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Setor: Escala Residencial e Entrega de Infraestrutura
O setor residencial representou uma participação de 43,83% no tamanho do mercado de construção da Malásia em 2026, tornando-o o maior segmento. O DOSM informou que o trabalho de construção de edifícios residenciais concluído aumentou 8,7% em comparação ao ano anterior no segundo trimestre de 2026. Em dezembro de 2025, o Ministério da Habitação e Governo Local (KPKT) informou que 366 novas residências urbanas foram construídas para famílias de baixa renda no âmbito do 12º Plano da Malásia. Naquele mês, a subsidiária integral Haily Construction do Haily Group aceitou o prêmio da Arkitek N. Kang em nome da Setia Indah no Taman Setia Tropika, Johor Bahru, cobrindo 108 casas geminadas acessíveis de 2 andares no Residensi Lili, 203 casas em fila de 2 andares no Summera Grove e infraestrutura externa. Os empreiteiros residenciais podem, portanto, atender residências urbanas financiadas por programas e encomendas diferenciadas de incorporadores dentro de uma categoria em crescimento, apoiando ofertas distintas entre faixas habitacionais e canais de clientes separados.
A infraestrutura é o segmento de crescimento mais rápido, com um CAGR projetado de 9,3% entre 2027 e 2032. O DOSM informou que o trabalho de construção de engenharia civil concluído aumentou 2,7% em valor em comparação ao ano anterior no segundo trimestre de 2026. A IJM Construction aceitou o prêmio de projeto e construção da New Pantai Expressway para uma extensão de rodovia totalmente elevada de 15 quilômetros, incluindo rampas, no sul de Kuala Lumpur em 5 de novembro de 2025, com construção programada para início no quarto trimestre de 2025 e conclusão em 48 meses, estendendo o pipeline de entrega ao período de previsão. A construção comercial inclui o Sunway Square em Bandar Sunway, concluído em 2025 para a Sunway South Quay Sdn Bhd com espaço de escritórios e comercial, um cinema, instituições de ensino privadas e um centro de artes cênicas. Essa combinação oferece ao empreiteiro um escopo de coordenação multiuso, onde o valor comercial vem da entrega de diferentes requisitos de ocupação dentro de um único edifício.

Por Tipo de Construção: Novos Projetos e Canais Institucionais de Reparo
A nova construção representou uma participação de 75,53% no mercado de construção da Malásia em 2026 e é o segmento de crescimento mais rápido, com um CAGR projetado de 8,26% entre 2027 e 2032. Em janeiro de 2025, a MRT Mutiara Sdn Bhd, subsidiária da MRT Corporation, adjudicou ao SRS Consortium, com 60% de participação da Gamuda, o primeiro pacote de obras civis para a Linha Mutiara de Penang. O pacote cobriu um viaduto elevado de 23,7 quilômetros, 19 estações acima do solo e uma estação provisória na Ilha A da Reclamação Sul de Penang.[2] O pacote de projeto e construção combina estruturas lineares com a entrega de estações, colocando a coordenação desses elementos civis dentro de um único escopo de construção. Para empreiteiros de novas obras, tal escopo recompensa a capacidade de gerenciar estruturas repetidas e obras de estações diferenciadas como um único programa de entrega.
A renovação tem uma rota de comprador institucional por meio do programa Tabung Penyelenggaraan Perumahan Malaysia (TPPM) do KPKT, que apoia o reparo e a manutenção de habitações estratificadas de custo baixo e médio-baixo de propriedade privada fora de Kuala Lumpur. Os órgãos de gestão conjunta (JMBs) ou corporações de gestão (MCs) submetem candidaturas concluídas ao Comissário de Edifícios da autoridade local para revisão e verificação antes do encaminhamento ao Departamento Nacional de Habitação para consideração do KPKT. O guia de julho de 2026 prevê financiamento de 100% dos custos de manutenção e exige que a divisão técnica da autoridade local verifique os custos preliminares do projeto. A aprovação final e o financiamento dependem das alocações disponíveis, com prioridade para programas com JMB ou MC estabelecido, e as autoridades locais ou agências governamentais federais ou estaduais implementam os projetos aprovados. Para empreiteiros de reparo, isso cria um canal de comprador institucional mesmo quando as propriedades sendo restauradas são de propriedade privada.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Por Método de Construção: Reconhecimento de Financiamento e Produção em Fábrica
A construção convencional no local foi o maior segmento, com 95,49% do mercado em 2026. Um estudo malaio de 2026 relatou que os bancos reconheciam predominantemente o progresso físico no local no financiamento formal da construção. O estudo constatou que essa prática exclui até 80 a 85% do valor de projetos modulares criado em fábricas do reconhecimento formal de financiamento. Essa estrutura de financiamento favorece as sequências de construção convencional, ajudando a sustentar a participação dominante do trabalho no local nos gastos.
Os métodos modernos de construção formam o segmento de crescimento mais rápido, com um CAGR projetado de 8,7% entre 2027 e 2032. Até agosto de 2026, o negócio de sistema de construção industrializado da Gamuda, a Gamuda IBS, havia produzido mais de 15.000 unidades cumulativamente para seus próprios empreendimentos e clientes externos. Sua produção utilizou modelagem digital de informações de construção, automação robótica e componentes volumétricos pré-fabricados. A combinação de projeto digital com produção em fábrica torna a prontidão do projeto importante antes que os componentes cheguem ao canteiro de obras. O trabalho para clientes externos oferece a compradores além dos próprios empreendimentos da Gamuda acesso a essa capacidade, de modo que a adoção pode se expandir por meio de relações de fornecimento na construção, bem como por meio dos próprios projetos do produtor.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Por Fonte de Investimento: Atividade de Construção Privada e Obras Comerciais Públicas
O investimento privado foi o maior segmento em 2026, com 62,39% do mercado, e tem previsão de ser o segmento de crescimento mais rápido, com um CAGR de 8,46% entre 2027 e 2032. O trabalho de construção do setor privado concluído cresceu 11,4% em comparação ao ano anterior no segundo trimestre de 2026, de acordo com o DOSM. Atividades de comércio especial e edifícios não residenciais sustentaram esse crescimento. Essa combinação torna a capacidade especializada relevante ao lado da capacidade de construção geral quando um empreiteiro avalia quais trabalhos de proprietários privados pode executar.
O investimento público oferece uma rota separada para a demanda de projetos por meio de proprietários do setor público e seus programas de construção. O trabalho de construção do setor público concluído cresceu 4,1% em comparação ao ano anterior no segundo trimestre de 2026. As atividades de comércio especial, com 11,0%, sustentaram principalmente esse aumento. Para os empreiteiros, o crescimento do setor público no segundo trimestre de 2026 ocorreu, portanto, principalmente por meio de pacotes de comércio especializado.
Análise Geográfica
Mercado de Construção de Selangor
Selangor representou uma participação de 23,19% no tamanho do mercado de construção da Malásia em 2026, tornando-o a maior geografia. Edifícios não residenciais e residenciais contribuíram mais para o trabalho de construção concluído do estado no segundo trimestre de 2026, de acordo com o DOSM. Em 17 de abril de 2026, a Sunway Construction Sdn Bhd, subsidiária integral da Sunway Construction Group Berhad, celebrou um contrato de construção de data center de hiperescala em Bandar Serendah com um hiperescalador internacional. O contrato de Bandar Serendah é o tipo de trabalho de construção não residencial que o DOSM identificou como o maior contribuinte para a atividade de Selangor, de modo que a construção de instalações especializadas se situa ao lado da habitação como fonte do volume do estado.
Mercado de Construção de Johor
Johor tem previsão de ser a geografia de crescimento mais rápido, com um CAGR de 8,6% entre 2027 e 2032. O DOSM identificou os edifícios não residenciais como o principal subsetor de apoio ao trabalho de construção concluído de Johor no segundo trimestre de 2026. Os 2 cais líquidos do Porto de Johor em Pasir Gudang, iniciados em outubro de 2023 e inaugurados em julho de 2025 para embarcações transportadoras de líquidos comestíveis maiores, com até 120.000 TPB de capacidade de porte bruto, ilustram a demanda de construção liderada por operadores já concluída. Em 9 de março de 2026, a subsidiária integral Advancecon Infra da Advancecon Holdings Berhad aceitou o prêmio de terraplanagem e infraestrutura principal da JLG Technopark para o Pacote 1B no Southern Ibrahim Technopolis em Kulai, com um período de construção programado de 19 meses a partir de 1º de abril de 2026. Essa preparação comprometida de local industrial cria um pipeline de obras civis que se estende até 2027, oferecendo aos empreiteiros de infraestrutura uma rota para o desenvolvimento industrial de Johor.
Dentro de Wilayah Persekutuan, o Plano Local 2040 de Kuala Lumpur entrou em vigor em 11 de junho de 2025, oferecendo incentivos para o desenvolvimento orientado ao transporte em zonas de transporte público, reurbanização e fusão de lotes.[3] O Restante da Malásia inclui a Estrada de Ligação Sarawak-Sabah em Sarawak, cuja Fase 2 havia sido iniciada e registrado 10,55% de progresso físico em abril de 2026, com conclusão então programada para 2029. Em Penang, o Ideal Property Group concluiu a infraestrutura em seu Penang Technology Park @ Bertam de 880 acres em julho de 2026, tornando o parque pronto para desenvolvimento para investidores. Em Pahang, as 196 casas geminadas no PR1MA Pahang Sri Damai em Kuantan, concluídas pela H.A. Properties Sdn. Bhd., receberam seu Certificado de Conclusão e Conformidade em 8 de julho de 2025. O progresso da estrada em abril aponta para obras civis substanciais antes da conclusão então programada para 2029, enquanto os locais preparados de Penang transferem a próxima oportunidade de construção para investidores que adquirem terrenos industriais.
Estrutura Regulatória e Perspectivas
Jurisdições selecionadas são comparadas sob a perspectiva de um empreiteiro de construção estabelecido localmente, com Johor representado pelo processo de aprovação de plantas de construção de Johor Bahru. Os controles nacionais abrangem a certificação de materiais de construção listados e as responsabilidades de segurança do empreiteiro durante e após a construção. O Majlis Bandaraya Johor Bahru (MBJB) exige permissão de planejamento válida com pedidos de aprovação de plantas de construção, exceto para pedidos simultâneos. Essas camadas conectam a aceitação de materiais e a responsabilidade contínua de construção com os documentos necessários para a aprovação de construção local.
Tabela Regulatória
| Fator de decisão | Malásia | Johor |
|---|---|---|
| Autoridade principal | CIDB | MBJB em Johor Bahru |
| Instrumentos ou diretrizes principais | Seções 33D(1) e 34B(1) do Ato 520, com o Quarto Anexo de 2026 | Lista de verificação de plantas de construção do MBJB 2025 |
| Efeito comercial | Verificações de certificação para materiais listados e responsabilidade de segurança durante e após a construção | Documentação de permissão de planejamento válida, exceto para pedidos simultâneos |
| Atratividade atual da política | Média | Média |
| Direção futura da atratividade da política | Sem alteração | Sem alteração |
| Fonte: Mordor Intelligence | ||
A classificação Média da Malásia reflete padrões definidos de certificação de materiais ao lado da responsabilidade de segurança do empreiteiro que se estende além da construção. A classificação Média de Johor reflete uma rota de documentação definida e a flexibilidade de pedidos simultâneos em Johor Bahru. A substituição de 1º de agosto de 2026 atualizou o Quarto Anexo de tipos e padrões de materiais dentro da estrutura de certificação contínua da Seção 33D(1). A perspectiva de Sem alteração baseia-se nessa obrigação contínua e na rota de pedido documentada de Johor Bahru, enquanto o anúncio do KPKT de 20 de junho de 2026 estabeleceu uma revisão planejada da estrutura do Certificado de Conclusão e Conformidade, com uma força-tarefa a ser estabelecida, em vez de requisitos de aprovação alterados.
Etapas da Cadeia de Valor
A cadeia de valor compara o fornecimento de materiais, a fabricação de componentes fora do local e a entrega de projetos pelo trabalho que cada um realiza e a receita que captura. Os negócios da IJM Industry incluem a produtora de agregados Malaysian Rock Products e a fornecedora de concreto usinado Strong Mixed Concrete. Essa especialização oferece aos empreiteiros interfaces de fornecimento separadas, enquanto a produção de componentes fora do local introduz a coordenação de fábrica para canteiro. A responsabilidade comercial se amplia à medida que os fornecedores passam de vender insumos especificados para entregar trabalho de construção montado.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Participantes principais | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Produção e fornecimento de materiais de construção | Fornecedores de agregados como a Malaysian Rock Products e fabricantes de pavimentação como a Sunway Paving Solutions | Vendas de materiais | Adequar os insumos especificados ao cronograma de construção | Qualificar fornecedores alternativos com base nas mesmas especificações |
| Fabricação de componentes fora do local | Fabricantes de componentes IBS como a Gamuda e fornecedores de sistemas pré-moldados como a IJM IBS | Vendas de componentes e fornecimento de sistemas | Alterações de projeto após o comprometimento da produção em fábrica | Coordenar o projeto de componentes e os requisitos do local antes da produção |
| Construção e entrega de projetos | Prestadores de serviços de construção como a YTL Construction e a Sunway Construction Group Berhad | Receita de contratos de construção, projeto e acabamento | Interfaces entre componentes fornecidos e obras montadas | Atribuir responsabilidade de interface e sequenciar a entrega com a instalação |
| Fonte: Mordor Intelligence | ||||
A Gamuda opera fábricas Digital IBS em Banting e Sepang, produzindo componentes para projetos residenciais, comerciais e de infraestrutura. A IJM IBS também fornece sistemas pré-moldados integrando modelagem de informações de construção, robótica e automação, tornando a integração de projeto parte da oferta do fornecedor fora do local. O modelo verticalmente integrado da Sunway Construction ilustra como um empreiteiro pode reunir múltiplas atividades de entrega dentro de um único grupo. Grupos integrados podem, portanto, capturar lucros em mais de uma etapa, assumindo ao mesmo tempo o ônus de coordenação entre essas etapas.
Panorama Competitivo
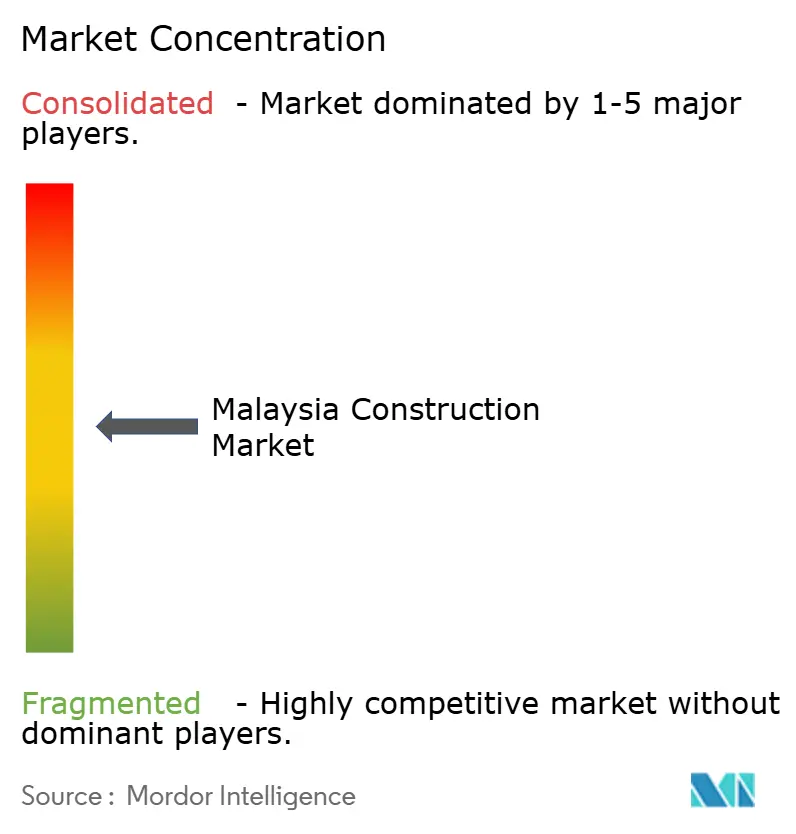
A concorrência é moderadamente fragmentada entre empreiteiros de infraestrutura, empreiteiros de construção e incorporadores imobiliários com posições distintas na entrega de projetos. A Gamuda Berhad fornece engenharia e construção para estradas, pontes, metrôs e tratamento de água; a IJM Corporation Berhad constrói por meio de sua subsidiária integral IJM Construction; e o segmento de construção da YTL Corporation Berhad realiza construção de ferrovias, rodovias e usinas de energia por meio da Syarikat Pembenaan Yeoh Tiong Lay Sdn Bhd, de propriedade integral. A Malaysian Resources Corporation Berhad (MRCB) realiza construção de infraestrutura, enquanto a UEM Sunrise Berhad participa como incorporadora imobiliária. Em agosto de 2025, a Naim Gamuda JV, associada com 30% de participação da Gamuda e 70% de propriedade da Naim Holdings, garantiu o trecho de Limbang da Rodovia Costeira Norte em Sarawak. O prêmio veio de uma agência estadual de Sarawak, a Regional Corridor Development Authority, de modo que a rota da Gamuda para esse trabalho rodoviário passou por uma parceria na qual um incorporador de Sarawak detém a maioria.
Prêmios de construção especializados e a entrega concluída de ferrovias expõem diferentes dimensões da capacidade competitiva. Em 15 de agosto de 2025, a IJM Construction, subsidiária integral da IJM Corporation Berhad, ganhou um contrato para um data center de grande escala em Johor Bahru. Em 11 de dezembro de 2025, a joint venture SIPP-YTL entregou o projeto concluído de eletrificação e duplicação de 192 quilômetros Gemas-Johor Bahru ao Ministério dos Transportes da Malásia. Para os compradores, o prêmio do data center ilustra o acesso a um escopo de construção especializado, enquanto a entrega demonstra a execução de um grande ativo ferroviário, tornando o histórico de execução relevante ao lado da capacidade de conquistar trabalhos.
O acesso competitivo também depende da elegibilidade regulatória, criando um requisito de entrada compartilhado por participantes domésticos e concorrentes estrangeiros. O Construction Industry Development Board Malaysia (CIDB) exige que empreiteiros locais e estrangeiros se registrem nos termos da Seção 25 do Ato 520 antes de realizar trabalhos de construção na Malásia, sujeito às isenções da Seção 40(1). Esse requisito comum confere ao registro um lugar ao lado da capacidade específica do projeto quando as empresas escolhem como participar da construção. Sujeito a isenções estatutárias, um concorrente precisa de registro no CIDB e de um histórico de entrega em edifícios especializados ou ferrovias, onde grupos estabelecidos têm conclusões e prêmios recentes.
Líderes do Setor de Construção da Malásia
-
Gamuda Berhad
-
IJM Corporation Berhad
-
YTL Corporation Berhad
-
Malaysian Resources Corporation Berhad (MRCB)
-
UEM Sunrise Berhad
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Principais Oportunidades para Participantes do Mercado
A comparação concentra-se em habitação pública planejada, proteção contra inundações e melhorias de autoridades locais como oportunidades distintas para prestadores de serviços de construção. O Orçamento 2027 identifica projetos habitacionais em vários estados, novos projetos de inundações e bacias hidrográficas, e alocações para obras públicas locais e de drenagem. Em conjunto, esses programas criam um motivo para preparar diferentes ofertas de entrega para compradores governamentais de habitação, agências de infraestrutura e autoridades locais. Um empreiteiro local de reparo e um especialista em infraestrutura fluvial podem, portanto, perseguir o mesmo ciclo orçamentário por meio de programas de trabalho substancialmente diferentes.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento líder | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Construção habitacional em locais planejados | O Orçamento 2027 planeja 4 novos projetos habitacionais Rumah Mesra Rakyat e Program Residensi Rakyat em Kulai, Nilai, Paya Rumput e Pertang Valley | Programas governamentais de habitação | Preparar planos de entrega habitacional específicos por localidade | Supervisionar a construção de forma consistente em locais separados | Construtores residenciais e consultores de projetos |
| Construção de proteção contra inundações e bacias hidrográficas | Os projetos de Kuching, Sungai Golok Fase 2 e Sungai Kemaman estão planejados para 2027 | Compradores públicos de projetos de proteção contra inundações e bacias hidrográficas | Desenvolver ofertas de obras civis em torno do escopo de proteção definido de cada programa | Coordenar obras interdependentes de bacias hidrográficas | Empreiteiros civis e de infraestrutura hídrica |
| Melhorias em instalações públicas locais e drenagem | As alocações do Orçamento 2027 cobrem parques, banheiros públicos, bancas, taludes, drenos e valas | Autoridades locais | Agrupar levantamentos de locais, projeto de reparo e construção em torno de ativos individuais | Gerenciar condições existentes variadas em locais de pequeno porte | Empreiteiros locais de construção e reparo |
| Fonte: Mordor Intelligence | |||||
As melhorias de autoridades locais oferecem a abertura geográfica mais ampla desses programas, uma vez que o KPKT financia obras de instalações, taludes e drenagem em todo o país, enquanto os projetos habitacionais e de bacias hidrográficas têm locais nomeados. A alocação de pequenos projetos oferece aos empreiteiros regionais de reparo uma forma de direcionar ativos individuais dentro dessa abrangência mais ampla. Isso oferece aos especialistas em reparo de drenagem e taludes uma proposta focada de comprador público construída em torno dos ativos que restauram.
Desenvolvimentos Recentes do Setor
- Out 2026: A IJM Construction, subsidiária integral da IJM Corporation Berhad, garantiu um contrato para uma instalação de fabricação de semicondutores no Kulim Hi-Tech Park, Kedah. A construção estava programada para início no quarto trimestre de 2026 e conclusão no quarto trimestre de 2027.
- Out 2026: O Orçamento 2027 anunciou 4 novos projetos habitacionais Rumah Mesra Rakyat e Program Residensi Rakyat em Kulai, Nilai, Paya Rumput e Pertang Valley. Identificou o Projeto de Mitigação de Inundações da Cidade de Kuching, o Projeto de Desenvolvimento Integrado da Bacia Hidrográfica do Sungai Golok Fase 2 e o Projeto de Desenvolvimento Integrado da Bacia Hidrográfica do Sungai Kemaman como novos projetos para 2027.
- Set 2026: A Malaysia Rail Link informou que a Fase 1 do ECRL, cobrindo Kota Bharu a Gombak, estava 98,16% concluída em setembro. Afirmou que os testes e o comissionamento estavam progredindo bem enquanto trabalhava para inaugurar a ferrovia já em meados de dezembro de 2026.
Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Cobertura do Mercado
O mercado de construção da Malásia mede os gastos anuais em trabalhos de construção na Malásia, desde o planejamento e projeto do empreendimento até a entrega de edifícios e infraestrutura civil, incluindo reparo, manutenção, melhorias e descomissionamento relacionados à construção. Os gastos medidos são classificados pelo ativo atendido, se o trabalho é novo ou uma renovação, o método de construção, a fonte de investimento e a localização em toda a Malásia.
Exclusões do escopo: Vendas independentes de materiais e equipamentos de construção, vendas imobiliárias e receitas de propriedade, e operações ou gestão de propriedades de rotina que não sejam trabalhos de construção estão excluídas.
Visão Geral da Segmentação
- Por Setor
- Residencial
- Apartamentos / Condomínios
- Vilas / Casas em Terreno Próprio
- Comercial
- Escritórios
- Varejo
- Industrial e Logístico
- Outros
- Infraestrutura
- Infraestrutura de Transporte
- Rodovias
- Ferrovias
- Vias Aéreas
- Outros
- Energia e Utilidade Pública
- Outros
- Infraestrutura de Transporte
- Residencial
- Por Tipo de Construção
- Nova Construção
- Renovação
- Por Método de Construção
- Convencional no Local
- Métodos Modernos de Construção
- Por Fonte de Investimento
- Público
- Privado
- Por Geografia
- Selangor
- Johor
- Wilayah Persekutuan
- Restante da Malásia
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa secundária baseia-se em fontes como a publicação de estatísticas de construção do Segundo Trimestre de 2026 e a publicação de trabalhos de construção concluídos do Quarto Trimestre de 2025 do Departamento de Estatísticas da Malásia, que mostram a atividade atual e os valores anuais com desdobramentos por atividade, fonte de investimento e estado. O capítulo de Desenvolvimentos Econômicos, Monetários e Financeiros em 2025 do Bank Negara Malaysia relaciona o investimento privado e público e a atividade de construção com as perspectivas macroeconômicas, enquanto seu capítulo de Perspectivas e Política em 2026 discute a atividade esperada em engenharia civil, construção não residencial, residencial e de comércio especial. Essas fontes ajudam a estabelecer indicadores de demanda em toda a Malásia, direção histórica e padrões estaduais ou de atividade que informam o modelo de mercado.
Verificações adicionais utilizam registros públicos de empresas e relatórios anuais para receita de construção e exposição a projetos, materiais para investidores para cronograma de projetos e descrições de segmentos, e imprensa empresarial malaia de reputação para prêmios de contratos, conclusões e atrasos. As fontes nomeadas são ilustrativas e não exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
A pesquisa primária abrange empreiteiros, incorporadores, consultores de projetos, especialistas em contratação pública e profissionais de financiamento de construção com sede na Malásia, em lideranças de empresas, funções de unidades de negócios e gestão de projetos. Perguntas estruturadas testam as interpretações de fontes secundárias sobre cronograma de projetos, atividade de construção, captura de valor, exposição estadual e movimentos de preços ou custos, e investigam lacunas na cobertura das fontes. Respostas conflitantes são verificadas em relação a registros públicos independentes e perspectivas de outros respondentes, e diferenças não resolvidas são refletidas como intervalos ou cenários.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 30% | Diretores executivos (CXOs): 20% | |
| Nível médio: 50% | Líderes funcionais/de unidade: 35% | |
| Participantes menores: 20% | Gerentes: 45% |
Dimensionamento do Mercado e Previsão
O modelo estima os gastos anuais em construção em toda a Malásia a partir de um total de cima para baixo, verificando então totais selecionados em relação aos valores de trabalhos concluídos do DOSM e consolidações de receitas de empreiteiros ou consultores de projetos amostrados. Ele acompanha a atividade por trabalhos residenciais, comerciais e de infraestrutura, investimento público e privado, prêmios de contratos e inícios de construção, cronogramas de conclusão de projetos e índices de custos de construção. Cada indicador ajuda a avaliar o momento e o valor dos trabalhos de construção, enquanto aprovações de investimento ou vendas de materiais não são tratadas como receita de construção. As séries históricas estabelecem o nível e a composição dos trabalhos, enquanto os registros de projetos e os desdobramentos por público/privado e estado sustentam as participações de segmentos pelo trabalho realizado e pelo ativo, cliente e localidade atendidos.
Para a previsão, a regressão multivariada pode relacionar o valor anual do mercado ao trabalho de construção concluído, ao investimento em estruturas, à progressão do pipeline de projetos e aos movimentos de custos de construção, com análise de cenários para projetos grandes atrasados ou acelerados. As previsões de valor refletem tanto a atividade quanto o preço ou a composição dos projetos. As consolidações de empreiteiros selecionados e os valores de contratos amostrados são verificados em relação aos totais de cima para baixo, e indicadores ausentes ou conflitantes são preenchidos usando a série DOSM consistente mais próxima, cronogramas de projetos e intervalos de cenários documentados. Os respondentes do setor com sede na Malásia podem testar a direção e o momento das previsões em nível de variável e identificar atrasos em projetos ou mudanças de custos que as alterariam.
Validação de Dados e Ciclo de Atualização
Os analistas triangulam a série de mercado em relação às estatísticas de trabalhos concluídos do DOSM, indicadores de investimento e projetos, divulgações de empreiteiros e registros independentes de projetos, verificando então totais, participações de segmentos e padrões estaduais em busca de quebras ou movimentos implausíveis. Uma revisão de variância rastreia anomalias a revisões de fontes, mudanças de cronograma, alterações de classificação ou efeitos de preços, e os analistas resolvem a causa por meio de verificações de fontes e recontato com respondentes relevantes quando uma data de projeto, escopo ou valor relatado conflita materialmente. Um segundo analista revisa o rastro de evidências e os insumos do modelo antes da aprovação. O conjunto de dados é atualizado anualmente, revisado entre ciclos quando eventos materiais de projetos, políticas ou custos alteram as perspectivas, e submetido a uma nova revisão de fontes e anomalias antes da entrega.
Tamanho do Mercado de Construção da Malásia da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos utilizados para modelar a demanda. O mercado de construção da Malásia mede os gastos anuais em trabalhos de construção na Malásia, desde o planejamento e projeto do empreendimento até a entrega de edifícios e infraestrutura civil, incluindo reparo, manutenção, melhorias e descomissionamento relacionados à construção.
Os principais fatores de diferença incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. O modelo acompanha a atividade por trabalhos residenciais, comerciais e de infraestrutura, investimento público e privado, prêmios de contratos e inícios de construção, cronogramas de conclusão de projetos e índices de custos de construção.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 44,77 bilhões de USD (2027) | |
| Consultoria Global A | 37,5 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 16,2% abaixo do valor de 2027 deste relatório de 44,77 bilhões de USD, 2 anos depois. Sua estimativa anterior mais baixa é seguida por uma previsão crescente até 2035 a uma taxa declarada mais lenta do que este relatório. |
| Consultoria Regional B | 83,07 bilhões de USD (2032) | Em sua base de 2032, esta estimativa está 85,5% acima do valor de 2027 deste relatório de 44,77 bilhões de USD, 5 anos antes. Sua previsão mais elevada segue um caminho de crescimento declarado mais rápido a partir de uma base anterior de 2024. |
Os analistas da Mordor Intelligence triangulam a série de mercado em relação às estatísticas de trabalhos concluídos do DOSM, indicadores de investimento e projetos, divulgações de empreiteiros e registros independentes de projetos, verificando então totais, participações de segmentos e padrões estaduais em busca de quebras ou movimentos implausíveis.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho e a perspectiva de crescimento do mercado de construção da Malásia?
O mercado está projetado para atingir 44,77 bilhões de USD em 2027 e 66,15 bilhões de USD até 2032, com um CAGR de 8,12% entre 2027 e 2032.
O que está impulsionando a demanda por construção na Malásia?
Ferrovias públicas, proteção contra inundações, habitação acessível e fábricas com apoio estrangeiro sustentam a demanda. As operações da Linha Mutiara eram esperadas para dezembro de 2031, enquanto o Orçamento 2027 relatou 82 projetos de inundações em implementação em 9 de outubro de 2026.
Qual setor de construção lidera na Malásia?
O setor residencial é o maior, com uma participação de 43,83% nos gastos em construção em 2026.
Quem são os principais participantes da construção na Malásia?
Os principais participantes incluem a Gamuda Berhad, a IJM Corporation Berhad, a YTL Corporation Berhad, a Malaysian Resources Corporation Berhad (MRCB) e a incorporadora imobiliária UEM Sunrise Berhad.
Qual desafio de custo afeta os empreiteiros de construção malaios?
Os aumentos nos preços do cimento e do aço pressionam os custos dos empreiteiros. O índice de preço unitário do cimento do DOSM estava entre 0,6% e 7,4% mais alto em comparação ao ano anterior nas áreas cobertas da Malásia Peninsular, Sabah e Sarawak em setembro de 2026.
Qual geografia de construção malaia lidera e qual cresce mais rapidamente?
Selangor liderou com 23,19% dos gastos em construção em 2026. Johor é a geografia de crescimento mais rápido, com um CAGR projetado de 8,6% entre 2027 e 2032.