
Tamanho e Participação do Mercado de Hardware de Visão de Máquina como Serviço
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
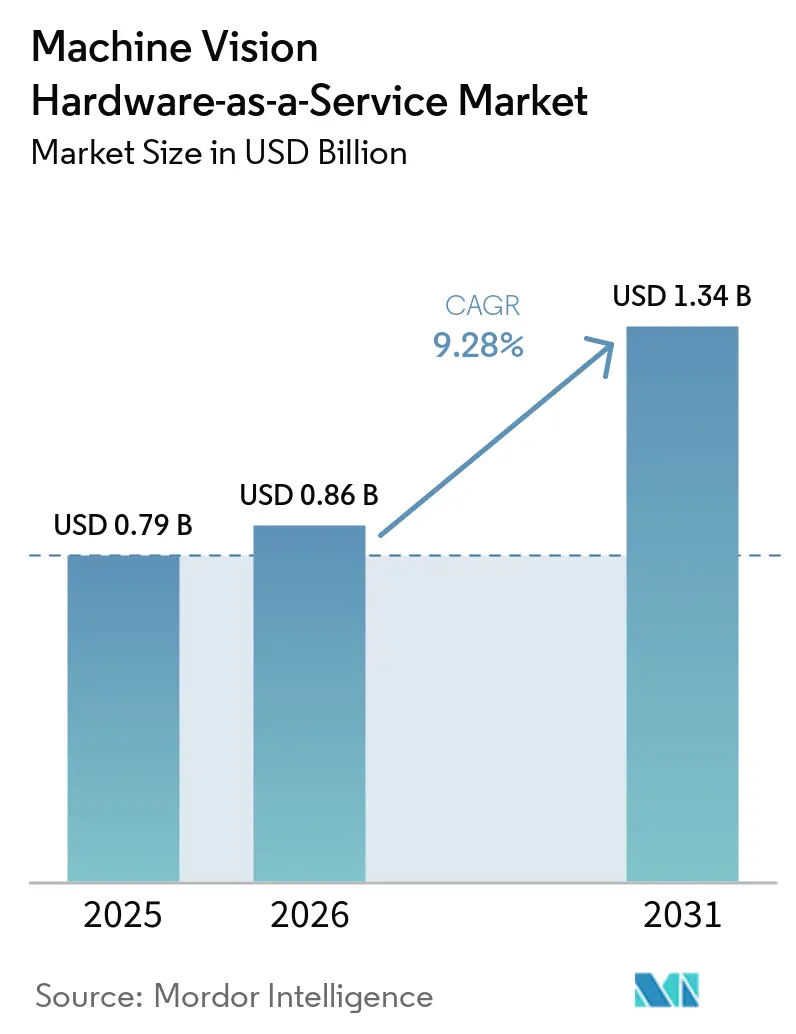
| Tamanho do Mercado (2026) | 0.86 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.34 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 9.28 % |
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Hardware de Visão de Máquina como Serviço pela Mordor Intelligence
O tamanho do mercado de hardware de visão de máquina como serviço é estimado em 0,79 bilhões de USD em 2025 e deve atingir 1,34 bilhões de USD até 2031, registrando um CAGR de 9,28% entre 2026 e 2031. Os fabricantes estão migrando de compras únicas de hardware para contratos de serviço que incluem equipamentos de visão e suporte relacionado nos orçamentos operacionais. Programas de fábricas inteligentes estão aumentando a demanda por sistemas de qualidade automatizados na Ásia-Pacífico, Europa e América do Norte. A inferência baseada em borda e o gerenciamento centralizado de modelos estão ajudando os fornecedores a operar frotas de câmeras distribuídas com menores custos de integração. Essa abordagem cria oportunidades para fornecedores capazes de atender múltiplos sites, gerenciar modelos ao longo do tempo e oferecer serviço de campo confiável. Também aumenta a importância da cibersegurança, interoperabilidade e comprovação de desempenho de inspeção para os clientes ao escolher um fornecedor.
Principais Conclusões do Relatório
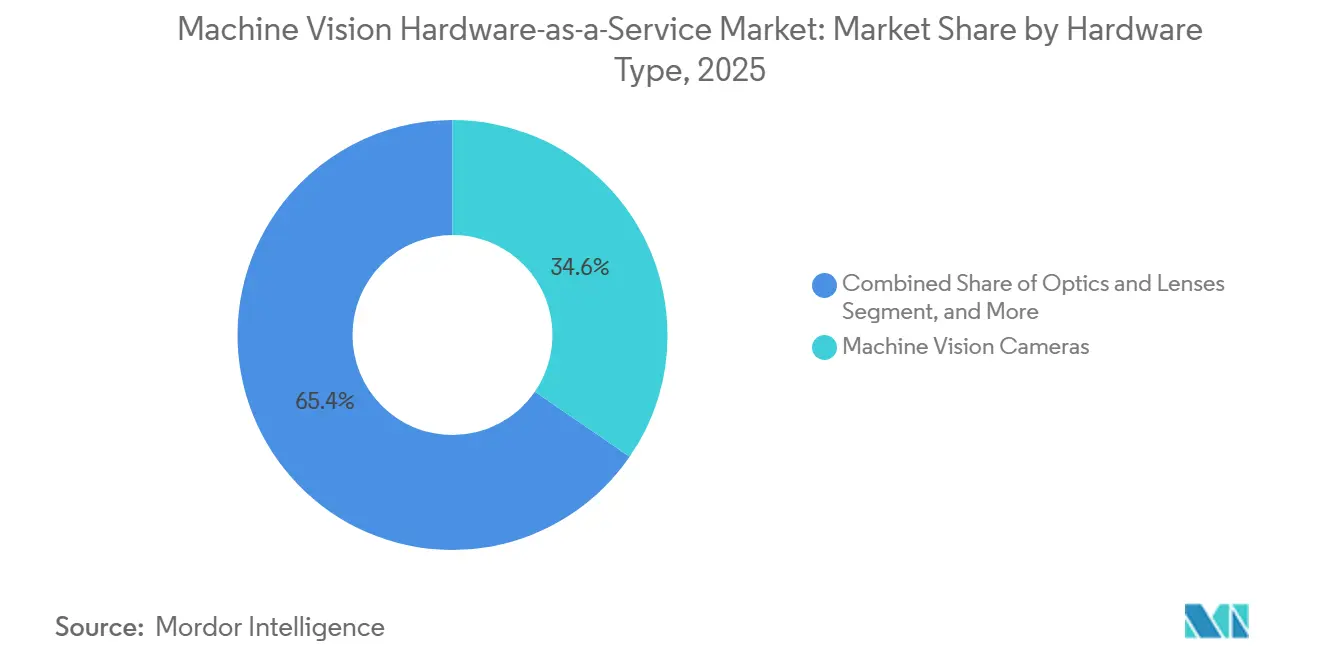
- Por tipo de hardware, as câmeras de visão de máquina detinham 34,59% da participação do mercado de hardware de visão de máquina como serviço em 2025, enquanto o hardware de imagem especializado deve expandir a um CAGR de 11,34% até 2031.
- Por modelo de contrato, o HaaS baseado em assinatura representou 41,37% da participação do mercado de hardware de visão de máquina como serviço em 2025, enquanto o HaaS baseado em resultados e gerenciado deve expandir a um CAGR de 13,47% até 2031.
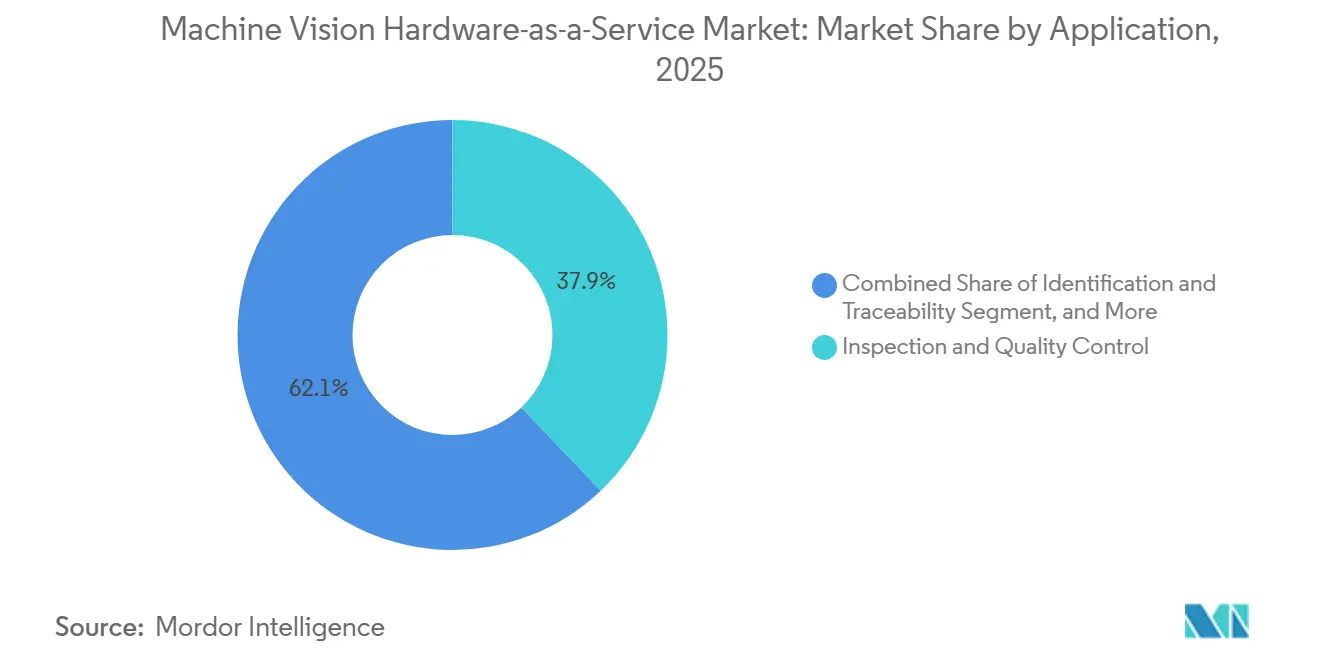
- Por aplicação, inspeção e controle de qualidade retiveram 37,89% do segmento em 2025, enquanto a visão robótica deve expandir a um CAGR de 11,13% até 2031.
- Por indústria de uso final, eletrônicos e semicondutores representaram 24,19% do segmento em 2025, enquanto logística e armazenagem devem expandir a um CAGR de 12,65% até 2031.
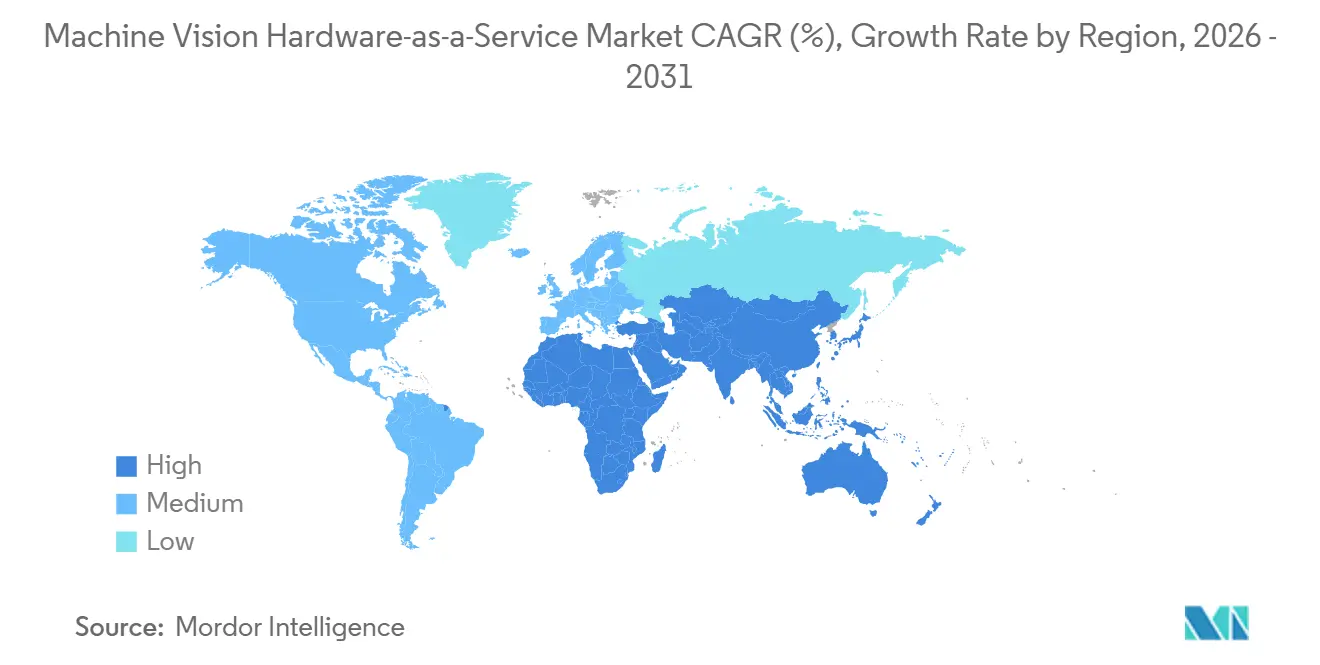
- Por geografia, a Ásia-Pacífico representou 33,21% do mercado de hardware de visão de máquina como serviço em 2025, enquanto o Oriente Médio e África devem expandir a um CAGR de 10,51% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Hardware de Visão de Máquina como Serviço
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Cronograma de Impacto |
|---|---|---|---|
| Investimento em Fábricas Inteligentes da Indústria 4.0 | +2.5% | Global, concentrado na China, Alemanha, Japão e Coreia do Sul | Longo prazo (≥ 4 anos) |
| Precificação por Assinatura Substitui Despesas de Capital Iniciais | +2.0% | Global, com ganhos iniciais na América do Norte e Europa | Médio prazo (2-4 anos) |
| Precisão de Inspeção Habilitada por IA e Implantação Sem Código | +1.7% | Global, com adoção líder na Ásia-Pacífico e América do Norte | Médio prazo (2-4 anos) |
| Fabricação Sem Defeitos e Prevenção de Recalls | +1.4% | Global, crítico em polos automotivos e de VE e clusters farmacêuticos | Longo prazo (≥ 4 anos) |
| Contratos de Qualidade Baseados em Resultados para Produção Distribuída | +0.8% | América do Norte e Europa, com expansão inicial para a Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Efeitos de Rede da Biblioteca Federada de Defeitos | +0.6% | América do Norte e Europa, com adoção inicial em polos de eletrônicos asiáticos | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Investimento em Fábricas Inteligentes da Indústria 4.0
O investimento em fábricas inteligentes está tornando a visão de máquina uma parte central dos sistemas de produção digital. Uma revisão de julho de 2026 na Discover Mechanical Engineering analisou 1.625 registros em 7 bases de dados. A maioria dos estudos de visão de máquina com aprendizado profundo incluídos foi publicada em 2024 e 2025. Pesquisas recentes sustentam um fluxo contínuo de aplicações industriais. O ecossistema Industrie 4.0 da Alemanha e os programas de manufatura avançada da China apoiam ambientes de fábrica ricos em sensores. Esses ambientes vinculam a inspeção por visão mais estreitamente aos sistemas de execução de manufatura. Cada implantação também pode reduzir o custo de projetos de visão posteriores no mesmo local. Isso melhora o caso comercial para o mercado de hardware de visão de máquina como serviço em instalações com múltiplas linhas.
Precificação por Assinatura Substitui Despesas de Capital Iniciais
Os contratos de assinatura podem reduzir o obstáculo financeiro inicial para fabricantes que precisam de equipamentos de inspeção. O modelo substitui uma grande compra de equipamentos por pagamentos recorrentes e suporte de serviço. Também pode evitar processos de aprovação de capital que atrasam projetos menores. A Cognex disponibilizou o OneVision de forma geral em maio de 2026, após uma fase beta envolvendo mais de 100 clientes. A plataforma suporta gerenciamento de modelos baseado em nuvem com inspeção executada na borda. A Cognex declarou que a plataforma reduziu os custos de escalonamento de inspeção em até 50%. A Schneider Electric relatou um rendimento dobrado e menos rejeições falsas após a adoção. Esses resultados apoiam o uso de modelos baseados em assinatura no mercado de hardware de visão de máquina como serviço.[1]Cognex Corporation, "A Adoção do Cognex OneVision Aumenta à Medida que os Fabricantes Escalam a Visão de IA Globalmente," Relações com Investidores da Cognex, investor.cognex.com.
Precisão de Inspeção Habilitada por IA e Implantação Sem Código
A inspeção baseada em IA pode reduzir a necessidade de alterações repetidas de regras na fabricação de alto mix. Isso é importante onde produtos, materiais ou padrões de defeitos mudam com frequência. A revisão científica de julho de 2026 relatou uma precisão média de 98,6% para variantes YOLO em conjuntos de dados de defeitos de placas de circuito impresso. Também relatou 98,2% de precisão para uma combinação U-Net-EfficientNet-B4 em conjuntos de dados de superfícies metálicas com 8 categorias e 147.824 imagens. Esses resultados mostram por que as ferramentas de IA estão sendo usadas em trabalhos de inspeção mais exigentes. Interfaces sem código também podem permitir que equipes de planta treinem modelos sem depender de integradores especializados. Isso encurta o caminho de um conjunto de imagens de amostra para um fluxo de trabalho de inspeção utilizável. Fortalece o apelo do mercado de hardware de visão de máquina como serviço para fabricantes contratados com trocas frequentes.
Fabricação Sem Defeitos e Prevenção de Recalls
Defeitos não detectados podem levar a altos custos diretos para fabricantes e seus fornecedores. Falhas em eletrônicos automotivos e sensores levaram a recalls superiores a 1 bilhão de USD antes de se considerar os custos de reputação. Essa exposição aumenta o valor da inspeção automatizada confiável. Os produtores farmacêuticos também exigem saídas documentadas e registros auditáveis sob a FDA 21 CFR Parte 11. A KEYENCE introduziu sua Série VS-G em 2025 com um motor de IA de 32 núcleos e armazenamento de imagens dedicado. O sistema suporta rastreabilidade visual de 100% a partir de um único controlador. Contratos baseados em resultados podem colocar mais responsabilidade pelo tempo de atividade e precisão de inspeção no fornecedor. Esse arranjo alinha as taxas de serviço com os requisitos de qualidade que sustentam o mercado de hardware de visão de máquina como serviço.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Cronograma de Impacto |
|---|---|---|---|
| Complexidade de Integração com MES, ERP, SCADA e PLC Legados | -1.8% | Global, agudo em plantas de campo marrom na Europa e América do Norte | Longo prazo (≥ 4 anos) |
| Soberania de Imagens de Defeitos e Exposição à Cibersegurança | -1.2% | América do Norte e Europa, com expansão para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Escassez de Talentos em IA de Visão | -0.9% | Global, mais agudo no Oriente Médio e África e América do Sul | Médio prazo (2-4 anos) |
| Deriva de Modelo e Revalidação na Produção de Alto Mix | -0.6% | Global, concentrado em polos de manufatura contratada de alto mix | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Complexidade de Integração com MES, ERP, SCADA e PLC Legados
Os sites de campo marrom oferecem uma grande base de clientes potenciais, mas seus sistemas de controle mais antigos continuam difíceis de conectar com ferramentas de inspeção modernas. Muitos sistemas SCADA e PLC proprietários das décadas de 1990 e 2000 carecem de interfaces de dados padronizadas. A adição de gateways e conectores OPC UA pode aumentar os custos de implantação em 30-50%. Também pode estender o comissionamento em 3-6 meses. Essas adições podem enfraquecer o caso econômico para um serviço de assinatura. O Ministério da Indústria e Tecnologia da Informação da China emitiu orientações sobre dados industriais em maio de 2026, recomendando interfaces multiplataforma padronizadas para equipamentos de inspeção por visão. A adoção de interfaces comuns reduziria as barreiras de integração ao longo do tempo. Até então, os sistemas de planta existentes limitarão as instalações de hardware de visão de máquina como serviço.
Soberania de Imagens de Defeitos e Exposição à Cibersegurança
As imagens de produção podem conter informações sobre desgaste de ferramentas, tolerâncias geométricas e parâmetros de lote. Os fabricantes podem considerar essas informações como comercialmente sensíveis. Plataformas conectadas à nuvem podem gerar preocupações quando as imagens saem do controle direto da planta. Em cadeias de suprimentos relacionadas à defesa, o CMMC 2.0 foi formalizado no DFARS em novembro de 2025. A estrutura pode tratar imagens de inspeção de peças controladas como potencial Informação Não Classificada Controlada. Seu marco de aplicação da Fase 2 em novembro de 2026 limita configurações hospedadas na nuvem para componentes sensíveis. Os requisitos europeus de cibersegurança também aumentam as expectativas mínimas de segurança para controladores industriais. Os fornecedores precisam de opções credíveis de borda, locais ou com isolamento físico para abordar essa restrição no mercado de hardware de visão de máquina como serviço.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Hardware: Câmeras Lideram a Demanda Enquanto a Imagem Especializada Expande o Escopo
As câmeras de visão de máquina detinham 34,59% do segmento de tipo de hardware em 2025. Essa posição reflete seu papel como dispositivo de sensoriamento primário na inspeção de varredura de área e varredura de linha. As câmeras são usadas em ambientes de manufatura discreta e de processo. A transição de sistemas 2D para sistemas de luz estruturada 3D e tempo de voo está aumentando a capacidade das implantações de câmeras. Tambm suporta configurações de maior valor para tarefas de inspeção complexas. O tamanho do mercado de hardware de visão de máquina como serviço para implantações de câmeras se beneficia do papel familiar das câmeras nas arquiteturas de inspeção de planta. Os clientes podem integrar serviços de câmera em linhas existentes sem redesenhar cada fluxo de trabalho. Isso mantém as câmeras importantes tanto em projetos de substituição quanto em novas instalações.
O hardware de imagem especializado deve expandir a um CAGR de 11,34% de 2026 a 2031. Sensores hiperespectrais, câmeras de varredura de linha TDI e chips de visão neuromórfica abordam tarefas além das capacidades da sensibilidade CMOS padrão. Essas tarefas incluem manuseio de wafers de semicondutores, inspeção de revestimento de comprimidos e produção de células de bateria. A Teledyne DALSA lançou a Linea HS2 8k em junho de 2026. A câmera ofereceu uma taxa de linha máxima de 1 MHz e resolução de 5 µm. Suas especificações atendem à inspeção de alta velocidade em aplicações de baixa luminosidade. O hardware de processamento também está mudando à medida que a IA de borda reduz a dependência de computadores externos. Os sistemas de visão integrados combinam câmeras, iluminação, processamento e software em uma única unidade com manutenção. Isso pode simplificar a substituição e a manutenção para o provedor de serviços.[2]Teledyne Vision Solutions, "A Teledyne Lança a Câmera Linea HS2 8k para Imagem Ultra-Alta Velocidade em Condições de Baixa Luminosidade," Teledyne Vision Solutions, teledynevisionsolutions.com.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante compra do relatório


Por Modelo de Contrato: Receita de Assinatura Lidera Enquanto Serviços Gerenciados Transferem Riscos
O HaaS baseado em assinatura representou 41,37% do segmento de modelo de contrato em 2025. Ele oferece às equipes financeiras das plantas uma faturação previsível e reduz a exposição à depreciação de hardware. Também oferece aos fornecedores receita recorrente e telemetria operacional de equipamentos conectados. Esses dados podem identificar necessidades de suporte em dispositivos e sites. Os contratos de assinatura são adequados para fabricantes que desejam escalar a inspeção após uma instalação inicial. Eles podem passar de uma única linha para uma frota mais ampla sem compras de capital correspondentes. Isso explica a participação líder detida pelas assinaturas no mercado de hardware de visão de máquina como serviço. Também estabelece a base comercial a partir da qual os fornecedores podem oferecer serviços mais abrangentes.
O HaaS baseado em resultados e gerenciado deve expandir a um CAGR de 13,47% de 2026 a 2031. Sob esses arranjos, os fornecedores aceitam obrigações de precisão de inspeção e tempo de atividade. O comprador transfere mais risco de desempenho para o parceiro de serviço. Os fornecedores, portanto, precisam de retreinamento confiável de IA, suporte de campo e experiência suficiente para sustentar garantias de desempenho. O arrendamento de equipamentos continua útil para empresas que desejam uma opção de propriedade ao final de um prazo. A faturação baseada em uso é relevante para fabricantes contratados com volumes flutuantes. Os fabricantes podem começar com arrendamento, migrar para assinaturas e posteriormente considerar contratos de desempenho. Essa progressão pode aumentar os custos de troca à medida que o modelo e os registros de serviço do fornecedor se tornam mais integrados às operações.
Por Aplicação: Inspeção de Qualidade Lidera Enquanto a Visão Robótica Avança
Inspeção e controle de qualidade retiveram 37,89% do segmento de aplicação em 2025. A detecção automatizada de defeitos continua sendo uma rota direta para melhorar o rendimento e limitar escapes de qualidade. Linhas automotivas, eletrônicas e de processamento de alimentos utilizam inspeção por visão há muitos anos. A demanda adicional pode vir de sites de campo verde e da conversão de tarefas manuais para sistemas baseados em IA. As aplicações de identificação e rastreabilidade atendem a ambientes com documentação intensiva. Medição e metrologia suportam a manufatura dependente de precisão. Orientação e posicionamento suportam o movimento e a montagem confiáveis de produtos. A participação de 37,89% mostra por que a inspeção permanece central no mercado de hardware de visão de máquina como serviço.
A visão robótica deve expandir a um CAGR de 11,13% de 2026 a 2031. Robôs colaborativos e robôs móveis autônomos precisam de entradas visuais confiáveis para ambientes em mudança. Isso sustenta a demanda em logística, montagem de eletrônicos e células de produção flexíveis. A ABB Robotics fez um investimento estratégico na Landing AI em setembro de 2025. As empresas integraram o LandingLens ao conjunto de software de robótica da ABB. Elas visaram até 80% menos tempo para treinamento e implantação de IA de visão robótica. Esse movimento coloca a inteligência de visão dentro de um ecossistema de robótica estabelecido. Pode ajudar os integradores a retreinar modelos de forma independente à medida que as condições operacionais mudam. O mercado de hardware de visão de máquina como serviço pode se beneficiar à medida que mais instalações robóticas precisam de capacidade de visão gerenciada.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante compra do relatório
Por Indústria de Uso Final: Eletrônicos Lideram os Gastos Enquanto Logística e Armazenagem Aceleram
Eletrônicos e semicondutores detinham 24,19% do segmento de uso final em 2025. O empacotamento avançado de chips requer inspeção de ligação de fios, fixação de dies e geometria de juntas de solda. As pequenas tolerâncias tornam a inspeção óptica automatizada um requisito importante de produção. O hardware especializado suporta tarefas que câmeras padrão podem não abordar. A produção automotiva e de VE também precisa de inspeção em processos de bateria, eletrônicos e montagem. Os produtores farmacêuticos e de dispositivos médicos precisam de recursos de rastreabilidade que suportem os requisitos da FDA 21 CFR Parte 11 e ISO 13485. Alimentos e bebidas, embalagens e bens de consumo permanecem pools de demanda separados. Os eletrônicos, portanto, representaram a maior participação do mercado de hardware de visão de máquina como serviço entre as indústrias de uso final.
Logística e armazenagem devem expandir a um CAGR de 12,65% de 2026 a 2031. Os sistemas de visão podem automatizar recebimento, separação de bins, triagem e processos relacionados ao inventário. Os volumes de comércio eletrônico e as restrições de mão de obra em armazéns sustentam essa demanda. O impulsionador difere dos ciclos convencionais de investimento em manufatura. A Kargo e a Lineage relataram em agosto de 2026 que torres de câmeras na instalação da Lineage em Decatur, Alabama, registraram mais de 64.000 recebimentos automatizados em um período de 6 meses. O exemplo mostra o uso de sistemas de visão em operações ativas de recebimento em cadeia de frio. Os fornecedores podem empacotar essas aplicações como serviços gerenciados em vez de projetos de capital. Isso suporta o uso mais amplo do mercado de hardware de visão de máquina como serviço em redes de armazéns distribuídos.
Análise Geográfica
A Ásia-Pacífico detinha 33,21% da participação do mercado de hardware de visão de máquina como serviço em 2025. China, Japão, Coreia do Sul, Taiwan e ASEAN concentram a maior parte da capacidade mundial de manufatura de eletrônicos. Os altos volumes de produção tornam a detecção de defeitos crítica para os rendimentos em nível de wafer e placa. A região está migrando da inspeção baseada em regras para plataformas habilitadas por IA em termos de assinatura. As orientações de dados industriais da China de maio de 2026 recomendaram interfaces padronizadas e atestação leve de propriedade de dados para equipamentos de visão. Essa direção política está influenciando as especificações de equipamentos nas redes de fábricas chinesas. A Índia e a ASEAN estão adicionando sites de campo verde à medida que as cadeias de suprimentos se diversificam. Essas instalações podem adotar arquiteturas de inspeção nativas em nuvem desde o início.
A América do Norte ficou em segundo lugar, apoiada pela inspeção de baterias de VE, fabricação de semicondutores e manufatura relacionada à defesa. O CMMC 2.0 está mudando a seleção de fornecedores nas cadeias de suprimentos de defesa dos EUA. Fornecedores com opções de isolamento físico ou locais podem atender melhor a esses requisitos. A Europa se beneficia do ecossistema Industrie 4.0 da Alemanha e dos rigorosos requisitos de qualidade na produção automotiva e farmacêutica. A América do Sul permanece um contribuinte menor para o mercado de hardware de visão de máquina como serviço. O Brasil sustenta a demanda regional processando alimentos e inspecionando equipamentos agrícolas. Esses mercados oferecem oportunidades de adoção, mas sistemas de planta mais antigos podem aumentar o esforço de implantação.
O Oriente Médio e África devem expandir a um CAGR de 10,51% de 2026 a 2031. Os programas de diversificação industrial estão direcionando investimentos para infraestrutura de manufatura habilitada por IA. A agenda Visão 2030 da Arábia Saudita e a iniciativa Faça no Emirados dos Emirados Árabes Unidos apoiam a expansão de nova capacidade de manufatura. As plantas de campo verde podem incluir inspeção por visão desde o início, em vez de por meio de retrofits posteriores. Isso reduz algumas das barreiras de integração encontradas em bases industriais estabelecidas. O tamanho do mercado de hardware de visão de máquina como serviço da região pode se beneficiar da demanda por dados governados localmente e sistemas de inspeção. Os fornecedores que combinam implantação de borda com capacidade de serviço regional estão posicionados para atender a essa demanda.

Cenário Competitivo
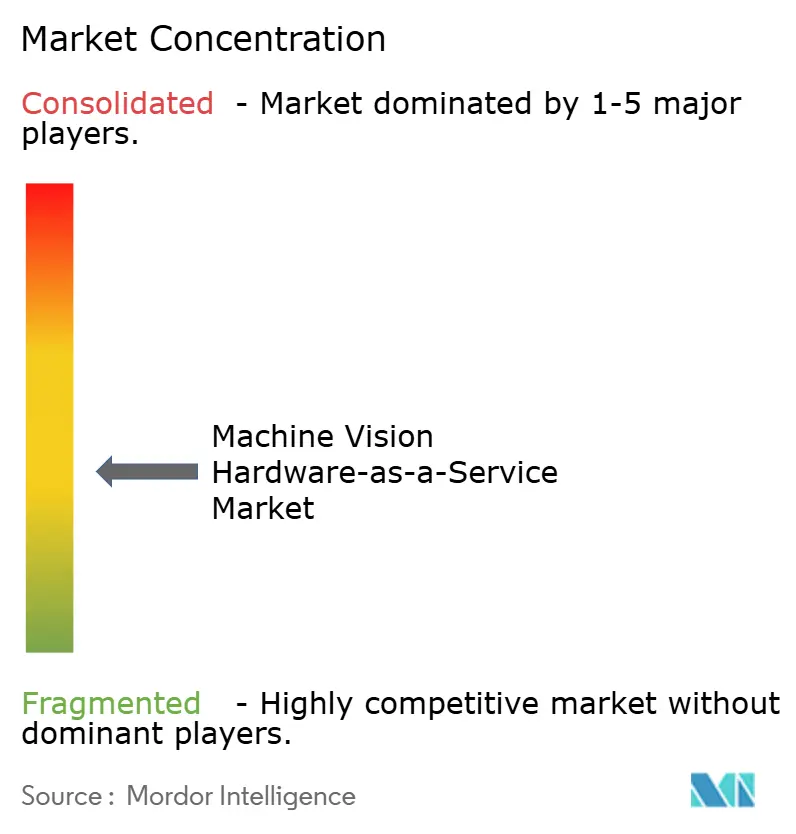
O mercado de hardware de visão de máquina como serviço é moderadamente fragmentado. Os fornecedores globais de hardware oferecem amplas gamas de produtos, enquanto fornecedores focados em IA e integradores regionais competem em velocidade de implantação e custo total de integração. A plataforma OneVision da Cognex separa o gerenciamento de modelos em nuvem da execução de inspeção baseada em borda. Essa estrutura é projetada para aplicações sensíveis à latência onde as decisões de produção não podem depender de processamento remoto. A Cognex disponibilizou a plataforma de forma geral em maio de 2026, após uma fase beta envolvendo mais de 100 clientes. Relatou custos de escalonamento de inspeção até 50% menores. A Schneider Electric relatou um rendimento dobrado e menos rejeiões falsas após a adoção.
A SICK expandiu sua plataforma Nova com inspeção de qualidade 3D habilitada por IA em agosto de 2026. A plataforma combina algoritmos de aprendizado profundo com dados de altura por pixel. Suporta treinamento e inferência no dispositivo sem hardware de computação adicional. Essa capacidade fortalece a inspeção baseada em borda para superfícies complexas. A Musashi AI também introduziu a configuração comercial de seu sistema Cendiant de segunda geração na Automate 2026. A empresa descreveu uma plataforma padronizada de inspeção óptica automatizada que pode atender a pequenos componentes de precisão e montagens de portas de veículos. A abordagem do produto reduz a complexidade de implantação e pode diminuir os custos do sistema.[3]SICK AG, "Onde a Altura Encontra a Inteligência: A SICK Lança Inspeção de Qualidade 3D Habilitada por IA com a Plataforma de Visão de Máquina Nova," SICK AG, sick.com.
A Teledyne DALSA introduziu a câmera Linea HS2 8k em junho de 2026 para imagem de alta velocidade e baixa luminosidade. O produto suporta inspeção de wafers de semicondutores, interconexão de alta densidade, células de bateria e células de fluxo de genômica. A Cognex também lançou o In-Sight 3900 em maio de 2026 com plataformas Qualcomm Dragonwing para inferência de IA de borda determinística. Esses movimentos mostram que os fornecedores de hardware estão incorporando capacidade de IA mais próxima da linha de produção. Os fornecedores que combinam hardware, software, manutenção e opções de implantação segura podem competir de forma mais eficaz por contratos de longo prazo. A presença de fornecedores globais, empresas focadas em IA e integradores regionais indica uma estrutura competitiva fragmentada.
Líderes da Indústria de Hardware de Visão de Máquina como Serviço
Cognex Corporation
KEYENCE CORPORATION
OMRON Corporation
Teledyne Technologies Incorporated
Siemens AG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes da Indústria
- Setembro de 2026: A Basler anunciou seu portfólio na VISION 2026 em Stuttgart para 6-8 de outubro, reposicionando-se como fornecedora completa de soluções de visão com câmeras integradas, controle de lentes e iluminação, software de simulação de visão e uma camada de serviços gerenciados — uma mudança estratégica que sinaliza a comoditização do hardware de visão independente e a transição para contratos de serviço integrados.
- Agosto de 2026: A SICK lançou inspeção de qualidade 3D habilitada por IA em sua plataforma de visão de máquina Nova, combinando algoritmos de aprendizado profundo com dados de altura por pixel para treinamento e inferência no dispositivo sem hardware de computação adicional. A SICK reportou 1,8 bilhões de EUR (1,94 bilhões de USD) em receita do grupo para o exercício fiscal de 2025.
- Junho de 2026: A Musashi AI apresentou a configuração comercial de seu sistema de inspeção Cendiant de segunda geração na Automate 2026 em Chicago, com modelos de aprendizado profundo generalizados e uma plataforma padronizada de inspeção óptica automatizada escalável de pequenos componentes de precisão a montagens de portas de veículos, reduzindo substancialmente a complexidade de implantação e o custo total do sistema.
- Junho de 2026: A Teledyne DALSA lançou a câmera TDI de iluminação traseira Linea HS2 8k com taxa de linha máxima de 1 MHz e resolução de 5 µm, avançando a capacidade de imagem ultra-alta velocidade para aplicações de inspeção de wafers de semicondutores, interconexão de alta densidade, células de bateria e células de fluxo de genômica.


Escopo do Relatório Global do Mercado de Hardware de Visão de Máquina como Serviço
O mercado de hardware de visão de máquina como serviço (HaaS) envolve o fornecimento de hardware de visão de máquina a usuários finais por meio de modelos comerciais contratuais ou recorrentes que permitem aos clientes acessar, usar ou operar o equipamento sem comprá-lo diretamente. O mercado inclui hardware fornecido por meio de arrendamento, assinatura, uso baseado em consumo e arranjos de serviço gerenciado ou baseado em resultados, com o fornecedor retendo a propriedade do equipamento ou assumindo a responsabilidade pelo seu ciclo de vida, dependendo da estrutura do contrato.
O Relatório do Mercado de Hardware de Visão de Máquina como Serviço é Segmentado por Tipo de Hardware (Câmeras de Visão de Máquina, Óptica e Lentes, Sistemas de Iluminação, Hardware de Processamento de Visão, Sistemas de Visão Integrados e Hardware de Imagem Especializado), Modelo de Contrato (Arrendamento de Equipamentos, HaaS Baseado em Assinatura, HaaS Baseado em Uso e HaaS Baseado em Resultados/Gerenciado), Aplicação (Inspeção e Controle de Qualidade, Identificação e Rastreabilidade, Medição e Metrologia, Orientação e Posicionamento, Visão Robótica e Outras Aplicações), Indústria de Usuário Final (Automotivo e VE, Eletrônicos e Semicondutores, Alimentos e Bebidas, Farmacêutico e Dispositivos Médicos, Embalagens, Bens de Consumo, Logística e Armazenagem e Outras Indústrias de Usuário Final) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Câmeras de Visão de Máquina |
| Óptica e Lentes |
| Sistemas de Iluminação |
| Hardware de Processamento de Visão |
| Sistemas de Visão Integrados |
| Hardware de Imagem Especializado |
| Arrendamento de Equipamentos |
| HaaS Baseado em Assinatura |
| HaaS Baseado em Uso |
| HaaS Baseado em Resultados / Gerenciado |
| Inspeção e Controle de Qualidade |
| Identificação e Rastreabilidade |
| Medição e Metrologia |
| Orientação e Posicionamento |
| Visão Robótica |
| Outras Aplicações |
| Automotivo e VE |
| Eletrônicos e Semicondutores |
| Alimentos e Bebidas |
| Farmacêutico e Dispositivos Médicos |
| Embalagens |
| Bens de Consumo |
| Logística e Armazenagem |
| Outras Indústrias de Usuário Final |
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| ASEAN | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Restante da África | ||
| Por Tipo de Hardware | Câmeras de Visão de Máquina | ||
| Óptica e Lentes | |||
| Sistemas de Iluminação | |||
| Hardware de Processamento de Visão | |||
| Sistemas de Visão Integrados | |||
| Hardware de Imagem Especializado | |||
| Por Modelo de Contrato | Arrendamento de Equipamentos | ||
| HaaS Baseado em Assinatura | |||
| HaaS Baseado em Uso | |||
| HaaS Baseado em Resultados / Gerenciado | |||
| Por Aplicação | Inspeção e Controle de Qualidade | ||
| Identificação e Rastreabilidade | |||
| Medição e Metrologia | |||
| Orientação e Posicionamento | |||
| Visão Robótica | |||
| Outras Aplicações | |||
| Por Indústria de Usuário Final | Automotivo e VE | ||
| Eletrônicos e Semicondutores | |||
| Alimentos e Bebidas | |||
| Farmacêutico e Dispositivos Médicos | |||
| Embalagens | |||
| Bens de Consumo | |||
| Logística e Armazenagem | |||
| Outras Indústrias de Usuário Final | |||
| Por Geografia | América do Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| América do Sul | Brasil | ||
| Argentina | |||
| Restante da América do Sul | |||
| Europa | Alemanha | ||
| Reino Unido | |||
| França | |||
| Itália | |||
| Espanha | |||
| Restante da Europa | |||
| Ásia-Pacífico | China | ||
| Japão | |||
| Índia | |||
| Coreia do Sul | |||
| ASEAN | |||
| Restante da Ásia-Pacífico | |||
| Oriente Médio e África | Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | |||
| Restante do Oriente Médio | |||
| África | África do Sul | ||
| Restante da África | |||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de hardware de visão de máquina como serviço?
O mercado de hardware de visão de máquina como serviço foi estimado em 0,79 bilhões de USD em 2025 e deve atingir 1,34 bilhões de USD até 2031 a um CAGR de 9,28%.
Qual categoria de hardware lidera as implantações de HaaS de visão de máquina?
As câmeras de visão de máquina lideraram o segmento de tipo de hardware com uma participação de 34,59% em 2025, refletindo seu papel central nos sistemas de inspeção.
Qual modelo de contrato está se expandindo mais rapidamente?
O HaaS baseado em resultados e gerenciado deve expandir a um CAGR de 13,47% de 2026 a 2031, à medida que os compradores transferem mais responsabilidade de desempenho para os fornecedores.
Por que os fabricantes estão escolhendo o HaaS de visão de máquina?
Os modelos de assinatura reduzem os compromissos iniciais com equipamentos e podem combinar hardware, gerenciamento de modelos, suporte e supervisão de frota em um único arranjo de serviço.
Qual área de uso final deve se expandir mais rapidamente?
Logística e armazenagem deve expandir a um CAGR de 12,65% até 2031, apoiada por necessidades de recebimento, separação de bins e automação de armazéns.
Qual região lidera a demanda atual?
A Ásia-Pacífico liderou com uma participação de 33,21% em 2025 devido à sua forte base de manufatura de eletrônicos e à crescente adoção de inspeção habilitada por IA.
Página atualizada pela última vez em:



