
Tamaño y Participación del Mercado de Hardware de Visión Artificial como Servicio
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 0.86 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.34 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 9.28 % |
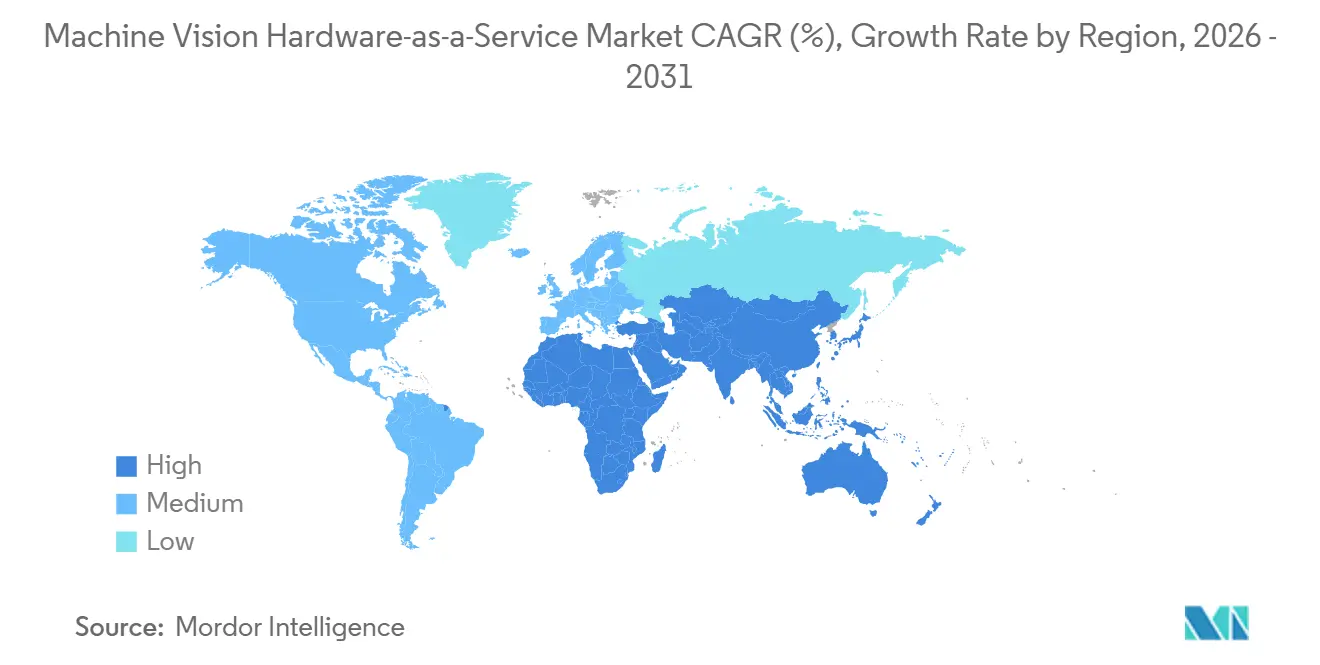
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | Asia-Pacífico |
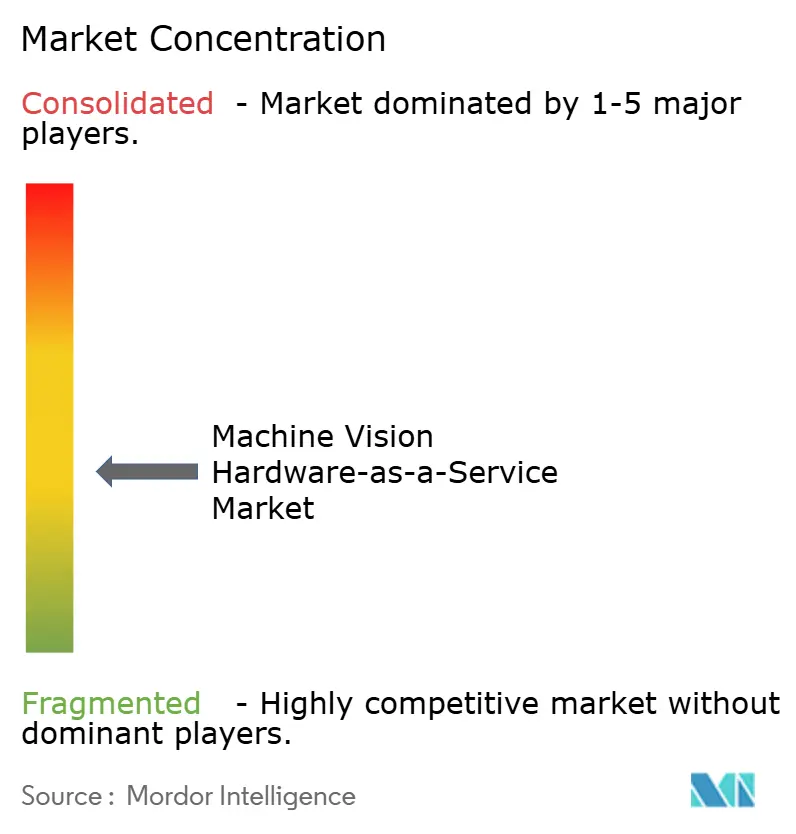
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Hardware de Visión Artificial como Servicio por Mordor Intelligence
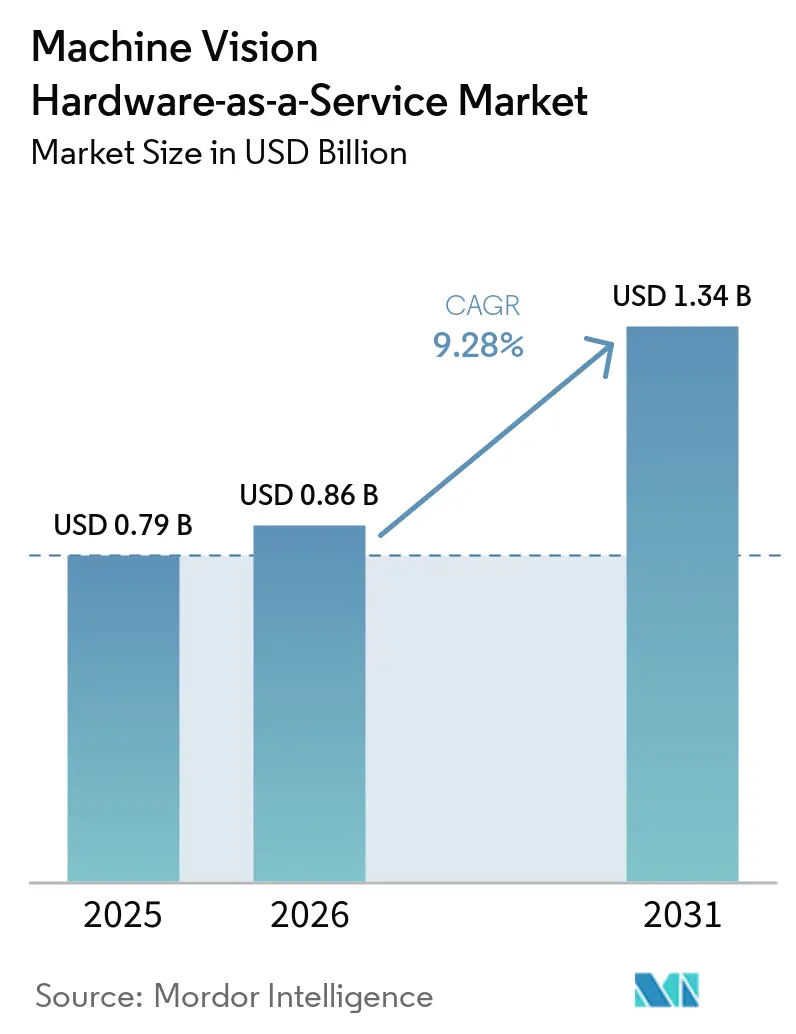
El tamaño del mercado de hardware de visión artificial como servicio se estima en 0,79 mil millones de USD en 2025 y se espera que alcance 1,34 mil millones de USD en 2031, registrando una CAGR del 9,28% entre 2026 y 2031. Los fabricantes están pasando de compras únicas de hardware a contratos de servicio que incluyen equipos de visin y soporte relacionado dentro de los presupuestos operativos. Los programas de fábricas inteligentes están aumentando la demanda de sistemas de calidad automatizados en Asia-Pacífico, Europa y América del Norte. La inferencia basada en el borde y la gestión centralizada de modelos están ayudando a los proveedores a operar flotas de cámaras distribuidas con menores costos de integración. Este enfoque crea oportunidades para los proveedores que pueden dar soporte a múltiples sitios, gestionar modelos a lo largo del tiempo y proporcionar un servicio de campo confiable. También aumenta la importancia de la ciberseguridad, la interoperabilidad y la prueba del rendimiento de inspección para los clientes al elegir un proveedor.
Conclusiones Clave del Informe
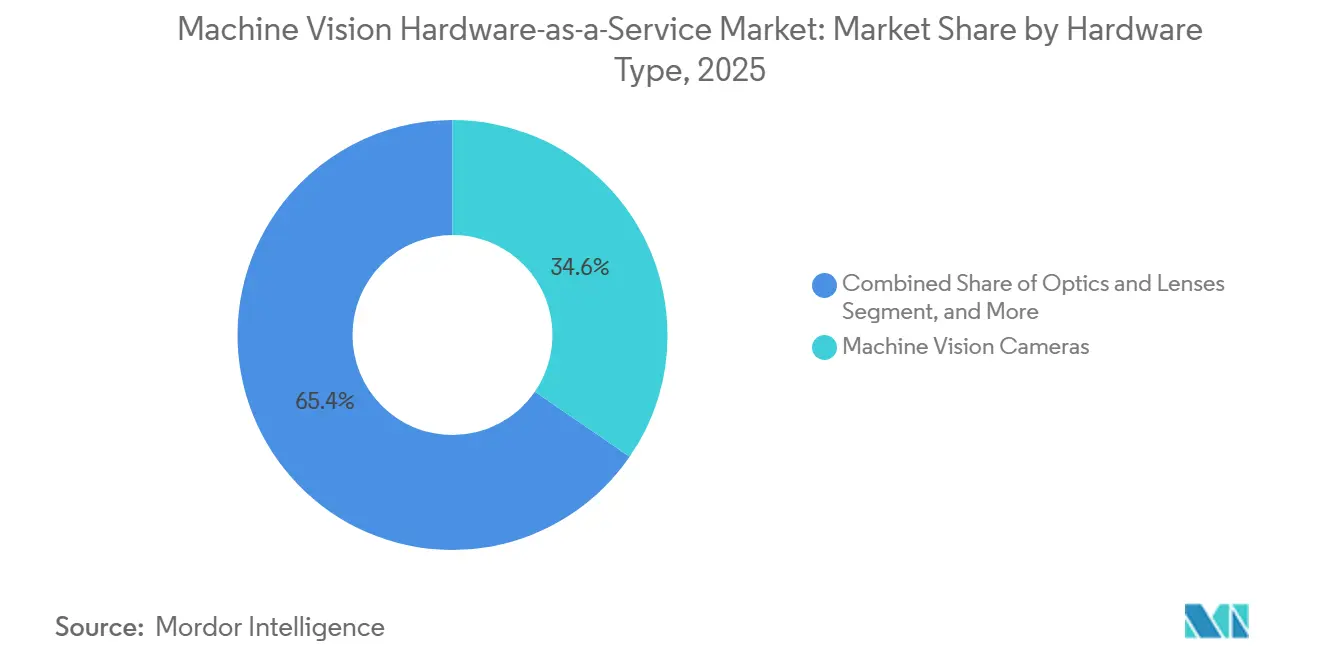
- Por tipo de hardware, las cámaras de visión artificial representaron el 34,59% de la participación del mercado de hardware de visión artificial como servicio en 2025, mientras que se proyecta que el hardware de imágenes especializado se expanda a una CAGR del 11,34% hasta 2031.
- Por modelo de contrato, el HaaS basado en suscripción representó el 41,37% de la participación del mercado de hardware de visión artificial como servicio en 2025, mientras que se proyecta que el HaaS basado en resultados y gestionado se expanda a una CAGR del 13,47% hasta 2031.
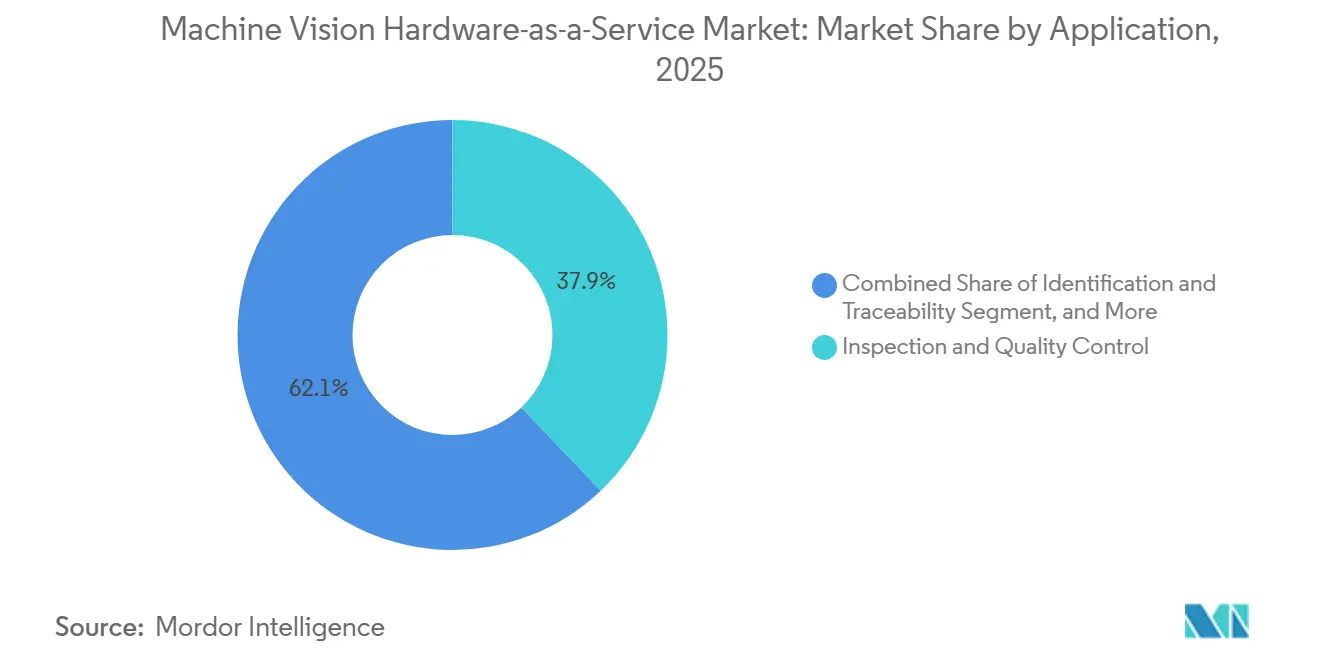
- Por aplicación, la inspección y el control de calidad retuvieron el 37,89% del segmento en 2025, mientras que se proyecta que la visión robótica se expanda a una CAGR del 11,13% hasta 2031.
- Por industria de uso final, la electrónica y los semiconductores representaron el 24,19% del segmento en 2025, mientras que se proyecta que la logística y el almacenamiento se expandan a una CAGR del 12,65% hasta 2031.
- Por geografía, Asia-Pacífico representó el 33,21% del mercado de hardware de visión artificial como servicio en 2025, mientras que se proyecta que Oriente Medio y África se expandan a una CAGR del 10,51% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Cronograma de Impacto |
|---|---|---|---|
| Inversión en Fábricas Inteligentes de la Industria 4.0 | +2.5% | Global, concentrado en China, Alemania, Japón y Corea del Sur | Largo plazo (≥ 4 años) |
| Los Precios por Suscripción Reemplazan el Gasto de Capital Inicial | +2.0% | Global, con ganancias tempranas en América del Norte y Europa | Mediano plazo (2-4 años) |
| Precisión de Inspección Habilitada por IA y Despliegue sin Código | +1.7% | Global, con adopción líder en Asia-Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Fabricación sin Defectos y Prevención de Retiros del Mercado | +1.4% | Global, crítico en centros automotrices y de vehículos eléctricos y clústeres farmacéuticos | Largo plazo (≥ 4 años) |
| Contratos de Calidad Basados en Resultados para Producción Distribuida | +0.8% | América del Norte y Europa, con expansión temprana a Asia-Pacífico | Largo plazo (≥ 4 años) |
| Efectos de Red de la Biblioteca Federada de Defectos | +0.6% | América del Norte y Europa, con adopción temprana en centros electrónicos asiáticos | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Inversión en Fábricas Inteligentes de la Industria 4.0
La inversión en fábricas inteligentes está convirtiendo la visión artificial en una parte central de los sistemas de producción digital. Una revisión de julio de 2026 en Discover Mechanical Engineering examinó 1.625 registros en 7 bases de datos. La mayoría de los estudios de visión artificial con aprendizaje profundo incluidos fueron publicados en 2024 y 2025. La investigación reciente respalda un flujo continuo de aplicaciones industriales. El ecosistema Industrie 4.0 de Alemania y los programas de fabricación avanzada de China apoyan entornos de fábrica ricos en sensores. Estos entornos vinculan la inspección por visión más estrechamente con los sistemas de ejecución de fabricación. Cada despliegue también puede reducir el costo de proyectos de visión posteriores en el mismo sitio. Esto mejora el caso comercial para el mercado de hardware de visión artificial como servicio en instalaciones de múltiples líneas.
Los Precios por Suscripción Reemplazan el Gasto de Capital Inicial
Los contratos de suscripción pueden reducir el obstáculo financiero inicial para los fabricantes que necesitan equipos de inspección. El modelo reemplaza una gran compra de equipos con pagos recurrentes y soporte de servicio. También puede evitar los procesos de aprobación de capital que retrasan proyectos más pequeños. Cognex puso OneVision a disposición general en mayo de 2026 tras una fase beta que involucró a más de 100 clientes. La plataforma admite la gestión de modelos basada en la nube con la inspección ejecutándose en el borde. Cognex declaró que la plataforma redujo los costos de escalado de inspección hasta en un 50%. Schneider Electric informó un rendimiento duplicado y menos rechazos falsos tras su adopción. Estos resultados respaldan el uso de modelos basados en suscripción en el mercado de hardware de visión artificial como servicio.[1]
Precisión de Inspección Habilitada por IA y Despliegue sin Código
La inspección basada en IA puede reducir la necesidad de cambios repetidos de reglas en la fabricación de alta variedad. Esto es importante cuando los productos, materiales o patrones de defectos cambian con frecuencia. La revisión científica de julio de 2026 reportó una precisión media promedio del 98,6% para variantes YOLO en conjuntos de datos de defectos de placas de circuito impreso. También reportó una precisión del 98,2% para una combinación U-Net-EfficientNet-B4 en conjuntos de datos de superficies metálicas con 8 categorías y 147.824 imágenes. Estos resultados muestran por qué las herramientas de IA se están utilizando en trabajos de inspección más exigentes. Las interfaces sin código también pueden permitir a los equipos de planta entrenar modelos sin depender de integradores especializados. Esto acorta el camino desde un conjunto de imágenes de muestra hasta un flujo de trabajo de inspección utilizable. Fortalece el atractivo del mercado de hardware de visión artificial como servicio para los fabricantes por contrato con cambios frecuentes.
Fabricación sin Defectos y Prevención de Retiros del Mercado
Los defectos no detectados pueden generar altos costos directos para los fabricantes y sus proveedores. Las fallas en la electrónica automotriz y los sensores han dado lugar a retiros del mercado que superan los 1.000 millones de USD antes de contabilizar los costos reputacionales. Esta exposición aumenta el valor de la inspección automatizada confiable. Los productores farmacéuticos también requieren resultados documentados y registros auditables bajo la FDA 21 CFR Parte 11. KEYENCE introdujo su Serie VS-G en 2025 con un motor de IA de 32 núcleos y almacenamiento de imágenes dedicado. El sistema admite trazabilidad visual al 100% desde un único controlador. Los contratos basados en resultados pueden asignar más responsabilidad por el tiempo de actividad y la precisión de inspección al proveedor. Este acuerdo alinea las tarifas de servicio con los requisitos de calidad que sustentan el mercado de hardware de visión artificial como servicio.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Cronograma de Impacto |
|---|---|---|---|
| Complejidad de Integración con MES, ERP, SCADA y PLC Heredados | -1.8% | Global, agudo en plantas de reconversión en Europa y América del Norte | Largo plazo (≥ 4 años) |
| Soberanía de Imágenes de Defectos y Exposición a la Ciberseguridad | -1.2% | América del Norte y Europa, con expansión a Asia-Pacífico | Mediano plazo (2-4 años) |
| Escasez de Talento en IA para Visión | -0.9% | Global, más agudo en Oriente Medio y África y América del Sur | Mediano plazo (2-4 años) |
| Deriva del Modelo y Revalidación en Producción de Alta Variedad | -0.6% | Global, concentrado en centros de fabricación por contrato de alta variedad | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Complejidad de Integración con MES, ERP, SCADA y PLC Heredados
Los sitios de reconversión ofrecen una gran base de clientes potenciales, pero sus sistemas de control más antiguos siguen siendo difíciles de conectar con las herramientas de inspección modernas. Muchos sistemas SCADA y PLC propietarios de los años 1990 y 2000 carecen de interfaces de datos estándar. Agregar pasarelas y conectores OPC UA puede aumentar los costos de despliegue entre un 30 y un 50%. También puede extender la puesta en marcha entre 3 y 6 meses. Estas adiciones pueden debilitar el caso económico de un servicio de suscripción. El Ministerio de Industria y Tecnología de la Información de China emitió orientaciones sobre datos industriales en mayo de 2026, recomendando interfaces multiplataforma estandarizadas para equipos de inspección por visión. La adopción de interfaces comunes reduciría las barreras de integración con el tiempo. Hasta entonces, los sistemas de planta existentes limitarán las instalaciones de hardware de visión artificial como servicio.
Soberanía de Imágenes de Defectos y Exposición a la Ciberseguridad
Las imágenes de producción pueden contener información sobre el desgaste de herramientas, las tolerancias geométricas y los parámetros de lotes. Los fabricantes pueden considerar esa información como comercialmente sensible. Las plataformas conectadas a la nube pueden generar preocupaciones cuando las imágenes salen del control directo de la planta. En las cadenas de suministro relacionadas con la defensa, el CMMC 2.0 fue formalizado en el DFARS en noviembre de 2025. El marco puede tratar las imágenes de inspección de piezas controladas como posible Información No Clasificada Controlada. Su hito de aplicación de la Fase 2 en noviembre de 2026 limita las configuraciones alojadas en la nube para componentes sensibles. Los requisitos europeos de ciberseguridad también aumentan las expectativas mínimas de seguridad para los controladores industriales. Los proveedores necesitan opciones creíbles en el borde, en las instalaciones o con aislamiento de red para abordar esta restricción en el mercado de hardware de visión artificial como servicio.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Hardware:
Las Cámaras Lideran la Demanda Mientras el Hardware de Imágenes Especializado Amplía el AlcanceLas cámaras de visión artificial representaron el 34,59% del segmento de tipo de hardware en 2025. Esta posición refleja su papel como dispositivo de detección principal en la inspección de área de barrido y línea de barrido. Las cámaras se utilizan en entornos de fabricación discreta y de proceso. El cambio de sistemas 2D a sistemas de luz estructurada 3D y de tiempo de vuelo está aumentando la capacidad de los despliegues de cámaras. También admite configuraciones de mayor valor para tareas de inspección complejas. El tamaño del mercado de hardware de visión artificial como servicio para despliegues de cámaras se beneficia del papel familiar de las cámaras en las arquitecturas de inspección de planta. Los clientes pueden integrar servicios de cámara en las líneas existentes sin rediseñar cada flujo de trabajo. Esto mantiene a las cámaras como elemento importante tanto en proyectos de reemplazo como en nuevas instalaciones.
Se proyecta que el hardware de imágenes especializado se expanda a una CAGR del 11,34% de 2026 a 2031. Los sensores hiperespectrales, las cámaras de línea de barrido TDI y los chips de visión neuromórfica abordan tareas más allá de las capacidades de la sensibilidad CMOS estándar. Estas tareas incluyen el manejo de obleas de semiconductores, la inspección del recubrimiento de tabletas y la producción de celdas de batería. Teledyne DALSA lanzó la Linea HS2 8k en junio de 2026. La cámara ofreció una velocidad de línea máxima de 1 MHz y una resolución de 5 µm. Sus especificaciones sirven para la inspección de alta velocidad en aplicaciones de baja luminosidad. El hardware de procesamiento también está cambiando a medida que la IA en el borde reduce la dependencia de computadoras externas. Los sistemas de visión integrados combinan cámaras, iluminación, procesamiento y software en una única unidad de servicio. Esto puede simplificar el reemplazo y el mantenimiento para el proveedor de servicios.[2]

Por Modelo de Contrato:
Los Ingresos por Suscripción Lideran Mientras los Servicios Gestionados Transfieren el RiesgoEl HaaS basado en suscripción representó el 41,37% del segmento de modelo de contrato en 2025. Ofrece a los equipos financieros de planta una facturación predecible y reduce la exposición al deterioro del hardware. También proporciona a los proveedores ingresos recurrentes y telemetría operativa de los equipos conectados. Estos datos pueden identificar necesidades de soporte en todos los dispositivos y sitios. Los contratos de suscripción son adecuados para los fabricantes que desean escalar la inspección después de una instalación inicial. Pueden pasar de una sola línea a una flota más amplia sin necesidad de compras de capital equivalentes. Esto explica la participación líder que tienen las suscripciones en el mercado de hardware de visión artificial como servicio. También establece la base comercial desde la cual los proveedores pueden ofrecer servicios más amplios.
Se proyecta que el HaaS basado en resultados y gestionado se expanda a una CAGR del 13,47% de 2026 a 2031. Bajo estos acuerdos, los proveedores aceptan obligaciones de precisión de inspección y tiempo de actividad. El comprador transfiere más riesgo de rendimiento al socio de servicio. Por lo tanto, los proveedores necesitan reentrenamiento confiable de IA, soporte de campo y suficiente experiencia para respaldar las garantías de rendimiento. El arrendamiento de equipos sigue siendo útil para las empresas que desean una opción de propiedad al final de un plazo. La facturación basada en el uso es relevante para los fabricantes por contrato con volúmenes fluctuantes. Los fabricantes pueden comenzar con el arrendamiento, pasar a las suscripciones y luego considerar los contratos de rendimiento. Esta progresión puede aumentar los costos de cambio a medida que el modelo y los registros de servicio del proveedor se integran más en las operaciones.
Por Aplicación:
La Inspección de Calidad Lidera Mientras la Visión Robótica AvanzaLa inspección y el control de calidad retuvieron el 37,89% del segmento de aplicaciones en 2025. La detección automatizada de defectos sigue siendo una vía directa para mejorar el rendimiento y limitar los escapes de calidad. Las líneas automotrices, electrónicas y de procesamiento de alimentos han utilizado la inspección por visión durante muchos años. La demanda adicional puede provenir de sitios de nueva construcción y de la conversión de tareas manuales a sistemas basados en IA. Las aplicaciones de identificación y trazabilidad sirven a entornos con documentación intensiva. La medición y metrología apoyan la fabricación dependiente de la precisión. La guía y el posicionamiento apoyan el movimiento y el ensamblaje confiables de productos. La participación del 37,89% muestra por qué la inspección sigue siendo central en el mercado de hardware de visión artificial como servicio.
Se proyecta que la visión robótica se expanda a una CAGR del 11,13% de 2026 a 2031. Los robots colaborativos y los robots móviles autónomos necesitan entradas visuales confiables para entornos cambiantes. Esto respalda la demanda en logística, ensamblaje electrónico y celdas de producción flexibles. ABB Robotics realizó una inversión estratégica en Landing AI en septiembre de 2025. Las empresas integraron LandingLens en la suite de software de robótica de ABB. Apuntaron a hasta un 80% menos de tiempo para el entrenamiento y despliegue de IA de visión robótica. Este movimiento coloca la inteligencia de visión dentro de un ecosistema de robótica establecido. Puede ayudar a los integradores a reentrenar modelos de forma independiente a medida que cambian las condiciones operativas. El mercado de hardware de visión artificial como servicio puede beneficiarse a medida que más instalaciones robóticas necesiten capacidad de visión gestionada.
Por Industria de Uso Final:
La Electrónica Lidera el Gasto Mientras la Logística y el Almacenamiento se AceleraLa electrónica y los semiconductores representaron el 24,19% del segmento de uso final en 2025. El empaquetado avanzado de chips requiere la inspección del enlace de alambre, la unión de dados y la geometría de las juntas de soldadura. Las pequeñas tolerancias hacen que la inspección óptica automatizada sea un requisito de producción importante. El hardware especializado admite tareas que las cámaras estándar pueden no abordar. La producción automotriz y de vehículos eléctricos también necesita inspección en los procesos de batería, electrónica y ensamblaje. Los productores farmacéuticos y de dispositivos médicos necesitan características de trazabilidad que respalden los requisitos de la FDA 21 CFR Parte 11 e ISO 13485. Los alimentos y bebidas, el embalaje y los bienes de consumo siguen siendo grupos de demanda separados. Por lo tanto, la electrónica representó la mayor participación del mercado de hardware de visión artificial como servicio entre las industrias de uso final.
Se proyecta que la logística y el almacenamiento se expandan a una CAGR del 12,65% de 2026 a 2031. Los sistemas de visión pueden automatizar la recepción, la selección de contenedores, la clasificación y los procesos relacionados con el inventario. Los volúmenes de comercio electrónico y las limitaciones de mano de obra en almacenes respaldan esta demanda. El impulsor difiere de los ciclos de inversión en fabricación convencional. Kargo y Lineage informaron en agosto de 2026 que las torres de cámaras en la instalación de Lineage en Decatur, Alabama, habían registrado más de 64.000 recepciones automatizadas durante un período de 6 meses. El ejemplo muestra el uso de sistemas de visión en operaciones activas de recepción en cadena de frío. Los proveedores pueden empaquetar estas aplicaciones como servicios gestionados en lugar de proyectos de capital. Esto respalda un uso más amplio del mercado de hardware de visión artificial como servicio en redes de almacenes distribuidos.
Análisis Geográfico
Mercado de Hardware de Visión Artificial como Servicio en APAC
Asia-Pacífico concentró el 33,21% de la cuota del mercado de hardware de visión artificial como servicio en 2025. China, Japón, Corea del Sur, Taiwán y la ASEAN concentran la mayor parte de la capacidad mundial de fabricacin de electrónica. Los altos volúmenes de producción hacen que la detección de defectos sea fundamental para los rendimientos a nivel de obleas y placas. La región está transitando de la inspección basada en reglas hacia plataformas habilitadas por inteligencia artificial bajo modalidades de suscripción. La guía de datos industriales de China de mayo de 2026 recomendó interfaces estándar y una atestación ligera de propiedad de datos para equipos de visión. Esa orientación política está influyendo en las especificaciones de los equipos en las redes de fábricas chinas. India y la ASEAN están incorporando instalaciones nuevas a medida que las cadenas de suministro se diversifican. Estas instalaciones pueden adoptar arquitecturas de inspección nativas en la nube desde el principio.
Mercado de Hardware de Visión Artificial como Servicio en América y Europa
América del Norte ocupó el segundo lugar, impulsada por la inspección de baterías para vehículos eléctricos, la fabricación de semiconductores y la producción relacionada con la defensa. El CMMC 2.0 está transformando la selección de proveedores en las cadenas de suministro de defensa de los Estados Unidos. Los proveedores con opciones de entorno aislado o instalaciones locales pueden responder mejor a esos requisitos. Europa se beneficia del ecosistema Industrie 4.0 de Alemania y de los estrictos requisitos de calidad en la producción automotriz y farmacéutica. América del Sur sigue siendo un contribuyente menor al mercado de hardware de visión artificial como servicio. Brasil apoya la demanda regional mediante el procesamiento de alimentos y la inspección de equipos agrícolas. Estos mercados ofrecen oportunidades de adopción, aunque los sistemas de plantas más antiguos pueden incrementar el esfuerzo de implementación.
Mercado de Hardware de Visión Artificial como Servicio en MEA
Se proyecta que Oriente Medio y África se expandan a una CAGR del 10,51% entre 2026 y 2031. Los programas de diversificación industrial están dirigiendo inversiones hacia infraestructuras de fabricación habilitadas por inteligencia artificial. La agenda Visión 2030 de Arabia Saudita y la iniciativa Fabrícalo en los Emiratos de los Emiratos Árabes Unidos respaldan la expansión de nueva capacidad manufacturera. Las plantas nuevas pueden incorporar la inspección por visión desde el inicio, en lugar de hacerlo mediante retrofits posteriores. Esto reduce algunas de las barreras de integración presentes en las bases industriales consolidadas. El tamaño del mercado de hardware de visión artificial como servicio en la región puede beneficiarse de la demanda de sistemas de datos e inspección gestionados localmente. Los proveedores que combinan la implementación en el borde con capacidad de servicio regional están bien posicionados para atender esta demanda.
Panorama Competitivo
El mercado de hardware de visión artificial como servicio está moderadamente fragmentado. Los proveedores globales de hardware ofrecen amplias gamas de productos, mientras que los proveedores enfocados en IA y los integradores regionales compiten en velocidad de despliegue y costo total de integración. La plataforma OneVision de Cognex separa la gestión de modelos en la nube de la ejecución de inspección basada en el borde. Esta estructura está diseñada para aplicaciones sensibles a la latencia donde las decisiones de producción no pueden depender del procesamiento remoto. Cognex puso la plataforma a disposición general en mayo de 2026 tras una beta que involucró a más de 100 clientes. Informó costos de escalado de inspección hasta un 50% más bajos. Schneider Electric informó un rendimiento duplicado y menos rechazos falsos tras su adopción.
SICK amplió su plataforma Nova con inspección de calidad 3D impulsada por IA en agosto de 2026. La plataforma combina algoritmos de aprendizaje profundo con datos de altura por píxel. Admite entrenamiento e inferencia en el dispositivo sin hardware de cómputo adicional. Esta capacidad fortalece la inspección basada en el borde para superficies complejas. Musashi AI también introdujo la configuración comercial de su sistema Cendiant de segunda generación en Automate 2026. La empresa describió una plataforma de inspección óptica automatizada estandarizada que puede servir a pequeños componentes de precisión y ensamblajes de puertas de vehículos. El enfoque del producto reduce la complejidad del despliegue y puede reducir los costos del sistema.[3]
Teledyne DALSA introdujo la cámara Linea HS2 8k en junio de 2026 para imágenes de alta velocidad y baja luminosidad. El producto admite la inspección de obleas de semiconductores, interconexión de alta densidad, celdas de batería y celdas de flujo de genómica. Cognex también lanzó el In-Sight 3900 en mayo de 2026 con plataformas Qualcomm Dragonwing para inferencia de IA en el borde determinista. Estos movimientos muestran que los proveedores de hardware están incorporando capacidad de IA más cerca de la línea de producción. Los proveedores que combinan hardware, software, servicio y opciones de despliegue seguro pueden competir de manera más efectiva por contratos a largo plazo. La presencia de proveedores globales, empresas enfocadas en IA e integradores regionales indica una estructura competitiva fragmentada.
Líderes de la Industria de Hardware de Visión Artificial como Servicio
-
Cognex Corporation
-
KEYENCE CORPORATION
-
OMRON Corporation
-
Teledyne Technologies Incorporated
-
Siemens AG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Hardware de Visión Artificial como Servicio Empresas cubiertas en este informe
- Cognex Corporation
- KEYENCE CORPORATION
- OMRON Corporation
- Teledyne Technologies Incorporated
- Siemens AG
- Basler AG
- Honeywell Connected Enterprise
- Mech-Mind Robotics
- Zebra Technologies Corporation
- Datalogic S.p.A.
- SICK AG
- Allied Vision Technologies GmbH
- IDS Imaging Development Systems GmbH
- Landing AI
- Instrumental Inc.
- Qualitas Technologies Pvt Ltd
- Cyth Systems Inc.
- Visionerf SA
- Nanotronics Imaging Inc.
- VAIA Technologies Ltd
Desarrollos recientes de la industria en Mercado de Hardware de Visión Artificial como Servicio
- Septiembre de 2026: Basler anunció su portafolio en VISION 2026 en Stuttgart para el 6-8 de octubre, reposicionándose como proveedor de soluciones de visión de línea completa con cámaras integradas, control de lentes e iluminación, software de simulación de visión y una capa de servicios gestionados, un cambio estratégico que señala la mercantilización del hardware de visión independiente y la transición hacia contratos de servicio integrados.
- Agosto de 2026: SICK lanzó la inspección de calidad 3D impulsada por IA en su plataforma de visión artificial Nova, combinando algoritmos de aprendizaje profundo con datos de altura por píxel para entrenamiento e inferencia en el dispositivo sin hardware de cómputo adicional. SICK reportó 1.800 millones de EUR (1,94 mil millones de USD) en ingresos del grupo para el ejercicio fiscal 2025.
- Junio de 2026: Musashi AI presentó la configuración comercial de su sistema de inspección Cendiant de segunda generación en Automate 2026 en Chicago, con modelos de aprendizaje profundo generalizados y una plataforma de inspección óptica automatizada estandarizada escalable desde pequeños componentes de precisión hasta ensamblajes de puertas de vehículos, reduciendo sustancialmente la complejidad del despliegue y el costo total del sistema.
- Junio de 2026: Teledyne DALSA lanzó la cámara TDI de iluminación trasera Linea HS2 8k con una velocidad de línea máxima de 1 MHz y una resolución de 5 µm, avanzando en la capacidad de imágenes de ultra alta velocidad para aplicaciones de inspección de obleas de semiconductores, interconexión de alta densidad, celdas de batería y celdas de flujo de genómica.
Alcance del Informe Global del Mercado de Hardware de Visión Artificial como Servicio
El mercado de hardware de visión artificial como servicio (HaaS) implica proporcionar hardware de visión artificial a los usuarios finales a través de modelos comerciales contractuales o recurrentes que permiten a los clientes acceder, usar u operar el equipo sin comprarlo directamente. El mercado incluye hardware suministrado mediante arrendamiento, suscripción, uso basado en el consumo y acuerdos de servicio gestionado o basado en resultados, con el proveedor reteniendo la propiedad del equipo o asumiendo la responsabilidad de su ciclo de vida, según la estructura del contrato.
El Informe del Mercado de Hardware de Visión Artificial como Servicio está Segmentado por Tipo de Hardware (Cámaras de Visión Artificial, Óptica y Lentes, Sistemas de Iluminación, Hardware de Procesamiento de Visión, Sistemas de Visión Integrados y Hardware de Imágenes Especializado), Modelo de Contrato (Arrendamiento de Equipos, HaaS Basado en Suscripción, HaaS Basado en Uso y HaaS Basado en Resultados/Gestionado), Aplicación (Inspección y Control de Calidad, Identificación y Trazabilidad, Medición y Metrología, Guía y Posicionamiento, Visión Robótica y Otras Aplicaciones), Industria de Usuario Final (Automotriz y Vehículos Eléctricos, Electrónica y Semiconductores, Alimentos y Bebidas, Farmacéutica y Dispositivos Médicos, Embalaje, Bienes de Consumo, Logística y Almacenamiento y Otras Industrias de Usuario Final) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Cámaras de Visión Artificial |
| Óptica y Lentes |
| Sistemas de Iluminación |
| Hardware de Procesamiento de Visión |
| Sistemas de Visión Integrados |
| Hardware de Imágenes Especializado |
| Arrendamiento de Equipos |
| HaaS Basado en Suscripción |
| HaaS Basado en Uso |
| HaaS Basado en Resultados / Gestionado |
| Inspección y Control de Calidad |
| Identificación y Trazabilidad |
| Medición y Metrología |
| Guía y Posicionamiento |
| Visión Robótica |
| Otras Aplicaciones |
| Automotriz y Vehículos Eléctricos |
| Electrónica y Semiconductores |
| Alimentos y Bebidas |
| Farmacéutica y Dispositivos Médicos |
| Embalaje |
| Bienes de Consumo |
| Logística y Almacenamiento |
| Otras Industrias de Uso Final |
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| ASEAN | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Resto de África | ||
| Por Tipo de Hardware | Cámaras de Visión Artificial | ||
| Óptica y Lentes | |||
| Sistemas de Iluminación | |||
| Hardware de Procesamiento de Visión | |||
| Sistemas de Visión Integrados | |||
| Hardware de Imágenes Especializado | |||
| Por Modelo de Contrato | Arrendamiento de Equipos | ||
| HaaS Basado en Suscripción | |||
| HaaS Basado en Uso | |||
| HaaS Basado en Resultados / Gestionado | |||
| Por Aplicación | Inspección y Control de Calidad | ||
| Identificación y Trazabilidad | |||
| Medición y Metrología | |||
| Guía y Posicionamiento | |||
| Visión Robótica | |||
| Otras Aplicaciones | |||
| Por Industria de Uso Final | Automotriz y Vehículos Eléctricos | ||
| Electrónica y Semiconductores | |||
| Alimentos y Bebidas | |||
| Farmacéutica y Dispositivos Médicos | |||
| Embalaje | |||
| Bienes de Consumo | |||
| Logística y Almacenamiento | |||
| Otras Industrias de Uso Final | |||
| Por Geografía | América del Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| América del Sur | Brasil | ||
| Argentina | |||
| Resto de América del Sur | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| España | |||
| Resto de Europa | |||
| Asia-Pacífico | China | ||
| Japón | |||
| India | |||
| Corea del Sur | |||
| ASEAN | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | |||
| Resto de Oriente Medio | |||
| África | Sudáfrica | ||
| Resto de África | |||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de hardware de visión artificial como servicio?
El mercado de hardware de visión artificial como servicio se estimó en 0,79 mil millones de USD en 2025 y se espera que alcance 1,34 mil millones de USD en 2031 a una CAGR del 9,28%.
¿Qué categoría de hardware lidera los despliegues de HaaS de visión artificial?
Las cámaras de visión artificial lideraron el segmento de tipo de hardware con una participación del 34,59% en 2025, lo que refleja su papel central en los sistemas de inspección.
¿Qué modelo de contrato se está expandiendo más rápido?
Se proyecta que el HaaS basado en resultados y gestionado se expanda a una CAGR del 13,47% de 2026 a 2031 a medida que los compradores transfieren más responsabilidad de rendimiento a los proveedores.
¿Por qué los fabricantes están eligiendo el HaaS de visión artificial?
Los modelos de suscripción reducen los compromisos iniciales de equipos y pueden combinar hardware, gestión de modelos, soporte y supervisión de flotas en un único acuerdo de servicio.
¿Qué área de uso final se proyecta que se expanda más rápido?
Se proyecta que la logística y el almacenamiento se expandan a una CAGR del 12,65% hasta 2031, respaldada por las necesidades de recepción, selección de contenedores y automatización de almacenes.
¿Qué región lidera la demanda actual?
Asia-Pacífico lideró con una participación del 33,21% en 2025 debido a su sólida base de fabricación de electrónica y la creciente adopción de inspección habilitada por IA.