
Marktgröße und Marktanteil für maschinelles Sehen Hardware als Dienstleistung
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
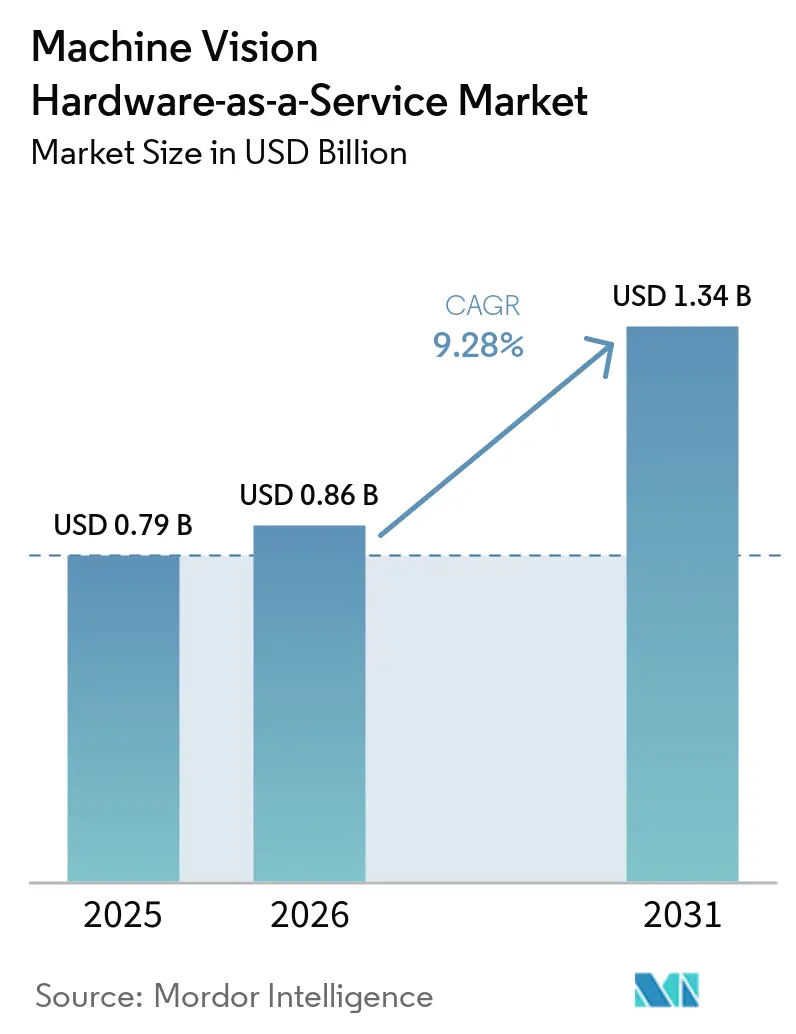
| Marktgröße (2026) | 0.86 Milliarden US-Dollar |
| Marktgröße (2031) | 1.34 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 9.28 % |
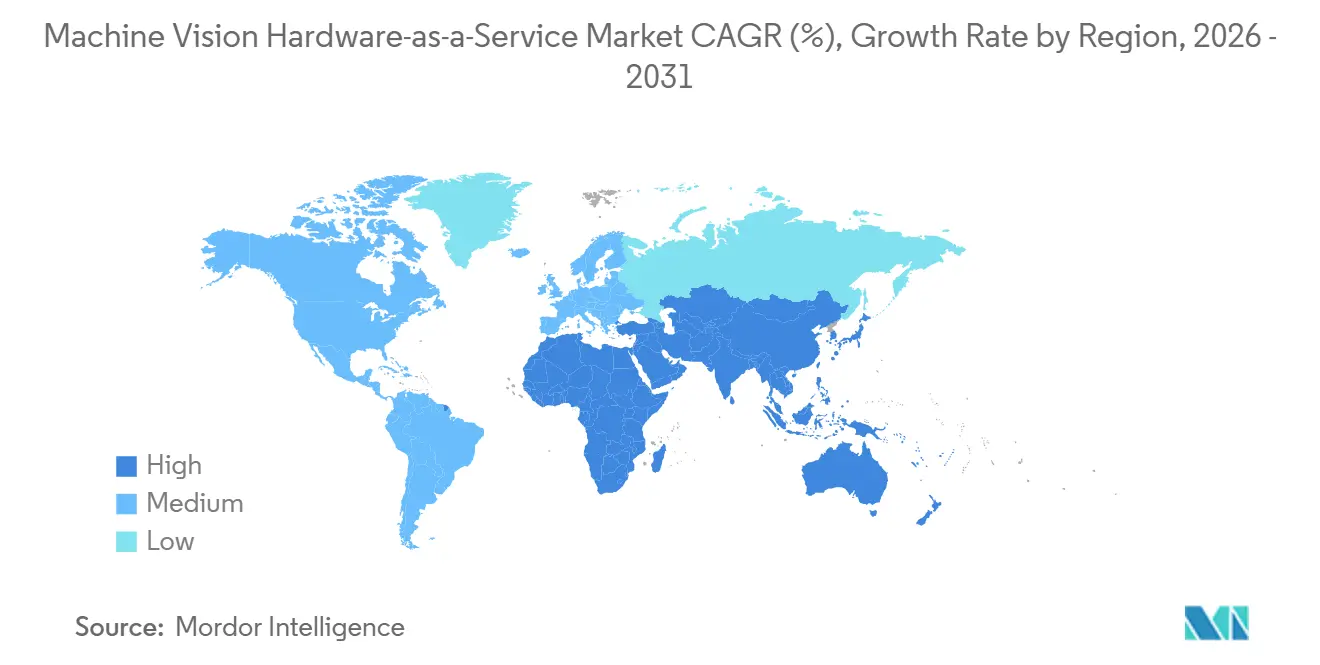
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
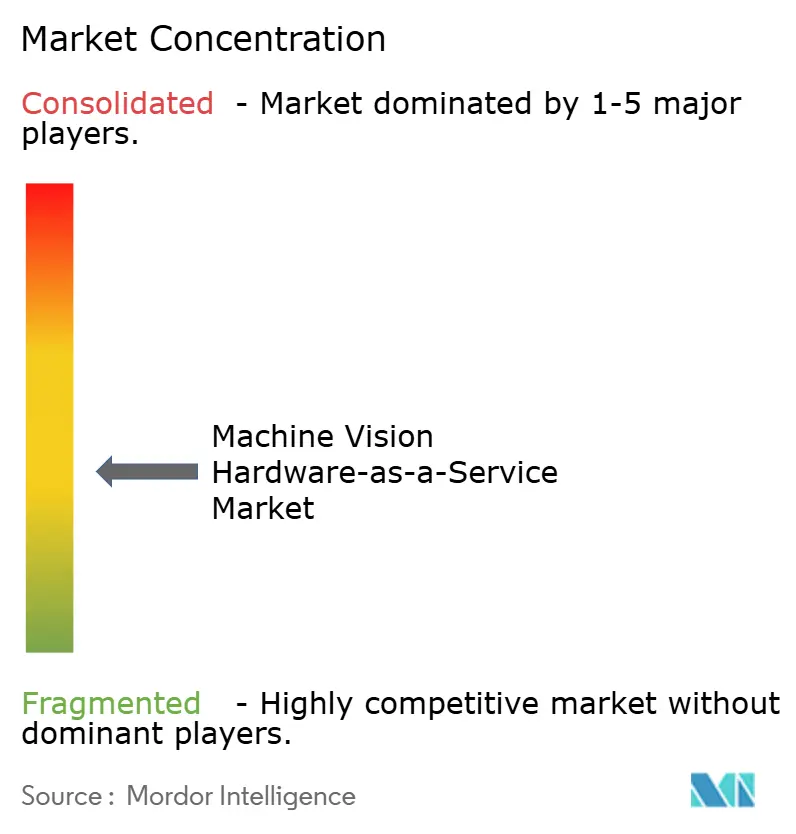
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für maschinelles Sehen Hardware als Dienstleistung von Mordor Intelligence
Die Marktgröße für maschinelles Sehen Hardware als Dienstleistung wird für 2025 auf 0,79 Milliarden USD geschätzt und soll bis 2031 einen Wert von 1,34 Milliarden USD erreichen, mit einer CAGR von 9,28 % zwischen 2026 und 2031. Hersteller wechseln von einmaligen Hardwarekäufen zu Serviceverträgen, die Bildverarbeitungsgeräte und den zugehörigen Support in Betriebsbudgets einbeziehen. Programme für intelligente Fabriken steigern die Nachfrage nach automatisierten Qualitätssystemen in der Region Asien-Pazifik, Europa und Nordamerika. Edge-basierte Inferenz und zentralisiertes Modellmanagement helfen Anbietern, verteilte Kameraflotten mit geringeren Integrationskosten zu betreiben. Dieser Ansatz schafft Chancen für Lieferanten, die mehrere Standorte unterstützen, Modelle langfristig verwalten und zuverlässigen Außendienst bereitstellen können. Er erhöht auch die Bedeutung von Cybersicherheit, Interoperabilität und dem Nachweis der Inspektionsleistung für Kunden bei der Auswahl eines Anbieters.
Wichtigste Erkenntnisse des Berichts
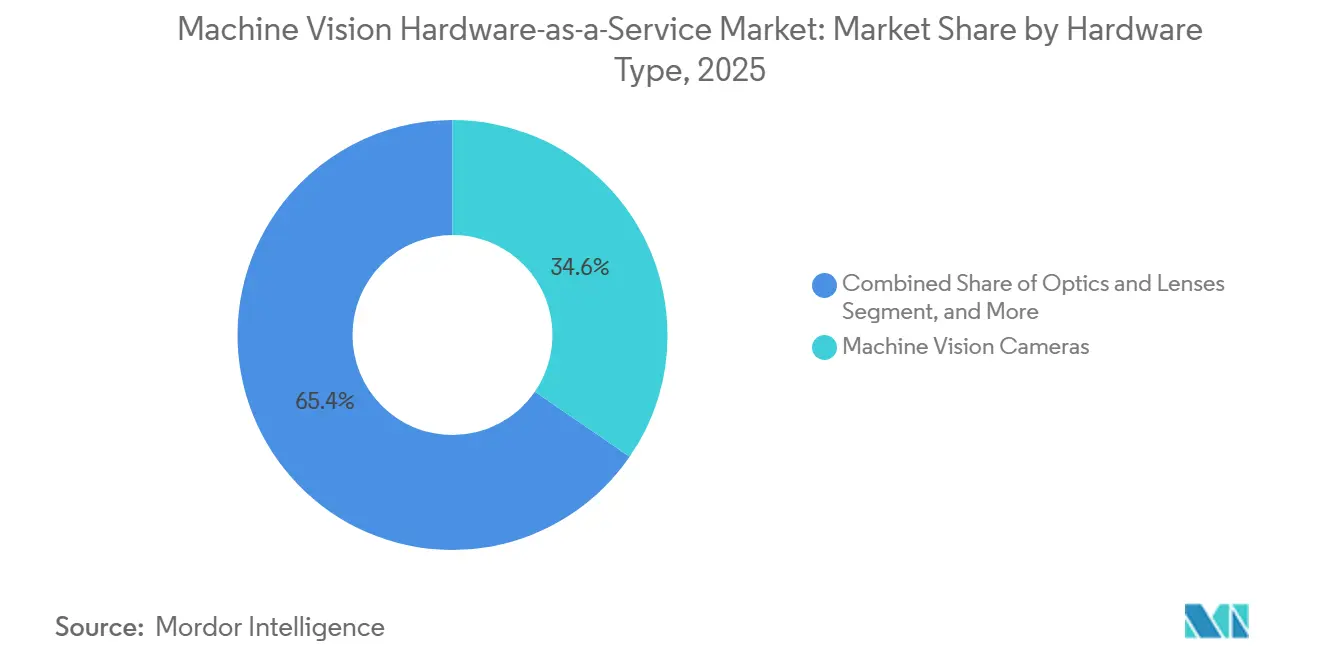
- Nach Hardwaretyp hielten Kameras für maschinelles Sehen im Jahr 2025 einen Marktanteil von 34,59 % am Markt für maschinelles Sehen Hardware als Dienstleistung, während spezialisierte Bildverarbeitungshardware bis 2031 voraussichtlich mit einer CAGR von 11,34 % wachsen wird.
- Nach Vertragsmodell entfiel auf abonnementbasierte Hardware als Dienstleistung im Jahr 2025 ein Marktanteil von 41,37 % am Markt für maschinelles Sehen Hardware als Dienstleistung, während ergebnisbasierte und verwaltete Hardware als Dienstleistung bis 2031 voraussichtlich mit einer CAGR von 13,47 % wachsen wird.
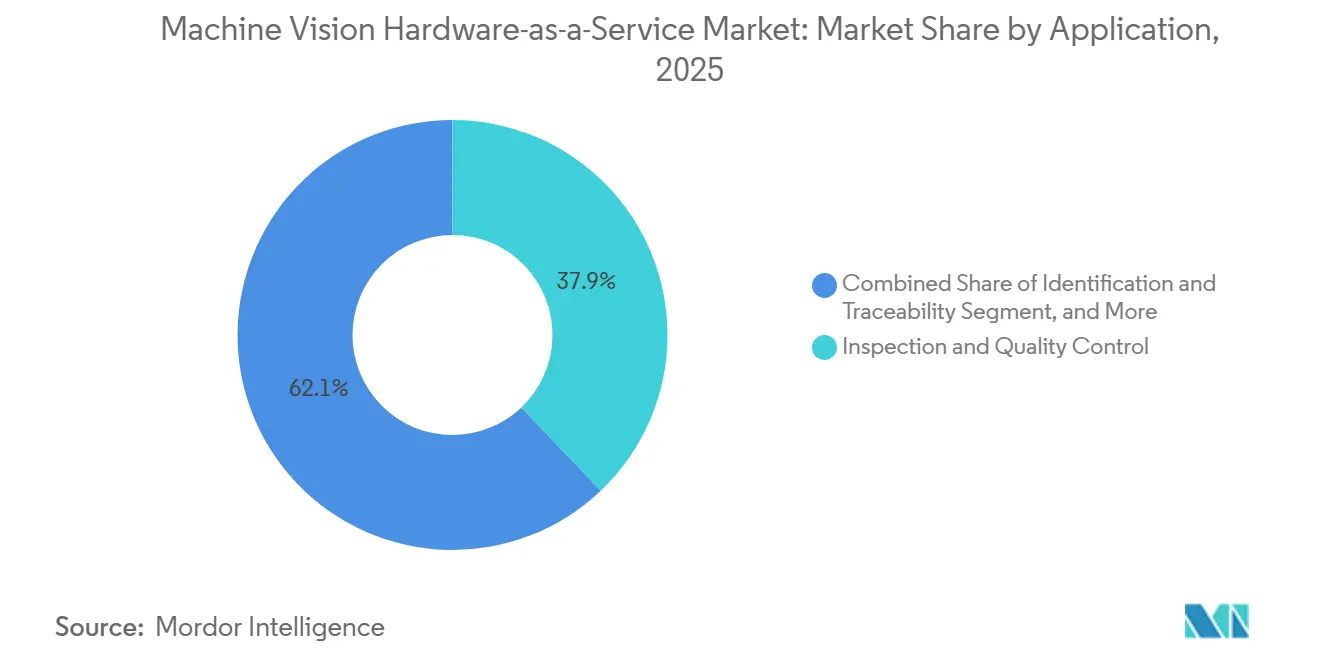
- Nach Anwendung behielt Inspektion und Qualitätskontrolle im Jahr 2025 einen Segmentanteil von 37,89 %, während Robotervision bis 2031 voraussichtlich mit einer CAGR von 11,13 % wachsen wird.
- Nach Endverbraucherbranche entfielen auf Elektronik und Halbleiter im Jahr 2025 24,19 % des Segments, während Logistik und Lagerhaltung bis 2031 voraussichtlich mit einer CAGR von 12,65 % wachsen werden.
- Nach Geografie entfiel auf die Region Asien-Pazifik im Jahr 2025 ein Anteil von 33,21 % am Markt für maschinelles Sehen Hardware als Dienstleistung, während der Nahe Osten und Afrika bis 2031 voraussichtlich mit einer CAGR von 10,51 % wachsen werden.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Markttrends und Erkenntnisse für maschinelles Sehen Hardware als Dienstleistung
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Investitionen in intelligente Fabriken im Rahmen von Industrie 4.0 | +2.5% | Global, konzentriert in China, Deutschland, Japan und Südkorea | Langfristig (≥ 4 Jahre) |
| Abonnementpreisgestaltung ersetzt Vorabinvestitionen | +2.0% | Global, mit frühen Gewinnen in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| KI-gestützte Inspektionsgenauigkeit und Bereitstellung ohne Programmierkenntnisse | +1.7% | Global, mit führender Akzeptanz in Asien-Pazifik und Nordamerika | Mittelfristig (2–4 Jahre) |
| Null-Fehler-Fertigung und Vermeidung von Rückrufaktionen | +1.4% | Global, kritisch in Automobil- und Elektrofahrzeugzentren sowie Pharmazeutischen Clustern | Langfristig (≥ 4 Jahre) |
| Ergebnisbasierte Qualitätsverträge für verteilte Produktion | +0.8% | Nordamerika und Europa, mit früher Expansion nach Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Netzwerkeffekte der föderativen Fehlerbibliothek | +0.6% | Nordamerika und Europa, mit früher Akzeptanz in asiatischen Elektronikhubs | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Investitionen in intelligente Fabriken im Rahmen von Industrie 4.0
Investitionen in intelligente Fabriken machen maschinelles Sehen zu einem zentralen Bestandteil digitaler Produktionssysteme. Eine Überprüfung vom Juli 2026 in Discover Mechanical Engineering durchsuchte 1.625 Datensätze in 7 Datenbanken. Die meisten der einbezogenen Studien zu maschinellem Sehen mit Deep Learning wurden in den Jahren 2024 und 2025 veröffentlicht. Aktuelle Forschungsergebnisse unterstützen einen anhaltenden Fluss industrieller Anwendungen. Das Industrie-4.0-Ökosystem in Deutschland und die fortschrittlichen Fertigungsprogramme Chinas unterstützen sensorenreiche Fabrikumgebungen. Diese Umgebungen verknüpfen die Sichtprüfung enger mit Manufacturing-Execution-Systemen. Jede Implementierung kann auch die Kosten späterer Bildverarbeitungsprojekte am selben Standort senken. Dies verbessert die wirtschaftliche Grundlage für den Markt für maschinelles Sehen Hardware als Dienstleistung in Mehrlinien-Anlagen.
Abonnementpreisgestaltung ersetzt Vorabinvestitionen
Abonnementverträge können die anfängliche finanzielle Hürde für Hersteller senken, die Inspektionsgeräte benötigen. Das Modell ersetzt einen großen Gerätekauf durch wiederkehrende Zahlungen und Serviceunterstützung. Es kann auch Genehmigungsprozesse für Investitionen vermeiden, die kleinere Projekte verzögern. Cognex machte OneVision im Mai 2026 nach einer Betaphase mit mehr als 100 Kunden allgemein verfügbar. Die Plattform unterstützt cloudbasiertes Modellmanagement mit Edge-basierter Inspektion. Cognex gab an, dass die Plattform die Skalierungskosten für Inspektionen um bis zu 50 % gesenkt hat. Schneider Electric berichtete nach der Einführung von einer verdoppelten Ausbeute und weniger Falschablehnungen. Diese Ergebnisse unterstützen den Einsatz abonnementbasierter Modelle im Markt für maschinelles Sehen Hardware als Dienstleistung.[1]Cognex Corporation, "Cognex OneVision Adoption Ramps as Manufacturers Scale AI Vision Globally," Cognex Investor Relations, investor.cognex.com.
KI-gestützte Inspektionsgenauigkeit und Bereitstellung ohne Programmierkenntnisse
KI-basierte Inspektion kann den Bedarf an wiederholten Regeländerungen in der Hochmix-Fertigung reduzieren. Dies ist wichtig, wenn sich Produkte, Materialien oder Fehlermuster häufig ändern. Die wissenschaftliche Überprüfung vom Juli 2026 berichtete von einer mittleren durchschnittlichen Präzision von 98,6 % für YOLO-Varianten bei Datensätzen zu Leiterplattenfehlern. Sie berichtete auch von einer Genauigkeit von 98,2 % für eine U-Net-EfficientNet-B4-Kombination bei Metalloberflächendatensätzen mit 8 Kategorien und 147.824 Bildern. Diese Ergebnisse zeigen, warum KI-Tools bei anspruchsvolleren Inspektionsaufgaben eingesetzt werden. Benutzeroberflächen ohne Programmierkenntnisse können es Werksteams auch ermöglichen, Modelle zu trainieren, ohne auf spezialisierte Integratoren angewiesen zu sein. Dies verkürzt den Weg von einem Satz von Beispielbildern zu einem verwendbaren Inspektionsworkflow. Es stärkt die Attraktivität des Marktes für maschinelles Sehen Hardware als Dienstleistung für Auftragshersteller mit häufigen Umrüstungen.
Null-Fehler-Fertigung und Vermeidung von Rückrufaktionen
Entkommene Fehler können für Hersteller und ihre Lieferanten zu hohen Direktkosten führen. Ausfälle von Automobilelektronik und Sensoren haben zu Rückrufaktionen geführt, die vor der Berücksichtigung von Reputationskosten 1 Milliarde USD überstiegen. Dieses Risiko erhöht den Wert einer zuverlässigen automatisierten Inspektion. Pharmazeutische Hersteller benötigen auch dokumentierte Ausgaben und prüfbare Aufzeichnungen gemäß FDA 21 CFR Part 11. KEYENCE führte 2025 seine VS-G-Serie mit einem 32-Kern-KI-Motor und dediziertem Bildspeicher ein. Das System unterstützt 100 % visuelle Rückverfolgbarkeit von einem einzigen Controller. Ergebnisbasierte Verträge können dem Anbieter mehr Verantwortung für Betriebszeit und Inspektionsgenauigkeit übertragen. Diese Vereinbarung stimmt Servicegebühren mit den Qualitätsanforderungen ab, die den Markt für maschinelles Sehen Hardware als Dienstleistung unterstützen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Komplexität der Integration von Legacy-MES, ERP, SCADA und SPS | -1.8% | Global, akut in Bestandsanlagen in Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Datensouveränität bei Fehlerbildern und Cybersicherheitsrisiken | -1.2% | Nordamerika und Europa, mit Expansion nach Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Mangel an Fachkräften für Bildverarbeitungs-KI | -0.9% | Global, am akutesten im Nahen Osten und Afrika sowie in Südamerika | Mittelfristig (2–4 Jahre) |
| Modelldrift und Revalidierung in der Hochmix-Produktion | -0.6% | Global, konzentriert in Hochmix-Auftragsfertigung | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Komplexität der Integration von Legacy-MES, ERP, SCADA und SPS
Bestandsanlagen bieten eine große potenzielle Kundenbasis, aber ihre älteren Steuerungssysteme sind nach wie vor schwer mit modernen Inspektionswerkzeugen zu verbinden. Viele proprietäre SCADA- und SPS-Systeme aus den 1990er und 2000er Jahren verfügen nicht über standardisierte Datenschnittstellen. Das Hinzufügen von OPC-UA-Gateways und Konnektoren kann die Implementierungskosten um 30–50 % erhöhen. Es kann auch die Inbetriebnahme um 3–6 Monate verlängern. Diese Ergänzungen können die wirtschaftliche Grundlage für einen Abonnementdienst schwächen. Das chinesische Ministerium für Industrie und Informationstechnologie erließ im Mai 2026 Leitlinien zu Industriedaten und empfahl standardisierte plattformübergreifende Schnittstellen für Bildverarbeitungs-Inspektionsgeräte. Die Einführung gemeinsamer Schnittstellen würde die Integrationsbarrieren im Laufe der Zeit verringern. Bis dahin werden bestehende Anlagensysteme die Installationen von maschinellem Sehen Hardware als Dienstleistung einschränken.
Datensouveränität bei Fehlerbildern und Cybersicherheitsrisiken
Produktionsbilder können Informationen über Werkzeugverschleiß, Geometrietoleranzen und Chargenparameter enthalten. Hersteller können diese Informationen als kommerziell sensibel betrachten. Cloud-verbundene Plattformen können Bedenken aufwerfen, wenn Bilder die direkte Kontrolle des Werks verlassen. In verteidigungsbezogenen Lieferketten wurde CMMC 2.0 im November 2025 in DFARS formalisiert. Das Rahmenwerk kann Inspektionsbilder für kontrollierte Teile als potenzielle kontrollierte nicht klassifizierte Informationen behandeln. Sein Phase-2-Durchsetzungsmeilenstein im November 2026 schränkt cloudgehostete Konfigurationen für sensible Komponenten ein. Europäische Cybersicherheitsanforderungen erhöhen auch die Mindestsicherheitserwartungen für industrielle Controller. Anbieter benötigen glaubwürdige Edge-, On-Premises- oder Air-Gap-Optionen, um diesem Hemmnis im Markt für maschinelles Sehen Hardware als Dienstleistung zu begegnen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Hardwaretyp: Kameras führen die Nachfrage an, während spezialisierte Bildverarbeitungshardware den Anwendungsbereich erweitert
Kameras für maschinelles Sehen hielten im Jahr 2025 einen Anteil von 34,59 % am Hardwaretyp-Segment. Diese Position spiegelt ihre Rolle als primäres Erfassungsgerät bei der Flächen- und Zeilenscan-Inspektion wider. Kameras werden in der diskreten und der Prozessfertigung eingesetzt. Der Wechsel von 2D-Systemen zu 3D-Systemen mit strukturiertem Licht und Time-of-Flight-Systemen erhöht die Leistungsfähigkeit von Kamera-Implementierungen. Es unterstützt auch höherwertige Konfigurationen für komplexe Inspektionsaufgaben. Die Marktgröße für maschinelles Sehen Hardware als Dienstleistung für Kamera-Implementierungen profitiert von der vertrauten Rolle der Kameras in Inspektionsarchitekturen von Anlagen. Kunden können Kameradienste in bestehende Linien integrieren, ohne jeden Workflow neu gestalten zu müssen. Dies hält Kameras sowohl bei Ersatzprojekten als auch bei neuen Anlagen wichtig.
Spezialisierte Bildverarbeitungshardware wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 11,34 % wachsen. Hyperspektrale Sensoren, TDI-Zeilenscan-Kameras und neuromorphe Visionchips bewältigen Aufgaben, die über die Fähigkeiten der Standard-CMOS-Empfindlichkeit hinausgehen. Zu diesen Aufgaben gehören die Handhabung von Halbleiterwafern, die Inspektion von Tablettenüberzügen und die Produktion von Batteriezellen. Teledyne DALSA brachte im Juni 2026 die Linea HS2 8k auf den Markt. Die Kamera bot eine maximale Zeilenrate von 1 MHz und eine Auflösung von 5 µm. Ihre Spezifikationen dienen der Hochgeschwindigkeitsinspektion in Anwendungen mit schwachem Licht. Auch die Verarbeitungshardware verändert sich, da Edge-KI die Abhängigkeit von externen Computern verringert. Integrierte Bildverarbeitungssysteme kombinieren Kameras, Beleuchtung, Verarbeitung und Software in einer einzigen wartbaren Einheit. Dies kann den Austausch und die Wartung für den Dienstleister vereinfachen.[2]Teledyne Vision Solutions, "Teledyne Launches Linea HS2 8k Camera for Ultra-High-Speed Imaging in Low-Light Conditions," Teledyne Vision Solutions, teledynevisionsolutions.com.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Vertragsmodell: Abonnementumsatz führt, während verwaltete Dienste das Risiko verlagern
Abonnementbasierte Hardware als Dienstleistung entfiel im Jahr 2025 auf 41,37 % des Vertragsmodell-Segments. Es gibt den Finanzteams der Anlagen eine vorhersehbare Abrechnung und reduziert das Risiko von Hardware-Wertminderungen. Es gibt Lieferanten auch wiederkehrende Einnahmen und operative Telemetrie von vernetzten Geräten. Diese Daten können den Supportbedarf über Geräte und Standorte hinweg identifizieren. Abonnementverträge eignen sich für Hersteller, die die Inspektion nach einer ersten Installation skalieren möchten. Sie können von einer einzelnen Linie zu einer größeren Flotte wechseln, ohne entsprechende Investitionen tätigen zu müssen. Dies erklärt den führenden Anteil von Abonnements im Markt für maschinelles Sehen Hardware als Dienstleistung. Es schafft auch die kommerzielle Basis, von der aus Anbieter umfangreichere Dienste anbieten können.
Ergebnisbasierte und verwaltete Hardware als Dienstleistung wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 13,47 % wachsen. Im Rahmen dieser Vereinbarungen übernehmen Anbieter Verpflichtungen für Inspektionsgenauigkeit und Betriebszeit. Der Käufer überträgt mehr Leistungsrisiko auf den Servicepartner. Lieferanten benötigen daher zuverlässiges KI-Retraining, Außendienstunterstützung und ausreichend Erfahrung, um Leistungsgarantien zu unterstützen. Geräteleasing bleibt für Unternehmen nützlich, die am Ende einer Laufzeit eine Eigentumsoption wünschen. Nutzungsbasierte Abrechnung ist für Auftragshersteller mit schwankenden Volumina relevant. Hersteller können mit Leasing beginnen, zu Abonnements wechseln und später Leistungsverträge in Betracht ziehen. Diese Entwicklung kann die Wechselkosten erhöhen, da das Modell und die Serviceaufzeichnungen des Anbieters stärker in den Betrieb eingebettet werden.
Nach Anwendung: Qualitätsinspektion führt, während Robotervision voranschreitet
Inspektion und Qualitätskontrolle behielten im Jahr 2025 einen Anteil von 37,89 % am Anwendungssegment. Die automatisierte Fehlererkennung bleibt ein direkter Weg zur Verbesserung der Ausbeute und zur Begrenzung von Qualitätsmängeln. Automobil-, Elektronik- und Lebensmittelverarbeitungslinien nutzen seit vielen Jahren die Sichtprüfung. Weitere Nachfrage kann von Greenfield-Standorten und der Umwandlung manueller Aufgaben in KI-basierte Systeme kommen. Identifikations- und Rückverfolgbarkeitsanwendungen dienen dokumentationsintensiven Umgebungen. Mess- und Metrologie-Anwendungen unterstützen die präzisionsabhängige Fertigung. Führungs- und Positionierungsanwendungen unterstützen eine zuverlässige Produktbewegung und -montage. Der Anteil von 37,89 % zeigt, warum die Inspektion im Markt für maschinelles Sehen Hardware als Dienstleistung zentral bleibt.
Robotervision wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 11,13 % wachsen. Kollaborative Roboter und autonome mobile Roboter benötigen zuverlässige visuelle Eingaben für sich verändernde Umgebungen. Dies unterstützt die Nachfrage in der Logistik, der Elektronikmontage und flexiblen Produktionszellen. ABB Robotics tätigte im September 2025 eine strategische Investition in Landing AI. Die Unternehmen integrierten LandingLens in die Robotersoftware-Suite von ABB. Sie zielten auf bis zu 80 % weniger Zeit für das Training und die Bereitstellung von Robotervision-KI ab. Dieser Schritt platziert Bildintelligenz innerhalb eines etablierten Robotik-Ökosystems. Es kann Integratoren helfen, Modelle unabhängig voneinander neu zu trainieren, wenn sich die Betriebsbedingungen ändern. Der Markt für maschinelles Sehen Hardware als Dienstleistung kann davon profitieren, da mehr Roboterinstallationen verwaltete Bildverarbeitungsfähigkeiten benötigen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endverbraucherbranche: Elektronik führt die Ausgaben an, während Logistik und Lagerhaltung beschleunigen
Elektronik und Halbleiter hielten im Jahr 2025 einen Anteil von 24,19 % am Endverbrauchersegment. Fortschrittliche Chip-Verpackung erfordert die Inspektion von Drahtbondverbindungen, Die-Befestigung und Lötverbindungsgeometrie. Kleine Toleranzen machen die automatisierte optische Inspektion zu einer wichtigen Produktionsanforderung. Spezialisierte Hardware unterstützt Aufgaben, die Standardkameras möglicherweise nicht bewältigen können. Die Automobil- und Elektrofahrzeugproduktion benötigt auch Inspektion über Batterie-, Elektronik- und Montageprozesse hinweg. Pharmazeutische und Medizingeräte-Hersteller benötigen Rückverfolgbarkeitsfunktionen, die die Anforderungen von FDA 21 CFR Part 11 und ISO 13485 unterstützen. Lebensmittel und Getränke, Verpackung und Konsumgüter bleiben separate Nachfragepools. Elektronik entfiel daher auf den größten Anteil am Markt für maschinelles Sehen Hardware als Dienstleistung unter den Endverbraucherbranchen.
Logistik und Lagerhaltung werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 12,65 % wachsen. Bildverarbeitungssysteme können den Wareneingang, die Behälterentnahme, die Sortierung und lagerbezogene Prozesse automatisieren. E-Commerce-Volumina und Einschränkungen bei der Lagerarbeit unterstützen diese Nachfrage. Der Treiber unterscheidet sich von konventionellen Investitionszyklen in der Fertigung. Kargo und Lineage berichteten im August 2026, dass Kameratürme in Lineages Anlage in Decatur, Alabama, in einem Zeitraum von 6 Monaten mehr als 64.000 automatisierte Wareneingänge aufgezeichnet hatten. Das Beispiel zeigt den Einsatz von Bildverarbeitungssystemen in aktiven Kühlketten-Wareneingangsoperationen. Anbieter können diese Anwendungen als verwaltete Dienste statt als Investitionsprojekte verpacken. Dies unterstützt eine breitere Nutzung des Marktes für maschinelles Sehen Hardware als Dienstleistung in verteilten Lagernetzwerken.
Geografische Analyse
Asien-Pazifik hielt im Jahr 2025 einen Marktanteil von 33,21 % am Markt für maschinelles Sehen Hardware als Dienstleistung. China, Japan, Südkorea, Taiwan und ASEAN konzentrieren den größten Teil der weltweiten Elektronikfertigungskapazität. Hohe Produktionsvolumina machen die Fehlererkennung für Wafer- und Platinenerträge entscheidend. Die Region wechselt von regelbasierter Inspektion zu KI-gestützten Plattformen auf Abonnementbasis. Chinas Leitlinien zu Industriedaten vom Mai 2026 empfahlen Standardschnittstellen und eine leichtgewichtige Dateneigentumsbestätigung für Bildverarbeitungsgeräte. Diese politische Richtung beeinflusst die Gerätespezifikationen in chinesischen Fabriknetzwerken. Indien und ASEAN fügen Greenfield-Standorte hinzu, da sich Lieferketten diversifizieren. Diese Anlagen können von Anfang an cloud-native Inspektionsarchitekturen einsetzen.
Nordamerika belegte den zweiten Platz, unterstützt durch die Inspektion von Elektrofahrzeugbatterien, die Halbleiterfertigung und die verteidigungsbezogene Fertigung. CMMC 2.0 verändert die Lieferantenauswahl in US-amerikanischen Verteidigungslieferketten. Anbieter mit Air-Gap- oder On-Premises-Optionen können diese Anforderungen besser erfüllen. Europa profitiert vom Industrie-4.0-Ökosystem Deutschlands und strengen Qualitätsanforderungen in der Automobil- und Pharmaproduktion. Südamerika bleibt ein kleinerer Beitragender zum Markt für maschinelles Sehen Hardware als Dienstleistung. Brasilien unterstützt die regionale Nachfrage durch die Verarbeitung von Lebensmitteln und die Inspektion von Landwirtschaftsgeräten. Diese Märkte bieten Akzeptanzchancen, aber ältere Anlagensysteme können den Implementierungsaufwand erhöhen.
Der Nahe Osten und Afrika werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 10,51 % wachsen. Programme zur industriellen Diversifizierung lenken Investitionen in KI-gestützte Fertigungsinfrastruktur. Saudi-Arabiens Vision-2030-Agenda und die Initiative „Make it in the Emirates” der Vereinigten Arabischen Emirate unterstützen den Ausbau neuer Fertigungskapazitäten. Greenfield-Anlagen können von Anfang an Sichtprüfungen einbeziehen, anstatt diese später nachzurüsten. Dies reduziert einige der Integrationsbarrieren, die in etablierten Industriestandorten zu finden sind. Die Marktgröße für maschinelles Sehen Hardware als Dienstleistung in der Region kann von der Nachfrage nach lokal verwalteten Daten und Inspektionssystemen profitieren. Anbieter, die Edge-Implementierung mit regionaler Servicekapazität kombinieren, sind gut positioniert, um diese Nachfrage zu bedienen.

Wettbewerbslandschaft
Der Markt für maschinelles Sehen Hardware als Dienstleistung ist mäßig fragmentiert. Globale Hardwarelieferanten bieten breite Produktpaletten an, während KI-fokussierte Anbieter und regionale Integratoren bei Implementierungsgeschwindigkeit und Gesamtintegrationskosten konkurrieren. Die OneVision-Plattform von Cognex trennt das cloudbasierte Modellmanagement von der Edge-basierten Inspektionsausführung. Diese Struktur ist für latenzempfindliche Anwendungen konzipiert, bei denen Produktionsentscheidungen nicht von der Remote-Verarbeitung abhängen können. Cognex machte die Plattform im Mai 2026 nach einer Betaphase mit mehr als 100 Kunden allgemein verfügbar. Es berichtete von bis zu 50 % niedrigeren Skalierungskosten für Inspektionen. Schneider Electric berichtete nach der Einführung von einer verdoppelten Ausbeute und weniger Falschablehnungen.
SICK erweiterte seine Nova-Plattform im August 2026 um KI-gestützte 3D-Qualitätsinspektion. Die Plattform kombiniert Deep-Learning-Algorithmen mit pixelgenauen Höhendaten. Sie unterstützt On-Device-Training und -Inferenz ohne zusätzliche Rechenhardware. Diese Fähigkeit stärkt die Edge-basierte Inspektion für komplexe Oberflächen. Musashi AI stellte auch die kommerzielle Konfiguration seines Cendiant-Systems der zweiten Generation auf der Automate 2026 vor. Das Unternehmen beschrieb eine standardisierte automatisierte optische Inspektionsplattform, die kleine Präzisionsbauteile und Fahrzeugtürbaugruppen bedienen kann. Der Produktansatz reduziert die Implementierungskomplexität und kann die Systemkosten senken.[3]SICK AG, "Where Height Meets Intelligence: SICK Launches AI-Powered 3D Quality Inspection with Nova Machine Vision Platform," SICK AG, sick.com.
Teledyne DALSA stellte im Juni 2026 die Linea-HS2-8k-Kamera für Hochgeschwindigkeits-Bildgebung bei schwachem Licht vor. Das Produkt unterstützt die Inspektion von Halbleiterwafern, hochdichten Verbindungen, Batteriezellen und Genomik-Durchflusszellen. Cognex brachte im Mai 2026 auch den In-Sight 3900 mit Qualcomm-Dragonwing-Plattformen für deterministische Edge-KI-Inferenz auf den Markt. Diese Schritte zeigen, dass Hardwarelieferanten KI-Fähigkeiten näher an die Produktionslinie einbetten. Anbieter, die Hardware, Software, Wartung und sichere Implementierungsoptionen kombinieren, können effektiver um langfristige Verträge konkurrieren. Das Vorhandensein globaler Lieferanten, KI-fokussierter Unternehmen und regionaler Integratoren deutet auf eine fragmentierte Wettbewerbsstruktur hin.
Marktführer in der Branche für maschinelles Sehen Hardware als Dienstleistung
Cognex Corporation
KEYENCE CORPORATION
OMRON Corporation
Teledyne Technologies Incorporated
Siemens AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- September 2026: Basler kündigte sein Portfolio auf der VISION 2026 in Stuttgart vom 6. bis 8. Oktober an und positionierte sich als Anbieter von Komplettlösungen für maschinelles Sehen mit integrierten Kameras, Objektiv- und Beleuchtungssteuerung, Bildverarbeitungssimulationssoftware und einer Schicht für verwaltete Dienste – ein strategischer Wandel, der die Kommodifizierung eigenständiger Bildverarbeitungshardware und den Übergang zu integrierten Serviceverträgen signalisiert.
- August 2026: SICK brachte KI-gestützte 3D-Qualitätsinspektion auf seiner Nova-Plattform für maschinelles Sehen auf den Markt, die Deep-Learning-Algorithmen mit pixelgenauen Höhendaten für On-Device-Training und -Inferenz ohne zusätzliche Rechenhardware kombiniert. SICK berichtete für das Geschäftsjahr 2025 einen Konzernumsatz von 1,8 Milliarden EUR (1,94 Milliarden USD).
- Juni 2026: Musashi AI stellte die kommerzielle Konfiguration seines Cendiant-Inspektionssystems der zweiten Generation auf der Automate 2026 in Chicago vor, mit generalisierten Deep-Learning-Modellen und einer standardisierten automatisierten optischen Inspektionsplattform, die von kleinen Präzisionsbauteilen bis hin zu Fahrzeugtürbaugruppen skalierbar ist und die Implementierungskomplexität sowie die Gesamtsystemkosten erheblich reduziert.
- Juni 2026: Teledyne DALSA brachte die rückseitig beleuchtete TDI-Kamera Linea HS2 8k mit einer maximalen Zeilenrate von 1 MHz und einer Auflösung von 5 µm auf den Markt und erweiterte damit die Ultrahochgeschwindigkeits-Bildgebungsfähigkeit für Anwendungen zur Inspektion von Halbleiterwafern, hochdichten Verbindungen, Batteriezellen und Genomik-Durchflusszellen.


Globaler Berichtsumfang für den Markt für maschinelles Sehen Hardware als Dienstleistung
Der Markt für maschinelles Sehen Hardware als Dienstleistung (HaaS) umfasst die Bereitstellung von Bildverarbeitungshardware für Endnutzer durch vertragliche oder wiederkehrende kommerzielle Modelle, die es Kunden ermöglichen, auf die Geräte zuzugreifen, sie zu nutzen oder zu betreiben, ohne sie direkt zu kaufen. Der Markt umfasst Hardware, die durch Leasing, Abonnement, nutzungsbasierte und ergebnisbasierte oder verwaltete Servicevereinbarungen bereitgestellt wird, wobei der Anbieter je nach Vertragsstruktur das Eigentum an den Geräten behält oder die Verantwortung für deren Lebenszyklus übernimmt.
Der Bericht zum Markt für maschinelles Sehen Hardware als Dienstleistung ist segmentiert nach Hardwaretyp (Kameras für maschinelles Sehen, Optik und Objektive, Beleuchtungssysteme, Bildverarbeitungshardware, integrierte Bildverarbeitungssysteme und spezialisierte Bildverarbeitungshardware), Vertragsmodell (Geräteleasing, abonnementbasierte Hardware als Dienstleistung, nutzungsbasierte Hardware als Dienstleistung und ergebnisbasierte/verwaltete Hardware als Dienstleistung), Anwendung (Inspektion und Qualitätskontrolle, Identifikation und Rückverfolgbarkeit, Messung und Metrologie, Führung und Positionierung, Robotervision und weitere Anwendungen), Endverbraucherbranche (Automobil und Elektrofahrzeuge, Elektronik und Halbleiter, Lebensmittel und Getränke, Pharmazeutika und Medizingeräte, Verpackung, Konsumgüter, Logistik und Lagerhaltung sowie weitere Endverbraucherbranchen) sowie Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Kameras für maschinelles Sehen |
| Optik und Objektive |
| Beleuchtungssysteme |
| Bildverarbeitungshardware |
| Integrierte Bildverarbeitungssysteme |
| Spezialisierte Bildverarbeitungshardware |
| Geräteleasing |
| Abonnementbasierte Hardware als Dienstleistung |
| Nutzungsbasierte Hardware als Dienstleistung |
| Ergebnisbasierte / verwaltete Hardware als Dienstleistung |
| Inspektion und Qualitätskontrolle |
| Identifikation und Rückverfolgbarkeit |
| Messung und Metrologie |
| Führung und Positionierung |
| Robotervision |
| Weitere Anwendungen |
| Automobil und Elektrofahrzeuge |
| Elektronik und Halbleiter |
| Lebensmittel und Getränke |
| Pharmazeutika und Medizingeräte |
| Verpackung |
| Konsumgüter |
| Logistik und Lagerhaltung |
| Weitere Endverbraucherbranchen |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| ASEAN | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Übriges Afrika | ||
| Nach Hardwaretyp | Kameras für maschinelles Sehen | ||
| Optik und Objektive | |||
| Beleuchtungssysteme | |||
| Bildverarbeitungshardware | |||
| Integrierte Bildverarbeitungssysteme | |||
| Spezialisierte Bildverarbeitungshardware | |||
| Nach Vertragsmodell | Geräteleasing | ||
| Abonnementbasierte Hardware als Dienstleistung | |||
| Nutzungsbasierte Hardware als Dienstleistung | |||
| Ergebnisbasierte / verwaltete Hardware als Dienstleistung | |||
| Nach Anwendung | Inspektion und Qualitätskontrolle | ||
| Identifikation und Rückverfolgbarkeit | |||
| Messung und Metrologie | |||
| Führung und Positionierung | |||
| Robotervision | |||
| Weitere Anwendungen | |||
| Nach Endverbraucherbranche | Automobil und Elektrofahrzeuge | ||
| Elektronik und Halbleiter | |||
| Lebensmittel und Getränke | |||
| Pharmazeutika und Medizingeräte | |||
| Verpackung | |||
| Konsumgüter | |||
| Logistik und Lagerhaltung | |||
| Weitere Endverbraucherbranchen | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Übriges Südamerika | |||
| Europa | Deutschland | ||
| Vereinigtes Königreich | |||
| Frankreich | |||
| Italien | |||
| Spanien | |||
| Übriges Europa | |||
| Asien-Pazifik | China | ||
| Japan | |||
| Indien | |||
| Südkorea | |||
| ASEAN | |||
| Übriger Asien-Pazifik-Raum | |||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Übriges Afrika | |||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für maschinelles Sehen Hardware als Dienstleistung?
Der Markt für maschinelles Sehen Hardware als Dienstleistung wurde für 2025 auf 0,79 Milliarden USD geschätzt und soll bis 2031 mit einer CAGR von 9,28 % einen Wert von 1,34 Milliarden USD erreichen.
Welche Hardwarekategorie führt die Implementierungen von maschinellem Sehen als Hardware als Dienstleistung an?
Kameras für maschinelles Sehen führten das Hardwaretyp-Segment mit einem Anteil von 34,59 % im Jahr 2025 an, was ihre zentrale Rolle in Inspektionssystemen widerspiegelt.
Welches Vertragsmodell wächst am schnellsten?
Ergebnisbasierte und verwaltete Hardware als Dienstleistung wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 13,47 % wachsen, da Käufer mehr Leistungsverantwortung auf Anbieter übertragen.
Warum entscheiden sich Hersteller für maschinelles Sehen als Hardware als Dienstleistung?
Abonnementmodelle reduzieren Vorabverpflichtungen für Geräte und können Hardware, Modellmanagement, Support und Flottenüberwachung in einer einzigen Servicevereinbarung kombinieren.
Welcher Endverwendungsbereich wird voraussichtlich am schnellsten wachsen?
Logistik und Lagerhaltung wird voraussichtlich bis 2031 mit einer CAGR von 12,65 % wachsen, unterstützt durch den Bedarf an Wareneingang, Behälterentnahme und Lagerautomatisierung.
Welche Region führt die aktuelle Nachfrage an?
Asien-Pazifik führte im Jahr 2025 mit einem Anteil von 33,21 % aufgrund seiner starken Elektronikfertigungsbasis und der wachsenden Akzeptanz KI-gestützter Inspektion.
Seite zuletzt aktualisiert am:



