
Taille et part du marché de la vision industrielle en tant que service matériel
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 0.86 Milliards de dollars |
| Taille du Marché (2031) | 1.34 Milliards de dollars |
| Growth Rate (2026 - 2031) | 9.28 % |
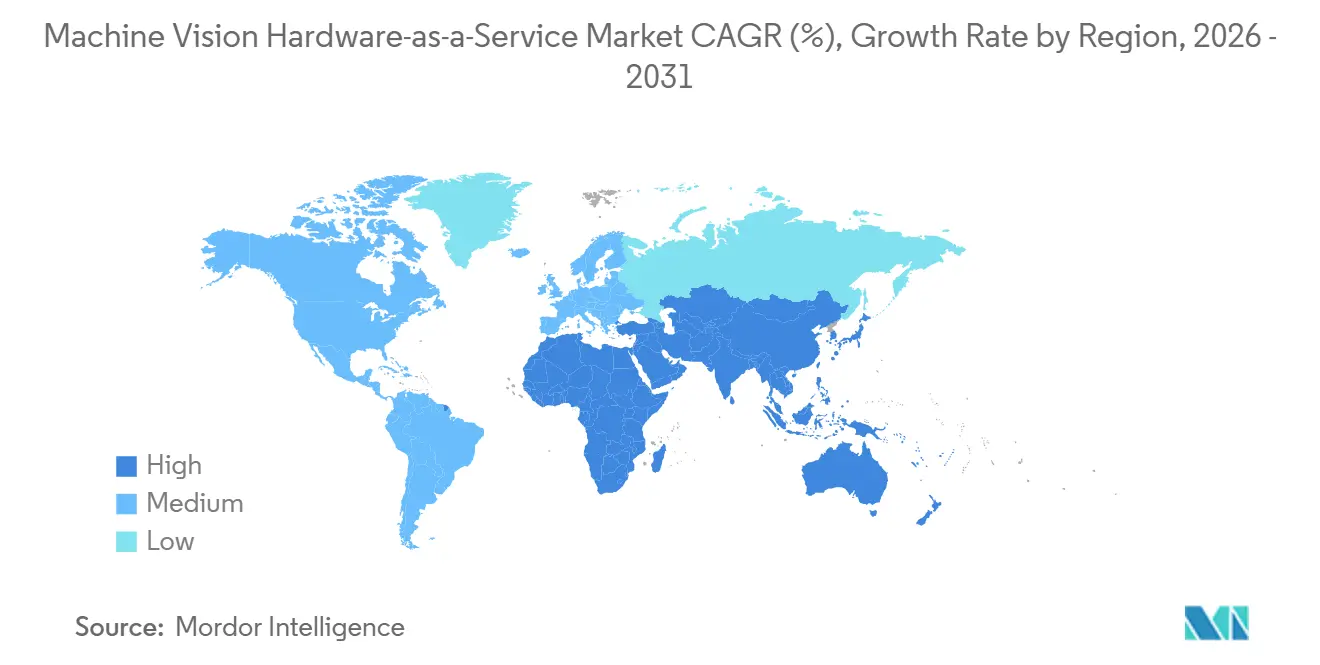
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
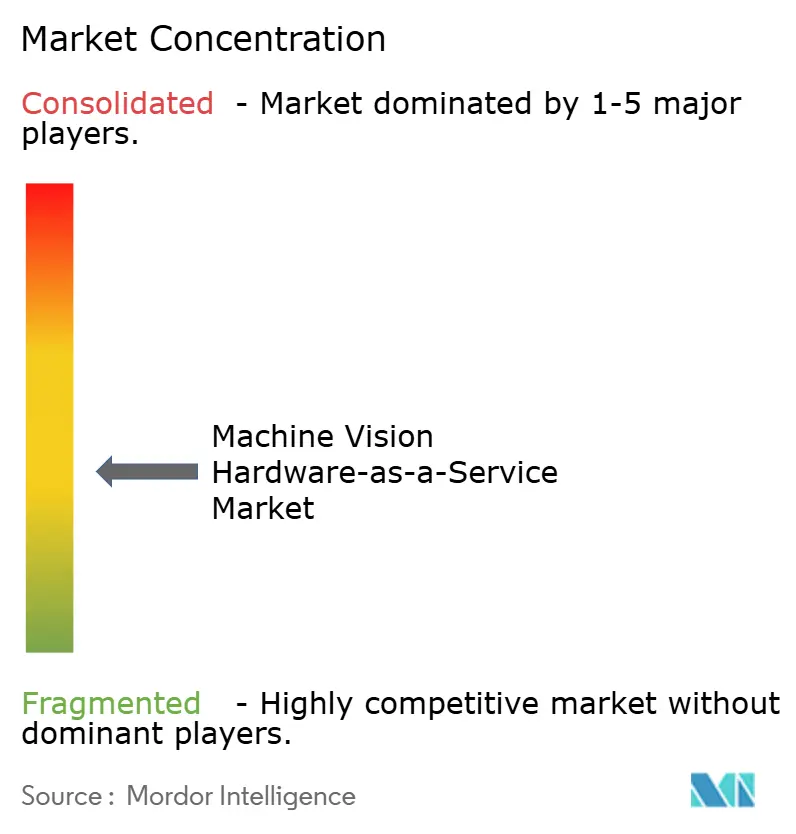
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la vision industrielle en tant que service matériel par Mordor Intelligence
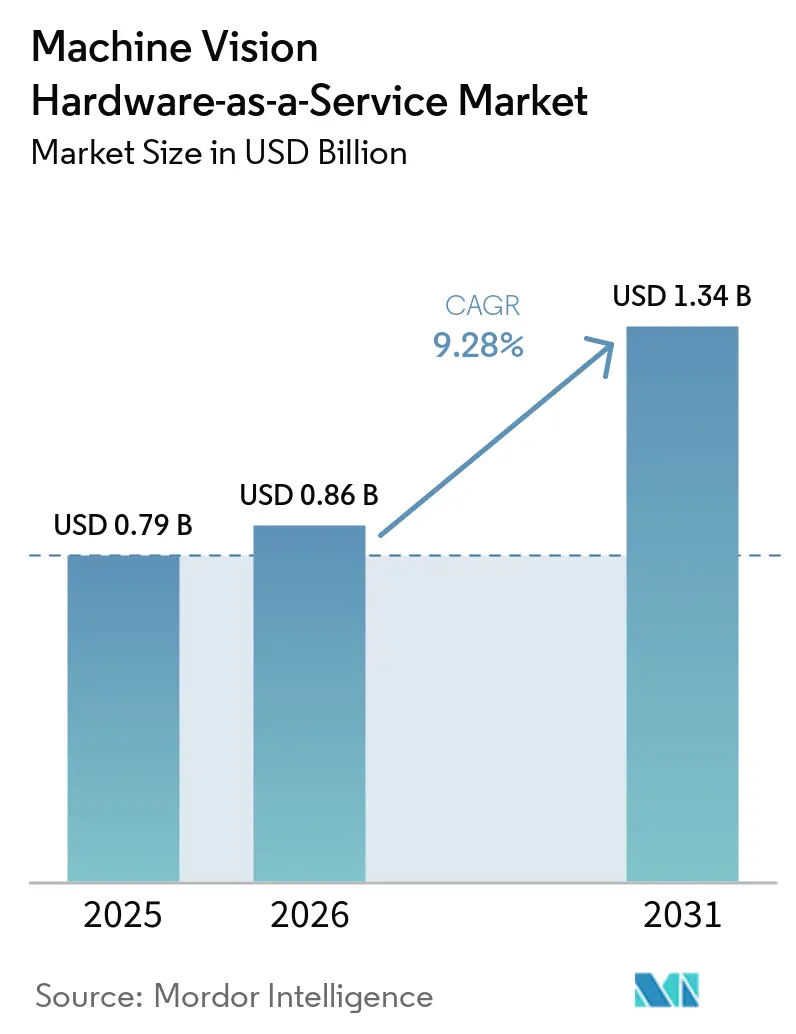
La taille du marché de la vision industrielle en tant que service matériel est estimée à 0,79 milliard USD en 2025 et devrait atteindre 1,34 milliard USD d'ici 2031, enregistrant un CAGR de 9,28 % entre 2026 et 2031. Les fabricants passent des achats uniques de matériel à des contrats de service qui intègrent les équipements de vision et le support associé dans les budgets d'exploitation. Les programmes d'usines intelligentes accroissent la demande de systèmes de qualité automatisés en Asie-Pacifique, en Europe et en Amérique du Nord. L'inférence en périphérie et la gestion centralisée des modèles aident les fournisseurs à exploiter des flottes de caméras distribuées avec moins de coûts d'intégration. Cette approche crée des opportunités pour les fournisseurs capables de prendre en charge plusieurs sites, de gérer les modèles dans le temps et d'assurer un service terrain fiable. Elle accroît également l'importance de la cybersécurité, de l'interopérabilité et de la preuve de performance d'inspection pour les clients lors du choix d'un fournisseur.
Principaux enseignements du rapport
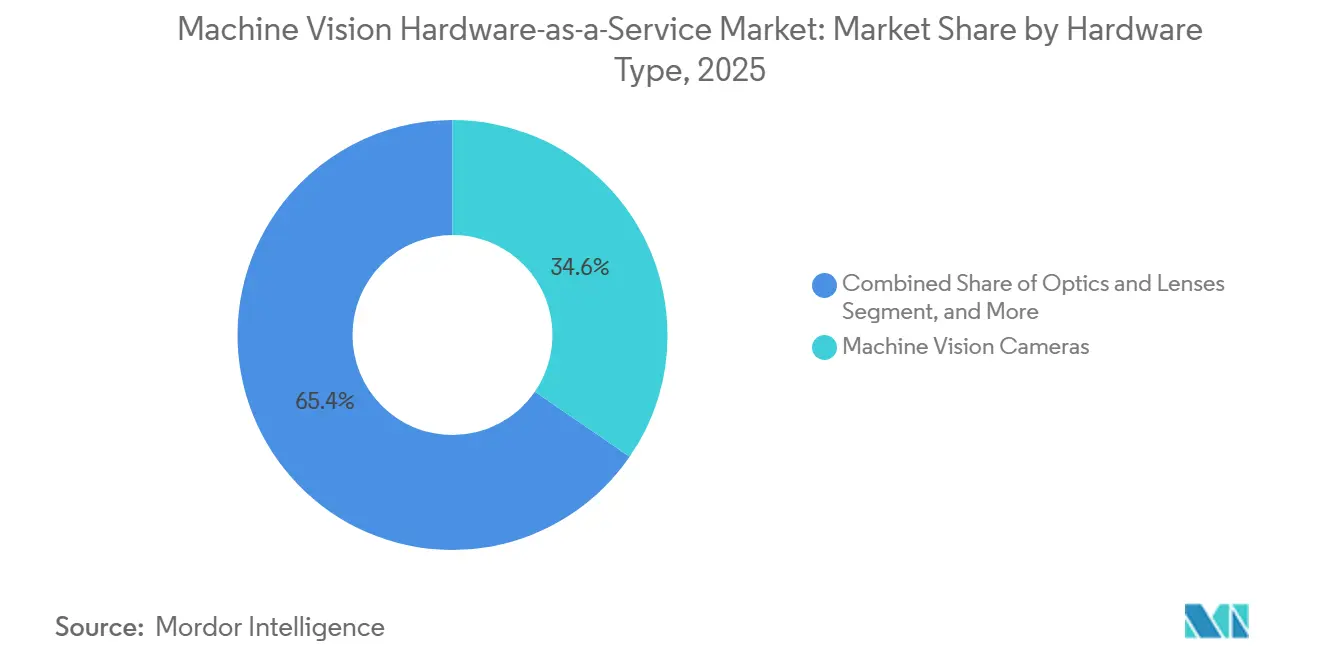
- Par type de matériel, les caméras de vision industrielle détenaient 34,59 % de la part du marché de la vision industrielle en tant que service matériel en 2025, tandis que le matériel d'imagerie spécialisé devrait se développer à un CAGR de 11,34 % jusqu'en 2031.
- Par modèle de contrat, le service matériel par abonnement représentait 41,37 % de la part du marché de la vision industrielle en tant que service matériel en 2025, tandis que le service matériel basé sur les résultats et géré devrait se développer à un CAGR de 13,47 % jusqu'en 2031.
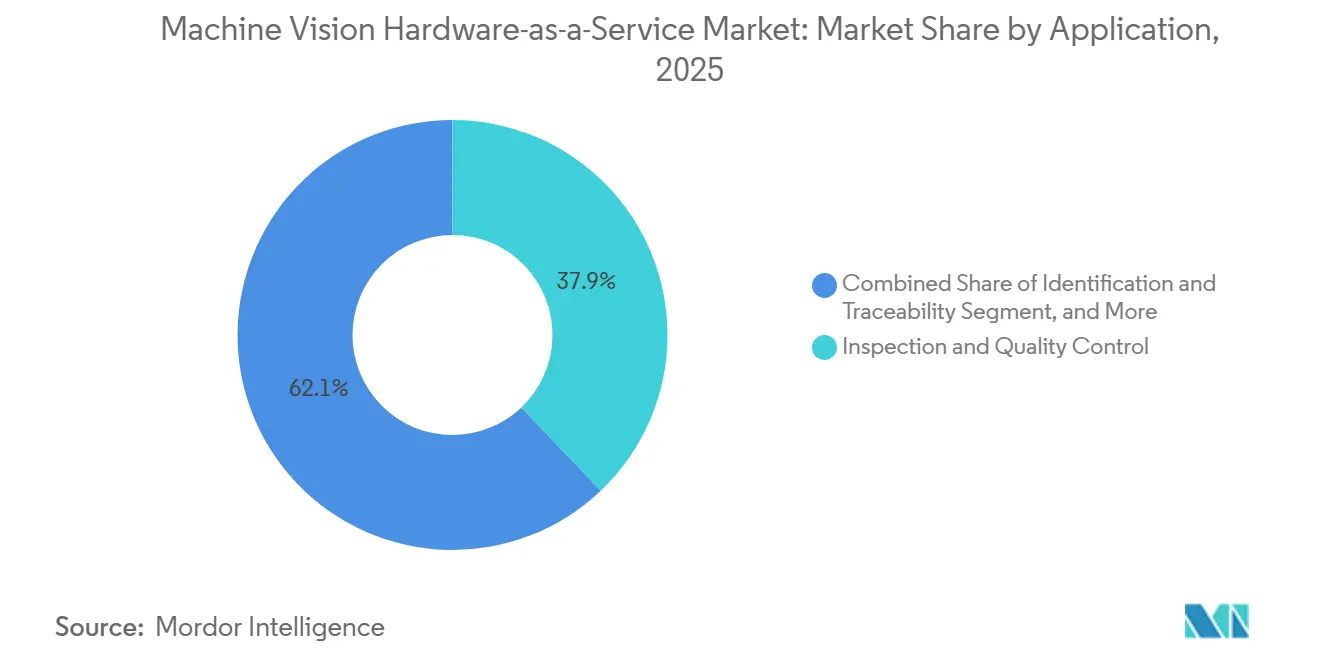
- Par application, l'inspection et le contrôle qualité représentaient 37,89 % du segment en 2025, tandis que la vision robotique devrait se développer à un CAGR de 11,13 % jusqu'en 2031.
- Par secteur d'utilisation finale, l'électronique et les semi-conducteurs représentaient 24,19 % du segment en 2025, tandis que la logistique et l'entreposage devraient se développer à un CAGR de 12,65 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique représentait 33,21 % du marché de la vision industrielle en tant que service matériel en 2025, tandis que le Moyen-Orient et l'Afrique devraient se développer à un CAGR de 10,51 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial de la vision industrielle en tant que service matériel
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Investissement dans les usines intelligentes Industrie 4.0 | +2.5% | Mondial, concentré en Chine, en Allemagne, au Japon et en Corée du Sud | Long terme (≥ 4 ans) |
| La tarification par abonnement remplace les dépenses d'investissement initiales | +2.0% | Mondial, avec des gains précoces en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Précision d'inspection basée sur l'IA et déploiement sans code | +1.7% | Mondial, avec une adoption de pointe en Asie-Pacifique et en Amérique du Nord | Moyen terme (2-4 ans) |
| Fabrication zéro défaut et prévention des rappels | +1.4% | Mondial, critique dans les pôles automobiles et de véhicules électriques et les clusters pharmaceutiques | Long terme (≥ 4 ans) |
| Contrats de qualité basés sur les résultats pour la production distribuée | +0.8% | Amérique du Nord et Europe, avec une expansion précoce vers l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Effets de réseau de la bibliothèque fédérée de défauts | +0.6% | Amérique du Nord et Europe, avec une adoption précoce dans les pôles électroniques asiatiques | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Investissement dans les usines intelligentes Industrie 4.0
L'investissement dans les usines intelligentes fait de la vision industrielle un élément central des systèmes de production numérique. Une revue de juillet 2026 publiée dans Discover Mechanical Engineering a examiné 1 625 enregistrements dans 7 bases de données. La plupart des études incluses sur la vision industrielle par apprentissage profond ont été publiées en 2024 et 2025. Les recherches récentes soutiennent un flux continu d'applications industrielles. L'écosystème Industrie 4.0 de l'Allemagne et les programmes de fabrication avancée de la Chine favorisent des environnements d'usine riches en capteurs. Ces environnements relient plus étroitement l'inspection par vision aux systèmes d'exécution de la fabrication. Chaque déploiement peut également réduire le coût des projets de vision ultérieurs sur le même site. Cela améliore le cas commercial pour le marché de la vision industrielle en tant que service matériel dans les installations multi-lignes.
La tarification par abonnement remplace les dépenses d'investissement initiales
Les contrats d'abonnement peuvent réduire l'obstacle financier initial pour les fabricants qui ont besoin d'équipements d'inspection. Le modèle remplace un achat important d'équipement par des paiements récurrents et un support de service. Il peut également éviter les processus d'approbation de capital qui retardent les projets de moindre envergure. Cognex a rendu OneVision généralement disponible en mai 2026 après une phase bêta impliquant plus de 100 clients. La plateforme prend en charge la gestion des modèles dans le nuage avec une inspection exécutée en périphérie. Cognex a déclaré que la plateforme avait réduit les coûts de mise à l'échelle de l'inspection jusqu'à 50 %. Schneider Electric a signalé un doublement du rendement et moins de faux rejets après adoption. Ces résultats soutiennent l'utilisation de modèles par abonnement dans le marché de la vision industrielle en tant que service matériel.[1]Cognex Corporation, "Cognex OneVision Adoption Ramps as Manufacturers Scale AI Vision Globally," Cognex Investor Relations, investor.cognex.com.
Précision d'inspection basée sur l'IA et déploiement sans code
L'inspection basée sur l'IA peut réduire le besoin de modifications répétées des règles dans la fabrication à haute variété. Cela est important lorsque les produits, les matériaux ou les schémas de défauts changent fréquemment. La revue scientifique de juillet 2026 a rapporté une précision moyenne de 98,6 % pour les variantes YOLO sur des ensembles de données de défauts de circuits imprimés. Elle a également rapporté une précision de 98,2 % pour une combinaison U-Net-EfficientNet-B4 sur des ensembles de données de surfaces métalliques avec 8 catégories et 147 824 images. Ces résultats montrent pourquoi les outils d'IA sont utilisés dans des travaux d'inspection plus exigeants. Les interfaces sans code peuvent également permettre aux équipes d'usine d'entraîner des modèles sans recourir à des intégrateurs spécialisés. Cela raccourcit le chemin d'un ensemble d'images d'échantillons à un flux de travail d'inspection utilisable. Cela renforce l'attrait du marché de la vision industrielle en tant que service matériel pour les fabricants sous contrat avec des changements fréquents.
Fabrication zéro défaut et prévention des rappels
Les défauts non détectés peuvent entraîner des coûts directs élevés pour les fabricants et leurs fournisseurs. Les défaillances de l'électronique automobile et des capteurs ont conduit à des rappels dépassant 1 milliard USD avant que les coûts de réputation ne soient pris en compte. Cette exposition accroît la valeur d'une inspection automatisée fiable. Les producteurs pharmaceutiques exigent également des sorties documentées et des enregistrements auditables en vertu de la réglementation FDA 21 CFR Part 11. KEYENCE a introduit sa série VS-G en 2025 avec un moteur d'IA à 32 cœurs et un stockage d'images dédié. Le système prend en charge une traçabilité visuelle à 100 % depuis un seul contrôleur. Les contrats basés sur les résultats peuvent placer davantage de responsabilité en matière de disponibilité et de précision d'inspection sur le fournisseur. Cet arrangement aligne les frais de service sur les exigences de qualité qui soutiennent le marché de la vision industrielle en tant que service matériel.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Complexité d'intégration des systèmes MES, ERP, SCADA et PLC existants | -1.8% | Mondial, aiguë dans les usines existantes en Europe et en Amérique du Nord | Long terme (≥ 4 ans) |
| Souveraineté des images de défauts et exposition à la cybersécurité | -1.2% | Amérique du Nord et Europe, avec expansion vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Pénurie de talents en vision-IA | -0.9% | Mondial, la plus aiguë au Moyen-Orient et en Afrique et en Amérique du Sud | Moyen terme (2-4 ans) |
| Dérive des modèles et revalidation dans la production à haute variété | -0.6% | Mondial, concentré dans les pôles de fabrication sous contrat à haute variété | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Complexité d'intégration des systèmes MES, ERP, SCADA et PLC existants
Les sites existants représentent une large base de clients potentiels, mais leurs anciens systèmes de contrôle restent difficiles à connecter aux outils d'inspection modernes. De nombreux systèmes SCADA et PLC propriétaires des années 1990 et 2000 manquent d'interfaces de données standard. L'ajout de passerelles et de connecteurs OPC UA peut augmenter les coûts de déploiement de 30 à 50 %. Cela peut également prolonger la mise en service de 3 à 6 mois. Ces ajouts peuvent affaiblir le cas économique d'un service par abonnement. Le ministère chinois de l'Industrie et des Technologies de l'information a publié des orientations sur les données industrielles en mai 2026, recommandant des interfaces inter-plateformes standardisées pour les équipements d'inspection par vision. L'adoption d'interfaces communes réduirait les obstacles à l'intégration au fil du temps. En attendant, les systèmes d'usine existants limiteront les installations de vision industrielle en tant que service matériel.
Souveraineté des images de défauts et exposition à la cybersécurité
Les images de production peuvent contenir des informations sur l'usure des outils, les tolérances géométriques et les paramètres de lot. Les fabricants peuvent considérer ces informations comme commercialement sensibles. Les plateformes connectées au nuage peuvent susciter des inquiétudes lorsque les images quittent le contrôle direct de l'usine. Dans les chaînes d'approvisionnement liées à la défense, le CMMC 2.0 a été formalisé dans le DFARS en novembre 2025. Le cadre peut traiter les images d'inspection pour les pièces contrôlées comme des informations non classifiées contrôlées potentielles. Son jalon d'application de phase 2 en novembre 2026 limite les configurations hébergées dans le nuage pour les composants sensibles. Les exigences européennes en matière de cybersécurité augmentent également les attentes minimales en matière de sécurité pour les contrôleurs industriels. Les fournisseurs ont besoin d'options crédibles en périphérie, sur site ou en mode isolé pour répondre à ce frein dans le marché de la vision industrielle en tant que service matériel.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de matériel : les caméras dominent la demande tandis que l'imagerie spécialisée élargit le périmètre
Les caméras de vision industrielle détenaient 34,59 % du segment par type de matériel en 2025. Cette position reflète leur rôle de dispositif de détection principal dans l'inspection à balayage de surface et à balayage linéaire. Les caméras sont utilisées dans des environnements de fabrication discrète et de processus. Le passage des systèmes 2D aux systèmes 3D à lumière structurée et à temps de vol accroît la capacité des déploiements de caméras. Il prend également en charge des configurations à plus haute valeur ajoutée pour des tâches d'inspection complexes. La taille du marché de la vision industrielle en tant que service matériel pour les déploiements de caméras bénéficie du rôle familier des caméras dans les architectures d'inspection d'usine. Les clients peuvent intégrer des services de caméras dans les lignes existantes sans repenser chaque flux de travail. Cela maintient l'importance des caméras dans les projets de remplacement et les nouvelles installations.
Le matériel d'imagerie spécialisé devrait se développer à un CAGR de 11,34 % de 2026 à 2031. Les capteurs hyperspectraux, les caméras à balayage linéaire TDI et les puces de vision neuromorphique répondent à des tâches au-delà des capacités de la sensibilité CMOS standard. Ces tâches comprennent la manipulation de plaquettes de semi-conducteurs, l'inspection du revêtement de comprimés et la production de cellules de batteries. Teledyne DALSA a lancé le Linea HS2 8k en juin 2026. La caméra offrait un taux de ligne maximum de 1 MHz et une résolution de 5 µm. Ses spécifications servent l'inspection à haute vitesse dans les applications à faible luminosité. Le matériel de traitement évolue également à mesure que l'IA en périphérie réduit la dépendance aux ordinateurs externes. Les systèmes de vision intégrés combinent caméras, éclairage, traitement et logiciel dans une seule unité maintenable. Cela peut simplifier le remplacement et la maintenance pour le fournisseur de services.[2]Teledyne Vision Solutions, "Teledyne Launches Linea HS2 8k Camera for Ultra-High-Speed Imaging in Low-Light Conditions," Teledyne Vision Solutions, teledynevisionsolutions.com.


Par modèle de contrat : les revenus par abonnement dominent tandis que les services gérés transfèrent le risque
Le service matériel par abonnement représentait 41,37 % du segment par modèle de contrat en 2025. Il offre aux équipes financières des usines une facturation prévisible et réduit l'exposition à la dépréciation du matériel. Il offre également aux fournisseurs des revenus récurrents et une télémétrie opérationnelle à partir des équipements connectés. Ces données peuvent identifier les besoins de support sur les appareils et les sites. Les contrats d'abonnement conviennent aux fabricants qui souhaitent développer l'inspection après une installation initiale. Ils peuvent passer d'une seule ligne à une flotte plus large sans achats de capital correspondants. Cela explique la part dominante détenue par les abonnements dans le marché de la vision industrielle en tant que service matériel. Cela établit également la base commerciale à partir de laquelle les fournisseurs peuvent offrir des services plus étendus.
Le service matériel basé sur les résultats et géré devrait se développer à un CAGR de 13,47 % de 2026 à 2031. Dans le cadre de ces arrangements, les fournisseurs acceptent des obligations en matière de précision d'inspection et de disponibilité. L'acheteur transfère davantage de risque de performance au partenaire de service. Les fournisseurs ont donc besoin d'un réentraînement fiable de l'IA, d'un support terrain et d'une expérience suffisante pour soutenir les garanties de performance. Le crédit-bail d'équipement reste utile pour les entreprises qui souhaitent une option de propriété à la fin d'un terme. La facturation à l'usage est pertinente pour les fabricants sous contrat avec des volumes fluctuants. Les fabricants peuvent commencer par le crédit-bail, passer aux abonnements, puis envisager des contrats de performance. Cette progression peut augmenter les coûts de changement à mesure que le modèle et les dossiers de service du fournisseur s'intègrent davantage dans les opérations.
Par application : l'inspection qualité domine tandis que la vision robotique progresse
L'inspection et le contrôle qualité représentaient 37,89 % du segment par application en 2025. La détection automatisée des défauts reste une voie directe pour améliorer le rendement et limiter les échappées qualité. Les lignes automobiles, électroniques et de transformation alimentaire utilisent l'inspection par vision depuis de nombreuses années. Une demande supplémentaire peut provenir de sites vierges et de la conversion de tâches manuelles en systèmes basés sur l'IA. Les applications d'identification et de traçabilité servent les environnements à forte intensité documentaire. La mesure et la métrologie soutiennent la fabrication dépendante de la précision. Le guidage et le positionnement soutiennent le mouvement et l'assemblage fiables des produits. La part de 37,89 % montre pourquoi l'inspection reste centrale dans le marché de la vision industrielle en tant que service matériel.
La vision robotique devrait se développer à un CAGR de 11,13 % de 2026 à 2031. Les robots collaboratifs et les robots mobiles autonomes ont besoin d'entrées visuelles fiables pour des environnements changeants. Cela soutient la demande dans la logistique, l'assemblage électronique et les cellules de production flexibles. ABB Robotics a réalisé un investissement stratégique dans Landing AI en septembre 2025. Les entreprises ont intégré LandingLens dans la suite logicielle de robotique d'ABB. Elles visaient jusqu'à 80 % de réduction du temps pour la formation et le déploiement de l'IA de vision robotique. Cette démarche place l'intelligence de vision au sein d'un écosystème robotique établi. Elle peut aider les intégrateurs à réentraîner les modèles de manière indépendante à mesure que les conditions d'exploitation changent. Le marché de la vision industrielle en tant que service matériel peut en bénéficier à mesure que davantage d'installations robotiques nécessitent une capacité de vision gérée.
Par secteur d'utilisation finale : l'électronique domine les dépenses tandis que la logistique et l'entreposage accélèrent
L'électronique et les semi-conducteurs détenaient 24,19 % du segment par utilisation finale en 2025. L'encapsulation avancée des puces nécessite l'inspection du câblage par fil, de la fixation des puces et de la géométrie des joints de soudure. Les faibles tolérances font de l'inspection optique automatisée une exigence de production importante. Le matériel spécialisé prend en charge des tâches que les caméras standard peuvent ne pas traiter. La production automobile et de véhicules électriques nécessite également une inspection des processus de batterie, d'électronique et d'assemblage. Les producteurs pharmaceutiques et de dispositifs médicaux ont besoin de fonctionnalités de traçabilité qui répondent aux exigences FDA 21 CFR Part 11 et ISO 13485. L'alimentation et les boissons, l'emballage et les biens de consommation restent des bassins de demande distincts. L'électronique représentait donc la plus grande part du marché de la vision industrielle en tant que service matériel parmi les secteurs d'utilisation finale.
La logistique et l'entreposage devraient se développer à un CAGR de 12,65 % de 2026 à 2031. Les systèmes de vision peuvent automatiser la réception, le prélèvement en bac, le tri et les processus liés aux stocks. Les volumes du commerce électronique et les contraintes de main-d'œuvre en entrepôt soutiennent cette demande. Le moteur diffère des cycles d'investissement conventionnels dans la fabrication. Kargo et Lineage ont rapporté en août 2026 que les tours de caméras de l'installation de Lineage à Decatur, en Alabama, avaient enregistré plus de 64 000 réceptions automatisées sur une période de 6 mois. L'exemple montre l'utilisation de systèmes de vision dans des opérations actives de réception en chaîne du froid. Les fournisseurs peuvent conditionner ces applications en tant que services gérés plutôt que comme des projets d'investissement. Cela soutient une utilisation plus large du marché de la vision industrielle en tant que service matériel dans les réseaux d'entrepôts distribués.
Analyse géographique
L'Asie-Pacifique détenait 33,21 % de la part du marché de la vision industrielle en tant que service matériel en 2025. La Chine, le Japon, la Corée du Sud, Taïwan et l'ASEAN concentrent la majeure partie de la capacité mondiale de fabrication électronique. Les volumes de production élevés rendent la détection des défauts critique pour les rendements au niveau des plaquettes et des cartes. La région passe de l'inspection basée sur des règles aux plateformes basées sur l'IA selon des modalités d'abonnement. Les orientations chinoises de mai 2026 sur les données industrielles recommandaient des interfaces standard et une attestation légère de propriété des données pour les équipements de vision. Cette orientation politique influence les spécifications des équipements dans les réseaux d'usines chinoises. L'Inde et l'ASEAN ajoutent des sites vierges à mesure que les chaînes d'approvisionnement se diversifient. Ces installations peuvent adopter des architectures d'inspection natives du nuage dès le départ.
L'Amérique du Nord s'est classée deuxième, soutenue par l'inspection des batteries de véhicules électriques, la fabrication de semi-conducteurs et la fabrication liée à la défense. Le CMMC 2.0 modifie la sélection des fournisseurs dans les chaînes d'approvisionnement de la défense américaine. Les fournisseurs disposant d'options en mode isolé ou sur site peuvent mieux répondre à ces exigences. L'Europe bénéficie de l'écosystème Industrie 4.0 de l'Allemagne et des exigences de qualité strictes dans la production automobile et pharmaceutique. L'Amérique du Sud reste un contributeur plus modeste au marché de la vision industrielle en tant que service matériel. Le Brésil soutient la demande régionale en transformant des aliments et en inspectant des équipements agricoles. Ces marchés offrent des opportunités d'adoption, mais les anciens systèmes d'usine peuvent augmenter l'effort de déploiement.
Le Moyen-Orient et l'Afrique devraient se développer à un CAGR de 10,51 % de 2026 à 2031. Les programmes de diversification industrielle orientent les investissements vers des infrastructures de fabrication basées sur l'IA. L'agenda Vision 2030 de l'Arabie saoudite et l'initiative « Make it in the Emirates » des Émirats arabes unis soutiennent l'expansion de nouvelles capacités de fabrication. Les usines vierges peuvent inclure l'inspection par vision dès le départ plutôt que par des modernisations ultérieures. Cela réduit certains des obstacles à l'intégration rencontrés dans les bases industrielles établies. La taille du marché de la vision industrielle en tant que service matériel dans la région peut bénéficier de la demande de données et de systèmes d'inspection gouvernés localement. Les fournisseurs qui combinent le déploiement en périphérie avec une capacité de service régionale sont bien positionnés pour répondre à cette demande.

Paysage concurrentiel
Le marché de la vision industrielle en tant que service matériel est modérément fragmenté. Les fournisseurs mondiaux de matériel proposent de larges gammes de produits, tandis que les fournisseurs axés sur l'IA et les intégrateurs régionaux se font concurrence sur la rapidité de déploiement et le coût total d'intégration. La plateforme OneVision de Cognex sépare la gestion des modèles dans le nuage de l'exécution de l'inspection en périphérie. Cette structure est conçue pour les applications sensibles à la latence où les décisions de production ne peuvent pas dépendre d'un traitement à distance. Cognex a rendu la plateforme généralement disponible en mai 2026 après une phase bêta impliquant plus de 100 clients. Elle a rapporté jusqu'à 50 % de réduction des coûts de mise à l'échelle de l'inspection. Schneider Electric a signalé un doublement du rendement et moins de faux rejets après adoption.
SICK a étendu sa plateforme Nova avec une inspection qualité 3D basée sur l'IA en août 2026. La plateforme combine des algorithmes d'apprentissage profond avec des données de hauteur par pixel. Elle prend en charge l'entraînement et l'inférence sur l'appareil sans matériel de calcul supplémentaire. Cette capacité renforce l'inspection en périphérie pour les surfaces complexes. Musashi AI a également présenté la configuration commerciale de son système Cendiant de deuxième génération à Automate 2026. L'entreprise a décrit une plateforme d'inspection optique automatisée standardisée pouvant servir de petits composants de précision et des assemblages de portières de véhicules. L'approche produit réduit la complexité du déploiement et peut réduire les coûts du système.[3]SICK AG, "Where Height Meets Intelligence: SICK Launches AI-Powered 3D Quality Inspection with Nova Machine Vision Platform," SICK AG, sick.com.
Teledyne DALSA a introduit la caméra Linea HS2 8k en juin 2026 pour l'imagerie à haute vitesse et faible luminosité. Le produit prend en charge l'inspection des plaquettes de semi-conducteurs, des interconnexions haute densité, des cellules de batteries et des cellules de flux de génomique. Cognex a également lancé l'In-Sight 3900 en mai 2026 avec les plateformes Qualcomm Dragonwing pour une inférence d'IA en périphérie déterministe. Ces évolutions montrent que les fournisseurs de matériel intègrent la capacité d'IA plus près de la ligne de production. Les fournisseurs qui combinent matériel, logiciel, maintenance et options de déploiement sécurisé peuvent concourir plus efficacement pour des contrats à long terme. La présence de fournisseurs mondiaux, d'entreprises axées sur l'IA et d'intégrateurs régionaux indique une structure concurrentielle fragmentée.
Leaders du secteur de la vision industrielle en tant que service matériel
Cognex Corporation
KEYENCE CORPORATION
OMRON Corporation
Teledyne Technologies Incorporated
Siemens AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Septembre 2026 : Basler a présenté son portefeuille à VISION 2026 à Stuttgart du 6 au 8 octobre, se repositionnant en tant que fournisseur de solutions de vision complètes avec des caméras intégrées, le contrôle des objectifs et de l'éclairage, un logiciel de simulation de vision et une couche de services gérés, un changement stratégique signalant la marchandisation du matériel de vision autonome et la transition vers des contrats de service intégrés.
- Août 2026 : SICK a lancé une inspection qualité 3D basée sur l'IA sur sa plateforme de vision industrielle Nova, combinant des algorithmes d'apprentissage profond avec des données de hauteur par pixel pour l'entraînement et l'inférence sur l'appareil sans matériel de calcul supplémentaire. SICK a rapporté 1,8 milliard EUR (1,94 milliard USD) de chiffre d'affaires du groupe pour l'exercice 2025.
- Juin 2026 : Musashi AI a dévoilé la configuration commerciale de son système d'inspection Cendiant de deuxième génération à Automate 2026 à Chicago, avec des modèles d'apprentissage profond généralisés et une plateforme d'inspection optique automatisée standardisée évolutive des petits composants de précision aux assemblages de portières de véhicules, réduisant substantiellement la complexité du déploiement et le coût total du système.
- Juin 2026 : Teledyne DALSA a lancé la caméra TDI à éclairage par l'arrière Linea HS2 8k avec un taux de ligne maximum de 1 MHz et une résolution de 5 µm, faisant progresser la capacité d'imagerie ultra-haute vitesse pour les applications d'inspection de plaquettes de semi-conducteurs, d'interconnexions haute densité, de cellules de batteries et de cellules de flux de génomique.


Périmètre du rapport mondial sur le marché de la vision industrielle en tant que service matériel
Le marché de la vision industrielle en tant que service matériel implique la fourniture de matériel de vision industrielle aux utilisateurs finaux par le biais de modèles commerciaux contractuels ou récurrents qui permettent aux clients d'accéder, d'utiliser ou d'exploiter l'équipement sans l'acheter directement. Le marché comprend le matériel fourni par le biais de la location, de l'abonnement, de la facturation à l'usage et des arrangements de service géré ou basé sur les résultats, le fournisseur conservant la propriété de l'équipement ou assumant la responsabilité de son cycle de vie, selon la structure du contrat.
Le rapport sur le marché de la vision industrielle en tant que service matériel est segmenté par type de matériel (caméras de vision industrielle, optiques et objectifs, systèmes d'éclairage, matériel de traitement de vision, systèmes de vision intégrés et matériel d'imagerie spécialisé), modèle de contrat (crédit-bail d'équipement, service matériel par abonnement, service matériel à l'usage et service matériel basé sur les résultats/géré), application (inspection et contrôle qualité, identification et traçabilité, mesure et métrologie, guidage et positionnement, vision robotique et autres applications), secteur d'utilisation finale (automobile et véhicules électriques, électronique et semi-conducteurs, alimentation et boissons, pharmaceutique et dispositifs médicaux, emballage, biens de consommation, logistique et entreposage et autres secteurs d'utilisation finale) et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Caméras de vision industrielle |
| Optiques et objectifs |
| Systèmes d'éclairage |
| Matériel de traitement de vision |
| Systèmes de vision intégrés |
| Matériel d'imagerie spécialisé |
| Crédit-bail d'équipement |
| Service matériel par abonnement |
| Service matériel à l'usage |
| Service matériel basé sur les résultats / géré |
| Inspection et contrôle qualité |
| Identification et traçabilité |
| Mesure et métrologie |
| Guidage et positionnement |
| Vision robotique |
| Autres applications |
| Automobile et véhicules électriques |
| Électronique et semi-conducteurs |
| Alimentation et boissons |
| Pharmaceutique et dispositifs médicaux |
| Emballage |
| Biens de consommation |
| Logistique et entreposage |
| Autres secteurs d'utilisation finale |
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Reste de l'Afrique | ||
| Par type de matériel | Caméras de vision industrielle | ||
| Optiques et objectifs | |||
| Systèmes d'éclairage | |||
| Matériel de traitement de vision | |||
| Systèmes de vision intégrés | |||
| Matériel d'imagerie spécialisé | |||
| Par modèle de contrat | Crédit-bail d'équipement | ||
| Service matériel par abonnement | |||
| Service matériel à l'usage | |||
| Service matériel basé sur les résultats / géré | |||
| Par application | Inspection et contrôle qualité | ||
| Identification et traçabilité | |||
| Mesure et métrologie | |||
| Guidage et positionnement | |||
| Vision robotique | |||
| Autres applications | |||
| Par secteur d'utilisation finale | Automobile et véhicules électriques | ||
| Électronique et semi-conducteurs | |||
| Alimentation et boissons | |||
| Pharmaceutique et dispositifs médicaux | |||
| Emballage | |||
| Biens de consommation | |||
| Logistique et entreposage | |||
| Autres secteurs d'utilisation finale | |||
| Par géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Mexique | |||
| Amérique du Sud | Brésil | ||
| Argentine | |||
| Reste de l'Amérique du Sud | |||
| Europe | Allemagne | ||
| Royaume-Uni | |||
| France | |||
| Italie | |||
| Espagne | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Japon | |||
| Inde | |||
| Corée du Sud | |||
| ASEAN | |||
| Reste de l'Asie-Pacifique | |||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | |||
| Reste du Moyen-Orient | |||
| Afrique | Afrique du Sud | ||
| Reste de l'Afrique | |||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché de la vision industrielle en tant que service matériel ?
Le marché de la vision industrielle en tant que service matériel était estimé à 0,79 milliard USD en 2025 et devrait atteindre 1,34 milliard USD d'ici 2031 à un CAGR de 9,28 %.
Quelle catégorie de matériel domine les déploiements de vision industrielle en tant que service matériel ?
Les caméras de vision industrielle ont dominé le segment par type de matériel avec une part de 34,59 % en 2025, reflétant leur rôle central dans les systèmes d'inspection.
Quel modèle de contrat se développe le plus rapidement ?
Le service matériel basé sur les résultats et géré devrait se développer à un CAGR de 13,47 % de 2026 à 2031, les acheteurs transférant davantage de responsabilité de performance aux fournisseurs.
Pourquoi les fabricants choisissent-ils la vision industrielle en tant que service matériel ?
Les modèles par abonnement réduisent les engagements initiaux en matériel et peuvent combiner matériel, gestion des modèles, support et supervision de la flotte dans un seul arrangement de service.
Quel secteur d'utilisation finale devrait se développer le plus rapidement ?
La logistique et l'entreposage devraient se développer à un CAGR de 12,65 % jusqu'en 2031, soutenus par les besoins de réception, de prélèvement en bac et d'automatisation des entrepôts.
Quelle région domine la demande actuelle ?
L'Asie-Pacifique était en tête avec une part de 33,21 % en 2025 en raison de sa solide base de fabrication électronique et de l'adoption croissante de l'inspection basée sur l'IA.
Dernière mise à jour de la page le:



