
マシンビジョン・ハードウェア・アズ・ア・サービス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
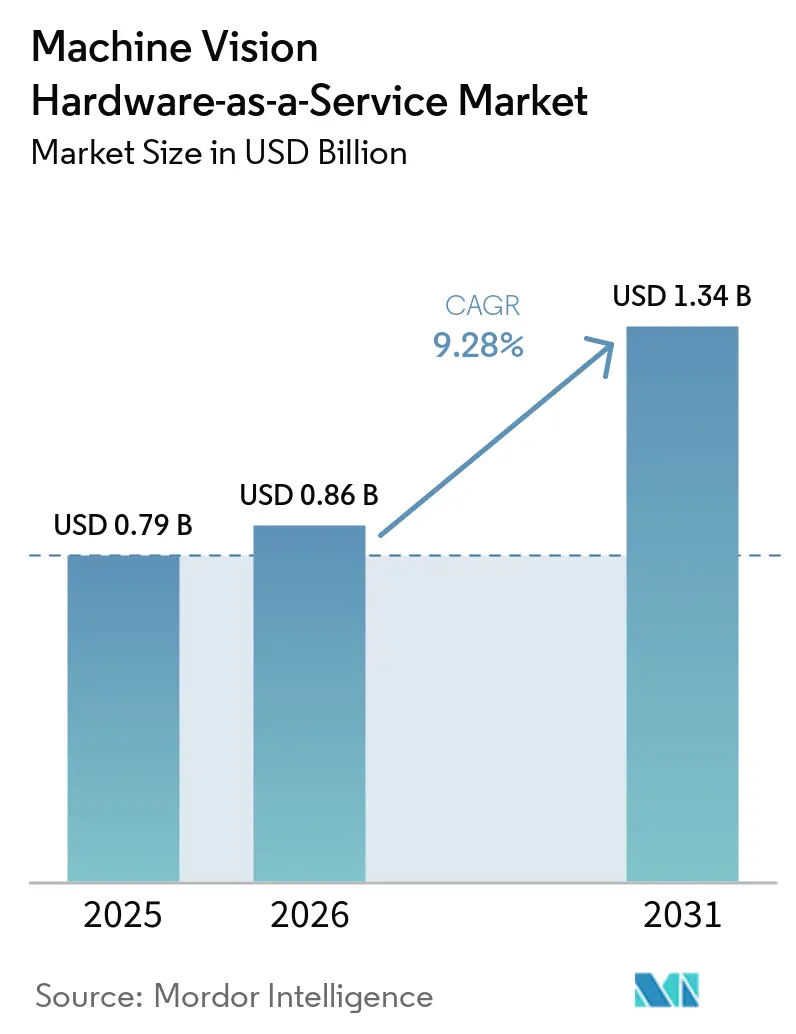
| 市場規模 (2026) | 0.86 十億米ドル |
| 市場規模 (2031) | 1.34 十億米ドル |
| Growth Rate (2026 - 2031) | 9.28 % |
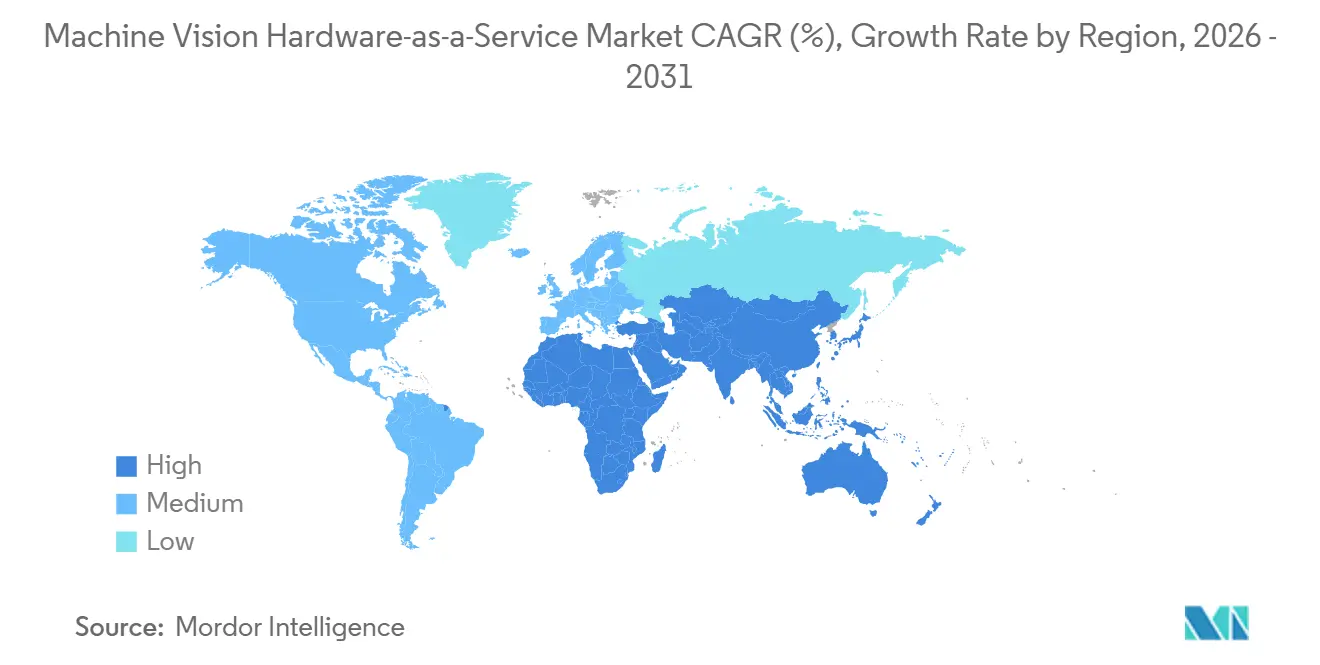
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋地域 |
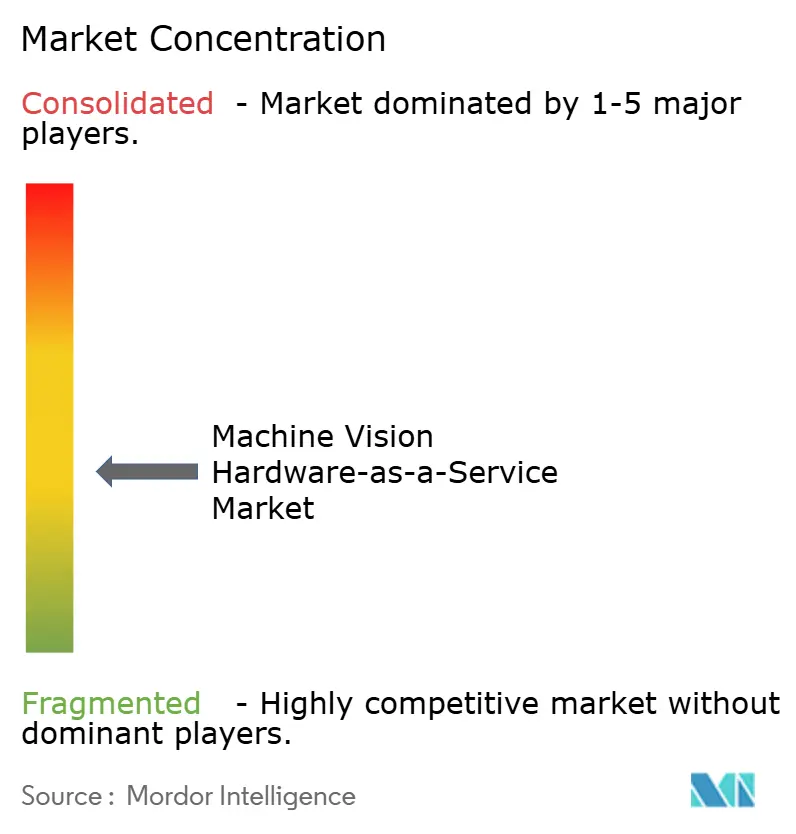
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマシンビジョン・ハードウェア・アズ・ア・サービス市場分析
マシンビジョン・ハードウェア・アズ・ア・サービス市場規模は2025年に0.79 ビリオン 米ドルと推定され、2031年までに1.34 ビリオン 米ドルに達すると予測されており、2026年から2031年にかけてCAGR 9.28%で成長します。製造業者は一度限りのハードウェア購入から、ビジョン機器および関連サポートを運営予算内に組み込むサービス契約へと移行しています。スマートファクトリープログラムは、アジア太平洋、欧州、北米全域で自動化品質システムへの需要を高めています。エッジベースの推論と集中型モデル管理により、プロバイダーは統合コストを抑えながら分散型カメラフリートを運用できるようになっています。このアプローチは、複数拠点をサポートし、モデルを継続的に管理し、信頼性の高いフィールドサービスを提供できるサプライヤーに機会をもたらします。また、プロバイダーを選定する際の顧客にとって、サイバーセキュリティ、相互運用性、検査性能の実証の重要性も高まっています。
レポートの主要ポイント
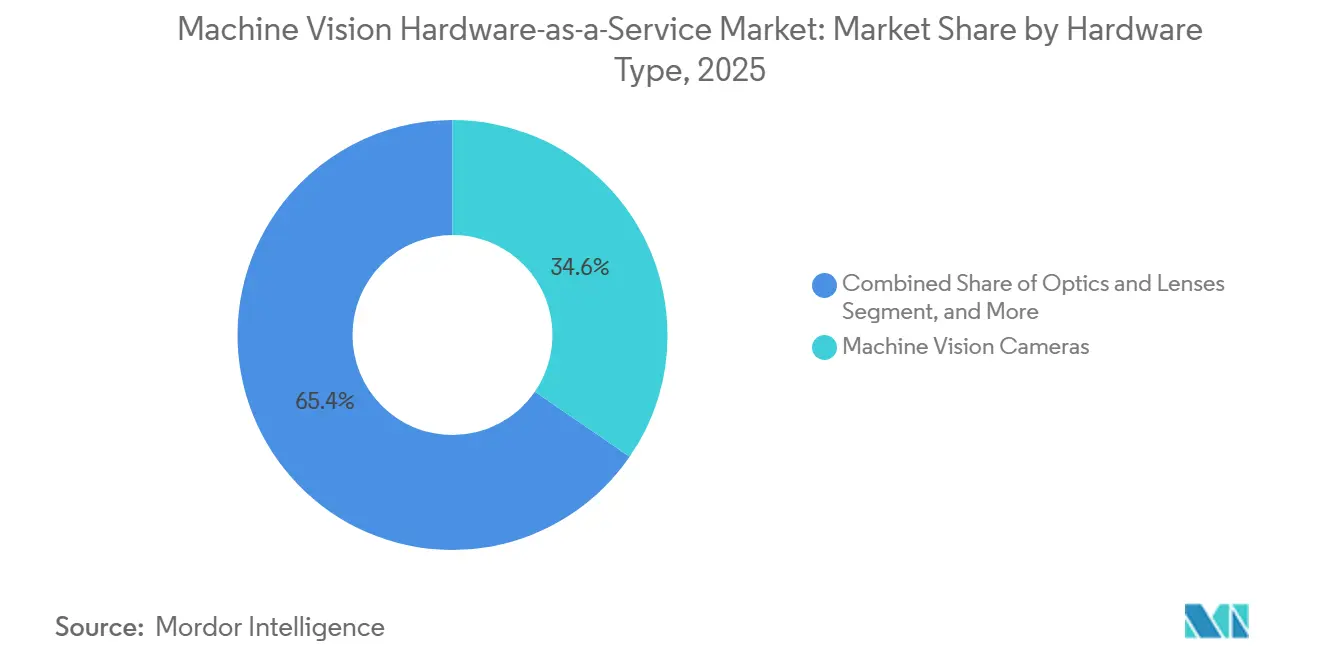
- ハードウェアタイプ別では、マシンビジョンカメラが2025年のマシンビジョン・ハードウェア・アズ・ア・サービス市場シェアの34.59%を占め、特殊撮像ハードウェアは2031年にかけてCAGR 11.34%で拡大すると予測されています。
- 契約モデル別では、サブスクリプション型HaaSが2025年のマシンビジョン・ハードウェア・アズ・ア・サービス市場シェアの41.37%を占め、成果ベースおよびマネージドHaaSは2031年にかけてCAGR 13.47%で拡大すると予測されています。
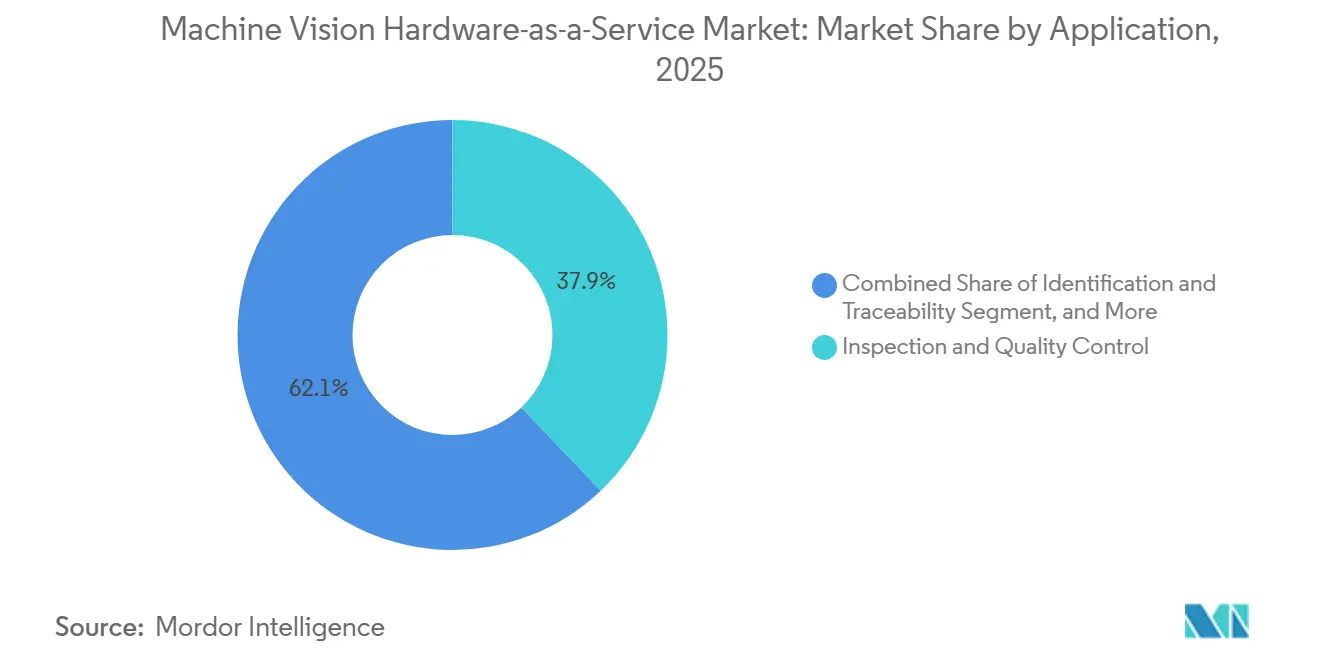
- 用途別では、検査および品質管理が2025年のセグメントの37.89%を維持し、ロボットビジョンは2031年にかけてCAGR 11.13%で拡大すると予測されています。
- エンドユーザー産業別では、電子機器・半導体が2025年のセグメントの24.19%を占め、物流・倉庫業は2031年にかけてCAGR 12.65%で拡大すると予測されています。
- 地域別では、アジア太平洋が2025年のマシンビジョン・ハードウェア・アズ・ア・サービス市場の33.21%を占め、中東・アフリカは2031年にかけてCAGR 10.51%で拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルマシンビジョン・ハードウェア・アズ・ア・サービス市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| インダストリー4.0スマートファクトリー投資 | +2.5% | グローバル、特に中国、ドイツ、日本、韓国に集中 | 長期(4年以上) |
| サブスクリプション価格設定が初期設備投資を代替 | +2.0% | グローバル、北米および欧州で先行利益 | 中期(2〜4年) |
| AI対応検査精度とノーコード展開 | +1.7% | グローバル、アジア太平洋および北米でリード採用 | 中期(2〜4年) |
| ゼロ欠陥製造とリコール回避 | +1.4% | グローバル、自動車・EVハブおよび製薬クラスターで重要 | 長期(4年以上) |
| 分散産向け成果ベース品質契約 | +0.8% | 北米および欧州、アジア太平洋への早期拡大 | 長期(4年以上) |
| 連合欠陥ライブラリのネットワーク効果 | +0.6% | 北米および欧州、アジアの電子機器ハブでの早期採用 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
インダストリー4.0スマートファクトリー投資
スマートファクトリー投資により、マシンビジョンはデジタル生産システムの中核要素となっています。2026年7月にDiscover Mechanical Engineering誌に掲載されたレビューでは、7つのデータベースにわたり1,625件の文献がスクリーニングされました。対象となったディープラーニングマシンビジョン研究の大部分は2024年および2025年に発表されたものです。最近の研究は、産業応用の継続的な流れを支持しています。ドイツのインダストリー4.0エコシステムと中国の先進製造プログラムは、センサーリッチなファクトリー環境を支援しています。これらの環境では、ビジョン検査が製造実行システムとより密接に連携しています。各導入事例は、同一拠点における後続のビジョンプロジェクトのコスト削減にも貢献します。これにより、複数ライン施設におけるマシンビジョン・ハードウェア・アズ・ア・サービス市場のビジネスケースが強化されます。
サブスクリプション価格設定が初期設備投資を代替
サブスクリプション契約は、検査機器を必要とする製造業者の初期財務的ハードルを低減できます。このモデルは、大規模な機器購入を定期的な支払いとサービスサポートに置き換えます。また、小規模プロジェクトを遅延させる設備投資承認プロセスを回避することもできます。Cognexは2026年5月、100社以上の顧客が参加したベータフェーズを経て、OneVisionを一般提供開始しました。このプラットフォームは、エッジで実行される検査とクラウドベースのモデル管理をサポートします。Cognexは、このプラットフォームにより検査スケーリングコストが最大50%削減されたと述べています。Schneider Electricは、採用後に歩留まりが2倍になり、誤検知が減少したと報告しています。これらの結果は、マシンビジョン・ハードウェア・アズ・ア・サービス市場におけるサブスクリプションベースモデルの活用を支持しています。[1]Cognex Corporation、「Cognex OneVisionの採用が加速、製造業者がAIビジョンをグローバルに拡大」、Cognexインベスター・リレーションズ、investor.cognex.com。
AI対応検査精度とノーコード展開
AIベースの検査は、ハイミックス製造における繰り返しのルール変更の必要性を低減できます。これは、製品、材料、または欠陥パターンが頻繁に変化する環境において重要です。2026年7月の科学的レビューでは、プリント基板欠陥データセットにおけるYOLOバリアントの平均適合率が98.6%と報告されました。また、8カテゴリ・147,824枚の画像からなる金属表面データセットにおけるU-Net-EfficientNet-B4の組み合わせの精度が98.2%と報告されました。これらの結果は、AIツールがより要求の高い検査作業に活用されている理由を示しています。ノーコードインターフェースにより、プラントチームは専門インテグレーターに依存することなくモデルをトレーニングできます。これにより、サンプル画像のセットから使用可な検査ワークフローまでの道筋が短縮されます。頻繁な段取り替えを行う受託製造業者にとって、マシンビジョン・ハードウェア・アズ・ア・サービス市場の魅力が高まります。
ゼロ欠陥製造とリコール回避
流出した欠陥は、製造業者とそのサプライヤーに高い直接コストをもたらす可能性があります。自動車用電子機器やセンサーの不具合により、評判コストを考慮する前の段階でも1 ビリオン 米ドルを超えるリコールが発生しています。このリスクにより、信頼性の高い自動検査の価値が高まっています。製薬メーカーも、FDA 21 CFR パート11に基づく文書化されたアウトプットと監査可能な記録を必要としています。KEYENCEは2025年に32コアAIエンジンと専用画像ストレージを搭載したVS-Gシリーズを発売しました。このシステムは、単一コントローラーから100%の視覚的トレーサビリティをサポートします。成果ベース契約により、稼働率と検査精度に関するより多くの責任をプロバイダーに移転できます。この取り決めは、マシンビジョン・ハードウェア・アズ・ア・サービス市場を支える品質要件とサービス料金を整合させます。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| レガシーMES、ERP、SCADA、PLCの統合複雑性 | -1.8% | グローバル、欧州および北米のブラウンフィールドプラントで深刻 | 長期(4年以上) |
| 欠陥画像のデータ主権とサイバーセキュリティリスク | -1.2% | 北米および欧州、アジア太平洋への拡大 | 中期(2〜4年) |
| ビジョンAI人材不足 | -0.9% | グローバル、中東・アフリカおよび南米で最も深刻 | 中期(2〜4年) |
| ハイミックス生産におけるモデルドリフトと再検証 | -0.6% | グローバル、ハイミックス受託製造ハブに集中 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
レガシーMES、ERP、SCADA、PLCの統合複雑性
ブラウンフィールドサイトは大きな潜在顧客基盤を提供しますが、その旧式の制御システムは現代の検査ツールとの接続が依然として困難です。1990年代および2000年代の多くの独自SCADAおよびPLCシステムには、標準的なデータインターフェースが欠如しています。OPC UAゲートウェイとコネクターの追加により、導入コストが30〜50%増加する可能性があります。また、試運転が3〜6ヶ月延長される場合もあります。これらの追加要素は、サブスクリプションサービスの経済的根拠を弱める可能性があります。中国の工業情報化部は2026年5月、産業データに関するガイダンスを発行し、ビジョン検査機器向けの標準化されたクロスプラットフォームインターフェースを推奨しました。共通インターフェースの採用により、統合障壁は時間とともに低減されるでしょう。それまでの間、既存のプラントシステムがマシンビジョン・ハードウェア・アズ・ア・サービスの導入を制限し続けます。
欠陥画像のデータ主権とサイバーセキュリティリスク
生産画像には、工具摩耗、幾何公差、バッチパラメータに関する情報が含まれる場合があります。製造業者はその情報を商業的に機密性の高いものとみなす場合があります。クラウド接続プラットフォームは、画像がプラントの直接管理外に出る際に懸念を生じさせる可能性があります。防衛関連サプライチェーンでは、CMMC 2.0が2025年11月にDFARSに正式化されました。このフレームワークは、管理対象部品の検査画像を潜在的な管理対象非機密情報として扱う場合があります。2026年11月のフェーズ2施行マイルストーンにより、機密部品のクラウドホスト型構成が制限されます。欧州のサイバーセキュリティ要件も、産業用コントローラーの最低セキュリティ基準を引き上げています。プロバイダーは、マシンビジョン・ハードウェア・アズ・ア・サービス市場におけるこの抑制要因に対処するため、信頼性の高いエッジ、オンプレミス、またはエアギャップオプションを必要としています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ハードウェアタイプ別:カメラが需要をリードし、特殊撮像が適用範囲を拡大
マシンビジョンカメラは2025年のハードウェアタイプセグメントの34.59%を占めました。この地位は、エリアスキャンおよびラインスキャン検査における主要センシングデバイスとしての役割を反映しています。カメラは離散製造およびプロセス製造の両設定で使用されています。2Dシステムから3D構造化光およびタイムオブフライトシステムへの移行により、カメラ導入の能力が向上しています。また、複雑な検査タスク向けの高付加価値構成もサポートしています。カメラ導入におけるマシンビジョン・ハードウェア・アズ・ア・サービス市場規模は、プラント検査アーキテクチャにおけるカメラの馴染み深い役割から恩恵を受けています。顧客はすべてのワークフローを再設計することなく、カメラサービスを既存ラインに統合できます。これにより、カメラは更新プロジェクトと新規施設の両方において重要な位置を維持しています。
特殊撮像ハードウェアは2026年から2031年にかけてCAGR 11.34%で拡大すると予測されています。ハイパースペクトルセンサー、TDIラインスキャンカメラ、ニューロモーフィックビジョンチップは、標準的なCMOS感度の能力を超えるタスクに対応します。これらのタスクには、半導体ウェーハハンドリング、錠剤コーティング検査、電池セル生産が含まれます。Teledyne DALSAは2026年6月にLinea HS2 8kを発売しました。このカメラは最大ラインレート1 MHzおよび5 µmの解像度を提供しました。その仕様は、低照度アプリケーションにおける高速検査に対応します。エッジAIが外部コンピューターへの依存を低減するにつれ、処理ハードウェアも変化しています。統合ビジョンシステムは、カメラ、照明、処理、ソフトウェアを単一のサービス可能なユニットに統合します。これにより、サービスプロバイダーの交換とメンテナンスが簡素化されます。[2]Teledyne Vision Solutions、「Teledyne、低照度条件での超高速撮像向けLinea HS2 8kカメラを発売」、Teledyne Vision Solutions、teledynevisionsolutions.com。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます


契約モデル別:サブスクリプション収益がリードし、マネージドサービスがリスクを移転
サブスクリプション型HaaSは2025年の契約モデルセグメントの41.37%を占めました。これにより、プラントの財務チームは予測可能な請求を得られ、ハードウェア減損リスクへのエクスポージャーが低減されます。また、サプライヤーには定期収益と接続機器からの運用テレメトリーをもたらします。これらのデータは、デバイスおよびサイト全体のサポートニーズを特定するのに役立ちます。サブスクリプション契約は、初期導入後に検査を拡大したい製造業者に適しています。設備投資の購入を伴わずに、単一ラインからより広いフリートへと移行できます。これが、マシンビジョン・ハードウェア・アズ・ア・サービス市場においてサブスクリプションが主導的シェアを保持している理由です。また、プロバイダーがより包括的なサービスを提供するための商業的基盤を確立します。
成果ベースおよびマネージドHaaSは2026年から2031年にかけてCAGR 13.47%で拡大すると予測されています。これらの取り決めの下、プロバイダーは検査精度と稼働率に関する義務を負います。購入者はより多くのパフォーマンスリスクをサービスパートナーに移転します。したがって、サプライヤーは信頼性の高いAI再トレーニング、フィールドサポート、およびパフォーマンス保証をサポートするための十分な経験を必要とします。機器リースは、契約終了時に所有権オプションを望む企業にとって引き続き有用です。使用量ベースの請求は、変動する生産量を持つ受託製造業者に適しています。製造業者はリースから始め、サブスクリプションに移行し、その後パフォーマンス契約を検討することができます。この進行により、プロバイダーのモデルとサービス記録が業務に深く組み込まれるにつれて、スイッチングコストが増加します。
用途別:品質検査がリードし、ロボットビジョンが前進
検査および品質管理は2025年の用途セグメントの37.89%を維持しました。自動欠陥検出は、歩留まり改善と品質流出制限への直接的な手段であり続けます。自動車、電子機器、食品加工ラインは長年にわたりビジョン検査を活用してきました。さらなる需要は、グリーンフィールドサイトや手動タスクのAIベースシステムへの転換から生まれる可能性があります。識別およびトレーサビリティアプリケーションは、文書集約型環境に対応します。計測・メトロロジーは精度依存型製造をサポートします。ガイダンスおよびポジショニングは、信頼性の高い製品移動と組み立てをサポートします。37.89%のシェアは、検査がマシンビジョン・ハードウェア・アズ・ア・サービス市場の中心であり続ける理由を示しています。
ロボットビジョンは2026年から2031年にかけてCAGR 11.13%で拡大すると予測されています。協働ロボットおよび自律移動ロボットは、変化する環境に対応するための信頼性の高い視覚入力を必要とします。これにより、物流、電子機器組み立て、フレキシブル生産セルにおける需要が支えられます。ABBロボティクスは2025年9月にLanding AIへの戦略的投資を行いました。両社はLandingLensをABBのロボティクスソフトウェアスイートに統合しました。ロボットビジョンAIのトレーニングと展開時間を最大80%削減することを目標としました。この動きにより、ビジョンインテリジェンスが確立されたロボティクスエコシステム内に組み込まれます。運用条件が変化した際に、インテグレーターが独自にモデルを再トレーニングするのに役立ちます。より多くのロボット導入がマネージドビジョン機能を必要とするにつれ、マシンビジョン・ハードウェア・アズ・ア・サービス市場が恩恵を受けることができます。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます
エンドユーザー産業別:電子機器が支出をリードし、物流・倉庫業が加速
電子機器・半導体は2025年のエンドユーザーセグメントの24.19%を占めました。先進チップパッケージングには、ワイヤーボンディング、ダイアタッチメント、はんだ接合部の幾何形状の検査が必要です。小さな公差により、自動光学検査が重要な生産要件となっています。特殊ハードウェアは、標準カメラでは対応できないタスクをサポートします。自動車およびEV生産も、バッテリー、電子機器、組み立てプロセス全体にわたる検査を必要としています。製薬・医療機器メーカーは、FDA 21 CFR パート11およびISO 13485要件をサポートするトレーサビリティ機能を必要としています。食品・飲料、包装、消費財は別個の需要プールとして残っています。したがって、電子機器はエンドユーザー産業の中でマシンビジョン・ハードウェア・アズ・ア・サービス市場の最大シェアを占めました。
物流・倉庫業は2026年から2031年にかけてCAGR 12.65%で拡大すると予測されています。ビジョンシステムは、入荷、ビンピッキング、仕分け、在庫関連プロセスを自動化できます。Eコマースの取引量と倉庫労働力の制約がこの需要を支えています。この促進要因は、従来の製造投資サイクルとは異なります。KargoとLineageは2026年8月、アラバマ州ディケーターにあるLineageの施設のカメラタワーが6ヶ月間で64,000件以上の自動入荷を記録したと報告しました。この事例は、アクティブなコールドチェーン入荷業務におけるビジョンシステムの活用を示しています。プロバイダーはこれらのアプリケーションを設備投資プロジェクトではなくマネージドサービスとしてパッケージ化できます。これにより、分散型倉庫ネットワーク全体でのマシンビジョン・ハードウェア・アズ・ア・サービス市場の普及が促進されます。
地域分析
アジア太平洋は2025年のマシンビジョン・ハードウェア・アズ・ア・サービス市場シェアの33.21%を占めました。中国、日本、韓国、台湾、ASEANは世界の電子機器製造能力の大部分を集中させています。高い生産量により、ウェーハおよびボードレベルの歩留まりにとって欠陥検出が重要となっています。この地域は、ルールベースの検査からサブスクリプション条件でのAI対応プラットフォームへと移行しています。中国の2026年5月の産業データガイダンスは、ビジョン機器向けの標準インターフェースと軽量データ所有権証明を推奨しました。この政策の方向性は、中国のファクトリーネットワークにおける機器仕様に影響を与えています。サプライチェーンの多様化に伴い、インドとASEANはグリーンフィールドサイトを追加しています。これらの施設は、最初からクラウドネイティブな検査アーキテクチャを採用できます。
北米は2位にランクされ、EVバッテリー検査、半導体製造、防衛関連製造に支えられています。CMMC 2.0は米国防衛サプライチェーンにおけるベンダー選定を変えています。エアギャップまたはオンプレミスオプションを持つプロバイダーは、これらの要件により適切に対応できます。欧州は、ドイツのインダストリー4.0エコシステムと自動車・製薬生産における厳格な品質要件から恩恵を受けています。南米は、マシンビジョン・ハードウェア・アズ・ア・サービス市場への貢献が引き続き小さい状況です。ブラジルは食品加工と農業機器検査により地域需要を支えています。これらの市場は採用機会を提供しますが、旧式のプラントシステムが導入作業を増加させる可能性があります。
中東・アフリカは2026年から2031年にかけてCAGR 10.51%で拡大すると予測されています。産業多様化プログラムにより、AI対応製造インフラへの投資が促進されています。サウジアラビアのビジョン2030アジェンダとUAEのメイク・イット・イン・ジ・エミレーツ・イニシアチブは、新たな製造能力の拡大を支援しています。グリーンフィールドプラントは、後からの改修ではなく最初からビジョン検査を組み込むことができます。これにより、確立された産業基盤に見られる統合障壁の一部が軽減されます。この地域のマシンビジョン・ハードウェア・アズ・ア・サービス市場規模は、ローカルガバナンスされたデータと検査システムへの需要から恩恵を受けることができます。エッジ展開と地域サービス能力を組み合わせたプロバイダーが、この需要に対応する位置にあります。

競合環境
マシンビジョン・ハードウェア・アズ・ア・サービス市場は中程度に分散しています。グローバルなハードウェアサプライヤーは幅広い製品ラインナップを提供し、AI特化型プロバイダーと地域インテグレーターは展開速度と総統合コストで競争しています。CognexのOneVisionプラットフォームは、クラウドモデル管理とエッジベースの検査実行を分離しています。この構造は、生産上の意思決定がリモート処理に依存できないレイテンシー感応型アプリケーション向けに設計されています。Cognexは2026年5月、100社以上の顧客が参加したベータフェーズを経てプラットフォームを一般提供開始しました。検査スケーリングコストが最大50%低減したと報告しています。Schneider Electricは採用後に歩留まりが2倍になり、誤検知が減少したと報告しています。
SICKは2026年8月にAI搭載3D品質検査でNovaプラットフォームを拡張しました。このプラットフォームはディープラーニングアルゴリズムとピクセルごとの高さデータを組み合わせています。追加のコンピーターハードウェアなしにデバイス上でのトレーニングと推論をサポートします。この機能により、複雑な表面に対するエッジベースの検査が強化されます。Musashi AIもAutomate 2026で第2世代Cendiantシステムの商用構成を発表しました。同社は、小型精密部品から車両ドアアセンブリまで対応できる標準化された自動光学検査プラットフォームを説明しました。この製品アプローチにより、展開の複雑さが軽減され、システムコストが低下します。[3]SICK AG、「高さとインテリジェンスの融合:SICKがNovaマシンビジョンプラットフォームでAI搭載3D品質検査を発売」、SICK AG、sick.com。
Teledyne DALSAは2026年6月に高速・低照度撮像向けLinea HS2 8kカメラを発売しました。この製品は半導体ウェーハ、高密度インターコネクト、電池セル、ゲノミクスフローセル検査をサポートします。Cognexも2026年5月に決定論的エッジAI推論のためのQualcomm Dragonwingプラットフォームを搭載したIn-Sight 3900を発売しました。これらの動きは、ハードウェアサプライヤーがAI機能を生産ラインにより近い場所に組み込んでいることを示しています。ハードウェア、ソフトウェア、サービス、安全な展開オプションを組み合わせたプロバイダーは、長期契約においてより効果的に競争できます。グローバルサプライヤー、AI特化型企業、地域インテグレーターの存在は、分散した競合構造を示しています。
マシンビジョン・ハードウェア・アズ・ア・サービス産業リーダー
Cognex Corporation
KEYENCE CORPORATION
OMRON Corporation
Teledyne Technologies Incorporated
Siemens AG
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年9月:Baslerは、10月6〜8日にシュトゥットガルトで開催されるVISION 2026でポートフォリオを発表し、統合カメラ、レンズおよび照明制御、ビジョンシミュレーションソフトウェア、マネージドサービスレイヤーを備えたフルラインビジョンソリューションプロバイダーとして再ポジショニングしました。これは、スタンドアロンビジョンハードウェアのコモディティ化と統合サービス契約への移行を示す戦略的転換です。
- 2026年8月:SICKはNovaマシンビジョンプラットフォームでAI搭載3D品質検査を発売し、追加のコンピューターハードウェアなしにデバイス上でのトレーニングと推論のためにディープラーニングアルゴリズムとピクセルごとの高さデータを組み合わせました。SICKは2025年度の連結売上高が18 ビリオン 米ドル(1.94 ビリオン 米ドル)であったと報告しました。
- 2026年6月:Musashi AIはシカゴで開催されたAutomate 2026で第2世代Cendiant検査システムの商用構成を発表しました。汎用ディープラーニングモデルと標準化された自動光学検査プラットフォームを特徴とし、小型精密部品から車両ドアアセンブリまでスケーラブルで、展開の複雑さと総システムコストを大幅に削減します。
- 2026年6月:Teledyne DALSAは最大ラインレート1 MHzおよび5 µm解像度を持つLinea HS2 8k裏面照射型TDIカメラを発売し、半導体ウェーハ、高密度インターコネクト、電池セル、ゲノミクスフローセル検査アプリケーション向けの超高速撮像能力を向上させました。


グローバルマシンビジョン・ハードウェア・アズ・ア・サービス市場レポートの調査範囲
マシンビジョン・ハードウェア・アズ・ア・サービス(HaaS)市場は、顧客が機器を直接購入することなくアクセス、使用、または運用できる契約型または定期的な商業モデルを通じて、エンドユーザーにマシンビジョンハードウェアを提供することを含みます。この市場には、リース、サブスクリプション、使用量ベース、成果ベースまたはマネージドサービスの取り決めを通じて供給されるハードウェアが含まれ、契約構造に応じてプロバイダーが機器の所有権を保持するか、そのライフサイクルに対する責任を負います。
マシンビジョン・ハードウェア・アズ・ア・サービス市場レポートは、ハードウェアタイプ(マシンビジョンカメラ、光学機器およびレンズ、照明システム、ビジョン処理ハードウェア、統合ビジョンシステム、特殊撮像ハードウェア)、契約モデル(機器リース、サブスクリプション型HaaS、使用量ベースHaaS、成果ベース/マネージドHaaS)、用途(検査および品質管理、識別およびトレーサビリティ、計測・メトロロジー、ガイダンスおよびポジショニング、ロボットビジョン、その他の用途)、エンドユーザー産業(自動車およびEV、電子機器・半導体、食品・飲料、製薬・医療機器、包装、消費財、物流・倉庫業、その他のエンドユーザー産業)、地域(北米、南米、欧州、アジア太平洋、中東・アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供さます。
| マシンビジョンカメラ |
| 光学機器およびレンズ |
| 照明システム |
| ビジョン処理ハードウェア |
| 統合ビジョンシステム |
| 特殊撮像ハードウェア |
| 機器リース |
| サブスクリプション型HaaS |
| 使用量ベースHaaS |
| 成果ベース / マネージドHaaS |
| 検査および品質管理 |
| 識別およびトレーサビリティ |
| 計測・メトロロジー |
| ガイダンスおよびポジショニング |
| ロボットビジョン |
| その他の用途 |
| 自動車およびEV |
| 電子機器・半導体 |
| 食品・飲料 |
| 製薬・医療機器 |
| 包装 |
| 消費財 |
| 物流・倉庫業 |
| その他のエンドユーザー産業 |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| ASEAN | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | 中東 | サウジアラビア |
| アラブ首長国連邦 | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| その他のアフリカ | ||
| ハードウェアタイプ別 | マシンビジョンカメラ | ||
| 光学機器およびレンズ | |||
| 照明システム | |||
| ビジョン処理ハードウェア | |||
| 統合ビジョンシステム | |||
| 特殊撮像ハードウェア | |||
| 契約モデル別 | 機器リース | ||
| サブスクリプション型HaaS | |||
| 使用量ベースHaaS | |||
| 成果ベース / マネージドHaaS | |||
| 用途別 | 検査および品質管理 | ||
| 識別およびトレーサビリティ | |||
| 計測・メトロロジー | |||
| ガイダンスおよびポジショニング | |||
| ロボットビジョン | |||
| その他の用途 | |||
| エンドユーザー産業別 | 自動車およびEV | ||
| 電子機器・半導体 | |||
| 食品・飲料 | |||
| 製薬・医療機器 | |||
| 包装 | |||
| 消費財 | |||
| 物流・倉庫業 | |||
| その他のエンドユーザー産業 | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 南米 | ブラジル | ||
| アルゼンチン | |||
| その他の南米 | |||
| 欧州 | ドイツ | ||
| 英国 | |||
| フランス | |||
| イタリア | |||
| スペイン | |||
| その他の欧州 | |||
| アジア太平洋 | 中国 | ||
| 日本 | |||
| インド | |||
| 韓国 | |||
| ASEAN | |||
| その他のアジア太平洋 | |||
| 中東・アフリカ | 中東 | サウジアラビア | |
| アラブ首長国連邦 | |||
| その他の中東 | |||
| アフリカ | 南アフリカ | ||
| その他のアフリカ | |||


レポートで回答される主要な質問
マシンビジョン・ハードウェア・アズ・ア・サービス市場の規模はどのくらいですか?
マシンビジョン・ハードウェア・アズ・ア・サービス市場は2025年に0.79 ビリオン 米ドルと推定され、CAGR 9.28%で2031年までに1.34 ビリオン 米ドルに達すると予測されています。
マシンビジョンHaaS導入においてリードするハードウェアカテゴリはどれですか?
マシンビジョンカメラは2025年にハードウェアタイプセグメントで34.59%のシェアを持ち、検査システムにおける中心的な役割を反映してリードしています。
最も急速に拡大している契約モデルはどれですか?
成果ベースおよびマネージドHaaSは、購入者がより多くのパフォーマンス責任をプロバイダーに移転するにつれ、2026年から2031年にかけてCAGR 13.47%で拡大すると予測されています。
製造業者がマシンビジョンHaaSを選択する理由は何ですか?
サブスクリプションモデルは初期機器コミットメントを削減し、ハードウェア、モデル管理、サポート、フリート監視を1つのサービス取り決めに組み合わせることができます。
最も急速に拡大すると予測されているエンドユーザー分野はどれですか?
物流・倉庫業は、入荷、ビンピッキング、倉庫自動化ニーズに支えられ、2031年にかけてCAGR 12.65%で拡大すると予測されています。
現在の需要をリードしている地域はどこですか?
アジア太平洋は、強力な電子機器製造基盤とAI対応検査の採用拡大により、2025年に33.21%のシェアでリードしています。
最終更新日:



