
Tamanho e Participação do Mercado de Visão de Máquina como Serviço
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 0.65 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.51 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 18.36 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Visão de Máquina como Serviço por Mordor Intelligence
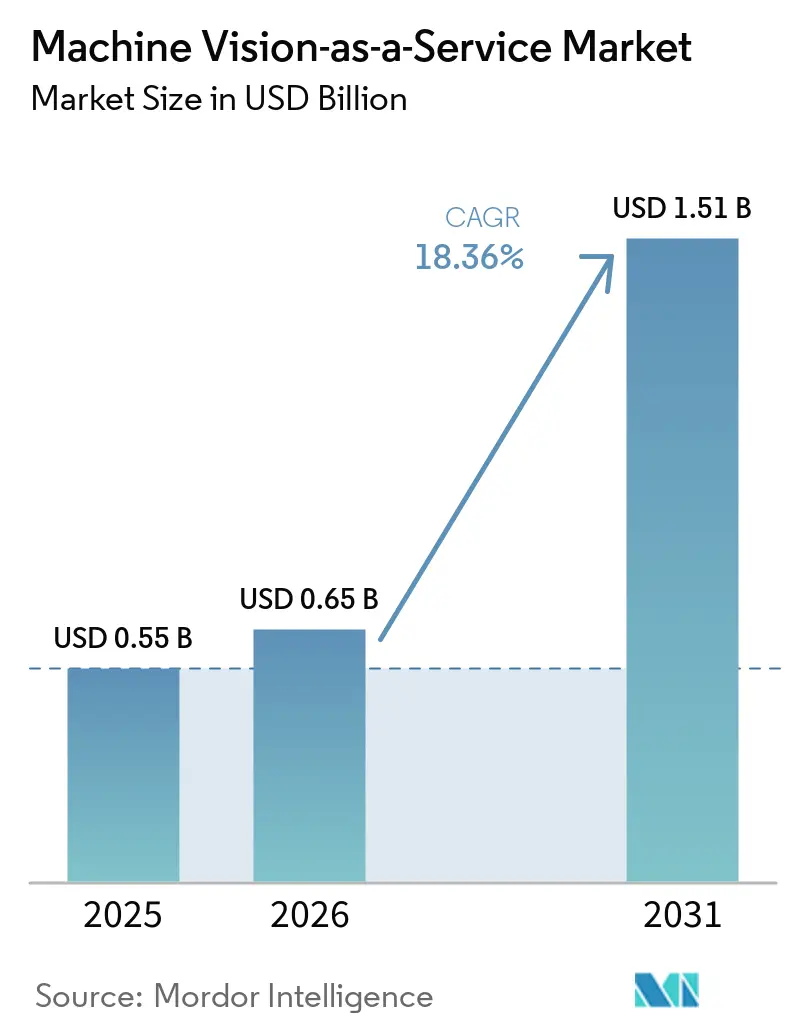
O tamanho do Mercado de Visão de Máquina como Serviço foi avaliado em 0,55 bilhões de USD em 2025 e estima-se que cresça de 0,65 bilhões de USD em 2026 para atingir 1,51 bilhões de USD até 2031, a um CAGR de 18,36% durante o período de previsão (2026-2031).
A automação industrial está aumentando a demanda por sistemas de inspeção capazes de identificar defeitos durante a produção. Os serviços baseados em assinatura e em resultados transferem os gastos com qualidade de grandes aquisições de hardware para custos operacionais recorrentes. Essa estrutura torna o mercado de Visão de Máquina como Serviço mais acessível a fabricantes de médio porte que não dispõem de capital ou equipes especializadas de integração. A IA de borda permite que as fábricas mantenham decisões sensíveis ao tempo próximas à linha de produção, enquanto as plataformas em nuvem gerenciam modelos em múltiplos sites. Os fornecedores estão respondendo combinando software, hardware, integração e compromissos de desempenho em ofertas de serviços mais abrangentes.
Principais Conclusões do Relatório
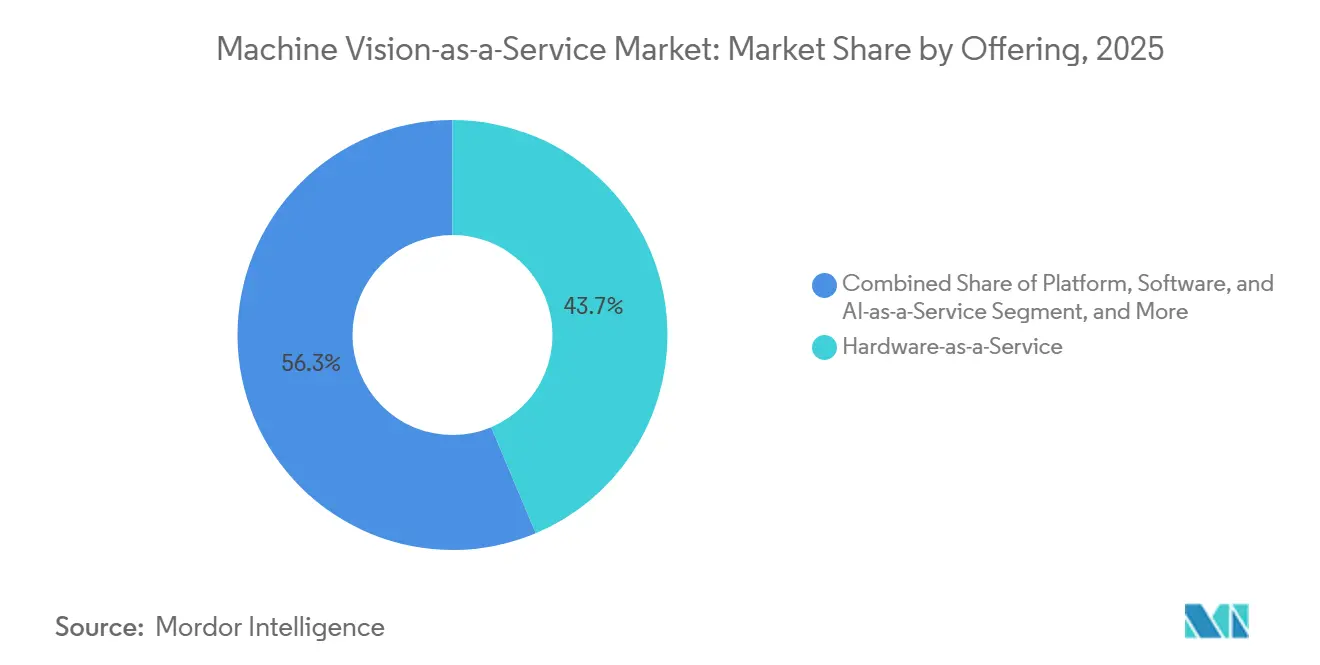
- Por oferta, o Hardware como Serviço detinha 43,67% da participação do mercado de Visão de Máquina como Serviço em 2025, enquanto a Plataforma, Software e IA como Serviço deve expandir a um CAGR de 21,89% até 2031.
- Por modelo de implantação, On-Premises e Borda detinham 52,66% da receita em 2025, enquanto a implantação Baseada em Nuvem deve expandir a um CAGR de 22,31% até 2031.
- Por modelo de serviço, a precificação Baseada em Assinatura detinha 63,45% da receita em 2025, enquanto os Contratos Baseados em Resultados devem expandir a um CAGR de 22,11% até 2031.
- Por arquitetura de produto, os Sistemas Baseados em PC detinham 48,21% da receita em 2025, enquanto os Sistemas de Borda e Embarcados devem expandir a um CAGR de 21,56% até 2031.
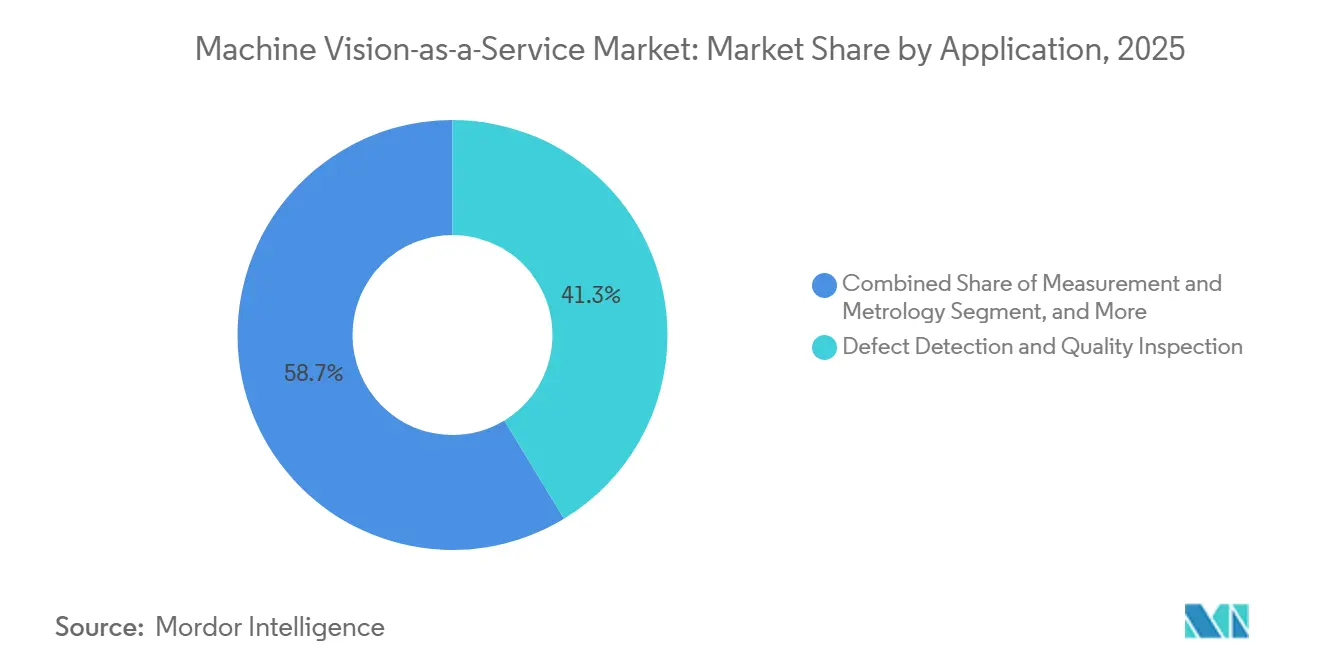
- Por aplicação, a Detecção de Defeitos e Inspeção de Qualidade detinha 41,32% da participação do mercado de Visão de Máquina como Serviço em 2025, enquanto o Monitoramento e Controle de Processos deve expandir a um CAGR de 21,13% até 2031.
- Por setor de usuário final, o Automotivo detinha 25,32% da receita em 2025, enquanto Logística e Armazenagem deve expandir a um CAGR de 20,44% até 2031.
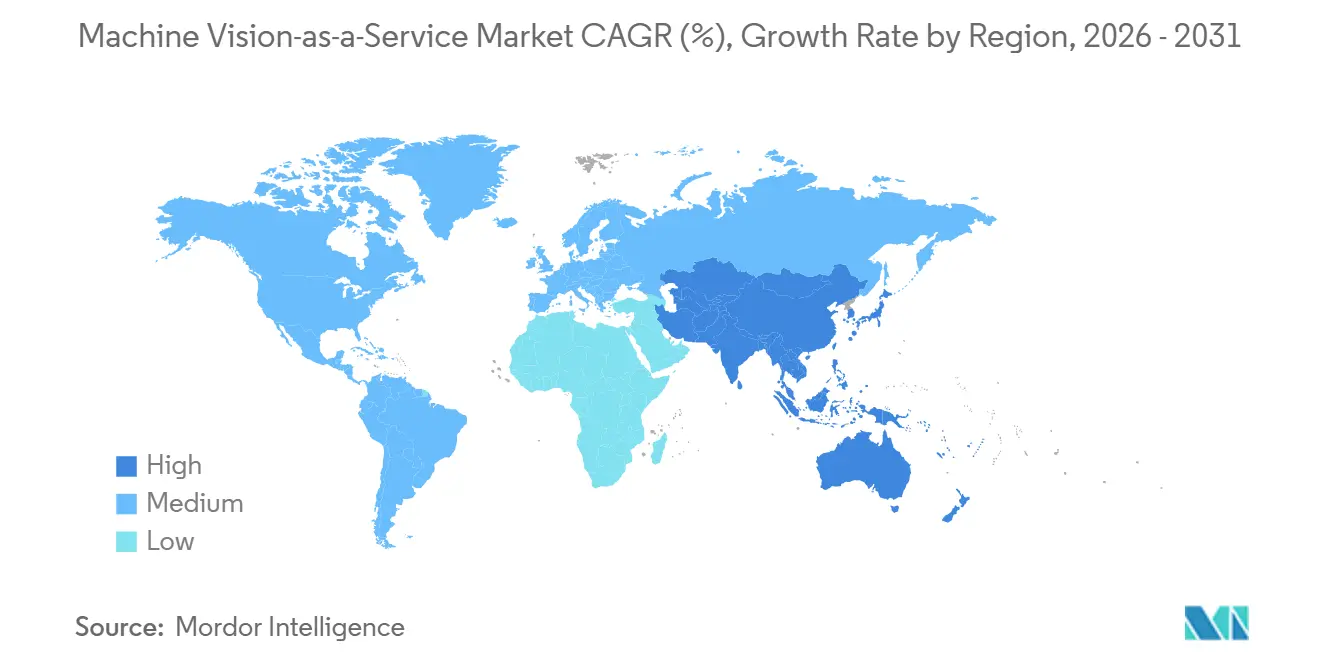
- Por geografia, a América do Norte detinha 32,23% da receita em 2025, enquanto a Ásia-Pacífico deve expandir a um CAGR de 21,33% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Visão de Máquina como Serviço
Análise de Impacto dos Impulsionadores*
| Impulsionador | Impacto (~) % na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Inspeção Habilitada por IA de Defeitos Complexos e Variáveis | +4.2% | Global, concentrado na América do Norte e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Conversão por Assinatura de Despesas de Capital em Despesas Operacionais | +3.6% | Global, mais forte na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Fabricação Sem Defeitos e Prevenção de Recalls | +2.8% | Global, liderado pelo setor automotivo na América do Norte, Europa e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Robótica Guiada por Visão e Automação Flexível | +2.2% | Global, núcleo na Ásia-Pacífico, com expansão para a América do Norte | Médio prazo (2-4 anos) |
| Inferência de Borda Embarcada para Decisões de Qualidade de Baixa Latência | +1.8% | Global, mais forte em centros de eletrônicos e semicondutores | Curto prazo (≤ 2 anos) |
| Bibliotecas Federadas de Defeitos e Contratos de Qualidade Baseados em Resultados | +1.1% | América do Norte e Europa, com ganhos iniciais em automotivo e farmacêutico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Inspeção Habilitada por IA de Defeitos Complexos e Variáveis
O aprendizado profundo transformou a inspeção industrial ao reduzir a dependência de receitas baseadas em regras. Sistemas baseados em regras podem exigir semanas de engenharia para um único tipo de defeito. Modelos baseados em transformadores podem ser treinados com 10 a 20 imagens de referência e reconhecer condições de superfície desconhecidas. A Cognex lançou o Controlador de Visão In-Sight 6900 em abril de 2026 com processamento NVIDIA Jetson e 157 TOPS de desempenho de IA.[1]Cognex Corporation, "Cognex lança Controlador de Visão In-Sight com tecnologia NVIDIA," Cognex Corporation, investor.cognex.com Uma pesquisa de janeiro de 2026 sobre estudos industriais relatou precisão de detecção de defeitos acima de 95% em ambientes de produção em operação, com algumas configurações atingindo 98-100%. A governança central de modelos e a inferência de borda, portanto, oferecem aos fornecedores uma forma de aprimorar modelos sem interromper as decisões no nível da linha.
Conversão por Assinatura de Despesas de Capital em Despesas Operacionais
A precificação por assinatura muda a forma como os fabricantes avaliam as implantações de visão de máquina. As taxas de serviço recorrentes podem substituir grandes aquisições iniciais de hardware e serviços de integração. Esse modelo pode reduzir a barreira de entrada para empresas que anteriormente não conseguiam justificar uma instalação tradicional de visão de máquina. Também permite que os clientes comecem com uma linha de produção e adicionem sistemas à medida que as necessidades de desempenho se tornam mais claras. O mercado de Visão de Máquina como Serviço se beneficia quando os fornecedores conseguem incluir câmeras, software, manutenção e suporte em contratos previsíveis. Os fornecedores podem então construir relacionamentos de renovação em vez de depender apenas de substituições periódicas de equipamentos.
Fabricação Sem Defeitos e Prevenção de Recalls
Os fabricantes estão atribuindo maior valor a sistemas de inspeção que operam em linha em todas as unidades. Defeitos identificados durante a produção custam menos do que problemas encontrados na montagem final ou após o envio. Uma análise acadêmica de 2025 constatou que a inspeção de borda-nuvem habilitada por IA reduziu a latência de dados em 40% e produziu um retorno sobre o investimento de 22% ao longo de 5 anos em ambientes de alto volume. O mesmo trabalho constatou que o aprendizado federado entre plantas reduziu a transferência de dados entre sites em 60% sem reduzir a precisão do modelo. Os acordos com fornecedores automotivos exigem cada vez mais evidências de inspeção documentadas e com registro de data e hora. Os fornecedores de serviços podem usar essa necessidade para oferecer contratos plurianuais vinculados ao desempenho da inspeção.
Robótica Guiada por Visão e Automação Flexível
Robôs guiados por visão suportam tarefas que a automação fixa não consegue gerenciar facilmente. A percepção baseada em borda ajuda os robôs a responder a oclusão, variação de iluminação e mudanças nas posições das peças. Um estudo de 2026 constatou que a percepção por CNN leve em uma arquitetura de malha fechada melhorou o sucesso das tarefas e reduziu a latência nessas condições operacionais. A KUKA descreveu a Automação 2.0 em março de 2026 como uma abordagem que adiciona IA baseada em intenção acima da automação baseada em regras. Esse enquadramento apoia a adoção gradual porque os fabricantes podem estender a automação existente em vez de substituí-la. O mercado de Visão de Máquina como Serviço pode crescer quando os clientes aplicam uma única plataforma para inspeção, pick-and-place e verificação de montagem.
Análise de Impacto das Restrições*
| Restrição | Impacto (~) % na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Fricção de Integração com Ambientes Legados de PLC e MES | -2.1% | Global, mais agudo na Europa e nos corredores industriais legados da América do Norte | Médio prazo (2-4 anos) |
| Soberania de Dados e Exposição à Cibersegurança em Visão Conectada | -1.6% | Europa e Ásia-Pacífico, onde se aplicam regras de localização de dados | Médio prazo (2-4 anos) |
| Escassez de Talentos para Implantação e Validação de Visão de Máquina | -1.2% | Global, mais crítico na União Europeia e no Sudeste Asiático | Longo prazo (≥ 4 anos) |
| Retorno Incerto para Produção de Baixo Volume e Alto Mix | -0.8% | Global, concentrado em fabricação por contrato e clusters de pequenas e médias empresas | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Fricção de Integração com Ambientes Legados de PLC e MES
O principal desafio de implantação é frequentemente a conexão entre a saída de inspeção por IA e os sistemas existentes de PLC e MES. PLCs mais antigos podem depender de Profibus, Profinet ou Modbus TCP em vez de suporte nativo a OPC-UA. Cada conexão pode exigir middleware e suporte de engenharia contínuo quando os sistemas conectados mudam. Um estudo de 2026 identificou a falta de protocolos padronizados para interação entre IA e hardware legado como uma das principais razões pelas quais 77% dos pilotos de IA de visão de máquina permaneceram em estágio piloto. Os fornecedores podem abordar essa questão por meio de conectores OPC-UA pré-certificados e modelos padronizados para as principais plataformas MES. O suporte de longo prazo para protocolos mais antigos também pode aumentar as taxas de renovação e os custos de troca para os clientes.
Soberania de Dados e Exposição à Cibersegurança em Visão Conectada
Sistemas de visão conectados à nuvem podem gerar preocupações sobre o tratamento de imagens de produção e dados de processos. Essas preocupações são mais acentuadas em ambientes de fabricação regulamentados e em cadeias de suprimentos transfronteiriças. A Alemanha implementou seus requisitos nacionais de NIS2 em dezembro de 2025, aumentando as obrigações de gestão de riscos de cibersegurança para as organizações abrangidas. A Lei de Resiliência Cibernética da União Europeia também eleva as expectativas de segurança para dispositivos conectados habilitados por IA. O aprendizado federado pode reduzir a exposição ao reter imagens brutas no local e compartilhar atualizações limitadas de modelos entre plantas. Um estudo acadêmico de 2024 documentou essa abordagem para redes de fabricação orientadas por dados que precisam proteger a soberania digital. Essa necessidade sustenta a demanda por sistemas air-gapped, inferência nativa de borda e opções de implantação soberana.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Oferta: IA Nativa em Nuvem Acelera a Camada de Plataforma
O Hardware como Serviço detinha 43,67% da receita de ofertas de 2025 no mercado de Visão de Máquina como Serviço. Os fabricantes ainda precisam de câmeras, iluminação, computação e integração para estações de inspeção turnkey. O modelo HaaS agrupa esses requisitos em uma taxa mensal previsível. Essa necessidade prática manteve os serviços de hardware à frente de outras ofertas na base instalada atual. A camada de hardware também oferece aos fornecedores um caminho para padronizar manutenção e suporte. Continua sendo importante para clientes que não conseguem construir suas próprias estações de inspeção.
A Plataforma, Software e IA como Serviço devem expandir a um CAGR de 21,89% até 2031. Os fabricantes estão migrando o treinamento de modelos, o controle de versões e a governança multissite para ambientes de nuvem gerenciados centralmente. A Cognex disponibilizou o OneVision em maio de 2026 para treinar e governar modelos centralmente antes da implantação local em sistemas de borda. Os Serviços Gerenciados de Inspeção por Visão permanecem o menor nível de oferta, mas carregam valores de contrato mais elevados porque os fornecedores assumem responsabilidade pelo tempo de atividade, precisão do modelo e registros de conformidade. Fornecedores com múltiplas ofertas podem migrar clientes do acesso a equipamentos para serviços de software e desempenho ao longo do tempo.


Por Modelo de Implantação: A Borda Mantém a Camada Crítica de Latência Enquanto a Nuvem Governa a Inteligência
As implantações On-Premises e de Borda detinham 52,66% da receita em 2025. Linhas de produção movendo 300 unidades por minuto podem permitir menos de 200 milissegundos para inferência e ação de rejeição. O tempo de ida e volta pela rede pode consumir essa janela. O processamento local, portanto, permanece necessário para decisões consistentes de aprovação ou rejeição. A arquitetura no local também limita a transferência de imagens de produção sensíveis. Esses fatores mantêm a participação do mercado de Visão de Máquina como Serviço das implantações de borda à frente dos sistemas exclusivamente em nuvem.
A implantação Baseada em Nuvem deve expandir a um CAGR de 22,31% até 2031. Ela suporta treinamento, governança, análise e distribuição de modelos entre fábricas. A Cognex declarou que sua plataforma OneVision gerencia ciclos de vida de modelos centralmente enquanto os sistemas In-Sight realizam inferência localmente. As implantações híbridas combinam essas funções mantendo a inferência na borda e transferindo o treinamento e a análise estatística para a nuvem. Essa abordagem pode permitir que as fábricas compartilhem padrões de defeitos sem enviar imagens brutas entre fronteiras. Modelos híbridos padronizados podem reduzir o risco de implementação para operadores com múltiplas plantas.
Por Modelo de Serviço: As Assinaturas Definem o Piso, os Resultados Impulsionam o Teto
A precificação Baseada em Assinatura detinha 63,45% da receita do modelo de serviço em 2025. Tornou-se o ponto de partida habitual para clientes que avaliam a visão de IA no nível da linha. Cobranças recorrentes previsíveis reduzem o risco organizacional de uma implantação inicial. Elas também permitem que os fabricantes adicionem capacidade à medida que as necessidades de inspeção mudam. O Pagamento por Uso ganhou relevância em operações de alto mix e volume variável. Centros de triagem logística e linhas de embalagem de alimentos ilustram ambientes onde o throughput flutuante pode se adequar a esse modelo.
Os Contratos Baseados em Resultados devem expandir a um CAGR de 22,11% até 2031. Esses contratos alinham a remuneração do fornecedor com os indicadores-chave de desempenho de qualidade em vez de contagens de câmeras. Uma revisão de 2025 de casos industriais identificou 20 critérios para o design de contratos baseados em resultados. Constatou que o lucro ao longo do ciclo de vida e a gestão de riscos eram mais sensíveis às responsabilidades de propriedade e ao design do modelo de pagamento.[2]Journal of Business Models, "Designing Outcome-Based Contracts for Machine Manufacturers: A Taxonomy of Decision Criteria," Journal of Business Models, doi.org Os fornecedores precisam de históricos mais longos de dados de defeitos para precificar esses compromissos com confiança. Os contratos iniciais podem evoluir para acordos plurianuais que abrangem várias linhas de produção.
Por Arquitetura de Produto: Sistemas Baseados em PC Ancoram Cargas de Trabalho Empresariais, IA Embarcada Cresce Rapidamente
Os Sistemas Baseados em PC detinham 48,21% da receita de arquitetura de produto de 2025. A fabricação de semicondutores, componentes automotivos de precisão e reconstrução 3D podem exigir capacidade computacional substancial. Os usuários empresariais também valorizam a flexibilidade para retreinar modelos e reimplantá-los sem alterar toda a estação. Essas necessidades continuam a sustentar os sistemas baseados em PC em cargas de trabalho de inspeção complexas. A arquitetura é particularmente relevante onde múltiplas categorias de defeitos devem ser avaliadas simultaneamente. Permanece a opção estabelecida para aplicações que requerem metrologia de alta resolução.
Os Sistemas de Borda e Embarcados devem expandir a um CAGR de 21,56% até 2031. Produtos de sistema em chip focados em IA estão trazendo maior desempenho de inferência para formatos do tamanho de um controlador. Requisitos menores de dados de treinamento também podem reduzir o esforço necessário para inspeção embarcada. A Renesas concluiu a aquisição da Irida Labs em maio de 2026 para integrar software leve de IA de Visão em seu portfólio de processamento.[3]Renesas Electronics Corporation, "Renesas conclui aquisição da Irida Labs para expandir capacidades de software de IA de Visão," Renesas Electronics Corporation, renesas.com Os sistemas de câmera inteligente situam-se entre essas arquiteturas ao combinar imagem fixa com inferência a bordo. O processamento local pode deixar os serviços em nuvem para gerenciar treinamento e governança em vez de inferência em tempo real.
Por Aplicação: Detecção de Defeitos Comanda a Participação, Inteligência de Processos Escala Mais Rapidamente
A Detecção de Defeitos e Inspeção de Qualidade detinha 41,32% da receita de aplicações de 2025. A aplicação lidera porque fornece uma ligação direta entre a identificação precoce de defeitos e a prevenção de perdas a jusante. Os fabricantes estão migrando de verificações por amostragem para cobertura inline de 100%. Essa mudança aumenta os dados de inspeção e torna o retreinamento de modelos um requisito contínuo. A verificação de montagem, identificação, rastreabilidade e metrologia também apoiam a digitalização mais ampla das fábricas. A OMRON lançou seu Sistema de Verificação de Código de Barras VHV5-SRV em junho de 2026 para verificação de código de barras em velocidade de produção e em conformidade com normas.
O Monitoramento e Controle de Processos deve expandir a um CAGR de 21,13% até 2031. Esses sistemas observam condições de produção como plumas térmicas, geometria do banho de solda, uniformidade de revestimento e deposição de solda. Eles podem enviar correções para PLCs em tempo quase real. Um artigo IEEE de 2026 relatou 97,1% de precisão média em 8 categorias de defeitos de soldagem a partir de mais de 90.000 imagens em 20 estações. O tamanho do mercado de Visão de Máquina como Serviço para essa aplicação é sustentado quando os fornecedores conseguem conectar entradas adicionais de sensores à mesma plataforma de serviço. Esse modelo pode aumentar o valor de um sistema instalado sem exigir um processo de aquisição separado.
Por Setor de Usuário Final: O Automotivo Ancora o Volume, a Logística Acelera a Demanda
O Automotivo detinha 25,32% da receita de usuário final de 2025. Os scorecards de fornecedores de OEMs exigem inspeção de qualidade inline rigorosa em toda a cadeia de suprimentos Tier-1. A produção de baterias para veículos elétricos acrescenta necessidades adicionais de inspeção para capacidade, resistência, defeitos de superfície, alinhamento de eletrodos e filmes separadores. Essas condições requerem modelos de IA capazes de reconhecer uma gama mais ampla de defeitos do que a inspeção convencional de painéis de carroceria. Eletrônicos e Semicondutores, Alimentos e Bebidas, e Farmacêuticos e Dispositivos Médicos fornecem uma base de demanda estável. A serialização e a rastreabilidade precisam de suporte para investimento em inspeção nesses setores.
A Logística e Armazenagem deve expandir a um CAGR de 20,44% até 2031. A separação de itens em caixas e os robôs móveis autônomos estão aumentando a necessidade de percepção visual adaptável. Os armazéns também precisam de sistemas capazes de trabalhar com fluxos de produtos e requisitos de manuseio em constante mudança. Serviços padronizados podem reduzir a necessidade de equipes especializadas de implantação internas. Os Bens de Consumo utilizam inspeção de rótulos e verificação de montagem para apoiar a consistência dos produtos. Aeroespacial, defesa e fabricação solar estão adotando a visão por IA em um ritmo gradual. A inspeção habilitada por drones pode atender a ativos onde sistemas de câmera fixa não são economicamente viáveis.
Análise Geográfica
A América do Norte detinha 32,23% da receita de 2025, conferindo-lhe a maior posição regional. A região possui uma densa base de integradores de visão de máquina e demanda automotiva estabelecida no Centro-Oeste. Os investimentos em semicondutores no Texas e no Arizona também requerem cargas de trabalho de metrologia exigentes. A Lei CHIPS e Ciência apoiou o investimento doméstico em fabricação de wafers. Os Estados Unidos tornaram-se um ambiente pioneiro para contratos de inspeção baseados em resultados em cadeias de suprimentos de dispositivos médicos e aeroespacial. Os clusters farmacêuticos de fabricação de alimentos do Canadá e de Quebec oferecem oportunidades adicionais.
A Ásia-Pacífico deve expandir a um CAGR de 21,33% até 2031. China, Coreia do Sul e Japão fornecem demanda para inspeção de eletrônicos, painéis de display e semicondutores. A Coreia do Sul e o Japão requerem sistemas de visão capazes de trabalhar com tolerâncias sub-micrométricas para wafers avançados. A Índia e o Sudeste Asiático estão ganhando relevância à medida que os OEMs globais diversificam o fornecimento de eletrônicos. A Estratégia de Desenvolvimento de Serviços Logísticos do Vietnã para 2025-2035 identifica a transformação digital e a automação por visão como prioridades. Essas adições de fabricação aumentam a oportunidade regional para sistemas baseados em assinatura e de borda.
A Europa combina profunda experiência em automação industrial com requisitos mais rigorosos de governança de dados. A Basler reportou 152,4 milhões de EUR (169,2 milhões de USD) em receita no primeiro semestre de 2026, um aumento de 36% em relação ao ano anterior.[4]Basler AG, "Resultados Financeiros da Basler AG para os Primeiros 6 Meses de 2026," EQS News, eqs-news.com A implementação da NIS2 na Alemanha e a Lei de Resiliência Cibernética estão direcionando os clientes para implantações seguras on-premises e air-gapped. A América do Sul, o Oriente Médio e a África permanecem em estágios mais iniciais. A Arábia Saudita e os Emirados Árabes Unidos estão criando oportunidades greenfield por meio de programas de industrialização e fabricação inteligente.

Cenário Competitivo
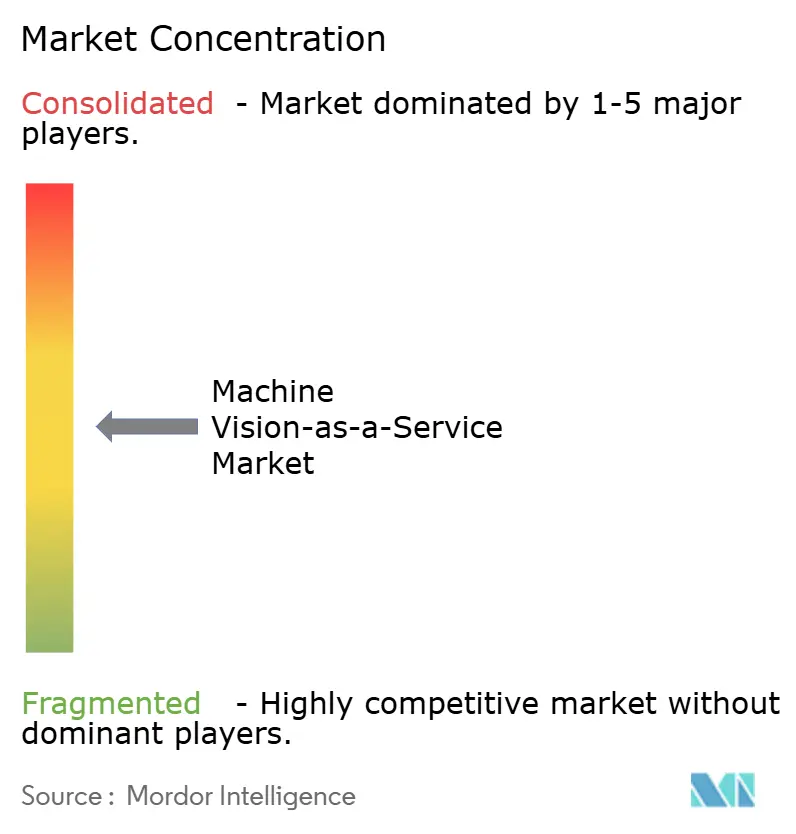
O mercado de Visão de Máquina como Serviço é moderadamente fragmentado em serviços de plataforma e inteligência, mas fragmentado em hardware e integração. Cognex, KEYENCE, OMRON, Basler e SICK formam o nível de fornecedores estabelecidos. Suas bases instaladas de hardware oferecem um canal para conversão em assinatura e serviços gerenciados. Suas estratégias combinam cada vez mais software com produtos existentes de imagem e automação. A plataforma OneVision da Cognex representa essa abordagem ao vincular o desenvolvimento de modelos baseado em nuvem com a implantação na borda.
Os contratos baseados em resultados permanecem uma área em aberto, particularmente para clientes com múltiplas plantas. Fornecedores capazes de se comprometer com resultados de inspeção podem conquistar relacionamentos de maior valor e mais longa duração. A Teledyne Technologies e a STEMMER IMAGING operam como canais de integração e distribuição para construtores de sistemas menores. A Cognex reduziu os custos de escalonamento em até 50% para usuários do OneVision que migram de pilotos de linha única para implantações multissite. A Mitsubishi Electric e a Sony Semiconductor Solutions concordaram em julho de 2026 em formar a Advanced Vision Solutions, combinando sensores de imagem, IA de borda, sistemas de automação de fábricas e capacidades de plataforma digital. O acordo demonstra como os fornecedores de sistemas estão combinando capacidades de hardware e software.
Fornecedores de semicondutores e OEMs de robótica também estão se tornando concorrentes mais relevantes. A Renesas adquiriu a Irida Labs para incorporar software de IA de Visão embarcada em seu portfólio de produtos. A Camtek concordou em adquirir a Visual Layer em abril de 2026 para fortalecer a IA visual na inspeção e metrologia de semicondutores. A Hikrobot e a OPT Machine Vision Tech competem em desempenho por preço na Ásia-Pacífico e estão expandindo suas ofertas de IA. O aprendizado federado pode se tornar uma vantagem duradoura para fornecedores com bibliotecas de defeitos amplas e diversificadas. Conjuntos de dados maiores podem ajudar esses fornecedores a treinar modelos que funcionem em mais ambientes de produção.
Líderes do Setor de Visão de Máquina como Serviço
Cognex Corporation
KEYENCE CORPORATION
OMRON Corporation
Basler AG
Allied Vision Technologies GmbH
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Julho de 2026: A Mitsubishi Electric Corporation e a Sony Semiconductor Solutions Corporation concordaram em estabelecer a Advanced Vision Solutions Co., Ltd., uma joint venture com participação de 60% da Mitsubishi Electric e 40% da Sony, com início das operações previsto para outubro de 2026. A joint venture desenvolverá sensores de visão com tecnologia de IA integrando as tecnologias de sensor de imagem e IA de borda da Sony com os sistemas de controle de automação de fábricas da Mitsubishi Electric e a plataforma digital Serendie, com foco em operações de fabricação autônoma e com economia de mão de obra.
- Junho de 2026: A OMRON Automation lançou o Sistema de Verificação de Código de Barras VHV5-SRV, uma solução inline que verifica a qualidade de códigos de barras a até 1.200 peças por minuto durante a produção, substituindo a amostragem ao final da linha por verificação calibrada em tempo real em conformidade com as normas ISO/IEC 15416 e GS1 para aplicações de rastreabilidade automotiva, farmacêutica e alimentar.
- Maio de 2026: A Cognex anunciou a disponibilidade geral do OneVision, seu ambiente colaborativo de desenvolvimento de visão por IA, com mais de 100 clientes em todo o mundo tendo avançado de aplicações de linha única para implantações multissite desde o lançamento beta em junho de 2025, reduzindo os custos de escalonamento em até 50%.
- Maio de 2026: A Renesas Electronics concluiu a aquisição da Irida Labs, uma desenvolvedora grega de software embarcado para sistemas de percepção visual com tecnologia de IA, com planos de integrar o software leve de IA de Visão da Irida Labs em sua plataforma de desenvolvimento em nuvem Renesas 365 para desenvolvimento de IA de Visão e aprendizado profundo de ponta a ponta.


Escopo do Relatório Global do Mercado de Visão de Máquina como Serviço
A Visão de Máquina como Serviço (MVaaS) é um modelo empresarial pronto para nuvem e baseado em assinatura que oferece capacidades avançadas de inspeção automatizada, reconhecimento de imagem e análise de dados sem exigir despesas de capital iniciais em infraestrutura dedicada.
O Relatório do Mercado de Visão de Máquina como Serviço é Segmentado por Oferta (Hardware como Serviço, Plataforma, Software e IA como Serviço, e Serviços Gerenciados de Inspeção por Visão), Modelo de Implantação (Baseado em Nuvem, On-Premises / Borda e Híbrido), Modelo de Serviço (Baseado em Assinatura, Pagamento por Uso e Contratos Baseados em Resultados), Arquitetura de Produto (Sistemas Baseados em PC, Sistemas Baseados em Câmera Inteligente e Sistemas de Borda e Embarcados), Aplicação (Detecção de Defeitos e Inspeção de Qualidade, Medição e Metrologia, Identificação e Rastreabilidade, Verificação de Montagem, Monitoramento e Controle de Processos e Outras Aplicações), Setor de Usuário Final (Automotivo, Eletrônicos e Semicondutores, Alimentos e Bebidas, Farmacêuticos e Dispositivos Médicos, Bens de Consumo, Logística e Armazenagem e Outros Setores de Usuário Final) e Geografia (América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Hardware como Serviço |
| Plataforma, Software e IA como Serviço |
| Serviços Gerenciados de Inspeção por Visão |
| Baseado em Nuvem |
| On-Premises / Borda |
| Híbrido |
| Baseado em Assinatura |
| Pagamento por Uso |
| Contratos Baseados em Resultados |
| Sistemas Baseados em PC |
| Sistemas Baseados em Câmera Inteligente |
| Sistemas de Borda e Embarcados |
| Detecção de Defeitos e Inspeção de Qualidade |
| Medição e Metrologia |
| Identificação e Rastreabilidade |
| Verificação de Montagem |
| Monitoramento e Controle de Processos |
| Outras Aplicações |
| Automotivo |
| Eletrônicos e Semicondutores |
| Alimentos e Bebidas |
| Farmacêuticos e Dispositivos Médicos |
| Bens de Consumo |
| Logística e Armazenagem |
| Outros Setores de Usuário Final |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| ASEAN | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Restante da África |
| Por Oferta | Hardware como Serviço | |
| Plataforma, Software e IA como Serviço | ||
| Serviços Gerenciados de Inspeção por Visão | ||
| Por Modelo de Implantação | Baseado em Nuvem | |
| On-Premises / Borda | ||
| Híbrido | ||
| Por Modelo de Serviço | Baseado em Assinatura | |
| Pagamento por Uso | ||
| Contratos Baseados em Resultados | ||
| Por Arquitetura de Produto | Sistemas Baseados em PC | |
| Sistemas Baseados em Câmera Inteligente | ||
| Sistemas de Borda e Embarcados | ||
| Por Aplicação | Detecção de Defeitos e Inspeção de Qualidade | |
| Medição e Metrologia | ||
| Identificação e Rastreabilidade | ||
| Verificação de Montagem | ||
| Monitoramento e Controle de Processos | ||
| Outras Aplicações | ||
| Por Setor de Usuário Final | Automotivo | |
| Eletrônicos e Semicondutores | ||
| Alimentos e Bebidas | ||
| Farmacêuticos e Dispositivos Médicos | ||
| Bens de Consumo | ||
| Logística e Armazenagem | ||
| Outros Setores de Usuário Final | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| ASEAN | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Restante da África | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de Visão de Máquina como Serviço?
O tamanho do mercado de Visão de Máquina como Serviço está projetado em 0,65 bilhões de USD em 2026 e 1,51 bilhões de USD até 2031, a um CAGR de 18,36%.
O que está impulsionando a adoção de serviços de visão de máquina?
A demanda é sustentada pela inspeção habilitada por IA, precificação por assinatura, requisitos de fabricação sem defeitos e automação guiada por visão.
Qual modelo de implantação lidera os serviços de visão de máquina?
As implantações On-Premises e de Borda detinham 52,66% da receita em 2025 porque as fábricas precisam de inferência local de baixa latência.
Qual aplicação tem o maior papel nos serviços de visão de máquina?
A Detecção de Defeitos e Inspeção de Qualidade detinha 41,32% da receita de aplicações de 2025, sustentada pela migração para inspeção inline de 100%.
Qual setor de usuário final está expandindo mais rapidamente nos serviços de visão de máquina?
A Logística e Armazenagem deve expandir a um CAGR de 20,44% até 2031 com o aumento da adoção de separação de itens em caixas e robótica móvel.
Como os fornecedores estão competindo nos serviços de visão de máquina?
Os principais fornecedores estão vinculando o gerenciamento de modelos em nuvem, inferência de borda, IA embarcada e modelos de serviço baseados em resultados.
Página atualizada pela última vez em:



