
Tamaño y Participación del Mercado de Visión Artificial como Servicio
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 0.65 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.51 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 18.36 % |
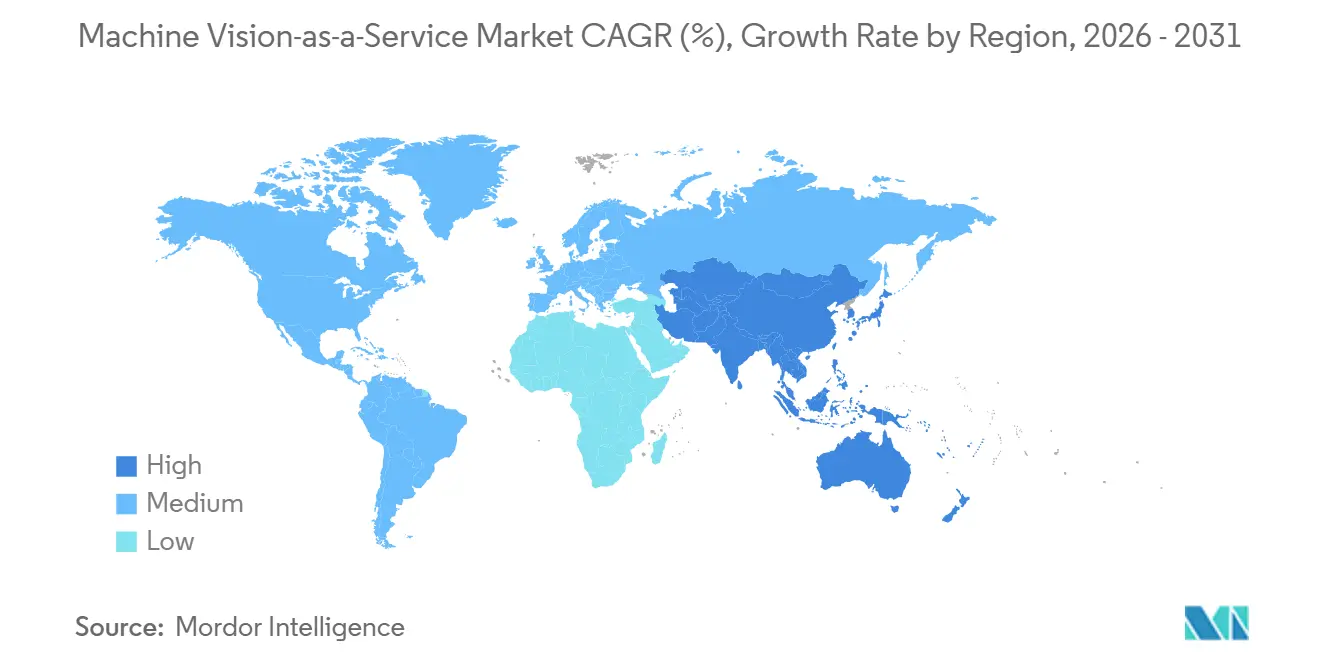
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
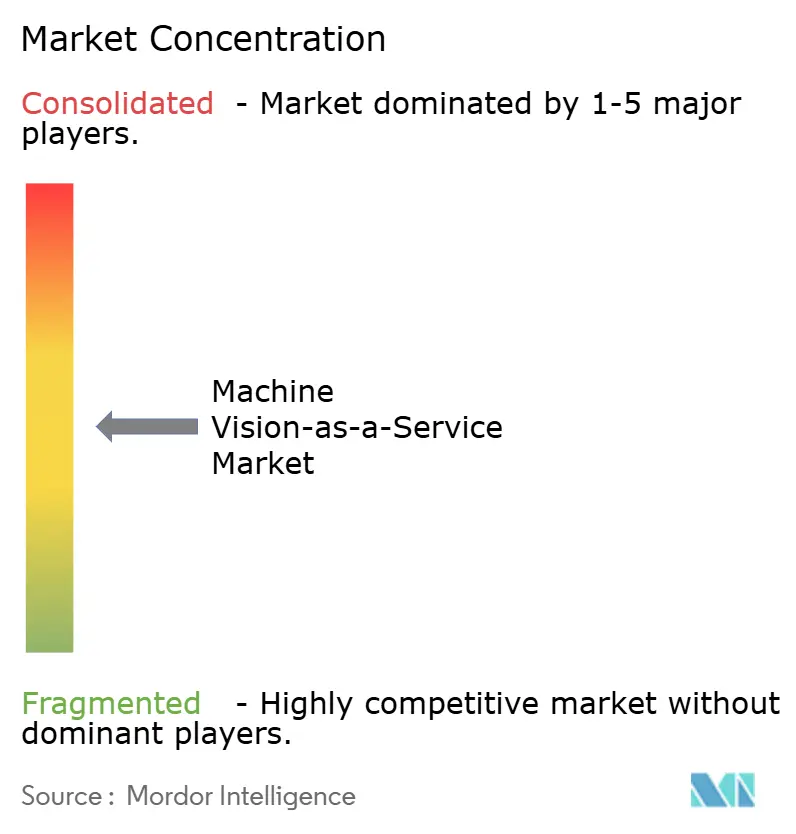
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Visión Artificial como Servicio por Mordor Intelligence
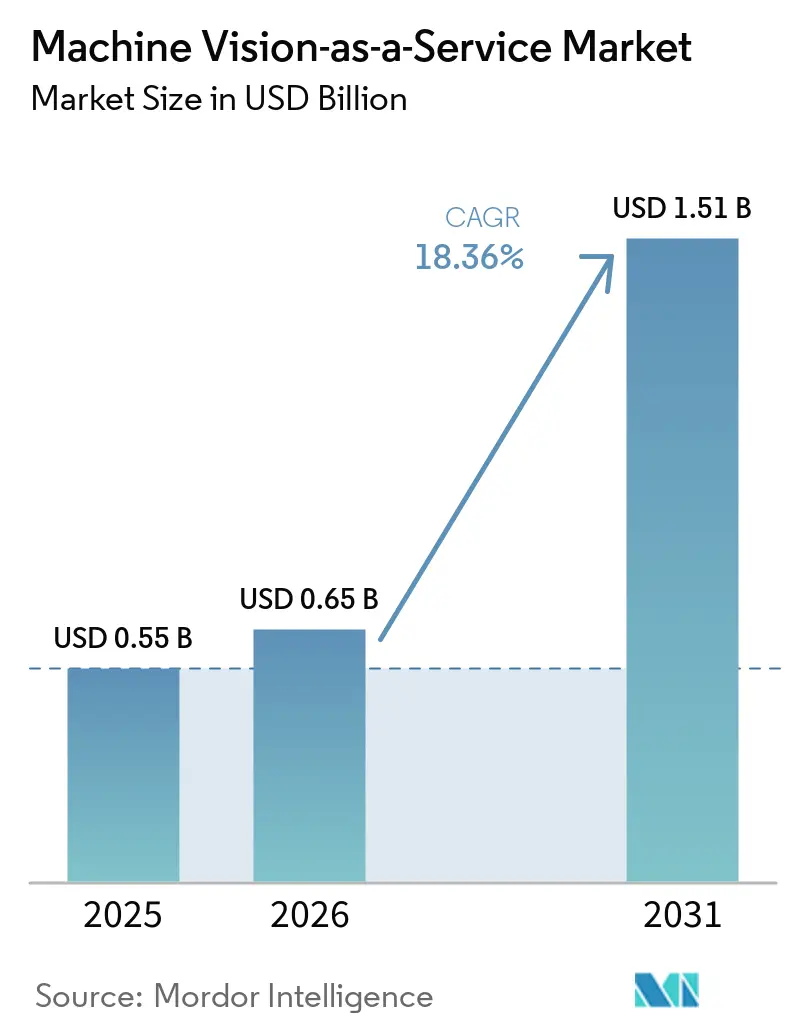
El tamaño del Mercado de Visión Artificial como Servicio fue valorado en 0,55 mil millones de USD en 2025 y se estima que crecerá desde 0,65 mil millones de USD en 2026 hasta alcanzar 1,51 mil millones de USD en 2031, a una CAGR del 18,36% durante el período de pronóstico (2026-2031).
La automatización industrial está incrementando la demanda de sistemas de inspección capaces de identificar defectos durante la producción. Los servicios basados en suscripción y en resultados trasladan el gasto en calidad desde grandes adquisiciones de hardware hacia costos operativos recurrentes. Esta estructura hace que el mercado de Visión Artificial como Servicio sea más accesible para fabricantes medianos que carecen de capital o de equipos especializados de integración. La IA en el borde permite a las fábricas mantener las decisiones urgentes cerca de la línea de producción, mientras las plataformas en la nube gestionan los modelos en múltiples sitios. Los proveedores están respondiendo combinando software, hardware, integración y compromisos de rendimiento dentro de ofertas de servicio más amplias.
Conclusiones Clave del Informe
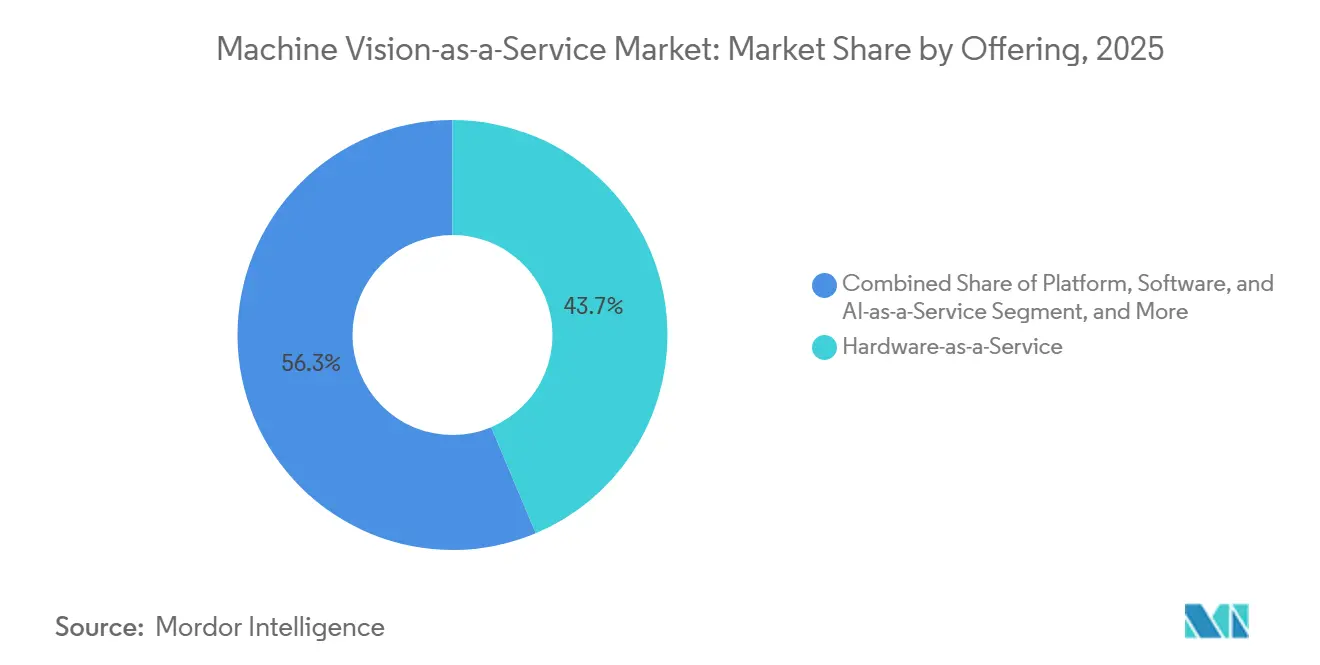
- Por oferta, Hardware como Servicio representó el 43,67% de la participación del mercado de Visión Artificial como Servicio en 2025, mientras que Plataforma, Software e IA como Servicio se proyecta que se expandirá a una CAGR del 21,89% hasta 2031.
- Por modelo de implementación, las implementaciones En Sitio y en el Borde representaron el 52,66% de los ingresos en 2025, mientras que la implementación Basada en la Nube se proyecta que se expandirá a una CAGR del 22,31% hasta 2031.
- Por modelo de servicio, los precios Basados en Suscripción representaron el 63,45% de los ingresos en 2025, mientras que los Contratos Basados en Resultados se proyecta que se expandirán a una CAGR del 22,11% hasta 2031.
- Por arquitectura de producto, los Sistemas Basados en PC representaron el 48,21% de los ingresos en 2025, mientras que los Sistemas de Borde e Integrados se proyecta que se expandirán a una CAGR del 21,56% hasta 2031.
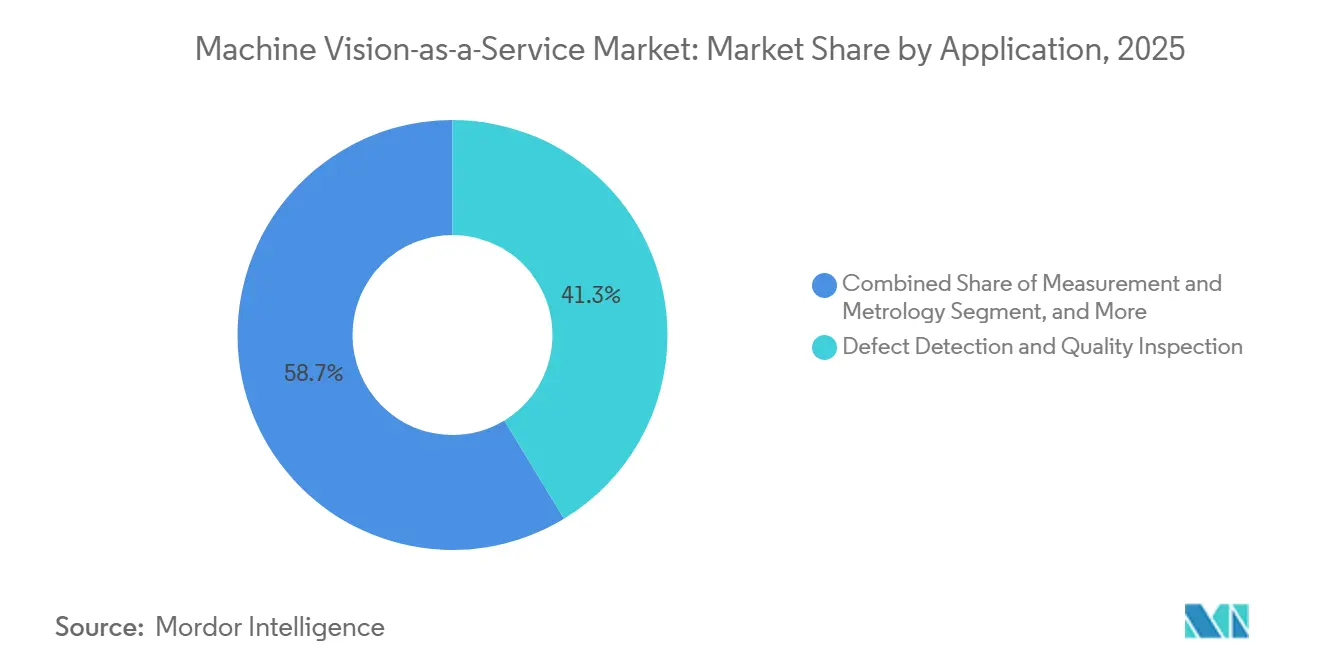
- Por aplicación, la Detección de Defectos e Inspección de Calidad representó el 41,32% de la participación del mercado de Visión Artificial como Servicio en 2025, mientras que el Monitoreo y Control de Procesos se proyecta que se expandirá a una CAGR del 21,13% hasta 2031.
- Por industria de usuario final, el sector Automotriz representó el 25,32% de los ingresos en 2025, mientras que Logística y Almacenamiento se proyecta que se expandirá a una CAGR del 20,44% hasta 2031.
- Por geografía, América del Norte representó el 32,23% de los ingresos en 2025, mientras que Asia-Pacífico se proyecta que se expandirá a una CAGR del 21,33% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Visión Artificial como Servicio
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Inspección Habilitada por IA de Defectos Complejos y Variables | +4.2% | Global, concentrado en América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Conversión por Suscripción del Gasto de Capital en Gasto Operativo | +3.6% | Global, más fuerte en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Fabricación sin Defectos y Prevención de Retiros del Mercado | +2.8% | Global, liderado por el sector automotriz en América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Robótica Guiada por Visión y Automatización Flexible | +2.2% | Global, núcleo en Asia-Pacífico, con expansión hacia América del Norte | Mediano plazo (2-4 años) |
| Inferencia en el Borde Integrada para Decisiones de Calidad de Baja Latencia | +1.8% | Global, más fuerte en centros de electrónica y semiconductores | Corto plazo (≤ 2 años) |
| Bibliotecas Federadas de Defectos y Contratos de Calidad Basados en Resultados | +1.1% | América del Norte y Europa, con avances tempranos en automotriz y farmacéutica | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Inspección Habilitada por IA de Defectos Complejos y Variables
El aprendizaje profundo ha transformado la inspección industrial al reducir la dependencia de recetas basadas en reglas. Los sistemas basados en reglas pueden requerir semanas de ingeniería para un solo tipo de defecto. Los modelos basados en transformadores pueden entrenarse con 10-20 imágenes de referencia y reconocer condiciones superficiales desconocidas. Cognex lanzó el Controlador de Visión In-Sight 6900 en abril de 2026 con procesamiento NVIDIA Jetson y 157 TOPS de rendimiento de IA.[1]Cognex Corporation, "Cognex Launches In-Sight Vision Controller Powered by NVIDIA," Cognex Corporation, investor.cognex.com Una encuesta de enero de 2026 sobre estudios industriales reportó una precisión de detección de defectos superior al 95% en entornos de producción en vivo, con algunas configuraciones alcanzando entre el 98% y el 100%. La gobernanza central de modelos y la inferencia en el borde ofrecen, por tanto, a los proveedores una forma de mejorar los modelos sin interrumpir las decisiones a nivel de línea.
Conversión por Suscripción del Gasto de Capital en Gasto Operativo
Los precios por suscripción cambian la forma en que los fabricantes evalúan las implementaciones de visión artificial. Las tarifas de servicio recurrentes pueden reemplazar las grandes compras iniciales de hardware y servicios de integración. Este modelo puede reducir la barrera de entrada para empresas que anteriormente no podían justificar una instalación tradicional de visión artificial. También permite a los clientes comenzar con una línea de producción y agregar sistemas a medida que las necesidades de rendimiento se vuelven más claras. El mercado de Visión Artificial como Servicio se beneficia cuando los proveedores de servicios pueden agrupar cámaras, software, mantenimiento y soporte dentro de contratos predecibles. Los proveedores pueden entonces construir relaciones de renovación en lugar de depender únicamente de reemplazos periódicos de equipos.
Fabricación sin Defectos y Prevención de Retiros del Mercado
Los fabricantes están otorgando mayor valor a los sistemas de inspección que funcionan en línea en todas las unidades. Los defectos identificados durante la producción cuestan menos que los problemas encontrados en el ensamblaje final o después del envío. Un análisis académico de 2025 encontró que la inspección en el borde y en la nube habilitada por IA redujo la latencia de datos en un 40% y produjo un retorno sobre la inversión del 22% en 5 años en entornos de alto volumen. El mismo trabajo encontró que el aprendizaje federado entre plantas redujo la transferencia de datos entre sitios en un 60% sin reducir la precisión del modelo. Los acuerdos con proveedores automotrices requieren cada vez más evidencia de inspección documentada y con marca de tiempo. Los proveedores de servicios pueden aprovechar esta necesidad para ofrecer contratos plurianuales vinculados al rendimiento de la inspección.
Robótica Guiada por Visión y Automatización Flexible
Los robots guiados por visión apoyan tareas que la automatización fija no puede gestionar fácilmente. La percepción basada en el borde ayuda a los robots a responder a la oclusión, las variaciones de iluminación y los cambios en la posición de las piezas. Un estudio de 2026 encontró que la percepción mediante redes neuronales convolucionales ligeras en una arquitectura de bucle cerrado mejoró el éxito de las tareas y redujo la latencia bajo esas condiciones operativas. KUKA describió Automation 2.0 en marzo de 2026 como un enfoque que añade IA basada en intención por encima de la automatización basada en reglas. Este enfoque favorece la adopción gradual porque los fabricantes pueden ampliar la automatización existente en lugar de reemplazarla. El mercado de Visión Artificial como Servicio puede beneficiarse cuando los clientes aplican una sola plataforma a la inspección, la selección y colocación, y la verificación de ensamblaje.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Fricción de Integración con Entornos PLC y MES Heredados | -2.1% | Global, más aguda en Europa y en los corredores industriales heredados de América del Norte | Mediano plazo (2-4 años) |
| Soberanía de Datos y Exposición a la Ciberseguridad en Visión Conectada | -1.6% | Europa y Asia-Pacífico, donde se aplican normas de localización de datos | Mediano plazo (2-4 años) |
| Escasez de Talento para la Implementación y Validación de Visión Artificial | -1.2% | Global, más crítica en la Unión Europea y el Sudeste Asiático | Largo plazo (≥ 4 años) |
| Retorno Incierto para la Producción de Bajo Volumen y Alta Variedad | -0.8% | Global, concentrado en fabricación por contrato y clústeres de pequeñas y medianas empresas | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Fricción de Integración con Entornos PLC y MES Heredados
El desafío central de implementación suele ser la conexión entre la salida de inspección de IA y los sistemas PLC y MES existentes. Los PLC más antiguos pueden depender de Profibus, Profinet o Modbus TCP en lugar de soporte nativo de OPC-UA. Cada conexión puede requerir middleware y soporte de ingeniería continuo cuando los sistemas conectados cambian. Un estudio de 2026 identificó la falta de protocolos estandarizados para la interacción entre IA y hardware heredado como una razón principal por la que el 77% de los pilotos de IA de visión artificial permanecían en etapas piloto. Los proveedores pueden abordar este problema mediante conectores OPC-UA precertificados y plantillas estandarizadas para las principales plataformas MES. El soporte a largo plazo para protocolos más antiguos también puede aumentar las tasas de renovación y los costos de cambio para los clientes.
Soberanía de Datos y Exposición a la Ciberseguridad en Visión Conectada
Los sistemas de visión conectados a la nube pueden generar preocupaciones sobre el manejo de imágenes de producción y datos de procesos. Estas preocupaciones son más intensas en entornos de fabricación regulados y en cadenas de suministro transfronterizas. Alemania implementó sus requisitos nacionales de NIS2 en diciembre de 2025, aumentando las obligaciones de gestión de riesgos de ciberseguridad para las organizaciones cubiertas. La Ley de Resiliencia Cibernética de la Unión Europea también eleva las expectativas de seguridad para los dispositivos conectados habilitados con IA. El aprendizaje federado puede reducir la exposición al retener las imágenes sin procesar en el sitio y compartir actualizaciones limitadas del modelo entre plantas. Un estudio académico de 2024 documentó este enfoque para redes de fabricación basadas en datos que necesitan proteger la soberanía digital. Esta necesidad impulsa la demanda de sistemas con aislamiento de red, inferencia nativa en el borde y opciones de implementación soberana.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Oferta: La IA Nativa en la Nube Acelera la Capa de Plataforma
Hardware como Servicio representó el 43,67% de los ingresos por oferta en 2025 dentro del mercado de Visión Artificial como Servicio. Los fabricantes aún necesitan cámaras, iluminación, cómputo e integración para estaciones de inspección llave en mano. El modelo de Hardware como Servicio agrupa estos requisitos en una tarifa mensual predecible. Esta necesidad práctica ha mantenido los servicios de hardware por delante de otras ofertas en la base instalada actual. La capa de hardware también ofrece a los proveedores un camino para estandarizar el mantenimiento y el soporte. Sigue siendo importante para los clientes que no pueden construir sus propias estaciones de inspección.
Plataforma, Software e IA como Servicio se proyecta que se expandirán a una CAGR del 21,89% hasta 2031. Los fabricantes están trasladando el entrenamiento de modelos, el control de versiones y la gobernanza multisitio hacia entornos de nube gestionados de forma centralizada. Cognex puso OneVision a disposición general en mayo de 2026 para entrenar y gestionar modelos de forma centralizada antes de su implementación local en sistemas de borde. Los Servicios de Inspección de Visión Gestionados siguen siendo el nivel de oferta más pequeño, pero conllevan valores de contrato más altos porque los proveedores asumen la responsabilidad del tiempo de actividad, la precisión del modelo y los registros de cumplimiento. Los proveedores de múltiples ofertas pueden trasladar a los clientes desde el acceso a equipos hacia servicios de software y rendimiento a lo largo del tiempo.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Modelo de Implementación: El Borde Mantiene la Capa Crítica de Latencia Mientras la Nube Gestiona la Inteligencia
Las implementaciones En Sitio y en el Borde representaron el 52,66% de los ingresos en 2025. Las líneas de producción que mueven 300 unidades por minuto pueden permitir menos de 200 milisegundos para la inferencia y la acción de rechazo. El tiempo de ida y vuelta de la red puede consumir esa ventana. El procesamiento local, por tanto, sigue siendo necesario para decisiones de aprobación o rechazo consistentes. La arquitectura en sitio también limita la transferencia de imágenes de producción sensibles. Estos factores mantienen la participación del mercado de Visión Artificial como Servicio de las implementaciones en el borde por delante de los sistemas exclusivamente en la nube.
La implementación Basada en la Nube se proyecta que se expandirá a una CAGR del 22,31% hasta 2031. Soporta el entrenamiento, la gobernanza, el análisis y la distribución de modelos en múltiples fábricas. Cognex declaró que su plataforma OneVision gestiona los ciclos de vida de los modelos de forma centralizada mientras los sistemas In-Sight realizan la inferencia localmente. Las implementaciones híbridas combinan estas funciones manteniendo la inferencia en el borde y trasladando el entrenamiento y el análisis estadístico a la nube. Este enfoque puede permitir a las fábricas compartir patrones de defectos sin enviar imágenes sin procesar a través de fronteras. Las plantillas híbridas estandarizadas pueden reducir el riesgo de implementación para los operadores de múltiples plantas.
Por Modelo de Servicio: Las Suscripciones Definen el Piso, los Resultados Impulsan el Techo
Los precios Basados en Suscripción representaron el 63,45% de los ingresos por modelo de servicio en 2025. Se ha convertido en el punto de partida habitual para los clientes que evalúan la visión de IA a nivel de línea. Los cargos recurrentes predecibles reducen el riesgo organizacional de una implementación inicial. También permiten a los fabricantes agregar capacidad a medida que cambian las necesidades de inspección. El Pago por Uso ha ganado relevancia en operaciones de alta variedad y volumen variable. Los centros de clasificación logística y las líneas de envasado de alimentos ilustran entornos donde el rendimiento fluctuante puede adaptarse a este modelo.
Los Contratos Basados en Resultados se proyecta que se expandirán a una CAGR del 22,11% hasta 2031. Estos contratos alinean la compensación del proveedor con los indicadores clave de rendimiento de calidad en lugar del número de cámaras. Una revisión de 2025 de casos industriales identificó 20 criterios para diseñar contratos basados en resultados. Encontró que el beneficio del ciclo de vida y la gestión de riesgos eran más sensibles a las responsabilidades de propiedad y al diseño del modelo de pago.[2]Journal of Business Models, "Designing Outcome-Based Contracts for Machine Manufacturers: A Taxonomy of Decision Criteria," Journal of Business Models, doi.org Los proveedores necesitan historiales más largos de datos de defectos para fijar el precio de estos compromisos con confianza. Los contratos iniciales pueden evolucionar hacia acuerdos plurianuales que cubran varias líneas de producción.
Por Arquitectura de Producto: Los Sistemas Basados en PC Anclan las Cargas de Trabajo Empresariales, la IA Integrada Crece con Fuerza
Los Sistemas Basados en PC representaron el 48,21% de los ingresos por arquitectura de producto en 2025. La fabricación de semiconductores, los componentes automotrices de precisión y la reconstrucción 3D pueden requerir una capacidad de cómputo sustancial. Los usuarios empresariales también valoran la flexibilidad para reentrenar modelos y redistribuirlos sin cambiar la estación completa. Estas necesidades continúan respaldando los sistemas basados en PC en cargas de trabajo de inspección complejas. La arquitectura es particularmente relevante donde se deben evaluar múltiples categorías de defectos a la vez. Sigue siendo la opción establecida para aplicaciones que requieren metrología de alta resolución.
Los Sistemas de Borde e Integrados se proyecta que se expandirán a una CAGR del 21,56% hasta 2031. Los productos de sistema en chip orientados a IA están incorporando un mayor rendimiento de inferencia en formatos del tamaño de un controlador. Los menores requisitos de datos de entrenamiento también pueden reducir el esfuerzo necesario para la inspección integrada. Renesas completó la adquisición de Irida Labs en mayo de 2026 para integrar software ligero de IA de Visión en su cartera de procesamiento.[3]Renesas Electronics Corporation, "Renesas Completes Acquisition of Irida Labs to Expand Vision AI Software Capabilities," Renesas Electronics Corporation, renesas.com Los sistemas de cámara inteligente se sitúan entre estas arquitecturas al combinar imágenes fijas con inferencia a bordo. El procesamiento local puede dejar a los servicios en la nube la gestión del entrenamiento y la gobernanza en lugar de la inferencia en tiempo real.
Por Aplicación: La Detección de Defectos Lidera la Participación, la Inteligencia de Procesos Escala más Rápido
La Detección de Defectos e Inspección de Calidad representó el 41,32% de los ingresos por aplicación en 2025. La aplicación lidera porque proporciona un vínculo directo entre la detección temprana de defectos y la prevención de pérdidas posteriores. Los fabricantes están pasando de las verificaciones por muestreo hacia una cobertura en línea del 100%. Este cambio incrementa los datos de inspección y convierte el reentrenamiento de modelos en un requisito continuo. La verificación de ensamblaje, la identificación, la trazabilidad y la metrología también apoyan una digitalización más amplia de la fábrica. OMRON lanzó su Sistema de Verificación de Códigos de Barras VHV5-SRV en junio de 2026 para la verificación de códigos de barras en velocidad de producción y conforme a normas.
El Monitoreo y Control de Procesos se proyecta que se expandirá a una CAGR del 21,13% hasta 2031. Estos sistemas observan las condiciones de producción, como penachos térmicos, geometría del baño de soldadura, uniformidad del recubrimiento y deposición de soldadura. Pueden enviar correcciones a los PLC en tiempo casi real. Un artículo de IEEE de 2026 reportó una precisión media promedio del 97,1% en 8 categorías de defectos de soldadura a partir de más de 90.000 imágenes en 20 estaciones. El tamaño del mercado de Visión Artificial como Servicio para esta aplicación se ve respaldado cuando los proveedores pueden conectar entradas de sensores adicionales a la misma plataforma de servicio. Este modelo puede aumentar el valor de un sistema instalado sin requerir un proceso de adquisición separado.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Industria de Usuario Final: El Sector Automotriz Ancla el Volumen, la Logística Acelera la Demanda
El sector Automotriz representó el 25,32% de los ingresos por usuario final en 2025. Las tarjetas de puntuación de proveedores de fabricantes de equipos originales requieren una rigurosa inspección de calidad en línea en las cadenas de suministro de Nivel 1. La producción de baterías para vehículos eléctricos añade necesidades adicionales de inspección de capacidad, resistencia, defectos superficiales, alineación de electrodos y películas separadoras. Estas condiciones requieren modelos de IA capaces de reconocer una gama más amplia de defectos que la inspección convencional de paneles de carrocería. Electrónica y Semiconductores, Alimentos y Bebidas, y Farmacéutica y Dispositivos Médicos proporcionan una base de demanda estable. La serialización y la trazabilidad requieren apoyo para la inversión en inspección en esos sectores.
Logística y Almacenamiento se proyecta que se expandirá a una CAGR del 20,44% hasta 2031. La selección de contenedores y los robots móviles autónomos están aumentando la necesidad de percepción visual adaptable. Los almacenes también necesitan sistemas que puedan trabajar con flujos de productos y requisitos de manejo cambiantes. Los servicios estandarizados pueden reducir la necesidad de equipos especializados de implementación internos. Bienes de Consumo utiliza la inspección de etiquetas y la verificación de ensamblaje para apoyar la consistencia del producto. Aeroespacial, defensa y fabricación solar están adoptando la visión de IA a un ritmo medido. La inspección habilitada por drones puede servir a activos donde los sistemas de cámara fija no son rentables.
Análisis Geográfico
América del Norte representó el 32,23% de los ingresos de 2025, lo que le otorga la mayor posición regional. La región cuenta con una densa base de integradores de visión artificial y una demanda automotriz consolidada en el Medio Oeste. Las inversiones en semiconductores en Texas y Arizona también requieren exigentes cargas de trabajo de metrología. La Ley CHIPS y Ciencia ha respaldado la inversión doméstica en fabricación de obleas. Los Estados Unidos se han convertido en un entorno pionero para los contratos de inspección basados en resultados en las cadenas de suministro de dispositivos médicos y aeroespacial. Los clústeres de fabricación de alimentos de Canadá y los farmacéuticos de Quebec ofrecen oportunidades adicionales.
Asia-Pacífico se proyecta que se expandirá a una CAGR del 21,33% hasta 2031. China, Corea del Sur y Japón generan demanda para la inspección de electrónica, paneles de visualización y semiconductores. Corea del Sur y Japón requieren sistemas de visión capaces de trabajar con tolerancias sub-micrométricas para obleas avanzadas. India y el Sudeste Asiático están ganando relevancia a medida que los fabricantes de equipos originales globales diversifican el abastecimiento de electrónica. La Estrategia de Desarrollo de Servicios Logísticos de Vietnam para 2025-2035 identifica la transformación digital y la automatización de visión como prioridades. Estas incorporaciones manufactureras aumentan la oportunidad regional para los sistemas basados en suscripción y en el borde.
Europa combina una profunda experiencia en automatización industrial con requisitos más estrictos de gobernanza de datos. Basler reportó 152,4 millones de EUR (169,2 millones de USD) en ingresos del primer semestre de 2026, un incremento del 36% respecto al año anterior.[4]Basler AG, "Basler AG Financial Results for the First 6 Months of 2026," EQS News, eqs-news.com La implementación de NIS2 en Alemania y la Ley de Resiliencia Cibernética están orientando a los clientes hacia implementaciones seguras en sitio y con aislamiento de red. América del Sur, Oriente Medio y África siguen siendo áreas en etapas más tempranas. Arabia Saudita y los Emiratos Árabes Unidos están creando oportunidades en nuevos desarrollos a través de programas de industrialización y fabricación inteligente.

Panorama Competitivo
El mercado de Visión Artificial como Servicio está moderadamente fragmentado en servicios de plataforma e inteligencia, pero fragmentado en hardware e integración. Cognex, KEYENCE, OMRON, Basler y SICK conforman el nivel de proveedores establecidos. Sus bases instaladas de hardware les ofrecen un canal para la conversión a suscripción y servicios gestionados. Sus estrategias combinan cada vez más software con productos existentes de imágenes y automatización. La plataforma OneVision de Cognex representa este enfoque al vincular el desarrollo de modelos basado en la nube con la implementación en el borde.
Los contratos basados en resultados siguen siendo un área abierta, especialmente para clientes con múltiples plantas. Los proveedores que puedan comprometerse con los resultados de inspección pueden obtener relaciones de mayor valor y más largo plazo. Teledyne Technologies y STEMMER IMAGING operan como canales de integración y distribución para constructores de sistemas más pequeños. Cognex redujo los costos de escalado hasta en un 50% para los usuarios de OneVision que pasan de pilotos de una sola línea a implementaciones multisitio. Mitsubishi Electric y Sony Semiconductor Solutions acordaron en julio de 2026 formar Advanced Vision Solutions, combinando sensores de imagen, IA en el borde, automatización de fábricas y capacidades de plataforma digital. El acuerdo muestra cómo los proveedores de sistemas están combinando capacidades de hardware y software.
Los proveedores de semiconductores y los fabricantes de equipos originales de robótica también se están convirtiendo en competidores más relevantes. Renesas adquirió Irida Labs para incorporar software integrado de IA de Visión a su cartera de productos. Camtek acordó adquirir Visual Layer en abril de 2026 para fortalecer la IA visual en la inspección y metrología de semiconductores. Hikrobot y OPT Machine Vision Tech compiten en precio-rendimiento en Asia-Pacífico y están expandiendo sus ofertas de IA. El aprendizaje federado podría convertirse en una ventaja duradera para los proveedores con bibliotecas de defectos amplias y diversas. Los conjuntos de datos más grandes pueden ayudar a esos proveedores a entrenar modelos que funcionen en más entornos de producción.
Líderes de la Industria de Visión Artificial como Servicio
Cognex Corporation
KEYENCE CORPORATION
OMRON Corporation
Basler AG
Allied Vision Technologies GmbH
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Julio de 2026: Mitsubishi Electric Corporation y Sony Semiconductor Solutions Corporation acordaron establecer Advanced Vision Solutions Co., Ltd., una empresa conjunta con participación del 60% de Mitsubishi Electric y del 40% de Sony, programada para iniciar operaciones en octubre de 2026. La empresa desarrollará sensores de visión impulsados por IA que integran las tecnologías de sensor de imagen e IA en el borde de Sony con los sistemas de control de automatización de fábricas de Mitsubishi Electric y la plataforma digital Serendie, con el objetivo de operaciones de fabricación autónomas y de ahorro de mano de obra.
- Junio de 2026: OMRON Automation lanzó el Sistema de Verificación de Códigos de Barras VHV5-SRV, una solución en línea que verifica la calidad de los códigos de barras a hasta 1.200 piezas por minuto durante la producción, reemplazando el muestreo al final del proceso con verificación calibrada en tiempo real conforme a las normas ISO/IEC 15416 y GS1 para aplicaciones de trazabilidad automotriz, farmacéutica y alimentaria.
- Mayo de 2026: Cognex anunció la disponibilidad general de OneVision, su entorno colaborativo de desarrollo de visión de IA, con más de 100 clientes en todo el mundo que han progresado desde aplicaciones de una sola línea hasta implementaciones multisitio desde el lanzamiento beta de junio de 2025, reduciendo los costos de escalado hasta en un 50%.
- Mayo de 2026: Renesas Electronics completó la adquisición de Irida Labs, una empresa con sede en Grecia desarrolladora de software integrado para sistemas de percepción visual impulsados por IA, con planes de integrar el software ligero de IA de Visión de Irida Labs en su plataforma de desarrollo en la nube Renesas 365 para el desarrollo integral de IA de Visión y aprendizaje profundo.


Alcance del Informe del Mercado Global de Visión Artificial como Servicio
La Visión Artificial como Servicio (MVaaS) es un modelo empresarial preparado para la nube y basado en suscripción que ofrece capacidades avanzadas de inspección automatizada, reconocimiento de imágenes y análisis de datos sin requerir un gasto de capital inicial en infraestructura dedicada.
El Informe del Mercado de Visión Artificial como Servicio está Segmentado por Oferta (Hardware como Servicio, Plataforma, Software e IA como Servicio, y Servicios de Inspección de Visión Gestionados), Modelo de Implementación (Basado en la Nube, En Sitio / Borde, e Híbrido), Modelo de Servicio (Basado en Suscripción, Pago por Uso, y Contratos Basados en Resultados), Arquitectura de Producto (Sistemas Basados en PC, Sistemas Basados en Cámara Inteligente, y Sistemas de Borde e Integrados), Aplicación (Detección de Defectos e Inspección de Calidad, Medición y Metrología, Identificación y Trazabilidad, Verificación de Ensamblaje, Monitoreo y Control de Procesos, y Otras Aplicaciones), Industria de Usuario Final (Automotriz, Electrónica y Semiconductores, Alimentos y Bebidas, Farmacéutica y Dispositivos Médicos, Bienes de Consumo, Logística y Almacenamiento, y Otras Industrias de Usuario Final), y Geografía (América del Norte, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Hardware como Servicio |
| Plataforma, Software e IA como Servicio |
| Servicios de Inspección de Visión Gestionados |
| Basado en la Nube |
| En Sitio / Borde |
| Híbrido |
| Basado en Suscripción |
| Pago por Uso |
| Contratos Basados en Resultados |
| Sistemas Basados en PC |
| Sistemas Basados en Cámara Inteligente |
| Sistemas de Borde e Integrados |
| Detección de Defectos e Inspección de Calidad |
| Medición y Metrología |
| Identificación y Trazabilidad |
| Verificación de Ensamblaje |
| Monitoreo y Control de Procesos |
| Otras Aplicaciones |
| Automotriz |
| Electrónica y Semiconductores |
| Alimentos y Bebidas |
| Farmacéutica y Dispositivos Médicos |
| Bienes de Consumo |
| Logística y Almacenamiento |
| Otras Industrias de Usuario Final |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| ASEAN | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Resto de África |
| Por Oferta | Hardware como Servicio | |
| Plataforma, Software e IA como Servicio | ||
| Servicios de Inspección de Visión Gestionados | ||
| Por Modelo de Implementación | Basado en la Nube | |
| En Sitio / Borde | ||
| Híbrido | ||
| Por Modelo de Servicio | Basado en Suscripción | |
| Pago por Uso | ||
| Contratos Basados en Resultados | ||
| Por Arquitectura de Producto | Sistemas Basados en PC | |
| Sistemas Basados en Cámara Inteligente | ||
| Sistemas de Borde e Integrados | ||
| Por Aplicación | Detección de Defectos e Inspección de Calidad | |
| Medición y Metrología | ||
| Identificación y Trazabilidad | ||
| Verificación de Ensamblaje | ||
| Monitoreo y Control de Procesos | ||
| Otras Aplicaciones | ||
| Por Industria de Usuario Final | Automotriz | |
| Electrónica y Semiconductores | ||
| Alimentos y Bebidas | ||
| Farmacéutica y Dispositivos Médicos | ||
| Bienes de Consumo | ||
| Logística y Almacenamiento | ||
| Otras Industrias de Usuario Final | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| ASEAN | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Resto de África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de Visión Artificial como Servicio?
El tamaño del mercado de Visión Artificial como Servicio se proyecta en 0,65 mil millones de USD en 2026 y 1,51 mil millones de USD en 2031, a una CAGR del 18,36%.
¿Qué está impulsando la adopción de servicios de visión artificial?
La demanda está respaldada por la inspección habilitada por IA, los precios por suscripción, los requisitos de fabricación sin defectos y la automatización guiada por visión.
¿Qué modelo de implementación lidera los servicios de visión artificial?
Las implementaciones En Sitio y en el Borde representaron el 52,66% de los ingresos en 2025 porque las fábricas necesitan inferencia local de baja latencia.
¿Qué aplicación tiene el mayor protagonismo en los servicios de visión artificial?
La Detección de Defectos e Inspección de Calidad representó el 41,32% de los ingresos por aplicación en 2025, respaldada por el cambio hacia la inspección en línea del 100%.
¿Qué sector de usuario final se está expandiendo más rápido en los servicios de visión artificial?
Logística y Almacenamiento se proyecta que se expandir a una CAGR del 20,44% hasta 2031 a medida que aumenta la adopción de selección de contenedores y robótica móvil.
¿Cómo están compitiendo los proveedores en los servicios de visión artificial?
Los principales proveedores están vinculando la gestión de modelos en la nube, la inferencia en el borde, la IA integrada y los modelos de servicio basados en resultados.
Última actualización de la página el:



