
Taille et Part du Marché du Service de Vision Industrielle
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 0.65 Milliards de dollars |
| Taille du Marché (2031) | 1.51 Milliards de dollars |
| Growth Rate (2026 - 2031) | 18.36 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché du Service de Vision Industrielle par Mordor Intelligence
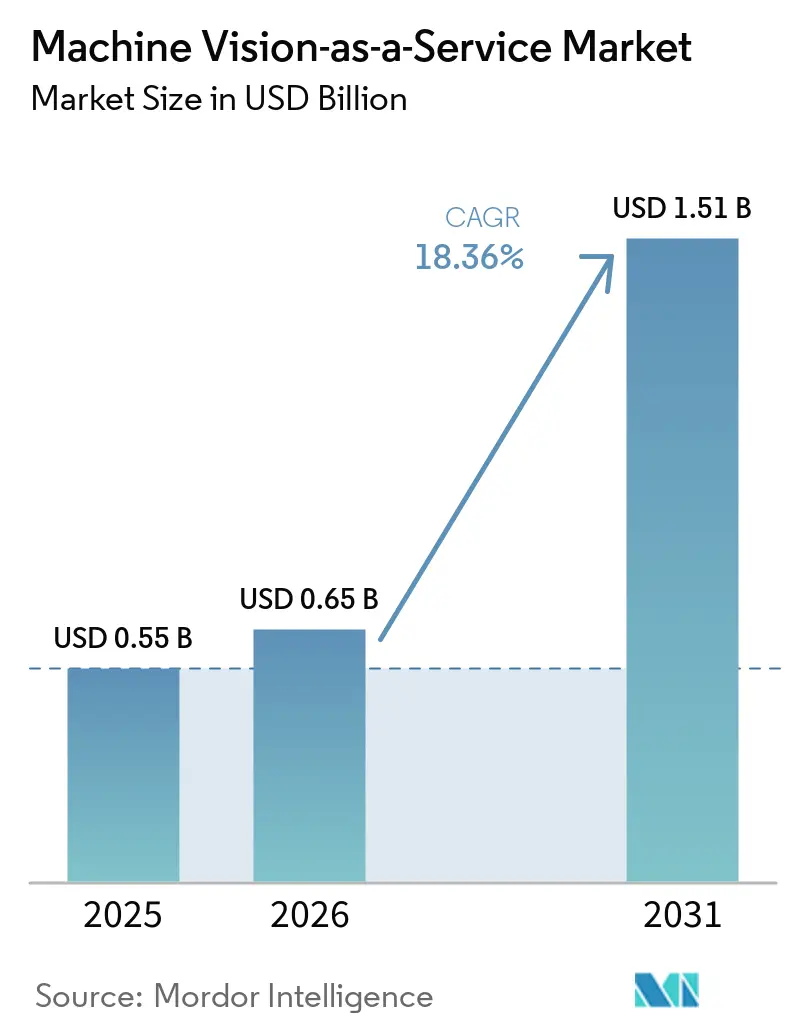
La taille du Marché du Service de Vision Industrielle était évaluée à 0,55 milliard USD en 2025 et devrait croître de 0,65 milliard USD en 2026 pour atteindre 1,51 milliard USD d'ici 2031, à un CAGR de 18,36 % durant la période de prévision (2026-2031).
L'automatisation industrielle accroît la demande de systèmes d'inspection capables d'identifier les défauts en cours de production. Les services basés sur l'abonnement et sur les résultats transfèrent les dépenses de qualité des achats importants de matériel vers des coûts opérationnels récurrents. Cette structure rend le marché du Service de Vision Industrielle plus accessible aux fabricants de taille intermédiaire qui manquent de capital ou d'équipes d'intégration spécialisées. L'IA en périphérie permet aux usines de maintenir les décisions sensibles au temps à proximité de la ligne de production, tandis que les plateformes cloud gèrent les modèles sur plusieurs sites. Les fournisseurs répondent en combinant logiciels, matériel, intégration et engagements de performance au sein d'offres de services plus larges.
Points Clés du Rapport
- Par offre, le Matériel en tant que Service a détenu 43,67 % de la part du marché du Service de Vision Industrielle en 2025, tandis que la Plateforme, le Logiciel et l'IA en tant que Service devraient se développer à un CAGR de 21,89 % jusqu'en 2031.
- Par modèle de déploiement, les déploiements sur site et en périphérie ont détenu 52,66 % des revenus en 2025, tandis que le déploiement basé sur le cloud devrait se développer à un CAGR de 22,31 % jusqu'en 2031.
- Par modèle de service, la tarification basée sur l'abonnement a détenu 63,45 % des revenus en 2025, tandis que les contrats basés sur les résultats devraient se développer à un CAGR de 22,11 % jusqu'en 2031.
- Par architecture de produit, les systèmes basés sur PC ont détenu 48,21 % des revenus en 2025, tandis que les systèmes en périphérie et embarqués devraient se développer à un CAGR de 21,56 % jusqu'en 2031.
- Par application, la détection de défauts et l'inspection qualité ont détenu 41,32 % de la part du marché du Service de Vision Industrielle en 2025, tandis que la surveillance et le contrôle des processus devraient se développer à un CAGR de 21,13 % jusqu'en 2031.
- Par secteur d'utilisation final, l'automobile a détenu 25,32 % des revenus en 2025, tandis que la logistique et l'entreposage devraient se développer à un CAGR de 20,44 % jusqu'en 2031.
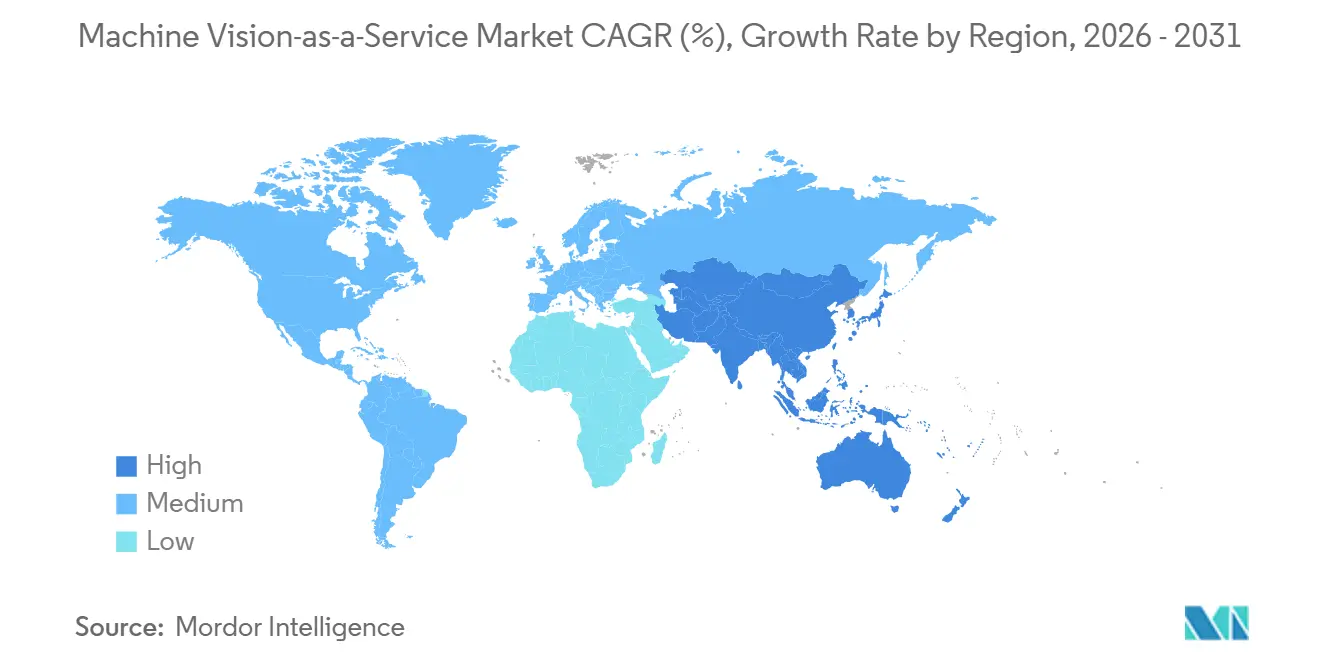
- Par géographie, l'Amérique du Nord a détenu 32,23 % des revenus en 2025, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 21,33 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Perspectives du Marché Mondial du Service de Vision Industrielle
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Inspection Assistée par IA pour les Défauts Complexes et Variables | +4.2% | Mondial, concentré en Amérique du Nord et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Conversion par Abonnement des Dépenses d'Investissement en Dépenses d'Exploitation | +3.6% | Mondial, plus fort en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Fabrication Zéro Défaut et Prévention des Rappels | +2.8% | Mondial, porté par l'automobile en Amérique du Nord, en Europe et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Robotique Guidée par Vision et Automatisation Flexible | +2.2% | Mondial, cœur en Asie-Pacifique, avec extension vers l'Amérique du Nord | Moyen terme (2-4 ans) |
| Inférence en Périphérie Embarquée pour les Décisions Qualité à Faible Latence | +1.8% | Mondial, plus fort dans les pôles électroniques et semi-conducteurs | Court terme (≤ 2 ans) |
| Bibliothèques Fédérées de Défauts et Contrats Qualité Basés sur les Résultats | +1.1% | Amérique du Nord et Europe, avec des gains précoces dans l'automobile et les produits pharmaceutiques | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Inspection Assistée par IA pour les Défauts Complexes et Variables
L'apprentissage profond a transformé l'inspection industrielle en réduisant la dépendance aux recettes basées sur des règles. Les systèmes basés sur des règles peuvent nécessiter des semaines d'ingénierie pour un seul type de défaut. Les modèles basés sur les transformeurs peuvent s'entraîner sur 10 à 20 images de référence et reconnaître des conditions de surface inconnues. Cognex a lancé le contrôleur de vision In-Sight 6900 en avril 2026 avec un traitement NVIDIA Jetson et 157 TOPS de performance IA.[1]Cognex Corporation, "Cognex Launches In-Sight Vision Controller Powered by NVIDIA," Cognex Corporation, investor.cognex.com Une enquête de janvier 2026 portant sur des études industrielles a rapporté une précision de détection des défauts supérieure à 95 % dans des environnements de production réels, certaines configurations atteignant 98 à 100 %. La gouvernance centralisée des modèles et l'inférence en périphérie offrent ainsi aux fournisseurs un moyen d'améliorer les modèles sans perturber les décisions au niveau de la ligne.
Conversion par Abonnement des Dépenses d'Investissement en Dépenses d'Exploitation
La tarification par abonnement modifie la façon dont les fabricants évaluent les déploiements de vision industrielle. Les frais de service récurrents peuvent remplacer les achats initiaux importants de matériel et de services d'intégration. Ce modèle peut abaisser la barrière d'entrée pour les entreprises qui ne pouvaient pas justifier auparavant une installation de vision industrielle traditionnelle. Il permet également aux clients de commencer avec une ligne de production et d'ajouter des systèmes à mesure que les besoins en performance se précisent. Le marché du Service de Vision Industrielle bénéficie lorsque les fournisseurs de services peuvent regrouper caméras, logiciels, maintenance et support dans des contrats prévisibles. Les fournisseurs peuvent alors établir des relations de renouvellement plutôt que de s'appuyer uniquement sur des remplacements périodiques d'équipements.
Fabrication Zéro Défaut et Prévention des Rappels
Les fabricants accordent une plus grande valeur aux systèmes d'inspection qui fonctionnent en ligne sur toutes les unités. Les défauts identifiés en cours de production coûtent moins cher que les problèmes détectés lors de l'assemblage final ou après l'expédition. Une analyse académique de 2025 a révélé que l'inspection en périphérie et dans le cloud assistée par IA a réduit la latence des données de 40 % et a produit un retour sur investissement de 22 % sur 5 ans dans des environnements à volume élevé. La même étude a constaté que l'apprentissage fédéré entre usines a réduit le transfert de données inter-sites de 60 % sans réduire la précision du modèle. Les accords avec les fournisseurs automobiles exigent de plus en plus des preuves d'inspection documentées et horodatées. Les fournisseurs de services peuvent utiliser ce besoin pour proposer des contrats pluriannuels liés aux performances d'inspection.
Robotique Guidée par Vision et Automatisation Flexible
Les robots guidés par vision prennent en charge des tâches que l'automatisation fixe ne peut pas facilement gérer. La perception basée sur la périphérie aide les robots à répondre à l'occlusion, aux variations d'éclairage et aux changements de position des pièces. Une étude de 2026 a révélé qu'une perception CNN légère dans une architecture en boucle fermée améliorait le taux de réussite des tâches et réduisait la latence dans ces conditions d'exploitation. KUKA a décrit l'Automation 2.0 en mars 2026 comme une approche qui ajoute une IA basée sur l'intention au-dessus de l'automatisation basée sur des règles. Ce cadre favorise une adoption progressive car les fabricants peuvent étendre l'automatisation existante au lieu de la remplacer. Le marché du Service de Vision Industrielle peut progresser lorsque les clients appliquent une seule plateforme à l'inspection, à la prise et au placement, et à la vérification d'assemblage.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Friction d'Intégration avec les Environnements PLC et MES Hérités | -2.1% | Mondial, plus aigu en Europe et dans les corridors industriels hérités d'Amérique du Nord | Moyen terme (2-4 ans) |
| Souveraineté des Données et Exposition à la Cybersécurité dans la Vision Connectée | -1.6% | Europe et Asie-Pacifique, où s'appliquent les règles de localisation des données | Moyen terme (2-4 ans) |
| Pénurie de Talents en Déploiement et Validation de Vision Industrielle | -1.2% | Mondial, plus critique dans l'Union Européenne et en Asie du Sud-Est | Long terme (≥ 4 ans) |
| Rentabilité Incertaine pour la Production à Faible Volume et à Forte Diversité | -0.8% | Mondial, concentré dans la fabrication à façon et les clusters de petites et moyennes entreprises | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Friction d'Intégration avec les Environnements PLC et MES Hérités
Le principal défi de déploiement réside souvent dans la connexion entre la sortie d'inspection IA et les systèmes PLC et MES existants. Les anciens PLC peuvent s'appuyer sur Profibus, Profinet ou Modbus TCP plutôt que sur la prise en charge native d'OPC-UA. Chaque connexion peut nécessiter un middleware et un support d'ingénierie continu lorsque les systèmes connectés changent. Une étude de 2026 a identifié l'absence de protocoles standardisés pour l'interaction IA-matériel hérité comme une raison majeure pour laquelle 77 % des pilotes IA de vision industrielle sont restés au stade pilote. Les fournisseurs peuvent résoudre ce problème grâce à des connecteurs OPC-UA précertifiés et des modèles standardisés pour les principales plateformes MES. La prise en charge à long terme des anciens protocoles peut également augmenter les taux de renouvellement et les coûts de changement pour les clients.
Souveraineté des Données et Exposition à la Cybersécurité dans la Vision Connectée
Les systèmes de vision connectés au cloud peuvent susciter des préoccupations concernant le traitement des images de production et des données de processus. Ces préoccupations sont plus fortes dans les environnements de fabrication réglementés et les chaînes d'approvisionnement transfrontalières. L'Allemagne a mis en œuvre ses exigences nationales NIS2 en décembre 2025, renforçant les obligations de gestion des risques de cybersécurité pour les organisations concernées. Le règlement européen sur la cyberrésilience relève également les attentes en matière de sécurité pour les dispositifs connectés dotés d'IA. L'apprentissage fédéré peut réduire l'exposition en conservant les images brutes sur site et en partageant des mises à jour de modèles limitées entre les usines. Une étude académique de 2024 a documenté cette approche pour les réseaux de fabrication pilotés par les données qui doivent protéger la souveraineté numérique. Ce besoin soutient la demande de systèmes à isolation physique, d'inférence native en périphérie et d'options de déploiement souverain.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Offre : L'IA Native dans le Cloud Accélère la Couche Plateforme
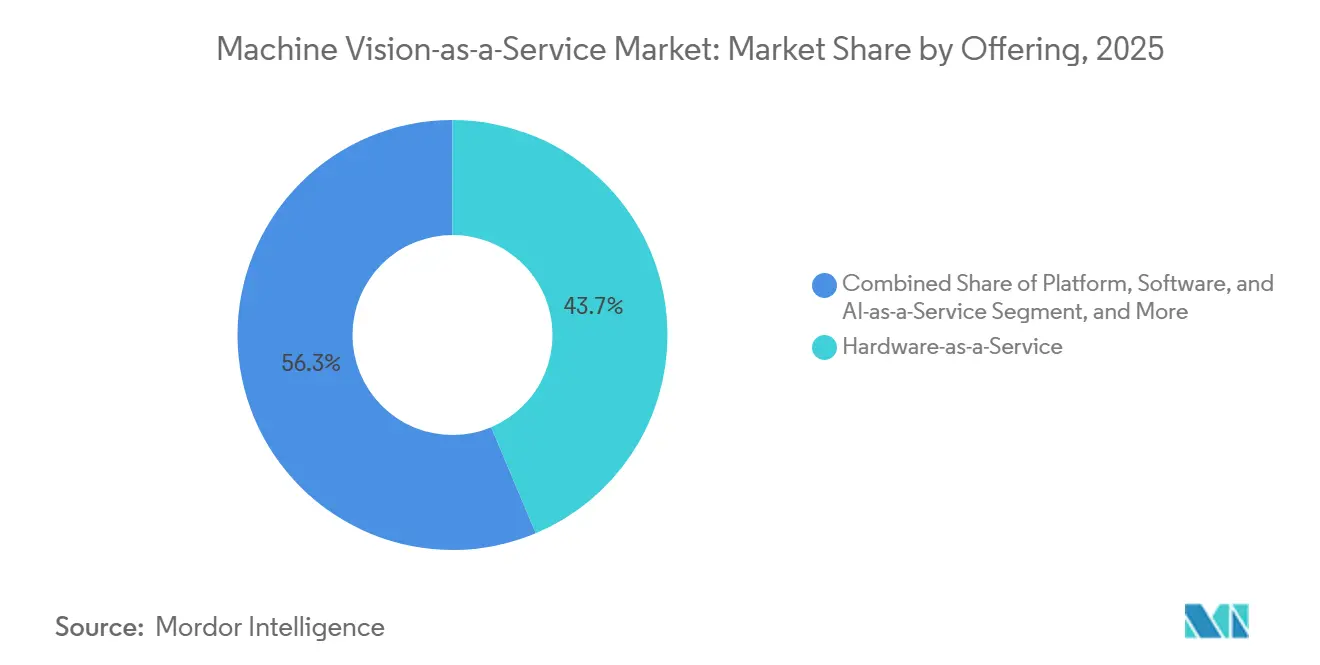
Le Matériel en tant que Service a détenu 43,67 % des revenus d'offre 2025 au sein du marché du Service de Vision Industrielle. Les fabricants ont toujours besoin de caméras, d'éclairage, de calcul et d'intégration pour des stations d'inspection clés en main. Le modèle de Matériel en tant que Service regroupe ces exigences dans un abonnement mensuel prévisible. Ce besoin pratique a maintenu les services matériels en tête des autres offres dans la base installée actuelle. La couche matérielle offre également aux fournisseurs un moyen de standardiser la maintenance et le support. Elle reste importante pour les clients qui ne peuvent pas construire leurs propres stations d'inspection.
La Plateforme, le Logiciel et l'IA en tant que Service devraient se développer à un CAGR de 21,89 % jusqu'en 2031. Les fabricants transfèrent l'entraînement des modèles, le contrôle des versions et la gouvernance multi-sites vers des environnements cloud gérés de manière centralisée. Cognex a rendu OneVision généralement disponible en mai 2026 pour entraîner et gouverner les modèles de manière centralisée avant leur déploiement local sur les systèmes en périphérie. Les Services d'Inspection par Vision Gérés restent le niveau d'offre le plus petit, mais ils portent des valeurs contractuelles plus élevées car les fournisseurs assument la responsabilité de la disponibilité, de la précision des modèles et des dossiers de conformité. Les fournisseurs multi-offres peuvent faire évoluer les clients de l'accès aux équipements vers les services logiciels et de performance au fil du temps.


Par Modèle de Déploiement : La Périphérie Détient la Couche Critique en Latence tandis que le Cloud Gouverne l'Intelligence
Les déploiements sur site et en périphérie ont détenu 52,66 % des revenus en 2025. Les lignes de production traitant 300 unités par minute peuvent disposer de moins de 200 millisecondes pour l'inférence et l'action de rejet. Le temps d'aller-retour réseau peut consommer cette fenêtre. Le traitement local reste donc nécessaire pour des décisions de passage/rejet cohérentes. L'architecture sur site limite également le transfert d'images de production sensibles. Ces facteurs maintiennent la part de marché du Service de Vision Industrielle des déploiements en périphérie en avance sur les systèmes exclusivement cloud.
Le déploiement basé sur le cloud devrait se développer à un CAGR de 22,31 % jusqu'en 2031. Il prend en charge l'entraînement, la gouvernance, l'analytique et la distribution des modèles entre les usines. Cognex a déclaré que sa plateforme OneVision gère les cycles de vie des modèles de manière centralisée tandis que les systèmes In-Sight effectuent l'inférence localement. Les déploiements hybrides combinent ces fonctions en maintenant l'inférence en périphérie et en déplaçant l'entraînement et l'analyse statistique vers le cloud. Cette approche peut permettre aux usines de partager des modèles de défauts sans envoyer d'images brutes au-delà des frontières. Des modèles hybrides standardisés peuvent réduire le risque de mise en œuvre pour les opérateurs multi-sites.
Par Modèle de Service : Les Abonnements Définissent le Plancher, les Résultats Tirent le Plafond
La tarification basée sur l'abonnement a détenu 63,45 % des revenus du modèle de service en 2025. Elle est devenue le point de départ habituel pour les clients évaluant la vision IA au niveau de la ligne. Les charges récurrentes prévisibles réduisent le risque organisationnel d'un déploiement initial. Elles permettent également aux fabricants d'ajouter de la capacité à mesure que les besoins d'inspection évoluent. Le paiement à l'utilisation a gagné en pertinence dans les opérations à forte diversité et à volume variable. Les centres de tri logistique et les lignes d'emballage alimentaire illustrent des environnements où un débit fluctuant peut convenir à ce modèle.
Les contrats basés sur les résultats devraient se développer à un CAGR de 22,11 % jusqu'en 2031. Ces contrats alignent la rémunération du fournisseur sur les indicateurs clés de performance qualité plutôt que sur le nombre de caméras. Une revue de 2025 de cas industriels a identifié 20 critères pour la conception de contrats basés sur les résultats. Elle a constaté que le profit sur le cycle de vie et la gestion des risques étaient les plus sensibles aux responsabilités de propriété et à la conception du modèle de paiement.[2]Journal of Business Models, "Designing Outcome-Based Contracts for Machine Manufacturers: A Taxonomy of Decision Criteria," Journal of Business Models, doi.org Les fournisseurs ont besoin d'historiques de données de défauts plus longs pour tarifer ces engagements avec confiance. Les premiers contrats peuvent évoluer vers des accords pluriannuels couvrant plusieurs lignes de production.
Par Architecture de Produit : Les Systèmes Basés sur PC Ancrent les Charges de Travail Entreprise, l'IA Embarquée Progresse Rapidement
Les systèmes basés sur PC ont détenu 48,21 % des revenus d'architecture de produit 2025. La fabrication de semi-conducteurs, les composants automobiles de précision et la reconstruction 3D peuvent nécessiter une capacité de calcul substantielle. Les utilisateurs entreprise apprécient également la flexibilité de réentraîner les modèles et de les redéployer sans changer la station complète. Ces besoins continuent de soutenir les systèmes basés sur PC dans les charges de travail d'inspection complexes. L'architecture est particulièrement pertinente lorsque plusieurs catégories de défauts doivent être évaluées simultanément. Elle reste l'option établie pour les applications nécessitant une métrologie haute résolution.
Les systèmes en périphérie et embarqués devraient se développer à un CAGR de 21,56 % jusqu'en 2031. Les produits de système sur puce axés sur l'IA apportent des performances d'inférence plus élevées dans des formats de la taille d'un contrôleur. Des exigences de données d'entraînement plus réduites peuvent également diminuer l'effort nécessaire pour l'inspection embarquée. Renesas a finalisé l'acquisition d'Irida Labs en mai 2026 pour intégrer un logiciel léger de Vision IA dans son portefeuille de traitement.[3]Renesas Electronics Corporation, "Renesas Completes Acquisition of Irida Labs to Expand Vision AI Software Capabilities," Renesas Electronics Corporation, renesas.com Les systèmes de caméras intelligentes se situent entre ces architectures en combinant imagerie fixe et inférence embarquée. Le traitement local peut laisser les services cloud gérer l'entraînement et la gouvernance plutôt que l'inférence en temps réel.
Par Application : La Détection de Défauts Commande la Part, l'Intelligence de Processus Progresse le Plus Vite
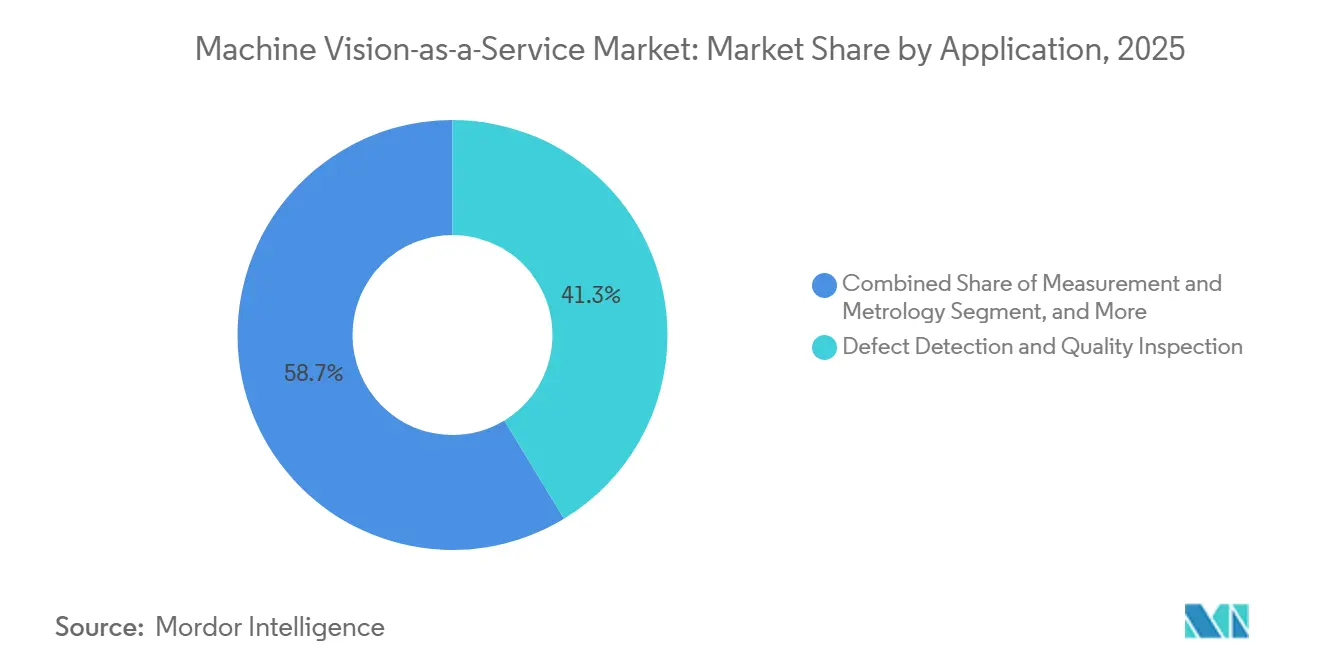
La détection de défauts et l'inspection qualité ont détenu 41,32 % des revenus d'application 2025. L'application est en tête car elle établit un lien direct entre la détection précoce des défauts et l'évitement des pertes en aval. Les fabricants passent des contrôles par échantillonnage à une couverture en ligne à 100 %. Ce changement augmente les données d'inspection et fait du réentraînement des modèles une exigence continue. La vérification d'assemblage, l'identification, la traçabilité et la métrologie soutiennent également la numérisation plus large des usines. OMRON a lancé son système de vérification de codes-barres VHV5-SRV en juin 2026 pour une vérification de codes-barres conforme aux normes à la vitesse de production.
La surveillance et le contrôle des processus devraient se développer à un CAGR de 21,13 % jusqu'en 2031. Ces systèmes observent les conditions de production telles que les panaches thermiques, la géométrie du bain de soudure, l'uniformité du revêtement et le dépôt de soudure. Ils peuvent envoyer des corrections aux PLC en quasi temps réel. Un article IEEE de 2026 a rapporté une précision moyenne de 97,1 % sur 8 catégories de défauts de soudage à partir de plus de 90 000 images sur 20 stations. La taille du marché du Service de Vision Industrielle pour cette application est soutenue lorsque les fournisseurs peuvent connecter des entrées de capteurs supplémentaires à la même plateforme de service. Ce modèle peut augmenter la valeur d'un système installé sans nécessiter un processus d'approvisionnement séparé.
Par Secteur d'Utilisation Final : L'Automobile Ancre le Volume, la Logistique Accélère la Demande
L'automobile a détenu 25,32 % des revenus d'utilisation final 2025. Les fiches d'évaluation des fournisseurs OEM exigent une inspection qualité en ligne rigoureuse dans les chaînes d'approvisionnement de rang 1. La production de batteries pour véhicules électriques ajoute d'autres besoins d'inspection pour la capacité, la résistance, les défauts de surface, l'alignement des électrodes et les films séparateurs. Ces conditions nécessitent des modèles IA capables de reconnaître une gamme de défauts plus large que l'inspection conventionnelle des panneaux de carrosserie. L'électronique et les semi-conducteurs, l'alimentation et les boissons, ainsi que les produits pharmaceutiques et les dispositifs médicaux constituent une base de demande stable. La sérialisation et la traçabilité nécessitent un soutien à l'investissement en inspection dans ces secteurs.
La logistique et l'entreposage devraient se développer à un CAGR de 20,44 % jusqu'en 2031. La préhension en bac et les robots mobiles autonomes accroissent le besoin d'une perception visuelle adaptable. Les entrepôts ont également besoin de systèmes capables de fonctionner avec des flux de produits et des exigences de manutention changeants. Les services standardisés peuvent réduire le besoin d'équipes de déploiement internes spécialisées. Les biens de consommation utilisent l'inspection des étiquettes et la vérification d'assemblage pour soutenir la cohérence des produits. L'aérospatiale, la défense et la fabrication solaire adoptent la vision IA à un rythme mesuré. L'inspection par drone peut servir des actifs pour lesquels les systèmes à caméras fixes ne sont pas rentables.
Analyse Géographique
L'Amérique du Nord a détenu 32,23 % des revenus 2025, lui conférant la position régionale la plus importante. La région dispose d'une base dense d'intégrateurs de vision industrielle et d'une demande automobile établie dans le Midwest. Les investissements dans les semi-conducteurs au Texas et en Arizona nécessitent également des charges de travail de métrologie exigeantes. Le CHIPS and Science Act a soutenu l'investissement domestique dans la fabrication de plaquettes. Les États-Unis sont devenus un terrain d'expérimentation précoce pour les contrats d'inspection basés sur les résultats dans les chaînes d'approvisionnement de dispositifs médicaux et aérospatiaux. Les clusters de fabrication alimentaire au Canada et pharmaceutiques au Québec offrent des opportunités supplémentaires.
L'Asie-Pacifique devrait se développer à un CAGR de 21,33 % jusqu'en 2031. La Chine, la Corée du Sud et le Japon fournissent une demande pour l'inspection de l'électronique, des panneaux d'affichage et des semi-conducteurs. La Corée du Sud et le Japon nécessitent des systèmes de vision capables de travailler à des tolérances inférieures au micron pour les plaquettes avancées. L'Inde et l'Asie du Sud-Est gagnent en pertinence à mesure que les OEM mondiaux diversifient leurs sources d'approvisionnement en électronique. La Stratégie de Développement des Services Logistiques du Vietnam pour 2025-2035 identifie la transformation numérique et l'automatisation par vision comme des priorités. Ces ajouts manufacturiers augmentent l'opportunité régionale pour les systèmes basés sur l'abonnement et en périphérie.
L'Europe combine une expérience approfondie en automatisation industrielle avec des exigences plus strictes en matière de gouvernance des données. Basler a rapporté 152,4 millions EUR (169,2 millions USD) de revenus au premier semestre 2026, soit une augmentation de 36 % par rapport à l'année précédente.[4]Basler AG, "Basler AG Financial Results for the First 6 Months of 2026," EQS News, eqs-news.com La mise en œuvre de NIS2 en Allemagne et le règlement sur la cyberrésilience orientent les clients vers des déploiements sécurisés sur site et à isolation physique. L'Amérique du Sud, le Moyen-Orient et l'Afrique restent des zones à un stade plus précoce. L'Arabie Saoudite et les Émirats Arabes Unis créent des opportunités sur des sites vierges grâce à des programmes d'industrialisation et de fabrication intelligente.

Paysage Concurrentiel
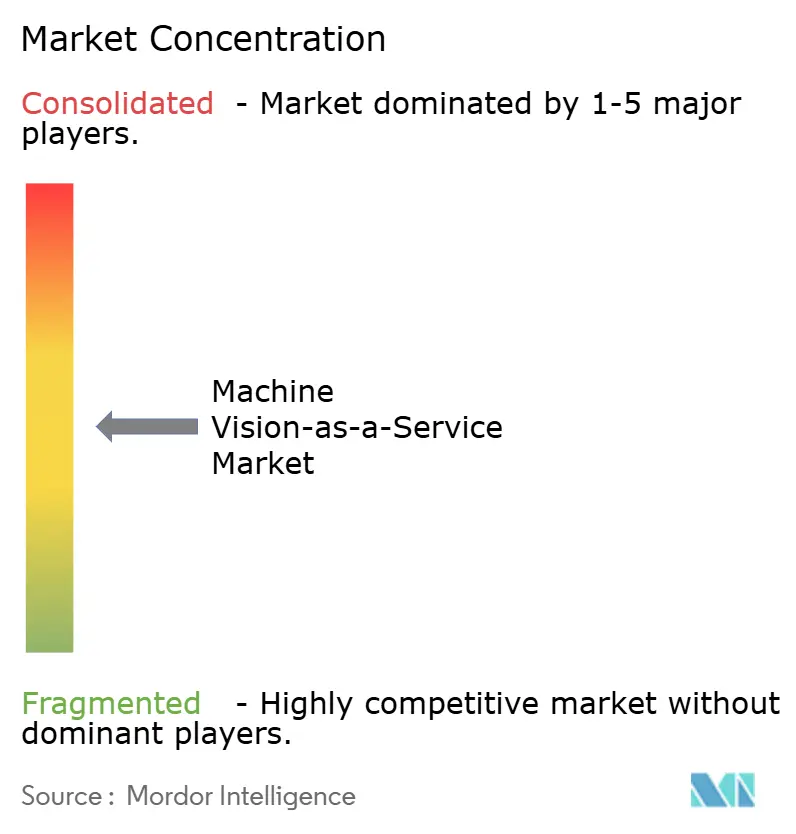
Le marché du Service de Vision Industrielle est modérément fragmenté dans les services de plateforme et d'intelligence, mais fragmenté dans le matériel et l'intégration. Cognex, KEYENCE, OMRON, Basler et SICK forment le niveau de fournisseurs établis. Leurs bases installées de matériel leur offrent un canal pour la conversion vers l'abonnement et les services gérés. Leurs stratégies combinent de plus en plus les logiciels avec les produits d'imagerie et d'automatisation existants. La plateforme OneVision de Cognex représente cette approche en reliant le développement de modèles basé sur le cloud au déploiement en périphérie.
Les contrats basés sur les résultats restent un domaine ouvert, en particulier pour les clients multi-sites. Les fournisseurs capables de s'engager sur les résultats d'inspection peuvent obtenir des relations à plus haute valeur et plus durables. Teledyne Technologies et STEMMER IMAGING opèrent comme canaux d'intégration et de distribution pour les constructeurs de systèmes plus petits. Cognex a réduit les coûts de mise à l'échelle jusqu'à 50 % pour les utilisateurs d'OneVision passant de pilotes sur une seule ligne à des déploiements multi-sites. Mitsubishi Electric et Sony Semiconductor Solutions ont convenu en juillet 2026 de créer Advanced Vision Solutions, combinant capteurs d'image, IA en périphérie, automatisation d'usine et capacités de plateforme numérique. Cet accord montre comment les fournisseurs de systèmes combinent les capacités matérielles et logicielles.
Les fournisseurs de semi-conducteurs et les OEM de robotique deviennent également des concurrents plus pertinents. Renesas a acquis Irida Labs pour intégrer un logiciel de Vision IA embarquée dans son portefeuille de produits. Camtek a convenu d'acquérir Visual Layer en avril 2026 pour renforcer la vision IA dans l'inspection et la métrologie des semi-conducteurs. Hikrobot et OPT Machine Vision Tech sont compétitifs sur le rapport qualité-prix en Asie-Pacifique et développent leurs offres IA. L'apprentissage fédéré pourrait devenir un avantage durable pour les fournisseurs disposant de bibliothèques de défauts larges et diversifiées. Des ensembles de données plus importants peuvent aider ces fournisseurs à entraîner des modèles qui fonctionnent dans davantage d'environnements de production.
Leaders du Secteur du Service de Vision Industrielle
Cognex Corporation
KEYENCE CORPORATION
OMRON Corporation
Basler AG
Allied Vision Technologies GmbH
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements Récents du Secteur
- Juillet 2026 : Mitsubishi Electric Corporation et Sony Semiconductor Solutions Corporation ont convenu de créer Advanced Vision Solutions Co., Ltd., une coentreprise, Mitsubishi Electric à 60 % et Sony à 40 %, dont le début des opérations est prévu en octobre 2026. La coentreprise développera des capteurs de vision alimentés par IA intégrant les technologies de capteurs d'image et d'IA en périphérie de Sony avec les systèmes de contrôle d'automatisation d'usine de Mitsubishi Electric et la plateforme numérique Serendie, ciblant des opérations de fabrication économes en main-d'œuvre et autonomes.
- Juin 2026 : OMRON Automation a lancé le système de vérification de codes-barres VHV5-SRV, une solution en ligne vérifiant la qualité des codes-barres à une cadence allant jusqu'à 1 200 pièces par minute en cours de production, remplaçant l'échantillonnage en fin de cycle par une vérification en temps réel calibrée conforme aux normes ISO/IEC 15416 et GS1 pour les applications de traçabilité automobile, pharmaceutique et alimentaire.
- Mai 2026 : Cognex a annoncé la disponibilité générale d'OneVision, son environnement de développement de vision IA collaboratif, avec plus de 100 clients dans le monde ayant progressé d'applications sur une seule ligne vers des déploiements multi-sites depuis le lancement en version bêta en juin 2025, réduisant les coûts de mise à l'échelle jusqu'à 50 %.
- Mai 2026 : Renesas Electronics a finalisé l'acquisition d'Irida Labs, un développeur basé en Grèce de logiciels embarqués pour les systèmes de perception visuelle alimentés par IA, prévoyant d'intégrer le logiciel léger de Vision IA d'Irida Labs dans sa plateforme de développement cloud Renesas 365 pour le développement de Vision IA et d'apprentissage profond de bout en bout.


Périmètre du Rapport sur le Marché Mondial du Service de Vision Industrielle
Le Service de Vision Industrielle (MVaaS) est un modèle d'entreprise prêt pour le cloud et basé sur l'abonnement qui fournit des capacités avancées d'inspection automatisée, de reconnaissance d'images et d'analyse de données sans nécessiter de dépenses d'investissement initiales dans une infrastructure dédiée.
Le rapport sur le Marché du Service de Vision Industrielle est segmenté par offre (Matériel en tant que Service, Plateforme, Logiciel et IA en tant que Service, et Services d'Inspection par Vision Gérés), modèle de déploiement (basé sur le cloud, sur site / en périphérie, et hybride), modèle de service (basé sur l'abonnement, paiement à l'utilisation, et contrats basés sur les résultats), architecture de produit (systèmes basés sur PC, systèmes basés sur caméras intelligentes, et systèmes en périphérie et embarqués), application (détection de défauts et inspection qualité, mesure et métrologie, identification et traçabilité, vérification d'assemblage, surveillance et contrôle des processus, et autres applications), secteur d'utilisation final (automobile, électronique et semi-conducteurs, alimentation et boissons, produits pharmaceutiques et dispositifs médicaux, biens de consommation, logistique et entreposage, et autres secteurs d'utilisation final), et géographie (Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Matériel en tant que Service |
| Plateforme, Logiciel et IA en tant que Service |
| Services d'Inspection par Vision Gérés |
| Basé sur le Cloud |
| Sur Site / En Périphérie |
| Hybride |
| Basé sur l'Abonnement |
| Paiement à l'Utilisation |
| Contrats Basés sur les Résultats |
| Systèmes Basés sur PC |
| Systèmes Basés sur Caméras Intelligentes |
| Systèmes en Périphérie et Embarqués |
| Détection de Défauts et Inspection Qualité |
| Mesure et Métrologie |
| Identification et Traçabilité |
| Vérification d'Assemblage |
| Surveillance et Contrôle des Processus |
| Autres Applications |
| Automobile |
| Électronique et Semi-conducteurs |
| Alimentation et Boissons |
| Produits Pharmaceutiques et Dispositifs Médicaux |
| Biens de Consommation |
| Logistique et Entreposage |
| Autres Secteurs d'Utilisation Final |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| ASEAN | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie Saoudite |
| Émirats Arabes Unis | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Reste de l'Afrique |
| Par Offre | Matériel en tant que Service | |
| Plateforme, Logiciel et IA en tant que Service | ||
| Services d'Inspection par Vision Gérés | ||
| Par Modèle de Déploiement | Basé sur le Cloud | |
| Sur Site / En Périphérie | ||
| Hybride | ||
| Par Modèle de Service | Basé sur l'Abonnement | |
| Paiement à l'Utilisation | ||
| Contrats Basés sur les Résultats | ||
| Par Architecture de Produit | Systèmes Basés sur PC | |
| Systèmes Basés sur Caméras Intelligentes | ||
| Systèmes en Périphérie et Embarqués | ||
| Par Application | Détection de Défauts et Inspection Qualité | |
| Mesure et Métrologie | ||
| Identification et Traçabilité | ||
| Vérification d'Assemblage | ||
| Surveillance et Contrôle des Processus | ||
| Autres Applications | ||
| Par Secteur d'Utilisation Final | Automobile | |
| Électronique et Semi-conducteurs | ||
| Alimentation et Boissons | ||
| Produits Pharmaceutiques et Dispositifs Médicaux | ||
| Biens de Consommation | ||
| Logistique et Entreposage | ||
| Autres Secteurs d'Utilisation Final | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie Saoudite | |
| Émirats Arabes Unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Reste de l'Afrique | ||


Questions Clés Répondues dans le Rapport
Quelle est la taille du marché du Service de Vision Industrielle ?
La taille du marché du Service de Vision Industrielle devrait être de 0,65 milliard USD en 2026 et de 1,51 milliard USD d'ici 2031, à un CAGR de 18,36 %.
Qu'est-ce qui stimule l'adoption des services de vision industrielle ?
La demande est soutenue par l'inspection assistée par IA, la tarification par abonnement, les exigences zéro défaut et l'automatisation guidée par vision.
Quel modèle de déploiement est en tête pour les services de vision industrielle ?
Les déploiements sur site et en périphérie ont détenu 52,66 % des revenus en 2025 car les usines ont besoin d'une inférence locale à faible latence.
Quelle application joue le rôle le plus important dans les services de vision industrielle ?
La détection de défauts et l'inspection qualité ont détenu 41,32 % des revenus d'application 2025, soutenues par le passage vers une inspection en ligne à 100 %.
Quel secteur d'utilisation final se développe le plus rapidement pour les services de vision industrielle ?
La logistique et l'entreposage devraient se développer à un CAGR de 20,44 % jusqu'en 2031 à mesure que la préhension en bac et l'adoption de la robotique mobile augmentent.
Comment les fournisseurs se font-ils concurrence dans les services de vision industrielle ?
Les principaux fournisseurs relient la gestion des modèles cloud, l'inférence en périphérie, l'IA embarquée et les modèles de service basés sur les résultats.
Dernière mise à jour de la page le:



