
サービスとしてのマシンビジョン市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 0.65 十億米ドル |
| 市場規模 (2031) | 1.51 十億米ドル |
| Growth Rate (2026 - 2031) | 18.36 % |
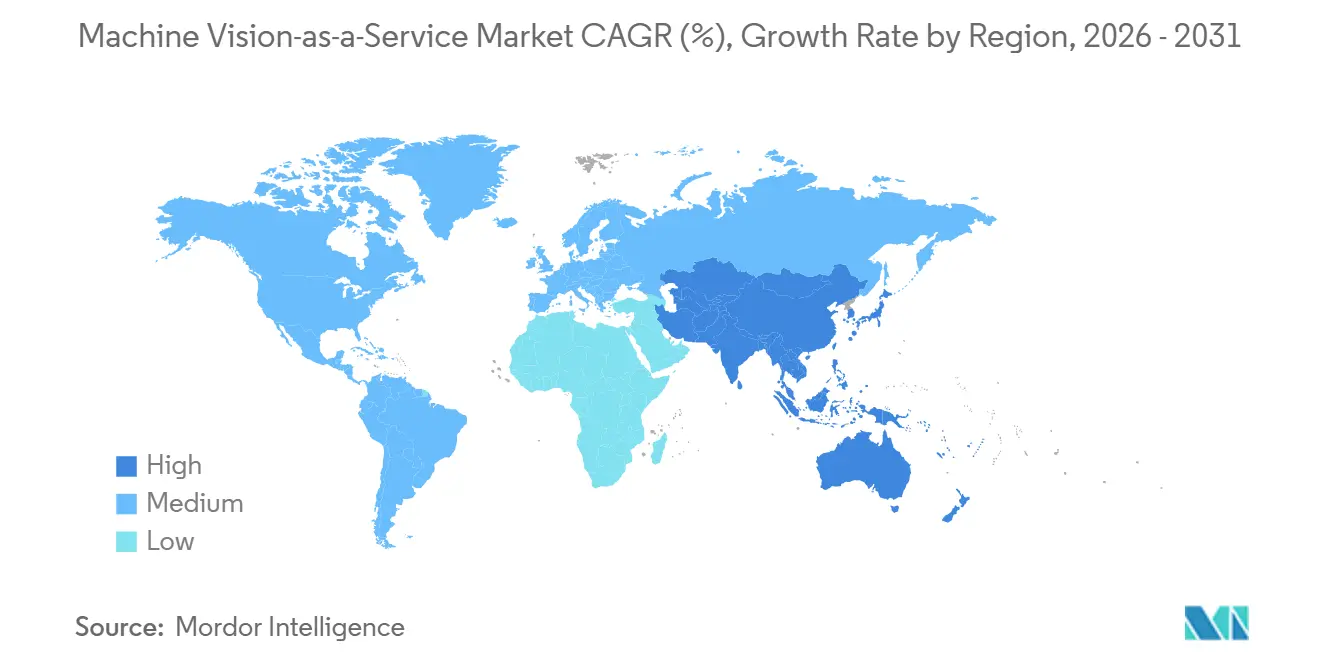
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
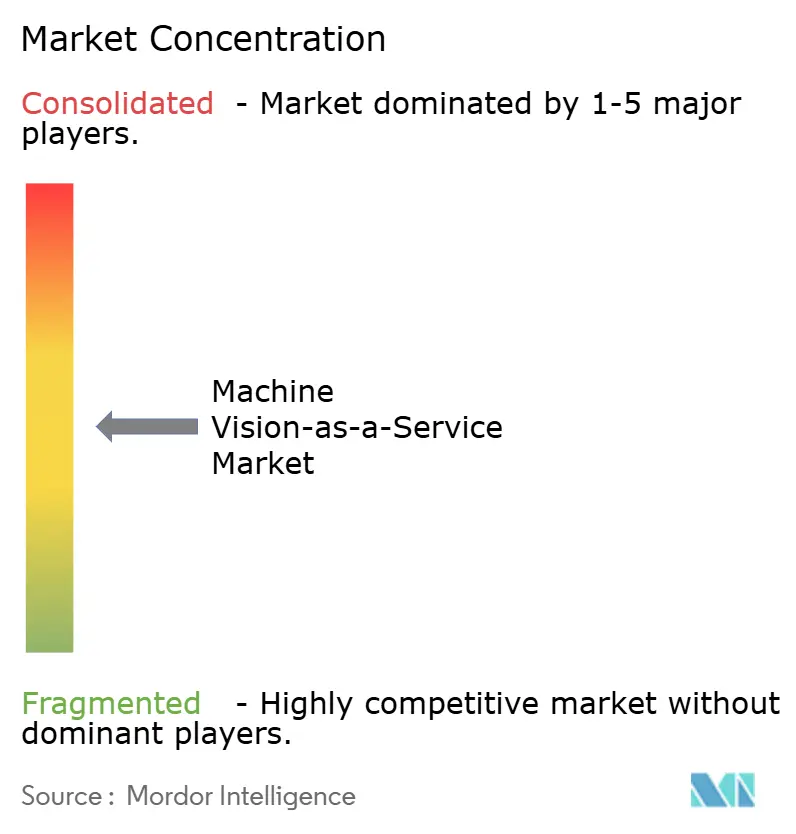
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるサービスとしてのマシンビジョン市場分析
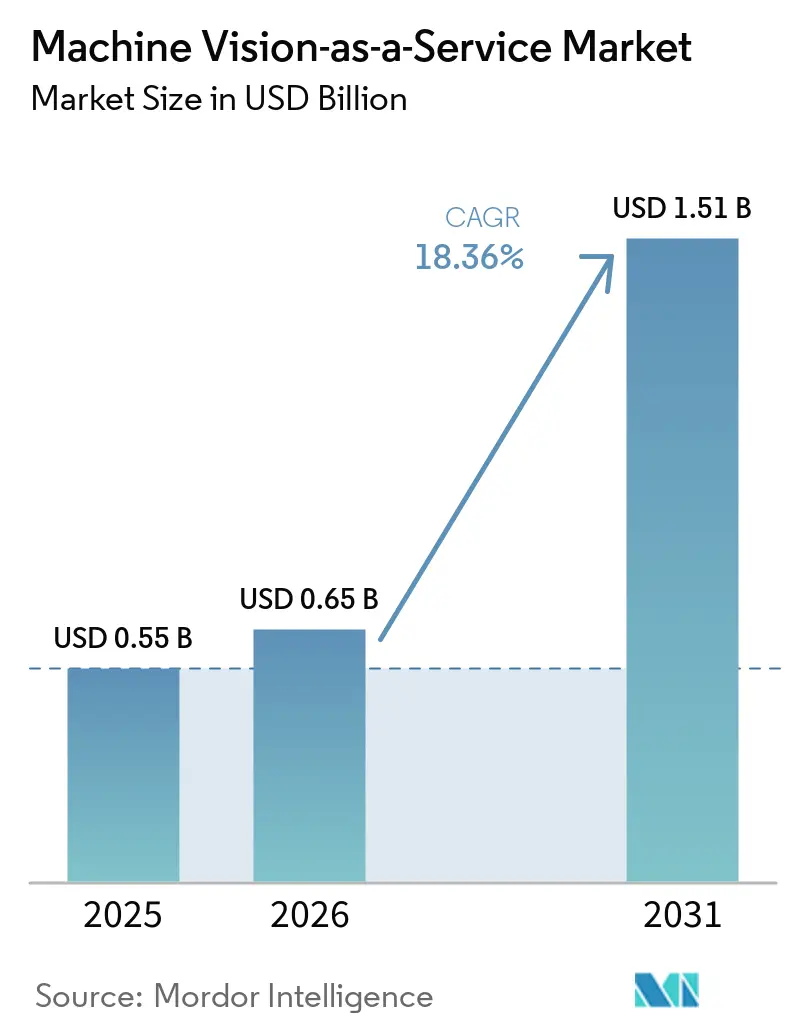
サービスとしてのマシンビジョン市場規模は2025年に0.55 ビリオン 米ドルと評価され、2026年の0.65 ビリオン 米ドルから2031年には1.51 ビリオン 米ドルに達すると推定され、予測期間(2026年~2031年)のCAGRは18.36%です。
産業オートメーションの拡大により、生産中に欠陥を特定できる検査システムへの需要が高まっています。サブスクリプションおよびアウトカムベースのサービスは、品質関連支出を大規模なハードウェア購入から継続的な運営コストへと転換します。この構造により、サービスとしてのマシンビジョン市場は、資本や専門的な統合チームを持たない中規模メーカーにとってもアクセスしやすくなっています。エッジAIにより、工場は時間的制約のある判断を生産ラインの近くで行ながら、クラウドプラットフォームが複数拠点にわたるモデルを管理できます。プロバイダーは、ソフトウェア、ハードウェア、統合、パフォーマンスコミットメントをより広範なサービス提供の中に組み合わせることで対応しています。
レポートの主要ポイント
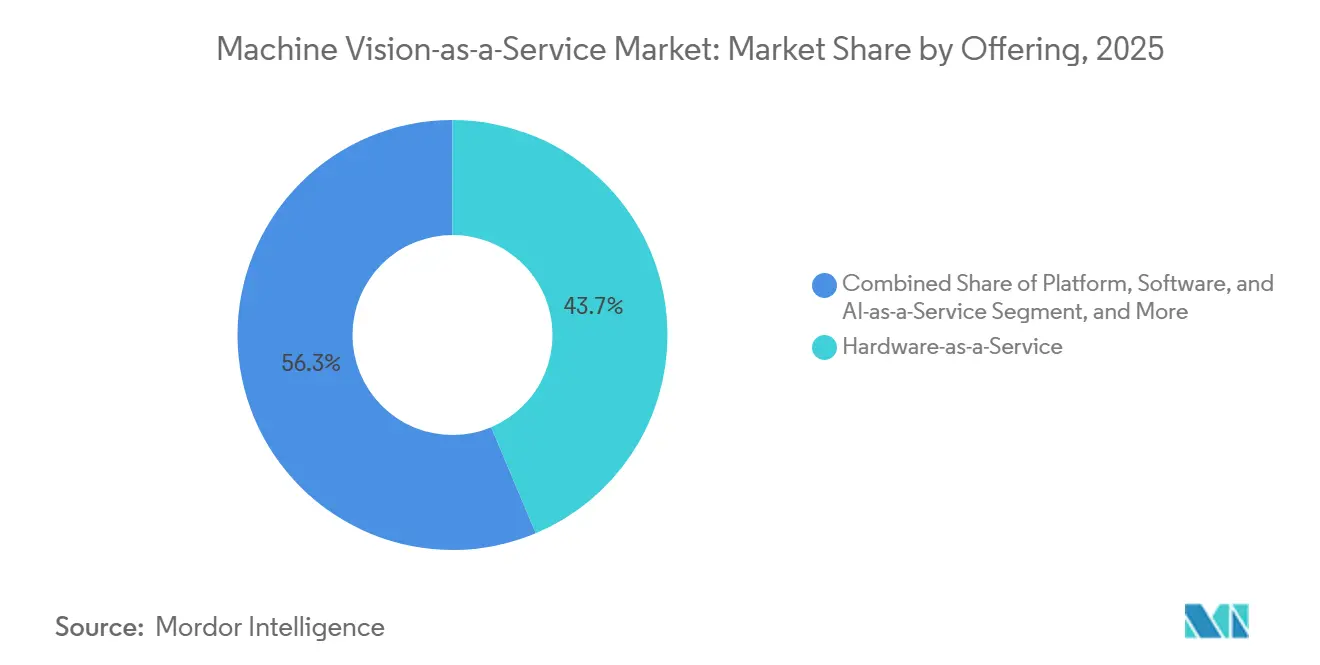
- 提供内容別では、サービスとしてのハードウェアが2025年のサービスとしてのマシンビジョン市場において43.67%のシェアを占め、プラットフォーム・ソフトウェア・サービスとしてのAIは2031年にかけて21.89%のCAGRで拡大する見込みです。
- 展開モデル別では、オンプレミスおよびエッジが2025年の収益の52.66%を占め、クラウドベースの展開は2031年にかけて22.31%のCAGRで拡大する見込みです。
- サービスモデル別では、サブスクリプションベースの価格設定が2025年の収益の63.45%を占め、アウトカムベース契約は2031年にかけて22.11%のCAGRで拡大する見込みです。
- 製品アーキテクチャ別では、PCベースシステムが2025年の収益の48.21%を占め、エッジおよび組み込みシステムは2031年にかけて21.56%のCAGRで拡大する見込みです。
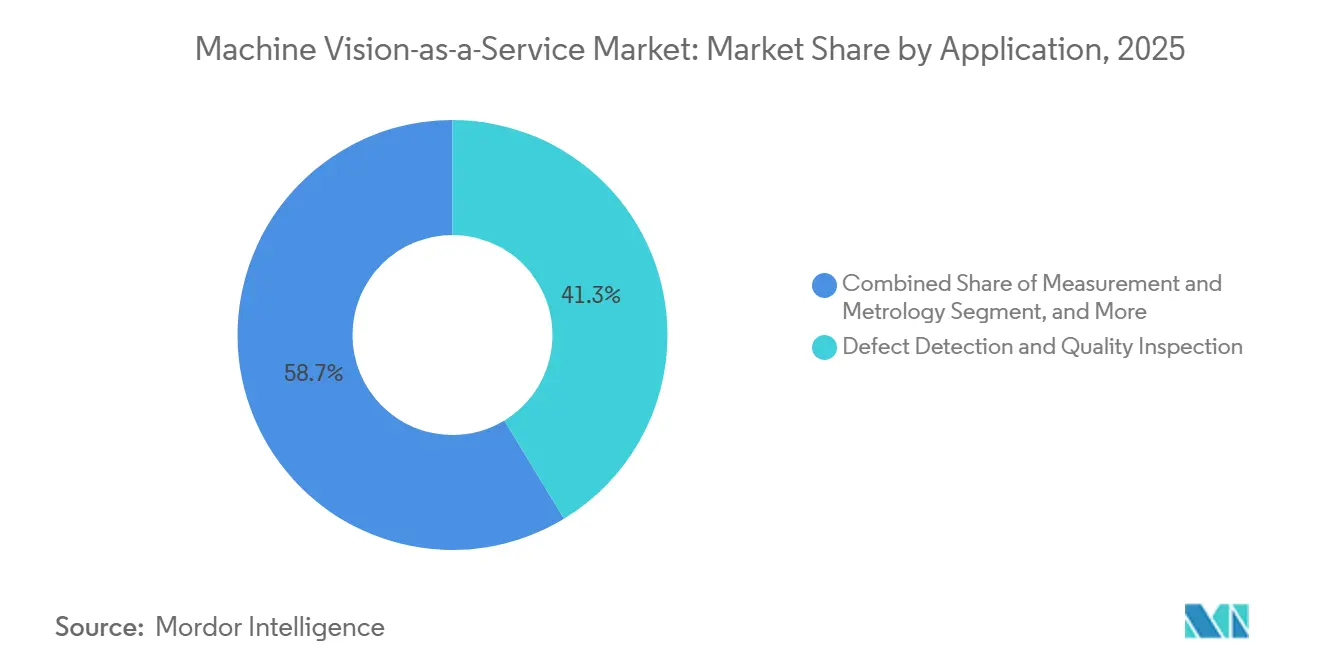
- アプリケーション別では、欠陥検出・品質検査が2025年のサービスとしてのマシンビジョン市場シェアの41.32%を占め、プロセス監視・制御は2031年にかけて21.13%のCAGRで拡大する見込みです。
- エンドユーザー産業別では、自動車が2025年の収益の25.32%を占め、物流・倉庫業は2031年にかけて20.44%のCAGRで拡大する見込みです。
- 地域別では、北米が2025年の収益の32.23%を占め、アジア太平洋地域は2031年にかけて21.33%のCAGRで拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルサービスとしてのマシンビジョン市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 複雑かつ変動する欠陥のAI対応検査 | +4.2% | グローバル、北米およびアジア太平洋地域に集中 | 短期(2年以内) |
| 設備投資から運営費へのサブスクリプション転換 | +3.6% | グローバル、北米および欧州で最も強い | 短期(2年以内) |
| ゼロ欠陥製造とリコール回避 | +2.8% | グローバル、北米・欧州・アジア太平洋地域の自動車分野が主導 | 中期(2~4年) |
| ビジョンガイドロボティクスと柔軟なオートメーション | +2.2% | グローバル、アジア太平洋地域が中核、北米への波及あり | 中期(2~4年) |
| 低遅延品質判断のための組み込みエッジ推論 | +1.8% | グローバル、電子機器・半導体ハブで最も強い | 短期(2年以内) |
| 連合欠陥ライブラリとアウトカムベース品質契約 | +1.1% | 北米および欧州、自動車・医薬品分野での早期成果あり | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
複雑かつ変動する欠陥のAI対応検査
ディープラーニングは、ルールベースのレシピへの依存を低減することで産業検査を変革しました。ルールベースシステムでは、1つの欠陥タイプに対して数週間のエンジニアリングが必要になる場合があります。トランスフォーマーベースのモデルは10~20枚の参照画像でトレーニングでき、未知の表面状態を認識できます。Cognexは2026年4月に、NVIDIAジェットソン処理と157 TOPSのAIパフォーマンスを備えたIn-Sight 6900ビジョンコントローラーを発売しました。[1]Cognex Corporation、「CognexがNVIDIA搭載のIn-Sightビジョンコントローラーを発売」、Cognex Corporation、investor.cognex.com 2026年1月の産業研究調査では、実際の生産環境における欠陥検出精度が95%を超え、一部の構成では98~100%に達することが報告されました。したがって、中央モデルガバナンスとエッジ推論は、ライン単位の判断を妨げることなくモデルを改善する手段をプロバイダーに提供します。
設備投資から運営費へのサブスクリプション転換
サブスクリプション価格設定は、メーカーがマシンビジョン展開を評価する方法を変えます。定期的なサービス料金は、ハードウェアと統合サービスの大規模な初期購入に代わることができます。このモデルは、従来のマシンビジョン導入を正当化できなかった企業の参入障壁を下げることができます。また、顧客は1本の生産ラインから始め、パフォーマンスニーズが明確になるにつれてシステムを追加できます。サービスプロバイダーがカメラ、ソフトウェア、メンテナンス、サポートを予測可能な契約内にパッケージ化できる場合、サービスとしてのマシンビジョン市場は恩恵を受けます。プロバイダーは、定期的な機器交換のみに依存するのではなく、更新関係を構築できます。
ゼロ欠陥製造とリコール回避
メーカーは、全ユニットにわたってインラインで機能する検査システムにより大きな価値を置いています。生産中に特定された欠陥は、最終組み立て時や出荷後に発見された問題よりもコストが低くなります。2025年の学術分析では、AIを活用したエッジクラウド検査がデータ遅延を40%削減し、大量生産環境において5年間で22%の投資収益率をもたらすことが示されました。同研究では、工場間の連合学習によりモデル精度を低下させることなく拠点間データ転送を60%削減できることも明らかになりました。自動車サプライヤーの契約では、文書化されタイムスタンプが付された検査証拠がますます求められています。サービスプロバイダーはこのニーズを活用して、検査パフォーマンスに連動した複数年契約を提供できます。
ビジョンガイドロボティクスと柔軟なオートメーション
ビジョンガイドロボットは、固定オートメーションでは容易に対応できないタスクをサポートします。エッジベースの知覚により、ロボットは遮蔽、照明の変化、部品位置の変動に対応できます。2026年の研究では、閉ループアーキテクチャにおける軽量CNNの知覚がタスク成功率を向上させ、その動作条件下での遅延を低減することが示されました。KUKAは2026年3月に、ルールベースのオートメーションの上にインテントベースのAIを追加するアプローチとしてオートメーション2.0を説明しました。このフレームワークは、メーカーが既存のオートメーションを置き換えるのではなく拡張できるため、段階的な導入を支援します。顧客が検査、ピックアンドプレース、組み立て検証に1つのプラットフォームを適用する場合、サービスとしてのマシンビジョン市場は恩恵を受けることができます。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| レガシーPLCおよびMES環境との統合の摩擦 | -2.1% | グローバル、欧州および北米のレシー産業回廊で最も深刻 | 中期(2~4年) |
| 接続されたビジョンにおけるデータ主権とサイバーセキュリティリスク | -1.6% | データローカライゼーション規制が適用される欧州およびアジア太平洋地域 | 中期(2~4年) |
| マシンビジョン展開・検証人材の不足 | -1.2% | グローバル、欧州連合および東南アジアで最も深刻 | 長期(4年以上) |
| 低量・高混合生産における不確実な回収期間 | -0.8% | グローバル、受託製造および中小企業クラスターに集中 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
レガシーPLCおよびMES環境との統合の摩擦
展開における中心的な課題は、多くの場合、AI検査出力と既存のPLCおよびMESシステムとの接続です。古いPLCは、ネイティブのOPC-UAサポートではなく、Profibus、Profinet、またはModbus TCPに依存している場合があります。接続されたシステムが変更されると、各接続にミドルウェアと継続的なエンジニアリングサポートが必要になる場合があります。2026年の研究では、AIとレガシーハードウェアの相互作用における標準化されたプロトコルの欠如が、マシンビジョンAIパイロットの77%がパイロット段階にとどまる主な理由として特定されました。プロバイダーは、事前認定済みのOPC-UAコネクターと主要なMESプラットフォーム向けの標準化されたテンプレートを通じてこの問題に対処できます。古いプロトコルへの長期サポートも、更新率と顧客の切り替えコストを高めることができます。
接続されたビジョンにおけるデータ主権とサイバーセキュリティリスク
クラウド接続されたビジョンシステムは、生産画像とプロセスデータの取り扱いに関する懸念を生じさせる可能性があります。これらの懸念は、規制された製造環境や国境を越えたサプライチェーンでより強くなります。ドイツは2025年12月に国内のNIS2要件を実施し、対象組織のサイバーセキュリティリスク管理義務を強化しました。欧州連合のサイバーレジリエンス法も、接続されたAI対応デバイスのセキュリティ要件を引き上げています。連合学習は、生の画像をオンサイトに保持し、工場間で限定的なモデル更新を共有することでリスクを低減できます。2024年の学術研究では、デジタル主権を保護する必要があるデータ駆動型製造ネットワークに対するこのアプローチが記録されています。このニーズは、エアギャップシステム、エッジネイティブ推論、および主権展開オプションへの需要を支えています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
提供内容別:クラウドネイティブAIがプラットフォーム層を加速
サービスとしてのハードウェアは、サービスとしてのマシンビジョン市場における2025年の提供内容収益の43.67%を占めました。メーカーは依然として、ターンキー検査ステーション向けのカメラ、照明、コンピューティング、統合を必要としています。HaaSモデルはこれらの要件を予測可能な月額料金にまとめます。この実際的なニーズにより、現在の導入ベースではハードウェアサービスが他の提供内容を上回っています。ハードウェア層はまた、サプライヤーがメンテナンスとサポートを標準化する経路を提供します。独自の検査ステーションを構築できない顧客にとって引き続き重要です。
プラットフォーム・ソフトウェア・サービスとしてのAIは、2031年にかけて21.89%のCAGRで拡大する見込みです。メーカーは、モデルトレーニング、バージョン管理、マルチサイトガバナンスを中央管理されたクラウド環境へと移行しています。Cognexは2026年5月にOneVisionを一般提供開始し、エッジシステムへのローカル展開前にモデルを中央でトレーニングおよびガバナンスできるようにしました。マネージドビジョン検査サービスは最小の提供内容層にとどまりますが、プロバイダーが稼働時間、モデル精度、コンプライアンス記録の責任を負うため、より高い契約価値を持ちます。複数の提供内容を持つサプライヤーは、時間をかけて顧客を機器アクセスからソフトウェアおよびパフォーマンスサービスへと移行させることができます。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


展開モデル別:エッジが遅延重視層を保持し、クラウドがインテリジェンスを管理
オンプレミスおよびエッジ展開は2025年の収益の52.66%を占めました。1分間に300ユニットを移動する生産ラインでは、推論と不合格アクションに200ミリ秒未満しか許容されない場合があります。ネットワークのラウンドトリップ時間がその時間枠を消費する可能性があります。したがって、一貫した合否判定にはローカル処理が引き続き必要です。オンサイトアーキテクチャはまた、機密性の高い生産画像の転送を制限します。これらの要因により、サービスとしてのマシンビジョン市場におけるエッジ展開のシェアはクラウドのみのシステムを上回っています。
クラウドベースの展開は、2031年にかけて22.31%のCAGRで拡大する見込みです。工場全体でのトレーニング、ガバナンス、分析、モデル配布をサポートします。CognexはOneVisionプラットフォームがモデルライフサイクルを中央で管理し、In-Sightシステムがローカルで推論を実行すると述べています。ハイブリッド展開は、エッジで推論を保持し、トレーニングと統計分析をクラウドに移行することでこれらの機能を組み合わせます。このアプローチにより、工場は生の画像を国境を越えて送信することなく欠陥パターンを共有できます。標準化されたハイブリッドテンプレートは、複数工場の運営者の実装リスクを低減できます。
サービスモデル別:サブスクリプションが基盤を定義し、アウトカムが上限を牽引
サブスクリプションベースの価格設定は2025年のサービスモデル収益の63.45%を占めました。ライン単位のAIビジョンを評価する顧客の通常の出発点となっています。予測可能な定期料金は、初期展開の組織的リスクを低減します。また、検査ニーズの変化に応じてメーカーが容量を追加できます。従量課金制は、高混合・変動量の業務で関連性を高めています。物流仕分けセンターや食品包装ラインは、変動するスループットがこのモデルに適する環境を示しています。
アウトカムベース契約は、2031年にかけて22.11%のCAGRで拡大する見込みです。これらの契約は、カメラ台数ではなく品質KPIにプロバイダーの報酬を連動させます。2025年の産業事例のレビューでは、アウトカムベース契約を設計するための20の基準が特定されました。ライフサイクル利益とリスク管理は、所有責任と支払いモデルの設計に最も敏感であることが示されました。[2]Journal of Business Models、「機械メーカー向けアウトカムベース契約の設計:意思決定基準の分類」、Journal of Business Models、doi.org プロバイダーは、これらのコミットメントを確信を持って価格設定するために、より長い欠陥データ履歴が必要です。初期契約は、複数の生産ラインをカバーする複数年契約へと発展する可能性があります。
製品アーキテクチャ別:PCベースシステムがエンタープライズワークロードを支え、組み込みAIが急増
PCベースシステムは2025年の製品アーキテクチャ収益の48.21%を占めました。半導体製造、精密自動車部品、3D再構成には相当なコンピューティング容量が必要な場合があります。エンタープライズユーザーはまた、ステーション全体を変更することなくモデルを再トレーニングして再展開できる柔軟性を重視します。これらのニーズは、複雑な検査ワークロードにおけるPCベースシステムを引き続き支えています。このアーキテクチャは、複数の欠陥カテゴリを同時に評価する必要がある場合に特に関連性があります。高解像度メトロロジーを必要とするアプリケーションの確立されたオプションであり続けています。
エッジおよび組み込みシステムは、2031年にかけて21.56%のCAGRで拡大する見込みです。AI特化型システムオンチップ製品は、コントローラーサイズのフォームファクターにより強力な推論パフォーマンスをもたらしています。より少ないトレーニングデータ要件も、組み込み検査に必要な労力を低減できます。ルネサスは2026年5月にIrida Labsの買収を完了し、軽量ビジョンAIソフトウェアを処理ポートフォリオに統合しました。[3]ルネサスエレクトロニクス株式会社、「ルネサスがIrida Labsの買収を完了し、ビジョンAIソフトウェア機能を拡大」、ルネサスエレクトロニクス株式会社、renesas.com スマートカメラシステムは、固定撮像とオンボード推論を組み合わせることで、これらのアーキテクチャの中間に位置します。ローカル処理により、クラウドサービスはリアルタイム推論ではなくトレーニングとガバナンスの管理に専念できます。
アプリケーション別:欠陥検出がシェアを主導し、プロセスインテリジェンスが最速で拡大
欠陥検出・品質検査は2025年のアプリケーション収益の41.32%を占めました。このアプリケーションが主導するのは、欠陥を早期に発見することと下流の損失を回避することの間に直接的な関連があるためです。メーカーはサンプル検査から100%インライン検査へと移行しています。この変化により検査データが増加し、モデルの再トレーニングが継続的な要件となります。組み立て検証、識別、トレーサビリティ、メトロロジーも、より広範な工場デジタル化を支援します。OMRONは2026年6月に、生産速度での規格準拠ーコード検証のためのVHV5-SRVバーコード検証システムをリリースしました。
プロセス監視・制御は、2031年にかけて21.13%のCAGRで拡大する見込みです。これらのシステムは、熱プルーム、溶接プール形状、コーティング均一性、はんだ堆積などの生産条件を観察します。ほぼリアルタイムでPLCに修正を送信できます。2026年のIEEE論文では、20ステーションの90,000枚以上の画像から8つの溶接欠陥カテゴリにわたって97.1%の平均精度が報告されました。このアプリケーションのサービスとしてのマシンビジョン市場規模は、プロバイダーが同じサービスプラットフォームに追加のセンサー入力を接続できる場合に支えられます。このモデルは、別の調達プロセスを必要とせずに導入済みシステムの価値を高めることができます。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー産業別:自動車が量を支え、物流が需要を加速
自動車は2025年のエンドユーザー収益の25.32%を占めました。OEMサプライヤーのスコアカードは、ティア1サプライチェーン全体で厳格なインライン品質検査を要求します。電気自動車のバッテリー生産は、容量、抵抗、表面欠陥、電極アライメント、セパレーターフィルムに関するさらなる検査ニーズを加えます。これらの条件は、従来のボディパネル検査よりも広範な欠陥を認識できるAIモデルを必要とします。電子機器・半導体、食品・飲料、医薬品・医療機器は安定した需要基盤を提供します。シリアライゼーションとトレーサビリティは、これらのセクターにおける検査投資のサポートを必要とします。
物流・倉庫業は、2031年にかけて20.44%のCAGRで拡大する見込みです。ビンピッキングと自律移動ロボットが適応可能な視覚知覚の必要性を高めています。倉庫はまた、変化する製品フローと取り扱い要件に対応できるシステムを必要としています。標準化されたサービスは、専門的な社内展開チームの必要性を低減できます。消費財は、製品の一貫性をサポートするためにラベル検査と組み立て検証を使用します。航空宇宙・防衛・太陽光発電製造は、測定されたペースでAIビジョンを採用しています。ドローンを活用した検査は、固定カメラシステムが費用対効果の高くない資産にサービスを提供できます。
地域分析
北米は2025年の収益の32.23%を占め、最大の地域的地位を持ちます。この地域には、マシンビジョンインテグレーターの密なベースと中西部における確立された自動車需要があります。テキサス州とアリゾナ州の半導体投資も、要求の高いメトロロジーワークロードを必要とします。CHIPSおよび科学法は国内ウェーハ製造投資を支援しています。米国は、医療機器および航空宇宙サプライチェーンにおけるアウトカムベース検査契約の早期導入地域となっています。カナダの食品製造とケベック州の医薬品クラスターが追加の機会を提供します。
アア太平洋地域は、2031年にかけて21.33%のCAGRで拡大する見込みです。中国、韓国、日本は電子機器、ディスプレイパネル、半導体検査への需要を提供します。韓国と日本は、先端ウェーハのサブミクロン公差で機能できるビジョンシステムを必要とします。インドと東南アジアは、グローバルOEMが電子機器調達を多様化するにつれて関連性を高めています。ベトナムの2025年~2035年物流サービス開発戦略は、デジタル変革とビジョンオートメーションを優先事項として特定しています。これらの製造拠点の追加により、サブスクリプションおよびエッジベースシステムの地域的機会が拡大します。
欧州は、深い産業オートメーションの経験と厳格なデータガバナンス要件を組み合わせています。Baslerは2026年上半期の収益として1億5,240万ユーロ(1億6,920万米ドル)を報告し、前年比36%増となりました。[4]Basler AG、「Basler AGの2026年上半期6ヶ月間の財務結果」、EQS News、eqs-news.com ドイツのNIS2実施とサイバーレジリエンス法は、顧客をセキュアなオンプレミスおよびエアギャップ展開へと誘導しています。南米、中東、アフリカは依然として初期段階の地域です。サウジアラビアとアラブ首長国連邦は、産業化とスマート製造プログラムを通じてグリーンフィールドの機会を創出しています。

競合環境
サービスとしてのマシンビジョン市場は、プラットフォームおよびインテリジェンスサービスでは中程度に断片化されており、ハードウェアおよび統合では断片化されています。Cognex、KEYENCE、OMRON、Basler、SICKが確立されたサプライヤー層を形成しています。彼らのハードウェア導入ベースは、サブスクリプションおよびマネージドサービス転換のチャネルを提供します。彼らの戦略は、ソフトウェアを既存の撮像・オートメーション製品と組み合わせることをますます重視しています。CognexのOneVisionプラットフォームは、クラウドベースのモデル開発とエッジ展開を連携させることでこのアプローチを体現しています。
アウトカムベース契約は、特に複数工場の顧客にとって依然として開かれた領域です。検査結果にコミットできるプロバイダーは、より高い価値と長期的な関係を獲得できる可能性があります。Teledyne TechnologiesとSTEMMER IMAGINGは、小規模なシステムビルダーの統合・流通チャネルとして機能しています。CognexはOneVisionユーザーが単一ラインのパイロットから複数拠点展開に移行する際のスケーリングコストを最大50%削減しました。三菱電機とソニーセミコンダクタソリューションズは2026年7月に、ソニーのイメージセンサーおよびエッジAI技術と三菱電機の工場オートメーション制御システムおよびSerenieデジタルプラットフォームを組み合わせたAdvanced Vision Solutionsの設立に合意しました。この合意は、システムサプライヤーがハドウェアとソフトウェアの能力を組み合わせている方法を示しています。
半導体サプライヤーとロボティクスOEMも、より関連性の高い競合他社となっています。ルネサスはIrida Labsを買収し、組み込みビジョンAIソフトウェアを製品ポートフォリオに取り込みました。Camtekは2026年4月にVisual Layerの買収に合意し、半導体検査・メトロロジーにおけるビジュアルAIを強化しました。HikrobotとOPT Machine Vision Techはアジア太平洋地域での価格性能比で競合し、AI提供を拡大しています。連合学習は、広範かつ多様な欠陥ライブラリを持つサプライヤーにとって持続的な優位性となる可能性があります。より大きなデータセットは、より多くの生産環境で機能するモデルをトレーニングするためにそれらのプロバイダーを支援できます。
サービスとしてのマシンビジョン産業リーダー
Cognex Corporation
KEYENCE CORPORATION
OMRON Corporation
Basler AG
Allied Vision Technologies GmbH
- *免責事項:主要選手の並び順不同

最近の産業動向
- 2026年7月:三菱電機株式会社とソニーセミコンダクタソリューションズ株式会社は、三菱電機60%・ソニー40%の合弁会社であるAdvanced Vision Solutions Co., Ltd.の設立に合意し、2026年10月に事業開始予定です。同合弁会社は、ソニーのイメージセンサーおよびエッジAI技術と三菱電機の工場オートメーション制御システムおよびSerenieデジタルプラットフォームを統合したAI搭載ビジョンセンサーを開発し、省力化・自律製造オペレーションを目指します。
- 2026年6月:OMRON Automationは、生産中に最大1分間1,200部品のバーコード品質をインラインで検証するVHV5-SRVバーコード検証システムをリリースし、自動車・医薬品・食品トレーサビリティアプリケーション向けにISO/IEC 15416およびGS1準拠のキャリブレーション済みリアルタイム検証でラン終了時のサンプリングを置き換えます。
- 2026年5月:Cognexは、2025年6月のベータ版ローンチ以来100社以上の顧客が単ラインアプリケーションから複数拠点展開へと移行し、スケーリングコストを最大50%削減した協調型AIビジョン開発環境OneVisionの一般提供開始を発表しました。
- 2026年5月:ルネサスエレクトロニクスは、AI搭載視覚知覚システム向け組み込みソフトウェアのギリシャ拠点開発会社Irida Labsの買収を完了し、Irida Labsの軽量ビジョンAIソフトウェアをエンドツーエンドのビジョンAIおよびディープラーニング開発向けのRenesas 365クラウド開発プラットフォームに統合する計画です。


グローバルサービスとしてのマシンビジョン市場レポートの範囲
サービスとしてのマシンビジョン(MVaaS)は、専用インフラへの初期設備投資を必要とせずに、高度な自動検査、画像認識、データ分析機能を提供するクラウド対応のサブスクリプションベースのエンタープライズモデルです。
サービスとしてのマシンビジョン市場レポートは、提供内容(サービスとしてのハードウェア、プラットフォーム・ソフトウェア・サービスとしてのAI、マネージドビジョン検査サービス)、展開モデル(クラウドベース、オンプレミス・エッジ、ハイブリッド)、サービスモデル(サブスクリプションベース、従量課金制、アウトカムベース契約)、製品アーキテクチャ(PCベースシステム、スマートカメラベースシステム、エッジおよび組み込みシステム)、アプリケーション(欠陥検出・品質検査、計測・メトロロジー、識別・トレーサビリティ、組み立て検証、プロセス監視・制御、その他のアプリケーション)、エンドユーザー産業(自動車、電子機器・半導体、食品・飲料、医薬品・医療機器、消費財、物流・倉庫業、その他のエンドユーザー産業)、地域(北米、欧州、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)で提供されます。
| サービスとしてのハードウェア |
| プラットフォーム・ソフトウェア・サービスとしてのAI |
| マネージドビジョン検査サービス |
| クラウドベース |
| オンプレミス・エッジ |
| ハイブリッド |
| サブスクリプションベース |
| 従量課金制 |
| アウトカムベース契約 |
| PCベースシステム |
| スマートカメラベースシステム |
| エッジおよび組み込みシステム |
| 欠陥検出・品質検査 |
| 計測・メトロロジー |
| 識別・トレーサビリティ |
| 組み立て検証 |
| プロセス監視・制御 |
| その他のアプリケーション |
| 自動車 |
| 電子機器・半導体 |
| 食品・飲料 |
| 医薬品・医療機器 |
| 消費財 |
| 物流・倉庫業 |
| その他のエンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| ASEAN | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| その他のアフリカ |
| 提供内容別 | サービスとしてのハードウェア | |
| プラットフォーム・ソフトウェア・サービスとしてのAI | ||
| マネージドビジョン検査サービス | ||
| 展開モデル別 | クラウドベース | |
| オンプレミス・エッジ | ||
| ハイブリッド | ||
| サービスモデル別 | サブスクリプションベース | |
| 従量課金制 | ||
| アウトカムベース契約 | ||
| 製品アーキテクチャ別 | PCベースシステム | |
| スマートカメラベースシステム | ||
| エッジおよび組み込みシステム | ||
| アプリケーション別 | 欠陥検出・品質検査 | |
| 計測・メトロロジー | ||
| 識別・トレーサビリティ | ||
| 組み立て検証 | ||
| プロセス監視・制御 | ||
| その他のアプリケーション | ||
| エンドユーザー産業別 | 自動車 | |
| 電子機器・半導体 | ||
| 食品・飲料 | ||
| 医薬品・医療機器 | ||
| 消費財 | ||
| 物流・倉庫業 | ||
| その他のエンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| ASEAN | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| その他のアフリカ | ||


レポートで回答される主要な質問
サービスとしてのマシンビジョン市場の規模はどのくらいですか?
サービスとしてのマシンビジョン市場規模は、2026年に0.65 ビリオン 米ドル、2031年までに1.51 ビリオン 米ドルと予測されており、CAGRは18.36%です。
マシンビジョンサービスの採用を促進しているものは何ですか?
需要は、AI対応検査、サブスクリプション価格設定、ゼロ欠陥要件、ビジョンガイドオートメーションによって支えられています。
マシンビジョンサービスをリードする展開モデルはどれですか?
オンプレミスおよびエッジ展開は、工場が低遅延のローカル推論を必要とするため、2025年の収益の52.66%を占めました。
マシンビジョンサービスにおいて最大の役割を持つアプリケーションはどれですか?
欠陥検出・品質検査は、100%インライン検査へのシフトに支えられ、2025年のアプリケーション収益の41.32%を占めました。
マシンビジョンサービスで最も急速に拡大しているエンドユーザーセクターはどれですか?
物流・倉庫業は、ビンピッキングとモバイルロボティクスの採用増加に伴い、2031年にかけて20.44%のCAGRで拡大する見込みです。
マシンビジョンサービスにおいてサプライヤーはどのように競合していますか?
主要サプライヤーは、クラウドモデル管理、エッジ推論、組み込みAI、アウトカムベースのサービスモデルを連携させています。
最終更新日:



