
Marktgröße und Marktanteile für maschinelles Sehen als Service
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 0.65 Milliarden US-Dollar |
| Marktgröße (2031) | 1.51 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 18.36 % |
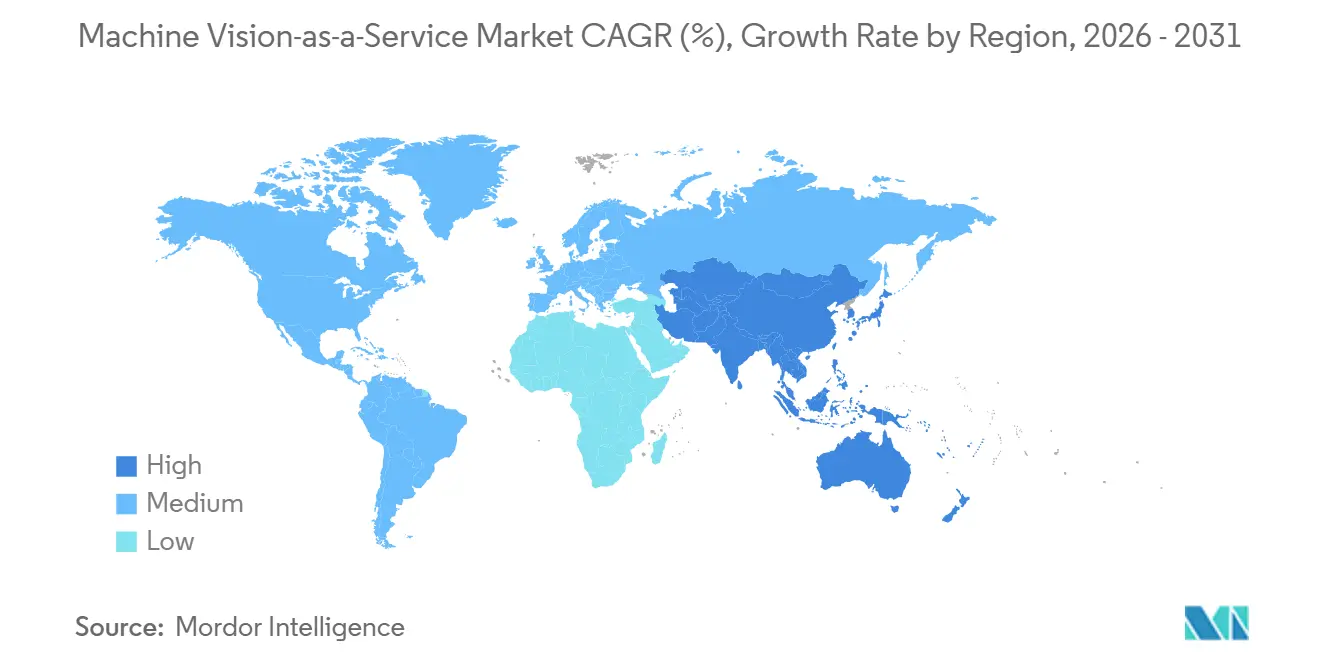
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
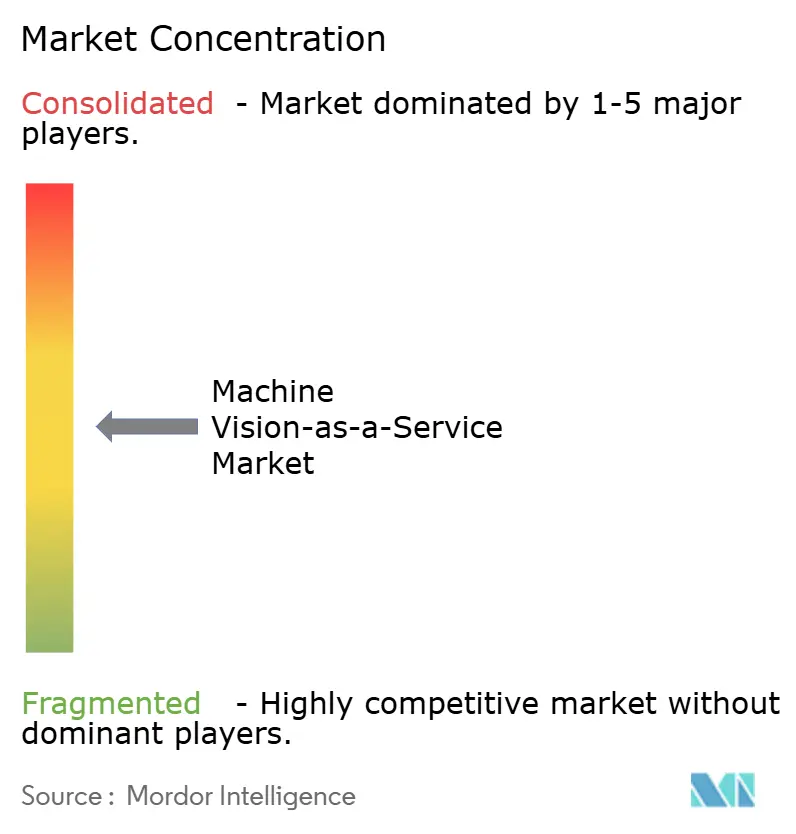
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für maschinelles Sehen als Service von Mordor Intelligence
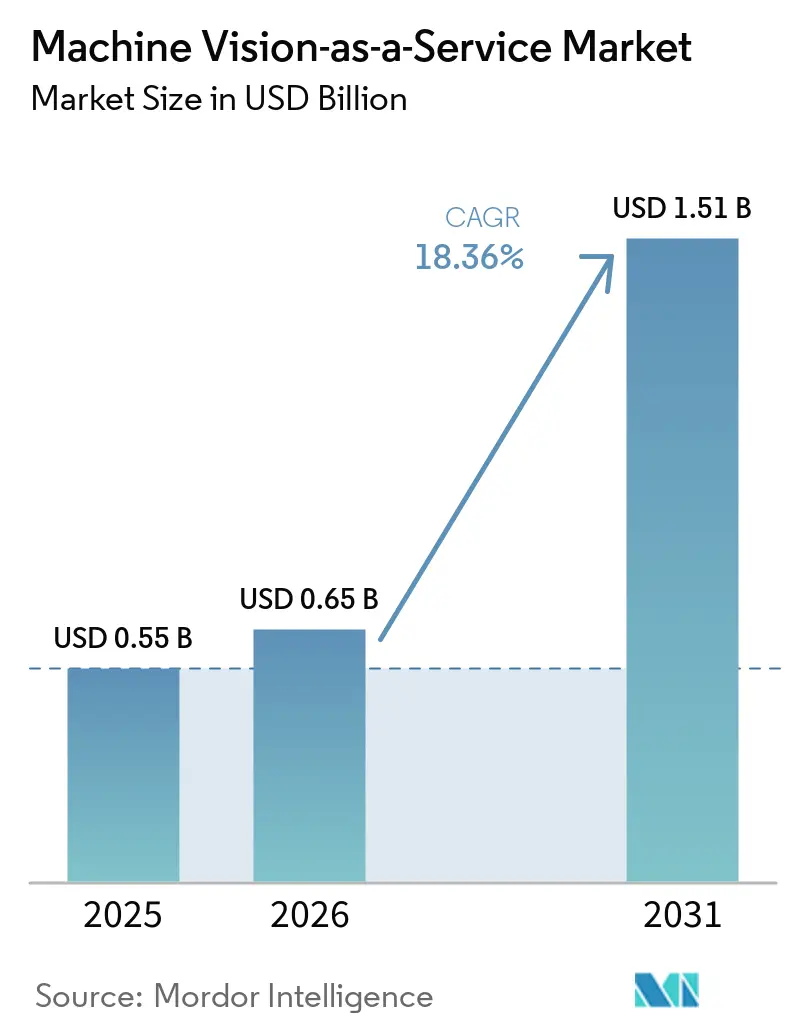
Die Marktgröße für maschinelles Sehen als Service wurde im Jahr 2025 auf 0,55 Milliarden USD geschätzt und soll von 0,65 Milliarden USD im Jahr 2026 auf 1,51 Milliarden USD bis 2031 wachsen, bei einer CAGR von 18,36 % während des Prognosezeitraums (2026–2031).
Die zunehmende industrielle Automatisierung steigert die Nachfrage nach Inspektionssystemen, die Fehler während der Produktion erkennen können. Abonnement- und ergebnisbasierte Dienste verlagern die Qualitätsausgaben von großen Hardwarekäufen hin zu wiederkehrenden Betriebskosten. Diese Struktur macht den Markt für maschinelles Sehen als Service für mittelgroße Hersteller zugänglicher, denen es an Kapital oder spezialisierten Integrationsteams mangelt. Edge-KI ermöglicht es Fabriken, zeitkritische Entscheidungen nahe an der Produktionslinie zu halten, während Cloud-Plattformen Modelle standortübergreifend verwalten. Anbieter reagieren darauf, indem sie Software, Hardware, Integration und Leistungszusagen in umfassenderen Serviceangeboten bündeln.
Wichtigste Erkenntnisse des Berichts
- Nach Angebot hielt Hardware als Service im Jahr 2025 einen Anteil von 43,67 % am Markt für maschinelles Sehen als Service, während Plattform, Software und KI als Service bis 2031 voraussichtlich mit einer CAGR von 21,89 % wachsen wird.
- Nach Bereitstellungsmodell hielten On-Premises- und Edge-Lösungen im Jahr 2025 einen Umsatzanteil von 52,66 %, während die Cloud-basierte Bereitstellung bis 2031 voraussichtlich mit einer CAGR von 22,31 % wachsen wird.
- Nach Servicemodell hielt abonnementbasierte Preisgestaltung im Jahr 2025 einen Umsatzanteil von 63,45 %, während ergebnisbasierte Verträge bis 2031 voraussichtlich mit einer CAGR von 22,11 % wachsen werden.
- Nach Produktarchitektur hielten PC-basierte Systeme im Jahr 2025 einen Umsatzanteil von 48,21 %, während Edge- und eingebettete Systeme bis 2031 voraussichtlich mit einer CAGR von 21,56 % wachsen werden.
- Nach Anwendung hielt Fehlererkennung und Qualitätsprüfung im Jahr 2025 einen Marktanteil von 41,32 % am Markt für maschinelles Sehen als Service, während Prozessüberwachung und -steuerung bis 2031 voraussichtlich mit einer CAGR von 21,13 % wachsen wird.
- Nach Endnutzerbranche hielt die Automobilindustrie im Jahr 2025 einen Umsatzanteil von 25,32 %, während Logistik und Lagerhaltung bis 2031 voraussichtlich mit einer CAGR von 20,44 % wachsen wird.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Umsatzanteil von 32,23 %, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 21,33 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Markttrends und Erkenntnisse für maschinelles Sehen als Service
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| KI-gestützte Inspektion komplexer und variabler Fehler | +4.2% | Global, konzentriert in Nordamerika und dem asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Umwandlung von Investitionsausgaben in Betriebsausgaben durch Abonnements | +3.6% | Global, am stärksten in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Null-Fehler-Fertigung und Rückrufvermeidung | +2.8% | Global, angeführt von der Automobilindustrie in Nordamerika, Europa und dem asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Sehgeführte Robotik und flexible Automatisierung | +2.2% | Global, Kernregion asiatisch-pazifischer Raum, mit Ausstrahlungseffekten auf Nordamerika | Mittelfristig (2–4 Jahre) |
| Eingebettete Edge-Inferenz für qualitätsbezogene Entscheidungen mit geringer Latenz | +1.8% | Global, am stärksten in Elektronik- und Halbleiter-Zentren | Kurzfristig (≤ 2 Jahre) |
| Föderierte Fehlerbibliotheken und ergebnisbasierte Qualitätsverträge | +1.1% | Nordamerika und Europa, mit frühen Erfolgen in der Automobil- und Pharmaindustrie | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
KI-gestützte Inspektion komplexer und variabler Fehler
Deep Learning hat die industrielle Inspektion verändert, indem es die Abhängigkeit von regelbasierten Rezepten reduziert. Regelbasierte Systeme können für einen einzigen Fehlertyp wochenlange Entwicklungsarbeit erfordern. Transformer-basierte Modelle können mit 10–20 Referenzbildern trainiert werden und unbekannte Oberflächenzustände erkennen. Cognex brachte im April 2026 den In-Sight 6900 Vision Controller mit NVIDIA-Jetson-Verarbeitung und 157 TOPS KI-Leistung auf den Markt.[1]Cognex Corporation, "Cognex Launches In-Sight Vision Controller Powered by NVIDIA," Cognex Corporation, investor.cognex.com Eine Umfrage vom Januar 2026 zu industriellen Studien berichtete von einer Fehlererkennungsgenauigkeit von über 95 % in realen Produktionsumgebungen, wobei einige Konfigurationen 98–100 % erreichten. Zentrale Modellverwaltung und Edge-Inferenz bieten Anbietern daher eine Möglichkeit, Modelle zu verbessern, ohne Entscheidungen auf Linienebene zu beeinträchtigen.
Umwandlung von Investitionsausgaben in Betriebsausgaben durch Abonnements
Abonnementpreisgestaltung verändert die Art und Weise, wie Hersteller Einsätze von maschinellem Sehen bewerten. Wiederkehrende Servicegebühren können große Anfangskäufe von Hardware und Integrationsdienstleistungen ersetzen. Dieses Modell kann die Einstiegshürde für Unternehmen senken, die bisher eine herkömmliche Installation von maschinellem Sehen nicht rechtfertigen konnten. Es ermöglicht Kunden auch, mit einer Produktionslinie zu beginnen und Systeme hinzuzufügen, wenn die Leistungsanforderungen klarer werden. Der Markt für maschinelles Sehen als Service profitiert, wenn Dienstleister Kameras, Software, Wartung und Support in vorhersehbaren Verträgen bündeln können. Anbieter können dann Erneuerungsbeziehungen aufbauen, anstatt sich nur auf periodische Geräteersetzungen zu verlassen.
Null-Fehler-Fertigung und Rückrufvermeidung
Hersteller legen zunehmend mehr Wert auf Inspektionssysteme, die inline über alle Einheiten hinweg funktionieren. Fehler, die während der Produktion identifiziert werden, verursachen geringere Kosten als Probleme, die bei der Endmontage oder nach dem Versand festgestellt werden. Eine akademische Analyse aus dem Jahr 2025 ergab, dass die KI-gestützte Edge-Cloud-Inspektion die Datenlatenz um 40 % reduzierte und über 5 Jahre in Hochvolumenumgebungen eine Kapitalrendite von 22 % erzielte. Dieselbe Arbeit ergab, dass föderiertes Lernen zwischen Werken den standortübergreifenden Datentransfer um 60 % reduzierte, ohne die Modellgenauigkeit zu verringern. Lieferantenvereinbarungen in der Automobilindustrie erfordern zunehmend dokumentierte und zeitgestempelte Inspektionsnachweise. Dienstleister können diesen Bedarf nutzen, um mehrjährige Verträge anzubieten, die an die Inspektionsleistung geknüpft sind.
Sehgeführte Robotik und flexible Automatisierung
Sehgeführte Roboter unterstützen Aufgaben, die mit fester Automatisierung nur schwer zu bewältigen sind. Edge-basierte Wahrnehmung hilft Robotern, auf Verdeckung, Beleuchtungsschwankungen und wechselnde Teilepositionen zu reagieren. Eine Studie aus dem Jahr 2026 ergab, dass eine leichtgewichtige CNN-Wahrnehmung in einer geschlossenen Regelkreisarchitektur den Aufgabenerfolg verbesserte und die Latenz unter diesen Betriebsbedingungen reduzierte. KUKA beschrieb Automation 2.0 im März 2026 als einen Ansatz, der absichtsbasierte KI über regelbasierter Automatisierung hinzufügt. Diese Rahmung unterstützt eine schrittweise Einführung, da Hersteller bestehende Automatisierung erweitern können, anstatt sie zu ersetzen. Der Markt für maschinelles Sehen als Service kann profitieren, wenn Kunden eine Plattform für Inspektion, Kommissionierung und Montageverifikation einsetzen.
Analyse der Hemmnisswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Integrationsprobleme mit älteren SPS- und MES-Umgebungen | -2.1% | Global, am ausgeprägtesten in Europa und in älteren Industriekorridoren Nordamerikas | Mittelfristig (2–4 Jahre) |
| Datensouveränität und Cybersicherheitsrisiken bei vernetztem maschinellem Sehen | -1.6% | Europa und asiatisch-pazifischer Raum, wo Datenlokalisierungsvorschriften gelten | Mittelfristig (2–4 Jahre) |
| Mangel an Fachkräften für die Bereitstellung und Validierung von maschinellem Sehen | -1.2% | Global, am kritischsten in der Europäischen Union und in Südostasien | Langfristig (≥ 4 Jahre) |
| Unsichere Amortisation bei Niedrigvolumen- und Hochmix-Produktion | -0.8% | Global, konzentriert in der Auftragsfertigung und in Clustern kleiner und mittlerer Unternehmen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Integrationsprobleme mit älteren SPS- und MES-Umgebungen
Die zentrale Herausforderung bei der Bereitstellung ist häufig die Verbindung zwischen dem KI-Inspektionsausgang und bestehenden SPS- und MES-Systemen. Ältere SPS können auf Profibus, Profinet oder Modbus TCP angewiesen sein, anstatt native OPC-UA-Unterstützung zu bieten. Jede Verbindung kann Middleware und fortlaufende Entwicklungsunterstützung erfordern, wenn verbundene Systeme sich ändern. Eine Studie aus dem Jahr 2026 identifizierte den Mangel an standardisierten Protokollen für die Interaktion zwischen KI und älterer Hardware als Hauptgrund dafür, dass 77 % der KI-Pilotprojekte für maschinelles Sehen in der Pilotphase verblieben. Anbieter können dieses Problem durch vorzertifizierte OPC-UA-Konnektoren und standardisierte Vorlagen für führende MES-Plattformen angehen. Langfristige Unterstützung für ältere Protokolle kann auch die Erneuerungsraten und die Wechselkosten für Kunden erhöhen.
Datensouveränität und Cybersicherheitsrisiken bei vernetztem maschinellem Sehen
Cloud-verbundene Sehsysteme können Bedenken hinsichtlich des Umgangs mit Produktionsbildern und Prozessdaten aufwerfen. Diese Bedenken sind in regulierten Fertigungsumgebungen und grenzüberschreitenden Lieferketten stärker ausgeprägt. Deutschland setzte seine nationalen NIS2-Anforderungen im Dezember 2025 um und erhöhte damit die Cybersicherheits-Risikomanagementpflichten für betroffene Organisationen. Der Cyber Resilience Act der Europäischen Union erhöht ebenfalls die Sicherheitsanforderungen für vernetzte KI-gestützte Geräte. Föderiertes Lernen kann die Exposition verringern, indem Rohbilder vor Ort gespeichert und nur begrenzte Modellaktualisierungen zwischen Werken ausgetauscht werden. Eine akademische Studie aus dem Jahr 2024 dokumentierte diesen Ansatz für datengetriebene Fertigungsnetzwerke, die die digitale Souveränität schützen müssen. Dieser Bedarf unterstützt die Nachfrage nach luftspaltgesicherten Systemen, Edge-nativer Inferenz und souveränen Bereitstellungsoptionen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Angebot: Cloud-native KI beschleunigt die Plattformebene
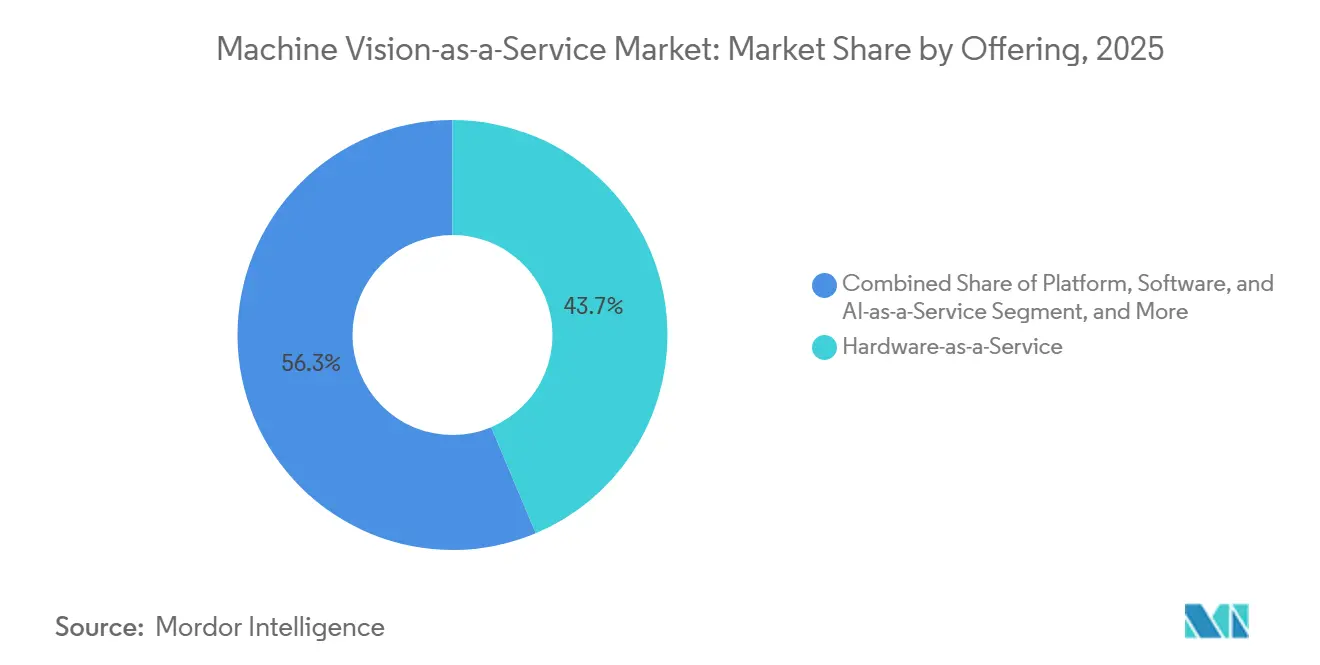
Hardware als Service hielt im Jahr 2025 43,67 % des Angebotsumsatzes im Markt für maschinelles Sehen als Service. Hersteller benötigen weiterhin Kameras, Beleuchtung, Rechenleistung und Integration für schlüsselfertige Inspektionsstationen. Das HaaS-Modell bündelt diese Anforderungen in einer vorhersehbaren monatlichen Gebühr. Dieser praktische Bedarf hat Hardware-Dienste in der aktuellen installierten Basis vor anderen Angeboten gehalten. Die Hardware-Ebene bietet Lieferanten auch einen Weg zur Standardisierung von Wartung und Support. Sie bleibt wichtig für Kunden, die keine eigenen Inspektionsstationen aufbauen können.
Plattform, Software und KI als Service sollen bis 2031 mit einer CAGR von 21,89 % wachsen. Hersteller verlagern Modelltraining, Versionskontrolle und standortübergreifende Verwaltung hin zu zentral verwalteten Cloud-Umgebungen. Cognex stellte OneVision im Mai 2026 allgemein zur Verfügung, um Modelle zentral zu trainieren und zu verwalten, bevor sie lokal auf Edge-Systemen bereitgestellt werden. Verwaltete Sichtinspektionsdienste bleiben die kleinste Angebotsebene, tragen aber höhere Vertragswerte, da Anbieter die Verantwortung für Betriebszeit, Modellgenauigkeit und Compliance-Aufzeichnungen übernehmen. Anbieter mit mehreren Angeboten können Kunden im Laufe der Zeit von Gerätezugang zu Software- und Leistungsdiensten führen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Bereitstellungsmodell: Edge hält die latenzempfindliche Ebene, während die Cloud die Intelligenz verwaltet
On-Premises- und Edge-Bereitstellungen hielten im Jahr 2025 52,66 % des Umsatzes. Produktionslinien, die 300 Einheiten pro Minute bewegen, können weniger als 200 Millisekunden für Inferenz und Ausschussmaßnahmen zulassen. Die Netzwerk-Roundtrip-Zeit kann dieses Zeitfenster aufbrauchen. Lokale Verarbeitung bleibt daher für konsistente Bestehen-Nichtbestehen-Entscheidungen notwendig. Eine lokale Architektur begrenzt auch die Übertragung sensibler Produktionsbilder. Diese Faktoren halten den Marktanteil von Edge-Bereitstellungen im Markt für maschinelles Sehen als Service vor reinen Cloud-Systemen.
Cloud-basierte Bereitstellung soll bis 2031 mit einer CAGR von 22,31 % wachsen. Sie unterstützt Training, Verwaltung, Analysen und Modellverteilung über Fabriken hinweg. Cognex erklärte, dass seine OneVision-Plattform Modell-Lebenszyklen zentral verwaltet, während In-Sight-Systeme die Inferenz lokal durchführen. Hybride Bereitstellungen kombinieren diese Funktionen, indem die Inferenz am Edge verbleibt und Training sowie statistische Analysen in die Cloud verlagert werden. Dieser Ansatz kann es Fabriken ermöglichen, Fehlermuster auszutauschen, ohne Rohbilder über Grenzen zu senden. Standardisierte Hybridvorlagen können das Implementierungsrisiko für Mehrwerks-Betreiber reduzieren.
Nach Servicemodell: Abonnements definieren den Boden, Ergebnisse treiben die Obergrenze
Abonnementbasierte Preisgestaltung hielt im Jahr 2025 63,45 % des Servicemodell-Umsatzes. Sie ist zum üblichen Ausgangspunkt für Kunden geworden, die KI-Vision auf Linienebene evaluieren. Vorhersehbare wiederkehrende Gebühren reduzieren das organisatorische Risiko einer Erstbereitstellung. Sie ermöglichen es Herstellern auch, Kapazitäten hinzuzufügen, wenn sich die Inspektionsanforderungen ändern. Pay-per-Use hat in Hochmix- und variablen Volumenbetrieben an Relevanz gewonnen. Logistiksortierzentren und Lebensmittelverpackungslinien veranschaulichen Umgebungen, in denen schwankender Durchsatz zu diesem Modell passen kann.
Ergebnisbasierte Verträge sollen bis 2031 mit einer CAGR von 22,11 % wachsen. Diese Verträge richten die Anbietervergütung an Qualitäts-Leistungskennzahlen aus, anstatt an Kamerazahlen. Eine Überprüfung industrieller Fälle aus dem Jahr 2025 identifizierte 20 Kriterien für die Gestaltung ergebnisbasierter Verträge. Es wurde festgestellt, dass Lebenszyklusgewinn und Risikomanagement am empfindlichsten auf Eigentumsverantwortlichkeiten und das Design des Zahlungsmodells reagierten.[2]Journal of Business Models, "Designing Outcome-Based Contracts for Machine Manufacturers: A Taxonomy of Decision Criteria," Journal of Business Models, doi.org Anbieter benötigen längere Fehlerdatenhistorien, um diese Verpflichtungen mit Zuversicht zu bepreisen. Frühe Verträge können sich zu mehrjährigen Vereinbarungen entwickeln, die mehrere Produktionslinien abdecken.
Nach Produktarchitektur: PC-basierte Systeme verankern Unternehmensworkloads, eingebettete KI wächst stark
PC-basierte Systeme hielten im Jahr 2025 48,21 % des Produktarchitektur-Umsatzes. Halbleiterfertigung, präzise Automobilkomponenten und 3D-Rekonstruktion können erhebliche Rechenkapazität erfordern. Unternehmensanwender schätzen auch die Flexibilität, Modelle neu zu trainieren und bereitzustellen, ohne die gesamte Station zu ändern. Diese Anforderungen unterstützen weiterhin PC-basierte Systeme bei komplexen Inspektionsworkloads. Die Architektur ist besonders relevant, wenn mehrere Fehlerkategorien gleichzeitig bewertet werden müssen. Sie bleibt die etablierte Option für Anwendungen, die hochauflösende Metrologie erfordern.
Edge- und eingebettete Systeme sollen bis 2031 mit einer CAGR von 21,56 % wachsen. KI-fokussierte System-on-Chip-Produkte bringen stärkere Inferenzleistung in controllergroße Formate. Geringere Trainingsanforderungen können auch den Aufwand für eingebettete Inspektion reduzieren. Renesas schloss im Mai 2026 die Übernahme von Irida Labs ab, um leichtgewichtige Vision-KI-Software in sein Verarbeitungsportfolio zu integrieren.[3]Renesas Electronics Corporation, "Renesas Completes Acquisition of Irida Labs to Expand Vision AI Software Capabilities," Renesas Electronics Corporation, renesas.com Smart-Camera-Systeme liegen zwischen diesen Architekturen, indem sie feste Bildgebung mit bordeigener Inferenz kombinieren. Lokale Verarbeitung kann Cloud-Dienste auf Training und Verwaltung beschränken, anstatt auf Echtzeit-Inferenz.
Nach Anwendung: Fehlererkennung dominiert den Marktanteil, Prozessintelligenz wächst am schnellsten
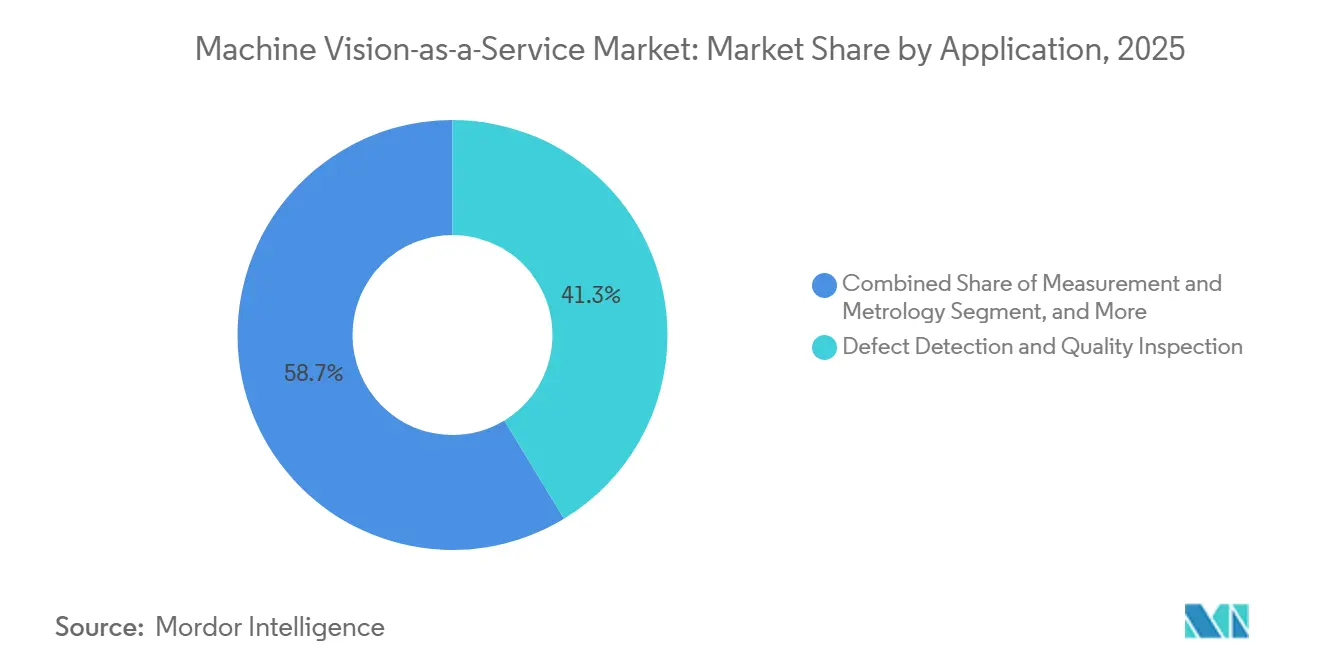
Fehlererkennung und Qualitätsprüfung hielten im Jahr 2025 41,32 % des Anwendungsumsatzes. Die Anwendung führt, weil sie eine direkte Verbindung zwischen der frühzeitigen Erkennung von Fehlern und der Vermeidung nachgelagerter Verluste herstellt. Hersteller wechseln von Stichprobenprüfungen zu 100 % Inline-Abdeckung. Diese Änderung erhöht die Inspektionsdaten und macht das Neutraining von Modellen zu einer kontinuierlichen Anforderung. Montageverifikation, Identifikation, Rückverfolgbarkeit und Metrologie unterstützen ebenfalls eine breitere Fabrikdigitalisierung. OMRON veröffentlichte im Juni 2026 sein VHV5-SRV Barcode-Verifizierungssystem für produktionsschnelle, normkonforme Barcode-Verifizierung.
Prozessüberwachung und -steuerung soll bis 2031 mit einer CAGR von 21,13 % wachsen. Diese Systeme beobachten Produktionsbedingungen wie Thermalsäulen, Schweißbadgeometrie, Beschichtungsgleichmäßigkeit und Lotauftrag. Sie können Korrekturen nahezu in Echtzeit an SPS senden. Ein IEEE-Papier aus dem Jahr 2026 berichtete von einer mittleren durchschnittlichen Präzision von 97,1 % über 8 Schweißfehler-Kategorien aus mehr als 90.000 Bildern an 20 Stationen. Die Marktgröße für maschinelles Sehen als Service für diese Anwendung wird unterstützt, wenn Anbieter zusätzliche Sensoreingaben an dieselbe Serviceplattform anschließen können. Dieses Modell kann den Wert eines installierten Systems erhöhen, ohne einen separaten Beschaffungsprozess zu erfordern.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzerbranche: Automobilindustrie verankert das Volumen, Logistik beschleunigt die Nachfrage
Die Automobilindustrie hielt im Jahr 2025 25,32 % des Endnutzerumsatzes. OEM-Lieferanten-Scorecards erfordern eine rigorose Inline-Qualitätsprüfung in Tier-1-Lieferketten. Die Produktion von Elektrofahrzeugbatterien fügt weitere Inspektionsanforderungen für Kapazität, Widerstand, Oberflächenfehler, Elektrodenausrichtung und Separatorfolien hinzu. Diese Bedingungen erfordern KI-Modelle, die eine breitere Palette von Fehlern erkennen können als herkömmliche Karosseriepanel-Inspektion. Elektronik und Halbleiter, Lebensmittel und Getränke sowie Pharmazeutika und Medizinprodukte bieten eine stabile Nachfragebasis. Serialisierung und Rückverfolgbarkeit benötigen Unterstützung für Inspektionsinvestitionen in diesen Sektoren.
Logistik und Lagerhaltung soll bis 2031 mit einer CAGR von 20,44 % wachsen. Bin-Picking und autonome mobile Roboter erhöhen den Bedarf an anpassungsfähiger visueller Wahrnehmung. Lagerhäuser benötigen auch Systeme, die über wechselnde Produktflüsse und Handhabungsanforderungen hinweg funktionieren können. Standardisierte Dienste können den Bedarf an spezialisierten internen Bereitstellungsteams reduzieren. Konsumgüter nutzen Etiketteninspektion und Montageverifikation zur Unterstützung der Produktkonsistenz. Luft- und Raumfahrt, Verteidigung und Solarfertigung übernehmen KI-Vision in einem gemessenen Tempo. Drohnengestützte Inspektion kann Anlagen bedienen, bei denen Festkamerasysteme nicht kosteneffektiv sind.
Geografische Analyse
Nordamerika hielt im Jahr 2025 32,23 % des Umsatzes und damit die größte regionale Position. Die Region verfügt über eine dichte Basis von Integratoren für maschinelles Sehen und eine etablierte Automobilnachfrage im Mittleren Westen. Halbleiterinvestitionen in Texas und Arizona erfordern ebenfalls anspruchsvolle Metrologie-Workloads. Der CHIPS and Science Act hat inländische Waferfertigungsinvestitionen unterstützt. Die Vereinigten Staaten sind zu einem frühen Umfeld für ergebnisbasierte Inspektionsverträge in der Medizinprodukte- und Luft- und Raumfahrt-Lieferkette geworden. Kanadas Lebensmittelverarbeitung und die pharmazeutischen Cluster in Quebec bieten zusätzliche Möglichkeiten.
Der asiatisch-pazifische Raum soll bis 2031 mit einer CAGR von 21,33 % wachsen. China, Südkorea und Japan bieten Nachfrage nach Elektronik-, Display-Panel- und Halbleiterinspektion. Südkorea und Japan benötigen Sehsysteme, die bei Sub-Mikron-Toleranzen für fortschrittliche Wafer arbeiten können. Indien und Südostasien gewinnen an Relevanz, da globale OEMs die Elektronikbeschaffung diversifizieren. Vietnams Strategie zur Entwicklung von Logistikdienstleistungen für 2025–2035 identifiziert digitale Transformation und Sehautomatisierung als Prioritäten. Diese Fertigungserweiterungen erhöhen die regionale Chance für abonnement- und Edge-basierte Systeme.
Europa kombiniert tiefe industrielle Automatisierungserfahrung mit strengeren Datenverwaltungsanforderungen. Basler berichtete für das erste Halbjahr 2026 einen Umsatz von 152,4 Millionen EUR (169,2 Millionen USD), ein Anstieg von 36 % gegenüber dem Vorjahr.[4]Basler AG, "Basler AG Financial Results for the First 6 Months of 2026," EQS News, eqs-news.com Deutschlands NIS2-Umsetzung und der Cyber Resilience Act lenken Kunden zu sicheren On-Premises- und luftspaltgesicherten Bereitstellungen. Südamerika, der Nahe Osten und Afrika bleiben Regionen in einem früheren Entwicklungsstadium. Saudi-Arabien und die Vereinigten Arabischen Emirate schaffen Greenfield-Möglichkeiten durch Industrialisierungs- und Smart-Manufacturing-Programme.

Wettbewerbslandschaft
Der Markt für maschinelles Sehen als Service ist bei Plattform- und Intelligenzdienstleistungen mäßig fragmentiert, bei Hardware und Integration jedoch stärker fragmentiert. Cognex, KEYENCE, OMRON, Basler und SICK bilden die etablierte Lieferantenebene. Ihre installierten Hardware-Basen geben ihnen einen Kanal für die Umwandlung in Abonnement- und verwaltete Dienste. Ihre Strategien kombinieren zunehmend Software mit bestehenden Bildgebungs- und Automatisierungsprodukten. Cognex' OneVision-Plattform repräsentiert diesen Ansatz, indem sie Cloud-basierte Modellentwicklung mit Edge-Bereitstellung verknüpft.
Ergebnisbasierte Verträge bleiben ein offenes Feld, insbesondere für Mehrwerks-Kunden. Anbieter, die sich zu Inspektionsergebnissen verpflichten können, können höherwertige und längerfristige Beziehungen gewinnen. Teledyne Technologies und STEMMER IMAGING fungieren als Integrations- und Vertriebskanäle für kleinere Systemhersteller. Cognex reduzierte die Skalierungskosten für OneVision-Nutzer, die von Einzellinien-Piloten zu Mehrstandort-Bereitstellungen wechseln, um bis zu 50 %. Mitsubishi Electric und Sony Semiconductor Solutions vereinbarten im Juli 2026 die Gründung von Advanced Vision Solutions, die Bildsensoren, Edge-KI, Fabrikautomatisierung und digitale Plattformfähigkeiten kombiniert. Die Vereinbarung zeigt, wie Systemlieferanten Hardware- und Softwarefähigkeiten kombinieren.
Halbleiterlieferanten und Robotik-OEMs werden ebenfalls zu relevanteren Wettbewerbern. Renesas übernahm Irida Labs, um eingebettete Vision-KI-Software in sein Produktportfolio zu integrieren. Camtek vereinbarte im April 2026 die Übernahme von Visual Layer, um visuelle KI in der Halbleiterinspektion und Metrologie zu stärken. Hikrobot und OPT Machine Vision Tech konkurrieren im asiatisch-pazifischen Raum auf Preis-Leistungs-Basis und erweitern ihre KI-Angebote. Föderiertes Lernen könnte für Anbieter mit breiten und vielfältigen Fehlerbibliotheken zu einem dauerhaften Vorteil werden. Größere Datensätze können diesen Anbietern helfen, Modelle zu trainieren, die in mehr Produktionsumgebungen funktionieren.
Marktführer für maschinelles Sehen als Service
Cognex Corporation
KEYENCE CORPORATION
OMRON Corporation
Basler AG
Allied Vision Technologies GmbH
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Juli 2026: Mitsubishi Electric Corporation und Sony Semiconductor Solutions Corporation vereinbarten die Gründung von Advanced Vision Solutions Co., Ltd., einem Gemeinschaftsunternehmen mit Mitsubishi Electric zu 60 % und Sony zu 40 %, das voraussichtlich im Oktober 2026 den Betrieb aufnehmen wird. Das Unternehmen wird KI-gestützte Sehsensoren entwickeln, die Sonys Bildsensor- und Edge-KI-Technologien mit Mitsubishi Electrics Fabrikautomatisierungs-Steuerungssystemen und der digitalen Serendie-Plattform integrieren, mit dem Ziel arbeitssparender und autonomer Fertigungsabläufe.
- Juni 2026: OMRON Automation veröffentlichte das VHV5-SRV Barcode-Verifizierungssystem, eine Inline-Lösung, die die Barcode-Qualität mit bis zu 1.200 Teilen pro Minute während der Produktion verifiziert und die Endproben-Entnahme durch kalibrierte Echtzeit-ISO/IEC 15416- und GS1-konforme Verifizierung für Anwendungen zur Rückverfolgbarkeit in der Automobil-, Pharma- und Lebensmittelbranche ersetzt.
- Mai 2026: Cognex gab die allgemeine Verfügbarkeit von OneVision bekannt, seiner kollaborativen KI-Vision-Entwicklungsumgebung, mit mehr als 100 Kunden weltweit, die seit dem Beta-Start im Juni 2025 von Einzellinien-Anwendungen zu Mehrstandort-Rollouts übergegangen sind, wobei die Skalierungskosten um bis zu 50 % gesenkt wurden.
- Mai 2026: Renesas Electronics schloss die Übernahme von Irida Labs ab, einem in Griechenland ansässigen Entwickler eingebetteter Software für KI-gestützte visuelle Wahrnehmungssysteme, mit dem Plan, die leichtgewichtige Vision-KI-Software von Irida Labs in seine Renesas 365 Cloud-Entwicklungsplattform für die End-to-End-Entwicklung von Vision-KI und Deep Learning zu integrieren.


Globaler Berichtsumfang für den Markt für maschinelles Sehen als Service
Maschinelles Sehen als Service (MVaaS) ist ein Cloud-fähiges, abonnementbasiertes Unternehmensmodell, das fortschrittliche automatisierte Inspektion, Bilderkennung und Datenanalysefähigkeiten bereitstellt, ohne dass vorab Investitionsausgaben in dedizierte Infrastruktur erforderlich sind.
Der Bericht über den Markt für maschinelles Sehen als Service ist segmentiert nach Angebot (Hardware als Service, Plattform, Software und KI als Service sowie verwaltete Sichtinspektionsdienste), Bereitstellungsmodell (Cloud-basiert, On-Premises / Edge und Hybrid), Servicemodell (abonnementbasiert, Pay-per-Use und ergebnisbasierte Verträge), Produktarchitektur (PC-basierte Systeme, Smart-Camera-basierte Systeme sowie Edge- und eingebettete Systeme), Anwendung (Fehlererkennung und Qualitätsprüfung, Messung und Metrologie, Identifikation und Rückverfolgbarkeit, Montageverifikation, Prozessüberwachung und -steuerung sowie weitere Anwendungen), Endnutzerbranche (Automobilindustrie, Elektronik und Halbleiter, Lebensmittel und Getränke, Pharmazeutika und Medizinprodukte, Konsumgüter, Logistik und Lagerhaltung sowie weitere Endnutzerbranchen) und Geografie (Nordamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Hardware als Service |
| Plattform, Software und KI als Service |
| Verwaltete Sichtinspektionsdienste |
| Cloud-basiert |
| On-Premises / Edge |
| Hybrid |
| Abonnementbasiert |
| Pay-per-Use |
| Ergebnisbasierte Verträge |
| PC-basierte Systeme |
| Smart-Camera-basierte Systeme |
| Edge- und eingebettete Systeme |
| Fehlererkennung und Qualitätsprüfung |
| Messung und Metrologie |
| Identifikation und Rückverfolgbarkeit |
| Montageverifikation |
| Prozessüberwachung und -steuerung |
| Weitere Anwendungen |
| Automobilindustrie |
| Elektronik und Halbleiter |
| Lebensmittel und Getränke |
| Pharmazeutika und Medizinprodukte |
| Konsumgüter |
| Logistik und Lagerhaltung |
| Weitere Endnutzerbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| ASEAN | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Übriges Afrika |
| Nach Angebot | Hardware als Service | |
| Plattform, Software und KI als Service | ||
| Verwaltete Sichtinspektionsdienste | ||
| Nach Bereitstellungsmodell | Cloud-basiert | |
| On-Premises / Edge | ||
| Hybrid | ||
| Nach Servicemodell | Abonnementbasiert | |
| Pay-per-Use | ||
| Ergebnisbasierte Verträge | ||
| Nach Produktarchitektur | PC-basierte Systeme | |
| Smart-Camera-basierte Systeme | ||
| Edge- und eingebettete Systeme | ||
| Nach Anwendung | Fehlererkennung und Qualitätsprüfung | |
| Messung und Metrologie | ||
| Identifikation und Rückverfolgbarkeit | ||
| Montageverifikation | ||
| Prozessüberwachung und -steuerung | ||
| Weitere Anwendungen | ||
| Nach Endnutzerbranche | Automobilindustrie | |
| Elektronik und Halbleiter | ||
| Lebensmittel und Getränke | ||
| Pharmazeutika und Medizinprodukte | ||
| Konsumgüter | ||
| Logistik und Lagerhaltung | ||
| Weitere Endnutzerbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| ASEAN | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Übriges Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für maschinelles Sehen als Service?
Die Marktgröße für maschinelles Sehen als Service wird für 2026 auf 0,65 Milliarden USD und bis 2031 auf 1,51 Milliarden USD prognostiziert, bei einer CAGR von 18,36 %.
Was treibt die Einführung von Diensten für maschinelles Sehen an?
Die Nachfrage wird durch KI-gestützte Inspektion, Abonnementpreisgestaltung, Null-Fehler-Anforderungen und sehgeführte Automatisierung unterstützt.
Welches Bereitstellungsmodell führt bei Diensten für maschinelles Sehen?
On-Premises- und Edge-Bereitstellungen hielten im Jahr 2025 52,66 % des Umsatzes, da Fabriken eine lokale Inferenz mit geringer Latenz benötigen.
Welche Anwendung hat die größte Bedeutung bei Diensten für maschinelles Sehen?
Fehlererkennung und Qualitätsprüfung hielten im Jahr 2025 41,32 % des Anwendungsumsatzes, unterstützt durch den Wechsel zu 100 % Inline-Inspektion.
Welcher Endnutzersektor wächst am schnellsten bei Diensten für maschinelles Sehen?
Logistik und Lagerhaltung soll bis 2031 mit einer CAGR von 20,44 % wachsen, da Bin-Picking und mobile Robotik zunehmen.
Wie konkurrieren Anbieter bei Diensten für maschinelles Sehen?
Führende Anbieter verknüpfen Cloud-Modellverwaltung, Edge-Inferenz, eingebettete KI und ergebnisbasierte Servicemodelle.
Seite zuletzt aktualisiert am:



