
Tamanho e Participação do Mercado de Lutetium-177
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 3.74 Bilhões de dólares |
| Tamanho do Mercado (2032) | 7.82 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 15.92 % |
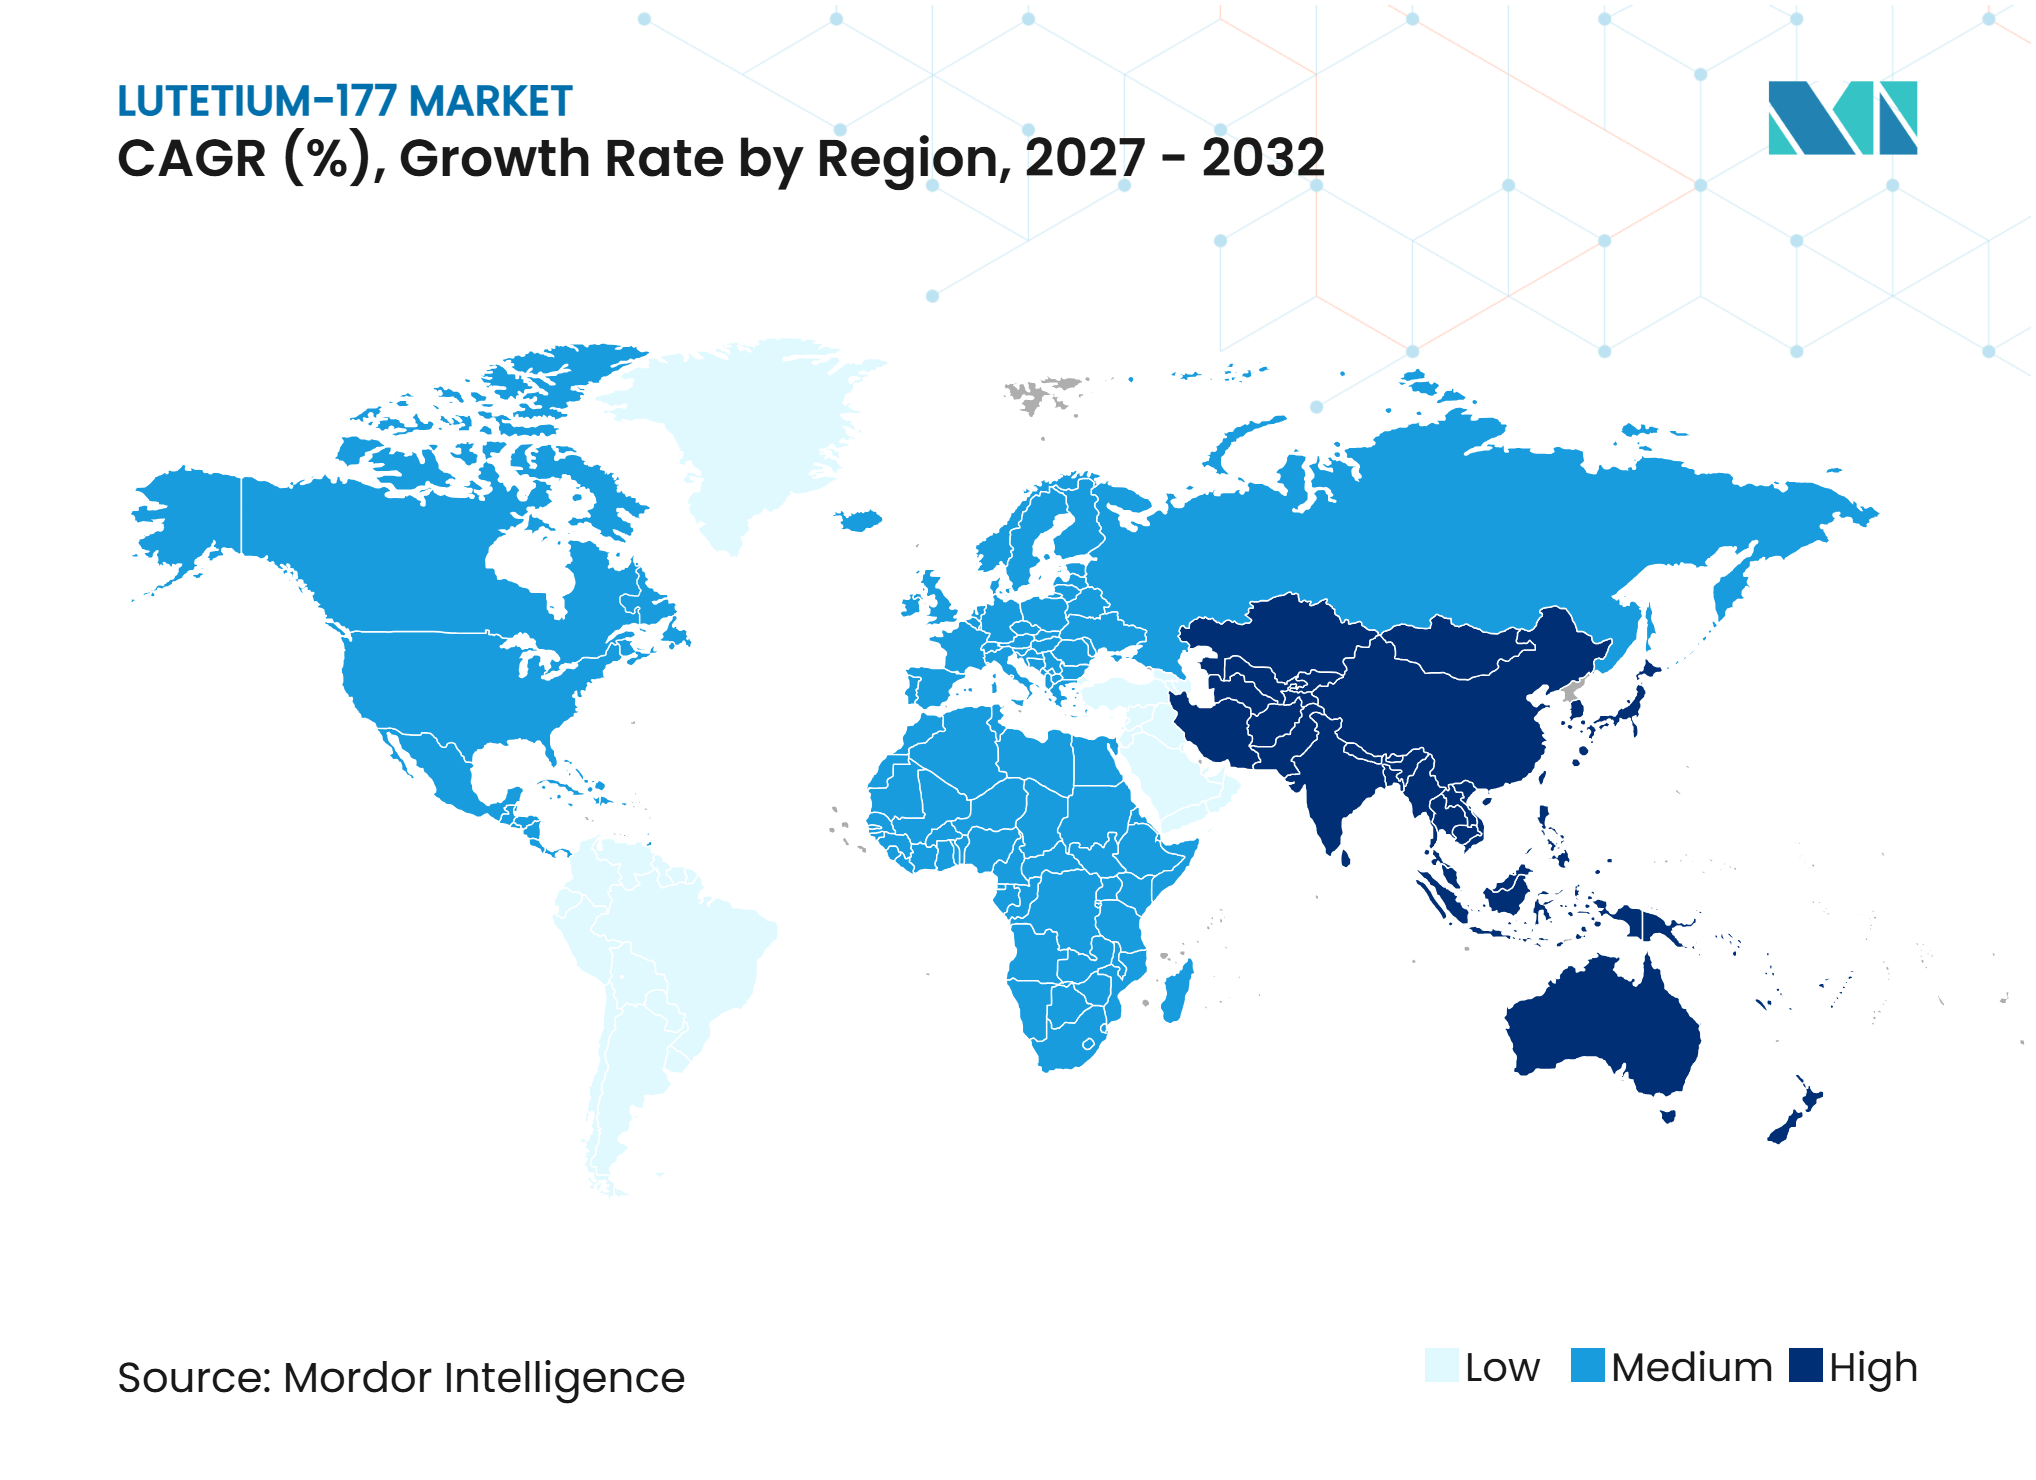
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Lutetium-177 pela Mordor Intelligence
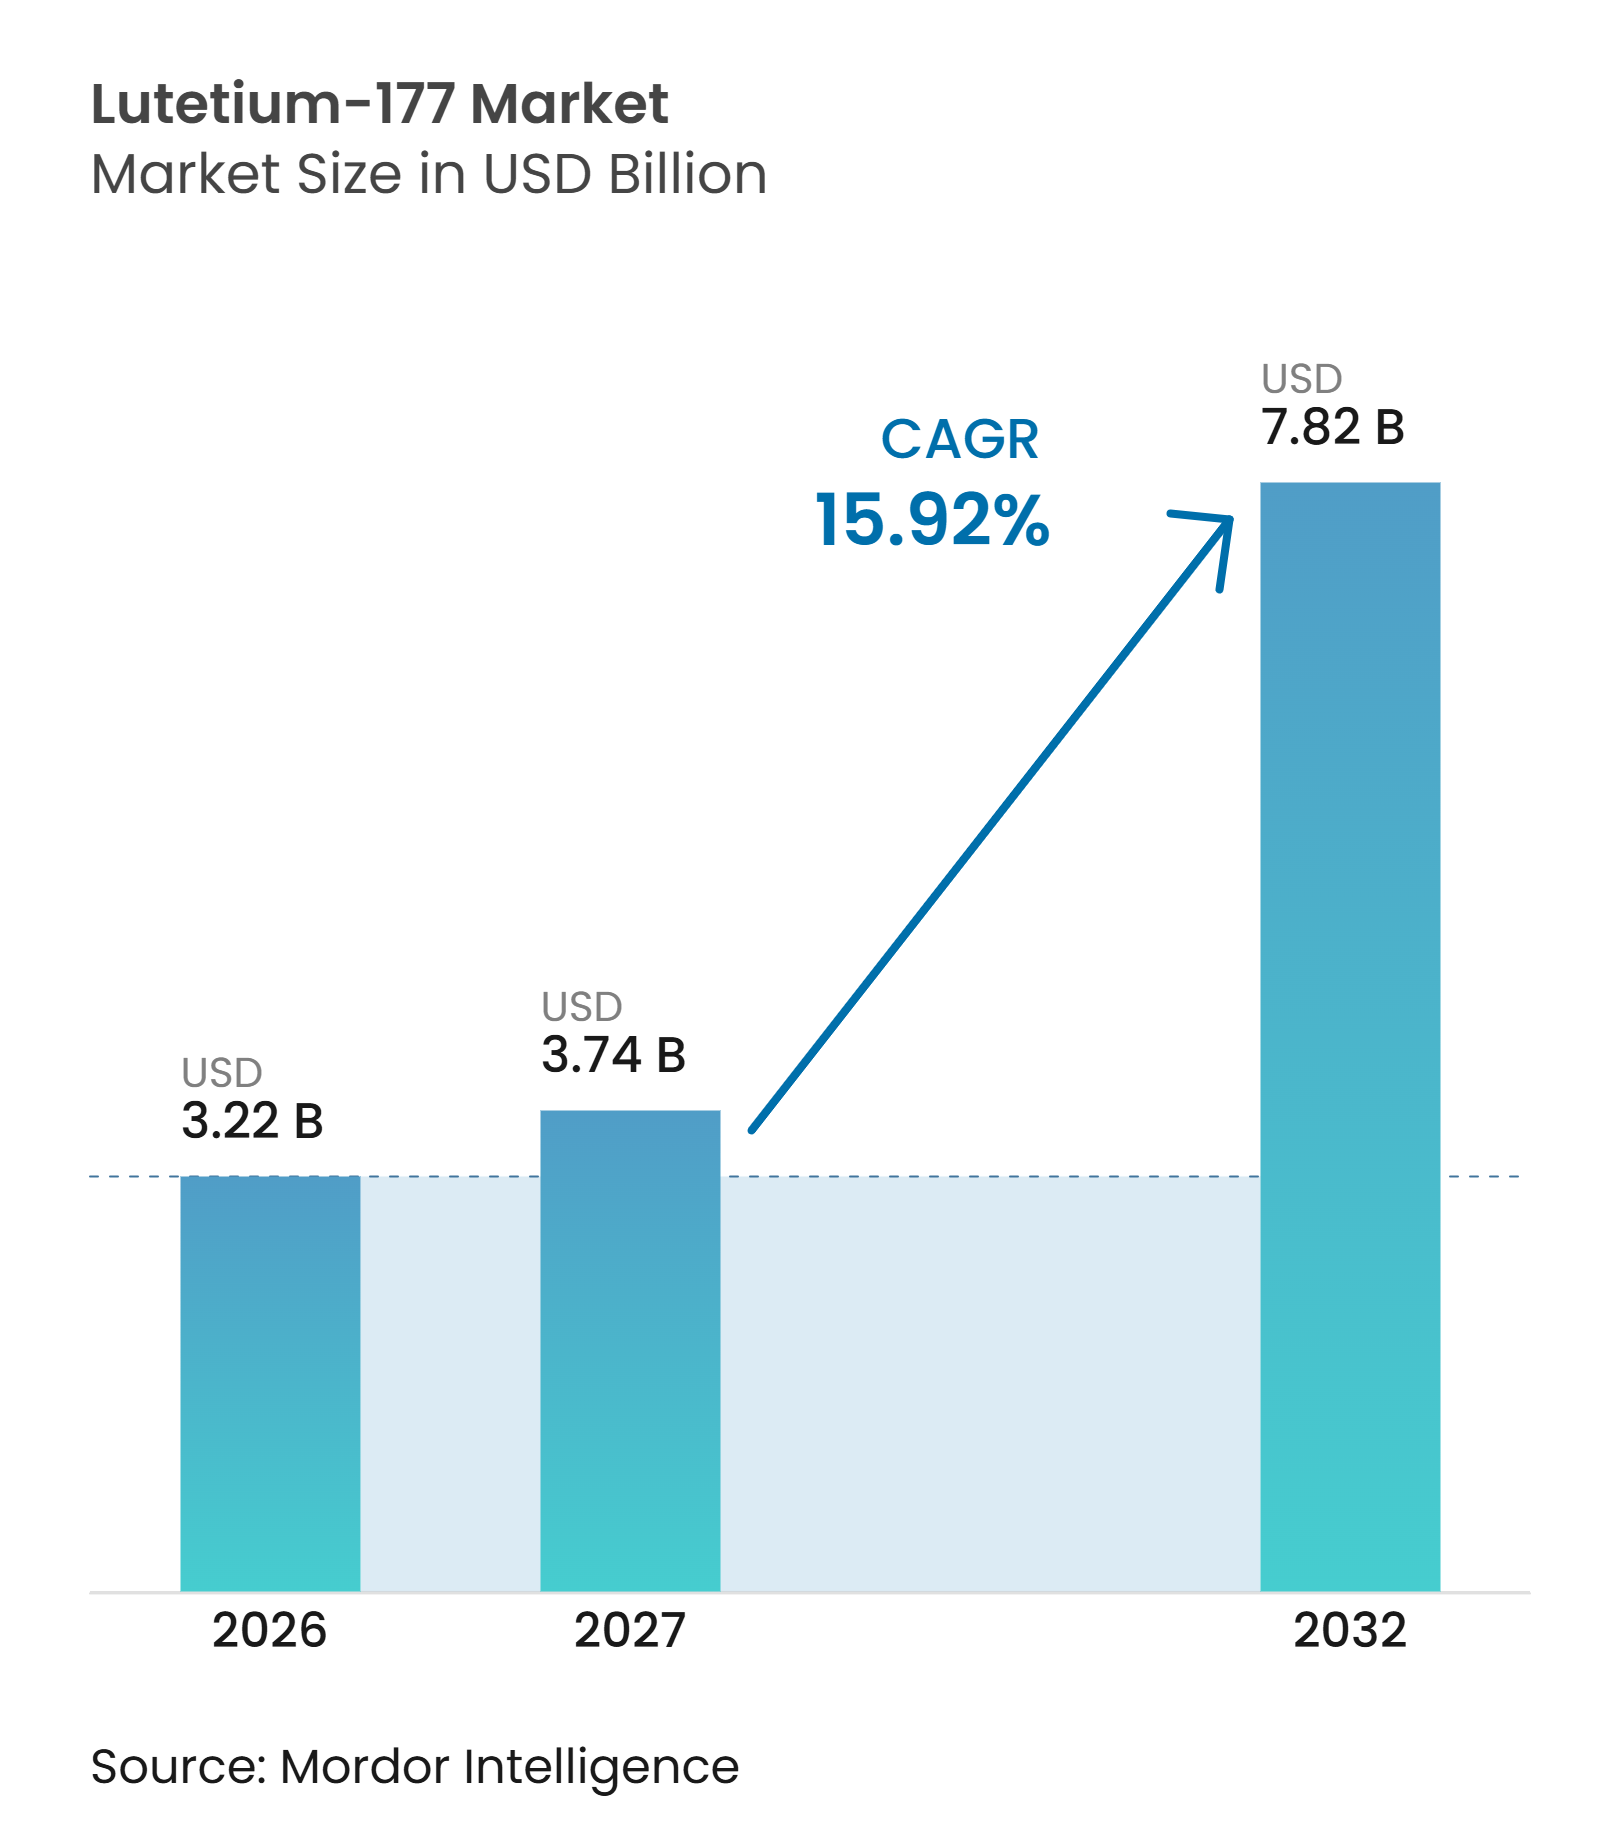
O tamanho do Mercado de Lutetium-177 está projetado em 3,22 bilhões de USD em 2026, 3,74 bilhões de USD em 2027, e deve atingir 7,82 bilhões de USD até 2032, crescendo a um CAGR de 15,92% de 2027 a 2032.
O mercado de Lutetium-177 está sendo moldado pelo uso mais amplo da terapia com radioligantes no cncer de próstata e em tumores neuroendócrinos. As expansões de indicação aprovadas pela FDA moveram o Pluvicto para contextos de tratamento mais precoces, o que aumenta o número de pacientes elegíveis e altera o planejamento de capacidade dos centros de tratamento. Os investimentos em produção estão reduzindo a dependência de um grupo limitado de fornecedores de isótopos, embora o acesso ao itérbio-176 enriquecido e à irradiação em reator continue sendo importante. O mercado de Lutetium-177 também depende de centros de tratamento certificados, clínicos treinados e reembolso previsível, pois uma dose de isótopo disponível não cria por si só o fluxo de pacientes. A concorrência está se expandindo além das terapias individuais em direção ao controle do fornecimento de isótopos, da fabricação de radiofármacos e da capacidade de distribuição.
Principais Conclusões do Relatório
- Por tipo de produto, o Lutetium-177 sem portador deteve 61,32% da participação do mercado de Lutetium-177 em 2026 e deve crescer a um CAGR de 17,54% até 2032.
- Por aplicação, o tratamento do câncer de próstata deteve 63,54% da receita em 2026, enquanto o tratamento de tumores neuroendócrinos deve expandir a um CAGR de 18,43% até 2032.
- Por usuário final, os centros oncológicos acadêmicos e abrangentes de cuidados terciários detiveram 42,65% da receita em 2026, enquanto as clínicas especializadas em medicina nuclear devem expandir a um CAGR de 18,54% até 2032.
- Por geografia, a América do Norte deteve 43,21% da receita em 2026, enquanto a Ásia-Pacífico deve crescer a um CAGR de 16,54% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Adoção Crescente da Terapia com Radioligantes Direcionados | 4.50% | Global, com maior intensidade na América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Aprovações Regulatórias e Expansão de Indicação para Terapias com Lu-177 | 3.80% | Global, com ganhos nos Estados Unidos, Europa, Japão e China | Curto prazo (≤ 2 anos) |
| Aumento da Carga de Câncer e Demanda por Oncologia de Precisão | 3.20% | Global, com incidência crescente na Ásia-Pacífico e África | Longo prazo (≥ 4 anos) |
| Expansão da Capacidade de Produção de Lu-177 de Alta Pureza | 2.60% | América do Norte, Europa e Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Disponibilidade Crescente de Centros de Imagem e Tratamento Teranóstico | 2.20% | América do Norte, Europa, Japão, China e centros urbanos selecionados em mercados emergentes | Médio prazo (2 a 4 anos) |
| Ampliação do Pipeline Clínico de Lu-177 para Novos Alvos e Tipos de Tumor | 1.90% | Global, liderado pela América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Adoção Crescente da Terapia com Radioligantes Direcionados
A terapia com radioligantes direcionados está alcançando mais pacientes à medida que as aprovações avançam para além dos contextos de tratamento de última linha. Em março de 2025, a FDA expandiu o Pluvicto para pacientes com câncer de próstata metastático resistente à castração PSMA-positivo que não haviam recebido quimioterapia com taxano. Em julho de 2026, a FDA aprovou o Pluvicto em combinação com terapia inibidora da via do receptor de androgênio para câncer de próstata metastático hormônio-sensível PSMA-positivo[1]. Essas decisões tornam o mercado de Lutetium-177 menos dependente de um grupo restrito de pacientes em estágio avançado da doença. Elas também aumentam a demanda por imagem, agendamento de tratamento, processos de segurança radiológica e profissionais capazes de administrar ciclos repetidos de tratamento. O uso clínico de radioligantes, portanto, exige que os sistemas de saúde expandam a capacidade de atendimento no mesmo ritmo que o acesso aos medicamentos.
Aprovações Regulatórias e Expansão de Indicação para Terapias com Lu-177
As aprovações regulatórias estão encurtando o período entre a evidência clínica e a adoção comercial nas principais regiões de tratamento. As decisões da FDA em 2025 e 2026 ampliaram o acesso do Pluvicto a contextos mais precoces do câncer de próstata, com base em evidências de ensaios clínicos revisadas pelo processo de aprovação oncológica da agência. A PMDA do Japão aprovou o Pluvicto para câncer de próstata metastático resistente à castração em setembro de 2025, estabelecendo uma via regulatória para uso em um grande sistema de saúde da Ásia-Pacífico. A Comissão Europeia concedeu autorização centralizada para o Ilumira, um precursor de cloreto de lutetium-177 sem portador, em março de 2026. Essas ações ampliam o número de jurisdições com expectativas regulatórias estabelecidas para o material terapêutico de Lu-177. Elas também tornam a qualidade de fabricação, a farmacovigilância e a manutenção de autorizações requisitos centrais para os fornecedores no mercado de Lutetium-177.
Aumento da Carga de Câncer e Demanda por Oncologia de Precisão
A carga global do câncer de próstata sustenta a demanda contínua por terapias que possam ser direcionadas a alvos tumorais. A IARC reportou 1,546 milhão de novos casos de câncer de próstata e 419.849 mortes em todo o mundo em 2024. Uma análise revisada por pares de 2026 projeta que os casos anuais globais de câncer de próstata atingirão 2,88 milhões até 2050. Esse aumento projetado torna a seleção de pacientes e o sequenciamento do tratamento mais importantes em todo o mercado de Lutetium-177. A imagem direcionada ao PSMA ajuda os clínicos a identificar pacientes adequados com câncer de próstata, enquanto a imagem do receptor de somatostatina apoia o uso em tumores neuroendócrinos. O uso combinado de imagem e tratamento direcionado pode apoiar vias de encaminhamento mais precisas, mas também aumenta a necessidade de serviços diagnósticos e terapêuticos integrados.
Expansão da Capacidade de Produção de Lu-177 de Alta Pureza
A capacidade de isótopos de alta pureza está se expandindo por meio de investimentos em enriquecimento, reatores e instalações radioquímicas. A Kinectrics comissionou 4 unidades separadoras eletromagnéticas de isótopos em setembro de 2025 e reportou produção anual de itérbio-176 acima de 500 gramas. O Governo do Canadá anunciou financiamento em agosto de 2025 para um segundo sistema de produção de isótopos de Lu-177 no reator CANDU Unidade 6 da Bruce Power[2]. A SCK CEN concluiu uma instalação radioquímica centralizada destinada a apoiar a produção de radioisótopos médicos. A SHINE também reportou capacidade em sua instalação Cassiopeia e trabalhos subsequentes para ampliar sua plataforma de fornecimento. Esses projetos oferecem ao mercado de Lutetium-177 mais opções geográficas, embora o acesso a precursores enriquecidos e o tempo de irradiação qualificado continuem sendo insumos de produção decisivos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Disponibilidade Limitada de Reatores de Alto Fluxo e Itérbio-176 Enriquecido | -1.8% | Global, com exposição particular nos centros de produção europeus | Médio prazo (2 a 4 anos) |
| Escassez de Centros Teranósticos Licenciados e Pessoal Especializado | -1.4% | Global, com maior pressão na Europa e em mercados emergentes | Longo prazo (≥ 4 anos) |
| Altos Custos de Tratamento e Reembolso Incompleto para a Entrega Total do Cuidado | -1.3% | América do Norte, Europa, Ásia-Pacífico e mercados emergentes | Médio prazo (2 a 4 anos) |
| Exposição ao Desperdício de Dose por Janelas de Entrega Estreitas e Decaimento Radioativo | -0.9% | Global, com maior exposição em regiões com infraestrutura logística limitada | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Disponibilidade Limitada de Reatores de Alto Fluxo e Itérbio-176 Enriquecido
A produção de Lu-177 sem portador depende de itérbio-176 enriquecido e do acesso a capacidade adequada de irradiação por nêutrons. A ITM renovou sua colaboração com o Institut Laue-Langevin em junho de 2025, garantindo acesso prioritário a metade da capacidade de irradiação disponível do reator para a produção médica de Lu-177. O acordo demonstra que a segurança do fornecimento é baseada em arranjos técnicos de longo prazo, e não em compras no mercado spot. O investimento em enriquecimento da Kinectrics melhora a disponibilidade de precursores, mas o enriquecimento por si só não substitui a irradiação em reator e o processamento autorizado. O mercado de Lutetium-177, consequentemente, permanece exposto a interrupções em vários pontos da cadeia de produção. Os produtores que garantirem tanto o material precursor quanto o acesso à irradiação podem ter uma vantagem significativa quando a demanda crescer rapidamente.
Escassez de Centros Teranósticos Licenciados e Pessoal Especializado
A capacidade de tratamento pode restringir o crescimento mesmo quando o fornecimento de isótopos está disponível. Uma pesquisa europeia de força de trabalho de 2026 constatou que 80,2% dos departamentos de medicina nuclear tinham pelo menos 1 vaga em aberto. A mesma evidência mostrou que 57,7% das vagas permaneciam abertas há 6 meses ou mais. Um estudo de 2025 também reportou que mais de 73% das vagas de residência em medicina nuclear na Itália estavam desocupadas em 2024. A SNMMI destacou que a expansão da terapia com radiofármacos requer mais centros de tratamento dedicados e pessoal especializado[3]. Para o mercado de Lutetium-177, a escassez de pessoal pode prolongar os períodos de espera e limitar os benefícios das novas aprovações terapêuticas ou dos investimentos em fabricação.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
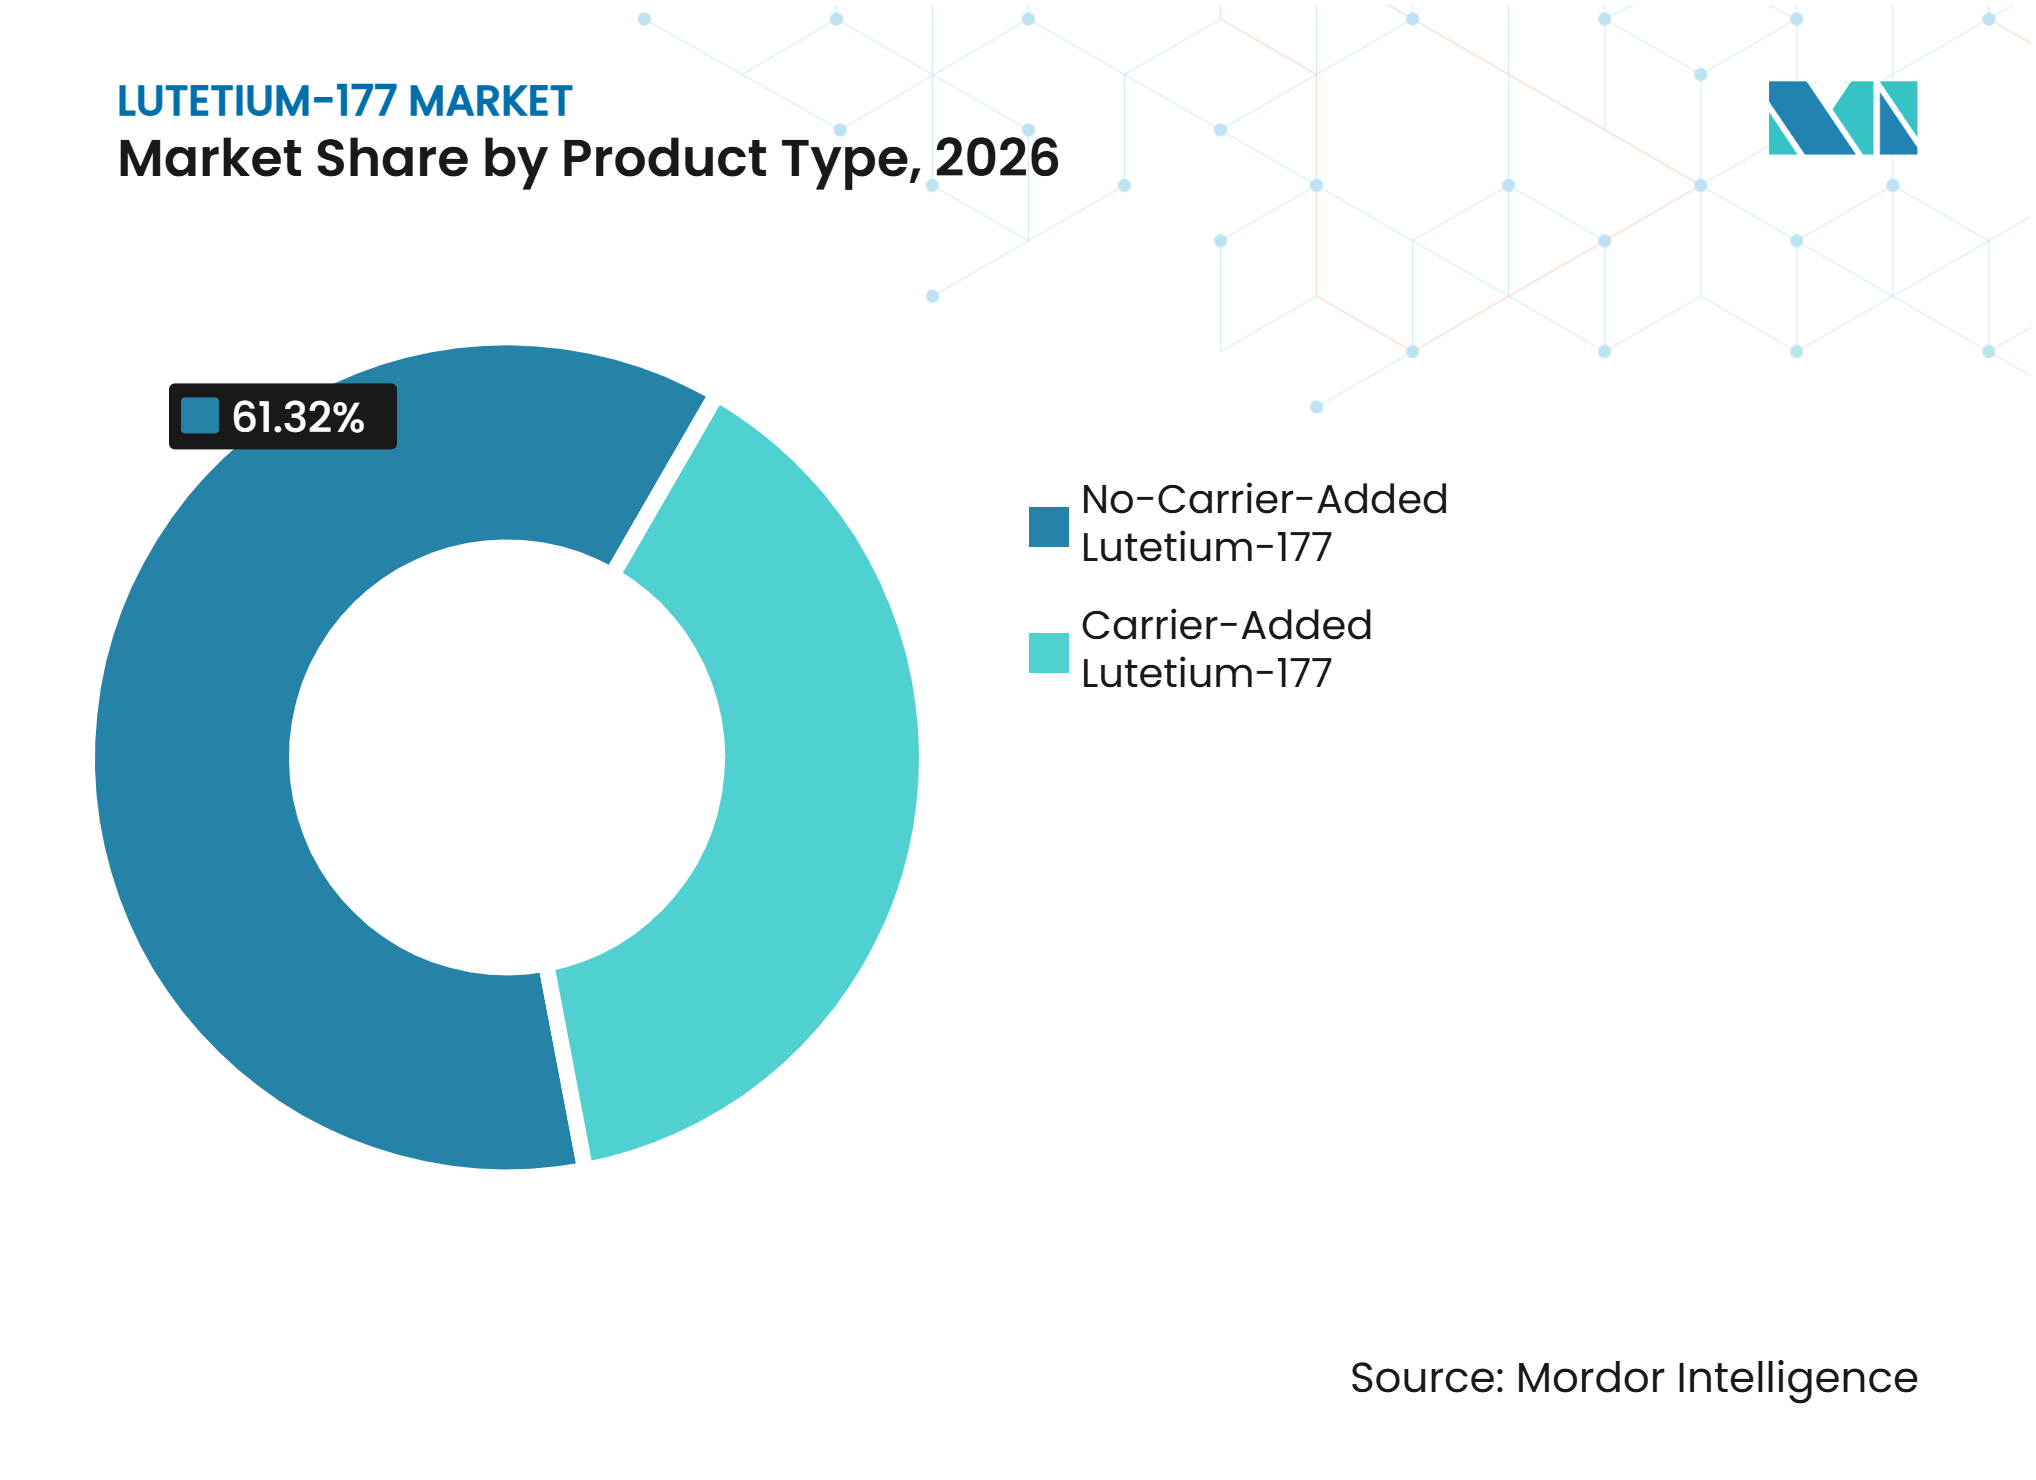
Material de Alta Pureza Apoia o Uso Terapêutico ComercialO material sem portador deteve 61,32% da receita em 2026 e deve crescer a um CAGR de 17,54% até 2032. Essa parcela do tamanho do mercado de Lutetium-177 reflete a necessidade de alta atividade específica na radiorrotulação terapêutica. A produção sem portador utiliza alvos de itérbio-176 enriquecido e é projetada para reduzir as impurezas de lutécio estável. A ITM descreve o Lu-177 sem portador como uma opção de fornecimento de radioisótopos para aplicações terapêuticas. A autorização da Comissão Europeia para o Ilumira abrangeu o cloreto de lutetium-177 sem portador como precursor de radiorrotulação. Essa decisão regulatória apoia o uso de material de alta pureza em sistemas controlados de fabricação farmacêutica.
O Lu-177 com portador permanece relevante para trabalhos de pesquisa e algumas vias de produção. Seu uso pode ser afetado pela menor atividade específica, pois isótopos estáveis estão presentes no material final. Essa diferença é importante para produtos que precisam entregar um radionuclídeo terapêutico preservando a ligação ao alvo. O setor de Lutetium-177, portanto, atribui valor significativo à pureza radionuclídica, à consistência dos lotes e aos controles de qualidade documentados. Os fornecedores devem validar a qualidade do material antes que ele entre em um processo de fabricação de radiofármacos. A expansão da capacidade de produção não elimina a necessidade de padrões comparáveis em cada fonte de material de alta pureza.



Por Aplicação:
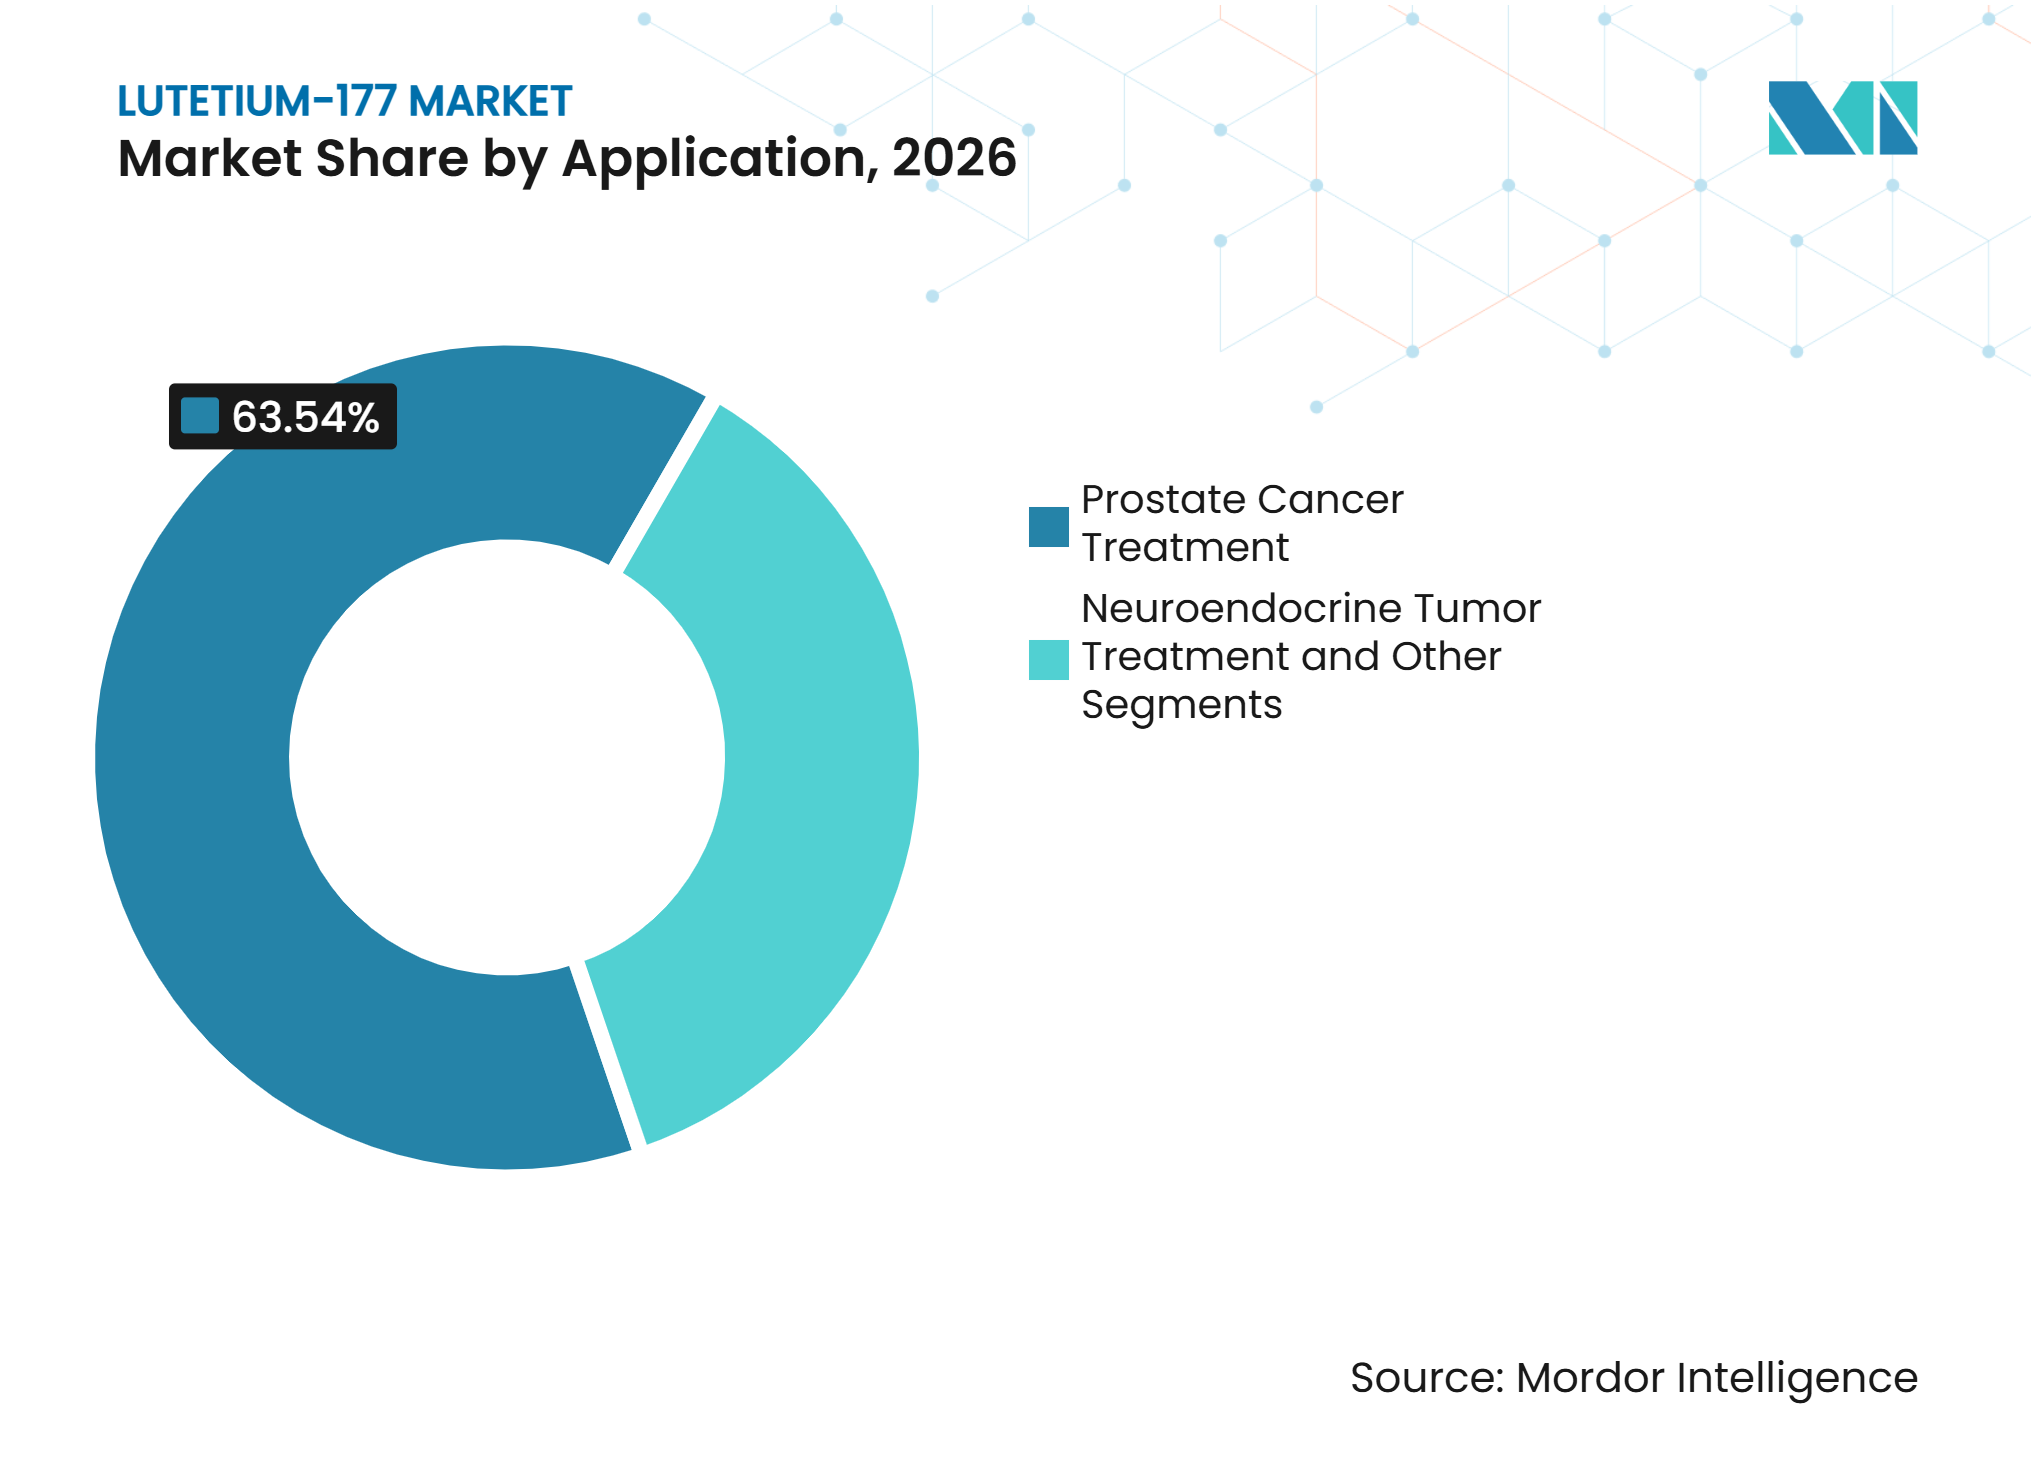
O Câncer de Próstata Impulsiona o Volume Enquanto os Tumores Neuroendócrinos se ExpandemO tratamento do câncer de próstata deteve 63,54% da receita em 2026. O Pluvicto gerou 1,994 bilhões de USD em receita anual em 2025, segundo a Novartis, demonstrando a escala comercial estabelecida da terapia direcionada ao PSMA. As aprovações da FDA em março de 2025 e julho de 2026 ampliaram o uso em contextos de câncer de próstata metastático. Essas expansões apoiam o acesso dos pacientes em estágios mais precoces da sequência de tratamento. Elas também exigem que os prestadores coordenem a imagem PSMA, a consulta oncológica, os fluxos de trabalho de medicina nuclear e o acompanhamento. O câncer de próstata permanece a principal base de volume de curto prazo para o mercado de Lutetium-177.
O tratamento de tumores neuroendócrinos deve crescer a um CAGR de 18,43% até 2032. O segmento é apoiado por vias de tratamento e diagnóstico direcionadas ao receptor de somatostatina. A ITM anunciou que a FDA aceitou seu pedido de novo medicamento para o 177Lu-edotreotide n.c.a. em novembro de 2025. O desenvolvimento contínuo de terapias para tumores neuroendócrinos introduz mais opções dentro da terapia com radionuclídeos por receptor peptídico. Outros programas estão examinando o Lu-177 em alvos como a proteína de ativação de fibroblastos e o HER2, mas esses permanecem em estágios mais iniciais. Essa atividade de desenvolvimento mais ampla poderia diversificar o mercado de Lutetium-177 ao longo do tempo, embora os usos aprovados permaneçam concentrados nas indicações líderes.

Por Usuário Final:
Centros Acadêmicos Lideram Enquanto Clínicas Especializadas Constroem CapacidadeOs centros oncológicos acadêmicos e abrangentes de cuidados terciários detiveram 42,65% da receita em 2026. Sua posição reflete a necessidade de instalações com blindagem radiológica, físicos médicos, radiofarmacêuticos, médicos de medicina nuclear e sistemas de encaminhamento estabelecidos. Os centros acadêmicos também ajudam a desenvolver protocolos clínicos e a gerenciar cuidados complexos de pacientes. A Novartis reportou que o Pluvicto estava disponível em mais de 790 centros de tratamento nos Estados Unidos no final de 2025. Essa rede mais ampla de centros mostra que a entrega do tratamento está se expandindo para além dos primeiros centros especializados. O mercado de Lutetium-177 depende dessa transição porque um pequeno número de instituições acadêmicas não pode atender a todos os pacientes elegíveis.
As clínicas especializadas em medicina nuclear devem crescer a um CAGR de 18,54% até 2032. Seu crescimento é apoiado por fluxos de trabalho mais padronizados e pela possibilidade de atendimento ambulatorial para pacientes adequadamente selecionados. No entanto, o crescimento dos centros depende de pessoal treinado, licenciamento, arranjos de proteção radiológica e acesso ao fornecimento de radiofármacos. A SNMMI enfatizou a necessidade de expertise à medida que os programas de terapia com radiofármacos se expandem. Os hospitais permanecem importantes porque podem conectar os departamentos de medicina nuclear com os serviços de oncologia e o suporte hospitalar. As empresas farmacêuticas e de biotecnologia também utilizam o Lu-177 por meio de ensaios clínicos, o que vincula sua demanda à escala e ao ritmo do pipeline de desenvolvimento.
Análise Geográfica
América do Norte
A América do Norte deteve 43,21% da participação do mercado de Lutetium-177 em 2026. A região se beneficia de uma ampla rede de centros de tratamento, práticas oncológicas estabelecidas e recentes expansões de indicação da FDA para o Pluvicto. A Novartis reportou mais de 790 centros de tratamento do Pluvicto nos Estados Unidos no final de 2025. O Canadá também está fortalecendo a base de fornecimento regional por meio da capacidade de itérbio-176 enriquecido e da produção planejada em reatores. A oportunidade regional é temperada pela necessidade de pessoal qualificado e capacidade de tratamento dedicada. Essas necessidades operacionais determinarão em que medida as novas aprovações terapêuticas se traduzirão em doses administradas aos pacientes.
Ásia-Pacífico
A Ásia-Pacífico deve crescer a um CAGR de 16,54% até 2032. A PMDA do Japão autorizou o Pluvicto em setembro de 2025, o que forneceu aos prestadores um produto formal e uma estrutura regulatória para o tratamento do câncer de próstata metastático resistente à castração. A Novartis também anunciou investimento em uma instalação de fabricação de terapia com radioligantes em seu centro de Sasayama, no Japão. A aprovação no Japão e o investimento local sinalizam que o acesso à terapia e a fabricação estão se desenvolvendo juntos. A região tem uma grande base potencial de pacientes, mas a autorização nacional, o reembolso, o acesso à imagem e a disponibilidade de centros treinados variarão por país. Essas diferenças significam que a adoção provavelmente avançará em velocidades diferentes em toda a Ásia-Pacífico.
Europa, Oriente Médio e África, e América do Sul
A Europa possui expertise radiofarmacêutica estabelecida, mas enfrenta restrições de capacidade decorrentes da escassez de mão de obra. O tamanho do mercado de Lutetium-177 na Europa é apoiado por produtos precursores autorizados, incluindo o Ilumira, e por capacidades clínicas nos principais países de tratamento. A pesquisa europeia de força de trabalho encontrou vagas em aberto nos departamentos de medicina nuclear, criando uma barreira ao acesso mais amplo ao tratamento. Um estudo alemão constatou que a coordenação entre urologistas e médicos de medicina nuclear pode dificultar as vias de cuidado mesmo em sistemas maduros. No Oriente Médio, na África e na América do Sul, o acesso está mais estreitamente vinculado à disponibilidade de isótopos, instalações certificadas e treinamento especializado. A cooperação técnica da AIEA e o desenvolvimento de capacidade local podem ajudar a criar a base técnica necessária, mas a entrega do tratamento permanece em um estágio mais inicial do que na América do Norte ou na Europa. Essas regiões mistas oferecem potencial de crescimento de longo prazo em vez de escala comercial ampla e imediata.
Cenário Competitivo
Concentração do Mercado
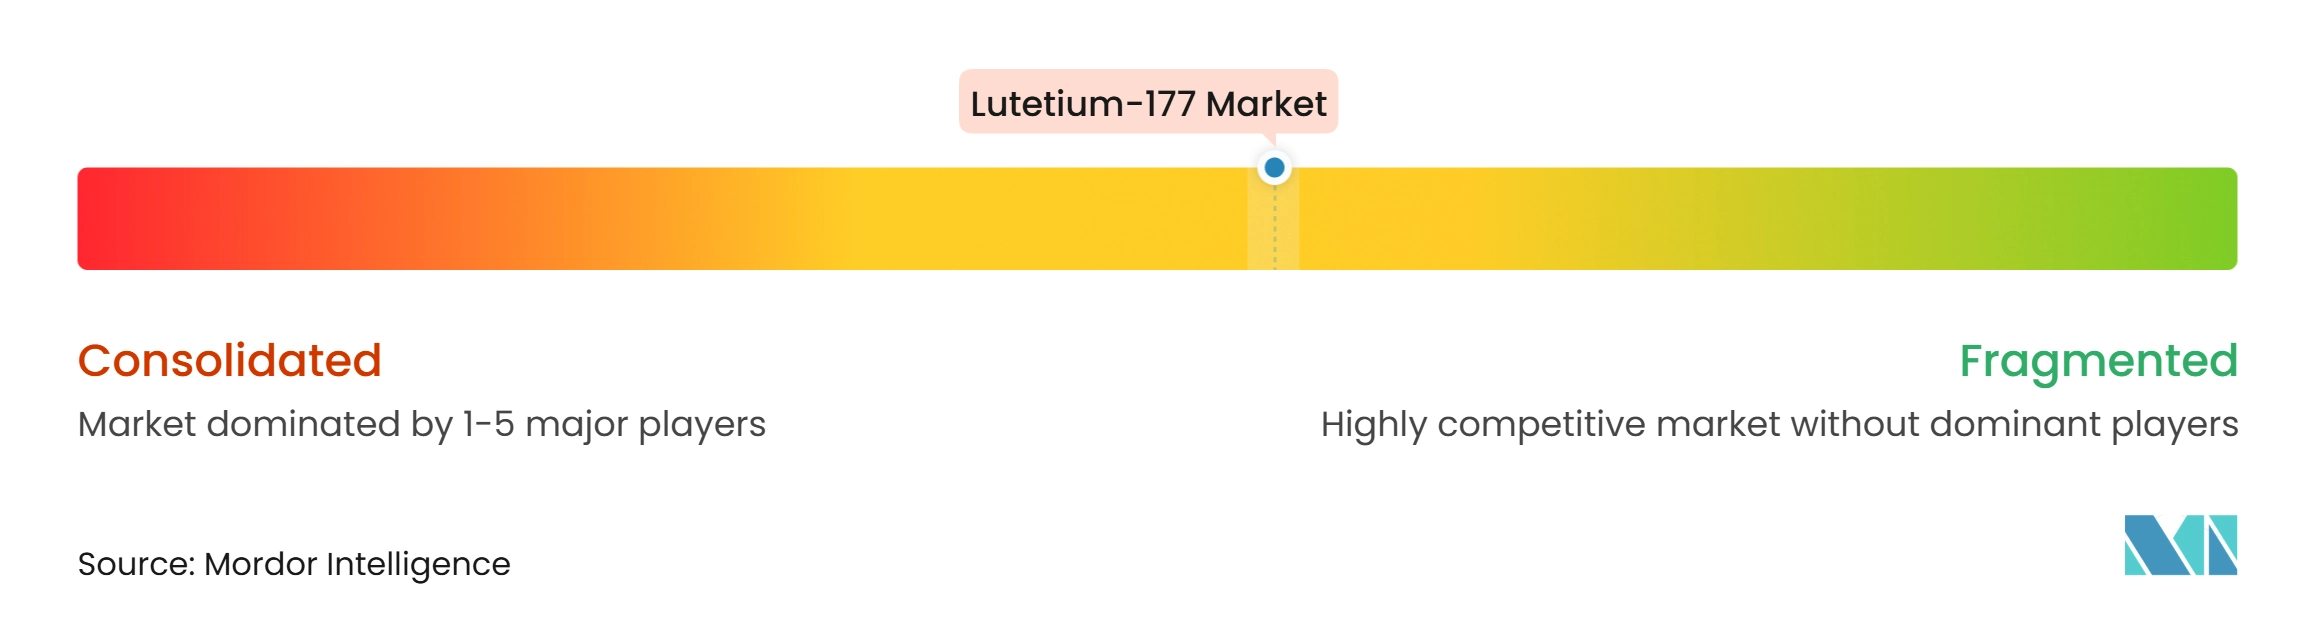
O mercado de Lutetium-177 está concentrado em terapias de marca enquanto sua camada de fornecimento se expande. O mercado de Lutetium-177 requer fornecimento coordenado, evidência clínica, autorização regulatória e capacidade de tratamento, portanto a força competitiva não pode ser medida apenas pela receita do produto. A Novartis reportou 2,622 bilhões de USD em receita combinada do Pluvicto e do Lutathera nos primeiros 9 meses de 2026. Seus produtos estabelecidos e investimentos em fabricação a tornam o principal participante comercial na terapia com radioligantes atual. As aprovações da FDA para o Pluvicto em contextos mais precoces do câncer de próstata fortalecem essa posição. A estratégia da empresa combina expansão de indicação, desenvolvimento de centros de tratamento e investimento em fabricação. Essa abordagem integrada é importante onde o produto deve percorrer sistemas especializados de diagnóstico, fornecimento e tratamento.
A ITM desenvolveu uma segunda posição estratégica por meio do fornecimento de isótopos sem portador e de seu pipeline terapêutico. Seu acordo de junho de 2025 com o Institut Laue-Langevin garantiu acesso prioritário à capacidade de irradiação do reator. Em novembro de 2025, a ITM reportou a aceitação pela FDA de seu pedido para o 177Lu-edotreotide n.c.a. em tumores neuroendócrinos gastroenteropancreáticos. A Telix anunciou um acordo para adquirir a ITM em setembro de 2026, vinculando a fabricação de isótopos a uma plataforma radiofarmacêutica mais ampla. A transação ilustra por que o acesso seguro a isótopos está se tornando um ativo competitivo central no mercado de Lutetium-177. Ela também sugere que os grandes participantes buscarão maior controle sobre a infraestrutura de produção especializada.
Outros fornecedores estão construindo posições por meio de adições de capacidade e autorizações regulatórias. A SHINE obteve autorização europeia para o Ilumira, o que oferece aos fabricantes outra opção de precursor sem portador regulamentado. A Kinectrics aumentou a capacidade de itérbio-176 enriquecido no Canadá, adicionando uma fonte regional de precursor. A SCK CEN concluiu uma instalação radioquímica centralizada para apoiar a futura produção de isótopos. Essas ações podem reduzir a concentração do fornecimento no mercado de Lutetium-177, mas não criam imediatamente novas terapias aprovadas ou pessoal de tratamento. O resultado competitivo dependerá de os fornecedores conseguirem atender aos padrões farmacêuticos, garantir acesso a reatores e apoiar a entrega internacional confiável.
Líderes do Setor de Lutetium-177
-
Novartis AG
-
ITM Isotope Technologies Munich SE
-
Curium International Trading B.V.
-
Telix Pharmaceuticals Limited
-
SHINE Technologies, LLC
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Lutetium-177 Empresas cobertas neste relatório
- Advanced Accelerator Applications S.A.
- Cardinal Health
- China National Nuclear Corporation
- Curium International Trading B.V.
- Eckert & Ziegler SE
- Eli Lilly and Company
- Evergreen Theragnostics, Inc.
- Institute for Radioelements
- ITM Isotope Technologies Munich SE
- NorthStar Medical Radioisotopes, LLC
- Novartis
- NRG PALLAS
- Nusano Inc.
- POINT Biopharma Global Inc.
- Radiopharm Theranostics Limited
- SCK CEN
- SHINE Technologies, LLC
- Telix Pharmaceuticals Limited
Desenvolvimentos industriais recentes em Mercado de Lutetium-177
- Setembro de 2026: A Telix Pharmaceuticals concordou em adquirir a ITM Isotope Technologies Munich SE por 1,65 bilhões de USD à vista, mais até 700 milhões de USD condicionados a marcos do ITM-11, combinando o que a ITM descreve como a principal rede de fabricação de Lu-177 n.c.a. do mundo com o pipeline terapêutico e a plataforma comercial da Telix.
- Julho de 2026: A FDA aprovou o Pluvicto em combinação com um inibidor da via do receptor de androgênio para câncer de próstata metastático hormônio-sensível PSMA-positivo, com base no ensaio de Fase 3 PSMAddition, estendendo a indicação do Pluvicto para todos os contextos de câncer de próstata metastático.
- Novembro de 2025: A ITM anunciou a aceitação pela FDA de seu pedido de novo medicamento para o 177Lu-edotreotide n.c.a. para tumores neuroendócrinos gastroenteropancreáticos.
Escopo do Relatório do Mercado Global de Lutetium-177
De acordo com o escopo do relatório, o lutetium-177 (Lu-177) é um isótopo radioativo utilizado na terapia com radionuclídeos direcionados. Ele entrega radiação às células cancerosas, frequentemente por meio de medicamentos projetados para se ligar a alvos tumorais específicos.
O mercado de lutetium-177 é segmentado por tipo de produto, aplicação, usuário final e geografia. Por tipo de produto, o mercado é segmentado em lutetium-177 com portador e lutetium-177 sem portador. Por aplicação, o mercado é segmentado em tratamento do câncer de próstata, tratamento de tumor neuroendócrino e outras aplicações. Por usuário final, o mercado é segmentado em centros oncológicos acadêmicos e abrangentes de cuidados terciários, hospitais, clínicas especializadas em medicina nuclear, empresas farmacêuticas e de biotecnologia, e outros usuários finais. Por geografia, o mercado é segmentado em América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África, e América do Sul. O relatório também abrange os tamanhos de mercado estimados e as tendências para 17 países nas principais regiões do mundo. O relatório oferece valores (USD) para todos os segmentos acima.
Visão geral da segmentação
| Lutetium-177 Com Portador |
| Lutetium-177 Sem Portador |
| Tratamento do Câncer de Próstata |
| Tratamento de Tumor Neuroendócrino |
| Outras Aplicações |
| Centros Oncológicos Acadêmicos e Abrangentes de Cuidados Terciários |
| Hospitais |
| Clínicas Especializadas em Medicina Nuclear |
| Empresas Farmacêuticas e de Biotecnologia |
| Outros Usuários Finais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Austrália | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | CCG |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Tipo de Produto | Lutetium-177 Com Portador | |
| Lutetium-177 Sem Portador | ||
| Por Aplicação | Tratamento do Câncer de Próstata | |
| Tratamento de Tumor Neuroendócrino | ||
| Outras Aplicações | ||
| Por Usuário Final | Centros Oncológicos Acadêmicos e Abrangentes de Cuidados Terciários | |
| Hospitais | ||
| Clínicas Especializadas em Medicina Nuclear | ||
| Empresas Farmacêuticas e de Biotecnologia | ||
| Outros Usuários Finais | ||
| Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | CCG | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
Principais Perguntas Respondidas no Relatório
O que está impulsionando a demanda por terapias com Lutetium-177?
O uso mais amplo da terapia com radioligantes, os contextos de tratamento mais precoces do Pluvicto e a carga global do câncer de próstata são fatores-chave. O mercado de Lutetium-177 deve crescer a um CAGR de 15,92% de 2027 a 2032.
Qual tipo de produto de Lu-177 tem a maior participação?
O Lutetium-177 sem portador deteve 61,32% da receita em 2026 e deve crescer a um CAGR de 17,54% até 2032 no mercado de Lutetium-177.
Por que o Lu-177 sem portador é importante?
Sua alta atividade específica apoia a radiorrotulação terapêutica, enquanto as autorizações regulamentadas de precursores ajudam a estabelecer expectativas de qualidade para o fornecimento clínico.
Qual aplicação oncológica lidera o uso do Lu-177?
O tratamento do câncer de próstata deteve 63,54% da receita em 2026. O tratamento de tumores neuroendócrinos deve crescer mais rapidamente, a um CAGR de 18,43% até 2032.
O que limita o acesso mais amplo à terapia com radioligantes?
Centros de tratamento licenciados e pessoal especializado são restrições fundamentais. Uma pesquisa europeia de 2026 encontrou vagas em 80,2% dos departamentos de medicina nuclear.
Qual região está crescendo mais rapidamente para a terapia com Lu-177?
A Ásia-Pacífico deve crescer a um CAGR de 16,54% até 2032, apoiada pelo avanço regulatório no Japão e pela expansão dos investimentos em fabricação regional.