
Lutetium-177 Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 3.74 Milliarden US-Dollar |
| Marktgröße (2032) | 7.82 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 15.92 % |
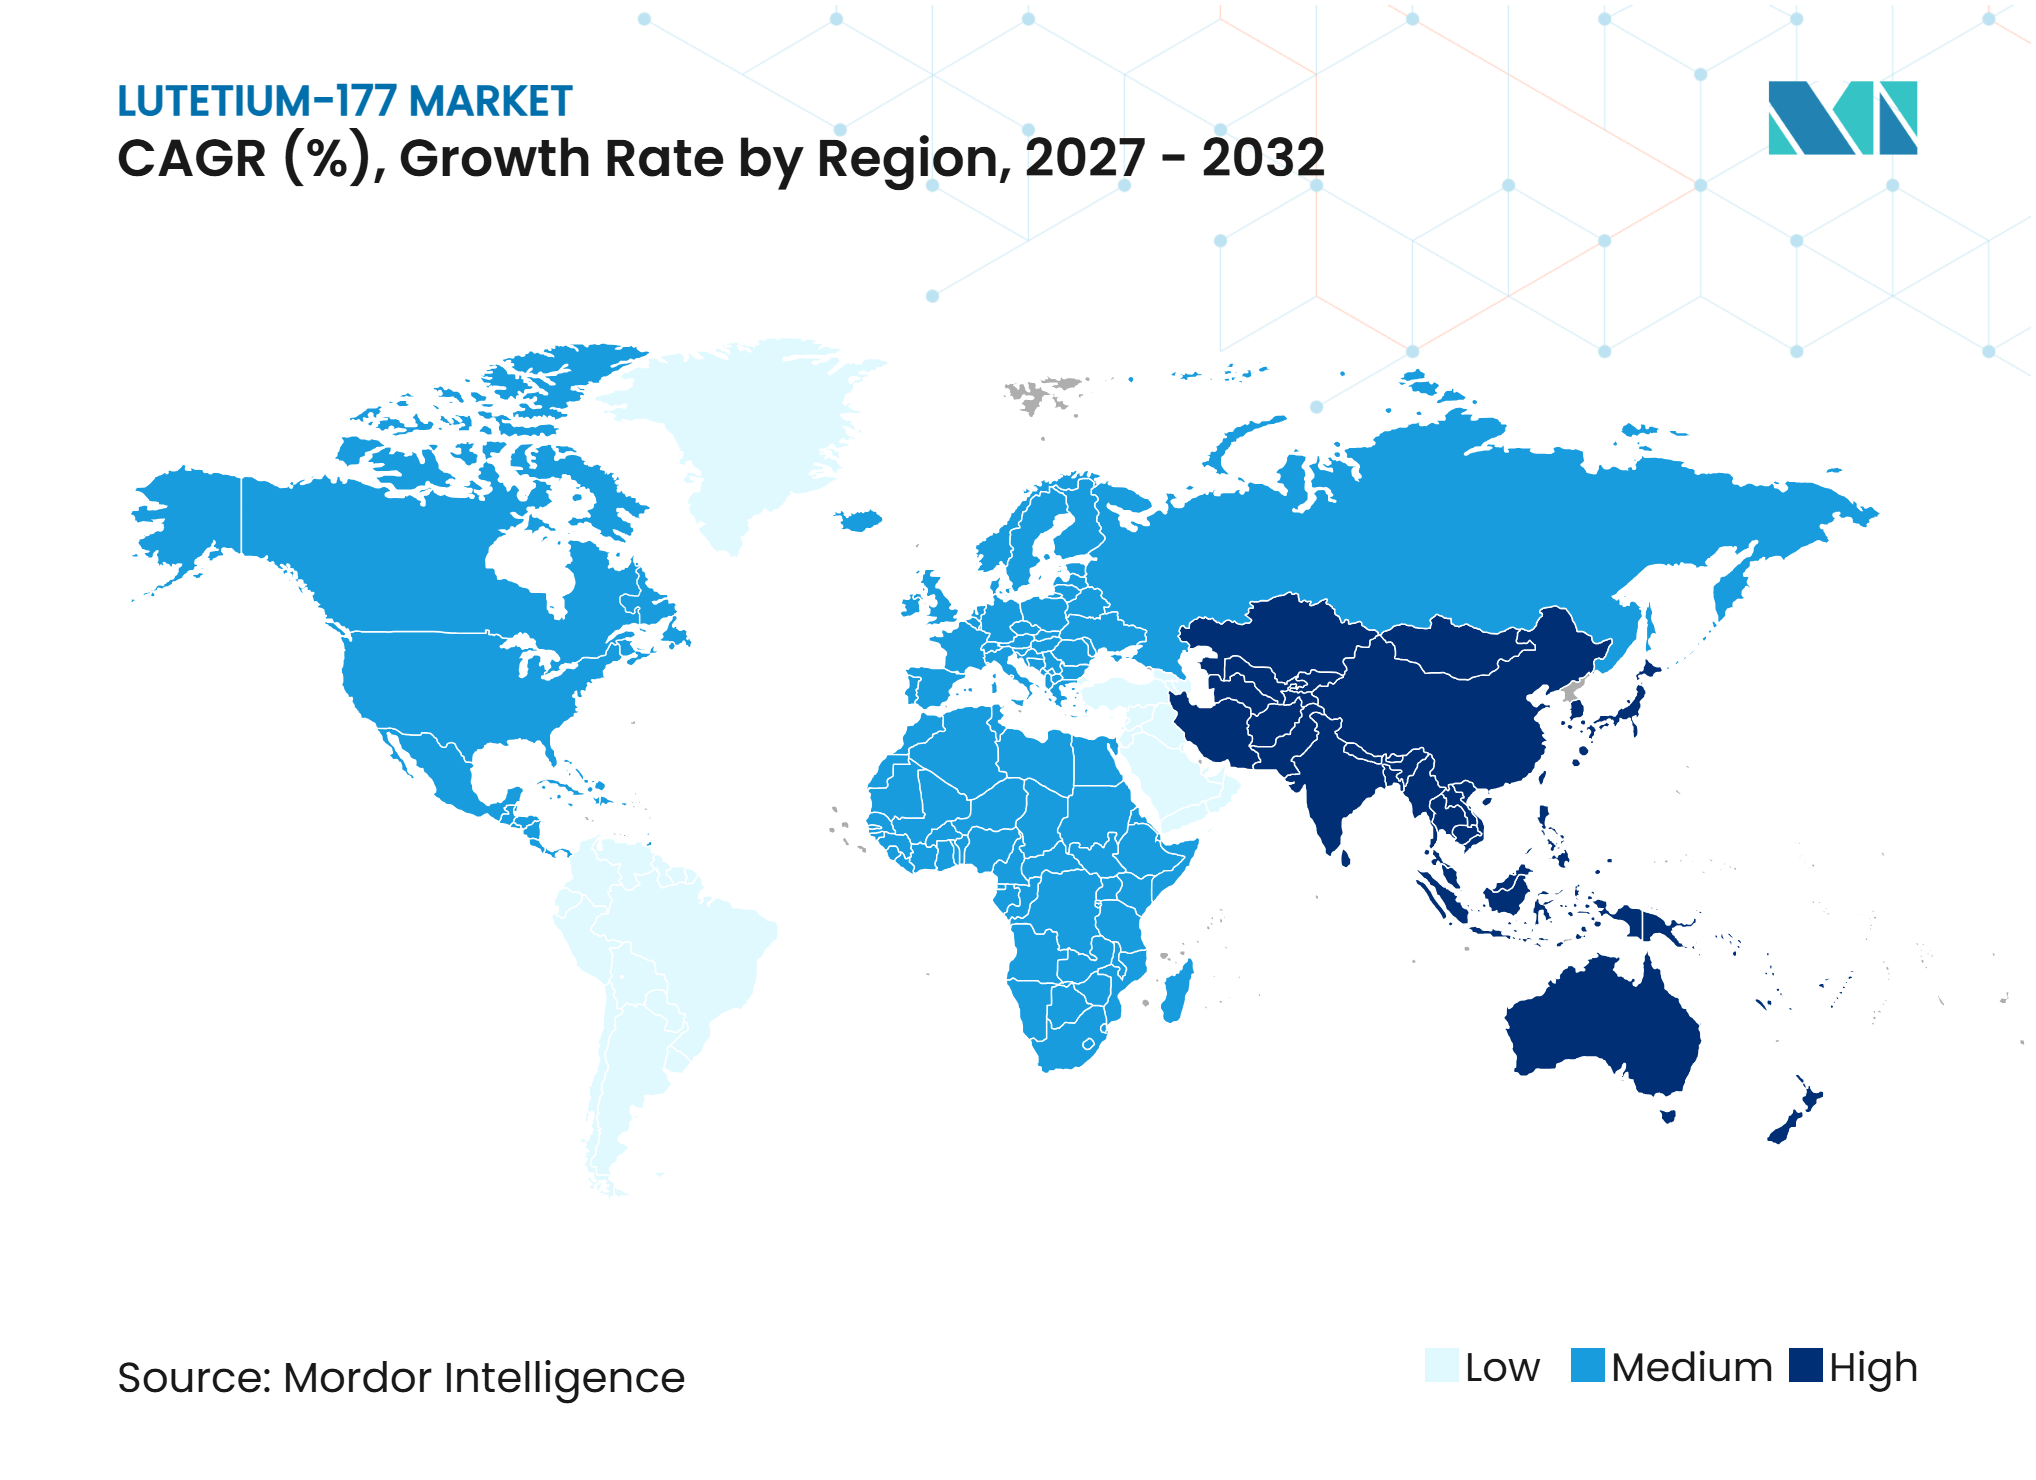
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Lutetium-177 Marktanalyse von Mordor Intelligence
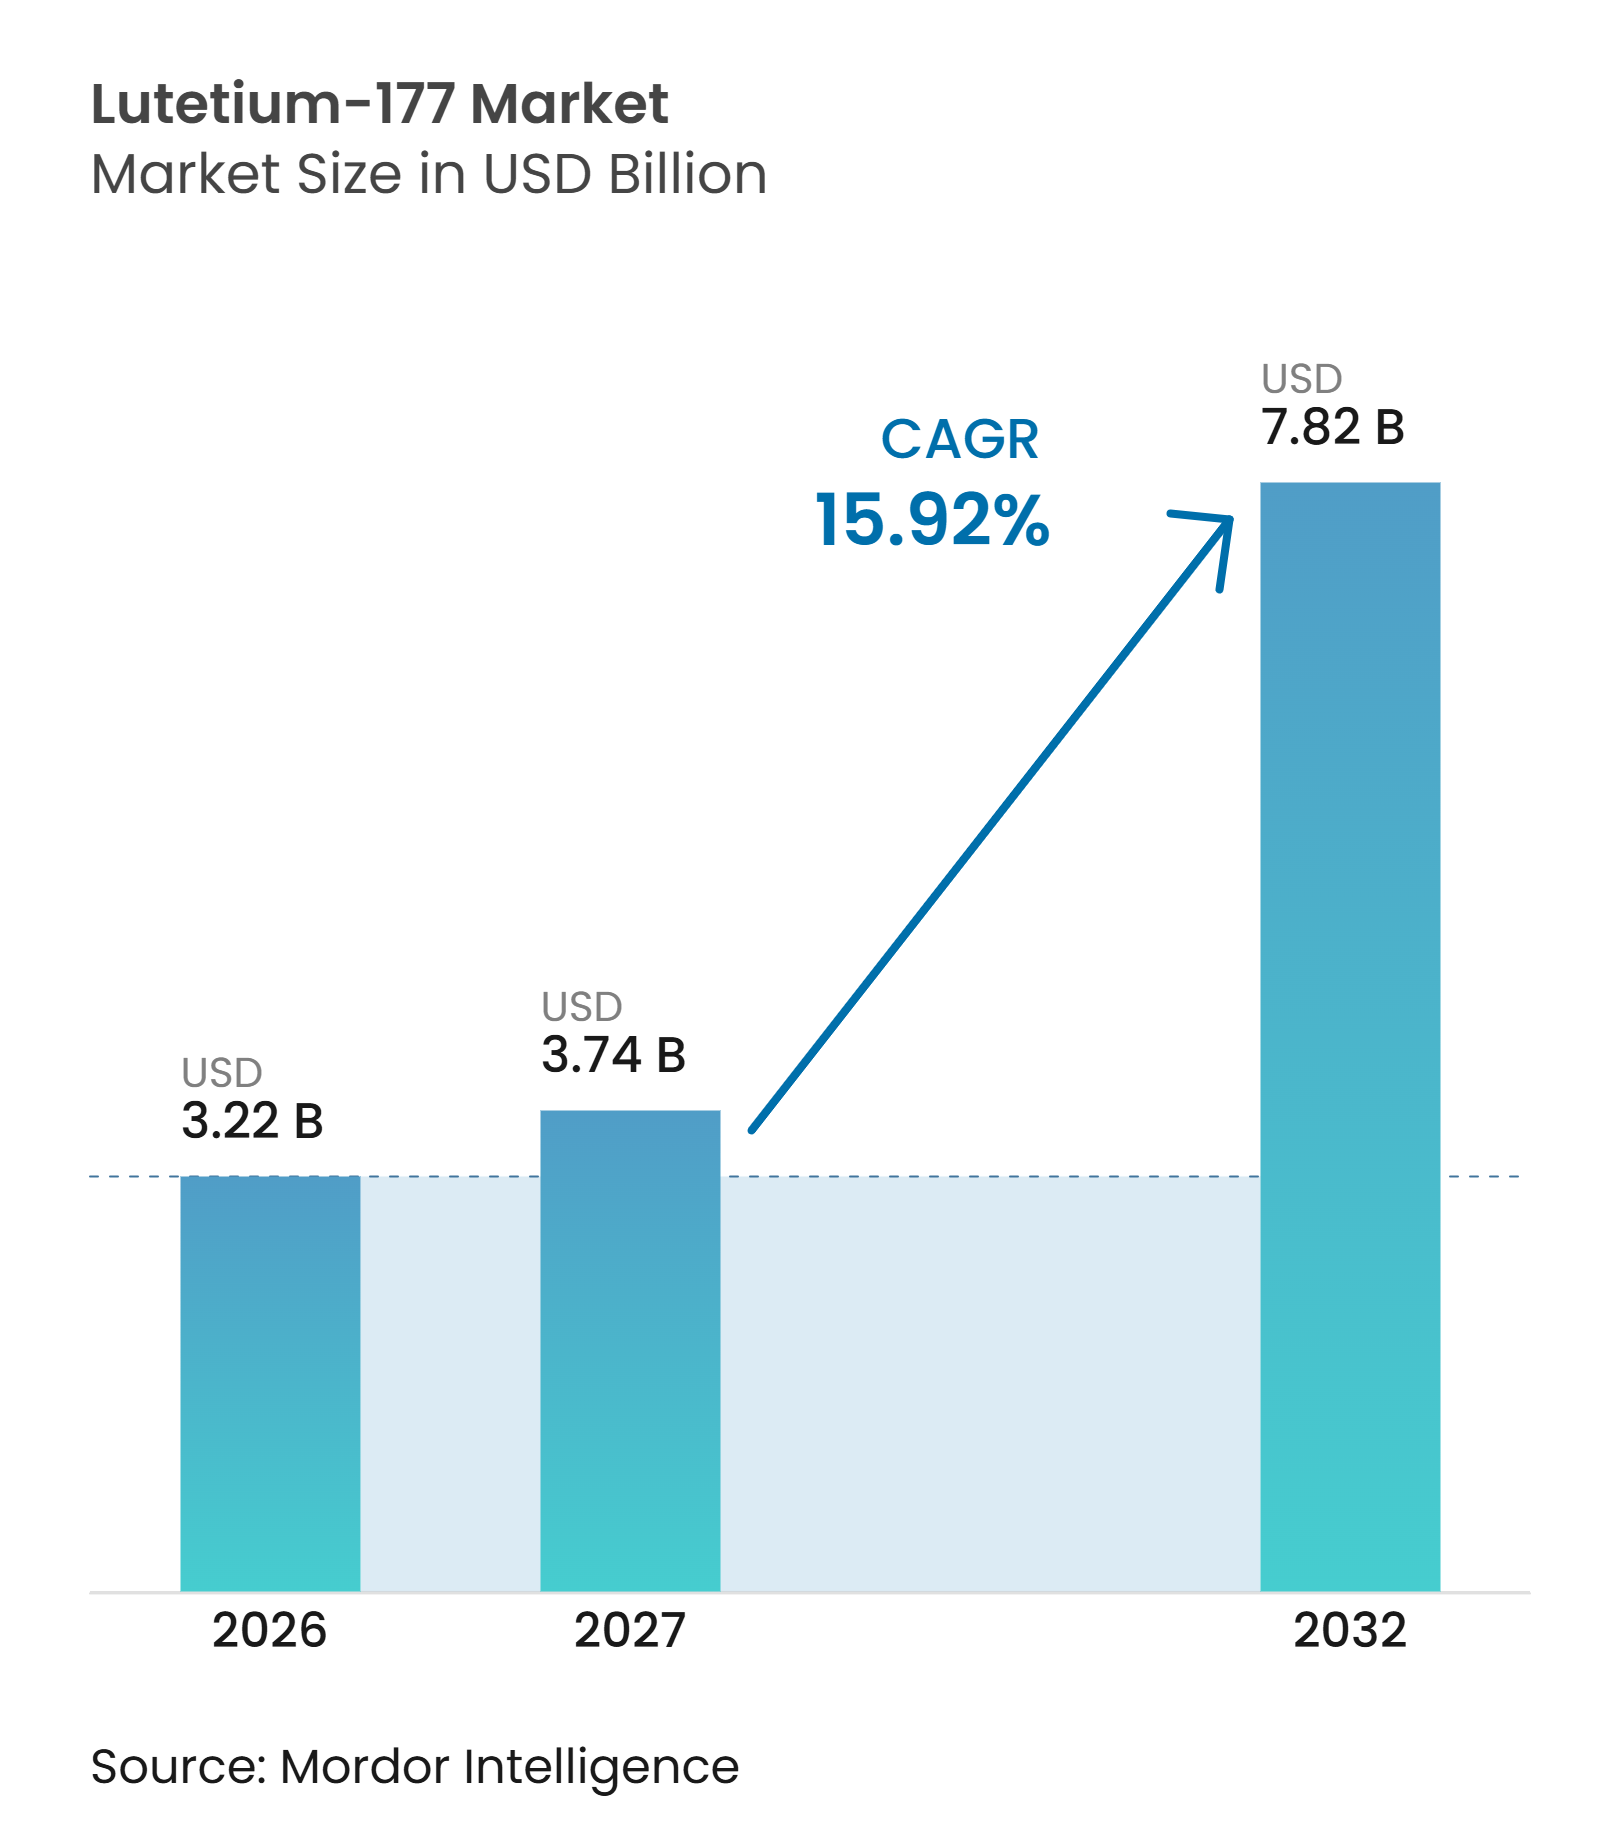
Die Lutetium-177 Marktgröße wird für 2026 auf 3,22 Milliarden USD, für 2027 auf 3,74 Milliarden USD geschätzt und soll bis 2032 einen Wert von 7,82 Milliarden USD erreichen, mit einer CAGR von 15,92 % von 2027 bis 2032.
Der Lutetium-177-Markt wird durch den breiteren Einsatz der Radioliganden-Therapie bei Prostatakrebs und neuroendokrinen Tumoren geprägt. FDA-Erweiterungen der Zulassung haben Pluvicto in frühere Behandlungssettings gebracht, was die Anzahl der in Frage kommenden Patienten erhöht und die Kapazitätsplanung der Behandlungszentren verändert. Produktionsinvestitionen verringern die Abhängigkeit von einer begrenzten Gruppe von Isotopenlieferanten, obwohl der Zugang zu angereichertem Ytterbium-176 und zur Reaktorbestrahlung weiterhin wichtig bleibt. Der Lutetium-177-Markt ist zudem auf zertifizierte Behandlungsstandorte, ausgebildete Kliniker und eine verlässliche Erstattung angewiesen, da eine verfügbare Isotopendosis allein keinen Patientendurchsatz erzeugt. Der Wettbewerb verlagert sich zunehmend von einzelnen Therapien hin zur Kontrolle der Isotopenversorgung, der Herstellung von Radiopharmazeutika und der Vertriebskapazität.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielt No-Carrier-Added Lutetium-177 im Jahr 2026 einen Marktanteil von 61,32 % am Lutetium-177-Markt und wird voraussichtlich bis 2032 mit einer CAGR von 17,54 % wachsen.
- Nach Anwendung entfiel im Jahr 2026 ein Umsatzanteil von 63,54 % auf die Behandlung von Prostatakrebs, während die Behandlung neuroendokriner Tumoren bis 2032 voraussichtlich mit einer CAGR von 18,43 % wachsen wird.
- Nach Endnutzer hielten tertiäre akademische und umfassende Krebszentren im Jahr 2026 einen Umsatzanteil von 42,65 %, während spezialisierte Nuklearmedizin-Kliniken bis 2032 voraussichtlich mit einer CAGR von 18,54 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 43,21 %, während Asien-Pazifik bis 2032 voraussichtlich mit einer CAGR von 16,54 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Verbreitung der gezielten Radioliganden-Therapie | 4.50% | Global, mit größter Intensität in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Regulatorische Zulassungen und Erweiterung der Zulassung für Lu-177-Therapien | 3.80% | Global, mit Zuwächsen in den Vereinigten Staaten, Europa, Japan und China | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Krebslast und Nachfrage nach Präzisionsonkologie | 3.20% | Global, mit steigender Inzidenz in Asien-Pazifik und Afrika | Langfristig (≥ 4 Jahre) |
| Ausbau der Produktionskapazitäten für hochreines Lu-177 | 2.60% | Nordamerika, Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Zunehmende Verfügbarkeit von theranostischen Bildgebungs- und Behandlungszentren | 2.20% | Nordamerika, Europa, Japan, China und ausgewählte städtische Zentren in Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Erweiterung der klinischen Lu-177-Pipeline auf neue Zielstrukturen und Tumortypen | 1.90% | Global, angeführt von Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Verbreitung der gezielten Radioliganden-Therapie
Die gezielte Radioliganden-Therapie erreicht mehr Patienten, da Zulassungen über späte Behandlungssettings hinausgehen. Im März 2025 erweiterte die FDA die Zulassung von Pluvicto für Patienten mit PSMA-positivem metastasiertem kastrationsresistentem Prostatakrebs, die keine Taxan-Chemotherapie erhalten hatten. Im Juli 2026 genehmigte die FDA Pluvicto in Kombination mit einem Androgenrezeptor-Signalweg-Inhibitor für PSMA-positiven metastasierten hormonsensitiven Prostatakrebs[1]. Diese Entscheidungen machen den Lutetium-177-Markt weniger abhängig von einer engen Gruppe von Patienten mit fortgeschrittener Erkrankung. Sie erhöhen auch den Bedarf an Bildgebung, Behandlungsplanung, Strahlenschutzprozessen und Personal, das wiederholte Behandlungszyklen durchführen kann. Der klinische Einsatz von Radioliganden erfordert daher, dass Gesundheitssysteme ihre Servicekapazitäten im gleichen Tempo wie den Arzneimittelzugang ausbauen.
Regulatorische Zulassungen und Erweiterung der Zulassung für Lu-177-Therapien
Regulatorische Zulassungen verkürzen den Zeitraum zwischen klinischen Erkenntnissen und der kommerziellen Einführung in wichtigen Behandlungsregionen. Die FDA-Entscheidungen von 2025 und 2026 ermöglichten Pluvicto den Zugang zu früheren Prostatakrebs-Settings, gestützt auf Studienergebnisse, die im Rahmen des onkologischen Zulassungsverfahrens der Behörde geprüft wurden. Die japanische PMDA genehmigte Pluvicto für metastasierten kastrationsresistenten Prostatakrebs im September 2025 und schuf damit einen regulierten Zulassungsweg für den Einsatz in einem großen asiatisch-pazifischen Gesundheitssystem. Die Europäische Kommission erteilte im März 2026 eine zentralisierte Zulassung für Ilumira, einen No-Carrier-Added Lutetium-177-Chlorid-Vorläufer. Diese Maßnahmen erweitern die Anzahl der Rechtsgebiete mit etablierten regulatorischen Anforderungen für therapeutisches Lu-177-Material. Sie machen auch Herstellungsqualität, Pharmakovigilanz und die Aufrechterhaltung von Zulassungen zu zentralen Anforderungen für Lieferanten im Lutetium-177-Markt.
Zunehmende Krebslast und Nachfrage nach Präzisionsonkologie
Die globale Prostatakrebslast unterstützt die anhaltende Nachfrage nach Therapien, die auf Tumorziele abgestimmt werden können. Die IARC meldete für 2024 weltweit 1,546 Millionen neue Prostatakrebsfälle und 419.849 Todesfälle. Eine im Jahr 2026 veröffentlichte, von Fachleuten begutachtete Analyse prognostiziert, dass die jährlichen globalen Prostatakrebsfälle bis 2050 auf 2,88 Millionen ansteigen werden. Dieser prognostizierte Anstieg macht die Patientenauswahl und die Behandlungssequenzierung im gesamten Lutetium-177-Markt wichtiger. Die PSMA-gezielte Bildgebung hilft Klinikern, geeignete Prostatakrebspatienten zu identifizieren, während die Somatostatin-Rezeptor-Bildgebung den Einsatz bei neuroendokrinen Tumoren unterstützt. Der kombinierte Einsatz von Bildgebung und gezielter Behandlung kann präzisere Überweisungswege unterstützen, erhöht jedoch auch den Bedarf an integrierten diagnostischen und therapeutischen Diensten.
Ausbau der Produktionskapazitäten für hochreines Lu-177
Die Kapazität für hochreines Isotop wird durch Investitionen in Anreicherung, Reaktoren und radiochemische Anlagen ausgebaut. Kinectrics nahm im September 2025 vier elektromagnetische Isotopentrennanlagen in Betrieb und meldete eine jährliche Ytterbium-176-Produktion von über 500 Gramm. Die Regierung Kanadas kündigte im August 2025 die Finanzierung eines zweiten Lu-177-Isotopenproduktionssystems am CANDU-Reaktor 6 von Bruce Power an[2]. SCK CEN schloss eine zentralisierte radiochemische Anlage ab, die die Produktion medizinischer Radioisotope unterstützen soll. SHINE meldete ebenfalls Kapazitäten in seiner Cassiopeia-Anlage sowie anschließende Arbeiten zur Erweiterung seiner Versorgungsplattform. Diese Projekte bieten dem Lutetium-177-Markt mehr geografische Optionen, obwohl der Zugang zu angereicherten Vorläufern und qualifizierte Bestrahlungszeiten entscheidende Produktionseingaben bleiben.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Begrenzte Verfügbarkeit von Hochflussreaktoren und angereichertem Ytterbium-176 | -1.8% | Global, mit besonderer Exposition in europäischen Produktionszentren | Mittelfristig (2–4 Jahre) |
| Mangel an zugelassenen theranostischen Zentren und Fachpersonal | -1.4% | Global, mit dem größten Druck in Europa und Schwellenmärkten | Langfristig (≥ 4 Jahre) |
| Hohe Behandlungskosten und unvollständige Erstattung für die gesamte Versorgungserbringung | -1.3% | Nordamerika, Europa, Asien-Pazifik und Schwellenmärkte | Mittelfristig (2–4 Jahre) |
| Dosisverlust durch enge Lieferfenster und radioaktiven Zerfall | -0.9% | Global, mit stärkerer Exposition in Regionen mit begrenzter Logistikinfrastruktur | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Begrenzte Verfügbarkeit von Hochflussreaktoren und angereichertem Ytterbium-176
Die Produktion von No-Carrier-Added Lu-177 ist auf angereichertes Ytterbium-176 und den Zugang zu geeigneten Neutronenbestrahlungskapazitäten angewiesen. ITM erneuerte im Juni 2025 seine Zusammenarbeit mit dem Institut Laue-Langevin und sicherte sich damit vorrangigen Zugang zu der Hälfte der verfügbaren Bestrahlungskapazität des Reaktors für die medizinische Lu-177-Produktion. Die Vereinbarung zeigt, dass die Versorgungssicherheit auf langfristigen technischen Vereinbarungen und nicht auf Spotmarkt-Einkäufen basiert. Die Anreicherungsinvestition von Kinectrics verbessert die Verfügbarkeit von Vorläufern, ersetzt jedoch die Reaktorbestrahlung und die autorisierte Verarbeitung nicht. Der Lutetium-177-Markt bleibt daher an mehreren Punkten der Produktionskette anfällig für Störungen. Produzenten, die sowohl Vorläufermaterial als auch Bestrahlungszugang sichern, können einen bedeutenden Vorteil haben, wenn die Nachfrage schnell steigt.
Mangel an zugelassenen theranostischen Zentren und Fachpersonal
Die Behandlungskapazität kann das Wachstum einschränken, selbst wenn die Isotopenversorgung verfügbar ist. Eine europäische Arbeitskräfteerhebung aus dem Jahr 2026 ergab, dass 80,2 % der nuklearmedizinischen Abteilungen mindestens eine offene Stelle hatten. Dieselben Daten zeigten, dass 57,7 % der offenen Stellen seit 6 Monaten oder länger unbesetzt waren. Eine Studie aus dem Jahr 2025 berichtete zudem, dass mehr als 73 % der nuklearmedizinischen Weiterbildungsstellen in Italien im Jahr 2024 unbesetzt waren. Die SNMMI hat darauf hingewiesen, dass die Ausweitung der Radiopharmazeutika-Therapie mehr dedizierte Behandlungszentren und Fachpersonal erfordert[3]. Für den Lutetium-177-Markt können Personalengpässe Wartezeiten verlängern und den Nutzen neuer Therapiezulassungen oder Produktionsinvestitionen einschränken.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
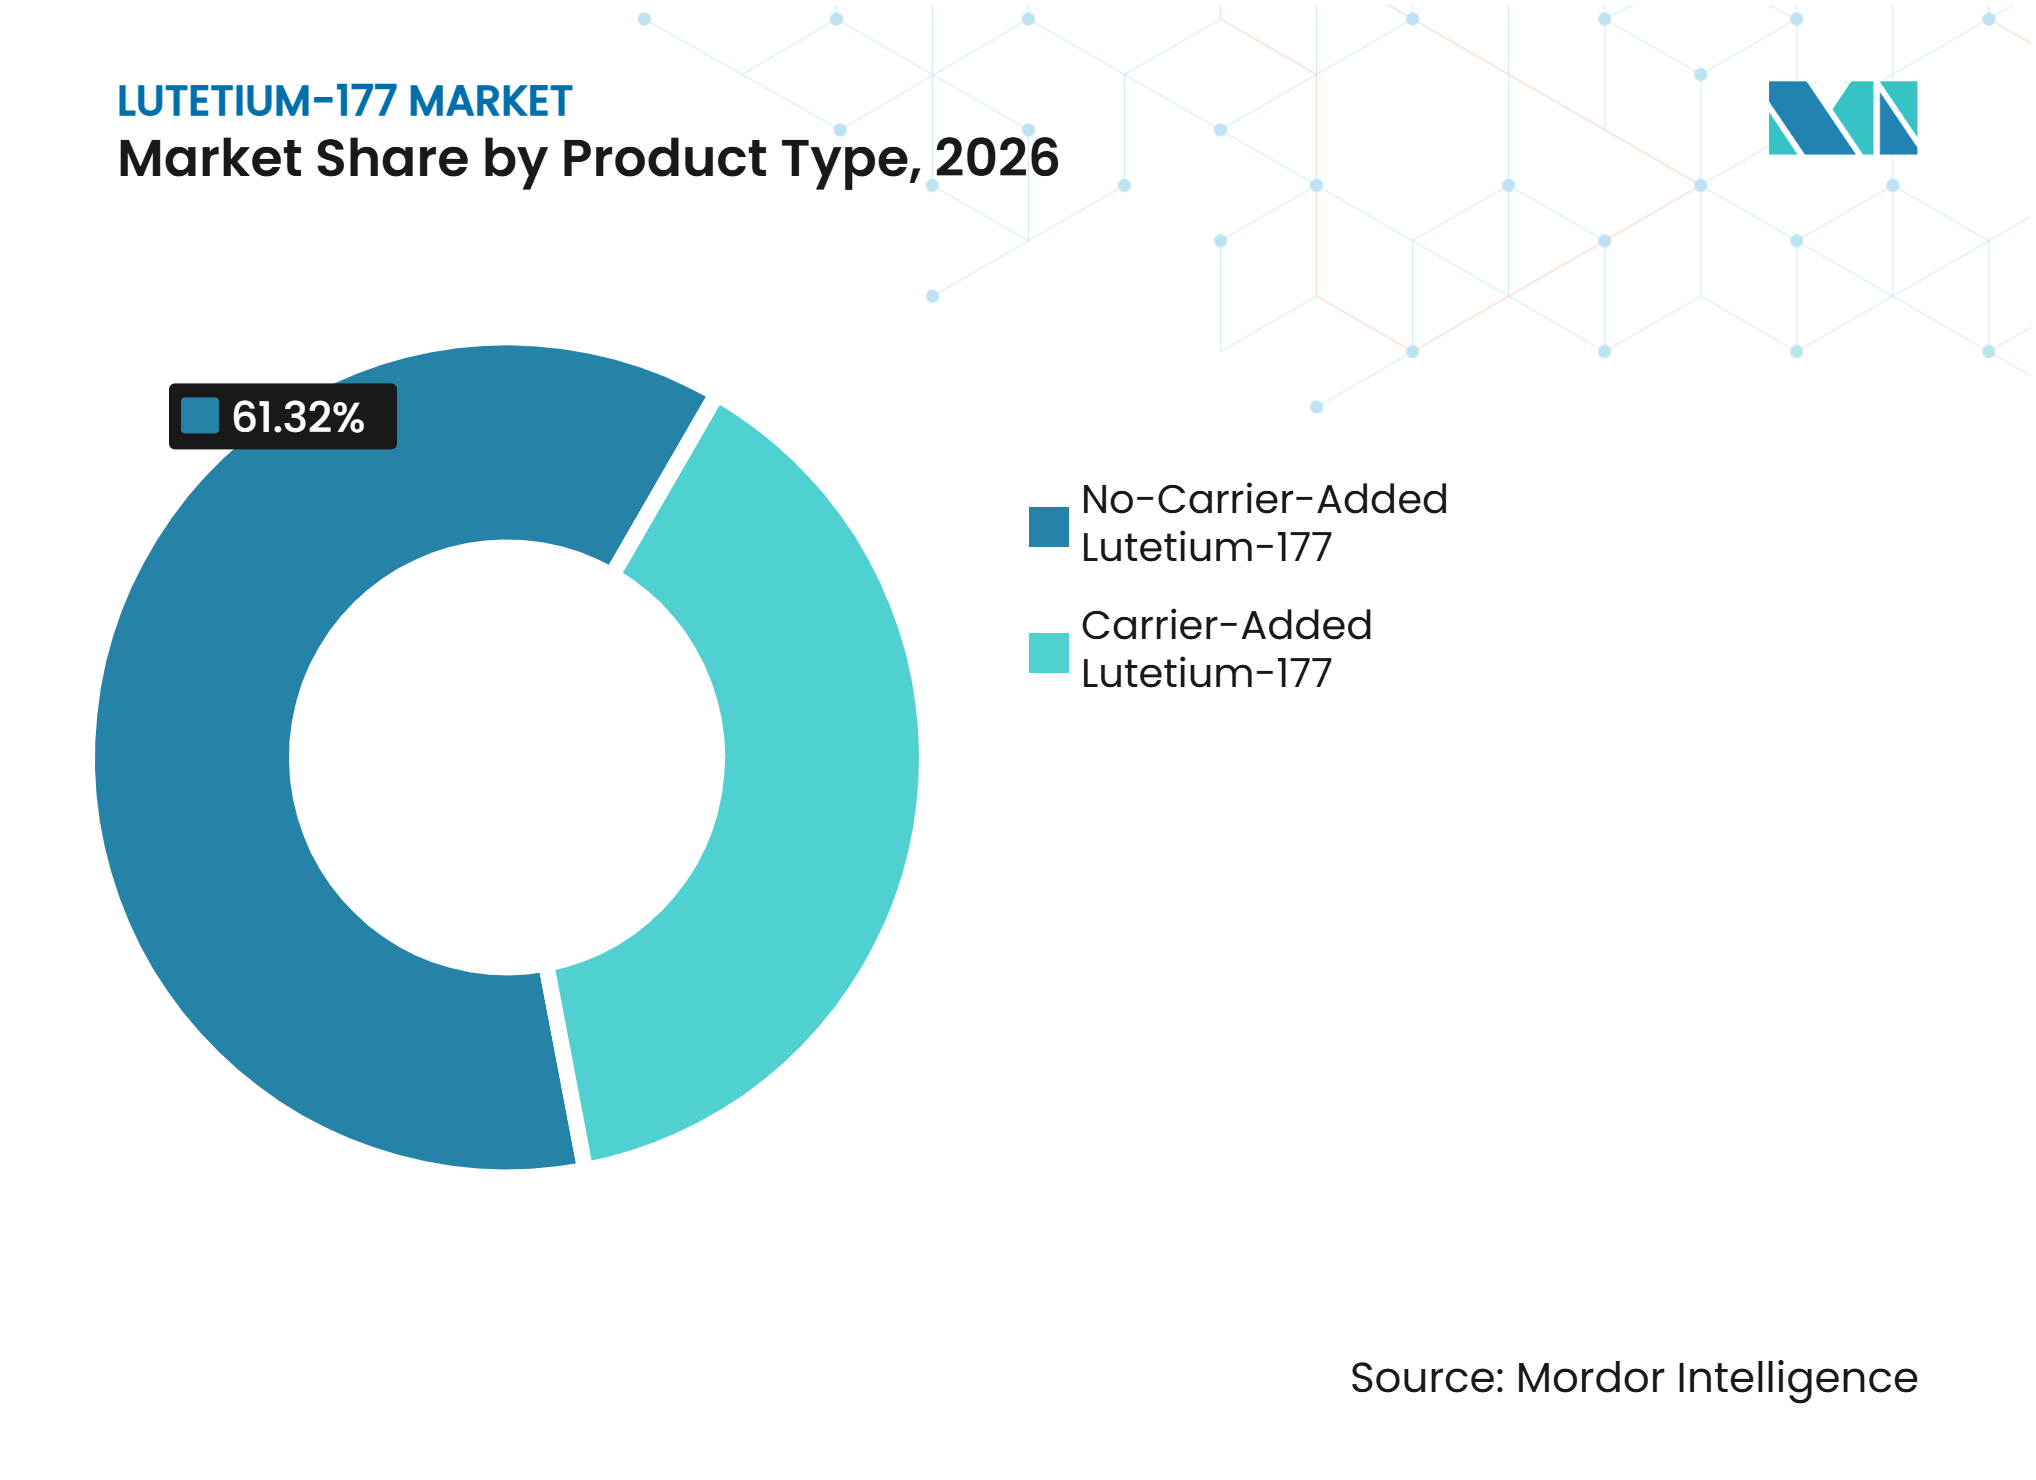
Hochreines Material unterstützt den kommerziellen therapeutischen EinsatzNo-Carrier-Added Material hielt im Jahr 2026 einen Umsatzanteil von 61,32 % und wird voraussichtlich bis 2032 mit einer CAGR von 17,54 % wachsen. Dieser Anteil an der Lutetium-177-Marktgröße spiegelt den Bedarf an hoher spezifischer Aktivität bei der therapeutischen Radiomarkierung wider. Die No-Carrier-Added-Produktion verwendet angereicherte Ytterbium-176-Targets und ist darauf ausgelegt, stabile Lutetium-Verunreinigungen zu reduzieren. ITM beschreibt No-Carrier-Added Lu-177 als eine Radioisotopen-Versorgungsoption für therapeutische Anwendungen. Die Zulassung der Europäischen Kommission für Ilumira umfasste No-Carrier-Added Lutetium-177-Chlorid als Radiomarkierungsvorläufer. Diese regulatorische Entscheidung unterstützt den Einsatz von hochreinem Material innerhalb kontrollierter pharmazeutischer Herstellungssysteme.
Carrier-Added Lu-177 bleibt für Forschungsarbeiten und einige Produktionswege relevant. Sein Einsatz kann durch eine geringere spezifische Aktivität beeinträchtigt werden, da stabile Isotope im Endmaterial vorhanden sind. Dieser Unterschied ist wichtig für Produkte, die ein therapeutisches Radionuklid liefern müssen, während die Zielbindung erhalten bleibt. Die Lutetium-177-Branche legt daher großen Wert auf radionuklidische Reinheit, Chargenkonsistenz und dokumentierte Qualitätskontrollen. Lieferanten müssen die Materialqualität validieren, bevor sie in einen radiopharmazeutischen Herstellungsprozess eingeht. Erweiterte Produktionskapazitäten beseitigen nicht die Notwendigkeit vergleichbarer Standards für jede Quelle von hochreinem Material.



Nach Anwendung:
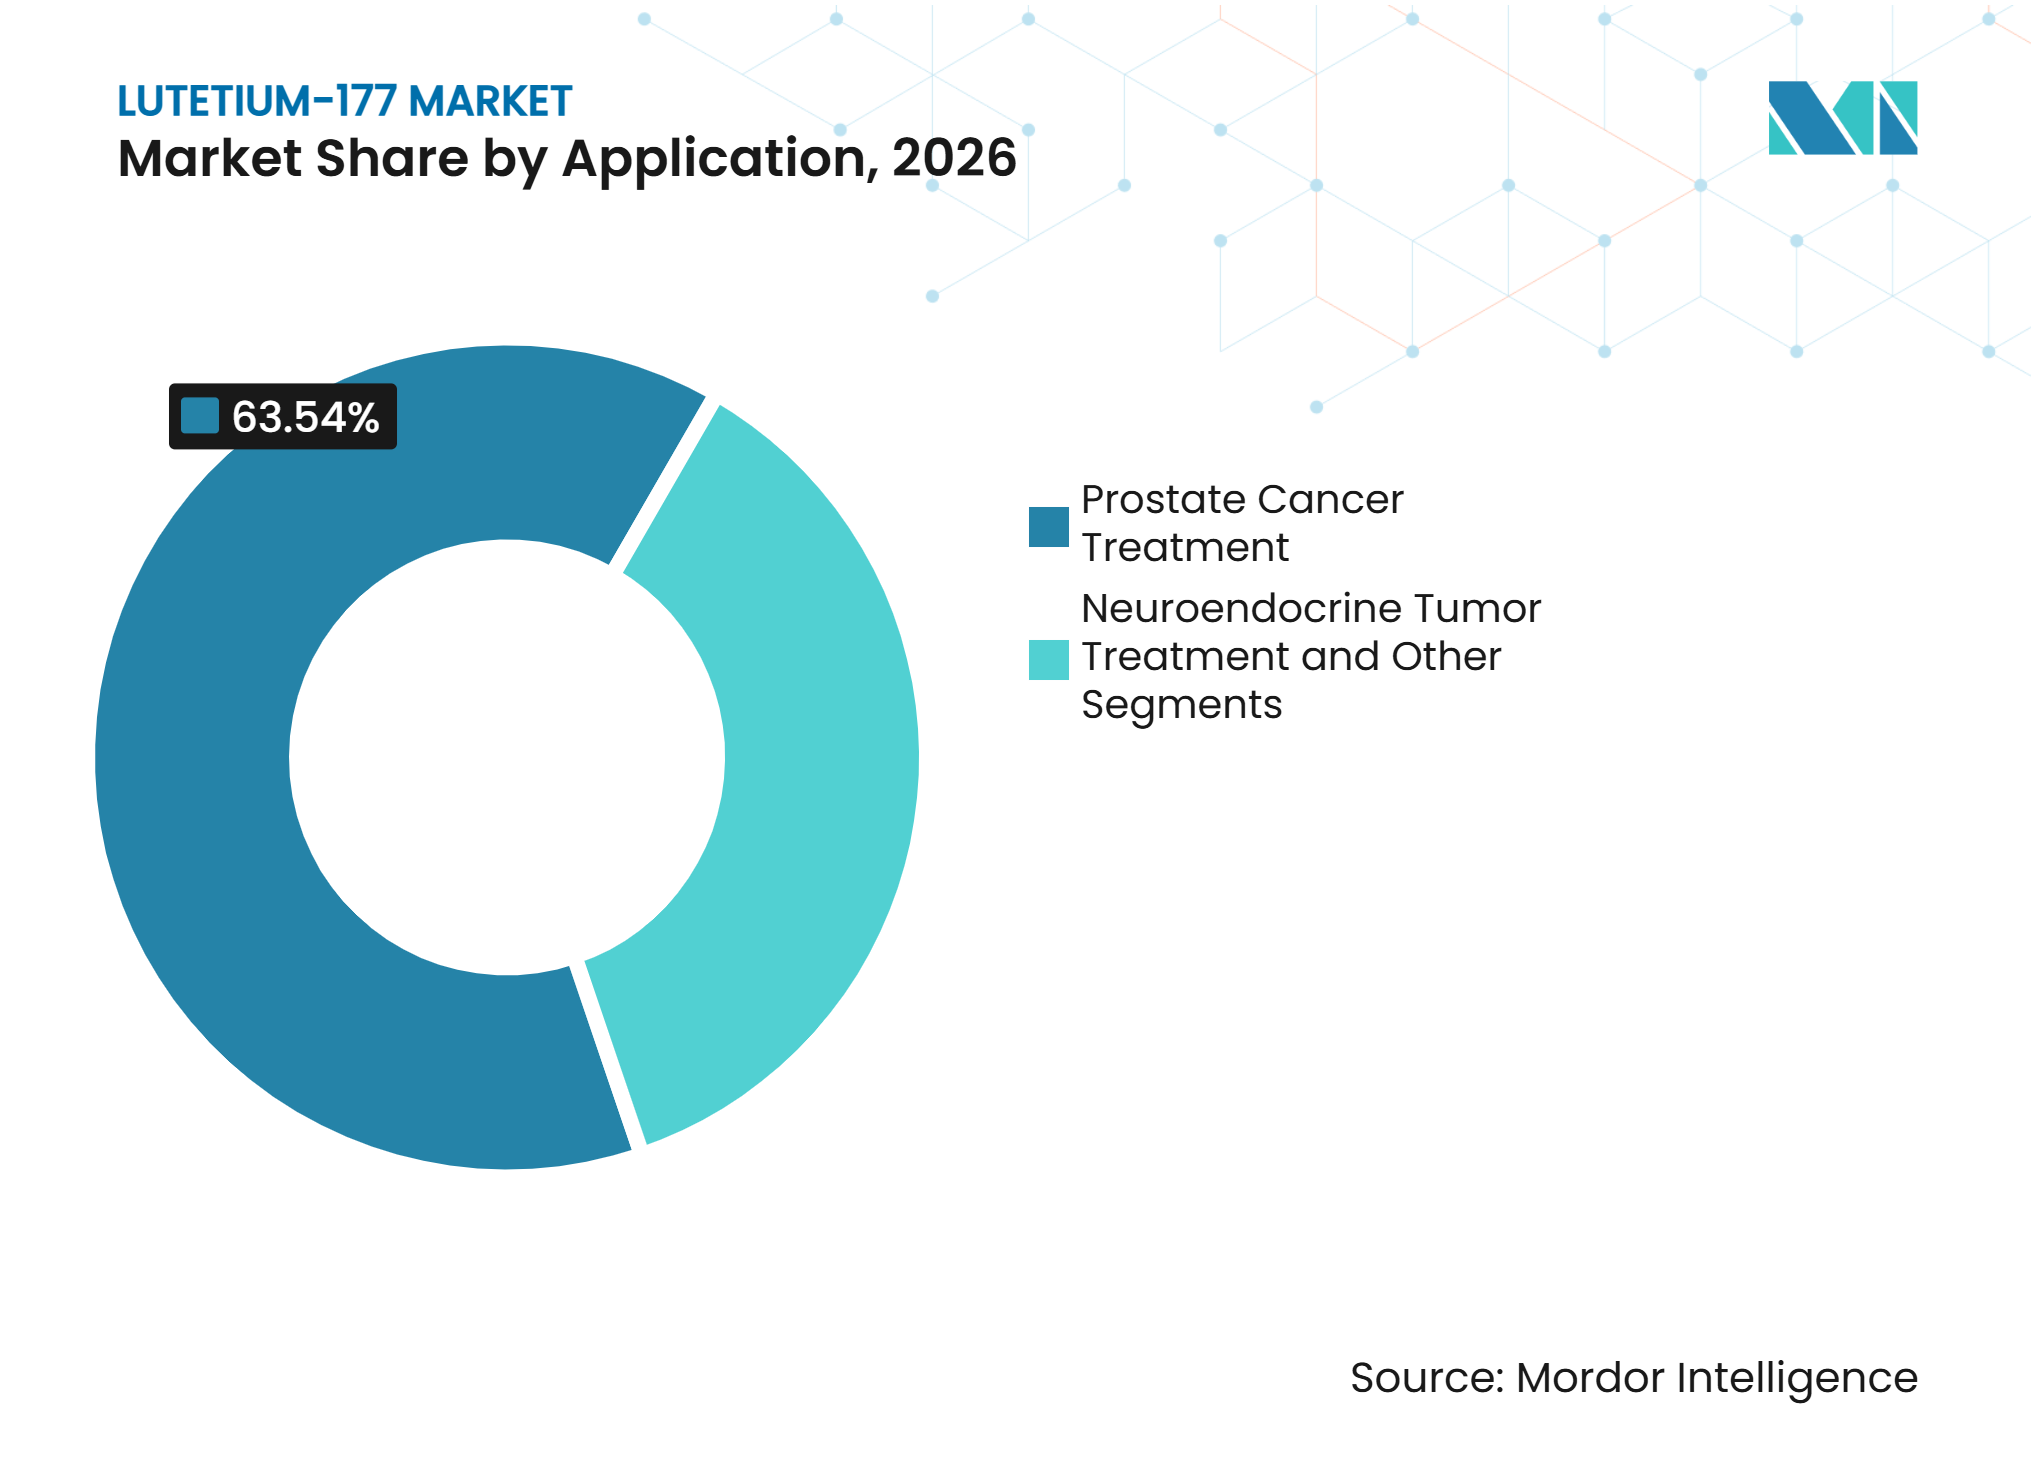
Prostatakrebs treibt das Volumen, während neuroendokrine Tumoren expandierenDie Behandlung von Prostatakrebs hielt im Jahr 2026 einen Umsatzanteil von 63,54 %. Pluvicto erzielte laut Novartis im Gesamtjahr 2025 einen Umsatz von 1,994 Milliarden USD und demonstriert damit den etablierten kommerziellen Umfang der PSMA-gezielten Therapie. Die FDA-Zulassungen vom März 2025 und Juli 2026 erweiterten den Einsatz auf metastatische Prostatakrebs-Settings. Diese Erweiterungen unterstützen den Patientenzugang zu einem früheren Zeitpunkt in der Behandlungssequenz. Sie erfordern auch, dass Anbieter PSMA-Bildgebung, onkologische Beratung, nuklearmedizinische Arbeitsabläufe und Nachsorge koordinieren. Prostatakrebs bleibt die primäre kurzfristige Volumenbasis für den Lutetium-177-Markt.
Die Behandlung neuroendokriner Tumoren wird voraussichtlich bis 2032 mit einer CAGR von 18,43 % wachsen. Das Segment wird durch Somatostatin-Rezeptor-gerichtete Behandlungs- und Diagnosewege unterstützt. ITM gab bekannt, dass die FDA im November 2025 seinen neuen Arzneimittelantrag für n.c.a. 177Lu-Edotreotid akzeptiert hat. Die laufende Entwicklung von Therapien für neuroendokrine Tumoren bietet mehr Auswahl innerhalb der Peptidrezeptor-Radionuklid-Therapie. Andere Programme untersuchen Lu-177 bei Zielstrukturen wie dem Fibroblasten-Aktivierungsprotein und HER2, diese befinden sich jedoch noch in früheren Entwicklungsphasen. Diese breitere Entwicklungsaktivität könnte den Lutetium-177-Markt im Laufe der Zeit diversifizieren, obwohl die zugelassenen Anwendungen weiterhin auf die führenden Indikationen konzentriert sind.

Nach Endnutzer:
Akademische Zentren führen, während spezialisierte Kliniken Kapazitäten aufbauenTertiäre akademische und umfassende Krebszentren hielten im Jahr 2026 einen Umsatzanteil von 42,65 %. Ihre Position spiegelt den Bedarf an strahlungsgeschützten Einrichtungen, medizinischen Physikern, Radiopharmazeuten, Nuklearmedizinern und etablierten Überweisungssystemen wider. Akademische Standorte helfen auch bei der Entwicklung klinischer Protokolle und der Betreuung komplexer Patienten. Novartis berichtete, dass Pluvicto Ende 2025 an mehr als 790 Behandlungsstandorten in den Vereinigten Staaten verfügbar war. Dieses breitere Standortnetzwerk zeigt, dass die Behandlungserbringung über die frühesten spezialisierten Zentren hinausgeht. Der Lutetium-177-Markt ist auf diesen Übergang angewiesen, da eine kleine Anzahl akademischer Einrichtungen nicht jeden in Frage kommenden Patienten versorgen kann.
Spezialisierte Nuklearmedizin-Kliniken werden voraussichtlich bis 2032 mit einer CAGR von 18,54 % wachsen. Ihr Wachstum wird durch standardisiertere Arbeitsabläufe und die Möglichkeit der ambulanten Versorgung für geeignet ausgewählte Patienten unterstützt. Das Standortwachstum hängt jedoch von ausgebildetem Personal, Lizenzierung, Strahlenschutzmaßnahmen und dem Zugang zur Versorgung mit Radiopharmazeutika ab. Die SNMMI hat den Bedarf an Fachkompetenz betont, da sich Radiopharmazeutika-Therapieprogramme ausweiten. Krankenhäuser bleiben wichtig, da sie nuklearmedizinische Abteilungen mit onkologischen Diensten und stationärer Unterstützung verbinden können. Pharmazeutische und biotechnologische Unternehmen nutzen Lu-177 auch im Rahmen klinischer Studien, was ihre Nachfrage mit dem Umfang und dem Tempo der Entwicklungspipeline verknüpft.
Geografische Analyse
Nordamerika
Nordamerika hielt im Jahr 2026 einen Marktanteil von 43,21 % am Lutetium-177-Markt. Die Region profitiert von einem großen Netzwerk an Behandlungsstandorten, etablierten onkologischen Praxen und den jüngsten FDA-Zulassungserweiterungen für Pluvicto. Novartis meldete Ende 2025 mehr als 790 Behandlungsstandorte für Pluvicto in den Vereinigten Staaten. Kanada stärkt auch die regionale Versorgungsbasis durch angereicherte Ytterbium-176-Kapazitäten und geplante Reaktorproduktion. Die regionale Chance wird durch den Bedarf an qualifiziertem Personal und dedizierter Behandlungskapazität gemindert. Diese operativen Anforderungen werden bestimmen, inwieweit neue Therapiezulassungen in verabreichte Patientendosen umgesetzt werden.
Asien-Pazifik
Asien-Pazifik wird voraussichtlich bis 2032 mit einer CAGR von 16,54 % wachsen. Die japanische PMDA genehmigte Pluvicto im September 2025, was Anbietern einen formalen Produkt- und Regulierungsrahmen für die Behandlung von metastasiertem kastrationsresistentem Prostatakrebs gab. Novartis kündigte auch Investitionen in eine Herstellungsanlage für Radioliganden-Therapie an seinem Standort Sasayama in Japan an. Die japanische Zulassung und lokale Investitionen signalisieren, dass Therapiezugang und Herstellung gemeinsam entwickelt werden. Die Region hat eine große potenzielle Patientenbasis, aber nationale Zulassung, Erstattung, Bildgebungszugang und die Verfügbarkeit ausgebildeter Zentren werden je nach Land variieren. Diese Unterschiede bedeuten, dass die Einführung in Asien-Pazifik wahrscheinlich in unterschiedlichem Tempo voranschreiten wird.
Europa, Naher Osten und Afrika sowie Südamerika
Europa verfügt über etablierte radiopharmazeutische Expertise, steht jedoch vor Kapazitätsengpässen durch Personalengpässe. Die Lutetium-177-Marktgröße in Europa wird durch zugelassene Vorläuferprodukte, einschließlich Ilumira, und durch klinische Kapazitäten in wichtigen Behandlungsländern unterstützt. Die europäische Arbeitskräfteerhebung stellte Vakanzen in nuklearmedizinischen Abteilungen fest, was eine Barriere für einen breiteren Behandlungszugang darstellt. Eine deutsche Studie ergab, dass die Koordination zwischen Urologen und Nuklearmedizinern die Versorgungswege selbst in reifen Systemen behindern kann. Im Nahen Osten, in Afrika und in Südamerika ist der Zugang enger an die Verfügbarkeit von Isotopen, zertifizierte Einrichtungen und Fachausbildung geknüpft. Die technische Zusammenarbeit der IAEA und der lokale Kapazitätsaufbau können dazu beitragen, die erforderliche technische Basis zu schaffen, aber die Behandlungserbringung befindet sich noch in einem früheren Stadium als in Nordamerika oder Europa. Diese gemischten Regionen bieten langfristiges Wachstumspotenzial und keine unmittelbare breite kommerzielle Basis.
Wettbewerbslandschaft
Marktkonzentration
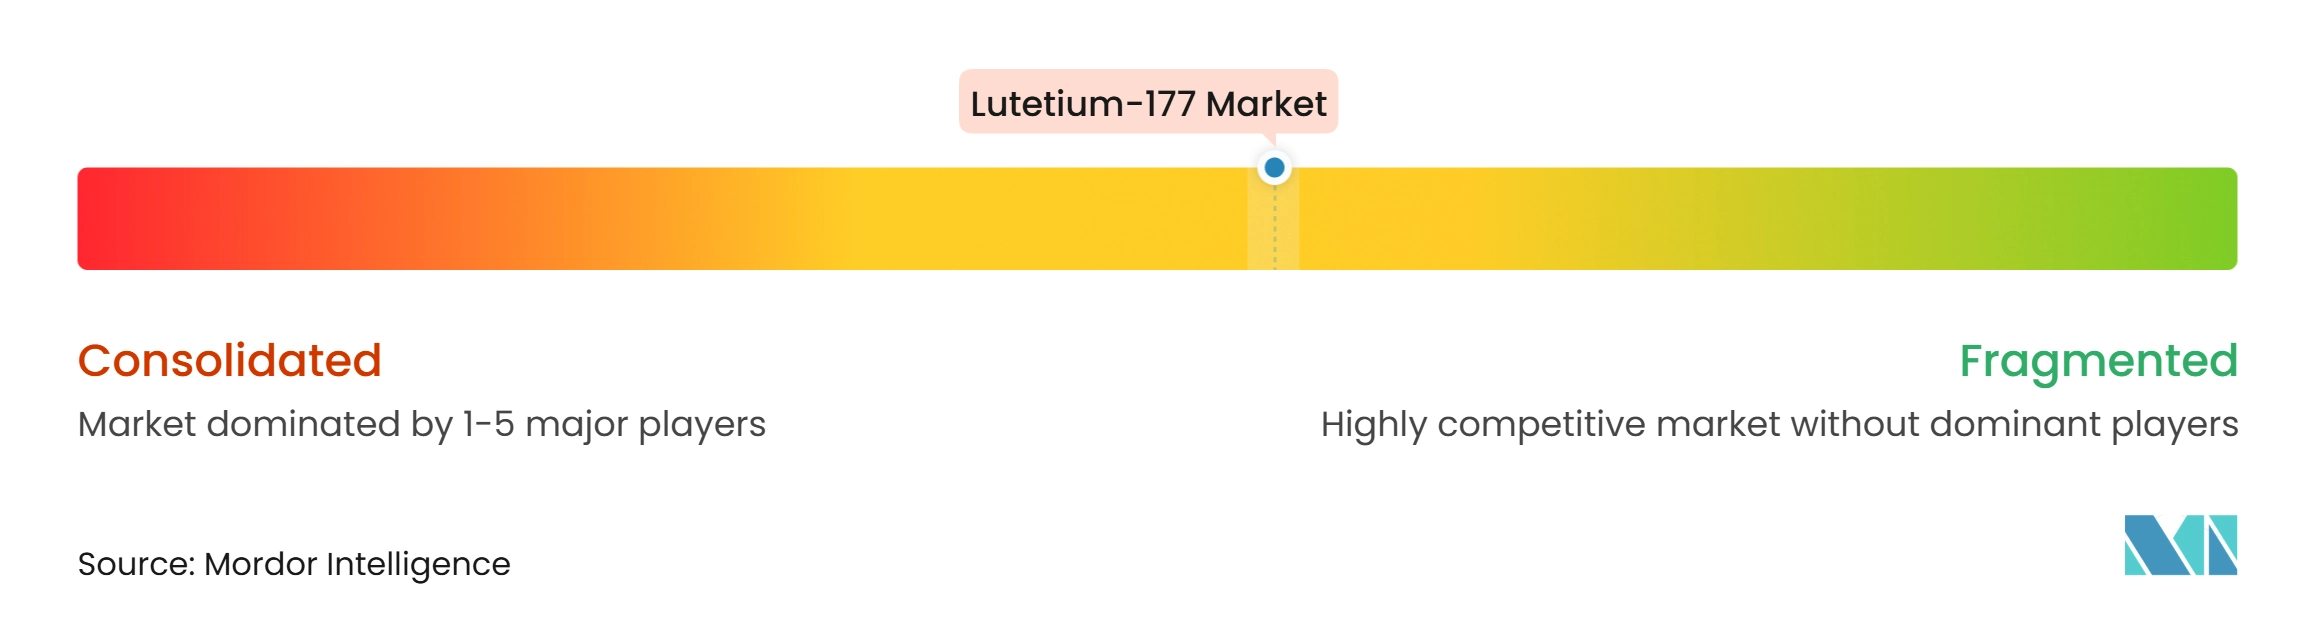
Der Lutetium-177-Markt ist bei Markentherapien konzentriert, während seine Versorgungsebene expandiert. Der Lutetium-177-Markt erfordert koordinierte Versorgung, klinische Evidenz, regulatorische Zulassung und Behandlungskapazität, sodass die Wettbewerbsstärke nicht allein am Produktumsatz gemessen werden kann. Novartis meldete in den ersten 9 Monaten des Jahres 2026 einen kombinierten Umsatz von 2,622 Milliarden USD aus Pluvicto und Lutathera. Seine etablierten Produkte und Produktionsinvestitionen machen es zum zentralen kommerziellen Teilnehmer in der aktuellen Radioliganden-Therapie. Die FDA-Zulassungen für Pluvicto in früheren Prostatakrebs-Settings stärken diese Position. Die Strategie des Unternehmens kombiniert Zulassungserweiterung, Entwicklung von Behandlungsstandorten und Produktionsinvestitionen. Dieser integrierte Ansatz ist wichtig, wenn das Produkt durch spezialisierte diagnostische, Versorgungs- und Behandlungssysteme bewegt werden muss.
ITM hat durch die No-Carrier-Added-Isotopenversorgung und seine therapeutische Pipeline eine zweite strategische Position entwickelt. Seine Vereinbarung vom Juni 2025 mit dem Institut Laue-Langevin sicherte vorrangigen Zugang zur Reaktorbestrahlungskapazität. Im November 2025 meldete ITM die FDA-Akzeptanz seines Antrags für n.c.a. 177Lu-Edotreotid bei gastroenteropankreatischen neuroendokrinen Tumoren. Telix kündigte im September 2026 eine Vereinbarung zur Übernahme von ITM an, die die Isotopenherstellung mit einer breiteren radiopharmazeutischen Plattform verbindet. Die Transaktion verdeutlicht, warum ein sicherer Isotopenzugang zu einem zentralen Wettbewerbsvorteil im Lutetium-177-Markt wird. Sie legt auch nahe, dass große Marktteilnehmer eine engere Kontrolle über spezialisierte Produktionsinfrastruktur anstreben werden.
Andere Lieferanten bauen Positionen durch Kapazitätserweiterungen und regulatorische Zulassungen auf. SHINE erhielt die europäische Zulassung für Ilumira, was Herstellern eine weitere regulierte No-Carrier-Added-Vorläuferoption bietet. Kinectrics erhöhte die Kapazität für angereichertes Ytterbium-176 in Kanada und fügte eine regionale Vorläuferquelle hinzu. SCK CEN schloss eine zentralisierte radiochemische Anlage ab, um die zukünftige Isotopenproduktion zu unterstützen. Diese Maßnahmen können die Versorgungskonzentration im Lutetium-177-Markt verringern, schaffen jedoch nicht unmittelbar neue zugelassene Therapien oder Behandlungspersonal. Das Wettbewerbsergebnis wird davon abhängen, ob Lieferanten pharmazeutische Standards erfüllen, Reaktorzugang sichern und eine zuverlässige internationale Lieferung unterstützen können.
Lutetium-177 Branchenführer
-
Novartis AG
-
ITM Isotope Technologies Munich SE
-
Curium International Trading B.V.
-
Telix Pharmaceuticals Limited
-
SHINE Technologies, LLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Lutetium-177 Markt Unternehmen in diesem Bericht
- Advanced Accelerator Applications S.A.
- Cardinal Health
- China National Nuclear Corporation
- Curium International Trading B.V.
- Eckert & Ziegler SE
- Eli Lilly and Company
- Evergreen Theragnostics, Inc.
- Institute for Radioelements
- ITM Isotope Technologies Munich SE
- NorthStar Medical Radioisotopes, LLC
- Novartis
- NRG PALLAS
- Nusano Inc.
- POINT Biopharma Global Inc.
- Radiopharm Theranostics Limited
- SCK CEN
- SHINE Technologies, LLC
- Telix Pharmaceuticals Limited
Neueste Industrielle Entwicklungen in Lutetium-177 Markt
- September 2026: Telix Pharmaceuticals vereinbarte die Übernahme von ITM Isotope Technologies Munich SE für 1,65 Milliarden USD im Voraus zuzüglich bis zu 700 Millionen USD, die an ITM-11-Meilensteine geknüpft sind, und verbindet damit das, was ITM als weltweit führendes n.c.a. Lu-177-Herstellungsnetzwerk beschreibt, mit der therapeutischen Pipeline und der kommerziellen Plattform von Telix.
- Juli 2026: Die FDA genehmigte Pluvicto in Kombination mit einem Androgenrezeptor-Signalweg-Inhibitor für PSMA-positiven metastasierten hormonsensitiven Prostatakrebs auf Basis der Phase-3-Studie PSMAddition und erweiterte damit die Zulassung von Pluvicto auf metastatische Prostatakrebs-Settings.
- November 2025: ITM gab die FDA-Akzeptanz seines neuen Arzneimittelantrags für n.c.a. 177Lu-Edotreotid bei gastroenteropankreatischen neuroendokrinen Tumoren bekannt.
Globaler Lutetium-177 Marktberichtsumfang
Gemäß dem Berichtsumfang ist Lutetium-177 (Lu-177) ein radioaktives Isotop, das in der gezielten Radionuklid-Therapie eingesetzt wird. Es liefert Strahlung an Krebszellen, häufig durch Arzneimittel, die so konzipiert sind, dass sie an spezifische Tumorziele binden.
Der Lutetium-177-Markt ist nach Produkttyp, Anwendung, Endnutzer und Geografie segmentiert. Nach Produkttyp ist der Markt in Carrier-Added Lutetium-177 und No-Carrier-Added Lutetium-177 segmentiert. Nach Anwendung ist der Markt in Prostatakrebs-Behandlung, Behandlung neuroendokriner Tumoren und sonstige Anwendungen segmentiert. Nach Endnutzer ist der Markt in tertiäre akademische und umfassende Krebszentren, Krankenhäuser, spezialisierte Nuklearmedizin-Kliniken, pharmazeutische und biotechnologische Unternehmen sowie sonstige Endnutzer segmentiert. Nach Geografie ist der Markt in Nordamerika, Europa, Asien-Pazifik, den Nahen Osten und Afrika sowie Südamerika segmentiert. Der Bericht umfasst auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Der Bericht bietet Werte (USD) für alle oben genannten Segmente.
Segmentierungsübersicht
| Carrier-Added Lutetium-177 |
| No-Carrier-Added Lutetium-177 |
| Behandlung von Prostatakrebs |
| Behandlung neuroendokriner Tumoren |
| Sonstige Anwendungen |
| Tertiäre akademische und umfassende Krebszentren |
| Krankenhäuser |
| Spezialisierte Nuklearmedizin-Kliniken |
| Pharmazeutische und biotechnologische Unternehmen |
| Sonstige Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Produkttyp | Carrier-Added Lutetium-177 | |
| No-Carrier-Added Lutetium-177 | ||
| Nach Anwendung | Behandlung von Prostatakrebs | |
| Behandlung neuroendokriner Tumoren | ||
| Sonstige Anwendungen | ||
| Nach Endnutzer | Tertiäre akademische und umfassende Krebszentren | |
| Krankenhäuser | ||
| Spezialisierte Nuklearmedizin-Kliniken | ||
| Pharmazeutische und biotechnologische Unternehmen | ||
| Sonstige Endnutzer | ||
| Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach Lutetium-177-Therapien an?
Der breitere Einsatz der Radioliganden-Therapie, frühere Behandlungssettings für Pluvicto und die globale Prostatakrebslast sind Schlüsselfaktoren. Der Lutetium-177-Markt wird voraussichtlich von 2027 bis 2032 mit einer CAGR von 15,92 % wachsen.
Welcher Lu-177-Produkttyp hat den größten Marktanteil?
No-Carrier-Added Lutetium-177 hielt im Jahr 2026 einen Umsatzanteil von 61,32 % und wird voraussichtlich bis 2032 mit einer CAGR von 17,54 % innerhalb des Lutetium-177-Marktes wachsen.
Warum ist No-Carrier-Added Lu-177 wichtig?
Seine hohe spezifische Aktivität unterstützt die therapeutische Radiomarkierung, während regulierte Vorläuferzulassungen dazu beitragen, Qualitätserwartungen für die klinische Versorgung zu etablieren.
Welche Krebsanwendung führt beim Lu-177-Einsatz?
Die Behandlung von Prostatakrebs hielt im Jahr 2026 einen Umsatzanteil von 63,54 %. Die Behandlung neuroendokriner Tumoren wird voraussichtlich schneller mit einer CAGR von 18,43 % bis 2032 wachsen.
Was schränkt den breiteren Zugang zur Radioliganden-Therapie ein?
Zugelassene Behandlungsstandorte und Fachpersonal sind wesentliche Einschränkungen. Eine europäische Erhebung aus dem Jahr 2026 stellte Vakanzen in 80,2 % der nuklearmedizinischen Abteilungen fest.
Welche Region wächst am schnellsten bei der Lu-177-Therapie?
Asien-Pazifik wird voraussichtlich bis 2032 mit einer CAGR von 16,54 % wachsen, unterstützt durch regulatorische Fortschritte in Japan und expandierende regionale Produktionsinvestitionen.