
Taille et Part du Marché du Lutetium-177
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 3.74 Milliards de dollars |
| Taille du Marché (2032) | 7.82 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 15.92 % |
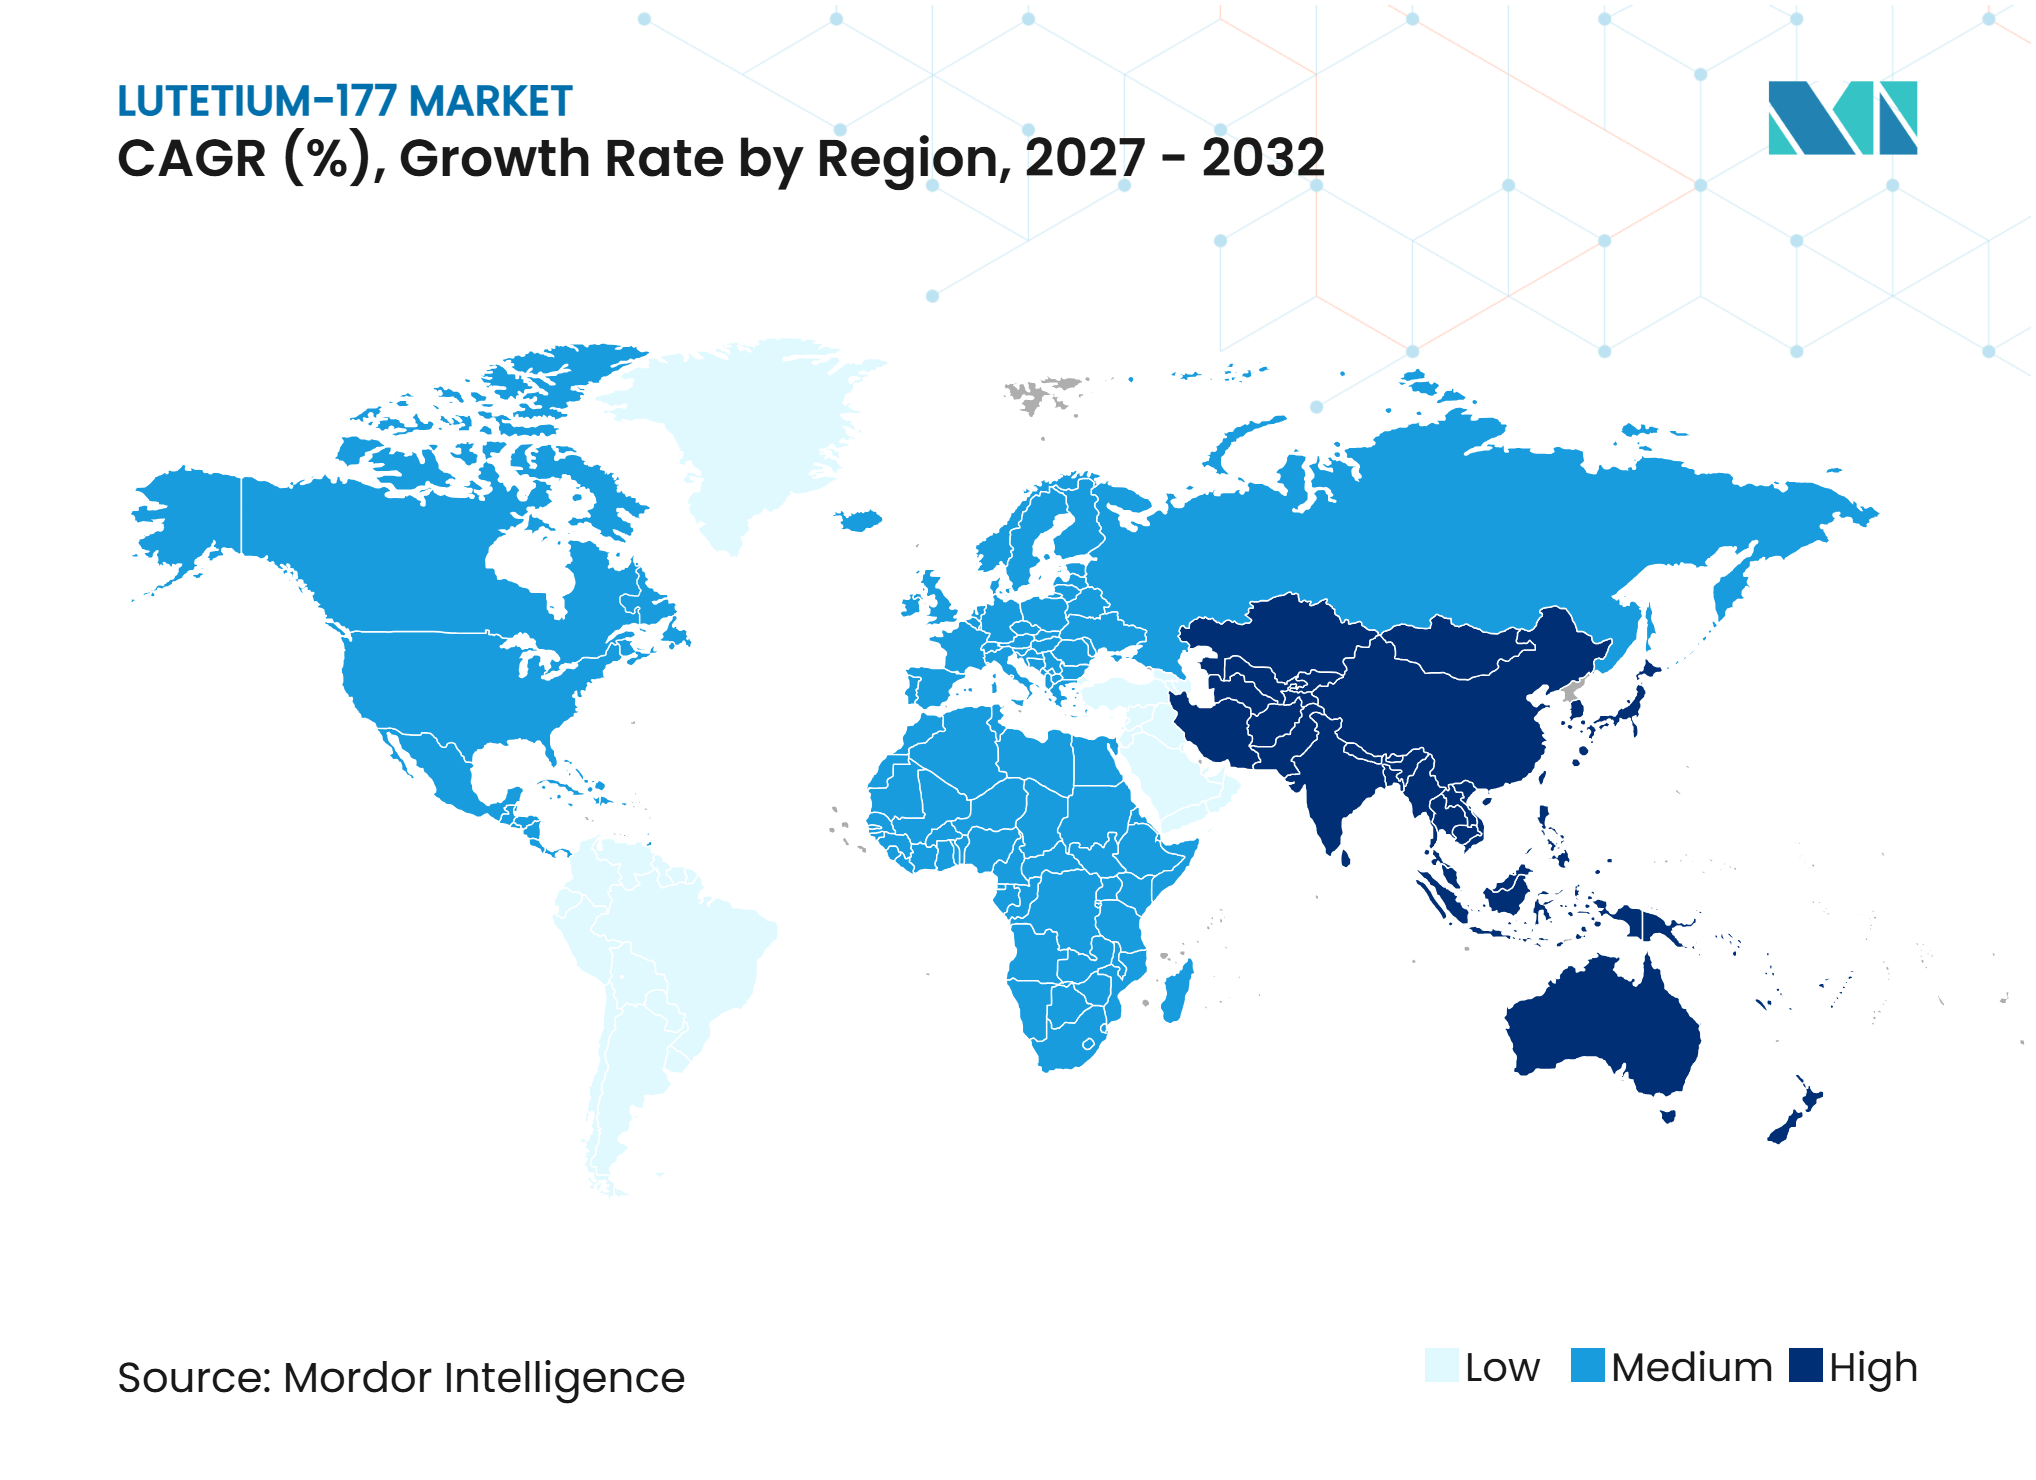
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché du Lutetium-177 par Mordor Intelligence
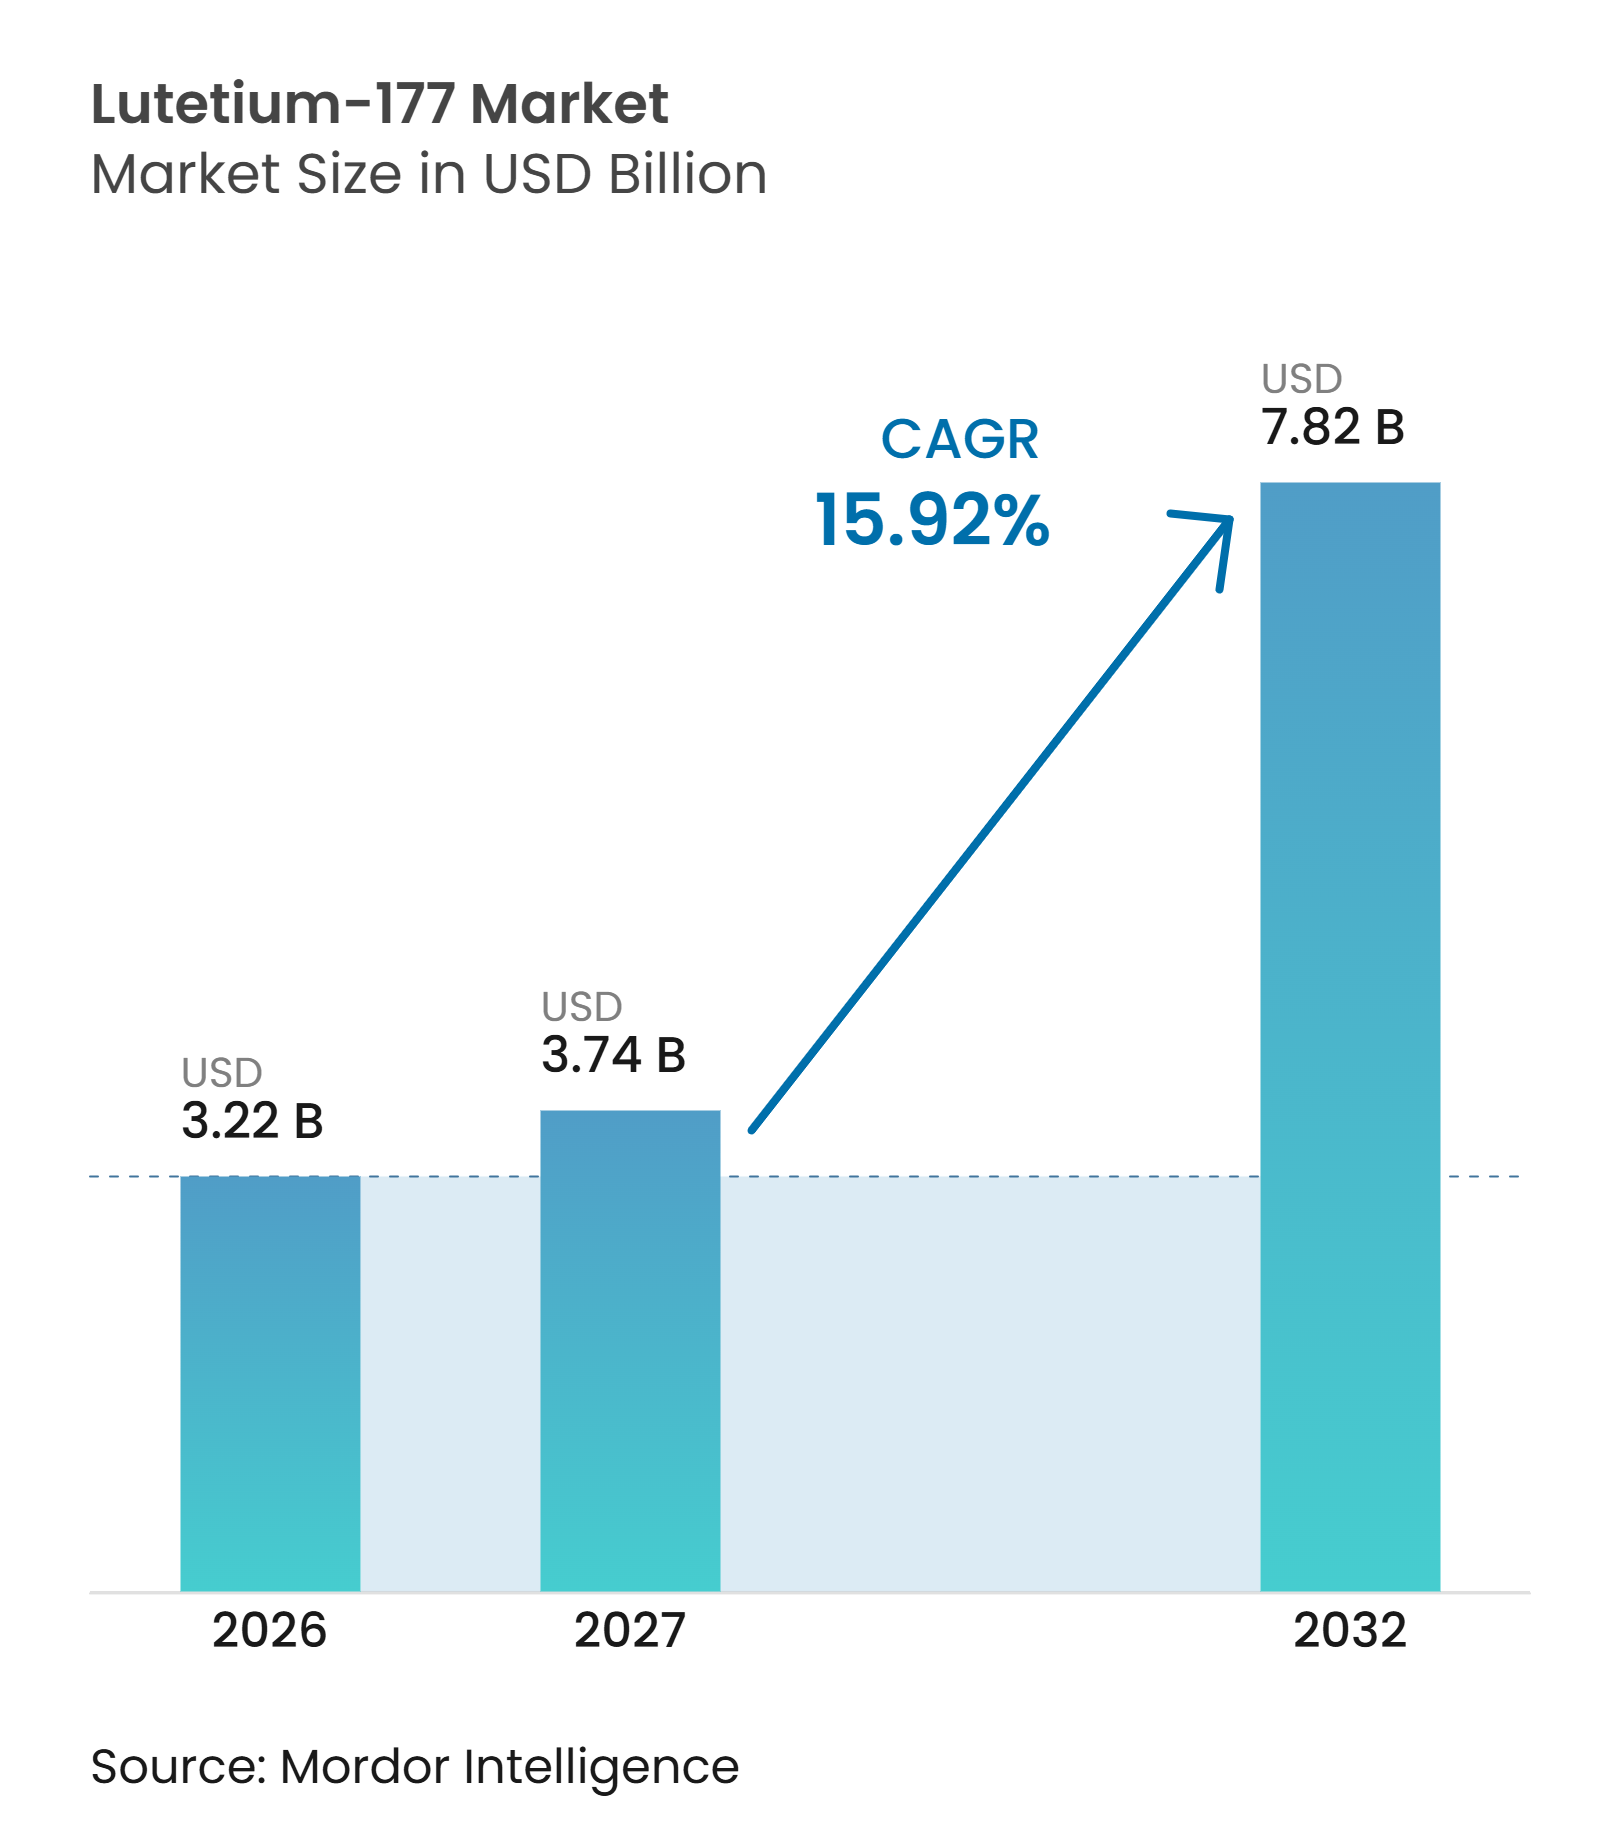
La taille du marché du Lutetium-177 est projetée à 3,22 milliards USD en 2026, 3,74 milliards USD en 2027, et devrait atteindre 7,82 milliards USD d'ici 2032, avec un CAGR de 15,92 % de 2027 à 2032.
Le marché du Lutetium-177 est façonné par l'utilisation plus large de la thérapie par radioligands dans le cancer de la prostate et les tumeurs neuroendocrines. Les extensions d'indication accordées par la FDA ont permis à Pluvicto d'accéder à des lignes de traitement plus précoces, ce qui augmente le nombre de patients éligibles et modifie la planification des capacités des centres de traitement. Les investissements dans la production réduisent la dépendance à un groupe limité de fournisseurs d'isotopes, bien que l'accès à l'ytterbium-176 enrichi et à l'irradiation en réacteur reste important. Le marché du Lutetium-177 dépend également de sites de traitement certifiés, de cliniciens formés et d'un remboursement prévisible, car une dose d'isotope disponible ne crée pas à elle seule un débit de patients. La concurrence évolue au-delà des thérapies individuelles vers le contrôle de l'approvisionnement en isotopes, de la fabrication de radiopharmaceutiques et de la capacité de distribution.
Points Clés du Rapport
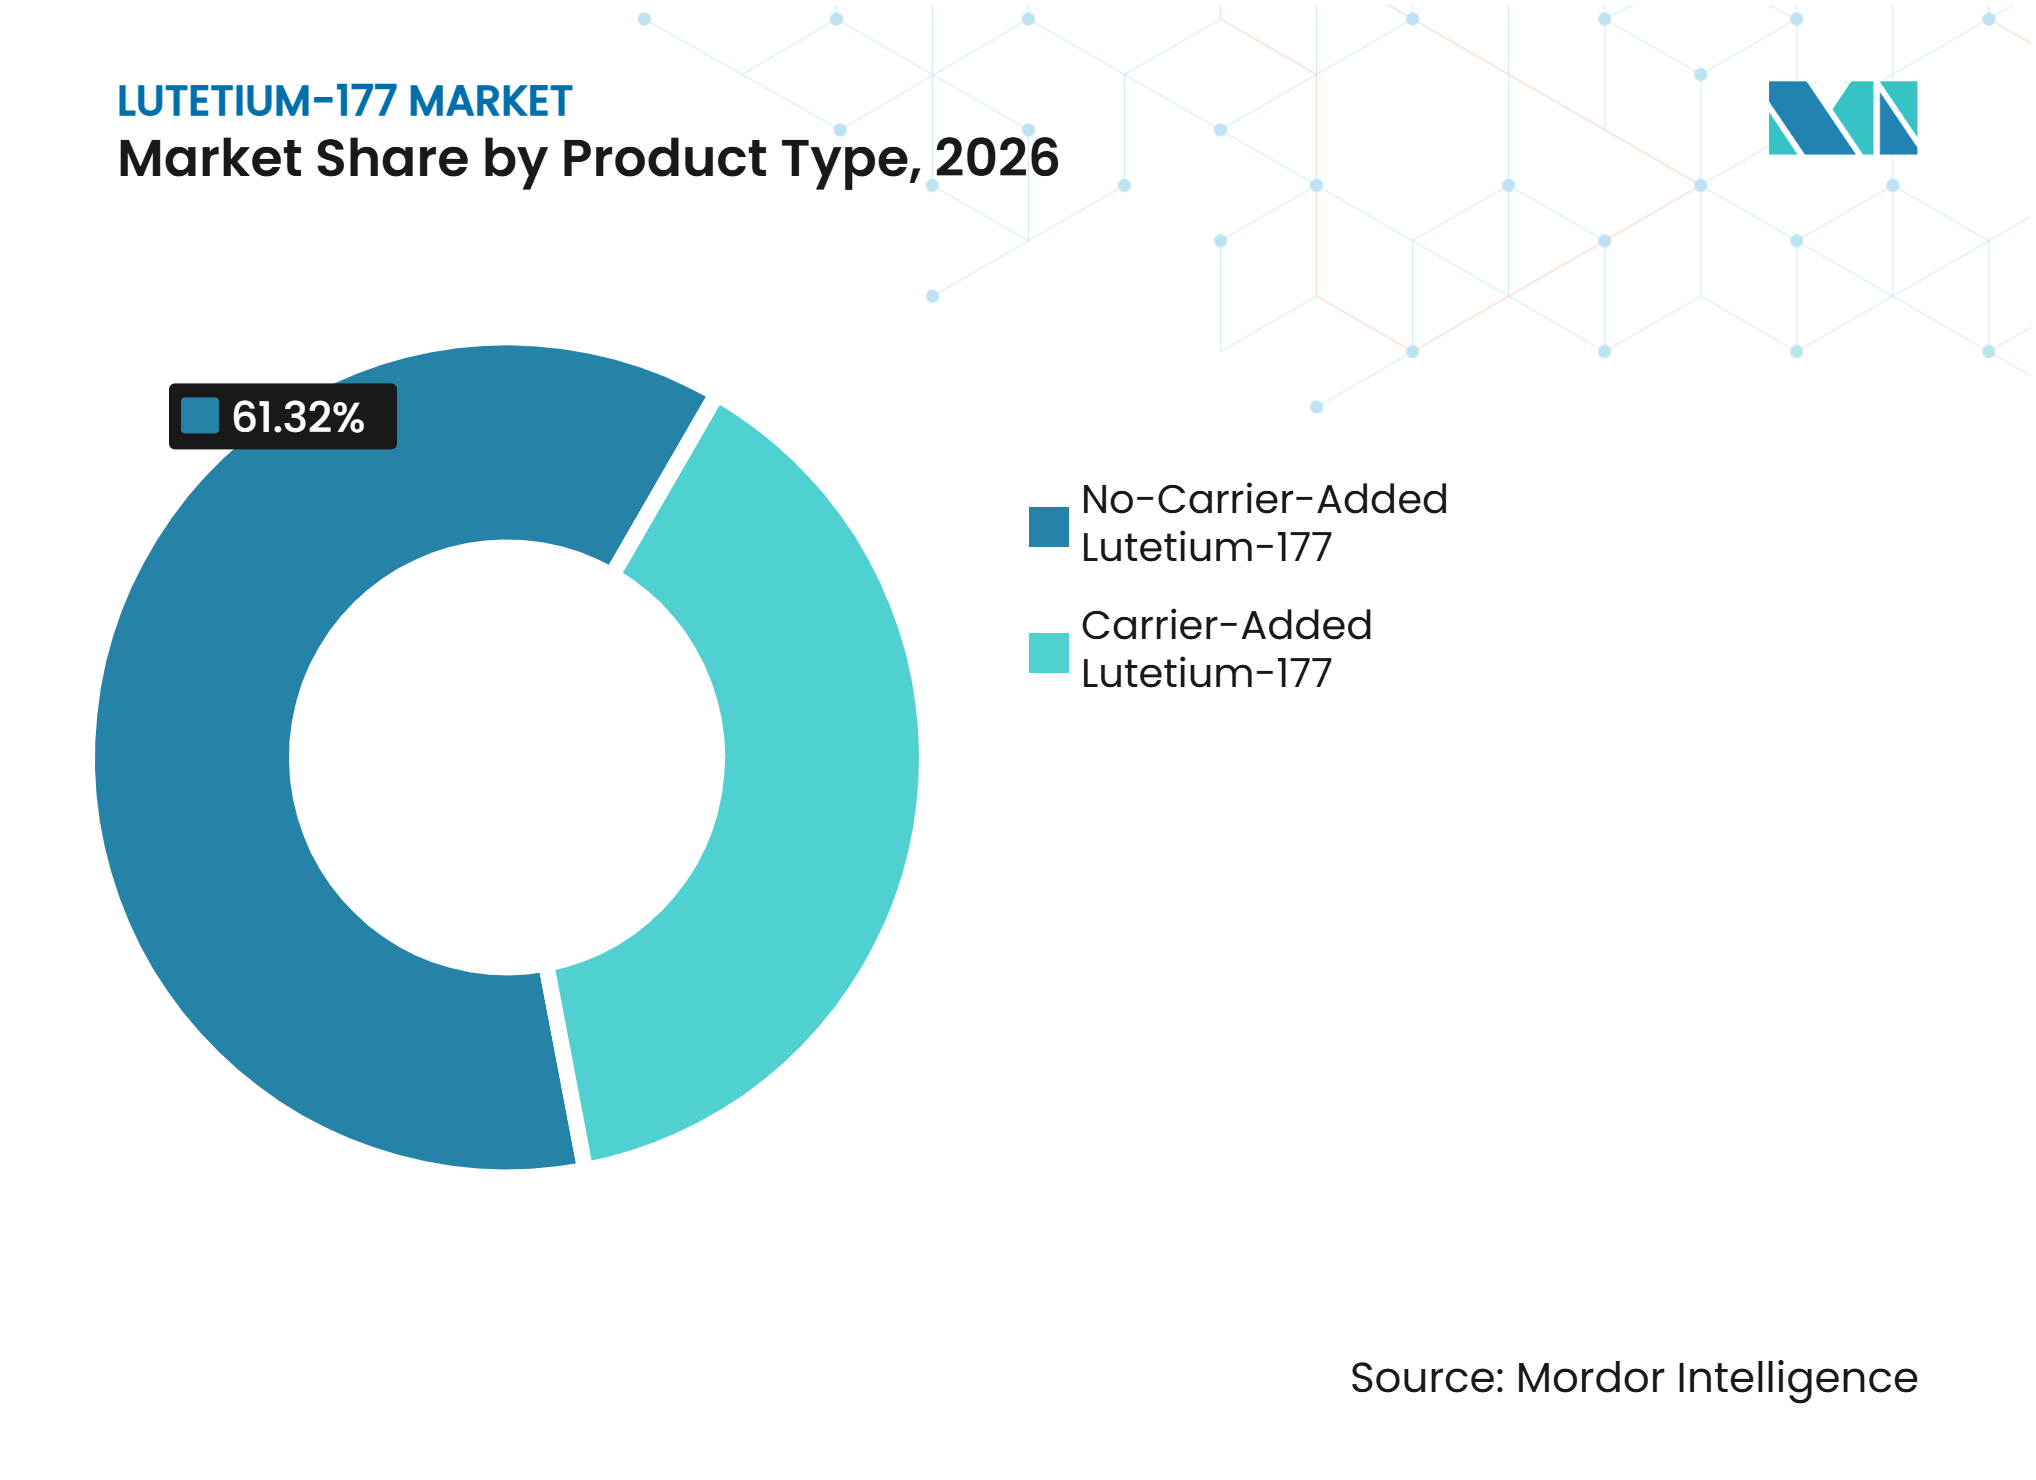
- Par type de produit, le Lutetium-177 sans vecteur détenait 61,32 % de la part de marché du Lutetium-177 en 2026 et devrait croître à un CAGR de 17,54 % jusqu'en 2032.
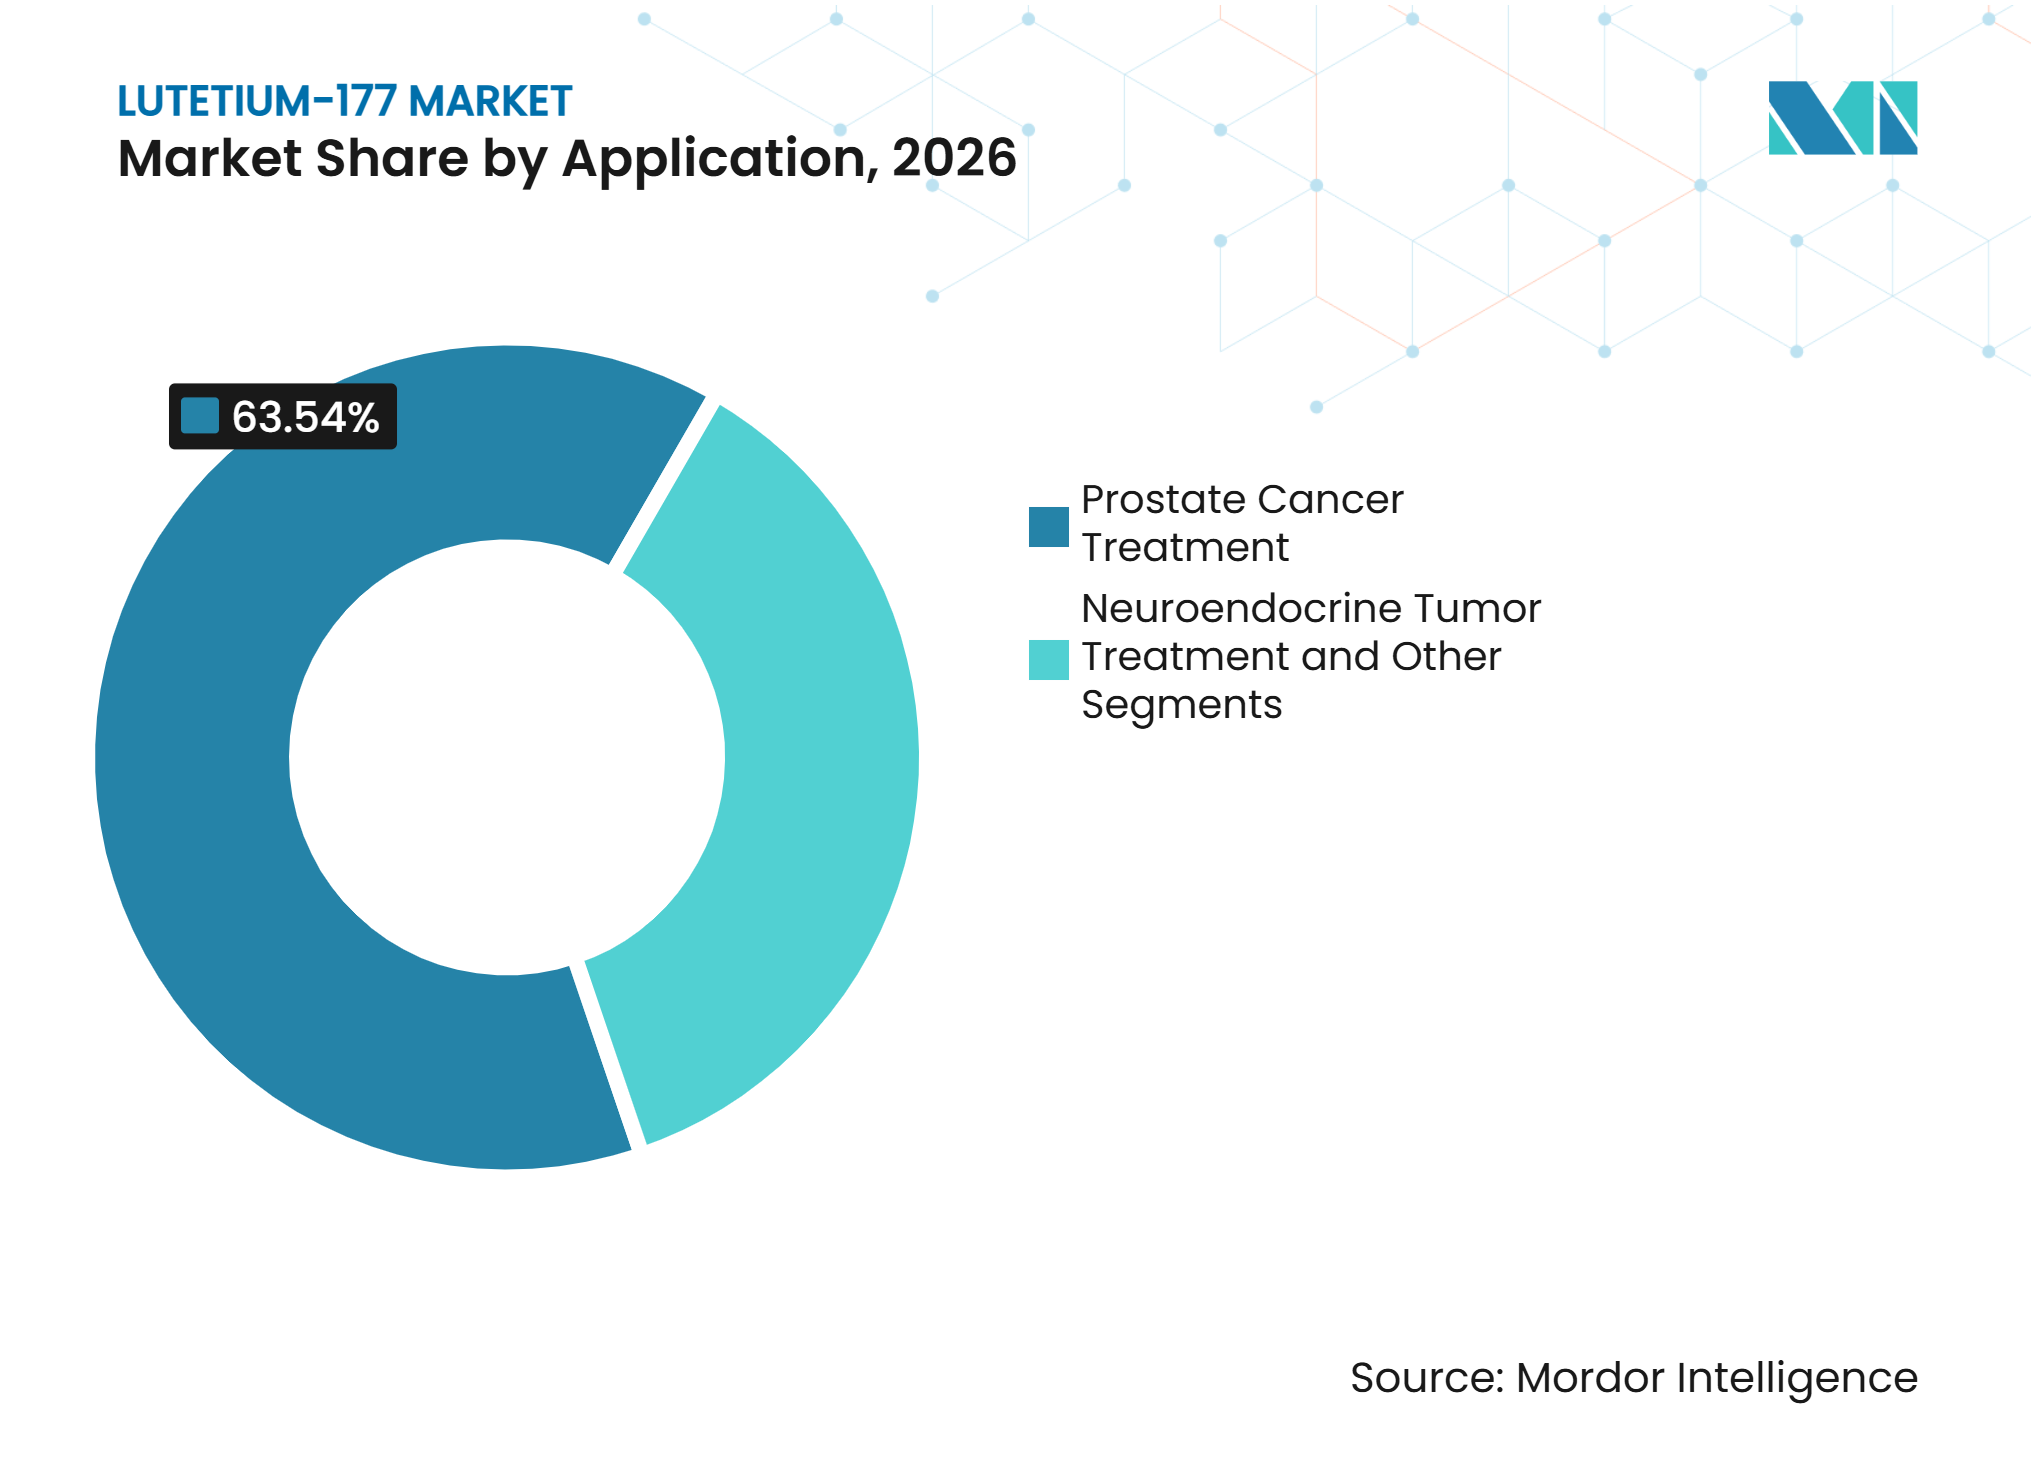
- Par application, le traitement du cancer de la prostate détenait 63,54 % des revenus en 2026, tandis que le traitement des tumeurs neuroendocrines devrait se développer à un CAGR de 18,43 % jusqu'en 2032.
- Par utilisateur final, les centres académiques de soins tertiaires et les centres de cancérologie complets détenaient 42,65 % des revenus en 2026, tandis que les cliniques spécialisées en médecine nucléaire devraient se développer à un CAGR de 18,54 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord détenait 43,21 % des revenus en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 16,54 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel |
|---|---|---|---|
| Adoption Croissante de la Thérapie par Radioligands Ciblés | 4.50% | Mondial, avec la plus grande intensité en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Approbations Réglementaires et Extension d'Indication pour les Thérapies au Lu-177 | 3.80% | Mondial, avec des gains aux États-Unis, en Europe, au Japon et en Chine | Court terme (≤ 2 ans) |
| Charge Croissante du Cancer et Demande en Oncologie de Précision | 3.20% | Mondial, avec une incidence croissante en Asie-Pacifique et en Afrique | Long terme (≥ 4 ans) |
| Expansion de la Capacité de Production de Lu-177 de Haute Pureté | 2.60% | Amérique du Nord, Europe et Asie-Pacifique | Moyen terme (2-4 ans) |
| Disponibilité Croissante des Centres d'Imagerie et de Traitement Théranostiques | 2.20% | Amérique du Nord, Europe, Japon, Chine et certains centres urbains dans les marchés émergents | Moyen terme (2-4 ans) |
| Élargissement du Pipeline Clinique du Lu-177 vers de Nouvelles Cibles et de Nouveaux Types de Tumeurs | 1.90% | Mondial, porté par l'Amérique du Nord et l'Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Adoption Croissante de la Thérapie par Radioligands Ciblés
La thérapie par radioligands ciblés atteint davantage de patients à mesure que les approbations s'étendent au-delà des lignes de traitement tardives. En mars 2025, la FDA a élargi l'indication de Pluvicto aux patients atteints d'un cancer de la prostate métastatique résistant à la castration PSMA-positif n'ayant pas reçu de chimiothérapie à base de taxanes. En juillet 2026, la FDA a approuvé Pluvicto en association avec un inhibiteur de la voie du récepteur aux androgènes pour le cancer de la prostate métastatique hormono-sensible PSMA-positif[1]. Ces décisions rendent le marché du Lutetium-177 moins dépendant d'un groupe restreint de patients en phase avancée de la maladie. Elles augmentent également la demande en imagerie, en planification des traitements, en processus de radioprotection et en personnel capable d'administrer des cycles de traitement répétés. L'utilisation clinique des radioligands exige donc que les systèmes de santé développent leur capacité de service au même rythme que l'accès aux médicaments.
Approbations Réglementaires et Extension d'Indication pour les Thérapies au Lu-177
Les approbations réglementaires raccourcissent la période entre les données cliniques et l'adoption commerciale dans les principales régions de traitement. Les décisions de la FDA en 2025 et 2026 ont donné à Pluvicto accès à des lignes de traitement plus précoces du cancer de la prostate, étayées par des données d'essais examinées dans le cadre du processus d'approbation en oncologie de l'agence. La PMDA japonaise a approuvé Pluvicto pour le cancer de la prostate métastatique résistant à la castration en septembre 2025, établissant une voie réglementaire pour son utilisation dans un grand système de santé d'Asie-Pacifique. La Commission européenne a accordé une autorisation centralisée pour Ilumira, un précurseur de chlorure de lutetium-177 sans vecteur, en mars 2026. Ces actions élargissent le nombre de juridictions disposant d'exigences réglementaires établies pour le matériau Lu-177 thérapeutique. Elles font également de la qualité de fabrication, de la pharmacovigilance et du maintien des autorisations des exigences centrales pour les fournisseurs sur le marché du Lutetium-177.
Charge Croissante du Cancer et Demande en Oncologie de Précision
La charge mondiale du cancer de la prostate soutient une demande continue pour des thérapies pouvant être associées à des cibles tumorales. Le CIRC a rapporté 1,546 million de nouveaux cas de cancer de la prostate et 419 849 décès dans le monde en 2024. Une analyse évaluée par les pairs en 2026 projette que les cas annuels mondiaux de cancer de la prostate atteindront 2,88 millions d'ici 2050. Cette augmentation projetée rend la sélection des patients et le séquençage des traitements plus importants sur l'ensemble du marché du Lutetium-177. L'imagerie ciblant le PSMA aide les cliniciens à identifier les patients atteints d'un cancer de la prostate appropriés, tandis que l'imagerie des récepteurs de la somatostatine soutient l'utilisation dans les tumeurs neuroendocrines. L'utilisation combinée de l'imagerie et du traitement ciblé peut soutenir des voies d'orientation plus précises, mais elle soulève également le besoin de services diagnostiques et thérapeutiques intégrés.
Expansion de la Capacité de Production de Lu-177 de Haute Pureté
La capacité en isotopes de haute pureté s'étend grâce à des investissements dans l'enrichissement, les réacteurs et les installations radiochimiques. Kinectrics a mis en service 4 unités de séparation isotopique électromagnétique en septembre 2025 et a rapporté une production annuelle d'ytterbium-176 supérieure à 500 grammes. Le gouvernement du Canada a annoncé en août 2025 un financement pour un deuxième système de production d'isotopes Lu-177 au réacteur CANDU Unité 6 de Bruce Power[2]. SCK CEN a achevé une installation radiochimique centralisée destinée à soutenir la production de radio-isotopes médicaux. SHINE a également rapporté la capacité de son installation Cassiopeia et les travaux ultérieurs pour étendre sa plateforme d'approvisionnement. Ces projets offrent au marché du Lutetium-177 davantage d'options géographiques, bien que l'accès aux précurseurs enrichis et au temps d'irradiation qualifié restent des intrants de production déterminants.
Analyse de l'Impact des Contraintes*
| Contrainte | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel |
|---|---|---|---|
| Disponibilité Limitée des Réacteurs à Haut Flux et de l'Ytterbium-176 Enrichi | -1.8% | Mondial, avec une exposition particulière dans les pôles de production européens | Moyen terme (2-4 ans) |
| Pénurie de Centres Théranostiques Agréés et de Personnel Spécialisé | -1.4% | Mondial, avec la plus forte pression en Europe et dans les marchés émergents | Long terme (≥ 4 ans) |
| Coûts Élevés de Traitement et Remboursement Incomplet pour la Prestation de Soins Totale | -1.3% | Amérique du Nord, Europe, Asie-Pacifique et marchés émergents | Moyen terme (2-4 ans) |
| Exposition aux Pertes de Doses due aux Fenêtres de Livraison Étroites et à la Décroissance Radioactive | -0.9% | Mondial, avec une exposition plus forte dans les régions disposant d'une infrastructure logistique limitée | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Disponibilité Limitée des Réacteurs à Haut Flux et de l'Ytterbium-176 Enrichi
La production de Lu-177 sans vecteur dépend de l'ytterbium-176 enrichi et de l'accès à une capacité d'irradiation neutronique appropriée. ITM a renouvelé sa collaboration avec l'Institut Laue-Langevin en juin 2025, obtenant un accès prioritaire à la moitié de la capacité d'irradiation disponible du réacteur pour la production médicale de Lu-177. L'accord montre que la sécurité de l'approvisionnement repose sur des arrangements techniques à long terme plutôt que sur des achats au comptant. L'investissement de Kinectrics dans l'enrichissement améliore la disponibilité des précurseurs, mais l'enrichissement seul ne remplace pas l'irradiation en réacteur et le traitement autorisé. Le marché du Lutetium-177 reste donc exposé à des perturbations à plusieurs points de la chaîne de production. Les producteurs qui sécurisent à la fois le matériau précurseur et l'accès à l'irradiation peuvent bénéficier d'un avantage significatif lorsque la demande augmente rapidement.
Pénurie de Centres Théranostiques Agréés et de Personnel Spécialisé
La capacité de traitement peut contraindre la croissance même lorsque l'approvisionnement en isotopes est disponible. Une enquête européenne sur les effectifs de 2026 a révélé que 80,2 % des services de médecine nucléaire avaient au moins 1 poste vacant. Les mêmes données ont montré que 57,7 % des postes vacants étaient restés ouverts pendant 6 mois ou plus. Une étude de 2025 a également rapporté que plus de 73 % des postes de résidence en médecine nucléaire en Italie étaient vacants en 2024. La Société de Médecine Nucléaire et d'Imagerie Moléculaire a souligné que l'expansion de la thérapie radiopharmaceutique nécessite davantage de centres de traitement dédiés et de personnel spécialisé[3]. Pour le marché du Lutetium-177, les pénuries de personnel peuvent prolonger les délais d'attente et limiter les bénéfices des nouvelles approbations thérapeutiques ou des investissements dans la fabrication.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Produit :
Le Matériau de Haute Pureté Soutient l'Usage Thérapeutique CommercialLe matériau sans vecteur détenait 61,32 % des revenus en 2026 et devrait croître à un CAGR de 17,54 % jusqu'en 2032. Cette portion de la taille du marché du Lutetium-177 reflète le besoin d'une activité spécifique élevée dans le radiomarquage thérapeutique. La production sans vecteur utilise des cibles d'ytterbium-176 enrichi et est conçue pour réduire les impuretés de lutétium stable. ITM décrit le Lu-177 sans vecteur comme une option d'approvisionnement en radio-isotopes pour les applications thérapeutiques. L'autorisation de la Commission européenne pour Ilumira couvrait le chlorure de lutetium-177 sans vecteur en tant que précurseur de radiomarquage. Cette décision réglementaire soutient l'utilisation de matériaux de haute pureté dans des systèmes de fabrication pharmaceutique contrôlés.
Le Lu-177 avec vecteur reste pertinent pour les travaux de recherche et certaines voies de production. Son utilisation peut être affectée par une activité spécifique plus faible en raison de la présence d'isotopes stables dans le matériau final. Cette différence est importante pour les produits qui doivent délivrer un radionucléide thérapeutique tout en préservant la liaison à la cible. Le secteur du Lutetium-177 accorde donc une valeur significative à la pureté radionuclidique, à la cohérence des lots et aux contrôles qualité documentés. Les fournisseurs doivent valider la qualité du matériau avant qu'il n'entre dans un processus de fabrication radiopharmaceutique. L'expansion de la capacité de production ne supprime pas le besoin de normes comparables pour chaque source de matériau de haute pureté.



Par Application :
Le Cancer de la Prostate Génère le Volume Tandis que les Tumeurs Neuroendocrines se DéveloppentLe traitement du cancer de la prostate détenait 63,54 % des revenus en 2026. Pluvicto a généré 1,994 milliard USD de revenus sur l'ensemble de l'année 2025, selon Novartis, démontrant l'échelle commerciale établie de la thérapie ciblant le PSMA. Les approbations de la FDA de mars 2025 et juillet 2026 ont élargi l'utilisation à travers les contextes de cancer de la prostate métastatique. Ces extensions soutiennent l'accès des patients plus tôt dans la séquence de traitement. Elles exigent également que les prestataires coordonnent l'imagerie PSMA, la consultation en oncologie, les flux de travail en médecine nucléaire et les soins de suivi. Le cancer de la prostate reste la base de volume principale à court terme pour le marché du Lutetium-177.
Le traitement des tumeurs neuroendocrines devrait croître à un CAGR de 18,43 % jusqu'en 2032. Le segment est soutenu par le traitement dirigé par les récepteurs de la somatostatine et les voies diagnostiques. ITM a annoncé que la FDA avait accepté sa demande de nouveau médicament pour le 177Lu-edotreotide n.c.a. en novembre 2025. Le développement continu de thérapies pour les tumeurs neuroendocrines introduit davantage de choix dans la thérapie par radionucléides des récepteurs peptidiques. D'autres programmes examinent le Lu-177 dans des cibles telles que la protéine d'activation des fibroblastes et HER2, mais celles-ci restent des opportunités à un stade plus précoce. Cette activité de développement plus large pourrait diversifier le marché du Lutetium-177 au fil du temps, bien que les utilisations approuvées restent concentrées dans les indications principales.

Par Utilisateur Final :
Les Centres Académiques Sont en Tête Tandis que les Cliniques Spécialisées Développent leurs CapacitésLes centres académiques de soins tertiaires et les centres de cancérologie complets détenaient 42,65 % des revenus en 2026. Leur position reflète le besoin d'installations blindées contre les rayonnements, de physiciens médicaux, de radiopharmaciens, de médecins nucléaires et de systèmes d'orientation établis. Les sites académiques contribuent également à développer des protocoles cliniques et à gérer des soins complexes aux patients. Novartis a rapporté que Pluvicto était disponible dans plus de 790 sites de traitement aux États-Unis fin 2025. Ce réseau de sites plus large montre que la prestation de traitement s'étend au-delà des premiers centres spécialisés. Le marché du Lutetium-177 dépend de cette transition car un petit nombre d'établissements académiques ne peut pas servir tous les patients éligibles.
Les cliniques spécialisées en médecine nucléaire devraient croître à un CAGR de 18,54 % jusqu'en 2032. Leur croissance est soutenue par des flux de travail plus standardisés et la possibilité d'une prestation en ambulatoire pour les patients sélectionnés de manière appropriée. Cependant, la croissance des sites dépend du personnel formé, des licences, des dispositions de radioprotection et de l'accès à l'approvisionnement en radiopharmaceutiques. La Société de Médecine Nucléaire et d'Imagerie Moléculaire a souligné le besoin d'expertise à mesure que les programmes de thérapie radiopharmaceutique se développent. Les hôpitaux restent importants car ils peuvent connecter les services de médecine nucléaire aux services d'oncologie et au soutien aux patients hospitalisés. Les entreprises pharmaceutiques et biotechnologiques utilisent également le Lu-177 dans le cadre d'essais cliniques, ce qui lie leur demande à l'échelle et au rythme du pipeline de développement.
Analyse Géographique
Amérique du Nord
L'Amérique du Nord détenait 43,21 % de la part de marché du Lutetium-177 en 2026. La région bénéficie d'un large réseau de sites de traitement, de pratiques oncologiques établies et des récentes extensions d'indication de la FDA pour Pluvicto. Novartis a rapporté plus de 790 sites de traitement aux États-Unis pour Pluvicto fin 2025. Le Canada renforce également la base d'approvisionnement régionale grâce à la capacité en ytterbium-176 enrichi et à la production en réacteur planifiée. L'opportunité régionale est tempérée par le besoin de personnel qualifié et de capacité de traitement dédiée. Ces besoins opérationnels détermineront dans quelle mesure les nouvelles approbations thérapeutiques se traduisent en doses administrées aux patients.
Asie-Pacifique
L'Asie-Pacifique devrait croître à un CAGR de 16,54 % jusqu'en 2032. La PMDA japonaise a autorisé Pluvicto en septembre 2025, offrant aux prestataires un cadre réglementaire et un produit formel pour le traitement du cancer de la prostate métastatique résistant à la castration. Novartis a également annoncé un investissement dans une installation de fabrication de thérapies par radioligands sur son site de Sasayama au Japon. L'approbation au Japon et l'investissement local signalent que l'accès à la thérapie et la fabrication se développent conjointement. La région dispose d'une large base de patients potentiels, mais l'autorisation nationale, le remboursement, l'accès à l'imagerie et la disponibilité de centres formés varieront selon les pays. Ces différences signifient que l'adoption est susceptible de progresser à des vitesses différentes à travers l'Asie-Pacifique.
Europe, Moyen-Orient et Afrique, et Amérique du Sud
L'Europe dispose d'une expertise radiopharmaceutique établie mais fait face à des contraintes de capacité dues aux pénuries de main-d'œuvre. La taille du marché du Lutetium-177 en Europe est soutenue par des produits précurseurs autorisés, notamment Ilumira, et par des capacités cliniques dans les principaux pays de traitement. L'enquête européenne sur les effectifs a révélé des postes vacants dans les services de médecine nucléaire, créant un obstacle à un accès plus large au traitement. Une étude allemande a révélé que la coordination entre les urologues et les médecins nucléaires peut entraver les voies de soins même dans les systèmes matures. Au Moyen-Orient, en Afrique et en Amérique du Sud, l'accès est plus étroitement lié à la disponibilité des isotopes, aux installations certifiées et à la formation des spécialistes. La coopération technique de l'AIEA et le renforcement des capacités locales peuvent aider à créer la base technique requise, mais la prestation de traitement reste à un stade plus précoce qu'en Amérique du Nord ou en Europe. Ces régions mixtes offrent un potentiel de croissance à long terme plutôt qu'une échelle commerciale large et immédiate.
Paysage Concurrentiel
Concentration du Marché
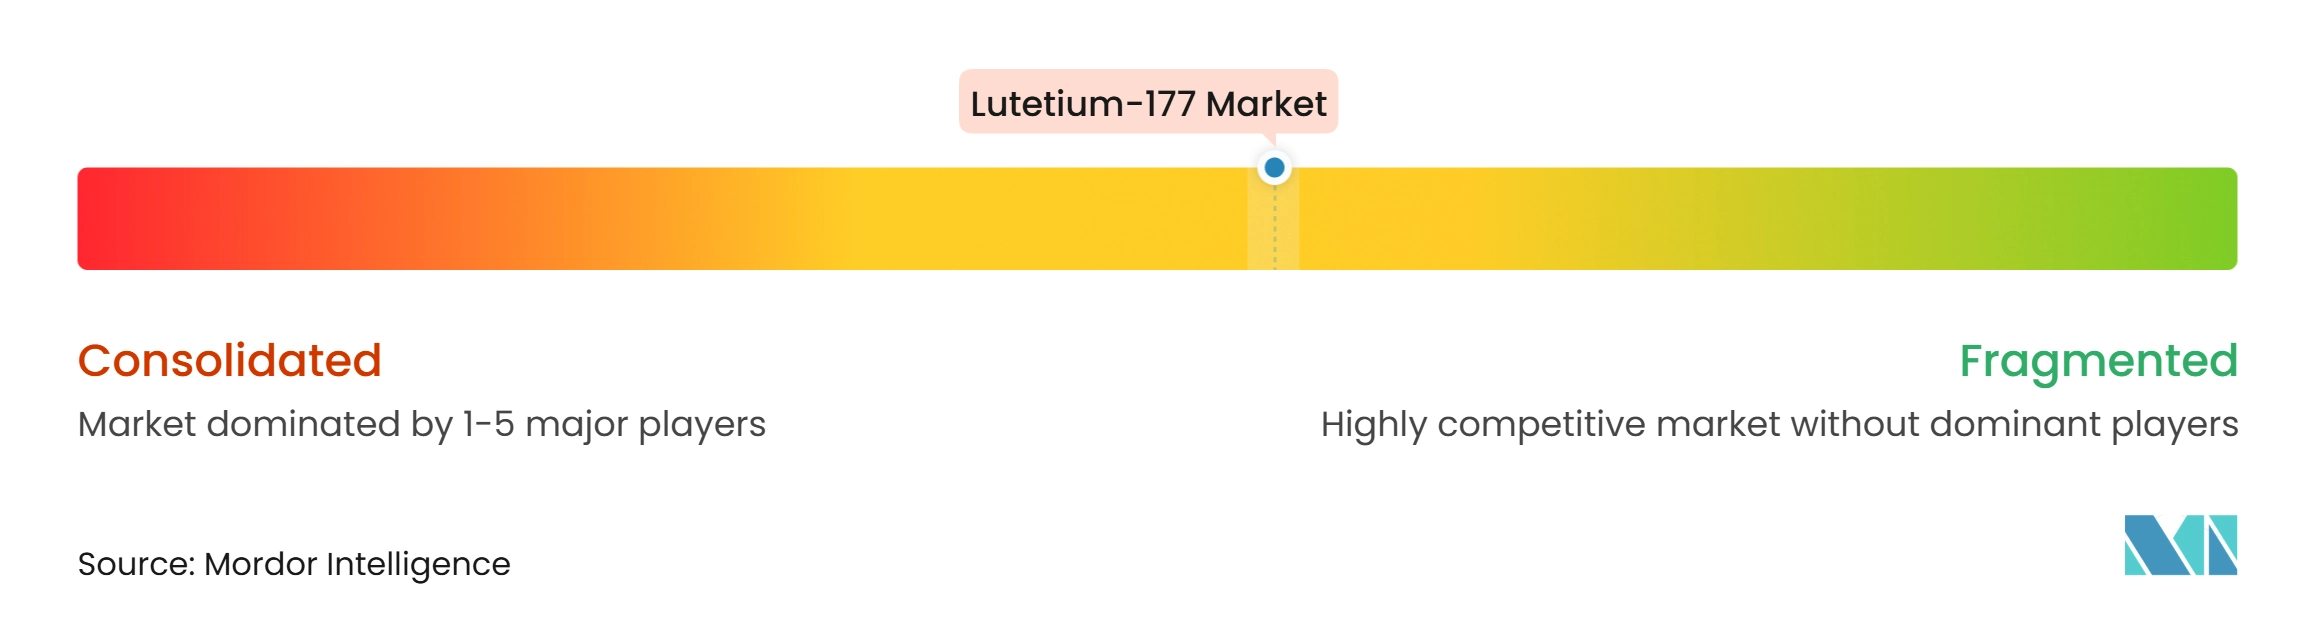
Le marché du Lutetium-177 est concentré dans les thérapies de marque tandis que sa couche d'approvisionnement se développe. Le marché du Lutetium-177 nécessite un approvisionnement coordonné, des données cliniques, une autorisation réglementaire et une capacité de traitement ; la force concurrentielle ne peut donc pas être mesurée uniquement à partir des revenus des produits. Novartis a rapporté 2,622 milliards USD de revenus combinés de Pluvicto et Lutathera au cours des 9 premiers mois de 2026. Ses produits établis et ses investissements dans la fabrication en font le participant commercial central de la thérapie par radioligands actuelle. Les approbations de la FDA pour Pluvicto dans des contextes de cancer de la prostate plus précoces renforcent cette position. La stratégie de l'entreprise combine l'extension d'indication, le développement de sites de traitement et l'investissement dans la fabrication. Cette approche intégrée est importante là où le produit doit passer par des systèmes diagnostiques, d'approvisionnement et de traitement spécialisés.
ITM a développé une deuxième position stratégique grâce à l'approvisionnement en isotopes sans vecteur et à son pipeline thérapeutique. Son accord de juin 2025 avec l'Institut Laue-Langevin a sécurisé un accès prioritaire à la capacité d'irradiation du réacteur. En novembre 2025, ITM a rapporté l'acceptation par la FDA de sa demande pour le 177Lu-edotreotide n.c.a. dans les tumeurs neuroendocrines gastroentéropancréatiques. Telix a annoncé un accord pour acquérir ITM en septembre 2026, associant la fabrication d'isotopes à une plateforme radiopharmaceutique plus large. La transaction illustre pourquoi l'accès sécurisé aux isotopes devient un atout concurrentiel central sur le marché du Lutetium-177. Elle suggère également que les grands acteurs chercheront à exercer un contrôle plus étroit sur les infrastructures de production spécialisées.
D'autres fournisseurs construisent des positions grâce à des ajouts de capacité et des autorisations réglementaires. SHINE a obtenu l'autorisation européenne pour Ilumira, offrant aux fabricants une autre option de précurseur sans vecteur réglementée. Kinectrics a augmenté sa capacité en ytterbium-176 enrichi au Canada, ajoutant une source régionale de précurseur. SCK CEN a achevé une installation radiochimique centralisée pour soutenir la future production d'isotopes. Ces actions peuvent réduire la concentration de l'approvisionnement sur le marché du Lutetium-177, mais elles ne créent pas immédiatement de nouvelles thérapies approuvées ni de personnel de traitement. Le résultat concurrentiel dépendra de la capacité des fournisseurs à respecter les normes pharmaceutiques, à sécuriser l'accès aux réacteurs et à soutenir une livraison internationale fiable.
Leaders du Secteur du Lutetium-177
-
Novartis AG
-
ITM Isotope Technologies Munich SE
-
Curium International Trading B.V.
-
Telix Pharmaceuticals Limited
-
SHINE Technologies, LLC
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Lutetium-177 Entreprises couvertes dans ce rapport
- Advanced Accelerator Applications S.A.
- Cardinal Health
- China National Nuclear Corporation
- Curium International Trading B.V.
- Eckert & Ziegler SE
- Eli Lilly and Company
- Evergreen Theragnostics, Inc.
- Institute for Radioelements
- ITM Isotope Technologies Munich SE
- NorthStar Medical Radioisotopes, LLC
- Novartis
- NRG PALLAS
- Nusano Inc.
- POINT Biopharma Global Inc.
- Radiopharm Theranostics Limited
- SCK CEN
- SHINE Technologies, LLC
- Telix Pharmaceuticals Limited
Développements industriels récents dans Marché du Lutetium-177
- Septembre 2026 : Telix Pharmaceuticals a accepté d'acquérir ITM Isotope Technologies Munich SE pour 1,65 milliard USD à l'avance, plus jusqu'à 700 millions USD conditionnels aux jalons d'ITM-11, combinant ce qu'ITM décrit comme le premier réseau mondial de fabrication de Lu-177 n.c.a. avec le pipeline thérapeutique et la plateforme commerciale de Telix.
- Juillet 2026 : La FDA a approuvé Pluvicto en association avec un inhibiteur de la voie du récepteur aux androgènes pour le cancer de la prostate métastatique hormono-sensible PSMA-positif, sur la base de l'essai de Phase 3 PSMAddition, étendant l'indication de Pluvicto à l'ensemble des contextes de cancer de la prostate métastatique.
- Novembre 2025 : ITM a annoncé l'acceptation par la FDA de sa demande de nouveau médicament pour le 177Lu-edotreotide n.c.a. pour les tumeurs neuroendocrines gastroentéropancréatiques.
Périmètre du Rapport sur le Marché Mondial du Lutetium-177
Selon le périmètre du rapport, le lutetium-177 (Lu-177) est un isotope radioactif utilisé dans la thérapie par radionucléides ciblés. Il délivre des rayonnements aux cellules cancéreuses, souvent par le biais de médicaments conçus pour se lier à des cibles tumorales spécifiques.
Le marché du lutetium-177 est segmenté par type de produit, application, utilisateur final et géographie. Par type de produit, le marché est segmenté en lutetium-177 avec vecteur et lutetium-177 sans vecteur. Par application, le marché est segmenté en traitement du cancer de la prostate, traitement des tumeurs neuroendocrines et autres applications. Par utilisateur final, le marché est segmenté en centres académiques de soins tertiaires et centres de cancérologie complets, hôpitaux, cliniques spécialisées en médecine nucléaire, entreprises pharmaceutiques et biotechnologiques et autres utilisateurs finaux. Par géographie, le marché est segmenté en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique et Amérique du Sud. Le rapport couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Le rapport offre des valeurs (USD) pour tous les segments ci-dessus.
Aperçu de la segmentation
| Lutetium-177 Avec Vecteur |
| Lutetium-177 Sans Vecteur |
| Traitement du Cancer de la Prostate |
| Traitement des Tumeurs Neuroendocrines |
| Autres Applications |
| Centres Académiques de Soins Tertiaires et Centres de Cancérologie Complets |
| Hôpitaux |
| Cliniques Spécialisées en Médecine Nucléaire |
| Entreprises Pharmaceutiques et Biotechnologiques |
| Autres Utilisateurs Finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | CCG |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par Type de Produit | Lutetium-177 Avec Vecteur | |
| Lutetium-177 Sans Vecteur | ||
| Par Application | Traitement du Cancer de la Prostate | |
| Traitement des Tumeurs Neuroendocrines | ||
| Autres Applications | ||
| Par Utilisateur Final | Centres Académiques de Soins Tertiaires et Centres de Cancérologie Complets | |
| Hôpitaux | ||
| Cliniques Spécialisées en Médecine Nucléaire | ||
| Entreprises Pharmaceutiques et Biotechnologiques | ||
| Autres Utilisateurs Finaux | ||
| Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | CCG | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions Clés Répondues dans le Rapport
Qu'est-ce qui stimule la demande pour les thérapies au Lutetium-177 ?
L'utilisation plus large de la thérapie par radioligands, les lignes de traitement plus précoces de Pluvicto et la charge mondiale du cancer de la prostate sont des facteurs clés. Le marché du Lutetium-177 devrait croître à un CAGR de 15,92 % de 2027 à 2032.
Quel type de produit Lu-177 détient la plus grande part ?
Le Lutetium-177 sans vecteur détenait 61,32 % des revenus en 2026 et devrait croître à un CAGR de 17,54 % jusqu'en 2032 sur le marché du Lutetium-177.
Pourquoi le Lu-177 sans vecteur est-il important ?
Sa haute activité spécifique soutient le radiomarquage thérapeutique, tandis que les autorisations réglementaires des précurseurs contribuent à établir des exigences de qualité pour l'approvisionnement clinique.
Quelle application oncologique est en tête de l'utilisation du Lu-177 ?
Le traitement du cancer de la prostate détenait 63,54 % des revenus en 2026. Le traitement des tumeurs neuroendocrines devrait croître plus rapidement à un CAGR de 18,43 % jusqu'en 2032.
Qu'est-ce qui limite l'accès plus large à la thérapie par radioligands ?
Les sites de traitement agréés et le personnel spécialisé sont des contraintes clés. Une enquête européenne de 2026 a révélé des postes vacants dans 80,2 % des services de médecine nucléaire.
Quelle région connaît la croissance la plus rapide pour la thérapie au Lu-177 ?
L'Asie-Pacifique devrait croître à un CAGR de 16,54 % jusqu'en 2032, soutenue par les progrès réglementaires au Japon et l'expansion des investissements dans la fabrication régionale.