
Tamaño y Participación del Mercado de Lutetium-177
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 3.74 Mil millones de dólares |
| Tamaño del Mercado (2032) | 7.82 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 15.92 % |
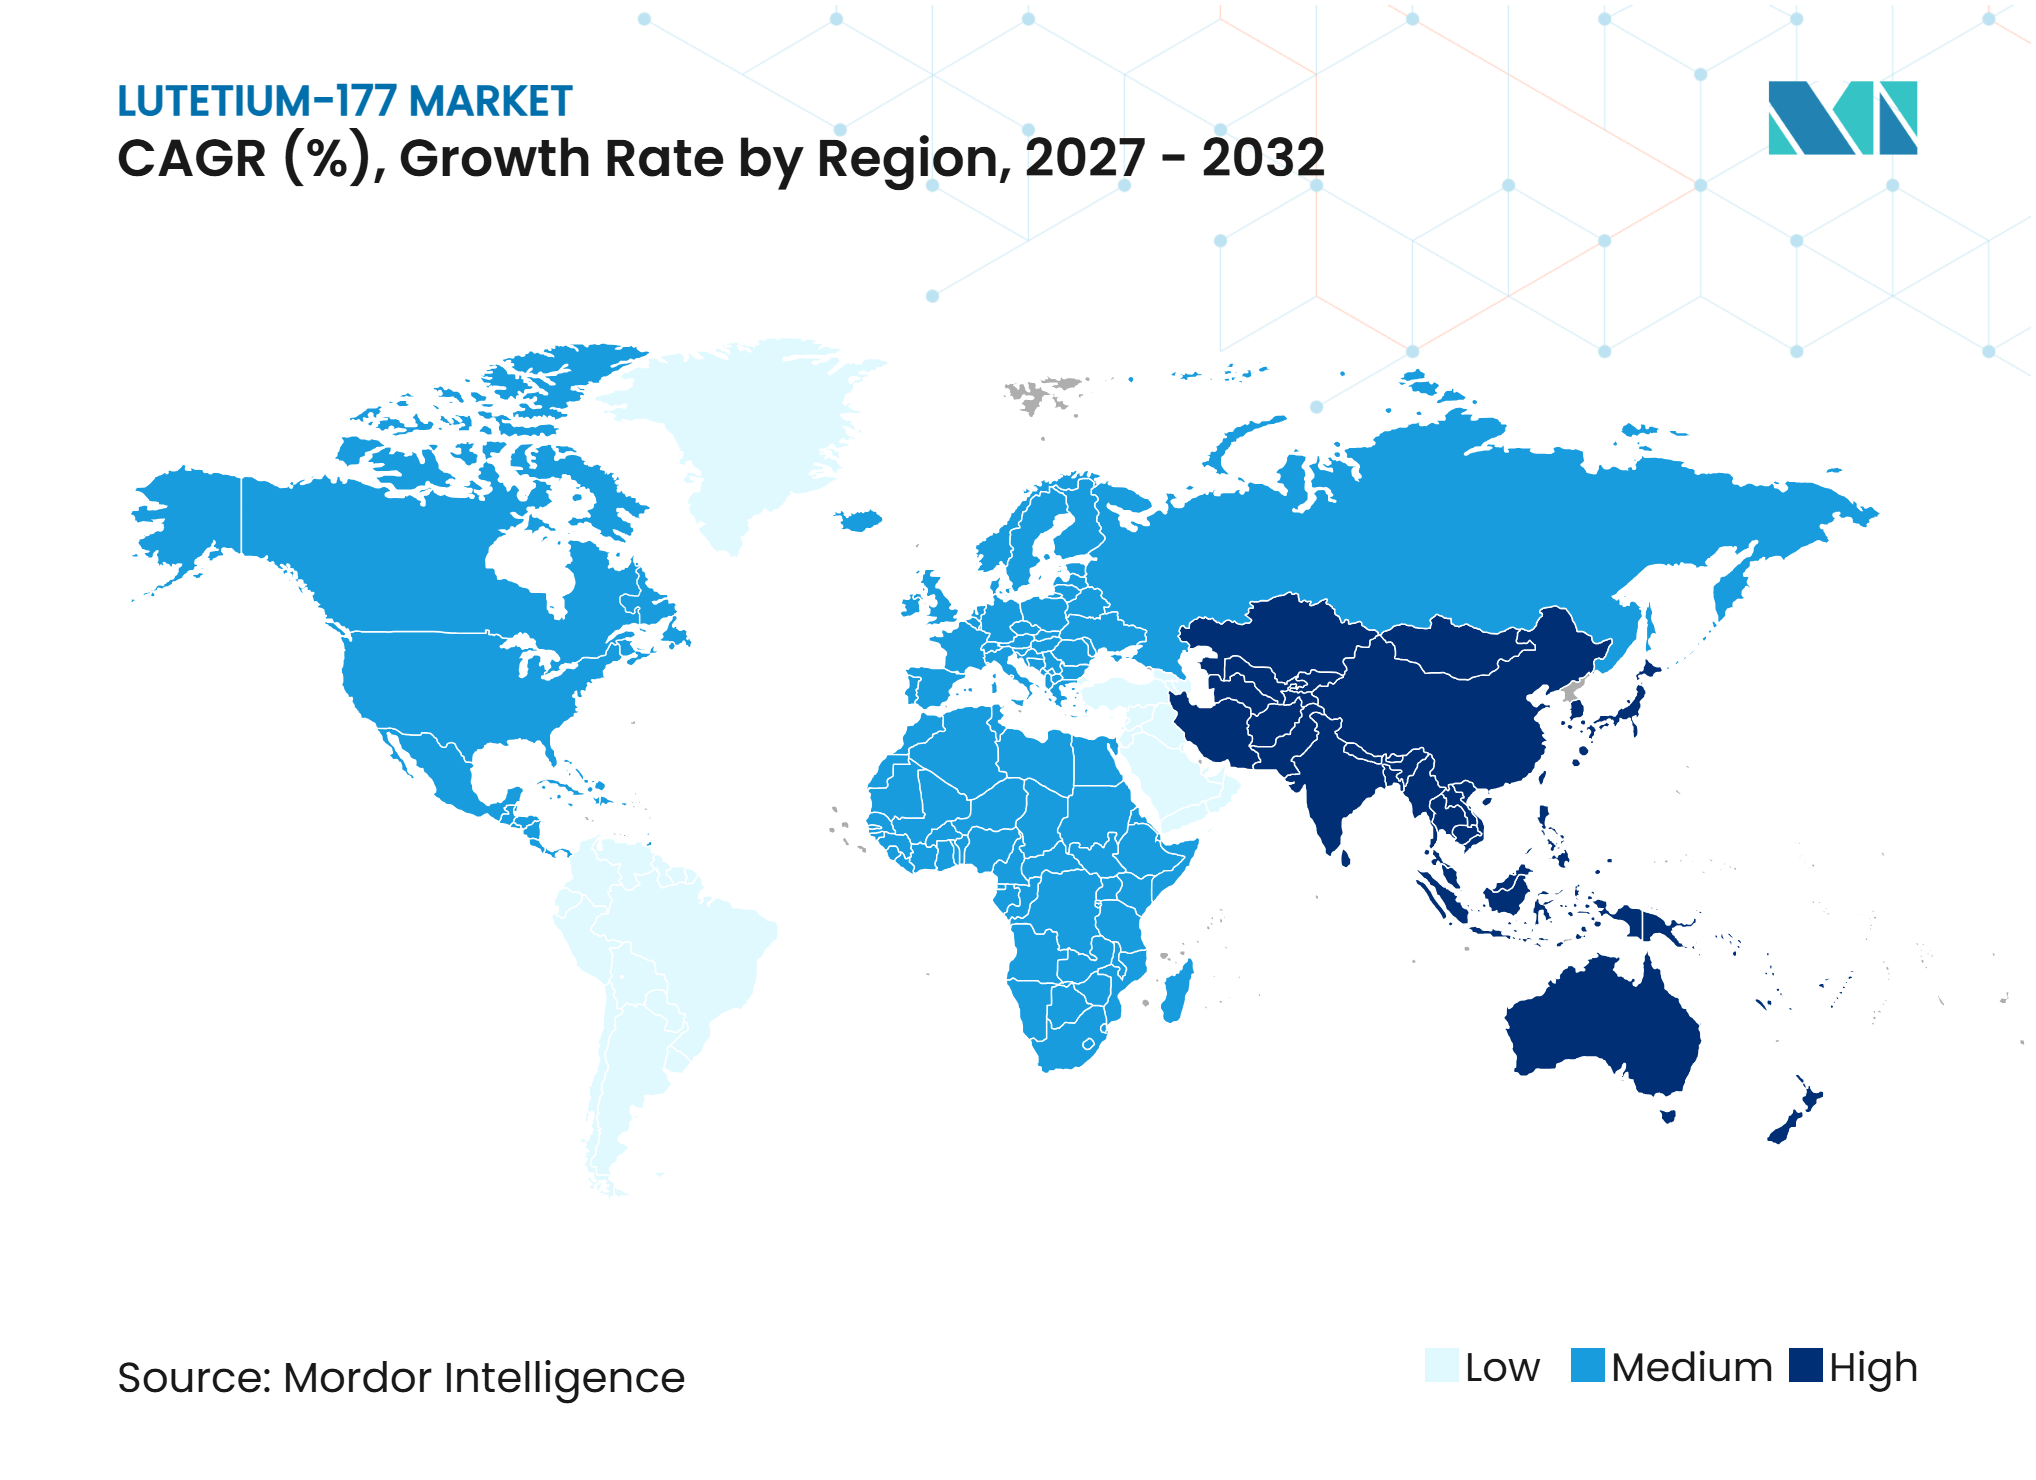
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Lutetium-177 por Mordor Intelligence
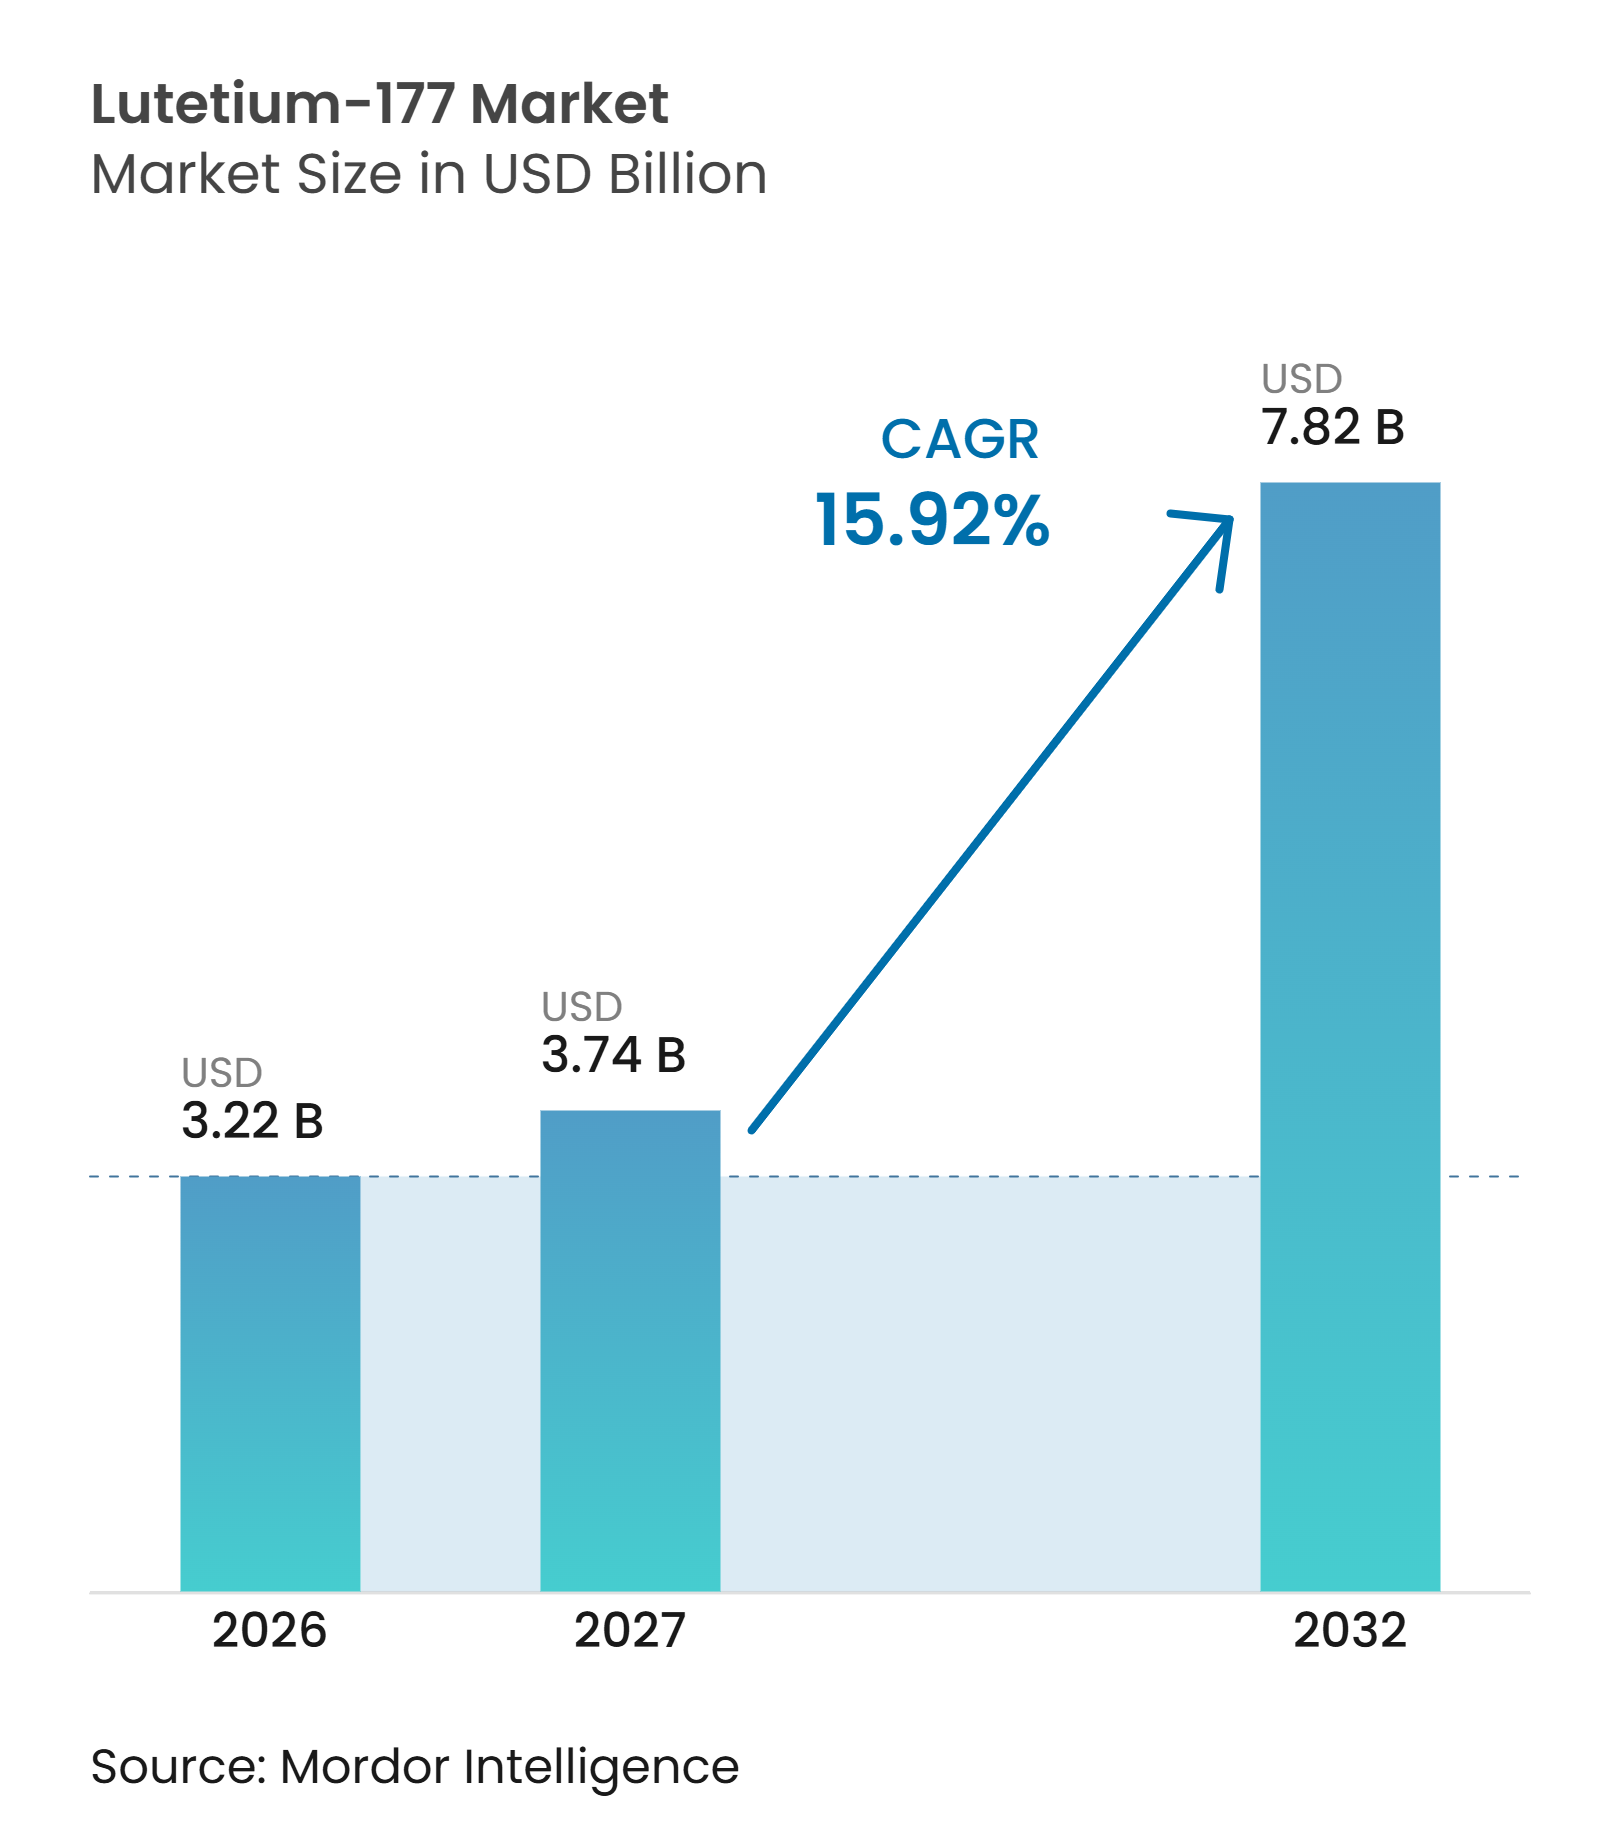
El tamaño del Mercado de Lutetium-177 se proyecta en 3,22 mil millones de USD en 2026, 3,74 mil millones de USD en 2027, y alcanzará los 7,82 mil millones de USD para 2032, creciendo a una CAGR del 15,92% de 2027 a 2032.
El mercado de Lutetium-177 está siendo moldeado por el uso ms amplio de la terapia con radioligandos en el cáncer de próstata y los tumores neuroendocrinos. Las ampliaciones de la ficha técnica de la FDA han trasladado Pluvicto a entornos de tratamiento más tempranos, lo que aumenta el número de pacientes elegibles y cambia la forma en que los centros de tratamiento planifican su capacidad. La inversión en producción está reduciendo la dependencia de un grupo limitado de proveedores de isótopos, aunque el acceso al iterbio-176 enriquecido y a la irradiación en reactor sigue siendo importante. El mercado de Lutetium-177 también depende de sitios de tratamiento certificados, médicos capacitados y reembolsos predecibles, ya que una dosis de isótopo disponible no crea por sí sola el flujo de pacientes. La competencia está avanzando más allá de las terapias individuales hacia el control del suministro de isótopos, la fabricación de radiofármacos y la capacidad de distribución.
Conclusiones Clave del Informe
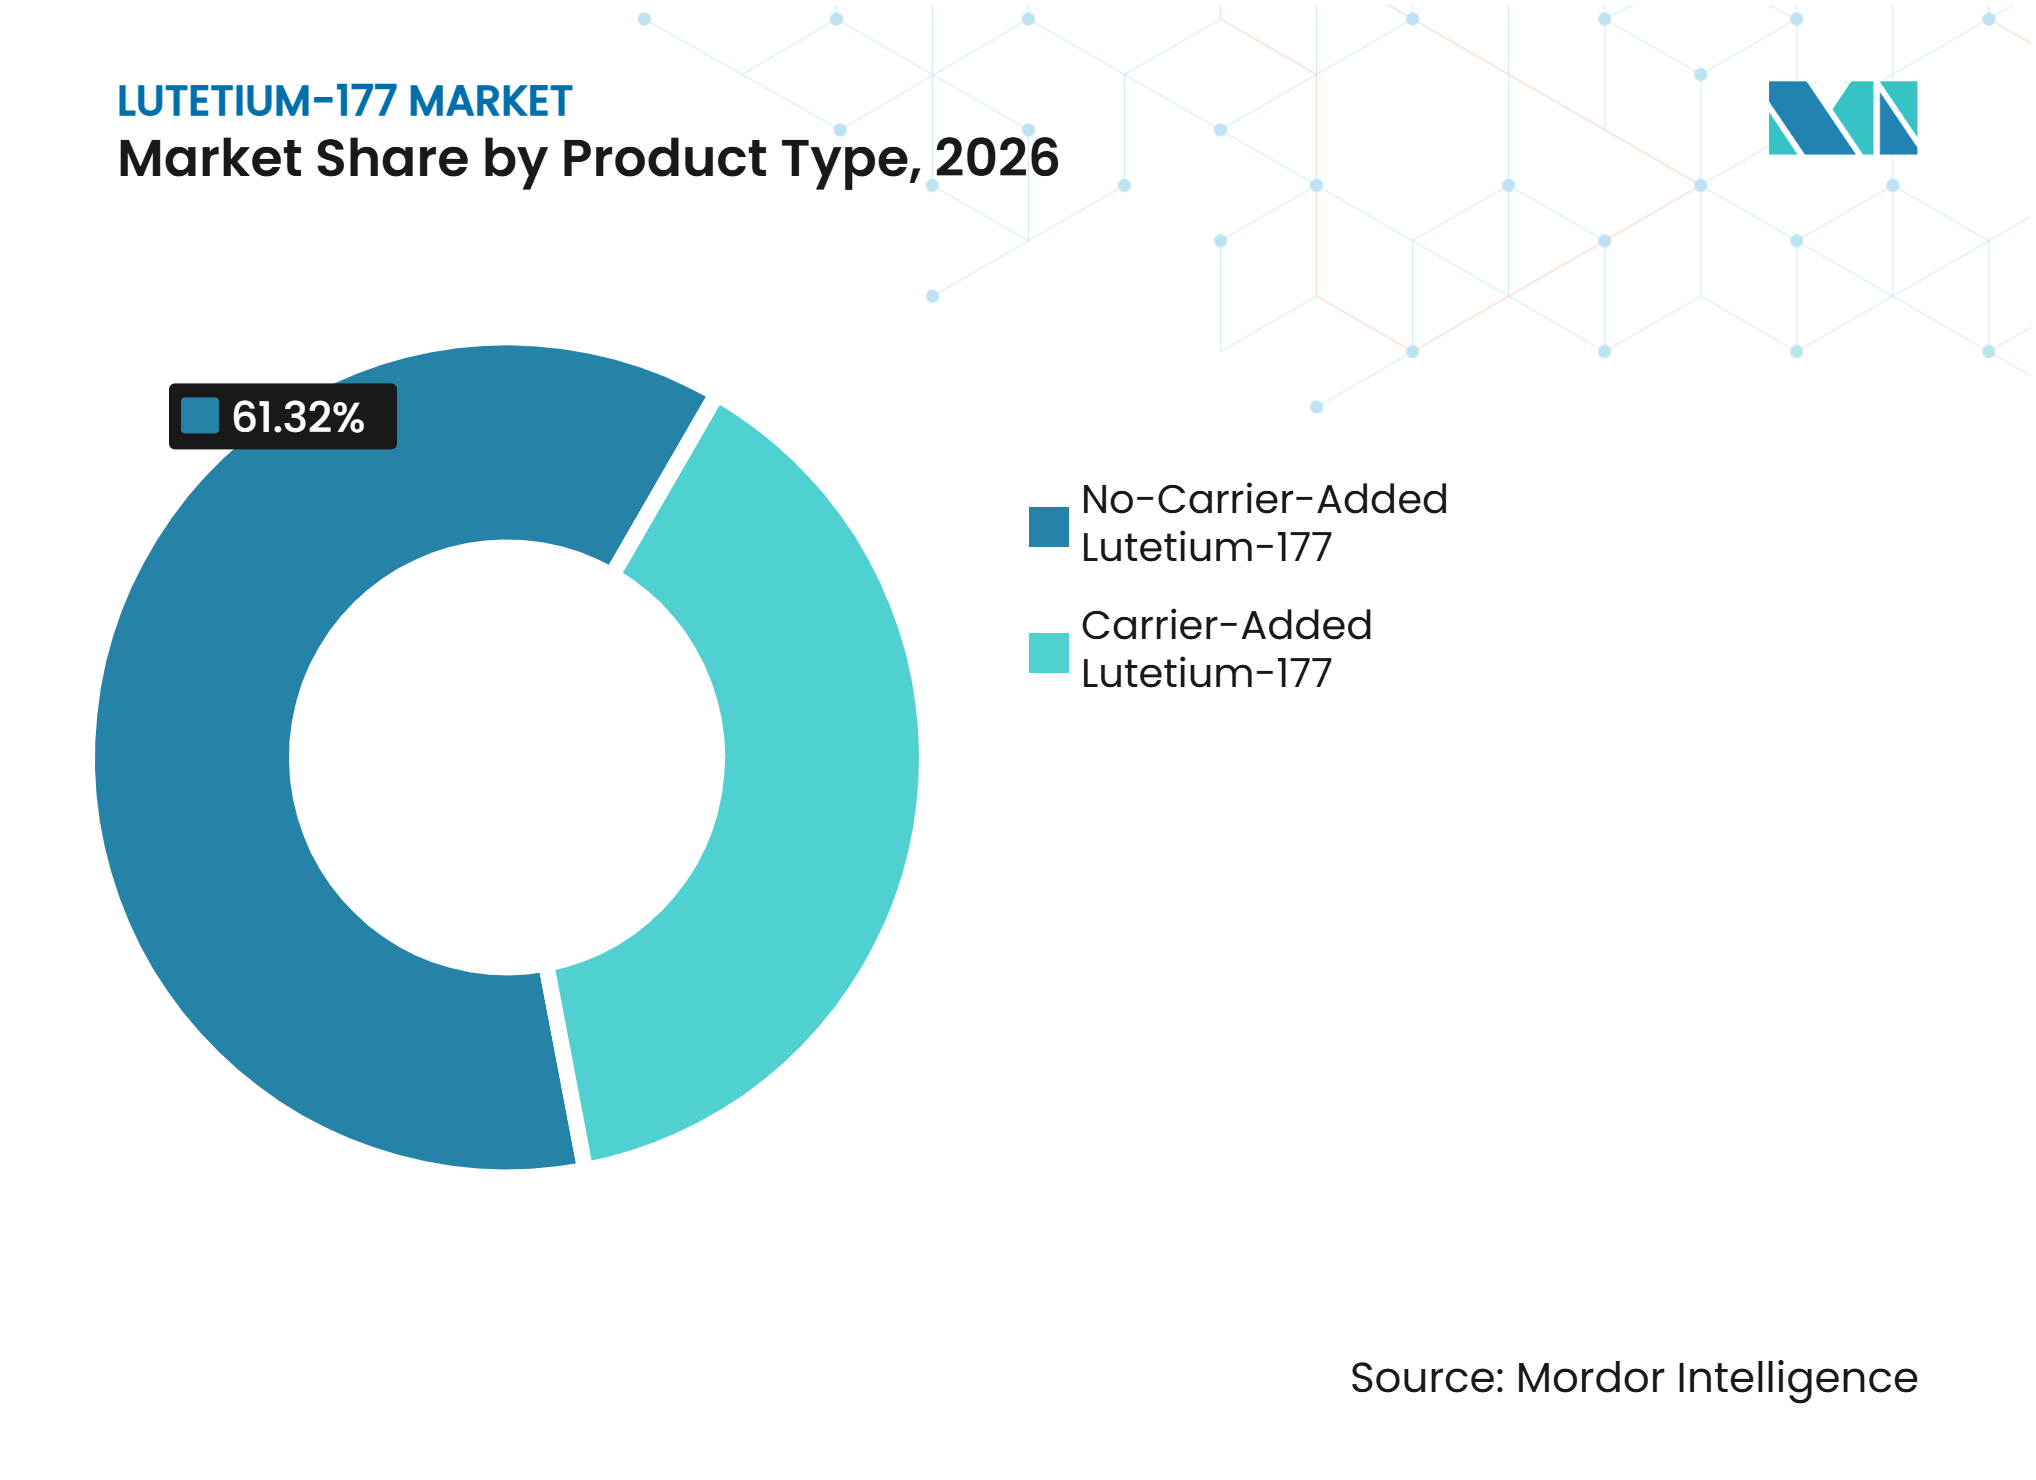
- Por tipo de producto, el Lutetium-177 sin portador representó el 61,32% de la participación del mercado de Lutetium-177 en 2026 y se proyecta que crezca a una CAGR del 17,54% hasta 2032.
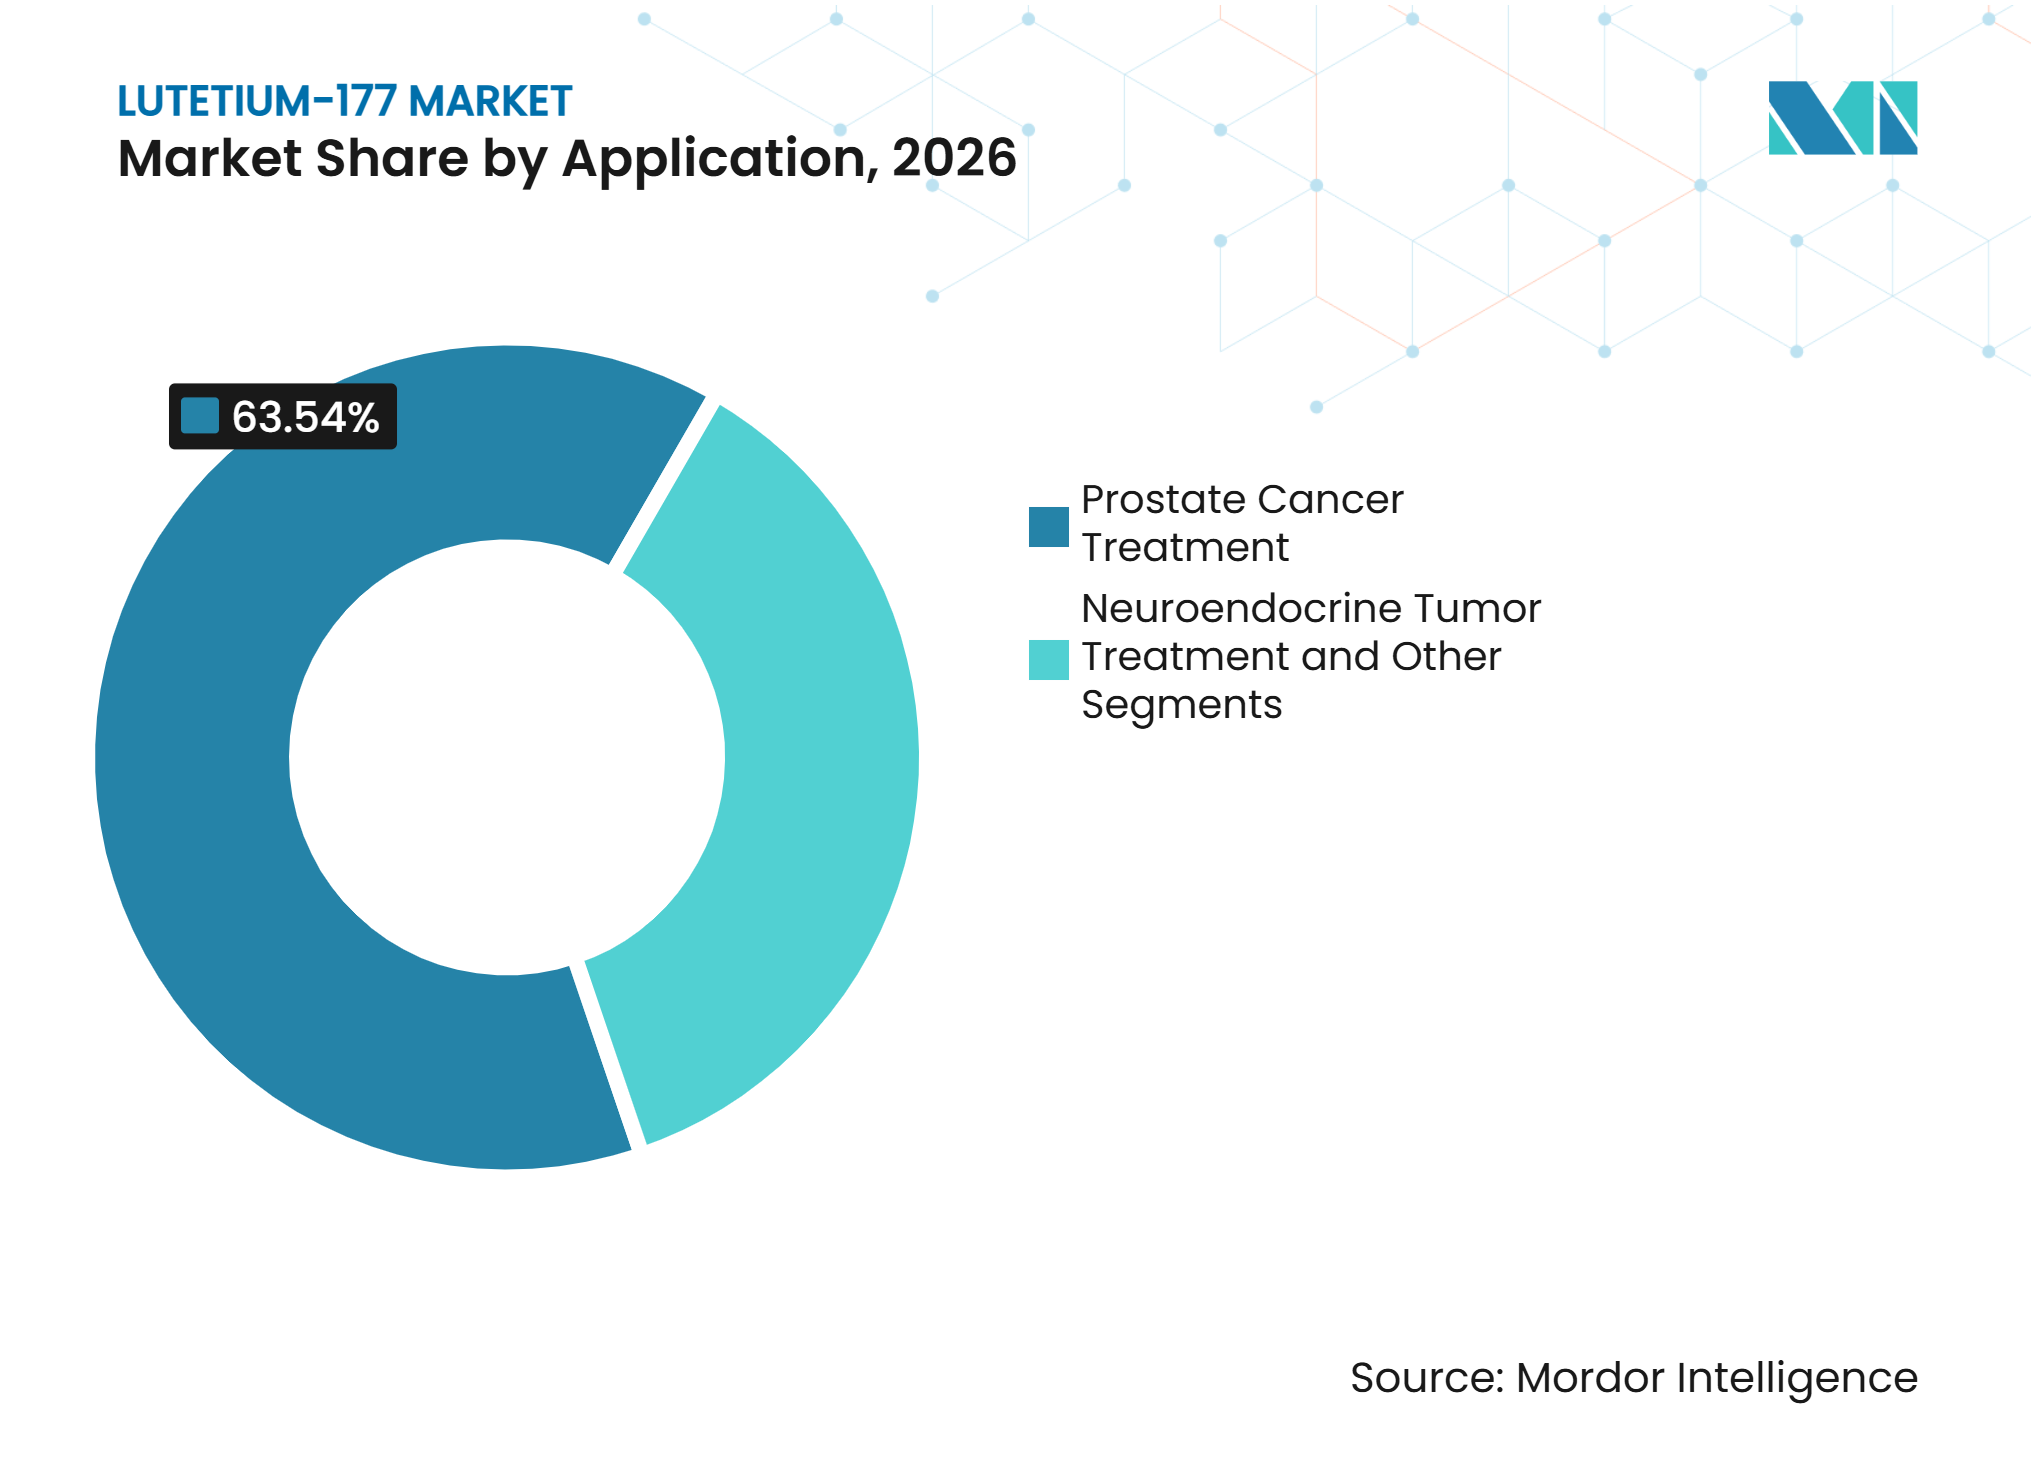
- Por aplicación, el tratamiento del cáncer de próstata representó el 63,54% de los ingresos en 2026, mientras que el tratamiento de tumores neuroendocrinos se proyecta que se expanda a una CAGR del 18,43% hasta 2032.
- Por usuario final, los centros académicos de atención terciaria y los centros oncológicos integrales representaron el 42,65% de los ingresos en 2026, mientras que las clínicas especializadas en medicina nuclear se proyecta que se expandan a una CAGR del 18,54% hasta 2032.
- Por geografía, América del Norte representó el 43,21% de los ingresos en 2026, mientras que Asia-Pacífico se proyecta que crezca a una CAGR del 16,54% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Adopción de la Terapia con Radioligandos Dirigidos | 4.50% | Global, con mayor intensidad en América del Norte y Europa | Mediano plazo (2-4 años) |
| Aprobaciones Regulatorias y Ampliación de la Ficha Técnica para Terapias con Lu-177 | 3.80% | Global, con avances en Estados Unidos, Europa, Japón y China | Corto plazo (≤ 2 años) |
| Aumento de la Carga del Cáncer y Demanda de Oncología de Precisión | 3.20% | Global, con incidencia creciente en Asia-Pacífico y África | Largo plazo (≥ 4 años) |
| Expansión de la Capacidad de Producción de Lu-177 de Alta Pureza | 2.60% | América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Mayor Disponibilidad de Centros de Imagen y Tratamiento Teranóstico | 2.20% | América del Norte, Europa, Japón, China y centros urbanos seleccionados en mercados emergentes | Mediano plazo (2-4 años) |
| Ampliación del Programa Clínico de Lu-177 hacia Nuevas Dianas y Tipos de Tumores | 1.90% | Global, liderado por América del Norte y Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Adopción de la Terapia con Radioligandos Dirigidos
La terapia con radioligandos dirigidos está llegando a más pacientes a medida que las aprobaciones se extienden más allá de los entornos de tratamiento de última línea. En marzo de 2025, la FDA amplió Pluvicto para pacientes con cáncer de próstata metastásico resistente a la castración positivo para PSMA que no habían recibido quimioterapia con taxanos. En julio de 2026, la FDA aprobó Pluvicto en combinación con terapia inhibidora de la vía del receptor de andrógenos para el cáncer de próstata metastásico sensible a hormonas positivo para PSMA[1]. Estas decisiones hacen que el mercado de Lutetium-177 sea menos dependiente de un grupo reducido de pacientes con enfermedad avanzada. También aumentan la demanda de imagen, programación de tratamientos, procesos de seguridad radiológica y personal que pueda administrar ciclos de tratamiento repetidos. El uso clínico de radioligandos requiere, por tanto, que los sistemas de salud amplíen la capacidad de servicio al mismo ritmo que el acceso a los medicamentos.
Aprobaciones Regulatorias y Ampliación de la Ficha Técnica para Terapias con Lu-177
Las aprobaciones regulatorias están acortando el período entre la evidencia clínica y la adopción comercial en las principales regiones de tratamiento. Las decisiones de la FDA en 2025 y 2026 dieron a Pluvicto acceso a entornos más tempranos del cáncer de próstata, respaldadas por evidencia de ensayos revisada a través del proceso de aprobación oncológica de la agencia. La PMDA de Japón aprobó Pluvicto para el cáncer de próstata metastásico resistente a la castración en septiembre de 2025, estableciendo una vía regulatoria para su uso en un gran sistema de salud de Asia-Pacífico. La Comisión Europea otorgó autorización centralizada para Ilumira, un precursor de cloruro de lutetium-177 sin portador, en marzo de 2026. Estas acciones amplían el número de jurisdicciones con expectativas regulatorias establecidas para el material terapéutico de Lu-177. También hacen que la calidad de fabricación, la farmacovigilancia y el mantenimiento de la autorización sean requisitos centrales para los proveedores en el mercado de Lutetium-177.
Aumento de la Carga del Cáncer y Demanda de Oncología de Precisión
La carga global del cáncer de próstata sustenta la demanda continua de terapias que puedan adaptarse a las dianas tumorales. La IARC reportó 1,546 millones de nuevos casos de cáncer de próstata y 419.849 muertes en todo el mundo en 2024. Un análisis revisado por pares de 2026 proyecta que los casos anuales globales de cáncer de próstata alcanzarán los 2,88 millones para 2050. Este aumento proyectado hace que la selección de pacientes y la secuenciación del tratamiento sean más importantes en todo el mercado de Lutetium-177. La imagen dirigida por PSMA ayuda a los médicos a identificar pacientes adecuados con cáncer de próstata, mientras que la imagen del receptor de somatostatina apoya el uso en tumores neuroendocrinos. El uso combinado de imagen y tratamiento dirigido puede favorecer vías de derivación más precisas, pero también aumenta la necesidad de servicios diagnósticos y terapéuticos integrados.
Expansión de la Capacidad de Producción de Lu-177 de Alta Pureza
La capacidad de isótopos de alta pureza se está expandiendo mediante inversiones en enriquecimiento, reactores e instalaciones radioquímicas. Kinectrics puso en servicio 4 unidades separadoras de isótopos electromagnéticos en septiembre de 2025 y reportó una producción anual de iterbio-176 superior a 500 gramos. El Gobierno de Canadá anunció financiamiento en agosto de 2025 para un segundo sistema de producción de isótopos de Lu-177 en el reactor CANDU Unidad 6 de Bruce Power[2]. SCK CEN completó una instalación radioquímica centralizada destinada a apoyar la producción de radioisótopos médicos. SHINE también reportó capacidad en su instalación Cassiopeia y trabajos posteriores para ampliar su plataforma de suministro. Estos proyectos ofrecen al mercado de Lutetium-177 más opciones geográficas, aunque el acceso a precursores enriquecidos y el tiempo de irradiación calificado siguen siendo insumos de producción decisivos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Disponibilidad Limitada de Reactores de Alto Flujo e Iterbio-176 Enriquecido | -1.8% | Global, con exposición particular en los centros de producción europeos | Mediano plazo (2-4 años) |
| Escasez de Centros Teranósticos Autorizados y Personal Especializado | -1.4% | Global, con mayor presión en Europa y mercados emergentes | Largo plazo (≥ 4 años) |
| Altos Costos de Tratamiento y Reembolso Incompleto para la Prestación Total de Atención | -1.3% | América del Norte, Europa, Asia-Pacífico y mercados emergentes | Mediano plazo (2-4 años) |
| Exposición al Desperdicio de Dosis por Ventanas de Entrega Estrechas y Decaimiento Radiactivo | -0.9% | Global, con mayor exposición en regiones con infraestructura logística limitada | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Disponibilidad Limitada de Reactores de Alto Flujo e Iterbio-176 Enriquecido
La producción de Lu-177 sin portador depende del iterbio-176 enriquecido y del acceso a capacidad de irradiación neutrónica adecuada. ITM renovó su colaboración con el Institut Laue-Langevin en junio de 2025, asegurando acceso prioritario a la mitad de la capacidad de irradiación disponible del reactor para la producción médica de Lu-177. El acuerdo demuestra que la seguridad del suministro se basa en acuerdos técnicos a largo plazo en lugar de compras en el mercado spot. La inversión en enriquecimiento de Kinectrics mejora la disponibilidad de precursores, pero el enriquecimiento por sí solo no reemplaza la irradiación en reactor y el procesamiento autorizado. El mercado de Lutetium-177 sigue, por tanto, expuesto a interrupciones en varios puntos de la cadena de producción. Los productores que aseguren tanto el material precursor como el acceso a la irradiación pueden tener una ventaja significativa cuando la demanda aumente rápidamente.
Escasez de Centros Teranósticos Autorizados y Personal Especializado
La capacidad de tratamiento puede limitar el crecimiento incluso cuando el suministro de isótopos está disponible. Una encuesta europea de personal de 2026 encontró que el 80,2% de los departamentos de medicina nuclear tenía al menos 1 vacante. La misma evidencia mostró que el 57,7% de las vacantes habían permanecido abiertas durante 6 meses o más. Un estudio de 2025 también reportó que más del 73% de los puestos de residencia en medicina nuclear en Italia estaban vacantes en 2024. La Sociedad de Medicina Nuclear e Imagen Molecular ha destacado que la expansión de la terapia con radiofármacos requiere más centros de tratamiento dedicados y personal especializado[3]. Para el mercado de Lutetium-177, la escasez de personal puede prolongar los períodos de espera y limitar el beneficio de las nuevas aprobaciones de terapias o las inversiones en fabricación.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
El Material de Alta Pureza Apoya el Uso Terapéutico ComercialEl material sin portador representó el 61,32% de los ingresos en 2026 y se proyecta que crezca a una CAGR del 17,54% hasta 2032. Esta porción del tamaño del mercado de Lutetium-177 refleja la necesidad de alta actividad específica en el marcado radiactivo terapéutico. La producción sin portador utiliza blancos de iterbio-176 enriquecido y está diseñada para reducir las impurezas de lutecio estable. ITM describe el Lu-177 sin portador como una opción de suministro de radioisótopos para aplicaciones terapéuticas. La autorización de la Comisión Europea para Ilumira cubrió el cloruro de lutetium-177 sin portador como precursor de marcado radiactivo. Esta decisión regulatoria apoya el uso de material de alta pureza dentro de sistemas controlados de fabricación farmacéutica.
El Lu-177 con portador sigue siendo relevante para trabajos de investigación y algunas vías de producción. Su uso puede verse afectado por una menor actividad específica debido a la presencia de isótopos estables en el material final. Esta diferencia es importante para los productos que necesitan administrar un radionúclido terapéutico preservando la unión a la diana. La industria de Lutetium-177 otorga, por tanto, un valor significativo a la pureza radionuclídica, la consistencia de los lotes y los controles de calidad documentados. Los proveedores deben validar la calidad del material antes de que entre en un proceso de fabricación de radiofármacos. La expansión de la capacidad de producción no elimina la necesidad de estándares comparables en cada fuente de material de alta pureza.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación:
El Cáncer de Próstata Impulsa el Volumen Mientras los Tumores Neuroendocrinos se ExpandenEl tratamiento del cáncer de próstata representó el 63,54% de los ingresos en 2026. Pluvicto generó 1,994 mil millones de USD en ingresos anuales completos de 2025, según Novartis, demostrando la escala comercial establecida de la terapia dirigida por PSMA. Las aprobaciones de la FDA de marzo de 2025 y julio de 2026 ampliaron el uso en entornos de cáncer de próstata metastásico. Estas ampliaciones favorecen el acceso de los pacientes en etapas más tempranas de la secuencia de tratamiento. También requieren que los proveedores coordinen la imagen por PSMA, la consulta oncológica, los flujos de trabajo de medicina nuclear y el seguimiento. El cáncer de próstata sigue siendo la base de volumen primaria a corto plazo para el mercado de Lutetium-177.
Se proyecta que el tratamiento de tumores neuroendocrinos crezca a una CAGR del 18,43% hasta 2032. El segmento está respaldado por el tratamiento dirigido al receptor de somatostatina y las vías diagnósticas. ITM anunció que la FDA aceptó su solicitud de nuevo medicamento para n.c.a. 177Lu-edotreotida en noviembre de 2025. El desarrollo continuo de terapias para tumores neuroendocrinos introduce más opciones dentro de la terapia con radionúclidos de receptores peptídicos. Otros programas están examinando Lu-177 en dianas como la proteína de activación de fibroblastos y HER2, pero estas siguen siendo oportunidades en etapas más tempranas. Esta actividad de desarrollo más amplia podría diversificar el mercado de Lutetium-177 con el tiempo, aunque los usos aprobados siguen concentrados en las indicaciones líderes.

Por Usuario Final:
Los Centros Académicos Lideran Mientras las Clínicas Especializadas Desarrollan CapacidadLos centros académicos de atención terciaria y los centros oncológicos integrales representaron el 42,65% de los ingresos en 2026. Su posición refleja la necesidad de instalaciones con blindaje radiológico, físicos médicos, radiofarmacéuticos, médicos de medicina nuclear y sistemas de derivación establecidos. Los centros académicos también ayudan a desarrollar protocolos clínicos y gestionar la atención de pacientes complejos. Novartis reportó que Pluvicto estaba disponible en más de 790 sitios de tratamiento en Estados Unidos a finales de 2025. Esta red de sitios más amplia muestra que la prestación del tratamiento se está extendiendo más allá de los primeros centros especializados. El mercado de Lutetium-177 depende de esta transición porque un número reducido de instituciones académicas no puede atender a todos los pacientes elegibles.
Se proyecta que las clínicas especializadas en medicina nuclear crezcan a una CAGR del 18,54% hasta 2032. Su crecimiento está respaldado por flujos de trabajo más estandarizados y la posibilidad de prestación ambulatoria para pacientes seleccionados adecuadamente. Sin embargo, el crecimiento de los sitios depende de personal capacitado, licencias, disposiciones de protección radiológica y acceso al suministro de radiofármacos. La Sociedad de Medicina Nuclear e Imagen Molecular ha enfatizado la necesidad de experiencia a medida que se expanden los programas de terapia con radiofármacos. Los hospitales siguen siendo importantes porque pueden conectar los departamentos de medicina nuclear con los servicios de oncología y el apoyo hospitalario. Las empresas farmacéuticas y de biotecnología también utilizan Lu-177 a través de ensayos clínicos, lo que vincula su demanda a la escala y el ritmo del programa de desarrollo.
Análisis Geográfico
América del Norte
América del Norte representó el 43,21% de la participación del mercado de Lutetium-177 en 2026. La región se beneficia de una amplia red de sitios de tratamiento, prácticas oncológicas establecidas y recientes ampliaciones de la ficha técnica de la FDA para Pluvicto. Novartis reportó más de 790 sitios de tratamiento de Pluvicto en Estados Unidos a finales de 2025. Canadá también está fortaleciendo la base de suministro regional mediante capacidad de iterbio-176 enriquecido y producción planificada en reactor. La oportunidad regional está moderada por la necesidad de personal calificado y capacidad de tratamiento dedicada. Estas necesidades operativas determinarán en qué medida las nuevas aprobaciones terapéuticas se traducen en dosis administradas a pacientes.
Asia-Pacífico
Se proyecta que Asia-Pacífico crezca a una CAGR del 16,54% hasta 2032. La PMDA de Japón autorizó Pluvicto en septiembre de 2025, lo que proporcionó a los proveedores un marco regulatorio y de producto formal para el tratamiento del cáncer de próstata metastásico resistente a la castración. Novartis también anunció inversión en una instalación de fabricación de terapia con radioligandos en su sitio de Sasayama en Japón. La aprobación en Japón y la inversión local señalan que el acceso a la terapia y la fabricación se están desarrollando conjuntamente. La región tiene una gran base potencial de pacientes, pero la autorización nacional, el reembolso, el acceso a imagen y la disponibilidad de centros capacitados variarán según el país. Esas diferencias significan que la adopción probablemente avanzará a diferentes velocidades en toda Asia-Pacífico.
Europa, Oriente Medio y África, y América del Sur
Europa cuenta con experiencia establecida en radiofármacos, pero enfrenta restricciones de capacidad derivadas de la escasez de personal. El tamaño del mercado de Lutetium-177 en Europa está respaldado por productos precursores autorizados, incluido Ilumira, y por capacidades clínicas en los principales países de tratamiento. La encuesta europea de personal encontró vacantes en los departamentos de medicina nuclear, lo que crea una barrera para un acceso más amplio al tratamiento. Un estudio alemán encontró que la coordinación entre urólogos y médicos de medicina nuclear puede obstaculizar las vías de atención incluso en sistemas maduros. En Oriente Medio, África y América del Sur, el acceso está más estrechamente vinculado a la disponibilidad de isótopos, instalaciones certificadas y formación de especialistas. La cooperación técnica del OIEA y el desarrollo de capacidades locales pueden ayudar a crear la base técnica necesaria, pero la prestación del tratamiento sigue en una etapa más temprana que en América del Norte o Europa. Estas regiones mixtas ofrecen potencial de crecimiento a largo plazo en lugar de una escala comercial amplia e inmediata.
Panorama Competitivo
Concentración del Mercado
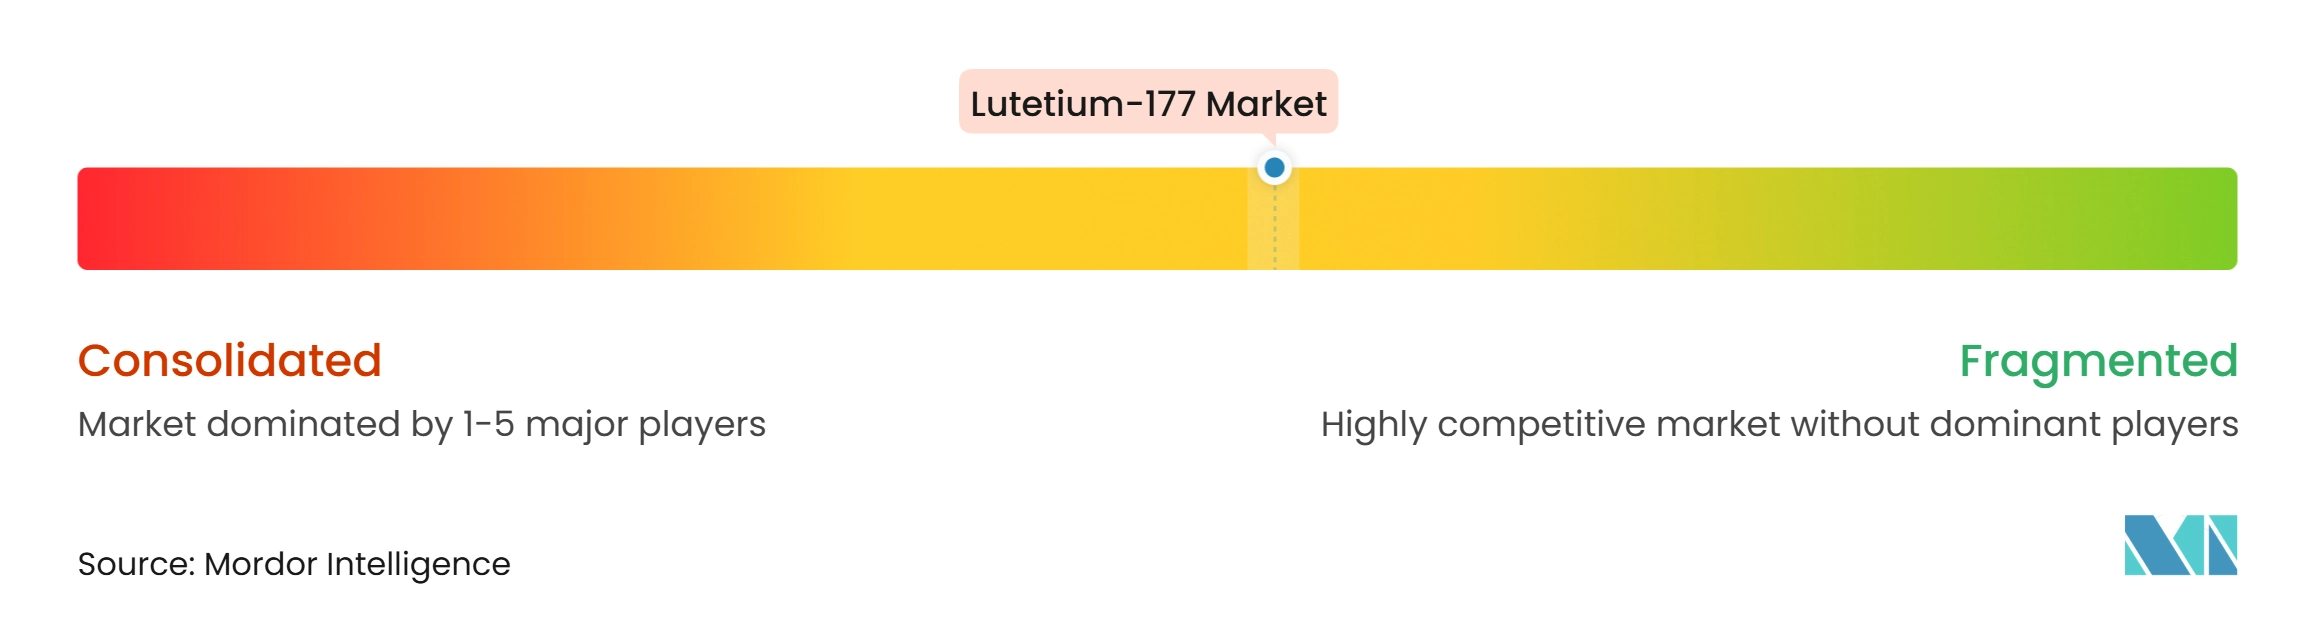
El mercado de Lutetium-177 está concentrado en terapias de marca mientras su capa de suministro se expande. El mercado de Lutetium-177 requiere suministro coordinado, evidencia clínica, autorización regulatoria y capacidad de tratamiento, por lo que la fortaleza competitiva no puede medirse únicamente por los ingresos del producto. Novartis reportó 2,622 mil millones de USD en ingresos combinados de Pluvicto y Lutathera en los primeros 9 meses de 2026. Sus productos establecidos y su inversión en fabricación lo convierten en el participante comercial central en la terapia con radioligandos actual. Las aprobaciones de la FDA para Pluvicto en entornos más tempranos del cáncer de próstata refuerzan esta posición. La estrategia de la empresa combina la ampliación de la ficha técnica, el desarrollo de sitios de tratamiento y la inversión en fabricación. Este enfoque integrado es importante cuando el producto debe moverse a través de sistemas especializados de diagnóstico, suministro y tratamiento.
ITM ha desarrollado una segunda posición estratégica a través del suministro de isótopos sin portador y su programa terapéutico. Su acuerdo de junio de 2025 con el Institut Laue-Langevin aseguró acceso prioritario a la capacidad de irradiación del reactor. En noviembre de 2025, ITM reportó la aceptación por parte de la FDA de su solicitud para n.c.a. 177Lu-edotreotida en tumores neuroendocrinos gastroenteropancreáticos. Telix anunció un acuerdo para adquirir ITM en septiembre de 2026, vinculando la fabricación de isótopos con una plataforma radiofarmacéutica más amplia. La transacción ilustra por qué el acceso seguro a isótopos se está convirtiendo en un activo competitivo central en el mercado de Lutetium-177. También sugiere que los grandes participantes buscarán un mayor control sobre la infraestructura de producción especializada.
Otros proveedores están construyendo posiciones mediante adiciones de capacidad y autorizaciones regulatorias. SHINE obtuvo la autorización europea para Ilumira, lo que ofrece a los fabricantes otra opción de precursor sin portador regulado. Kinectrics aumentó la capacidad de iterbio-176 enriquecido en Canadá, añadiendo una fuente regional de precursores. SCK CEN completó una instalación radioquímica centralizada para apoyar la futura producción de isótopos. Estas acciones pueden reducir la concentración del suministro en el mercado de Lutetium-177, pero no crean de inmediato nuevas terapias aprobadas ni personal de tratamiento. El resultado competitivo dependerá de si los proveedores pueden cumplir con los estándares farmacéuticos, asegurar el acceso al reactor y apoyar una entrega internacional confiable.
Líderes de la Industria de Lutetium-177
-
Novartis AG
-
ITM Isotope Technologies Munich SE
-
Curium International Trading B.V.
-
Telix Pharmaceuticals Limited
-
SHINE Technologies, LLC
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Lutetium-177 Empresas cubiertas en este informe
- Advanced Accelerator Applications S.A.
- Cardinal Health
- China National Nuclear Corporation
- Curium International Trading B.V.
- Eckert & Ziegler SE
- Eli Lilly and Company
- Evergreen Theragnostics, Inc.
- Institute for Radioelements
- ITM Isotope Technologies Munich SE
- NorthStar Medical Radioisotopes, LLC
- Novartis
- NRG PALLAS
- Nusano Inc.
- POINT Biopharma Global Inc.
- Radiopharm Theranostics Limited
- SCK CEN
- SHINE Technologies, LLC
- Telix Pharmaceuticals Limited
Desarrollos recientes de la industria en Mercado de Lutetium-177
- Septiembre de 2026: Telix Pharmaceuticals acordó adquirir ITM Isotope Technologies Munich SE por 1,65 mil millones de USD por adelantado más hasta 700 millones de USD contingentes a los hitos de ITM-11, combinando lo que ITM describe como la red de fabricación de Lu-177 sin portador líder en el mundo con el programa terapéutico y la plataforma comercial de Telix.
- Julio de 2026: La FDA aprobó Pluvicto en combinación con un inhibidor de la vía del receptor de andrógenos para el cáncer de próstata metastásico sensible a hormonas positivo para PSMA, basándose en el ensayo de Fase 3 PSMAddition, extendiendo la ficha técnica de Pluvicto a todos los entornos del cáncer de próstata metastásico.
- Noviembre de 2025: ITM anunció la aceptación por parte de la FDA de su solicitud de nuevo medicamento para n.c.a. 177Lu-edotreotida para tumores neuroendocrinos gastroenteropancreáticos.
Alcance del Informe del Mercado Global de Lutetium-177
Según el alcance del informe, el lutetium-177 (Lu-177) es un isótopo radiactivo utilizado en la terapia con radionúclidos dirigidos. Administra radiación a las células cancerosas, generalmente a través de medicamentos diseñados para unirse a dianas tumorales específicas.
El mercado de lutetium-177 está segmentado por tipo de producto, aplicación, usuario final y geografía. Por tipo de producto, el mercado está segmentado en lutetium-177 con portador y lutetium-177 sin portador. Por aplicación, el mercado está segmentado en tratamiento del cáncer de próstata, tratamiento de tumores neuroendocrinos y otras aplicaciones. Por usuario final, el mercado está segmentado en centros académicos de atención terciaria y centros oncológicos integrales, hospitales, clínicas especializadas en medicina nuclear, empresas farmacéuticas y de biotecnología, y otros usuarios finales. Por geografía, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones del mundo. El informe ofrece valores (USD) para todos los segmentos anteriores.
Resumen de la segmentación
| Lutetium-177 Con Portador |
| Lutetium-177 Sin Portador |
| Tratamiento del Cáncer de Próstata |
| Tratamiento de Tumores Neuroendocrinos |
| Otras Aplicaciones |
| Centros Académicos de Atención Terciaria y Centros Oncológicos Integrales |
| Hospitales |
| Clínicas Especializadas en Medicina Nuclear |
| Empresas Farmacéuticas y de Biotecnología |
| Otros Usuarios Finales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | CCG |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Tipo de Producto | Lutetium-177 Con Portador | |
| Lutetium-177 Sin Portador | ||
| Por Aplicación | Tratamiento del Cáncer de Próstata | |
| Tratamiento de Tumores Neuroendocrinos | ||
| Otras Aplicaciones | ||
| Por Usuario Final | Centros Académicos de Atención Terciaria y Centros Oncológicos Integrales | |
| Hospitales | ||
| Clínicas Especializadas en Medicina Nuclear | ||
| Empresas Farmacéuticas y de Biotecnología | ||
| Otros Usuarios Finales | ||
| Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | CCG | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
Preguntas Clave Respondidas en el Informe
¿Qué está impulsando la demanda de terapias con Lutetium-177?
El uso más amplio de la terapia con radioligandos, los entornos de tratamiento más tempranos con Pluvicto y la carga global del cáncer de próstata son factores clave. Se proyecta que el mercado de Lutetium-177 crezca a una CAGR del 15,92% de 2027 a 2032.
¿Qué tipo de producto de Lu-177 tiene la mayor participación?
El Lutetium-177 sin portador representó el 61,32% de los ingresos en 2026 y se proyecta que crezca a una CAGR del 17,54% hasta 2032 dentro del mercado de Lutetium-177.
¿Por qué es importante el Lu-177 sin portador?
Su alta actividad específica apoya el marcado radiactivo terapéutico, mientras que las autorizaciones reguladas de precursores ayudan a establecer expectativas de calidad para el suministro clínico.
¿Qué aplicación oncológica lidera el uso de Lu-177?
El tratamiento del cáncer de próstata representó el 63,54% de los ingresos en 2026. Se proyecta que el tratamiento de tumores neuroendocrinos crezca más rápido a una CAGR del 18,43% hasta 2032.
¿Qué limita el acceso más amplio a la terapia con radioligandos?
Los sitios de tratamiento autorizados y el personal especializado son restricciones clave. Una encuesta europea de 2026 encontró vacantes en el 80,2% de los departamentos de medicina nuclear.
¿Qué región está creciendo más rápido en terapia con Lu-177?
Se proyecta que Asia-Pacífico crezca a una CAGR del 16,54% hasta 2032, respaldada por el avance regulatorio en Japón y la expansión de la inversión en fabricación regional.