
ルテチウム-177市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 3.74 十億米ドル |
| 市場規模 (2032) | 7.82 十億米ドル |
| 成長率 (2027 - 2032) | 15.92 % |
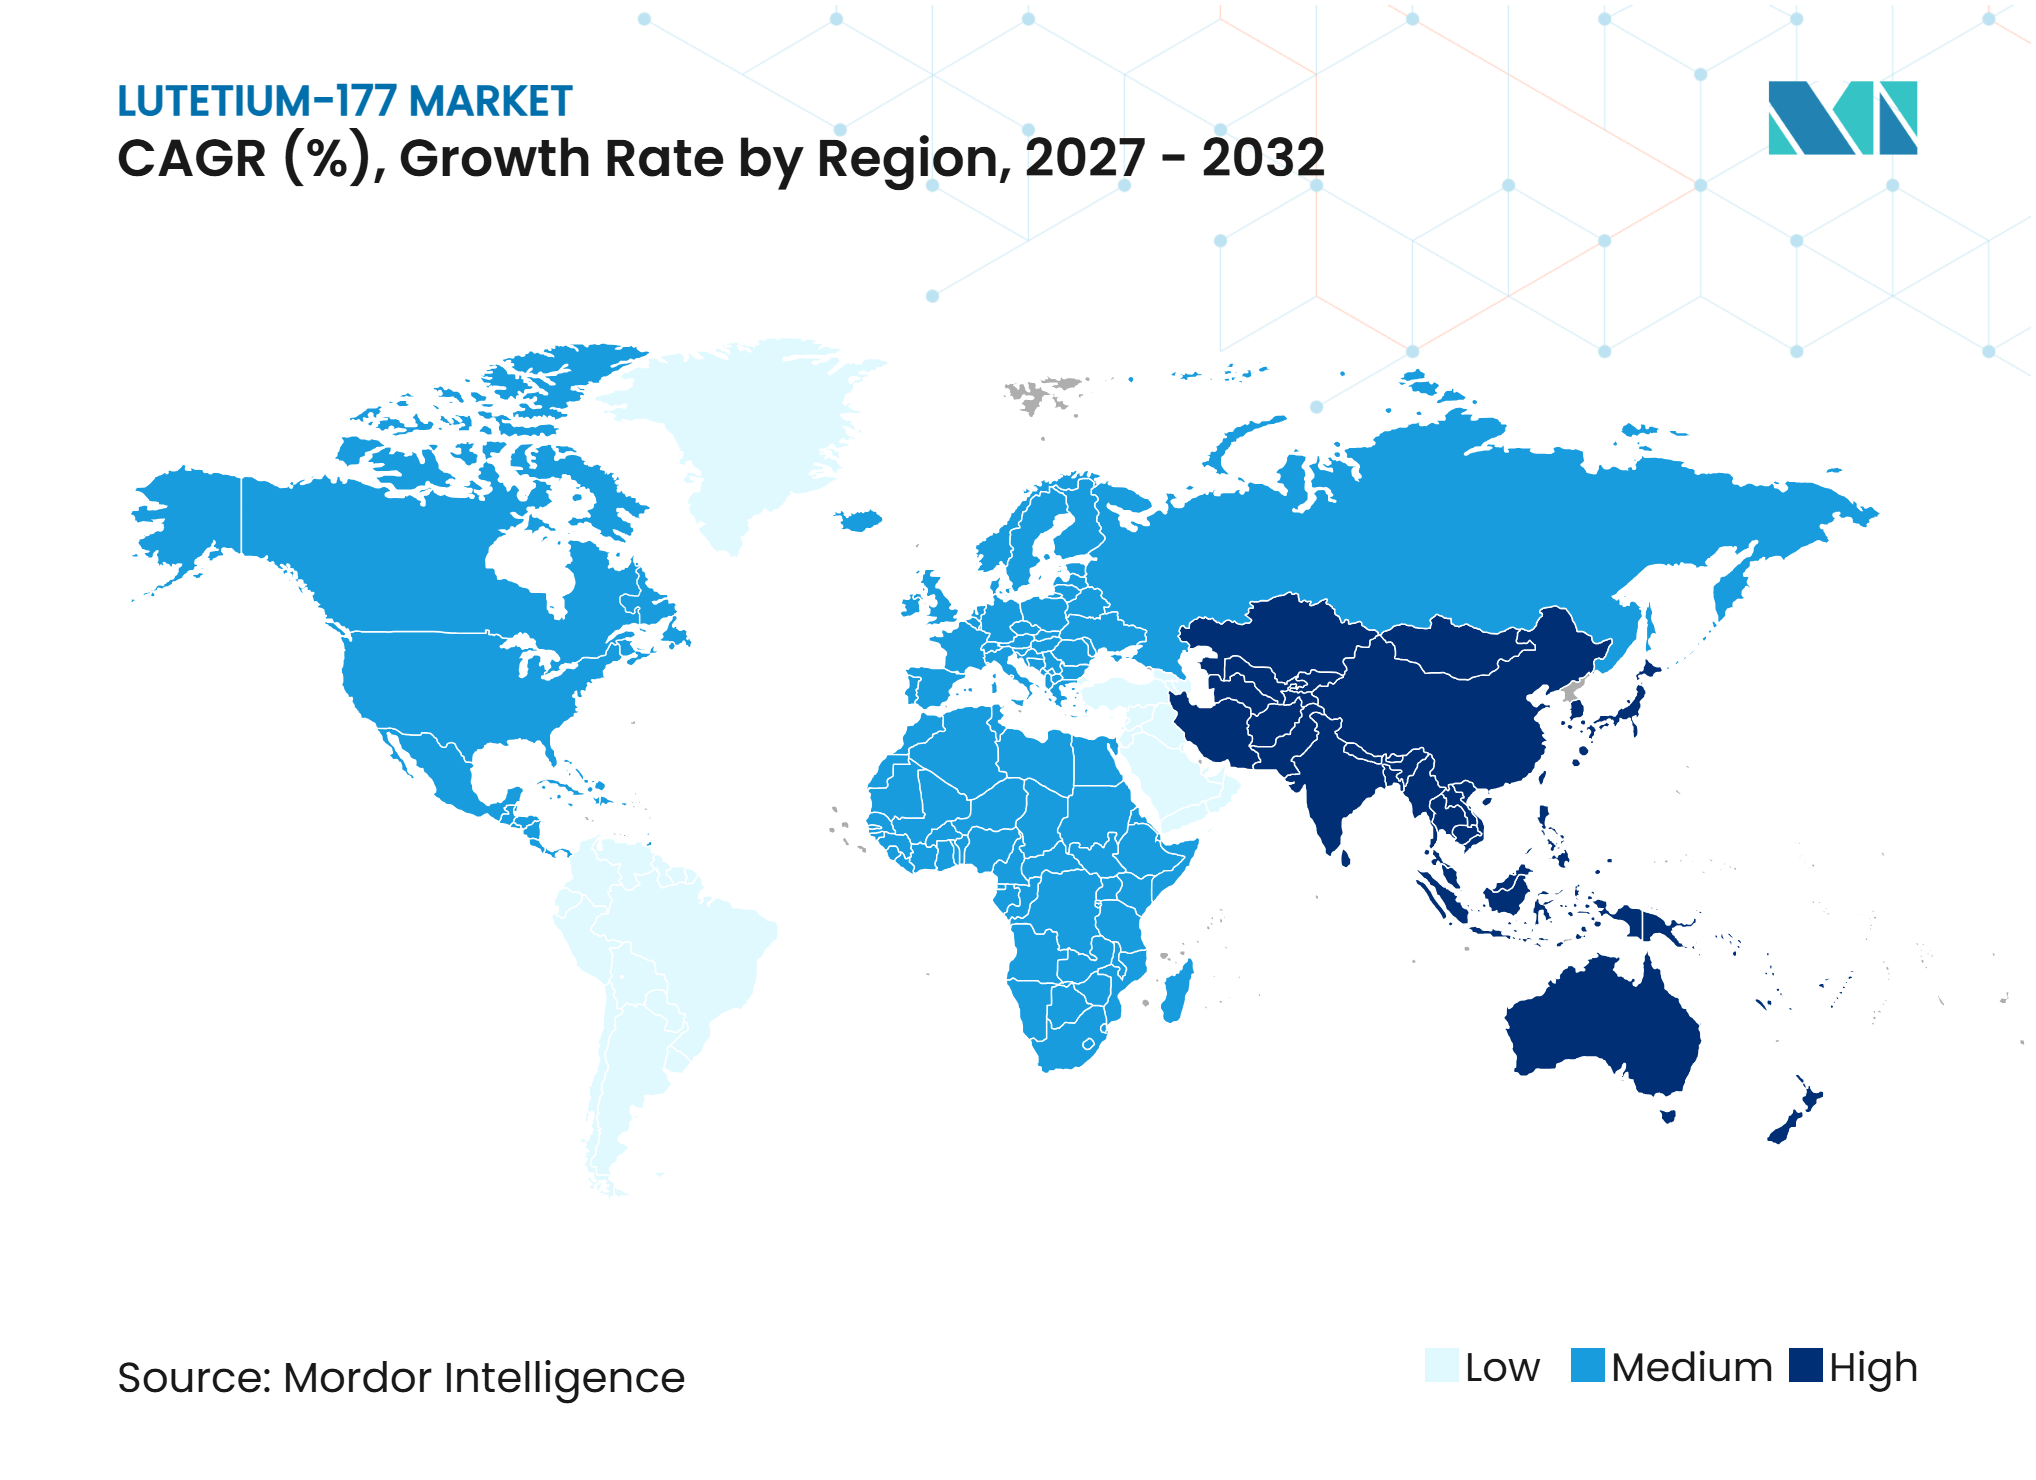
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるルテチウム-177市場分析
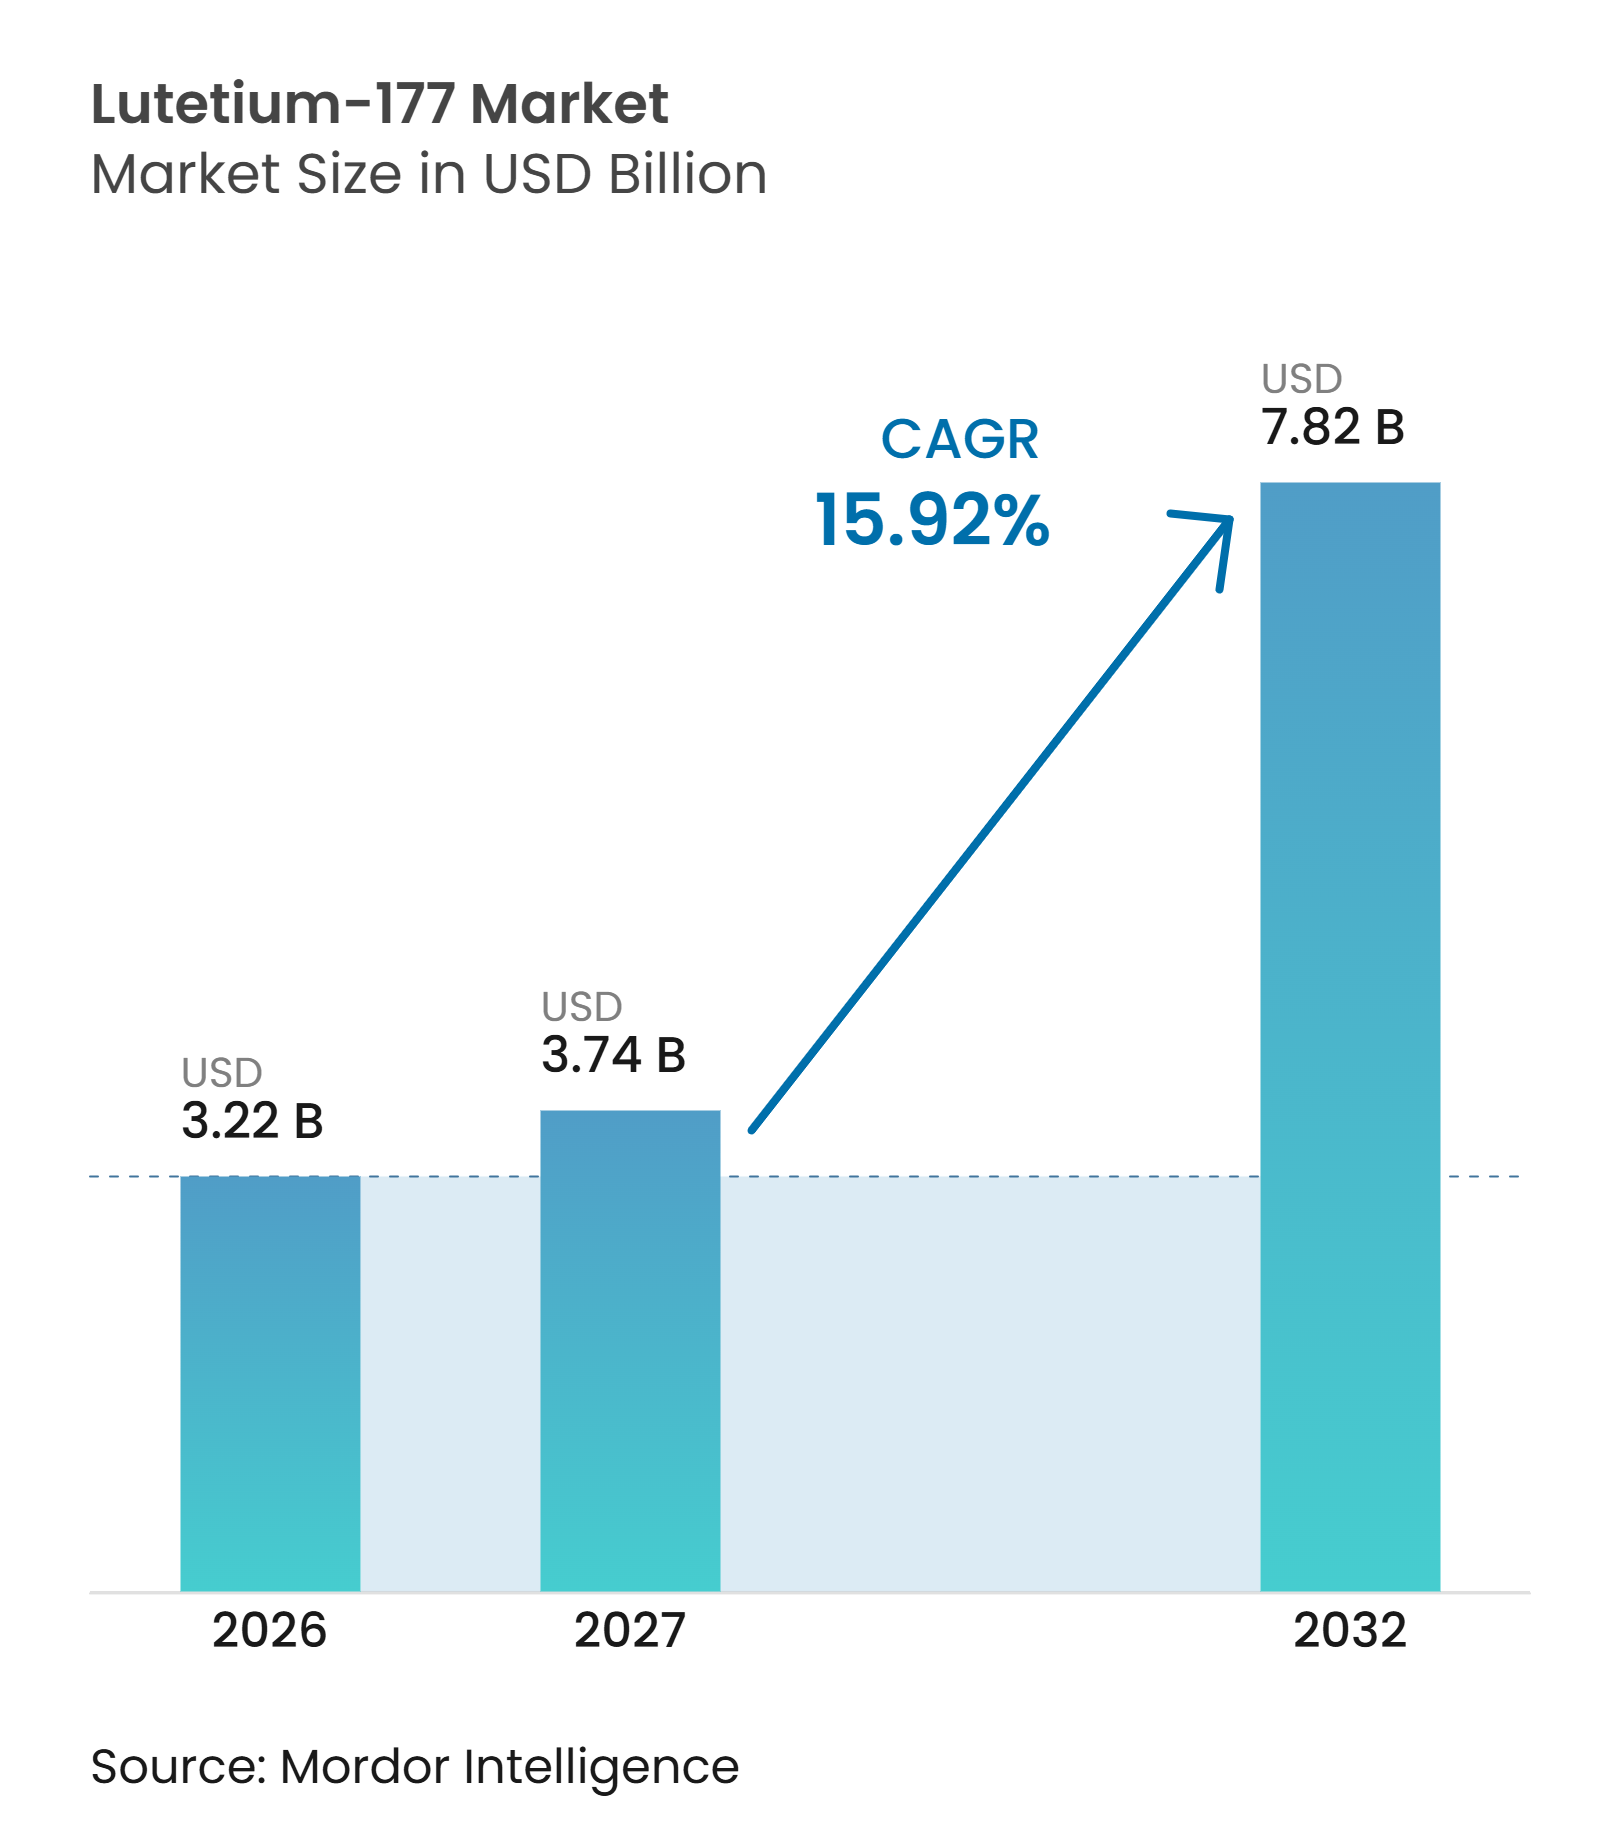
ルテチウム-177市場規模は2026年に32.2億米ドル、2027年に37.4億米ドルと予測され、2032年までに78.2億米ドルに達し、2027年から2032年にかけて15.92%のCAGRで成長する見込みです。
ルテチウム-177市場は、前立腺がんおよび神経内分泌腫瘍における放射性リガンド療法の幅広い使用によって形成されています。FDAの適応拡大によりPluvictoがより早期の治療段階に移行し、対象患者数が増加するとともに、治療センターの能力計画の在り方が変化しています。製造への投資により同位体サプライヤーの限られたグループへの依存度が低下していますが、濃縮イッテルビウム-176および原子炉照射へのアクセスは依然として重要です。ルテチウム-177市場はまた、認定治療施設、訓練を受けた臨床医、および予測可能な償還制度にも依存しています。なぜなら、利用可能な同位体線量だけでは患者スループットを生み出すことができないからです。競争は個々の治療法を超え、同位体供給、放射性医薬品製造、および流通能力の管理へと移行しています。
主要レポートのポイント
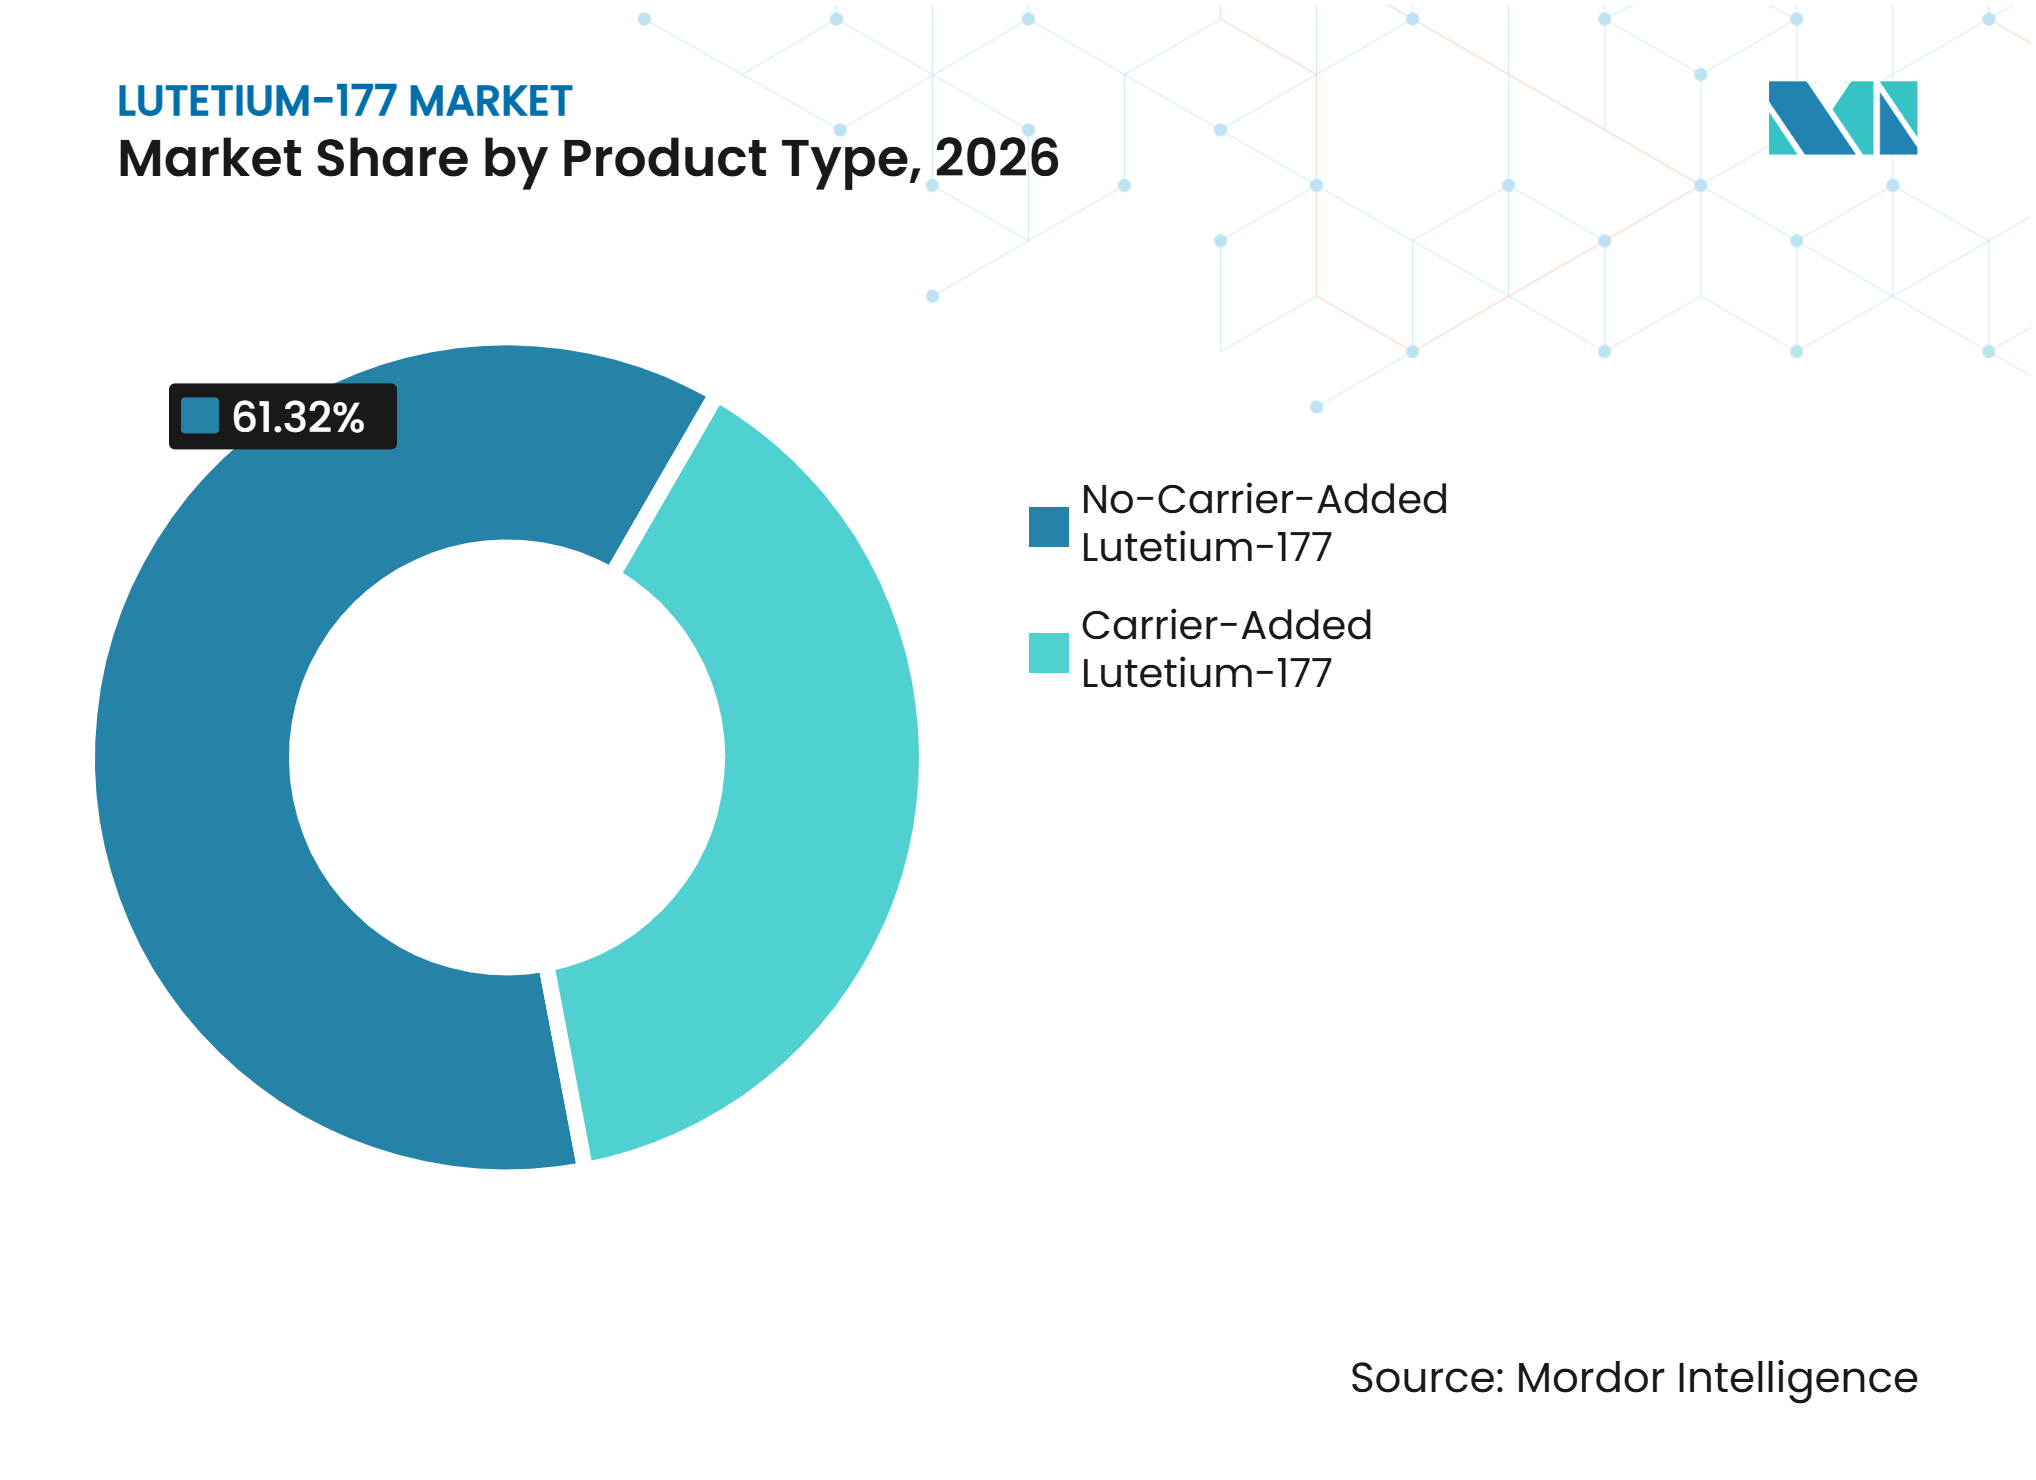
- 製品タイプ別では、ノーキャリア添加ルテチウム-177が2026年のルテチウム-177市場シェアの61.32%を占め、2032年まで17.54%のCAGRで成長する見込みです。
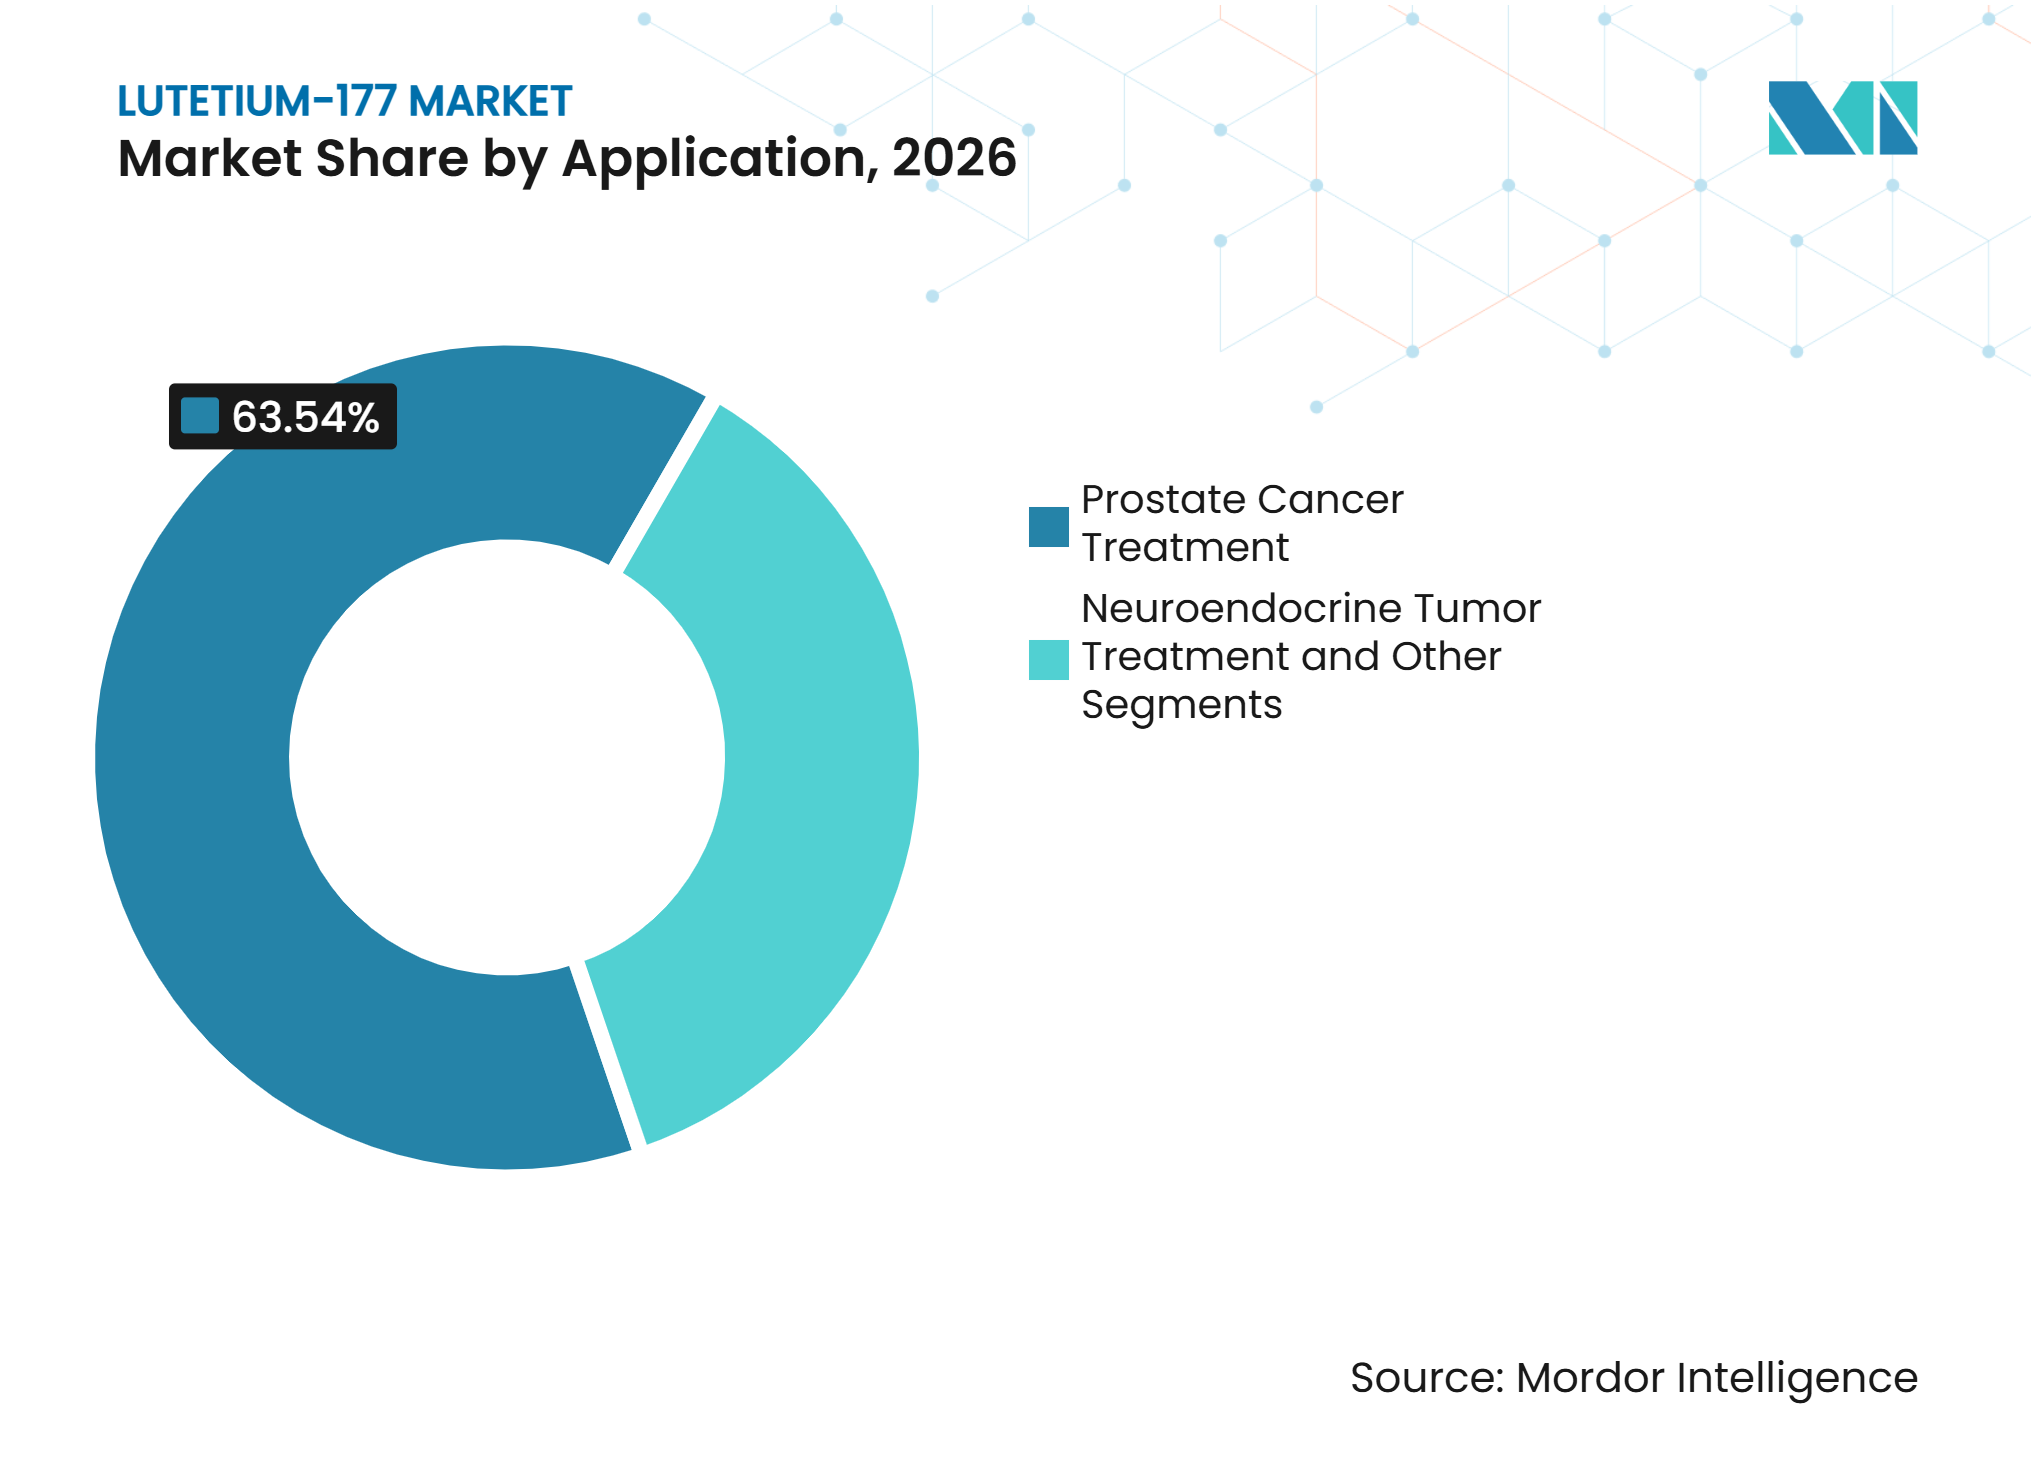
- 用途別では、前立腺がん治療が2026年の収益の63.54%を占め、神経内分泌腫瘍治療は2032年まで18.43%のCAGRで拡大する見込みです。
- エンドユーザー別では、三次医療学術・総合がんセンターが2026年の収益の42.65%を占め、専門核医学クリニックは2032年まで18.54%のCAGRで拡大する見込みです。
- 地域別では、北米が2026年の収益の43.21%を占め、アジア太平洋は2032年まで16.54%のCAGRで成長する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 標的型放射性リガンド療法の採用拡大 | 4.50% | 北米および欧州で最も強く、世界全体 | 中期(2〜4年) |
| Lu-177療法に対する規制承認と適応拡大 | 3.80% | 米国、欧州、日本、中国での進展を含む世界全体 | 短期(2年以内) |
| がん負担の増大と精密腫瘍学への需要 | 3.20% | アジア太平洋およびアフリカで罹患率が上昇しており、世界体 | 長期(4年以上) |
| 高純度Lu-177製造能力の拡張 | 2.60% | 北米、欧州、アジア太平洋 | 中期(2〜4年) |
| セラノスティクス画像診断・治療センターの利用可能性の向上 | 2.20% | 北米、欧州、日本、中国、および新興市場の主要都市部 | 中期(2〜4年) |
| 新たな標的と腫瘍タイプにわたるLu-177臨床パイプラインの拡大 | 1.90% | 北米および欧州が主導し、世界全体 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
標的型放射性リガンド療法の採用拡大
標的型放射性リガンド療法は、承認が後期治療段階を超えて拡大するにつれ、より多くの患者に届くようになっています。2025年3月、FDAはタキサン化学療法を受けていないPSMA陽性転移性去勢抵抗性前立腺がん患者に対してPluvictoの適応を拡大しました。2026年7月、FDAはPSMA陽性転移性ホルモン感受性前立腺がんに対するアンドロゲン受容体経路阻害薬との併用療法としてPluvictoを承認しました[1]。これらの決定により、ルテチウム-177市場は進行疾患患者の限られたグループへの依存度が低下しています。また、画像診断、治療スケジューリング、放射線安全プロセス、および繰り返し治療サイクルを実施できるスタッフへの需要も高まっています。したがって、放射性リガンドの臨床使用には、医薬品アクセスと同じペースでサービス能力を拡大することが医療システムに求められます。
Lu-177療法に対する規制承認と適応拡大
規制承認は、主要な治療地域における臨床的エビデンスと商業的採用の間の期間を短縮しています。2025年および2026年のFDA決定により、Pluvictoは試験エビデンスに基づき、同機関の腫瘍学承認プロセスを通じてより早期の前立腺がん治療段階へのアクセスが可能となりました。日本の医薬品医療機器総合機構(PMDA)は2025年9月に転移性去勢抵抗性前立腺がんに対してPluvictoを承認し、大規模なアジア太平洋医療システムにおける使用の規制経路を確立しました。欧州委会は2026年3月に、ノーキャリア添加塩化ルテチウム-177前駆体であるIlumiraに対して集中承認を付与しました。これらの措置により、治療用Lu-177材料に対して確立された規制要件を持つ法域の数が拡大しています。また、製造品質、ファーマコビジランス、および承認維持がルテチウム-177市場のサプライヤーにとって中心的な要件となっています。
がん負担の増大と精密腫瘍学への需要
世界的な前立腺がん負担は、腫瘍標的に適合できる治療法への継続的な需要を支えています。IARCは2024年に世界で154万6,000件の新規前立腺がん症例と41万9,849件の死亡を報告しました。2026年の査読済み分析では、世界の年間前立腺がん症例数が2050年までに288万件に達すると予測されています。この予測される増加により、ルテチウム-177市場全体で患者選択と治療シーケンシングがより重要になっています。PSMAを標的とした画像診断は臨床医が適切な前立腺がん患者を特定するのに役立ち、ソマトスタチン受容体画像診断は神経内分泌腫瘍における使用を支援します。画像診断と標的治療の組み合わせ使はより精密な紹介経路を支援する可能性がありますが、統合された診断・治療サービスの必要性も高まっています。
高純度Lu-177製造能力の拡張
高純度同位体能力は、濃縮、原子炉、および放射化学施設への投資を通じて拡大しています。Kinectricsは2025年9月に4基の電磁同位体分離装置を稼働させ、年間イッテルビウム-176産出量が500グラムを超えると報告しました。カナダ政府は2025年8月に、Bruce PowerのCANDU第6号炉における第2のLu-177同位体製造システムへの資金提供を発表しました[2]。SCK CENは医療用放射性同位体の製造を支援することを目的とした集中放射化学施設を完成させました。SHINEもCassiopeia施設における能力と、その供給プラットフォームを拡張するための後続作業を報告しました。これらのプロジェクトはルテチウム-177市場に地理的な選択肢を増やしていますが、濃縮前駆体へのアクセスと認定照射時間は依然として決定的な製造投入要素です。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高フラックス原子炉および濃縮イッテルビウム-176の利用可能性の制限 | -1.8% | 欧州の製造拠点で特に影響を受けており、世界全体 | 中期(2〜4年) |
| 認定セラノスティクスセンターおよび専門人材の不足 | -1.4% | 欧州および新興市場で最も大きな圧力があり、世界全体 | 長期(4年以上) |
| 高い治療費と総合的なケア提供に対する不完全な償還 | -1.3% | 北米、欧州、アジア太平洋、および新興市場 | 中期(2〜4年) |
| 狭い配送時間枠と放射性崩壊による線量廃棄リスク | -0.9% | 物流インフラが限られた地域でより強い影響があり、世界全体 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
高フラックス原子炉および濃縮イッテルビウム-176の利用可能性の制限
ノーキャリア添加Lu-177の製造は、濃縮イッテルビウム-176と適切な中性子照射能力へのアクセス依存しています。ITMは2025年6月にラウエ・ランジュバン研究所との協力関係を更新し、医療用Lu-177製造のための原子炉の利用可能な照射能力の半分への優先アクセスを確保しました。この意は、供給の安全性がスポット購入ではなく長期的な技術的取り決めに基づいていることを示しています。Kinectricsの濃縮投資は前駆体の利用可能性を改善しますが、濃縮だけでは原子炉照射と認定処理を代替することはできません。したがって、ルテチウム-177市場は製造チェーンの複数の地点での混乱に引き続きさらされています。前駆体材料と照射アクセスの両方を確保したメーカーは、需要が急速に増加した際に有意な優位性を持つ可能性があります。
認定セラノスティクスセンターおよび専門人材の不足
同位体供給が利用可能な場合でも、治療能力が成長を制約する可能性があります。2026年の欧州労働力調査では、核医学部門の80.2%に少なくとも1つの欠員があることが判明しました。同じエビデンスによると、欠員の57.7%が6ヶ月以上埋まっていない状態でした。2025年の研究では、イタリアの核医学レジデンシーポジションの73%以上が2024年に空席であったことも報告されています。核医学・分子イメージング学会(SNMMI)は、放射性医薬品療法の拡大にはより多くの専用治療センターと専門人材が必要であることを強調しています[3]。ルテチウム-177市場において、人材不足は待機期間を延長し、新たな治療承認や製造投資の恩恵を制限する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
高純度材料が商業的治療用途を支援ノーキャリア添加材料は2026年の収益の61.32%を占め、2032年まで17.54%のCAGRで成長する見込みです。ルテチウム-177市場規模のこの部分は、治療用放射性標識における高比放射能の必要性を反映しています。ノーキャリア添加製造は濃縮イッテルビウム-176ターゲットを使用し、安定したルテチウム不純物を低減するよう設計されています。ITMはノーキャリア添加Lu-177を治療用途向けの放射性同位体供給オプションとして説明しています。Ilumiraに対する欧州委員会の承認は、放射性標識前駆体としてのノーキャリア添加塩化ルテチウム-177をカバーしていました。この規制上の決定は、管理された医薬品製造システム内での高純度材料の使用を支援します。
キャリア添加Lu-177は研究作業および一部の製造経路において引き続き関連性があります。最終材料に安定同位体が存在するため、比放射能が低いことによってその使用が影響を受ける可能性があります。この違いは、標的結合を維持しながら治療用放射性核種を送達する必要がある製品にとって重要です。したがって、ルテチウム-177産業は放射核種純度、バッチ一貫性、および文書化された品質管理に大きな価値を置いています。サプライヤーは材料が放射性医薬品製造プロセスに入る前に材料品質を検証する必要があります。製造能力の拡大は、高純度材料の各供給源にわたる同等の基準の必要性を排除するものではありません。


注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手能
用途別:
前立腺がんが数量を牽引し、神経内分泌腫瘍が拡大前立腺がん治療は2026年の収益の63.54%を占めました。Novartisによると、Pluvictoは2025年通年で19.94億米ドルの収益を生み出し、PSMAを標的とした療法の確立された商業規模を示しています。FDAの2025年3月および2026年7月の承認により、転移性前立腺がんの各治療段階での使用が拡大しました。これらの拡大は治療シーケンスのより早い段階での患者アクセスを支援します。また、プロバイダーがPSMA画像診断、腫瘍学コンサルテーション、核医学ワークフロー、およびフォローアップケアを調整することも求められます。前立腺がんはルテチウム-177市場の主要な近期数量基盤であり続けています。
神経内分泌腫瘍治療は2032年まで18.43%のCAGRで成長する見込みです。このセグメントはソマトスタチン受容体を標的とした治療および診断経路によって支援されています。ITMは2025年11月にFDAがn.c.a. 177Lu-エドトレオチドの新薬承認申請を受理したと発表しました。神経内分泌腫瘍に対する治療法の継続的な開発により、ペプチド受容体放射性核種療法内での選択肢が増えています。他のプログラムでは線維芽細胞活性化タンパク質やHER2などの標的におけるLu-177を検討していますが、これらは依然として初期段階の機会です。この幅広い開発活動は時間をかけてルテチウム-177市場を多様化させる可能性がありますが、承認された用途は主要な適応症に集中したままです。

エンドユーザー別:
学術センターが主導し、専門クリニックが能力を構築三次医療学術・総合がんセンターは2026年の収益の42.65%を占めました。その地位は、放射線遮蔽施設、医学物理士、放射線薬剤師、核医学医師、および確立された紹介システムの必要性を反映しています。学術施設はまた、臨床プロトコルの開発と複雑な患者ケアの管理にも貢献しています。Novartisは2025年末までにPluvictoが米国の790以上の治療施設で利用可能になったと報告しました。この広範な施設ネットワークは、治療提供が最初期の専門センター以外にも拡大していることを示しています。ルテチウム-177市場はこの移行に依存しています。なぜなら、少数の学術機関だけではすべての対象患者にサービスを提供できないからです。
専門核医学クリニックは2032年まで18.54%のCAGRで成長する見込みです。その成長は、より標準化されたワークフローと適切に選択された患者への外来診療での提供の可能性によって支援されています。ただし、施設の成長は訓練を受けたスタッフ、ライセンス、放射線防護の取り決め、および放射性医薬品供給へのアクセスに依存しています。SNMMIは放射性医薬品療法プログラムの拡大に伴い専門知識の必要性を強調しています。病院は核医学部門を腫学サービスおよび入院患者サポートと結びつけることができるため、引き続き重要です。製薬・バイオテクノロジー企業も臨床試験を通じてLu-177を使用しており、その需要は開発パイプラインの規模とペースに連動しています。
地域分析
北米
北米は2026年のルテチウム-177市場シェアの43.21%を占めました。この地域は、大規模な治療施設ネットワーク、確立された腫瘍学診療、およびPluvictoに対する最近のFDA適応拡大から恩恵を受けています。Novartisは2025年末までにPluvictoの米国治療施設が790以上になったと報告しました。カナダも濃縮イッテルビウム-176能力と計画中の原子炉製造を通じて地域の供給基盤を強化しています。地域の機会は、資格を持つスタッフと専用治療能力の必要性によって抑制されています。これらの運用上のニーズが、新たな治療承認が投与された患者線量にどの程度完全に転換されるかを決定します。
アジア太平洋
アジア太平洋は2032年まで16.54%のCAGRで成長する見込みです。日本の医薬品医療機器総合機構(PMDA)は2025年9月にPluvictoを承認し、転移性去勢抵抗性前立腺がん治療のための正式な製品と規制フレームワークをプロバイダーに提供しました。Novartisはまた、日本の篠山サイトに放射性リガンド療法製造施設への投資を発表しました。日本の承認と現地投資は、治療アクセスと製造が共に発展していることを示しています。この地域には大きな潜在的患者基盤がありますが、国家承認、償還、画像診断アクセス、および訓練を受けたセンターの利用可能性は国によって異なります。これらの違いにより、採用はアジア太平洋全体で異なる速度で進む可能性があります。
欧州、中東・アフリカ、および南米
欧州は確立された放射性医薬品の専門知識を持っていますが、労働力不足による能力制約に直面しています。欧州のルテチウム-177市場規模は、Ilumiraを含む承認された前駆体製品と主要な治療国における臨床能力によって支援されています。欧州の労働力調査では核医学部門全体に欠員が見つかり、より広範な治療アクセスへの障壁となっています。ドイツの研究では、成熟したシステムでも泌尿器科医と核医学医師の間の調整がケア経路を妨げる可能性があることが判明しました。中東、アフリカ、および南米では、アクセスは同位体の利用可能性、認定施設、および専門家トレーニングとより密接に結びついています。IAEAの技術協力と現地能力構築は必要な技術基盤の構築を支援できますが、治療提供は北米や欧州よりも初期段階にあります。これらの混合地域は即時の広範な商業規模よりも長期的な成長ポテンシャルを提供しています。
競合環境
市場集中度
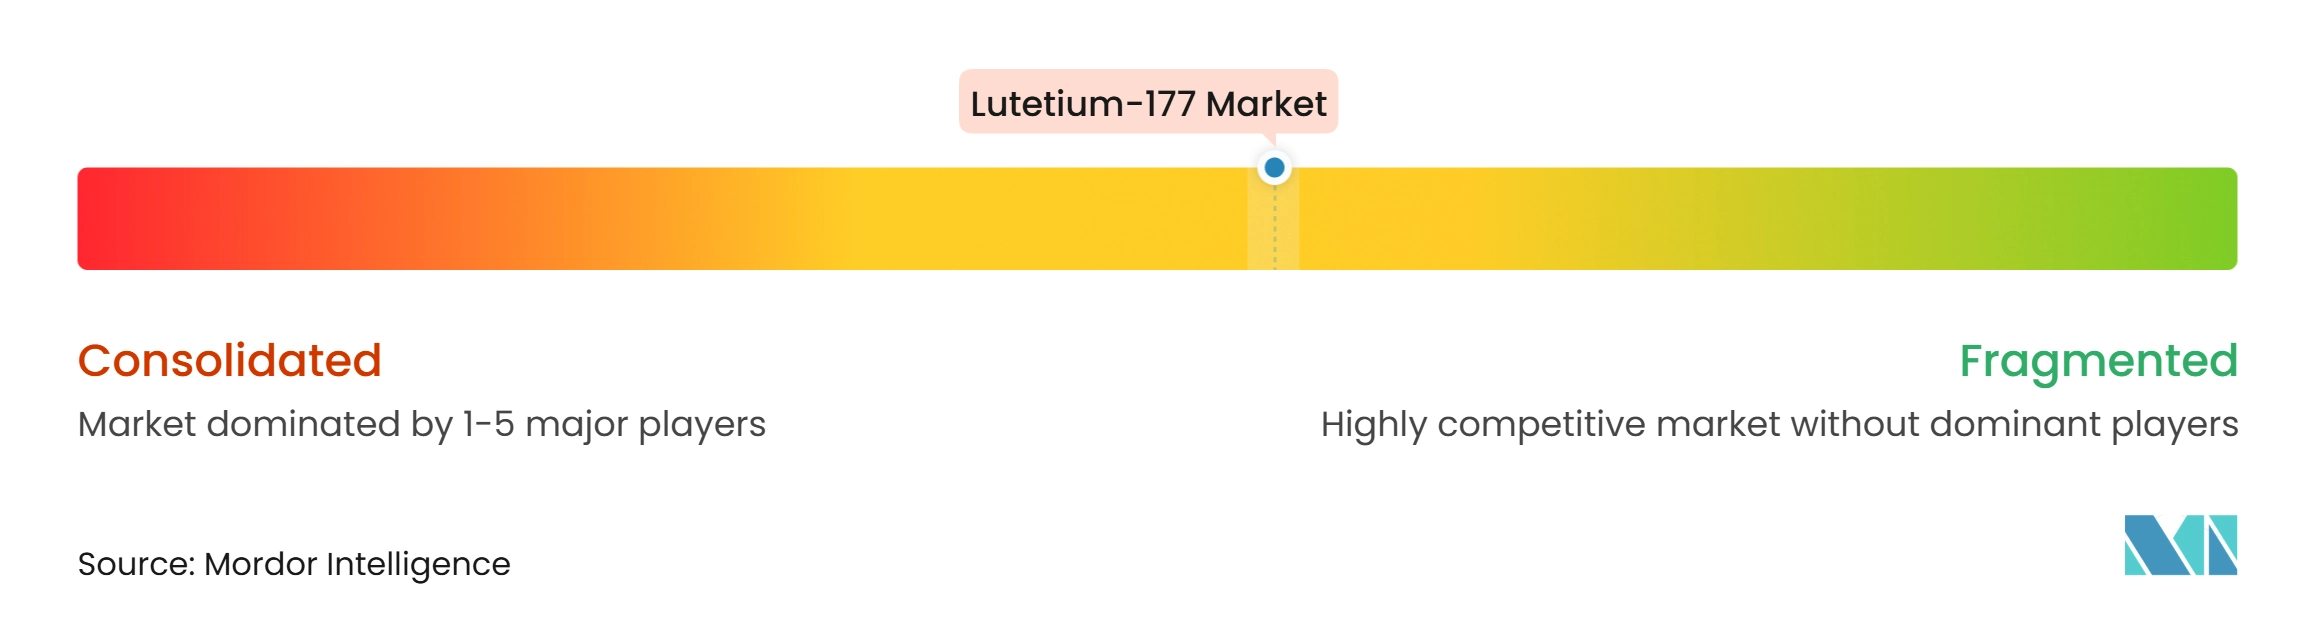
ルテチウム-177市場はブランド療法に集中しており、その供給層は拡大しています。ルテチウム-177市場は調整された供給、臨床的エビデンス、規制承認、および治療能力を必要とするため、競争力は製品収益だけでは測定できません。Novartisは2026年最初の9ヶ月間にPluvictoとLutatheraから合計26.22億米ドルの益を報告しました。その確立された製品と製造投資により、現在の放射性リガンド療法における中心的な商業参加者となっています。より早期の前立腺がん治療段階に対するPluvictoのFDA承認はこの地位を強化しています。同社の戦略は適応拡大、治療施設開発、および製造投資を組み合わせています。この統合的アプローチは、製品が専門的な診断、供給、および治療システムを通じて移動しなければならない場合に重要です。
ITMはノーキャリア添加同位体供給とその治療パイプラインを通じて第2の戦略的地位を確立しています。2025年6月のラウエ・ランジュバン研究所との合意により、原子炉照射能力への優先アクセスが確保されました。2025年11月、ITMは胃腸膵神経内分泌腫瘍に対するn.c.a. 177Lu-エドトレオチドの申請がFDAに受理されたと報告しました。Telixは2026年9月にITMを買収する合意を発表し、同位体製造をより広範な放射性医薬品プラットフォームと結びつけました。この取引は、安全な同位体アクセスがルテチウム-177市場における中核的な競争資産になりつつある理由を示しています。また、大規模な参加者が専門的な製造インフラのより緊密な管理を求めることを示唆しています。
他のサプライヤーは能力追加と規制承認を通じて地位を構築しています。SHINEはIlumiraの欧州承認を取得し、製造業者に別の規制されたノーキャリア添加前駆体オプションを提供しています。Kinectricsはカナダで濃縮イッテルビウム-176能力を増強し、地域の前駆体供給源を追加しました。SCK CENは将来の同位体製造を支援するための集中放射化学施設を完成させました。これらの措置はルテチウム-177市場の供給集中を低下させる可能性がありますが、新たな承認済み治療法や治療スタッフをすぐに生み出すものではありません。競争上の結果は、サプライヤーが医薬品基準を満たし、原子炉アクセスを確保し、信頼性の高い国際配送を支援できるかどうかにかかっています。
ルテチウム-177産業のリーダー企業
-
Novartis AG
-
ITM Isotope Technologies Munich SE
-
Curium International Trading B.V.
-
Telix Pharmaceuticals Limited
-
SHINE Technologies, LLC
- 注:主要企業の掲載順は順位を示すものではありません。
ルテチウム-177市場 このレポートでカバーされる企業
- Advanced Accelerator Applications S.A.
- Cardinal Health
- China National Nuclear Corporation
- Curium International Trading B.V.
- Eckert & Ziegler SE
- Eli Lilly and Company
- Evergreen Theragnostics, Inc.
- Institute for Radioelements
- ITM Isotope Technologies Munich SE
- NorthStar Medical Radioisotopes, LLC
- Novartis
- NRG PALLAS
- Nusano Inc.
- POINT Biopharma Global Inc.
- Radiopharm Theranostics Limited
- SCK CEN
- SHINE Technologies, LLC
- Telix Pharmaceuticals Limited
最近の産業開発事情 ルテチウム-177市場
- 2026年9月:Telix PharmaceuticalsはITM Isotope Technologies Munich SEを16.5億米ドルの前払いに加え、ITM-11のマイルストーンに応じて最大7億米ドルの条件付き対価で買収することに合意し、ITMが世界最大のn.c.a. Lu-177製造ネットワークと説明するものをTelixの治療パイプラインおよび商業プラットフォームと統合しました。
- 2026年7月:FDAはPSMAddition第3相試験に基づき、PSMA陽性転移性ホルモン感受性前立腺がんに対するアンドロゲン受容体経路阻害薬との併用療法としてPluvictoを承認し、転移性前立腺がんの各治療段階にわたってPluvictoの適応を拡大しました。
- 2025年11月:ITMは胃腸膵神経内分泌腫瘍に対するn.c.a. 177Lu-エドトレオチドの新薬承認申請がFDAに受理されたと発表しました。
世界のルテチウム-177市場レポートの範囲
レポートの範囲によると、ルテチウム-177(Lu-177)は標的放射性核種療法に使用される放射性同位体です。特定の腫瘍標的に結合するよう設計された医薬品を通じて、がん細胞に放射線を照射します。
ルテチウム-177市場は製品タイプ、用途、エンドユーザー、および地域によってセグメント化されています。製品タイプ別では、市場はキャリア添加ルテチウム-177とノーキャリア添加ルテチウム-177にセグメント化されています。用途別では、市場は前立腺がん治療、神経内分泌腫瘍治療、およびその他の用途にセグメント化されています。エンドユーザー別では、市場は三次医療学術・総合がんセンター、病院、専門核医学クリニック、製薬・バイオテクノロジー企業、およびその他のエンドユーザーにセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、および南米にセグメント化されています。レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドもカバーています。レポートは上記すべてのセグメントの金額(米ドル)を提供しています。
セグメンテーション概要
| キャリア添加ルテチウム-177 |
| ノーキャリア添加ルテチウム-177 |
| 前立腺がん治療 |
| 神経内分泌腫瘍治療 |
| その他の用途 |
| 三次医療学術・総合がんセンター |
| 病院 |
| 専門核医学クリニック |
| 製薬・バイオテクノロジー企業 |
| その他のエンドユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| 製品タイプ別 | キャリア添加ルテチウム-177 | |
| ノーキャリア添加ルテチウム-177 | ||
| 用途別 | 前立腺がん治療 | |
| 神経内分泌腫瘍治療 | ||
| その他の用途 | ||
| エンドユーザー別 | 三次医療学術・総合がんセンター | |
| 病院 | ||
| 専門核医学クリニック | ||
| 製薬・バイオテクノロジー企業 | ||
| その他のエンドユーザー | ||
| 地域 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
レポートで回答される主要な質問
ルテチウム-177療法への需要を牽引しているものは何ですか?
放射性リガンド療法の幅広い使用、Pluvictoのより早期の治療段階への移行、および世界的な前立腺がん負担が主要な要因です。ルテチウム-177市場は2027年から2032年にかけて15.92%のCAGRで成長する見込みです。
最大のシェアを持つLu-177製品タイプはどれですか?
ノーキャリア添加ルテチウム-177は2026年の収益の61.32%を占め、ルテチウム-177市場内で2032年まで17.54%のCAGRで成長する見込みです。
ノーキャリア添加Lu-177が重要な理由は何ですか?
その高い比放射能は治療用放射性標識を支援し、規制された前駆体承認は臨床供給の品質基準の確立に役立ちます。
Lu-177使用をリードするがん用途はどれですか?
前立腺がん治療は2026年の収益の63.54%を占めました。神経内分泌腫瘍治療は2032年まで18.43%のCAGRでより速く成長する見込みです。
放射性リガンド療法のより広範なアクセスを制限しているものは何ですか?
認定治療施設と専門人材が主要な制約です。2026年の欧州調査では核医学部門の80.2%に欠員があることが判明しました。
Lu-177療法で最も速く成長している地域はどこですか?
アジア太平洋は2032年まで16.54%のCAGRで成長する見込みであり、日本における規制の進展と地域の製造投資の拡大によって支援されています。