
Tamanho e Participação do Mercado de Embalagens para Lubrificantes
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 11.35 Bilhões de dólares |
| Tamanho do Mercado (2031) | 15.43 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 6.34 % |
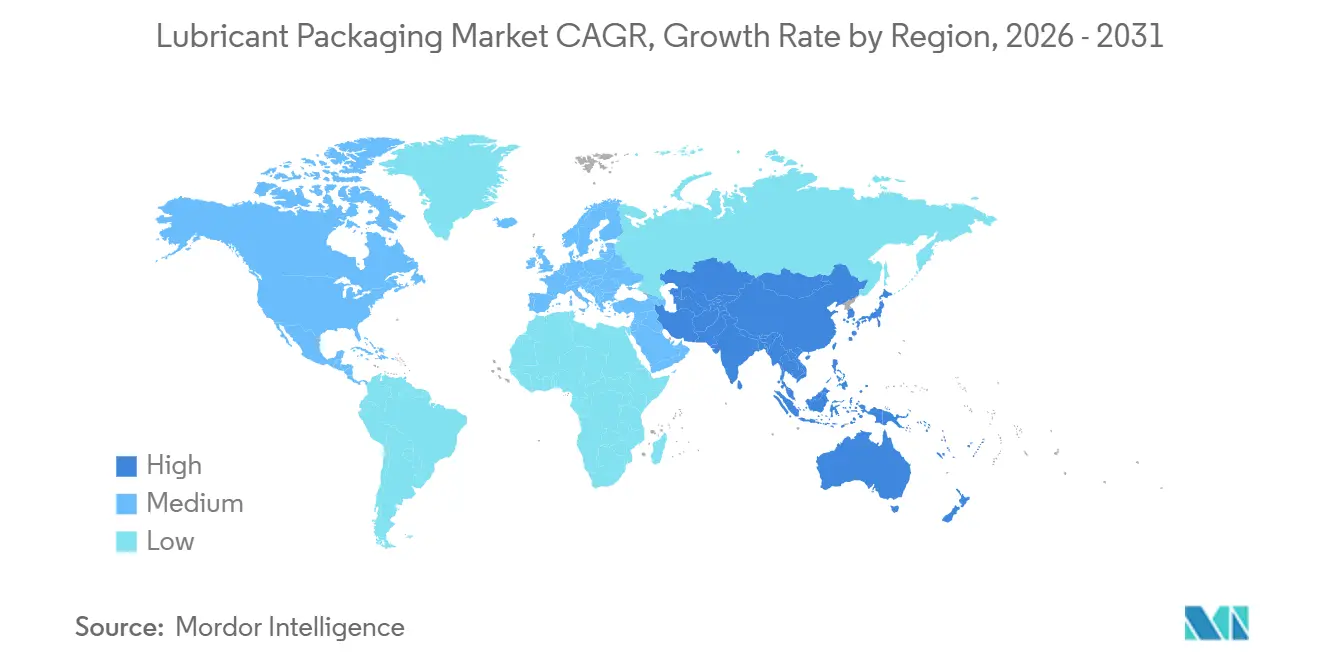
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
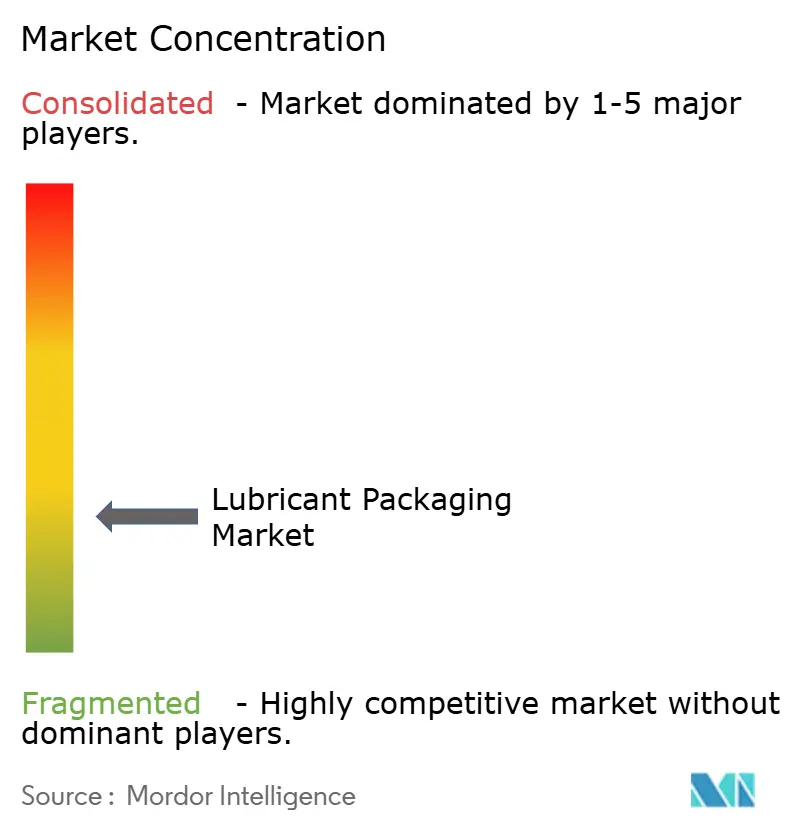
| Concentração do Mercado | Baixo |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Embalagens para Lubrificantes pela Mordor Intelligence
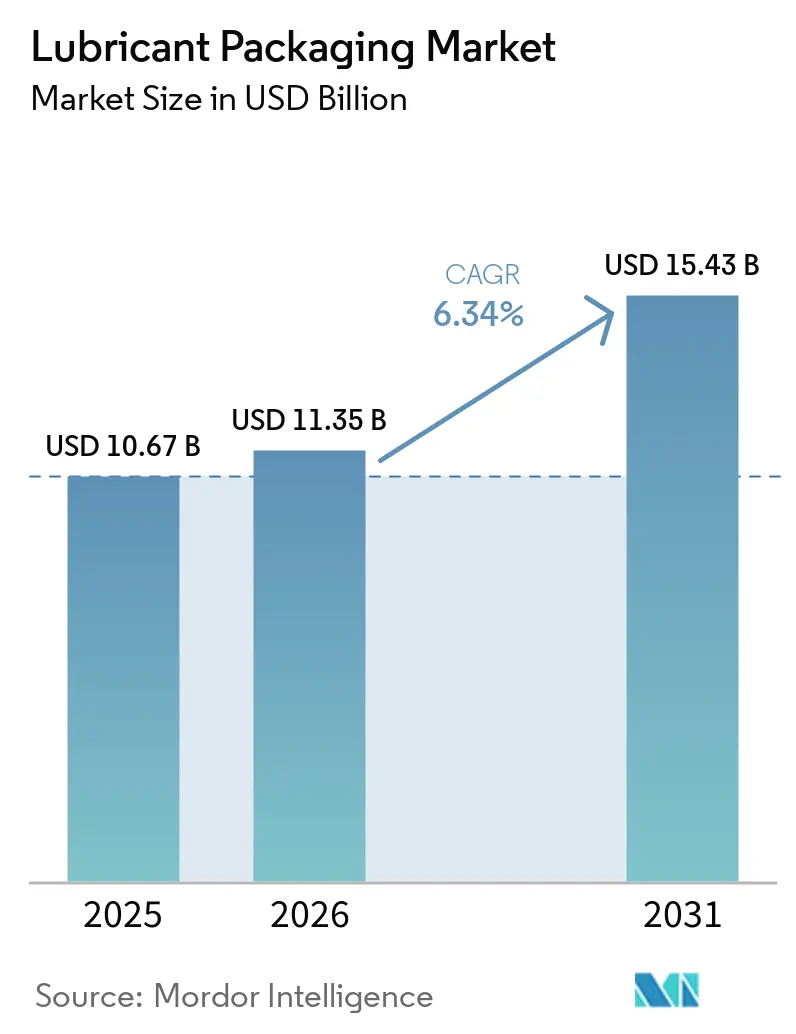
O tamanho do Mercado de Embalagens para Lubrificantes foi avaliado em 10,67 bilhões de USD em 2025 e estima-se que cresça de 11,35 bilhões de USD em 2026 para atingir 15,43 bilhões de USD até 2031, a um CAGR de 6,34% durante o período de previsão (2026-2031). O mercado de embalagens para lubrificantes é sustentado por uma frota global de veículos em uso que supera 1,4 bilhão de unidades, o que mantém a demanda de reposição por meio do canal de pós-venda automotivo. A atividade industrial na Ásia-Pacífico, no Oriente Médio e África e na América Latina também está elevando a demanda por recipientes utilizados em operações de manufatura, construção, mineração e energia. O valor das embalagens está aumentando à medida que as marcas de lubrificantes utilizam formatos com barreiras mais resistentes, fechamentos inteligentes e identificadores de produto rastreáveis. Os fornecedores que combinam variedade de formatos, expertise em materiais e conformidade regulatória estão mais bem posicionados para atender a essa demanda em transformação. A volatilidade das resinas, a contaminação de recipientes e as regras de responsabilidade do produtor continuarão a moldar os custos e as decisões de compra no mercado de embalagens para lubrificantes. A oportunidade resultante concentra-se em recipientes que protegem a qualidade do produto, atendem aos requisitos de transporte e fornecem evidências confiáveis do desempenho dos materiais. Isso coloca maior ênfase no desenvolvimento de embalagens que considerem tanto as necessidades de manuseio do usuário final quanto as obrigações operacionais do proprietário da marca.
Principais Conclusões do Relatório
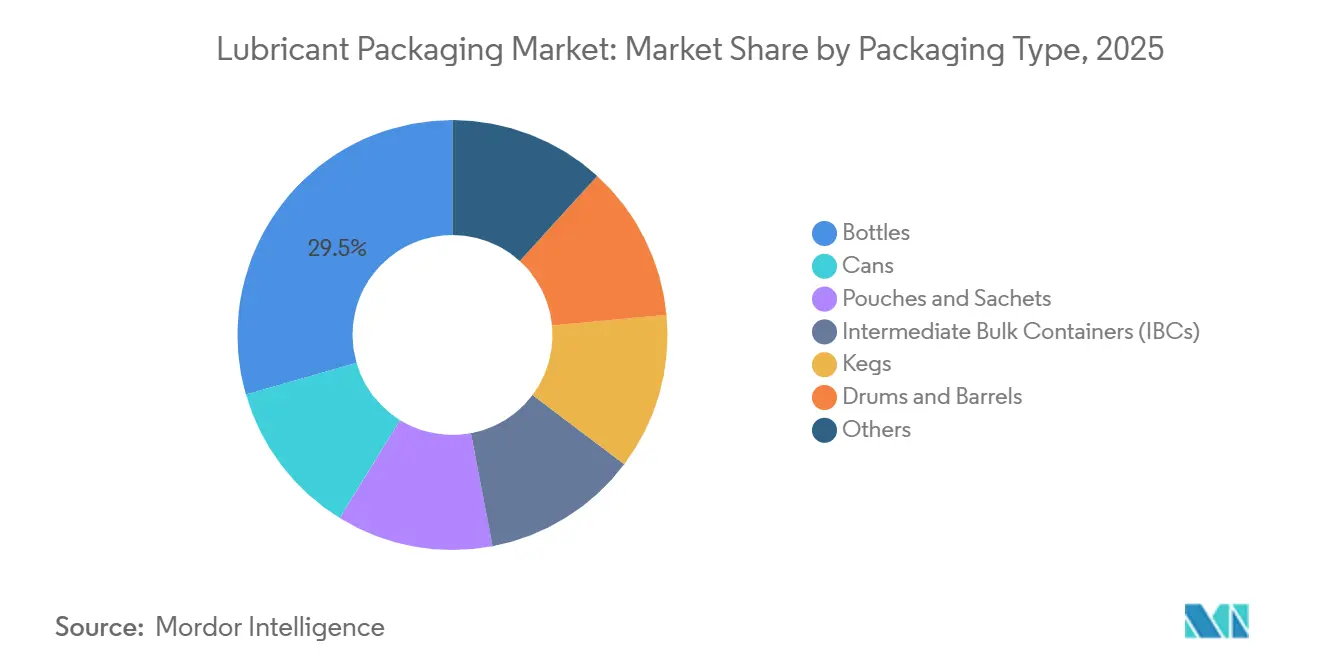
- Por tipo de embalagem, as garrafas detinham 29,46% da participação do mercado de embalagens para lubrificantes em 2025, enquanto os contêineres intermediários a granel (IBCs) têm projeção de avançar a um CAGR de 6,84% até 2031.
- Por material, o plástico detinha 56,33% da participação do mercado de embalagens para lubrificantes em 2025, enquanto o metal tem projeção de avançar a um CAGR de 6,97% até 2031.
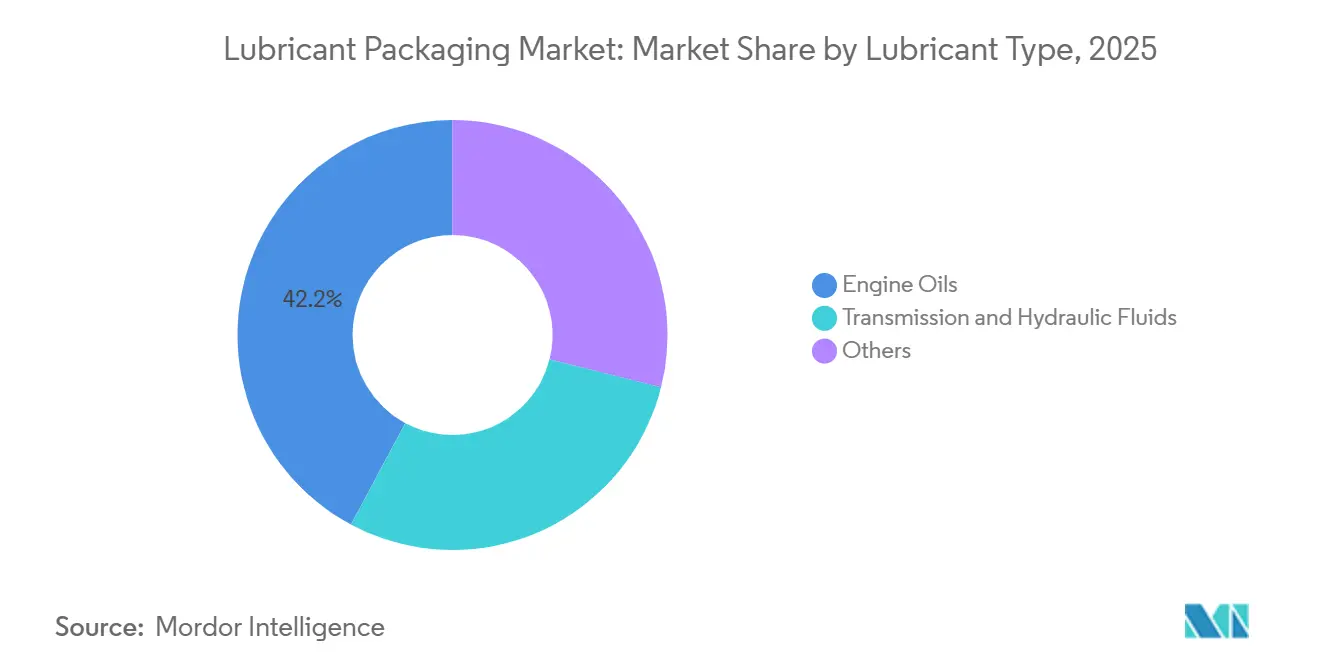
- Por tipo de lubrificante, os óleos de motor detinham 42,17% da participação do mercado de embalagens para lubrificantes em 2025, enquanto os fluidos de transmissão e hidráulicos têm projeção de avançar a um CAGR de 7,23% até 2031.
- Por geografia, a Ásia-Pacífico detinha 36,20% da participação do mercado de embalagens para lubrificantes em 2025 e tem projeção de avançar a um CAGR de 7,06% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Embalagens para Lubrificantes
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento na Posse de Veículos e Pós-Venda Automotivo | +2.1% | Global, concentrado na Ásia-Pacífico, América Latina e Oriente Médio e África | Médio prazo (2-4 anos) |
| Industrialização e Expansão da Manufatura, Construção, Mineração e Energia | +1.7% | Núcleo da APAC, com expansão para Oriente Médio e África e América Latina | Longo prazo (≥ 4 anos) |
| Transição para Embalagens Leves, Recicláveis e Convenientes | +1.2% | América do Norte e UE; expansão secundária para APAC | Médio prazo (2-4 anos) |
| Crescimento em Lubrificantes Especiais e Formulações Específicas de Desempenho | +0.9% | Global, liderado por América do Norte e UE, com crescimento na APAC | Longo prazo (≥ 4 anos) |
| Rastreabilidade em Nível de Embalagem para Controle de Falsificações e Prontidão para Recalls | +0.5% | Global, com maior urgência no Sul e Sudeste Asiático e Oriente Médio | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento na Posse de Veículos e Pós-Venda Automotivo
O mercado de embalagens para lubrificantes se beneficia de uma frota global de veículos em uso que superou 1,4 bilhão de unidades. Cada veículo gera demanda recorrente por lubrificantes e pelos recipientes utilizados para manutenção e vendas no varejo. A Índia registrou 28,2 milhões de registros de veículos em 2025, enquanto a produção automotiva atingiu 34,7 milhões de unidades no ano fiscal de 2025-26[1]Federation of Automobile Dealers Associations, "FADA Divulga Dados de Varejo de Veículos do AC'25 e Dezembro de 2025," FADA India, fada.in. As motocicletas e bicicletas motorizadas responderam por mais de 26,6 milhões de unidades de produção no ano fiscal de 2025-26 e requerem uso frequente de embalagens menores de lubrificantes. O volume de varejo de veículos da Índia cresceu 7,71% no ano civil de 2025, enquanto as vendas no varejo de veículos de passeio aumentaram 9,70%. Nas redes formais de pós-venda no Sudeste Asiático e no Oriente Médio, as vendas estão migrando do abastecimento sem marca para embalagens rotuladas e com evidência de violação, aumentando o uso de recipientes por unidade de lubrificante vendida. A transição também oferece às marcas de lubrificantes maior controle sobre apresentação, autenticação e informações do produto no ponto de venda. À medida que a posse de veículos aumenta, embalagens projetadas para uso conveniente podem apoiar os intervalos de manutenção e o reabastecimento no varejo em uma rede mais ampla de oficinas e distribuidores.
Industrialização e Expansão da Manufatura, Construção, Mineração e Energia
O mercado de embalagens para lubrificantes também atende a usuários industriais que operam equipamentos de construção, maquinário de mineração e ativos de energia. Esses usuários precisam de tambores e IBCs que suportem enchimentos maiores, manuseio seguro e dispensação controlada. Programas de construção na Arábia Saudita, gastos com infraestrutura na Índia e atividade de mineração na Indonésia estão ampliando a base de demanda por recipientes industriais. Os IBCs com capacidade de 1.000 litros podem reduzir as etapas de manuseio e os custos de dispensação em comparação com tambores de 200 litros. As redes de recondicionamento melhoram o caso de reutilização dessas unidades em grandes centros industriais. As aplicações de energia, incluindo a manutenção de turbinas eólicas offshore, também requerem óleos sintéticos em recipientes certificados pelas Nações Unidas, o que sustenta a demanda por formatos mais especializados. Os clientes industriais também valorizam embalagens que protejam os fluidos durante o armazenamento e permitam transferência segura e consistente nos locais de operação. Suas especificações podem favorecer formatos robustos que permaneçam confiáveis durante movimentação frequente, armazenamento prolongado e condições operacionais exigentes.
Transição para Embalagens Leves, Recicláveis e Convenientes
O mercado de embalagens para lubrificantes está migrando para formatos mais leves que podem reduzir o uso de materiais e melhorar a eficiência do transporte. Sistemas bag-in-box, embalagens flexíveis multicamadas e garrafas de polietileno de alta densidade mais leves podem oferecer alternativas a recipientes rígidos pesados. A MOL-LUB Ltd. introduziu embalagens bag-in-box em dezembro de 2025 que permitiram 88% mais unidades por palete do que o galão de 20 litros que substituiu. A Repsol lançou recipientes para lubrificantes com 60% de plástico reciclado pós-consumo em março de 2024[2]Repsol, "Nova Embalagem Repsol Feita com 60% de Plástico Reciclado," Repsol Lubricants, lubricants.repsol.com. A Schütz GmbH & Co. KGaA agora oferece variantes Green Layer com até 30% de regranulado nas camadas intermediárias. O Regulamento da União Europeia sobre Embalagens e Resíduos de Embalagens, em vigor a partir de 12 de agosto de 2026, aumenta o valor dos designs recicláveis porque os produtores enfrentam requisitos de reciclabilidade e estruturas de taxas relacionadas. As escolhas de embalagem agora precisam equilibrar redução de material, proteção do produto, coleta prática e o custo de atender às normas em constante mudança. O mercado de embalagens para lubrificantes está, consequentemente, registrando maior interesse em designs que preservem o desempenho funcional enquanto utilizam menos material virgem.
Crescimento em Lubrificantes Especiais e Formulações Específicas de Desempenho
Os lubrificantes especiais requerem embalagens que protejam a qualidade do produto e identifiquem a aplicação pretendida. Os sistemas de transmissão de veículos elétricos utilizam fluidos térmicos dielétricos que precisam de recipientes seguros contra estática. As caixas de engrenagens de turbinas eólicas utilizam óleos sintéticos que requerem barreiras contra contaminação e IBCs certificados pelas Nações Unidas. Os lubrificantes para uso alimentício também precisam de fechamentos e sistemas de rotulagem em conformidade com a norma H1 da National Sanitation Foundation (NSF). Esses requisitos técnicos aumentam o valor do design de embalagens além da contenção básica. O mercado de embalagens para lubrificantes, portanto, favorece produtores que possam oferecer garrafas, tambores, IBCs e embalagens flexíveis com documentação de qualidade adequada e códigos legíveis por máquina. Isso também aumenta a necessidade de rótulos claros, fechamentos compatíveis e identificação confiável do produto em diversos ambientes de serviço. Os produtores de lubrificantes precisam de sistemas de embalagem que possam distinguir fluidos tecnicamente diferentes e reduzir o risco de uso incorreto em campo. Esse requisito se aplica em toda a cadeia, desde as operações de envase e armazéns de distribuidores até oficinas e locais de manutenção industrial. Um recipiente claramente identificado também pode facilitar para os clientes o cumprimento das instruções de manuseio e descarte exigidas. As embalagens também precisam manter seu desempenho de proteção durante toda a distribuição, armazenamento e uso, mesmo quando os fluidos apresentam características químicas ou de temperatura exigentes.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade nos Preços de Resinas Petroquímicas e Metais | -1.3% | Global (APAC e UE mais expostas ao choque de oferta relacionado ao Estreito de Ormuz) | Curto prazo (≤ 2 anos) |
| Aumento dos Custos de Conformidade para EPR, Manuseio de Produtos Perigosos e Transporte | -0.9% | América do Norte e UE; expansão secundária para APAC | Médio prazo (2-4 anos) |
| Contaminação por Lubrificante Residual Enfraquecendo a Economia da Reciclagem | -0.5% | América do Norte e UE | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade nos Preços de Resinas Petroquímicas e Metais
A volatilidade nos preços das resinas petroquímicas é um desafio direto de custo para os fornecedores do mercado de embalagens para lubrificantes. O polietileno de alta densidade é amplamente utilizado em garrafas, latas e tambores, deixando os conversores expostos a mudanças na disponibilidade de matérias-primas. Os preços do polietileno e do polipropileno aumentaram 25%–30% em relação ao ano anterior no primeiro trimestre de 2026, após a perturbação nas rotas comerciais do Estreito de Ormuz. As latas e tambores de metal enfrentam pressão semelhante porque os preços do aço estanhado e do alumínio seguem os mercados de commodities. Os fornecedores sem acordos de longo prazo para resinas ou matérias-primas asseguradas enfrentam maior risco de pressão sobre as margens. Essa incerteza pode limitar o investimento em capacidade mesmo quando a demanda por recipientes de lubrificantes permanece forte. Isso também torna o apreçamento de contratos, o fornecimento de materiais e o planejamento de estoques mais importantes tanto para os fornecedores de embalagens quanto para os misturadores de lubrificantes. O efeito é especialmente relevante para formatos que utilizam grandes volumes de resina polimérica ou metal e são fornecidos sob acordos fixos com clientes.
Aumento dos Custos de Conformidade para EPR, Manuseio de Produtos Perigosos e Transporte
Os programas de Responsabilidade Estendida do Produtor passaram do planejamento para a aplicação ativa em diversas jurisdições. Oregon emitiu suas primeiras faturas do programa de embalagens em julho de 2025, o Colorado começou a cobrar produtores em janeiro de 2026 e as regulamentações SB 54 da Califórnia entraram em vigor em maio de 2026. Os recipientes de lubrificantes têm complexidade de conformidade adicional porque os conteúdos residuais de petróleo podem limitar o acesso aos programas normais de coleta. As regras de transporte de produtos perigosos acrescentam requisitos separados de documentação e manuseio nos mercados nacionais. O Regulamento da União Europeia sobre Embalagens e Resíduos de Embalagens entrou em vigor em 12 de agosto de 2026 e adicionou uma estrutura harmonizada de classificação de reciclabilidade. Esses requisitos favorecem os fornecedores do mercado de embalagens para lubrificantes que possam documentar materiais, segurança do produto e desempenho de reciclagem em todas as regiões. As empresas menores podem enfrentar um ônus administrativo mais pesado onde os programas exigem registros e relatórios em diversas jurisdições.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Embalagem: Garrafas Lideram a Demanda no Varejo Enquanto os IBCs Melhoram a Logística Industrial
As garrafas responderam por 29,46% do tamanho do mercado de embalagens para lubrificantes em 2025. Sua posição reflete a importância dos canais de pós-venda automotivo no varejo, onde a visibilidade na prateleira, o tamanho da embalagem e a facilidade de despejo são relevantes. O design das garrafas é moldado por rotulagem em molde, conteúdo reciclado, manuseio ergonômico e fechamentos com evidência de violação. Esses recursos ajudam as marcas de lubrificantes a diferenciar produtos em ambientes de faça-você-mesmo e de oficinas. Os formatos menores também se adequam ao ciclo de substituição de óleos de motor e outros fluidos veiculares. O segmento de garrafas permanece estreitamente ligado à escala e à formalização das redes de varejo automotivo. Sua relevância contínua depende de quão efetivamente os fornecedores combinam acessibilidade, manuseio seguro e apresentação de marca diferenciada em formatos compactos. Os fabricantes também precisam manter qualidade consistente dos recipientes nas diversas dimensões fornecidas a lojas de varejo, oficinas e redes de serviços.
Os IBCs têm projeção de crescer a um CAGR de 6,84% de 2026 a 2031 no mercado de embalagens para lubrificantes. Os compradores industriais utilizam unidades reutilizáveis de 1.000 litros para reduzir as etapas de manuseio e diminuir os custos em relação aos tambores de 200 litros. A Schütz GmbH & Co. KGaA apresentou sua série de galões SC2 na interpack 2026 com estruturas de barreira de álcool etileno-vinílico de 6 camadas, livres de substâncias per e polifluoroalquílicas. A linha inclui variantes Green Layer com até 30% de conteúdo de regranulado. As latas continuam a atender ao varejo premium e aos enchimentos industriais de menor volume. As embalagens flexíveis e sachês estão ganhando uso em oficinas, enquanto os tambores e barris permanecem importantes para usuários industriais que não necessitam de capacidade de IBC. Os tonéis e formatos relacionados atendem a aplicações especializadas de aviação e fornecimento de lubrificantes que requerem enchimentos precisos e fechamentos seguros.


Por Material: O Plástico Mantém Uso Amplo Enquanto o Metal Atende às Necessidades Industriais Premium
O plástico respondeu por 56,33% do tamanho do mercado de embalagens para lubrificantes em 2025. O polietileno de alta densidade oferece um equilíbrio prático de custo, durabilidade e desempenho em garrafas de varejo e tambores industriais. Seu uso varia de garrafas de 500 mililitros a recipientes de 220 litros. O lançamento da Repsol em março de 2024 de recipientes com 60% de plástico reciclado pós-consumo demonstrou como os fornecedores estão adicionando conteúdo de material circular sem abandonar os formatos plásticos. A Schütz GmbH & Co. KGaA também incorporou até 30% de regranulado em seus produtos IBC Green Layer. Materiais compostos, materiais de base biológica e filmes multicamadas permanecem na categoria de outros e atendem a necessidades de manuseio mais específicas.
O metal tem projeção de crescer a um CAGR de 6,97% de 2026 a 2031 no mercado de embalagens para lubrificantes. O formato é adequado para usos industriais que envolvem ciclos de temperatura, períodos de armazenamento mais longos e requisitos rigorosos de integridade de enchimento. As latas e tambores de metal são frequentemente especificados para aplicações premium que necessitam de forte desempenho de barreira. Grandes clientes industriais também utilizam tambores de metal onde a logística de reabastecimento e a economia unitária favorecem enchimentos maiores. Isso cria um papel duradouro para o metal mesmo que o plástico mantenha uso mais amplo nos formatos de embalagem. A seleção de materiais depende cada vez mais das condições de aplicação, das expectativas de reciclagem e do custo da conformidade regulatória. Os compradores também devem considerar como um formato se comporta durante o transporte, armazenamento, dispensação e recuperação subsequente.
Por Tipo de Lubrificante: Óleos de Motor Sustentam a Demanda Central Enquanto os Fluidos de Transmissão e Hidráulicos Avançam
Os óleos de motor responderam por 42,17% do tamanho do mercado de embalagens para lubrificantes em 2025. Essa demanda é sustentada pela base global de veículos com motor de combustão interna e seu ciclo recorrente de troca de óleo. As garrafas pequenas de polietileno de alta densidade permanecem o principal formato de embalagem nessa categoria. Essas embalagens atendem ao varejo, oficinas e postos de troca rápida de óleo, onde a clareza do rótulo e a conveniência de despejo influenciam as decisões de compra. O risco de falsificação é maior nos canais de óleo de motor voltados ao consumidor, o que tem incentivado recursos de autenticação nas embalagens. O setor de embalagens para lubrificantes utiliza esses sistemas para proteger marcas e melhorar a verificação de produtos.
Os fluidos de transmissão e hidráulicos têm projeção de crescer a um CAGR de 7,23% de 2026 a 2031. A mecanização na construção e na mineração sustenta a demanda por embalagens de fluido hidráulico em tambores e IBCs. A transição de transmissões manuais para automáticas nos países da Associação de Nações do Sudeste Asiático também aumenta o volume de fluido de transmissão automática por veículo. Graxas, óleos de compressores, lubrificantes para uso alimentício e fluidos para usinagem requerem tamanhos de enchimento variados e fechamentos especializados. Essas aplicações também podem exigir documentação NSF ou da Organização Internacional de Normalização no sistema de rotulagem. Essa diversidade ajuda a sustentar a demanda por embalagens específicas para cada aplicação em todo o setor de embalagens para lubrificantes.
Análise Geográfica
A Ásia-Pacífico detinha 36,20% da participação do mercado de embalagens para lubrificantes em 2025 e tem projeção de crescer a um CAGR de 7,06% até 2031. A Índia produziu 34,7 milhões de veículos no ano fiscal de 2025-26, incluindo mais de 26,6 milhões de motocicletas e bicicletas motorizadas. Esses veículos sustentam o uso frequente de recipientes menores de lubrificantes. A crescente frota de veículos da China está criando uma grande demanda de reposição por óleos de motor em embalagens de varejo. Tailândia, Vietnã e Indonésia estão registrando uma migração para veículos de passeio com transmissões automáticas, o que sustenta a demanda por garrafas de fluido de transmissão automática e IBCs. Japão e Coreia do Sul também sustentam lubrificantes sintéticos premium em embalagens com recursos avançados de autenticação e conteúdo reciclado. Esses mercados reforçam o valor de formatos que combinam proteção técnica com identificação clara do produto voltada ao consumidor. Os ambientes de varejo organizados também facilitam para os fornecedores de marcas a comunicação de recursos de reciclagem e autenticação por meio da embalagem.
A América do Norte impulsiona a demanda por meio de uma grande frota de veículos em serviço e da demanda por lubrificantes sintéticos premium. Oregon emitiu suas primeiras faturas de produtor sob seu programa de Responsabilidade Estendida do Produtor de embalagens em julho de 2025, o Colorado começou a cobrar em janeiro de 2026 e as regulamentações SB 54 da Califórnia entraram em vigor em maio de 2026. A Europa é sustentada por uma base de veículos envelhecida e pela demanda recorrente de lubrificantes no mercado de reposição. O Regulamento da União Europeia sobre Embalagens e Resíduos de Embalagens adiciona pressão para redesenhos de formatos recicláveis e relatórios transparentes de materiais. Essas condições recompensam os fornecedores que conseguem gerenciar segurança do produto, conteúdo reciclado e conformidade transfronteiriça. Elas também criam um caso comercial mais claro para o investimento antecipado em recipientes redesenhados e desempenho de ciclo de vida documentado. Os fornecedores devem levar em conta esses requisitos ao planejar linhas de produtos destinadas a múltiplos mercados nacionais e regionais.
A América do Sul conta com Brasil e Argentina como importantes centros de demanda para frotas comerciais e maquinário agrícola. A Greif reportou um Net Promoter Score de +87 entre seus clientes de embalagens para lubrificantes no Brasil em 2024. O Oriente Médio e África está desenvolvendo maior capacidade de produção regional para embalagens industriais. A Schütz GmbH & Co. KGaA assinou um acordo de licença com a National Plastic Factory Company na Arábia Saudita em janeiro de 2025 para a produção de IBCs ECOBULK. A atividade de mineração, energia e infraestrutura sustenta a demanda por tambores e IBCs em toda a região. A formalização do varejo na Argentina, na África do Sul e nos Emirados Árabes Unidos também está deslocando as vendas de lubrificantes para recipientes com marca e rotulagem.

Cenário Competitivo
O mercado de embalagens para lubrificantes é pouco concentrado, com os cinco principais participantes incluindo Amcor plc, Greif, Mauser Packaging Solutions, ALPLA e Schütz GmbH & Co. KGaA. Os especialistas industriais estão investindo em tecnologias de barreira para IBCs, fechamentos inteligentes e ferramentas de ciclo de vida. Os fornecedores orientados ao varejo concentram-se em decoração por rotulagem em molde, certificação de conteúdo reciclado e embalagens compactas. A ferramenta Green Tool da Greif fornece uma calculadora de avaliação de ciclo de vida da Organização Internacional de Normalização que ajuda os clientes a medir os impactos das embalagens.
As empresas competem cada vez mais com base em documentação de conformidade e dados, além do desempenho físico da embalagem. A Mauser Packaging Solutions implantou fechamentos habilitados por identificação por radiofrequência para melhorar a visibilidade da cadeia de suprimentos. As marcas de lubrificantes também precisam de embalagens que possam suportar serialização, verificação por Código de Resposta Rápida e requisitos de passaporte digital de produto. Isso favorece fabricantes com múltiplas capacidades de formato e sistemas de qualidade estabelecidos. Ainda existe uma lacuna nos sistemas nacionais de coleta e devolução projetados especificamente para recipientes de lubrificantes. Essa lacuna cria uma abertura para fornecedores que possam construir modelos práticos de recuperação junto à produção de recipientes. Uma solução viável precisaria abordar coleta, limpeza, qualidade do material reciclado e a economia de retorno de recipientes de usuários dispersos.
Empresas com foco regional estão se expandindo nos mercados asiáticos de alto crescimento por meio de vantagens de custo e conhecimento regulatório local. A Mold-Tek Packaging Ltd. e a Time Technoplast Ltd. estão ativas na Índia e no Sudeste Asiático. Os fornecedores de embalagens que não conseguem fornecer rastreabilidade, reciclabilidade documentada e suporte à Responsabilidade Estendida do Produtor podem enfrentar negociações contratuais mais difíceis com marcas multinacionais de lubrificantes. O foco competitivo está migrando para embalagens que possam ser especificadas, verificadas e gerenciadas em vários mercados. Essa mudança beneficia empresas que conseguem combinar conhecimento de produção local com suporte técnico e de conformidade consistente para clientes globais. Também eleva a importância de estruturas de manufatura que possam responder rapidamente à demanda regional enquanto mantêm padrões comuns de qualidade. A Greif concluiu a aquisição da Envaplast em julho de 2026, expandindo sua atividade de soluções poliméricas personalizadas e sua presença de manufatura no Sul da Europa. A CCL Industries concluiu a aquisição da Sleever International em junho de 2026, fortalecendo suas capacidades de decoração especializada e autenticação. A Schütz GmbH & Co. KGaA expandiu sua linha de galões na interpack 2026 com a série SC2, incluindo opções de barreira e conteúdo reciclado.
Líderes do Setor de Embalagens para Lubrificantes
-
Amcor plc
-
Greif
-
Mauser Packaging Solutions
-
ALPLA
-
Schütz GmbH & Co. KGaA
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Agosto de 2026: A CCL Industries assinou um acordo para adquirir a Sleever International, fortalecendo seu portfólio de tecnologia de mangas, filmes e embalagens nos mercados de consumo e saúde. As capacidades de embalagem expandidas apoiam as marcas de lubrificantes que utilizam mangas termorretráteis e filmes especiais para rotulagem de produtos, branding e decoração de recipientes.
- Julho de 2026: A Greif concluiu a aquisição da Envaplast, fabricante de recipientes poliméricos pequenos e premium na Espanha, expandindo seu negócio de Soluções Poliméricas Personalizadas e sua presença de manufatura de embalagens poliméricas. A capacidade adicional de recipientes fortalece o fornecimento de formatos de embalagem polimérica rígida que podem ser utilizados para embalagens menores de lubrificantes e produtos de lubrificantes especiais.


Escopo do Relatório Global do Mercado de Embalagens para Lubrificantes
As embalagens para lubrificantes referem-se a recipientes e formatos de embalagem utilizados para armazenar, proteger, transportar e dispensar lubrificantes. Essas soluções de embalagem ajudam a preservar a qualidade do produto, prevenir contaminação e vazamentos, e apoiar o manuseio eficiente em toda a cadeia de suprimentos de lubrificantes.
O Mercado de Embalagens para Lubrificantes é segmentado por tipo de embalagem, material, tipo de lubrificante e geografia. Por tipo de embalagem, o mercado é segmentado em garrafas, latas, sachês e embalagens flexíveis, tambores e barris, contêineres intermediários a granel (IBCs), tonéis e outros. Por material, o mercado é segmentado em plástico, metal e outros. Por tipo de lubrificante, o mercado é segmentado em óleos de motor, fluidos de transmissão e hidráulicos e outros. O relatório também abrange o tamanho do mercado e as previsões para embalagens para lubrificantes em 15 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões de mercado foram realizados com base no valor (USD).
| Garrafas |
| Latas |
| Sachês e Embalagens Flexíveis |
| Tambores e Barris |
| Contêineres Intermediários a Granel (IBCs) |
| Tonéis |
| Outros |
| Plástico |
| Metal |
| Outros |
| Óleos de Motor |
| Fluidos de Transmissão e Hidráulicos |
| Outros |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Embalagem | Garrafas | |
| Latas | ||
| Sachês e Embalagens Flexíveis | ||
| Tambores e Barris | ||
| Contêineres Intermediários a Granel (IBCs) | ||
| Tonéis | ||
| Outros | ||
| Por Material | Plástico | |
| Metal | ||
| Outros | ||
| Por Tipo de Lubrificante | Óleos de Motor | |
| Fluidos de Transmissão e Hidráulicos | ||
| Outros | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de embalagens para lubrificantes?
O mercado de embalagens para lubrificantes está em 11,35 bilhões de USD em 2026 e tem projeção de atingir 15,43 bilhões de USD até 2031.
O que está impulsionando a demanda por embalagens para lubrificantes?
O crescimento na posse de veículos, as redes formais de pós-venda automotivo, a atividade industrial e a demanda por lubrificantes especializados sustentam a demanda por recipientes.
Qual tipo de embalagem deve crescer mais rapidamente até 2031?
Os contêineres intermediários a granel (IBCs) têm projeção de avançar a um CAGR de 6,84% até 2031, à medida que os usuários industriais buscam formatos reutilizáveis de grande volume.
Qual material detinha a maior participação em 2025?
O plástico detinha 56,33% do segmento de materiais em 2025 porque o polietileno de alta densidade atende a muitos formatos de varejo e industriais.
Página atualizada pela última vez em:



