
Marktgröße und Marktanteil der Schmierstoffverpackung
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 11.35 Milliarden US-Dollar |
| Marktgröße (2031) | 15.43 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 6.34 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse für Schmierstoffverpackungen von Mordor Intelligence
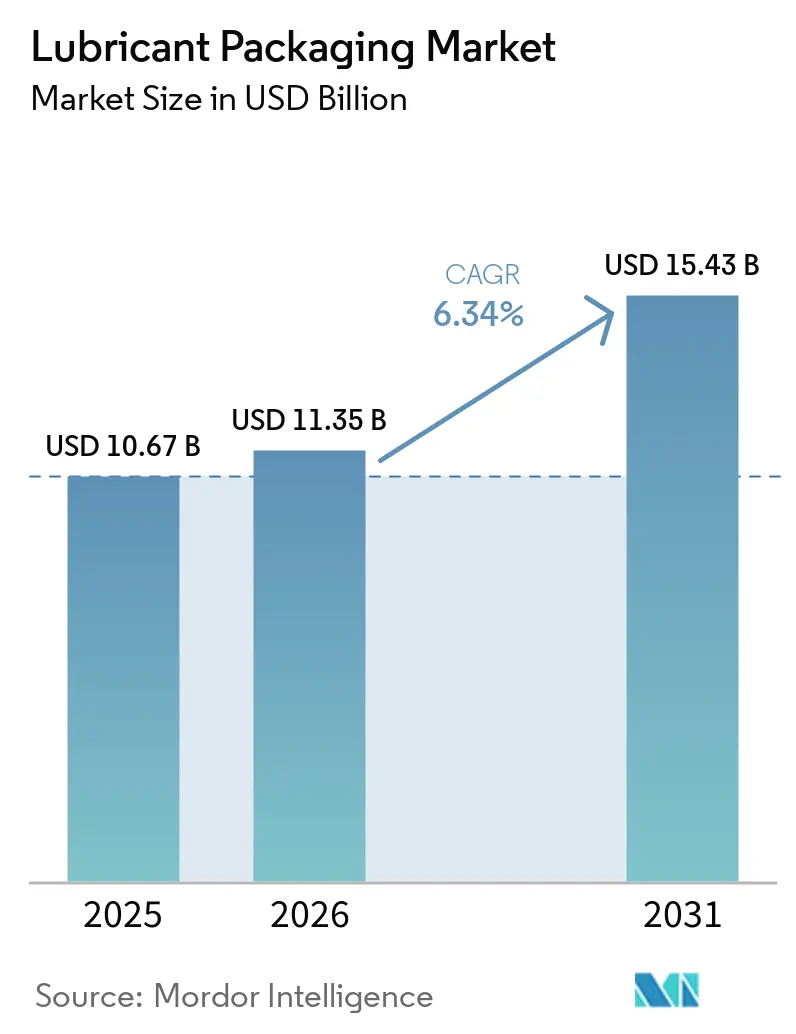
Die Marktgröße für Schmierstoffverpackungen wurde im Jahr 2025 auf 10,67 Milliarden USD geschätzt und wird voraussichtlich von 11,35 Milliarden USD im Jahr 2026 auf 15,43 Milliarden USD bis 2031 wachsen, bei einer CAGR von 6,34 % während des Prognosezeitraums (2026–2031). Der Markt für Schmierstoffverpackungen wird durch einen weltweiten Fahrzeugbestand von mehr als 1,4 Milliarden Einheiten gestützt, der die Ersatznachfrage über den Kfz-Aftersales-Kanal aufrechterhält. Die Industrietätigkeit in Asien-Pazifik, dem Nahen Osten und Afrika sowie Lateinamerika steigert ebenfalls die Nachfrage nach Behältern, die in der Fertigung, im Bauwesen, im Bergbau und im Energiebereich eingesetzt werden. Der Verpackungswert steigt, da Schmierstoffmarken Formate mit stärkeren Barrieren, intelligenten Verschlüssen und rückverfolgbaren Produktkennzeichnungen verwenden. Lieferanten, die Formatvielfalt, Materialkompetenz und regulatorische Bereitschaft kombinieren, sind besser positioniert, um dieser sich verändernden Nachfrage gerecht zu werden. Harzpreisvolatilität, Behälterkontamination und Herstellerverantwortungsregeln werden weiterhin die Kosten und Kaufentscheidungen im Markt für Schmierstoffverpackungen beeinflussen. Die daraus resultierende Chance konzentriert sich auf Behälter, die die Produktqualität schützen, Transportanforderungen erfüllen und glaubwürdige Nachweise der Materialleistung liefern. Dies legt größeren Wert auf die Verpackungsentwicklung, die sowohl die Handhabungsbedürfnisse des Endnutzers als auch die betrieblichen Verpflichtungen des Markeneigentümers berücksichtigt.
Wichtigste Erkenntnisse des Berichts
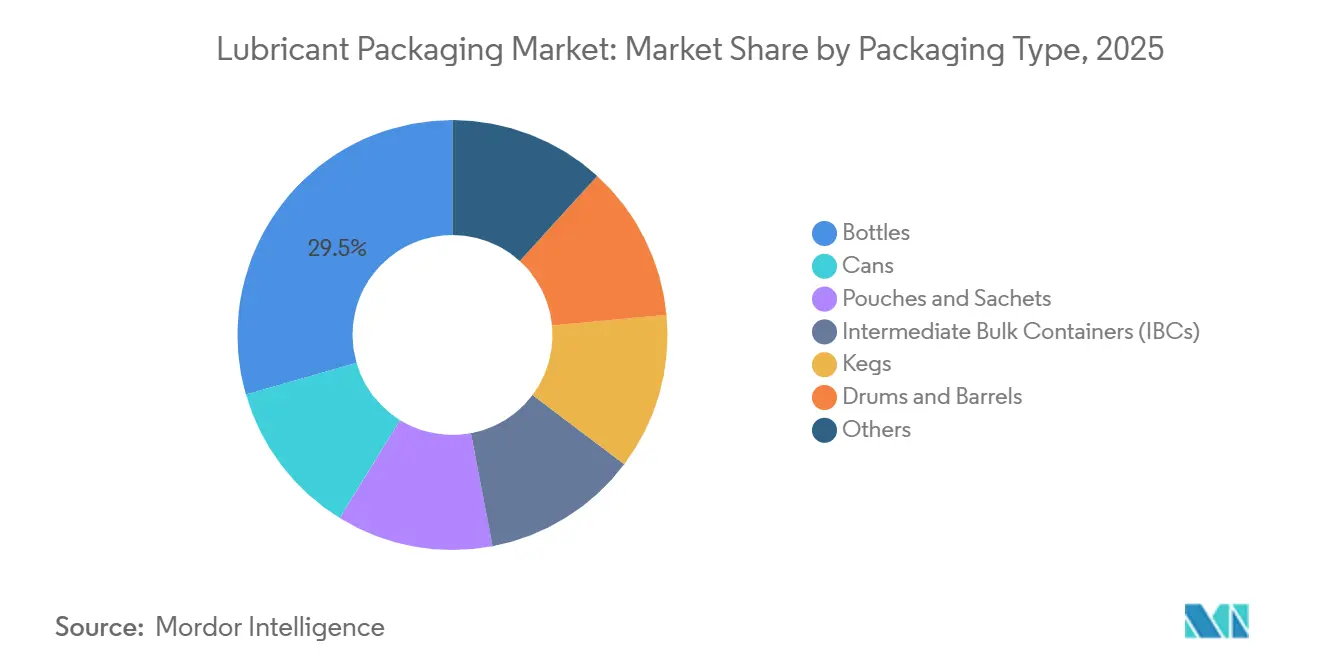
- Nach Verpackungstyp hielten Flaschen im Jahr 2025 einen Marktanteil von 29,46 % am Markt für Schmierstoffverpackungen, während Intermediate Bulk Container (IBCs) bis 2031 voraussichtlich mit einer CAGR von 6,84 % wachsen werden.
- Nach Material hielt Kunststoff im Jahr 2025 einen Marktanteil von 56,33 % am Markt für Schmierstoffverpackungen, während Metall bis 2031 voraussichtlich mit einer CAGR von 6,97 % wachsen wird.
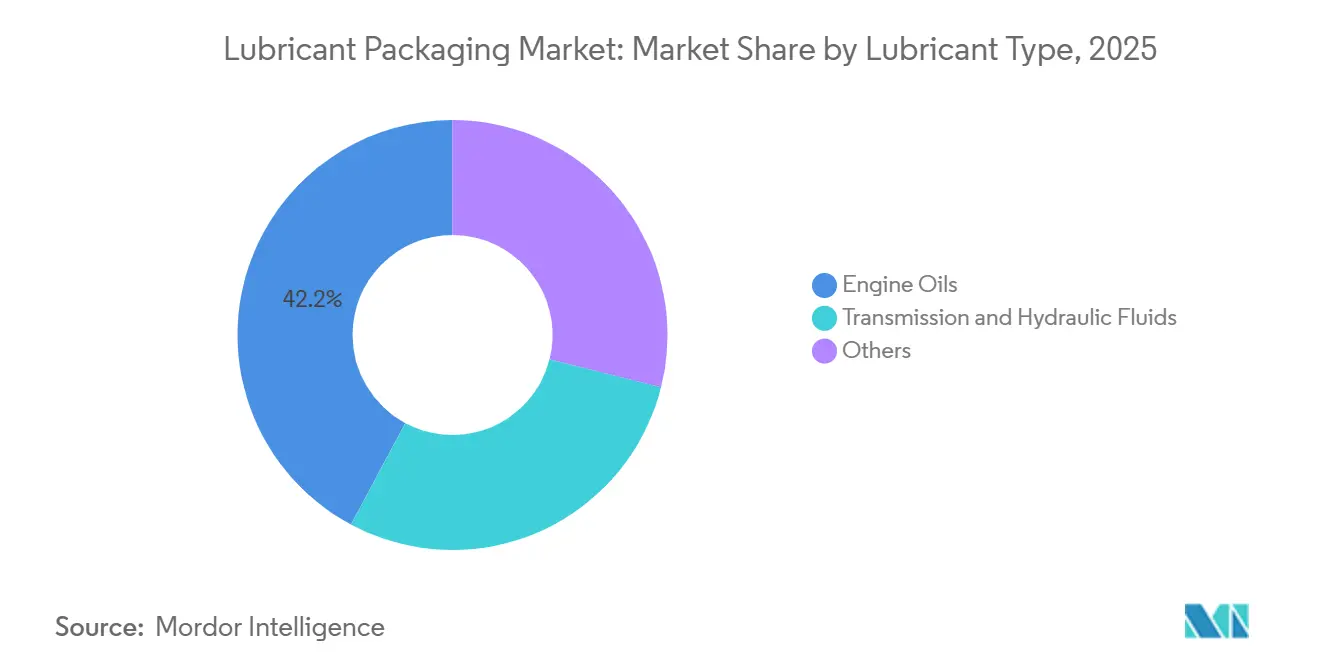
- Nach Schmierstofftyp hielten Motoröle im Jahr 2025 einen Marktanteil von 42,17 % am Markt für Schmierstoffverpackungen, während Getriebe- und Hydraulikflüssigkeiten bis 2031 voraussichtlich mit einer CAGR von 7,23 % wachsen werden.
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Marktanteil von 36,20 % am Markt für Schmierstoffverpackungen und wird bis 2031 voraussichtlich mit einer CAGR von 7,06 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für Schmierstoffverpackungen
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachstum des Fahrzeugbesitzes und des Kfz-Aftersales | +2.1% | Global, konzentriert in Asien-Pazifik, Lateinamerika sowie Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Industrialisierung und Ausbau von Fertigung, Bauwesen, Bergbau und Energie | +1.7% | Asien-Pazifik als Kern, Ausstrahlungseffekte auf Naher Osten und Afrika sowie Lateinamerika | Langfristig (≥ 4 Jahre) |
| Wandel hin zu leichten, recycelbaren und praktischen Verpackungen | +1.2% | Nordamerika und EU; sekundäre Ausstrahlungseffekte auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Wachstum bei Spezialschmierstoffen und leistungsspezifischen Formulierungen | +0.9% | Global, angeführt von Nordamerika und EU, mit Wachstum in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Rückverfolgbarkeit auf Verpackungsebene zur Fälschungsbekämpfung und Rückrufbereitschaft | +0.5% | Global, mit höchster Dringlichkeit in Süd- und Südostasien sowie dem Nahen Osten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachstum des Fahrzeugbesitzes und des Kfz-Aftersales
Der Markt für Schmierstoffverpackungen profitiert von einem weltweiten Fahrzeugbestand im Einsatz, der 1,4 Milliarden Einheiten überschritten hat. Jedes Fahrzeug erzeugt wiederkehrende Nachfrage nach Schmierstoffen und den Behältern, die für Wartungs- und Einzelhandelsverkäufe verwendet werden. Indien verzeichnete im Jahr 2025 28,2 Millionen Fahrzeugzulassungen, während die Automobilproduktion im Geschäftsjahr 2025–26 34,7 Millionen Einheiten erreichte[1]Federation of Automobile Dealers Associations, "FADA veröffentlicht Fahrzeugeinzelhandelsdaten für das Kalenderjahr 2025 und Dezember 2025," FADA India, fada.in. Zweiräder machten im Geschäftsjahr 2025–26 mehr als 26,6 Millionen Produktionseinheiten aus und erfordern häufige Verwendung kleinerer Schmierstoffverpackungen. Das Fahrzeugeinzelhandelsvolumen in Indien wuchs im Kalenderjahr 2025 um 7,71 %, während die Einzelhandelsverkäufe von Personenkraftwagen um 9,70 % stiegen. In formellen Aftersales-Netzwerken in Südostasien und dem Nahen Osten verlagern sich die Verkäufe von unmarkierter Abgabe hin zu gekennzeichneten und manipulationssicheren Verpackungen, was den Behältereinsatz pro verkaufter Schmierstoffeinheit erhöht. Der Übergang gibt Schmierstoffmarken auch mehr Kontrolle über Präsentation, Authentifizierung und Produktinformationen am Point of Sale. Mit steigendem Fahrzeugbesitz können Verpackungen, die für eine bequeme Nutzung ausgelegt sind, Wartungsintervalle und die Einzelhandelsversorgung über ein breiteres Netzwerk von Werkstätten und Händlern unterstützen.
Industrialisierung und Ausbau von Fertigung, Bauwesen, Bergbau und Energie
Der Markt für Schmierstoffverpackungen bedient auch Industrienutzer, die Baumaschinen, Bergbaumaschinen und Energieanlagen betreiben. Diese Nutzer benötigen Fässer und IBCs, die größere Füllmengen, sicheres Handling und kontrollierte Abgabe unterstützen. Bauprogramme in Saudi-Arabien, Infrastrukturausgaben in Indien und Bergbauaktivitäten in Indonesien erweitern die Nachfragebasis für Industriebehälter. IBCs mit 1.000-Liter-Kapazität können im Vergleich zu 200-Liter-Fässern Handhabungsschritte und Abgabekosten reduzieren. Aufbereitungsnetzwerke verbessern die Wiederverwendungsmöglichkeiten für diese Einheiten in großen Industriezentren. Energieanwendungen, einschließlich der Wartung von Offshore-Windkraftanlagen, erfordern auch synthetische Öle in United-Nations-zertifizierten Behältern, was die Nachfrage nach spezialisierteren Formaten unterstützt. Industriekunden schätzen auch Verpackungen, die Flüssigkeiten während der Lagerung schützen und einen sicheren, konsistenten Transfer an Betriebsstandorten ermöglichen. Ihre Spezifikationen können robuste Formate bevorzugen, die bei häufiger Bewegung, längerer Lagerung und anspruchsvollen Betriebsbedingungen zuverlässig bleiben.
Wandel hin zu leichten, recycelbaren und praktischen Verpackungen
Der Markt für Schmierstoffverpackungen bewegt sich hin zu leichteren Formaten, die den Materialeinsatz reduzieren und die Transporteffizienz verbessern können. Bag-in-Box-Systeme, Mehrschichtbeutel und leichtere Flaschen aus hochdichtem Polyethylen können Alternativen zu schweren starren Kanistern bieten. MOL-LUB Ltd. führte im Dezember 2025 Bag-in-Box-Verpackungen ein, die 88 % mehr Einheiten pro Palette ermöglichten als der ersetzte 20-Liter-Kanister. Repsol brachte im März 2024 Schmierstoffbehälter mit 60 % Post-Consumer-Recyclingkunststoff auf den Markt[2]Repsol, "Neue Repsol-Verpackung aus 60 % Recyclingkunststoff," Repsol Lubricants, lubricants.repsol.com. Schütz GmbH & Co. KGaA bietet jetzt Green-Layer-Varianten mit bis zu 30 % Regranulat in den Mittelschichten an. Die Verordnung der Europäischen Union über Verpackungen und Verpackungsabfälle, die am 12. August 2026 in Kraft tritt, erhöht den Wert recycelbarer Designs, da Hersteller Recyclingfähigkeitsanforderungen und damit verbundene Gebührenstrukturen gegenüberstehen. Verpackungsentscheidungen müssen nun Materialreduzierung, Produktschutz, praktische Sammlung und die Kosten der Einhaltung sich ändernder Vorschriften in Einklang bringen. Der Markt für Schmierstoffverpackungen verzeichnet daher ein wachsendes Interesse an Designs, die die funktionale Leistung erhalten und gleichzeitig weniger Neumaterial verwenden.
Wachstum bei Spezialschmierstoffen und leistungsspezifischen Formulierungen
Spezialschmierstoffe erfordern Verpackungen, die die Produktqualität schützen und die beabsichtigte Anwendung kennzeichnen. Elektrische Fahrzeugantriebsstränge verwenden dielektrische Wärmeübertragungsflüssigkeiten, die statisch sichere Behälter benötigen. Windturbinengetriebe verwenden synthetische Öle, die Kontaminationsbarrieren und United-Nations-zertifizierte IBCs erfordern. Lebensmittelgeeignete Schmierstoffe benötigen außerdem National-Sanitation-Foundation (NSF) H1-konforme Verschlüsse und Kennzeichnungssysteme. Diese technischen Anforderungen erhöhen den Wert des Verpackungsdesigns über die bloße Aufbewahrung hinaus. Der Markt für Schmierstoffverpackungen bevorzugt daher Hersteller, die Flaschen, Fässer, IBCs und Beutel mit geeigneter Qualitätsdokumentation und maschinenlesbaren Codes anbieten können. Es erhöht auch den Bedarf an klaren Etiketten, kompatiblen Verschlüssen und zuverlässiger Produktidentifikation in verschiedenen Servicebereichen. Schmierstoffhersteller benötigen Verpackungssysteme, die technisch unterschiedliche Flüssigkeiten unterscheiden und das Risiko einer falschen Verwendung im Feld reduzieren können. Diese Anforderung gilt in der gesamten Kette, von Abfüllbetrieben und Händlerlagern bis hin zu Werkstätten und industriellen Wartungsstandorten. Ein klar gekennzeichneter Behälter kann es Kunden auch erleichtern, die erforderlichen Handhabungs- und Entsorgungsanweisungen zu befolgen. Verpackungen müssen auch während des gesamten Vertriebs, der Lagerung und der Verwendung ihre Schutzleistung aufrechterhalten, selbst wenn Flüssigkeiten anspruchsvolle chemische oder Temperatureigenschaften aufweisen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität der Preise für petrochemische Harze und Metalle | -1.3% | Global (Asien-Pazifik und EU am stärksten dem Hormuz-bedingten Versorgungsschock ausgesetzt) | Kurzfristig (≤ 2 Jahre) |
| Steigende Compliance-Kosten für erweiterte Herstellerverantwortung, Handhabung gefährlicher Produkte und Transport | -0.9% | Nordamerika und EU; sekundäre Ausstrahlungseffekte auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Rückstandsschmierstoffkontamination schwächt die Recyclingwirtschaft | -0.5% | Nordamerika und EU | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität der Preise für petrochemische Harze und Metalle
Die Preisvolatilität bei petrochemischen Harzen ist eine direkte Kostenherausforderung für Lieferanten im Markt für Schmierstoffverpackungen. Hochdichtes Polyethylen wird häufig in Flaschen, Dosen und Fässern verwendet, wodurch Verarbeiter Änderungen in der Rohstoffverfügbarkeit ausgesetzt sind. Die Preise für Polyethylen und Polypropylen stiegen im ersten Quartal 2026 im Jahresvergleich um 25–30 % infolge der Störung der Handelsrouten durch die Straße von Hormus. Metalldosen und -fässer stehen unter ähnlichem Druck, da die Preise für verzinnten Stahl und Aluminium den Rohstoffmärkten folgen. Lieferanten ohne langfristige Harzvereinbarungen oder gesicherte Rohstoffe sind einem höheren Risiko von Margendrucks ausgesetzt. Diese Unsicherheit kann Kapazitätsinvestitionen begrenzen, selbst wenn die Nachfrage nach Schmierstoffbehältern stark bleibt. Sie macht auch Vertragspreisgestaltung, Materialbeschaffung und Bestandsplanung für Verpackungslieferanten und Schmierstoffmischer wichtiger. Der Effekt ist besonders bedeutsam für Formate, die große Mengen an Polymerharz oder Metall verwenden und unter festen Kundenvereinbarungen geliefert werden.
Steigende Compliance-Kosten für erweiterte Herstellerverantwortung, Handhabung gefährlicher Produkte und Transport
Programme zur erweiterten Herstellerverantwortung haben sich in mehreren Rechtsordnungen von der Planung zur aktiven Durchsetzung entwickelt. Oregon stellte im Juli 2025 seine ersten Rechnungen im Rahmen seines Verpackungsprogramms aus, Colorado begann im Januar 2026 mit der Erhebung von Gebühren bei Herstellern, und Kaliforniens SB-54-Vorschriften traten im Mai 2026 in Kraft. Schmierstoffbehälter haben eine zusätzliche Compliance-Komplexität, da Rückstände von Erdölprodukten den Zugang zu normalen Sammelprogrammen einschränken können. Transportvorschriften für gefährliche Produkte fügen separate Dokumentations- und Handhabungsanforderungen in nationalen Märkten hinzu. Die Verordnung der Europäischen Union über Verpackungen und Verpackungsabfälle trat am 12. August 2026 in Kraft und fügte einen harmonisierten Rahmen zur Bewertung der Recyclingfähigkeit hinzu. Diese Anforderungen begünstigen Lieferanten im Markt für Schmierstoffverpackungen, die Materialien, Produktsicherheit und Recyclingperformance regionsübergreifend dokumentieren können. Kleinere Unternehmen können mit einer höheren Verwaltungsbelastung konfrontiert sein, wenn Programme Registrierungen und Berichterstattung in mehreren Rechtsordnungen erfordern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Verpackungstyp: Flaschen führen die Einzelhandelsnachfrage an, während IBCs die Industrielogistik verbessern
Flaschen machten im Jahr 2025 29,46 % der Marktgröße für Schmierstoffverpackungen aus. Ihre Position spiegelt die Bedeutung der Kfz-Aftersales-Kanäle im Einzelhandel wider, wo Regalvisibilität, Packungsgröße und Gießkomfort eine Rolle spielen. Das Flaschendesign wird durch In-Mold-Etikettierung, Recyclingmaterialanteil, ergonomische Handhabung und manipulationssichere Verschlüsse geprägt. Diese Merkmale helfen Schmierstoffmarken, Produkte im Do-it-yourself- und Werkstattbereich zu differenzieren. Kleine Formate eignen sich auch für den Austauschzyklus von Motorölen und anderen Fahrzeugflüssigkeiten. Das Flaschensegment bleibt eng mit dem Umfang und der Formalisierung von Kfz-Einzelhandelsnetzwerken verbunden. Seine anhaltende Relevanz hängt davon ab, wie effektiv Lieferanten Erschwinglichkeit, sicheres Handling und eine unverwechselbare Markenpräsentation in kompakten Formaten kombinieren. Hersteller müssen auch eine konsistente Behälterqualität über die verschiedenen Größen hinweg aufrechterhalten, die an Einzelhandelsgeschäfte, Werkstätten und Serviceketten geliefert werden.
IBCs werden voraussichtlich von 2026 bis 2031 im Markt für Schmierstoffverpackungen mit einer CAGR von 6,84 % wachsen. Industriekäufer verwenden wiederverwendbare 1.000-Liter-Einheiten, um Handhabungsschritte zu reduzieren und die Kosten im Vergleich zu 200-Liter-Fässern zu senken. Schütz GmbH & Co. KGaA stellte auf der interpack 2026 seine SC2-Kanisterserie mit 6-Schicht-, per- und polyfluoralkylsubstanzfreien Ethylenvinylalkohol-Barrierenstrukturen vor. Die Reihe umfasst Green-Layer-Varianten mit bis zu 30 % Regranulat. Dosen bedienen weiterhin den Premium-Einzelhandel und kleinere Industrieabfüllungen. Beutel und Sachets gewinnen in Werkstätten an Bedeutung, während Fässer und Tonnen für Industrienutzer wichtig bleiben, die keine IBC-Kapazität benötigen. Kegs und verwandte Formate bedienen spezialisierte Luftfahrt- und Schmierstoffversorgungsanwendungen, die präzise Füllmengen und sichere Verschlüsse erfordern.


Nach Material: Kunststoff behält breite Verwendung, während Metall Premium-Industriebedürfnisse bedient
Kunststoff machte im Jahr 2025 56,33 % der Marktgröße für Schmierstoffverpackungen aus. Hochdichtes Polyethylen bietet eine praktische Balance aus Kosten, Haltbarkeit und Leistung bei Einzelhandelsflaschen und Industriefässern. Sein Einsatz reicht von 500-Milliliter-Flaschen bis hin zu 220-Liter-Behältern. Repsols Markteinführung im März 2024 von Behältern mit 60 % Post-Consumer-Recyclingkunststoff zeigte, wie Lieferanten zirkuläre Materialinhalte hinzufügen, ohne Kunststoffformate aufzugeben. Schütz GmbH & Co. KGaA hat auch bis zu 30 % Regranulat in seine Green-Layer-IBC-Produkte integriert. Verbundwerkstoffe, biobasierte Materialien und Mehrschichtfolien bleiben Teil der Kategorie „Sonstige” und decken spezifischere Handhabungsbedürfnisse ab.
Metall wird voraussichtlich von 2026 bis 2031 im Markt für Schmierstoffverpackungen mit einer CAGR von 6,97 % wachsen. Das Format eignet sich für industrielle Anwendungen mit Temperaturzyklen, längeren Lagerzeiten und strengen Anforderungen an die Füllintegrität. Metalldosen und -fässer werden häufig für Premium-Anwendungen spezifiziert, die eine starke Barriereleistung erfordern. Große Industriekunden verwenden auch Metallfässer, wo Nachfülllogistik und Stückkosten größere Füllmengen begünstigen. Dies schafft eine dauerhafte Rolle für Metall, auch wenn Kunststoff eine breitere Verwendung über Verpackungsformate hinweg behält. Die Materialauswahl hängt zunehmend von Anwendungsbedingungen, Recyclingerwartungen und den Kosten der regulatorischen Compliance ab. Käufer müssen auch berücksichtigen, wie ein Format während Transport, Lagerung, Abgabe und anschließender Rückgewinnung abschneidet.
Nach Schmierstofftyp: Motoröle stützen die Kernnachfrage, während Getriebe- und Hydraulikflüssigkeiten voranschreiten
Motoröle machten im Jahr 2025 42,17 % der Marktgröße für Schmierstoffverpackungen aus. Diese Nachfrage wird durch den weltweiten Bestand an Fahrzeugen mit Verbrennungsmotor und deren wiederkehrenden Ölwechselzyklus gestützt. Kleine Flaschen aus hochdichtem Polyethylen bleiben das wichtigste Verpackungsformat in dieser Kategorie. Diese Verpackungen bedienen den Einzelhandel, Werkstätten und Schnellwechselstationen, wo Etikettklarheit und Gießkomfort die Kaufentscheidungen beeinflussen. Das Fälschungsrisiko ist in verbraucherorientierten Motorölkanälen am höchsten, was Authentifizierungsmerkmale auf Verpackungen gefördert hat. Die Schmierstoffverpackungsbranche nutzt diese Systeme, um Marken zu schützen und die Produktverifizierung zu verbessern.
Getriebe- und Hydraulikflüssigkeiten werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 7,23 % wachsen. Die Mechanisierung im Bau- und Bergbaubereich unterstützt die Nachfrage nach Hydraulikflüssigkeitsverpackungen in Fässern und IBCs. Der Wechsel von manuellen zu automatischen Getrieben in den Ländern des Verbands Südostasiatischer Nationen erhöht auch das Automatikgetriebeflüssigkeitsvolumen pro Fahrzeug. Schmierfette, Kompressoröle, lebensmittelgeeignete Schmierstoffe und Metallbearbeitungsflüssigkeiten erfordern unterschiedliche Füllgrößen und spezialisierte Verschlüsse. Diese Anwendungen können auch eine NSF- oder Internationale-Organisation-für-Normung-Dokumentation im Kennzeichnungssystem erfordern. Diese Vielfalt trägt dazu bei, die Nachfrage nach anwendungsspezifischen Verpackungen in der Schmierstoffverpackungsbranche aufrechtzuerhalten.
Geografische Analyse
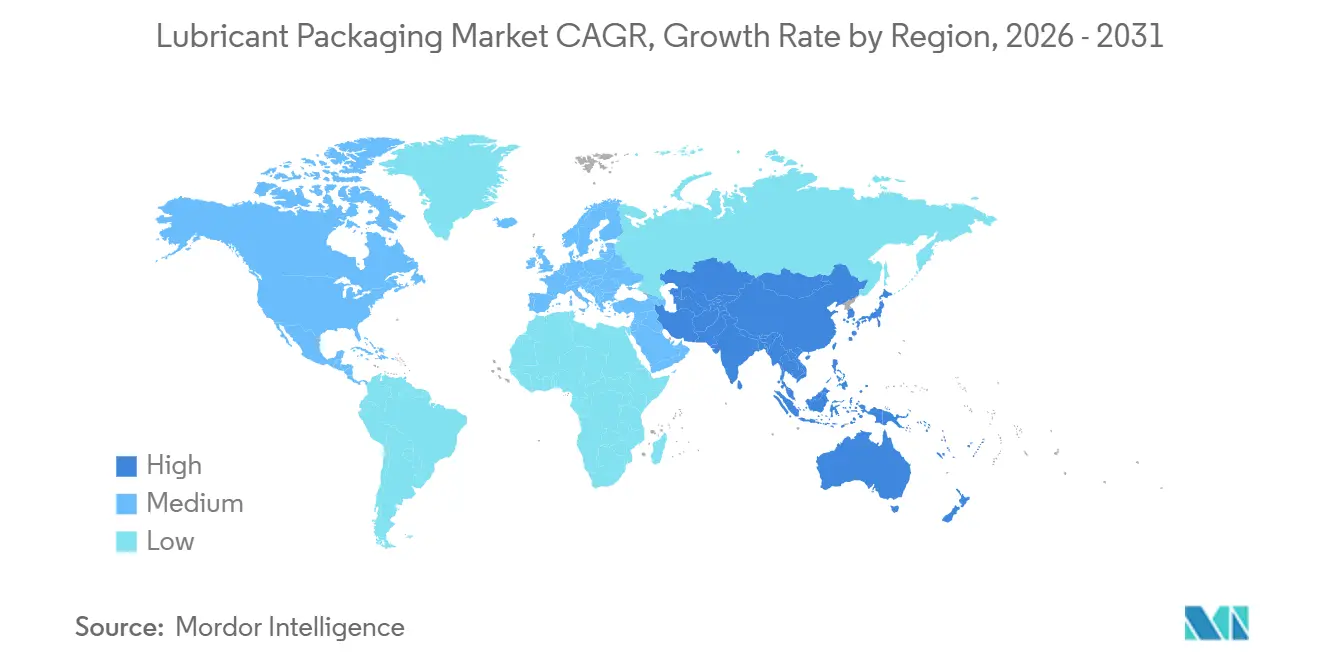
Asien-Pazifik hielt im Jahr 2025 einen Marktanteil von 36,20 % am Markt für Schmierstoffverpackungen und wird bis 2031 voraussichtlich mit einer CAGR von 7,06 % wachsen. Indien produzierte im Geschäftsjahr 2025–26 34,7 Millionen Fahrzeuge, darunter mehr als 26,6 Millionen Zweiräder. Diese Fahrzeuge unterstützen die häufige Verwendung kleinerer Schmierstoffbehälter. Chinas wachsender Fahrzeugbestand schafft eine große Ersatznachfrage nach Motorölen in Einzelhandelsverpackungen. Thailand, Vietnam und Indonesien erleben einen Wandel hin zu Personenkraftwagen mit Automatikgetriebe, was die Nachfrage nach Automatikgetriebeflüssigkeitsflaschen und IBCs unterstützt. Japan und Südkorea unterstützen auch Premium-Synthetikschmierstoffe in Verpackungen mit fortschrittlichen Authentifizierungs- und Recyclingmaterialmerkmalen. Diese Märkte stärken den Wert von Formaten, die technischen Schutz mit klarer verbraucherorientierter Produktidentifikation kombinieren. Organisierte Einzelhandelsumgebungen erleichtern es auch Markenlieferanten, Recycling- und Authentifizierungsmerkmale über die Verpackung zu kommunizieren.
Nordamerika treibt die Nachfrage durch einen großen Fahrzeugbestand im Einsatz und die Nachfrage nach Premium-Synthetikschmierstoffen an. Oregon stellte im Juli 2025 seine ersten Herstellerrechnungen im Rahmen seines Verpackungsprogramms zur erweiterten Herstellerverantwortung aus, Colorado begann im Januar 2026 mit der Erhebung von Gebühren, und Kaliforniens SB-54-Vorschriften traten im Mai 2026 in Kraft. Europa wird durch einen alternden Fahrzeugbestand und wiederkehrende Nachfrage nach Schmierstoffen im Aftermarket gestützt. Die Verordnung der Europäischen Union über Verpackungen und Verpackungsabfälle erhöht den Druck für recycelbare Formatüberarbeitungen und transparente Materialberichterstattung. Diese Bedingungen belohnen Lieferanten, die Produktsicherheit, Recyclingmaterialanteil und grenzüberschreitende Compliance managen können. Sie schaffen auch einen klareren wirtschaftlichen Anreiz für frühzeitige Investitionen in neu gestaltete Behälter und dokumentierte Lebenszyklusleistung. Lieferanten müssen diese Anforderungen berücksichtigen, wenn sie Produktsortimente planen, die für mehrere nationale und regionale Märkte bestimmt sind.
Südamerika stützt sich auf Brasilien und Argentinien als wichtige Nachfragezentren für gewerbliche Fahrzeugflotten und landwirtschaftliche Maschinen. Greif berichtete im Jahr 2024 einen Net Promoter Score von +87 unter seinen brasilianischen Kunden für Schmierstoffverpackungen. Der Nahe Osten und Afrika entwickeln mehr regionale Produktionskapazitäten für Industrieverpackungen. Schütz GmbH & Co. KGaA unterzeichnete im Januar 2025 eine Lizenzvereinbarung mit der National Plastic Factory Company in Saudi-Arabien für die ECOBULK-IBC-Produktion. Bergbau-, Energie- und Infrastrukturaktivitäten unterstützen die Nachfrage nach Fässern und IBCs in der gesamten Region. Die Formalisierung des Einzelhandels in Argentinien, Südafrika und den Vereinigten Arabischen Emiraten verlagert auch den Schmierstoffverkauf in markierte und etikettierte Behälter.

Wettbewerbslandschaft
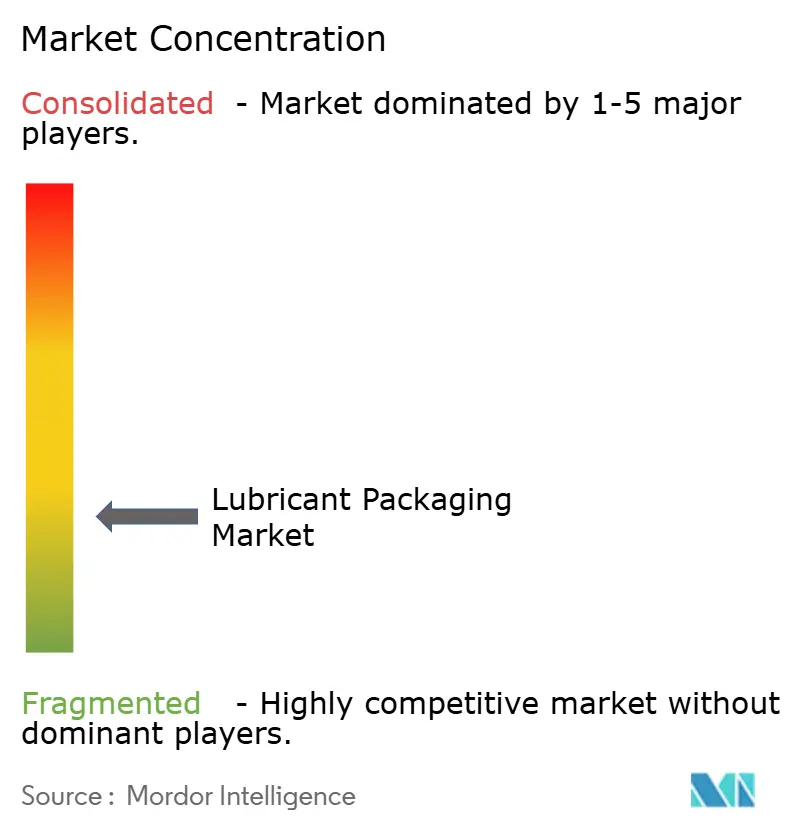
Der Markt für Schmierstoffverpackungen ist gering konzentriert, wobei die fünf größten Akteure Amcor plc, Greif, Mauser Packaging Solutions, ALPLA und Schütz GmbH & Co. KGaA umfassen. Industriespezialisten investieren in IBC-Barrieretechnologien, intelligente Verschlüsse und Lebenszyklustools. Einzelhandelsorientierte Lieferanten konzentrieren sich auf In-Mold-Etikettendekoration, Recyclingmaterialzertifizierung und kompakte Verpackungen. Greifs Green Tool bietet einen Lebenszyklusanalysekalkulator der Internationalen Organisation für Normung, der Kunden hilft, Verpackungsauswirkungen zu messen.
Unternehmen konkurrieren zunehmend auf Compliance-Dokumentation und Daten sowie auf physische Verpackungsleistung. Mauser Packaging Solutions hat Verschlüsse mit Radiofrequenzidentifikation eingesetzt, um die Lieferkettentransparenz zu verbessern. Schmierstoffmarken benötigen auch Verpackungen, die Serialisierung, Quick-Response-Verifizierung und Anforderungen an digitale Produktpässe unterstützen können. Dies begünstigt Hersteller mit mehreren Formatfähigkeiten und etablierten Qualitätssystemen. Es besteht nach wie vor eine Lücke bei nationalen Sammel- und Rücknahmesystemen, die speziell für Schmierstoffbehälter konzipiert sind. Diese Lücke schafft eine Öffnung für Lieferanten, die praktische Rückgewinnungsmodelle neben der Behälterproduktion aufbauen können. Eine praktikable Lösung müsste Sammlung, Reinigung, Recyclingmaterialqualität und die Wirtschaftlichkeit der Rückgabe von Behältern von verteilten Nutzern berücksichtigen.
Regional fokussierte Unternehmen expandieren in wachstumsstarken asiatischen Märkten durch Kostenvorteile und lokales regulatorisches Wissen. Mold-Tek Packaging Ltd. und Time Technoplast Ltd. sind in Indien und Südostasien aktiv. Verpackungslieferanten, die keine Rückverfolgbarkeit, dokumentierte Recyclingfähigkeit und Unterstützung bei der erweiterten Herstellerverantwortung bieten können, könnten bei Vertragsverhandlungen mit multinationalen Schmierstoffmarken auf größere Schwierigkeiten stoßen. Der Wettbewerbsfokus verlagert sich hin zu Verpackungen, die über mehrere Märkte hinweg spezifiziert, verifiziert und verwaltet werden können. Diese Verschiebung begünstigt Unternehmen, die lokales Produktionswissen mit konsistenter technischer und Compliance-Unterstützung für globale Kunden kombinieren können. Sie erhöht auch die Bedeutung von Produktionsstätten, die schnell auf regionale Nachfrage reagieren können und dabei gemeinsame Qualitätsstandards aufrechterhalten. Greif schloss im Juli 2026 die Übernahme von Envaplast ab und erweiterte damit seine Aktivitäten im Bereich kundenspezifischer Polymerlösungen und seine Produktionspräsenz in Südeuropa. CCL Industries schloss im Juni 2026 die Übernahme von Sleever International ab und stärkte damit seine Fähigkeiten in den Bereichen Spezialdekorierung und Authentifizierung. Schütz GmbH & Co. KGaA erweiterte auf der interpack 2026 seine Kanisterserie mit der SC2-Reihe, einschließlich Barriere- und Recyclingmaterialoptionen.
Marktführer der Schmierstoffverpackungsbranche
-
Amcor plc
-
Greif
-
Mauser Packaging Solutions
-
ALPLA
-
Schütz GmbH & Co. KGaA
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- August 2026: CCL Industries unterzeichnete eine Vereinbarung zur Übernahme von Sleever International und stärkte damit sein Portfolio an Hülsen-, Folien- und Verpackungstechnologien in den Bereichen Konsumgüter und Gesundheitswesen. Die erweiterten Verpackungsfähigkeiten unterstützen Schmierstoffmarken, die Schrumpfhülsen und Spezialfolien für Produktkennzeichnung, Markenbildung und Behälterdekoration verwenden.
- Juli 2026: Greif schloss die Übernahme von Envaplast ab, einem Hersteller von Premium-Kleinbehältern aus Kunststoff in Spanien, und erweiterte damit sein Geschäft mit kundenspezifischen Polymerlösungen sowie seinen Produktionsfußabdruck für Kunststoffverpackungen. Die zusätzliche Behälterkapazität stärkt das Angebot an starren Kunststoffverpackungsformaten, die für kleinere Schmierstoffverpackungen und Spezialschmierstoffprodukte verwendet werden können.


Umfang des globalen Marktberichts für Schmierstoffverpackungen
Schmierstoffverpackungen beziehen sich auf Behälter und Verpackungsformate, die zur Lagerung, zum Schutz, zum Transport und zur Abgabe von Schmierstoffen verwendet werden. Diese Verpackungslösungen helfen, die Produktqualität zu erhalten, Kontamination und Leckagen zu verhindern und eine effiziente Handhabung in der gesamten Schmierstofflieferkette zu unterstützen.
Der Markt für Schmierstoffverpackungen ist nach Verpackungstyp, Material, Schmierstofftyp und Geografie segmentiert. Nach Verpackungstyp ist der Markt in Flaschen, Dosen, Beutel und Sachets, Fässer und Tonnen, Intermediate Bulk Container (IBCs), Kegs und sonstige segmentiert. Nach Material ist der Markt in Kunststoff, Metall und sonstige segmentiert. Nach Schmierstofftyp ist der Markt in Motoröle, Getriebe- und Hydraulikflüssigkeiten und sonstige segmentiert. Der Bericht deckt auch die Marktgröße und Prognosen für Schmierstoffverpackungen in 15 Ländern in den wichtigsten Regionen ab. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Werts (USD) erstellt.
| Flaschen |
| Dosen |
| Beutel und Sachets |
| Fässer und Tonnen |
| Intermediate Bulk Container (IBCs) |
| Kegs |
| Sonstige |
| Kunststoff |
| Metall |
| Sonstige |
| Motoröle |
| Getriebe- und Hydraulikflüssigkeiten |
| Sonstige |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Verpackungstyp | Flaschen | |
| Dosen | ||
| Beutel und Sachets | ||
| Fässer und Tonnen | ||
| Intermediate Bulk Container (IBCs) | ||
| Kegs | ||
| Sonstige | ||
| Nach Material | Kunststoff | |
| Metall | ||
| Sonstige | ||
| Nach Schmierstofftyp | Motoröle | |
| Getriebe- und Hydraulikflüssigkeiten | ||
| Sonstige | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Schmierstoffverpackungen?
Der Markt für Schmierstoffverpackungen beläuft sich im Jahr 2026 auf 11,35 Milliarden USD und wird bis 2031 voraussichtlich 15,43 Milliarden USD erreichen.
Was treibt die Nachfrage nach Schmierstoffverpackungen an?
Wachstum des Fahrzeugbesitzes, formelle Kfz-Aftersales-Netzwerke, Industrietätigkeit und Nachfrage nach Spezialschmierstoffen unterstützen die Behälternachfrage.
Welcher Verpackungstyp wird bis 2031 voraussichtlich am schnellsten wachsen?
Intermediate Bulk Container (IBCs) werden bis 2031 voraussichtlich mit einer CAGR von 6,84 % wachsen, da Industrienutzer wiederverwendbare Großvolumenformate suchen.
Welches Material hatte im Jahr 2025 den größten Anteil?
Kunststoff hielt im Jahr 2025 einen Anteil von 56,33 % am Materialsegment, da hochdichtes Polyethylen viele Einzelhandels- und Industrieformate bedient.
Seite zuletzt aktualisiert am:



