
Tamaño y Participación del Mercado de Envases para Lubricantes
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 11.35 Mil millones de dólares |
| Tamaño del Mercado (2031) | 15.43 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 6.34 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Bajo |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Envases para Lubricantes por Mordor Intelligence
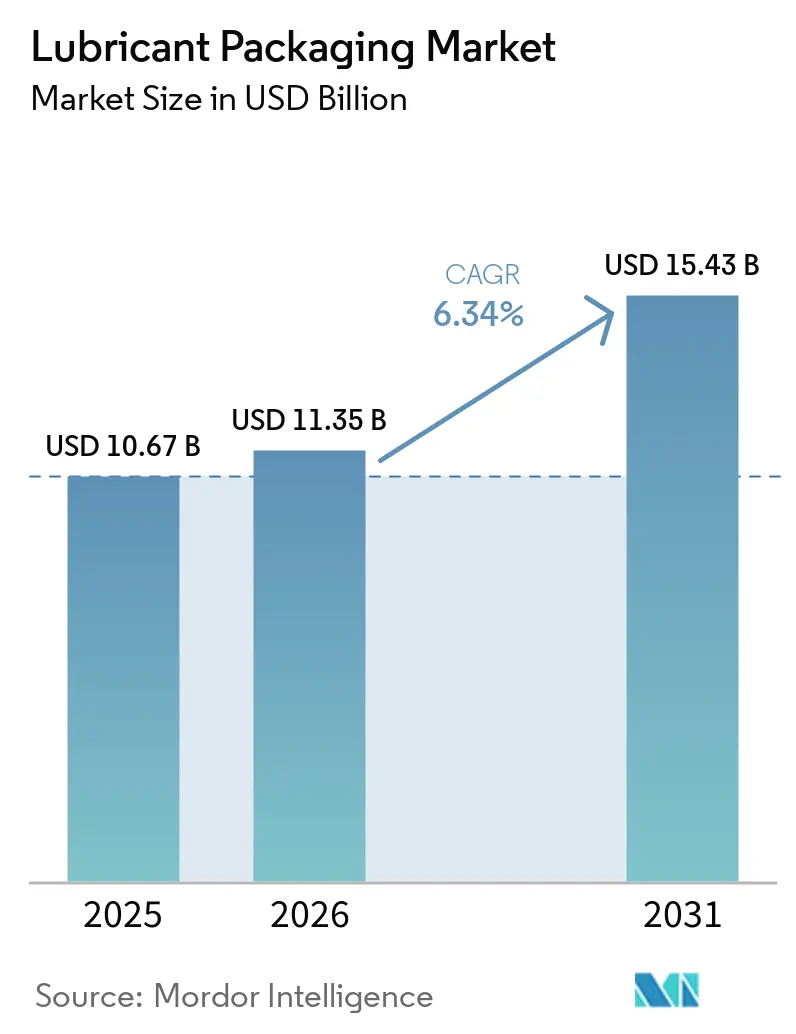
El tamaño del Mercado de Envases para Lubricantes fue valorado en 10,67 mil millones de USD en 2025 y se estima que crecerá desde 11,35 mil millones de USD en 2026 hasta alcanzar 15,43 mil millones de USD en 2031, a una CAGR del 6,34% durante el período de pronóstico (2026-2031). El mercado de envases para lubricantes está respaldado por una flota mundial de vehículos en uso que supera los 1.400 millones de unidades, lo que sostiene la demanda de reposición a través del canal de posventa automotriz. La actividad industrial en Asia-Pacífico, Oriente Medio y África, y América Latina también está incrementando la demanda de contenedores utilizados en operaciones de manufactura, construcción, minería y energía. El valor del envase está aumentando a medida que las marcas de lubricantes utilizan formatos con barreras más resistentes, cierres inteligentes e identificadores de producto rastreables. Los proveedores que combinan variedad de formatos, experiencia en materiales y preparación regulatoria están mejor posicionados para atender esta demanda cambiante. La volatilidad de las resinas, la contaminación de los contenedores y las normas de responsabilidad del productor seguirán influyendo en los costos y las decisiones de compra en el mercado de envases para lubricantes. La oportunidad resultante se centra en contenedores que protejan la calidad del producto, cumplan los requisitos de transporte y proporcionen evidencia creíble del rendimiento del material. Esto otorga mayor importancia al desarrollo de envases que considere tanto las necesidades de manejo del usuario final como las obligaciones operativas del propietario de la marca.
Conclusiones Clave del Informe
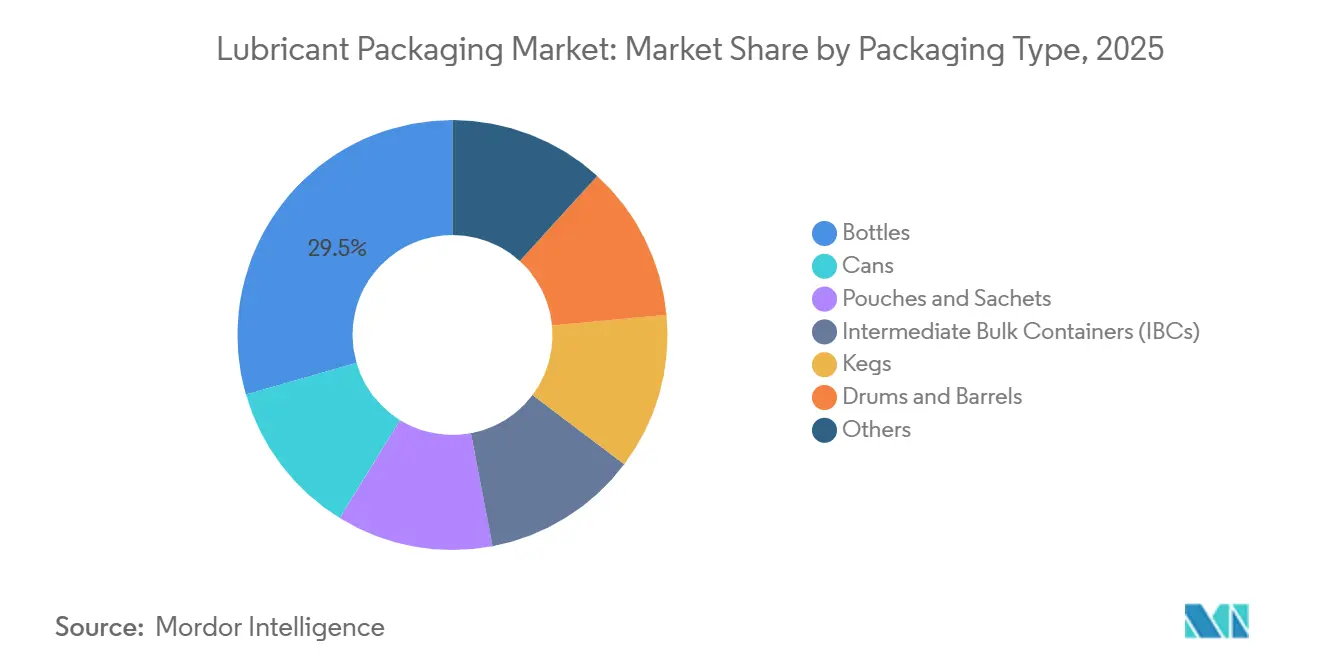
- Por tipo de envase, las botellas representaron el 29,46% de la participación del mercado de envases para lubricantes en 2025, mientras que se proyecta que los contenedores intermedios a granel (IBC) avancen a una CAGR del 6,84% hasta 2031.
- Por material, el plástico representó el 56,33% de la participación del mercado de envases para lubricantes en 2025, mientras que se proyecta que el metal avance a una CAGR del 6,97% hasta 2031.
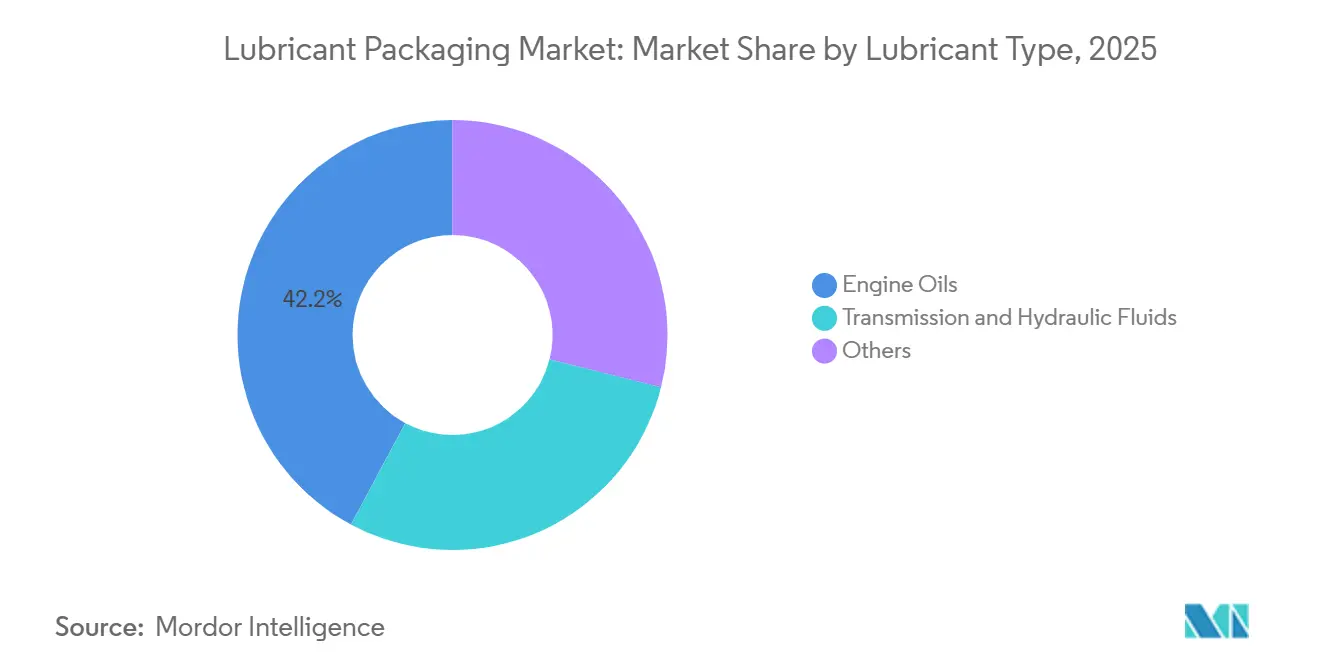
- Por tipo de lubricante, los aceites de motor representaron el 42,17% de la participación del mercado de envases para lubricantes en 2025, mientras que se proyecta que los fluidos de transmisión e hidráulicos avancen a una CAGR del 7,23% hasta 2031.
- Por geografía, Asia-Pacífico representó el 36,20% de la participación del mercado de envases para lubricantes en 2025 y se proyecta que avance a una CAGR del 7,06% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Envases para Lubricantes
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Crecimiento en la Propiedad de Vehículos y Posventa Automotriz | +2.1% | Global, concentrado en Asia-Pacífico, América Latina y Oriente Medio y África | Mediano plazo (2-4 años) |
| Industrialización y Expansión de la Manufactura, Construcción, Minería y Energía | +1.7% | Núcleo en APAC, con expansión hacia Oriente Medio y África y América Latina | Largo plazo (≥ 4 años) |
| Transición hacia Envases Ligeros, Reciclables y Convenientes | +1.2% | América del Norte y UE; expansión secundaria hacia APAC | Mediano plazo (2-4 años) |
| Crecimiento en Lubricantes Especiales y Formulaciones Específicas de Rendimiento | +0.9% | Global, liderado por América del Norte y UE, con crecimiento en APAC | Largo plazo (≥ 4 años) |
| Trazabilidad a Nivel de Envase para el Control de Falsificaciones y Preparación para Retiros del Mercado | +0.5% | Global, con mayor urgencia en el sur y sudeste de Asia y Oriente Medio | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento en la Propiedad de Vehículos y Posventa Automotriz
El mercado de envases para lubricantes se beneficia de una flota mundial de vehículos en uso que ha superado los 1.400 millones de unidades. Cada vehículo genera una demanda recurrente de lubricantes y los contenedores utilizados para el servicio y las ventas minoristas. India registró 28,2 millones de matriculaciones de vehículos en 2025, mientras que la producción automotriz alcanzó 34,7 millones de unidades en el año fiscal 2025-26[1]Federación de Asociaciones de Concesionarios de Automóviles, "FADA publica los datos de ventas minoristas de vehículos del año calendario 2025 y diciembre de 2025," FADA India, fada.in. Los vehículos de dos ruedas representaron más de 26,6 millones de unidades de producción en el año fiscal 2025-26 y requieren el uso frecuente de envases de lubricantes de menor tamaño. El volumen de ventas minoristas de vehículos en India creció un 7,71% en el año calendario 2025, mientras que las ventas minoristas de vehículos de pasajeros aumentaron un 9,70%. En las redes formales de posventa en el sudeste de Asia y Oriente Medio, las ventas están pasando de la dispensación sin marca hacia envases etiquetados y a prueba de manipulaciones, lo que incrementa el uso de contenedores por unidad de lubricante vendida. La transición también otorga a las marcas de lubricantes mayor control sobre la presentación, la autenticación y la información del producto en el punto de venta. A medida que aumenta la propiedad de vehículos, los envases diseñados para un uso conveniente pueden respaldar los intervalos de servicio y la reposición minorista en una red más amplia de talleres y distribuidores.
Industrialización y Expansión de la Manufactura, Construcción, Minería y Energía
El mercado de envases para lubricantes también atiende a usuarios industriales que operan equipos de construcción, maquinaria minera y activos energéticos. Estos usuarios necesitan tambores e IBC que admitan llenados de mayor volumen, manipulación segura y dispensación controlada. Los programas de construcción en Arabia Saudita, el gasto en infraestructura en India y la actividad minera en Indonesia están ampliando la base de demanda de contenedores industriales. Los IBC con capacidad de 1.000 litros pueden reducir los pasos de manipulación y los costos de dispensación en comparación con los tambores de 200 litros. Las redes de reacondicionamiento mejoran el caso de reutilización de estas unidades en grandes centros industriales. Las aplicaciones energéticas, incluido el mantenimiento de parques eólicos marinos, también requieren aceites sintéticos en contenedores certificados por las Naciones Unidas, lo que respalda la demanda de formatos más especializados. Los clientes industriales también valoran los envases que protegen los fluidos durante el almacenamiento y permiten una transferencia segura y consistente en los sitios de operación. Sus especificaciones pueden favorecer formatos robustos que sigan siendo confiables durante el movimiento frecuente, el almacenamiento prolongado y las exigentes condiciones de operación.
Transición hacia Envases Ligeros, Reciclables y Convenientes
El mercado de envases para lubricantes está avanzando hacia formatos más ligeros que pueden reducir el uso de materiales y mejorar la eficiencia del transporte. Los sistemas de bolsa en caja, las bolsas multicapa y las botellas de polietileno de alta densidad más ligeras pueden ofrecer alternativas a los envases rígidos pesados. MOL-LUB Ltd. introdujo envases de bolsa en caja en diciembre de 2025 que permitieron un 88% más de unidades por palé que el envase de 20 litros que reemplazó. Repsol lanzó contenedores de lubricantes con un 60% de plástico reciclado posconsumo en marzo de 2024[2]Repsol, "Nuevo envase de Repsol fabricado con un 60% de plástico reciclado," Repsol Lubricantes, lubricants.repsol.com. Schütz GmbH & Co. KGaA ofrece ahora variantes Green Layer con hasta un 30% de regranulado en las capas intermedias. El Reglamento de la Unión Europea sobre Envases y Residuos de Envases, en vigor desde el 12 de agosto de 2026, incrementa el valor de los diseños reciclables porque los productores se enfrentan a requisitos de reciclabilidad y estructuras de tarifas relacionadas. Las decisiones sobre envases ahora deben equilibrar la reducción de materiales, la protección del producto, la recogida práctica y el costo de cumplir con las normas cambiantes. El mercado de envases para lubricantes está, en consecuencia, registrando un mayor interés en diseños que preserven el rendimiento funcional utilizando menos material virgen.
Crecimiento en Lubricantes Especiales y Formulaciones Específicas de Rendimiento
Los lubricantes especiales requieren envases que protejan la calidad del producto e identifiquen la aplicación prevista. Los trenes de transmisión de vehículos eléctricos utilizan fluidos térmicos dieléctricos que necesitan contenedores seguros frente a la electricidad estática. Las cajas de engranajes de turbinas eólicas utilizan aceites sintéticos que requieren barreras contra la contaminación e IBC certificados por las Naciones Unidas. Los lubricantes de grado alimentario también necesitan cierres y sistemas de etiquetado conformes con la norma H1 de la Fundación Nacional de Saneamiento (NSF). Estos requisitos técnicos incrementan el valor del diseño del envase más allá de la simple contención. El mercado de envases para lubricantes, por tanto, favorece a los productores que pueden ofrecer botellas, tambores, IBC y bolsas con la documentación de calidad adecuada y códigos legibles por máquina. También aumenta la necesidad de etiquetas claras, cierres compatibles y una identificación fiable del producto en entornos de servicio variados. Los productores de lubricantes necesitan sistemas de envase que puedan distinguir fluidos técnicamente diferentes y reducir el riesgo de uso incorrecto en el campo. Este requisito se aplica a lo largo de toda la cadena, desde las operaciones de llenado y los almacenes de distribuidores hasta los talleres y las ubicaciones de mantenimiento industrial. Un contenedor claramente identificado también puede facilitar a los clientes el seguimiento de las instrucciones de manipulación y eliminación requeridas. El envase también debe mantener su rendimiento protector durante toda la distribución, el almacenamiento y el uso, incluso cuando los fluidos tienen características químicas o de temperatura exigentes.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad en los Precios de Resinas Petroquímicas y Metales | -1.3% | Global (APAC y UE más expuestos a la perturbación del suministro vinculada al Estrecho de Ormuz) | Corto plazo (≤ 2 años) |
| Aumento de los Costos de Cumplimiento para la Responsabilidad Extendida del Productor, el Manejo de Productos Peligrosos y el Transporte | -0.9% | América del Norte y UE; expansión secundaria hacia APAC | Mediano plazo (2-4 años) |
| Contaminación por Lubricante Residual que Debilita la Economía del Reciclaje | -0.5% | América del Norte y UE | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad en los Precios de Resinas Petroquímicas y Metales
La volatilidad en los precios de las resinas petroquímicas es un desafío de costos directo para los proveedores del mercado de envases para lubricantes. El polietileno de alta densidad se utiliza ampliamente en botellas, latas y tambores, lo que expone a los transformadores a cambios en la disponibilidad de materias primas. Los precios del polietileno y el polipropileno aumentaron entre un 25% y un 30% interanual en el primer trimestre de 2026 tras la perturbación de las rutas comerciales del Estrecho de Ormuz. Las latas y los tambores de metal enfrentan una presión similar porque los precios del acero estañado y el aluminio siguen los mercados de materias primas. Los proveedores sin acuerdos de resina a largo plazo o materias primas aseguradas enfrentan un mayor riesgo de presión sobre los márgenes. Esta incertidumbre puede limitar la inversión en capacidad incluso cuando la demanda de contenedores de lubricantes sigue siendo sólida. También hace que la fijación de precios en contratos, el abastecimiento de materiales y la planificación de inventarios sean más importantes tanto para los proveedores de envases como para los mezcladores de lubricantes. El efecto es especialmente significativo para los formatos que utilizan grandes volúmenes de resina polimérica o metal y se suministran bajo acuerdos fijos con clientes.
Aumento de los Costos de Cumplimiento para la Responsabilidad Extendida del Productor, el Manejo de Productos Peligrosos y el Transporte
Los programas de Responsabilidad Extendida del Productor han pasado de la planificación a la aplicación activa en varias jurisdicciones. Oregón emitió sus primeras facturas del programa de envases en julio de 2025, Colorado comenzó a cobrar a los productores en enero de 2026 y las regulaciones SB 54 de California entraron en vigor en mayo de 2026. Los contenedores de lubricantes tienen una complejidad de cumplimiento adicional porque los contenidos residuales de petróleo pueden limitar el acceso a los programas de recogida habituales. Las normas de transporte de productos peligrosos añaden requisitos separados de documentación y manipulación en los mercados nacionales. El Reglamento de la Unión Europea sobre Envases y Residuos de Envases entró en vigor el 12 de agosto de 2026 y añadió un marco armonizado de clasificación de reciclabilidad. Estos requisitos favorecen a los proveedores del mercado de envases para lubricantes que pueden documentar materiales, seguridad del producto y rendimiento de reciclaje en todas las regiones. Las empresas más pequeñas pueden enfrentar una mayor carga administrativa cuando los programas requieren registros e informes en varias jurisdicciones.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Envase: Las Botellas Lideran la Demanda Minorista Mientras que los IBC Mejoran la Logística Industrial
Las botellas representaron el 29,46% del tamaño del mercado de envases para lubricantes en 2025. Su posición refleja la importancia de los canales minoristas de posventa automotriz, donde la visibilidad en estantería, el tamaño del envase y la facilidad de vertido son relevantes. El diseño de las botellas está determinado por el etiquetado en molde, el contenido reciclado, el manejo ergonómico y los cierres a prueba de manipulaciones. Estas características ayudan a las marcas de lubricantes a diferenciar sus productos en entornos de bricolaje y talleres. Los formatos pequeños también se adaptan al ciclo de reposición de aceites de motor y otros fluidos para vehículos. El segmento de botellas sigue estrechamente vinculado a la escala y la formalización de las redes minoristas automotrices. Su relevancia continua depende de la eficacia con que los proveedores combinen asequibilidad, manipulación segura y una presentación de marca distintiva en formatos compactos. Los fabricantes también deben mantener una calidad de contenedor consistente en los distintos tamaños suministrados a tiendas minoristas, talleres y cadenas de servicio.
Se proyecta que los IBC crezcan a una CAGR del 6,84% de 2026 a 2031 dentro del mercado de envases para lubricantes. Los compradores industriales utilizan unidades reutilizables de 1.000 litros para reducir los pasos de manipulación y disminuir los costos en comparación con los tambores de 200 litros. Schütz GmbH & Co. KGaA presentó su serie de bidones SC2 en interpack 2026 con estructuras de barrera de alcohol etilenvinílico de 6 capas, libres de sustancias perfluoroalquiladas y polifluoroalquiladas. La gama incluye variantes Green Layer con hasta un 30% de contenido de regranulado. Las latas continúan sirviendo para llenados minoristas premium y de menor volumen industrial. Las bolsas y los sobres están ganando uso en talleres, mientras que los tambores y barriles siguen siendo importantes para los usuarios industriales que no requieren capacidad de IBC. Los barriles y formatos relacionados sirven para aplicaciones especializadas de aviación y suministro de lubricantes que necesitan llenados precisos y cierres seguros.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Material: El Plástico Mantiene un Uso Amplio Mientras que el Metal Atiende Necesidades Industriales Premium
El plástico representó el 56,33% del tamaño del mercado de envases para lubricantes en 2025. El polietileno de alta densidad ofrece un equilibrio práctico de costo, durabilidad y rendimiento en botellas minoristas y tambores industriales. Su uso abarca desde botellas de 500 mililitros hasta contenedores de 220 litros. El lanzamiento de Repsol en marzo de 2024 de contenedores con un 60% de plástico reciclado posconsumo mostró cómo los proveedores están añadiendo contenido de material circular sin abandonar los formatos plásticos. Schütz GmbH & Co. KGaA también ha incorporado hasta un 30% de regranulado en sus productos IBC Green Layer. Los materiales compuestos, los materiales de base biológica y las películas multicapa siguen formando parte de la categoría de otros y atienden necesidades de manipulación más específicas.
Se proyecta que el metal crezca a una CAGR del 6,97% de 2026 a 2031 en el mercado de envases para lubricantes. El formato es adecuado para usos industriales que implican ciclos de temperatura, períodos de almacenamiento más prolongados y requisitos estrictos de integridad del llenado. Las latas y los tambores de metal suelen especificarse para aplicaciones premium que necesitan un rendimiento de barrera sólido. Los grandes clientes industriales también utilizan tambores de metal cuando la logística de recarga y la economía unitaria favorecen llenados de mayor volumen. Esto crea un papel duradero para el metal incluso cuando el plástico mantiene un uso más amplio en los formatos de envase. La selección de materiales depende cada vez más de las condiciones de aplicación, las expectativas de reciclaje y el costo del cumplimiento normativo. Los compradores también deben considerar el rendimiento de un formato durante el transporte, el almacenamiento, la dispensación y la recuperación posterior.
Por Tipo de Lubricante: Los Aceites de Motor Sostienen la Demanda Principal Mientras que los Fluidos de Transmisión e Hidráulicos Avanzan
Los aceites de motor representaron el 42,17% del tamaño del mercado de envases para lubricantes en 2025. Esta demanda está respaldada por la base mundial de vehículos con motor de combustión interna y su ciclo recurrente de cambio de aceite. Las botellas pequeñas de polietileno de alta densidad siguen siendo el principal formato de envase en esta categoría. Estos envases sirven a los canales minoristas, talleres y establecimientos de cambio rápido de aceite, donde la claridad de la etiqueta y la comodidad de vertido influyen en las decisiones de compra. El riesgo de falsificación es mayor en los canales de aceite de motor orientados al consumidor, lo que ha impulsado la incorporación de características de autenticación en los envases. La industria de envases para lubricantes utiliza estos sistemas para proteger las marcas y mejorar la verificación del producto.
Se proyecta que los fluidos de transmisión e hidráulicos crezcan a una CAGR del 7,23% de 2026 a 2031. La mecanización en la construcción y la minería respalda la demanda de envases de fluidos hidráulicos en tambores e IBC. El cambio de transmisiones manuales a automáticas en los países de la Asociación de Naciones del Sudeste Asiático también incrementa el volumen de fluido para transmisión automática por vehículo. Las grasas, los aceites para compresores, los lubricantes de grado alimentario y los fluidos para el trabajo de metales requieren tamaños de llenado variados y cierres especializados. Estas aplicaciones también pueden requerir documentación de la NSF o de la Organización Internacional de Normalización en el sistema de etiquetado. Esta diversidad ayuda a sostener la demanda de envases específicos para cada aplicación en toda la industria de envases para lubricantes.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
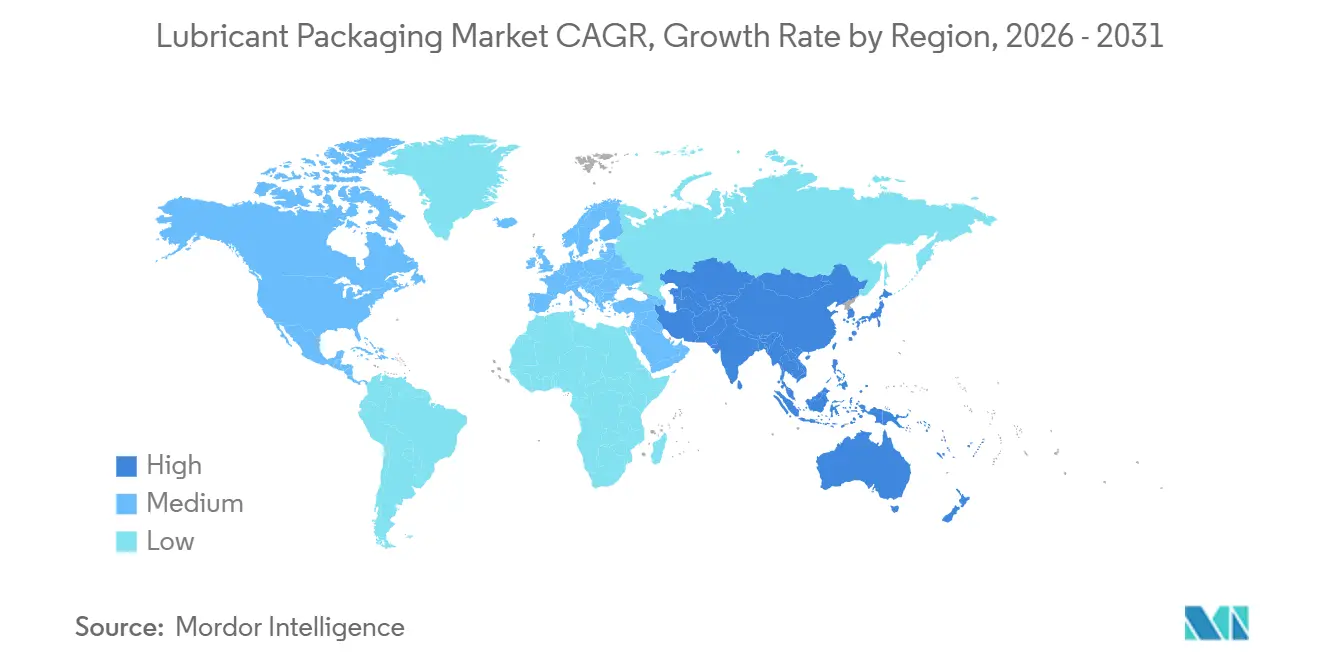
Asia-Pacífico representó el 36,20% de la participación del mercado de envases para lubricantes en 2025 y se proyecta que crezca a una CAGR del 7,06% hasta 2031. India produjo 34,7 millones de vehículos en el año fiscal 2025-26, incluidos más de 26,6 millones de vehículos de dos ruedas. Estos vehículos respaldan el uso frecuente de contenedores de lubricantes de menor tamaño. La creciente flota de vehículos de China está generando una gran demanda de reposición de aceites de motor en envases minoristas. Tailandia, Vietnam e Indonesia están experimentando un cambio hacia vehículos de pasajeros con transmisiones automáticas, lo que respalda la demanda de botellas e IBC para fluido de transmisión automática. Japón y Corea del Sur también respaldan los lubricantes sintéticos premium en envases con características avanzadas de autenticación y contenido reciclado. Estos mercados refuerzan el valor de los formatos que combinan protección técnica con una identificación del producto clara orientada al consumidor. Los entornos minoristas organizados también facilitan que los proveedores de marca comuniquen las características de reciclaje y autenticación a través del envase.
América del Norte impulsa la demanda a través de una gran flota de vehículos en servicio y la demanda de lubricantes sintéticos premium. Oregón emitió sus primeras facturas a los productores bajo su programa de Responsabilidad Extendida del Productor de envases en julio de 2025, Colorado comenzó a cobrar en enero de 2026 y las regulaciones SB 54 de California entraron en vigor en mayo de 2026. Europa está respaldada por un parque automovilístico envejecido y una demanda recurrente de lubricantes para el mercado de posventa. El Reglamento de la Unión Europea sobre Envases y Residuos de Envases añade presión para el rediseño de formatos reciclables y la presentación de informes transparentes sobre materiales. Estas condiciones recompensan a los proveedores que pueden gestionar la seguridad del producto, el contenido reciclado y el cumplimiento transfronterizo. También crean un argumento comercial más claro para la inversión temprana en contenedores rediseñados y el rendimiento documentado del ciclo de vida. Los proveedores deben tener en cuenta estos requisitos cuando planifican gamas de productos destinadas a múltiples mercados nacionales y regionales.
América del Sur depende de Brasil y Argentina como importantes centros de demanda para flotas comerciales y maquinaria agrícola. Greif reportó una Puntuación Neta de Promotores de +87 entre sus clientes de envases para lubricantes en Brasil en 2024. Oriente Medio y África está desarrollando una mayor capacidad de producción regional para envases industriales. Schütz GmbH & Co. KGaA firmó un acuerdo de licencia con National Plastic Factory Company en Arabia Saudita en enero de 2025 para la producción de IBC ECOBULK. La actividad minera, energética y de infraestructura respalda la demanda de tambores e IBC en toda la región. La formalización minorista en Argentina, Sudáfrica y los Emiratos Árabes Unidos también está desplazando las ventas de lubricantes hacia contenedores de marca y etiquetados.

Panorama Competitivo
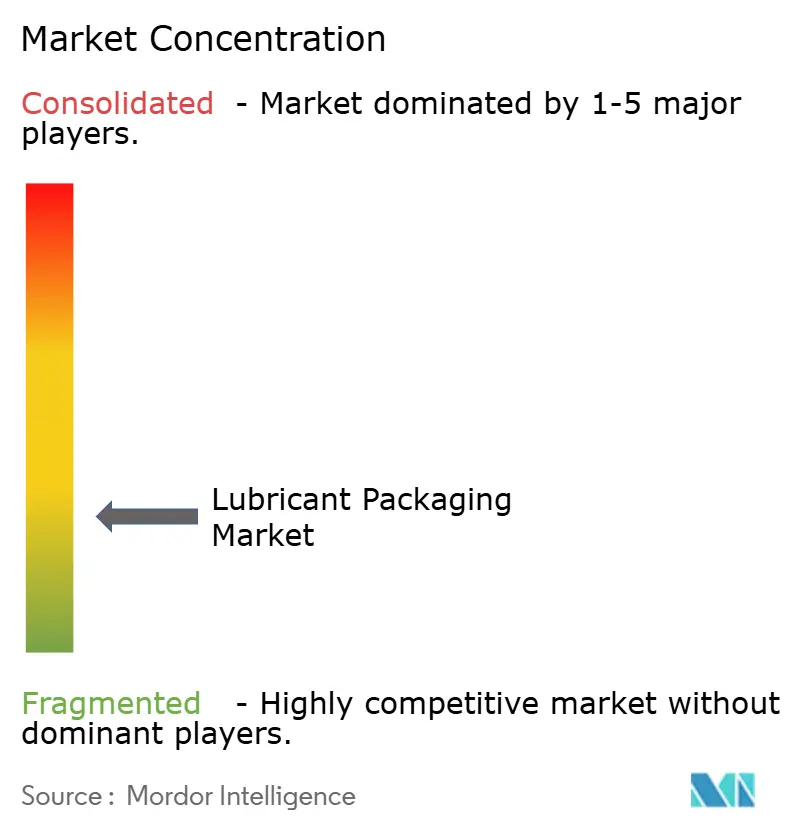
El mercado de envases para lubricantes está poco concentrado, con los cinco principales actores que incluyen Amcor plc, Greif, Mauser Packaging Solutions, ALPLA y Schütz GmbH & Co. KGaA. Los especialistas industriales están invirtiendo en tecnologías de barrera para IBC, cierres inteligentes y herramientas de ciclo de vida. Los proveedores orientados al mercado minorista se centran en la decoración con etiquetado en molde, la certificación de contenido reciclado y los envases compactos. La herramienta Green Tool de Greif proporciona una calculadora de evaluación del ciclo de vida conforme a la Organización Internacional de Normalización que ayuda a los clientes a medir los impactos del envase.
Las empresas compiten cada vez más en documentación de cumplimiento y datos, además del rendimiento físico del envase. Mauser Packaging Solutions ha implementado cierres habilitados con identificación por radiofrecuencia para mejorar la visibilidad de la cadena de suministro. Las marcas de lubricantes también necesitan envases que puedan admitir la serialización, la verificación mediante código de respuesta rápida y los requisitos de pasaporte digital del producto. Esto favorece a los fabricantes con capacidades en múltiples formatos y sistemas de calidad establecidos. Sigue existiendo una brecha en los sistemas de recogida y devolución a escala nacional diseñados específicamente para contenedores de lubricantes. Esa brecha crea una oportunidad para los proveedores que pueden construir modelos de recuperación prácticos junto con la producción de contenedores. Una solución viable necesitaría abordar la recogida, la limpieza, la calidad del material reciclado y la economía de devolver los contenedores desde usuarios dispersos.
Las empresas con enfoque regional están expandiéndose en los mercados asiáticos de alto crecimiento a través de ventajas de costos y conocimiento de la normativa local. Mold-Tek Packaging Ltd. y Time Technoplast Ltd. están activas en India y el sudeste de Asia. Los proveedores de envases que no pueden ofrecer trazabilidad, reciclabilidad documentada y soporte para la Responsabilidad Extendida del Productor pueden enfrentar negociaciones contractuales más difíciles con las marcas multinacionales de lubricantes. El enfoque competitivo está avanzando hacia envases que puedan especificarse, verificarse y gestionarse en varios mercados. Este cambio beneficia a las empresas que pueden combinar el conocimiento de la producción local con un soporte técnico y de cumplimiento consistente para clientes globales. También aumenta la importancia de las huellas de fabricación que puedan responder rápidamente a la demanda regional manteniendo estándares de calidad comunes. Greif completó la adquisición de Envaplast en julio de 2026, ampliando su actividad de soluciones de polímeros personalizados y su presencia de fabricación en el sur de Europa. CCL Industries completó la adquisición de Sleever International en junio de 2026, reforzando sus capacidades de decoración especializada y autenticación. Schütz GmbH & Co. KGaA amplió su gama de bidones en interpack 2026 con la serie SC2, que incluye opciones de barrera y contenido reciclado.
Líderes de la Industria de Envases para Lubricantes
-
Amcor plc
-
Greif
-
Mauser Packaging Solutions
-
ALPLA
-
Schütz GmbH & Co. KGaA
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: CCL Industries firmó un acuerdo para adquirir Sleever International, fortaleciendo su cartera de tecnología de mangas, películas y envases en los mercados de consumo y salud. Las capacidades de envase ampliadas respaldan a las marcas de lubricantes que utilizan mangas termorretráctiles y películas especiales para el etiquetado, la marca y la decoración de contenedores.
- Julio de 2026: Greif completó la adquisición de Envaplast, un fabricante de contenedores de polímero pequeños y premium en España, ampliando su negocio de Soluciones de Polímeros Personalizados y su huella de fabricación de envases de polímero. La capacidad adicional de contenedores fortalece el suministro de formatos de envase de polímero rígido que pueden utilizarse para envases de lubricantes más pequeños y productos de lubricantes especiales.


Alcance del Informe Global del Mercado de Envases para Lubricantes
Los envases para lubricantes se refieren a los contenedores y formatos de envase utilizados para almacenar, proteger, transportar y dispensar lubricantes. Estas soluciones de envase ayudan a preservar la calidad del producto, prevenir la contaminación y las fugas, y respaldar el manejo eficiente en toda la cadena de suministro de lubricantes.
El Mercado de Envases para Lubricantes está segmentado por tipo de envase, material, tipo de lubricante y geografía. Por tipo de envase, el mercado está segmentado en botellas, latas, bolsas y sobres, tambores y barriles, contenedores intermedios a granel (IBC), barriles y otros. Por material, el mercado está segmentado en plástico, metal y otros. Por tipo de lubricante, el mercado está segmentado en aceites de motor, fluidos de transmisión e hidráulicos y otros. El informe también cubre el tamaño del mercado y los pronósticos de envases para lubricantes en 15 países de las principales regiones. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han realizado sobre la base del valor (USD).
| Botellas |
| Latas |
| Bolsas y Sobres |
| Tambores y Barriles |
| Contenedores Intermedios a Granel (IBC) |
| Barriles |
| Otros |
| Plástico |
| Metal |
| Otros |
| Aceites de Motor |
| Fluidos de Transmisión e Hidráulicos |
| Otros |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Envase | Botellas | |
| Latas | ||
| Bolsas y Sobres | ||
| Tambores y Barriles | ||
| Contenedores Intermedios a Granel (IBC) | ||
| Barriles | ||
| Otros | ||
| Por Material | Plástico | |
| Metal | ||
| Otros | ||
| Por Tipo de Lubricante | Aceites de Motor | |
| Fluidos de Transmisión e Hidráulicos | ||
| Otros | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de envases para lubricantes?
El mercado de envases para lubricantes se sitúa en 11,35 mil millones de USD en 2026 y se proyecta que alcance 15,43 mil millones de USD en 2031.
¿Qué está impulsando la demanda de envases para lubricantes?
El crecimiento en la propiedad de vehículos, las redes formales de posventa automotriz, la actividad industrial y la demanda de lubricantes especializados respaldan la demanda de contenedores.
¿Qué tipo de envase se espera que crezca más rápido hasta 2031?
Se proyecta que los contenedores intermedios a granel (IBC) avancen a una CAGR del 6,84% hasta 2031 a medida que los usuarios industriales buscan formatos reutilizables de gran volumen.
¿Qué material tuvo la mayor participación en 2025?
El plástico representó el 56,33% del segmento de materiales en 2025 porque el polietileno de alta densidad sirve a muchos formatos minoristas e industriales.
Última actualización de la página el:



