
Taille et part du marché de l'emballage de lubrifiants
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 11.35 Milliards de dollars |
| Taille du Marché (2031) | 15.43 Milliards de dollars |
| Growth Rate (2026 - 2031) | 6.34 % |
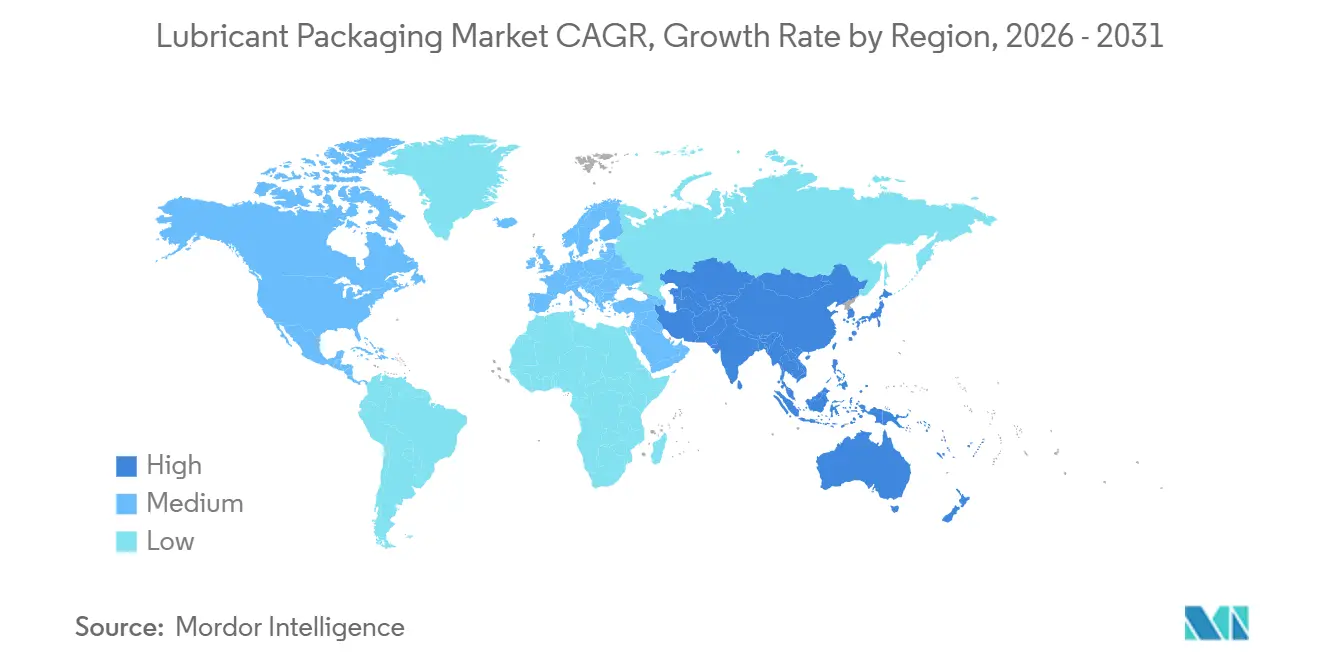
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
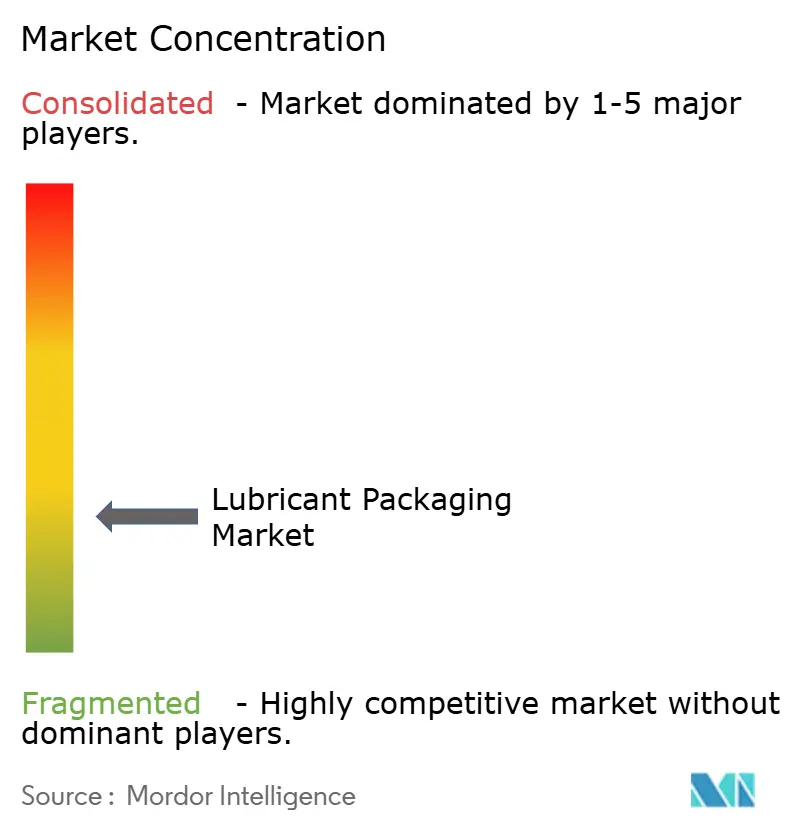
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'emballage de lubrifiants par Mordor Intelligence
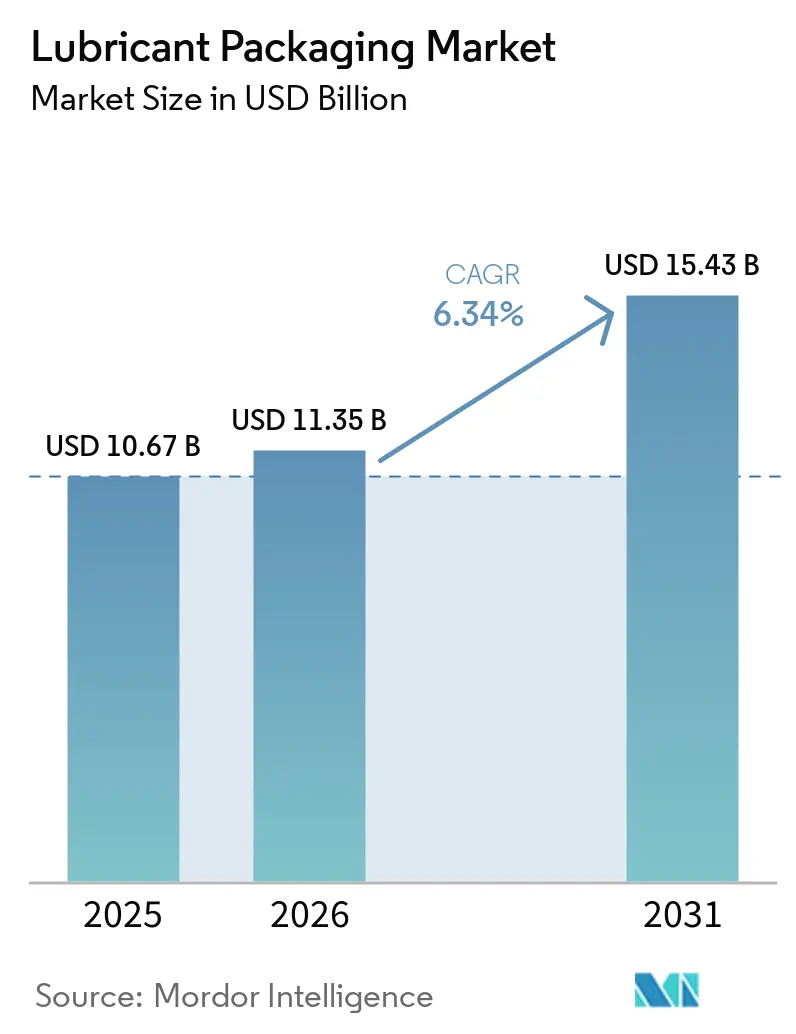
La taille du marché de l'emballage de lubrifiants était évaluée à 10,67 milliards USD en 2025 et devrait croître de 11,35 milliards USD en 2026 pour atteindre 15,43 milliards USD d'ici 2031, à un CAGR de 6,34 % durant la période de prévision (2026-2031). Le marché de l'emballage de lubrifiants est soutenu par un parc mondial de véhicules en circulation dépassant 1,4 milliard d'unités, ce qui maintient la demande de remplacement via le canal de l'après-vente automobile. L'activité industrielle en Asie-Pacifique, au Moyen-Orient et en Afrique, ainsi qu'en Amérique latine, accroît également la demande de contenants utilisés dans la fabrication, la construction, l'exploitation minière et les opérations énergétiques. La valeur des emballages augmente à mesure que les marques de lubrifiants adoptent des formats dotés de barrières plus performantes, de fermetures intelligentes et d'identifiants de produits traçables. Les fournisseurs qui combinent une gamme de formats, une expertise des matériaux et une conformité réglementaire sont mieux positionnés pour répondre à cette demande en évolution. La volatilité des résines, la contamination des contenants et les règles de responsabilité des producteurs continueront de peser sur les coûts et les décisions d'achat dans le marché de l'emballage de lubrifiants. L'opportunité qui en résulte se concentre sur des contenants qui protègent la qualité des produits, répondent aux exigences de transport et fournissent des preuves crédibles de la performance des matériaux. Cela met davantage l'accent sur le développement d'emballages qui tiennent compte à la fois des besoins de manipulation de l'utilisateur final et des obligations opérationnelles du propriétaire de la marque.
Principaux enseignements du rapport
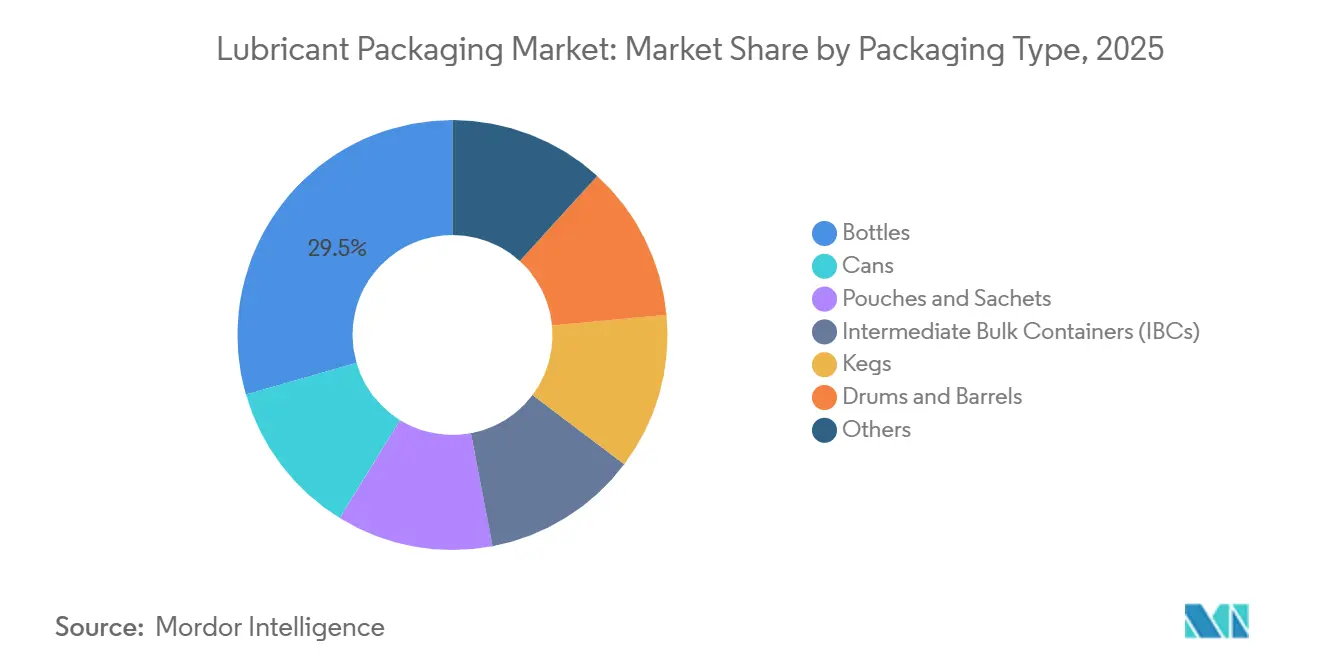
- Par type d'emballage, les bouteilles détenaient 29,46 % de la part du marché de l'emballage de lubrifiants en 2025, tandis que les conteneurs intermédiaires en vrac (IBC) devraient progresser à un CAGR de 6,84 % jusqu'en 2031.
- Par matériau, le plastique détenait 56,33 % de la part du marché de l'emballage de lubrifiants en 2025, tandis que le métal devrait progresser à un CAGR de 6,97 % jusqu'en 2031.
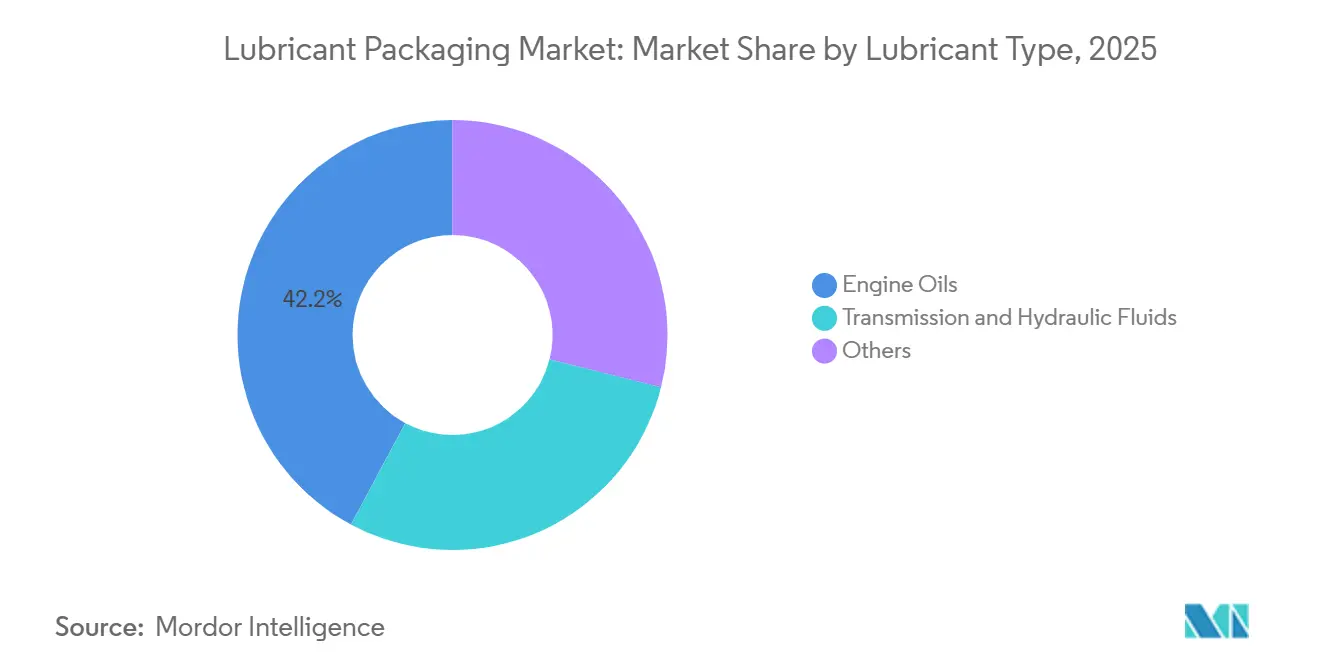
- Par type de lubrifiant, les huiles moteur détenaient 42,17 % de la part du marché de l'emballage de lubrifiants en 2025, tandis que les fluides de transmission et hydrauliques devraient progresser à un CAGR de 7,23 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique détenait 36,20 % de la part du marché de l'emballage de lubrifiants en 2025 et devrait progresser à un CAGR de 7,06 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial de l'emballage de lubrifiants
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Croissance du parc automobile et de l'après-vente automobile | +2.1% | Mondial, concentré en Asie-Pacifique, en Amérique latine et au Moyen-Orient et en Afrique | Moyen terme (2-4 ans) |
| Industrialisation et expansion de la fabrication, de la construction, de l'exploitation minière et de l'énergie | +1.7% | Cœur APAC, débordement vers le Moyen-Orient et l'Afrique et l'Amérique latine | Long terme (≥ 4 ans) |
| Transition vers des emballages légers, recyclables et pratiques | +1.2% | Amérique du Nord et UE ; débordement secondaire vers l'APAC | Moyen terme (2-4 ans) |
| Croissance des lubrifiants spéciaux et des formulations spécifiques aux performances | +0.9% | Mondial, porté par l'Amérique du Nord et l'UE, avec une croissance en APAC | Long terme (≥ 4 ans) |
| Traçabilité au niveau de l'emballage pour le contrôle de la contrefaçon et la préparation aux rappels | +0.5% | Mondial, avec la plus grande urgence en Asie du Sud et du Sud-Est et au Moyen-Orient | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Croissance du parc automobile et de l'après-vente automobile
Le marché de l'emballage de lubrifiants bénéficie d'un parc mondial de véhicules en circulation ayant dépassé 1,4 milliard d'unités. Chaque véhicule génère une demande récurrente de lubrifiants et des contenants utilisés pour l'entretien et la vente au détail. L'Inde a enregistré 28,2 millions d'immatriculations de véhicules en 2025, tandis que la production automobile a atteint 34,7 millions d'unités au cours de l'exercice fiscal 2025-26[1]Fédération des associations de concessionnaires automobiles, "FADA publie les données de vente au détail de véhicules pour l'année civile 2025 et décembre 2025," FADA Inde, fada.in. Les deux-roues représentaient plus de 26,6 millions d'unités de production au cours de l'exercice fiscal 2025-26 et nécessitent une utilisation fréquente de petits conditionnements de lubrifiants. Le volume de ventes au détail de véhicules en Inde a augmenté de 7,71 % au cours de l'année civile 2025, tandis que les ventes au détail de véhicules particuliers ont progressé de 9,70 %. Dans les réseaux d'après-vente formels en Asie du Sud-Est et au Moyen-Orient, les ventes passent de la distribution en vrac non marquée vers des conditionnements étiquetés et inviolables, augmentant l'utilisation de contenants par unité de lubrifiant vendu. Cette transition donne également aux marques de lubrifiants un meilleur contrôle sur la présentation, l'authentification et les informations produit au point de vente. À mesure que le parc automobile augmente, les conditionnements conçus pour une utilisation pratique peuvent soutenir les intervalles d'entretien et le réapprovisionnement au détail dans un réseau plus large d'ateliers et de distributeurs.
Industrialisation et expansion de la fabrication, de la construction, de l'exploitation minière et de l'énergie
Le marché de l'emballage de lubrifiants sert également les utilisateurs industriels qui exploitent des équipements de construction, des machines minières et des actifs énergétiques. Ces utilisateurs ont besoin de fûts et d'IBC qui permettent des remplissages plus importants, une manipulation sécurisée et une distribution contrôlée. Les programmes de construction en Arabie Saoudite, les dépenses d'infrastructure en Inde et l'activité minière en Indonésie élargissent la base de demande pour les contenants industriels. Les IBC d'une capacité de 1 000 litres peuvent réduire les étapes de manutention et les coûts de distribution par rapport aux fûts de 200 litres. Les réseaux de reconditionnement améliorent le cas de réutilisation de ces unités dans les grands centres industriels. Les applications énergétiques, notamment l'entretien des éoliennes offshore, nécessitent également des huiles synthétiques dans des contenants certifiés par les Nations Unies, ce qui soutient la demande de formats plus spécialisés. Les clients industriels apprécient également les emballages qui protègent les fluides pendant le stockage et permettent un transfert sûr et cohérent sur les sites d'exploitation. Leurs spécifications peuvent favoriser des formats robustes qui restent fiables lors de déplacements fréquents, d'un stockage prolongé et de conditions d'exploitation exigeantes.
Transition vers des emballages légers, recyclables et pratiques
Le marché de l'emballage de lubrifiants évolue vers des formats plus légers qui peuvent réduire l'utilisation de matériaux et améliorer l'efficacité du transport. Les systèmes bag-in-box, les pochettes multicouches et les bouteilles en polyéthylène haute densité plus légères peuvent offrir des alternatives aux bidons rigides lourds. MOL-LUB Ltd. a introduit un emballage bag-in-box en décembre 2025 permettant 88 % d'unités supplémentaires par palette par rapport au bidon de 20 litres qu'il remplaçait. Repsol a lancé des contenants de lubrifiants avec 60 % de plastique recyclé post-consommation en mars 2024[2]Repsol, "Nouveaux emballages Repsol fabriqués à partir de 60 % de plastique recyclé," Repsol Lubrifiants, lubricants.repsol.com. Schütz GmbH & Co. KGaA propose désormais des variantes Green Layer avec jusqu'à 30 % de régranulat dans les couches intermédiaires. Le règlement de l'Union européenne sur les emballages et les déchets d'emballages, entré en vigueur le 12 août 2026, accroît la valeur des conceptions recyclables car les producteurs sont soumis à des exigences de recyclabilité et à des structures de redevances associées. Les choix d'emballage doivent désormais équilibrer la réduction des matériaux, la protection des produits, la collecte pratique et le coût du respect des règles en évolution. Le marché de l'emballage de lubrifiants connaît par conséquent un intérêt croissant pour les conceptions qui préservent les performances fonctionnelles tout en utilisant moins de matières vierges.
Croissance des lubrifiants spéciaux et des formulations spécifiques aux performances
Les lubrifiants spéciaux nécessitent des emballages qui protègent la qualité des produits et identifient l'application prévue. Les groupes motopropulseurs des véhicules électriques utilisent des fluides thermiques diélectriques qui nécessitent des contenants antistatiques. Les boîtes de vitesses des éoliennes utilisent des huiles synthétiques qui nécessitent des barrières contre la contamination et des IBC certifiés par les Nations Unies. Les lubrifiants alimentaires nécessitent également des fermetures et des systèmes d'étiquetage conformes à la norme H1 de la Fondation nationale d'hygiène (NSF). Ces exigences techniques augmentent la valeur de la conception des emballages au-delà du simple confinement. Le marché de l'emballage de lubrifiants favorise donc les producteurs capables de proposer des bouteilles, des fûts, des IBC et des pochettes avec une documentation qualité appropriée et des codes lisibles par machine. Cela accroît également le besoin d'étiquettes claires, de fermetures compatibles et d'une identification fiable des produits dans des environnements de service variés. Les producteurs de lubrifiants ont besoin de systèmes d'emballage capables de distinguer des fluides techniquement différents et de réduire le risque d'utilisation incorrecte sur le terrain. Cette exigence s'applique tout au long de la chaîne, des opérations de remplissage et des entrepôts des distributeurs jusqu'aux ateliers et aux sites de maintenance industrielle. Un contenant clairement identifié peut également faciliter le respect par les clients des instructions de manipulation et d'élimination requises. L'emballage doit également maintenir ses performances de protection tout au long de la distribution, du stockage et de l'utilisation, même lorsque les fluides présentent des caractéristiques chimiques ou thermiques exigeantes.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Volatilité des prix des résines pétrochimiques et des métaux | -1.3% | Mondial (APAC et UE les plus exposées aux chocs d'approvisionnement liés au détroit d'Ormuz) | Court terme (≤ 2 ans) |
| Hausse des coûts de conformité pour la REP, la manipulation des produits dangereux et le transport | -0.9% | Amérique du Nord et UE ; débordement secondaire vers l'APAC | Moyen terme (2-4 ans) |
| Contamination résiduelle par les lubrifiants fragilisant l'économie du recyclage | -0.5% | Amérique du Nord et UE | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix des résines pétrochimiques et des métaux
La volatilité des prix des résines pétrochimiques constitue un défi direct en termes de coûts pour les fournisseurs du marché de l'emballage de lubrifiants. Le polyéthylène haute densité est largement utilisé dans les bouteilles, les boîtes et les fûts, exposant les transformateurs aux variations de disponibilité des matières premières. Les prix du polyéthylène et du polypropylène ont augmenté de 25 % à 30 % en glissement annuel au premier trimestre 2026 à la suite de la perturbation des routes commerciales du détroit d'Ormuz. Les boîtes et fûts métalliques subissent une pression similaire car les prix de l'acier étamé et de l'aluminium suivent les marchés des matières premières. Les fournisseurs sans accords à long terme sur les résines ou sans approvisionnement sécurisé en matières premières sont davantage exposés au risque de compression des marges. Cette incertitude peut limiter les investissements en capacité même lorsque la demande de contenants de lubrifiants reste soutenue. Elle rend également la tarification des contrats, l'approvisionnement en matériaux et la planification des stocks plus importants pour les fournisseurs d'emballages et les mélangeurs de lubrifiants. L'effet est particulièrement significatif pour les formats qui utilisent de grands volumes de résine polymère ou de métal et sont fournis dans le cadre d'accords clients à prix fixe.
Hausse des coûts de conformité pour la REP, la manipulation des produits dangereux et le transport
Les programmes de responsabilité élargie des producteurs sont passés de la planification à l'application active dans plusieurs juridictions. L'Oregon a émis ses premières factures de programme d'emballage en juillet 2025, le Colorado a commencé à facturer les producteurs en janvier 2026, et les réglementations SB 54 de la Californie sont entrées en vigueur en mai 2026. Les contenants de lubrifiants présentent une complexité de conformité supplémentaire car les résidus de contenu pétrolier peuvent limiter l'accès aux programmes de collecte ordinaires. Les règles de transport des produits dangereux ajoutent des exigences distinctes en matière de documentation et de manutention sur les marchés nationaux. Le règlement de l'Union européenne sur les emballages et les déchets d'emballages est entré en vigueur le 12 août 2026 et a ajouté un cadre harmonisé de notation de la recyclabilité. Ces exigences favorisent les fournisseurs du marché de l'emballage de lubrifiants capables de documenter les matériaux, la sécurité des produits et les performances de recyclage dans toutes les régions. Les petites entreprises peuvent faire face à une charge administrative plus lourde lorsque les programmes exigent des enregistrements et des rapports dans plusieurs juridictions.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'emballage : les bouteilles dominent la demande au détail tandis que les IBC améliorent la logistique industrielle
Les bouteilles représentaient 29,46 % de la taille du marché de l'emballage de lubrifiants en 2025. Leur position reflète l'importance des canaux de vente au détail de l'après-vente automobile, où la visibilité en rayon, la taille du conditionnement et la facilité de versement sont déterminantes. La conception des bouteilles est façonnée par l'étiquetage dans le moule, le contenu recyclé, la manipulation ergonomique et les fermetures inviolables. Ces caractéristiques aident les marques de lubrifiants à différencier leurs produits dans les environnements de bricolage et d'atelier. Les petits formats conviennent également au cycle de remplacement des huiles moteur et autres fluides pour véhicules. Le segment des bouteilles reste étroitement lié à l'échelle et à la formalisation des réseaux de vente au détail automobile. Sa pertinence continue dépend de la capacité des fournisseurs à combiner accessibilité, manipulation sécurisée et présentation de marque distinctive dans des formats compacts. Les fabricants doivent également maintenir une qualité de contenant cohérente dans les différentes tailles fournies aux magasins de détail, aux ateliers et aux chaînes de services.
Les IBC devraient croître à un CAGR de 6,84 % de 2026 à 2031 dans le marché de l'emballage de lubrifiants. Les acheteurs industriels utilisent des unités réutilisables de 1 000 litres pour réduire les étapes de manutention et abaisser les coûts par rapport aux fûts de 200 litres. Schütz GmbH & Co. KGaA a présenté sa gamme de jerricanes SC2 à interpack 2026 avec des structures barrières en alcool éthylène-vinylique à 6 couches, sans substances perfluoroalkylées et polyfluoroalkylées. La gamme comprend des variantes Green Layer avec jusqu'à 30 % de contenu en régranulat. Les boîtes continuent de servir les remplissages industriels premium et de faible volume. Les pochettes et sachets gagnent du terrain dans les ateliers, tandis que les fûts et barils restent importants pour les utilisateurs industriels qui ne nécessitent pas de capacité IBC. Les tonnelets et formats associés servent des applications spécialisées dans l'aviation et l'approvisionnement en lubrifiants nécessitant des remplissages précis et des fermetures sécurisées.


Par matériau : le plastique conserve une utilisation large tandis que le métal répond aux besoins industriels premium
Le plastique représentait 56,33 % de la taille du marché de l'emballage de lubrifiants en 2025. Le polyéthylène haute densité offre un équilibre pratique entre coût, durabilité et performance pour les bouteilles de détail et les fûts industriels. Son utilisation va des bouteilles de 500 millilitres aux contenants de 220 litres. Le lancement par Repsol en mars 2024 de contenants avec 60 % de plastique recyclé post-consommation a montré comment les fournisseurs intègrent du contenu en matériaux circulaires sans abandonner les formats plastique. Schütz GmbH & Co. KGaA a également incorporé jusqu'à 30 % de régranulat dans ses produits IBC Green Layer. Les matériaux composites, les matériaux biosourcés et les films multicouches restent dans la catégorie autres et répondent à des besoins de manipulation plus spécifiques.
Le métal devrait croître à un CAGR de 6,97 % de 2026 à 2031 dans le marché de l'emballage de lubrifiants. Le format est adapté aux utilisations industrielles impliquant des cycles thermiques, des périodes de stockage prolongées et des exigences strictes d'intégrité de remplissage. Les boîtes et fûts métalliques sont souvent spécifiés pour les applications premium nécessitant de solides performances barrières. Les grands clients industriels utilisent également des fûts métalliques lorsque la logistique de rechargement et l'économie unitaire favorisent des remplissages plus importants. Cela crée un rôle durable pour le métal même si le plastique conserve une utilisation plus large dans les formats d'emballage. La sélection des matériaux dépend de plus en plus des conditions d'application, des attentes en matière de recyclage et du coût de la conformité réglementaire. Les acheteurs doivent également tenir compte des performances d'un format pendant le transport, le stockage, la distribution et la récupération ultérieure.
Par type de lubrifiant : les huiles moteur soutiennent la demande de base tandis que les fluides de transmission et hydrauliques progressent
Les huiles moteur représentaient 42,17 % de la taille du marché de l'emballage de lubrifiants en 2025. Cette demande est soutenue par le parc mondial de véhicules à moteur à combustion interne et son cycle récurrent de vidange d'huile. Les petites bouteilles en polyéthylène haute densité restent le principal format de conditionnement dans cette catégorie. Ces conditionnements servent les points de vente au détail, les ateliers et les centres de vidange rapide, où la clarté de l'étiquette et la commodité de versement influencent les décisions d'achat. Le risque de contrefaçon est le plus élevé dans les canaux d'huile moteur destinés aux consommateurs, ce qui a encouragé l'intégration de fonctionnalités d'authentification sur les emballages. Le secteur de l'emballage de lubrifiants utilise ces systèmes pour protéger les marques et améliorer la vérification des produits.
Les fluides de transmission et hydrauliques devraient croître à un CAGR de 7,23 % de 2026 à 2031. La mécanisation dans la construction et l'exploitation minière soutient la demande de conditionnements de fluides hydrauliques en fûts et IBC. Le passage des transmissions manuelles aux transmissions automatiques dans les pays de l'Association des nations de l'Asie du Sud-Est augmente également le volume de fluide de transmission automatique par véhicule. Les graisses, les huiles pour compresseurs, les lubrifiants alimentaires et les fluides de travail des métaux nécessitent des tailles de remplissage variées et des fermetures spécialisées. Ces applications peuvent également nécessiter une documentation NSF ou de l'Organisation internationale de normalisation dans le système d'étiquetage. Cette diversité contribue à maintenir la demande de conditionnements spécifiques aux applications dans le secteur de l'emballage de lubrifiants.
Analyse géographique
L'Asie-Pacifique détenait 36,20 % de la part du marché de l'emballage de lubrifiants en 2025 et devrait croître à un CAGR de 7,06 % jusqu'en 2031. L'Inde a produit 34,7 millions de véhicules au cours de l'exercice fiscal 2025-26, dont plus de 26,6 millions de deux-roues. Ces véhicules soutiennent une utilisation fréquente de petits contenants de lubrifiants. Le parc automobile en expansion de la Chine crée une forte demande de remplacement d'huiles moteur dans des conditionnements de détail. La Thaïlande, le Vietnam et l'Indonésie connaissent une transition vers les véhicules particuliers à transmission automatique, ce qui soutient la demande de bouteilles de fluide de transmission automatique et d'IBC. Le Japon et la Corée du Sud soutiennent également les lubrifiants synthétiques premium dans des conditionnements dotés de fonctionnalités d'authentification avancées et de contenu recyclé. Ces marchés renforcent la valeur des formats qui combinent protection technique et identification claire des produits destinés aux consommateurs. Les environnements de vente au détail organisés facilitent également la communication des caractéristiques de recyclage et d'authentification par les fournisseurs de marques via l'emballage.
L'Amérique du Nord stimule la demande grâce à un grand parc de véhicules en service et à la demande de lubrifiants synthétiques premium. L'Oregon a émis ses premières factures de producteurs dans le cadre de son programme de responsabilité élargie des producteurs en matière d'emballage en juillet 2025, le Colorado a commencé à facturer en janvier 2026, et les réglementations SB 54 de la Californie sont entrées en vigueur en mai 2026. L'Europe est soutenue par un parc automobile vieillissant et une demande récurrente de lubrifiants pour le marché secondaire. Le règlement de l'Union européenne sur les emballages et les déchets d'emballages accentue la pression pour des reconceptions de formats recyclables et des rapports transparents sur les matériaux. Ces conditions récompensent les fournisseurs capables de gérer la sécurité des produits, le contenu recyclé et la conformité transfrontalière. Elles créent également un argument commercial plus clair pour un investissement précoce dans des contenants reconçus et des performances de cycle de vie documentées. Les fournisseurs doivent tenir compte de ces exigences lorsqu'ils planifient des gammes de produits destinées à plusieurs marchés nationaux et régionaux.
L'Amérique du Sud s'appuie sur le Brésil et l'Argentine comme importants centres de demande pour les flottes commerciales et les machines agricoles. Greif a rapporté un Net Promoter Score de +87 parmi ses clients brésiliens en emballage de lubrifiants en 2024. Le Moyen-Orient et l'Afrique développent davantage de capacités de production régionales pour les conditionnements industriels. Schütz GmbH & Co. KGaA a signé un accord de licence avec National Plastic Factory Company en Arabie Saoudite en janvier 2025 pour la production d'IBC ECOBULK. L'activité minière, énergétique et d'infrastructure soutient la demande de fûts et d'IBC dans toute la région. La formalisation du commerce de détail en Argentine, en Afrique du Sud et aux Émirats arabes unis déplace également les ventes de lubrifiants vers des contenants de marque et étiquetés.

Paysage concurrentiel
Le marché de l'emballage de lubrifiants est peu concentré, les cinq premiers acteurs étant Amcor plc, Greif, Mauser Packaging Solutions, ALPLA et Schütz GmbH & Co. KGaA. Les spécialistes industriels investissent dans les technologies de barrière pour IBC, les fermetures intelligentes et les outils de cycle de vie. Les fournisseurs orientés vers le commerce de détail se concentrent sur la décoration par étiquetage dans le moule, la certification du contenu recyclé et les conditionnements compacts. L'outil Green Tool de Greif fournit un calculateur d'analyse du cycle de vie conforme à l'Organisation internationale de normalisation qui aide les clients à mesurer les impacts des emballages.
Les entreprises se font de plus en plus concurrence sur la documentation de conformité et les données, ainsi que sur les performances physiques des emballages. Mauser Packaging Solutions a déployé des fermetures dotées d'identification par radiofréquence pour améliorer la visibilité de la chaîne d'approvisionnement. Les marques de lubrifiants ont également besoin d'emballages capables de prendre en charge la sérialisation, la vérification par code QR et les exigences en matière de passeport numérique de produit. Cela favorise les fabricants disposant de capacités multi-formats et de systèmes qualité établis. Il subsiste un manque de systèmes de collecte et de reprise à l'échelle nationale spécifiquement conçus pour les contenants de lubrifiants. Ce manque crée une opportunité pour les fournisseurs capables de développer des modèles de récupération pratiques parallèlement à la production de contenants. Une solution viable devrait aborder la collecte, le nettoyage, la qualité des matériaux recyclés et l'économie du retour des contenants provenant d'utilisateurs dispersés.
Les entreprises à vocation régionale se développent sur les marchés asiatiques à forte croissance grâce à des avantages en termes de coûts et à une connaissance de la réglementation locale. Mold-Tek Packaging Ltd. et Time Technoplast Ltd. sont actives en Inde et en Asie du Sud-Est. Les fournisseurs d'emballages qui ne peuvent pas assurer la traçabilité, la recyclabilité documentée et le soutien à la responsabilité élargie des producteurs pourraient faire face à des négociations contractuelles plus difficiles avec les marques multinationales de lubrifiants. L'axe concurrentiel se déplace vers des emballages pouvant être spécifiés, vérifiés et gérés sur plusieurs marchés. Ce changement bénéficie aux entreprises capables de combiner une connaissance de la production locale avec un soutien technique et de conformité cohérent pour les clients mondiaux. Il accroît également l'importance des empreintes de fabrication capables de répondre rapidement à la demande régionale tout en maintenant des normes de qualité communes. Greif a finalisé l'acquisition d'Envaplast en juillet 2026, élargissant son activité de solutions polymères personnalisées et sa présence dans la fabrication en Europe du Sud. CCL Industries a finalisé l'acquisition de Sleever International en juin 2026, renforçant ses capacités de décoration spécialisée et d'authentification. Schütz GmbH & Co. KGaA a élargi sa gamme de jerricanes à interpack 2026 avec la série SC2, incluant des options barrières et à contenu recyclé.
Leaders du secteur de l'emballage de lubrifiants
Amcor plc
Greif
Mauser Packaging Solutions
ALPLA
Schütz GmbH & Co. KGaA
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Août 2026 : CCL Industries a signé un accord pour acquérir Sleever International, renforçant son portefeuille de technologies de manchons, de films et d'emballages sur les marchés de la consommation et de la santé. Les capacités d'emballage élargies soutiennent les marques de lubrifiants qui utilisent des manchons rétractables et des films spéciaux pour l'étiquetage, l'image de marque et la décoration des contenants.
- Juillet 2026 : Greif a finalisé l'acquisition d'Envaplast, un fabricant de petits contenants polymères premium en Espagne, élargissant son activité de solutions polymères personnalisées et son empreinte de fabrication d'emballages polymères. La capacité de contenants supplémentaire renforce l'approvisionnement en formats d'emballage polymères rigides pouvant être utilisés pour les petits conditionnements de lubrifiants et les produits lubrifiants spéciaux.


Périmètre du rapport mondial sur le marché de l'emballage de lubrifiants
L'emballage de lubrifiants désigne les contenants et formats d'emballage utilisés pour stocker, protéger, transporter et distribuer les lubrifiants. Ces solutions d'emballage contribuent à préserver la qualité des produits, à prévenir la contamination et les fuites, et à faciliter une manutention efficace tout au long de la chaîne d'approvisionnement des lubrifiants.
Le marché de l'emballage de lubrifiants est segmenté par type d'emballage, matériau, type de lubrifiant et géographie. Par type d'emballage, le marché est segmenté en bouteilles, boîtes, pochettes et sachets, fûts et barils, conteneurs intermédiaires en vrac (IBC), tonnelets et autres. Par matériau, le marché est segmenté en plastique, métal et autres. Par type de lubrifiant, le marché est segmenté en huiles moteur, fluides de transmission et hydrauliques, et autres. Le rapport couvre également la taille du marché et les prévisions pour l'emballage de lubrifiants dans 15 pays à travers les principales régions. Pour chaque segment, la taille du marché et les prévisions ont été réalisées sur la base de la valeur (USD).
| Bouteilles |
| Boîtes |
| Pochettes et sachets |
| Fûts et barils |
| Conteneurs intermédiaires en vrac (IBC) |
| Tonnelets |
| Autres |
| Plastique |
| Métal |
| Autres |
| Huiles moteur |
| Fluides de transmission et hydrauliques |
| Autres |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type d'emballage | Bouteilles | |
| Boîtes | ||
| Pochettes et sachets | ||
| Fûts et barils | ||
| Conteneurs intermédiaires en vrac (IBC) | ||
| Tonnelets | ||
| Autres | ||
| Par matériau | Plastique | |
| Métal | ||
| Autres | ||
| Par type de lubrifiant | Huiles moteur | |
| Fluides de transmission et hydrauliques | ||
| Autres | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché de l'emballage de lubrifiants ?
Le marché de l'emballage de lubrifiants s'élève à 11,35 milliards USD en 2026 et devrait atteindre 15,43 milliards USD d'ici 2031.
Qu'est-ce qui stimule la demande d'emballages de lubrifiants ?
La croissance du parc automobile, les réseaux formels d'après-vente automobile, l'activité industrielle et la demande de lubrifiants spéciaux soutiennent la demande de contenants.
Quel type d'emballage devrait connaître la croissance la plus rapide jusqu'en 2031 ?
Les conteneurs intermédiaires en vrac (IBC) devraient progresser à un CAGR de 6,84 % jusqu'en 2031, les utilisateurs industriels recherchant des formats réutilisables à grand volume.
Quel matériau détenait la plus grande part en 2025 ?
Le plastique détenait 56,33 % du segment des matériaux en 2025, car le polyéthylène haute densité sert de nombreux formats de détail et industriels.
Dernière mise à jour de la page le:



