
潤滑剤包装市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
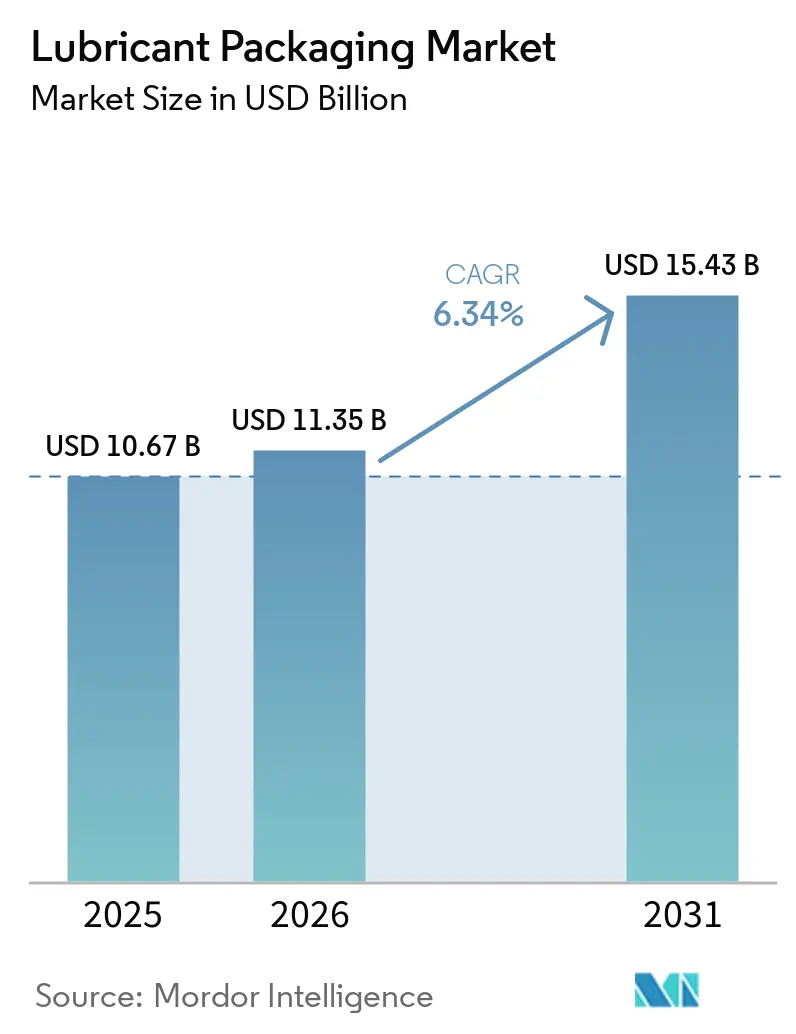
| 市場規模 (2026) | 11.35 十億米ドル |
| 市場規模 (2031) | 15.43 十億米ドル |
| Growth Rate (2026 - 2031) | 6.34 % |
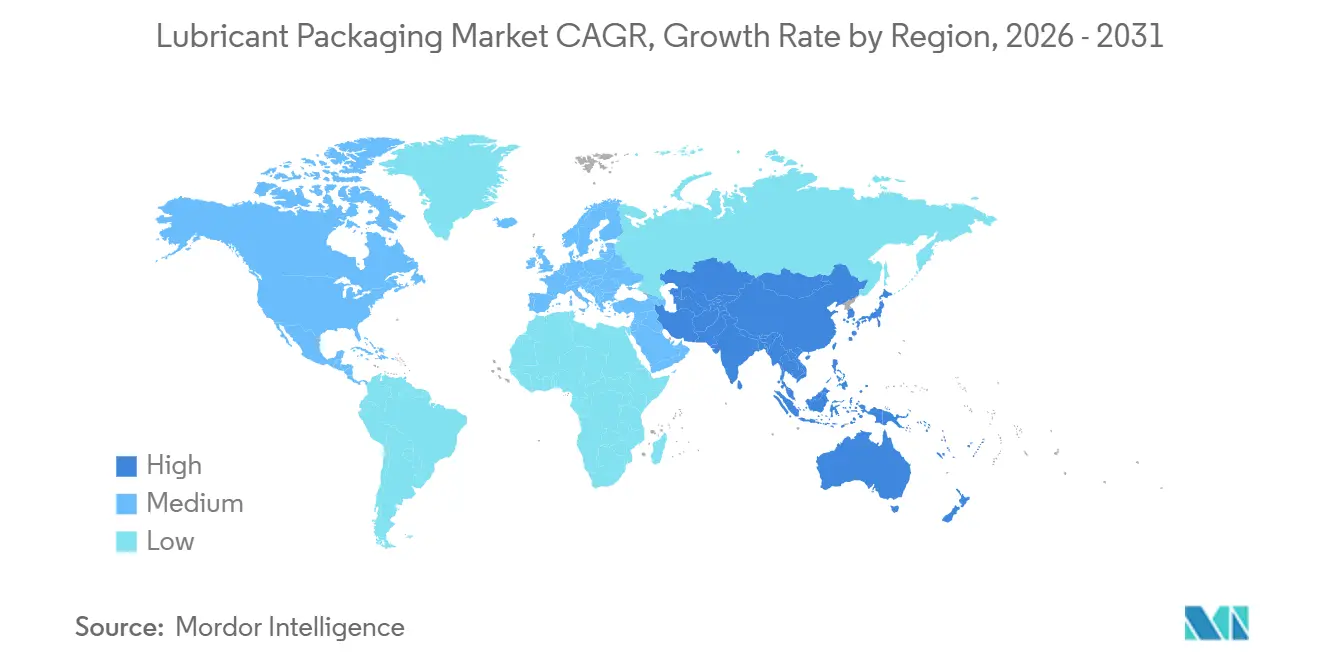
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
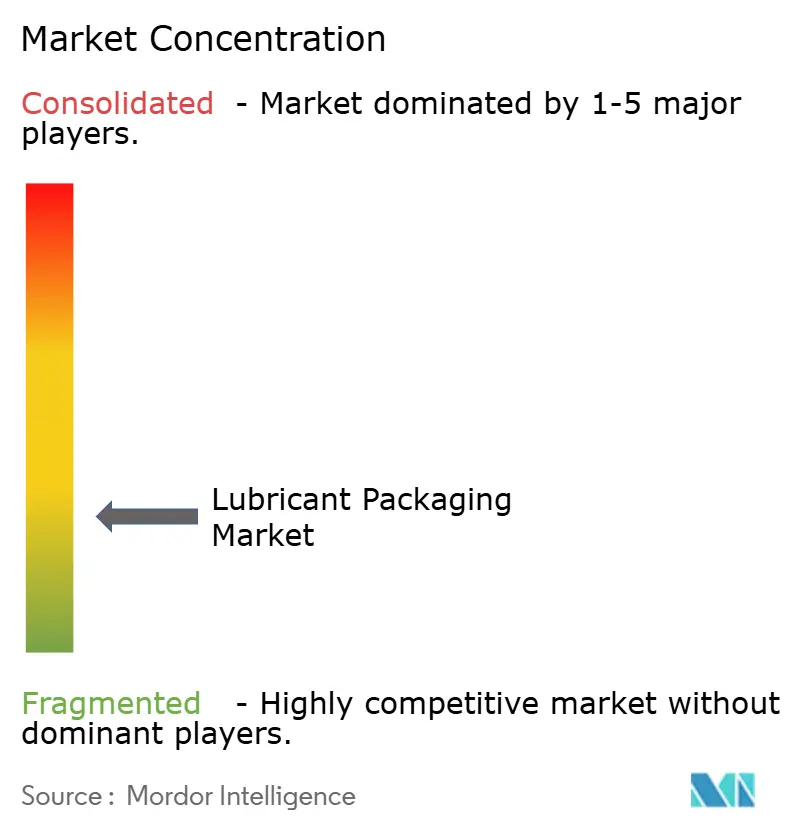
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる潤滑剤包装市場分析
潤滑剤包装市場の規模は2025年に107億米ドルと評価され、2026年の113.5 ビリオン 米ドルから2031年には154.3 ビリオン 米ドルにすると推定されており、予測期間(2026年~2031年)中のCAGRは6.34%です。潤滑剤包装市場は、14億台を超える世界の使用中車両台数に支えられており、自動車アフターセールスチャネルを通じた交換需要を持続させています。アジア太平洋、中東・アフリカ、ラテンアメリカにおける産業活動も、製造、建設、鉱業、エネルギー事業で使用されるコンテナへの需要を高めています。潤滑剤ブランドが強化されたバリア性、スマートクロージャー、追跡可能な製品識別子を備えたフォーマットを採用するにつれ、包装の付加価値が高まっています。フォーマットの多様性、材料の専門知識、規制対応力を組み合わせたサプライヤーは、この変化する需要に対応するうえで有利な立場にあります。樹脂価格の変動、容器の汚染、生産者責任規則は、潤滑剤包装市場のコストと購買決定に引き続き影響を与えるでしょう。これにより生まれる機会は、製品品質を保護し、輸送要件を満たし、材料性能の信頼できる証拠を提供するコンテナに集中しています。これにより、エンドユーザーの取り扱いニーズとブランドオーナー業務上の義務の両方を考慮した包装開発がより重視されるようになります。
主要レポートのポイント
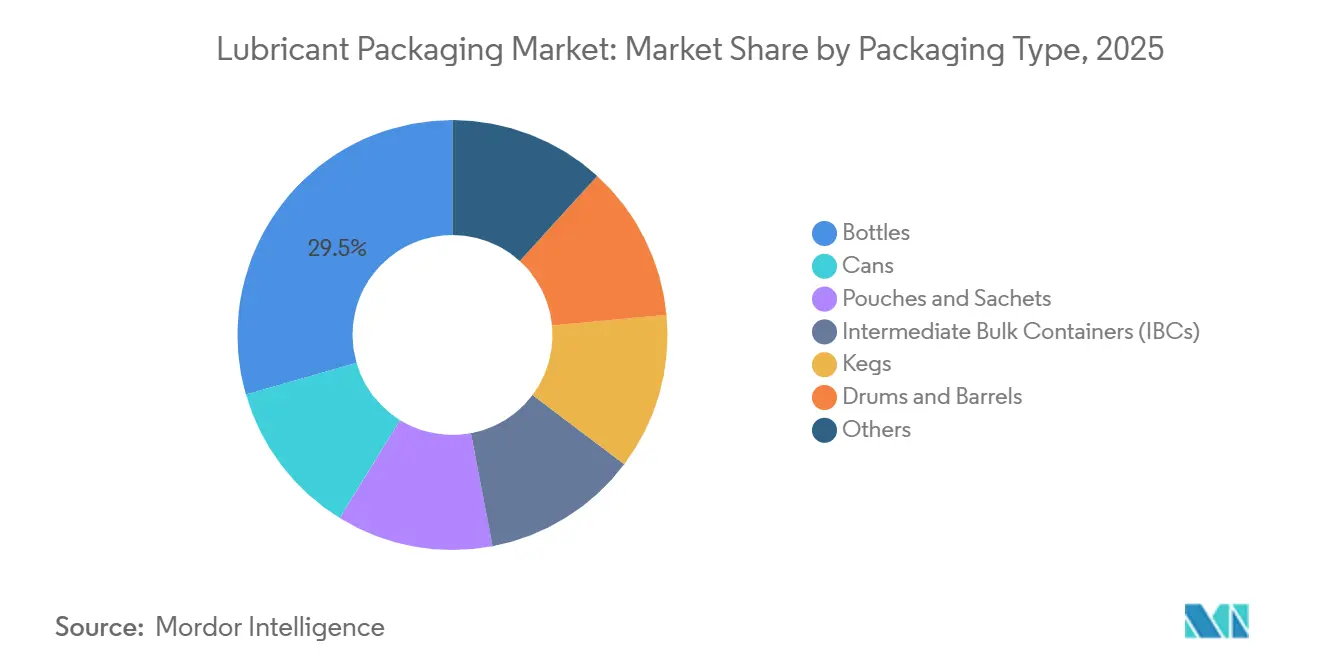
- 包装タイプ別では、ボトルが2025年の潤滑剤包装市場シェアの29.46%を占め、中間バルクコンテナ(IBC)は2031年にかけてCAGR 6.84%で成長すると予測されています。
- 材料別では、プラスチックが2025年の潤滑剤包装市場シェアの56.33%を占め、金属は2031年にかけてCAGR 6.97%で成長すると予測されています。
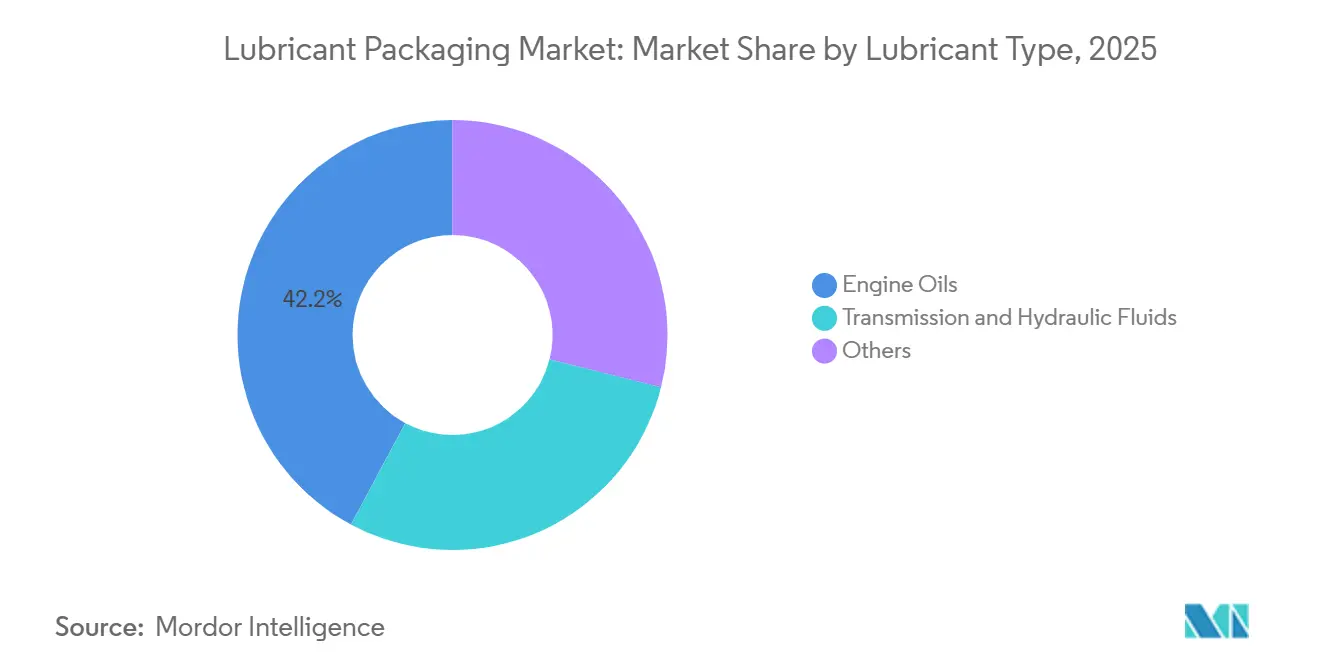
- 潤滑剤タイプ別では、エンジンオイルが2025年の潤滑剤包装市場シェアの42.17%を占め、トランスミッション・油圧作動油は2031年にかけてCAGR 7.23%で成長すると予測されています。
- 地域別では、アジア太平洋が2025年の潤滑剤包装市場シェアの36.20%を占め、2031年にかけてCAGR 7.06%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の潤滑剤包装市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 車両保有台数の増加と自動車アフターセールスの成長 | +2.1% | 世界全体、特にアジア太平洋、ラテンアメリカ、中東・アフリカに集中 | 中期(2~4年) |
| 製造、建設、鉱業、エネルギーの工業化と拡大 | +1.7% | アジア太平洋がコア、中東・アフリカおよびラテンアメリカへの波及 | 長期(4年以上) |
| 軽量・リサイクル可能・利便性の高い包装へのシフト | +1.2% | 北米・EU、アジア太平洋への二次的波及 | 中期(2~4年) |
| 特殊潤滑剤および性能特化型製剤の成長 | +0.9% | 世界全体、北米・EUが主導、アジア太平洋でも成長 | 長期(4年以上) |
| 偽造防止とリコール対応のための包装レベルのトレーサビリティ | +0.5% | 世界全体、南アジア・東南アジアおよび中東で最も緊急性が高い | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
車両保有台数の増加と自動車アフターセールスの成長
潤滑剤包装市場は、14億台を超えた世界の使用中車両台数の恩恵を受けています。各車両は、サービスおよび小売販売に使用される潤滑剤とコンテナへの継続的な需要を生み出しています。インドは2025年に2,820万台の車両登録を記録し、2025~26年度の自動車生産台数は3,470万台に達しました[1]自動車ディーラー協会連合会、「FADAがCY'25および2025年12月の車両小売データを発表」、FADA India、fada.in。二輪車は2025~26年度の生産台数で2,660万台以上を占め、小型潤滑剤パックの頻繁な使用を必要とします。インドの車両小売台数は2025年暦年に7.71%増加し、乗用車小売販売台数は9.70%増加しました。東南アジアおよび中東の正規アフターセールスネットワークでは、ブランドなし分注から表示付き・改ざん防止パックへの移行が進んでおり、販売される潤滑剤1単位あたりのコンテナ使用量が増加しています。この移行により、潤滑剤ブランドは販売時点での表示、認証、製品情報に対するコントロールを強化できます。車両保有台数が増加するにつれ、使いやすいパックは、より広範なワークショップおよびディストリビューターネットワーク全体でサービス間隔と小売補充をサポートできます。
製造、建設、鉱業、エネルギーの工業化と拡大
潤滑剤包装市場は、建設機械、鉱業機械エネルギー資産を運用する産業ユーザーにも対応しています。これらのユーザーは、大容量充填、安全な取り扱い、制御された分注をサポートするドラムおよびIBCを必要としています。サウジアラビアの建設プログラム、インドのインフラ支出、インドネシアの鉱業活動が、産業用コンテナの需要基盤を拡大しています。1,000リットル容量のIBCは、200リットルドラムと比較して取り扱い工程と分注コストを削減できます。再調整ネットワークは、大規模産業センターにおけるこれらのユニットの再利用事例を改善します。洋上風力発電のサービスを含むエネルギー用途でも、国連認定コンテナに入った合成油が必要とされ、より特殊なフォーマットへの需要を支えています。産業顧客は、保管中に流体を保護し、操業現場での安全で一貫した移送を可能にするパッケージも重視しています。その仕様は、頻繁な移動、長期保管、過酷な操業条件においても信頼性を維持する堅牢なフォーマットを好む場合があります。
軽量・リサイクル可能・利便性の高い包装へのシフト
潤滑剤包装市場は、材料使用量削減し輸送効率を向上させる軽量フォーマットへと移行しています。バッグインボックスシステム、多層ポーチ、軽量高密度ポリエチレンボトルは、重い硬質缶の代替品を提供できます。MOL-LUB Ltd.は2025年12月にバッグインボックス包装を導入し、代替した20リットル缶と比較してパレットあたりのユニット数を88%増加させました。Repsolは2024年3月に60%の消費後リサイクルプラスチックを使用した潤滑剤コンテナを発売しました[2]Repsol、「60%リサイクルプラスチックを使用した新しいRepsolパッケージ」、Repsol Lubricants、lubricants.repsol.com。Schütz GmbH & Co. KGaAは現在、中間層に最大30%の再生顆粒を含むグリーンレイヤーバリアントを提供しています。2026年8月12日に発効した欧州連合の包装・包装廃棄物規則は、生産者がリサイクル可能性要件と関連手数料体系に直面するため、リサイクル可能なデザインの価値を高めていま。包装の選択は、材料削減、製品保護、実用的な回収、および変化する規則への対応コストのバランスを取る必要があります。潤滑剤包装市場では、バージン材料の使用を減らしながら機能的性能を維持するデザインへの関心が高まっています。
特殊潤滑剤および性能特化型製剤の成長
特殊潤滑剤は、製品品質を保護し意図された用途を識別する包装を必要とします。電気自動車のドライブトレインは、静電気防止コンテナを必要とする誘電性熱流体を使用します。風力タービンのギアボックスは、汚染バリアと国連認定IBCを必要とする合成油を使用します。食品グレードの潤滑剤も、国家衛生財団(NSF)H1準拠のクロージャーとラベリングシステムを必要とします。これらの技術的要件は、基本的な収容を超えた包装設計の価値を高めます。したがって、潤滑剤包装市場は、適切な品質文書と機械読み取り可能なコードを備えたボトル、ドラム、IBC、ポーチを提供できる生産者を優遇します。また、多様なサービス環境全体で明確なラベル、適合するクロージャー、信頼性の高い製品識別の必要性もまります。潤滑剤生産者は、技術的に異なる流体を区別し、現場での誤使用リスクを低減できる包装システムを必要としています。この要件は、充填作業やディストリビューターの倉庫から、ワークショップや産業メンテナンス拠点に至るまで、チェーン全体に適用されます。明確に識別されたコンテナは、顧客が必要な取り扱いおよび廃棄指示に従いやすくすることもできます。包装は、流体が厳しい化学的または温度特性を持つ場合でも、流通、保管、使用を通じて保護性能を維持する必要があります。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 石油化学樹脂および金属価格の変動 | -1.3% | 世界全体(アジア太平洋とEUがホルムズ海峡関連の供給ショックに最も影響を受ける) | 短期(2年以内) |
| EPR、危険製品取り扱い、輸送に関するコンプライアンスコストの上昇 | -0.9% | 北米・EU、アジア太平洋への二次的波及 | 中期(2~4年) |
| リサイクル経済性を弱める残留潤滑剤汚染 | -0.5% | 北米・EU | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
石油化学樹脂および金属価格の変動
石油化学樹脂価格の変動は、潤滑剤包装市場のサプライヤーにとって直接的なコスト課題です。高密度ポリエチレンはボトル、缶、ドラムに広く使用されており、コンバーターは原料供給の変化にさらされています。ポリエチレンおよびポリプロピレン価格は、ホルムズ海峡の貿易ルートへの混乱を受けて2026年第1四半期に前年比25~30%上昇しました。金属缶とドラムも、ブリキ鋼板とアルミニウム価格がコモディティ市場に連動するため、同様の圧力に直面しています。長期樹脂契約や確保された原料を持たないサプライヤーは、マージン圧迫のリスクが高まります。この不確実性は、潤滑剤コンテナへの需要が堅調であっても設備投資を制限する可能性があります。また、パックサプライヤーと潤滑剤ブレンダーの双方にとって、契約価格設定、材料調達、在庫計画がより重要になります。この影響は、大量のポリマー樹脂または金属を使用し、固定顧客契約のもとで供給されるフォーマットにとって特に重大です。
EPR、危険製品取り扱い、輸送に関するコンプライアンスコストの上昇
拡大生産責任プログラムは、複数の管轄区域で計画段階から積極的な執行段階へと移行しています。オレゴン州は2025年7月に最初の包装プログラム請求書を発行し、コロラド州は2026年1月に生産者への課金を開始し、カリフォルニア州のSB 54規制は2026年5月に発効しました。潤滑剤コンテナは、残留石油成分が通常の回収プログラムへのアクセスを制限する可能性があるため、コンプライアンスの複雑さが増しています。危険製品輸送規則は、各国市場にわたって別途の文書化と取り扱い要件を追加します。欧州連合の包装・包装廃棄物規則は2026年8月12日に発効し、調和されたリサイクル可能性格付けフレームワークを追加しました。これらの要件は、地域全体で材料、製品安全性、リサイクル性能を文書化できる潤滑剤包装市場のサプライヤーを優遇します。プログラムが複数の管轄区域での登録と報告を要求する場合、中小企業はより重い管理負担に直面する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
包装タイプ別:ボトルが小売需要をリードし、IBCが産業物流を改善
ボトルは2025年の潤滑剤包装市場規模の29.46%を占めました。その地位は、棚での視認性、パックサイズ、注ぎやすさが重要な自動車小売アフターセールスチャネルの重要性を反映しています。ボトルデザインは、インモールドラベリング、リサイクルコンテンツ、人間工学的な取り扱い、改ざん防止クロージャーによって形成されています。これらの機能は、潤滑剤ブランドがDIYおよびワークショップ環境で製品を差別化するのに役立ちます。小型フォーマットは、エンジンオイルやその他の車両用流体の交換サイクルにも適しています。ボトルセグメントは、自動車小売ネットワークの規模と正式化と密接に結びついています。その継続的な関連性は、サプライヤーがコンパクトなフォーマットで手頃な価格、安全な取り扱い、独自のブランド表示をいかに効果的に組み合わせるかにかかっています。メーカーはまた、小売店、ワークショップ、サービスチェーンに供給されるさまざまなサイズにわたって一貫したコンテナ品質を維持する必要があります。
IBCは、潤滑剤包装市場において2026年から2031年にかけてCAGR 6.84%で成長すると予測されています。産業バイヤーは1,000リットルの再利用可能なユニットを使用して、200リットルドラムと比較して取り扱い工程を削減しコストを低下させます。Schütz GmbH & Co. KGaAはinterpack 2026でSC2ジェリーカンシリーズを発表し、6層のペルフルオロアルキルおよびポリフルオロアルキル物質フリーのエチレンビニルアルコールバリア構造を採用しました。このシリーズには最大30%の再生顆粒含有量を持つグリーンレイヤーバリアントが含まれます。缶はプレミアム小売および少量産業充填に引き続き対応しています。ポーチとサシェはワークショップでの使用が増加しており、ドラムとバレルはIBC容量を必要としない産業ユーザーにとって引き続き重要です。ケグおよび関連フォーマットは、正確な充填と安全なクロージャーを必要とする特殊な航空および潤滑剤供給用途に対応しています。


材料別:プラスチックが幅広い用途を維持し、金属がプレミアム産業ニーズに対応
プラスチックは2025年の潤滑剤包装市場規模の56.33%を占めました。高密度ポリエチレンは、小売ボトルから産業用ドラムまで、コスト、耐久性、性能の実用的なバランスを提供します。その用途は500ミリリットルボトルから220リットルコンテナまで多岐にわたります。Repsolの2024年3月における60%消費後リサイクルプラスチックを使用したコンテナの発売は、サプライヤーがプラスチックフォーマットを放棄せずに循環材料コンテンツを追加する方法を示しました。Schütz GmbH & Co. KGaAも、グリーンレイヤーIBC製品に最大30%の再生顆粒を組み込んでいます。複合材料、バイオベース材料、多層フィルムはその他カテゴリーの一部であり、より特定の取り扱いニーズに対応しています。
金属は、潤滑剤装市場において2026年から2031年にかけてCAGR 6.97%で成長すると予測されています。このフォーマットは、温度サイクル、長期保管、厳格な充填完全性要件を伴う産業用途に適しています。金属缶とドラムは、強力なバリア性能を必要とするプレミアム用途に指定されることが多いです。大規模産業顧客も、補充物流とユニット経済性が大容量充填を優先する場合に金属ドラムを使用します。これにより、プラスチックが包装フォーマット全体でより広く使用されていても、金属には持続的な役割があります。材料の選択は、用途条件、リサイクルへの期待、規制コンプライアンスのコストにますます依存するようになっています。バイヤーはまた、輸送、保管、分注、その後の回収においてフォーマットがどのように機能するかを考慮する必要があります。
潤滑剤タイプ別:エンジンオイルがコア需要を支え、トランスミッション・油圧作動油が前進
エンジンオイルは2025年の潤滑剤包装市場規模の42.17%を占めました。この需要は、世界の内燃機関車両ベースとその定期的なオイル交換サイクに支えられています。小型高密度ポリエチレンボトルは、このカテゴリーの主要なパックフォーマットであり続けています。これらのパックは、ラベルの明確さと注ぎやすさが購買選択に影響する小売、ワークショップ、クイックルーブ店に対応しています。偽造リスクは消費者向けエンジンオイルチャネルで最も高く、パッケージへの認証機能の採用を促しています。潤滑剤包装産業は、これらのシステムを使用してブランドを保護し製品検証を改善しています。
トランスミッション・油圧作動油は、2026年から2031年にかけてCAGR 7.23%で成長すると予測されています。建設および鉱業における機械化が、ドラムおよびIBCに入った油圧作動油パックへの需要を支えています。東南アジア諸国連合諸国におけるマニュアルトランスミッションからオートマチックトランスミッションへのシフトも、車両1台あたりのオートマチックトランスミッションフルード量を増加させます。グリース、コンプレッサーオイル、食品グレード潤滑剤、金属加工液は、さまざまな充填サイズと特殊クロージャーを必要とします。これらの用途では、ラベリングシステムにおいて国家衛生財団または国際標準化機構の文書化が必要な場合もあります。この多様性は、潤滑剤包装産業全体で用途特化型パッケージへの需要を持続させるのに役立ちます。
地域分析
アジア太平洋は2025年の潤滑剤包装市場シェアの36.20%を占め、2031年にかけてCAGR 7.06%で成長すると予測されています。インドは2025~26年度に3,470万台の車両を生産し、そのうち2,660万台以上が二輪車でした。これらの車両は小型潤滑剤コンテナの頻繁な使用を支えています。中国の拡大する車両台数は、小売パックのエンジンオイルに対する規模な交換需要を生み出しています。タイ、ベトナム、インドネシアでは、オートマチックトランスミッション搭載の乗用車への移行が進んでおり、オートマチックトランスミッションフルードボトルおよびIBCへの需要を支えています。日本と韓国も、高度な認証機能とリサイクルコンテンツ機能を備えたパックのプレミアム合成潤滑剤を支持しています。これらの市場は、技術的保護と明確な消費者向け製品識別を組み合わせたフォーマットの価値を強化しています。組織化された小売環境は、ブランドサプライヤーがパックを通じてリサイクルおよび認証機能を伝達しやすくします。
北米は、大規模な使用中車両台数とプレミアム合成潤滑剤への需要を通じて需要を牽引しています。オレゴン州は2025年7月に包装拡大生産者責任プログラムに基づく最初の生産者請求書を発行し、コロラド州は2026年1月に課金を開始し、カリフォルニア州のSB 54規制は2026年5月に発効しました。欧州は、老朽化した車両ベースと定期的なアフターマーケット潤滑剤需要に支えられています。欧州連合の包装・包装廃棄物規は、リサイクル可能なフォーマットの再設計と透明な材料報告への圧力を加えています。これらの条件は、製品安全性、リサイクルコンテンツ、国境を越えたコンプライアンスを管理できるサプライヤーを優遇します。また、再設計されたコンテナと文書化されたライフサイクル性能への早期投資に対するより明確なビジネスケースを生み出します。サプライヤーは、複数の国内および地域市場向けの製品ラインを計画する際に、これらの要件を考慮する必要があります。
南米は、商業車両と農業機械の重要な需要センターとしてブラジルとアルゼンチンに依存しています。Greifは2024年にブラジルの潤滑剤包装顧客の間でネットプロモータースコア+87を報告しました。中東・アフリカは、産業用パックの地域生産能力をより多く開発しています。Schütz GmbH & Co. KGaAは2025年1月にサウジアラビアのNational Plastic Factory Companyとエコバルク IBC生産に関するライセンス契約を締結しました。鉱業、エネルギー、インフラ活動が地域全体でドラムおよびIBCへの需要を支えています。アルゼンチン、南アフリカ、アラブ首長国連邦における小売の正式化も、潤滑剤販売をブランド付き・ラベル付きコンテナへとシフトさせています。

競合環境
潤滑剤包装市場の集中度は低く、上位5社にはAmcor plc、Greif、Mauser Packaging Solutions、ALPLA、Schütz GmbH & Co. KGaAが含まれます。産業専門企業はIBCバリア技術、スマートクロージャー、ライフサイクルツールに投資しています。小売志向のサプライヤーは、インモールドラベル装飾、リサイクルコンテンツ認証、コンパクトパックに注力しています。GreifのGreen Toolは、顧客が包装の影響を測定するのに役立つ国際標準化機構のライフサイクルアセスメント計算機を提供しています。
企業は物理的なパック性能だけでなく、コンプライアンス文書とデータでも競争するうになっています。Mauser Packaging Solutionsは、サプライチェーンの可視性を向上させるために無線周波数識別対応クロージャーを導入しました。潤滑剤ブランドも、シリアル化、クイックレスポンス検証、デジタル製品パスポート要件をサポートできる包装を必要としています。これは、複数のフォーマット能力と確立された品質システムを持つメーカーを優遇します。潤滑剤コンテナ専用に設計された国家規模の回収・引き取りシステムにはまだギャップがあります。そのギャップは、コンテナ生産と並行して実用的な回収モデルを構築できるサプライヤーに機会を生み出します。実行可能なソリューションは、分散したユーザーからのコンテナの回収、洗浄、リサイクル材料の品質、および返却の経済性に対処する必要があります。
地域に特化した企業は、コスト優位性と地域の規制知識を通じて高成長のアジア市場で拡大しています。Mold-Tek Packaging Ltd.とTime Technoplast Ltd.はインドおよび東南アジアで活動しています。トレーサビリティ、文書化されたリサイクル可能性、拡大生産者責任サポートを提供でない包装サプライヤーは、多国籍潤滑剤ブランドとのより困難な契約交渉に直面する可能性があります。競争の焦点は、複数の市場にわたって仕様化、検証、管理できるパッケージへと移行しています。このシフトは、グローバル顧客に対して一貫した技術・コンプライアンスサポートと地域生産知識を組み合わせることができる企業に利益をもたらします。また、共通の品質基準を維持しながら地域需要に迅速に対応できる製造拠点の重要性も高まります。Greifは2026年7月にEnvaplastの買収を完了し、カスタマイズドポリマーソリューション事業と南欧における製造拠点を拡大しました。CCL Industriesは2026年6月にSleever Internationalの買収を完了し、特殊装飾および認証能力を強化しました。Schütz GmbH & Co. KGaAはinterpack 2026でSC2シリーズを含むジェリーカンレンジを拡大し、バリアおよびリサイクルコンテンツオプションを追加しました。
潤滑剤包装産業のリーダー企業
Amcor plc
Greif
Mauser Packaging Solutions
ALPLA
Schütz GmbH & Co. KGaA
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年8月:CCL IndustriesはSleever Internationalを買収する契約を締結し、消費者および医療市場全体でスリーブ、フィルム、包装技術ポートフォリオを強化しました。拡大された包装能力は、製品ラベリング、ブランディング、コンテナ装飾にシュリンクスリーブと特殊フィルムを使用する潤滑剤ブランドをサポートします。
- 2026年7月:Greifはスペインのプレミアム小型ポリマーコンテナメーカーであるEnvaplastの買収を完了し、カスタマイズドポリマーソリューション事業とポリマー包装製造拠点を拡大しました。追加されたコンテナ能力は、小型潤滑剤パックおよび特殊潤滑剤製品に使用できる硬質ポリマー包装フォーマットの供給を強化します。


世界の潤滑剤包装市場レポートの範囲
潤滑剤包装とは、潤滑剤の管、保護、輸送、分注に使用されるコンテナおよび包装フォーマットを指します。これらの包装ソリューションは、製品品質の維持、汚染・漏洩の防止、潤滑剤サプライチェーン全体での効率的な取り扱いをサポートします。
潤滑剤包装市場は、包装タイプ、材料、潤滑剤タイプ、地域別にセグメント化されています。包装タイプ別では、市場はボトル、缶、ポーチ・サシェ、ドラム・バレル、中間バルクコンテナ(IBC)、ケグ、その他にセグメント化されています。材料別では、市場はプラスチック、金属、その他にセグメント化されています。潤滑剤タイプ別では、市場はエンジンオイル、トランスミッション・油圧作動油、その他にセグメント化されています。レポートはまた、主要地域の15カ国における潤滑剤包装の市場規模と予測もカバーしています。各セグメントの市場規模と予測は、金額(米ドル)ベースで行われています。
| ボトル |
| 缶 |
| ポーチとサシェ |
| ドラムとバレル |
| 中間バルクコンテナ(IBC) |
| ケグ |
| その他 |
| プラスチック |
| 金属 |
| その他 |
| エンジンオイル |
| トランスミッション・油圧作動油 |
| その他 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| 東南アジア諸国連合諸国 | |
| アジア太平洋のその他 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| 欧州のその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米のその他 | |
| 中東・アフリカ | サウジアラビア |
| 南フリカ | |
| 中東・アフリカのその他 |
| 包装タイプ別 | ボトル | |
| 缶 | ||
| ポーチとサシェ | ||
| ドラムとバレル | ||
| 中間バルクコンテナ(IBC) | ||
| ケグ | ||
| その他 | ||
| 材料別 | プラスチック | |
| 金属 | ||
| その他 | ||
| 潤滑剤タイプ別 | エンジンオイル | |
| トランスミッション・油圧作動油 | ||
| その他 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| 東南アジア諸国連合諸国 | ||
| アジア太平洋のその他 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| 欧州のその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米のその他 | ||
| 中東・アフリカ | サウジアラビア | |
| 南フリカ | ||
| 中東・アフリカのその他 | ||


レポートで回答される主要な質問
潤滑剤包装市場の規模はどのくらいですか?
潤滑剤包装市場は2026年に113.5 ビリオン 米ドルであり、2031年までに154.3 ビリオン 米ドルに達すると予測されています。
潤滑剤包装の需要を牽引しているものは何ですか?
車両保有台数の増加、正規自動車アフターセールスネットワーク、産業活動、特殊潤滑剤への需要がコンテナ需要を支えています。
2031年にかけて最も速く成長すると予想される包装タイプはどれですか?
中間バルクコンテナ(IBC)は、産業ユーザーが再利用可能な大容量フォーマットを求めるため、2031年にかけてCAGR 6.84%で成長すると予測されています。
2025年に最大のシェアを持っていた材料はどれですか?
プラスチックは2025年の材料セグメントの56.33%を占めました。これは高密度ポリエチレンが多くの小売および産業フォーマットに対応しているためです。
最終更新日:



