
Tamanho e Participação do Mercado de Módulo LCD LTPS (LCM) em Automotivo
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 6.70 Bilhões de dólares |
| Tamanho do Mercado (2032) | 9.40 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 7.01 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Módulo LCD LTPS (LCM) em Automotivo por Mordor Intelligence
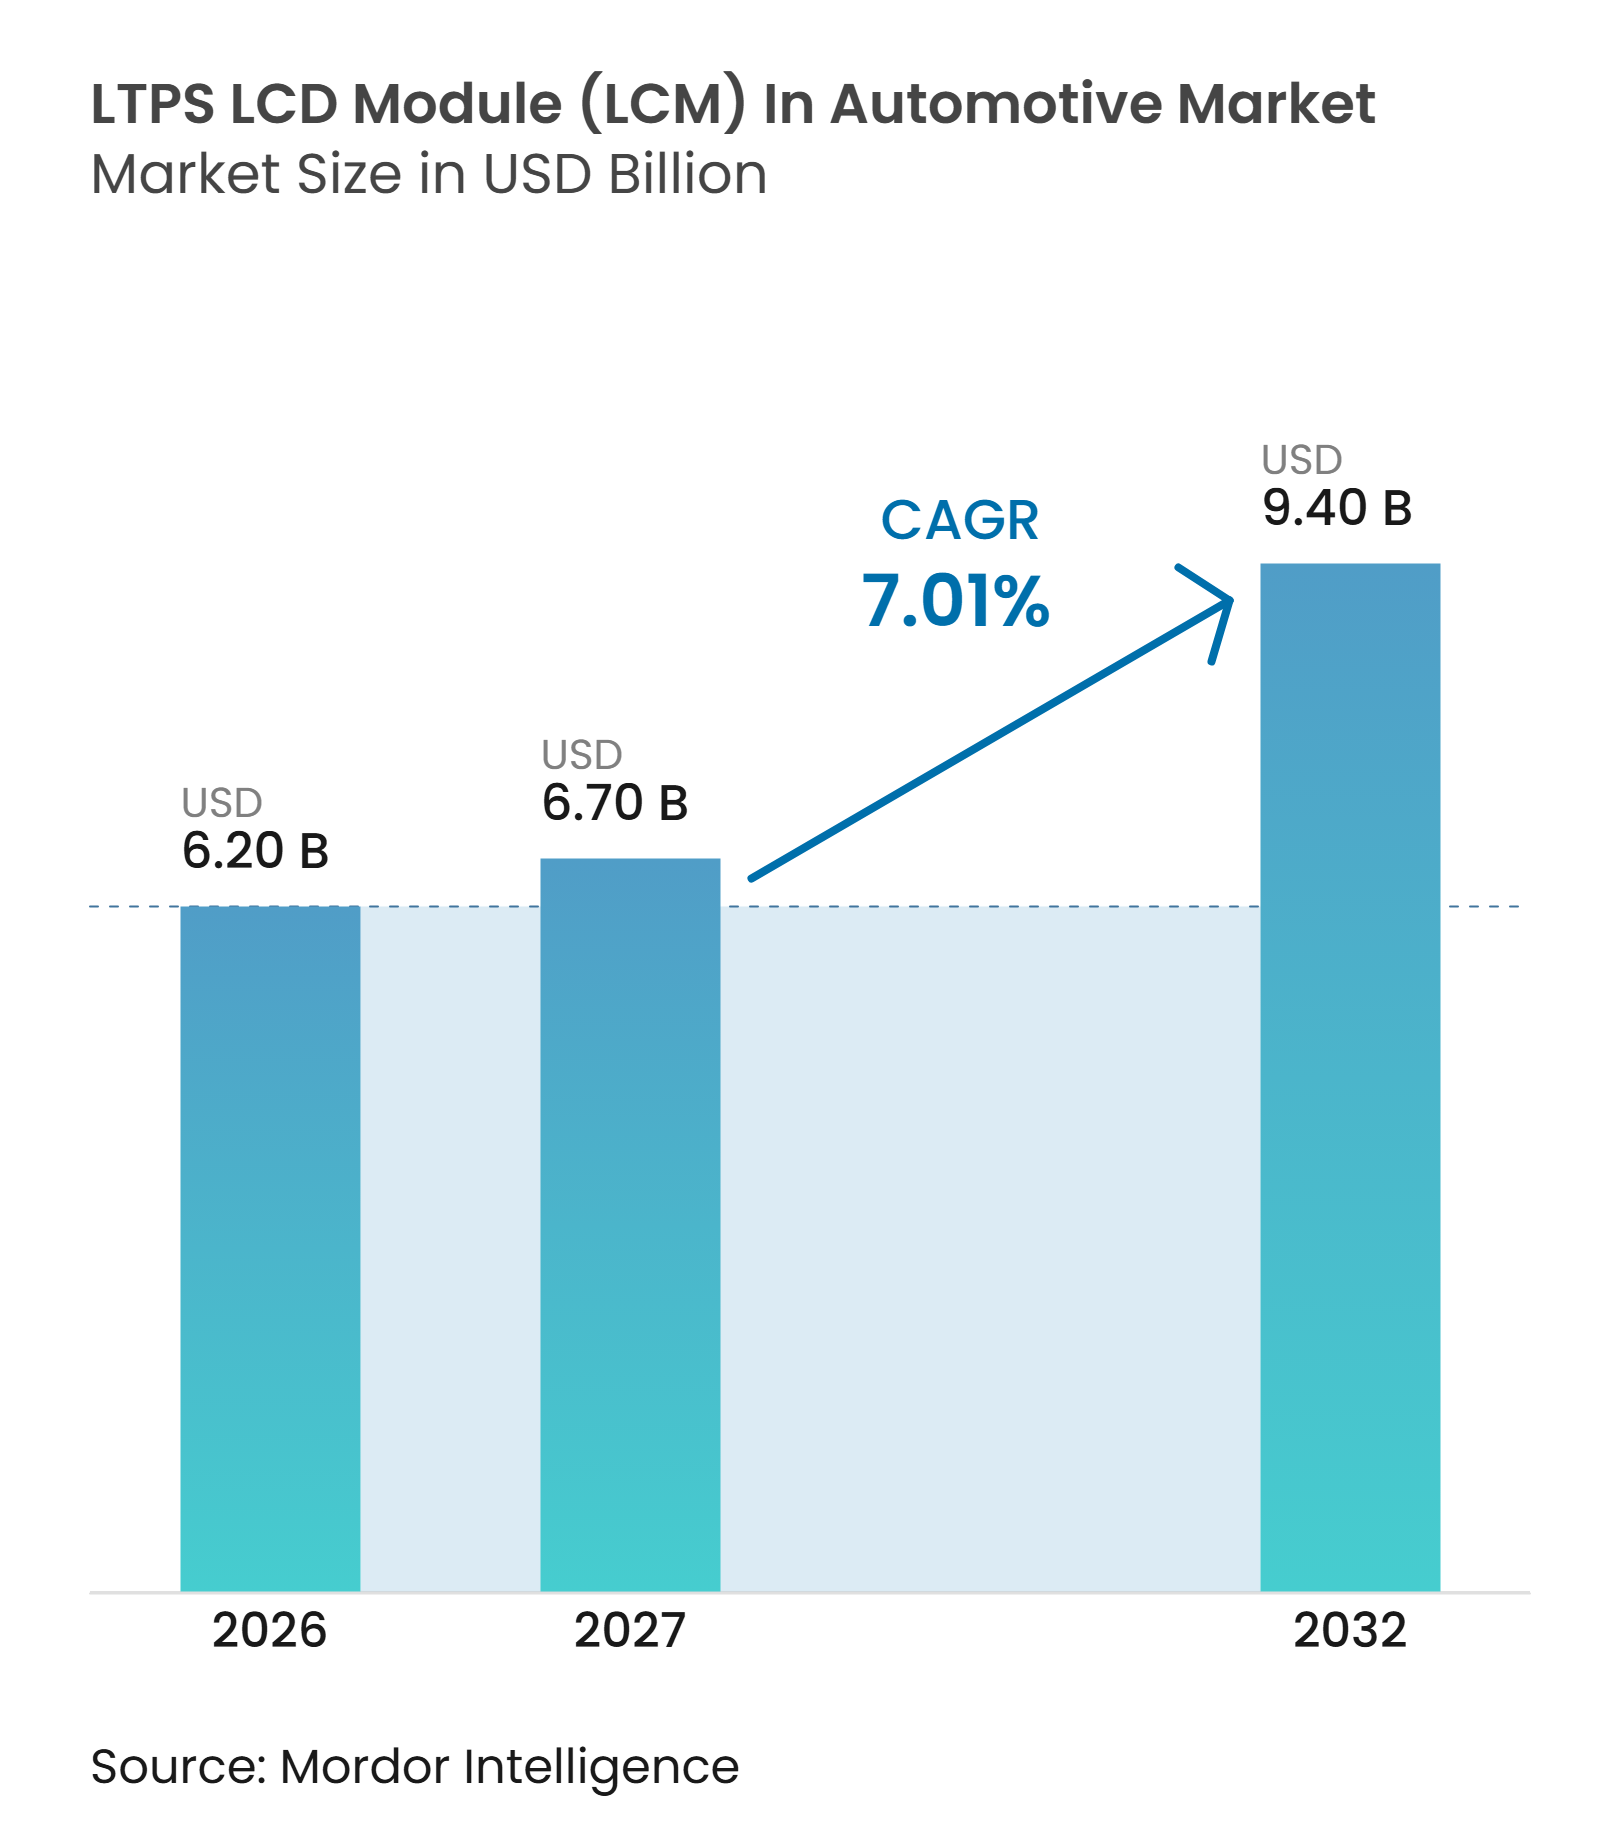
O tamanho do mercado de módulo LCD LTPS (LCM) em automotivo tem projeção de expansão de 6,20 bilhões de USD em 2026 e 6,70 bilhões de USD em 2027 para 9,40 bilhões de USD até 2032, registrando um CAGR de 7,01% entre 2027 e 2032. O mercado de módulo LCD LTPS (LCM) em automotivo está migrando do LCD de silício amorfo à medida que as equipes de cockpit veicular exigem maior resolução, telas mais brilhantes e funções de toque integradas. Os projetos de veículos definidos por software estão aumentando o número de displays que devem operar como uma interface coordenada única. Os fornecedores de displays com linhas de produção automotiva qualificadas estão, portanto, posicionados para reter conquistas de programas por períodos mais longos. A capacidade limitada de novos LTPS até 2028 atribui maior peso à melhoria de rendimento, à utilização de linhas e às qualificações estabelecidas de clientes. A exposição comercial, os longos ciclos de qualificação e a base restrita de fabricação não chinesa podem limitar a flexibilidade de fornecimento para o mercado de módulo LCD LTPS (LCM) em automotivo.
Principais Conclusões do Relatório
- Por configuração de LCM LTPS, o LCM LTPS com Toque In-Cell e Retroiluminação WLED deteve 41,81% em 2026, enquanto o LCM LTPS com Retroiluminação Mini-LED e Toque In-Cell tem projeção de expansão a um CAGR de 8,69% até 2032.
- Por aplicação, o painel central e infotainment respondeu por 44,52% do tamanho do mercado de módulo LCD LTPS (LCM) em automotivo em 2026, enquanto o console central de pilar a pilar tem projeção de avanço a um CAGR de 8,78% até 2032.
- Por tipo de veículo, os carros de passageiros com motor de combustão interna (ICE) detiveram 52,37% em 2026, enquanto os veículos elétricos a bateria (BEV) têm projeção de expansão a um CAGR de 8,86% até 2032.
- Por processo de colagem, o FOG deteve 61,73% em 2026, enquanto o COG tem projeção de expansão a um CAGR de 8,74% até 2032.
- Por geografia, a Ásia-Pacífico deteve 48,65% em 2026 e tem projeção de expansão a um CAGR de 8,78% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento de Displays Automotivos Grandes e de Alta Resolução | +2.0% | Global | Curto prazo (≤ 2 anos) |
| Crescente Adoção de Toque In-Cell em Displays de Painel Central | +1.6% | Global, com ganhos iniciais na Ásia-Pacífico e Europa | Curto prazo (≤ 2 anos) |
| Ciclo de Atualização de Displays em Veículos Elétricos e Híbridos | +1.3% | Núcleo na Ásia-Pacífico, com expansão para Europa e América do Norte | Médio prazo (2-4 anos) |
| Demanda por Displays de Alta Luminosidade e Baixo Consumo em Cabines Ensolaradas | +0.7% | Global | Médio prazo (2-4 anos) |
| Compatibilidade do LTPS com Cockpits de Múltiplos Displays Definidos por Software | +0.5% | Global | Longo prazo (≥ 4 anos) |
| Capacidade Limitada de Novos LTPS Aumentando o Valor do Rendimento e das Conquistas de Design | +0.3% | Global, mais agudo nas regiões de fabricação não chinesas | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento de Displays Automotivos Grandes e de Alta Resolução
Os módulos de painel central estão migrando para formatos de 15 polegadas e maiores, aumentando a área de conteúdo LTPS e o valor do módulo por veículo no mercado de módulo LCD LTPS (LCM) em automotivo. Os períodos de qualificação para painéis de grau automotivo começam bem antes da produção do veículo, o que favorece os fornecedores que já possuem uma conquista de design. A Marelli apresentou uma unidade LCD Mini-LED de pilar a pilar de 44,8 polegadas com luminosidade de até 12.000 nits na Auto China 2026.[1] A demonstração mostra o desempenho de tela sendo considerado para programas de cockpit de produção. O LTPS suporta a densidade de pixels, a uniformidade de luminosidade e o controle de defeitos necessários para essas interfaces maiores. O FMVSS Nº 101 influencia como os controles e displays do veículo devem ser apresentados, o que apoia o uso de superfícies de display de alta resolução e nítidas.[2]
Crescente Adoção de Toque In-Cell em Displays de Painel Central
O toque in-cell elimina a necessidade de um digitalizador separado, reduzindo a espessura do módulo e as camadas de componentes nos conjuntos de painel central. O processo de fabricação deve atender aos requisitos automotivos de defeitos, o que restringe a base de fornecedores qualificados. A Visteon produziu um display de motorista de borda estreita de 12,3 polegadas para o Lexus ES 2026 que combina colagem óptica e tecnologia LTPS de alta luminosidade.[3] Este programa demonstra a capacidade in-cell no nível de integração Tier 1. Os fornecedores que concluíram a validação podem ser mais difíceis de substituir durante um programa veicular. A barreira de qualificação resultante apoia a estabilidade de preços para fornecedores estabelecidos de módulos e substratos no mercado de módulo LCD LTPS (LCM) em automotivo.
Ciclo de Atualização de Displays em Veículos Elétricos e Híbridos
Os layouts de cabine de BEV permitem extensões mais amplas do console e telas para bancos traseiros, aumentando a área de superfície de display por veículo no mercado de módulo LCD LTPS (LCM) em automotivo. As equipes de veículos podem especificar a interface em torno dos requisitos de experiência do usuário digital, em vez de restrições de embalagem legadas de ICE. A AUO Mobility Solutions combinou as capacidades de display da AUO com a expertise em interface homem-máquina automotiva da BHTC quando lançou sua operação de mobilidade em janeiro de 2026. O movimento reflete a mudança dos fornecedores de displays em direção a soluções completas de cockpit. A capacidade LTPS liberada à medida que o OLED substitui o LTPS em smartphones pode atender a programas automotivos enquanto a demanda por cockpits elétricos se expande. Cada programa de BEV pode, portanto, gerar maior receita de display para os fornecedores de módulos do que um programa de veículo convencional comparável.
Demanda por Displays de Alta Luminosidade e Baixo Consumo em Cabines Ensolaradas
A legibilidade sob luz solar acima de 1.000 nits é relevante para a resposta do motorista em condições de alta luminosidade, e o contraste ambiente está se tornando uma medida de compra mais importante. No mercado de módulo LCD LTPS (LCM) em automotivo, o LTPS suporta uma taxa de abertura e luminância mais altas com correntes de acionamento de retroiluminação mais baixas do que o silício amorfo. Essa eficiência é importante nos BEVs porque o consumo de energia do display compete com o orçamento energético do veículo. A retroiluminação Mini-LED eleva o teto de luminância disponível para telas grandes de cockpit. A unidade de pilar a pilar de 12.000 nits da Marelli demonstra o nível de luminosidade sendo buscado para layouts de cabine curvos e amplos. A diferença de desempenho entre o LTPS Mini-LED e o OLED pode se estreitar onde os OEMs avaliam o desempenho de luminosidade em relação ao custo do sistema.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos de Integração de Painéis e Módulos LTPS | -0.9% | Global, mais agudo em programas não chineses e de segmento premium | Curto prazo (≤ 2 anos) |
| Ciclos de Qualificação e Prazos de Bloqueio de Design dos OEMs | -0.7% | Global | Médio prazo (2-4 anos) |
| Base de Fabricação LTPS Não Chinesa Madura Limita a Flexibilidade | -0.5% | Não China, particularmente Japão, Coreia do Sul e Taiwan | Longo prazo (≥ 4 anos) |
| Exposição a Políticas Comerciais e Tarifas em Toda a Cadeia de Suprimentos de Displays | -0.3% | América do Norte e Europa mais expostas | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Integração de Painéis e Módulos LTPS
Os custos do LTPS aumentam acentuadamente à medida que a área do painel cresce, pois a colagem óptica, o controle Mini-LED e o gerenciamento térmico adicionam trabalho ao módulo. Os OEMs premium e de BEV podem absorver mais dessa lista de materiais do que os programas de ICE de alto volume. A qualificação AEC-Q105 também adiciona despesas de certificação que devem ser distribuídas por volumes automotivos menores. A operação de colagem óptica da Visteon na Tailândia para o programa Lexus ES mostra como volumes de produção mais altos podem distribuir os custos gerais de integração por vários programas. Fornecedores menores sem volume comparável permanecem em desvantagem em licitações de programas sensíveis a custos no mercado de módulo LCD LTPS (LCM) em automotivo. Essa divisão pode retardar a adoção de módulos complexos de tela grande fora das linhas de veículos premium.
Ciclos de Qualificação e Prazos de Bloqueio de Design dos OEMs
A qualificação de displays automotivos geralmente se estende de 24 a 36 meses porque os OEMs priorizam a confiabilidade do fornecimento. Uma vez que um módulo é projetado em um veículo, alterar o processo do painel pode expor o OEM a riscos de obsolescência e revalidação. Esses prazos são especialmente significativos para designs LTPS Mini-LED porque a tecnologia de display para consumidores pode mudar durante o período de validação. Designs modulares podem permitir que um circuito integrado de retroiluminação ou driver mude sem requalificar o módulo inteiro, mas exigem investimento inicial em engenharia. A Administração Nacional de Segurança no Tráfego Rodoviário está pesquisando novos designs de interface homem-máquina, o que pode ampliar a atenção regulatória aplicada à validação de displays. Os longos ciclos de programa, portanto, protegem os fornecedores estabelecidos, mas retardam as mudanças tecnológicas no mercado de módulo LCD LTPS (LCM) em automotivo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Configuração de LCM LTPS:
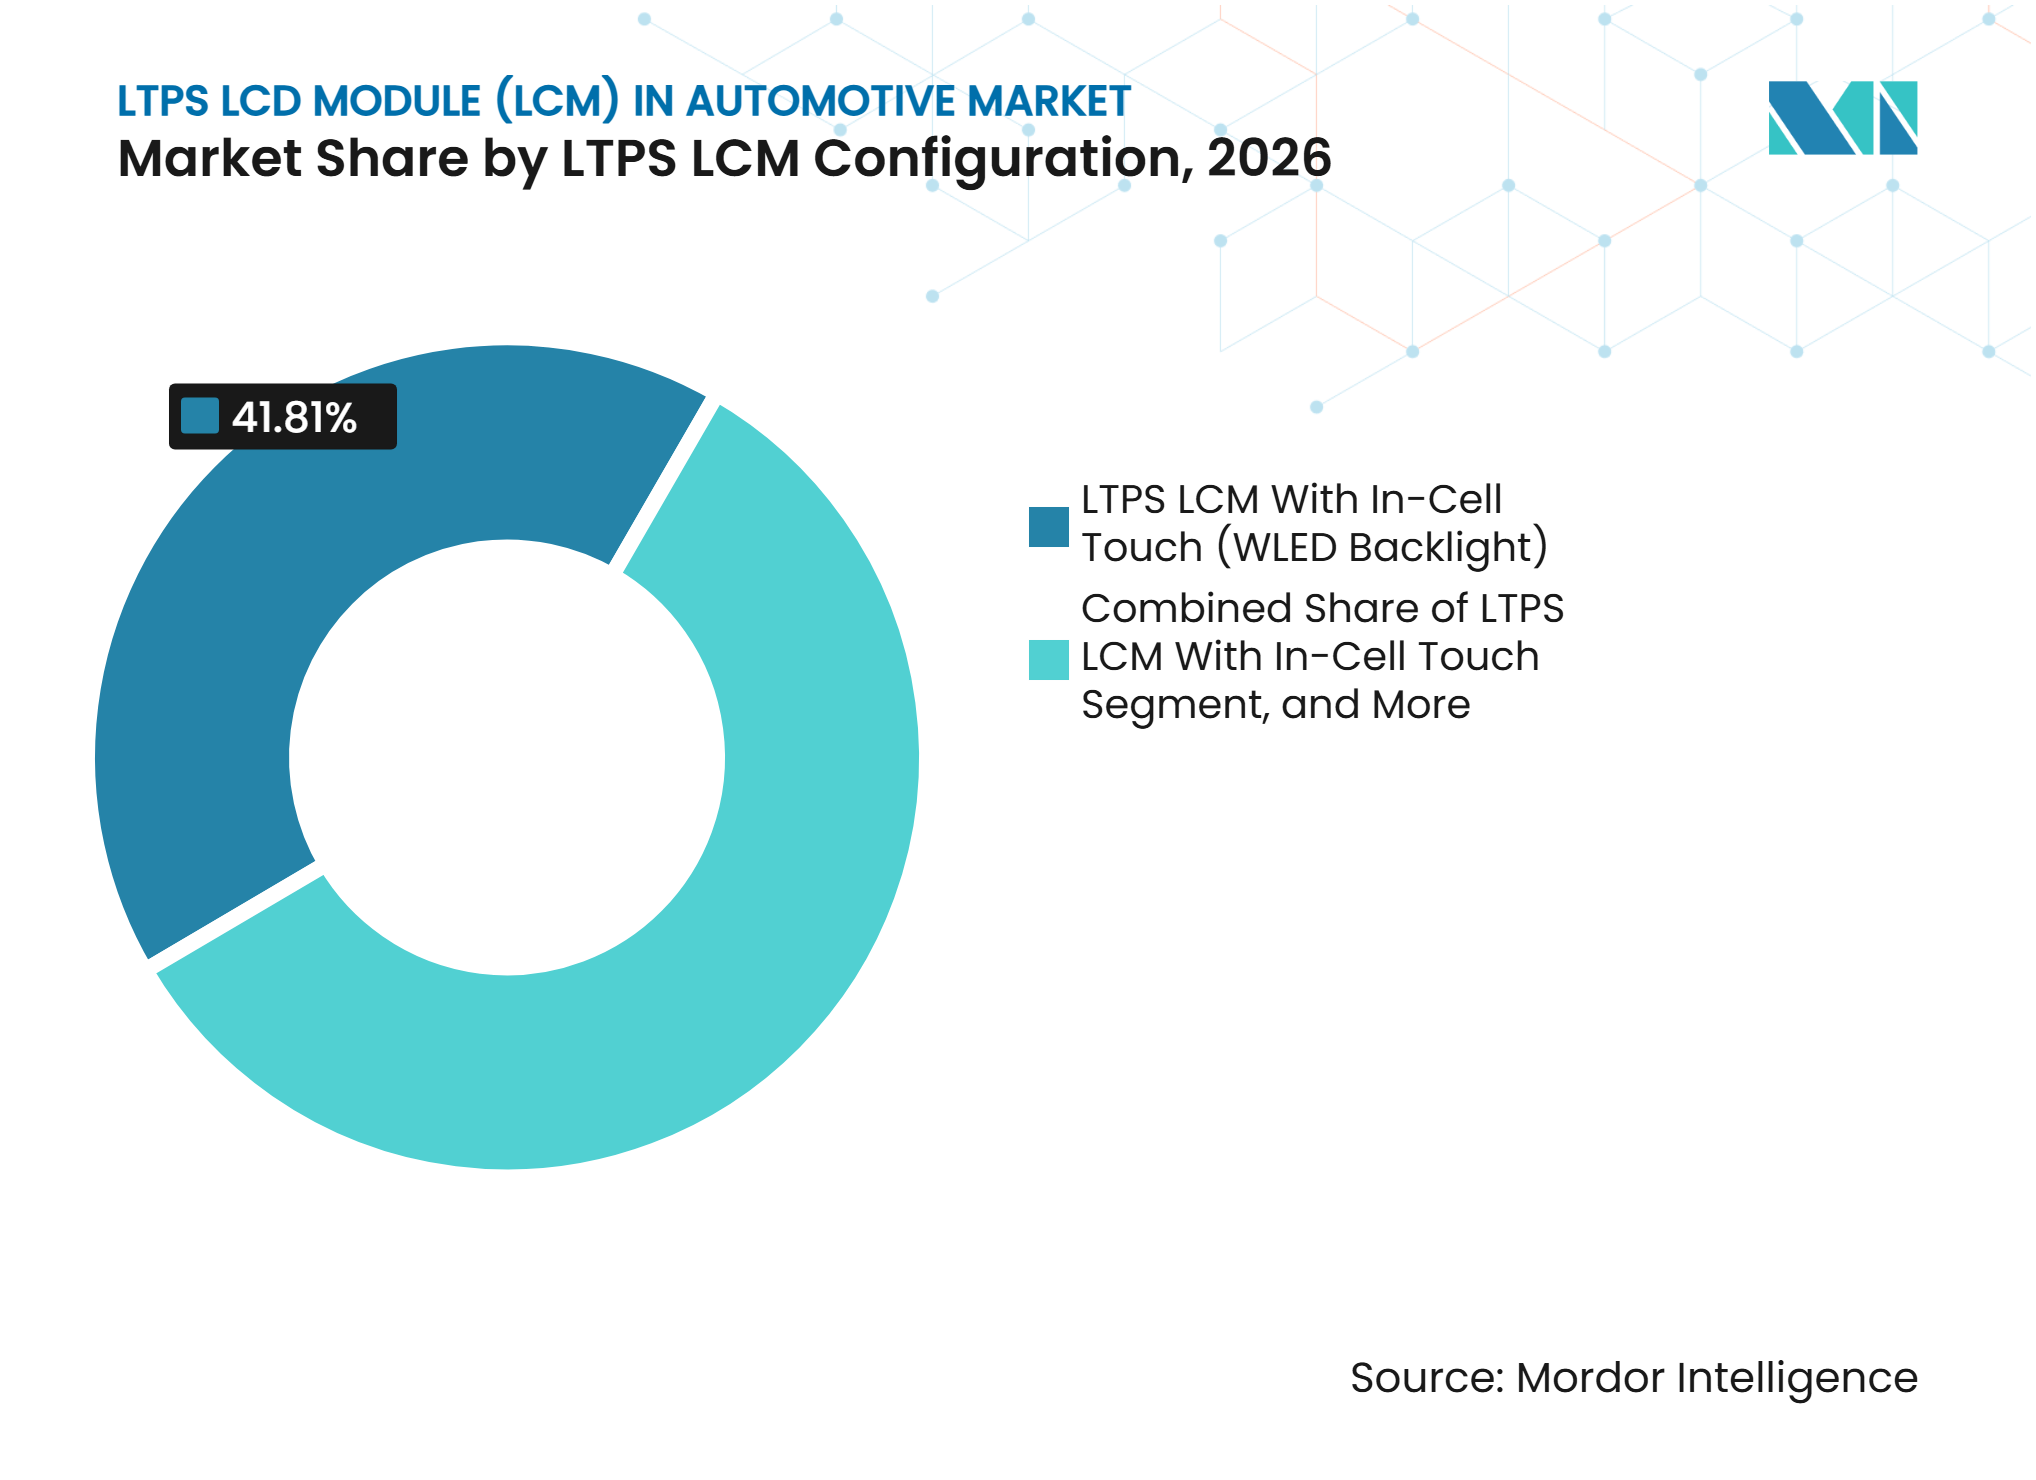
Toque In-Cell Lidera enquanto Mini-LED Ganha ImpulsoO LCM LTPS com Toque In-Cell e Retroiluminação WLED deteve 41,81% da participação do mercado de módulo LCD LTPS (LCM) em automotivo em 2026. A configuração está estabelecida em linhas de veículos dos segmentos médio-premium ao de luxo. Seu design de toque integrado melhorou os rendimentos e recebeu maior aceitação dos OEMs. Esses ganhos permitem que ele substitua sobreposições de toque externas em muitos novos designs de plataforma. O LCM LTPS Padrão com Retroiluminação WLED e sem toque permanece relevante onde os programas veiculares enfrentam limites de custo rigorosos. O LCM LTPS com Retroiluminação Mini-LED e sem toque continua a atender aplicações selecionadas de painel de instrumentos e head-up display.
O LCM LTPS com Retroiluminação Mini-LED e Toque In-Cell tem projeção de expansão a um CAGR de 8,69% até 2032. Os OEMs estão combinando escurecimento local com toque integrado em programas de cockpit flagship que exigem legibilidade sob luz solar acima de 1.000 nits. A BOE Varitronix entregou um display central QD Mini-LED de 14,6 polegadas para o Hyundai Avante de oitava geração com resolução de 2.560 × 1.440, luminosidade de pico de 1.000 nits e 627 zonas de escurecimento local. A entrega demonstra que a configuração está avançando além dos displays conceituais para programas de veículos em produção. O toque in-cell também deve se expandir além do painel central para painéis de instrumentos e displays de bancos traseiros. Essa mudança apoia uma participação maior de configurações com maior conteúdo de display e integração no mercado de módulo LCD LTPS (LCM) em automotivo.



Por Aplicação:
Painel Central Ancora o Volume enquanto o Pilar a Pilar Eleva o Teto de CrescimentoO painel central e infotainment respondeu por 44,52% do tamanho do mercado de módulo LCD LTPS (LCM) em automotivo em 2026. Permanece a principal interface homem-máquina em todas as classes de veículos. As arquiteturas de veículos definidos por software colocam mais funções de computação e interação nessa posição no cockpit. Os sistemas resultantes exigem resposta de toque confiável e clareza de display. Os painéis de instrumentos mantêm um papel estável porque as informações primárias de condução devem permanecer acessíveis ao motorista. O entretenimento para bancos traseiros e as telas para passageiros são uma camada de volume emergente, especialmente em programas de BEV premium.
O console central de pilar a pilar tem projeção de expansão a um CAGR de 8,78% até 2032. Os OEMs usam superfícies contínuas gerenciadas por software para reduzir o número de molduras de display separadas, suportes e interfaces de vedação. A Marelli demonstrou um cockpit baseado em QNX na Auto China 2026 que combinou infotainment, visualização de painel e inteligência de cabine em um domínio de computação. O sistema incluiu uma unidade LCD Mini-LED de pilar a pilar de 44,8 polegadas. Esse fator de forma aumenta a complexidade do módulo e o valor de integração em cada programa veicular. Também coloca maior ênfase nos fornecedores que podem coordenar displays, colagem, software e validação veicular para o mercado de módulo LCD LTPS (LCM) em automotivo.
Por Tipo de Veículo:
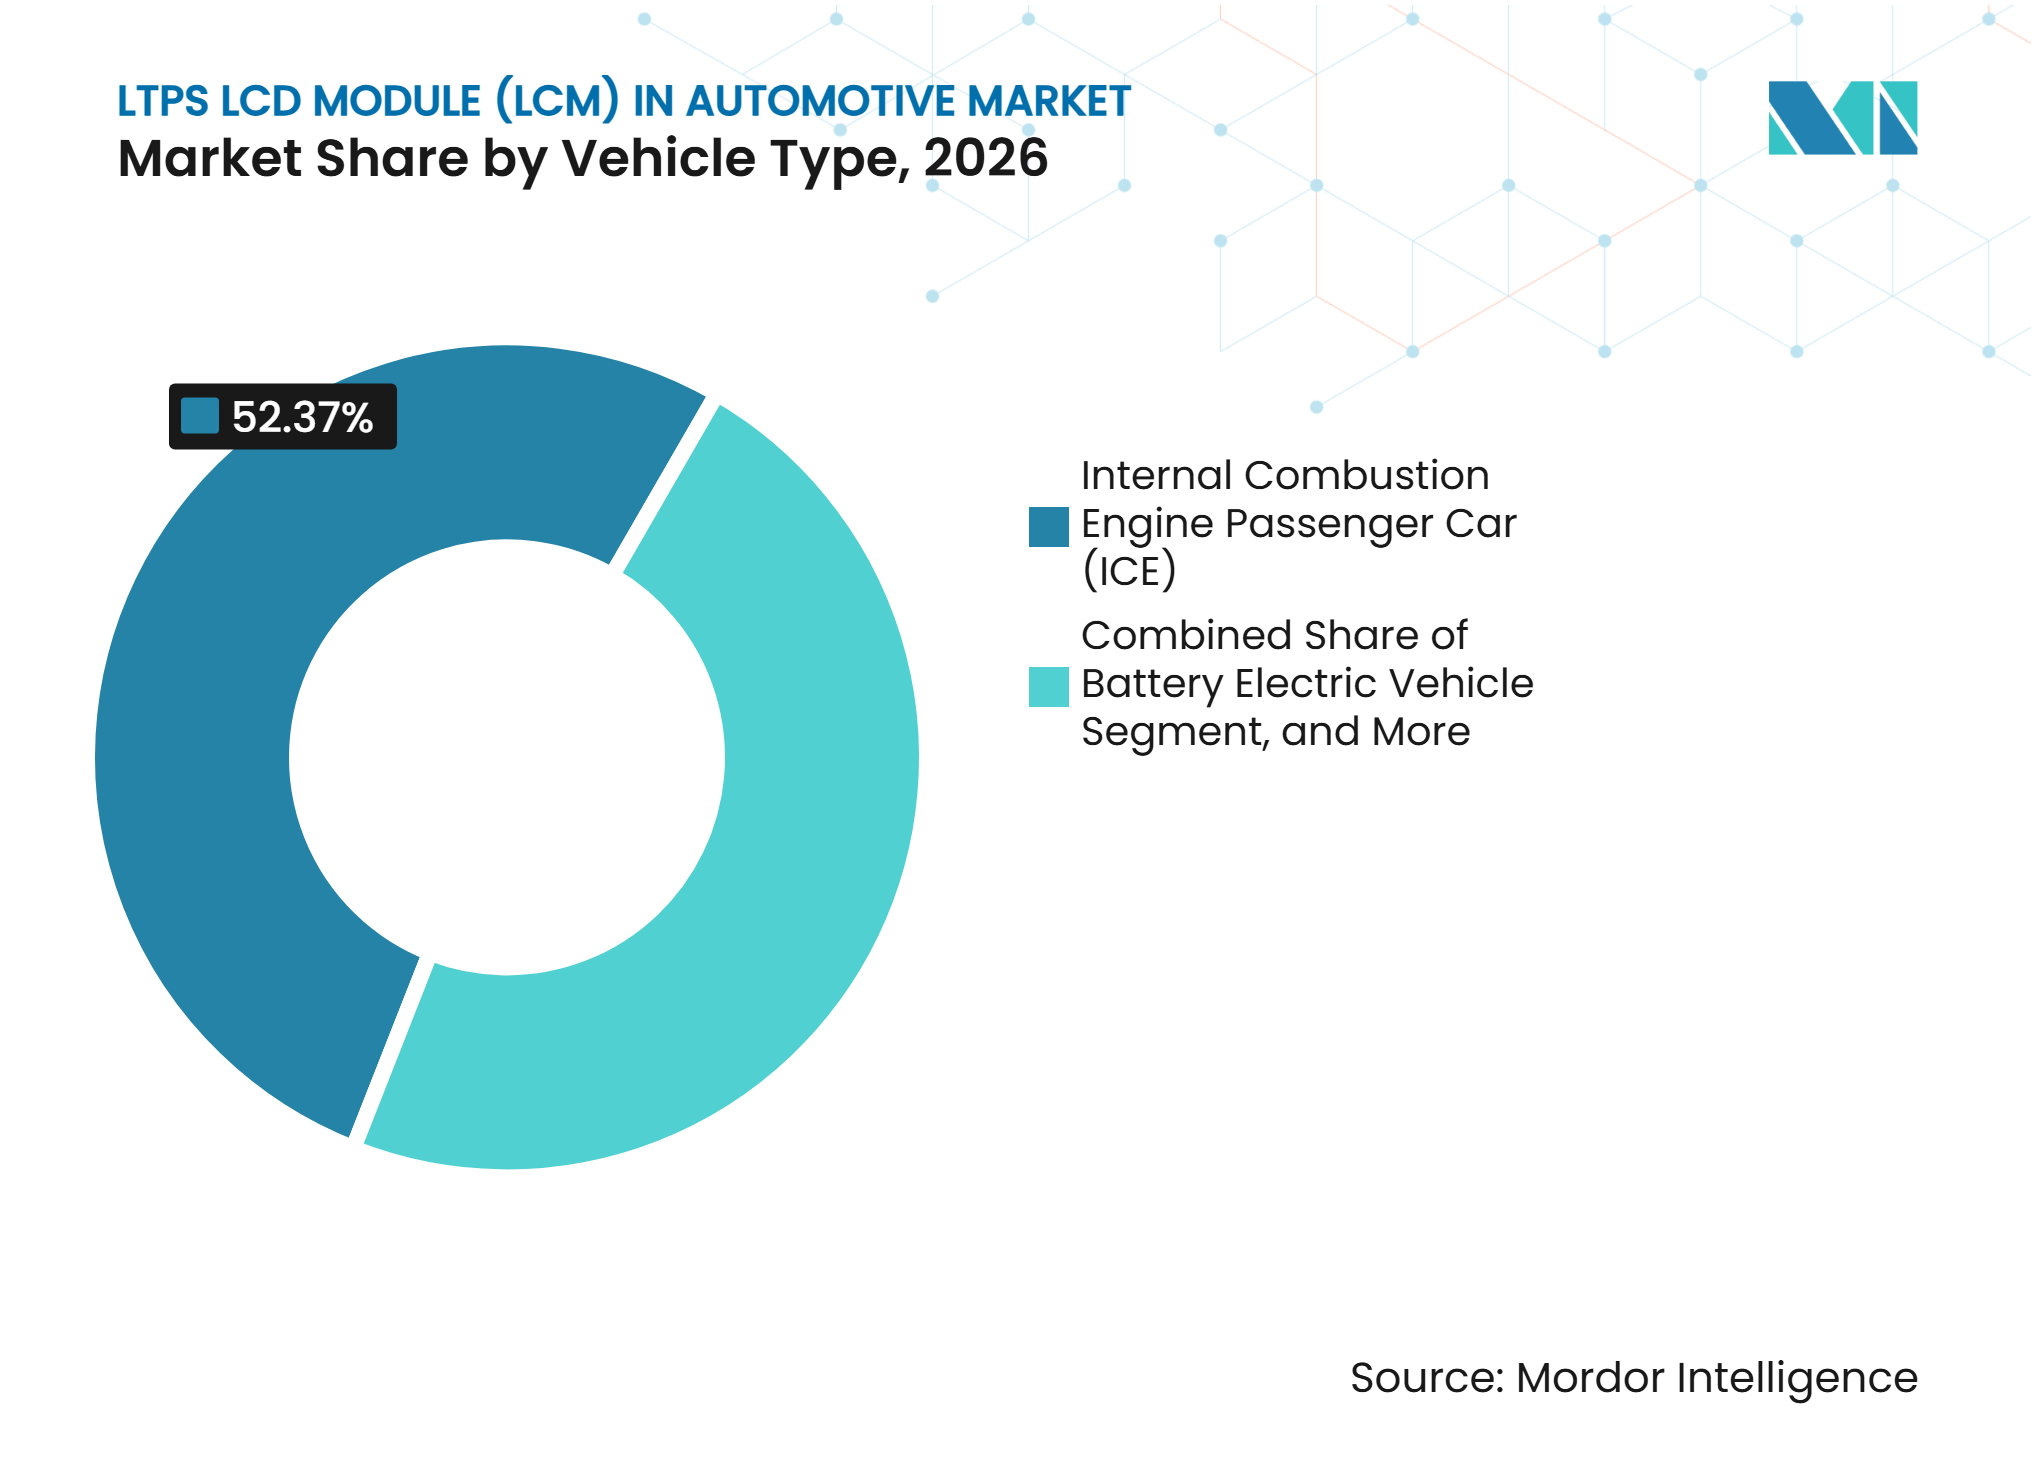
ICE Sustenta o Volume enquanto o BEV Acelera o Mix TecnológicoOs carros de passageiros ICE detiveram 52,37% em 2026. Os OEMs continuam a atualizar as cabines ICE com interfaces digitais como resposta econômica à demanda dos consumidores por interiores modernos. Isso preserva a demanda por LTPS em uma base de veículos muito mais ampla do que as plataformas elétricas isoladamente. Os modelos HEV e PHEV situam-se entre os dois grupos de motorização. Seus designs de cockpit utilizam cada vez mais displays LTPS comparáveis aos encontrados nos BEVs. Essa abordagem ajuda os OEMs a usar uma interface mais consistente entre as versões de motorização.
Os BEVs têm projeção de expansão a um CAGR de 8,86% até 2032. Seu design de cabine focado em telas aumenta a área de display por veículo em relação a muitos modelos ICE. Os veículos comerciais leves permanecem uma categoria menor, mas exigem painéis de instrumentos LTPS e displays de painel central à medida que as informações de telemática e assistência ao motorista se tornam mais detalhadas. A Visteon reportou 3,5 bilhões de USD em novas conquistas de negócios de display em 2025, representando 48,6% de seu total de 7,4 bilhões de USD em novos negócios. Os números mostram que os programas de display se tornaram uma importante fonte de receita para os principais fornecedores Tier 1 no mercado de módulo LCD LTPS (LCM) em automotivo. As conquistas de programas entre diferentes motorizações podem ajudar os fabricantes de módulos LTPS a distribuir investimentos em desenvolvimento e fabricação por mais tipos de veículos.

Por Processo de Colagem:
FOG Domina enquanto COG Avança em Formatos de PrecisãoO FOG respondeu por 61,73% do tamanho do mercado de módulo LCD LTPS (LCM) em automotivo em 2026. As conexões de circuito impresso flexível proporcionam flexibilidade de layout para módulos de painel central e painel de instrumentos. O FOG é particularmente adequado para displays de grande formato porque a conexão filme-vidro pode acomodar o movimento e a vibração do painel. Isso é relevante para layouts amplos de pilar a pilar. As opções de filme LOCA e OCA são usadas nos fluxos de processo FOG e COG. O filme OCA é preferido para aplicações planas ou levemente curvas porque elimina as etapas de cura UV e suporta montagem de alto volume.
O COG tem projeção de expansão a um CAGR de 8,74% até 2032. Os fornecedores o utilizam para buscar conjuntos mais finos, menos interconexões e confiabilidade durante os ciclos de temperatura automotiva. As aplicações compactas atribuem maior valor a essas características. A tesa e a AUMOVIO anunciaram uma solução de adesivo descolável em abril de 2026 para integração mecânica de displays automotivos. O trabalho indica que a capacidade de retrabalho e a manutenção ao final da vida útil estão se tornando considerações de design relevantes no mercado de módulo LCD LTPS (LCM) em automotivo. A seleção do processo de colagem, portanto, refletirá tanto as dimensões do módulo quanto a capacidade de montar, reparar e validar o display acabado.
Análise Geográfica
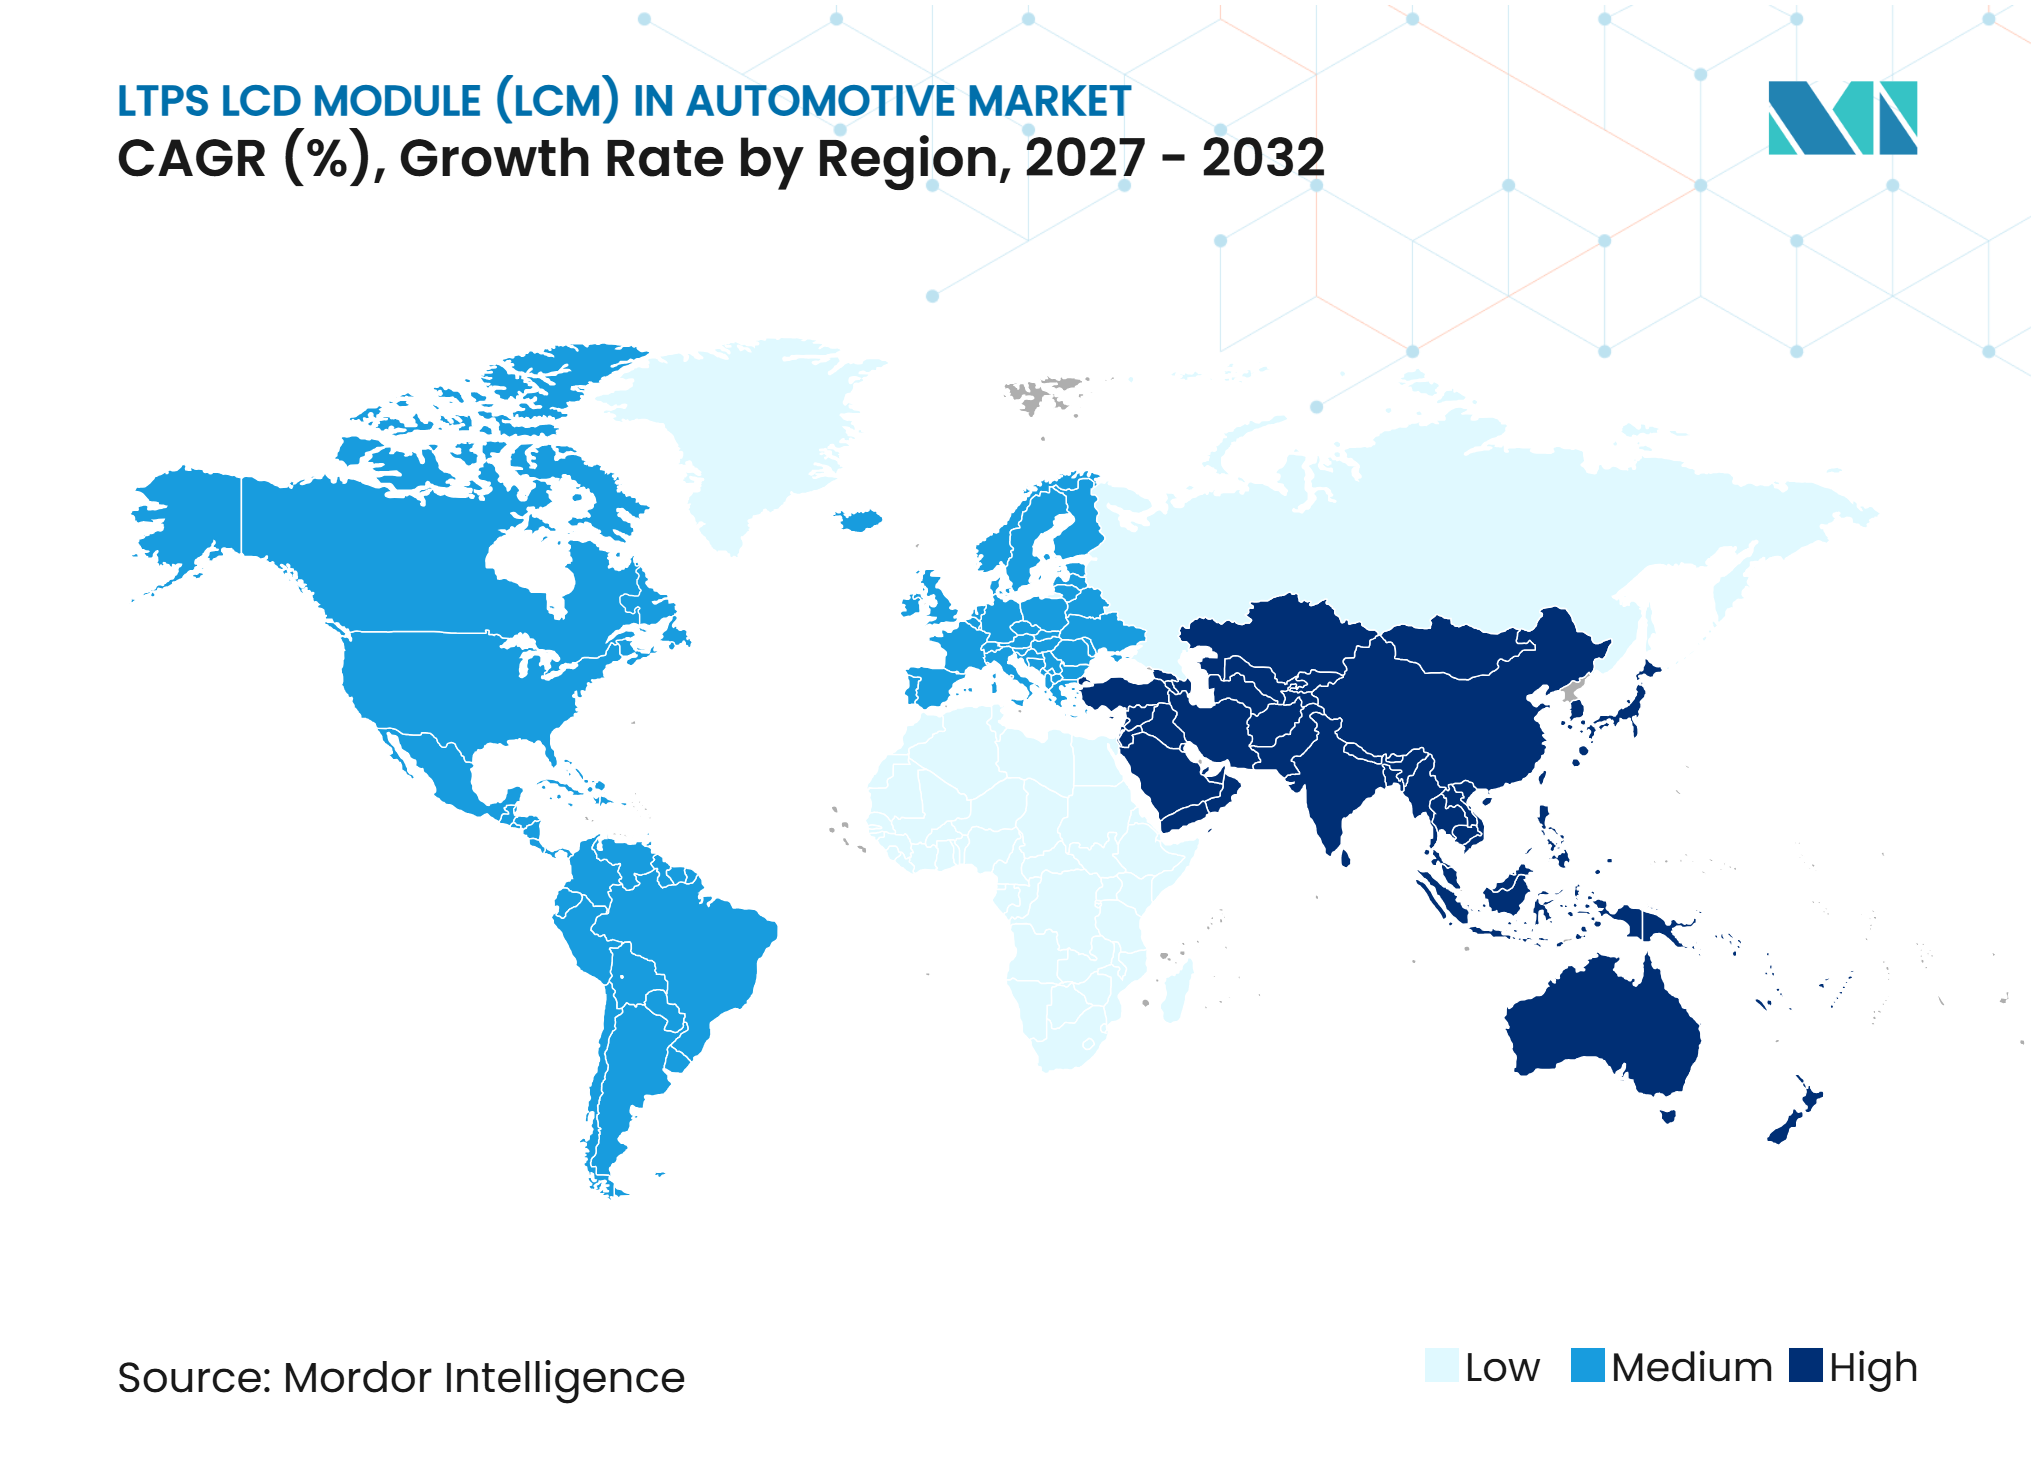
Ásia-Pacífico: Concentração de Fabricação Apoia a Liderança em Volume e Crescimento
A Ásia-Pacífico deteve 48,65% da participação do mercado de módulo LCD LTPS (LCM) em automotivo em 2026 e tem projeção de expansão a um CAGR de 8,78% até 2032. Os fabricantes de painéis com sede na China têm previsão de responder por 65,2% das remessas globais de displays automotivos no segundo semestre de 2026, em comparação com 28,1% em 2019. O Japão contribui com módulos LTPS orientados à precisão por meio de fornecedores com históricos estabelecidos de qualificação de OEMs. A Coreia do Sul apoia estratégias automotivas da Samsung Display e da LG Display. Taiwan está expandindo sua exposição automotiva por meio da AUO Mobility Solutions e da unidade CarUX da Innolux. A AUO Mobility Solutions iniciou oficialmente suas operações em 1º de janeiro de 2026, fortalecendo seu papel como fornecedora de soluções de cockpit. Os programas domésticos de BEV chineses estão especificando superfícies LTPS de grande formato em um ritmo mais rápido do que muitos pares globais. Essa combinação de capacidade de painéis e demanda veicular mantém a região como central para o mercado de módulo LCD LTPS (LCM) em automotivo.
Europa: Cockpits Definidos por Software Sustentam uma Demanda Premium por LTPS
Os programas de OEMs premium europeus estão solicitando módulos LTPS com alta luminosidade, bordas estreitas e colagem óptica confiável. As montadoras alemãs estão estendendo a digitalização do cockpit de veículos flagship para plataformas de médio volume dos segmentos C e D. Isso amplia o uso potencial de módulos LTPS de grau automotivo. A AUMOVIO fornece um ponto de integração Tier 1 para programas de cockpit europeus. Seu trabalho de abril de 2026 com a tesa em soluções de adesivo descolável reflete atenção à montagem precisa e à manutenção ao longo do ciclo de vida. A ZEISS e a tesa estabeleceram uma parceria para industrializar a tecnologia holográfica em grande escala para aplicações automotivas. O trabalho indica um caminho em direção a novos componentes de display transparente que podem complementar as telas de cockpit estabelecidas. A primeira produção em série para a tecnologia está prevista para 2029.
América do Norte e Outras Regiões: Capacidade de Integração e Demanda Emergente Moldam o Mix
A demanda norte-americana é apoiada por cadeias de suprimentos de eletrônicos de cockpit que atendem a programas de OEMs com sede em Detroit e transplantes japoneses. As conquistas de 3,5 bilhões de USD em novos negócios de display da Visteon em 2025 mostram o papel dos fornecedores Tier 1 com sede na América do Norte na integração global de módulos. A contribuição da região reside mais na integração de sistemas e na colagem óptica do que na fabricação de painéis. A América do Sul e o Oriente Médio e África permanecem mercados menores porque a eletrificação é menor e muitos OEMs obtêm módulos acabados de hubs asiáticos ou europeus. A Índia e o Sudeste Asiático são áreas de demanda incremental dentro da rede de suprimentos mais ampla da Ásia-Pacífico. A instalação da BOE Varitronix no Vietnã produziu o display central do Hyundai Avante, mostrando que a fabricação está começando a se diversificar dentro da Ásia-Pacífico. Essa diversificação pode oferecer aos OEMs opções adicionais de montagem enquanto a fabricação de painéis permanece concentrada. O mercado de módulo LCD LTPS (LCM) em automotivo, portanto, combina crescimento de demanda regional com uma cadeia de suprimentos que continua a depender fortemente da fabricação asiática.
Cenário Competitivo
Concentração do Mercado
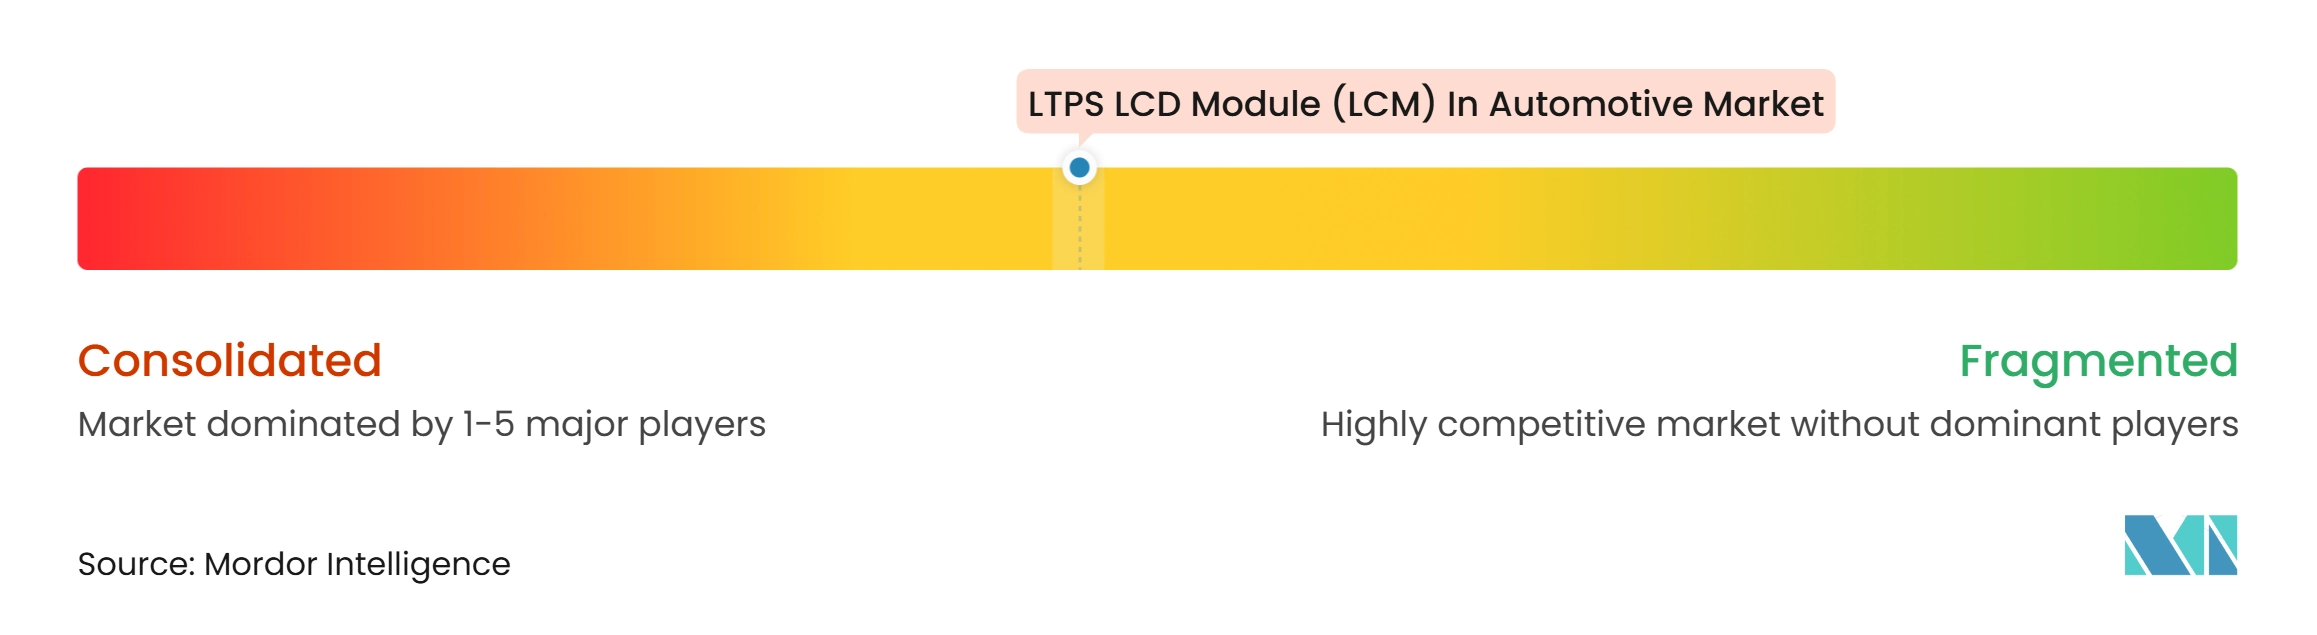
O mercado de módulo LCD LTPS (LCM) em automotivo é moderadamente concentrado na camada de fabricação de painéis de front-end. Um grupo limitado de linhas de fabricação com capacidade LTPS fornece a maioria dos substratos de grau automotivo. Nenhuma nova capacidade significativa de LCD LTPS está planejada até 2028. A posição competitiva, consequentemente, depende de rendimentos, retenção de conquistas de design e uso das linhas de produção existentes. A camada de integração de módulos Tier 1 é mais ampla e competitiva. Os fornecedores se diferenciam por meio de escala de colagem óptica, construção interna de displays e capacidade de integração em veículos definidos por software.
A Visteon concluiu a construção interna de displays e a colagem óptica em sua instalação na Tailândia para o programa Lexus ES 2026. Esse movimento mostra como a integração vertical pode melhorar o controle sobre a qualidade do display e a montagem do módulo. Os requisitos de qualificação AEC-Q105 aumentam o ônus de validação para componentes eletrônicos automotivos. A pesquisa da NHTSA sobre novas interfaces homem-máquina também aponta para atenção regulatória contínua no design de displays veiculares. Esses fatores favorecem os fornecedores com recursos estabelecidos de testes e engenharia automotiva. Eles também tornam mais difícil para um novo fornecedor entrar em um programa veicular qualificado.
A BOE Varitronix iniciou a produção em massa de seu display central QD Mini-LED para o Hyundai Avante em 2026. A unidade CarUX da Innolux anunciou a aquisição da Pioneer Electronics na CES 2026 para acessar relacionamentos com OEMs japoneses e expertise em integração de áudio. A Samsung Display, a LG Display e a BOE estão desenvolvendo designs OLED RGB em tandem que podem competir com o LTPS em cockpits de alto padrão após 2028. A Hyundai Mobis formou uma aliança com a ZEISS, a tesa e a Sekurit para desenvolver displays holográficos para para-brisas. Os fornecedores de LTPS estão respondendo melhorando o desempenho de luminosidade Mini-LED e o custo do sistema. O mercado de módulo LCD LTPS (LCM) em automotivo permanece apoiado pela amplitude dos programas veiculares que necessitam de tecnologia LCD madura e qualificada.
Líderes do Setor de Módulo LCD LTPS (LCM) em Automotivo
-
BOE Technology Group Co., Ltd.
-
Tianma Microelectronics Co., Ltd.
-
AUO Corporation
-
Japan Display Inc.
-
LG Display
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Módulo LCD LTPS (LCM) em Automotivo Empresas cobertas neste relatório
- LG Display
Desenvolvimentos industriais recentes em Mercado de Módulo LCD LTPS (LCM) em Automotivo
- Agosto de 2026: A BOE Varitronix anunciou a entrega em produção em massa de seu display central QD Mini-LED de 14,6 polegadas exclusivamente para o Hyundai Avante de oitava geração, com resolução de 2.560 × 1.440, luminosidade de pico de 1.000 nits e 627 zonas de escurecimento local, marcando o primeiro projeto de produção em massa em sua instalação de displays veiculares no Vietnã.
- Junho de 2026: A Visteon Corporation anunciou a produção de seu Display de Motorista de Borda Estreita de 12,3 polegadas no recém-lançado Lexus ES, concluindo a construção interna completa de displays e a colagem óptica em sua instalação na Tailândia, representando a primeira conquista de produção da Visteon em sistemas de informação ao motorista da Lexus.
- Abril de 2026: A Marelli apresentou um cockpit SDV unificado com uma unidade de geração de imagem LCD Mini-LED FALD de pilar a pilar de 44,8 polegadas atingindo até 12.000 nits na Auto China 2026 em Pequim, combinando computação de criticidade mista baseada em QNX com arquitetura E/E zonal e visando legibilidade sob luz solar e configurações de cabine curvas para programas destinados à produção.
- Abril de 2026: A tesa e a AUMOVIO anunciaram uma solução de adesivo descolável para integração mecânica de displays automotivos, permitindo montagem automatizada e capacidade de retrabalho na produção de módulos.
Escopo do Relatório Global do Mercado de Módulo LCD LTPS (LCM) em Automotivo
O Mercado de Módulo LCD LTPS (LCM) em Automotivo abrange o desenvolvimento, a fabricação e o fornecimento de módulos de display de grau automotivo utilizando a tecnologia de Silício Policristalino de Baixa Temperatura (LTPS). Esses módulos oferecem visuais de alta resolução, desempenho de display aprimorado e eficiência energética para interfaces veiculares avançadas. O crescimento do mercado é impulsionado pela crescente digitalização dos veículos, pela adoção de sistemas sofisticados de cockpit e pela demanda por displays automotivos de alta qualidade.
O Relatório do Mercado de Módulo LCD LTPS (LCM) em Automotivo é Segmentado por Configuração de LCM LTPS (LCM LTPS Padrão (Retroiluminação WLED, Sem Toque), LCM LTPS com Toque In-Cell (Retroiluminação WLED), LCM LTPS com Retroiluminação Mini-LED (Sem Toque) e LCM LTPS com Retroiluminação Mini-LED e Toque In-Cell), Aplicação (Painel Central/Infotainment, Painel de Instrumentos, Console Central de Pilar a Pilar e Entretenimento para Bancos Traseiros e Tela para Passageiros), Tipo de Veículo (Veículo Elétrico a Bateria (BEV), Veículo Elétrico Híbrido / Híbrido Plug-in (HEV/PHEV), Carro de Passageiros com Motor de Combustão Interna (ICE) e Veículo Comercial Leve (LCV)), Processo de Colagem (Filme sobre Vidro (FOG) e Chip sobre Vidro (COG)) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio, África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| LCM LTPS Padrão (Retroiluminação WLED, Sem Toque) |
| LCM LTPS com Toque In-Cell (Retroiluminação WLED) |
| LCM LTPS com Retroiluminação Mini-LED (Sem Toque) |
| LCM LTPS com Retroiluminação Mini-LED e Toque In-Cell |
| Painel Central / Infotainment |
| Painel de Instrumentos |
| Console Central de Pilar a Pilar |
| Entretenimento para Bancos Traseiros e Tela para Passageiros |
| Veículo Elétrico a Bateria (BEV) |
| Veículo Elétrico Híbrido / Híbrido Plug-in (HEV/PHEV) |
| Carro de Passageiros com Motor de Combustão Interna (ICE) |
| Veículo Comercial Leve (LCV) |
| Filme sobre Vidro (FOG) |
| Chip sobre Vidro (COG) |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Coreia do Sul | |
| Taiwan | |
| Restante da Ásia-Pacífico | |
| Restante do Mundo |
| Por Configuração de LCM LTPS | LCM LTPS Padrão (Retroiluminação WLED, Sem Toque) | |
| LCM LTPS com Toque In-Cell (Retroiluminação WLED) | ||
| LCM LTPS com Retroiluminação Mini-LED (Sem Toque) | ||
| LCM LTPS com Retroiluminação Mini-LED e Toque In-Cell | ||
| Por Aplicação | Painel Central / Infotainment | |
| Painel de Instrumentos | ||
| Console Central de Pilar a Pilar | ||
| Entretenimento para Bancos Traseiros e Tela para Passageiros | ||
| Por Tipo de Veículo | Veículo Elétrico a Bateria (BEV) | |
| Veículo Elétrico Híbrido / Híbrido Plug-in (HEV/PHEV) | ||
| Carro de Passageiros com Motor de Combustão Interna (ICE) | ||
| Veículo Comercial Leve (LCV) | ||
| Por Processo de Colagem | Filme sobre Vidro (FOG) | |
| Chip sobre Vidro (COG) | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Coreia do Sul | ||
| Taiwan | ||
| Restante da Ásia-Pacífico | ||
| Restante do Mundo | ||
Principais Questões Respondidas no Relatório
Qual é o valor projetado dos módulos LCD LTPS automotivos?
O mercado de módulo LCD LTPS (LCM) em automotivo tem projeção de 6,20 bilhões de USD em 2026, 6,70 bilhões de USD em 2027 e 9,40 bilhões de USD até 2032.
O que está impulsionando a demanda por módulos LCD LTPS automotivos?
Displays de cockpit maiores, toque integrado, design de cabine de BEV e requisitos de displays legíveis sob luz solar estão apoiando a demanda.
Qual configuração de LCM LTPS lidera a demanda automotiva?
O LCM LTPS com Toque In-Cell e Retroiluminação WLED liderou com 41,81% de participação em 2026.
Qual aplicação automotiva está se expandindo mais rapidamente para módulos LCD LTPS?
O console central de pilar a pilar tem projeção de expansão a um CAGR de 8,78% até 2032.
Qual tipo de veículo deve adotar módulos LCD LTPS mais rapidamente?
Os BEVs têm projeção de expansão a um CAGR de 8,86% até 2032 porque seus designs de cabine utilizam mais área de display.
Qual região lidera a demanda por módulos LCD LTPS automotivos?
A Ásia-Pacífico deteve 48,65% em 2026 e tem projeção de expansão a um CAGR de 8,78% até 2032.