
Taille et Part du Marché des Modules LCD LTPS (LCM) dans l'Automobile
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
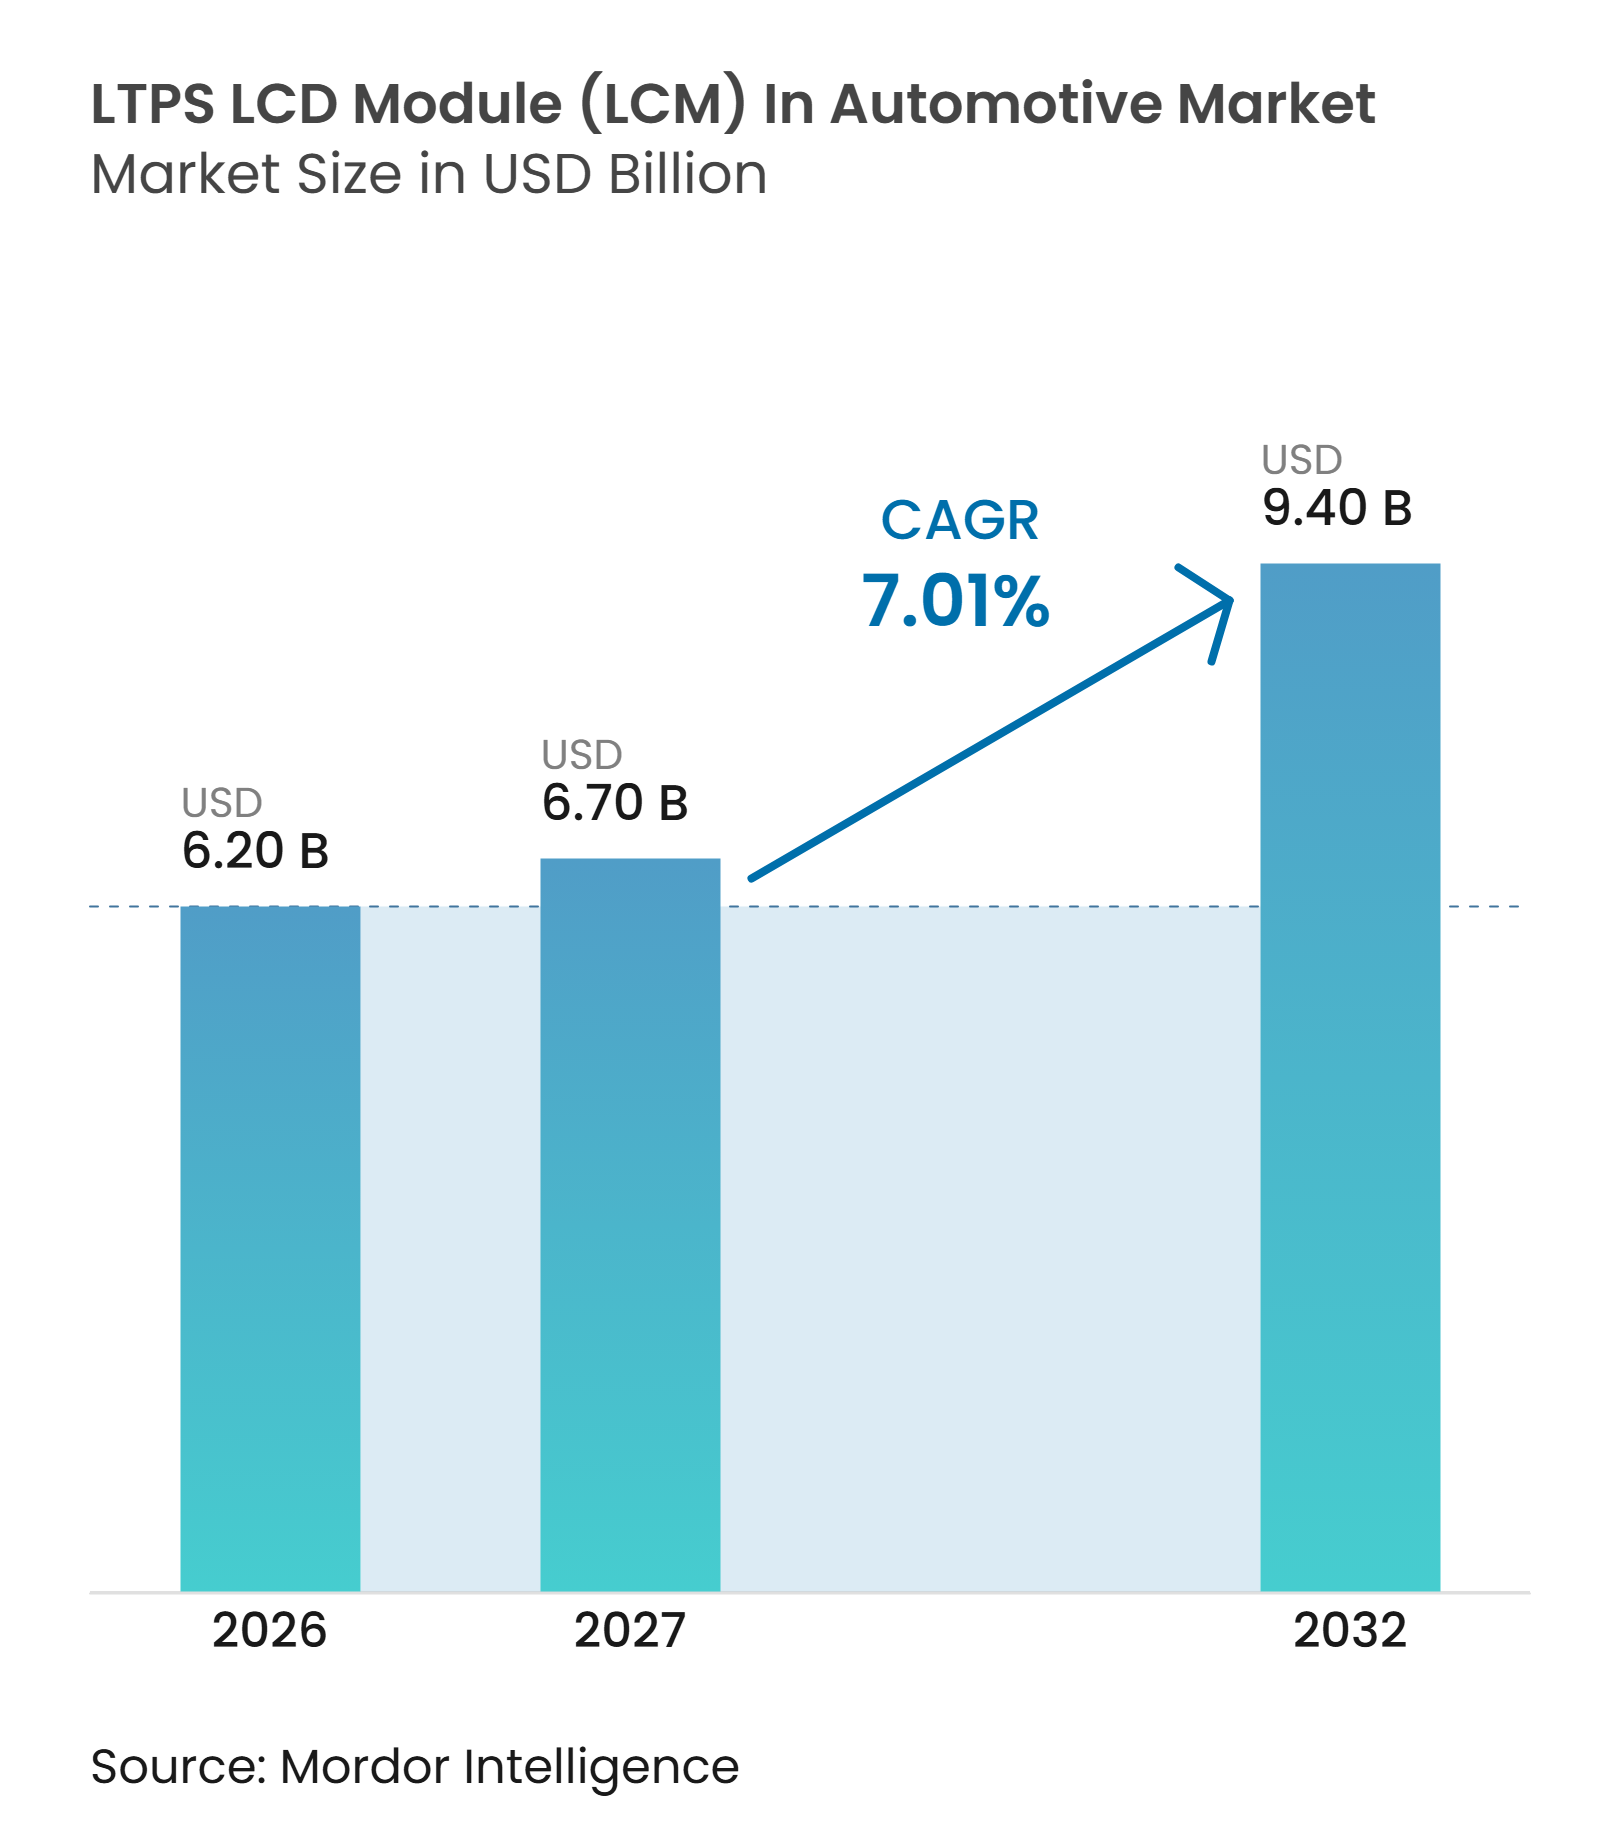
| Taille du Marché (2027) | 6.70 Milliards de dollars |
| Taille du Marché (2032) | 9.40 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.01 % |
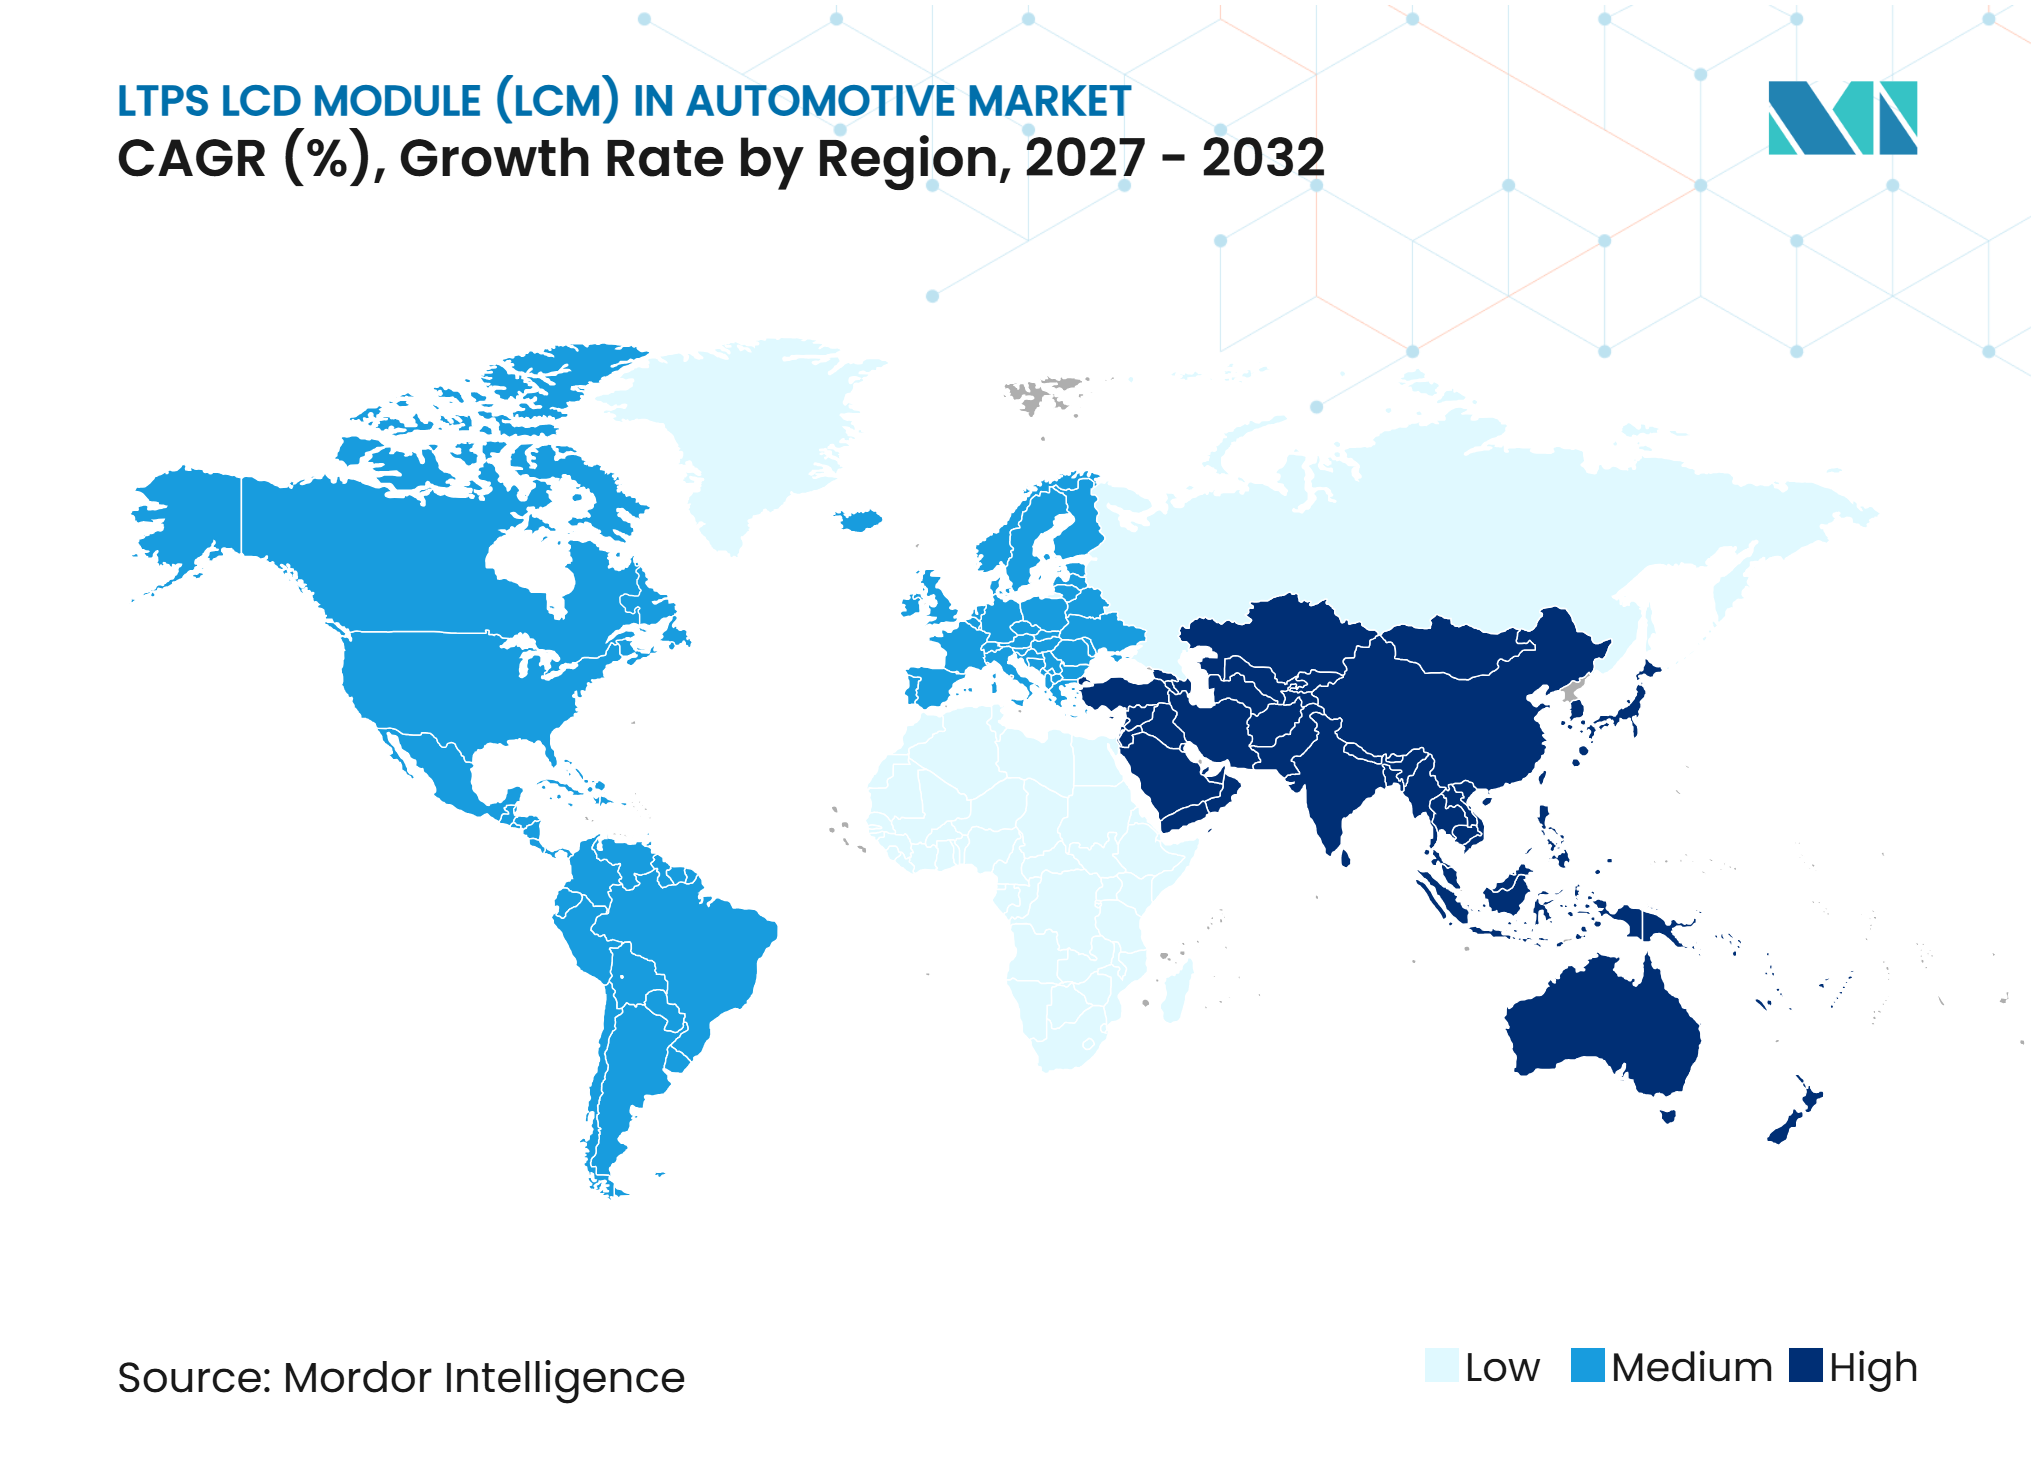
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Modules LCD LTPS (LCM) dans l'Automobile par Mordor Intelligence
La taille du marché des modules LCD LTPS (LCM) dans l'automobile devrait s'étendre de 6,20 milliards USD en 2026 et 6,70 milliards USD en 2027 à 9,40 milliards USD d'ici 2032, enregistrant un CAGR de 7,01 % entre 2027 et 2032. Le marché des modules LCD LTPS (LCM) dans l'automobile se détourne du LCD en silicium amorphe, car les équipes de cockpit automobile exigent une résolution plus élevée, des écrans plus lumineux et des fonctions tactiles intégrées. Les conceptions de véhicules à définition logicielle augmentent le nombre d'affichages devant fonctionner comme une interface coordonnée unique. Les fournisseurs d'affichages disposant de lignes de production automobiles qualifiées sont donc bien positionnés pour conserver les contrats de programme sur de plus longues périodes. La capacité LTPS limitée jusqu'en 2028 accorde une plus grande importance à l'amélioration des rendements, à l'utilisation des lignes et aux qualifications clients établies. L'exposition commerciale, les longs cycles de qualification et la base de fabrication LTPS hors Chine restreinte peuvent limiter la flexibilité d'approvisionnement pour le marché des modules LCD LTPS (LCM) dans l'automobile.
Points Clés du Rapport
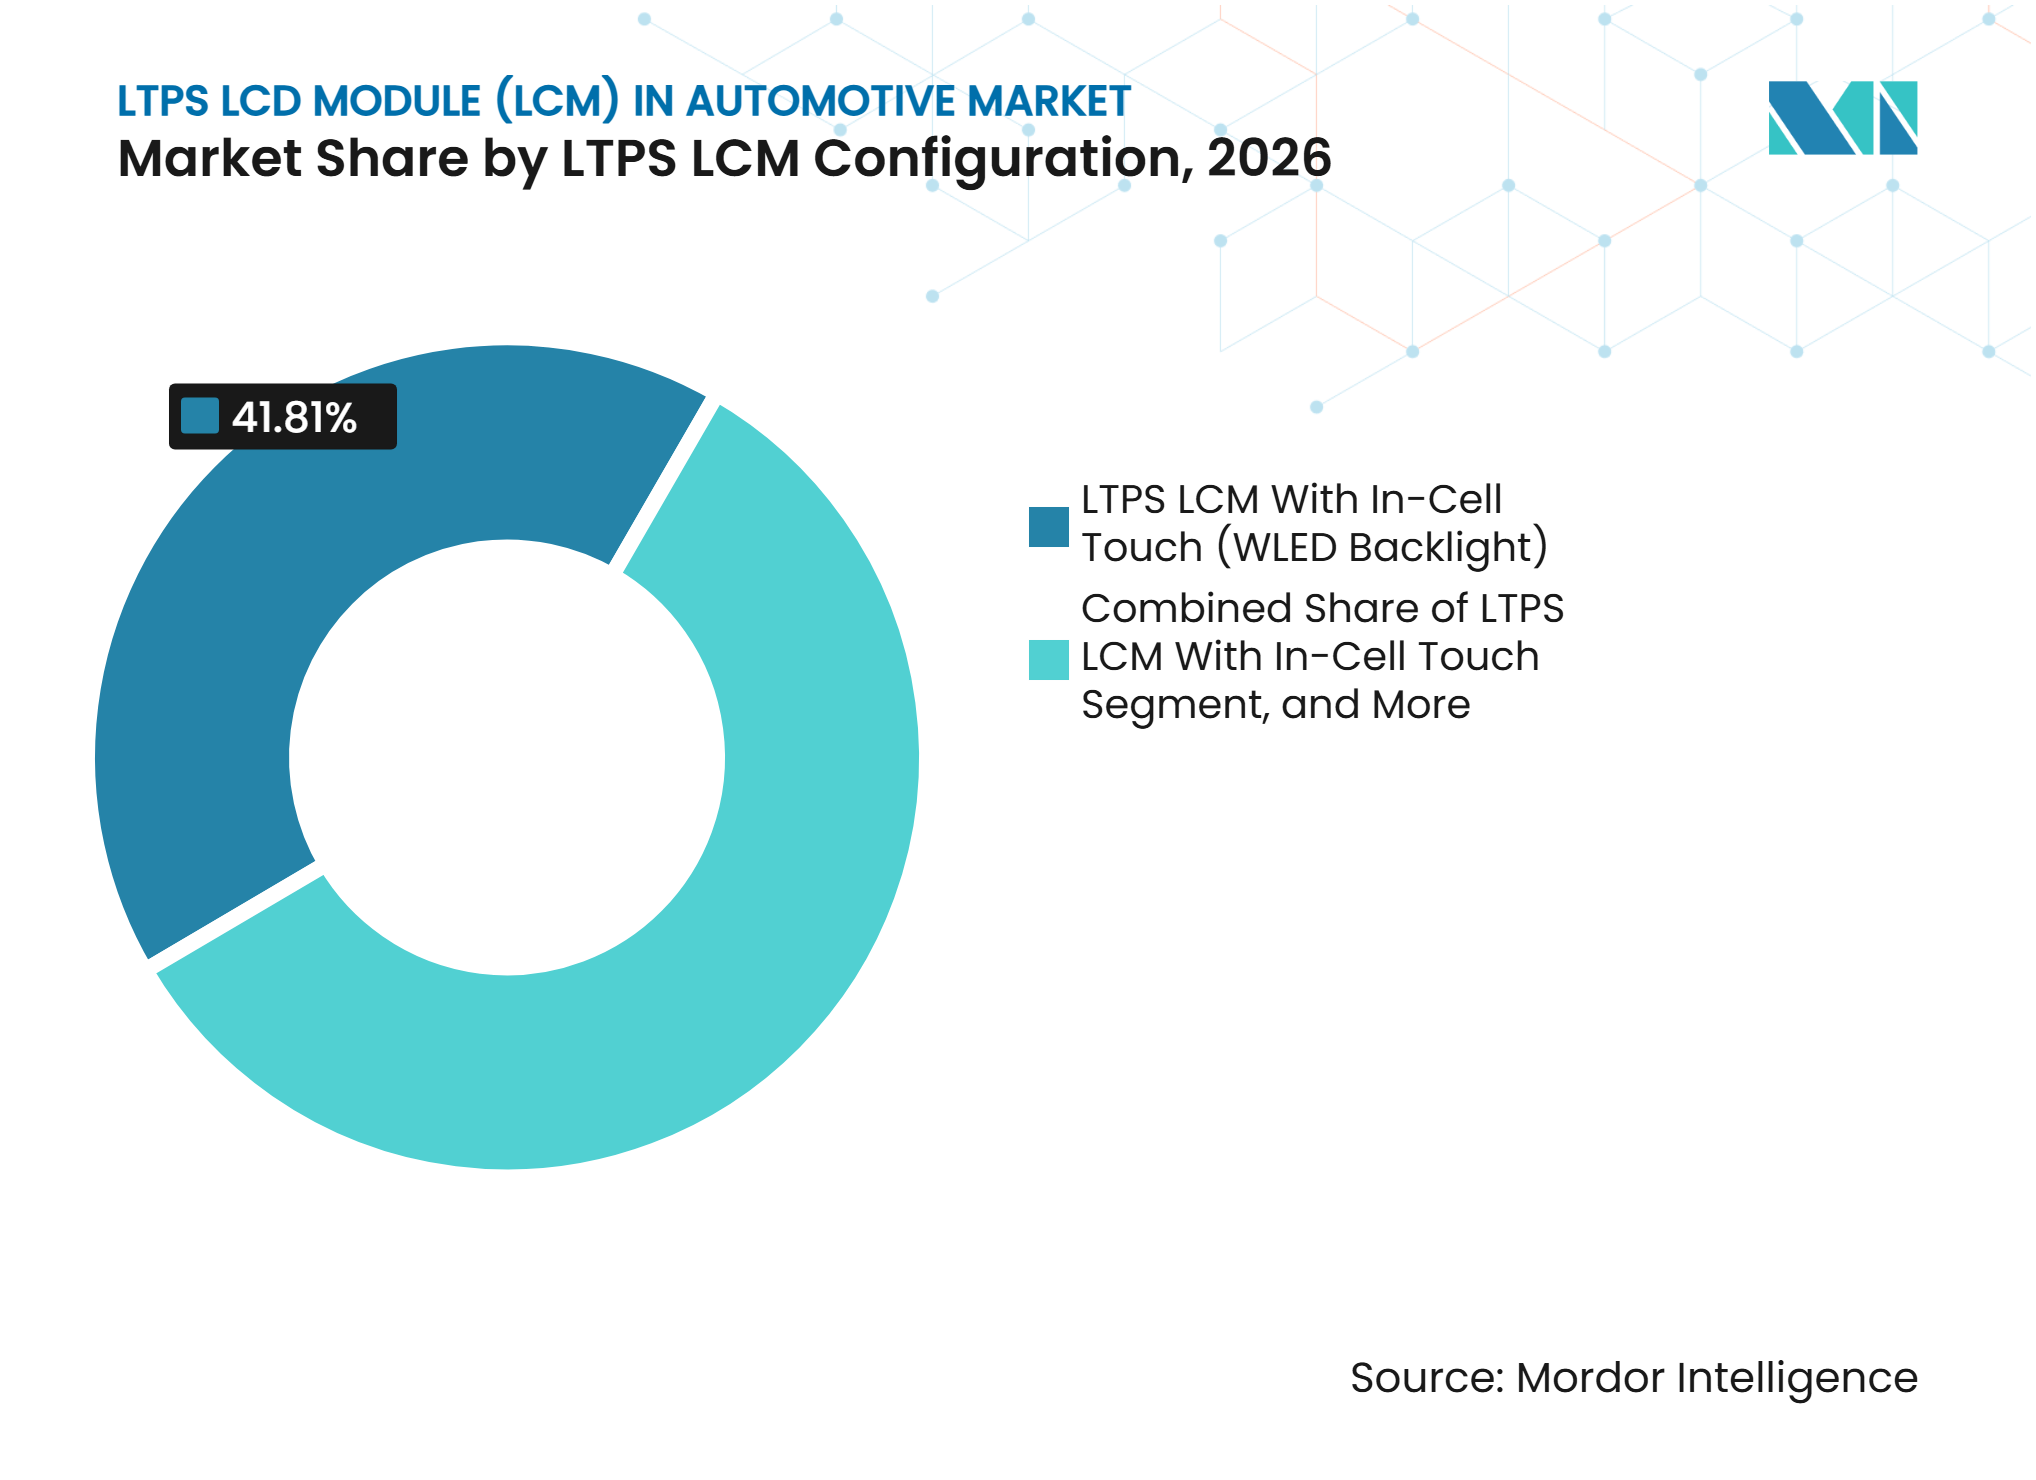
- Par configuration LTPS LCM, le LTPS LCM avec tactile intégré et rétroéclairage WLED détenait 41,81 % en 2026, tandis que le LTPS LCM avec rétroéclairage Mini-LED et tactile intégré devrait progresser à un CAGR de 8,69 % jusqu'en 2032.
- Par application, la console centrale et l'infodivertissement représentaient 44,52 % de la taille du marché des modules LCD LTPS (LCM) dans l'automobile en 2026, tandis que la console centrale pilier à pilier devrait progresser à un CAGR de 8,78 % jusqu'en 2032.
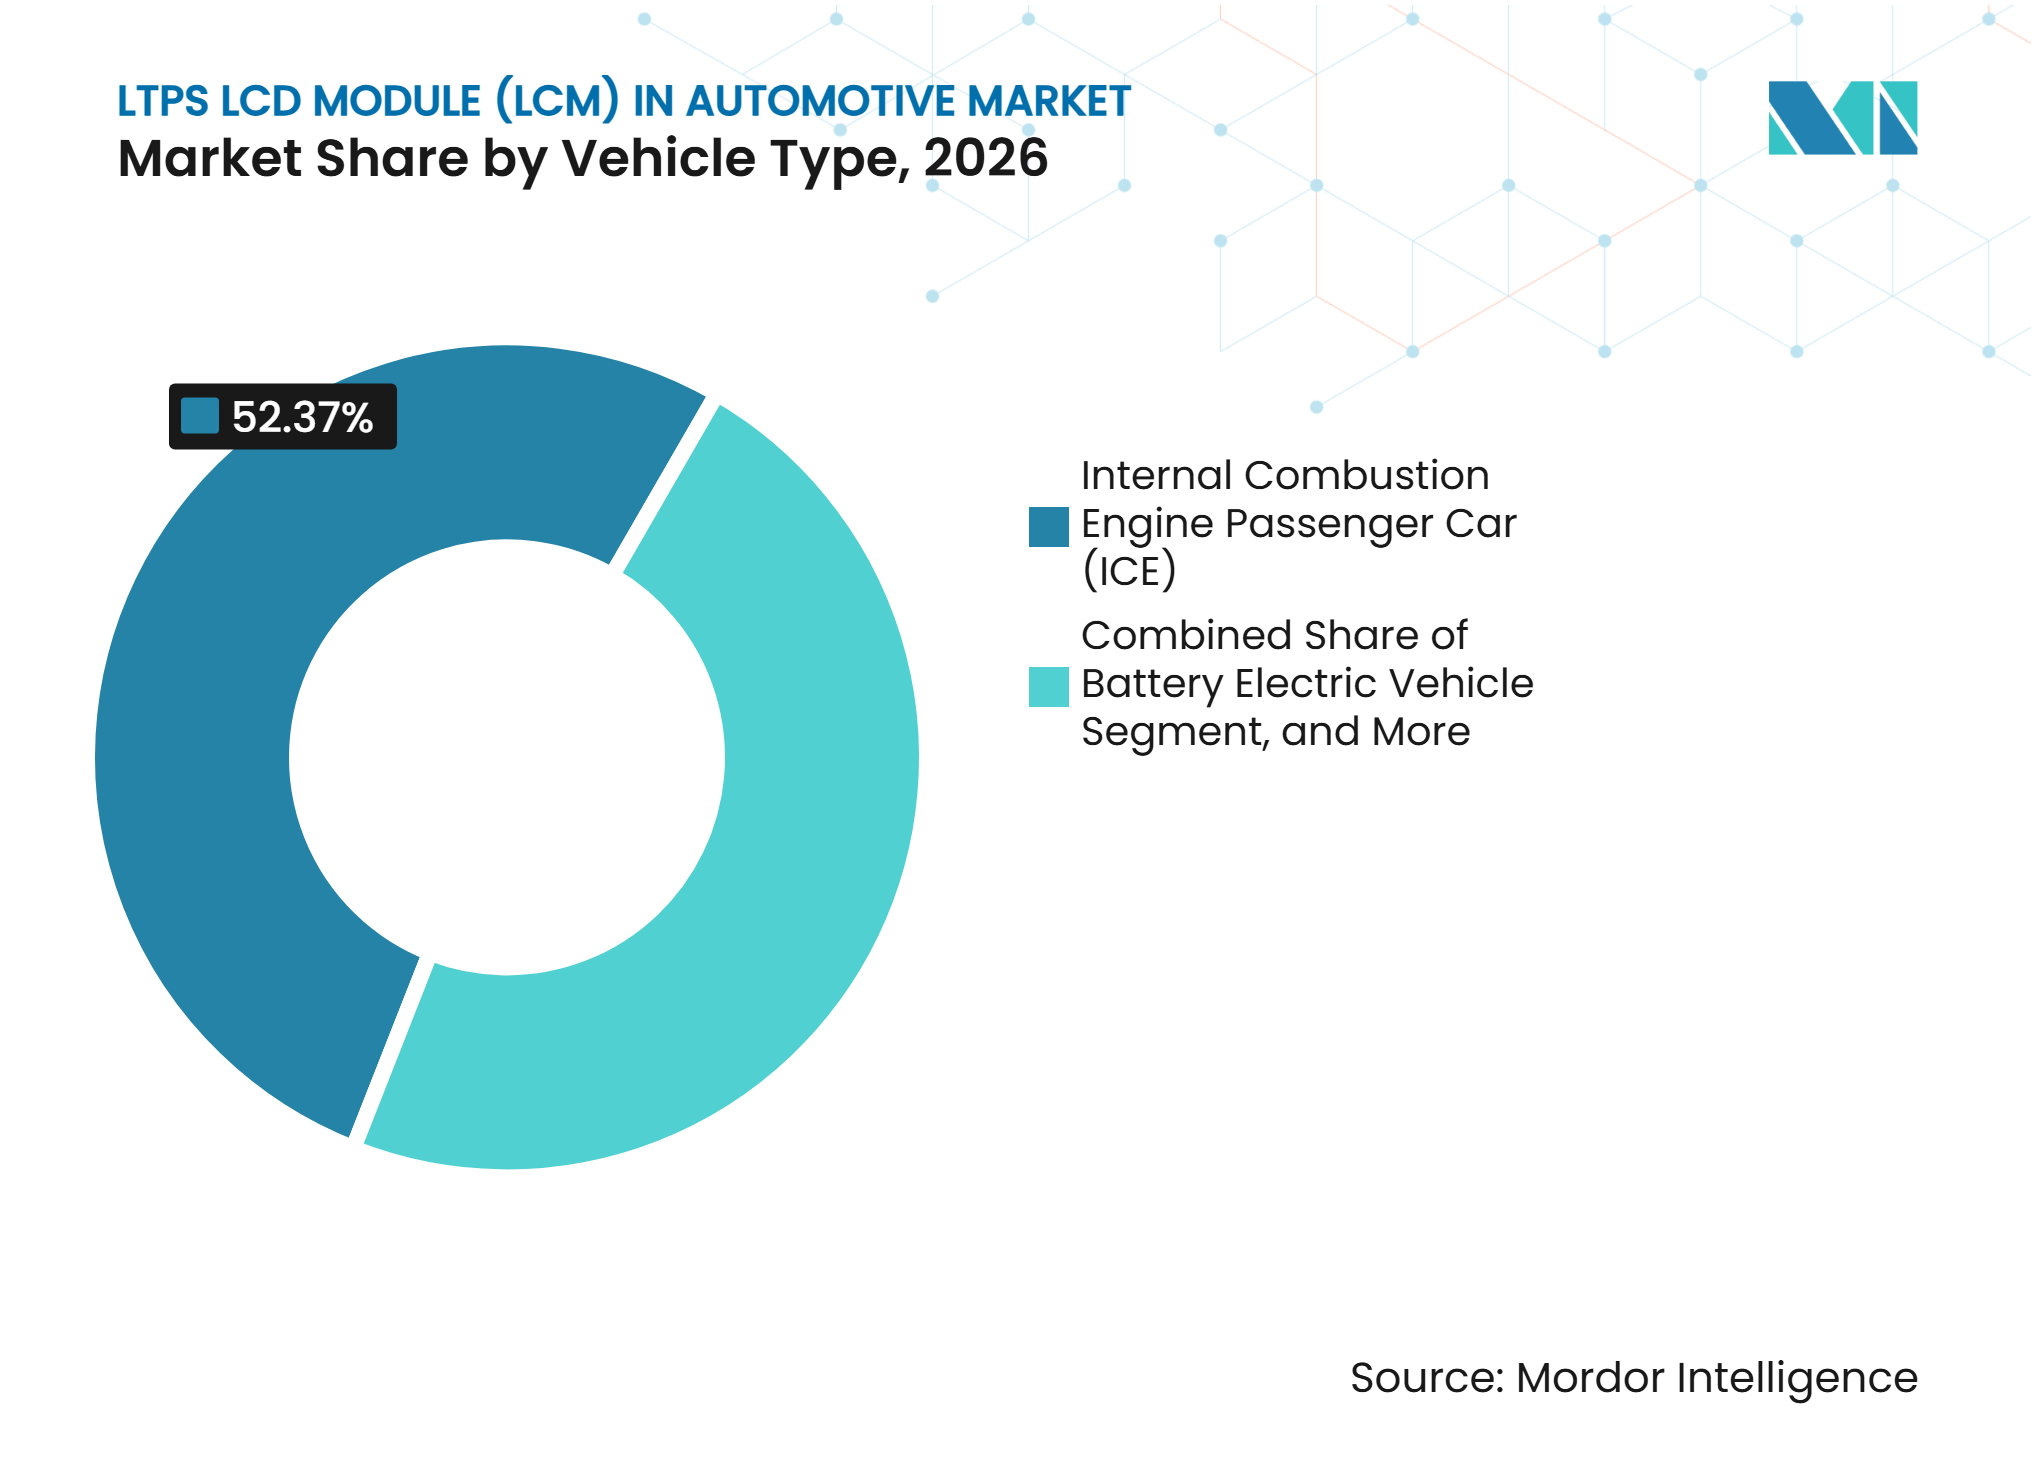
- Par type de véhicule, les voitures particulières à moteur à combustion interne (ICE) détenaient 52,37 % en 2026, tandis que les véhicules électriques à batterie (BEV) devraient progresser à un CAGR de 8,86 % jusqu'en 2032.
- Par procédé de collage, le FOG détenait 61,73 % en 2026, tandis que le COG devrait progresser à un CAGR de 8,74 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait 48,65 % en 2026 et devrait progresser à un CAGR de 8,78 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | Impact (~) % sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Croissance des Grands Écrans Automobiles Haute Résolution | +2.0% | Mondial | Court terme (≤ 2 ans) |
| Adoption Croissante du Tactile Intégré dans les Affichages de Console Centrale | +1.6% | Mondial, avec des gains précoces en Asie-Pacifique et en Europe | Court terme (≤ 2 ans) |
| Cycle de Mise à Niveau des Affichages pour Véhicules Électriques et Hybrides | +1.3% | Cœur Asie-Pacifique, extension vers l'Europe et l'Amérique du Nord | Moyen terme (2-4 ans) |
| Demande d'Affichages Haute Luminosité et Basse Consommation dans les Habitacles Ensoleillés | +0.7% | Mondial | Moyen terme (2-4 ans) |
| Compatibilité LTPS avec les Cockpits à Définition Logicielle Multi-Affichages | +0.5% | Mondial | Long terme (≥ 4 ans) |
| Capacité LTPS Limitée Augmentant la Valeur des Rendements et des Contrats de Conception | +0.3% | Mondial, plus aigu dans les régions de fabrication hors Chine | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Croissance des Grands Écrans Automobiles Haute Résolution
Les modules de console centrale évoluent vers des formats de 15 pouces et plus, augmentant la surface de contenu LTPS et la valeur du module par véhicule sur le marché des modules LCD LTPS (LCM) dans l'automobile. Les périodes de qualification pour les panneaux de qualité automobile commencent bien avant la production du véhicule, ce qui favorise les fournisseurs qui détiennent déjà un contrat de conception. Marelli a présenté une unité LCD Mini-LED pilier à pilier de 44,8 pouces avec une luminosité allant jusqu'à 12 000 nits à Auto China 2026.[1] La démonstration montre les performances d'écran envisagées pour les programmes de cockpit de production. Le LTPS prend en charge la densité de pixels, l'uniformité de la luminosité et le contrôle des défauts requis pour ces interfaces plus grandes. La norme FMVSS n° 101 influence la manière dont les commandes et les affichages des véhicules doivent être présentés, ce qui favorise l'utilisation de surfaces d'affichage haute résolution claires.[2]
Adoption Croissante du Tactile Intégré dans les Affichages de Console Centrale
Le tactile intégré supprime le besoin d'un numériseur séparé, réduisant l'épaisseur du module et les couches de composants dans les assemblages de console centrale. Le processus de fabrication doit répondre aux exigences automobiles en matière de défauts, ce qui réduit la base de fournisseurs qualifiés. Visteon a produit un affichage conducteur à bordure étroite de 12,3 pouces pour la Lexus ES 2026 combinant le collage optique et la technologie LTPS haute luminosité.[3] Ce programme démontre la capacité du tactile intégré au niveau d'intégration de rang 1. Les fournisseurs ayant achevé la validation peuvent être plus difficiles à remplacer au cours d'un programme véhicule. La barrière de qualification qui en résulte soutient la stabilité des prix pour les fournisseurs établis de modules et de substrats sur le marché des modules LCD LTPS (LCM) dans l'automobile.
Cycle de Mise à Niveau des Affichages pour Véhicules Électriques et Hybrides
Les aménagements d'habitacle des BEV permettent des consoles plus larges et des écrans pour les sièges arrière, augmentant la surface d'affichage par véhicule sur le marché des modules LCD LTPS (LCM) dans l'automobile. Les équipes véhicule peuvent définir l'interface autour des exigences d'expérience utilisateur numérique plutôt qu'autour des contraintes d'encombrement ICE héritées. AUO Mobility Solutions a combiné les capacités d'affichage d'AUO avec l'expertise en interface homme-machine automobile de BHTC lors du lancement de son activité mobilité en janvier 2026. Cette démarche reflète le glissement des fournisseurs d'affichages vers des solutions de cockpit complètes. La capacité LTPS libérée lorsque l'OLED remplace le LTPS dans les smartphones peut servir les programmes automobiles pendant que la demande de cockpit électrique se développe. Chaque programme BEV peut donc générer des revenus d'affichage plus importants pour les fournisseurs de modules qu'un programme de véhicule conventionnel comparable.
Demande d'Affichages Haute Luminosité et Basse Consommation dans les Habitacles Ensoleillés
La lisibilité en plein soleil au-dessus de 1 000 nits est pertinente pour la réactivité du conducteur dans des conditions lumineuses, et le contraste ambiant devient une mesure d'achat de plus en plus importante. Sur le marché des modules LCD LTPS (LCM) dans l'automobile, le LTPS prend en charge un rapport d'ouverture et une luminance plus élevés à des courants d'alimentation de rétroéclairage plus faibles que le silicium amorphe. Cette efficacité est importante dans les BEV car la consommation d'énergie des affichages est en concurrence avec le budget énergétique du véhicule. Le rétroéclairage Mini-LED élève le plafond de luminance disponible pour les grands écrans de cockpit. L'unité pilier à pilier de 12 000 nits de Marelli démontre le niveau de luminosité recherché pour les aménagements d'habitacle courbés et larges. L'écart de performance entre le LTPS Mini-LED et l'OLED peut se réduire lorsque les équipementiers évaluent les performances de luminosité par rapport au coût du système.
Analyse de l'Impact des Freins*
| Frein | Impact (~) % sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Coûts Élevés d'Intégration des Panneaux et Modules LTPS | -0.9% | Mondial, plus aigu dans les programmes hors Chine et de segment premium | Court terme (≤ 2 ans) |
| Cycles de Qualification et Délais de Verrouillage de Conception des Équipementiers | -0.7% | Mondial | Moyen terme (2-4 ans) |
| Base de Fabrication LTPS Hors Chine Mature Limitant la Flexibilité | -0.5% | Hors Chine, notamment au Japon, en Corée du Sud et à Taïwan | Long terme (≥ 4 ans) |
| Politique Commerciale et Exposition aux Droits de Douane dans la Chaîne d'Approvisionnement des Affichages | -0.3% | Amérique du Nord et Europe les plus exposées | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coûts Élevés d'Intégration des Panneaux et Modules LTPS
Les coûts LTPS augmentent fortement à mesure que la surface du panneau augmente, car le collage optique, le contrôle Mini-LED et la gestion thermique ajoutent du travail au module. Les équipementiers premium et BEV peuvent absorber davantage de cette nomenclature que les programmes ICE à fort volume. La qualification AEC-Q105 ajoute également des frais de certification qui doivent être répartis sur des volumes automobiles plus faibles. L'opération de collage optique de Visteon en Thaïlande pour le programme Lexus ES montre comment des volumes de production plus élevés peuvent répartir les frais généraux d'intégration sur plusieurs programmes. Les fournisseurs plus petits sans volume comparable restent désavantagés dans les appels d'offres de programmes sensibles aux coûts sur le marché des modules LCD LTPS (LCM) dans l'automobile. Cette division peut ralentir l'adoption de modules à grand écran complexes en dehors des gammes de véhicules premium.
Cycles de Qualification et Délais de Verrouillage de Conception des Équipementiers
La qualification des affichages automobiles s'étend généralement de 24 à 36 mois, car les équipementiers accordent la priorité à la fiabilité de l'approvisionnement. Une fois qu'un module est intégré dans un véhicule, la modification du processus de panneau peut exposer l'équipementier à un risque d'obsolescence et de revalidation. Ces délais sont particulièrement significatifs pour les conceptions LTPS Mini-LED, car la technologie d'affichage grand public peut évoluer pendant la période de validation. Les conceptions modulaires peuvent permettre de modifier un rétroéclairage ou un circuit intégré de pilotage sans requalifier l'ensemble du module, mais elles nécessitent un investissement en ingénierie précoce. L'Administration nationale de la sécurité routière mène des recherches sur de nouvelles conceptions d'interface homme-machine, ce qui pourrait prolonger l'attention réglementaire appliquée à la validation des affichages. Les longs cycles de programme protègent donc les fournisseurs en place, mais ralentissent les changements technologiques sur le marché des modules LCD LTPS (LCM) dans l'automobile.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Configuration LTPS LCM :
Le Tactile Intégré Domine Tandis que le Mini-LED Prend de l'ÉlanLe LTPS LCM avec tactile intégré et rétroéclairage WLED détenait 41,81 % de la part du marché des modules LCD LTPS (LCM) dans l'automobile en 2026. La configuration est établie dans les gammes de véhicules allant des segments mi-premium au luxe. Sa conception tactile intégrée a amélioré les rendements et reçu une acceptation plus large de la part des équipementiers. Ces gains lui permettent de remplacer les superpositions tactiles externes dans de nombreuses nouvelles conceptions de plateformes. Le LTPS LCM standard avec rétroéclairage WLED et sans tactile reste pertinent là où les programmes véhicule font face à des limites de coûts strictes. Le LTPS LCM avec rétroéclairage Mini-LED et sans tactile continue de servir certaines applications de tableau de bord et d'affichage tête haute.
Le LTPS LCM avec rétroéclairage Mini-LED et tactile intégré devrait progresser à un CAGR de 8,69 % jusqu'en 2032. Les équipementiers associent la gradation locale au tactile intégré dans les programmes de cockpit phares nécessitant une lisibilité en plein soleil supérieure à 1 000 nits. BOE Varitronix a livré un affichage central QD Mini-LED de 14,6 pouces pour la huitième génération de la Hyundai Avante avec une résolution de 2 560 × 1 440, une luminosité de pointe de 1 000 nits et 627 zones de gradation locale. La livraison démontre que la configuration passe des affichages conceptuels aux programmes de véhicules de production. Le tactile intégré devrait également s'étendre au-delà de la console centrale vers les tableaux de bord et les affichages des sièges arrière. Ce glissement soutient une part plus élevée des configurations avec un contenu d'affichage et d'intégration plus important sur le marché des modules LCD LTPS (LCM) dans l'automobile.



Par Application :
La Console Centrale Ancre le Volume Tandis que le Pilier à Pilier Élève le Plafond de CroissanceLa console centrale et l'infodivertissement représentaient 44,52 % de la taille du marché des modules LCD LTPS (LCM) dans l'automobile en 2026. Il reste la principale interface homme-machine dans toutes les catégories de véhicules. Les architectures de véhicules à définition logicielle placent davantage de fonctions informatiques et d'interaction à cette position dans le cockpit. Les systèmes qui en résultent nécessitent une réponse tactile fiable et une clarté d'affichage. Les tableaux de bord conservent un rôle stable car les informations de conduite primaires doivent rester accessibles au conducteur. Les écrans de divertissement pour sièges arrière et passagers constituent une couche de volume émergente, notamment dans les programmes BEV premium.
La console centrale pilier à pilier devrait progresser à un CAGR de 8,78 % jusqu'en 2032. Les équipementiers utilisent des surfaces continues gérées par logiciel pour réduire le nombre de cadres d'affichage, de supports et d'interfaces d'étanchéité séparés. Marelli a présenté un cockpit basé sur QNX à Auto China 2026 combinant l'infodivertissement, la visualisation du tableau de bord et l'intelligence de l'habitacle dans un seul domaine de calcul. Le système comprenait une unité LCD Mini-LED pilier à pilier de 44,8 pouces. Ce facteur de forme augmente la complexité du module et la valeur d'intégration dans chaque programme véhicule. Il met également davantage l'accent sur les fournisseurs capables de coordonner les affichages, le collage, le logiciel et la validation du véhicule pour le marché des modules LCD LTPS (LCM) dans l'automobile.
Par Type de Véhicule :
L'ICE Soutient le Volume Tandis que le BEV Accélère le Mix TechnologiqueLes voitures particulières ICE détenaient 52,37 % en 2026. Les équipementiers continuent de moderniser les habitacles ICE avec des interfaces numériques comme réponse économique à la demande des consommateurs pour des intérieurs modernes. Cela préserve la demande LTPS sur une base de véhicules bien plus large que les seules plateformes électriques. Les modèles HEV et PHEV se situent entre les deux groupes de motorisation. Leurs conceptions de cockpit utilisent de plus en plus des affichages LTPS comparables à ceux des BEV. Cette approche aide les équipementiers à utiliser une interface plus cohérente entre les versions de motorisation.
Les BEV devraient progresser à un CAGR de 8,86 % jusqu'en 2032. Leur conception d'habitacle axée sur les écrans augmente la surface d'affichage par véhicule par rapport à de nombreux modèles ICE. Les véhicules utilitaires légers restent une catégorie plus petite mais nécessitent des tableaux de bord LTPS et des affichages de console centrale à mesure que les informations de télématique et d'aide à la conduite deviennent plus détaillées. Visteon a annoncé 3,5 milliards USD de nouveaux contrats d'affichage en 2025, représentant 48,6 % de ses 7,4 milliards USD de nouvelles affaires totales. Ces chiffres montrent que les programmes d'affichage sont devenus une source de revenus importante pour les principaux fournisseurs de rang 1 sur le marché des modules LCD LTPS (LCM) dans l'automobile. Les contrats multi-motorisations peuvent aider les fabricants de modules LTPS à répartir les investissements de développement et de fabrication sur davantage de types de véhicules.

Par Procédé de Collage :
Le FOG Domine Tandis que le COG Progresse dans les Formats de PrécisionLe FOG représentait 61,73 % de la taille du marché des modules LCD LTPS (LCM) dans l'automobile en 2026. Les connexions par circuit imprimé flexible offrent une flexibilité de disposition pour les modules de console centrale et de tableau de bord. Le FOG est particulièrement adapté aux affichages grand format car la connexion film sur verre peut accommoder les mouvements et les vibrations du panneau. Cela est pertinent pour les larges aménagements pilier à pilier. Les options de film LOCA et OCA sont utilisées dans les deux flux de processus FOG et COG. Le film OCA est préféré pour les applications plates ou légèrement courbées car il supprime les étapes de durcissement UV et prend en charge l'assemblage à fort volume.
Le COG devrait progresser à un CAGR de 8,74 % jusqu'en 2032. Les fournisseurs l'utilisent pour obtenir des assemblages plus minces, moins d'interconnexions et une fiabilité lors des cycles thermiques automobiles. Les applications compactes accordent une plus grande valeur à ces caractéristiques. tesa et AUMOVIO ont annoncé une solution adhésive décollable en avril 2026 pour l'intégration mécanique des affichages automobiles. Ces travaux indiquent que la réparabilité et la maintenabilité en fin de vie deviennent des considérations de conception pertinentes sur le marché des modules LCD LTPS (LCM) dans l'automobile. Le choix du collage reflétera donc à la fois les dimensions du module et la capacité à assembler, réparer et valider l'affichage fini.
Analyse Géographique
Asie-Pacifique : La Concentration de la Fabrication Soutient le Volume et le Leadership de Croissance
L'Asie-Pacifique détenait 48,65 % de la part du marché des modules LCD LTPS (LCM) dans l'automobile en 2026 et devrait progresser à un CAGR de 8,78 % jusqu'en 2032. Les fabricants de panneaux basés en Chine devraient représenter 65,2 % des expéditions mondiales d'affichages automobiles au second semestre 2026, contre 28,1 % en 2019. Le Japon contribue avec des modules LTPS orientés précision via des fournisseurs ayant des historiques de qualification établis auprès des équipementiers. La Corée du Sud soutient les stratégies automobiles de Samsung Display et LG Display. Taïwan élargit son exposition automobile via AUO Mobility Solutions et l'unité CarUX d'Innolux. AUO Mobility Solutions a officiellement démarré ses opérations le 1er janvier 2026, renforçant son rôle de fournisseur de solutions de cockpit. Les programmes BEV domestiques chinois spécifient des surfaces LTPS grand format à un rythme plus rapide que de nombreux pairs mondiaux. Cette combinaison de capacité de panneaux et de demande de véhicules maintient la région au cœur du marché des modules LCD LTPS (LCM) dans l'automobile.
Europe : Les Cockpits à Définition Logicielle Soutiennent une Demande LTPS Premium
Les programmes d'équipementiers premium européens demandent des modules LTPS à haute luminosité, à bordures étroites et avec un collage optique fiable. Les constructeurs automobiles allemands étendent la numérisation du cockpit des véhicules phares vers les plateformes de segments C et D à volume moyen. Cela élargit l'utilisation potentielle des modules LTPS de qualité automobile. AUMOVIO fournit un point d'intégration de rang 1 pour les programmes de cockpit européens. Ses travaux d'avril 2026 avec tesa sur des solutions adhésives décollables reflètent l'attention portée à l'assemblage précis et à la maintenabilité du cycle de vie. ZEISS et tesa ont établi un partenariat pour industrialiser la technologie holographique à grande échelle pour les applications automobiles. Ces travaux indiquent une voie vers de nouveaux composants d'affichage transparents pouvant compléter les écrans de cockpit établis. La première production en série pour cette technologie est prévue pour 2029.
Amérique du Nord et Autres Régions : La Capacité d'Intégration et la Demande Émergente Façonnent le Mix
La demande nord-américaine est soutenue par les chaînes d'approvisionnement en électronique de cockpit au service des programmes d'équipementiers basés à Detroit et des transplants japonais. Les 3,5 milliards USD de nouveaux contrats d'affichage de Visteon en 2025 montrent le rôle des fournisseurs de rang 1 dont le siège est en Amérique du Nord dans l'intégration mondiale des modules. La contribution de la région réside davantage dans l'intégration de systèmes et le collage optique que dans la fabrication de panneaux. L'Amérique du Sud et le Moyen-Orient et l'Afrique restent des marchés plus petits car l'électrification est plus faible et de nombreux équipementiers s'approvisionnent en modules finis auprès de centres asiatiques ou européens. L'Inde et l'Asie du Sud-Est sont des zones de demande incrémentale au sein du réseau d'approvisionnement plus large de l'Asie-Pacifique. L'usine de BOE Varitronix au Vietnam a produit l'affichage central de la Hyundai Avante, montrant que la fabrication commence à se diversifier au sein de l'Asie-Pacifique. Cette diversification peut offrir aux équipementiers des options d'assemblage supplémentaires tandis que la fabrication de panneaux reste concentrée. Le marché des modules LCD LTPS (LCM) dans l'automobile combine donc une croissance de la demande régionale avec une chaîne d'approvisionnement qui continue de s'appuyer fortement sur la fabrication asiatique.
Paysage Concurrentiel
Concentration du Marché
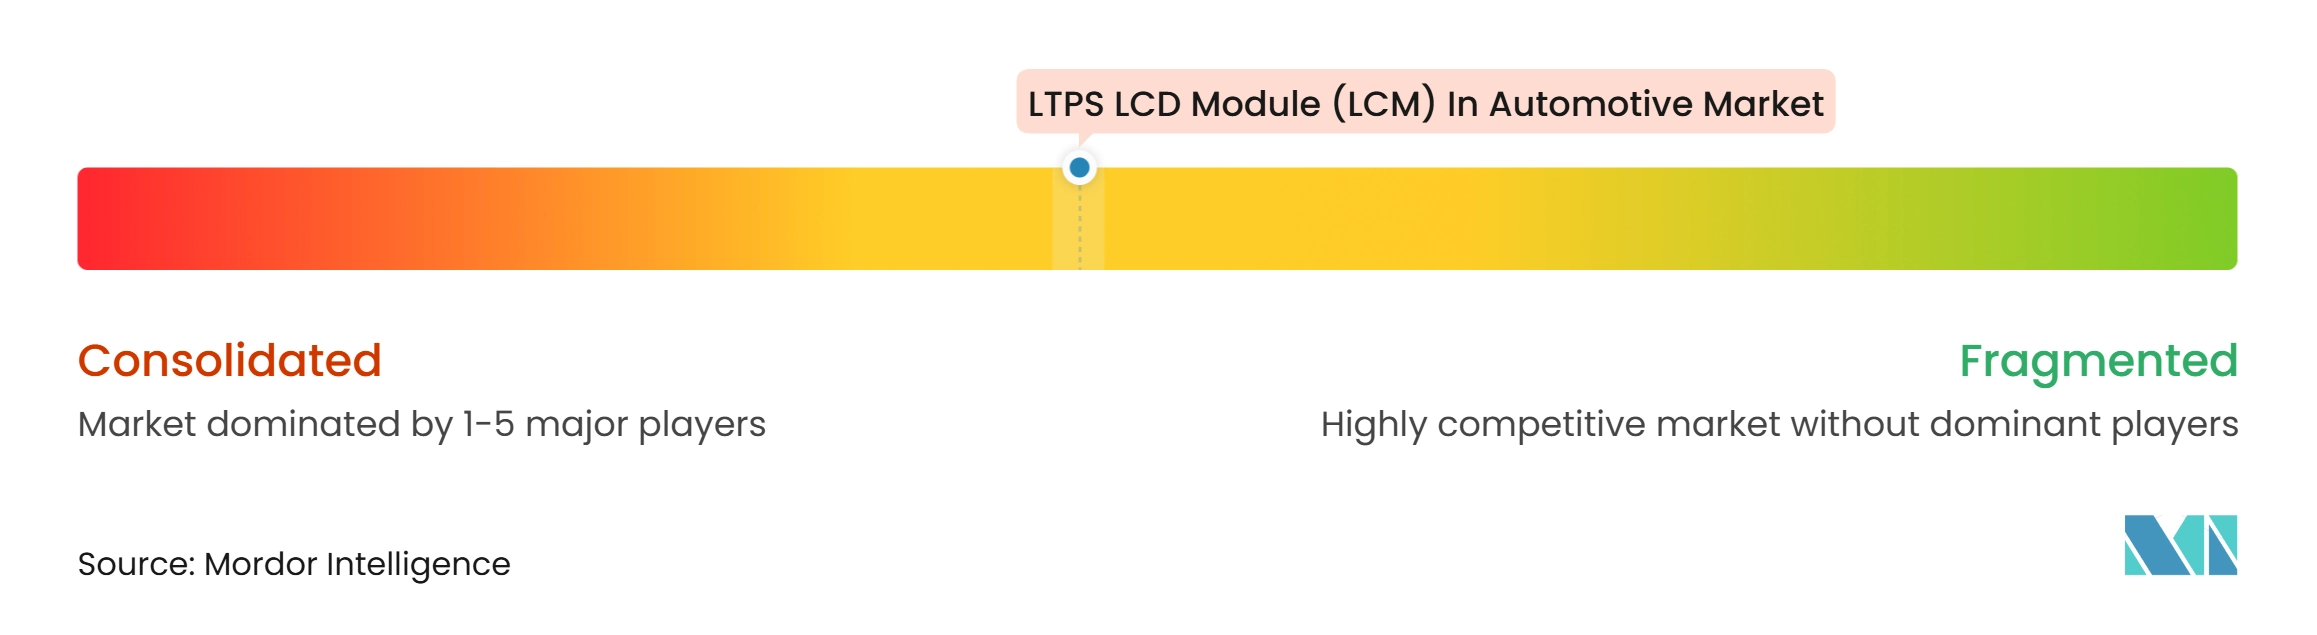
Le marché des modules LCD LTPS (LCM) dans l'automobile est modérément concentré au niveau de la fabrication de panneaux en amont. Un groupe limité de lignes de fabrication capables de produire du LTPS fournit la plupart des substrats de qualité automobile. Aucune nouvelle capacité majeure de LCD LTPS n'est prévue jusqu'en 2028. La position concurrentielle dépend donc des rendements, de la rétention des contrats de conception et de l'utilisation des lignes de production existantes. La couche d'intégration de modules de rang 1 est plus large et plus compétitive. Les fournisseurs se distinguent par leur échelle de collage optique, leur construction d'affichage en interne et leur capacité d'intégration dans les véhicules à définition logicielle.
Visteon a achevé la construction d'affichage en interne et le collage optique dans son usine en Thaïlande pour le programme Lexus ES 2026. Cette démarche montre comment l'intégration verticale peut améliorer le contrôle de la qualité des affichages et de l'assemblage des modules. Les exigences de qualification AEC-Q105 augmentent la charge de validation pour les composants électroniques automobiles. Les recherches de la NHTSA sur de nouvelles interfaces homme-machine indiquent également une attention réglementaire continue sur la conception des affichages de véhicules. Ces facteurs favorisent les fournisseurs disposant de ressources établies en matière de tests et d'ingénierie automobiles. Ils rendent également plus difficile l'entrée d'un nouveau fournisseur dans un programme véhicule qualifié.
BOE Varitronix a commencé la production en masse de son affichage central QD Mini-LED pour la Hyundai Avante en 2026. L'unité CarUX d'Innolux a annoncé l'acquisition de Pioneer Electronics au CES 2026 pour accéder aux relations avec les équipementiers japonais et à l'expertise en intégration audio. Samsung Display, LG Display et BOE développent des conceptions OLED RGB en tandem qui pourraient concurrencer le LTPS dans les cockpits haut de gamme après 2028. Hyundai Mobis a formé une alliance avec ZEISS, tesa et Sekurit pour développer des affichages holographiques sur pare-brise. Les fournisseurs LTPS répondent en améliorant les performances de luminosité Mini-LED et le coût du système. Le marché des modules LCD LTPS (LCM) dans l'automobile reste soutenu par l'étendue des programmes véhicule nécessitant une technologie LCD mature et qualifiée.
Leaders du Secteur des Modules LCD LTPS (LCM) dans l'Automobile
-
BOE Technology Group Co., Ltd.
-
Tianma Microelectronics Co., Ltd.
-
AUO Corporation
-
Japan Display Inc.
-
LG Display
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Modules LCD LTPS (LCM) dans l'Automobile Entreprises couvertes dans ce rapport
- LG Display
Développements industriels récents dans Marché des Modules LCD LTPS (LCM) dans l'Automobile
- Août 2026 : BOE Varitronix a annoncé la livraison en production de masse de son affichage central QD Mini-LED de 14,6 pouces exclusivement pour la huitième génération de la Hyundai Avante, avec une résolution de 2 560 × 1 440, une luminosité de pointe de 1 000 nits et 627 zones de gradation locale, marquant le premier projet de production en masse dans son usine d'affichages automobiles au Vietnam.
- Juin 2026 : Visteon Corporation a annoncé la production de son affichage conducteur à bordure étroite de 12,3 pouces dans la nouvelle Lexus ES, achevant la construction d'affichage en interne et le collage optique dans son usine en Thaïlande, représentant le premier contrat de production de Visteon dans les systèmes d'information conducteur Lexus.
- Avril 2026 : Marelli a présenté un cockpit SDV unifié avec une unité de génération d'image LCD Mini-LED FALD pilier à pilier de 44,8 pouces atteignant jusqu'à 12 000 nits à Auto China 2026 à Pékin, combinant un calcul à criticité mixte basé sur QNX avec une architecture électrique/électronique zonale et ciblant la lisibilité en plein soleil et les configurations d'habitacle courbées pour les programmes destinés à la production.
- Avril 2026 : Tesa et AUMOVIO ont annoncé une solution adhésive décollable pour l'intégration mécanique des affichages automobiles, permettant l'assemblage automatisé et la réparabilité dans la production de modules.
Périmètre du Rapport Mondial sur le Marché des Modules LCD LTPS (LCM) dans l'Automobile
Le marché des modules LCD LTPS (LCM) dans l'automobile englobe le développement, la fabrication et la fourniture de modules d'affichage de qualité automobile utilisant la technologie au silicium polycristallin basse température (LTPS). Ces modules offrent des visuels haute résolution, des performances d'affichage améliorées et une efficacité énergétique pour les interfaces de véhicules avancées. La croissance du marché est portée par la numérisation croissante des véhicules, l'adoption de systèmes de cockpit sophistiqués et la demande d'affichages automobiles de haute qualité.
Le rapport sur le marché des modules LCD LTPS (LCM) dans l'automobile est segmenté par configuration LTPS LCM (LTPS LCM standard (rétroéclairage WLED, sans tactile), LTPS LCM avec tactile intégré (rétroéclairage WLED), LTPS LCM avec rétroéclairage Mini-LED (sans tactile) et LTPS LCM avec rétroéclairage Mini-LED et tactile intégré), application (console centrale/infodivertissement, tableau de bord, console centrale pilier à pilier et écran de divertissement pour sièges arrière et passagers), type de véhicule (véhicule électrique à batterie (BEV), véhicule électrique hybride/hybride rechargeable (HEV/PHEV), voiture particulière à moteur à combustion interne (ICE) et véhicule utilitaire léger (LCV)), procédé de collage (Film sur Verre (FOG) et Puce sur Verre (COG)) et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient, Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| LTPS LCM Standard (Rétroéclairage WLED, Sans Tactile) |
| LTPS LCM avec Tactile Intégré (Rétroéclairage WLED) |
| LTPS LCM avec Rétroéclairage Mini-LED (Sans Tactile) |
| LTPS LCM avec Rétroéclairage Mini-LED et Tactile Intégré |
| Console Centrale / Infodivertissement |
| Tableau de Bord |
| Console Centrale Pilier à Pilier |
| Écran de Divertissement pour Sièges Arrière et Passagers |
| Véhicule Électrique à Batterie (BEV) |
| Véhicule Électrique Hybride / Hybride Rechargeable (HEV/PHEV) |
| Voiture Particulière à Moteur à Combustion Interne (ICE) |
| Véhicule Utilitaire Léger (LCV) |
| Film sur Verre (FOG) |
| Puce sur Verre (COG) |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Corée du Sud | |
| Taïwan | |
| Reste de l'Asie-Pacifique | |
| Reste du Monde |
| Par Configuration LTPS LCM | LTPS LCM Standard (Rétroéclairage WLED, Sans Tactile) | |
| LTPS LCM avec Tactile Intégré (Rétroéclairage WLED) | ||
| LTPS LCM avec Rétroéclairage Mini-LED (Sans Tactile) | ||
| LTPS LCM avec Rétroéclairage Mini-LED et Tactile Intégré | ||
| Par Application | Console Centrale / Infodivertissement | |
| Tableau de Bord | ||
| Console Centrale Pilier à Pilier | ||
| Écran de Divertissement pour Sièges Arrière et Passagers | ||
| Par Type de Véhicule | Véhicule Électrique à Batterie (BEV) | |
| Véhicule Électrique Hybride / Hybride Rechargeable (HEV/PHEV) | ||
| Voiture Particulière à Moteur à Combustion Interne (ICE) | ||
| Véhicule Utilitaire Léger (LCV) | ||
| Par Procédé de Collage | Film sur Verre (FOG) | |
| Puce sur Verre (COG) | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Corée du Sud | ||
| Taïwan | ||
| Reste de l'Asie-Pacifique | ||
| Reste du Monde | ||
Questions Clés Répondues dans le Rapport
Quelle est la valeur projetée des modules LCD LTPS automobiles ?
Le marché des modules LCD LTPS (LCM) dans l'automobile est projeté à 6,20 milliards USD en 2026, 6,70 milliards USD en 2027 et 9,40 milliards USD d'ici 2032.
Qu'est-ce qui stimule la demande de modules LCD LTPS automobiles ?
Les grands affichages de cockpit, le tactile intégré, la conception d'habitacle BEV et les exigences d'affichage lisible en plein soleil soutiennent la demande.
Quelle configuration LTPS LCM domine la demande automobile ?
Le LTPS LCM avec tactile intégré et rétroéclairage WLED était en tête avec une part de 41,81 % en 2026.
Quelle application automobile connaît la croissance la plus rapide pour les modules LCD LTPS ?
La console centrale pilier à pilier devrait progresser à un CAGR de 8,78 % jusqu'en 2032.
Quel type de véhicule devrait adopter les modules LCD LTPS le plus rapidement ?
Les BEV devraient progresser à un CAGR de 8,86 % jusqu'en 2032 car leurs conceptions d'habitacle utilisent davantage de surface d'affichage.
Quelle région est en tête de la demande de modules LCD LTPS automobiles ?
L'Asie-Pacifique détenait 48,65 % en 2026 et devrait progresser à un CAGR de 8,78 % jusqu'en 2032.