
車載LTPS LCDモジュール(LCM)市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 6.70 十億米ドル |
| 市場規模 (2032) | 9.40 十億米ドル |
| 成長率 (2027 - 2032) | 7.01 % |
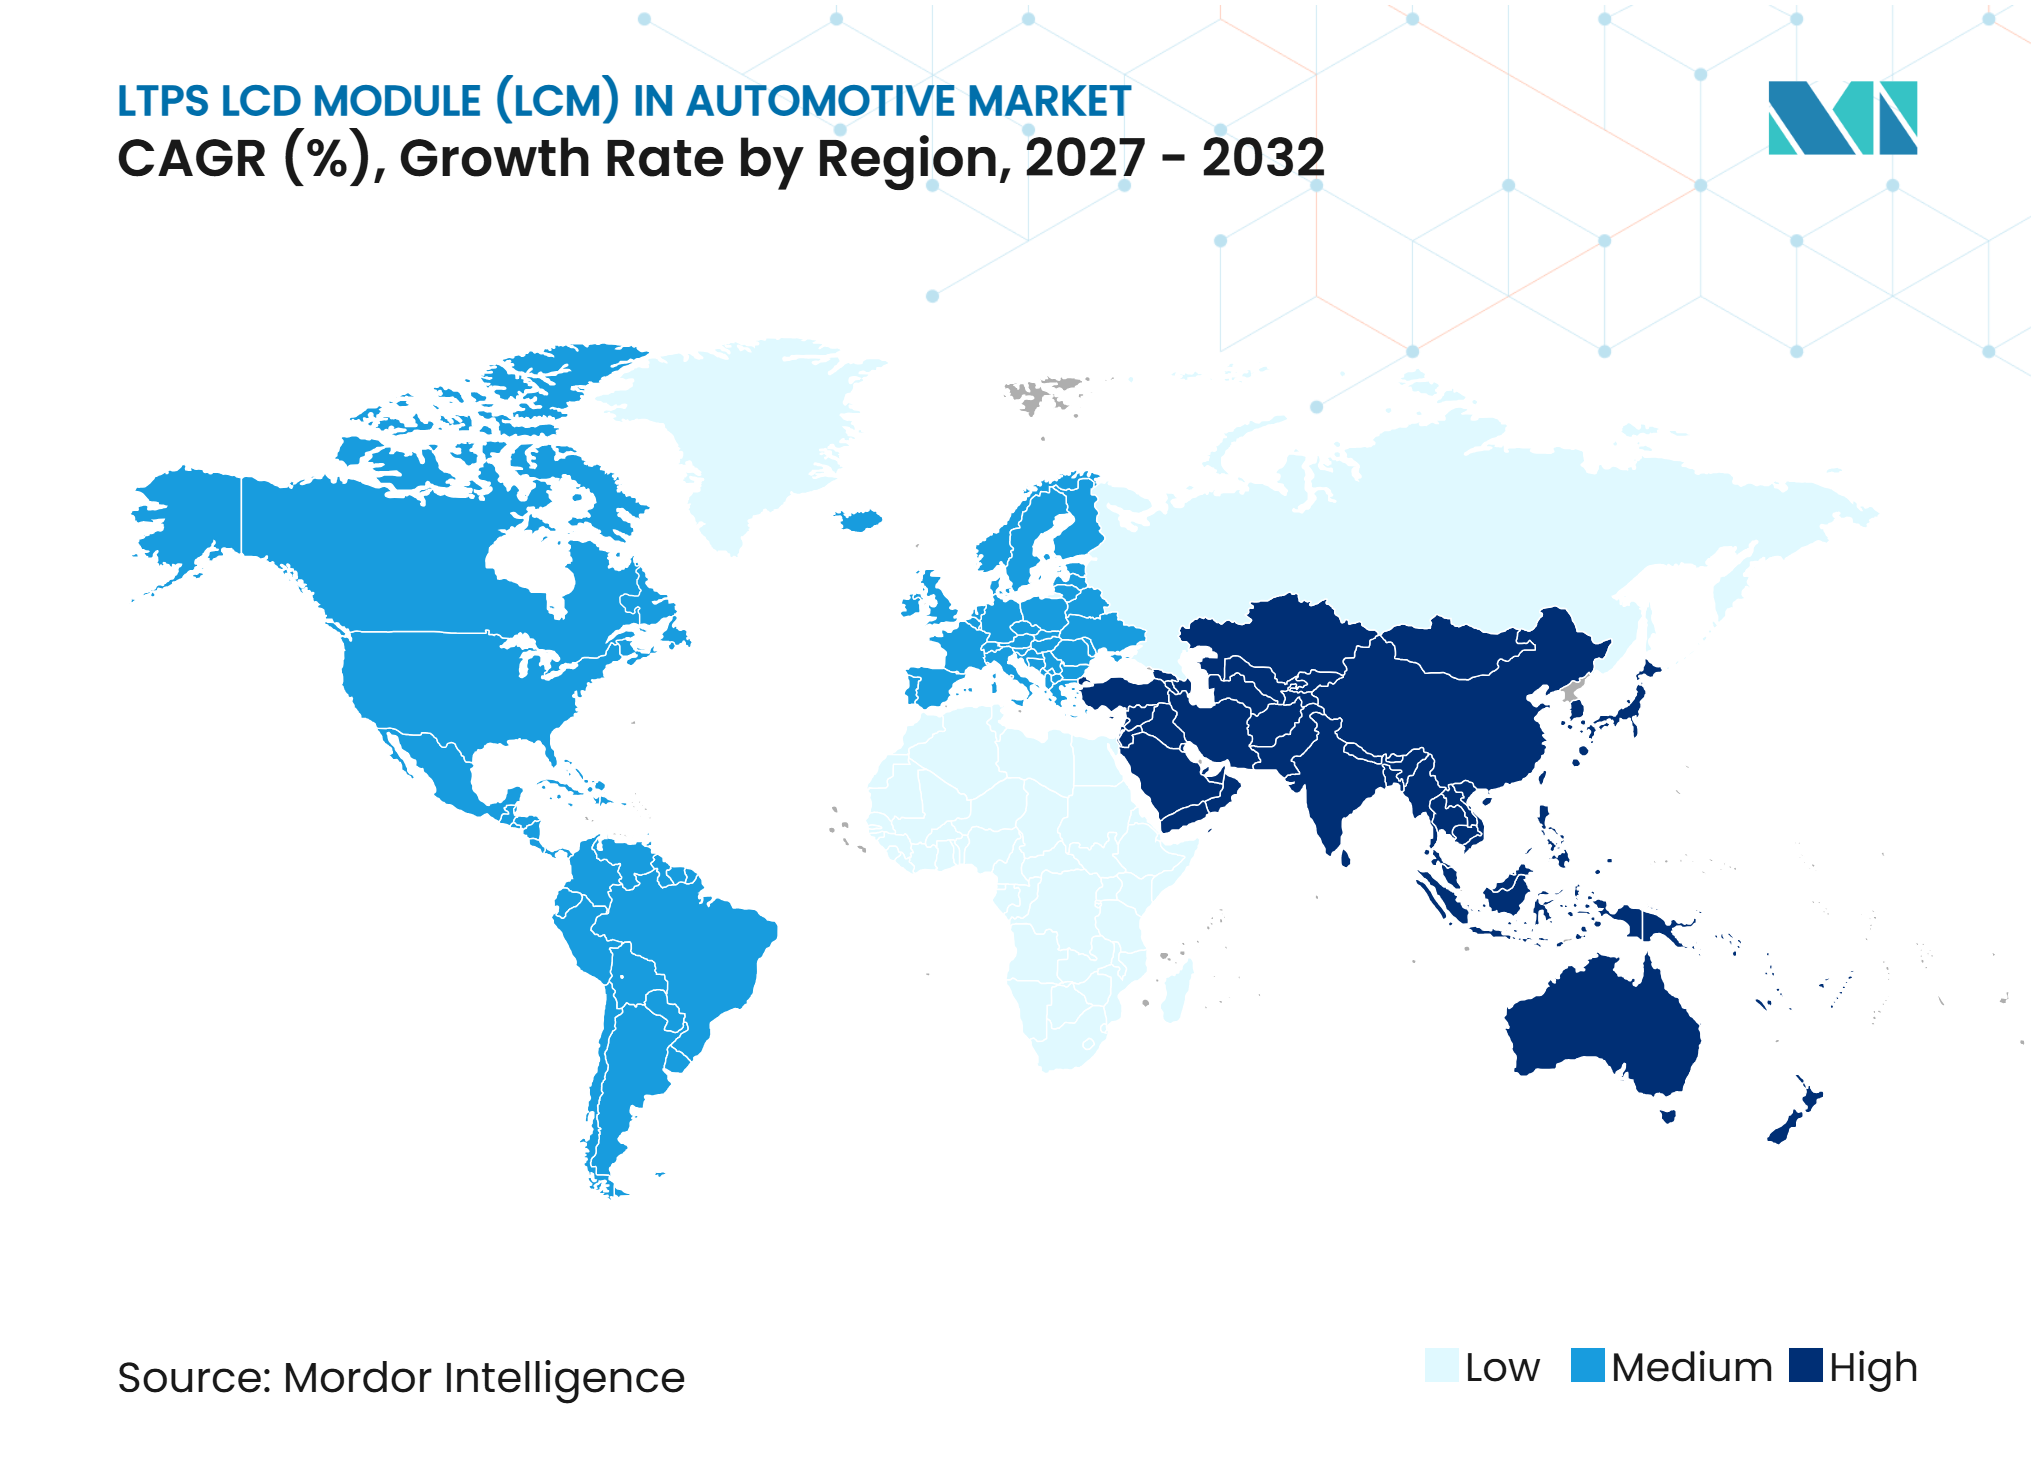
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる車載LTPS LCDモジュール(LCM)市場分析
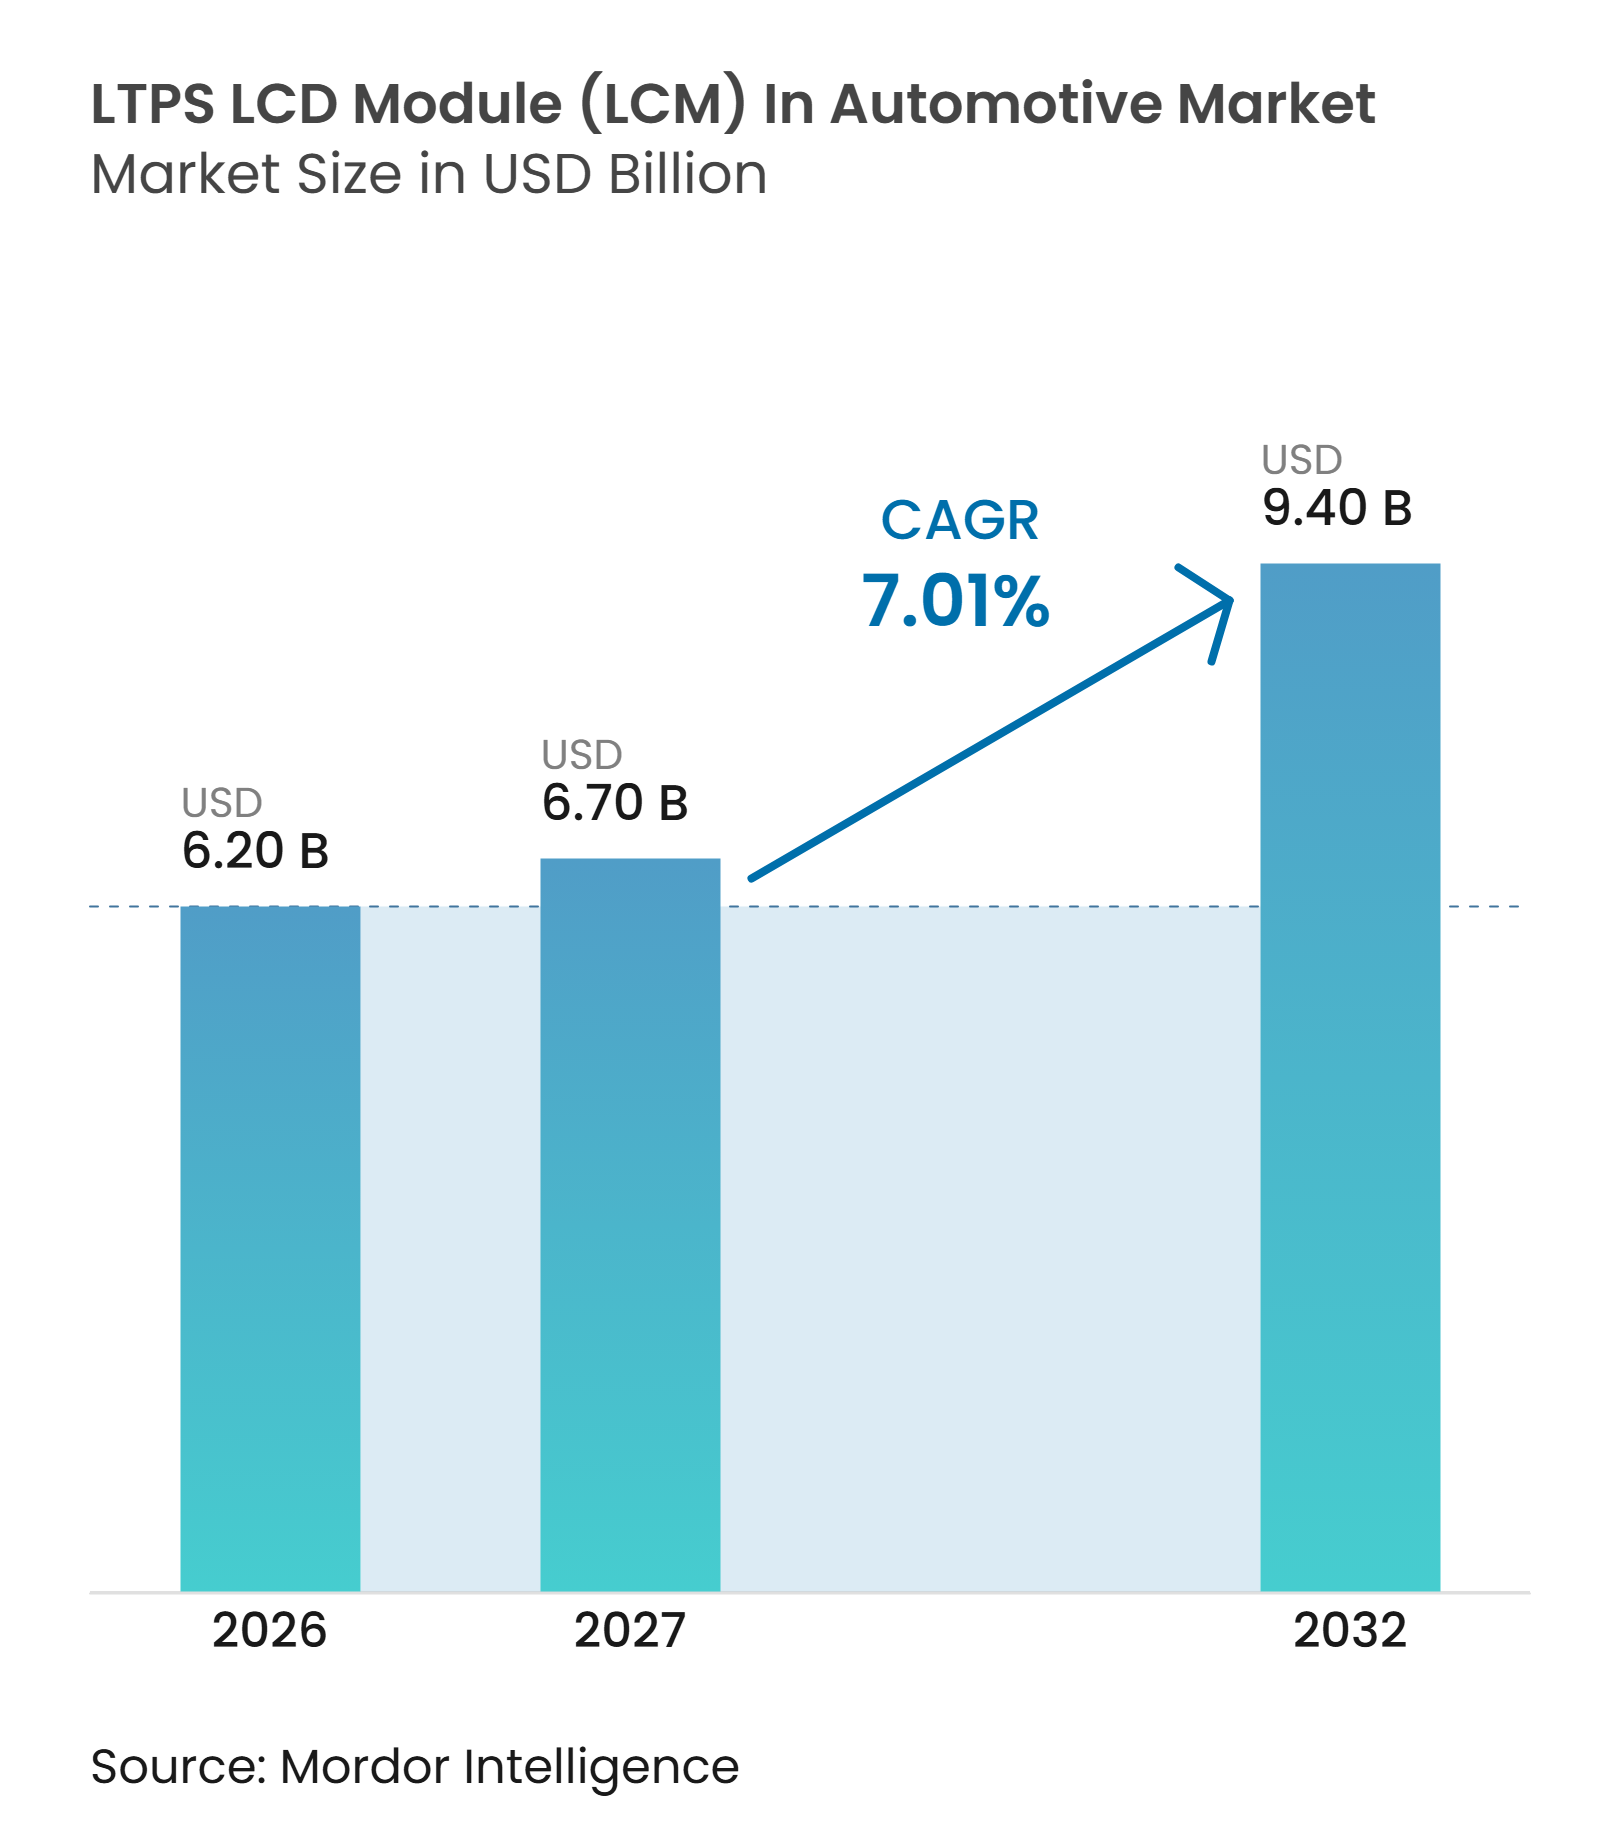
車載LTPS LCDモジュール(LCM)市場規模は、2026年の6.20 ビリオン 米ドル、2027年の6.70 ビリオン 米ドルから、2032年には9.40 ビリオン 米ドルへと拡大し、2027年から2032年にかけてCAGR 7.01%を記録すると予測されています。車載LTPS LCDモジュール(LCM)市場は、車両コックピットチームがより高い解像度、より明るい画面、および統合タッチ機能を求めるにつれて、アモルファスシリコンLCDからの移行が進んでいます。ソフトウェア定義車両の設計は、一つの統合インターフェースとして動作しなければならないディスプレイの数を増加させています。自動車グレードの認定済み生産ラインを持つディスプレイサプライヤーは、より長期間にわたってプログラム受注を維持できる立場にあります。2028年までの新規LTPS生産能力の限定的な増加により、歩留まり改善、ライン稼働率、および既存の顧客認定の重要性が高まっています。貿易リスク、長い認定サイクル、および中国以外の限られた製造拠点は、車載LTPS LCDモジュール(LCM)市場における調達の柔軟性を制限する可能性があります。
主要レポートのポイント
- LTPS LCM構成別では、インセルタッチ搭載WLEDバックライトLTPS LCMが2026年に41.81%のシェアを占め、ミニLEDバックライトおよびインセルタッチ搭載LTPS LCMは2032年にかけてCAGR 8.69%で拡大すると予測されています。
- アプリケーション別では、センタースタックおよびインフォテインメントが2026年の車載LTPS LCDモジュール(LCM)市場規模の44.52%を占め、ピラー・トゥ・ピラーセンターコンソールは2032年にかけてCAGR 8.78%で拡大すると予測されています。
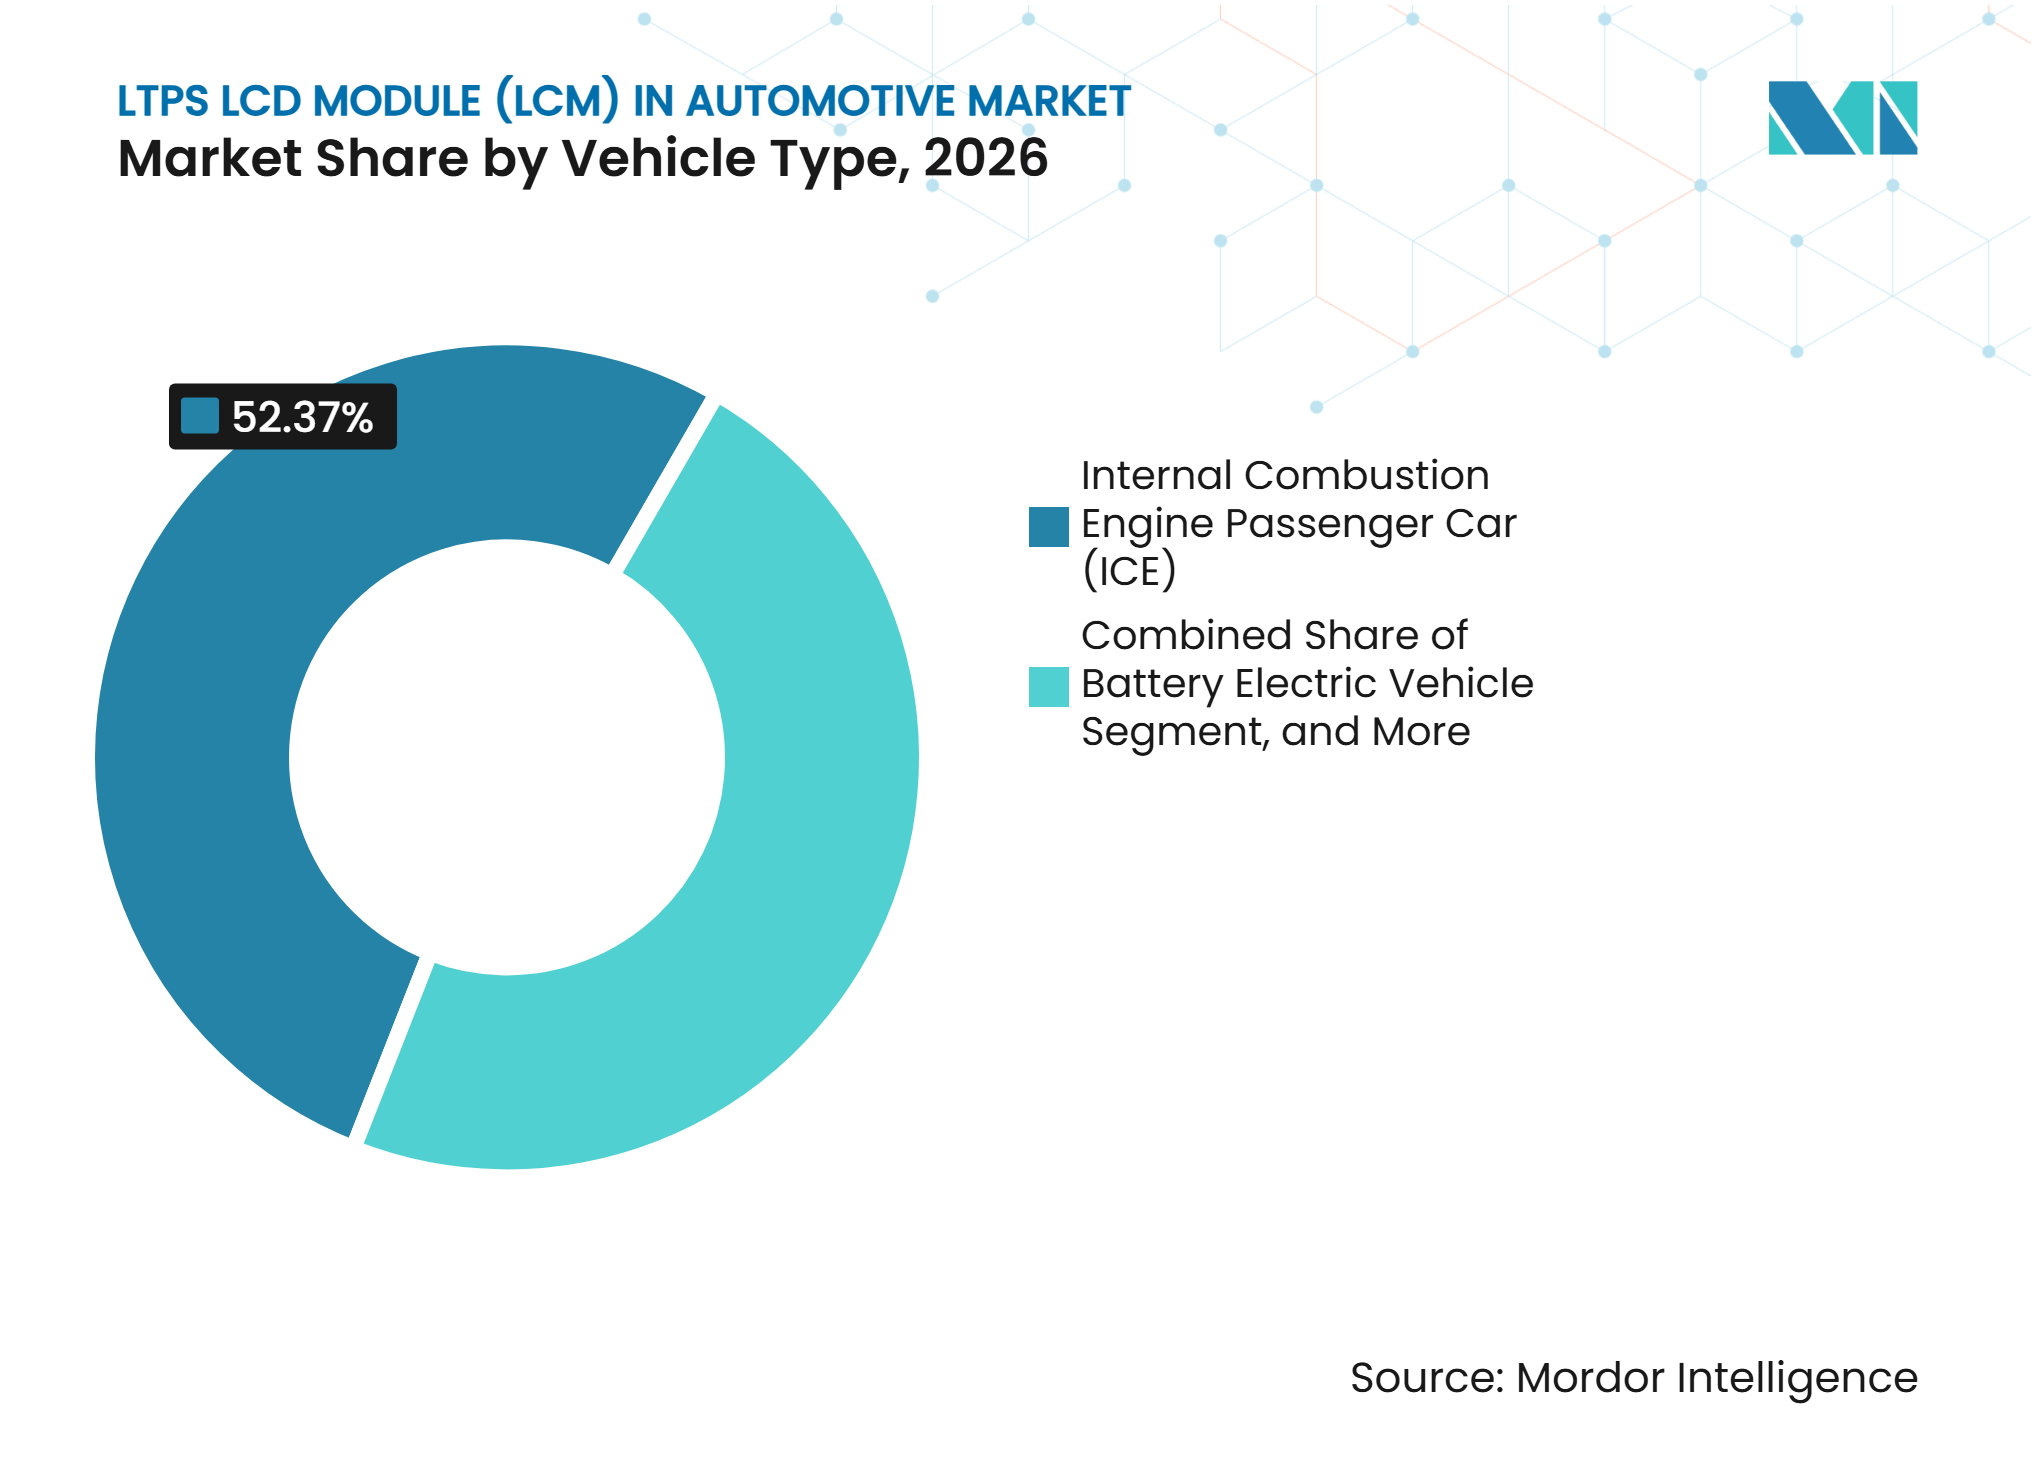
- 車両タイプ別では、ICE乗用車が2026年に52.37%のシェアを占め、BEVは2032年にかけてCAGR 8.86%で拡大すると予されています。
- ボンディングプロセス別では、FOGが2026年に61.73%のシェアを占め、COGは2032年にかけてCAGR 8.74%で拡大すると予測されています。
- 地域別では、アジア太平洋が2026年に48.65%のシェアを占め、2032年にかけてCAGR 8.78%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーインパクト分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 大型・高解像度車載ディスプレイの成長 | +2.0% | グローバル | 短期(2年以内) |
| センタースタックディスプレイにおけるインセルタッチ採用の増加 | +1.6% | アジア太平洋および欧州での早期普及を伴うグローバル | 短期(2年以内) |
| EVおよびハイブリッド車のディスプレイアップグレードサイクル | +1.3% | アジア太平洋中心、欧州および北米への波及 | 中期(2~4年) |
| 日当たりの良いキャビンにおける高輝度・低消費電力ディスプレイへの需要 | +0.7% | グローバル | 中期(2~4年) |
| マルチディスプレイ・ソフトウェア定義コックピットとのLTPS互換性 | +0.5% | グローバル | 長期(4年以上) |
| 新規LTPS生産能力の限定的増加による歩留まりおよびデザインウィンの価値向上 | +0.3% | グローバル、特に中国以外の製造地域で顕著 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
大型・高解像度車載ディスプレイの成長
センタースタックモジュールは15インチ以上のフォーマットへと移行しており、車載LTPS LCDモジュール(LCM)市場において車両あたりのLTPS実装面積とモジュール価値を高めています。自動車グレードパネルの認定期間は車両生産開始よりもはるか前に始まるため、すでにデザインウィンを獲得しているサプライヤーが有利な立場にあります。Marelliは、Auto China 2026において最大12,000ニットの輝度を持つ44.8インチのピラー・トゥ・ピラーLCDミニLED装置を発表しました。[1] このデモンストレーションは、量産コックピットプログラムに向けて検討されている画面性能を示しています。LTPSは、これらの大型インターフェースに必要な画素密度、輝度均一性、および欠陥制御をサポートします。FMVSS第101号は、車両の制御装置およびディスプレイの表示方法に影響を与えており、明瞭な高解像度ディスプレイ表面の使用を支持しています。[2]
センタースタックディスプレイにおけるインセルタッチ採用の増加
インセルタッチは独立したデジタイザーを不要にし、センタースタックアセンブリのモジュール厚さとコンポーネント層数を削減します。製造プロセスは自車グレードの欠陥要件を満たす必要があり、これにより認定済みサプライヤーの数が絞られます。Visteonは、光学ボンディングと高輝度LTPS技術を組み合わせた2026年型レクサスES向けの12.3インチ狭額縁ドライバーディスプレイを製造しました。[3] このプログラムは、ティア1統合レベルにおけるインセル機能を実証しています。検証を完了したサプライヤーは、車両プログラム期間中に交代させることがより困難になります。その結果生じる認定障壁は、車載LTPS LCDモジュール(LCM)市場における既存のモジュールおよび基板サプライヤーの価格安定性を支えています。
EVおよびハイブリッド車のディスプレイアップグレードサイクル
BEVのキャビンレイアウトは、より広いコンソールスパンとリアシートスクリーンを可能にし、車載LTPS LCDモジュール(LCM)市場において車両あたりのディスプレイ表面積を増加させています。車両チームは、従来のICEパッケージング制約ではなく、デジタルユーザーエクスペリエンス要件に基づいてインターフェースを設計できます。AUOモビリティソリューションズは、2026年1月のモビリティ事業立ち上げ時に、AUOのディスプレイ能力とBHTCの自動車ヒューマンマシンインターフェース専門知識を組み合わせました。この動きは、ディスプレイサプライヤーが完全なコックピットソリューションへとシフトしていることを反映しています。スマートフォンでOLEDがLTPSに取って代わることで解放されるLTPS生産能力は、電動コックピット需要が拡大する中で自動車プログラムに活用できます。したがって、各BEVプログラムは、同等の従来型車両プログラムよりもモジュールサプライヤーにとって大きなディスプレイ収益をもたらす可能性があります。
日当たりの良いキャビンにおける高輝度・低費電力ディスプレイへの需要
1,000ニット以上の直射日光下での視認性は、明るい環境でのドライバーの反応に関連しており、アンビエントコントラストはより重要な購買指標となっています。車載LTPS LCDモジュール(LCM)市場において、LTPSはアモルファスシリコンよりも低いバックライト駆動電流でより高い開口率と輝度をサポートします。この効率性は、ディスプレイの消費電力が車両のエネルギー予算と競合するBEVにおいて重要です。ミニLEDバックライティングは、大型コックピット画面の利用可能な輝度上限を引き上げます。Marelliの12,000ニットのピラー・トゥ・ピラー装置は、湾曲した広いキャビンレイアウトに向けて追求されている輝度レベルを示しています。ミニLED LTPSとOLEDの性能差は、OEMがシステムコストに対して輝度性能を評価する場合に縮まる可能性があります。
抑制要因インパクト分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| LTPSパネルおよびモジュール統合コストの高さ | -0.9% | グローバル、特に中国以外のプレミアムセメントプログラムで顕著 | 短期(2年以内) |
| 認定サイクルおよびOEMデザインロックのリードタイム | -0.7% | グローバル | 中期(2~4年) |
| 中国以外の成熟したLTPS製造拠点による柔軟性の制限 | -0.5% | 中国以外、特に日本、韓国、台湾 | 長期(4年以上) |
| ディスプレイサプライチェーン全体にわたる貿易政策および関税リスク | -0.3% | 北米および欧州が最も影響を受ける | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
LTPSパネルおよびモジュール統合コストの高さ
パネル面積が大きくなるにつれてLTPSコストは急激に上昇します。これは、光学ボンディング、ミニLED制御、および熱管理がモジュールへの作業を追加するためです。プレミアムおよびBEVのOEMは、大量生産ICEプログラムよりもこの部品表コストをより多く吸収できます。AEC-Q105認定もまた、より低い自動車生産量に分散しなければならない認証費用を追加します。レクサスESプログラム向けのタイにおけるVisteonの光学ボンディング事業は、より高い生産量が複数のプログラムにわたって統合オーバーヘッドを分散できることを示しています。同等の生産量を持たい小規模サプライヤーは、車載LTPS LCDモジュール(LCM)市場においてコスト重視のプログラム入札で不利な立場に置かれ続けています。この格差は、プレミアム車両ライン以外での複雑な大型スクリーンモジュールの採用を遅らせる可能性があります。
認定サイクルおよびOEMデザインロックのリードタイム
OEMが供給信頼性を優先するため、自動車ディスプレイの認定は通常24ヶ月から36ヶ月に及びます。モジュールが車両に設計組み込みされると、パネルプロセスを変更することでOEMは陳腐化と再検証リスクにさらされます。これらのタイムラインは、検証期間中にコンシューマーディスプレイ技術が変化する可能性があるため、ミニLED LTPS設計において特に重要です。モジュール設計によっては、モジュール全体を再認定することなくバックライトやドライバー集積回路を変更できる場合がありますが、早期のエンジニアリング投資が必要です。米国道路交通安全局は新しいヒューマンマシンインターフェース設計を研究しており、ディスプレイ検証に適用される規制上の注目が継続る可能性があります。したがって、長いプログラムサイクルは既存サプライヤーを保護しますが、車載LTPS LCDモジュール(LCM)市場内の技術変化を遅らせます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
LTPS LCM構成別:
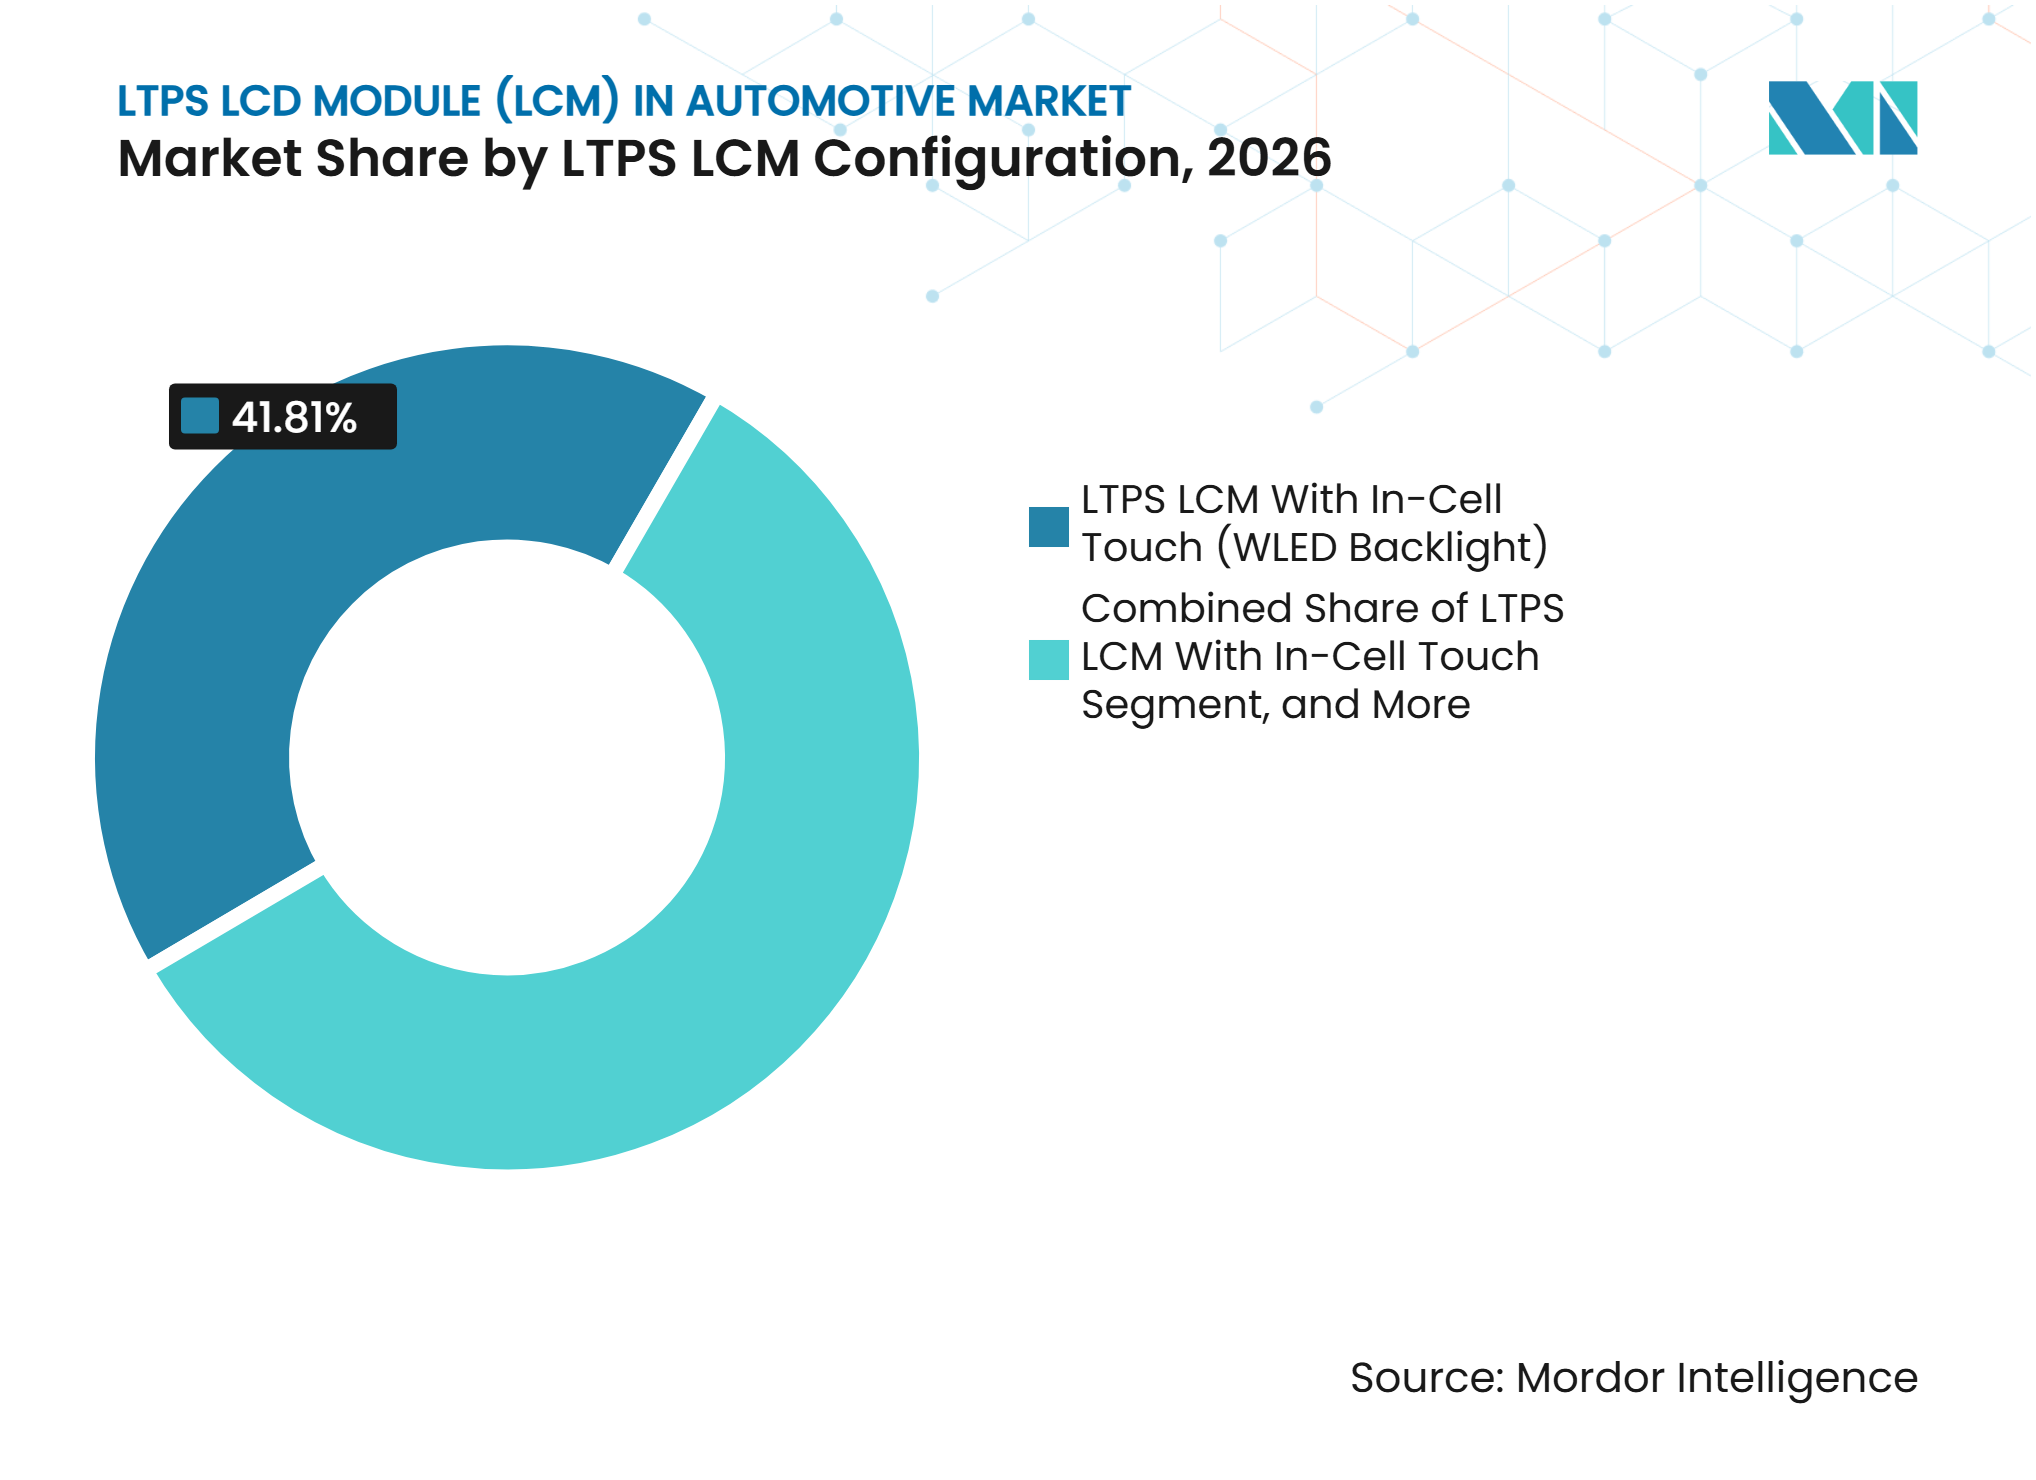
インセルタッチがリードし、ミニLEDが勢いを増すインセルタッチ搭載WLEDバックライトLTPS LCMは、2026年の車載LTPS LCDモジュール(LCM)市場シェアの41.81%を占めました。この構成は、ミッドプレミアムからラグジュアリーセグメントにわたる車両ラインで確立されています。その統合タッチ設計は歩留まりを改善し、より広いOEM受け入れを得ています。これらの成果により、多くの新しいプラットフォーム設計において外付けタッチオーバーレイを置き換えることができます。タッチなしの標準LTPS LCM(WLEDバックライト)は、車両プログラムが厳格なコスト制限に直面している場合に引き続き関連性を持ちます。タッチなしのミニLEDバックライト搭載LTPS LCMは、選択されたインストルメントクラスターおよびヘッドアップディスプレイアプリケーションに引き続き対応しています。
ミニLEDバックライトおよびインセルタッチ搭載LTPS LCMは、2032年にかけてCAGR 8.69%で拡大すると予測されています。OEMは、1,000ニット以上の直射日光下での視認性を必要とするフラッグシップコックピットプログラムにおいて、ローカルディミングと統合タッチを組み合わせています。BOEバリトロニクスは、2,560×1,440解像度、1,000ニットのピーク輝度、627のローカルディミングゾーンを備えた第8世代ヒュンダイ・アバンテ向けの14.6インチQDミニLEDセンターディスプレイを納入しました。この納入は、この構成がコンセプトディスプレイから量産車両プログラムへと移行していることを示しています。インセルタッチもまた、センタースタックを超えてインストルメントクラスターやリアシートディスプレイへと拡大することが期待されています。このシフトは、車載LTPS LCDモジュール(LCM)市場においてより多くのディスプレイおよび統合コンテンツを持つ構成のシェア拡大を支えています。


注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
アプリケーション別:
センタースタックが数量を牽引し、ピラー・トゥ・ピラーが成長の上限を引き上げるセンタースタックおよびインフォテインメントは、2026年の車載LTPS LCDモジュール(LCM)市場規模の44.52%を占めました。これは車両クラス全体にわたる主要なヒューマンマシンインターフェースであり続けています。ソフトウェア定義車両アーキテクチャは、コックピットのこの位置により多くのコンピューティングおよびインタラクション機能を配置します。その結果生じるシステムは、信頼性の高いタッチ応答とディスプレイの明瞭さを必要とします。インストルメントクラスターは、主要な運転情報がドライバーにとって常にアクセス可能でなければならないため、安定した役割を維持しています。リアシートエンターテインメントおよびパッセンジャースクリーンは、特にプレミアムBEVプログラムにおいて新興の数量層となっています。
ピラー・トゥ・ピラーセンターコンソールは、2032年にかけてCAGR 8.78%で拡大すると予測されています。OEMは、独立したディスプレイフレーム、ブラケット、およびシーリングインターフェースの数を削減するために、連続したソフトウェア管理型サーフェスを使用しています。Marelliは、Auto China 2026においてインフォテインメント、クラスター可視化、およびキャビンインテリジェンスを一つのコンピュートドメインに統合したQNXベースのコックピットを実演しました。このシステムには44.8インチのピラー・トゥ・ピラーLCDミニLED装置が含まれていました。このフォームファクターは、各車両プログラムにおけるモジュールの複雑さと統合価値を高めます。また、車載LTPS LCDモジュール(LCM)市場においてディスプレイ、ボンディング、ソフトウェア、および車両検証を調整できるサプライヤーへの依存度を高めます。
車両タイプ別:
ICEが数量を維持し、BEVが技術ミックスを加速ICE乗用車は2026年に52.37%のシェアを占めました。OEMは、現代的なインテリアに対する消費者需要へのコスト意識の高い対応として、デジタルインターフェースによるICEキャビンのアップグレードを継続しています。これにより、電動プラットフォームだけよりもはるかに広い車両ベースにわたってLTPS需要が維持されます。HEVおよびPHEVモデルは、二つのパワートレイングループの中間に位置しています。それらのコックピット設計は、BEVに見られるものと同等のLTPSディスプレイをますます使用しています。このアプローチにより、OEMはパワートレインバージョン全体でより一貫したインターフェースを使用できます。
BEVは2032年にかけてCAGR 8.86%で拡大すると予測されています。そのスクリーン重視のキャビン設計は、多くのICEモデルと比較して車両あたりのディスプレイ面積を増加させます。小型用車は小さなカテゴリーに留まりますが、テレマティクスおよびドライバーアシスタンス情報がより詳細になるにつれて、LTPSクラスターおよびセンタースタックディスプレイを必要とします。Visteonは2025年に3.5 ビリオン 米ドルの新規ディスプレイビジネス受注を報告し、これは7.4 ビリオン 米ドルの総新規ビジネスの48.6%を占めました。これらの数字は、車載LTPS LCDモジュール(LCM)市場において、ディスプレイプログラムが主要なティア1サプライヤーにとって重要な収益源となっていることを示しています。パワートレインをまたいだプログラム受注は、LTPS モジュールメーカーがより多くの車両タイプにわたって開発・製造投資を分散するのに役立ちます。

ボンディングプロセス別:
FOGが優位を維持し、COGが精密フォーマットで前進FOGは2026年の車載LTPS LCDモジュール(LCM)市場規模の61.73%を占めました。フレキシブルプリント回路接続は、センタースタックおよびインストルメントクラスターモジュールにレイアウトの柔軟性を提供します。FOGは、フィルム・トゥ・グラス接続がパネルの動きや振動に対応できるため、大型フォーマットディスプレイに特に適しています。これは、広いピラー・トゥ・ピラーレイアウトに関連しています。LOCAおよびOCAフィルムオプションは、FOGおよびCOGの両プロセスフローで使用されます。OCAフィルムは、UV硬化ステップを不要にし、大量組み立てをサポートるため、平坦または緩やかに湾曲したアプリケーションに好まれます。
COGは2032年にかけてCAGR 8.74%で拡大すると予測されています。サプライヤーは、より薄いアセンブリ、より少ない相互接続、および自動車温度サイクル中の信頼性を追求するためにこれを使用しています。コンパクトなアプリケーションは、これらの特性により高い価値を置いています。テサとAUMOVIOは、2026年4月に自動車ディスプレイの機械的統合向けの剥離可能な接着剤ソリューションを発表しました。この取り組みは、車載LTPS LCDモジュール(LCM)市場において、再加工性とライフサイクル末期のサービス性が重要な設計上の考慮事項になりつつあることを示しています。したがって、ボンディングの選択は、モジュールの寸法と、完成したディスプレイを組み立て、修理、および検証する能力の両方を反映することになります。
地域分析
アジア太平洋:製造集中が数量と成長リーダーシップを支える
アジア太平洋は2026年の車載LTPS LCDモジュール(LCM)市場シェアの48.65%を占め、2032年にかけてCAGR 8.78%で拡大すると予測されています。中国系パネルメーカーは、2026年下半期のグローバル自動車ディスプレイ出荷量の65.2%を占めると予測されており、2019年の28.1%から増加しています。日本は、確立されたOEM認定履歴を持つサプライヤーを通じて精密志向のLTPSモジュールを提供しています。韓国は、Samsung DisplayおよびLG Displayの自動車戦略を支えています。台湾は、AUOモビリティソリューションズとInnoluxのCarUXユニットを通じて自動車分野への露出を拡大しています。AUOモビリティソリューションズは2026年1月1日に正式に事業を開始し、コックピットソリューションプロバイダーとしての役割を強化しました。中国国内のBEVプログラムは、多くのグローバルピアよりも速いペースで大型フォーマットLTPSサーフェスを採用しています。このパネル生産能力と車両需要の組み合わせにより、この地域は車載LTPS LCDモジュール(LCM)市場の中心であり続けています。
欧州:ソフトウェア定義コックピットがプレミアムLTPSの需要を維持
欧州のプレミアムOEMプログラムは、高輝度、狭額縁、および信頼性の高い光学ボンディングを備えたLTPSモジュールを要求しています。ドイツの自動車メーカーは、フラッグシップ車両から中量生産のCセグメントおよびDセグメントプラットフォームへとコックピットのデジタル化を拡大しています。これにより、自動車グレードLTPSモジュールの潜在的な使用範囲が広がります。AUMOVIOは、欧州コックピットプログラムのティア1統合ポイントを提供しています。剥離可能な接着剤ソリューションに関する2026年4月のテサとの取り組みは、精密な組み立てとライフサイクルサービス性への注目を反映しています。ZEISSとテサは、自動車アプリケーション向けの大規模ホログラフィック技術の産業化に向けたパートナーシップを締結しました。この取り組みは、確立されたコックピット画面を補完できる新しい透明ディスプレイコンポーネントへの道筋を示しています。この技術の最初の量産は2029年を目標としています。
北米およびその他の地域:統合能力と新興需要がミックスを形成
北米の需要は、デトロイト系および日系移植OEMプログラムに対応するコックピット電子機器サプライチェーンによって支えられています。2025年のVisteonの3.5 ビリオン 米ドルの新規ディスプレイビジネス受注は、グローバルモジュール統合における北米本社ティア1サプライヤーの役割を示しています。この地域の貢献は、パネル製造よりもシステム統合と光学ボンディングにあります。南米、中東、およびアフリカは、電動化が低く、多くのOEMがアジアまたは欧州のハブから完成モジュールを調達しているため、より小さな市場に留まっています。インドおよび東南アジアは、より広いアジア太平洋サプライネットワーク内の漸進的な需要エリアです。BOEバリトロニクスのベトナム施設がヒュンダイ・アバンテのセンターディスプレイを製造したことは、アジア太平洋内で製造が多様化し始めていることを示しています。この多様化により、パネル製造が集中したままである一方で、OEMに追加の組み立てオプションを提供できます。したがって、車載LTPS LCDモジュール(LCM)市場は、地域的な需要成長と、アジアの製造に依然として大きく依存するサプライチェーンを組み合わせてます。
競合環境
市場集中度
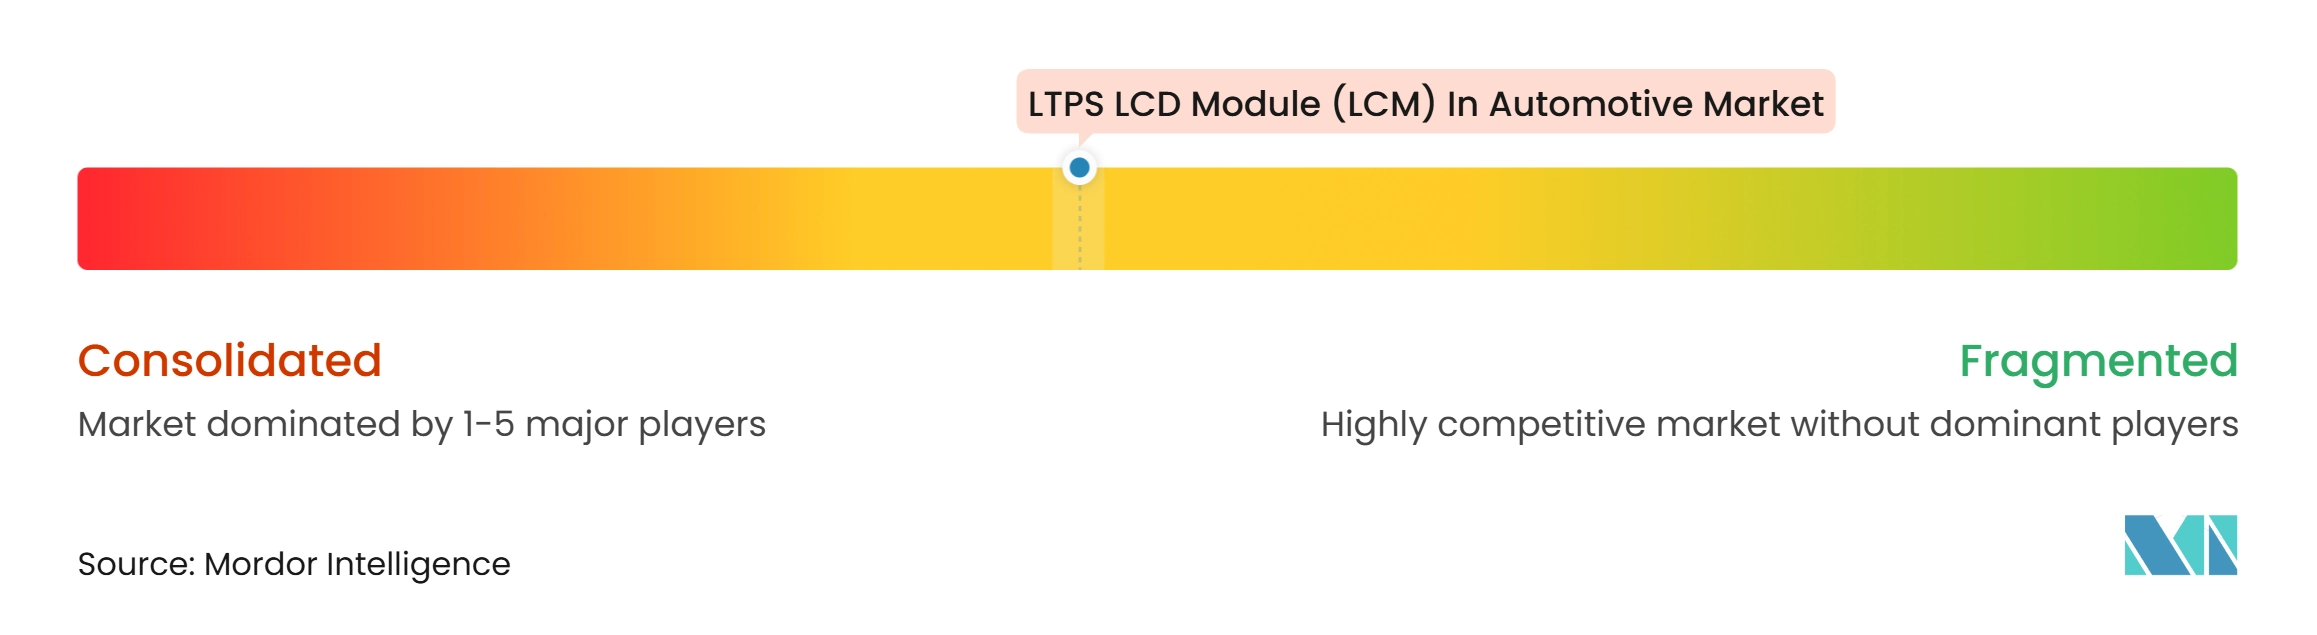
車載LTPS LCDモジュール(LCM)市場は、フロントエンドパネル製造層において中程度に集中しています。限られたグループのLTPS対応製造ラインが、自動車グレード基板の大部分を供給しています。2028年まで主要な新規LTPS LCD生産能力の増設は計画されていません。したがって、競争上の地位は歩留まり、デザインウィンの維持、および既存の生産ラインの活用に依存しています。ティア1モジュール統合層はより広く、より競争が激しいです。サプライヤーは、光学ボンディングの規模、社内ディスプレイ構築、およびソフトウェア定義車両統合能力によって差別化しています。
Visteonは、2026年型レクサスESプログラムのためにタイの施設で社内ディスプレイ構築と光学ボンディングを完了しました。この動きは、垂直統合がディスプレイ品質とモジュール組み立てに対する管理を改善できることを示しています。AEC-Q105認定要件は、自動車電子部品の検証負担を増加させます。NHTSAによる新しいヒューマンマシンインターフェースの研究も、車両ディスプレイ設計に対する継続的な規制上の注目を示しています。これらの要因は、確立された自動車テストおよびエンジニアリングリソースを持つサプライヤーを有利にします。また、新規サプライヤーが認定済み車両プログラムに参入することをより困難にします。
BOEバリトロニクスは2026年にヒュンダイ・アバンテQDミニLEDセンターディスプレイの量産を開始しました。InnoluxのCarUXユニットは、日本のOEM関係とオーディオ統合の専門知識にアクセスするため、CES 2026においてパイオニアエレクトロニクスの買収を発表しました。Samsung Display、LG Display、およびBOEは、2028年以降のハイエンドコックピットでLTPSと競合する可能性のあるタンデムRGB OLED設計を開発しています。ヒュンダイモービスは、ホログラフィックウィンドシールドディスプレイを開発するためにZEISS、テサ、およびSekuritとアライアンスを形成しました。LTPSサプライヤーは、ミニLED輝度性能とシステムコストを改善することで対応しています。車載LTPS LCDモジュール(LCM)市場は、成熟した認定済みLCD技術を必要とする幅広い車両プログラムによって引き続き支えられています。
車載LTPS LCDジュール(LCM)産業リーダー
-
BOE Technology Group Co., Ltd.
-
Tianma Microelectronics Co., Ltd.
-
AUO Corporation
-
Japan Display Inc.
-
LG Display
- 注:主要企業の掲載順は順位を示すものではありません。
車載LTPS LCDモジュール(LCM)市場 このレポートでカバーされる企業
- LG Display
最近の産業開発事情 車載LTPS LCDモジュール(LCM)市場
- 2026年8月:BOEバリトロニクスは、2,560×1,440解像度、1,000ニットのピーク輝度、627のローカルディミングゾーンを特徴とする第8世代ヒュンダイ・アバンテ専用14.6インチQDミニLEDセンターディスプレイの量産納入を発表し、ベトナムの車両ディスプレイ施設での最初の量産プロジェクトとなりました。
- 2026年6月:Visteon Corporationは、新発売のレクサスESに12.3インチ狭額縁ドライバーディスプレイの量産を発表し、タイの施設で完全な社内ディスプレイ構築と光学ボンディングを完了しました。これはレクサスのドライバー情報システムにおけるVisteonの最初の量産受注を表しています。
- 2026年4月:Marelliは、Auto China 2026(北京)において、QNXベースの混合クリティカリティコンピュートとゾーンE/Eアーキテクチャを組み合わせ、直射日光下での視認性と湾曲したキャビン構成を量産プログラムに向けて目指した、最大12,000ニットに達する44.8インチのラー・トゥ・ピラーLCDミニLED FALD画像生成ユニットを備えた統合SDVコックピットを展示しました。
- 2026年4月:テサとAUMOVIOは、モジュール製造における自動組み立てと再加工性を可能にする、自動車ディスプレイの機械的統合向けの剥離可能な接着剤ソリューションを発表しました。
グローバル車載LTPS LCDモジュール(LCM)市場レポートスコープ
車載LTPS LCDモジュール(LCM)市場は、低温多結晶シリコン(LTPS)技術を使用した自動車グレードディスプレイモジュールの開発、製造、および供給を包含しています。これらのモジュールは、高度な車両インターフェース向けに高解像度ビジュアル、強化されたディスプレイ性能、および電力効率を提供します。市場成長は、車両のデジタル化の進展、高度なコッピットシステムの採用、および高品質な車載ディスプレイへの需要によって牽引されています。
車載LTPS LCDモジュール(LCM)市場レポートは、LTPS LCM構成(標準LTPS LCM(WLEDバックライト、タッチなし)、インセルタッチ搭載LTPS LCM(WLEDバックライト)、ミニLEDバックライト搭載LTPS LCM(タッチなし)、ミニLEDバックライトおよびインセルタッチ搭載LTPS LCM)、アプリケーション(センタースタック/インフォテインメント、インストルメントクラスター、ピラー・トゥ・ピラーセンターコンソール、リアシートエンターテインメントおよびパッセンジャースクリーン)、車両タイプ(バッテリー電気自動車(BEV)、ハイブリッド/プラグインハイブリッド電気自動車(HEV/PHEV)、内燃機関乗用車(ICE)、小型商用車(LCV))、ボンディングプロセス(フィルム・オン・グラス(FOG)、チップ・オン・グラス(COG))、および地域別 (北米、南米、欧州、アジア太平洋、中東、アフリカ)にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 標準LTPS LCM(WLEDバックライト、タッチなし) |
| インセルタッチ搭載LTPS LCM(WLEDバックライト) |
| ミニLEDバックライト搭載LTPS LCM(タッチなし) |
| ミニLEDバックライトおよびインセルタッチ搭載LTPS LCM |
| センタースタック/インフォテインメント |
| インストルメントクラスター |
| ピラー・トゥ・ピラーセンターコンソール |
| リアシートエンターテインメントおよびパッセンジャースクリーン |
| バッテリー電気自動車(BEV) |
| ハイブリッド/プラグインハイブリッド電気自動車(HEV/PHEV) |
| 内燃機関乗用車(ICE) |
| 小型商用車(LCV) |
| フィルム・オン・グラス(FOG) |
| チップ・オン・グラス(COG) |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| 韓国 | |
| 台湾 | |
| その他のアジア太平洋 | |
| その他の地域 |
| LTPS LCM構成別 | 標準LTPS LCM(WLEDバックライト、タッチなし) | |
| インセルタッチ搭載LTPS LCM(WLEDバックライト) | ||
| ミニLEDバックライト搭載LTPS LCM(タッチなし) | ||
| ミニLEDバックライトおよびインセルタッチ搭載LTPS LCM | ||
| アプリケーション別 | センタースタック/インフォテインメント | |
| インストルメントクラスター | ||
| ピラー・トゥ・ピラーセンターコンソール | ||
| リアシートエンターテインメントおよびパッセンジャースクリーン | ||
| 車両タイプ別 | バッテリー電気自動車(BEV) | |
| ハイブリッド/プラグインハイブリッド電気自動車(HEV/PHEV) | ||
| 内燃機関乗用車(ICE) | ||
| 小型商用車(LCV) | ||
| ボンディングプロセス別 | フィルム・オン・グラス(FOG) | |
| チップ・オン・グラス(COG) | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| 韓国 | ||
| 台湾 | ||
| その他のアジア太平洋 | ||
| その他の地域 | ||
レポートで回答される主要な質問
車載LTPS LCDモジュールの予測値はいくらですか?
車載LTPS LCDモジュール(LCM)市場は、2026年に6.20 ビリオン 米ドル、2027年に6.70 ビリオン 米ドル、2032年までに9.40 ビリオン 米ドルと予測されています。
車載LTPS LCDモジュールの需要を牽引しているものは何ですか?
より大型のコックピットディスプレイ、統合タッチ、BEVキャビン設計、および直射日光下での視認性要件が需要を支えています。
どのLTPS LCM構成が車載需要をリードしていますか?
インセルタッチ搭載WLEDバックライトLTPS LCMが2026年に41.81%のシェアでリードしました。
LTPS LCDモジュールにおいて最も急速に拡大している車載アプリケーションはどれですか?
ピラー・トゥ・ピラーセンターコンソールは2032年にかけてCAGR 8.78%で拡大すると予測されています。
どの車両タイプがLTPS LCDモジュールを最も速く採用すると予想されますか?
BEVは、そのキャビン設計がより多くのディスプレイ面積を使用するため、2032年にかけてCAGR 8.86%で拡大すると予測されています。
どの地域が車載LTPS LCDモジュール需要をリードしていますか?
アジア太平洋は2026年に48.65%のシェアを占め、2032年にかけてCAGR 8.78%で拡大すると予測されています。