
Tamaño y Participación del Mercado de Módulos LCD LTPS (LCM) en Automoción
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 6.70 Mil millones de dólares |
| Tamaño del Mercado (2032) | 9.40 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.01 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Módulos LCD LTPS (LCM) en Automoción por Mordor Intelligence
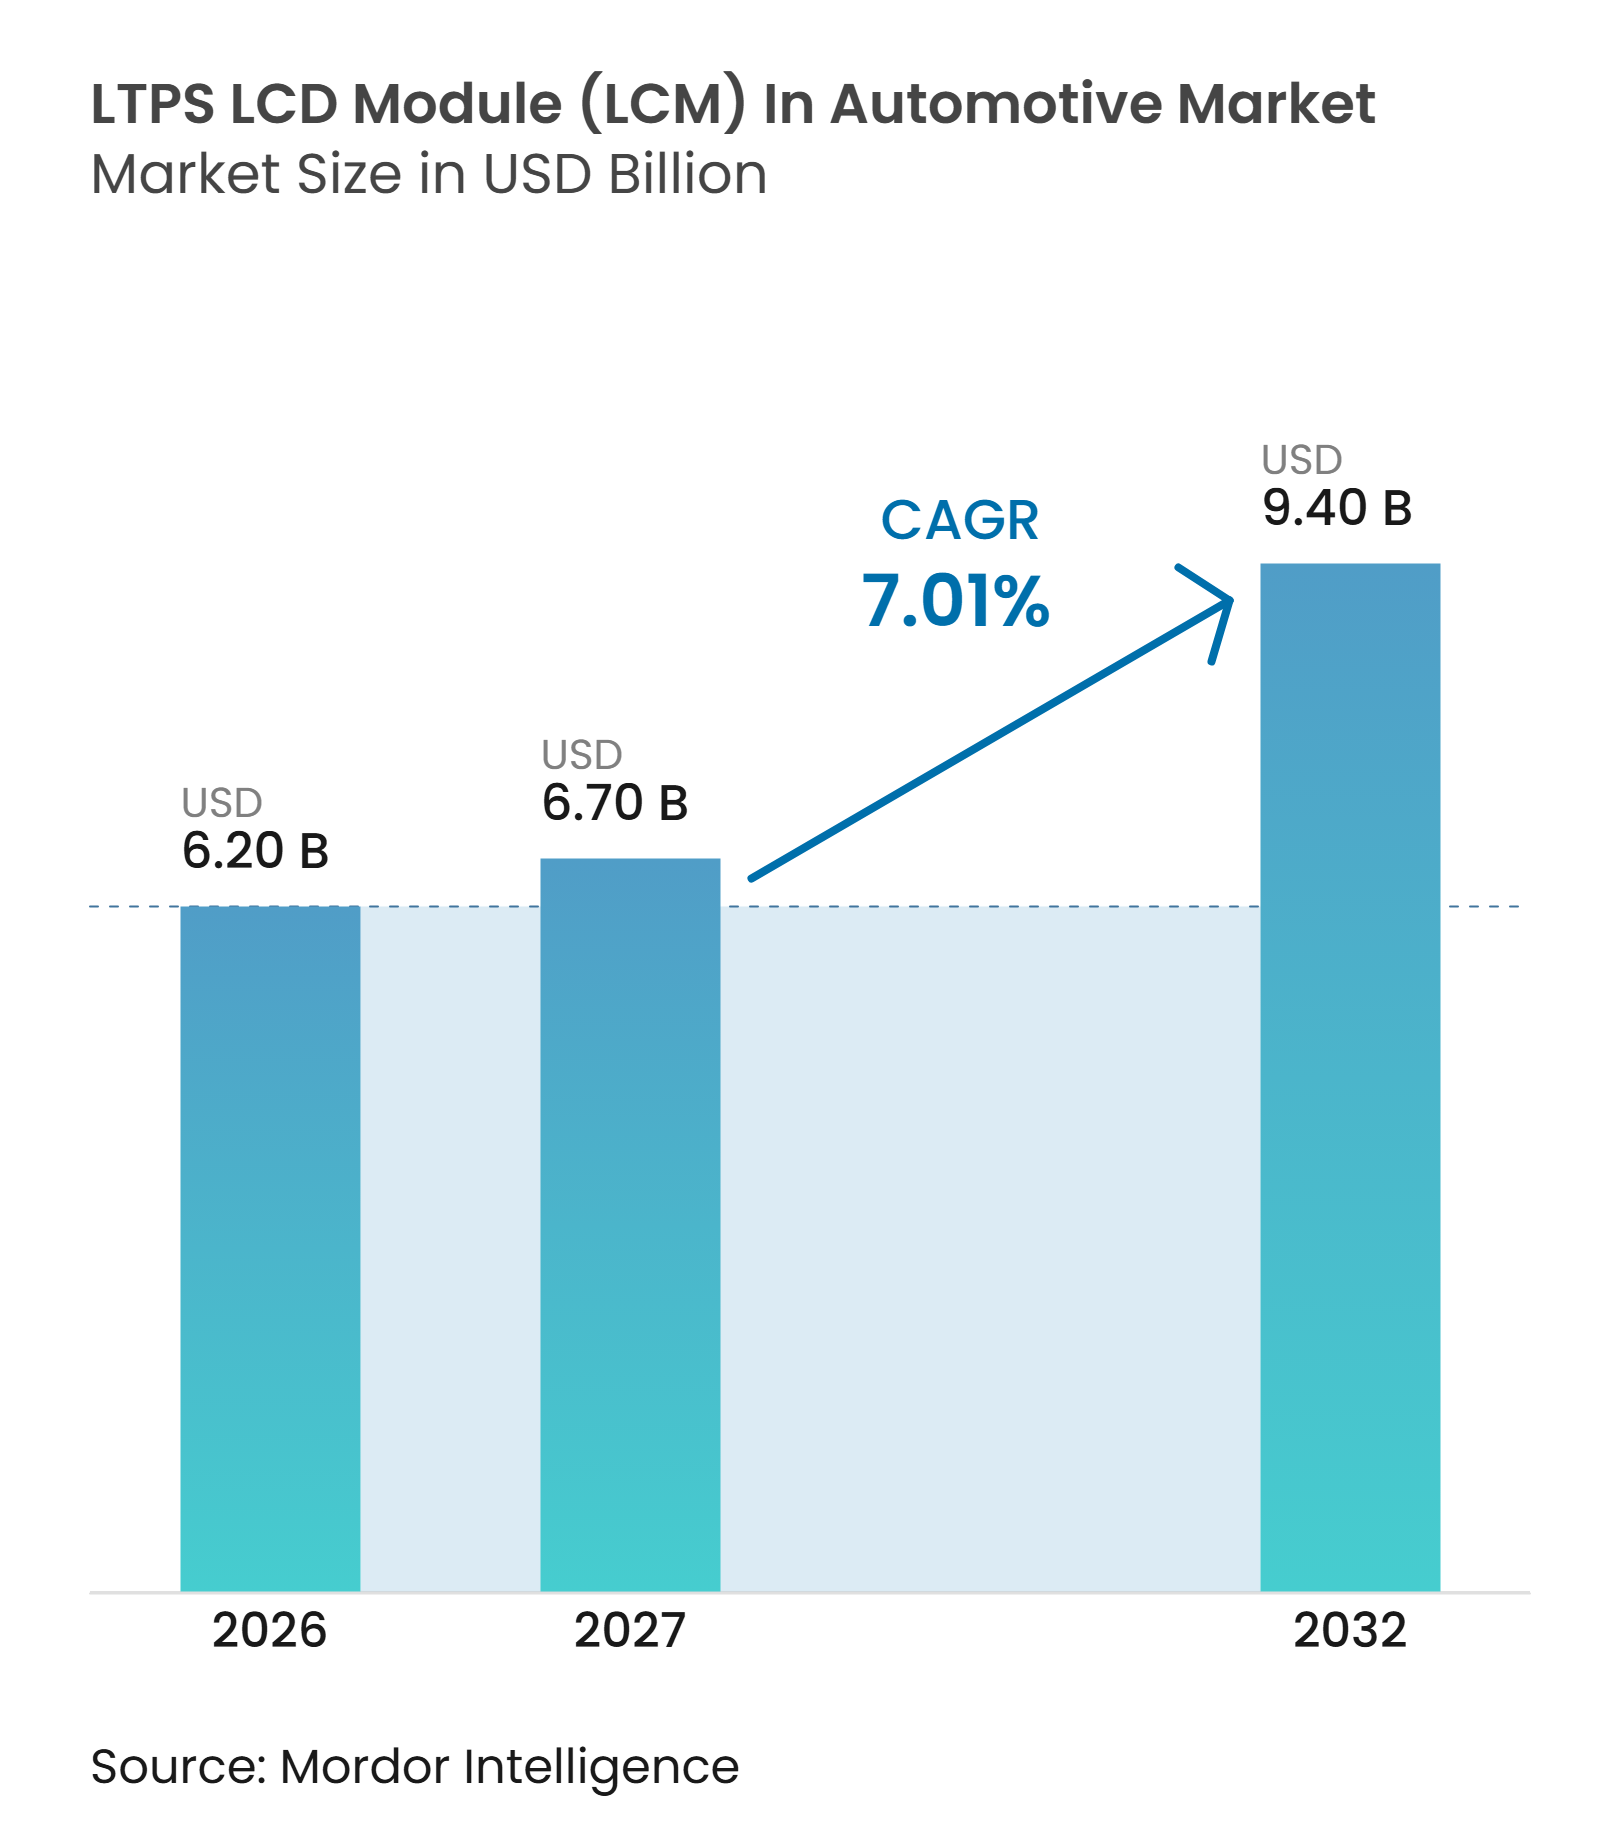
Se proyecta que el tamaño del mercado de módulos LCD LTPS (LCM) en automoción se expanda desde 6,20 mil millones de USD en 2026 y 6,70 mil millones de USD en 2027 hasta 9,40 mil millones de USD para 2032, registrando un CAGR del 7,01% entre 2027 y 2032. El mercado de módulos LCD LTPS (LCM) en automoción está transitando desde el LCD de silicio amorfo a medida que los equipos de cabina de vehículos requieren mayor resolución, pantallas más brillantes y funciones táctiles integradas. Los diseños de vehículos definidos por software están aumentando el número de pantallas que deben operar como una interfaz coordinada. Los proveedores de pantallas con líneas de producción automotriz calificadas están, por tanto, posicionados para retener los contratos de programa durante períodos más prolongados. La limitada nueva capacidad de LTPS hasta 2028 otorga mayor importancia a la mejora del rendimiento, la utilización de líneas y las calificaciones de clientes establecidos. La exposición comercial, los largos ciclos de calificación y la restringida base de fabricación de LTPS fuera de China pueden limitar la flexibilidad de abastecimiento para el mercado de módulos LCD LTPS (LCM) en automoción.
Conclusiones Clave del Informe
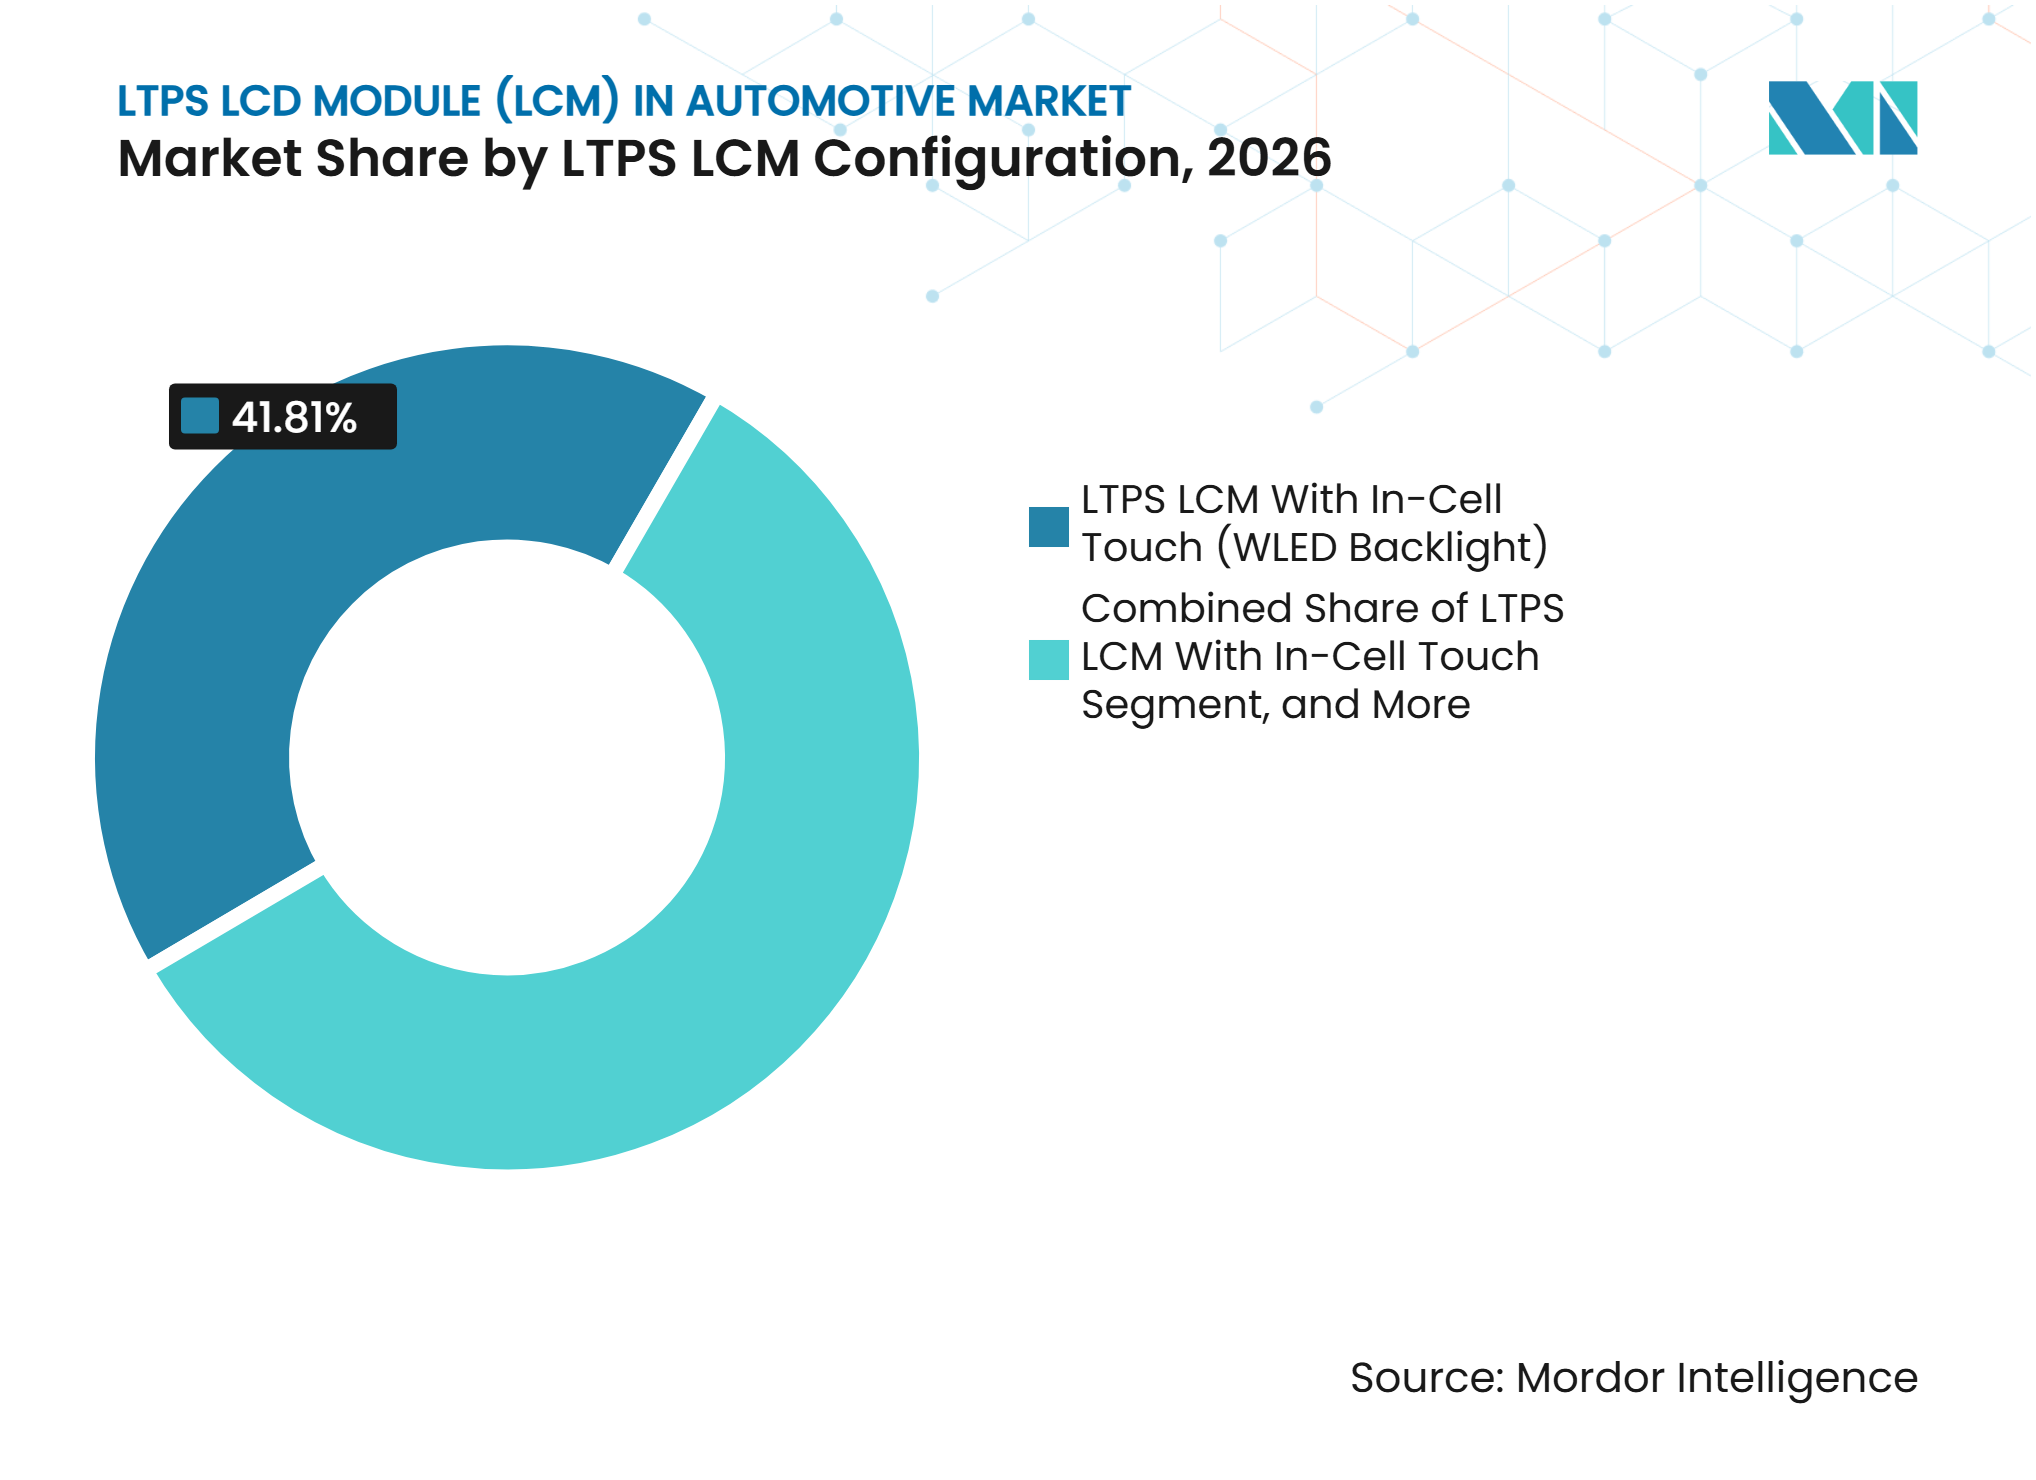
- Por configuración de LCM LTPS, el LCM LTPS con Táctil Integrado y Retroiluminación WLED representó el 41,81% en 2026, mientras que se proyecta que el LCM LTPS con Retroiluminación Mini-LED y Táctil Integrado se expanda a un CAGR del 8,69% hasta 2032.
- Por aplicación, la consola central e infotainment representó el 44,52% del tamaño del mercado de módulos LCD LTPS (LCM) en automoción en 2026, mientras que se proyecta que la consola central de pilar a pilar avance a un CAGR del 8,78% hasta 2032.
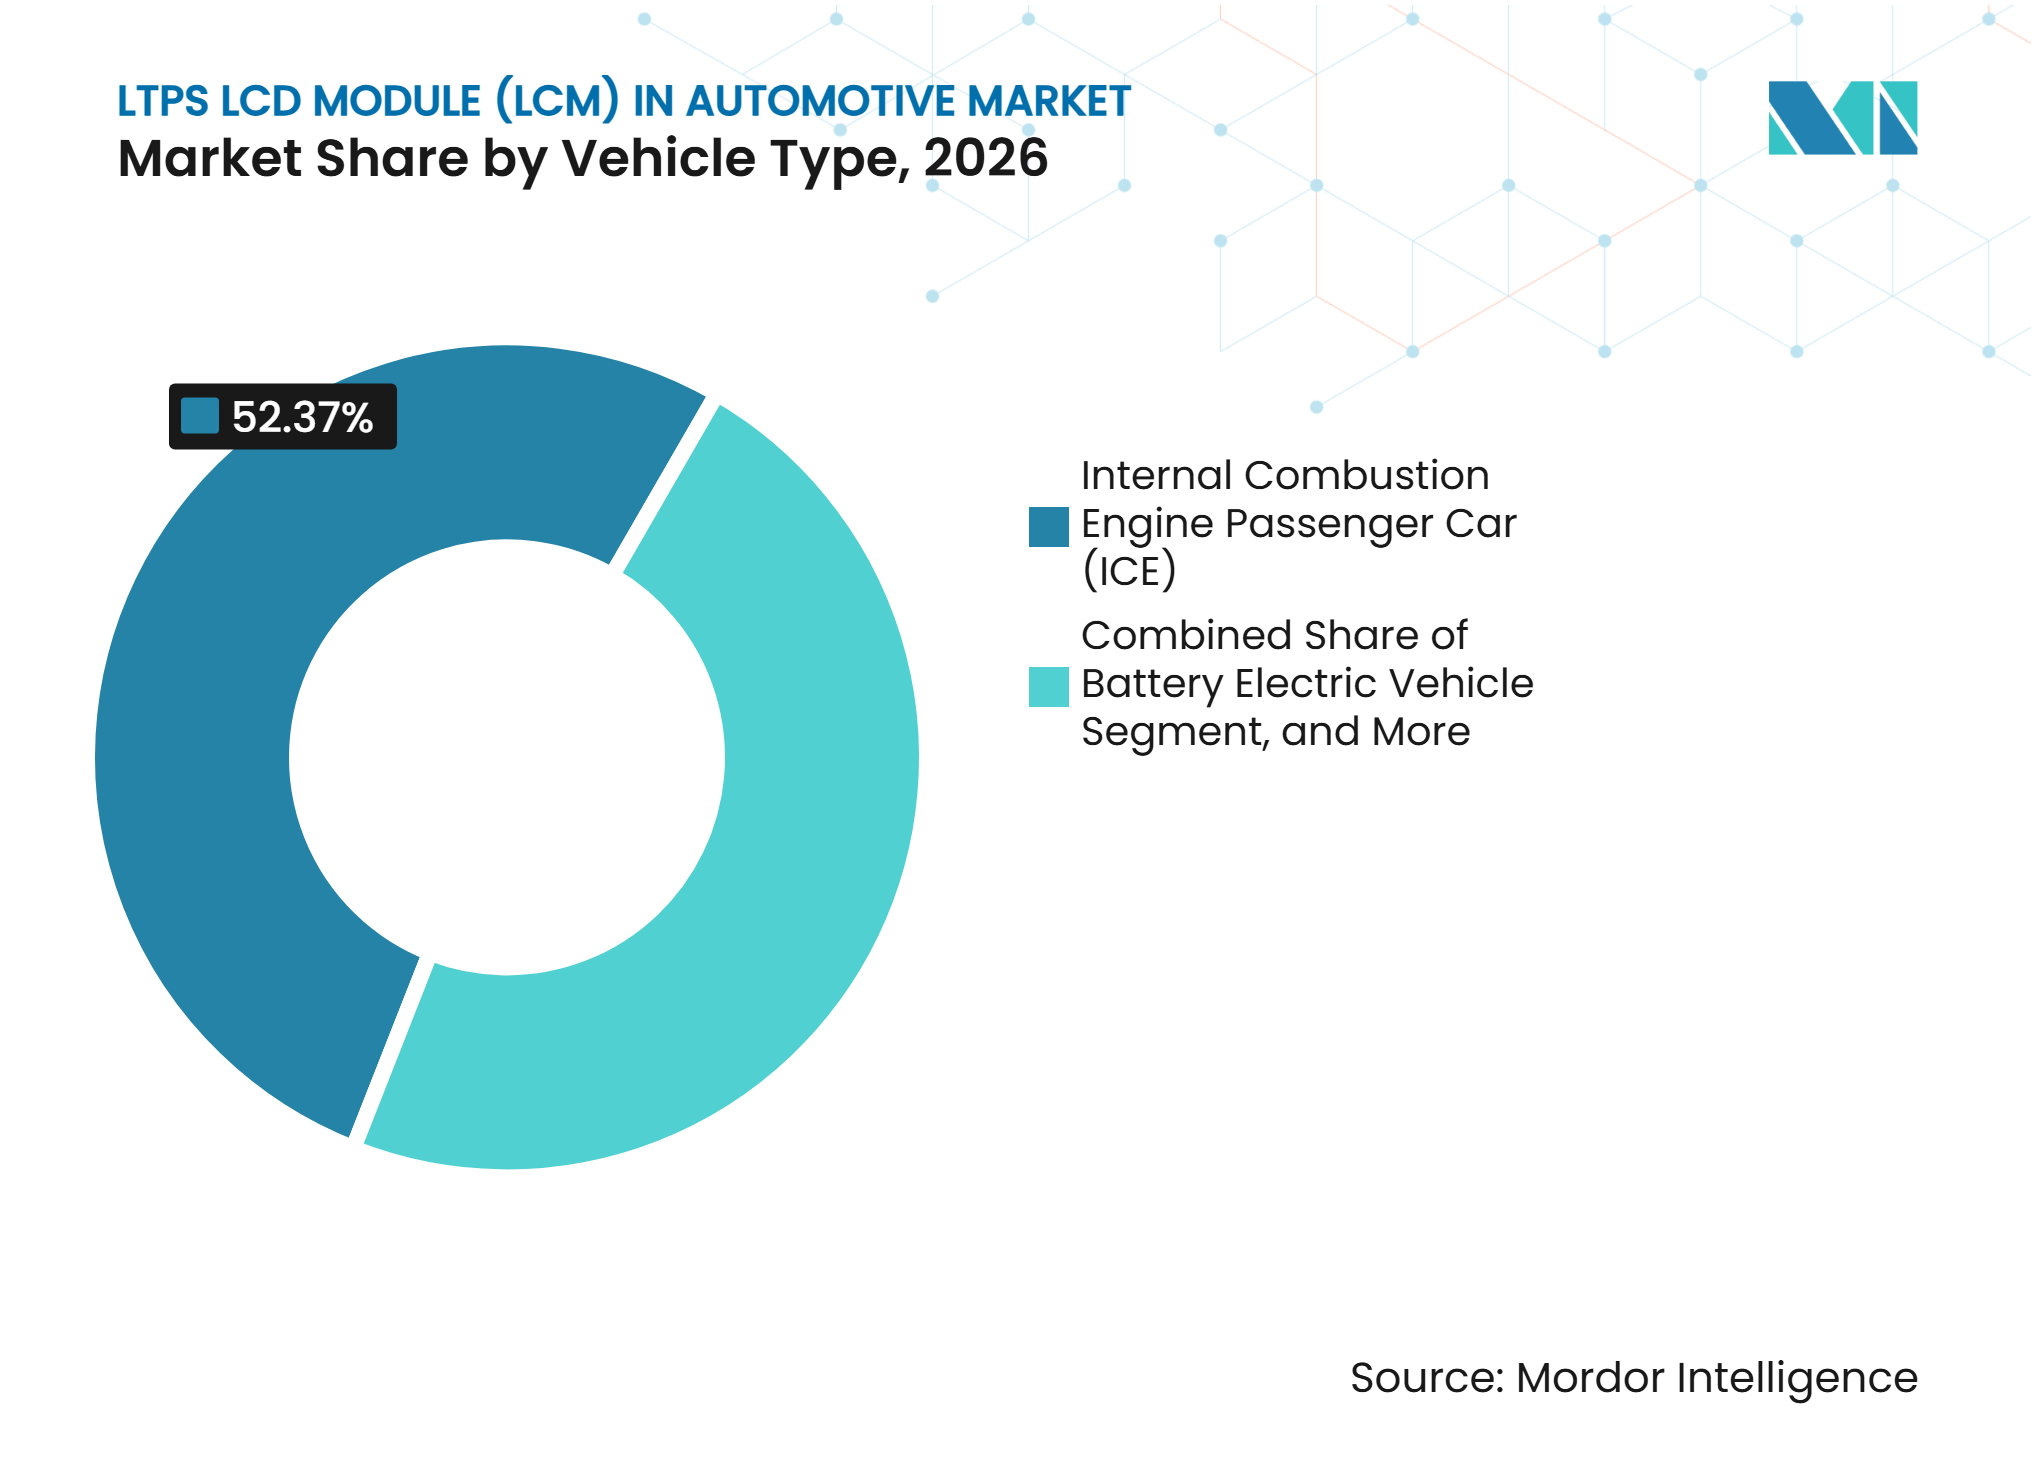
- Por tipo de vehículo, los automóviles de pasajeros con motor de combustión interna (ICE) representaron el 52,37% en 2026, mientras que se proyecta que los vehículos eléctricos de batería (BEV) se expandan a un CAGR del 8,86% hasta 2032.
- Por proceso de unión, FOG representó el 61,73% en 2026, mientras que se proyecta que COG se expanda a un CAGR del 8,74% hasta 2032.
- Por geografía, Asia-Pacífico representó el 48,65% en 2026 y se proyecta que se expanda a un CAGR del 8,78% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Crecimiento de las Pantallas Automotrices de Gran Tamaño y Alta Resolución | +2.0% | Global | Corto plazo (≤ 2 años) |
| Aumento de la Adopción de Táctil Integrado en Pantallas de Consola Central | +1.6% | Global, con ganancias tempranas en Asia-Pacífico y Europa | Corto plazo (≤ 2 años) |
| Ciclo de Actualización de Pantallas en Vehículos Eléctricos e Híbridos | +1.3% | Núcleo en Asia-Pacífico, con expansión a Europa y América del Norte | Mediano plazo (2-4 años) |
| Demanda de Pantallas de Alta Luminosidad y Bajo Consumo en Cabinas con Luz Solar | +0.7% | Global | Mediano plazo (2-4 años) |
| Compatibilidad de LTPS con Cabinas de Múltiples Pantallas Definidas por Software | +0.5% | Global | Largo plazo (≥ 4 años) |
| Limitada Nueva Capacidad de LTPS que Incrementa el Valor del Rendimiento y los Contratos de Diseño | +0.3% | Global, más agudo en regiones de fabricación fuera de China | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento de las Pantallas Automotrices de Gran Tamaño y Alta Resolución
Los módulos de consola central están migrando a formatos de 15 pulgadas y mayores, aumentando el área de contenido LTPS y el valor del módulo por vehículo en el mercado de módulos LCD LTPS (LCM) en automoción. Los períodos de calificación para paneles de grado automotriz comienzan mucho antes de la producción del vehículo, lo que favorece a los proveedores que ya cuentan con un contrato de diseño. Marelli presentó una unidad LCD Mini-LED de pilar a pilar de 44,8 pulgadas con una luminosidad de hasta 12.000 nits en Auto China 2026.[1] La demostración muestra el rendimiento de pantalla que se está considerando para los programas de cabina de producción. LTPS soporta la densidad de píxeles, la uniformidad de luminosidad y el control de defectos requeridos para estas interfaces de mayor tamaño. La norma FMVSS N.° 101 influye en cómo deben presentarse los controles y pantallas del vehículo, lo que respalda el uso de superficies de pantalla de alta resolución y claridad.[2]
Aumento de la Adopción de Táctil Integrado en Pantallas de Consola Central
El táctil integrado elimina la necesidad de un digitalizador separado, reduciendo el grosor del módulo y las capas de componentes en los ensamblajes de consola central. El proceso de fabricación debe cumplir con los requisitos de defectos automotrices, lo que reduce la base de proveedores calificados. Visteon produjo una pantalla de conductor de borde estrecho de 12,3 pulgadas para el Lexus ES 2026 que combina unión óptica y tecnología LTPS de alta luminosidad.[3] Este programa demuestra la capacidad de táctil integrado a nivel de integración de Nivel 1. Los proveedores que han completado la validación pueden ser más difíciles de reemplazar durante un programa de vehículo. La barrera de calificación resultante respalda la estabilidad de precios para los proveedores establecidos de módulos y sustratos en el mercado de módulos LCD LTPS (LCM) en automoción.
Ciclo de Actualización de Pantallas en Vehículos Eléctricos e Híbridos
Los diseños de cabina de los BEV permiten consolas más amplias y pantallas en los asientos traseros, aumentando la superficie de pantalla por vehículo en el mercado de módulos LCD LTPS (LCM) en automoción. Los equipos de vehículos pueden especificar la interfaz en función de los requisitos de experiencia de usuario digital en lugar de las restricciones de empaquetado heredadas de los ICE. AUO Mobility Solutions combinó las capacidades de pantalla de AUO con la experiencia en interfaz hombre-máquina automotriz de BHTC cuando lanzó su operación de movilidad en enero de 2026. El movimiento refleja el desplazamiento de los proveedores de pantallas hacia soluciones completas de cabina. La capacidad de LTPS liberada a medida que el OLED reemplaza al LTPS en los teléfonos inteligentes puede servir a los programas automotrices mientras la demanda de cabinas eléctricas se expande. Cada programa de BEV puede, por tanto, generar mayores ingresos por pantalla para los proveedores de módulos que un programa de vehículo convencional comparable.
Demanda de Pantallas de Alta Luminosidad y Bajo Consumo en Cabinas con Luz Solar
La legibilidad bajo luz solar por encima de 1.000 nits es relevante para la respuesta del conductor en condiciones de alta luminosidad, y el contraste ambiental se está convirtiendo en una medida de compra cada vez más importante. En el mercado de módulos LCD LTPS (LCM) en automoción, LTPS soporta una mayor relación de apertura y luminancia con corrientes de accionamiento de retroiluminación más bajas que el silicio amorfo. Esta eficiencia es importante en los BEV porque el consumo de energía de la pantalla compite con el presupuesto energético del vehículo. La retroiluminación Mini-LED eleva el techo de luminancia disponible para las grandes pantallas de cabina. La unidad de pilar a pilar de 12.000 nits de Marelli demuestra el nivel de luminosidad que se persigue para diseños de cabina curvos y anchos. La brecha de rendimiento entre el LTPS Mini-LED y el OLED puede reducirse cuando los fabricantes de equipos originales (OEM) evalúan el rendimiento de luminosidad frente al costo del sistema.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Integración de Paneles y Módulos LTPS | -0.9% | Global, más agudo en programas fuera de China y de segmento premium | Corto plazo (≤ 2 años) |
| Ciclos de Calificación y Plazos de Bloqueo de Diseño de los OEM | -0.7% | Global | Mediano plazo (2-4 años) |
| Base de Fabricación de LTPS Madura Fuera de China que Limita la Flexibilidad | -0.5% | Fuera de China, particularmente Japón, Corea del Sur y Taiwán | Largo plazo (≥ 4 años) |
| Exposición a Políticas Comerciales y Aranceles en la Cadena de Suministro de Pantallas | -0.3% | América del Norte y Europa son las más expuestas | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Integración de Paneles y Módulos LTPS
Los costos de LTPS aumentan considerablemente a medida que crece el área del panel, ya que la unión óptica, el control Mini-LED y la gestión térmica añaden trabajo al módulo. Los OEM premium y de BEV pueden absorber una mayor parte de esta lista de materiales que los programas ICE de alto volumen. La calificación AEC-Q105 también añade gastos de certificación que deben distribuirse entre los menores volúmenes automotrices. La operación de unión óptica de Visteon en Tailandia para el programa Lexus ES muestra cómo los mayores volúmenes de producción pueden distribuir los costos generales de integración entre varios programas. Los proveedores más pequeños sin un volumen comparable siguen en desventaja en las licitaciones de programas sensibles al costo dentro del mercado de módulos LCD LTPS (LCM) en automoción. Esta división puede ralentizar la adopción de módulos complejos de pantalla grande fuera de las líneas de vehículos premium.
Ciclos de Calificación y Plazos de Bloqueo de Diseño de los OEM
La calificación de pantallas automotrices se extiende comúnmente de 24 a 36 meses porque los OEM priorizan la fiabilidad del suministro. Una vez que un módulo está diseñado en un vehículo, cambiar el proceso del panel puede exponer al OEM a riesgos de obsolescencia y revalidación. Estos plazos son especialmente significativos para los diseños LTPS Mini-LED porque la tecnología de pantallas de consumo puede cambiar durante el período de validación. Los diseños modulares pueden permitir que una retroiluminación o un circuito integrado controlador cambie sin recalificar el módulo completo, pero requieren una inversión de ingeniería temprana. La Administración Nacional de Seguridad del Tráfico en las Carreteras está investigando nuevos diseños de interfaz hombre-máquina, lo que puede extender la atención regulatoria aplicada a la validación de pantallas. Los largos ciclos de programa protegen, por tanto, a los proveedores establecidos, pero ralentizan los cambios tecnológicos dentro del mercado de módulos LCD LTPS (LCM) en automoción.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Configuración de LCM LTPS:
El Táctil Integrado Lidera mientras el Mini-LED Gana ImpulsoEl LCM LTPS con Táctil Integrado y Retroiluminación WLED representó el 41,81% de la participación del mercado de módulos LCD LTPS (LCM) en automoción en 2026. La configuración está establecida en líneas de vehículos desde los segmentos medio-premium hasta el de lujo. Su diseño táctil integrado ha mejorado los rendimientos y ha recibido una mayor aceptación por parte de los OEM. Estas ganancias le permiten reemplazar las superposiciones táctiles externas en muchos nuevos diseños de plataformas. El LCM LTPS Estándar con Retroiluminación WLED y sin táctil sigue siendo relevante donde los programas de vehículos enfrentan límites de costo estrictos. El LCM LTPS con Retroiluminación Mini-LED y sin táctil continúa sirviendo a aplicaciones seleccionadas de cuadro de instrumentos y pantalla de visualización frontal.
Se proyecta que el LCM LTPS con Retroiluminación Mini-LED y Táctil Integrado se expanda a un CAGR del 8,69% hasta 2032. Los OEM están combinando la atenuación local con el táctil integrado en programas de cabina insignia que requieren legibilidad bajo luz solar por encima de 1.000 nits. BOE Varitronix entregó una pantalla central QD Mini-LED de 14,6 pulgadas para el Hyundai Avante de octava generación con resolución de 2.560 × 1.440, luminosidad máxima de 1.000 nits y 627 zonas de atenuación local. La entrega demuestra que la configuración está pasando de las pantallas conceptuales a los programas de vehículos de producción. También se espera que el táctil integrado se extienda más allá de la consola central hacia los cuadros de instrumentos y las pantallas de los asientos traseros. Ese desplazamiento respalda una mayor participación de configuraciones con mayor contenido de pantalla e integración en el mercado de módulos LCD LTPS (LCM) en automoción.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación:
La Consola Central Ancla el Volumen mientras la Consola de Pilar a Pilar Eleva el Techo de CrecimientoLa consola central e infotainment representó el 44,52% del tamaño del mercado de módulos LCD LTPS (LCM) en automoción en 2026. Sigue siendo la principal interfaz hombre-máquina en todas las clases de vehículos. Las arquitecturas de vehículos definidos por software sitúan más funciones de computación e interacción en esta posición de la cabina. Los sistemas resultantes requieren una respuesta táctil fiable y claridad de pantalla. Los cuadros de instrumentos mantienen un papel estable porque la información primaria de conducción debe permanecer accesible para el conductor. El entretenimiento en los asientos traseros y las pantallas para pasajeros son una capa de volumen emergente, especialmente en los programas de BEV premium.
Se proyecta que la consola central de pilar a pilar se expanda a un CAGR del 8,78% hasta 2032. Los OEM utilizan superficies continuas gestionadas por software para reducir el número de marcos de pantalla, soportes e interfaces de sellado separados. Marelli demostró una cabina basada en QNX en Auto China 2026 que combinó infotainment, visualización del cuadro de instrumentos e inteligencia de cabina en un único dominio de cómputo. El sistema incluyó una unidad LCD Mini-LED de pilar a pilar de 44,8 pulgadas. Este factor de forma aumenta la complejidad del módulo y el valor de integración en cada programa de vehículo. También pone mayor énfasis en los proveedores que pueden coordinar pantallas, unión, software y validación del vehículo para el mercado de módulos LCD LTPS (LCM) en automoción.
Por Tipo de Vehículo:
Los ICE Sostienen el Volumen mientras los BEV Aceleran la Combinación TecnológicaLos automóviles de pasajeros ICE representaron el 52,37% en 2026. Los OEM continúan actualizando las cabinas ICE con interfaces digitales como respuesta consciente del costo a la demanda de los consumidores de interiores modernos. Esto preserva la demanda de LTPS en una base de vehículos mucho más amplia que las plataformas eléctricas por sí solas. Los modelos HEV y PHEV se sitúan entre los dos grupos de tren motriz. Sus diseños de cabina utilizan cada vez más pantallas LTPS comparables a las que se encuentran en los BEV. Este enfoque ayuda a los OEM a utilizar una interfaz más consistente en las distintas versiones de tren motriz.
Se proyecta que los BEV se expandan a un CAGR del 8,86% hasta 2032. Su diseño de cabina centrado en pantallas aumenta el área de pantalla por vehículo en relación con muchos modelos ICE. Los vehículos comerciales ligeros siguen siendo una categoría más pequeña, pero requieren cuadros de instrumentos LTPS y pantallas de consola central a medida que la información de telemática y asistencia al conductor se vuelve más detallada. Visteon reportó 3,5 mil millones de USD en nuevos contratos de negocio de pantallas en 2025, lo que representa el 48,6% de su total de nuevos negocios de 7,4 mil millones de USD. Las cifras muestran que los programas de pantallas se han convertido en una importante fuente de ingresos para los principales proveedores de Nivel 1 en el mercado de módulos LCD LTPS (LCM) en automoción. Los contratos de programas entre distintos trenes motrices pueden ayudar a los fabricantes de módulos LTPS a distribuir las inversiones en desarrollo y fabricación entre más tipos de vehículos.

Por Proceso de Unión:
FOG Domina mientras COG Avanza en Formatos de PrecisiónFOG representó el 61,73% del tamaño del mercado de módulos LCD LTPS (LCM) en automoción en 2026. Las conexiones de circuito impreso flexible proporcionan flexibilidad de diseño para los módulos de consola central y cuadro de instrumentos. FOG es particularmente adecuado para pantallas de gran formato porque la conexión de film sobre vidrio puede acomodar el movimiento y la vibración del panel. Esto es relevante para los diseños anchos de pilar a pilar. Las opciones de film LOCA y OCA se utilizan en los flujos de proceso tanto de FOG como de COG. El film OCA es preferido para aplicaciones planas o ligeramente curvadas porque elimina los pasos de curado UV y soporta el ensamblaje de alto volumen.
Se proyecta que COG se expanda a un CAGR del 8,74% hasta 2032. Los proveedores lo utilizan para lograr ensamblajes más delgados, menos interconexiones y fiabilidad durante los ciclos de temperatura automotriz. Las aplicaciones compactas otorgan un mayor valor a estas características. Tesa y AUMOVIO anunciaron una solución adhesiva despegable en abril de 2026 para la integración mecánica de pantallas automotrices. El trabajo indica que la reparabilidad y la capacidad de servicio al final de la vida útil se están convirtiendo en consideraciones de diseño relevantes en el mercado de módulos LCD LTPS (LCM) en automoción. La selección del proceso de unión reflejará, por tanto, tanto las dimensiones del módulo como la capacidad de ensamblar, reparar y validar la pantalla terminada.
Análisis Geográfico
Asia-Pacífico: La Concentración de Fabricación Respalda el Liderazgo en Volumen y Crecimiento
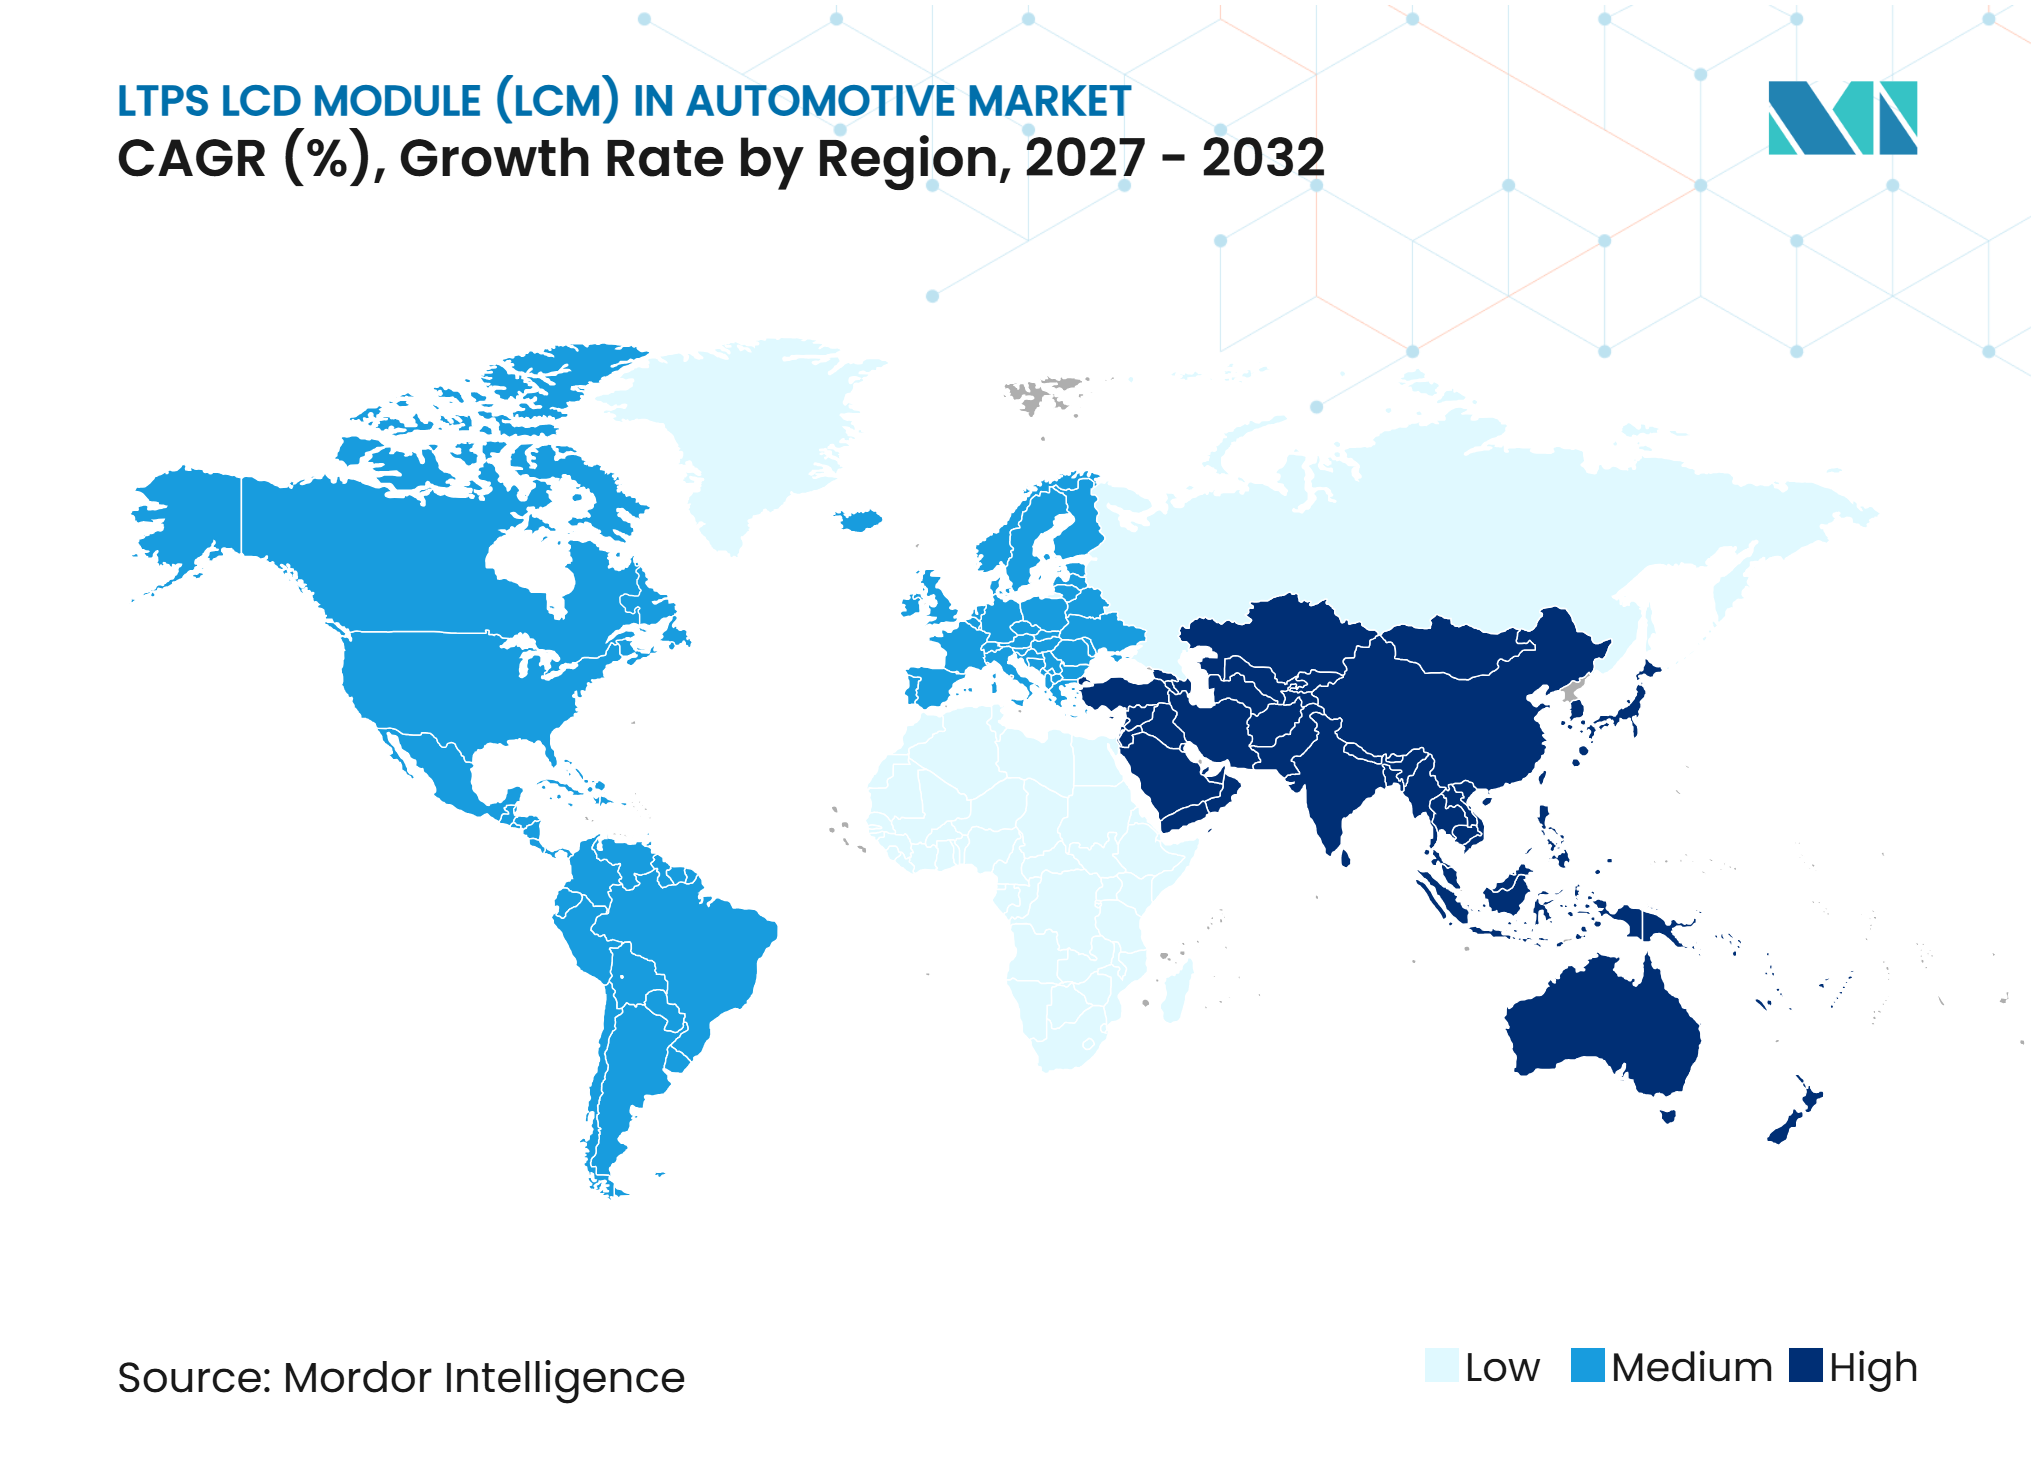
Asia-Pacífico representó el 48,65% de la participación del mercado de módulos LCD LTPS (LCM) en automoción en 2026 y se proyecta que se expanda a un CAGR del 8,78% hasta 2032. Se prevé que los fabricantes de paneles con sede en China representen el 65,2% de los envíos globales de pantallas automotrices en el segundo semestre de 2026, en comparación con el 28,1% en 2019. Japón contribuye con módulos LTPS orientados a la precisión a través de proveedores con historiales establecidos de calificación con OEM. Corea del Sur respalda las estrategias automotrices de Samsung Display y LG Display. Taiwán está ampliando su exposición automotriz a través de AUO Mobility Solutions y la unidad CarUX de Innolux. AUO Mobility Solutions inició oficialmente sus operaciones el 1 de enero de 2026, fortaleciendo su papel como proveedor de soluciones de cabina. Los programas domésticos de BEV chinos están especificando superficies LTPS de gran formato a un ritmo más rápido que muchos competidores globales. Esta combinación de capacidad de paneles y demanda de vehículos mantiene a la región como elemento central del mercado de módulos LCD LTPS (LCM) en automoción.
Europa: Las Cabinas Definidas por Software Sostienen una Demanda Premium de LTPS
Los programas de OEM premium europeos están solicitando módulos LTPS con alta luminosidad, marcos estrechos y unión óptica fiable. Los fabricantes de automóviles alemanes están extendiendo la digitalización de la cabina desde los vehículos insignia hasta las plataformas de segmentos C y D de volumen medio. Esto amplía el uso potencial de módulos LTPS de grado automotriz. AUMOVIO proporciona un punto de integración de Nivel 1 para los programas de cabina europeos. Su trabajo de abril de 2026 con tesa en soluciones adhesivas despegables refleja la atención a la precisión del ensamblaje y la capacidad de servicio durante el ciclo de vida. ZEISS y tesa establecieron una asociación para industrializar la tecnología holográfica a gran escala para aplicaciones automotrices. El trabajo indica una ruta hacia nuevos componentes de pantalla transparente que pueden complementar las pantallas de cabina establecidas. La primera producción en serie de la tecnología está prevista para 2029.
América del Norte y Otras Regiones: La Capacidad de Integración y la Demanda Emergente Configuran la Combinación
La demanda en América del Norte está respaldada por las cadenas de suministro de electrónica de cabina que sirven a los programas de OEM con sede en Detroit y a los trasplantes japoneses. Los 3,5 mil millones de USD de Visteon en nuevos contratos de negocio de pantallas en 2025 muestran el papel de los proveedores de Nivel 1 con sede en América del Norte en la integración global de módulos. La contribución de la región radica más en la integración de sistemas y la unión óptica que en la fabricación de paneles. América del Sur y Oriente Medio y África siguen siendo mercados más pequeños porque la electrificación es menor y muchos OEM obtienen módulos terminados de centros asiáticos o europeos. India y el Sudeste Asiático son áreas de demanda incremental dentro de la red de suministro más amplia de Asia-Pacífico. La instalación de BOE Varitronix en Vietnam produjo la pantalla central del Hyundai Avante, lo que demuestra que la fabricación está comenzando a diversificarse dentro de Asia-Pacífico. Esta diversificación puede dar a los OEM opciones de ensamblaje adicionales mientras la fabricación de paneles permanece concentrada. El mercado de módulos LCD LTPS (LCM) en automoción combina, por tanto, el crecimiento de la demanda regional con una cadena de suministro que continúa dependiendo en gran medida de la fabricación asiática.
Panorama Competitivo
Concentración del Mercado
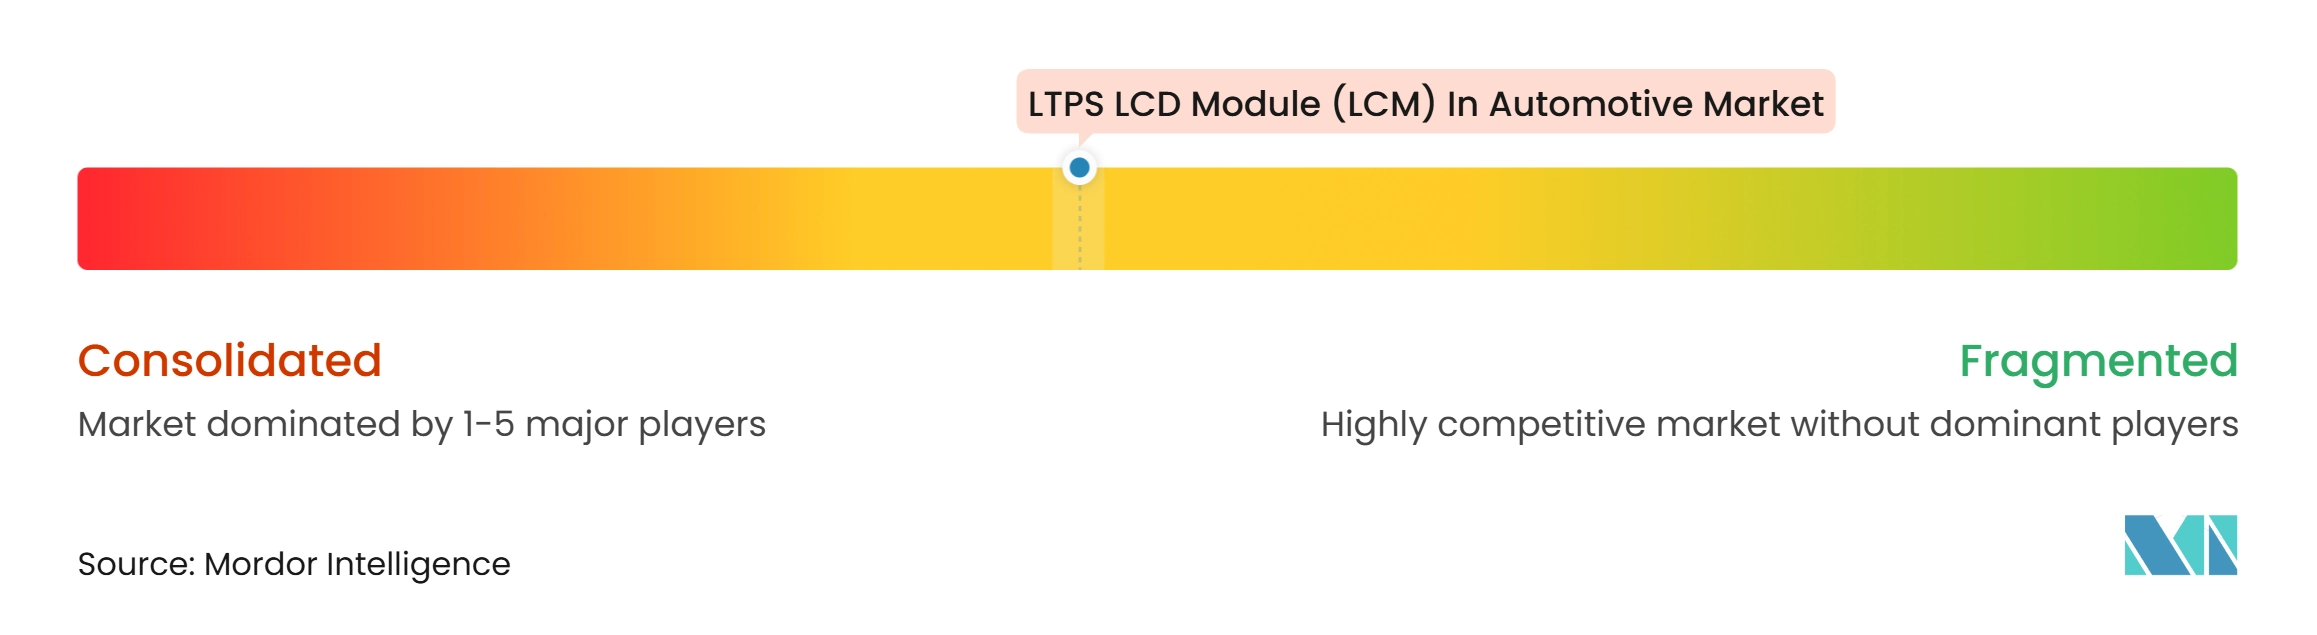
El mercado de módulos LCD LTPS (LCM) en automoción está moderadamente concentrado en la capa de fabricación de paneles en la parte delantera. Un grupo limitado de líneas de fabricación con capacidad LTPS suministra la mayoría de los sustratos de grado automotriz. No se planea ninguna nueva capacidad importante de LCD LTPS hasta 2028. La posición competitiva depende, por tanto, de los rendimientos, la retención de contratos de diseño y el uso de las líneas de producción existentes. La capa de integración de módulos de Nivel 1 es más amplia y competitiva. Los proveedores se diferencian a través de la escala de unión óptica, la construcción de pantallas interna y la capacidad de integración en vehículos definidos por software.
Visteon completó la construcción de pantallas interna y la unión óptica en su instalación en Tailandia para el programa Lexus ES 2026. Este movimiento muestra cómo la integración vertical puede mejorar el control sobre la calidad de la pantalla y el ensamblaje del módulo. Los requisitos de calificación AEC-Q105 aumentan la carga de validación para los componentes electrónicos automotrices. La investigación de la Administración Nacional de Seguridad del Tráfico en las Carreteras sobre nuevas interfaces hombre-máquina también apunta a una atención regulatoria continua sobre el diseño de pantallas de vehículos. Estos factores favorecen a los proveedores con recursos establecidos de pruebas e ingeniería automotriz. También dificultan que un nuevo proveedor entre en un programa de vehículo calificado.
BOE Varitronix inició la producción en masa de su pantalla central QD Mini-LED para el Hyundai Avante en 2026. La unidad CarUX de Innolux anunció la adquisición de Pioneer Electronics en CES 2026 para acceder a las relaciones con OEM japoneses y la experiencia en integración de audio. Samsung Display, LG Display y BOE están desarrollando diseños OLED RGB en tándem que pueden competir con LTPS en cabinas de alta gama después de 2028. Hyundai Mobis formó una alianza con ZEISS, tesa y Sekurit para desarrollar pantallas holográficas en el parabrisas. Los proveedores de LTPS están respondiendo mejorando el rendimiento de luminosidad Mini-LED y el costo del sistema. El mercado de módulos LCD LTPS (LCM) en automoción sigue respaldado por la amplitud de los programas de vehículos que necesitan tecnología LCD madura y calificada.
Líderes de la Industria de Módulos LCD LTPS (LCM) en Automoción
-
BOE Technology Group Co., Ltd.
-
Tianma Microelectronics Co., Ltd.
-
AUO Corporation
-
Japan Display Inc.
-
LG Display
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Módulos LCD LTPS (LCM) en Automoción Empresas cubiertas en este informe
- LG Display
Desarrollos recientes de la industria en Mercado de Módulos LCD LTPS (LCM) en Automoción
- Agosto de 2026: BOE Varitronix anunció la entrega de producción en masa de su pantalla central QD Mini-LED de 14,6 pulgadas exclusivamente para el Hyundai Avante de octava generación, con resolución de 2.560 × 1.440, luminosidad máxima de 1.000 nits y 627 zonas de atenuación local, marcando el primer proyecto de producción en masa en su instalación de pantallas para vehículos en Vietnam.
- Junio de 2026: Visteon Corporation anunció la producción de su Pantalla de Conductor de Borde Estrecho de 12,3 pulgadas en el nuevo Lexus ES, completando la construcción de pantallas interna y la unión óptica en su instalación en Tailandia, lo que representa el primer contrato de producción de Visteon en los sistemas de información para el conductor de Lexus.
- Abril de 2026: Marelli presentó una cabina SDV unificada con una unidad de generación de imagen LCD Mini-LED FALD de pilar a pilar de 44,8 pulgadas que alcanza hasta 12.000 nits en Auto China 2026 en Pekín, combinando cómputo de criticidad mixta basado en QNX con arquitectura E/E zonal y apuntando a la legibilidad bajo luz solar y configuraciones de cabina curvadas para programas destinados a producción.
- Abril de 2026: Tesa y AUMOVIO anunciaron una solución adhesiva despegable para la integración mecánica de pantallas automotrices, que permite el ensamblaje automatizado y la reparabilidad en la producción de módulos.
Alcance del Informe Global del Mercado de Módulos LCD LTPS (LCM) en Automoción
El Mercado de Módulos LCD LTPS (LCM) en Automoción abarca el desarrollo, la fabricación y el suministro de módulos de pantalla de grado automotriz que utilizan tecnología de Silicio Policristalino de Baja Temperatura (LTPS). Estos módulos ofrecen imágenes de alta resolución, rendimiento de pantalla mejorado y eficiencia energética para interfaces avanzadas de vehículos. El crecimiento del mercado está impulsado por la creciente digitalización de los vehículos, la adopción de sistemas de cabina sofisticados y la demanda de pantallas automotrices de alta calidad.
El Informe del Mercado de Módulos LCD LTPS (LCM) en Automoción está Segmentado por Configuración de LCM LTPS (LCM LTPS Estándar (Retroiluminación WLED, Sin Táctil), LCM LTPS con Táctil Integrado (Retroiluminación WLED), LCM LTPS con Retroiluminación Mini-LED (Sin Táctil), y LCM LTPS con Retroiluminación Mini-LED y Táctil Integrado), Aplicación (Consola Central/Infotainment, Cuadro de Instrumentos, Consola Central de Pilar a Pilar, y Pantalla de Entretenimiento en Asiento Trasero y para Pasajeros), Tipo de Vehículo (Vehículo Eléctrico de Batería (BEV), Vehículo Eléctrico Híbrido / Híbrido Enchufable (HEV/PHEV), Automóvil de Pasajeros con Motor de Combustión Interna (ICE), y Vehículo Comercial Ligero (LCV)), Proceso de Unión (Film sobre Vidrio (FOG), y Chip sobre Vidrio (COG)), y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio, África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| LCM LTPS Estándar (Retroiluminación WLED, Sin Táctil) |
| LCM LTPS con Táctil Integrado (Retroiluminación WLED) |
| LCM LTPS con Retroiluminación Mini-LED (Sin Táctil) |
| LCM LTPS con Retroiluminación Mini-LED y Táctil Integrado |
| Consola Central / Infotainment |
| Cuadro de Instrumentos |
| Consola Central de Pilar a Pilar |
| Pantalla de Entretenimiento en Asiento Trasero y para Pasajeros |
| Vehículo Eléctrico de Batería (BEV) |
| Vehículo Eléctrico Híbrido / Híbrido Enchufable (HEV/PHEV) |
| Automóvil de Pasajeros con Motor de Combustión Interna (ICE) |
| Vehículo Comercial Ligero (LCV) |
| Film sobre Vidrio (FOG) |
| Chip sobre Vidrio (COG) |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| Corea del Sur | |
| Taiwán | |
| Resto de Asia-Pacífico | |
| Resto del Mundo |
| Por Configuración de LCM LTPS | LCM LTPS Estándar (Retroiluminación WLED, Sin Táctil) | |
| LCM LTPS con Táctil Integrado (Retroiluminación WLED) | ||
| LCM LTPS con Retroiluminación Mini-LED (Sin Táctil) | ||
| LCM LTPS con Retroiluminación Mini-LED y Táctil Integrado | ||
| Por Aplicación | Consola Central / Infotainment | |
| Cuadro de Instrumentos | ||
| Consola Central de Pilar a Pilar | ||
| Pantalla de Entretenimiento en Asiento Trasero y para Pasajeros | ||
| Por Tipo de Vehículo | Vehículo Eléctrico de Batería (BEV) | |
| Vehículo Eléctrico Híbrido / Híbrido Enchufable (HEV/PHEV) | ||
| Automóvil de Pasajeros con Motor de Combustión Interna (ICE) | ||
| Vehículo Comercial Ligero (LCV) | ||
| Por Proceso de Unión | Film sobre Vidrio (FOG) | |
| Chip sobre Vidrio (COG) | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| Corea del Sur | ||
| Taiwán | ||
| Resto de Asia-Pacífico | ||
| Resto del Mundo | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado de los módulos LCD LTPS automotrices?
Se proyecta que el mercado de módulos LCD LTPS (LCM) en automoción alcance 6,20 mil millones de USD en 2026, 6,70 mil millones de USD en 2027 y 9,40 mil millones de USD para 2032.
¿Qué está impulsando la demanda de módulos LCD LTPS automotrices?
Las pantallas de cabina de mayor tamaño, el táctil integrado, el diseño de cabina de los BEV y los requisitos de pantallas legibles bajo luz solar están respaldando la demanda.
¿Qué configuración de LCM LTPS lidera la demanda automotriz?
El LCM LTPS con Táctil Integrado y Retroiluminación WLED lideró con una participación del 41,81% en 2026.
¿Qué aplicación automotriz se está expandiendo más rápidamente para los módulos LCD LTPS?
Se proyecta que la consola central de pilar a pilar se expanda a un CAGR del 8,78% hasta 2032.
¿Qué tipo de vehículo se espera que adopte los módulos LCD LTPS más rápidamente?
Se proyecta que los BEV se expandan a un CAGR del 8,86% hasta 2032 porque sus diseños de cabina utilizan más área de pantalla.
¿Qué región lidera la demanda de módulos LCD LTPS automotrices?
Asia-Pacífico representó el 48,65% en 2026 y se proyecta que se expanda a un CAGR del 8,78% hasta 2032.