
LTPS LCD Modul (LCM) im Automobilmarkt – Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 6.70 Milliarden US-Dollar |
| Marktgröße (2032) | 9.40 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.01 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
LTPS LCD Modul (LCM) im Automobilmarkt – Analyse von Mordor Intelligence
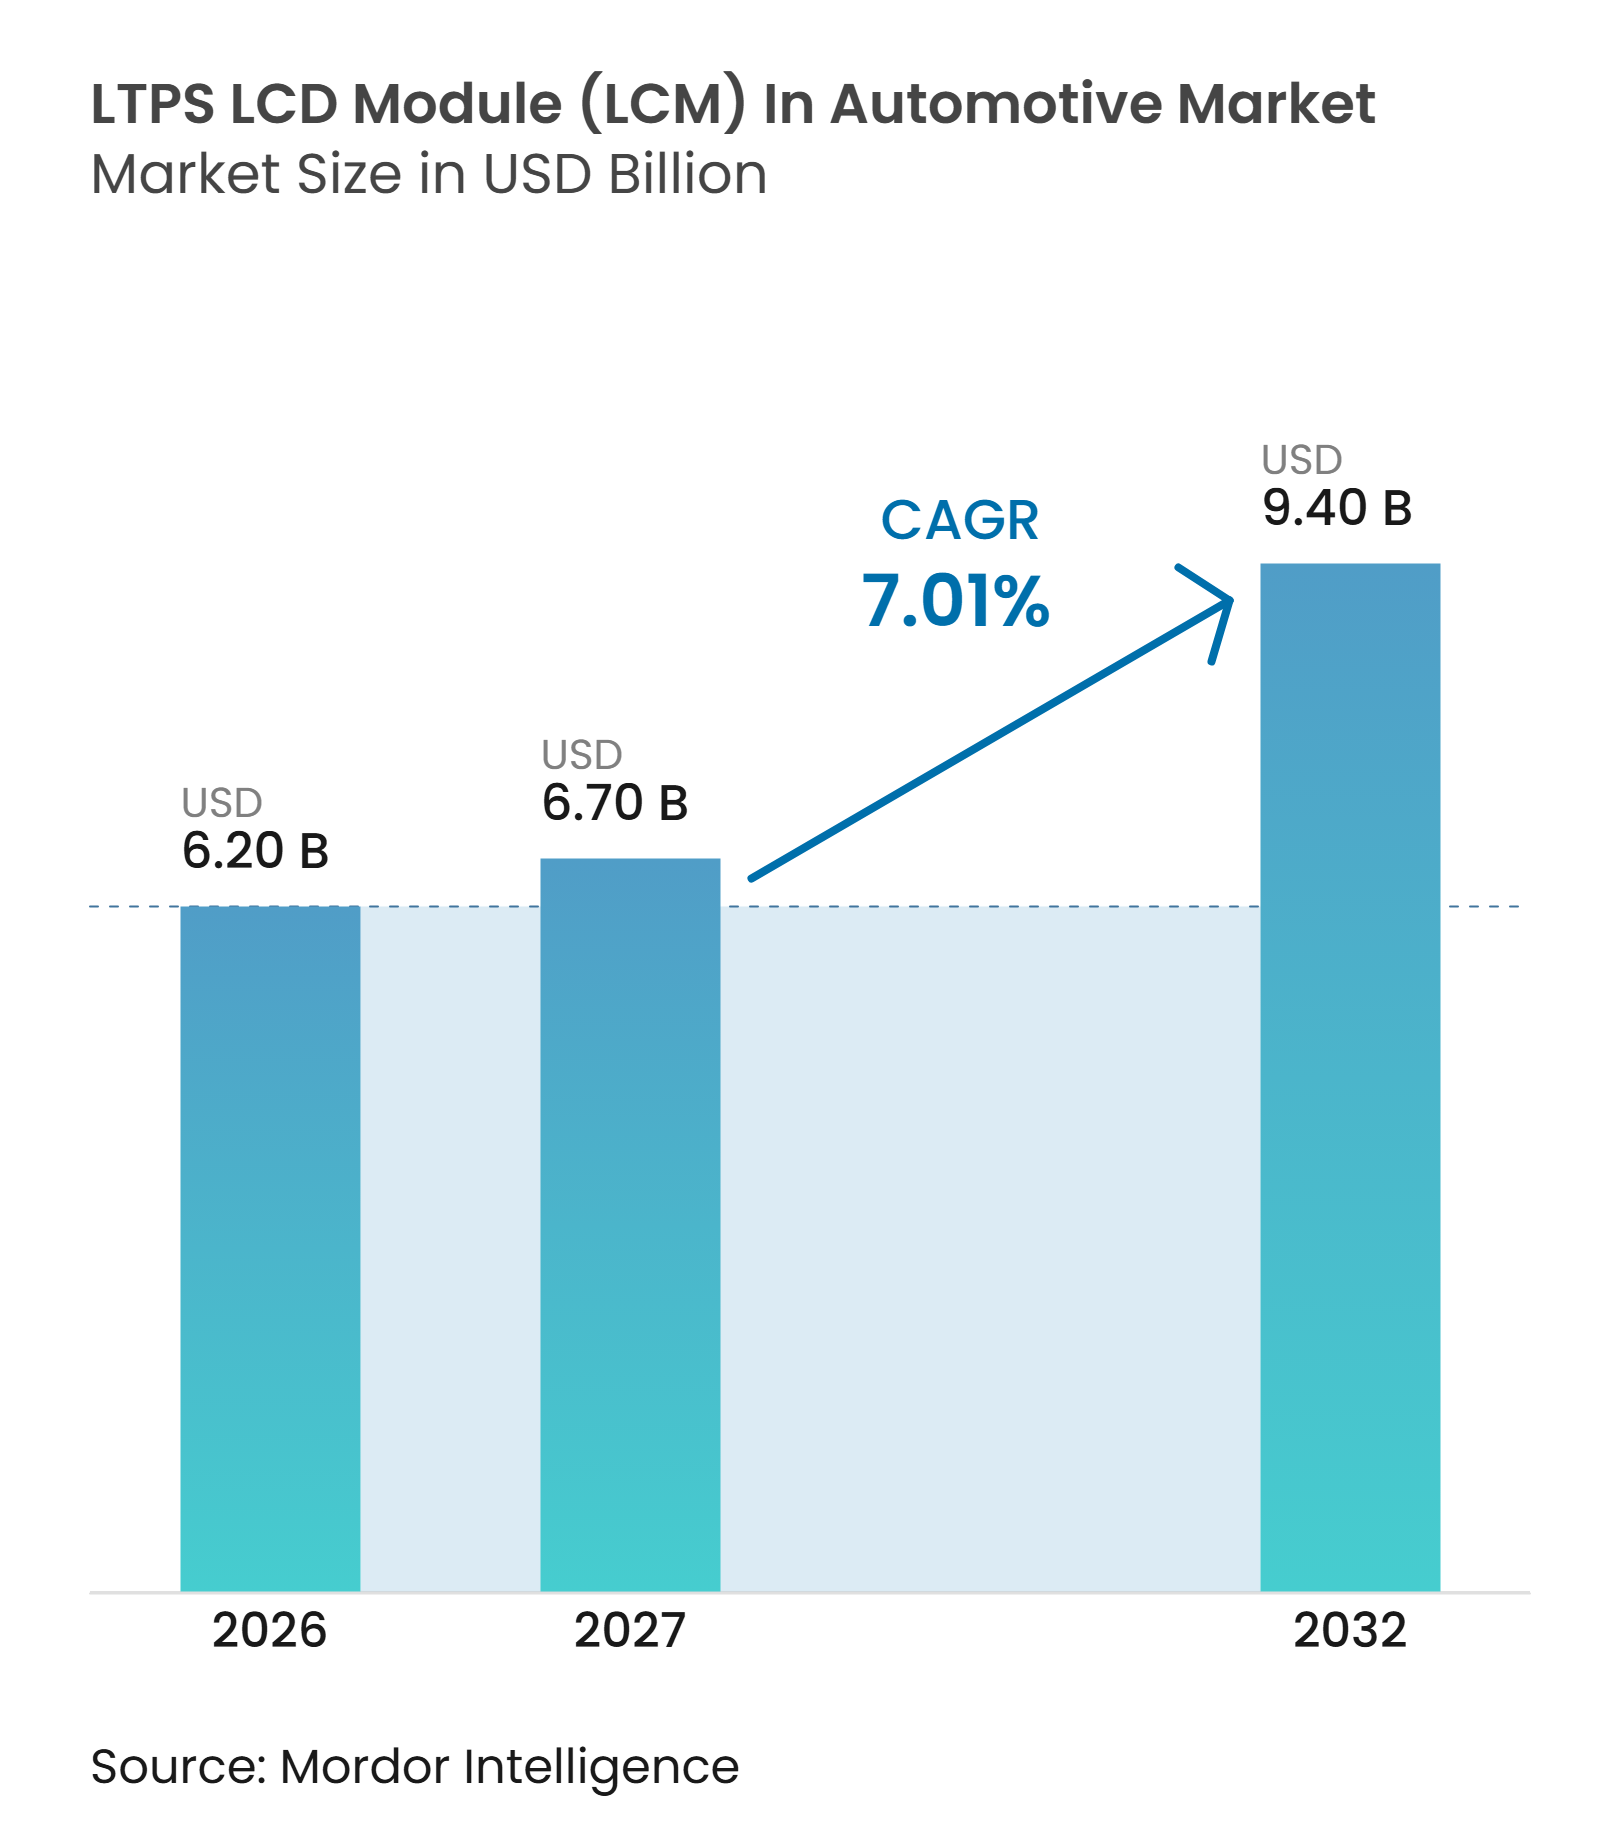
Die Größe des LTPS LCD Modul (LCM) im Automobilmarkts wird voraussichtlich von 6,20 Milliarden USD im Jahr 2026 und 6,70 Milliarden USD im Jahr 2027 auf 9,40 Milliarden USD bis 2032 anwachsen, mit einer CAGR von 7,01 % zwischen 2027 und 2032. Der LTPS LCD Modul (LCM) im Automobilmarkt vollzieht einen Wandel weg von amorphem Silizium-LCD, da Fahrzeugcockpit-Teams höhere Auflösungen, hellere Bildschirme und integrierte Touch-Funktionen benötigen. Softwaredefinierende Fahrzeugdesigns erhöhen die Anzahl der Displays, die als eine koordinierte Schnittstelle betrieben werden müssen. Displaylieferanten mit qualifizierten Automobilproduktionslinien sind daher in der Lage, Programmgewinne über längere Zeiträume zu halten. Die begrenzte neue LTPS-Kapazität bis 2028 legt ein stärkeres Gewicht auf Ausbeuteverbesserung, Linienauslastung und etablierte Kundenqualifikationen. Handelsrisiken, lange Qualifikationszyklen und die eingeschränkte Fertigungsbasis außerhalb Chinas können die Beschaffungsflexibilität für den LTPS LCD Modul (LCM) im Automobilmarkt einschränken.
Wichtigste Erkenntnisse des Berichts
- Nach LTPS LCM Konfiguration hielt LTPS LCM mit In-Cell-Touch und WLED Hintergrundbeleuchtung im Jahr 2026 einen Anteil von 41,81 %, während LTPS LCM mit Mini-LED Hintergrundbeleuchtung und In-Cell-Touch bis 2032 voraussichtlich mit einer CAGR von 8,69 % wachsen wird.
- Nach Anwendung entfielen Center Stack und Infotainment im Jahr 2026 auf 44,52 % der Größe des LTPS LCD Modul (LCM) im Automobilmarkts, während die Pillar-to-Pillar Mittelkonsole bis 2032 voraussichtlich mit einer CAGR von 8,78 % wachsen wird.
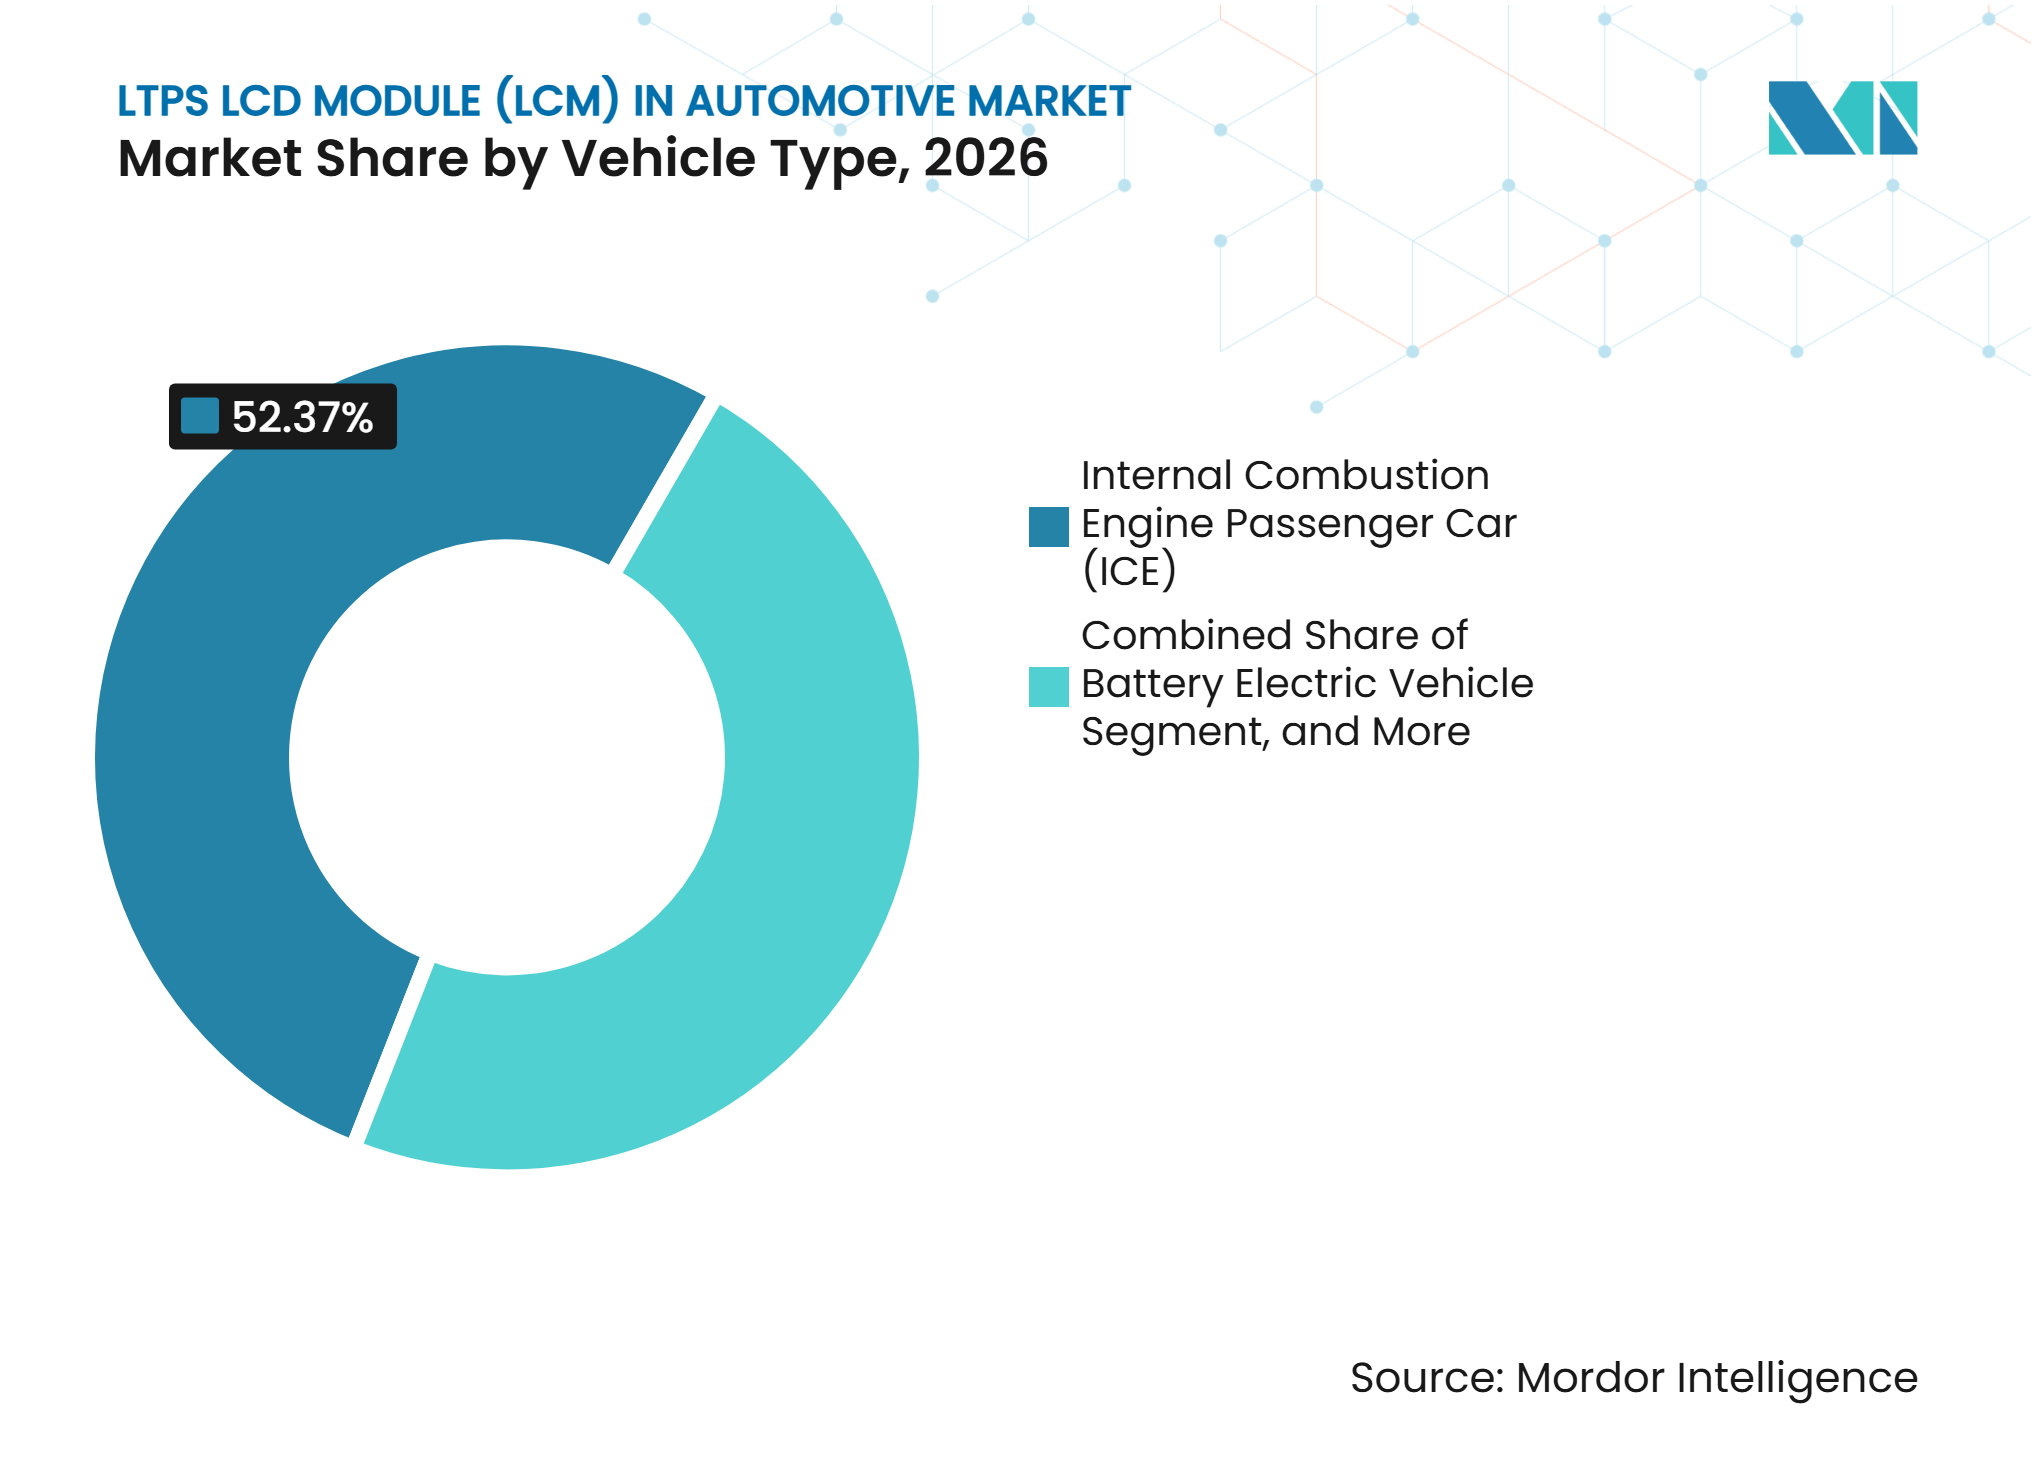
- Nach Fahrzeugtyp hielten ICE-Personenkraftwagen im Jahr 2026 einen Anteil von 52,37 %, während BEVs bis 2032 voraussichtlich mit einer CAGR von 8,86 % wachsen werden.
- Nach Bondingprozess hielt FOG im Jahr 2026 einen Anteil von 61,73 %, während COG bis 2032 voraussichtlich mit einer CAGR von 8,74 % wachsen wird.
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Anteil von 48,65 % und wird bis 2032 voraussichtlich mit einer CAGR von 8,78 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachstum großer, hochauflösender Automobilbildschirme | +2.0% | Global | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Einführung von In-Cell-Touch in Center-Stack-Displays | +1.6% | Global, mit frühen Gewinnen in Asien-Pazifik und Europa | Kurzfristig (≤ 2 Jahre) |
| Display-Upgrade-Zyklus für Elektro- und Hybridfahrzeuge | +1.3% | Asien-Pazifik als Kern, Ausweitung auf Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Nachfrage nach hochhellen, energiesparenden Displays in sonnenbeschienenen Fahrgastzellen | +0.7% | Global | Mittelfristig (2–4 Jahre) |
| LTPS-Kompatibilität mit Multi-Display softwaredefinierten Cockpits | +0.5% | Global | Langfristig (≥ 4 Jahre) |
| Begrenzte neue LTPS-Kapazität erhöht den Wert von Ausbeute und Design-Wins | +0.3% | Global, am stärksten ausgeprägt in Fertigungsregionen außerhalb Chinas | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachstum großer, hochauflösender Automobilbildschirme
Center-Stack-Module wechseln zu Formaten ab 15 Zoll und größer, was den LTPS-Inhaltsbereich und den Modulwert pro Fahrzeug im LTPS LCD Modul (LCM) im Automobilmarkt erhöht. Qualifikationszeiträume für Panels in Automobilqualität beginnen weit vor der Fahrzeugproduktion, was Lieferanten begünstigt, die bereits einen Design-Win halten. Marelli präsentierte auf der Auto China 2026 eine 44,8-Zoll Pillar-to-Pillar LCD Mini-LED Einheit mit einer Helligkeit von bis zu 12.000 Nits.[1] Die Demonstration zeigt die Bildschirmleistung, die für Seriencockit-Programme in Betracht gezogen wird. LTPS unterstützt die Pixeldichte, Helligkeitsgleichmäßigkeit und Defektkontrolle, die für diese größeren Schnittstellen erforderlich sind. FMVSS Nr. 101 beeinflusst, wie Fahrzeugsteuerungen und Displays präsentiert werden mssen, was den Einsatz klarer hochauflösender Displayoberflächen unterstützt.[2]
Zunehmende Einführung von In-Cell-Touch in Center-Stack-Displays
In-Cell-Touch beseitigt die Notwendigkeit eines separaten Digitizers, wodurch die Moduldicke und die Komponentenschichten in Center-Stack-Baugruppen reduziert werden. Der Fertigungsprozess muss die Anforderungen an Automobildefekte erfüllen, was die Basis qualifizierter Lieferanten einschränkt. Visteon produzierte ein 12,3-Zoll Schmalbord-Fahrerdisplay für den Lexus ES 2026, das optisches Bonden und hochhelle LTPS-Technologie kombiniert.[3] Dieses Programm demonstriert die In-Cell-Fähigkeit auf der Tier-1-Integrationsebene. Lieferanten, die die Validierung abgeschlossen haben, können während eines Fahrzeugprogramms schwieriger zu ersetzen sein. Die daraus resultierende Qualifikationsbarriere unterstützt die Preisstabilität für etablierte Modul- und Substratlieferanten im LTPS LCD Modul (LCM) im Automobilmarkt.
Display-Upgrade-Zyklus für Elektro- und Hybridfahrzeuge
BEV-Fahrgastzellenlayouts ermöglichen breitere Konsolenspannen und Rücksitzbildschirme, was die Displayoberfläche pro Fahrzeug im LTPS LCD Modul (LCM) im Automobilmarkt erhöht. Fahrzeugteams können die Schnittstelle nach digitalen Nutzererfahrungsanforderungen gestalten, anstatt sich an veraltete Verbrennungsmotor-Packaging-Einschränkungen zu halten. AUO Mobility Solutions kombinierte die Display-Fähigkeiten von AUO mit der Expertise von BHTC im Bereich der automobilen Mensch-Maschine-Schnittstelle, als es im Januar 2026 seinen Mobilitätsbetrieb startete. Dieser Schritt spiegelt den Wandel der Displaylieferanten hin zu vollständigen Cockpit-Lösungen wider. LTPS-Kapazität, die durch den Ersatz von LTPS durch OLED in Smartphones freigesetzt wird, kann Automobilprogrammen dienen, während die Nachfrage nach elektrischen Cockpits wächst. Jedes BEV-Programm kann daher für Modullieferanten einen höheren Display-Umsatz erzielen als ein vergleichbares konventionelles Fahrzeugprogramm.
Nachfrage nach hochhellen, energiesparenden Displays in sonnenbeschienenen Fahrgastzellen
Sonnenlichtlesbarkeit über 1.000 Nits ist für die Fahrerreaktion bei hellen Bedingungen relevant, und der Umgebungskontrast wird zu einem immer wichtigeren Kaufkriterium. Im LTPS LCD Modul (LCM) im Automobilmarkt unterstützt LTPS ein höheres Aperturverhältnis und eine höhere Leuchtdichte bei niedrigeren Hintergrundbeleuchtungs-Antriebsströmen als amorphes Silizium. Diese Effizienz ist bei BEVs wichtig, da der Display-Stromverbrauch mit dem Fahrzeugenergieetat konkurriert. Mini-LED-Hintergrundbeleuchtung erhöht die verfügbare Leuchtdichtedecke für große Cockpit-Bildschirme. Marellis 12.000-Nit Pillar-to-Pillar Einheit demonstriert das Helligkeitsniveau, das für gebogene und breite Fahrgastzellenlayouts angestrebt wird. Die Leistungslücke zwischen Mini-LED LTPS und OLED kann sich verringern, wenn OEMs die Helligkeitsleistung gegenüber den Systemkosten abwägen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe LTPS-Panel- und Modulintegrationskosten | -0.9% | Global, am stärksten ausgeprägt in Programmen außerhalb Chinas und im Premiumsegment | Kurzfristig (≤ 2 Jahre) |
| Qualifikationszyklen und OEM Design-Lock Vorlaufzeiten | -0.7% | Global | Mittelfristig (2–4 Jahre) |
| Reife LTPS-Fertigungsbasis außerhalb Chinas schränkt Flexibilität ein | -0.5% | Außerhalb Chinas, insbesondere Japan, Südkorea und Taiwan | Langfristig (≥ 4 Jahre) |
| Handelspolitik und Zollrisiken entlang der Display-Lieferkette | -0.3% | Nordamerika und Europa am stärksten exponiert | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe LTPS-Panel- und Modulintegrationskosten
LTPS-Kosten steigen stark an, wenn die Paneloberfläche zunimmt, da optisches Bonden, Mini-LED-Steuerung und Wärmemanagement den Modulaufwand erhöhen. Premium- und BEV-OEMs können einen größeren Teil dieser Stückliste absorbieren als Hochvolumen-Verbrennungsmotor-Programme. Die AEC-Q105-Qualifikation fügt zudem Zertifizierungskosten hinzu, die auf niedrigere Automobilvolumina verteilt werden müssen. Visteons optischer Bondingbetrieb in Thailand für das Lexus ES-Programm zeigt, wie höhere Produktionsvolumina die Integrationsgemeinkosten auf mehrere Programme verteilen können. Kleinere Lieferanten ohne vergleichbares Volumen bleiben bei kostensensitiven Programmausschreibungen im LTPS LCD Modul (LCM) im Automobilmarkt im Nachteil. Diese Teilung kann die Einführung komplexer Großbildschirmmodule außerhalb von Premiumfahrzeuglinien verlangsamen.
Qualifikationszyklen und OEM Design-Lock Vorlaufzeiten
Die Qualifikation von Automobilanzeigen erstreckt sich üblicherweise über 24 bis 36 Monate, da OEMs die Versorgungszuverlässigkeit priorisieren. Sobald ein Modul in ein Fahrzeug integriert ist, kann eine Änderung des Panelprozesses den OEM einem Obsoleszenz- und Revalidierungsrisiko aussetzen. Diese Zeitrahmen sind besonders bedeutsam für Mini-LED LTPS-Designs, da sich die Consumer-Display-Technologie während des Validierungszeitraums ändern kann. Modulare Designs können es ermöglichen, eine Hintergrundbeleuchtung oder einen Treiber-Integrierten-Schaltkreis zu ändern, ohne das gesamte Modul neu zu qualifizieren, erfordern jedoch frühzeitige Ingenieurinvestitionen. Die Nationale Straßenverkehrssicherheitsbehörde erforscht neuartige Mensch-Maschine-Schnittstellendesigns, was die regulatorische Aufmerksamkeit auf die Display-Validierung verlängern kann. Lange Programmzyklen schützen daher etablierte Lieferanten, verlangsamen jedoch technologische Veränderungen im LTPS LCD Modul (LCM) im Automobilmarkt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach LTPS LCM Konfiguration:
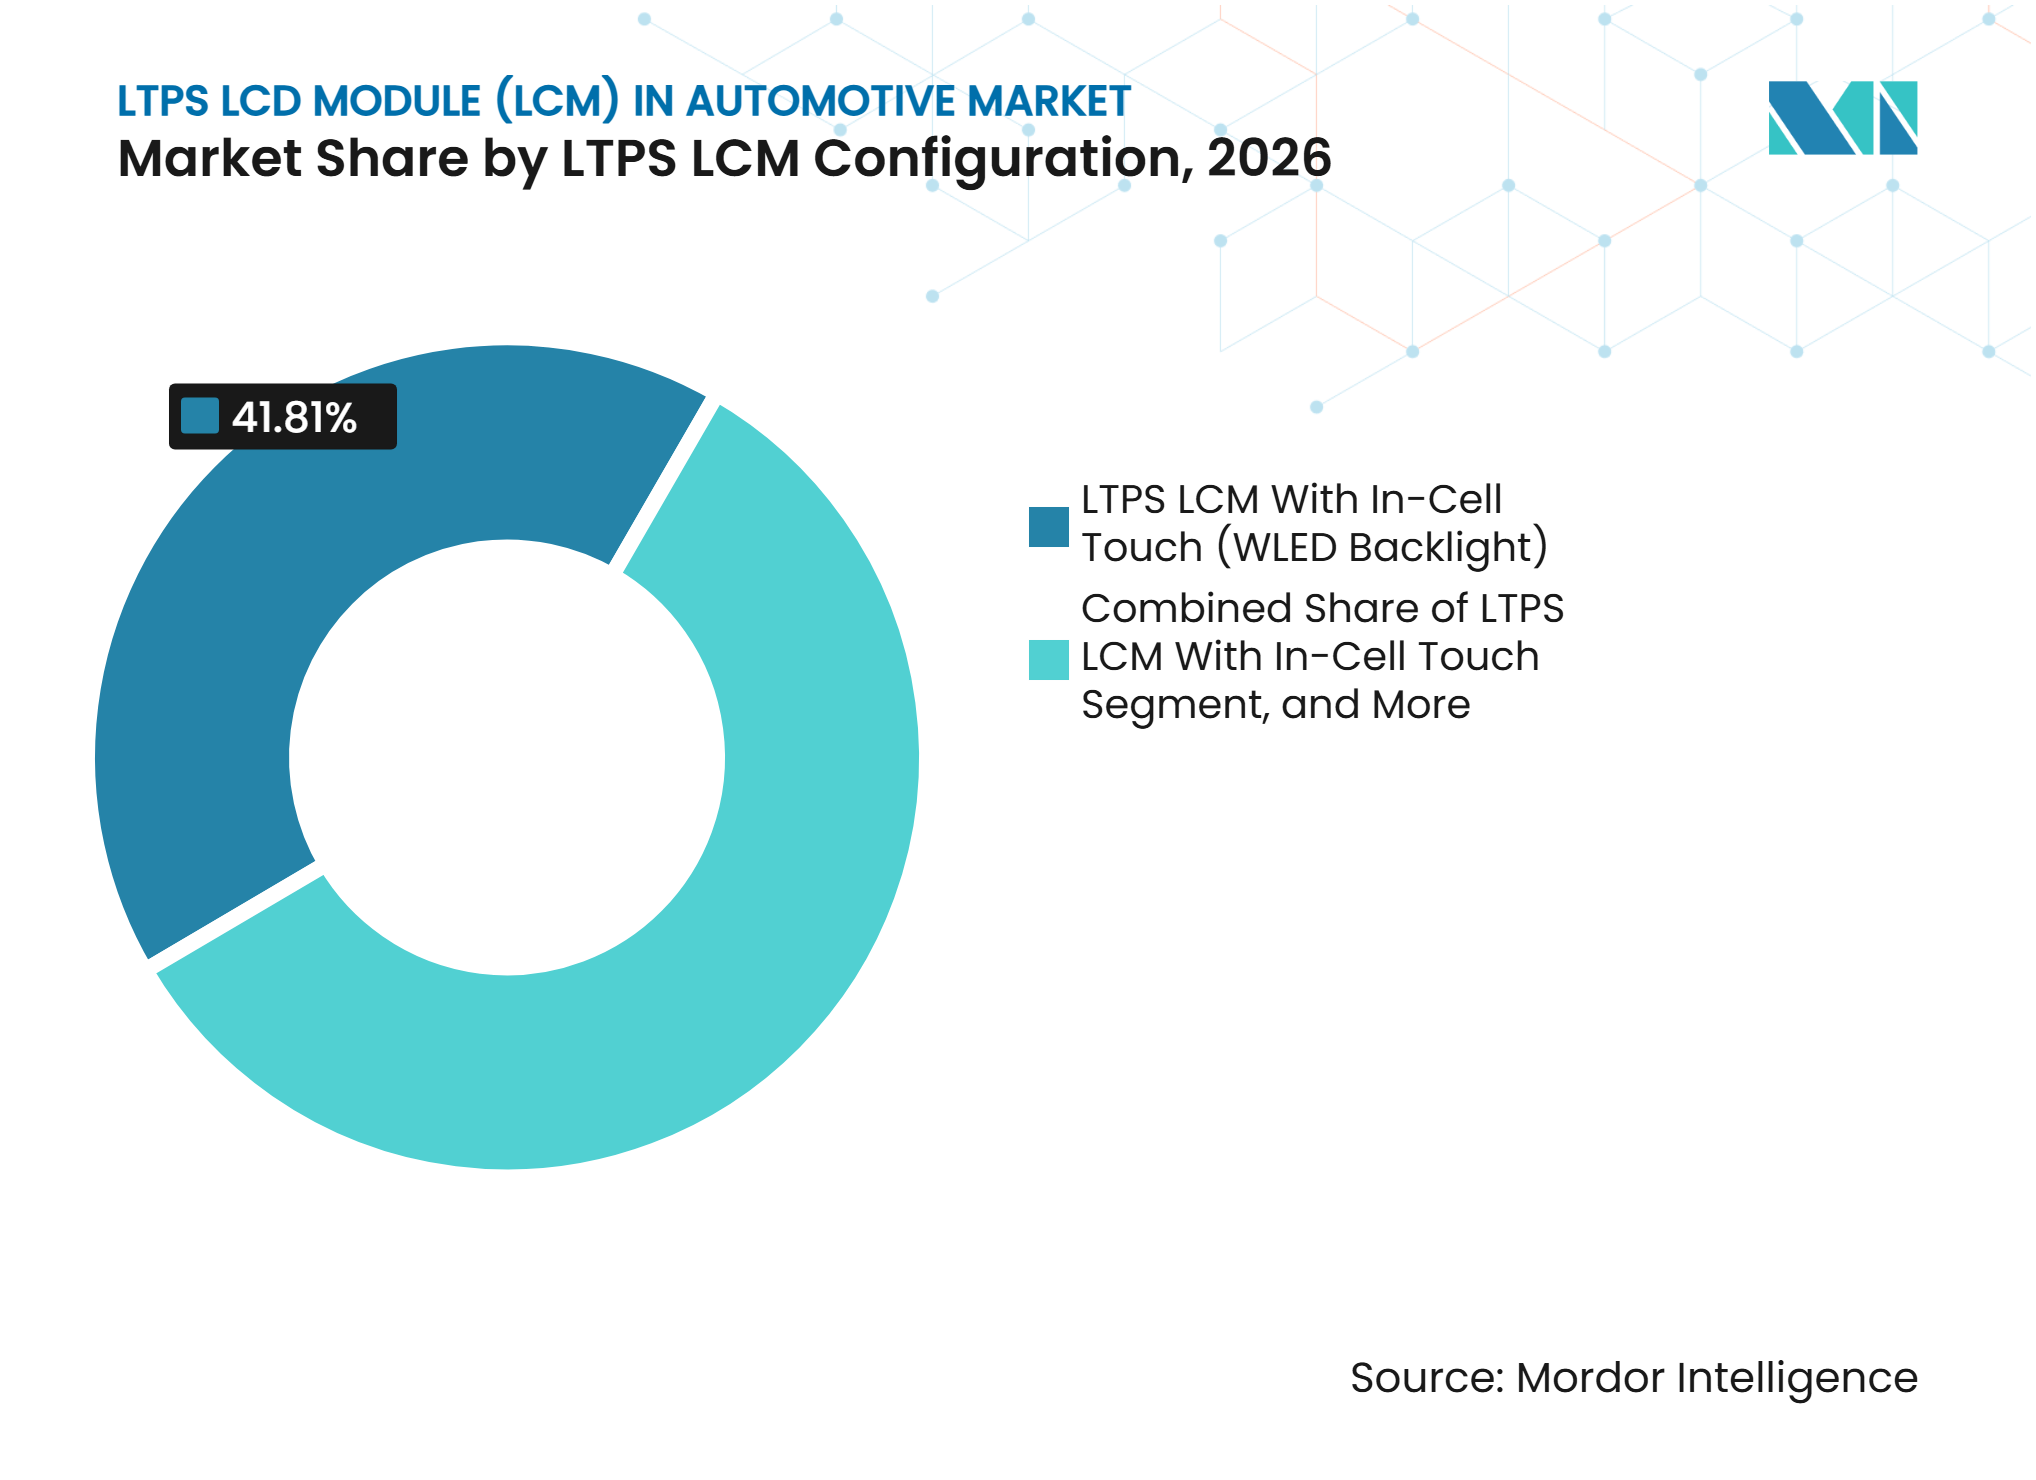
In-Cell-Touch führt, während Mini-LED an Dynamik gewinntLTPS LCM mit In-Cell-Touch und WLED Hintergrundbeleuchtung hielt im Jahr 2026 einen Anteil von 41,81 % am LTPS LCD Modul (LCM) im Automobilmarkt. Die Konfiguration ist über Fahrzeuglinien vom mittleren Premium- bis zum Luxussegment etabliert. Ihr integriertes Touch-Design hat verbesserte Ausbeuten erzielt und eine breitere OEM-Akzeptanz erhalten. Diese Gewinne ermöglichen es, externe Touch-Overlays in vielen neuen Plattformdesigns zu ersetzen. Standard LTPS LCM mit WLED Hintergrundbeleuchtung und ohne Touch bleibt relevant, wo Fahrzeugprogramme strengen Kostengrenzen unterliegen. LTPS LCM mit Mini-LED Hintergrundbeleuchtung und ohne Touch bedient weiterhin ausgewählte Instrumentencluster- und Head-up-Display-Anwendungen.
LTPS LCM mit Mini-LED Hintergrundbeleuchtung und In-Cell-Touch wird bis 2032 voraussichtlich mit einer CAGR von 8,69 % wachsen. OEMs kombinieren lokales Dimmen mit integriertem Touch in Flaggschiff-Cockpit-Programmen, die Sonnenlichtlesbarkeit über 1.000 Nits erfordern. BOE Varitronix lieferte ein 14,6-Zoll QD Mini-LED Center-Display für den Hyundai Avante der achten Generation mit einer Auflösung von 2.560 × 1.440, einer Spitzenhelligkeit von 1.000 Nits und 627 lokalen Dimmzonen. Die Lieferung zeigt, dass die Konfiguration über Konzeptdisplays hinaus in Serienfahrzeugprogramme übergeht. In-Cell-Touch wird auch erwartet, über den Center Stack hinaus in Instrumentencluster und Rücksitzdisplays vorzudringen. Dieser Wandel unterstützt einen höheren Anteil von Konfigurationen mit größerem Display- und Integrationsinhalt im LTPS LCD Modul (LCM) im Automobilmarkt.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Center Stack sichert das Volumen, während Pillar-to-Pillar die Wachstumsgrenze anhebtCenter Stack und Infotainment entfielen im Jahr 2026 auf 44,52 % der Größe des LTPS LCD Modul (LCM) im Automobilmarkts. Es bleibt die wichtigste Mensch-Maschine-Schnittstelle über alle Fahrzeugklassen hinweg. Softwaredefinierte Fahrzeugarchitekturen platzieren mehr Rechen- und Interaktionsfunktionen an dieser Position im Cockpit. Die daraus resultierenden Systeme erfordern zuverlässige Touch-Reaktion und Display-Klarheit. Instrumentencluster behalten eine stabile Rolle, da primäre Fahrinformationen für den Fahrer zugänglich bleiben müssen. Rücksitz-Entertainment und Passagierbildschirme sind eine aufkommende Volumenschicht, insbesondere in Premium-BEV-Programmen.
Die Pillar-to-Pillar Mittelkonsole wird bis 2032 voraussichtlich mit einer CAGR von 8,78 % wachsen. OEMs nutzen kontinuierliche, softwaregesteuerte Oberflächen, um die Anzahl separater Display-Rahmen, Halterungen und Dichtungsschnittstellen zu reduzieren. Marelli demonstrierte auf der Auto China 2026 ein QNX-basiertes Cockpit, das Infotainment, Cluster-Visualisierung und Kabinensteuerung in einer Rechendomäne kombinierte. Das System umfasste eine 44,8-Zoll Pillar-to-Pillar LCD Mini-LED Einheit. Dieser Formfaktor erhöht die Modulkomplexität und den Integrationswert in jedem Fahrzeugprogramm. Er legt auch mehr Gewicht auf Lieferanten, die Displays, Bonden, Software und Fahrzeugvalidierung für den LTPS LCD Modul (LCM) im Automobilmarkt koordinieren können.
Nach Fahrzeugtyp:
Verbrennungsmotor sichert das Volumen, während BEV den Technologiemix beschleunigtICE-Personenkraftwagen hielten im Jahr 2026 einen Anteil von 52,37 %. OEMs rüsten ICE-Fahrgastzellen weiterhin mit digitalen Schnittstellen auf, als kosteneffiziente Reaktion auf die Verbrauchernachfrage nach modernen Innenräumen. Dies erhält die LTPS-Nachfrage über eine viel breitere Fahrzeugbasis als elektrische Plattformen allein. HEV- und PHEV-Modelle befinden sich zwischen den beiden Antriebsgruppen. Ihre Cockpit-Designs verwenden zunehmend LTPS-Displays, die mit denen in BEVs vergleichbar sind. Dieser Ansatz hilft OEMs, eine konsistentere Schnittstelle über Antriebsvarianten hinweg zu verwenden.
BEVs werden bis 2032 voraussichtlich mit einer CAGR von 8,86 % wachsen. Ihr bildschirmfokussiertes Fahrgastzellenlayout erhöht die Displayfläche pro Fahrzeug im Vergleich zu vielen Verbrennungsmotor-Modellen. Leichte Nutzfahrzeuge bleiben eine kleinere Kategorie, benötigen jedoch LTPS-Cluster und Center-Stack-Displays, da Telematik- und Fahrerassistenzinformationen detaillierter werden. Visteon meldete neue Display-Geschäftsgewinne in Höhe von 3,5 Milliarden USD im Jahr 2025, was 48,6 % seiner gesamten neuen Geschäfte in Höhe von 7,4 Milliarden USD entspricht. Die Zahlen zeigen, dass Display-Programme zu einer wichtigen Einnahmequelle für führende Tier-1-Lieferanten im LTPS LCD Modul (LCM) im Automobilmarkt geworden sind. Antriebsübergreifende Programmgewinne können LTPS-Modulherstellern helfen, Entwicklungs- und Fertigungsinvestitionen auf mehr Fahrzeugtypen zu verteilen.

Nach Bondingprozess:
FOG dominiert, während COG bei Präzisionsformaten voranschreitetFOG entfiel im Jahr 2026 auf 61,73 % der Größe des LTPS LCD Modul (LCM) im Automobilmarkts. Flexible Leiterplattenverbindungen bieten Layoutflexibilität für Center-Stack- und Instrumentencluster-Module. FOG ist besonders für Großformatdisplays geeignet, da die Film-auf-Glas-Verbindung Panelbewegungen und Vibrationen aufnehmen kann. Dies ist für breite Pillar-to-Pillar-Layouts relevant. LOCA- und OCA-Filmoptionen werden sowohl in FOG- als auch in COG-Prozessabläufen verwendet. OCA-Film wird für flache oder leicht gebogene Anwendungen bevorzugt, da er UV-Härtungsschritte entfällt und die Hochvolumenmontage unterstützt.
COG wird bis 2032 voraussichtlich mit einer CAGR von 8,74 % wachsen. Lieferanten nutzen es, um dünnere Baugruppen, weniger Verbindungen und Zuverlässigkeit bei Automobiltemperaturzyklen zu erzielen. Kompakte Anwendungen legen einen höheren Wert auf diese Eigenschaften. tesa und AUMOVIO kündigten im April 2026 eine ablösbare Klebstofflösung für die mechanische Integration von Automobilanzeigen an. Die Arbeit zeigt, dass Reparierbarkeit und Servicebarkeit am Ende der Lebensdauer zu relevanten Designüberlegungen im LTPS LCD Modul (LCM) im Automobilmarkt werden. Die Bondingauswahl wird daher sowohl die Modulabmessungen als auch die Fähigkeit zur Montage, Reparatur und Validierung des fertigen Displays widerspiegeln.
Geografische Analyse
Asien-Pazifik: Fertigungskonzentration unterstützt Volumen und Wachstumsführerschaft
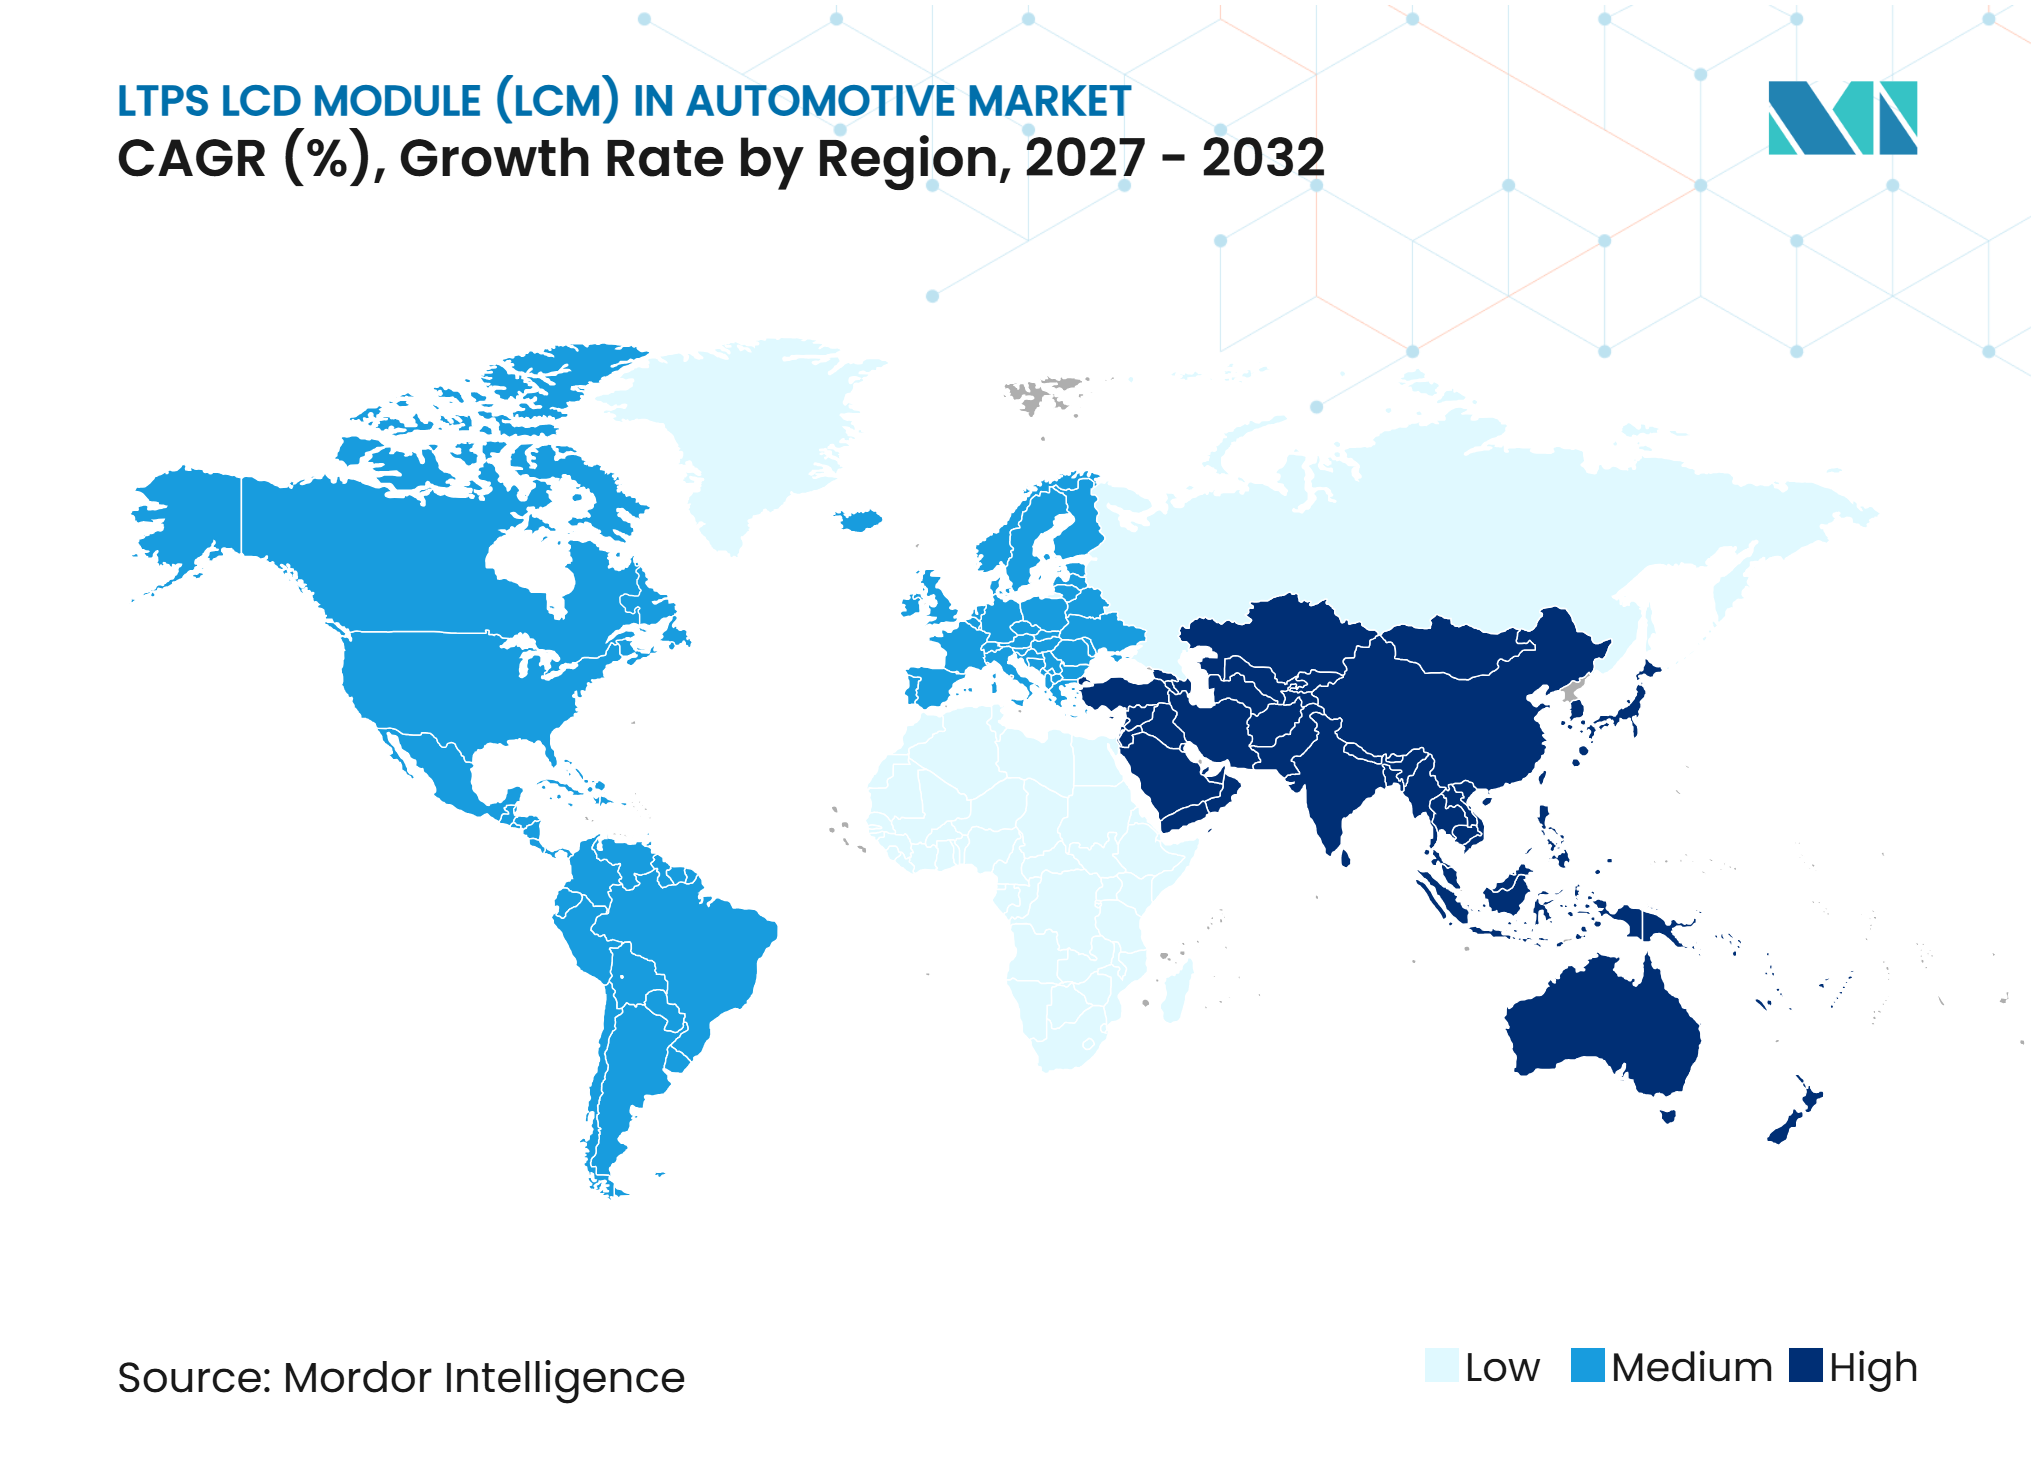
Asien-Pazifik hielt im Jahr 2026 einen Anteil von 48,65 % am LTPS LCD Modul (LCM) im Automobilmarkt und wird bis 2032 voraussichtlich mit einer CAGR von 8,78 % wachsen. Chinesische Panelhersteller werden voraussichtlich 65,2 % der globalen Automobilanzeigenlieferungen in der zweiten Hälfte des Jahres 2026 ausmachen, verglichen mit 28,1 % im Jahr 2019. Japan trägt präzisionsorientierte LTPS-Module durch Lieferanten mit etablierten OEM-Qualifikationshistorien bei. Südkorea unterstützt Automobilstrategien von Samsung Display und LG Display. Taiwan erweitert sein Automobilengagement durch AUO Mobility Solutions und die CarUX-Einheit von Innolux. AUO Mobility Solutions nahm offiziell am 1. Januar 2026 den Betrieb auf und stärkte seine Rolle als Cockpit-Lösungsanbieter. Chinesische inländische BEV-Programme spezifizieren großformatige LTPS-Oberflächen in einem schnelleren Tempo als viele globale Wettbewerber. Diese Kombination aus Panelkapazität und Fahrzeugnachfrage hält die Region im Mittelpunkt des LTPS LCD Modul (LCM) im Automobilmarkts.
Europa: Softwaredefinierte Cockpits erhalten einen Premium-LTPS-Sog aufrecht
Europäische Premium-OEM-Programme fordern LTPS-Module mit hoher Helligkeit, schmalen Blenden und zuverlässigem optischen Bonden. Deutsche Automobilhersteller erweitern die Cockpit-Digitalisierung von Flaggschiffen auf mittelvolumige C- und D-Segment-Plattformen. Dies erweitert den potenziellen Einsatz von LTPS-Modulen in Automobilqualität. AUMOVIO bietet einen Tier-1-Integrationspunkt für europäische Cockpit-Programme. Seine Arbeit im April 2026 mit tesa an ablösbaren Klebstofflösungen spiegelt die Aufmerksamkeit auf präzise Montage und Lebenszyklus-Servicebarkeit wider. ZEISS und tesa gründeten eine Partnerschaft zur Industrialisierung großformatiger holografischer Technologie für Automobilanwendungen. Die Arbeit zeigt einen Weg zu neuen transparenten Display-Komponenten, die etablierte Cockpit-Bildschirme ergänzen können. Die erste Serienproduktion für die Technologie ist für 2029 geplant.
Nordamerika und andere Regionen: Integrationsfähigkeit und aufkommende Nachfrage prägen den Mix
Die nordamerikanische Nachfrage wird durch Lieferketten für Cockpit-Elektronik unterstützt, die Detroit-basierte und japanische Transplant-OEM-Programme bedienen. Visteons neue Display-Geschäftsgewinne in Höhe von 3,5 Milliarden USD im Jahr 2025 zeigen die Rolle nordamerikanischer Tier-1-Lieferanten bei der globalen Modulintegration. Der Beitrag der Region liegt mehr in der Systemintegration und im optischen Bonden als in der Panelfertigung. Südamerika sowie der Nahe Osten und Afrika bleiben kleinere Märkte, da die Elektrifizierung geringer ist und viele OEMs fertige Module aus asiatischen oder europäischen Zentren beziehen. Indien und Südostasien sind inkrementelle Nachfragebereiche innerhalb des weiteren asiatisch-pazifischen Versorgungsnetzes. BOEs Varitronix-Werk in Vietnam produzierte das Hyundai Avante Center-Display und zeigt, dass die Fertigung beginnt, sich innerhalb von Asien-Pazifik zu diversifizieren. Diese Diversifizierung kann OEMs zusätzliche Montageoptionen bieten, während die Panelfertigung konzentriert bleibt. Der LTPS LCD Modul (LCM) im Automobilmarkt kombiniert daher regionales Nachfragewachstum mit einer Lieferkette, die weiterhin stark auf die asiatische Fertigung angewiesen ist.
Wettbewerbslandschaft
Marktkonzentration
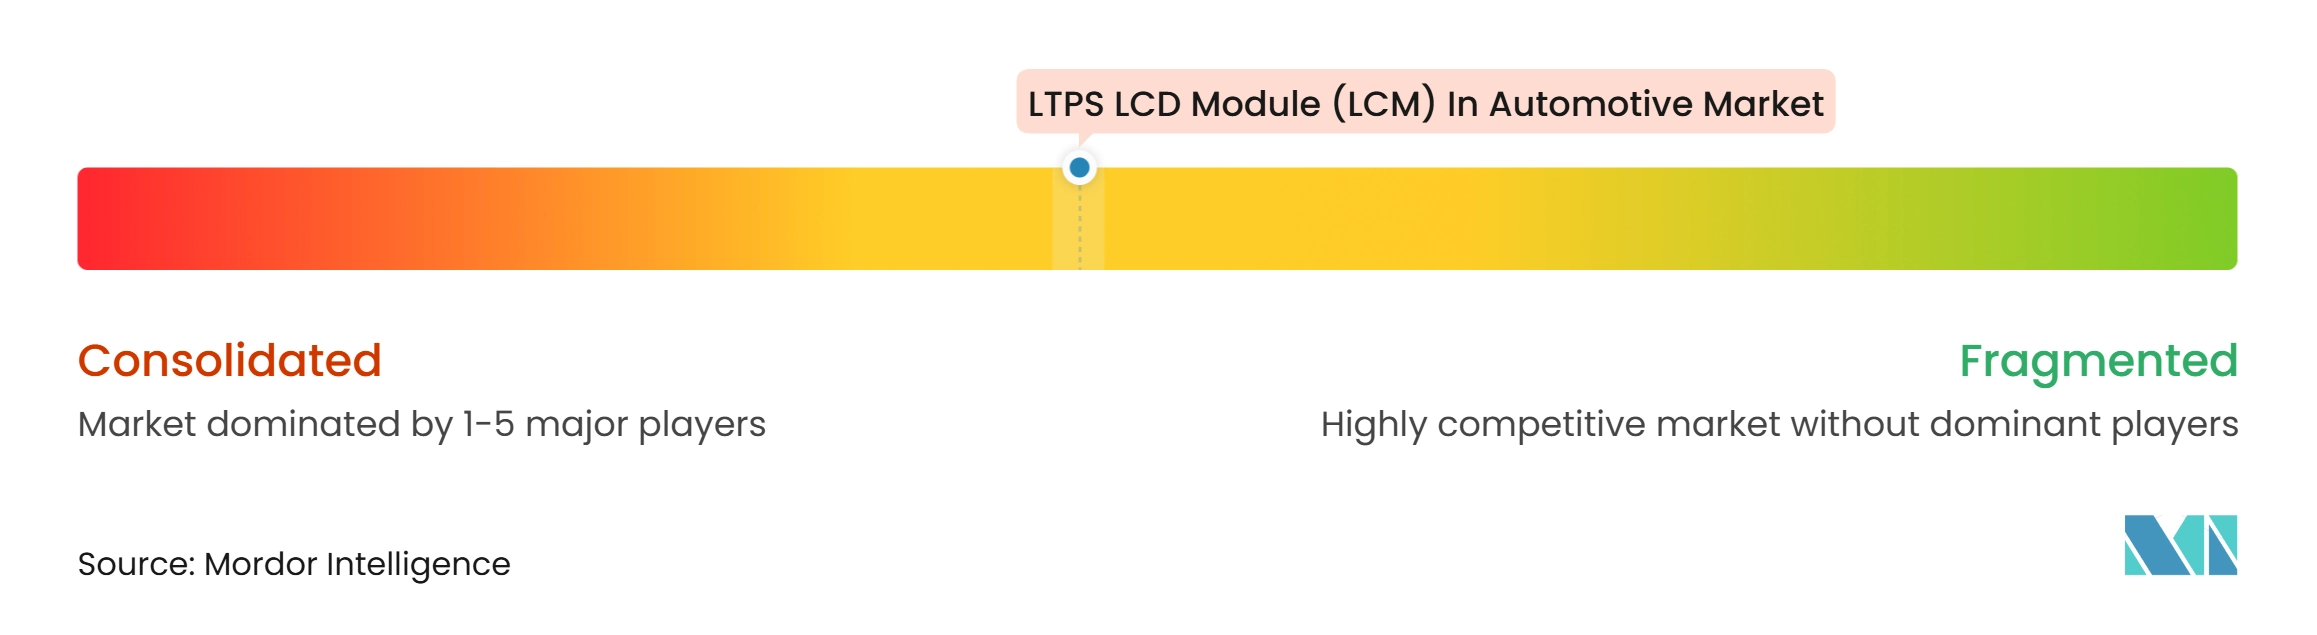
Der LTPS LCD Modul (LCM) im Automobilmarkt ist auf der Ebene der Front-End-Panelfertigung mäßig konzentriert. Eine begrenzte Gruppe von LTPS-fähigen Fertigungslinien liefert die meisten Substrate in Automobilqualität. Bis 2028 ist keine wesentliche neue LTPS LCD-Kapazität geplant. Die Wettbewerbsposition hängt daher von Ausbeuten, Design-Win-Bindung und der Nutzung bestehender Produktionslinien ab. Die Tier-1-Modulintegrationsebene ist breiter und wettbewerbsintensiver. Lieferanten unterscheiden sich durch optische Bondingkapazität, hauseigene Display-Konstruktion und softwaredefinierte Fahrzeugintegrationsfähigkeit.
Visteon schloss die hauseigene Display-Konstruktion und das optische Bonden in seinem Thailand-Werk für das Lexus ES-Programm 2026 ab. Dieser Schritt zeigt, wie vertikale Integration die Kontrolle über Displayqualität und Modulbaugruppe verbessern kann. Die AEC-Q105-Qualifikationsanforderungen erhöhen den Validierungsaufwand für elektronische Automobilkomponenten. Die Forschung der Nationalen Straßenverkehrssicherheitsbehörde zu neuartigen Mensch-Maschine-Schnittstellendesigns weist auch auf anhaltende regulatorische Aufmerksamkeit beim Design von Fahrzeuganzeigen hin. Diese Faktoren begünstigen Lieferanten mit etablierten Automobiltests und Ingenieurressourcen. Sie erschweren es auch einem neuen Lieferanten, in ein qualifiziertes Fahrzeugprogramm einzutreten.
BOE Varitronix begann 2026 mit der Massenproduktion seines Hyundai Avante QD Mini-LED Center-Displays. Die CarUX-Einheit von Innolux kündigte auf der CES 2026 die Übernahme von Pioneer Electronics an, um Zugang zu japanischen OEM-Beziehungen und Audio-Integrations-Expertise zu erhalten. Samsung Display, LG Display und BOE entwickeln Tandem-RGB-OLED-Designs, die nach 2028 mit LTPS in High-End-Cockpits konkurrieren könnten. Hyundai Mobis bildete eine Allianz mit ZEISS, tesa und Sekurit zur Entwicklung holografischer Windschutzscheibendisplays. LTPS-Lieferanten reagieren darauf, indem sie die Mini-LED-Helligkeitsleistung und die Systemkosten verbessern. Der LTPS LCD Modul (LCM) im Automobilmarkt bleibt durch die Breite der Fahrzeugprogramme gestützt, die ausgereifte, qualifizierte LCD-Technologie benötigen.
Marktführer im LTPS LCD Modul (LCM) in der Automobilindustrie
-
BOE Technology Group Co., Ltd.
-
Tianma Microelectronics Co., Ltd.
-
AUO Corporation
-
Japan Display Inc.
-
LG Display
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
LTPS LCD Modul (LCM) im Automobilmarkt Unternehmen in diesem Bericht
- LG Display
Neueste Industrielle Entwicklungen in LTPS LCD Modul (LCM) im Automobilmarkt
- August 2026: BOE Varitronix gab die Massenproduktionslieferung seines 14,6-Zoll QD Mini-LED Center-Displays exklusiv für den Hyundai Avante der achten Generation bekannt, mit einer Auflösung von 2.560 × 1.440, einer Spitzenhelligkeit von 1.000 Nits und 627 lokalen Dimmzonen – das erste Massenproduktionsprojekt in seinem Fahrzeugdisplay-Werk in Vietnam.
- Juni 2026: Visteon Corporation gab die Produktion seines 12,3-Zoll Schmalbord-Fahrerdisplays im neu eingeführten Lexus ES bekannt und schloss die vollständige hauseigene Display-Konstruktion und das optische Bonden in seinem Thailand-Werk ab – Visteons erster Produktionsgewinn in Lexus-Fahrerinformationssystemen.
- April 2026: Marelli präsentierte ein einheitliches SDV-Cockpit mit einer 44,8-Zoll Pillar-to-Pillar LCD Mini-LED FALD Bildgenerierungseinheit mit bis zu 12.000 Nits auf der Auto China 2026 in Peking, kombiniert QNX-basierte Mixed-Criticality-Berechnung mit zonaler E/E-Architektur und zielt auf Sonnenlichtlesbarkeit und gebogene Fahrgastzellenkonfigurationen für produktionsgebundene Programme ab.
- April 2026: Tesa und AUMOVIO kündigten eine ablösbare Klebstofflösung für die mechanische Integration von Automobilanzeigen an, die automatisierte Montage und Reparierbarkeit in der Modulproduktion ermöglicht.
Globaler Berichtsumfang des LTPS LCD Modul (LCM) im Automobilmarkts
Der LTPS LCD Modul (LCM) im Automobilmarkt umfasst die Entwicklung, Herstellung und Lieferung von Displaymodulen in Automobilqualität unter Verwendung der Niedrigtemperatur-Polykristallines-Silizium (LTPS) Technologie. Diese Module liefern hochauflösende Bilder, verbesserte Displayleistung und Energieeffizienz für fortschrittliche Fahrzeugschnittstellen. Das Marktwachstum wird durch zunehmende Fahrzeugdigitalisierung, die Einführung anspruchsvoller Cockpit-Systeme und die Nachfrage nach hochwertigen Automobilanzeigen angetrieben.
Der Bericht über den LTPS LCD Modul (LCM) im Automobilmarkt ist segmentiert nach LTPS LCM Konfiguration (Standard LTPS LCM (WLED Hintergrundbeleuchtung, kein Touch), LTPS LCM mit In-Cell-Touch (WLED Hintergrundbeleuchtung), LTPS LCM mit Mini-LED Hintergrundbeleuchtung (kein Touch) und LTPS LCM mit Mini-LED Hintergrundbeleuchtung und In-Cell-Touch), Anwendung (Center Stack/Infotainment, Instrumentencluster, Pillar-to-Pillar Mittelkonsole und Rücksitz-Entertainment und Passagierbildschirm), Fahrzeugtyp (Batterieelektrofahrzeug (BEV), Hybrid-/Plug-in-Hybridfahrzeug (HEV/PHEV), Personenkraftwagen mit Verbrennungsmotor (ICE) und leichtes Nutzfahrzeug (LCV)), Bondingprozess (Film on Glass (FOG) und Chip on Glass (COG)) sowie Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik, Naher Osten, Afrika). Die Marktprognosen werden in Wert (USD) angegeben.
Segmentierungsübersicht
| Standard LTPS LCM (WLED Hintergrundbeleuchtung, kein Touch) |
| LTPS LCM mit In-Cell-Touch (WLED Hintergrundbeleuchtung) |
| LTPS LCM mit Mini-LED Hintergrundbeleuchtung (kein Touch) |
| LTPS LCM mit Mini-LED Hintergrundbeleuchtung und In-Cell-Touch |
| Center Stack / Infotainment |
| Instrumentencluster |
| Pillar-to-Pillar Mittelkonsole |
| Rücksitz-Entertainment und Passagierbildschirm |
| Batterieelektrofahrzeug (BEV) |
| Hybrid-/Plug-in-Hybridfahrzeug (HEV/PHEV) |
| Personenkraftwagen mit Verbrennungsmotor (ICE) |
| Leichtes Nutzfahrzeug (LCV) |
| Film on Glass (FOG) |
| Chip on Glass (COG) |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Südkorea | |
| Taiwan | |
| Übriges Asien-Pazifik | |
| Rest der Welt |
| Nach LTPS LCM Konfiguration | Standard LTPS LCM (WLED Hintergrundbeleuchtung, kein Touch) | |
| LTPS LCM mit In-Cell-Touch (WLED Hintergrundbeleuchtung) | ||
| LTPS LCM mit Mini-LED Hintergrundbeleuchtung (kein Touch) | ||
| LTPS LCM mit Mini-LED Hintergrundbeleuchtung und In-Cell-Touch | ||
| Nach Anwendung | Center Stack / Infotainment | |
| Instrumentencluster | ||
| Pillar-to-Pillar Mittelkonsole | ||
| Rücksitz-Entertainment und Passagierbildschirm | ||
| Nach Fahrzeugtyp | Batterieelektrofahrzeug (BEV) | |
| Hybrid-/Plug-in-Hybridfahrzeug (HEV/PHEV) | ||
| Personenkraftwagen mit Verbrennungsmotor (ICE) | ||
| Leichtes Nutzfahrzeug (LCV) | ||
| Nach Bondingprozess | Film on Glass (FOG) | |
| Chip on Glass (COG) | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Südkorea | ||
| Taiwan | ||
| Übriges Asien-Pazifik | ||
| Rest der Welt | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der prognostizierte Wert von LTPS LCD Modulen für die Automobilindustrie?
Der LTPS LCD Modul (LCM) im Automobilmarkt wird für 2026 auf 6,20 Milliarden USD, für 2027 auf 6,70 Milliarden USD und bis 2032 auf 9,40 Milliarden USD prognostiziert.
Was treibt die Nachfrage nach LTPS LCD Modulen für die Automobilindustrie an?
Größere Cockpit-Displays, integrierter Touch, BEV-Fahrgastzellenlayout und Anforderungen an sonnenlichtlesbare Displays unterstützen die Nachfrage.
Welche LTPS LCM Konfiguration führt die Automobilnachfrage an?
LTPS LCM mit In-Cell-Touch und WLED Hintergrundbeleuchtung führte im Jahr 2026 mit einem Anteil von 41,81 %.
Welche Automobilanwendung wächst am schnellsten für LTPS LCD Module?
Die Pillar-to-Pillar Mittelkonsole wird bis 2032 voraussichtlich mit einer CAGR von 8,78 % wachsen.
Welcher Fahrzeugtyp wird LTPS LCD Module voraussichtlich am schnellsten einführen?
BEVs werden bis 2032 voraussichtlich mit einer CAGR von 8,86 % wachsen, da ihre Fahrgastzellenlayouts mehr Displayfläche nutzen.
Welche Region führt die Nachfrage nach LTPS LCD Modulen für die Automobilindustrie an?
Asien-Pazifik hielt im Jahr 2026 einen Anteil von 48,65 % und wird bis 2032 voraussichtlich mit einer CAGR von 8,78 % wachsen.