
Tamanho e Participação do Mercado de Vaporizadores de GLP
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 1.52 Bilhões de dólares |
| Tamanho do Mercado (2032) | 1.75 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 2.83 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Vaporizadores de GLP por Mordor Intelligence
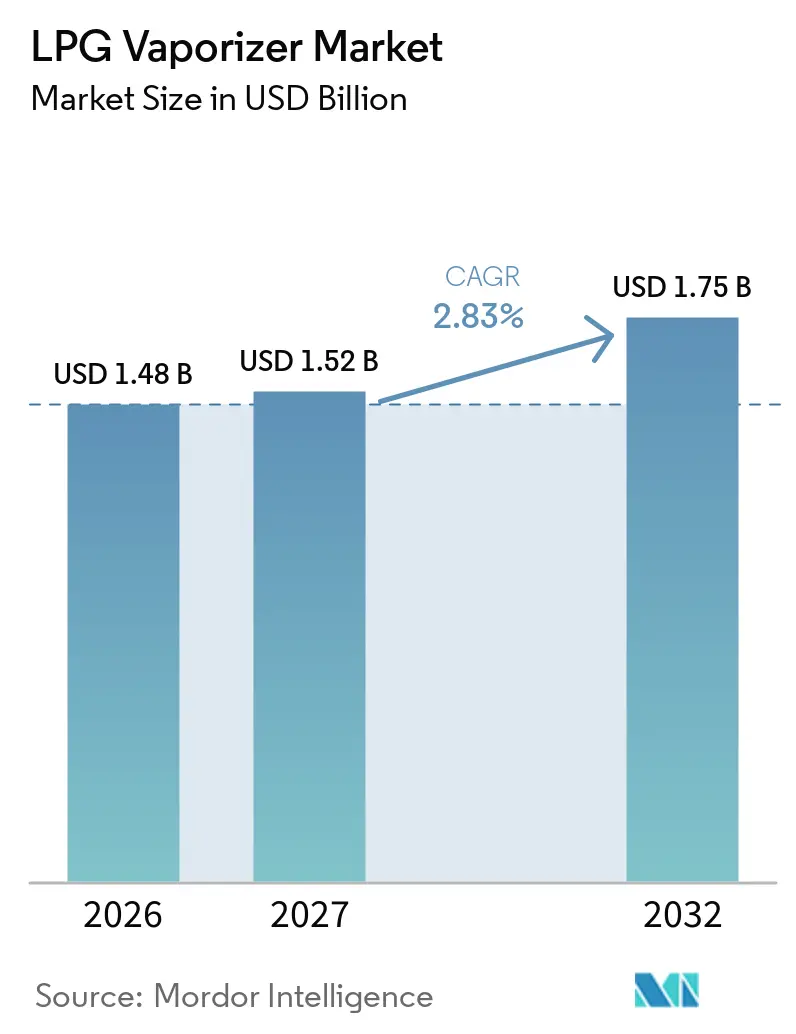
O tamanho do Mercado de Vaporizadores de GLP deve aumentar de 1,48 bilhões de USD em 2026 para 1,52 bilhões de USD em 2027 e atingir 1,75 bilhões de USD até 2032, a um CAGR de 2,83% no período de 2027 a 2032. A demanda é sustentada pela conversão de combustível industrial, sistemas de energia fora da rede elétrica e projetos que necessitam de fornecimento confiável de GLP a uma pressão e vazão definidas para operações normais. Os equipamentos elétricos já se tornaram a tecnologia líder, e seu crescimento mais acelerado aponta para que a demanda de substituição migre para um conjunto menor de produtos com capacidade digital que possam atender aos requisitos operacionais, de manutenção e de conformidade. Novos projetos de terminais e armazenamento podem gerar pedidos de equipamentos quando exigem injeção em dutos, carregamento de caminhões ou fornecimento contínuo a usuários a jusante, em vez de simplesmente adicionar capacidade de armazenamento sem capacidade de manuseio de combustível a jusante. Os fornecedores estão respondendo por meio de atualizações de produtos, relacionamentos de distribuição local e capacidades de serviço que atendem aos requisitos de conformidade, comissionamento, manutenção, documentação e disponibilidade ao longo de longos ciclos de vida dos equipamentos. Os altos custos de instalação, os longos ciclos de substituição e os requisitos específicos de fonte de calor por local continuam a limitar uma padronização mais ampla, mantendo muitas decisões de compra vinculadas às condições individuais de cada projeto e preservando a importância de fornecedores experientes no mercado de vaporizadores de GLP.
Principais Conclusões do Relatório
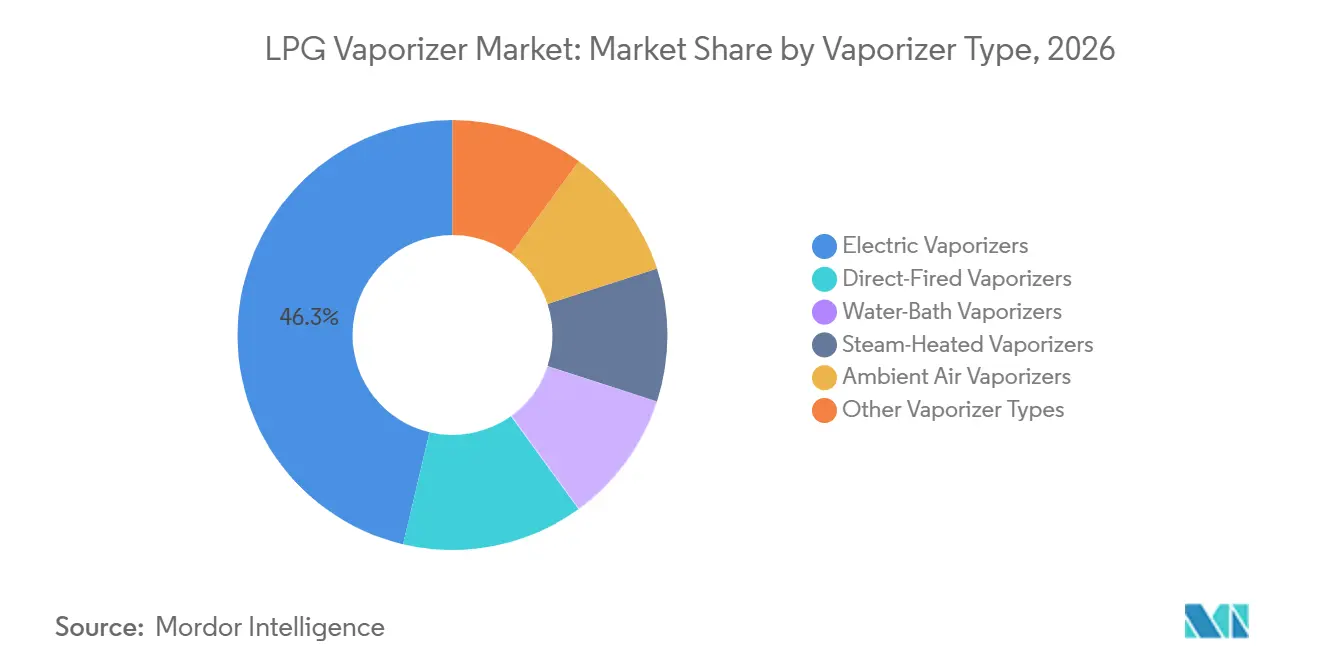
- Por tipo de vaporizador, os vaporizadores elétricos detinham 46,3% da participação do mercado de vaporizadores de GLP em 2026 e registraram o maior CAGR projetado de 3,8% até 2032.
- Por capacidade, os vaporizadores de média capacidade detinham 35,2% da participação do mercado de vaporizadores de GLP em 2026, enquanto os sistemas de alta capacidade registraram o maior CAGR projetado de 3,4% até 2032.
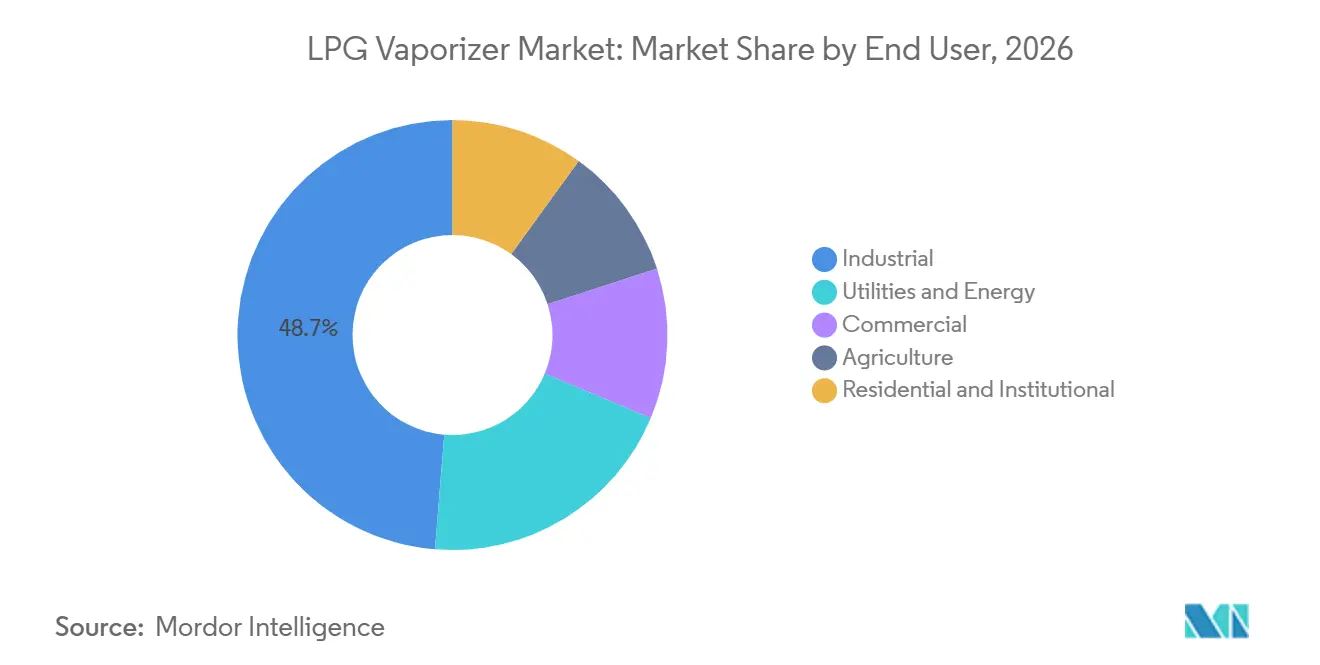
- Por usuário final, os usuários industriais detinham 48,7% de participação em 2026, enquanto as aplicações comerciais registraram o maior CAGR projetado de 3,7% até 2032.
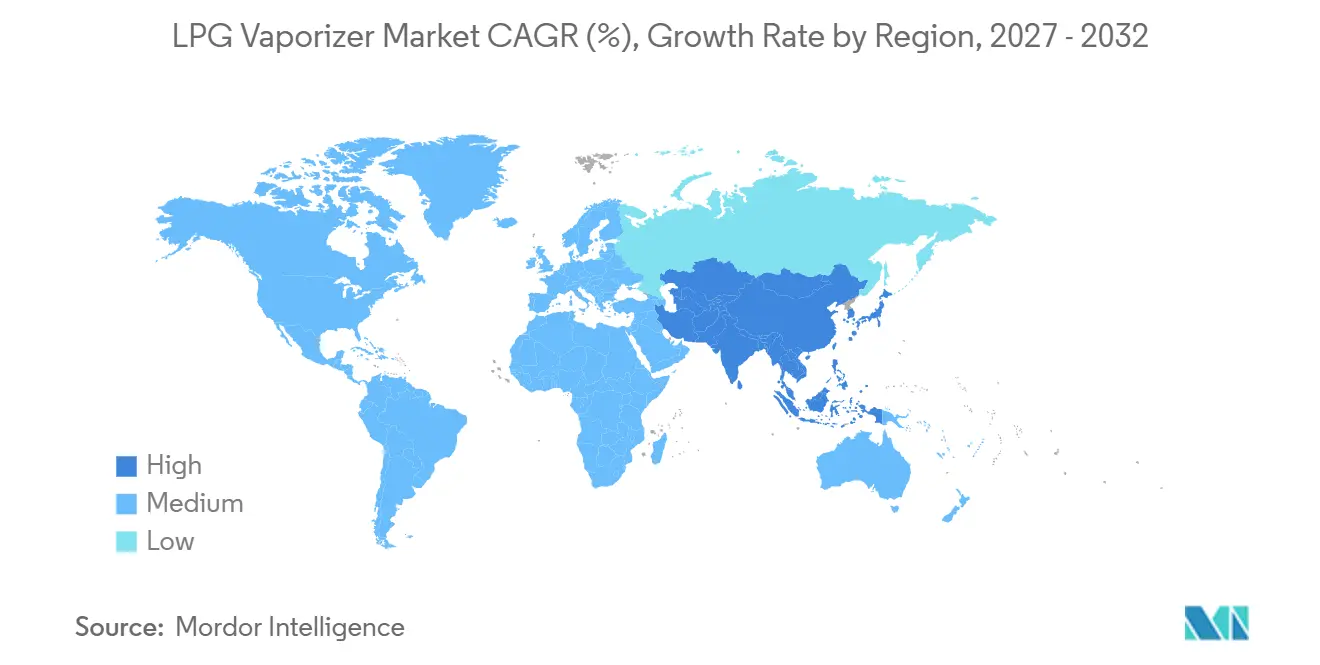
- Por geografia, a América do Norte detinha 32,1% de participação em 2026, enquanto a Ásia-Pacífico registrou o maior CAGR projetado de 4,2% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão do Consumo Industrial e Comercial de GLP | +0.70% | Global, concentrado na América do Norte, Europa e Leste Asiático | Médio prazo (2 a 4 anos) |
| Expansão da Infraestrutura de GLP em Mercados Fora da Rede Elétrica e Emergentes | +0.50% | África Subsaariana, Sul e Sudeste Asiático, América do Sul | Longo prazo (≥ 4 anos) |
| Demanda por Vaporização de Alta Capacidade nas Indústrias Petroquímica e de Processos | +0.40% | Oriente Médio, China, Índia, Sudeste Asiático | Médio prazo (2 a 4 anos) |
| Migração para Vaporização Elétrica e com Controle Digital | +0.50% | Global, mais forte na América do Norte, Japão e Europa | Curto prazo (≤ 2 anos) |
| Demanda por Vaporizadores em Sistemas de Reserva de Propano-Ar e de Pico de Consumo | +0.30% | Mercados de serviços públicos da América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Adoção Crescente de GLP para Aplicações de Energia Distribuída e de Reserva | +0.30% | Global, acelerando em regiões com alta densidade de centros de dados na América do Norte e na Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Expansão do Consumo Industrial e Comercial de GLP
O aquecimento de processos industriais continua a se afastar de combustíveis sólidos e hidrocarbonetos mais pesados em direção a alternativas gasosas, onde as necessidades operacionais e as condições de fornecimento local permitem. O GLP requer equipamentos de vaporização antes de poder ser utilizado em muitos sistemas industriais, o que mantém a demanda por equipamentos vinculada às mudanças no consumo, e não apenas ao armazenamento de combustível, tornando a seleção de equipamentos parte do planejamento mais amplo de fornecimento de combustível de um local. As importações da UE de gás liquefeito, incluindo GLP, cresceram 12,1% em relação ao ano anterior no primeiro trimestre de 2025, demonstrando demanda contínua entre os usuários industriais e comerciais europeus.[1] O consumo de GLP da Índia cresceu 4% para 29,65 milhões de toneladas métricas no ano fiscal de 2023-24, sustentado por um acesso mais amplo ao fornecimento subsidiado e por uma rede de distribuição mais abrangente.[2] O crescimento da distribuição residencial pode aumentar a pressão nos terminais e incentivar os compradores industriais a garantir capacidade dedicada no local, em vez de depender apenas de arranjos de fornecimento local compartilhado. Esses compradores frequentemente exigem configurações redundantes porque uma interrupção no fornecimento pode afetar a produção, criando necessidades de aquisição mais específicas no mercado de vaporizadores de GLP.
Expansão da Infraestrutura de GLP em Mercados Fora da Rede Elétrica e Emergentes
Instalações de armazenamento e importação em mercados fora da rede elétrica e emergentes criam demanda por equipamentos de vaporização a jusante, pois o GLP líquido armazenado deve ser convertido para carregamento, distribuição e uso final. O Conselho da IFC aprovou um pacote de financiamento de 250 milhões de USD em junho de 2026 para o programa de terminais de GLP do Grupo Sahara em Gana, Nigéria, Quênia e Tanzânia. As capacidades planejadas dos locais variam de 6.000 MT a 30.000 MT, demonstrando que o programa aborda a infraestrutura de fornecimento e não uma pequena necessidade de armazenamento local. A Petredec e o Grupo ASAS concederam contratos de engenharia, aquisição e construção em junho de 2025 para o Terminal de GLP de Tanga, na Tanzânia, com 40.000 m³ de armazenamento na Fase 1 e uma meta de conclusão para o final de 2027. Essas instalações necessitam de conversão controlada do GLP armazenado para operações de injeção em dutos e carregamento de caminhões, o que vincula o desenvolvimento de terminais ao trabalho de especificação de vaporizadores, ao projeto de instalação e ao planejamento posterior de manutenção no mercado de vaporizadores de GLP. Elas também podem criar oportunidades de serviço e substituição para fornecedores qualificados para trabalhos de longo ciclo em terminais no mercado de vaporizadores de GLP.
Migração para Vaporização Elétrica e com Controle Digital
Os vaporizadores elétricos estão se tornando mais importantes em instalações industriais e comerciais porque eliminam a combustão no local do projeto do equipamento e oferecem aos usuários outra forma de atender às restrições operacionais. Isso pode reduzir a necessidade de estruturas de ventilação, conformidade com gases de combustão e alguns requisitos de separação que se aplicam a unidades de aquecimento direto a chama, embora as condições do local ainda determinem a escolha final. A Algas-SDI posicionou seu Vaporizador Elétrico COMPEXX Cryogenics em 2026 para clientes que operam sistemas de GLP e GNL. O exemplo do produto reflete a demanda por equipamentos que possam atender a mais de um ambiente de manuseio de combustível, onde os operadores desejam práticas operacionais consistentes. A KAGLA VAPORTECH descreve painéis de monitoramento remoto, funções de autodiagnóstico e certificações para áreas classificadas para sua linha de vaporizadores elétricos de banho-maria. Os controles digitais suportam a manutenção baseada em condições e podem reduzir o tempo de inatividade não planejado, fortalecendo a posição de fornecedores capacitados no mercado de vaporizadores de GLP, onde a capacidade de resposta do serviço e a disponibilidade da planta afetam as decisões de compra.
Demanda por Vaporizadores em Sistemas de Reserva de Propano-Ar e de Pico de Consumo
Os sistemas de propano-ar utilizam propano vaporizado misturado com ar para sustentar o fornecimento de gás durante picos de demanda ou interrupções no fornecimento, conferindo ao equipamento vaporizador um papel além do uso industrial rotineiro. Esse caso de uso é menos dependente dos ciclos de produção comuns, pois as concessionárias e grandes instalações necessitam de capacidade de reserva quando a demanda supera o fornecimento de gás disponível. A Associação Nacional de Gás Propano reportou em 2025 que a construção de centros de dados conectados a redes de gás natural havia renovado o interesse em sistemas de reserva de propano-ar. A TransTech Energy fornece sistemas de pico de consumo de propano-ar para essa aplicação, enquanto a Standby Systems fornece sistemas de GLP e propano que incluem vaporizadores e plantas de pico de consumo. O vaporizador permanece o componente de conversão que permite a esses sistemas fornecer uma mistura de combustível utilizável quando as condições de fornecimento se tornam mais restritas, de modo que os requisitos de confiabilidade e conformidade continuam sendo centrais para o projeto e a seleção de fornecedores. Os requisitos de instalação previstos na edição de 2024 da NFPA 58 tornam a experiência consolidada em conformidade importante para os fornecedores que atendem a essa parte do mercado de vaporizadores de GLP.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos de Instalação, Certificação e Integração | -0.40% | Global, mais pronunciado em mercados emergentes | Médio prazo (2 a 4 anos) |
| Requisitos Rigorosos de Separação, Ventilação e Intertravamento | -0.20% | Mercados regulados pela norma da América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Restrições Específicas de Utilidades e Meio de Transferência de Calor por Local | -0.20% | Global, impacto mais forte em mercados fora da rede elétrica e emergentes | Longo prazo (≥ 4 anos) |
| Longos Ciclos de Substituição e Padronização Limitada de Sistemas Personalizados | -0.20% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Instalação, Certificação e Integração
O custo de um sistema de vaporizador de GLP vai além do preço de compra do equipamento e inclui o trabalho necessário para deixar a instalação pronta para operação segura. A preparação do local, obras civis, tubulações com classificação de pressão, intertravamentos de segurança, documentos de engenharia e certificação podem elevar o custo total do projeto para o comprador. Esses requisitos podem atrasar as compras de hotéis, restaurantes e cozinhas institucionais em mercados em desenvolvimento, mesmo quando o GLP atenderia às suas necessidades operacionais. As diretrizes do Quênia de 2025 para a reticulação de GLP exigem instalação paralela de vaporizadores para redundância de manutenção, documentação de P&ID e certificação de engenharia profissional. As etapas de conformidade adicionam tempo e custo, ao mesmo tempo que criam um limiar mais elevado para fornecedores sem experiência em documentação formal de projetos, revisão de engenharia, controles de segurança e coordenação de instalação. Produtos modulares e pré-projetados podem reduzir parte do ônus, mas não atendem a todas as grandes instalações personalizadas no mercado de vaporizadores de GLP.
Longos Ciclos de Substituição e Padronização Limitada de Sistemas Personalizados
Sistemas personalizados para locais industriais e petroquímicos podem operar por 15 a 25 anos antes da substituição, o que torna cada grande decisão de compra relativamente infrequente. A vida útil operacional limita a demanda anual por equipamentos, mesmo quando o consumo de GLP cresce e mais usuários dependem de equipamentos de vaporização em suas operações normais. Os projetos de substituição também dependem da disponibilidade de fonte de calor, classificações de pressão, especificações de utilidades, requisitos de segurança locais e geometria do local, de modo que um produto nem sempre pode ser substituído diretamente. Essas condições reduzem a intercambiabilidade de equipamentos entre fabricantes e tornam as mudanças de fornecedor mais custosas para os usuários finais que já conhecem seus equipamentos existentes. Os fornecedores estabelecidos podem se beneficiar quando detêm conhecimento detalhado da instalação e podem apoiar o cliente em manutenção, peças de reposição e trabalhos de conformidade. Atualizações digitais que adicionam monitoramento sem substituição completa podem criar atividade de serviço entre grandes compras de capital no mercado de vaporizadores de GLP e oferecer aos usuários finais uma forma de melhorar a supervisão de equipamentos envelhecidos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Vaporizador:
Sistemas Elétricos Lideram a Demanda de SubstituiçãoOs vaporizadores elétricos detinham 46,3% do mercado de vaporizadores de GLP em 2026 e têm previsão de crescer a um CAGR de 3,8% até 2032. Sua escala e taxa de crescimento mostram que muitos pedidos de substituição estão migrando para soluções elétricas em vez de manter configurações mais antigas baseadas em combustão. Equipamentos mais antigos de aquecimento direto a chama e banho-maria podem ser substituídos por unidades elétricas onde uma fonte de energia adequada, layout do local e perfil operacional estejam disponíveis. Os sistemas elétricos eliminam a combustão do vaporizador e podem simplificar alguns requisitos de instalação e conformidade para usuários que gerenciam considerações de espaço, ventilação e emissões. Eles também suportam modelos operacionais que utilizam sensores, eletrônica de controle e diagnósticos remotos para tornar o planejamento de manutenção mais sistemático.
Os vaporizadores de aquecimento direto a chama continuam úteis em grandes instalações industriais fora da rede elétrica, onde a eletricidade é pouco confiável ou cara e uma fonte de calor diferente é mais prática. Os sistemas de aquecimento a vapor e banho-maria ainda atendem a locais petroquímicos que necessitam de temperaturas estáveis e altos volumes sob condições específicas de processo. Os produtos de ar ambiente continuam adequados para usos de menor demanda em climas temperados, onde o investimento mínimo em infraestrutura é a prioridade. A série elétrica de banho-maria da KAGLA VAPORTECH inclui monitoramento remoto, autodiagnóstico e certificações para áreas classificadas. Esses recursos favorecem fornecedores com linhas pré-certificadas, conhecimento de manutenção e suporte de serviço confiável no mercado de vaporizadores de GLP.

Por Capacidade:
Sistemas de Média Capacidade Formam a Base Instalada PrincipalAs unidades de média capacidade representaram 35,2% do mercado global de vaporizadores de GLP em 2026. Sua escala reflete o uso em locais de fabricação, redes de distribuição comercial e locais de aquecimento industrial leve com necessidades de combustível recorrentes, mas não em escala de terminal. Essas instalações criam trabalho de substituição e pós-venda para fornecedores que mantêm canais comerciais e industriais leves próximos aos clientes locais. Os sistemas de média capacidade fornecem mais vazão do que os equipamentos de pequeno porte sem exigir o escopo de engenharia, a área física e o processo de aquisição associados à capacidade em escala de terminal. Seu amplo papel mantém uma base instalada estável em muitos locais, mesmo quando o investimento de capital se torna mais visível na extremidade de alta capacidade do mercado de vaporizadores de GLP.
Os vaporizadores de alta capacidade têm previsão de crescer a um CAGR de 3,4% até 2032. Clusters petroquímicos, parques industriais e terminais de importação a granel no Oriente Médio, Sul da Ásia e Sudeste Asiático sustentam esse crescimento, pois esses locais necessitam de conversão contínua de alto volume. A aprovação da IFC para o programa de quatro terminais do Grupo Sahara ilustra o financiamento estruturado que pode sustentar a demanda de alta capacidade. Os compradores nessa escala geralmente necessitam de vasos de pressão certificados pela ASME, conformidade com códigos de engenharia locais e fornecedores capazes de suportar cronogramas de projeto mais longos. As unidades de baixa capacidade continuam a suportar usos distribuídos e de reserva, embora as redes de gás possam reduzir algumas pequenas aplicações no local no mercado de vaporizadores de GLP.
Por Usuário Final:
Usuários Industriais Mantêm a Maior Base InstaladaOs usuários industriais detinham 48,7% do mercado de vaporizadores de GLP em 2026. A fabricação, o processamento químico, a produção de alimentos e bebidas e o aquecimento farmacêutico necessitam de combustível de processo confiável que possa ser fornecido sem interrupção às rotinas normais de produção. Os clientes industriais frequentemente utilizam bancos de vaporizadores paralelos redundantes para proteger as operações contra tempo de inatividade, particularmente onde uma interrupção poderia perturbar o aquecimento de processo ou o manuseio de materiais. Essa preferência pode aumentar a demanda por equipamentos em relação aos volumes de GLP isoladamente, pois os requisitos de confiabilidade podem levar a capacidade instalada adicional, equipamentos paralelos e arranjos de serviço mais detalhados. O segmento também valoriza suporte técnico, conhecimento de conformidade, acesso a peças de reposição e longa vida útil operacional ao selecionar um fornecedor.
Os usuários comerciais têm previsão de expandir a um CAGR de 3,7% até 2032. Hotéis, restaurantes, padarias, estabelecimentos de saúde e lavanderias utilizam GLP onde o gás natural canalizado não está disponível ou é insuficiente para suas necessidades operacionais. O crescimento está associado a áreas em urbanização no Sudeste Asiático, Índia e América Latina, onde as instalações comerciais estão se expandindo junto com o acesso à distribuição local. As concessionárias e os usuários de energia adicionam demanda por meio de plantas de propano-ar durante o pico de consumo, enquanto a agricultura utiliza unidades de baixa e média capacidade para aquecimento e secagem. O programa Pradhan Mantri Ujjwala Yojana da Índia tinha como meta 103,5 milhões de conexões de GLP até 2025-26, apoiando redes de distribuição mais amplas e necessidades de infraestrutura comunitária.
Análise Geográfica
A América do Norte detinha 32,1% do mercado de vaporizadores de GLP em 2026. A infraestrutura madura de distribuição de propano, o uso de combustível de processo industrial e os sistemas de pico de consumo de concessionárias sustentam a demanda entre clientes industriais estabelecidos e instalações que necessitam de capacidade de fornecimento de emergência. Os Estados Unidos e o Canadá utilizam equipamentos de propano-ar em instalações de concessionárias e locais de aquecimento industrial, enquanto os usuários comerciais dependem do GLP em áreas sem serviço de gás natural. A Associação Nacional de Gás Propano reportou em 2025 que a construção de centros de dados em hiperescala estava renovando o interesse em plantas de reserva de propano-ar. O México contribui com demanda adicional à medida que as redes de distribuição comercial e industrial leve se estendem para mais locais urbanos e industriais que necessitam de acesso confiável a combustível além da cobertura estabelecida de gás natural, acrescentando ao papel regional do mercado de vaporizadores de GLP.
A Europa possui um ambiente de conformidade exigente e um ciclo de substituição constante para sistemas instalados. Alemanha, França, Itália, Reino Unido e Polônia continuam sendo os principais centros de consumo, com diferentes códigos locais e canais estabelecidos para equipamentos de GLP e serviços relacionados. O quadro Fit for 55 da UE tem como meta uma redução líquida de 55% nas emissões de gases de efeito estufa até 2030. O GLP continua a atender instalações além da rede de gás natural, o que sustenta a demanda por equipamentos onde conexões de combustível alternativo não estão prontamente disponíveis. As importações da UE de gás liquefeito cresceram 12,1% em relação ao ano anterior no primeiro trimestre de 2025.
A Ásia-Pacífico tem previsão de crescer a um CAGR de 4,2% até 2032, a taxa mais rápida entre os mercados regionais. Os clusters industriais e os polos petroquímicos da China suportam grandes instalações, enquanto o desenvolvimento de infraestrutura da Índia e o programa de distribuição subsidiada de GLP suportam necessidades de vaporização em nível comunitário. O consumo de GLP da Índia atingiu 29,65 milhões de toneladas métricas no ano fiscal de 2023-24. Indonésia, Vietnã e Tailândia adicionam demanda por meio de programas fora da rede elétrica e expansão industrial que dependem do GLP onde o gás em rede não está disponível. A América do Sul e o Oriente Médio e África representam uma parte menor, mas crescente, do mercado de vaporizadores de GLP. Brasil e Argentina suportam uso comercial e agrícola, enquanto o Oriente Médio requer equipamentos de serviço pesado para petroquímicos e terminais de exportação. O projeto Tanga da Petredec e o programa Sahara apoiado pela IFC mostram a atividade de infraestrutura em desenvolvimento em toda a África.
Cenário Competitivo
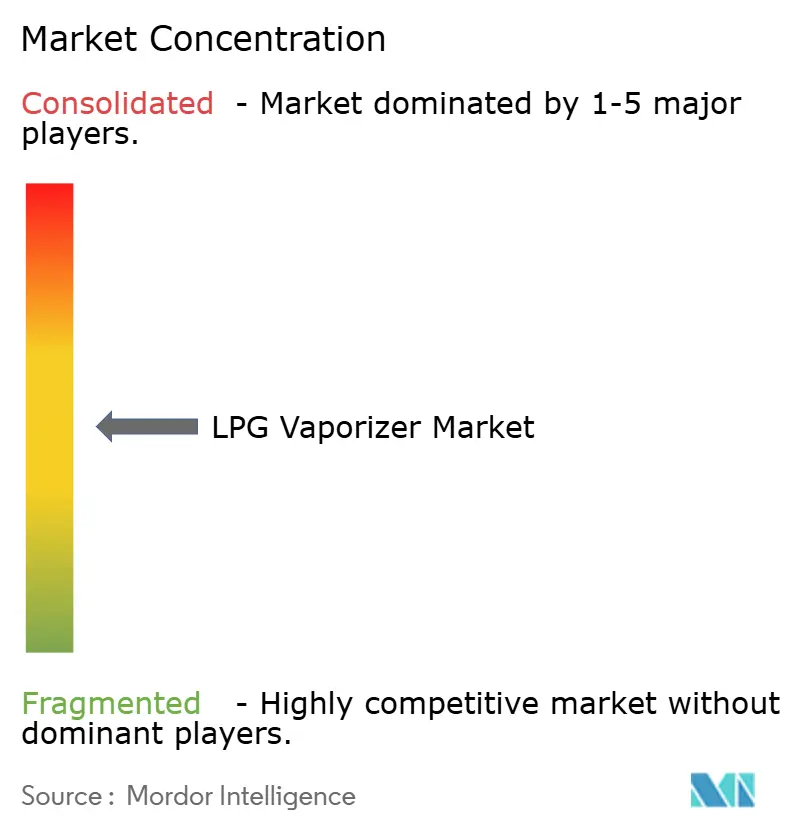
O mercado de vaporizadores de GLP é moderadamente fragmentado, pois nenhum fornecedor detém uma posição dominante em todas as regiões e aplicações. Algas-SDI, KAGLA VAPORTECH, Meeder Equipment e PEGORARO GAS TECHNOLOGIES têm posições em tipos específicos de vaporizadores e mercados regionais, em vez de uma posição de produto única e comum. SHV Energy, TransTech Energy e Standby Systems combinam equipamentos com armazenamento, controles e serviços de engenharia quando os compradores necessitam de um pacote de projeto integrado. Essa combinação oferece aos compradores uma escolha entre produtos especializados e sistemas integrados, dependendo das condições de instalação local e das práticas de aquisição. O desempenho técnico, a cobertura de serviço local e a experiência em conformidade moldam os resultados de licitações com a mesma força que a disponibilidade de produtos, especialmente quando os compradores estão comparando diferentes projetos de equipamentos para condições operacionais específicas do local.
A especialização regional limita a concorrência direta em muitos mercados locais. A Nihon Genma Mfg. tem relacionamentos com usuários industriais japoneses, enquanto a Anil Engineering e a SEPL atendem ao Sul da Ásia e seus crescentes requisitos de equipamentos de GLP. A ADCENG Gas Equipment opera na África Subsaariana, e a FAS Flüssiggas-Anlagen GmbH atende à Europa de língua alemã, onde a prática local e o suporte técnico podem influenciar a seleção. A Algas-SDI adquiriu a linha de produtos Dragon Shield em julho de 2024, expandindo seu portfólio de segurança de gás. Em 2025, a Algas-SDI nomeou a Gas Chile SpA como seu distribuidor autorizado no Chile.
A tecnologia e a certificação continuam sendo centrais para o posicionamento competitivo. A Algas-SDI enviou seus primeiros queimadores SH200-Ultra Low NOx em maio de 2026 e posicionou seu Vaporizador Elétrico COMPEXX para clientes de GLP e GNL em fevereiro de 2026. Em setembro de 2026, anunciou uma parceria exclusiva com a Steam Generation Africa que adicionou estoque local de equipamentos e suporte de campo para queimadores PHOENIX. Fornecedores com credenciais ASME ou Marca CE podem estar melhor posicionados para licitações onde os compradores exigem conformidade documentada com normas reconhecidas. Funções de monitoramento inteligente e manutenção preditiva podem aprofundar os relacionamentos de serviço com clientes industriais e de concessionárias em todo o mercado de vaporizadores de GLP, particularmente onde a disponibilidade de equipamentos e a manutenção planejada são prioridades de aquisição.
Líderes do Setor de Vaporizadores de GLP
-
TransTech Energy, LLC
-
SHV Energy
-
Algas-SDI
-
Cavagna Group
-
Standby Systems, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Vaporizadores de GLP Empresas cobertas neste relatório
- ADCENG Gas Equipment (Pty) Ltd.
- Aether DBS LLC
- Algas-SDI
- Alternate Energy Systems, Inc.
- Anil Engineering Pvt Ltd
- FAS Flussiggas-Anlagen GmbH
- KAGLA VAPORTECH CORPORATION
- Kosan Crisplant a/s
- Maxquip Inc.
- Meeder Equipment Company
- Nihon Genma Mfg. Co., Ltd.
- PEGORARO GAS TECHNOLOGIES Srl
- PSG, a Dover Company
- Ransome Manufacturing Co.
- RegO Products
- SEPL, Saraswat Engineers Pvt. Ltd.
- SHV Energy
- Standby Systems, Inc.
- Tamura Corporation
- TransTech Energy, LLC
- Vapor Power International, LLC
- Zeeco, Inc.
Desenvolvimentos industriais recentes em Mercado de Vaporizadores de GLP
- Setembro de 2026: A Algas-SDI anunciou uma parceria exclusiva com a Steam Generation Africa (Pty) Ltd como seu único parceiro de queimadores PHOENIX no continente africano, incorporando equipamentos estocados localmente e expertise de suporte de campo para capturar o aumento da atividade industrial movida a GLP vinculada à expansão da infraestrutura de terminais na África.
- Junho de 2026: O Conselho da IFC aprovou um pacote de financiamento de 250 milhões de USD para o programa de terminais de armazenamento de GLP em múltiplos países do Grupo Sahara, cobrindo locais greenfield em Tema, Gana (6.000 MT), Apapa, Nigéria (15.000 MT), Mombaça, Quênia (30.000 MT) e Dar es Salaam, Tanzânia (6.000 MT), criando demanda direta a montante por sistemas de vaporizadores de grande capacidade em cada novo terminal.
- Maio de 2026: A Algas-SDI enviou seus primeiros queimadores SH200-Ultra Low NOx a um parceiro OEM, comercializando um produto de combustão projetado para atender a rigorosos padrões de emissões para aplicações de aquecimento de processos a GLP e expandindo a linha de produtos de combustão limpa da empresa.
Escopo do Relatório Global do Mercado de Vaporizadores de GLP
Um vaporizador de GLP é um dispositivo industrial que converte o gás liquefeito de petróleo do estado líquido para o estado gasoso por meio de aquecimento controlado, garantindo um fornecimento de gás estável e contínuo.
O mercado global de vaporizadores de GLP é segmentado por tipo de vaporizador, capacidade, usuário final e geografia. Por tipo de vaporizador, o mercado é segmentado em vaporizadores de aquecimento direto a chama, vaporizadores elétricos, vaporizadores de banho-maria, vaporizadores de aquecimento a vapor, vaporizadores de ar ambiente e outros tipos de vaporizadores. Por capacidade, o mercado é segmentado em vaporizadores de baixa capacidade, vaporizadores de média capacidade e vaporizadores de alta capacidade. Por usuário final, o mercado é segmentado em industrial, comercial, serviços públicos e energia, agricultura e residencial e institucional. O relatório também abrange o tamanho do mercado e as previsões para o mercado global de vaporizadores de GLP em 26 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões de mercado são fornecidos em termos de valor (USD).
Visão geral da segmentação
| Vaporizadores de Aquecimento Direto a Chama |
| Vaporizadores Elétricos |
| Vaporizadores de Banho-Maria |
| Vaporizadores de Aquecimento a Vapor |
| Vaporizadores de Ar Ambiente |
| Outros Tipos de Vaporizadores |
| Vaporizadores de Baixa Capacidade |
| Vaporizadores de Média Capacidade |
| Vaporizadores de Alta Capacidade |
| Industrial |
| Comercial |
| Serviços Públicos e Energia |
| Agricultura |
| Residencial e Institucional |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| França | |
| Itália | |
| Espanha | |
| Reino Unido | |
| Polônia | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Vietnã | |
| Tailândia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Egito | |
| África do Sul | |
| Marrocos | |
| Restante do Oriente Médio e África |
| Por Tipo de Vaporizador | Vaporizadores de Aquecimento Direto a Chama | |
| Vaporizadores Elétricos | ||
| Vaporizadores de Banho-Maria | ||
| Vaporizadores de Aquecimento a Vapor | ||
| Vaporizadores de Ar Ambiente | ||
| Outros Tipos de Vaporizadores | ||
| Por Capacidade | Vaporizadores de Baixa Capacidade | |
| Vaporizadores de Média Capacidade | ||
| Vaporizadores de Alta Capacidade | ||
| Por Usuário Final | Industrial | |
| Comercial | ||
| Serviços Públicos e Energia | ||
| Agricultura | ||
| Residencial e Institucional | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| França | ||
| Itália | ||
| Espanha | ||
| Reino Unido | ||
| Polônia | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Vietnã | ||
| Tailândia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Egito | ||
| África do Sul | ||
| Marrocos | ||
| Restante do Oriente Médio e África | ||
Principais Questões Respondidas no Relatório
Qual é a taxa de crescimento prevista para o mercado global de vaporizadores de GLP?
O tamanho do Mercado de Vaporizadores de GLP deve aumentar de 1,48 bilhões de USD em 2026 para 1,52 bilhões de USD em 2027 e atingir 1,75 bilhões de USD até 2032, crescendo a um CAGR de 2,83% no período de 2027 a 2032.
Qual tecnologia de vaporizador está crescendo mais rapidamente?
Os vaporizadores elétricos são o tipo de crescimento mais rápido, com um CAGR projetado de 3,8% até 2032, e detinham 46,3% de participação em 2026, tornando-os a tecnologia líder na avaliação fornecida.
Qual faixa de capacidade tem as melhores perspectivas de crescimento?
Os sistemas de alta capacidade têm o maior CAGR projetado por segmento de capacidade, de 3,4% até 2032, sustentado por terminais, projetos petroquímicos e industriais que exigem fornecimento contínuo de combustível em alto volume.
Qual grupo de usuários finais lidera a demanda por vaporizadores de GLP?
Os usuários industriais lideraram a demanda com 48,7% de participação em 2026, pois as operações de processo necessitam de fornecimento de combustível confiável e contínuo para atividades de aquecimento, processamento e produção.
Qual região está crescendo mais rapidamente para equipamentos de vaporizadores de GLP?
A Ásia-Pacífico tem previsão de crescer a um CAGR de 4,2% até 2032, sustentada pela expansão industrial e pelos programas de GLP fora da rede elétrica nas principais economias e nas economias emergentes.