
Tamaño y Participación del Mercado de Vaporizadores de GLP
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
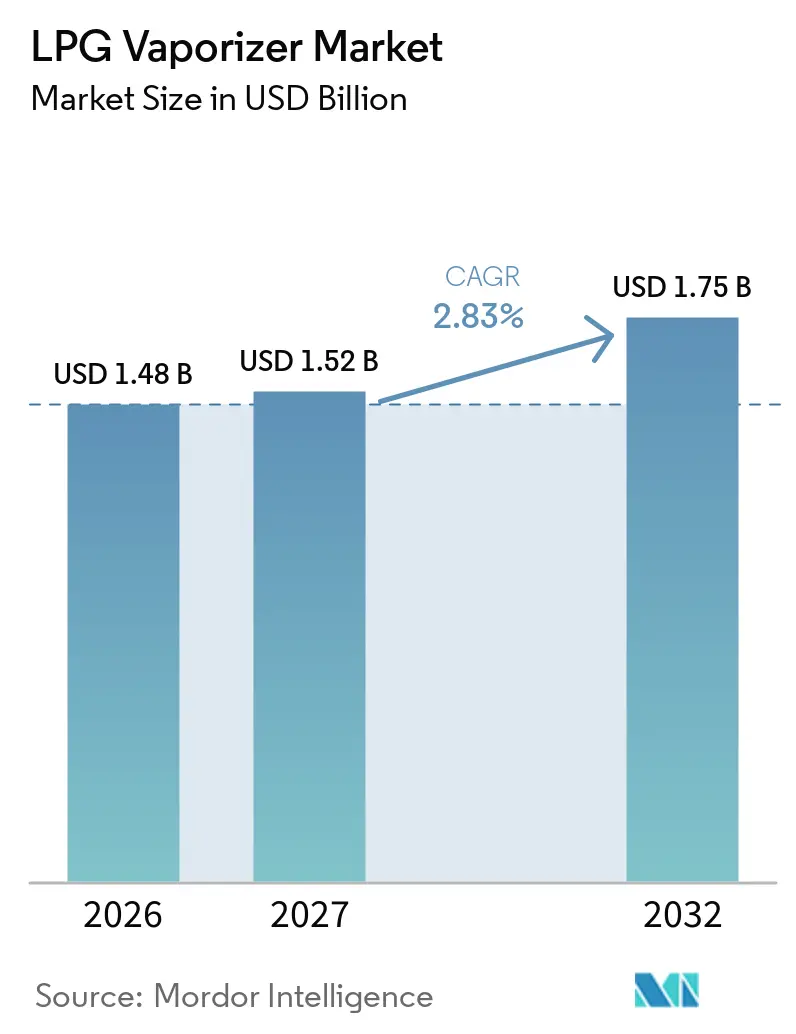
| Tamaño del Mercado (2027) | 1.52 Mil millones de dólares |
| Tamaño del Mercado (2032) | 1.75 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 2.83 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Vaporizadores de GLP por Mordor Intelligence
Se espera que el tamaño del Mercado de Vaporizadores de GLP aumente de 1,48 mil millones de USD en 2026 a 1,52 mil millones de USD en 2027 y alcance los 1,75 mil millones de USD para 2032, a una CAGR del 2,83% durante 2027-2032. La demanda está respaldada por la conversión de combustible industrial, los sistemas de energía fuera de la red y los proyectos que necesitan un suministro confiable de GLP a una presión y caudal definidos para las operaciones normales. Los equipos eléctricos ya se habían convertido en la tecnología líder, y su crecimiento más rápido apunta a que la demanda de reemplazo se orienta hacia un conjunto más reducido de productos con capacidad digital que pueden cumplir con los requisitos operativos, de mantenimiento y de cumplimiento normativo. Los nuevos proyectos de terminales y almacenamiento pueden generar pedidos de equipos cuando requieren inyección en tuberías, carga de camiones o suministro continuo a usuarios finales, en lugar de simplemente agregar capacidad de almacenamiento sin capacidad de manejo de combustible en la parte inferior de la cadena. Los proveedores están respondiendo mediante actualizaciones de productos, relaciones de distribución local y capacidades de servicio que abordan los requisitos de cumplimiento, puesta en marcha, mantenimiento, documentación y tiempo de actividad durante la larga vida útil de los equipos. Los altos costos de instalación, los largos ciclos de reemplazo y los requisitos de fuente de calor específicos del sitio continúan limitando una estandarización más amplia, mantienen muchas decisiones de compra vinculadas a las condiciones individuales del proyecto y preservan la importancia de los proveedores con experiencia en el mercado de vaporizadores de GLP.
Conclusiones Clave del Informe
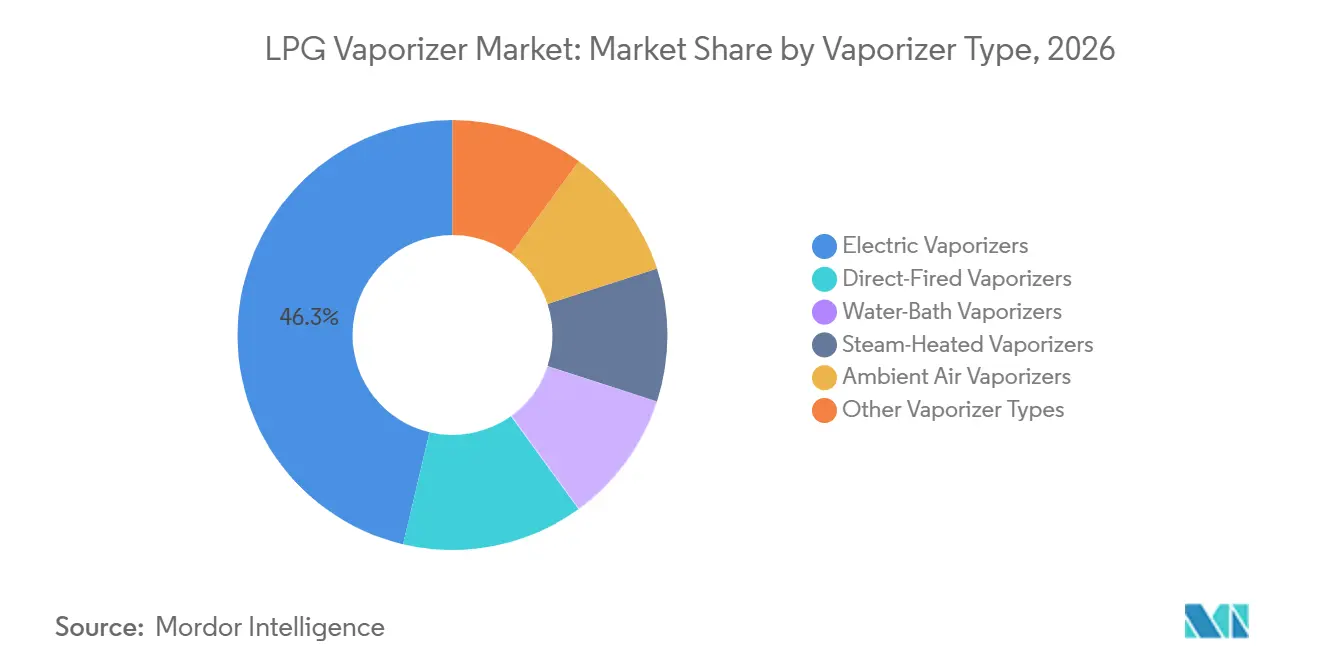
- Por tipo de vaporizador, los vaporizadores eléctricos representaron el 46,3% de la participación del mercado de vaporizadores de GLP en 2026 y registraron la CAGR proyectada más alta del 3,8% hasta 2032.
- Por capacidad, los vaporizadores de capacidad media representaron el 35,2% de la participación del mercado de vaporizadores de GLP en 2026, mientras que los sistemas de alta capacidad registraron la CAGR proyectada más alta del 3,4% hasta 2032.
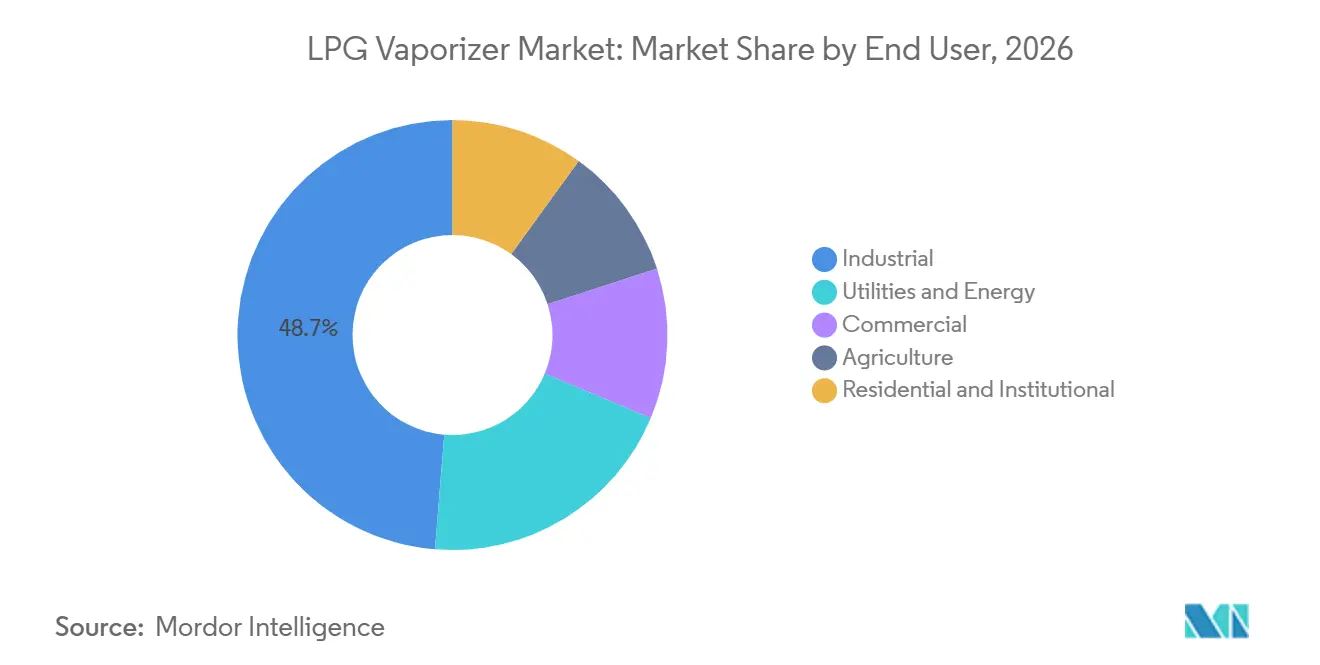
- Por usuario final, los usuarios industriales representaron el 48,7% de la participación en 2026, mientras que las aplicaciones comerciales registraron la CAGR proyectada más alta del 3,7% hasta 2032.
- Por geografía, América del Norte representó el 32,1% de la participación en 2026, mientras que Asia-Pacífico registró la CAGR proyectada más alta del 4,2% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión del Consumo Industrial y Comercial de GLP | +0.70% | Global, concentrado en América del Norte, Europa y Asia Oriental | Mediano plazo (2-4 años) |
| Expansión de la Infraestructura de GLP en Mercados Fuera de la Red y Emergentes | +0.50% | África Subsahariana, Asia Meridional y Sudoriental, América del Sur | Largo plazo (≥ 4 años) |
| Demanda de Vaporización de Alta Capacidad en Industrias Petroquímicas y de Procesos | +0.40% | Oriente Medio, China, India, Sudeste Asiático | Mediano plazo (2-4 años) |
| Transición hacia la Vaporización Eléctrica y Controlada Digitalmente | +0.50% | Global, más fuerte en América del Norte, Japón y Europa | Corto plazo (≤ 2 años) |
| Demanda de Vaporizadores para Sistemas de Reserva de Propano-Aire y Reducción de Picos | +0.30% | Mercados de servicios públicos de América del Norte y Europa | Mediano plazo (2-4 años) |
| Creciente Adopción de GLP para Aplicaciones de Energía Distribuida y de Respaldo | +0.30% | Global, acelerándose en regiones con alta densidad de centros de datos en América del Norte y APAC | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Expansión del Consumo Industrial y Comercial de GLP
El calentamiento de procesos industriales continúa alejándose de los combustibles sólidos y los hidrocarburos más pesados hacia alternativas gaseosas donde las necesidades operativas y las condiciones de suministro local lo permiten. El GLP requiere equipos de vaporización antes de poder utilizarse en muchos sistemas industriales, lo que mantiene la demanda de equipos vinculada a los cambios en el consumo en lugar de al almacenamiento de combustible únicamente, y hace que la selección de equipos forme parte de la planificación más amplia de suministro de combustible de un sitio. Las importaciones de la UE de gas licuado, incluido el GLP, aumentaron un 12,1% interanual en el primer trimestre de 2025, lo que muestra una demanda continua entre los usuarios industriales y comerciales europeos.[1] El consumo de GLP en India aumentó un 4% hasta 29,65 millones de toneladas métricas en el ejercicio fiscal 2023-24, respaldado por un acceso más amplio al suministro subsidiado y una red de distribución más extensa.[2] El crecimiento de la distribución residencial puede aumentar la presión en las terminales y alentar a los compradores industriales a asegurar capacidad dedicada en el sitio en lugar de depender únicamente de los acuerdos de suministro local compartido. Estos compradores a menudo requieren configuraciones redundantes porque una interrupción del suministro puede afectar la producción, lo que genera necesidades de adquisición más específicas en el mercado de vaporizadores de GLP.
Expansión de la Infraestructura de GLP en Mercados Fuera de la Red y Emergentes
Las instalaciones de almacenamiento e importación en mercados fuera de la red y emergentes crean demanda de equipos de vaporización en la parte inferior de la cadena porque el GLP líquido almacenado debe convertirse para la carga, distribución y uso final. La Junta de la CFI aprobó un paquete de financiamiento de 250 millones de USD en junio de 2026 para el programa de terminales de GLP del Grupo Sahara en Ghana, Nigeria, Kenia y Tanzania. Las capacidades planificadas de los sitios oscilan entre 6.000 MT y 30.000 MT, lo que muestra que el programa aborda la infraestructura de suministro en lugar de una pequeña necesidad de almacenamiento local. Petredec y ASAS Group adjudicaron contratos de ingeniería, adquisición y construcción en junio de 2025 para la Terminal de GLP de Tanga en Tanzania, con 40.000 m³ de almacenamiento en la Fase 1 y un objetivo de finalización a finales de 2027. Dichas instalaciones necesitan la conversión controlada del GLP almacenado para operaciones de inyección en tuberías y carga de camiones, lo que vincula el desarrollo de terminales con el trabajo de especificación de vaporizadores, el diseño de instalaciones y la planificación posterior de mantenimiento en el mercado de vaporizadores de GLP. También pueden crear oportunidades de servicio y reemplazo para los proveedores que se califican para trabajos de terminales de ciclo largo en el mercado de vaporizadores de GLP.
Transición hacia la Vaporización Eléctrica y Controlada Digitalmente
Los vaporizadores eléctricos están adquiriendo mayor importancia en las instalaciones industriales y comerciales porque eliminan la combustión en el sitio del diseño del equipo y ofrecen a los usuarios otra forma de cumplir con las restricciones operativas. Esto puede reducir la necesidad de estructuras de ventilación, cumplimiento de gases de combustión y algunos requisitos de separación que se aplican a las unidades de combustión directa, aunque las condiciones del sitio siguen determinando la elección final. Algas-SDI posicionó su Vaporizador Eléctrico Criogénico COMPEXX en 2026 para clientes que operan sistemas de GLP y GNL. El ejemplo del producto refleja la demanda de equipos que pueden servir a más de un entorno de manejo de combustible donde los operadores desean prácticas operativas consistentes. KAGLA VAPORTECH describe paneles de monitoreo remoto, funciones de autodiagnóstico y certificaciones para áreas peligrosas para su gama de vaporizadores eléctricos de baño de agua. Los controles digitales respaldan el mantenimiento basado en condiciones y pueden reducir el tiempo de inactividad no planificado, fortaleciendo la posición de los proveedores capaces en el mercado de vaporizadores de GLP, donde la capacidad de respuesta del servicio y la disponibilidad de la planta influyen en las decisiones de compra.
Demanda de Vaporizadores para Sistemas de Reserva de Propano-Aire y Reducción de Picos
Los sistemas de propano-aire utilizan propano vaporizado mezclado con aire para apoyar el suministro de gas durante los períodos de demanda máxima o interrupciones del suministro, otorgando a los equipos vaporizadores un papel más allá del uso industrial rutinario. Este caso de uso es menos dependiente de los ciclos de producción ordinarios porque las empresas de servicios públicos y las grandes instalaciones necesitan capacidad de reserva cuando la demanda supera el suministro de gas disponible. La Asociación Nacional del Gas Propano informó en 2025 que la construcción de centros de datos conectados a redes de gas natural había renovado el interés en los sistemas de reserva de propano-aire. TransTech Energy suministra sistemas de reducción de picos de propano-aire para esta aplicación, mientras que Standby Systems suministra sistemas de GLP y propano que incluyen vaporizadores y plantas de reducción de picos. El vaporizador sigue siendo el componente de conversión que permite a estos sistemas suministrar una mezcla de combustible utilizable cuando las condiciones de suministro se ajustan, por lo que los requisitos de confiabilidad y cumplimiento normativo siguen siendo fundamentales para el diseño del proyecto y la selección del proveedor. Los requisitos de instalación bajo la edición 2024 de la NFPA 58 hacen que la experiencia en cumplimiento normativo establecida sea importante para los proveedores que atienden esta parte del mercado de vaporizadores de GLP.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Instalación, Certificación e Integración | -0.40% | Global, más pronunciado en mercados emergentes | Mediano plazo (2-4 años) |
| Estrictos Requisitos de Separación, Ventilación e Interbloqueo | -0.20% | Mercados regulados por normativas de América del Norte y Europa | Corto plazo (≤ 2 años) |
| Restricciones de Servicios Públicos y Medios de Transferencia de Calor Específicos del Sitio | -0.20% | Global, mayor impacto en mercados fuera de la red y emergentes | Largo plazo (≥ 4 años) |
| Largos Ciclos de Reemplazo y Estandarización Limitada de Sistemas Personalizados | -0.20% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Instalación, Certificación e Integración
El costo de un sistema de vaporizador de GLP va más allá del precio de compra del equipo e incluye el trabajo necesario para que la instalación esté lista para una operación segura. La preparación del sitio, las obras civiles, las tuberías con clasificación de presión, los interbloqueos de seguridad, los documentos de ingeniería y la certificación pueden elevar el costo total del proyecto para el comprador. Estos requisitos pueden retrasar las compras de hoteles, restaurantes y cocinas institucionales en los mercados en desarrollo, incluso cuando el GLP satisfaría de otro modo sus necesidades operativas. Las directrices de Kenia de 2025 para la distribución de GLP requieren la instalación paralela de vaporizadores para la redundancia de mantenimiento, documentación de diagramas de tuberías e instrumentación, y certificación de ingeniería profesional. Los pasos de cumplimiento normativo añaden tiempo y costo, al tiempo que crean un umbral más alto para los proveedores que carecen de experiencia con la documentación formal de proyectos, la revisión de ingeniería, los controles de seguridad y la coordinación de la instalación. Los productos modulares y prediseñados pueden reducir parte de la carga, pero no abordan todas las grandes instalaciones personalizadas en el mercado de vaporizadores de GLP.
Largos Ciclos de Reemplazo y Estandarización Limitada de Sistemas Personalizados
Los sistemas personalizados para sitios industriales y petroquímicos pueden operar durante 15-25 años antes de ser reemplazados, lo que hace que cada decisión de compra importante sea relativamente infrecuente. La vida útil operativa limita la demanda anual de equipos incluso cuando el consumo de GLP crece, y más usuarios dependen de los equipos de vaporización en sus operaciones normales. Los proyectos de reemplazo también dependen de la disponibilidad de la fuente de calor, las clasificaciones de presión, las especificaciones de los servicios públicos, los requisitos de seguridad locales y la geometría del sitio, por lo que un producto no siempre puede sustituirse directamente. Estas condiciones reducen la intercambiabilidad de equipos entre fabricantes y hacen que los cambios de proveedor sean más costosos para los usuarios finales que ya conocen sus equipos existentes. Los proveedores establecidos pueden beneficiarse cuando poseen un conocimiento detallado de la instalación y pueden apoyar al cliente a través del mantenimiento, los repuestos y el trabajo de cumplimiento normativo. Las actualizaciones digitales que añaden monitoreo sin un reemplazo completo pueden generar actividad de servicio entre las principales compras de capital en el mercado de vaporizadores de GLP y ofrecer a los usuarios finales una forma de mejorar la supervisión de los equipos envejecidos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Vaporizador:
Los Sistemas Eléctricos Lideran la Demanda de ReemplazoLos vaporizadores eléctricos representaron el 46,3% del mercado de vaporizadores de GLP en 2026 y se prevé que crezcan a una CAGR del 3,8% hasta 2032. Su escala y tasa de crecimiento muestran que muchos pedidos de reemplazo se están orientando hacia soluciones eléctricas en lugar de mantener configuraciones más antiguas basadas en combustión. Los equipos más antiguos de combustión directa y baño de agua pueden reemplazarse por unidades eléctricas donde haya disponible un suministro eléctrico adecuado, una distribución del sitio y un perfil operativo apropiados. Los sistemas eléctricos eliminan la combustión del vaporizador y pueden simplificar algunos requisitos de instalación y cumplimiento normativo para los usuarios que gestionan consideraciones de espacio, ventilación y emisiones. También respaldan modelos operativos que utilizan sensores, electrónica de control y diagnósticos remotos para hacer más sistemática la planificación del mantenimiento.
Los vaporizadores de combustión directa siguen siendo útiles en grandes instalaciones industriales fuera de la red donde la electricidad no es confiable o es costosa, y una fuente de calor diferente es más práctica. Los sistemas de calentamiento por vapor y baño de agua aún sirven a sitios petroquímicos que necesitan temperaturas estables y altos volúmenes bajo condiciones de proceso específicas. Los productos de aire ambiente siguen siendo adecuados para usos de menor demanda en climas templados donde la inversión mínima en infraestructura es la prioridad. La serie eléctrica de baño de agua de KAGLA VAPORTECH incluye monitoreo remoto, autodiagnóstico y certificaciones para áreas peligrosas. Estas características favorecen a los proveedores con líneas precertificadas, conocimiento de mantenimiento y soporte de servicio confiable en el mercado de vaporizadores de GLP.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Capacidad:
Los Sistemas de Capacidad Media Forman la Base Instalada PrincipalLas unidades de capacidad media representaron el 35,2% del mercado global de vaporizadores de GLP en 2026. Su escala refleja el uso en sitios de fabricación, redes de distribución comercial y ubicaciones de calefacción industrial ligera con necesidades de combustible recurrentes pero no a escala de terminal. Estas instalaciones generan trabajo de reemplazo y posventa para los proveedores que mantienen canales comerciales e industriales ligeros cercanos a los clientes locales. Los sistemas de capacidad media proporcionan mayor caudal que los equipos pequeños sin requerir el alcance de ingeniería, la huella y el proceso de adquisición asociados con la capacidad a escala de terminal. Su amplio papel mantiene una base instalada estable en muchas ubicaciones, incluso cuando la inversión de capital se vuelve más visible en el extremo de alta capacidad del mercado de vaporizadores de GLP.
Se prevé que los vaporizadores de alta capacidad crezcan a una CAGR del 3,4% hasta 2032. Los clústeres petroquímicos, los parques industriales y las terminales de importación a granel en Oriente Medio, Asia Meridional y el Sudeste Asiático respaldan este crecimiento porque estos sitios necesitan conversión continua de alto volumen. La aprobación de la CFI para el programa de cuatro terminales del Grupo Sahara ilustra el financiamiento estructurado que puede respaldar la demanda de alta capacidad. Los compradores a esta escala comúnmente necesitan recipientes a presión certificados por ASME, cumplimiento del código de ingeniería local y proveedores capaces de apoyar cronogramas de proyectos más largos. Las unidades de baja capacidad continúan apoyando usos distribuidos y de reserva, aunque las redes de gas pueden reducir algunas pequeñas aplicaciones en el sitio en el mercado de vaporizadores de GLP.
Por Usuario Final:
Los Usuarios Industriales Mantienen la Mayor Base InstaladaLos usuarios industriales representaron el 48,7% del mercado de vaporizadores de GLP en 2026. La fabricación, el procesamiento químico, la producción de alimentos y bebidas y el calentamiento farmacéutico necesitan combustible de proceso confiable que pueda suministrarse sin interrupciones a las rutinas normales de producción. Los clientes industriales a menudo utilizan bancos de vaporizadores paralelos redundantes para proteger las operaciones del tiempo de inactividad, particularmente donde una interrupción podría alterar el calentamiento del proceso o el manejo de materiales. Esta preferencia puede aumentar la demanda de equipos en relación con los volúmenes de GLP únicamente, porque los requisitos de confiabilidad pueden llevar a una capacidad instalada adicional, equipos paralelos y acuerdos de servicio más detallados. El segmento también valora el soporte técnico, el conocimiento de cumplimiento normativo, el acceso a repuestos y la larga vida útil operativa al seleccionar un proveedor.
Se prevé que los usuarios comerciales se expandan a una CAGR del 3,7% hasta 2032. Los hoteles, restaurantes, panaderías, instalaciones de atención médica y lavanderías utilizan GLP donde el gas natural por tubería no está disponible o es insuficiente para sus necesidades operativas. El crecimiento está asociado con áreas en proceso de urbanización en el Sudeste Asiático, India y América Latina, donde las instalaciones comerciales se están expandiendo junto con el acceso a la distribución local. Los usuarios de servicios públicos y energía añaden demanda a través de plantas de propano-aire durante el consumo máximo, mientras que la agricultura utiliza unidades de baja y media capacidad para calefacción y secado. El programa Pradhan Mantri Ujjwala Yojana de India tenía como objetivo 103,5 millones de conexiones de GLP para 2025-26, apoyando redes de distribución más amplias y necesidades de infraestructura comunitaria.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
América del Norte representó el 32,1% del mercado de vaporizadores de GLP en 2026. La infraestructura madura de distribución de propano, el uso de combustible de proceso industrial y los sistemas de reducción de picos de las empresas de servicios públicos respaldan la demanda tanto entre los clientes industriales establecidos como entre las instalaciones que necesitan capacidad de suministro de emergencia. Estados Unidos y Canadá utilizan equipos de propano-aire en instalaciones de servicios públicos y sitios de calefacción industrial, mientras que los usuarios comerciales dependen del GLP en áreas sin servicio de gas natural. La Asociación Nacional del Gas Propano informó en 2025 que la construcción de centros de datos a hiperescala estaba renovando el interés en las plantas de reserva de propano-aire. México contribuye con demanda adicional a medida que las redes de distribución comercial e industrial ligera se extienden a más ubicaciones urbanas e industriales que necesitan acceso confiable al combustible más allá de la cobertura establecida de gas natural, añadiendo al papel regional del mercado de vaporizadores de GLP.
Europa tiene un entorno de cumplimiento normativo exigente y un ciclo de reemplazo constante para los sistemas instalados. Alemania, Francia, Italia, el Reino Unido y Polonia siguen siendo los principales centros de consumo con diferentes códigos locales y canales establecidos para equipos de GLP y servicios relacionados. El marco de la UE Objetivo 55 tiene como meta una reducción neta del 55% en las emisiones de gases de efecto invernadero para 2030. El GLP continúa sirviendo a instalaciones más allá de la red de gas natural, lo que respalda la demanda de equipos donde las conexiones de combustible alternativo no están fácilmente disponibles. Las importaciones de la UE de gas licuado aumentaron un 12,1% interanual en el primer trimestre de 2025.
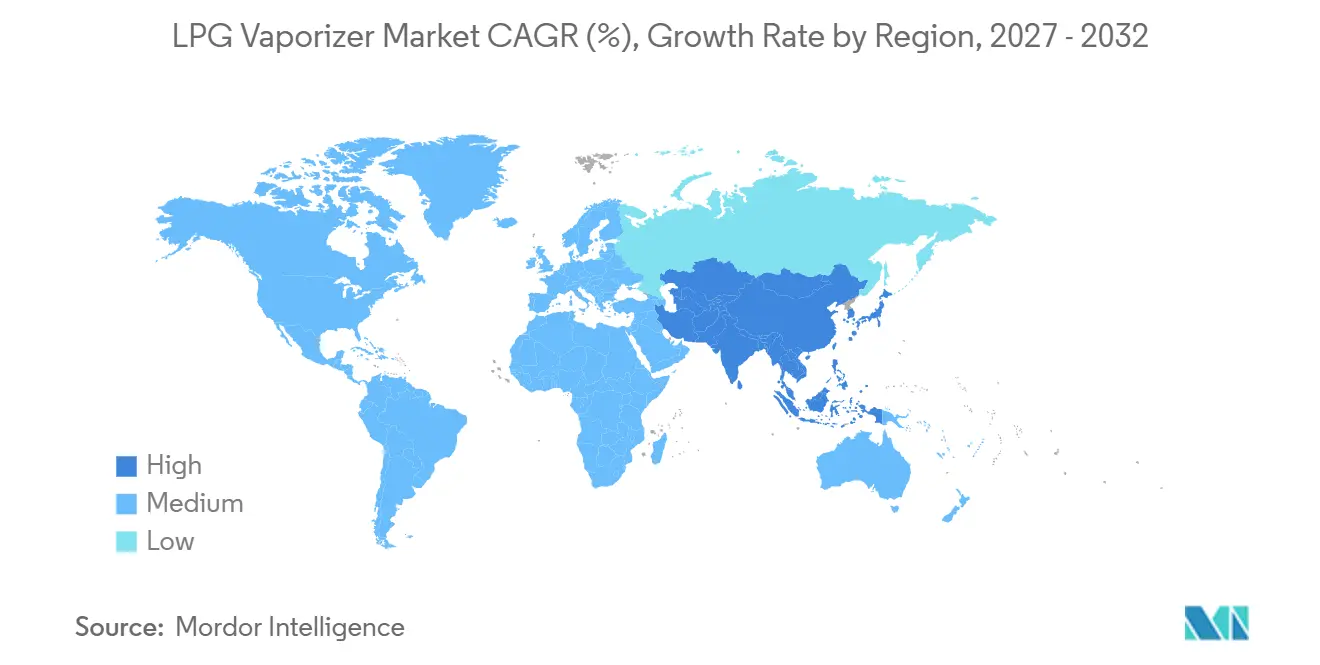
Se prevé que Asia-Pacífico crezca a una CAGR del 4,2% hasta 2032, la tasa más rápida entre los mercados regionales. Los clústeres industriales y los centros petroquímicos de China respaldan grandes instalaciones, mientras que el desarrollo de infraestructura de India y el programa de distribución de GLP subsidiado respaldan las necesidades de vaporización a nivel comunitario. El consumo de GLP en India alcanzó 29,65 millones de toneladas métricas en el ejercicio fiscal 2023-24. Indonesia, Vietnam y Tailandia añaden demanda a través de programas fuera de la red y expansión industrial que dependen del GLP donde el gas en red no está disponible. América del Sur y Oriente Medio y África representan una parte más pequeña pero creciente del mercado de vaporizadores de GLP. Brasil y Argentina respaldan el uso comercial y agrícola, mientras que Oriente Medio requiere equipos de servicio pesado para petroquímicos y terminales de exportación. El proyecto Tanga de Petredec y el programa Sahara respaldado por la CFI muestran la actividad de infraestructura que se desarrolla en toda África.
Panorama Competitivo
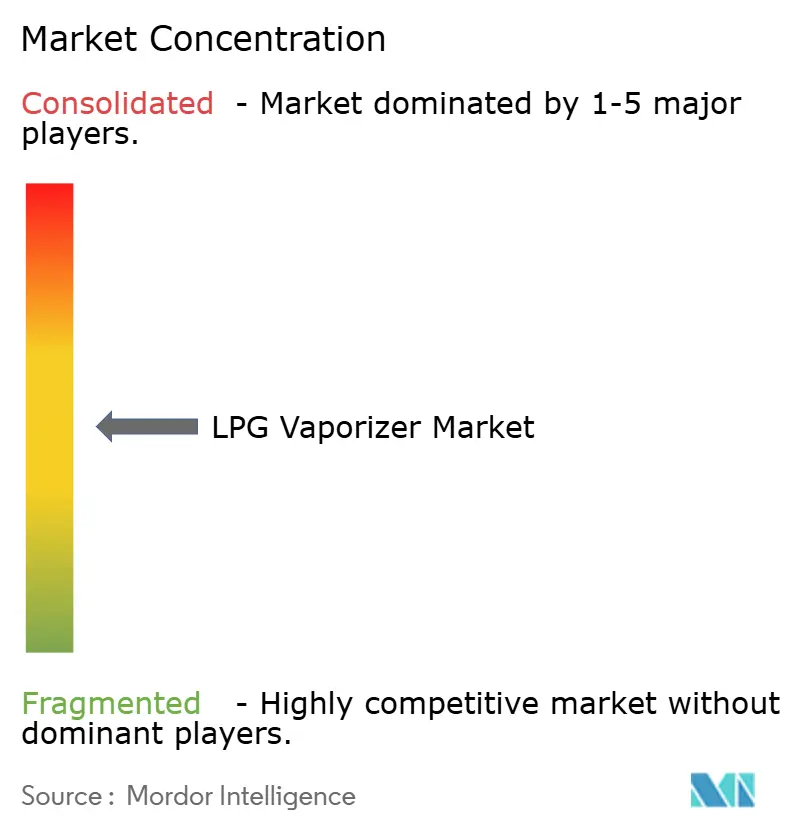
El mercado de vaporizadores de GLP está moderadamente fragmentado porque ningún proveedor ocupa una posición dominante en todas las regiones y aplicaciones. Algas-SDI, KAGLA VAPORTECH, Meeder Equipment y PEGORARO GAS TECHNOLOGIES tienen posiciones en tipos específicos de vaporizadores y mercados regionales, en lugar de una posición de producto común única. SHV Energy, TransTech Energy y Standby Systems combinan equipos con almacenamiento, controles y servicios de ingeniería cuando los compradores necesitan un paquete de proyecto integrado. Esta combinación ofrece a los compradores una opción entre productos especializados y sistemas integrados, dependiendo de las condiciones de instalación local y las prácticas de adquisición. El rendimiento técnico, la cobertura de servicio local y la experiencia en cumplimiento normativo determinan los resultados de las licitaciones con tanta fuerza como la disponibilidad del producto, especialmente cuando los compradores comparan diferentes diseños de equipos para condiciones operativas específicas del sitio.
La especialización regional limita la competencia directa en muchos mercados locales. Nihon Genma Mfg. tiene relaciones con usuarios industriales japoneses, mientras que Anil Engineering y SEPL atienden a Asia Meridional y sus crecientes requisitos de equipos de GLP. ADCENG Gas Equipment opera en África Subsahariana, y FAS Flüssiggas-Anlagen GmbH atiende a la Europa de habla alemana, donde la práctica local y el soporte técnico pueden influir en la selección. Algas-SDI adquirió la línea de productos Dragon Shield en julio de 2024, ampliando su cartera de seguridad de gas. En 2025, Algas-SDI nombró a Gas Chile SpA como su distribuidor autorizado en Chile.
La tecnología y la certificación siguen siendo fundamentales para el posicionamiento competitivo. Algas-SDI envió sus primeros quemadores SH200-Ultra Low NOx en mayo de 2026 y posicionó su Vaporizador Eléctrico COMPEXX para clientes de GLP y GNL en febrero de 2026. En septiembre de 2026, anunció una asociación exclusiva con Steam Generation Africa que añadió almacenamiento local de equipos y soporte de campo para quemadores PHOENIX. Los proveedores con credenciales ASME o Marca CE pueden estar mejor posicionados para licitaciones donde los compradores requieren cumplimiento documentado con normas reconocidas. Las funciones de monitoreo inteligente y mantenimiento predictivo pueden profundizar las relaciones de servicio con clientes industriales y de servicios públicos en todo el mercado de vaporizadores de GLP, particularmente donde la disponibilidad de equipos y el mantenimiento planificado son prioridades de adquisición.
Líderes de la Industria de Vaporizadores de GLP
-
TransTech Energy, LLC
-
SHV Energy
-
Algas-SDI
-
Cavagna Group
-
Standby Systems, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Vaporizadores de GLP Empresas cubiertas en este informe
- ADCENG Gas Equipment (Pty) Ltd.
- Aether DBS LLC
- Algas-SDI
- Alternate Energy Systems, Inc.
- Anil Engineering Pvt Ltd
- FAS Flussiggas-Anlagen GmbH
- KAGLA VAPORTECH CORPORATION
- Kosan Crisplant a/s
- Maxquip Inc.
- Meeder Equipment Company
- Nihon Genma Mfg. Co., Ltd.
- PEGORARO GAS TECHNOLOGIES Srl
- PSG, a Dover Company
- Ransome Manufacturing Co.
- RegO Products
- SEPL, Saraswat Engineers Pvt. Ltd.
- SHV Energy
- Standby Systems, Inc.
- Tamura Corporation
- TransTech Energy, LLC
- Vapor Power International, LLC
- Zeeco, Inc.
Desarrollos recientes de la industria en Mercado de Vaporizadores de GLP
- Septiembre de 2026: Algas-SDI anunció una asociación exclusiva con Steam Generation Africa (Pty) Ltd como su único socio de quemadores PHOENIX en todo el continente africano, incorporando equipos almacenados localmente y experiencia en soporte de campo para capturar el auge de la actividad industrial impulsada por GLP vinculada al desarrollo de infraestructura de terminales en África.
- Junio de 2026: La Junta de la CFI aprobó un paquete de financiamiento de 250 millones de USD para el programa multinacional de terminales de almacenamiento de GLP del Grupo Sahara, que cubre sitios de nueva construcción en Tema, Ghana (6.000 MT), Apapa, Nigeria (15.000 MT), Mombasa, Kenia (30.000 MT) y Dar es Salaam, Tanzania (6.000 MT), creando demanda directa en la parte superior de la cadena de sistemas vaporizadores de gran capacidad en cada nueva terminal.
- Mayo de 2026: Algas-SDI envió sus primeros quemadores SH200-Ultra Low NOx a un socio fabricante de equipos originales, comercializando un producto de combustión diseñado para cumplir con estrictas normas de emisiones para aplicaciones de calentamiento de procesos con GLP y ampliando la gama de productos de combustión limpia de la empresa.
Alcance del Informe del Mercado Global de Vaporizadores de GLP
Un vaporizador de GLP es un dispositivo industrial que convierte el gas licuado de petróleo de estado líquido a gaseoso mediante calentamiento controlado, garantizando un suministro de gas estable y continuo.
El mercado global de vaporizadores de GLP está segmentado por tipo de vaporizador, capacidad, usuario final y geografía. Por tipo de vaporizador, el mercado está segmentado en vaporizadores de combustión directa, vaporizadores eléctricos, vaporizadores de baño de agua, vaporizadores calentados por vapor, vaporizadores de aire ambiente y otros tipos de vaporizadores. Por capacidad, el mercado está segmentado en vaporizadores de baja capacidad, vaporizadores de capacidad media y vaporizadores de alta capacidad. Por usuario final, el mercado está segmentado en industrial, comercial, servicios públicos y energía, agricultura, y residencial e institucional. El informe también cubre el tamaño del mercado y los pronósticos para el mercado global de vaporizadores de GLP en 26 países de las regiones clave. Para cada segmento, el dimensionamiento y los pronósticos del mercado se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Vaporizadores de Combustión Directa |
| Vaporizadores Eléctricos |
| Vaporizadores de Baño de Agua |
| Vaporizadores Calentados por Vapor |
| Vaporizadores de Aire Ambiente |
| Otros Tipos de Vaporizadores |
| Vaporizadores de Baja Capacidad |
| Vaporizadores de Capacidad Media |
| Vaporizadores de Alta Capacidad |
| Industrial |
| Comercial |
| Servicios Públicos y Energía |
| Agricultura |
| Residencial e Institucional |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Polonia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Egipto | |
| Sudáfrica | |
| Marruecos | |
| Resto de Oriente Medio y África |
| Por Tipo de Vaporizador | Vaporizadores de Combustión Directa | |
| Vaporizadores Eléctricos | ||
| Vaporizadores de Baño de Agua | ||
| Vaporizadores Calentados por Vapor | ||
| Vaporizadores de Aire Ambiente | ||
| Otros Tipos de Vaporizadores | ||
| Por Capacidad | Vaporizadores de Baja Capacidad | |
| Vaporizadores de Capacidad Media | ||
| Vaporizadores de Alta Capacidad | ||
| Por Usuario Final | Industrial | |
| Comercial | ||
| Servicios Públicos y Energía | ||
| Agricultura | ||
| Residencial e Institucional | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Polonia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Egipto | ||
| Sudáfrica | ||
| Marruecos | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento prevista para el mercado global de vaporizadores de GLP?
Se espera que el tamaño del Mercado de Vaporizadores de GLP aumente de 1,48 mil millones de USD en 2026 a 1,52 mil millones de USD en 2027 y alcance los 1,75 mil millones de USD para 2032, creciendo a una CAGR del 2,83% durante 2027-2032.
¿Qué tecnología de vaporizador está creciendo más rápido?
Los vaporizadores eléctricos son el tipo de mayor crecimiento, con una CAGR proyectada del 3,8% hasta 2032, y representaron el 46,3% de la participación en 2026, convirtiéndolos en la tecnología líder en la evaluación suministrada.
¿Qué rango de capacidad tiene las mejores perspectivas de crecimiento?
Los sistemas de alta capacidad tienen la CAGR proyectada más alta del segmento de capacidad, del 3,4% hasta 2032, respaldados por proyectos de terminales, petroquímicos e industriales que requieren suministro continuo de combustible de alto volumen.
¿Qué grupo de usuarios finales lidera la demanda de vaporizadores de GLP?
Los usuarios industriales lideraron la demanda con el 48,7% de la participación en 2026 porque las operaciones de proceso necesitan un suministro de combustible confiable y continuo para actividades de calefacción, procesamiento y producción.
¿Qué región está creciendo más rápido en equipos de vaporizadores de GLP?
Se prevé que Asia-Pacífico crezca a una CAGR del 4,2% hasta 2032, respaldada por la expansión industrial y los programas de GLP fuera de la red en las principales economías emergentes.