
LPG-Verdampfer-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 1.52 Milliarden US-Dollar |
| Marktgröße (2032) | 1.75 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 2.83 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
LPG-Verdampfer-Marktanalyse von Mordor Intelligence
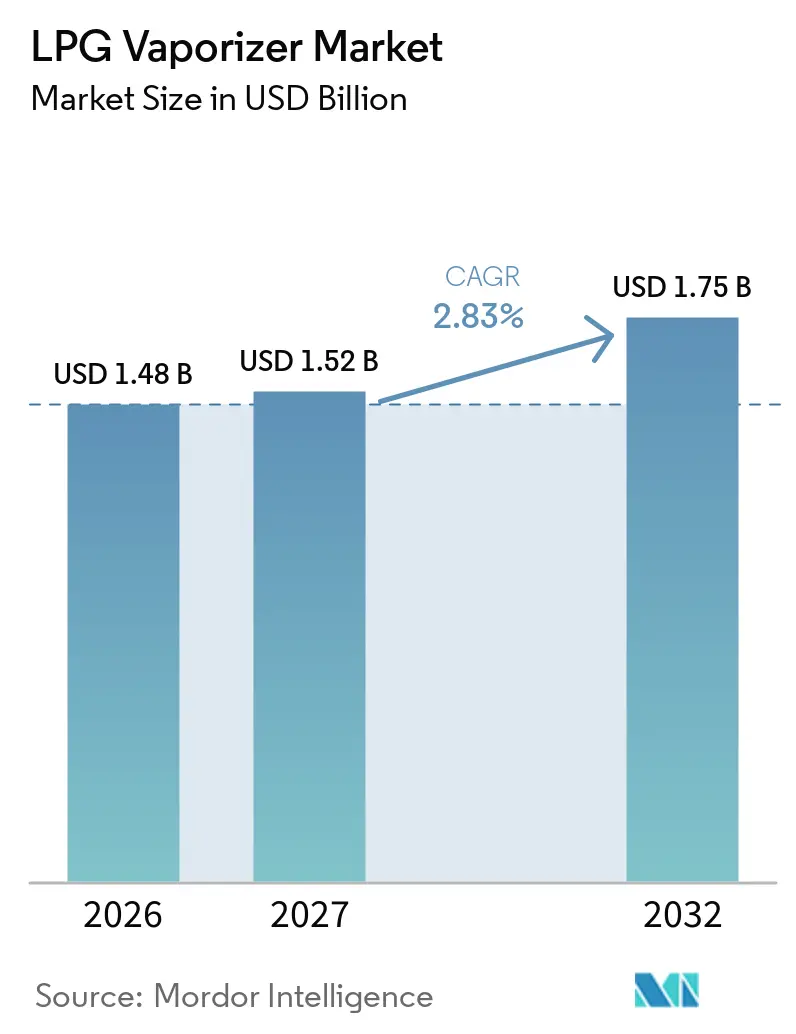
Die Größe des LPG-Verdampfer-Marktes wird voraussichtlich von 1,48 Milliarden USD im Jahr 2026 auf 1,52 Milliarden USD im Jahr 2027 steigen und bis 2032 einen Wert von 1,75 Milliarden USD erreichen, bei einem CAGR von 2,83 % über den Zeitraum 2027–2032. Die Nachfrage wird durch industrielle Brennstoffumstellung, netzferne Energiesysteme und Projekte gestützt, die eine zuverlässige LPG-Lieferung bei einem definierten Druck und Durchfluss für den normalen Betrieb benötigen. Elektrische Geräte hatten sich bereits zur führenden Technologie entwickelt, und ihr schnelleres Wachstum deutet darauf hin, dass sich die Ersatznachfrage auf eine kleinere Gruppe digital fähiger Produkte verlagert, die betriebliche, wartungsbezogene und Compliance-Anforderungen erfüllen können. Neue Terminal- und Lagerprojekte können Geräteaufträge generieren, wenn sie Pipeline-Einspeisung, LKW-Beladung oder kontinuierliche Versorgung nachgelagerter Nutzer erfordern, anstatt lediglich Lagerkapazität ohne nachgelagerte Kraftstoffhandhabungsfähigkeit hinzuzufügen. Lieferanten reagieren durch Produktverbesserungen, lokale Vertriebsbeziehungen und Serviceleistungen, die Compliance-, Inbetriebnahme-, Wartungs-, Dokumentations- und Verfügbarkeitsanforderungen über lange Gerätelebensdauern hinweg abdecken. Hohe Installationskosten, lange Ersatzzyklen und standortspezifische Wärmequellenanforderungen schränken eine breitere Standardisierung weiterhin ein, halten viele Kaufentscheidungen an individuelle Projektbedingungen gebunden und erhalten die Bedeutung erfahrener Lieferanten im LPG-Verdampfer-Markt aufrecht.
Wichtigste Erkenntnisse des Berichts
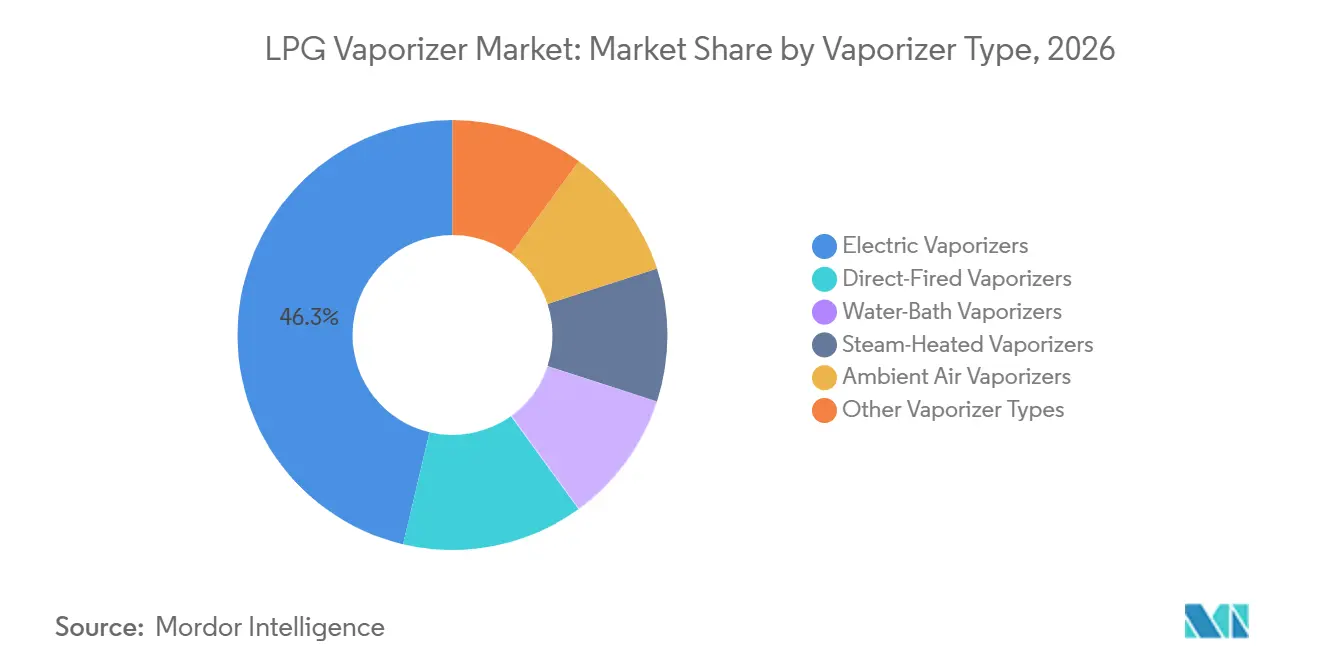
- Nach Verdampfertyp hielten elektrische Verdampfer im Jahr 2026 einen Marktanteil von 46,3 % am LPG-Verdampfer-Markt und verzeichneten den höchsten prognostizierten CAGR von 3,8 % bis 2032.
- Nach Kapazität hielten Verdampfer mittlerer Kapazität im Jahr 2026 einen Marktanteil von 35,2 % am LPG-Verdampfer-Markt, während Hochkapazitätssysteme den höchsten prognostizierten CAGR von 3,4 % bis 2032 verzeichneten.
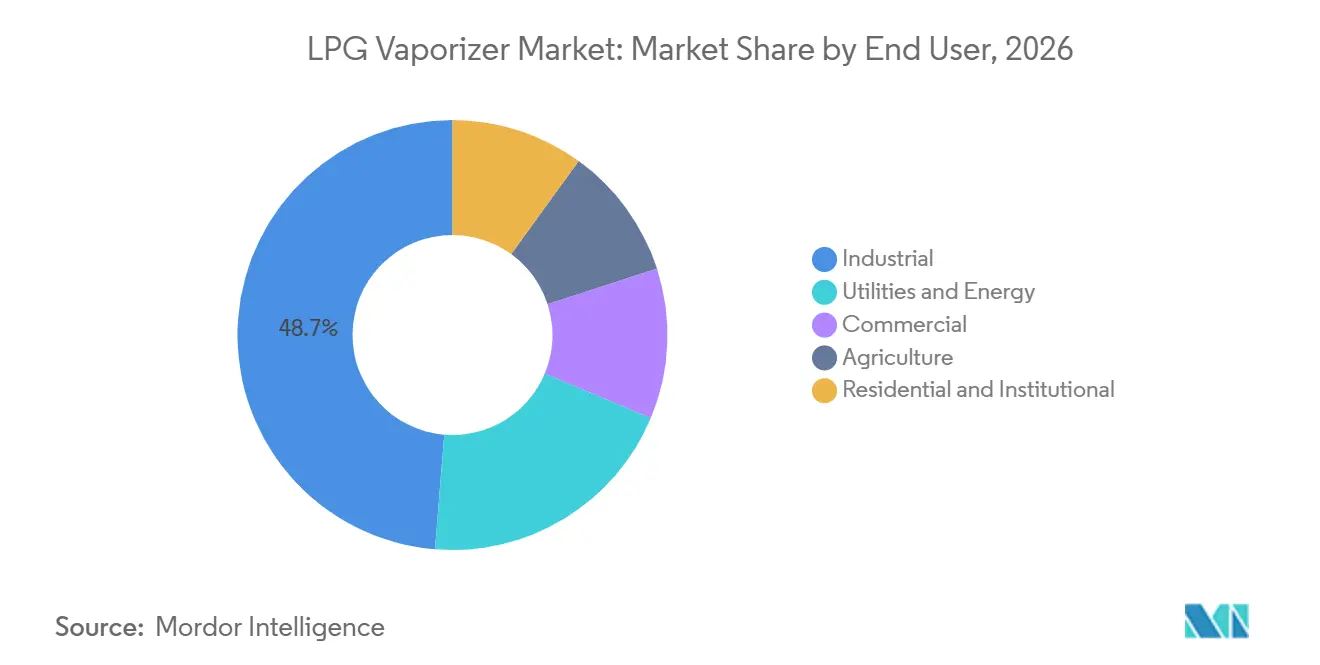
- Nach Endnutzer hielten Industrienutzer im Jahr 2026 einen Anteil von 48,7 %, während gewerbliche Anwendungen den höchsten prognostizierten CAGR von 3,7 % bis 2032 verzeichneten.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Anteil von 32,1 %, während Asien-Pazifik den höchsten prognostizierten CAGR von 4,2 % bis 2032 verzeichnete.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausweitung des industriellen und gewerblichen LPG-Verbrauchs | +0.70% | Global, konzentriert in Nordamerika, Europa und Ostasien | Mittelfristig (2–4 Jahre) |
| Ausbau der LPG-Infrastruktur in netzfernen und aufstrebenden Märkten | +0.50% | Subsahara-Afrika, Süd- und Südostasien, Südamerika | Langfristig (≥ 4 Jahre) |
| Nachfrage nach Hochkapazitätsverdampfung in der Petrochemie und Prozessindustrie | +0.40% | Naher Osten, China, Indien, Südostasien | Mittelfristig (2–4 Jahre) |
| Verlagerung hin zu elektrisch und digital gesteuerter Verdampfung | +0.50% | Global, am stärksten in Nordamerika, Japan und Europa | Kurzfristig (≤ 2 Jahre) |
| Verdampfernachfrage aus Propan-Luft-Bereitschafts- und Spitzenlastsystemen | +0.30% | Versorgungsunternehmensmärkte in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Wachsende Nutzung von LPG für dezentrale und Notstromversorgungsanwendungen | +0.30% | Global, beschleunigt in rechenzentrumsdichten Regionen in Nordamerika und APAC | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausweitung des industriellen und gewerblichen LPG-Verbrauchs
Die industrielle Prozessbeheizung verlagert sich weiterhin von festen Brennstoffen und schwereren Kohlenwasserstoffen hin zu gasförmigen Alternativen, wo Betriebsanforderungen und lokale Versorgungsbedingungen dies erlauben. LPG erfordert Verdampfungsanlagen, bevor es in vielen industriellen Systemen eingesetzt werden kann, was die Geräteanfrage an Verbrauchsveränderungen statt an die Kraftstofflagerung allein knüpft und die Geräteauswahl zu einem Teil der übergeordneten Kraftstofflieferplanung eines Standorts macht. Die EU-Importe von verflüssigtem Gas, einschließlich LPG, stiegen im ersten Quartal 2025 im Jahresvergleich um 12,1 % und zeigen eine anhaltende Nachfrage bei europäischen Industrie- und Gewerbenutzern.[1] Indiens LPG-Verbrauch stieg im Geschäftsjahr 2023–24 um 4 % auf 29,65 Millionen Tonnen, unterstützt durch einen breiteren Zugang zu subventionierter Versorgung und einem ausgedehnteren Vertriebsnetz.[2] Das Wachstum der Wohnraumverteilung kann den Druck an Terminals erhöhen und Industriekäufer dazu veranlassen, dedizierte Kapazitäten vor Ort zu sichern, anstatt sich ausschließlich auf gemeinsame lokale Versorgungsvereinbarungen zu verlassen. Diese Käufer benötigen häufig redundante Konfigurationen, da eine Versorgungsunterbrechung die Produktion beeinträchtigen kann, was spezifischere Beschaffungsanforderungen im LPG-Verdampfer-Markt schafft.
Ausbau der LPG-Infrastruktur in netzfernen und aufstrebenden Märkten
Lager- und Importanlagen in netzfernen und aufstrebenden Märkten schaffen Nachfrage nach nachgelagerten Verdampfungsanlagen, da gelagertes flüssiges LPG für Beladung, Verteilung und Endverbrauch umgewandelt werden muss. Der IFC-Vorstand genehmigte im Juni 2026 ein Finanzierungspaket in Höhe von 250 Millionen USD für das LPG-Terminalprogramm der Sahara Group in Ghana, Nigeria, Kenia und Tansania. Die geplanten Standortkapazitäten reichen von 6.000 MT bis 30.000 MT, was zeigt, dass das Programm die Versorgungsinfrastruktur und nicht einen kleinen lokalen Lagerbedarf adressiert. Petredec und ASAS Group vergaben im Juni 2025 Ingenieur-, Beschaffungs- und Bauverträge für das Tanga-LPG-Terminal in Tansania mit 40.000 m³ Phase-1-Lagerkapazität und einem Fertigstellungsziel Ende 2027. Solche Anlagen benötigen eine kontrollierte Umwandlung des gelagerten LPG für Pipeline-Einspeisung und LKW-Beladebetrieb, was die Terminalentwicklung mit der Verdampferspezifikation, dem Installationsdesign und der späteren Wartungsplanung im LPG-Verdampfer-Markt verknüpft. Sie können auch Service- und Ersatzmöglichkeiten für Lieferanten schaffen, die sich für langzyklische Terminalarbeiten im LPG-Verdampfer-Markt qualifizieren.
Verlagerung hin zu elektrisch und digital gesteuerter Verdampfung
Elektrische Verdampfer gewinnen in industriellen und gewerblichen Installationen an Bedeutung, da sie die Verbrennung vor Ort aus dem Gerätedesign entfernen und den Nutzern eine weitere Möglichkeit bieten, Betriebseinschränkungen zu erfüllen. Dies kann den Bedarf an Belüftungsstrukturen, Rauchgaskonformität und einigen Trennungsanforderungen reduzieren, die für direktbefeuerte Einheiten gelten, obwohl die Standortbedingungen weiterhin die endgültige Wahl bestimmen. Algas-SDI positionierte seinen COMPEXX Cryogenics Electric Vaporizer im Jahr 2026 für Kunden, die sowohl LPG- als auch LNG-Systeme betreiben. Das Produktbeispiel spiegelt die Nachfrage nach Geräten wider, die in mehr als einer Kraftstoffhandhabungsumgebung eingesetzt werden können, wo Betreiber einheitliche Betriebspraktiken anstreben. KAGLA VAPORTECH beschreibt Fernüberwachungspanele, Selbstdiagnosefunktionen und Zertifizierungen für explosionsgefährdete Bereiche für seine elektrische Wasserbad-Verdampferserie. Digitale Steuerungen unterstützen die zustandsbasierte Wartung und können ungeplante Ausfallzeiten reduzieren, was die Position leistungsfähiger Anbieter im LPG-Verdampfer-Markt stärkt, wo Servicebereitschaft und Anlagenverfügbarkeit Kaufentscheidungen beeinflussen.
Verdampfernachfrage aus Propan-Luft-Bereitschafts- und Spitzenlastsystemen
Propan-Luft-Systeme verwenden verdampftes Propan, das mit Luft gemischt wird, um die Gasversorgung bei Spitzennachfrage oder Versorgungsunterbrechungen zu unterstützen, und geben Verdampfungsanlagen eine Rolle über den routinemäßigen Industrieeinsatz hinaus. Dieser Anwendungsfall ist weniger abhängig von gewöhnlichen Produktionszyklen, da Versorgungsunternehmen und große Einrichtungen Bereitschaftskapazitäten benötigen, wenn die Nachfrage das verfügbare Gasangebot übersteigt. Die National Propane Gas Association berichtete im Jahr 2025, dass der Bau von Rechenzentren, die an Erdgasnetze angeschlossen sind, das Interesse an Propan-Luft-Bereitschaftssystemen erneuert hatte. TransTech Energy liefert Propan-Luft-Spitzenlastsysteme für diese Anwendung, während Standby Systems LPG- und Propansysteme liefert, die Verdampfer und Spitzenlastanlagen umfassen. Der Verdampfer bleibt die Umwandlungskomponente, die diese Systeme in die Lage versetzt, eine nutzbare Brennstoffmischung zu liefern, wenn sich die Versorgungsbedingungen verschärfen, sodass Zuverlässigkeits- und Compliance-Anforderungen weiterhin zentral für Projektdesign und Lieferantenauswahl sind. Installationsanforderungen gemäß der Ausgabe 2024 der NFPA 58 machen etablierte Compliance-Erfahrung für Lieferanten wichtig, die diesen Teil des LPG-Verdampfer-Marktes bedienen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Installations-, Zertifizierungs- und Integrationskosten | -0.40% | Global, am ausgeprägtesten in aufstrebenden Märkten | Mittelfristig (2–4 Jahre) |
| Strenge Trennungs-, Belüftungs- und Verriegelungsanforderungen | -0.20% | Normgetriebene Märkte in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Standortspezifische Versorgungs- und Wärmeübertragungsmedium-Einschränkungen | -0.20% | Global, stärkste Auswirkung in netzfernen und aufstrebenden Märkten | Langfristig (≥ 4 Jahre) |
| Lange Ersatzzyklen und begrenzte Standardisierung kundenspezifischer Systeme | -0.20% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Installations-, Zertifizierungs- und Integrationskosten
Die Kosten eines LPG-Verdampfersystems gehen über den Gerätepreis hinaus und umfassen die Arbeiten, die erforderlich sind, um die Installation für den sicheren Betrieb vorzubereiten. Standortvorbereitung, Tiefbauarbeiten, druckfeste Rohrleitungen, Sicherheitsverriegelungen, Ingenieursdokumente und Zertifizierungen können die Gesamtprojektkosten für den Käufer erhöhen. Diese Anforderungen können Käufe durch Hotels, Restaurants und institutionelle Küchen in Entwicklungsmärkten verzögern, selbst wenn LPG ihre Betriebsanforderungen anderweitig erfüllen würde. Kenias Richtlinien von 2025 für LPG-Leitungsnetze verlangen eine parallele Verdampferinstallation für Wartungsredundanz, R&I-Fließschema-Dokumentation und professionelle Ingenieurszertifizierung. Die Compliance-Schritte erhöhen Zeit und Kosten und schaffen gleichzeitig eine höhere Einstiegshürde für Lieferanten, denen Erfahrung mit formaler Projektdokumentation, technischer Prüfung, Sicherheitskontrollen und Installationskoordination fehlt. Modulare, vorgefertigte Produkte können einen Teil der Belastung reduzieren, decken jedoch nicht alle großen kundenspezifischen Installationen im LPG-Verdampfer-Markt ab.
Lange Ersatzzyklen und begrenzte Standardisierung kundenspezifischer Systeme
Kundenspezifische Systeme für Industrie- und Petrochemiestandorte können 15–25 Jahre in Betrieb sein, bevor sie ersetzt werden, was jede größere Kaufentscheidung relativ selten macht. Die Betriebsdauer begrenzt die jährliche Geräteanfrage, selbst wenn der LPG-Verbrauch wächst und mehr Nutzer auf Verdampfungsanlagen in ihrem normalen Betrieb angewiesen sind. Ersatzprojekte hängen auch von der Verfügbarkeit der Wärmequelle, Druckbewertungen, Versorgungsspezifikationen, lokalen Sicherheitsanforderungen und der Standortgeometrie ab, sodass ein Produkt nicht immer direkt ersetzt werden kann. Diese Bedingungen reduzieren die Austauschbarkeit von Geräten zwischen Herstellern und machen Lieferantenwechsel für Endnutzer kostspieliger, die ihr vorhandenes Equipment bereits kennen. Etablierte Lieferanten können davon profitieren, wenn sie detaillierte Kenntnisse der Installation besitzen und den Kunden durch Wartung, Ersatzteile und Compliance-Arbeiten unterstützen können. Digitale Upgrades, die eine Überwachung ohne vollständigen Austausch hinzufügen, können zwischen größeren Kapitalinvestitionen im LPG-Verdampfer-Markt Serviceaktivitäten schaffen und Endnutzern eine Möglichkeit bieten, die Überwachung alternder Anlagen zu verbessern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Verdampfertyp:
Elektrische Systeme führen die Ersatznachfrage anElektrische Verdampfer hielten im Jahr 2026 einen Anteil von 46,3 % am LPG-Verdampfer-Markt und werden voraussichtlich bis 2032 mit einem CAGR von 3,8 % wachsen. Ihr Umfang und ihre Wachstumsrate zeigen, dass viele Ersatzaufträge sich hin zu elektrischen Lösungen verlagern, anstatt ältere verbrennungsbasierte Konfigurationen beizubehalten. Ältere direktbefeuerte und Wasserbad-Geräte können durch elektrische Einheiten ersetzt werden, wo eine geeignete Stromversorgung, Standortanordnung und Betriebsprofil verfügbar sind. Elektrische Systeme entfernen die Verbrennung aus dem Verdampfer und können einige Installations- und Compliance-Anforderungen für Nutzer vereinfachen, die Platz-, Belüftungs- und Emissionsaspekte berücksichtigen. Sie unterstützen auch Betriebsmodelle, die Sensoren, Steuerungselektronik und Ferndiagnose nutzen, um die Wartungsplanung systematischer zu gestalten.
Direktbefeuerte Verdampfer bleiben nützlich bei großen netzfernen Industrieanlagen, wo Strom unzuverlässig oder teuer ist und eine andere Wärmequelle praktischer ist. Dampfbeheizte und Wasserbad-Systeme bedienen weiterhin Petrochemiestandorte, die stabile Temperaturen und hohe Volumina unter spezifischen Prozessbedingungen benötigen. Umgebungsluft-Produkte bleiben für Anwendungen mit geringerem Bedarf in gemäßigten Klimazonen geeignet, wo minimale Infrastrukturinvestitionen Priorität haben. KAGLAs VAPORTECH-Wasserbad-Elektroserie umfasst Fernüberwachung, Selbstdiagnose und Zertifizierungen für explosionsgefährdete Bereiche. Diese Merkmale begünstigen Lieferanten mit vorzertifizierten Produktlinien, Wartungskenntnissen und zuverlässigem Serviceunterstützung im LPG-Verdampfer-Markt.

Nach Kapazität:
Mittlere Systeme bilden die KerninstallationsbasisEinheiten mittlerer Kapazität machten im Jahr 2026 35,2 % des globalen LPG-Verdampfer-Marktes aus. Ihr Umfang spiegelt den Einsatz in Produktionsstätten, gewerblichen Vertriebsnetzen und leichten Industrieheizstandorten mit wiederkehrendem, aber nicht terminalgroßem Kraftstoffbedarf wider. Diese Installationen schaffen Ersatz- und Aftermarket-Arbeit für Lieferanten, die gewerbliche und leichte Industriekanäle in der Nähe lokaler Kunden unterhalten. Systeme mittlerer Kapazität bieten mehr Durchfluss als kleine Geräte, ohne den Ingenieurumfang, den Platzbedarf und den Beschaffungsprozess zu erfordern, der mit terminalgroßer Kapazität verbunden ist. Ihre breite Rolle erhält eine stabile Installationsbasis an vielen Standorten aufrecht, selbst wenn Kapitalinvestitionen am hochkapazitiven Ende des LPG-Verdampfer-Marktes sichtbarer werden.
Hochkapazitätsverdampfer werden voraussichtlich bis 2032 mit einem CAGR von 3,4 % wachsen. Petrochemische Cluster, Industrieparks und Massengut-Importterminals im Nahen Osten, Südasien und Südostasien unterstützen dieses Wachstum, da diese Standorte eine kontinuierliche Hochvolumenumwandlung benötigen. Die IFC-Genehmigung für das Vier-Terminal-Programm der Sahara Group veranschaulicht die strukturierte Finanzierung, die die Hochkapazitätsnachfrage unterstützen kann. Käufer in diesem Maßstab benötigen häufig ASME-zertifizierte Druckbehälter, Einhaltung lokaler Ingenieursnormen und Lieferanten, die längere Projektzeitpläne unterstützen können. Niedrigkapazitätseinheiten unterstützen weiterhin dezentrale und Bereitschaftsanwendungen, obwohl Gasnetze einige kleine standortbezogene Anwendungen im LPG-Verdampfer-Markt reduzieren können.
Nach Endnutzer:
Industrienutzer behalten die größte InstallationsbasisIndustrienutzer hielten im Jahr 2026 einen Anteil von 48,7 % am LPG-Verdampfer-Markt. Fertigung, chemische Verarbeitung, Lebensmittel- und Getränkeproduktion sowie pharmazeutische Beheizung benötigen zuverlässigen Prozessbrennstoff, der ohne Unterbrechung der normalen Produktionsabläufe geliefert werden kann. Industriekunden verwenden häufig redundante parallele Verdampferbänke, um den Betrieb vor Ausfallzeiten zu schützen, insbesondere wenn eine Unterbrechung die Prozessbeheizung oder Materialhandhabung stören könnte. Diese Präferenz kann die Geräteanfrage im Verhältnis zu LPG-Volumina allein erhöhen, da Zuverlässigkeitsanforderungen zu zusätzlicher installierter Kapazität, parallelen Geräten und detaillierteren Servicevereinbarungen führen können. Das Segment legt bei der Lieferantenauswahl auch Wert auf technischen Support, Compliance-Kenntnisse, Ersatzteilzugang und lange Betriebsdauer.
Gewerbliche Nutzer werden voraussichtlich bis 2032 mit einem CAGR von 3,7 % wachsen. Hotels, Restaurants, Bäckereien, Gesundheitseinrichtungen und Wäschereien nutzen LPG, wo leitungsgebundenes Erdgas nicht verfügbar oder für ihren Betrieb unzureichend ist. Das Wachstum ist mit urbanisierenden Gebieten in Südostasien, Indien und Lateinamerika verbunden, wo gewerbliche Einrichtungen zusammen mit dem lokalen Vertriebszugang expandieren. Versorgungsunternehmen und Energienutzer erhöhen die Nachfrage durch Propan-Luft-Anlagen bei Spitzenverbrauch, während die Landwirtschaft Niedrig- und Mittelkapazitätseinheiten für Heizung und Trocknung einsetzt. Indiens Pradhan Mantri Ujjwala Yojana zielte bis 2025–26 auf 103,5 Millionen LPG-Anschlüsse ab und unterstützt breitere Vertriebsnetze und kommunale Infrastrukturbedürfnisse.
Geografische Analyse
Nordamerika hielt im Jahr 2026 einen Anteil von 32,1 % am LPG-Verdampfer-Markt. Ausgereifte Propan-Vertriebsinfrastruktur, industrieller Prozessbrennstoffeinsatz und Spitzenlastsysteme von Versorgungsunternehmen stützen die Nachfrage sowohl bei etablierten Industriekunden als auch bei Einrichtungen, die Notversorgungskapazitäten benötigen. Die Vereinigten Staaten und Kanada setzen Propan-Luft-Geräte in Versorgungseinrichtungen und industriellen Heizstandorten ein, während gewerbliche Nutzer in Gebieten ohne Erdgasversorgung auf LPG angewiesen sind. Die National Propane Gas Association berichtete im Jahr 2025, dass der Bau von Hyperscale-Rechenzentren das Interesse an Propan-Luft-Bereitschaftsanlagen erneuerte. Mexiko trägt zusätzliche Nachfrage bei, da gewerbliche und leichte Industrievertriebsnetze sich in mehr städtische und industrielle Standorte ausdehnen, die zuverlässigen Kraftstoffzugang über die etablierte Erdgasversorgung hinaus benötigen, und so zur regionalen Rolle des LPG-Verdampfer-Marktes beitragen.
Europa verfügt über ein anspruchsvolles Compliance-Umfeld und einen stetigen Ersatzzyklus für installierte Systeme. Deutschland, Frankreich, Italien, das Vereinigte Königreich und Polen bleiben wichtige Verbrauchszentren mit unterschiedlichen lokalen Normen und etablierten Kanälen für LPG-Geräte und zugehörige Dienstleistungen. Das EU-Rahmenwerk „Fit for 55” zielt auf eine Nettoreduktion der Treibhausgasemissionen um 55 % bis 2030 ab. LPG bedient weiterhin Einrichtungen außerhalb des Erdgasnetzes, was die Geräteanfrage dort unterstützt, wo alternative Kraftstoffanschlüsse nicht ohne Weiteres verfügbar sind. Die EU-Importe von verflüssigtem Gas stiegen im ersten Quartal 2025 im Jahresvergleich um 12,1 %.
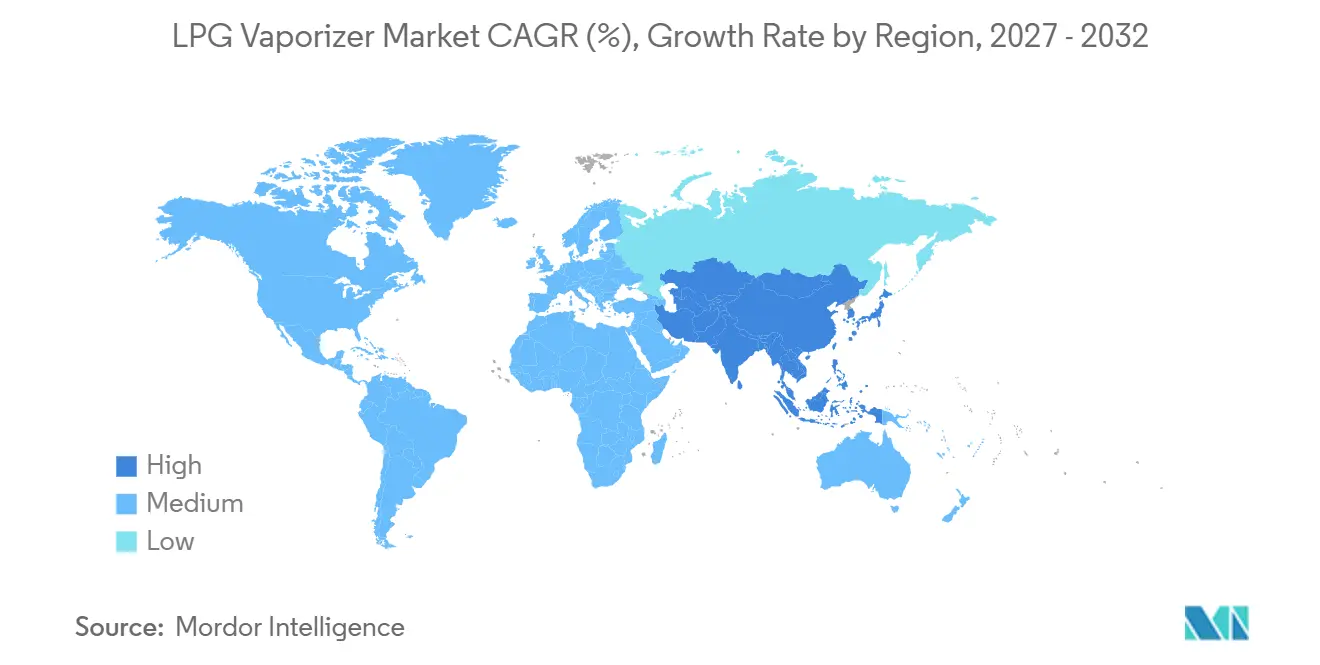
Asien-Pazifik wird voraussichtlich bis 2032 mit einem CAGR von 4,2 % wachsen, der schnellsten Rate unter den regionalen Märkten. Chinas Industriecluster und petrochemische Zentren unterstützen große Installationen, während Indiens Infrastrukturentwicklung und subventioniertes LPG-Vertriebsprogramm den Verdampfungsbedarf auf Gemeindeebene unterstützen. Der indische LPG-Verbrauch erreichte im Geschäftsjahr 2023–24 29,65 Millionen Tonnen. Indonesien, Vietnam und Thailand erhöhen die Nachfrage durch netzferne Programme und industrielle Expansion, die auf LPG angewiesen sind, wo leitungsgebundenes Gas nicht verfügbar ist. Südamerika sowie der Nahe Osten und Afrika stellen einen kleineren, aber wachsenden Teil des LPG-Verdampfer-Marktes dar. Brasilien und Argentinien unterstützen gewerbliche und landwirtschaftliche Nutzung, während der Nahe Osten robuste Geräte für Petrochemie und Exportterminals benötigt. Petredecs Tanga-Projekt und das IFC-gestützte Sahara-Programm zeigen die Infrastrukturaktivitäten, die sich in ganz Afrika entwickeln.
Wettbewerbslandschaft
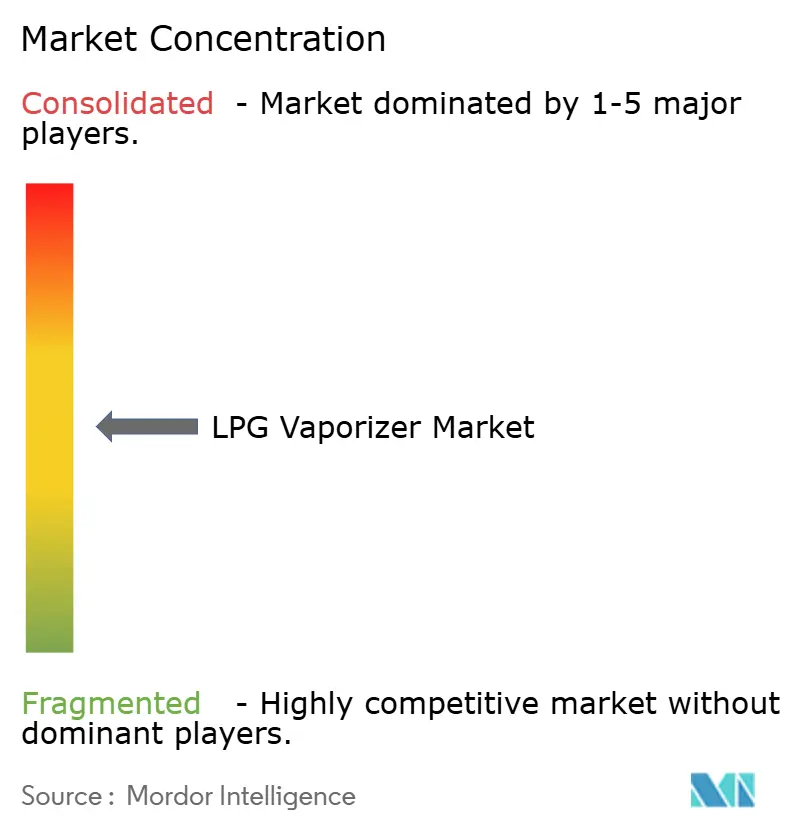
Der LPG-Verdampfer-Markt ist mäßig fragmentiert, da kein Lieferant eine dominante Position in jeder Region und Anwendung innehat. Algas-SDI, KAGLA VAPORTECH, Meeder Equipment und PEGORARO GAS TECHNOLOGIES haben Positionen in bestimmten Verdampfertypen und regionalen Märkten, anstatt einer einzigen gemeinsamen Produktposition. SHV Energy, TransTech Energy und Standby Systems kombinieren Geräte mit Lagerung, Steuerungen und Ingenieurdienstleistungen, wenn Käufer ein integriertes Projektpaket benötigen. Diese Mischung gibt Käufern die Wahl zwischen Spezialprodukten und integrierten Systemen, abhängig von lokalen Installationsbedingungen und Beschaffungspraktiken. Technische Leistung, lokale Serviceabdeckung und Compliance-Erfahrung prägen Ausschreibungsergebnisse ebenso stark wie die Produktverfügbarkeit, insbesondere wenn Käufer verschiedene Gerätedesigns für standortspezifische Betriebsbedingungen vergleichen.
Regionale Spezialisierung begrenzt den direkten Wettbewerb in vielen lokalen Märkten. Nihon Genma Mfg. hat Beziehungen zu japanischen Industrienutzern, während Anil Engineering und SEPL Südasien und seinen wachsenden LPG-Gerätebedarf bedienen. ADCENG Gas Equipment ist in Subsahara-Afrika tätig, und FAS Flüssiggas-Anlagen GmbH bedient den deutschsprachigen europäischen Raum, wo lokale Praxis und technischer Support die Auswahl beeinflussen können. Algas-SDI erwarb im Juli 2024 die Dragon Shield-Produktlinie und erweiterte damit sein Gassicherheitsportfolio. Im Jahr 2025 ernannte Algas-SDI Gas Chile SpA zu seinem autorisierten Distributor in Chile.
Technologie und Zertifizierung bleiben zentral für die Wettbewerbspositionierung. Algas-SDI lieferte im Mai 2026 seine ersten SH200-Ultra-Low-NOx-Brenner aus und positionierte seinen COMPEXX Electric Vaporizer im Februar 2026 für LPG- und LNG-Kunden. Im September 2026 kündigte das Unternehmen eine exklusive Partnerschaft mit Steam Generation Africa an, die lokale Gerätehaltung und Feldsupport für PHOENIX-Brenner hinzufügte. Anbieter mit ASME- oder CE-Kennzeichnung können bei Ausschreibungen besser positioniert sein, bei denen Käufer eine dokumentierte Konformität mit anerkannten Normen verlangen. Intelligente Überwachungs- und Predictive-Maintenance-Funktionen können Servicebeziehungen mit Industrie- und Versorgungskunden im gesamten LPG-Verdampfer-Markt vertiefen, insbesondere dort, wo Geräteverfügbarkeit und geplante Wartung Beschaffungsprioritäten sind.
LPG-Verdampfer-Branchenführer
-
TransTech Energy, LLC
-
SHV Energy
-
Algas-SDI
-
Cavagna Group
-
Standby Systems, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
LPG-Verdampfer-Markt Unternehmen in diesem Bericht
- ADCENG Gas Equipment (Pty) Ltd.
- Aether DBS LLC
- Algas-SDI
- Alternate Energy Systems, Inc.
- Anil Engineering Pvt Ltd
- FAS Flussiggas-Anlagen GmbH
- KAGLA VAPORTECH CORPORATION
- Kosan Crisplant a/s
- Maxquip Inc.
- Meeder Equipment Company
- Nihon Genma Mfg. Co., Ltd.
- PEGORARO GAS TECHNOLOGIES Srl
- PSG, a Dover Company
- Ransome Manufacturing Co.
- RegO Products
- SEPL, Saraswat Engineers Pvt. Ltd.
- SHV Energy
- Standby Systems, Inc.
- Tamura Corporation
- TransTech Energy, LLC
- Vapor Power International, LLC
- Zeeco, Inc.
Neueste Industrielle Entwicklungen in LPG-Verdampfer-Markt
- September 2026: Algas-SDI gab eine exklusive Partnerschaft mit Steam Generation Africa (Pty) Ltd als alleinigem PHOENIX-Brennerpartner auf dem gesamten afrikanischen Kontinent bekannt, mit lokal gelagertem Equipment und Feldsupport-Expertise, um den Anstieg der LPG-befeuerten Industrieaktivität im Zusammenhang mit Afrikas Terminalinfrastrukturausbau zu nutzen.
- Juni 2026: Der IFC-Vorstand genehmigte ein Finanzierungspaket in Höhe von 250 Millionen USD für das länderübergreifende LPG-Lagerterminal-Programm der Sahara Group, das Greenfield-Standorte in Tema, Ghana (6.000 MT), Apapa, Nigeria (15.000 MT), Mombasa, Kenia (30.000 MT) und Daressalam, Tansania (6.000 MT) umfasst und eine direkte vorgelagerte Nachfrage nach Hochkapazitätsverdampfersystemen an jedem neuen Terminal schafft.
- Mai 2026: Algas-SDI lieferte seine ersten SH200-Ultra-Low-NOx-Brenner an einen OEM-Partner aus und kommerzialisierte damit ein Verbrennungsprodukt, das entwickelt wurde, um strenge Emissionsstandards für LPG-Prozessheizanwendungen zu erfüllen, und erweiterte damit die Produktpalette des Unternehmens im Bereich sauberer Verbrennung.
Globaler LPG-Verdampfer-Marktberichtsumfang
Ein LPG-Verdampfer ist ein industrielles Gerät, das Flüssiggas durch kontrollierte Erwärmung von einem flüssigen in einen gasförmigen Zustand umwandelt und so eine stabile und kontinuierliche Gasversorgung gewährleistet.
Der globale LPG-Verdampfer-Markt ist nach Verdampfertyp, Kapazität, Endnutzer und Geografie segmentiert. Nach Verdampfertyp ist der Markt in direktbefeuerte Verdampfer, elektrische Verdampfer, Wasserbad-Verdampfer, dampfbeheizte Verdampfer, Umgebungsluft-Verdampfer und sonstige Verdampfertypen segmentiert. Nach Kapazität ist der Markt in Niedrigkapazitätsverdampfer, Mittelkapazitätsverdampfer und Hochkapazitätsverdampfer segmentiert. Nach Endnutzer ist der Markt in Industrie, Gewerbe, Versorgungsunternehmen und Energie, Landwirtschaft sowie Wohn- und Institutionell segmentiert. Der Bericht deckt auch die Marktgröße und Prognosen für den globalen LPG-Verdampfer-Markt in 26 Ländern der wichtigsten Regionen ab. Für jedes Segment werden Marktgröße und Prognosen in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Direktbefeuerte Verdampfer |
| Elektrische Verdampfer |
| Wasserbad-Verdampfer |
| Dampfbeheizte Verdampfer |
| Umgebungsluft-Verdampfer |
| Sonstige Verdampfertypen |
| Niedrigkapazitätsverdampfer |
| Mittelkapazitätsverdampfer |
| Hochkapazitätsverdampfer |
| Industrie |
| Gewerbe |
| Versorgungsunternehmen und Energie |
| Landwirtschaft |
| Wohn- und Institutionell |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Thailand | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Südafrika | |
| Marokko | |
| Übriger Naher Osten und Afrika |
| Nach Verdampfertyp | Direktbefeuerte Verdampfer | |
| Elektrische Verdampfer | ||
| Wasserbad-Verdampfer | ||
| Dampfbeheizte Verdampfer | ||
| Umgebungsluft-Verdampfer | ||
| Sonstige Verdampfertypen | ||
| Nach Kapazität | Niedrigkapazitätsverdampfer | |
| Mittelkapazitätsverdampfer | ||
| Hochkapazitätsverdampfer | ||
| Nach Endnutzer | Industrie | |
| Gewerbe | ||
| Versorgungsunternehmen und Energie | ||
| Landwirtschaft | ||
| Wohn- und Institutionell | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Vietnam | ||
| Thailand | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Südafrika | ||
| Marokko | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate des globalen LPG-Verdampfer-Marktes?
Die Größe des LPG-Verdampfer-Marktes wird voraussichtlich von 1,48 Milliarden USD im Jahr 2026 auf 1,52 Milliarden USD im Jahr 2027 steigen und bis 2032 einen Wert von 1,75 Milliarden USD erreichen, mit einem CAGR von 2,83 % über den Zeitraum 2027–2032.
Welche Verdampfertechnologie wächst am schnellsten?
Elektrische Verdampfer sind der am schnellsten wachsende Typ mit einem prognostizierten CAGR von 3,8 % bis 2032, und sie hielten im Jahr 2026 einen Anteil von 46,3 %, was sie zur führenden Technologie in der vorliegenden Bewertung macht.
Welcher Kapazitätsbereich hat die stärksten Wachstumsaussichten?
Hochkapazitätssysteme haben den höchsten prognostizierten CAGR im Kapazitätssegment von 3,4 % bis 2032, unterstützt durch Terminal-, Petrochemie- und Industrieprojekte, die eine kontinuierliche Hochvolumen-Kraftstofflieferung erfordern.
Welche Endnutzergruppe führt die Nachfrage nach LPG-Verdampfern an?
Industrienutzer führten die Nachfrage mit einem Anteil von 48,7 % im Jahr 2026 an, da Prozessbetriebe eine zuverlässige und kontinuierliche Kraftstoffversorgung für Heizungs-, Verarbeitungs- und Produktionsaktivitäten benötigen.
Welche Region wächst am schnellsten beim LPG-Verdampfer-Equipment?
Asien-Pazifik wird voraussichtlich bis 2032 mit einem CAGR von 4,2 % wachsen, unterstützt durch industrielle Expansion und netzferne LPG-Programme in großen und aufstrebenden Volkswirtschaften.