
Taille et Part du Marché des Vaporisateurs GPL
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 1.52 Milliards de dollars |
| Taille du Marché (2032) | 1.75 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 2.83 % |
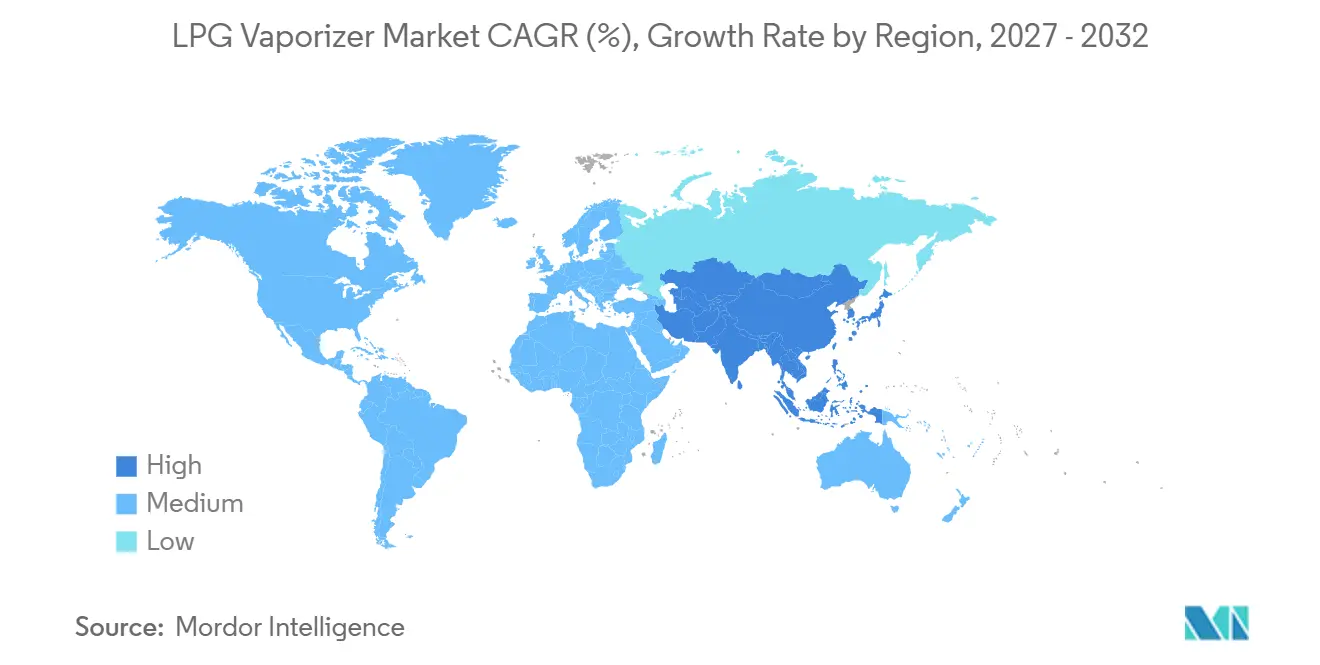
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
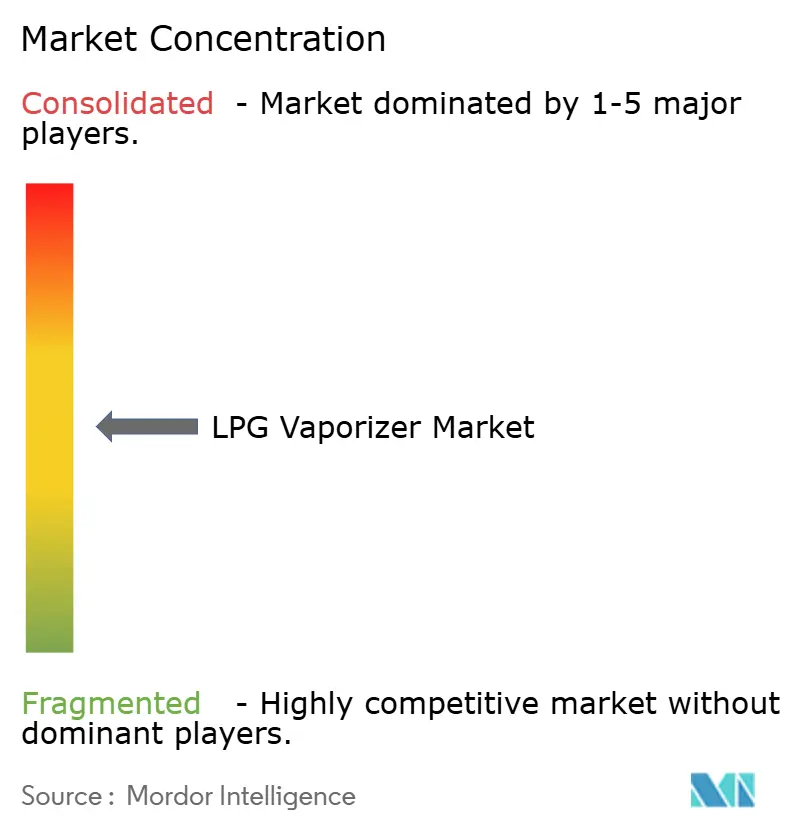
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Vaporisateurs GPL par Mordor Intelligence
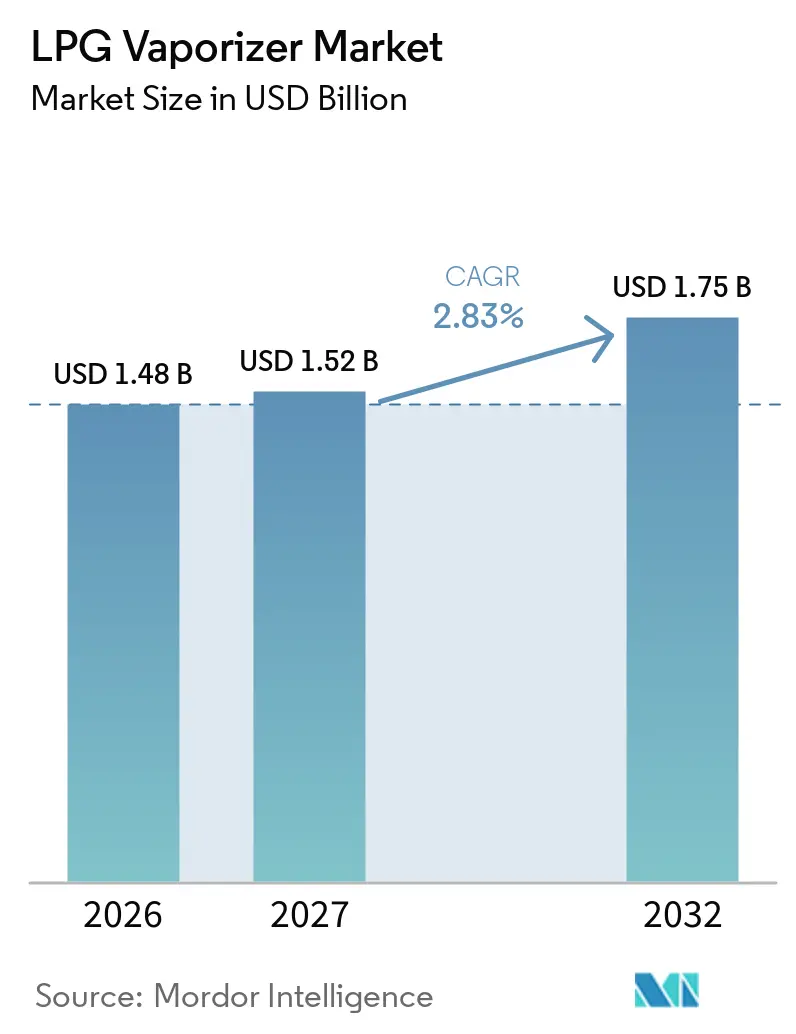
La taille du Marché des Vaporisateurs GPL devrait augmenter de 1,48 milliard USD en 2026 à 1,52 milliard USD en 2027 et atteindre 1,75 milliard USD d'ici 2032, à un CAGR de 2,83% sur 2027-2032. La demande est soutenue par la conversion de combustibles industriels, les systèmes d'énergie hors réseau et les projets nécessitant une livraison fiable de GPL à une pression et un débit définis pour les opérations normales. Les équipements électriques étaient déjà devenus la technologie dominante, et leur croissance plus rapide indique que la demande de remplacement se déplace vers un ensemble plus restreint de produits à capacité numérique pouvant répondre aux exigences opérationnelles, de maintenance et de conformité. Les nouveaux projets de terminaux et de stockage peuvent générer des commandes d'équipements lorsqu'ils nécessitent une injection dans les pipelines, un chargement de camions ou une alimentation continue des utilisateurs en aval, plutôt que de simplement ajouter de la capacité de stockage sans capacité de manutention de carburant en aval. Les fournisseurs répondent par des mises à niveau de produits, des relations de distribution locale et des capacités de service qui répondent aux exigences de conformité, de mise en service, de maintenance, de documentation et de disponibilité sur de longues durées de vie des équipements. Les coûts d'installation élevés, les longs cycles de remplacement et les exigences spécifiques au site en matière de source de chaleur continuent de limiter une standardisation plus large, maintiennent de nombreuses décisions d'achat liées aux conditions individuelles du projet et préservent l'importance des fournisseurs expérimentés sur le marché des vaporisateurs GPL.
Points Clés du Rapport
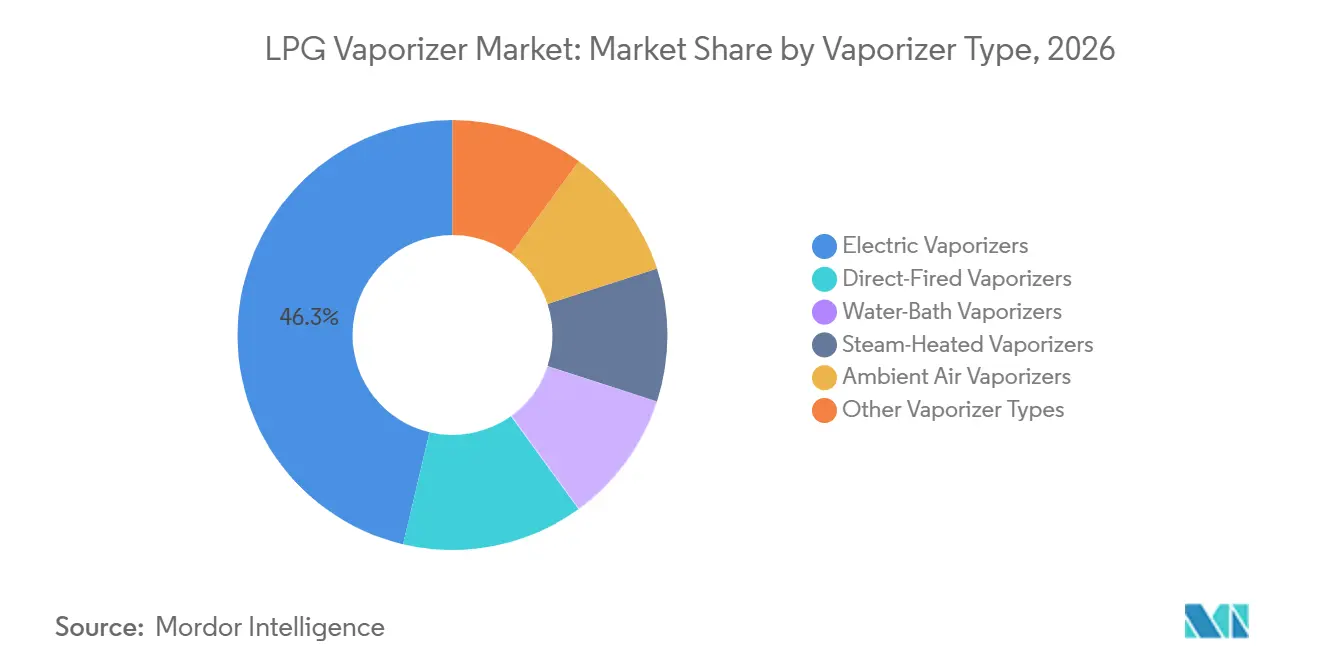
- Par type de vaporisateur, les vaporisateurs électriques détenaient 46,3% de la part du marché des vaporisateurs GPL en 2026 et ont enregistré le CAGR projeté le plus élevé à 3,8% jusqu'en 2032.
- Par capacité, les vaporisateurs de capacité moyenne détenaient 35,2% de la part du marché des vaporisateurs GPL en 2026, tandis que les systèmes de haute capacité ont enregistré le CAGR projeté le plus élevé à 3,4% jusqu'en 2032.
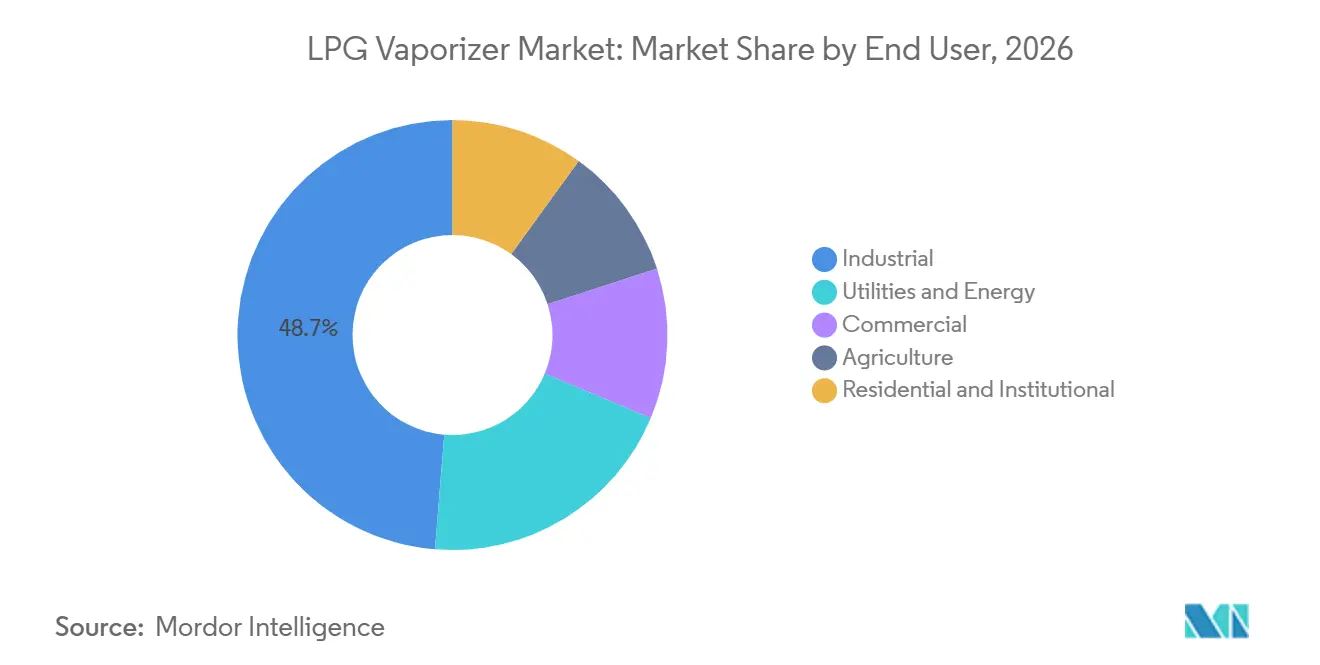
- Par utilisateur final, les utilisateurs industriels détenaient 48,7% de la part en 2026, tandis que les applications commerciales ont enregistré le CAGR projeté le plus élevé à 3,7% jusqu'en 2032.
- Par géographie, l'Amérique du Nord détenait 32,1% de la part en 2026, tandis que l'Asie-Pacifique a enregistré le CAGR projeté le plus élevé à 4,2% jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Expansion de la Consommation Industrielle et Commerciale de GPL | +0.70% | Mondial, concentré en Amérique du Nord, en Europe et en Asie de l'Est | Moyen terme (2-4 ans) |
| Expansion des Infrastructures GPL dans les Marchés Hors Réseau et Émergents | +0.50% | Afrique subsaharienne, Asie du Sud et du Sud-Est, Amérique du Sud | Long terme (≥ 4 ans) |
| Demande de Vaporisation à Haute Capacité dans les Industries Pétrochimiques et de Transformation | +0.40% | Moyen-Orient, Chine, Inde, Asie du Sud-Est | Moyen terme (2-4 ans) |
| Transition vers la Vaporisation Électrique et à Commande Numérique | +0.50% | Mondial, plus fort en Amérique du Nord, au Japon et en Europe | Court terme (≤ 2 ans) |
| Demande de Vaporisateurs pour les Systèmes de Secours Propane-Air et d'Écrêtement de Pointe | +0.30% | Marchés des services publics en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Adoption Croissante du GPL pour les Applications d'Énergie Distribuée et de Secours | +0.30% | Mondial, s'accélérant dans les régions à forte densité de centres de données en Amérique du Nord et en APAC | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Expansion de la Consommation Industrielle et Commerciale de GPL
Le chauffage industriel continue de s'éloigner des combustibles solides et des hydrocarbures plus lourds vers des alternatives gazeuses là où les besoins opérationnels et les conditions d'approvisionnement locales le permettent. Le GPL nécessite des équipements de vaporisation avant de pouvoir être utilisé dans de nombreux systèmes industriels, ce qui maintient la demande d'équipements liée aux évolutions de la consommation plutôt qu'au seul stockage de carburant et fait de la sélection des équipements une partie de la planification plus large de la livraison de carburant sur un site. Les importations de l'UE de gaz liquéfié, y compris le GPL, ont augmenté de 12,1% d'une année sur l'autre au T1 2025, montrant une demande continue parmi les utilisateurs industriels et commerciaux européens.[1] La consommation de GPL en Inde a augmenté de 4% pour atteindre 29,65 millions de tonnes métriques au cours de l'exercice 2023-24, soutenue par un accès plus large à l'approvisionnement subventionné et un réseau de distribution plus étendu.[2] La croissance de la distribution résidentielle peut accroître la pression sur les terminaux et inciter les acheteurs industriels à sécuriser une capacité dédiée sur site plutôt que de s'appuyer uniquement sur des arrangements d'approvisionnement local partagés. Ces acheteurs nécessitent souvent des configurations redondantes car une interruption d'approvisionnement peut affecter la production, créant des besoins d'approvisionnement plus spécifiques sur le marché des vaporisateurs GPL.
Expansion des Infrastructures GPL dans les Marchés Hors Réseau et Émergents
Les installations de stockage et d'importation dans les marchés hors réseau et émergents créent une demande d'équipements de vaporisation en aval car le GPL liquide stocké doit être converti pour le chargement, la distribution et l'utilisation finale. Le Conseil de l'IFC a approuvé un financement de 250 millions USD en juin 2026 pour le programme de terminaux GPL du Groupe Sahara au Ghana, au Nigeria, au Kenya et en Tanzanie. Les capacités prévues des sites vont de 6 000 MT à 30 000 MT, montrant que le programme s'attaque aux infrastructures d'approvisionnement plutôt qu'à un petit besoin de stockage local. Petredec et ASAS Group ont attribué des contrats d'ingénierie, d'approvisionnement et de construction en juin 2025 pour le Terminal GPL de Tanga en Tanzanie, avec 40 000 m³ de stockage en Phase 1 et un objectif d'achèvement fin 2027. Ces installations nécessitent une conversion contrôlée du GPL stocké pour les opérations d'injection dans les pipelines et de chargement de camions, ce qui lie le développement des terminaux aux travaux de spécification des vaporisateurs, à la conception de l'installation et à la planification ultérieure de la maintenance sur le marché des vaporisateurs GPL. Elles peuvent également créer des opportunités de service et de remplacement pour les fournisseurs qualifiés pour les travaux de terminaux à long cycle sur le marché des vaporisateurs GPL.
Transition vers la Vaporisation Électrique et à Commande Numérique
Les vaporisateurs électriques deviennent plus importants dans les installations industrielles et commerciales car ils suppriment la combustion sur site de la conception de l'équipement et offrent aux utilisateurs une autre façon de satisfaire les contraintes opérationnelles. Cela peut réduire le besoin de structures de ventilation, de conformité aux gaz de combustion et de certaines exigences de séparation qui s'appliquent aux unités à combustion directe, bien que les conditions du site déterminent toujours le choix final. Algas-SDI a positionné son Vaporisateur Électrique Cryogénique COMPEXX en 2026 pour les clients exploitant à la fois des systèmes GPL et GNL. Cet exemple de produit reflète la demande d'équipements pouvant servir plus d'un environnement de manutention de carburant où les opérateurs souhaitent des pratiques opérationnelles cohérentes. KAGLA VAPORTECH décrit des panneaux de surveillance à distance, des fonctions d'autodiagnostic et des certifications pour zones dangereuses pour sa gamme de vaporisateurs électriques à bain d'eau. Les commandes numériques soutiennent la maintenance basée sur l'état et peuvent réduire les temps d'arrêt imprévus, renforçant la position des fournisseurs compétents sur le marché des vaporisateurs GPL, où la réactivité du service et la disponibilité des installations influencent les décisions d'achat.
Demande de Vaporisateurs pour les Systèmes de Secours Propane-Air et d'Écrêtement de Pointe
Les systèmes propane-air utilisent du propane vaporisé mélangé à de l'air pour soutenir l'approvisionnement en gaz lors des pics de demande ou des perturbations d'approvisionnement, donnant aux équipements de vaporisation un rôle au-delà de l'usage industriel courant. Ce cas d'utilisation est moins dépendant des cycles de production ordinaires car les services publics et les grandes installations ont besoin d'une capacité de secours lorsque la demande dépasse l'approvisionnement en gaz disponible. La National Propane Gas Association a rapporté en 2025 que la construction de centres de données connectés aux réseaux de gaz naturel avait renouvelé l'intérêt pour les systèmes de secours propane-air. TransTech Energy fournit des systèmes d'écrêtement de pointe propane-air pour cette application, tandis que Standby Systems fournit des systèmes GPL et propane comprenant des vaporisateurs et des installations d'écrêtement de pointe. Le vaporisateur reste le composant de conversion qui permet à ces systèmes de fournir un mélange de carburant utilisable lorsque les conditions d'approvisionnement se resserrent, de sorte que les exigences de fiabilité et de conformité restent au cœur de la conception du projet et de la sélection des fournisseurs. Les exigences d'installation selon l'édition 2024 de la NFPA 58 rendent l'expérience de conformité établie importante pour les fournisseurs desservant cette partie du marché des vaporisateurs GPL.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Coûts Élevés d'Installation, de Certification et d'Intégration | -0.40% | Mondial, plus prononcé dans les marchés émergents | Moyen terme (2-4 ans) |
| Exigences Strictes de Séparation, de Ventilation et de Verrouillage | -0.20% | Marchés réglementés par les codes en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Contraintes Spécifiques au Site en Matière de Services Publics et de Milieu de Transfert de Chaleur | -0.20% | Mondial, impact le plus fort dans les marchés hors réseau et émergents | Long terme (≥ 4 ans) |
| Longs Cycles de Remplacement et Standardisation Limitée des Systèmes Personnalisés | -0.20% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts Élevés d'Installation, de Certification et d'Intégration
Le coût d'un système de vaporisateur GPL va au-delà du prix d'achat de l'équipement et comprend les travaux nécessaires pour rendre l'installation prête à fonctionner en toute sécurité. La préparation du site, les travaux de génie civil, la tuyauterie sous pression, les verrouillages de sécurité, les documents d'ingénierie et la certification peuvent augmenter le coût total du projet pour l'acheteur. Ces exigences peuvent retarder les achats par les hôtels, les restaurants et les cuisines institutionnelles dans les marchés en développement même lorsque le GPL répondrait autrement à leurs besoins opérationnels. Les directives 2025 du Kenya pour la réticulation GPL exigent l'installation parallèle de vaporisateurs pour la redondance de maintenance, la documentation P&ID et la certification d'ingénierie professionnelle. Les étapes de conformité ajoutent du temps et des coûts, tout en créant un seuil plus élevé pour les fournisseurs qui manquent d'expérience en matière de documentation formelle de projet, de révision d'ingénierie, de contrôles de sécurité et de coordination d'installation. Les produits modulaires et pré-conçus peuvent réduire une partie du fardeau, mais ils ne répondent pas à toutes les grandes installations personnalisées sur le marché des vaporisateurs GPL.
Longs Cycles de Remplacement et Standardisation Limitée des Systèmes Personnalisés
Les systèmes personnalisés pour les sites industriels et pétrochimiques peuvent fonctionner pendant 15 à 25 ans avant d'être remplacés, ce qui rend chaque décision d'achat majeure relativement peu fréquente. La durée de vie opérationnelle limite la demande annuelle d'équipements même lorsque la consommation de GPL augmente, et davantage d'utilisateurs dépendent des équipements de vaporisation dans leurs opérations normales. Les projets de remplacement dépendent également de la disponibilité de la source de chaleur, des pressions nominales, des spécifications des services publics, des exigences locales de sécurité et de la géométrie du site, de sorte qu'un produit ne peut pas toujours être substitué directement. Ces conditions réduisent l'interchangeabilité des équipements entre les fabricants et rendent les changements de fournisseurs plus coûteux pour les utilisateurs finaux qui comprennent déjà leurs équipements existants. Les fournisseurs établis peuvent en bénéficier lorsqu'ils détiennent une connaissance détaillée de l'installation et peuvent soutenir le client à travers la maintenance, les pièces de rechange et les travaux de conformité. Les mises à niveau numériques qui ajoutent une surveillance sans remplacement complet peuvent créer une activité de service entre les achats d'investissement majeurs sur le marché des vaporisateurs GPL et offrir aux utilisateurs finaux un moyen d'améliorer la surveillance des équipements vieillissants.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Vaporisateur :
Les Systèmes Électriques Dominent la Demande de RemplacementLes vaporisateurs électriques détenaient 46,3% du marché des vaporisateurs GPL en 2026 et devraient croître à un CAGR de 3,8% jusqu'en 2032. Leur part et leur taux de croissance montrent que de nombreuses commandes de remplacement se déplacent vers des solutions électriques plutôt que de maintenir des configurations plus anciennes à base de combustion. Les équipements plus anciens à combustion directe et à bain d'eau peuvent être remplacés par des unités électriques là où une alimentation électrique appropriée, une disposition du site et un profil opérationnel sont disponibles. Les systèmes électriques suppriment la combustion du vaporisateur et peuvent simplifier certaines exigences d'installation et de conformité pour les utilisateurs gérant l'espace, la ventilation et les considérations d'émissions. Ils soutiennent également des modèles opérationnels qui utilisent des capteurs, des composants électroniques de contrôle et des diagnostics à distance pour rendre la planification de la maintenance plus systématique.
Les vaporisateurs à combustion directe restent utiles dans les grandes installations industrielles hors réseau où l'électricité est peu fiable ou coûteuse, et une source de chaleur différente est plus pratique. Les systèmes à vapeur et à bain d'eau servent toujours les sites pétrochimiques qui ont besoin de températures stables et de volumes élevés dans des conditions de processus spécifiques. Les produits à air ambiant restent adaptés aux utilisations à faible demande dans les climats tempérés où l'investissement minimal en infrastructure est la priorité. La série électrique à bain d'eau de KAGLA VAPORTECH comprend une surveillance à distance, un autodiagnostic et des certifications pour zones dangereuses. Ces caractéristiques favorisent les fournisseurs disposant de gammes pré-certifiées, de connaissances en maintenance et d'un support de service fiable sur le marché des vaporisateurs GPL.

Par Capacité :
Les Systèmes de Capacité Moyenne Constituent la Base Installée PrincipaleLes unités de capacité moyenne représentaient 35,2% du marché mondial des vaporisateurs GPL en 2026. Leur part reflète une utilisation dans les sites de fabrication, les réseaux de distribution commerciale et les sites de chauffage industriel léger avec des besoins en carburant récurrents mais non à l'échelle des terminaux. Ces installations créent des travaux de remplacement et d'après-vente pour les fournisseurs qui maintiennent des canaux commerciaux et industriels légers proches des clients locaux. Les systèmes de capacité moyenne fournissent un débit plus important que les petits équipements sans nécessiter la portée d'ingénierie, l'empreinte et le processus d'approvisionnement associés à la capacité à l'échelle des terminaux. Leur rôle étendu maintient une base installée stable dans de nombreux endroits, même si l'investissement en capital devient plus visible à l'extrémité haute capacité du marché des vaporisateurs GPL.
Les vaporisateurs à haute capacité devraient croître à un CAGR de 3,4% jusqu'en 2032. Les clusters pétrochimiques, les parcs industriels et les terminaux d'importation en vrac au Moyen-Orient, en Asie du Sud et en Asie du Sud-Est soutiennent cette croissance car ces sites ont besoin d'une conversion continue à haut volume. L'approbation de l'IFC pour le programme à quatre terminaux du Groupe Sahara illustre le financement structuré qui peut soutenir la demande à haute capacité. Les acheteurs à cette échelle ont généralement besoin de récipients sous pression certifiés ASME, de la conformité aux codes d'ingénierie locaux et de fournisseurs capables de soutenir des calendriers de projet plus longs. Les unités à faible capacité continuent de soutenir les utilisations distribuées et de secours, bien que les réseaux de gaz puissent réduire certaines petites applications sur site sur le marché des vaporisateurs GPL.
Par Utilisateur Final :
Les Utilisateurs Industriels Conservent la Plus Grande Base InstalléeLes utilisateurs industriels détenaient 48,7% du marché des vaporisateurs GPL en 2026. La fabrication, la transformation chimique, la production alimentaire et des boissons et le chauffage pharmaceutique ont besoin d'un carburant de processus fiable pouvant être livré sans interruption aux routines de production normales. Les clients industriels utilisent souvent des banques de vaporisateurs parallèles redondantes pour protéger les opérations contre les temps d'arrêt, en particulier lorsqu'une interruption pourrait perturber le chauffage du processus ou la manutention des matériaux. Cette préférence peut augmenter la demande d'équipements par rapport aux seuls volumes de GPL car les exigences de fiabilité peuvent conduire à une capacité installée supplémentaire, des équipements parallèles et des arrangements de service plus détaillés. Le segment valorise également le support technique, la connaissance de la conformité, l'accès aux pièces de rechange et la longue durée de vie opérationnelle lors de la sélection d'un fournisseur.
Les utilisateurs commerciaux devraient se développer à un CAGR de 3,7% jusqu'en 2032. Les hôtels, restaurants, boulangeries, établissements de santé et blanchisseries utilisent le GPL là où le gaz naturel canalisé est indisponible ou insuffisant pour leurs besoins opérationnels. La croissance est associée aux zones en cours d'urbanisation en Asie du Sud-Est, en Inde et en Amérique latine, où les installations commerciales se développent parallèlement à l'accès à la distribution locale. Les services publics et les utilisateurs d'énergie ajoutent de la demande via des installations propane-air lors des pics de consommation, tandis que l'agriculture utilise des unités de faible et moyenne capacité pour le chauffage et le séchage. Le programme Pradhan Mantri Ujjwala Yojana de l'Inde visait 103,5 millions de connexions GPL d'ici 2025-26, soutenant des réseaux de distribution plus larges et les besoins en infrastructures communautaires.
Analyse Géographique
L'Amérique du Nord détenait 32,1% du marché des vaporisateurs GPL en 2026. Les infrastructures matures de distribution de propane, l'utilisation de carburant de processus industriel et les systèmes d'écrêtement de pointe des services publics soutiennent la demande parmi les clients industriels établis et les installations nécessitant une capacité d'approvisionnement d'urgence. Les États-Unis et le Canada utilisent des équipements propane-air dans les installations des services publics et les sites de chauffage industriel, tandis que les utilisateurs commerciaux s'appuient sur le GPL dans les zones sans service de gaz naturel. La National Propane Gas Association a rapporté en 2025 que la construction de centres de données hyperscale renouvelait l'intérêt pour les installations de secours propane-air. Le Mexique contribue à une demande supplémentaire car les réseaux de distribution commerciale et industrielle légère s'étendent vers davantage de sites urbains et industriels nécessitant un accès fiable au carburant au-delà de la couverture établie du gaz naturel, ajoutant au rôle régional du marché des vaporisateurs GPL.
L'Europe dispose d'un environnement de conformité exigeant et d'un cycle de remplacement régulier pour les systèmes installés. L'Allemagne, la France, l'Italie, le Royaume-Uni et la Pologne restent des centres de consommation majeurs avec différents codes locaux et des canaux établis pour les équipements GPL et les services associés. Le cadre Fit for 55 de l'UE vise une réduction nette de 55% des émissions de gaz à effet de serre d'ici 2030. Le GPL continue de servir les installations au-delà du réseau de gaz naturel, ce qui soutient la demande d'équipements là où des connexions à des carburants alternatifs ne sont pas facilement disponibles. Les importations de l'UE de gaz liquéfié ont augmenté de 12,1% d'une année sur l'autre au T1 2025.
L'Asie-Pacifique devrait croître à un CAGR de 4,2% jusqu'en 2032, le taux le plus rapide parmi les marchés régionaux. Les clusters industriels et les pôles pétrochimiques de Chine soutiennent de grandes installations, tandis que le développement des infrastructures en Inde et le programme de distribution de GPL subventionné soutiennent les besoins de vaporisation au niveau communautaire. La consommation de GPL en Inde a atteint 29,65 millions de tonnes métriques au cours de l'exercice 2023-24. L'Indonésie, le Vietnam et la Thaïlande ajoutent de la demande via des programmes hors réseau et une expansion industrielle qui s'appuient sur le GPL là où le gaz en réseau n'est pas disponible. L'Amérique du Sud et le Moyen-Orient et l'Afrique représentent une partie plus petite mais croissante du marché des vaporisateurs GPL. Le Brésil et l'Argentine soutiennent l'utilisation commerciale et agricole, tandis que le Moyen-Orient nécessite des équipements robustes pour la pétrochimie et les terminaux d'exportation. Le projet Tanga de Petredec et le programme Sahara soutenu par l'IFC montrent l'activité d'infrastructure se développant à travers l'Afrique.
Paysage Concurrentiel
Le marché des vaporisateurs GPL est modérément fragmenté car aucun fournisseur ne détient une position dominante dans toutes les régions et applications. Algas-SDI, KAGLA VAPORTECH, Meeder Equipment et PEGORARO GAS TECHNOLOGIES ont des positions dans des types de vaporisateurs spécifiques et des marchés régionaux, plutôt qu'une position de produit commune unique. SHV Energy, TransTech Energy et Standby Systems combinent les équipements avec le stockage, les commandes et les services d'ingénierie lorsque les acheteurs ont besoin d'un ensemble de projet intégré. Ce mélange offre aux acheteurs un choix entre des produits spécialisés et des systèmes intégrés, en fonction des conditions d'installation locales et des pratiques d'approvisionnement. Les performances techniques, la couverture du service local et l'expérience en matière de conformité façonnent les résultats des appels d'offres aussi fortement que la disponibilité des produits, surtout lorsque les acheteurs comparent différentes conceptions d'équipements pour des conditions opérationnelles spécifiques au site.
La spécialisation régionale limite la concurrence directe dans de nombreux marchés locaux. Nihon Genma Mfg. entretient des relations avec les utilisateurs industriels japonais, tandis qu'Anil Engineering et SEPL servent l'Asie du Sud et ses exigences croissantes en équipements GPL. ADCENG Gas Equipment opère en Afrique subsaharienne, et FAS Flüssiggas-Anlagen GmbH sert l'Europe germanophone, où les pratiques locales et le support technique peuvent influencer la sélection. Algas-SDI a acquis la gamme de produits Dragon Shield en juillet 2024, élargissant son portefeuille de sécurité gazière. En 2025, Algas-SDI a nommé Gas Chile SpA comme distributeur agréé au Chili.
La technologie et la certification restent au cœur du positionnement concurrentiel. Algas-SDI a expédié ses premiers brûleurs SH200-Ultra Low NOx en mai 2026 et a positionné son Vaporisateur Électrique COMPEXX pour les clients GPL et GNL en février 2026. En septembre 2026, il a annoncé un partenariat exclusif avec Steam Generation Africa qui a ajouté un stockage local d'équipements et un support terrain pour les brûleurs PHOENIX. Les fournisseurs disposant de certifications ASME ou du marquage CE peuvent être mieux positionnés pour les appels d'offres où les acheteurs exigent une conformité documentée avec des normes reconnues. Les fonctions de surveillance intelligente et de maintenance prédictive peuvent approfondir les relations de service avec les clients industriels et des services publics sur le marché des vaporisateurs GPL, en particulier là où la disponibilité des équipements et la maintenance planifiée sont des priorités d'approvisionnement.
Leaders du Secteur des Vaporisateurs GPL
-
TransTech Energy, LLC
-
SHV Energy
-
Algas-SDI
-
Cavagna Group
-
Standby Systems, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Vaporisateurs GPL Entreprises couvertes dans ce rapport
- ADCENG Gas Equipment (Pty) Ltd.
- Aether DBS LLC
- Algas-SDI
- Alternate Energy Systems, Inc.
- Anil Engineering Pvt Ltd
- FAS Flussiggas-Anlagen GmbH
- KAGLA VAPORTECH CORPORATION
- Kosan Crisplant a/s
- Maxquip Inc.
- Meeder Equipment Company
- Nihon Genma Mfg. Co., Ltd.
- PEGORARO GAS TECHNOLOGIES Srl
- PSG, a Dover Company
- Ransome Manufacturing Co.
- RegO Products
- SEPL, Saraswat Engineers Pvt. Ltd.
- SHV Energy
- Standby Systems, Inc.
- Tamura Corporation
- TransTech Energy, LLC
- Vapor Power International, LLC
- Zeeco, Inc.
Développements industriels récents dans Marché des Vaporisateurs GPL
- Septembre 2026 : Algas-SDI a annoncé un partenariat exclusif avec Steam Generation Africa (Pty) Ltd en tant que partenaire unique pour les brûleurs PHOENIX sur le continent africain, intégrant des équipements stockés localement et une expertise de support terrain pour capter la montée en puissance de l'activité industrielle alimentée au GPL liée au développement des infrastructures de terminaux en Afrique.
- Juin 2026 : Le Conseil de l'IFC a approuvé un financement de 250 millions USD pour le programme de terminaux de stockage GPL multi-pays du Groupe Sahara, couvrant des sites en construction à Tema, Ghana (6 000 MT), Apapa, Nigeria (15 000 MT), Mombasa, Kenya (30 000 MT) et Dar es Salaam, Tanzanie (6 000 MT), créant une demande directe en amont pour des systèmes de vaporisateurs à grande capacité dans chaque nouveau terminal.
- Mai 2026 : Algas-SDI a expédié ses premiers brûleurs SH200-Ultra Low NOx à un partenaire OEM, commercialisant un produit de combustion conçu pour répondre aux normes d'émissions strictes pour les applications de chauffage de processus GPL et élargissant la gamme de produits de combustion propre de l'entreprise.
Portée du Rapport sur le Marché Mondial des Vaporisateurs GPL
Un vaporisateur GPL est un dispositif industriel qui convertit le gaz de pétrole liquéfié de l'état liquide à l'état gazeux par chauffage contrôlé, assurant un approvisionnement en gaz stable et continu.
Le marché mondial des vaporisateurs GPL est segmenté par type de vaporisateur, capacité, utilisateur final et géographie. Par type de vaporisateur, le marché est segmenté en vaporisateurs à combustion directe, vaporisateurs électriques, vaporisateurs à bain d'eau, vaporisateurs à vapeur, vaporisateurs à air ambiant et autres types de vaporisateurs. Par capacité, le marché est segmenté en vaporisateurs à faible capacité, vaporisateurs à capacité moyenne et vaporisateurs à haute capacité. Par utilisateur final, le marché est segmenté en industriel, commercial, services publics et énergie, agriculture, et résidentiel et institutionnel. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial des vaporisateurs GPL dans 26 pays des régions clés. Pour chaque segment, la taille du marché et les prévisions sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Vaporisateurs à Combustion Directe |
| Vaporisateurs Électriques |
| Vaporisateurs à Bain d'Eau |
| Vaporisateurs à Vapeur |
| Vaporisateurs à Air Ambiant |
| Autres Types de Vaporisateurs |
| Vaporisateurs à Faible Capacité |
| Vaporisateurs à Capacité Moyenne |
| Vaporisateurs à Haute Capacité |
| Industriel |
| Commercial |
| Services Publics et Énergie |
| Agriculture |
| Résidentiel et Institutionnel |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Vietnam | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Émirats Arabes Unis | |
| Égypte | |
| Afrique du Sud | |
| Maroc | |
| Reste du Moyen-Orient et de l'Afrique |
| Par Type de Vaporisateur | Vaporisateurs à Combustion Directe | |
| Vaporisateurs Électriques | ||
| Vaporisateurs à Bain d'Eau | ||
| Vaporisateurs à Vapeur | ||
| Vaporisateurs à Air Ambiant | ||
| Autres Types de Vaporisateurs | ||
| Par Capacité | Vaporisateurs à Faible Capacité | |
| Vaporisateurs à Capacité Moyenne | ||
| Vaporisateurs à Haute Capacité | ||
| Par Utilisateur Final | Industriel | |
| Commercial | ||
| Services Publics et Énergie | ||
| Agriculture | ||
| Résidentiel et Institutionnel | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pologne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Vietnam | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Émirats Arabes Unis | ||
| Égypte | ||
| Afrique du Sud | ||
| Maroc | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions Clés Répondues dans le Rapport
Quel est le taux de croissance prévu pour le marché mondial des vaporisateurs GPL ?
La taille du Marché des Vaporisateurs GPL devrait augmenter de 1,48 milliard USD en 2026 à 1,52 milliard USD en 2027 et atteindre 1,75 milliard USD d'ici 2032, avec un CAGR de 2,83% sur 2027-2032.
Quelle technologie de vaporisateur connaît la croissance la plus rapide ?
Les vaporisateurs électriques sont le type à la croissance la plus rapide, avec un CAGR projeté de 3,8% jusqu'en 2032, et ils détenaient 46,3% de la part en 2026, ce qui en fait la technologie dominante dans l'évaluation fournie.
Quelle gamme de capacité présente les meilleures perspectives de croissance ?
Les systèmes à haute capacité ont le CAGR de segment de capacité projeté le plus élevé à 3,4% jusqu'en 2032, soutenus par des projets de terminaux, pétrochimiques et industriels nécessitant une livraison continue de carburant à haut volume.
Quel groupe d'utilisateurs finaux mène la demande de vaporisateurs GPL ?
Les utilisateurs industriels ont mené la demande avec 48,7% de part en 2026 car les opérations de processus ont besoin d'un approvisionnement en carburant fiable et continu pour les activités de chauffage, de transformation et de production.
Quelle région connaît la croissance la plus rapide pour les équipements de vaporisateurs GPL ?
L'Asie-Pacifique devrait croître à un CAGR de 4,2% jusqu'en 2032, soutenue par l'expansion industrielle et les programmes de GPL hors réseau dans les grandes économies et les économies émergentes.