
LPGバポライザー市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
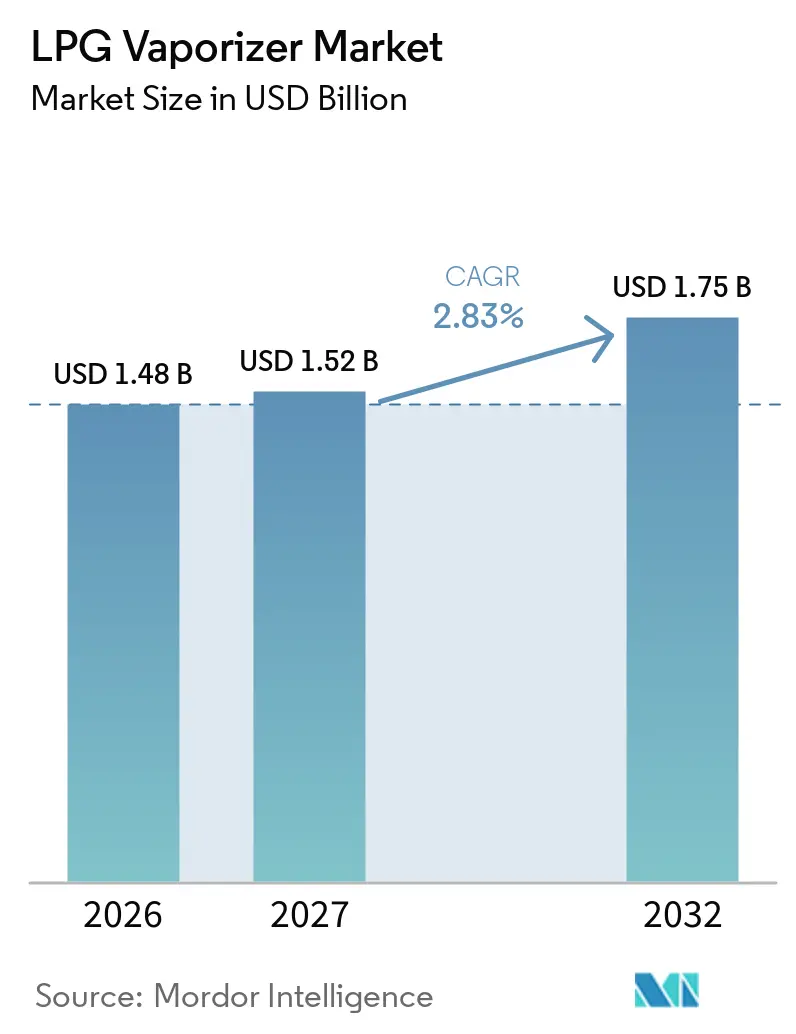
| 市場規模 (2027) | 1.52 十億米ドル |
| 市場規模 (2032) | 1.75 十億米ドル |
| 成長率 (2027 - 2032) | 2.83 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるLPGバポライザー市場分析
LPGバポライザー市場規模は、2026年の1.48 ビリオン 米ドルから2027年には1.52 ビリオン 米ドルに増加し、2032年までに1.75 ビリオン 米ドルに達すると予測されており、2027年から2032年にかけてCAGR 2.83%で成長する見込みです。需要は、産業用燃料転換、オフグリッドエネルギーシステム、および通常運転に必要な一定の圧力と流量でLPGを安定供給することが求められるプロジェクトによって支えられています。電気式機器はすでに主要技術となっており、その高い成長率は、運用・保守・コンプライアンス要件を満たすことができるデジタル対応製品の限られたセットへと交換需要が移行していることを示しています。新規ターミナルおよび貯蔵プロジェクトは、単に下流の燃料取扱能力を持たない貯蔵容量を追加するのではなく、パイプライン注入、トラック積載、または下流ユーザーへの継続的な供給を必要とする場合に機器の発注を生み出す可能性があります。サプライヤーは、長い機器寿命にわたるコンプライアンス、試運転、保守、文書化、および稼働率要件に対応する製品のアップグレード、地域流通関係、およびサービス能力を通じて対応しています。高い設置コスト、長い交換サイクル、およびサイト固有の熱源要件は、より広範な標準化を制限し続け、多くの購買決定を個々のプロジェクト条件に結びつけ、LPGバポライザー市場における経験豊富なサプライヤーの重要性を維持しています。
主要レポートのポイント
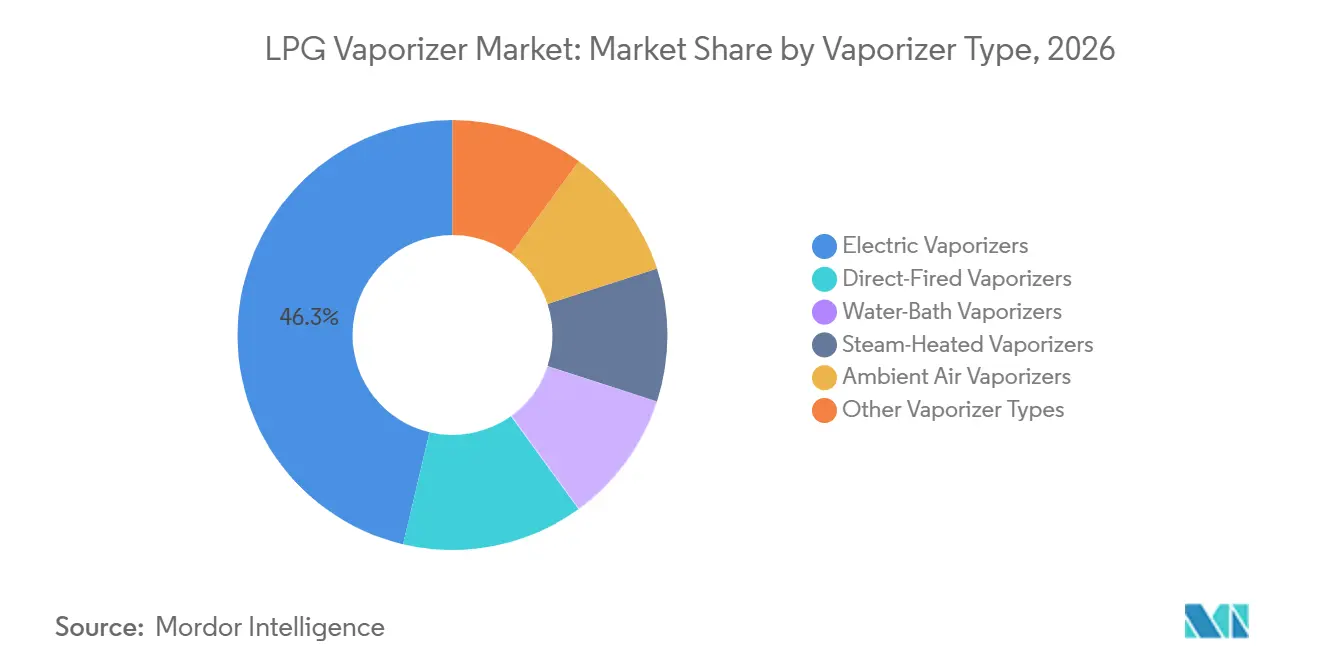
- バポライザータイプ別では、電気式バポライザーが2026年のLPGバポライザー市場シェアの46.3%を占め、2032年にかけて最高の予測CAGRである3.8%を記録しました。
- 容量別では、中容量バポライザーが2026年のLPGバポライザー市場シェアの35.2%を占め、高容量システムが2032年にかけて最高の予測CAGRである3.4%を記録しました。
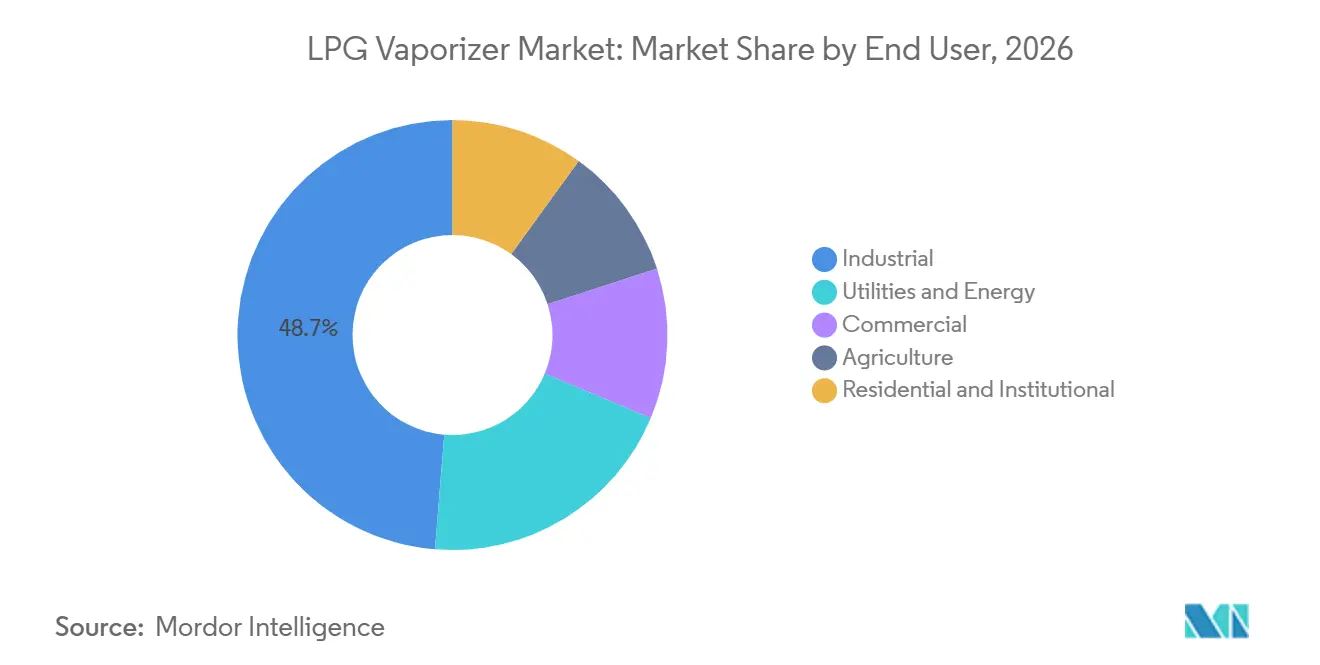
- エンドユーザー別では、産業用ユーザーが2026年に48.7%のシェアを占め、商業用途が2032年にかけて最高の予測CAGRである3.7%を記録しました。
- 地域別では、北米が2026年に32.1%のシェアを占め、アジア太平洋が2032年にかけて最高の予測CAGRである4.2%を記録しました。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 産業用・商業用LPG消費の拡大 | +0.70% | グローバル、北米・欧州・東アジアに集中 | 中期(2〜4年) |
| オフグリッド・新興市場におけるLPGインフラの拡充 | +0.50% | サハラ以南アフリカ、南アジア・東南アジア、南米 | 長期(4年以上) |
| 石油化学・プロセス産業における高容量気化需要 | +0.40% | 中東、中国、インド、東南アジア | 中期(2〜4年) |
| 電気式・デジタル制御式気化への移行 | +0.50% | グローバル、北米・日本・欧州で最も顕著 | 短期(2年以内) |
| プロパン・エア待機システムおよびピークシェービングシステムからのバポライザー需要 | +0.30% | 北米・欧州の公益事業市場 | 中期(2〜4年) |
| 分散型・バックアップエネルギー用途へのLPG採用の拡大 | +0.30% | グローバル、北米およびアジア太平洋のデータセンター密集地域で加速 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
産業用・商業用LPG消費の拡大
産業用プロセス加熱は、運用ニーズと地域の供給条件が許す限り、固体燃料や重質炭化水素から気体代替燃料への移行を続けています。LPGは多くの産業システムで使用される前に気化設備を必要とするため、機器需要は燃料貯蔵だけでなく消費量の変化に連動し、機器選定はサイトの広範な燃料供給計画の一部となっています。LPGを含む液化ガスのEU輸入量は2025年第1四半期に前年同期比12.1%増加し、欧州の産業用・商業用ユーザー全体で継続的な需要が示されました。[1] インドのLPG消費量は2023〜24年度に4%増加し、2,965万メトリックトンに達しました。これは補助金付き供給へのアクセス拡大と広範な流通ネットワークによって支えられています。[2] 住宅向け流通の成長はターミナルへの圧力を高め、産業用バイヤーが共有の地域供給手配のみに依存するのではなく、専用のオンサイト容量を確するよう促す可能性があります。これらのバイヤーは、供給の中断が生産に影響を与える可能性があるため、冗長構成を必要とすることが多く、LPGバポライザー市場においてより具体的な調達ニーズを生み出しています。
オフグリッド・新興市場におけるLPGインフラの拡充
オフグリッド・新興市場における貯蔵・輸入施設は、貯蔵された液体LPGを積載・流通・最終用途向けに変換する必要があるため、下流の気化設備への需要を生み出します。国際金融公社(IFC)理事会は2026年6月、ガーナ、ナイジェリア、ケニア、タンザニアにおけるSahara GroupのLPGターミナルプログラムに対して250 ミリオン 米ドルの融資パッケージを承認しました。計画されているサイト容量は6,000MTから30,000MTの範囲であり、このプログラムが小規模な地域貯蔵ニーズではなく供給インフラに対応していることを示しています。PetredecとASAS Groupは2025年6月、タンザニアのタンガLPGターミナルに関するエンジニアリング・調達・建設契約を締結し、フェーズ1の貯蔵容量は40,000m³、2027年末の完成を目標としています。このような施設は、パイプライン注入およびトラック積載作業のために貯蔵されたLPGの制御された変換を必要とし、ターミナル開発をLPGバポライザー市場におけるバポライザーの仕様策定、設置設計、および後の保守計画と結びつけています。また、LPGバポライザー市場において長期ターミナル業務の資格を持つサプライヤーにとって、サービスおよび交換の機会を生み出す可能性もあります。
電気式・デジタル制御式気化への移行
電気式バポライザーは、機器設計からオンサイト燃焼を排除し、運用上の制約を満たす別の手段をユーザーに提供するため、産業用・商業用設備においてその重要性が高まっています。これにより、直接燃焼式ユニットに適用される換気構造、排ガスコンプライアンス、および一部の離隔要件の必要性を低減できますが、最終的な選択はサイト条件によって決まります。Algas-SDIは2026年、LPGとLNGの両システムを運用する顧客向けにCOMPEXX Cryogenics Electric Vaporizerを位置づけました。この製品例は、オペレーターが一貫した運用慣行を求める複数の燃料取扱環境に対応できる機器への需要を反映しています。KAGLA VAPORTECHは、電気式温水浴バポライザーシリーズに対してリモート監視パネル、自己診断機能、および危険区域認証を説明しています。デジタル制御は状態基準保守をサポートし、計画外のダウンタイムを削減できるため、サービスの応答性と設備稼働率が購買決定に影響するLPGバポライザー市場において、有能なベンダーの地位を強化します。
プロパン・エア待機システムおよびピークシェービングシステムからのバポライザー需要
プロパン・エアシステムは、気化されたプロパンを空気と混合してピーク需要時や供給障害時のガス供給をサポートするため、バポライザー機器に通常の産業用途を超えた役割を与えます。このユースケースは、公益事業者や大規模施設が利用可能なガス供給を需要が超えた際に待機容量を必要とするため、通常の生産サイクルへの依存度が低くなっています。全米プロパンガス協会(National Propane Gas Association)は2025年に、天然ガスネットワークに接続されたデータセンター建設がプロパン・エア待機システムへの関心を再燃させたと報告しました。TransTech Energyはこの用途向けにプロパン・エアピークシェービングシステムを供給し、Standby SystemsバポライザーとピークシェービングプラントをLPGおよびプロパンシステムに組み込んで供給しています。バポライザーは、供給条件が逼迫した際にこれらのシステムが使用可能な燃料混合物を供給できるようにする変換コンポーネントであり続けるため、信頼性とコンプライアンス要件はプロジェクト設計とサプライヤー選定の中心であり続けます。NFPA 58の2024年版に基づく設置要件により、LPGバポライザー市場のこの部分にサービスを提供するサプライヤーにとって、確立されたコンプライアンス経験が重要となっています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い設置・認証・統合コスト | -0.40% | グローバル、新興市場で最も顕著 | 中期(2〜4年) |
| 厳格な離隔・換気・インターロック要件 | -0.20% | 北米・欧州の規制主導市場 | 短期(2年以内) |
| サイト固有のユーティリティおよび熱媒体の制約 | -0.20% | グローバル、オフグリッド・新興市場で最も大きな影響 | 長期(4年以上) |
| 長い交換サイクルとカスタムシステムの標準化の限界 | -0.20% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い設置・認証・統合コスト
LPGバポライザーシステムのコストは機器の購入価格を超え、設置を安全な運転に向けて準備するために必要な作業を含みます。サイト準備、土木工事、耐圧配管、安全インターロック、エンジニアリング文書、および認証は、バイヤーにとってプロジェクト全体のコストを引き上げる可能性があります。これらの要件は、LPGが運用ニーズを満たす場合でも、開発途上国のホテル、レストラン、施設用厨房での購入を遅らせる可能性があります。ケニアの2025年LPG配管ガイドラインは、保守の冗長性のための並列バポライザー設置、P&ID文書化、および専門エンジニアリング認証を要求しています。コンプライアンスの手順は時間とコストを追加し、正式なプロジェクト文書化、エンジニアリングレビュー、安全管理、および設置調整の経験が不足しているサプライヤーにとってより高い参入障壁を生み出します。モジュール式のプレエンジニアリング製品は負担の一部を軽減できますが、LPGバポライザー市場における大規模なカスタム設置のすべてに対応できるわけではありません。
長い交換サイクルとカスタムシステムの標準化の限界
産業用・石油化学サイト向けのカスタムシステムは、交換前に15〜25年間稼働する可能性があり、主要な購買決定が比較的まれになります。LPG消費が増加し、より多くのユーザーが通常の運転でバポライザー機器に依存するようになっても、稼働寿命は年間機器需要を制限します。交換プロジェクトはまた、熱源の可用性、圧力定格、ユーティリティ仕様、地域の安全要件、およびサイトの形状に依存するため、製品を常に直接代替できるわけではありません。これらの条件はメーカー間の機器互換性を低下させ、既存の機器をすでに理解しているエンドユーザーにとってサプライヤーの変更をより高コストにします。確立されたサプライヤーは、設置の詳細な知識を持ち、保守、スペアパーツ、およびコンプライアンス業務を通じて顧客をサポートできる場合に恩恵を受けることができます。完全な交換なしに監視を追加するデジタルアップグレードは、LPGバポライザー市場における主要な設備投資の間にサービス活動を生み出し、エンドユーザーに老朽化した機器の監視を改善する手段を提供する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
バポライザータイプ別:
電気式システムが交換需要をリード電気式バポライザーは2026年のLPGバポライザー市場の46.3%を占め、2032年にかけてCAGR 3.8%で成長すると予測されています。その規模と成長率は、多くの交換注文が古い燃焼ベースの構成を維持するのではなく、電気式ソリューションへと移行していることを示しています。適切な電源、サイトレイアウト、および運用プロファイルが利用可能な場合、古い直接燃焼式および温水浴式機器を電気式ユニットに交換することができます。電気式システムはバポライザーから燃焼を排除し、スペース、換気、および排出に関する考慮事項を管理するユーザーにとって一部の設置およびコンプライアンス要件を簡素化できます。また、センサー、制御エレクトロニクス、およびリモート診断を使用して保守計画をより体系的にする運用モデルをサポートします。
直接燃焼式バポライザーは、電力が不安定または高価で、別の熱源がより実用的な大規模オフグリッド産業施設では引き続き有用です。蒸気加熱式および温水浴式システムは、特定のプロセス条件下で安定した温度と高い処理量を必要とする石油化学サイトで引き続き使用されています。外気式製品は、最小限のインフラ投資が優先される温帯気候での低需要用途に引き続き適しています。KAGLA VAPORTECHの温水浴電気式シリーズには、リモート監視、自己診断、および危険区域認証が含まれています。これらの機能は、LPGバポライザー市場において、機器の可用性と計画的な保守が調達の優先事項となる場合に、事前認証済みラインと保守知識、および信頼性の高いサービスサポートを持つサプライヤーを有利にします。

容量別:
中容量システムがコア設置基盤を形成中容量ユニットは2026年のグローバルLPGバポライザー市場の35.2%を占めました。その規模は、定期的ではあるがターミナル規模ではない燃料ニーズを持つ製造サイト、商業流通ネットワーク、および軽工業用加熱場所での使用を反映しています。これらの設置は、地域の顧客に近い商業・軽工業チャネルを維持するサプライヤーに交換・アフターマーケット業務を生み出します。中容量システムは、ターミナル規模の容量に関連するエンジニアリング範囲、設置面積、および調達プロセスを必要とせずに、小型機器よりも多くの流量を提供します。LPGバポライザー市場の高容量側で設備投資がより目立つようになっても、その広範な役割は多くの場所にわたって安定した設置基盤を維持します。
高容量バポライザーは2032年にかけてCAGR 3.4%で成長すると予測されています。中東、南アジア、東南アジアの石油化学クラスター、工業団地、および大量輸入ターミナルは、これらのサイトが継続的な大量変換を必要とするため、この成を支えています。Sahara Groupの4ターミナルプログラムに対するIFCの承認は、高容量需要を支える構造化融資を示しています。この規模のバイヤーは一般に、ASME認証圧力容器、地域エンジニアリングコードへの準拠、およびより長いプロジェクトスケジュールをサポートできるサプライヤーを必要とします。低容量ユニットは分散型・待機用途を引き続きサポートしていますが、ガスネットワークはLPGバポライザー市場における一部の小規模オンサイト用途を削減する可能性があります。
エンドユーザー別:
産業用ユーザーが最大の設置基盤を維持産業用ユーザーは2026年のLPGバポライザー市場の48.7%を占めました。製造、化学処理、食品・飲料生産、および医薬品加熱は、通常の生産ルーティンを中断することなく供給できる信頼性の高いプロセス燃料を必要とします。産業用顧客は、特に中断がプロセス加熱や材料取扱いを妨げる可能性がある場合に、ダウンタイムから運転を保護するために冗長な並列バポライザーバンクを使用することが多いです。この傾向は、信頼性要件が追加の設置容量、並列機器、およびより詳細なサービス手配につながる可能性があるため、LPG量だけに比べて機器需要を増加させる可能性があります。このセグメントはまた、サプライヤーを選定する際に技術サポート、コンプライアンス知識、スペアパーツへのアクセス、および長い稼働寿命を重視します。
商業用ユーザーは2032年にかけてCAGR 3.7%で拡大すると予測されています。ホテル、レストラン、ベーカリー、医療施設、およびランドリーは、パイプ式天然ガスが利用できないか、運用ニーズに不十分な場合にLPGを使用します。成長は、商業施設が地域の流通アクセスとともに拡大している東南アジア、インド、およびラテンアメリカの都市化地域と関連しています。公益事業・エネルギーユーザーはピーク消費時のプロパン・エアプラントを通じて需要を追加し、農業は加熱・乾燥に低・中容量ユニットを使用します。インドのプラダン・マントリ・ウジャワラ・ヨジャナは2025〜26年までに1億350万件のLPG接続を目標とし、より広範な流通ネットワークとコミュニティインフラのニーズを支援しています。
地域分析
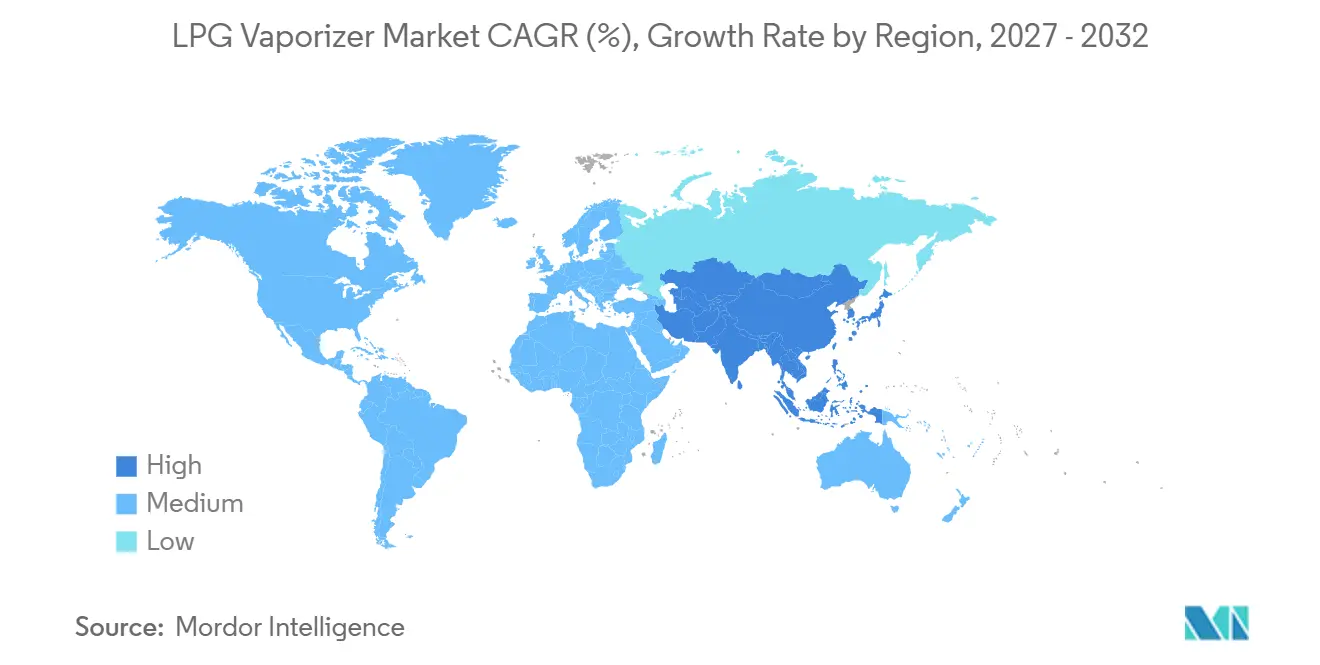
北米は2026年のLPGバポライザー市場の32.1%を占めました。成熟したプロパン流通インフラ、産業用プロセス燃料の使用、および公益事業のピークシェービングシステムが、確立された産業用顧客と緊急供給能力を必要とする施設の両方にわたる需要を支えています。米国とカナダは公益事業施設と産業用加熱サイトでプロパン・エア機器を使用し、商業用ユーザーは天然ガスサービスのない地域でLPGに依存しています。全米プロパンガス協会は2025年に、ハイパースケールデータセンターの建設がプロパン・エア待機プラントへの関心を再燃させていると報告しました。メキシコは、確立された天然ガス供給範囲を超えた信頼性の高い燃料アクセスを必要とするより多くの都市・工業地域に商業・軽工業流通ネットワークが拡大するにつれて追加需要をもたらし、LPGバポライザー市場の地域的役割に貢献しています。
欧州は厳しいコンプライアンス環境と設置システムの安定した交換サイクルを持っています。ドイツ、フランス、イタリア、英国、およびポーランドは、LPG機器および関連サービスの異なる地域コードと確立されたチャネルを持つ主要な消費センターであり続けています。EUのFit for 55フレームワークは2030年までに温室効果ガス排出量を55%純削減することを目標としています。LPGは天然ガスグリッドを超えた施設に引き続きサービスを提供し、代替燃料接続が容易に利用できない場所での機器需要を支えています。液化ガスのEU輸入量は2025年第1四半期に前年同期比12.1%増加しました。
アジア太平洋は2032年にかけてCAGR 4.2%で成長すると予測されており、地域市場の中で最も高い成長率です。中国の工業クラスターと石油化学ハブは大規模な設置を支え、インドのインフラ開発と補助金付きLPG流通プログラムはコミュニティレベルの気化ニーズを支えています。インドのLPG消費量は2023〜24年度に2,965万メトリックトンに達しました。インドネシア、ベトナム、タイは、ネットワーク式ガスが利用できない場所でLPGに依存するオフグリッドプログラムと産業拡大を通じて需要を追加しています。南米と中東・アフリカはLPGバポライザー市場の小さいながらも成長している部分を占めています。ブラジルとアルゼンチンは商業・農業用途を支え、中東は石油化学・輸出ターミナル向けの重装備を必要としています。PetredecのタンガプロジェクトとIFC支援のSaharaプログラムは、アフリカ全体で発展しているインフラ活動を示しています。
競合環境
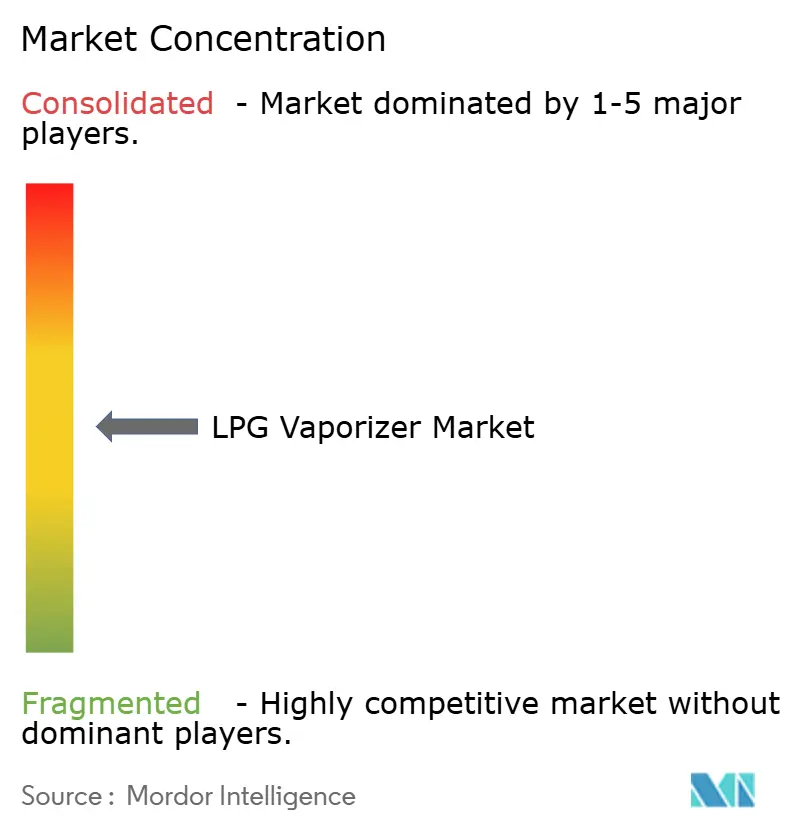
LPGバポライザー市場は、いかなるサプライヤーもすべての地域・用途にわたって支配的な地位を持っていないため、適度に分散しています。Algas-SDI、KAGLA VAPORTECH、Meeder Equipment、およびPEGORARO GAS TECHNOLOGIESは、単一の共通製品ポジションではなく、特定のバポライザータイプと地域市場でのポジションを持っています。SHV Energy、TransTech Energy、およびStandby Systemsは、バイヤーが統合プロジェクトパッケージを必要とする場合に、機器を貯蔵、制御、およびエンジニアリングサービスと組み合わせています。この組み合わせにより、バイヤーは地域の設置条件と調達慣行に応じて、専門製品と統合システムのどちらかを選択できます。技術性能、地域サービスカバレッジ、およびコンプライアンス経験は、特にバイヤーがサイト固有の運用条件に対して異なる機器設計を比較する場合に、製品の可用性と同様に入札結果を左右します。
地域特化は多くの地域市場での直接競争を制限しています。Nihon Genma Mfg.は日本の産業用ユーザーとの関係を持ち、Anil EngineeringとSEPLは南アジアとその成長するLPG機器要件にサービスを提供しています。ADCENG Gas Equipmentはサハラ以南アフリカで事業を展開し、FAS Flüssiggas-Anlagen GmbHはドイツ語圏欧州にサービスを提供しており、地域の慣行と技術サポートが選定影響を与えることがあります。Algas-SDIは2024年7月にDragon Shieldプロダクトラインを買収し、ガス安全ポートフォリオを拡大しました。2025年には、Algas-SDIがGas Chile SpAをチリの正規代理店として任命しました。
技術と認証は競争上のポジショニングの中心であり続けています。Algas-SDIは2026年5月に最初のSH200-超低NOxバーナーを出荷し、2026年2月にLPGおよびLNG顧客向けにCOMPEXX Electric Vaporizerを位置づけました。2026年9月には、Steam Generation Africaとの独占パートナーシップを発表し、PHOENIXバーナーの地域機器在庫とフィールドサポートを追加しました。ASMEまたはCEマーク認証を持つベンダーは、バイヤーが認定された規格への文書化されたコンプライアンスを要求する入札においてより有利な立場に立てる可能性があります。スマート監視と予知保全機能は、機器の可用性と計画的な保守が調達の優先事項となるLPGバポライザー市場全体で、産業用・公益事業顧客とのサービス関係を深めることができます。
LPGバポライザー産業のリーダー企業
-
TransTech Energy, LLC
-
SHV Energy
-
Algas-SDI
-
Cavagna Group
-
Standby Systems, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
LPGバポライザー市場 このレポートでカバーされる企業
- ADCENG Gas Equipment (Pty) Ltd.
- Aether DBS LLC
- Algas-SDI
- Alternate Energy Systems, Inc.
- Anil Engineering Pvt Ltd
- FAS Flussiggas-Anlagen GmbH
- KAGLA VAPORTECH CORPORATION
- Kosan Crisplant a/s
- Maxquip Inc.
- Meeder Equipment Company
- Nihon Genma Mfg. Co., Ltd.
- PEGORARO GAS TECHNOLOGIES Srl
- PSG, a Dover Company
- Ransome Manufacturing Co.
- RegO Products
- SEPL, Saraswat Engineers Pvt. Ltd.
- SHV Energy
- Standby Systems, Inc.
- Tamura Corporation
- TransTech Energy, LLC
- Vapor Power International, LLC
- Zeeco, Inc.
最近の産業開発事情 LPGバポライザー市場
- 2026年9月:Algas-SDIは、Steam Generation Africa (Pty) Ltdとアフリカ大陸全体における独占的なPHOENIXバーナーパートナーシップを発表し、アフリカのターミナルインフラ整備に関連するLPG燃焼産業活動の急増を取り込むために、地域在庫機器とフィールドサポートの専門知識を組み込みました。
- 2026年6月:IFC理事会は、Sahara Groupの多国間LPG貯蔵ターミナルプログラムに対して250 ミリオン 米ドルの融資パッケージを承認しました。対象はガーナのテマ(6,000MT)、ナイジェリアのアパパ(15,000MT)、ケニアのモンバサ(30,000MT)、タンザニアのダルエスサラーム(6,000MT)のグリーンフィールドサイトであり、各新規ターミナルにおける大容量バポライザーシステムへの直接的な上流需要を生み出しています。
- 2026年5月:Algas-SDIは最初のSH200-超低NOxバーナーをOEMパートナーに出荷し、LPGプロセス加熱用途の厳格な排出基準を満たすよう設計された燃焼製品を商業化し、同社のクリーン燃焼製品ラインを拡大しました。
グローバルLPGバポライザー市場レポートの範囲
LPGバポライザーは、制御された加熱によって液化石油ガスを液体から気体状態に変換し、安定した継続的なガス供給を確保する産業用機器です。
グローバルLPGバポライザー市場は、バポライザータイプ、容量、エンドユーザー、および地域別にセグメント化されています。バポライザータイプ別では、市場は直接燃焼式バポライザー、電気式バポライザー、温水浴式バポライザー、蒸気加熱式バポライザー、外気式バポライザー、およびその他のバポライザータイプにセグメント化されています。容量別では、市場は低容量バポライザー、中容量バポライザー、および高容量バポライザーにセグメント化されています。エンドユーザー別では、市場は産業用、商業用、公益事業・エネルギー、農業用、および住宅・施設用にセグメント化されています。レポートはまた、主要地域の26カ国にわたるグローバルLPGバポライザー市場の市場規模と予測をカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 直接燃焼式バポライザー |
| 電気式バポライザー |
| 温水浴式バポライザー |
| 蒸気加熱式バポライザー |
| 外気式バポライザー |
| その他のバポライザータイプ |
| 低容量バポライザー |
| 中容量バポライザー |
| 高容量バポライザー |
| 産業用 |
| 商業用 |
| 公益事業・エネルギー |
| 農業用 |
| 住宅・施設用 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| タイ | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| 南アフリカ | |
| モロッコ | |
| その他の中東・アフリカ |
| バポライザータイプ別 | 直接燃焼式バポライザー | |
| 電気式バポライザー | ||
| 温水浴式バポライザー | ||
| 蒸気加熱式バポライザー | ||
| 外気式バポライザー | ||
| その他のバポライザータイプ | ||
| 容量別 | 低容量バポライザー | |
| 中容量バポライザー | ||
| 高容量バポライザー | ||
| エンドユーザー別 | 産業用 | |
| 商業用 | ||
| 公益事業・エネルギー | ||
| 農業用 | ||
| 住宅・施設用 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| ベトナム | ||
| タイ | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプト | ||
| 南アフリカ | ||
| モロッコ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
グローバルLPGバポライザー市場の予測成長率はどのくらいですか?
LPGバポライザー市場規模は、2026年の1.48 ビリオン 米ドルから2027年には1.52 ビリオン 米ドルに増加し、2032年までに1.75 ビリオン 米ドルに達すると予測されており、2027年から2032年にかけてCAGR 2.83%で成長する見込みです。
最も急速に成長しているバポライザー技術はどれですか?
電気式バポライザーは最も急速に成長しているタイプであり、2032年にかけて予測CAGR 3.8%を示し、2026年には46.3%のシェアを占め、提供された評価において主要技術となっています。
最も強い成長見通しを持つ容量レンジはどれですか?
高容量システムは、継続的な大量燃料供給を必要とするターミナル、石油化学、および産業プロジェクトに支えられ、2032年にかけて最高の容量セグメントCAGR 3.4%を持っています。
LPGバポライザーの需要をリードするエンドユーザーグループはどれですか?
産業用ユーザーは、プロセス運転が加熱、処理、および生産活動のための信頼性の高い継続的な燃料供給を必要とするため、2026年に48.7%のシェアで需要をリードしました。
LPGバポライザー機器において最も急速に成長している地域はどこですか?
アジア太平洋は、主要・新興経済圏全体での産業拡大とオフグリッドLPGプログラムに支えられ、2032年にかけてCAGR 4.2%で成長すると予測されています。