
Tamanho e Participação do Mercado de Quadros de Distribuição de Baixa Tensão
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
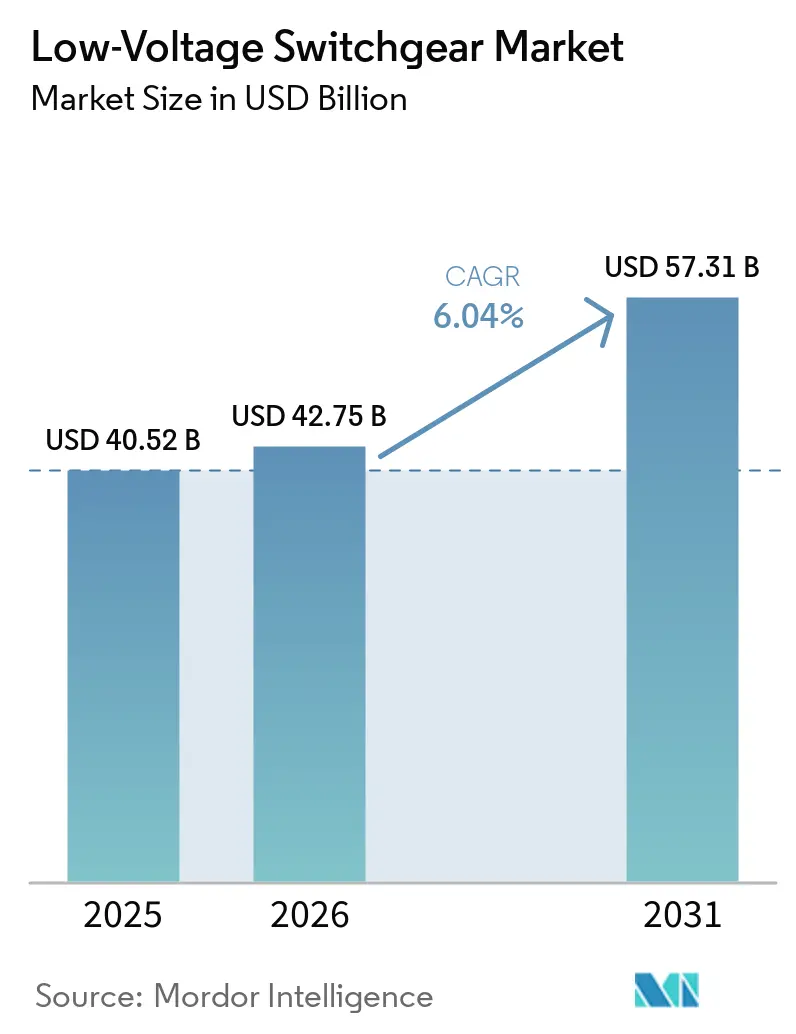
| Tamanho do Mercado (2026) | 42.75 Bilhões de dólares |
| Tamanho do Mercado (2031) | 57.31 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.04 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
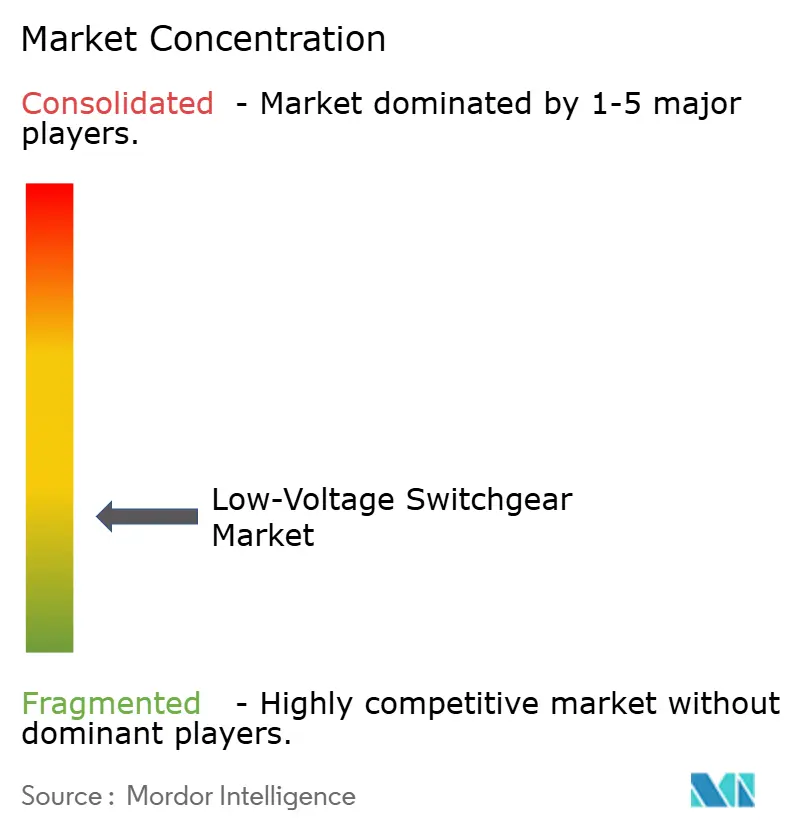
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Quadros de Distribuição de Baixa Tensão pela Mordor Intelligence
O tamanho do Mercado de Quadros de Distribuição de Baixa Tensão está projetado para expandir de 40,52 bilhões de USD em 2025 e 42,75 bilhões de USD em 2026 para 57,31 bilhões de USD até 2031, a um CAGR de 6,04% entre 2026 e 2031. A demanda está se deslocando das compras de reposição para compromissos de capacidade plurianuais, à medida que os compradores buscam o fornecimento de equipamentos antes que os projetos estejam prontos para energização. Campi de data centers, interconexões de energias renováveis e eletrificação industrial estão adicionando demanda simultaneamente, o que está estendendo as carteiras de pedidos de equipamentos elétricos. Espera-se que o consumo de eletricidade em data centers aumente de 485 TWh em 2025 para 945 TWh até 2030, posicionando os quadros de distribuição entre as novas cargas computacionais e o fornecimento da rede elétrica.[1] O mercado de quadros de distribuição de baixa tensão é, portanto, moldado pela capacidade de entrega, especificações de produtos e pela capacidade de apoiar programas de infraestrutura de longo prazo. Os custos de insumos, os requisitos de integração e os riscos de segurança de sistemas conectados continuam a limitar o ritmo de adoção de conjuntos avançados por parte de alguns compradores.
Principais Conclusões do Relatório
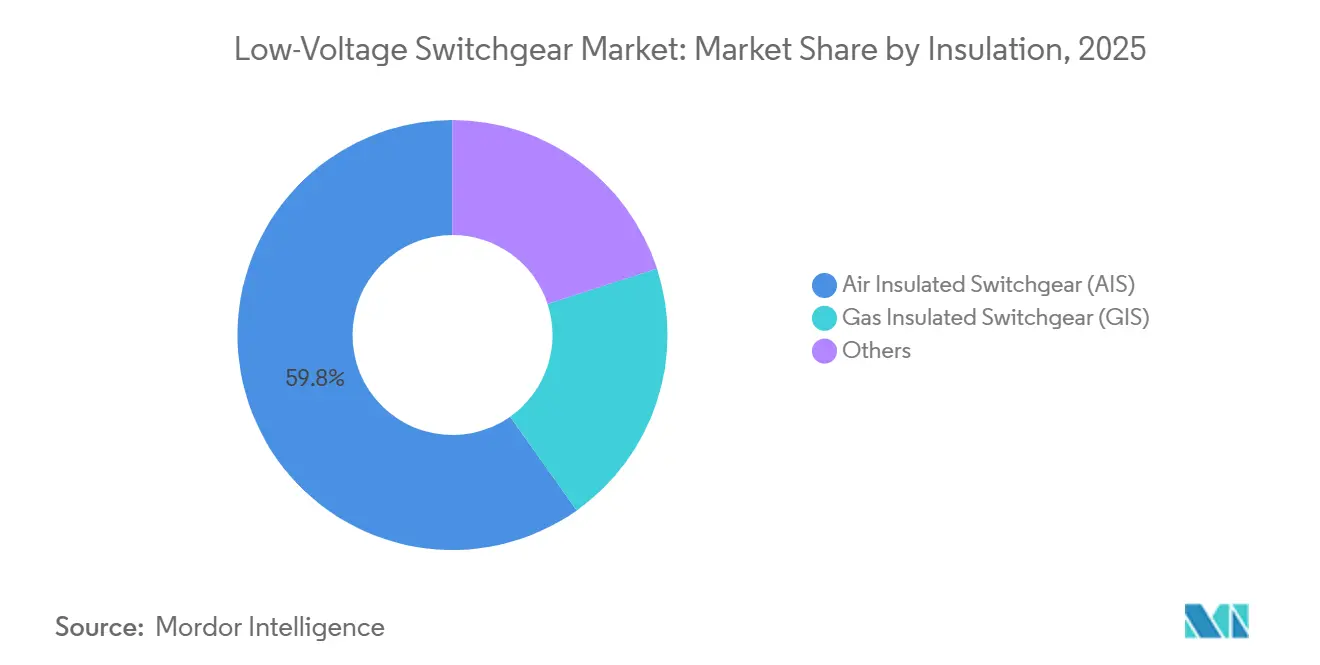
- Por isolamento, o AIS deteve 59,8% da participação do mercado de quadros de distribuição de baixa tensão em 2025, enquanto Outros têm previsão de expansão a um CAGR de 11,3% até 2031.
- Por tipo de corrente, a CA deteve 84% em 2025, enquanto a CC tem previsão de expansão a um CAGR de 7,1% até 2031.
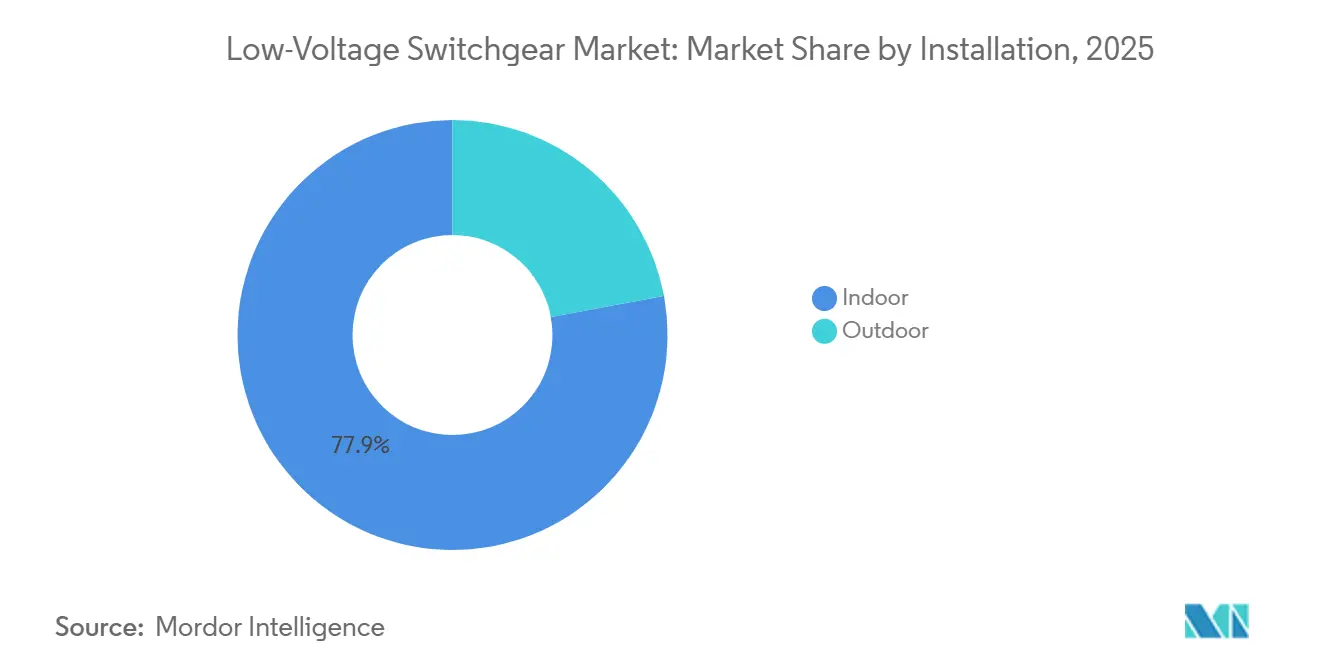
- Por instalação, os sistemas internos responderam por 77,9% em 2025, enquanto os sistemas externos têm previsão de expansão a um CAGR de 8,7% até 2031.
- Por usuário final, os usuários industriais detiveram 39,6% em 2025, enquanto os usuários comerciais têm previsão de expansão a um CAGR de 7,5% até 2031.
- Por geografia, a região Ásia-Pacífico deteve 47,6% em 2025, com previsão de expansão a um CAGR de 8,1% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Quadros de Distribuição de Baixa Tensão
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão de Data Centers e Computação de IA | +1.4% | Global, concentrado na América do Norte, Ásia-Pacífico e Norte da Europa | Curto prazo (≤ 2 anos) |
| Modernização da Rede Elétrica e Substituição de Ativos | +1.2% | América do Norte e Europa, com extensão para Ásia-Pacífico e Oriente Médio e África | Médio prazo (2-4 anos) |
| Energia Renovável, Armazenamento e Interconexão de Veículos Elétricos | +1.0% | Global, liderado pela Ásia-Pacífico e em expansão para o Oriente Médio e África e América do Sul | Médio prazo (2-4 anos) |
| Eletrificação de Edifícios e Processos Industriais | +0.8% | Ásia-Pacífico, seguida pela América do Norte e Europa | Médio prazo (2-4 anos) |
| Monitoramento Digital e Manutenção Preditiva | +0.6% | Global, concentrado em economias maduras | Longo prazo (≥ 4 anos) |
| Proteção Modular para Recursos de Energia Distribuída | +0.5% | Ásia-Pacífico, Europa e América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão de Data Centers e Cargas de Computação de IA
O mercado de quadros de distribuição de baixa tensão está cada vez mais vinculado ao caminho de energia entre o fornecimento da concessionária e os racks de computação. O consumo global de eletricidade em data centers tem previsão de quase dobrar entre 2025 e 2030, e os Estados Unidos devem absorver a maior parcela desse aumento. Essa demanda confere maior importância à disponibilidade de equipamentos de distribuição e proteção nos projetos de energia de campi. Os compradores de grande escala estão utilizando compromissos de blocos plurianuais em vez de encomendar equipamentos apenas quando a construção atinge a fase de instalação elétrica. A Eaton registrou uma carteira de pedidos de data centers de 19,6 bilhões de USD e crescimento de pedidos de 200% em relação ao ano anterior, demonstrando a escala dos compromissos que se estendem de 2026 a 2028.[2] A plataforma Vera Rubin da NVIDIA está sendo fornecida com arquitetura CC de alta tensão de 800 V, o que eleva o requisito de especificação para quadros de distribuição CC e apoia produtos com capacidade de disjuntor de estado sólido.
Modernização da Rede Elétrica e Substituição de Ativos Envelhecidos
O mercado de quadros de distribuição de baixa tensão se beneficia quando redes elétricas envelhecidas são modernizadas para novos padrões de carga. As redes dos EUA e da Europa têm entre 40 e 50 anos e foram projetadas para padrões de uso de eletricidade das décadas de 1960 e 1970. Essas redes precisam agora acomodar data centers, corredores de recarga de veículos elétricos e armazenamento distribuído. A subsidiária JCP&L da FirstEnergy implantou um programa de automação de rede elétrica de 202,5 milhões de USD para 2025-2028, que especifica quadros de distribuição com controle remoto.[3] Os trabalhos de substituição em subestações de média tensão geralmente exigem atualizações relacionadas nos quadros de distribuição de baixa tensão. Essa ligação entre os trabalhos em subestações e os equipamentos a jusante aumenta os volumes de pedidos além da demanda de substituição direta.
Energia Renovável, Armazenamento de Baterias e Interconexão de Veículos Elétricos
O mercado de quadros de distribuição de baixa tensão também é apoiado pela geração de energia renovável, armazenamento de baterias e interconexão de veículos elétricos. Esses sistemas criam fluxos de energia bidirecionais que os equipamentos de CA legados não foram projetados para gerenciar. A IEC TR 63534:2025 aborda a integração de fotovoltaicos distribuídos em sistemas CC de baixa tensão, enquanto a IEC SRD 63460:2025 define casos de uso de suporte à rede por veículos elétricos. Essas estruturas melhoram a clareza das especificações para fornecedores e compradores. A energia solar e eólica em escala de serviço público responde por 45-55% das aquisições globais de quadros de distribuição CC, enquanto o armazenamento de baterias acrescenta requisitos adicionais no ponto de interconexão. A norma DL/T 1441-2025 da China exige projetos de caixas de distribuição de baixa tensão inteligentes que suportem fotovoltaicos distribuídos, recarga de veículos elétricos e armazenamento de energia, criando um requisito de modernização em toda a base instalada.[4]
Eletrificação de Edifícios e Processos Industriais
O mercado de quadros de distribuição de baixa tensão ganha demanda quando processos industriais e edifícios substituem o uso de combustíveis por eletricidade. Projetos de aquecimento de processos, transporte e manuseio de materiais requerem novos painéis de distribuição de energia, centros de controle de motores e equipamentos de proteção. O consumo de eletricidade em data centers europeus atingiu 70 TWh em 2024 e está projetado para aumentar em mais de 45 TWh até 2030. Gigafábricas de baterias, plantas de hidrogênio verde e outras instalações de emissão líquida zero estão fazendo pedidos de conjuntos avançados. Os incorporadores comerciais estão tratando a distribuição elétrica como uma aquisição de infraestrutura central, o que encurta os prazos de entrega para fornecedores sem acordos plurianuais. A Eaton investiu 75 milhões de USD na SPAN em março de 2026 para integrar tecnologias de painéis inteligentes e proteção de circuitos para eletrificação residencial.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo de Conjuntos Inteligentes e Personalizados | -0.6% | Global, mais acentuado em mercados emergentes sensíveis ao preço | Curto prazo (≤ 2 anos) |
| Integração com Sistemas Legados e Complexidade de Modernização | -0.4% | América do Norte e Europa, com exposição secundária na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Volatilidade dos Preços de Matérias-Primas e Exposição da Cadeia de Suprimentos | -0.5% | Global | Curto prazo (≤ 2 anos) |
| Risco de Cibersegurança em Sistemas de Proteção Conectados | -0.3% | Global, concentrado na América do Norte e Europa | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo Inicial de Conjuntos Inteligentes e Personalizados
Conjuntos inteligentes com sensores de IoT, detecção de arco elétrico e monitoramento de energia em tempo real apresentam um prêmio de 30% a 50% em relação às unidades mecânicas padrão. Essa diferença limita a adoção onde os orçamentos de infraestrutura são restritos. Os operadores de grande escala podem absorver o prêmio e podem comprometer pedidos antecipadamente para garantir posições de entrega. Os compradores industriais e comerciais de médio porte em economias emergentes enfrentam um limite de acessibilidade diferente. Os conjuntos personalizados para aplicações de petróleo, gás, petroquímica e industriais complexas estendem os ciclos de engenharia e aprovação em 6 a 18 meses. O mercado de quadros de distribuição de baixa tensão, portanto, se divide entre compradores bem capitalizados que utilizam produtos inteligentes e uma base de volume maior que utiliza unidades eletromecânicas de especificação inferior.
Volatilidade dos Preços de Matérias-Primas e Exposição da Cadeia de Suprimentos
O cobre representa mais de 40% do custo de fabricação de quadros de distribuição de baixa tensão, tornando as variações de preço relevantes para fornecedores e compradores. O cobre foi negociado a 5,9 USD por libra em maio de 2026, 24,7% acima em relação ao ano anterior. A demanda de redes elétricas, veículos elétricos e data centers está aumentando a pressão sobre o fornecimento. A prata utilizada em contatos de supressão de arco subiu mais de 400% em relação a 2024, aumentando o custo de equipamentos de alta especificação. Os fabricantes com contratos de longo prazo para fornecimento de cobre ou matérias-primas de conteúdo reciclado têm uma vantagem de custo. Os grandes compradores estão considerando cada vez mais essas capacidades de fornecimento juntamente com a conformidade técnica ao selecionar fornecedores.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Isolamento: Dominância do AIS Testada por Alternativas Ecologicamente Eficientes
O AIS deteve 59,8% em 2025 porque oferece menor custo instalado, manutenção simples e disponibilidade estabelecida nas cadeias de suprimentos globais. Continua sendo a especificação habitual para edifícios comerciais, subestações de concessionárias e uma ampla gama de aplicações industriais onde há espaço disponível. Sua base instalada também proporciona às equipes de manutenção familiaridade com seus requisitos operacionais e de manutenção. O GIS mantém um papel em subestações urbanas densas e em locais onde a área ocupada pelo equipamento tem maior valor. O setor de quadros de distribuição de baixa tensão utiliza o GIS nesses casos quando equipamentos compactos podem justificar o custo adicional. Outras tecnologias de isolamento incluem alternativas a vácuo, dielétrico sólido e ar limpo. Essas opções estão ganhando atenção porque reduzem a dependência do gás SF6. Seu progresso depende de certificação, qualificação dos compradores e da capacidade de atender às especificações estabelecidas dos projetos. A mudança cria a necessidade de os fornecedores desenvolverem alternativas que atendam aos requisitos ambientais e operacionais.
A norma DL/T 1441-2025 da China exige que os projetos de caixas de distribuição de baixa tensão suportem recursos de energia distribuída e cargas de recarga de veículos elétricos. O requisito apoia uma necessidade de modernização em toda a base de equipamentos de baixa tensão instalados no país. Também torna a compatibilidade com essas cargas um elemento mais importante do projeto de produtos. Os compradores norte-americanos aplicam uma abordagem orientada pela conformidade para a aquisição de disjuntores de baixa e média tensão. Essa abordagem confere maior importância a produtos certificados em projetos de concessionárias e data centers. Os requisitos ambientais e as normas técnicas podem, portanto, influenciar a seleção de equipamentos juntamente com o custo e a área disponível. Os fornecedores sem alternativas certificadas livres de SF6 podem enfrentar lacunas de qualificação à medida que os requisitos dos projetos se desenvolvem. Essas lacunas podem se tornar mais evidentes ao longo do período de previsão. A demanda existente por AIS permanece substancial porque seu perfil de custo e manutenção ainda é adequado para muitas aplicações. O mercado de quadros de distribuição de baixa tensão, consequentemente, contém tanto a demanda estabelecida por AIS quanto um crescimento mais rápido para tecnologias de isolamento alternativas.


Por Tipo de Corrente: Quadros de Distribuição CC Ganham Terreno Impulsionados por IA e Armazenamento
Os equipamentos de CA dominaram a participação de mercado em 2025 porque a distribuição em corrente alternada permanece padrão nas aplicações comerciais, industriais e de concessionárias. Sua base instalada é apoiada por práticas estabelecidas de distribuição em edifícios e redes elétricas. O monitoramento inteligente e a detecção de arco elétrico estão se tornando características esperadas em propostas de equipamentos de CA de maior valor. Os operadores de data centers estão adotando distribuição CC de 380 V, enquanto os sistemas de armazenamento de baterias precisam de proteção nativa CC nas interfaces dos inversores. Esses usos requerem equipamentos capazes de gerenciar as condições operacionais das redes de corrente contínua. O Departamento de Energia dos EUA constatou que configurações equivalentes de data centers usando distribuição CC podem proporcionar ganhos de eficiência energética de 10 a 20% em relação às configurações de CA. Essa constatação apoia requisitos formais de arquitetura CC em algumas especificações de grande escala. O crescimento da CC está, portanto, vinculado tanto às metas de eficiência quanto aos novos projetos de sistemas de energia. O mercado de quadros de distribuição de baixa tensão está expandindo seus requisitos de produtos CC à medida que essas aplicações se desenvolvem.
A Eaton e a VoltServer formaram uma parceria em julho de 2026 para avançar na distribuição de energia CC gerenciada por falhas para data centers e edifícios comerciais. A parceria reflete o interesse dos fornecedores em proteção nativa CC como uma categoria de produto padrão dentro do período de previsão. Espera-se que os disjuntores de estado sólido aumentem de menos de 2% das novas instalações CC em 2026 para 5% a 10% até 2030. As implantações iniciais estão concentradas em aplicações de data centers e marítimas. Essas aplicações fornecem experiência operacional inicial para uma tecnologia com penetração atual limitada. Os fornecedores que investem em proteção de estado sólido podem posicionar produtos para o crescente requisito de CC. Sua oportunidade depende de demonstrar desempenho de proteção confiável em projetos em operação. O uso mais amplo também exigirá que os compradores aceitem novos projetos de equipamentos e abordagens de qualificação. Os equipamentos de CA continuarão a dominar porque a maioria dos sistemas de distribuição os utiliza. O mercado de quadros de distribuição de baixa tensão, assim, combina uma grande base instalada de CA com uma oportunidade de CC menor, mas de crescimento mais rápido.
Por Instalação: Dominância Interna Apoiada pelas Especificações de Data Centers
Os equipamentos internos responderam por 77,9% do tamanho do mercado de quadros de distribuição de baixa tensão em 2025, apoiados por data centers, instalações de manufatura, salas de serviços comerciais e salas elétricas hospitalares. Esses locais utilizam ambientes controlados e layouts elétricos integrados. Os sistemas de data centers requerem invólucros com classificação para arco elétrico, monitoramento em tempo real e arranjos de barramento redundantes. Essas especificações tornam os conjuntos internos mais personalizados do que os equipamentos padrão. Eles também apresentam preços mais elevados do que as unidades internas convencionais. A Schneider Electric assinou um acordo de capacidade de fornecimento de 373 milhões de USD com a Digital Realty em novembro de 2025, incluindo uma linha de produção dedicada de quadros de distribuição de baixa tensão internos. O acordo ilustra a demanda por conjuntos internos testados em fábrica e configurados sob medida. Também mostra como a aquisição de data centers pode garantir capacidade dedicada de fornecedores. A demanda interna permanece estreitamente vinculada ao cronograma de construção de instalações comerciais de alta carga. O mercado de quadros de distribuição de baixa tensão continua a depender de produtos internos para uma grande parcela da demanda instalada.
Projetos de energia solar e eólica em escala de serviço público requerem proteção em pontos de distribuição expostos. As extensões de redes rurais e os corredores de recarga de veículos elétricos criam requisitos externos semelhantes. Essas instalações requerem equipamentos adequados às condições do local, ao mesmo tempo em que suportam o controle na borda da rede. A Anaheim Public Utilities recebeu uma concessão do Departamento de Energia dos EUA em 2025 para substituir chaves de distribuição isoladas a gás por unidades automatizadas de dielétrico sólido. O projeto reflete a atividade de substituição externa dentro dos programas de fortalecimento da rede elétrica. Os projetos municipais podem acrescentar demanda proveniente de infraestrutura de energias renováveis e de recarga. Espera-se que o ciclo de substituição apoie a demanda externa nos anos finais do período de previsão. Os sistemas internos permanecem maiores porque muitos compradores operam em ambientes controlados. O mercado de quadros de distribuição de baixa tensão está, no entanto, adicionando demanda externa à medida que mais investimentos em redes elétricas ocorrem em locais expostos.
Por Usuário Final: Setor Industrial Lidera, Setor Comercial Acelera
Os usuários industriais são dominantes em 2025, com a maior participação entre os grupos de usuários finais. Manufatura, indústrias de processamento, petroquímica e mineração requerem conjuntos classificados para ambientes exigentes e altas correntes de falha. Muitos locais também requerem configurações de centros de controle de motores como parte de seus sistemas de distribuição de energia. Seus requisitos de equipamentos geralmente estão incorporados em investimentos maiores de produção e processos. Os usuários de concessionárias foram o segundo maior grupo porque o investimento em redes elétricas continua na América do Norte, Europa e Ásia-Pacífico. Os usuários residenciais tiveram a menor participação em 2025. A eletrificação residencial e as implantações de painéis inteligentes estão criando uma nova categoria de volume para dispositivos de proteção compactos. Essas aplicações têm requisitos de produtos diferentes dos grandes conjuntos industriais. A aquisição industrial permanece central devido à sua grande necessidade instalada e aos exigentes requisitos de desempenho. O setor de quadros de distribuição de baixa tensão, portanto, continua a depender da atividade de projetos industriais.
Os data centers de grande escala são compradores comerciais que adquirem quadros de distribuição em volumes de escala de campus. Seus requisitos podem igualar as necessidades de energia de complexos industriais de médio porte. Eles também requerem entregas previsíveis e conjuntos personalizados. O acordo da Schneider Electric com a Digital Realty incluiu uma linha de produção dedicada de quadros de distribuição de baixa tensão, mostrando como a aquisição de data centers está mudando o planejamento do fornecimento. Essa abordagem move os pedidos comerciais em direção a arranjos de reserva de capacidade. A escala do desenvolvimento comercial de data centers afeta o momento e o volume da demanda. Os fornecedores capazes de reservar capacidade podem atender melhor a esse modelo de aquisição. Outras instalações comerciais continuam a requerer equipamentos convencionais de distribuição interna. O mercado de quadros de distribuição de baixa tensão está cada vez mais exposto a grandes projetos comerciais, ao mesmo tempo em que mantém a demanda de grupos de usuários estabelecidos.
Análise Geográfica
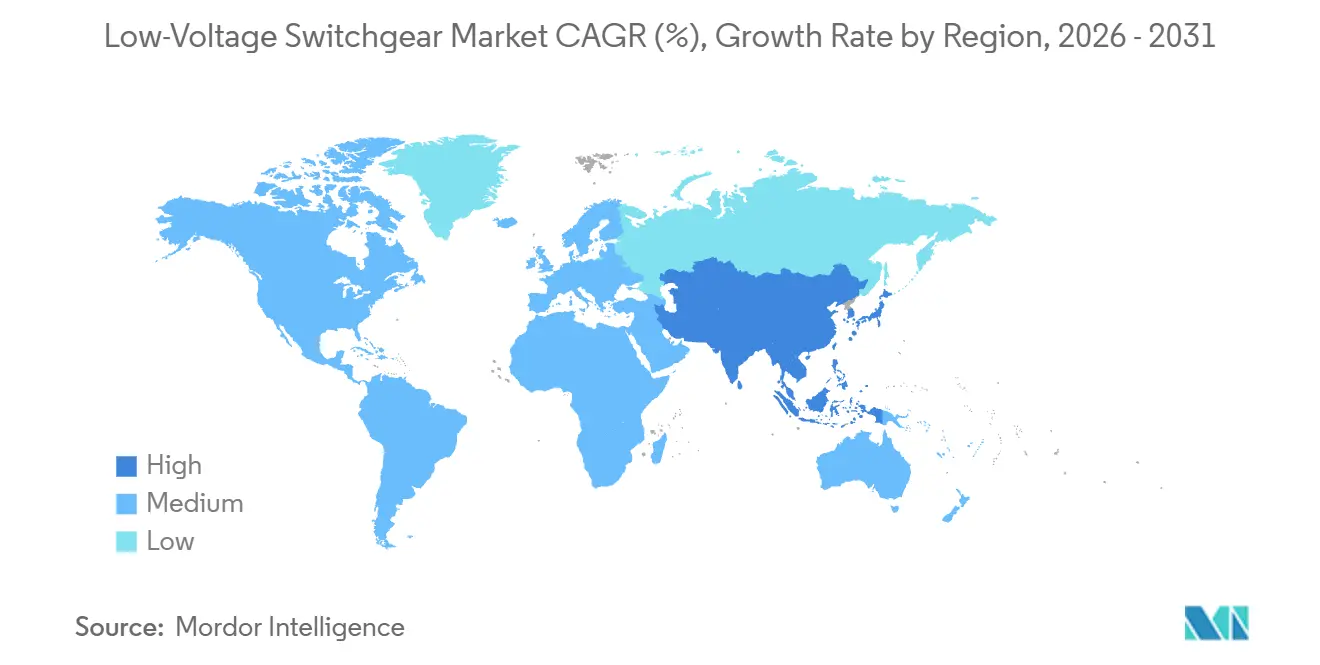
A Ásia-Pacífico deteve 47,6% da participação do mercado de quadros de distribuição de baixa tensão em 2025 e tem previsão de crescimento a um CAGR de 8,1% até 2031. A China ancora a demanda por meio da modernização da distribuição, expansão de data centers em cidades de primeiro e segundo nível e projetos de interconexão de energias renováveis. As marcas chinesas domésticas coletivamente superaram os incumbentes estrangeiros na China pela primeira vez em 2025. Esse resultado reflete a escala da demanda local e as capacidades mais fortes dos produtos domésticos. A demanda indiana por quadros de distribuição de baixa tensão está crescendo a 8%-10% ao ano à medida que o desenvolvimento de Cidades Inteligentes, corredores industriais e a construção de data centers acrescentam necessidades de aquisição. Mais de 500 MW de nova capacidade de data centers está em construção na Índia em 2026.
Vietnã, Indonésia e Tailândia estão contribuindo com crescimento de CAGR de dígito único alto por meio de investimentos em manufatura estrangeira e programas domésticos de eletrificação. A ABB introduziu seu quadro de distribuição de baixa tensão ArTu Formula na Índia em janeiro de 2026 para aplicações comerciais, residenciais, industriais e de infraestrutura. O mercado de quadros de distribuição de baixa tensão na América do Norte é apoiado pelo fortalecimento da rede elétrica, expansão de data centers, instalações de semicondutores e redes de recarga de veículos elétricos. A rede elétrica dos EUA deve acomodar cargas que não faziam parte de seu projeto original. O investimento federal sob a Lei de Investimento em Infraestrutura e Empregos está apoiando a automação da rede de distribuição. A ABB anunciou 110 milhões de USD de investimento em manufatura nos EUA em setembro de 2025, incluindo capacidade para disjuntores, componentes de rede elétrica e dispositivos de chaveamento.
A Europa está atualizando a infraestrutura elétrica à medida que o Regulamento F-Gas da UE apoia a eliminação progressiva do SF6 e equipamentos com isolamento ecológico. A Alemanha lidera a demanda regional por meio de atividades de infraestrutura industrial e energética. A Polônia e a Romênia estão crescendo mais rapidamente do que a média regional à medida que os fundos de coesão da UE apoiam a modernização da rede elétrica. A América do Sul e o Oriente Médio e África são menores em receita, mas oferecem oportunidades de projetos de longo prazo. O Brasil apoia a demanda sul-americana por meio de metas de energias renováveis e eletrificação da mineração, enquanto Chile e Argentina acrescentam projetos de extensão de rede elétrica e industriais. A Arábia Saudita e os Emirados Árabes Unidos estão aumentando a demanda por meio de grandes programas de construção e expansão da capacidade da rede elétrica, enquanto projetos na África do Sul, Marrocos e Egito estão atraindo fornecedores coreanos e japoneses.

Cenário Competitivo
O mercado de quadros de distribuição de baixa tensão é fragmentado. ABB, Schneider Electric, Siemens e Eaton dominam coletivamente a receita nos segmentos de especificação premium. Suas posições se baseiam em portfólios certificados, redes de serviços e escala de manufatura para pedidos em bloco. Os fornecedores regionais na China, Índia, Coreia do Sul e Sudeste Asiático competem em aplicações comerciais e industriais de nível médio. Eles utilizam conformidade com conteúdo local, estruturas de custo mais baixas e prazos de entrega mais curtos para produtos padrão. As marcas chinesas domésticas que superaram os incumbentes estrangeiros na China em 2025 demonstram a força da concorrência regional nesse mercado.
O acordo de capacidade de fornecimento de 373 milhões de USD da Schneider Electric com a Digital Realty incluiu uma linha de produção dedicada de quadros de distribuição de baixa tensão. Ele demonstra a transição de transações de equipamentos para relacionamentos de fornecimento que reservam capacidade de manufatura. A carteira de pedidos de data centers de 19,6 bilhões de USD da Eaton e sua plataforma Beam Rubin DSX com a NVIDIA mostram como a coengenharia pode vincular o fornecimento de produtos aos planos de infraestrutura dos clientes. A Siemens e a Jabil anunciaram uma instalação de 30 milhões de USD na Virgínia em maio de 2026 para produção de quadros de distribuição e distribuição de energia. A instalação responde à demanda dos compradores por prazos de entrega mais curtos e capacidade de fornecimento doméstico. Essas ações mostram que a disponibilidade de produção está se tornando um elemento-chave da concorrência.
Áreas abertas permanecem em equipamentos livres de SF6, proteção de estado sólido, produtos nativos CC de 800 V e conjuntos modulares para projetos de energias renováveis. Os fornecedores que atendem aos requisitos de segurança da IEC 62443 e oferecem comunicações compatíveis com a IEC 61850 podem acessar solicitações de concessionárias e data centers que requerem sistemas conectados. O mercado de quadros de distribuição de baixa tensão também tem espaço para fornecedores que possam qualificar alternativas ambientais em escala. A Lucy Electric UK Limited tem relevância limitada para o conjunto competitivo de baixa tensão porque seu portfólio se concentra em equipamentos de automação de distribuição de 11 kV a 33 kV. O Grupo Socomec e a Havells India Limited são substituições mais relevantes porque oferecem produtos de gerenciamento de energia de baixa tensão, chaveamento, proteção e distribuição de energia. A concorrência permanece mais forte onde a certificação do fornecedor, a confiabilidade de entrega e o acesso ao mercado local são exigidos em conjunto.
Líderes do Setor de Quadros de Distribuição de Baixa Tensão
-
Siemens AG
-
Schneider Electric SE
-
ABB Ltd
-
Eaton Corporation PLC
-
Mitsubishi Electric Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Agosto de 2026: A GE Vernova introduziu um UPS de média tensão para data centers e fábricas de IA, projetado para manter a continuidade de energia para instalações de uso intensivo de energia. O MV-UPS complementa o portfólio existente de data centers da GE Vernova de transformadores, quadros de distribuição e sistemas de gerenciamento de energia, com envio previsto para meados de 2027.
- Julho de 2026: A Eaton e a VoltServer anunciaram uma parceria estratégica para avançar na distribuição de energia CC gerenciada por falhas, visando arquiteturas CC de data centers e edifícios comerciais que reduzem as perdas de conversão.
- Agosto de 2025: A ABB anunciou um investimento de mais de 130 milhões de CAD (aproximadamente 100 milhões de USD) para expandir a manufatura de proteção de energia em Montreal, Quebec, consolidando duas instalações em um novo local greenfield de 340.000 pés quadrados voltado para concessionárias, energias renováveis e infraestrutura, com abertura prevista para meados de 2027.


Escopo do Relatório Global do Mercado de Quadros de Distribuição de Baixa Tensão
Os quadros de distribuição de baixa tensão referem-se a um conjunto de equipamentos elétricos utilizados para controlar, proteger e isolar circuitos elétricos com uma classificação de tensão de até 1000 V CA (corrente alternada) ou 1500 V CC (corrente contínua). Sua função principal é distribuir energia elétrica da fonte de energia para vários equipamentos e cargas elétricas, e proteger equipamentos e circuitos contra sobrecargas, curtos-circuitos e outras falhas. Os quadros de distribuição de baixa tensão são essenciais para qualquer sistema de distribuição elétrica, garantindo a entrega segura e confiável de energia elétrica.
O mercado de quadros de distribuição de baixa tensão é segmentado por isolamento, tipo de corrente, instalação, usuário final e geografia. Por isolamento, o mercado é dividido entre quadros de distribuição isolados a gás (GIS), quadros de distribuição isolados a ar (AIS) e outros. Por tipo de corrente, o mercado é segmentado em quadros de distribuição CA e quadros de distribuição CC. Por instalação, o mercado é dividido entre interno e externo. Por usuário final, o mercado é segmentado em concessionárias, residencial, comercial e industrial. Por geografia, o mercado é dividido entre América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África. Para cada segmento, o dimensionamento e as previsões de mercado foram realizados com base na receita (USD).
| Quadro de Distribuição Isolado a Gás (GIS) |
| Quadro de Distribuição Isolado a Ar (AIS) |
| Outros |
| Quadro de Distribuição CA |
| Quadro de Distribuição CC |
| Interno |
| Externo |
| Concessionárias |
| Residencial |
| Comercial |
| Industrial |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| França | |
| Itália | |
| Espanha | |
| Reino Unido | |
| Polônia | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Vietnã | |
| Tailândia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Egito | |
| África do Sul | |
| Marrocos | |
| Restante do Oriente Médio e África |
| Por Isolamento | Quadro de Distribuição Isolado a Gás (GIS) | |
| Quadro de Distribuição Isolado a Ar (AIS) | ||
| Outros | ||
| Por Tipo de Corrente | Quadro de Distribuição CA | |
| Quadro de Distribuição CC | ||
| Por Instalação | Interno | |
| Externo | ||
| Por Usuário Final | Concessionárias | |
| Residencial | ||
| Comercial | ||
| Industrial | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| França | ||
| Itália | ||
| Espanha | ||
| Reino Unido | ||
| Polônia | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Vietnã | ||
| Tailândia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Egito | ||
| África do Sul | ||
| Marrocos | ||
| Restante do Oriente Médio e África | ||


Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de quadros de distribuição de baixa tensão?
O tamanho do Mercado de Quadros de Distribuição de Baixa Tensão está projetado para expandir de 40,52 bilhões de USD em 2025 e 42,75 bilhões de USD em 2026 para 57,31 bilhões de USD até 2031, a um CAGR de 6,04% entre 2026 e 2031. A previsão reflete a demanda proveniente da construção de data centers, atualizações de redes elétricas, interconexão de energias renováveis e maior eletrificação de edifícios e processos industriais.
O que está impulsionando a demanda por quadros de distribuição de baixa tensão?
Os data centers precisam de equipamentos de distribuição entre o fornecimento da concessionária e os racks de computação. A modernização da rede elétrica, o armazenamento de baterias, projetos de energias renováveis, recarga de veículos elétricos e eletrificação industrial também estão adicionando pedidos. Os compradores estão cada vez mais reservando capacidade de fornecimento com antecedência quando os cronogramas de entrega são importantes.
Qual tipo de isolamento lidera a demanda por quadros de distribuição de baixa tensão?
O AIS liderou com 59,8% de participação em 2025 porque combina menor custo instalado, manutenção simples e ampla disponibilidade de fornecimento. Continua sendo adequado para muitas aplicações comerciais, de concessionárias e industriais. Espera-se que outras tecnologias de isolamento cresçam mais rapidamente à medida que os compradores reduzam a dependência do SF6.
Por que os quadros de distribuição CC estão crescendo mais rapidamente do que os de CA?
Os quadros de distribuição CC têm previsão de crescimento a um CAGR de 7,1% à medida que os data centers utilizam sistemas CC de 380 V e os projetos de armazenamento requerem proteção nativa CC. A distribuição CC pode melhorar a eficiência energética em configurações comparáveis de data centers. Espera-se também que os disjuntores de estado sólido ganhem uso em aplicações de data centers e marítimas.
Qual região lidera a demanda por quadros de distribuição de baixa tensão?
A Ásia-Pacífico deteve 47,6% de participação em 2025 e tem previsão de crescimento a um CAGR de 8,1% até 2031. China, Índia, Vietnã, Indonésia e Tailândia apoiam a demanda regional por meio de investimentos em redes elétricas, manufatura, energias renováveis e data centers. A Índia tinha mais de 500 MW de nova capacidade de data centers em construção em 2026.
O que afeta a seleção de fornecedores para quadros de distribuição de baixa tensão?
Os compradores consideram a certificação de produtos, a confiabilidade de entrega, o conteúdo local, a conformidade com cibersegurança, o desempenho técnico e a capacidade de fornecimento. Os grandes compradores de data centers também valorizam fornecedores que possam reservar capacidade de produção para projetos plurianuais. Para aplicações avançadas, os compradores também avaliam o suporte para sistemas CC, monitoramento e opções de isolamento ambientalmente conformes.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
