
Taille et part du marché des appareillages de commande basse tension
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 42.75 Milliards de dollars |
| Taille du Marché (2031) | 57.31 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.04 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des appareillages de commande basse tension par Mordor Intelligence
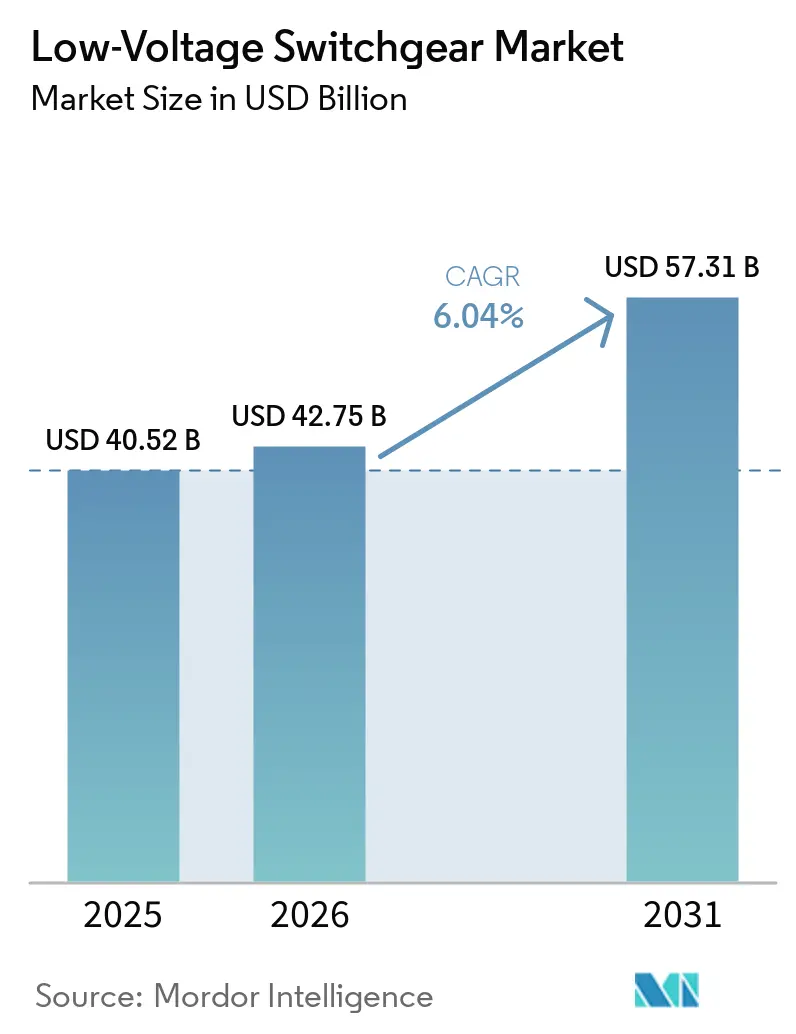
La taille du marché des appareillages de commande basse tension devrait s'étendre de 40,52 milliards USD en 2025 et 42,75 milliards USD en 2026 à 57,31 milliards USD d'ici 2031, à un CAGR de 6,04 % entre 2026 et 2031. La demande évolue au-delà des achats de remplacement vers des engagements de capacité pluriannuels, les acheteurs cherchant à sécuriser l'approvisionnement en équipements avant que les projets soient prêts pour la mise sous tension. Les campus de centres de données, les interconnexions d'énergies renouvelables et l'électrification industrielle ajoutent simultanément de la demande, ce qui allonge les carnets de commandes pour les équipements électriques. La consommation d'électricité des centres de données devrait passer de 485 TWh en 2025 à 945 TWh d'ici 2030, plaçant les appareillages de commande entre les nouvelles charges informatiques et l'alimentation du réseau.[1] Le marché des appareillages de commande basse tension est donc façonné par la capacité de livraison, les spécifications des produits et la capacité à soutenir des programmes d'infrastructure de longue durée. Les coûts des intrants, les exigences d'intégration et les risques de sécurité des systèmes connectés continuent de limiter le rythme auquel certains acheteurs adoptent des assemblages avancés.
Points clés du rapport
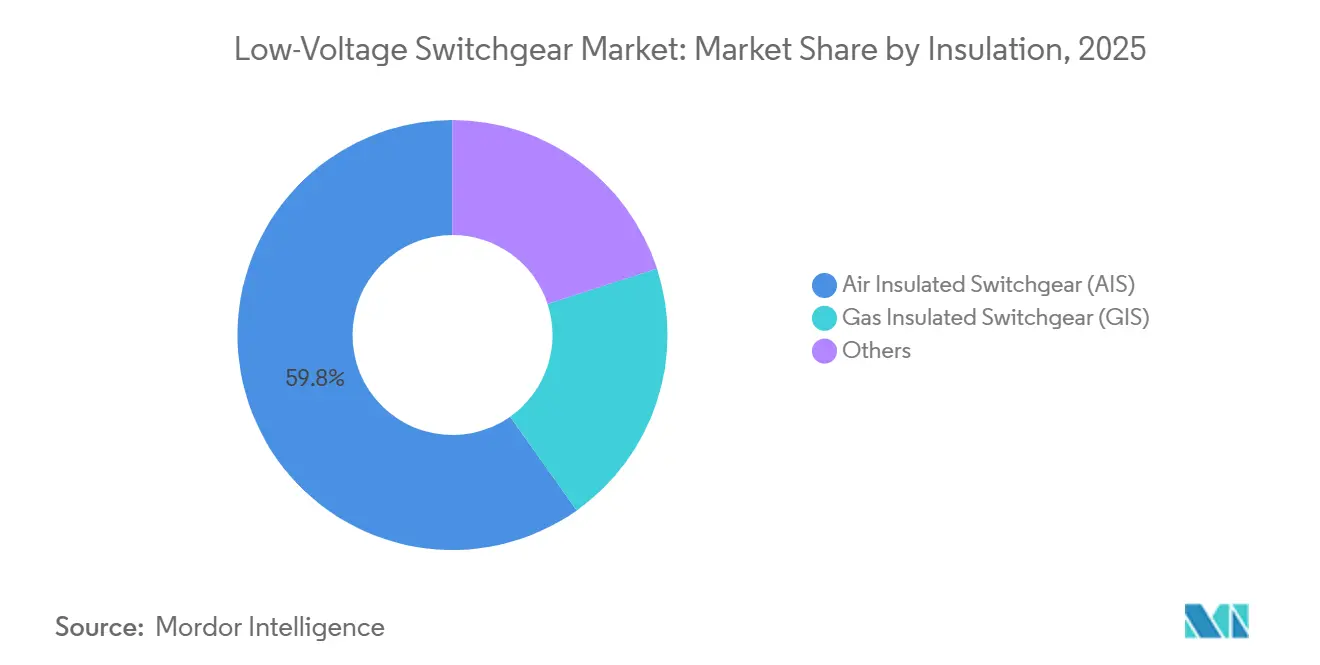
- Par isolation, l'AIS détenait 59,8 % de la part du marché des appareillages de commande basse tension en 2025, tandis que la catégorie Autres devrait se développer à un CAGR de 11,3 % jusqu'en 2031.
- Par type de courant, l'AC détenait 84 % en 2025, tandis que le DC devrait se développer à un CAGR de 7,1 % jusqu'en 2031.
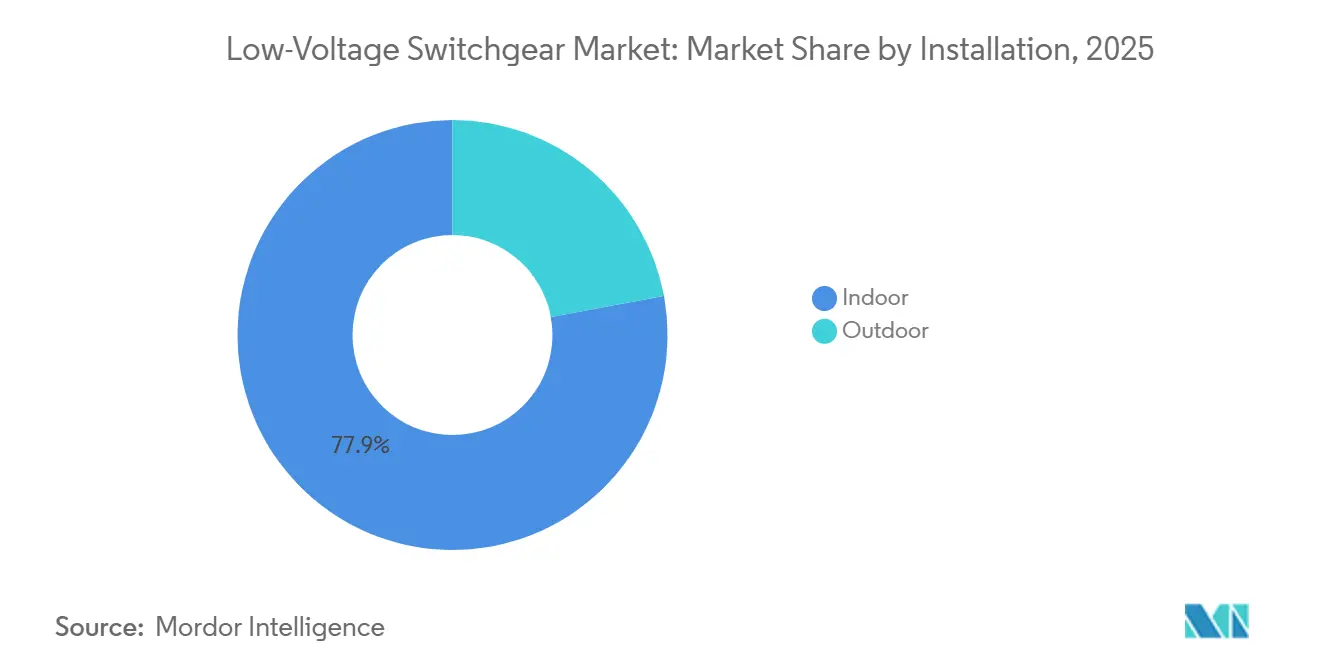
- Par installation, les systèmes intérieurs représentaient 77,9 % en 2025, tandis que les systèmes extérieurs devraient se développer à un CAGR de 8,7 % jusqu'en 2031.
- Par utilisateur final, les utilisateurs industriels détenaient 39,6 % en 2025, tandis que les utilisateurs commerciaux devraient se développer à un CAGR de 7,5 % jusqu'en 2031.
- Par géographie, la région Asie-Pacifique détenait 47,6 % en 2025 et devrait se développer à un CAGR de 8,1 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des appareillages de commande basse tension
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion des centres de données et de l'informatique IA | +1.4% | Mondial, concentré en Amérique du Nord, en Asie-Pacifique et en Europe du Nord | Court terme (≤ 2 ans) |
| Modernisation du réseau et remplacement des actifs | +1.2% | Amérique du Nord et Europe, avec des retombées vers l'Asie-Pacifique et le Moyen-Orient et l'Afrique | Moyen terme (2-4 ans) |
| Énergies renouvelables, stockage et interconnexion des véhicules électriques | +1.0% | Mondial, porté par l'Asie-Pacifique et s'étendant vers le Moyen-Orient et l'Afrique et l'Amérique du Sud | Moyen terme (2-4 ans) |
| Électrification des bâtiments et des processus industriels | +0.8% | Asie-Pacifique, suivie de l'Amérique du Nord et de l'Europe | Moyen terme (2-4 ans) |
| Surveillance numérique et maintenance prédictive | +0.6% | Mondial, concentré dans les économies matures | Long terme (≥ 4 ans) |
| Protection modulaire pour les ressources énergétiques distribuées | +0.5% | Asie-Pacifique, Europe et Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion des centres de données et des charges informatiques liées à l'IA
Le marché des appareillages de commande basse tension est de plus en plus lié au chemin d'alimentation entre l'approvisionnement du réseau et les baies informatiques. La consommation mondiale d'électricité des centres de données devrait presque doubler entre 2025 et 2030, et les États-Unis devraient absorber la plus grande part de cette augmentation. Cette demande accroît l'importance de la disponibilité des équipements de distribution et de protection dans les conceptions d'alimentation des campus. Les acheteurs hyperscale utilisent des engagements de blocs pluriannuels plutôt que de commander des équipements uniquement lorsque la construction atteint la phase d'installation électrique. Eaton a enregistré un carnet de commandes de 19,6 milliards USD pour les centres de données et une croissance des commandes de 200 % en glissement annuel, illustrant l'ampleur des engagements s'étendant de 2026 à 2028.[2] La plateforme Vera Rubin de NVIDIA est livrée avec une architecture DC haute tension de 800 V, ce qui relève les exigences de spécification pour les appareillages de commande DC et soutient les produits dotés de capacités de disjoncteurs à semi-conducteurs.
Modernisation du réseau et remplacement des actifs vieillissants
Le marché des appareillages de commande basse tension bénéficie de la modernisation des réseaux vieillissants pour de nouveaux schémas de charge. Les réseaux américains et européens ont entre 40 et 50 ans et ont été conçus pour des modes de consommation d'électricité des années 1960 et 1970. Ces réseaux doivent désormais accueillir des centres de données, des couloirs de recharge pour véhicules électriques et du stockage distribué. La filiale JCP&L de FirstEnergy a déployé un programme d'automatisation du réseau de 202,5 millions USD pour 2025-2028 qui spécifie des appareillages de distribution télécommandés.[3] Les travaux de remplacement dans les postes à moyenne tension nécessitent généralement des mises à niveau connexes des appareillages de commande basse tension. Ce lien entre les travaux sur les postes et les équipements en aval augmente les volumes de commandes au-delà de la demande de remplacement direct.
Énergies renouvelables, stockage par batterie et interconnexion des véhicules électriques
Le marché des appareillages de commande basse tension est également soutenu par la production d'énergie renouvelable, le stockage par batterie et l'interconnexion des véhicules électriques. Ces systèmes créent des flux d'énergie bidirectionnels que les équipements AC traditionnels n'étaient pas conçus pour gérer. La norme IEC TR 63534:2025 traite de l'intégration des photovoltaïques distribués dans les systèmes DC basse tension, tandis que l'IEC SRD 63460:2025 définit les cas d'utilisation du soutien au réseau par les véhicules électriques. Ces cadres améliorent la clarté des spécifications pour les fournisseurs et les acheteurs. Le solaire et l'éolien à grande échelle représentent 45 à 55 % des achats mondiaux d'appareillages de commande DC, tandis que le stockage par batterie ajoute des exigences supplémentaires au point d'interconnexion. La norme chinoise DL/T 1441-2025 exige des conceptions de coffrets de distribution basse tension intelligents prenant en charge les photovoltaïques distribués, la recharge des véhicules électriques et le stockage d'énergie, créant une exigence de modernisation sur l'ensemble du parc installé.[4]
Électrification des bâtiments et des processus industriels
Le marché des appareillages de commande basse tension gagne en demande lorsque les processus industriels et les bâtiments remplacent l'utilisation de combustibles par l'électricité. Les projets de chauffage industriel, de convoyage et de manutention des matériaux nécessitent de nouveaux tableaux de distribution d'énergie, des centres de commande de moteurs et des équipements de protection. La consommation d'électricité des centres de données européens a atteint 70 TWh en 2024 et devrait augmenter de plus de 45 TWh d'ici 2030. Les gigafactories de batteries, les usines d'hydrogène vert et d'autres installations à zéro émission nette passent des commandes pour des assemblages avancés. Les promoteurs commerciaux traitent la distribution électrique comme un achat d'infrastructure essentiel, ce qui raccourcit les délais de livraison pour les fournisseurs sans accords pluriannuels. Eaton a investi 75 millions USD dans SPAN en mars 2026 pour intégrer des technologies de tableaux intelligents et de protection des circuits pour l'électrification résidentielle.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût élevé des assemblages intelligents et personnalisés | -0.6% | Mondial, le plus aigu dans les marchés émergents sensibles aux prix | Court terme (≤ 2 ans) |
| Complexité de l'intégration et de la modernisation des systèmes existants | -0.4% | Amérique du Nord et Europe, avec une exposition secondaire en Asie-Pacifique | Moyen terme (2-4 ans) |
| Volatilité des prix des matières premières et exposition de la chaîne d'approvisionnement | -0.5% | Mondial | Court terme (≤ 2 ans) |
| Risque de cybersécurité lié aux systèmes de protection connectés | -0.3% | Mondial, concentré en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coût initial élevé des assemblages intelligents et personnalisés
Les assemblages intelligents équipés de capteurs IoT, de détection d'arc électrique et de surveillance de l'énergie en temps réel affichent une prime de 30 % à 50 % par rapport aux unités mécaniques standard. Cette différence limite l'adoption là où les budgets d'infrastructure sont contraints. Les opérateurs hyperscale peuvent absorber cette prime et peuvent s'engager tôt pour sécuriser des positions de livraison. Les acheteurs industriels et commerciaux de taille intermédiaire dans les économies émergentes font face à une limite d'accessibilité différente. Les assemblages personnalisés pour les applications pétrolières, gazières, pétrochimiques et industrielles complexes prolongent les cycles d'ingénierie et d'approbation de 6 à 18 mois. Le marché des appareillages de commande basse tension se divise donc entre des acheteurs bien capitalisés utilisant des produits intelligents et une base de volumes plus importante utilisant des unités électromécaniques de spécification inférieure.
Volatilité des prix des matières premières et exposition de la chaîne d'approvisionnement
Le cuivre représente plus de 40 % du coût de fabrication des appareillages de commande basse tension, ce qui rend les variations de prix significatives pour les fournisseurs et les acheteurs. Le cuivre s'échangeait à 5,9 USD par livre en mai 2026, soit 24,7 % de plus en glissement annuel. La demande des réseaux, des véhicules électriques et des centres de données accentue la pression sur l'offre. L'argent utilisé dans les contacts de suppression d'arc a augmenté de plus de 400 % depuis 2024, augmentant le coût des équipements de haute spécification. Les fabricants disposant de contrats d'approvisionnement en cuivre à long terme ou de matières premières à teneur en matières recyclées bénéficient d'un avantage en termes de coûts. Les grands acheteurs prennent de plus en plus en compte ces capacités d'approvisionnement en parallèle de la conformité technique lors de la sélection des fournisseurs.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par isolation : la domination de l'AIS mise à l'épreuve par des alternatives éco-efficientes
L'AIS détenait 59,8 % en 2025 car il offre un coût d'installation inférieur, une maintenance simple et une disponibilité établie dans les chaînes d'approvisionnement mondiales. Il reste la spécification habituelle pour les bâtiments commerciaux, les postes de services publics et un large éventail d'applications industrielles où l'espace est disponible. Son parc installé donne également aux équipes de maintenance une familiarité avec ses exigences d'exploitation et d'entretien. Le GIS conserve un rôle dans les postes urbains denses et dans les endroits où l'empreinte des équipements a une valeur plus élevée. Le secteur des appareillages de commande basse tension utilise le GIS dans ces cas lorsque des équipements compacts peuvent justifier le coût supplémentaire. Les autres technologies d'isolation comprennent les alternatives sous vide, à diélectrique solide et à air propre. Ces options attirent l'attention car elles réduisent la dépendance au gaz SF6. Leur progression dépend de la certification, de la qualification des acheteurs et de la capacité à s'adapter aux spécifications de projet établies. Cette évolution crée un besoin pour les fournisseurs de développer des alternatives répondant aux exigences environnementales et opérationnelles.
La norme chinoise DL/T 1441-2025 exige que les conceptions de coffrets de distribution basse tension prennent en charge les ressources énergétiques distribuées et les charges de recharge des véhicules électriques. Cette exigence soutient un besoin de modernisation sur l'ensemble du parc d'équipements basse tension installés dans le pays. Elle fait également de la compatibilité avec ces charges un élément plus important de la conception des produits. Les acheteurs nord-américains appliquent une approche axée sur la conformité pour l'achat de disjoncteurs basse tension et moyenne tension. Cette approche accorde une importance supplémentaire aux produits certifiés dans les projets de services publics et de centres de données. Les exigences environnementales et les normes techniques peuvent donc influencer la sélection des équipements en parallèle du coût et de l'empreinte disponible. Les fournisseurs sans alternatives certifiées sans SF6 pourraient faire face à des lacunes de qualification à mesure que les exigences des projets évoluent. Ces lacunes pourraient devenir plus apparentes au cours de la période de prévision. La demande existante en AIS reste substantielle car son profil de coût et de maintenance convient encore à de nombreuses applications. Le marché des appareillages de commande basse tension contient donc à la fois une demande établie en AIS et une croissance plus rapide pour les technologies d'isolation alternatives.


Par type de courant : les appareillages de commande DC gagnent du terrain portés par l'IA et le stockage
Les équipements AC ont dominé la part de marché en 2025 car la distribution en courant alternatif reste standard dans les applications commerciales, industrielles et de services publics. Son parc installé est soutenu par les pratiques établies de distribution dans les bâtiments et les réseaux. La surveillance intelligente et la détection d'arc électrique deviennent des caractéristiques attendues dans les offres d'équipements AC de plus grande valeur. Les opérateurs de centres de données adoptent la distribution DC à 380 V, tandis que les systèmes de stockage par batterie nécessitent une protection native DC aux interfaces des onduleurs. Ces utilisations nécessitent des équipements capables de gérer les conditions d'exploitation des réseaux à courant continu. Le Département de l'énergie des États-Unis a constaté que des configurations de centres de données équivalentes utilisant la distribution DC peuvent offrir des gains d'efficacité énergétique de 10 à 20 % par rapport aux configurations AC. Ce constat soutient des exigences formelles d'architecture DC dans certaines spécifications hyperscale. La croissance du DC est donc liée à la fois aux objectifs d'efficacité et aux nouvelles conceptions de systèmes d'alimentation. Le marché des appareillages de commande basse tension élargit ses exigences en matière de produits DC à mesure que ces applications se développent.
Eaton et VoltServer ont formé un partenariat en juillet 2026 pour faire progresser la distribution d'énergie DC à gestion des défauts pour les centres de données et les bâtiments commerciaux. Ce partenariat reflète l'intérêt des fournisseurs pour la protection native DC en tant que catégorie de produits standard au cours de la période de prévision. Les disjoncteurs à semi-conducteurs devraient passer de moins de 2 % des nouvelles installations DC en 2026 à 5 % - 10 % d'ici 2030. Les premiers déploiements sont concentrés dans les applications de centres de données et marines. Ces applications fournissent une expérience opérationnelle initiale pour une technologie à pénétration actuelle limitée. Les fournisseurs investissant dans la protection à semi-conducteurs peuvent positionner leurs produits pour la demande DC croissante. Leur opportunité dépend de la démonstration de performances de protection fiables dans des projets opérationnels. Une utilisation plus large nécessitera également que les acheteurs acceptent de nouvelles conceptions d'équipements et approches de qualification. Les équipements AC continueront de dominer car la plupart des systèmes de distribution les utilisent. Le marché des appareillages de commande basse tension combine ainsi un large parc AC installé avec une opportunité DC plus petite mais à croissance plus rapide.
Par installation : la domination des équipements intérieurs soutenue par les spécifications des centres de données
Les équipements intérieurs représentaient 77,9 % de la taille du marché des appareillages de commande basse tension en 2025, soutenus par les centres de données, les sites de fabrication, les locaux techniques commerciaux et les salles électriques des hôpitaux. Ces emplacements utilisent des environnements contrôlés et des installations électriques intégrées. Les systèmes de centres de données nécessitent des armoires résistantes aux arcs électriques, une surveillance en temps réel et des arrangements de jeux de barres redondants. Ces spécifications rendent les assemblages intérieurs plus personnalisés que les équipements standard. Ils affichent également des prix plus élevés que les unités intérieures conventionnelles. Schneider Electric a signé un accord de capacité d'approvisionnement de 373 millions USD avec Digital Realty en novembre 2025, incluant une ligne de production dédiée aux appareillages de commande basse tension intérieurs. Cet accord illustre la demande d'assemblages intérieurs testés en usine et configurés sur mesure. Il montre également comment les achats des centres de données peuvent sécuriser une capacité fournisseur désignée. La demande intérieure reste étroitement liée au calendrier de construction des installations commerciales à forte charge. Le marché des appareillages de commande basse tension continue de s'appuyer sur les produits intérieurs pour une grande part de la demande installée.
Les projets solaires et éoliens à grande échelle nécessitent une protection aux points de distribution exposés. Les extensions de réseau rural et les couloirs de recharge pour véhicules électriques créent des exigences extérieures similaires. Ces installations nécessitent des équipements adaptés aux conditions du site tout en prenant en charge le contrôle en périphérie du réseau. Anaheim Public Utilities a reçu une subvention du Département de l'énergie des États-Unis en 2025 pour remplacer les interrupteurs de distribution isolés au gaz par des unités automatisées à diélectrique solide. Ce projet reflète l'activité de remplacement extérieur dans le cadre des programmes de renforcement du réseau. Les projets municipaux peuvent s'ajouter à la demande provenant des infrastructures renouvelables et de recharge. Le cycle de remplacement devrait soutenir la demande extérieure dans les dernières années de prévision. Les systèmes intérieurs restent plus importants car de nombreux acheteurs opèrent dans des environnements contrôlés. Le marché des appareillages de commande basse tension ajoute néanmoins de la demande extérieure à mesure que davantage d'investissements dans le réseau se font dans des emplacements exposés.
Par utilisateur final : le secteur industriel en tête, le secteur commercial s'accélère
Les utilisateurs industriels dominent en 2025, représentant la plus grande part parmi les groupes d'utilisateurs finaux. La fabrication, les industries de transformation, la pétrochimie et les mines nécessitent des assemblages adaptés aux environnements exigeants et aux courants de défaut élevés. De nombreux sites nécessitent également des configurations de centres de commande de moteurs dans le cadre de leurs systèmes de distribution d'énergie. Leurs exigences en matière d'équipements sont souvent intégrées dans des investissements de production et de processus plus importants. Les utilisateurs de services publics constituaient le deuxième groupe le plus important car les investissements dans le réseau se poursuivent en Amérique du Nord, en Europe et en Asie-Pacifique. Les utilisateurs résidentiels avaient la plus petite part en 2025. L'électrification résidentielle et les déploiements de tableaux intelligents créent une nouvelle catégorie de volumes pour les dispositifs de protection compacts. Ces applications ont des exigences produits différentes des grands assemblages industriels. Les achats industriels restent centraux en raison de leurs importants besoins installés et de leurs exigences de performance exigeantes. Le secteur des appareillages de commande basse tension continue donc de dépendre de l'activité des projets industriels.
Les centres de données hyperscale sont des acheteurs commerciaux qui achètent des appareillages de commande à l'échelle d'un campus. Leurs besoins peuvent égaler les besoins en énergie de complexes de fabrication de taille moyenne. Ils nécessitent également des livraisons prévisibles et des assemblages personnalisés. L'accord de Schneider Electric avec Digital Realty comprenait une ligne de production dédiée aux appareillages de commande basse tension, montrant comment les achats des centres de données modifient la planification de l'approvisionnement. Cette approche fait évoluer les commandes commerciales vers des arrangements de réservation de capacité. L'ampleur du développement des centres de données commerciaux affecte le calendrier et le volume de la demande. Les fournisseurs capables de réserver de la capacité peuvent mieux servir ce modèle d'achat. Les autres installations commerciales continuent de nécessiter des équipements de distribution intérieure conventionnels. Le marché des appareillages de commande basse tension est de plus en plus exposé aux grands projets commerciaux tout en conservant la demande des groupes d'utilisateurs établis.
Analyse géographique
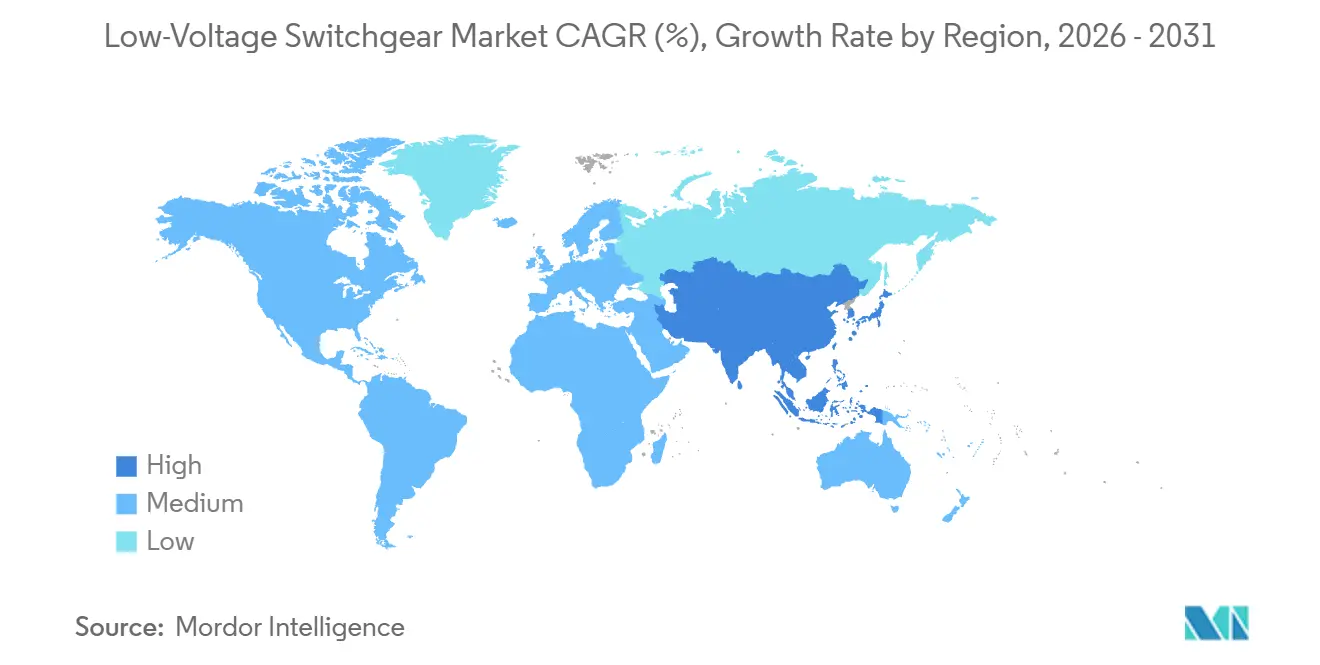
L'Asie-Pacifique détenait 47,6 % de la part du marché des appareillages de commande basse tension en 2025 et devrait croître à un CAGR de 8,1 % jusqu'en 2031. La Chine ancre la demande grâce à la modernisation de la distribution, à l'expansion des centres de données dans les villes de premier et deuxième rang, et aux projets d'interconnexion des énergies renouvelables. Les marques chinoises nationales ont collectivement dépassé les acteurs étrangers établis en Chine pour la première fois en 2025. Ce résultat reflète l'échelle de la demande locale et des capacités de produits nationaux plus solides. La demande indienne d'appareillages de commande basse tension croît à un rythme de 8 % à 10 % par an, les développements des villes intelligentes, les corridors industriels et la construction de centres de données ajoutant des besoins d'achat. Plus de 500 MW de nouvelle capacité de centres de données sont en construction en Inde en 2026.
Le Vietnam, l'Indonésie et la Thaïlande contribuent à une croissance à CAGR à un chiffre élevé grâce aux investissements manufacturiers étrangers et aux programmes d'électrification nationaux. ABB a introduit son appareillage de commande basse tension ArTu Formula en Inde en janvier 2026 pour les applications commerciales, résidentielles, industrielles et d'infrastructure. Le marché des appareillages de commande basse tension en Amérique du Nord est soutenu par le renforcement du réseau, l'expansion des centres de données, les installations de semi-conducteurs et les réseaux de recharge pour véhicules électriques. Le réseau américain doit accueillir des charges qui ne faisaient pas partie de sa conception d'origine. Les investissements fédéraux dans le cadre de la loi sur les investissements dans les infrastructures et l'emploi soutiennent l'automatisation du réseau de distribution. ABB a annoncé 110 millions USD d'investissements manufacturiers aux États-Unis en septembre 2025, incluant des capacités pour les disjoncteurs, les composants de réseau et les dispositifs de commutation.
L'Europe modernise ses infrastructures électriques alors que le règlement F-Gas de l'UE soutient l'élimination progressive du SF6 et les équipements à isolation écologique. L'Allemagne est en tête de la demande régionale grâce à l'activité dans les infrastructures industrielles et énergétiques. La Pologne et la Roumanie connaissent une croissance plus rapide que la moyenne régionale, les fonds de cohésion de l'UE soutenant la modernisation du réseau. L'Amérique du Sud et le Moyen-Orient et l'Afrique sont plus modestes en termes de revenus mais offrent des opportunités de projets à plus long terme. Le Brésil soutient la demande sud-américaine grâce aux objectifs en matière d'énergies renouvelables et à l'électrification minière, tandis que le Chili et l'Argentine ajoutent des projets d'extension du réseau et industriels. L'Arabie saoudite et les Émirats arabes unis augmentent la demande grâce à de grands programmes de construction et à l'expansion de la capacité du réseau, tandis que les projets en Afrique du Sud, au Maroc et en Égypte attirent des fournisseurs coréens et japonais.

Paysage concurrentiel
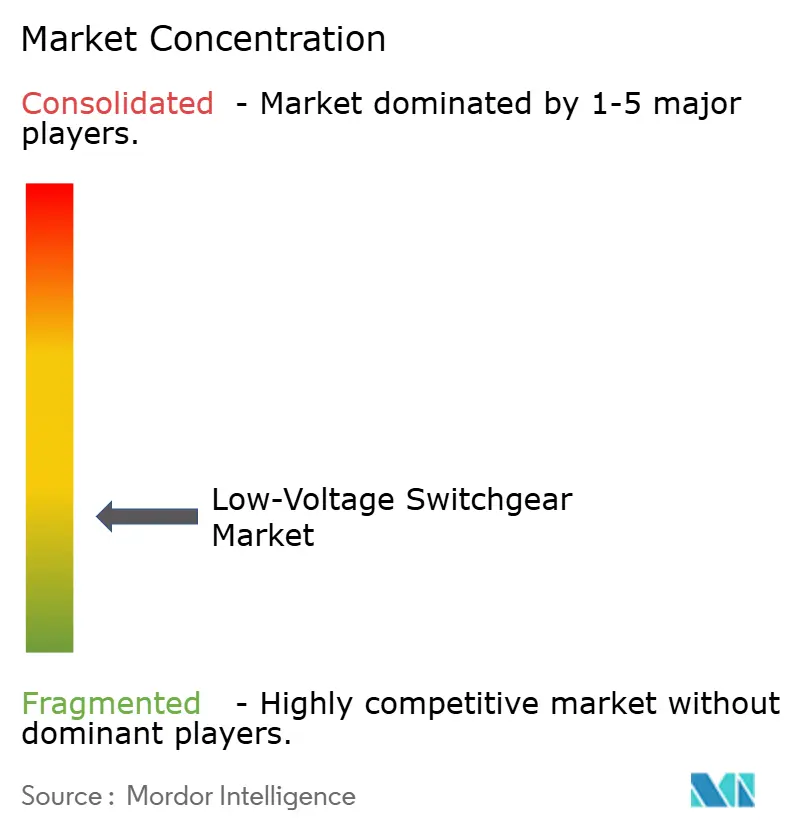
Le marché des appareillages de commande basse tension est fragmenté. ABB, Schneider Electric, Siemens et Eaton dominent collectivement les revenus dans les segments à spécification premium. Leurs positions reposent sur des portefeuilles certifiés, des réseaux de services et une échelle de fabrication pour les commandes en bloc. Les fournisseurs régionaux en Chine, en Inde, en Corée du Sud et en Asie du Sud-Est sont en concurrence dans les applications commerciales et industrielles de milieu de gamme. Ils utilisent la conformité aux exigences de contenu local, des structures de coûts inférieures et des délais de livraison plus courts pour les produits standard. Le fait que les marques chinoises nationales aient dépassé les acteurs étrangers établis en Chine en 2025 illustre la force de la concurrence régionale sur ce marché.
L'accord de capacité d'approvisionnement de 373 millions USD de Schneider Electric avec Digital Realty comprenait une ligne de production dédiée aux appareillages de commande basse tension. Il illustre le passage des transactions d'équipements vers des relations d'approvisionnement qui réservent la capacité de fabrication. Le carnet de commandes de 19,6 milliards USD d'Eaton pour les centres de données et sa plateforme Beam Rubin DSX avec NVIDIA montrent comment la co-ingénierie peut lier l'approvisionnement en produits aux plans d'infrastructure des clients. Siemens et Jabil ont annoncé une installation de 30 millions USD en Virginie en mai 2026 pour la production d'appareillages de commande et de distribution d'énergie. L'installation répond à la demande des acheteurs pour des délais de livraison plus courts et une capacité d'approvisionnement nationale. Ces actions montrent que la disponibilité de la production devient un élément clé de la concurrence.
Des espaces ouverts subsistent dans les équipements sans SF6, la protection à semi-conducteurs, les produits natifs DC à 800 V et les assemblages modulaires pour les projets renouvelables. Les fournisseurs qui répondent aux exigences de sécurité IEC 62443 et offrent des communications compatibles IEC 61850 peuvent accéder aux appels d'offres des services publics et des centres de données qui nécessitent des systèmes connectés. Le marché des appareillages de commande basse tension offre également des opportunités aux fournisseurs capables de qualifier des alternatives environnementales à grande échelle. Lucy Electric UK Limited a une pertinence limitée dans le segment concurrentiel basse tension car son portefeuille est centré sur les équipements d'automatisation de la distribution 11 kV - 33 kV. Socomec Group et Havells India Limited sont des remplacements plus pertinents car ils proposent des produits de gestion de l'énergie basse tension, de commutation, de protection et de distribution d'énergie. La concurrence reste la plus forte là où la certification des fournisseurs, la fiabilité des livraisons et l'accès au marché local sont requis conjointement.
Leaders du secteur des appareillages de commande basse tension
-
Siemens AG
-
Schneider Electric SE
-
ABB Ltd
-
Eaton Corporation PLC
-
Mitsubishi Electric Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents dans le secteur
- Août 2026 : GE Vernova a introduit un onduleur de puissance sans interruption à moyenne tension pour les centres de données et les usines d'IA, conçu pour maintenir la continuité de l'alimentation des installations à forte consommation d'énergie. Le MV-UPS complète le portefeuille existant de GE Vernova pour les centres de données, comprenant des transformateurs, des appareillages de commande et des systèmes de gestion de l'énergie, avec une livraison prévue pour mi-2027.
- Juillet 2026 : Eaton et VoltServer ont annoncé un partenariat stratégique pour faire progresser la distribution d'énergie DC à gestion des défauts, ciblant les architectures DC des centres de données et des bâtiments commerciaux qui réduisent les pertes de conversion.
- Août 2025 : ABB a annoncé un investissement de plus de 130 millions CAD (environ 100 millions USD) pour étendre la fabrication de protection électrique à Montréal, au Québec, en regroupant deux installations dans un nouveau site greenfield de 340 000 pieds carrés ciblant les services publics, les énergies renouvelables et les infrastructures, avec une ouverture prévue pour mi-2027.


Périmètre du rapport mondial sur le marché des appareillages de commande basse tension
Les appareillages de commande basse tension désignent un ensemble d'équipements électriques utilisés pour contrôler, protéger et isoler les circuits électriques avec une tension nominale allant jusqu'à 1 000 V AC (courant alternatif) ou 1 500 V DC (courant continu). Leur fonction principale est de distribuer l'énergie électrique de la source d'alimentation vers divers équipements et charges électriques, et de protéger les équipements et les circuits contre les surcharges, les courts-circuits et autres défauts. Les appareillages de commande basse tension sont essentiels à tout système de distribution électrique, garantissant la fourniture sûre et fiable de l'énergie électrique.
Le marché des appareillages de commande basse tension est segmenté par isolation, type de courant, installation, utilisateur final et géographie. Par isolation, le marché est divisé entre les appareillages de commande isolés au gaz (GIS), les appareillages de commande isolés à l'air (AIS) et autres. Par type de courant, le marché est segmenté en appareillages de commande AC et appareillages de commande DC. Par installation, le marché est divisé entre intérieur et extérieur. Par utilisateur final, le marché est segmenté en services publics, résidentiel, commercial et industriel. Par géographie, le marché est divisé entre l'Amérique du Nord, l'Amérique du Sud, l'Europe, l'Asie-Pacifique, le Moyen-Orient et l'Afrique. Pour chaque segment, la taille du marché et les prévisions ont été réalisées sur la base des revenus (USD).
| Appareillage de commande isolé au gaz (GIS) |
| Appareillage de commande isolé à l'air (AIS) |
| Autres |
| Appareillage de commande AC |
| Appareillage de commande DC |
| Intérieur |
| Extérieur |
| Services publics |
| Résidentiel |
| Commercial |
| Industriel |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Vietnam | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Égypte | |
| Afrique du Sud | |
| Maroc | |
| Reste du Moyen-Orient et de l'Afrique |
| Par isolation | Appareillage de commande isolé au gaz (GIS) | |
| Appareillage de commande isolé à l'air (AIS) | ||
| Autres | ||
| Par type de courant | Appareillage de commande AC | |
| Appareillage de commande DC | ||
| Par installation | Intérieur | |
| Extérieur | ||
| Par utilisateur final | Services publics | |
| Résidentiel | ||
| Commercial | ||
| Industriel | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pologne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Vietnam | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Égypte | ||
| Afrique du Sud | ||
| Maroc | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles répond le rapport
Quelle est la taille du marché des appareillages de commande basse tension ?
La taille du marché des appareillages de commande basse tension devrait s'étendre de 40,52 milliards USD en 2025 et 42,75 milliards USD en 2026 à 57,31 milliards USD d'ici 2031, à un CAGR de 6,04 % entre 2026 et 2031. Les prévisions reflètent la demande liée à la construction de centres de données, aux mises à niveau du réseau, à l'interconnexion des énergies renouvelables et à l'électrification plus large des bâtiments et des processus industriels.
Qu'est-ce qui stimule la demande d'appareillages de commande basse tension ?
Les centres de données ont besoin d'équipements de distribution entre l'alimentation du réseau et les baies informatiques. La modernisation du réseau, le stockage par batterie, les projets d'énergies renouvelables, la recharge des véhicules électriques et l'électrification industrielle ajoutent également des commandes. Les acheteurs réservent de plus en plus la capacité d'approvisionnement à l'avance lorsque les calendriers de livraison sont importants.
Quel type d'isolation est en tête de la demande d'appareillages de commande basse tension ?
L'AIS était en tête avec une part de 59,8 % en 2025 car il combine un coût d'installation inférieur, une maintenance simple et une large disponibilité de l'approvisionnement. Il reste adapté à de nombreuses applications commerciales, de services publics et industrielles. Les autres technologies d'isolation devraient croître plus rapidement à mesure que les acheteurs réduisent leur dépendance au SF6.
Pourquoi les appareillages de commande DC croissent-ils plus vite que les appareillages de commande AC ?
Les appareillages de commande DC devraient croître à un CAGR de 7,1 % car les centres de données utilisent des systèmes DC à 380 V et les projets de stockage nécessitent une protection native DC. La distribution DC peut améliorer l'efficacité énergétique dans des configurations de centres de données comparables. Les disjoncteurs à semi-conducteurs devraient également gagner en utilisation dans les applications de centres de données et marines.
Quelle région est en tête de la demande d'appareillages de commande basse tension ?
L'Asie-Pacifique détenait une part de 47,6 % en 2025 et devrait croître à un CAGR de 8,1 % jusqu'en 2031. La Chine, l'Inde, le Vietnam, l'Indonésie et la Thaïlande soutiennent la demande régionale grâce aux investissements dans le réseau, la fabrication, les énergies renouvelables et les centres de données. L'Inde avait plus de 500 MW de nouvelle capacité de centres de données en construction en 2026.
Qu'est-ce qui influence la sélection des fournisseurs d'appareillages de commande basse tension ?
Les acheteurs prennent en compte la certification des produits, la fiabilité des livraisons, le contenu local, la conformité en matière de cybersécurité, les performances techniques et les capacités d'approvisionnement. Les grands acheteurs de centres de données apprécient également les fournisseurs capables de réserver de la capacité de production pour des projets pluriannuels. Pour les applications avancées, les acheteurs évaluent également le soutien aux systèmes DC, la surveillance et les choix d'isolation conformes aux exigences environnementales.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.
