
低圧スイッチギア市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 42.75 十億米ドル |
| 市場規模 (2031) | 57.31 十億米ドル |
| 成長率 (2026 - 2031) | 6.04 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる低圧スイッチギア市場分析
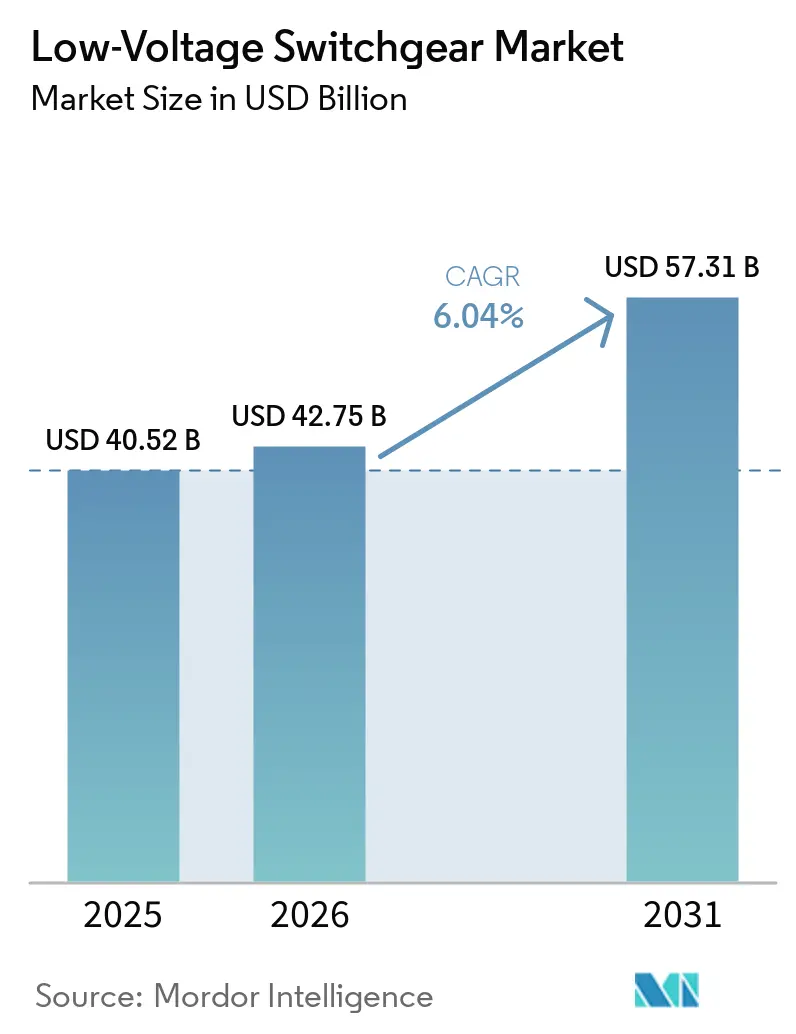
低圧スイッチギア市場規模は、2025年の40.52 ビリオン 米ドル、2026年42.75 ビリオン 米ドルから、2031年までに57.31 ビリオン 米ドルへと拡大する見込みであり、2026年から2031年にかけてCAGR 6.04%で成長すると予測されています。需要は代替購入を超え、プロジェクトが通電準備を整える前に機器供給を確保しようとするバイヤーにより、複数年にわたる設備投資コミットメントへと移行しています。データセンターキャンパス、再生可能エネルギーの系統連系、および産業の電化が同時に需要を押し上げており、電気機器の受注残を拡大させています。データセンターの電力消費量は2025年の485 TWh から2030年には945 TWh に増加すると予測されており、スイッチギアは新たなコンピューティング負荷と系統供給の間に位置づけられています。[1] 低圧スイッチギア市場は、したがって、納期能力、製品仕様、および長期インフラプログラムを支援する能によって形成されています。入力コスト、統合要件、および接続システムのセキュリティリスクは、一部のバイヤーが高度なアセンブリを採用するペースを引き続き制限しています。
主要レポートのポイント
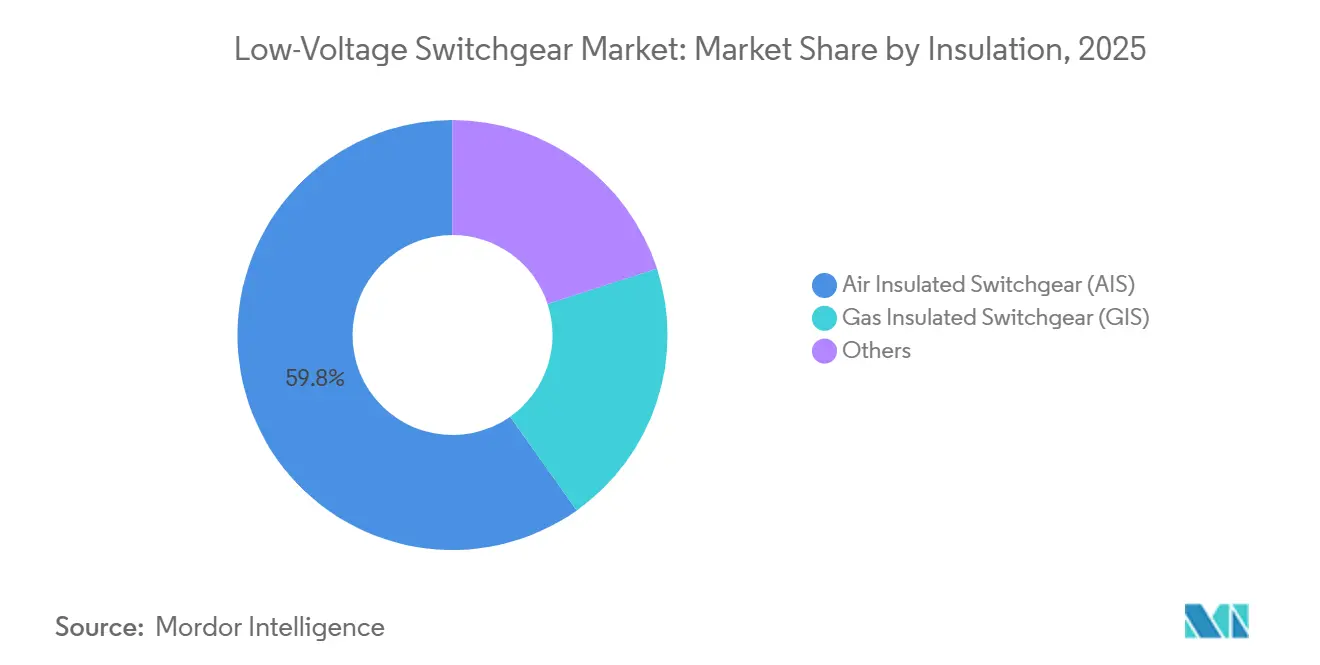
- 絶縁方式別では、AISが2025年の低圧スイッチギア市場シェアの59.8%を占め、その他は2031年にかけてCAGR 11.3%で拡大する見込みです。
- 電流種別では、ACが2025年に84%を占め、DCは2031年にかけてCAGR 7.1%で拡大する見込みです。
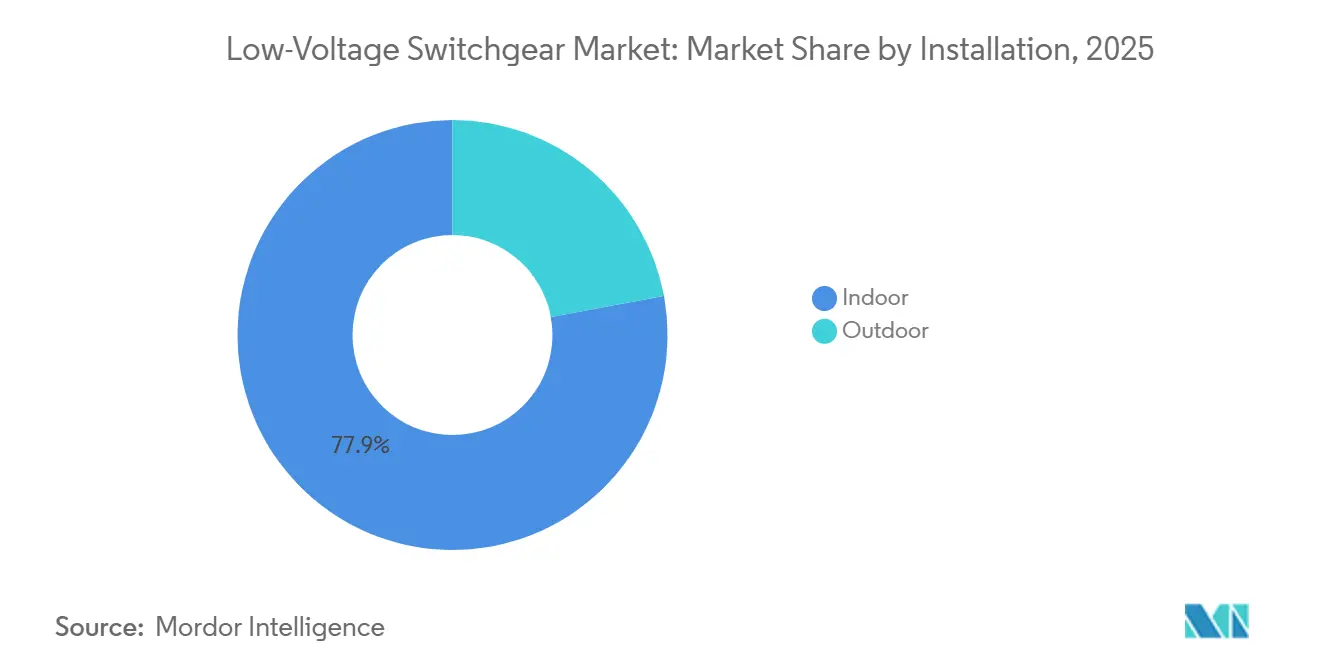
- 設置方式別では、屋内システムが2025年に77.9%を占め、屋外システムは2031年にかけてCAGR 8.7%で拡大する見込みです。
- エンドユーザー別では、産業ユーザーが2025年に39.6%を占め、商業ユーザーは2031年にかけてCAGR 7.5%で拡大する見込みです。
- 地域別では、アジア太平洋地域が2025年に47.6%を占め、2031年にかけてCAGR 8.1%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の低圧スイッチギア市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| データセンターおよびAIコンピューティングの拡大 | +1.4% | 世界全体、北米・アジア太平洋・北欧に集中 | 短期(2年以内) |
| 系統近代化および老朽資産の更新 | +1.2% | 北米および欧州、アジア太平洋・中東・アフリカへの波及あり | 中期(2〜4年) |
| 再生可能エネルギー・蓄電・EVの系統連系 | +1.0% | 世界全体、アジア太平洋が主導し中東・アフリカおよび南米へ拡大 | 中期(2〜4年) |
| 建物および産業の電化 | +0.8% | アジア太平洋、次いで北米および欧州 | 中期(2〜4年) |
| デジタルモニタリングおよび予知保全 | +0.6% | 世界全体、成熟経済圏に集中 | 長期(4年以上) |
| 分散型エネルギーリソース向けモジュール型保護 | +0.5% | アジア太平洋、欧州、北米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
データセンターおよびAIコンピューティング負荷の拡大
低圧スイッチギア市場は、電力会社の供給とコンピューティングラックの間の電力経路とますます結びついています。世界のデータセンター電力消費量は2025年から2030年にかけてほぼ倍増すると予測されており、米国がその増加分の最大シェアを吸収すると見込まれています。この需要により、キャンパス電力設計にける配電・保護機器の可用性の重要性が高まっています。ハイパースケールのバイヤーは、建設が電気工事段階に達した時点でのみ機器を発注するのではなく、複数年にわたるブロックコミットメントを活用しています。Eatonは19.6 ビリオン 米ドルのデータセンター受注残と前年比200%の受注成長を記録しており、2026年から2028年にかけて延びるコミットメントの規模を示しています。[2] NVIDIAのVera Rubinプラットフォームは800 V高電圧DCアーキテクチャで出荷されており、DCスイッチギアの仕様要件を引き上げ、固体回路遮断器機能を持つ製品を支援しています。
系統近代化および老朽資産の更新
低圧スイッチギア市場は、老朽化した系統が新たな負荷パターンに対応するために近代化される際に恩恵を受けます。米国および欧州の系統は築40〜50年であり、1960年代から1970年代の電力使用パターンを前提に設計されています。これらのネットワークは現在、データセンター、電気自動車充電回廊、および分散型蓄電に対応する必要があります。FirstEnergyのJCP&L子会社は、遠隔制御配電スイッチギアを指定した2025〜2028年向けの2億2,500万 米ドルの系統自動化プログラムを展開しました。[3] 中圧変電所での更新工事は、低圧スイッチギアへの関連アップグレードを一般的に必要とします。変電所工事と下流機器のこの連携により、直接的な代替需要を超えた受注量の増加がもたらされます。
再生可能エネルギー・蓄電池・EVの系統連系
低圧スイッチギア市場は、再生可能発電、蓄電、および電気自動車の系統連系によっても支えられています。これらのシステムは、従来のAC機器が管理するよう設計されていなかった双方向電力フローを生み出します。IEC TR 63534:2025は低圧DC系統への分散型太陽光発電の統合を扱い、IEC SRD 63460:2025は電気自動車の系統支援ユースケースを定義しています。これらの枠組みは、サプライヤーとバイヤーの仕様明確化を改善します。ユーティリティ規模の太陽光・風力は世界のDCスイッチギア調達の45〜55%を占め、蓄電池は系統連系点でさらなる要件を追加しています。中国のDL/T 1441-2025規格は、分散型太陽光発電、電気自動車充電、および蓄電を支援するインテリジェント低圧配電盤の設計を義務付けており、既設設備全体に改修要件を生み出しています。[4]
建物およ産業プロセスの電化
低圧スイッチギア市場は、産業プロセスや建物が燃料使用を電力に置き換える際に需要を獲得します。プロセス加熱、搬送、マテリアルハンドリングのプロジェクトには、新たな配電盤、モーターコントロールセンター、および保護機器が必要です。欧州のデータセンター電力消費量は2024年に70 TWh に達し、2030年までに45 TWh 以上増加すると予測されています。電池ギガファクトリー、グリーン水素プラント、およびその他のネットゼロ施設が高度なアセンブリを発注しています。商業デベロッパーは電気配電をコアインフラ購入として扱っており、複数年契約を持たないサプライヤーの納期を短縮しています。Eatonは2026年3月にSPANへ7,500万 米ドルを投資し、住宅電化向けのスマートパネルおよび回路保護技術を統合しました。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| インテリジェントおよびカスタムアセンブリの高コスト | -0.6% | 世界全体、価格感応度の高い新興市場で最も顕著 | 短期(2年以内) |
| レガシーシステムの統合および改修の複雑さ | -0.4% | 北米および欧州、アジア太平洋への二次的影響あり | 中期(2〜4年) |
| 原材料価格の変動とサプライチェーンのリスク | -0.5% | 世界全体 | 短期(2年以内) |
| 接続型保護システムのサイバーセキュリティリスク | -0.3% | 世界全体、北米および欧州に集中 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
インテリジェントおよびカスタムアセンブリの高い初期コスト
IoTセンサー、アーク閃光検出、およびリアルタイムエネルギーモニタリングを備えたインテリジェントアセンブリは、標準的な機械式ユニットに対して30〜50%のプレミアムが生じます。この差異は、インフラ予算が制約されている場合の採用を制限します。ハイパースケールオペレーターはプレミアムを吸収でき、納期ポジションを確保するために早期に発注することがあります。新興経済圏の中堅産業・商業バイヤーは異なる購入力の制約に直面しています。石油・ガス・石油化学および複雑な産業用途向けのカスタムアセンブリは、エンジニアリングおよび承認サイクルを6〜18ヶ月延長します。低圧スイッチギア市場は、したがって、インテリジェン製品を使用する資本力のあるバイヤーと、低仕様の電気機械式ユニットを使用するより大きな量的基盤との間で分断されています。
原材料価格の変動とサプライチェーンのリスク
銅は低圧スイッチギア製造コストの40%以上を占めており、価格変動はサプライヤーとバイヤーの双方にとって重要です。銅は2026年5月に1ポンドあたり5.9 米ドルで取引され、前年比24.7%高となりました。系統、電気自動車、およびデータセンターからの需要が供給圧力を高めています。アーク抑制接点に使用される銀は2024年から400%以上上昇し、高仕様機器のコストを増加させました。長期銅調達契約またはリサイクル原料を持つメーカーはコスト優位性を持ちます。大手バイヤーはサプライヤー選定において、技術的適合性と並んでこれらの調達能力をますます重視しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
絶縁方式別:AISの優位性がエコ効率的な代替品によって試される
AISは2025年に59.8%を占めました。これは、設置コストが低く、メンテナンスが簡単で、世界のサプライチェーン全体で確立された可用性を提供するためです。スペースが確保できる商業ビル、電力変電所、および幅広い産業用途において通常の仕様として採用され続けています。その既設設備は、保守チームが運転・保守要件に精通していることも支えています。GISは、密集した都市部の変電所や機器の設置面積がより高い価値を持つ場所での役割を維持しています。低圧スイッチギア産業は、コンパクトな機器が追加コストを正当化できるこれらのケースでGISを使用しています。その他の絶縁技術には、真空絶縁、固体誘電体、およびクリーンエア代替品が含まれます。これらの選択肢は、SF6ガスへの依存を低減するため注目を集めています。その進展は、認証、バイヤーの資格審査、および確立されたプロジェクト仕様への適合能力に依存しています。この移行により、サプライヤーは環境的・運転的要件を満たす代替品を開発する必要が生じています。
中国のDL/T 1441-2025規格は、分散型エネルギーリソースおよび電気自動車充電負荷に対応した低圧配電盤の設計を義務付けています。この要件は、国内の既設低圧機器全体に改修ニーズを生み出しています。また、これらの負荷との互換性を製品設計のより重要な要素としています。北米のバイヤーは、低圧および中圧遮断器の調達においてコンプライアンス主導のアプローチを適用しています。このアプローチは、電力会社およびデータセンタープロジェクトにおいて認証製品の重要性を高めています。環境要件と技術規格は、したがって、コストや利用可能な設置面積と並んで機器選定に影響を与える可能性があります。SF6フリーの認証代替品を持たないサプライヤーは、プロジェクト要件が発展するにつれて資格審査のギャップに直面する可能性があります。これらのギャップは予測期間中にさらに顕在化する可能性があります。AISの既存需要は、そのコストとメンテナンスプロファイルが多くの用途に依然として適しているため、依然として相当規模を維持しています。低圧スイッチギア市場は、したがって、確立されたAIS需要と代替絶縁技術のより速い成長の両方を含んでいます。


電流種別:AIおよび蓄電に牽引されDCスイッチギアが台頭
AC機器は2025年に市場シェアを支配しました。これは、交流配電が商業・産業・電力用途全体で標準であり続けているためです。その既設設備は、確立された建物および系統配電の慣行によって支えられています。インテリジェントモニタリングおよびアーク閃光検出は、高付加価値AC機器の入札において期待される機能となりつつあります。データセンターオペレーターは380 V DC配電を採用しており、蓄電システムはインバーターインターフェースでDCネイティブ保護を必要としています。これらの用途には、直流ネットワークの運転条件を管理できる機器が必要です。米国エネルギー省、DC配電を使用した同等のデータセンター構成がAC構成に対して10〜20%のエネルギー効率向上をもたらすことができると判断しました。この知見は、一部のハイパースケール仕様における正式なDCアーキテクチャ要件を支持しています。DCの成長は、したがって、効率目標と新たな電力システム設計の両方に結びついています。低圧スイッチギア市場は、これらの用途が発展するにつれてDC製品要件を拡大しています。
EatonとVoltServerは2026年7月に、データセンターおよび商業ビルのDCアーキテクチャを対象とした故障管理型DC電力配電を推進するための戦略的パートナーシップを発表しました。このパートナーシップは、予測期間内における標準製品カテゴリーとしてのDCネイティブ保護へのサプライヤーの関心を反映しています。固体回路遮断器は、2026年の新規DCインストールの2%未満から2030年には5〜10%に増加すると予測されています。初期展開はデータセンターおよび海洋用途に集中しています。これらの用途は、現在の普及率が限られている技術の初期運転経験を提供します。固体保護に投資するサライヤーは、増大するDC要件に向けて製品を位置づけることができます。その機会は、運転中のプロジェクトで信頼性の高い保護性能を実証することにかかっています。より広い普及には、バイヤーが新たな機器設計と資格審査アプローチを受け入れることも必要です。ほとんどの配電システムがACを使用しているため、AC機器は引き続き支配的であり続けます。低圧スイッチギア市場は、したがって、大規模な既設AC基盤と、より小規模ながら急速に成長するDCの機会を組み合わせています。
設置方式別:データセンター仕様に支えられた屋内の優位性
屋内機器は2025年の低圧スイッチギア市場規模の77.9%を占め、データセンター、製造サイト、商業サービスルーム、および病院の電気室によって支えられています。これらの場所は管理された環境と統合された電気レイアウトを使用しています。データセンターシステムは、アーク閃光定格エンクロージャー、リアルタイムモニタリング、および冗長バス配置を必要とします。これらの仕様により、屋内アセンブリは標準機器よりもカスタマイズれたものとなります。また、従来の屋内ユニットよりも高い価格を持ちます。Schneider Electricは2025年11月にDigital Realtyと3億7,300万 米ドルの供給能力契約を締結し、専用の屋内低圧スイッチギア生産ラインを含めました。この契約は、工場試験済みおよびカスタム構成の屋内アセンブリへの需要を示しています。また、データセンター調達が指定サプライヤーの能力を確保する方法も示しています。屋内需要は、高負荷商業施設の建設スケジュールと密接に結びついています。低圧スイッチギア市場は、設置需要の大部分を屋内製品に引き続き依存しています。
ユーティリティ規模の太陽光・風力プロェクトは、露出した配電ポイントでの保護を必要とします。農村部の系統延伸および電気自動車充電回廊も同様の屋外要件を生み出しています。これらの設備は、系統エッジ制御をサポートしながらサイト条件に適した機器を必要とします。アナハイム公益事業局は2025年に米国エネルギー省の助成金を受け、ガス絶縁配電スイッチを自動化固体誘電体ユニットに交換しました。このプロジェクトは、系統強化プログラム内の屋外更新活動を反映しています。自治体プロジェクトは、再生可能エネルギーおよび充電インフラからの需要に加えることができます。更新サイクルは、予測後半において屋外需要を支えると予測されています。多くのバイヤーが管理された環境で運営しているため、屋内システムは引き続き大きな規模を維持しています。低圧スイッチギア市場は、しかしながら、より多くの系統投資が露出した場所で行われるにつれて屋外需要を追加しています。
エンドユーザー別:産業セクターが主導、商業セクターが加速
産業ユーザーは2025年においてエンドユーザーグループの中で最大のシェアを占め、支配的な地位にあります。製造業、加工産業、石油化学、および鉱業は、過酷な環境と高い短絡電流に対応したアセンブリを必要とします。多くのサイトでは、電力配電システムの一部としてモーターコントロールセンター構成も必要とします。これらの機器要件は、より大規模な生産・プロセス投資に組み込まれていることが多いです。電力会社ユーザーは、北米、欧州、アジア太平洋全体で系統投資が継続しているため、2番目に大きなグループでした。住宅ユーザーは2025年に最小のシェアを持っていました。住宅電化とスマートパネルの展開が、コンパクトな保護デバイスの新たな量的カテゴリーを生み出しています。これらの用途は、大型産業用アセンブリとは異なる製品要件を持っています。産業調達は、その大規模な既設ニーズと要求の高い性能要件のため、引き続き中心的な位置を占めています。低圧スイッチギア産業は、したがって、産業プロジェクト活動に引き続き依存しています。
ハイパースケールデータセンターは、キャンパス規模の量でスイッチギアを調達する商業バイヤーです。その要件は、中規模製造施設の電力ニーズに匹敵することがあります。また、予測可能な納品とカスタムアセンブリも必要とします。Schneider ElectricのDigital Realty契約には専用の低圧スイッチギア生産ラインが含まれており、データセンター調達が供給計画をどのように変えているかを示しています。このアプローチは、商業注文を能力予約の取り決めへと移行させます。商業データセンター開発の規模は、需要のタイミングと量に影響します。能力を予約できるサプライヤーは、この調達モデルをより良く提供できます。その他の商業施設は、従来の屋内配電機器を引き続き必要としています。低圧スイッチギア市場は、確立されたユーザーグループからの需要を維持しながら、大規模な商業プロジェクトへの露出をますます高めていま。
地域分析
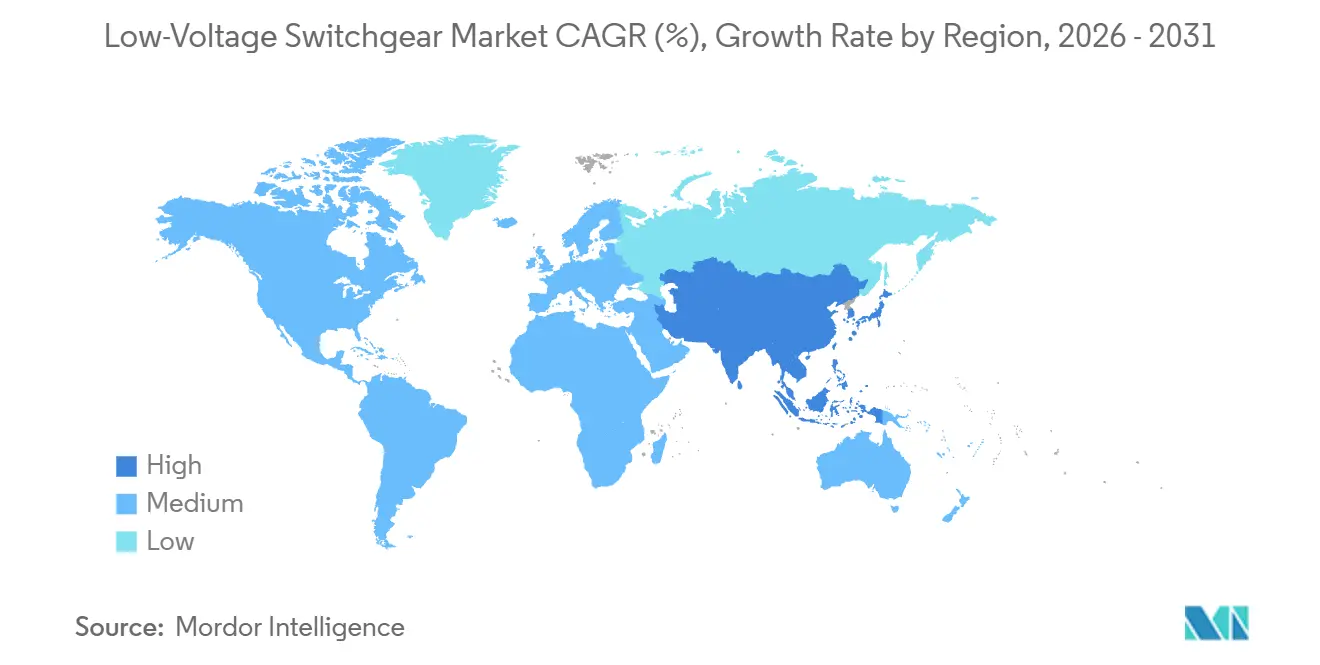
アジア太平洋地域は2025年の低圧スイッチギア市場シェアの47.6%を占め、2031年にかけてCAGR 8.1%で成長すると予測されています。中国は、配電の近代化、一線・二線都市でのデータセンター拡大、および再生可能エネルギーの系統連系プロジェクトを通じて需要を牽引しています。中国の国内ブランドは2025年に初めて中国市場で外資系大手を集合的に上回りました。この結果は、国内需要の規模と国内製品能力の向上を反映しています。インドの低圧スイッチギア需要は、スマートシティ開発、産業回廊、およびデータセンター建設が調達ニーズを追加するにつれて年率8〜10%で成長しています。2026年にはインドで500 MW 以上の新規データセンター容量が建設中です。
ベトナム、インドネシア、タイは、外資系製造投資と国内電化プログラムを通じて高一桁台のCAGR成長に貢献しています。ABBは2026年1月にインドで商業・住宅・産業・インフラ用途向けのArTu Formula低圧スイッチギアを導入しました。北米の低圧スイッチギア市場は、系統強化、データセンター拡大、半導体施、および電気自動車充電ネットワークによって支えられています。米国の系統は、当初の設計に含まれていなかった負荷に対応する必要があります。インフラ投資・雇用法に基づく連邦投資が配電系統の自動化を支援しています。ABBは2025年9月に、遮断器、系統コンポーネント、および開閉装置の能力を含む1億1,000万 米ドルの米国製造投資を発表しました。
欧州は、EU F-ガス規制がSF6の段階的廃止とエコ絶縁機器を支援するにつれて電気インフラを整備しています。ドイツは産業・エネルギーインフラ活動を通じて地域需要を主導しています。ポーランドとルーマニアは、EU結束基金が系統近代化を支援するにつれて地域平均を上回る成長を遂げています。南米と中東・アフリカは収益規模では小さいですが、長期的なプロジェクト機会を提供しています。ブラジルは再生可能エネルギー目標と鉱業の電化を通じて南米の需要を支え、チリとアルゼンチンは系統延伸と産業プロジェクトを追加しています。サウジアラビアとUAEは大規模建設プログラムと系統容量拡大を通じて需要を増加させており、アフリカ、モロッコ、エジプトのプロジェクトは韓国および日本のサプライヤーを引き付けています。

競合環境
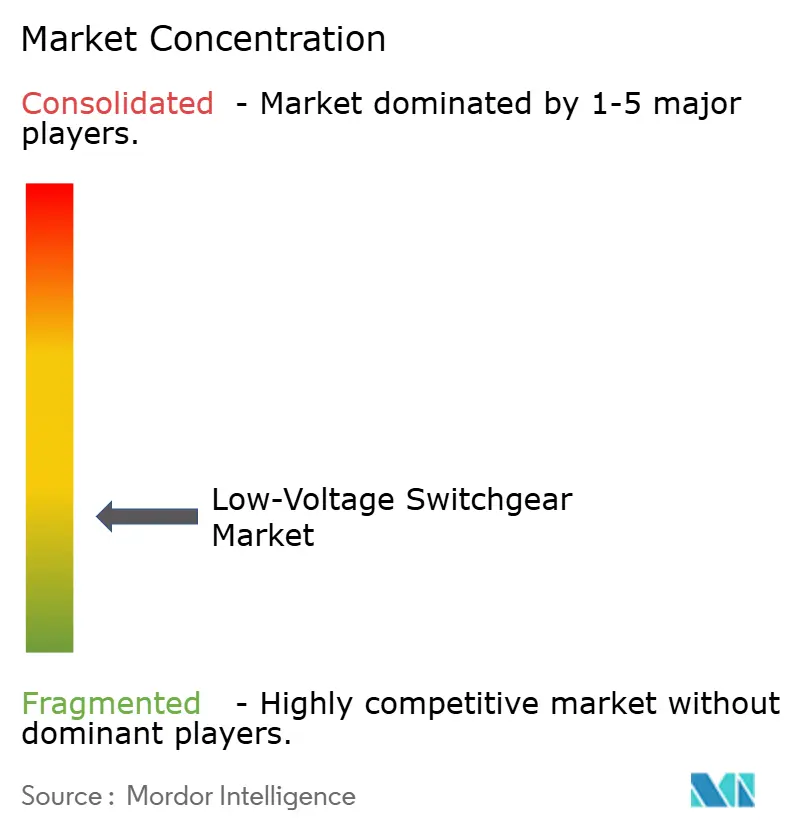
低圧スイッチギア市場は断片化しています。ABB、Schneider Electric、Siemens、およびEatonは、プレミアム仕様セグメントの収益を集合的に支配しています。これらの地位は、認証ポートフォリオ、サービスネットワーク、およびブロック注文向けの製造規模に基づいています。中国、インド、韓国、東南アジアの地域サプライヤーは、中堅商業・産業用途で競争しています。これらは、標準製品においてローカルコンテンツコンプライアンス、低コスト構造、および短い納期を活用しています。2025年に中国の国内ブランドが中国市場で外資系大手を回ったことは、その市場における地域競争の強さを示しています。
Schneider ElectricのDigital Realtyとの3億7,300万 米ドルの供給能力契約には、専用の低圧スイッチギア生産ラインが含まれていました。これは、機器取引から製造能力を予約するサプライ関係への移行を示しています。EatonのNVIDIAとのBeam Rubin DSXプラットフォームを含む19.6 ビリオン 米ドルのデータセンター受注残は、共同エンジニアリングが製品供給を顧客インフラ計画と結びつける方法を示しています。SiemensとJabilは2026年5月にバージニア州でスイッチギアおよび電力配電生産のための3,000万 米ドルの施設を発表しました。この施設は、より短い納期と国内供給能力へのバイヤー需要に応えるものです。これらの行動は、生産可用性が競争の重要な要素になりつつあることを示しています。
SF6フリー機器、固体保護、800 V DCネイティブ製品、および再生可能エネルギープロジェクト向けモジュール型アセンブリには未開拓の領域が残っています。IEC 62443セキュリティ要件を満たし、IEC 61850互換通信を提供するサプライヤーは、接続システムを必要とする電力会社およびデータセンターの要求にアクセスできます。低圧スイッチギア市場には、環境的代替品を大規模に認証できるサプライヤーの余地もあります。Lucy Electric UK Limitedは、そのポートフォリオが11 kV〜33 kVの配電自動化機器を中心としているため、低圧競合セットとの関連性は限定的です。Socomec GroupとHavells India Limitedは、低圧電力管理、開閉、保護、および電力配電製品を提供しているため、より適切な代替候補です。競争は、サプライヤーの認証、納期の信頼性、および地域市場へのアクセスが同時に求められる場所で最も激しくなっています。
低圧スイッチギア産業のリーダー企業
-
Siemens AG
-
Schneider Electric SE
-
ABB Ltd
-
Eaton Corporation PLC
-
Mitsubishi Electric Corporation
- 注:主要企業の掲載順は順位を示すものではありません。

最近の業界動向
- 2026年8月:GE Vernova はエネルギー集約型施設の電力継続性を維持するために設計された、データセンターおよびAIファクトリー向けの中圧UPSを発表しました。MV-UPSは、GE Vernovaの既存のデータセンターポートフォリオ(変圧器、スイッチギア、エネルギー管理システム)を補完するものであり、2027年半ばに出荷が予定されています。
- 2026年7月:EatonとVoltServerは、変換損失を低減するデータセンターおよび商業ビルのDCアーキテクチャを対象とした故障管理型DC電力配電を推進するための戦略的パートナーシップを発表しました。
- 2025年8月:ABBは、電力保護製造をモントリオール(ケベック州)で拡大するために1億3,000万 カナダドル(約1億 米ドル)以上の投資を発表しました。2つの施設を34万平方フィートの新規グリーンフィールドサイトに統合し、電力会社・再生可能エネルギー・インフラを対象とし、2027年半ばの開設を予定しています。


世界の低圧スイッチギア市場レポートの調査範囲
低圧スイッチギアとは、AC(交流)1000V以下またはDC(直流)1500V以下の電圧定格を持つ電気回路を制御・保護・遮断するために使用される電気機器の集合体を指します。その主な機能は、電源から各種電気機器および負荷へ電力を配電し、過負荷・短絡・その他の故障から機器と回路を保護することです。低圧スイッチギアはあらゆる電気配電システムに不可欠であり、電力の安全で信頼性の高い供給を確保します。
低圧スイッチギア市場は、絶縁方式、電流種別、設置方式、エンドユーザー、および地域別にセグメント化されています。絶縁方式別では、市場はガス絶縁スイッチギア(GIS)、空気絶縁スイッチギア(AIS)、およびその他に分類されます。電流種別では、市場はACスイッチギアおよびDCスイッチギアにセグメント化されます。設置方式別では、市場は屋内および屋外に分類されます。エンドユーザー別では、市場は電力会社、住宅、商業、および産業にセグメント化されます。地域別では、市場は北米、南米、欧州、アジア太平洋、中東・アフリカに分類されます。各セグメントについて、市場規模と予測は収益(米ドル)に基づいて行われています。
| ガス絶縁スイッチギア(GIS) |
| 空気絶縁スイッチギア(AIS) |
| その他 |
| ACスイッチギア |
| DCスイッチギア |
| 屋内 |
| 屋外 |
| 電力会社 |
| 住宅 |
| 商業 |
| 産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| タイ | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| 南アフリカ | |
| モロッコ | |
| その他の中東・アフリカ |
| 絶縁方式別 | ガス絶縁スイッチギア(GIS) | |
| 空気絶縁スイッチギア(AIS) | ||
| その他 | ||
| 電流種別 | ACスイッチギア | |
| DCスイッチギア | ||
| 設置方式別 | 屋内 | |
| 屋外 | ||
| エンドユーザー別 | 電力会社 | |
| 住宅 | ||
| 商業 | ||
| 産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| ベトナム | ||
| タイ | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプト | ||
| 南アフリカ | ||
| モロッコ | ||
| その他の中東・アフリカ | ||


レポートで回答される主要な質問
低圧スイッチギア市場の規模はどのくらいですか?
低圧スイッチギア市場規模は、2025年の40.52 ビリオン 米ドル、2026年の42.75 ビリオン 米ドルから、2031年までに57.31 ビリオン 米ドルへと拡大する見込みであり、2026年から2031年にかけてCAGR 6.04%で成長すると予測されています。この予測は、データセンター建設、系統アップグレード、再生可能エネルギーの系統連系、および建物・産業の広範な電化からの需要を反映しています。
低圧スイッチギアの需要を牽引しているものは何ですか?
データセンターは、電力会社の供給とコンピューティングラックの間の配電機器を必要としています。系統近代化、蓄電池、再生可能エネルギープロジェクト、電気自動車充電、および産業の電化も受注を追加しています。バイヤーは、納期スケジュールが重要な場合、事前に供給能力を予約することが増えています。
低圧スイッチギア需要をリドする絶縁方式はどれですか?
AISは2025年に59.8%のシェアで主導しました。これは、設置コストの低さ、簡単なメンテナンス、および広範な供給可用性を組み合わせているためです。多くの商業・電力・産業用途に引き続き適しています。バイヤーがSF6への依存を低減するにつれて、その他の絶縁技術はより速く成長すると予測されています。
DCスイッチギアがACスイッチギアよりも速く成長しているのはなぜですか?
DCスイッチギアは、データセンターが380 V DCシステムを使用し、蓄電プロジェクトがDCネイティブ保護を必要とするため、CAGR 7.1%で成長すると予測されています。DC配電は、同等のデータセンター構成においてエネルギー効率を改善できます。固体回路遮断器もデータセンターおよび海洋用途での使用が増加すると予測されています。
低圧スイッチギア需要をリードする地域はどこですか?
アジア太平洋地域は2025年に47.6%のシェアを占め、2031年にかけてCAGR 8.1%で成長すると予測されています。中国、インド、ベトナム、インドネシア、タイは、系統・製造・再生可能エネルギー・デーセンター投資を通じて地域需要を支えています。インドでは2026年に500 MW 以上の新規データセンター容量が建設中でした。
低圧スイッチギアのサプライヤー選定に影響する要因は何ですか?
バイヤーは、製品認証、納期の信頼性、ローカルコンテンツ、サイバーセキュリティコンプライアンス、技術性能、および調達能力を考慮します。大手データセンターバイヤーは、複数年プロジェクトの生産能力を予約できるサプライヤーも重視します。高度な用途では、バイヤーはDCシステム、モニタリング、および環境適合絶縁の選択肢へのサポートも評価します。


 お客様のデータは安全であり、販売や共有は一切行われません。
