
Tamaño y Participación del Mercado de Aparamenta de Baja Tensión
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 42.75 Mil millones de dólares |
| Tamaño del Mercado (2031) | 57.31 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.04 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Aparamenta de Baja Tensión por Mordor Intelligence
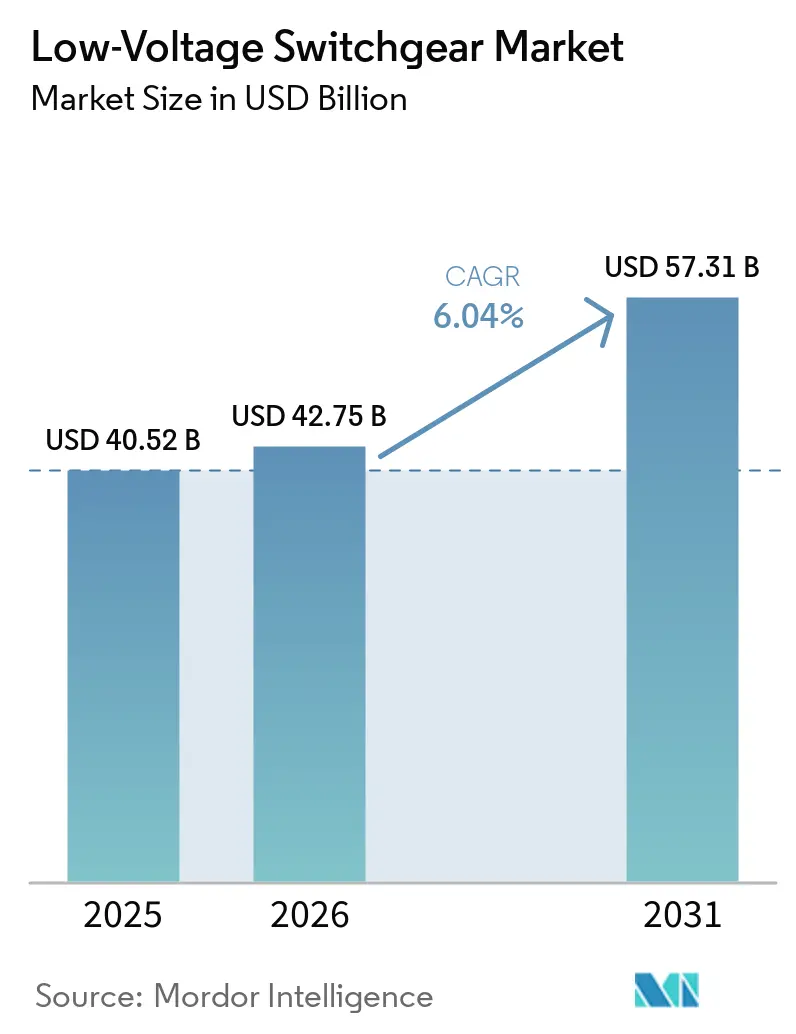
Se proyecta que el tamaño del Mercado de Aparamenta de Baja Tensión se expanda desde 40,52 mil millones de USD en 2025 y 42,75 mil millones de USD en 2026 hasta 57,31 mil millones de USD en 2031, a una CAGR del 6,04% entre 2026 y 2031. La demanda está evolucionando más allá de las compras de reemplazo hacia compromisos de capacidad plurianuales, ya que los compradores buscan suministro de equipos antes de que los proyectos estén listos para su energización. Los campus de centros de datos, las interconexiones de energías renovables y la electrificación industrial están añadiendo demanda simultáneamente, lo que está extendiendo las carteras de pedidos de equipos eléctricos. Se espera que el consumo eléctrico de los centros de datos aumente de 485 TWh en 2025 a 945 TWh en 2030, situando a la aparamenta entre las nuevas cargas informáticas y el suministro de la red.[1] El mercado de aparamenta de baja tensión está, por tanto, condicionado por la capacidad de entrega, las especificaciones de los productos y la capacidad de apoyar programas de infraestructura de larga duración. Los costes de insumos, los requisitos de integración y los riesgos de seguridad de los sistemas conectados continúan limitando el ritmo al que algunos compradores adoptan conjuntos avanzados.
Conclusiones Clave del Informe
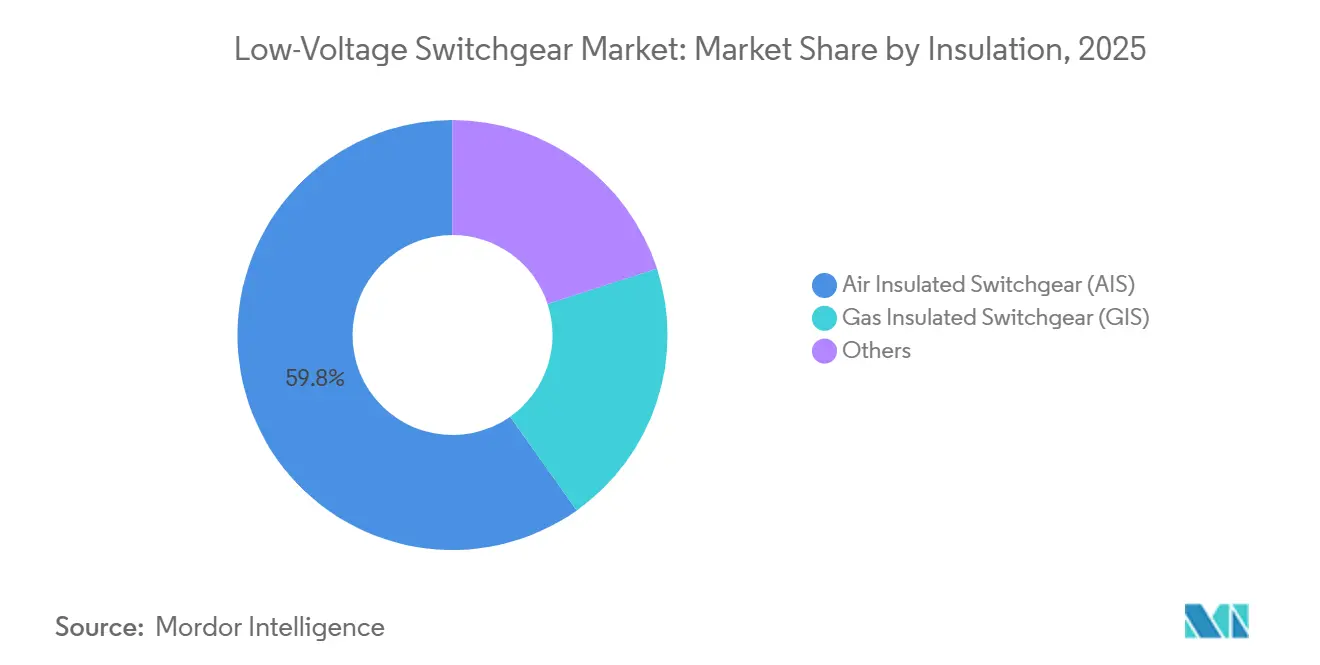
- Por aislamiento, AIS representó el 59,8% de la participación del mercado de aparamenta de baja tensión en 2025, mientras que Otros tienen previsto expandirse a una CAGR del 11,3% hasta 2031.
- Por tipo de corriente, CA representó el 84% en 2025, mientras que CC tiene previsto expandirse a una CAGR del 7,1% hasta 2031.
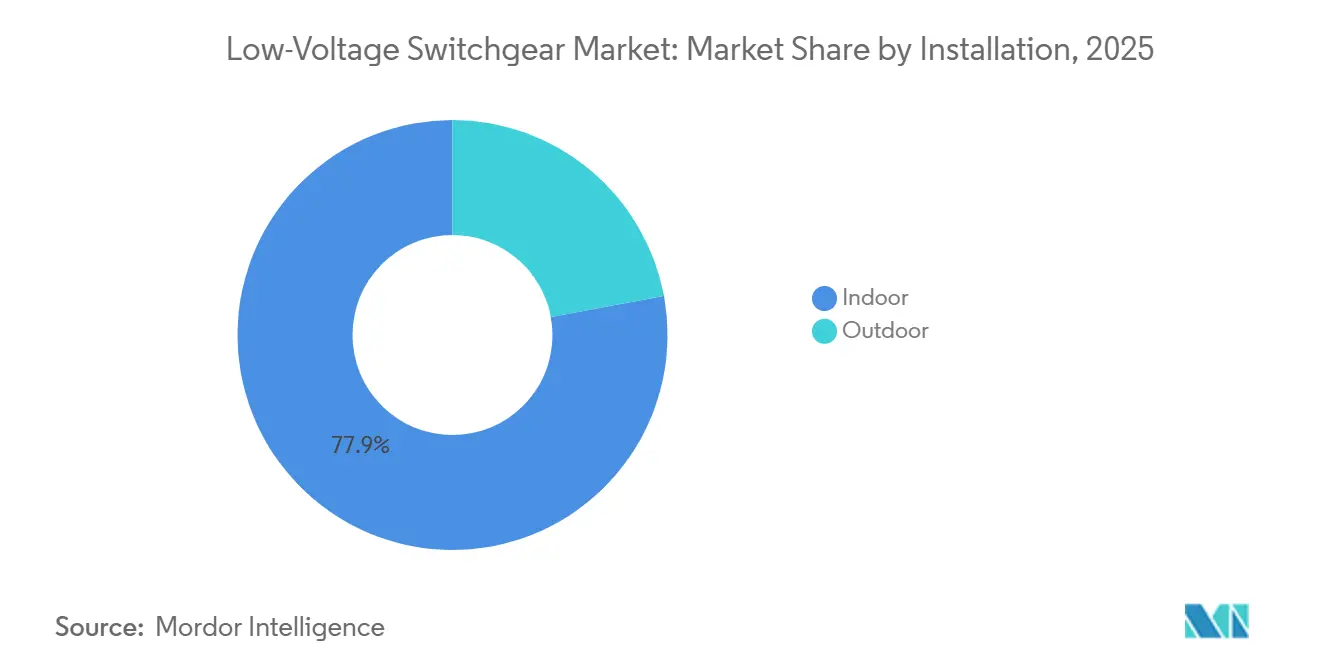
- Por instalación, los sistemas interiores representaron el 77,9% en 2025, mientras que los sistemas exteriores tienen previsto expandirse a una CAGR del 8,7% hasta 2031.
- Por usuario final, los usuarios industriales representaron el 39,6% en 2025, mientras que los usuarios comerciales tienen previsto expandirse a una CAGR del 7,5% hasta 2031.
- Por geografía, la región Asia-Pacífico representó el 47,6% en 2025 y tiene previsto expandirse a una CAGR del 8,1% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Aparamenta de Baja Tensión
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de Centros de Datos y Computación de IA | +1.4% | Global, concentrado en América del Norte, Asia-Pacífico y el norte de Europa | Corto plazo (≤ 2 años) |
| Modernización de la Red y Reemplazo de Activos | +1.2% | América del Norte y Europa, con extensión a Asia-Pacífico y Oriente Medio y África | Mediano plazo (2-4 años) |
| Energías Renovables, Almacenamiento y Interconexión de Vehículos Eléctricos | +1.0% | Global, liderado por Asia-Pacífico y en expansión hacia Oriente Medio y África y América del Sur | Mediano plazo (2-4 años) |
| Electrificación de Edificios y Procesos Industriales | +0.8% | Asia-Pacífico, seguido de América del Norte y Europa | Mediano plazo (2-4 años) |
| Monitoreo Digital y Mantenimiento Predictivo | +0.6% | Global, concentrado en economías maduras | Largo plazo (≥ 4 años) |
| Protección Modular para Recursos Energéticos Distribuidos | +0.5% | Asia-Pacífico, Europa y América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de Centros de Datos y Cargas de Computación de IA
El mercado de aparamenta de baja tensión está cada vez más vinculado a la ruta de suministro eléctrico entre el suministro de la red y los bastidores informáticos. Se prevé que el consumo eléctrico global de los centros de datos casi se duplique entre 2025 y 2030, y se espera que Estados Unidos absorba la mayor parte de ese incremento. Esta demanda otorga mayor importancia a la disponibilidad de equipos de distribución y protección en los diseños de energía de los campus. Los compradores de escala hiperescala utilizan compromisos de bloque plurianuales en lugar de pedir equipos solo cuando la construcción alcanza la fase de instalación eléctrica. Eaton registró una cartera de pedidos de centros de datos de 19,6 mil millones de USD y un crecimiento de pedidos del 200% interanual, lo que muestra la escala de los compromisos que se extienden desde 2026 hasta 2028.[2] La plataforma Vera Rubin de NVIDIA se está comercializando con arquitectura de CC de alta tensión de 800 V, lo que eleva el requisito de especificación para la aparamenta de CC y respalda productos con capacidad de interruptor de circuito de estado sólido.
Modernización de la Red y Reemplazo de Activos Envejecidos
El mercado de aparamenta de baja tensión se beneficia cuando las redes envejecidas se modernizan para adaptarse a nuevos patrones de carga. Las redes de Estados Unidos y Europa tienen entre 40 y 50 años de antigüedad y fueron diseñadas para los patrones de consumo eléctrico de las décadas de 1960 y 1970. Estas redes ahora necesitan adaptarse a centros de datos, corredores de carga de vehículos eléctricos y almacenamiento distribuido. La filial JCP&L de FirstEnergy implementó un programa de automatización de la red de 202,5 millones de USD para 2025-2028 que especifica aparamenta de distribución controlada de forma remota.[3] Los trabajos de reemplazo en subestaciones de media tensión comúnmente requieren actualizaciones relacionadas con la aparamenta de baja tensión. Este vínculo entre los trabajos en subestaciones y los equipos aguas abajo incrementa los volúmenes de pedidos más allá de la demanda de reemplazo directo.
Energías Renovables, Almacenamiento de Baterías e Interconexión de Vehículos Eléctricos
El mercado de aparamenta de baja tensión también está respaldado por la generación renovable, el almacenamiento de baterías y la interconexión de vehículos eléctricos. Estos sistemas crean flujos de energía bidireccionales que los equipos de CA heredados no fueron diseñados para gestionar. La norma IEC TR 63534:2025 aborda la integración de fotovoltaica distribuida en sistemas de CC de baja tensión, mientras que la IEC SRD 63460:2025 define los casos de uso de soporte a la red por parte de los vehículos eléctricos. Estos marcos mejoran la claridad de las especificaciones para proveedores y compradores. La energía solar y eólica a escala de servicios públicos representa entre el 45% y el 55% de la adquisición global de aparamenta de CC, mientras que el almacenamiento de baterías añade requisitos adicionales en el punto de interconexión. La norma china DL/T 1441-2025 exige diseños de cuadros de distribución de baja tensión inteligentes que admitan fotovoltaica distribuida, carga de vehículos eléctricos y almacenamiento de energía, creando un requisito de modernización en toda la base instalada.[4]
Electrificación de Edificios y Procesos Industriales
El mercado de aparamenta de baja tensión gana demanda cuando los procesos industriales y los edificios sustituyen el uso de combustibles por electricidad. Los proyectos de calefacción de procesos, transporte y manejo de materiales requieren nuevos paneles de distribución de energía, centros de control de motores y equipos de protección. El consumo eléctrico de los centros de datos europeos alcanzó los 70 TWh en 2024 y se proyecta que aumente en más de 45 TWh para 2030. Las gigafábricas de baterías, las plantas de hidrógeno verde y otras instalaciones de cero emisiones netas están realizando pedidos de conjuntos avanzados. Los promotores comerciales están tratando la distribución eléctrica como una compra de infraestructura básica, lo que acorta los plazos de entrega para los proveedores sin acuerdos plurianuales. Eaton invirtió 75 millones de USD en SPAN en marzo de 2026 para integrar tecnologías de paneles inteligentes y protección de circuitos para la electrificación del hogar.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Coste de los Conjuntos Inteligentes y Personalizados | -0.6% | Global, más agudo en mercados emergentes sensibles al precio | Corto plazo (≤ 2 años) |
| Integración de Sistemas Heredados y Complejidad de la Modernización | -0.4% | América del Norte y Europa, con exposición secundaria en Asia-Pacífico | Mediano plazo (2-4 años) |
| Volatilidad del Precio de las Materias Primas y Exposición de la Cadena de Suministro | -0.5% | Global | Corto plazo (≤ 2 años) |
| Riesgo de Ciberseguridad en Sistemas de Protección Conectados | -0.3% | Global, concentrado en América del Norte y Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alto Coste Inicial de los Conjuntos Inteligentes y Personalizados
Los conjuntos inteligentes con sensores IoT, detección de arco eléctrico y monitoreo de energía en tiempo real tienen una prima del 30% al 50% sobre las unidades mecánicas estándar. Esta diferencia limita la adopción donde los presupuestos de infraestructura son limitados. Los operadores de hiperescala pueden absorber la prima y pueden comprometer pedidos con anticipación para asegurar posiciones de entrega. Los compradores industriales y comerciales de mercado medio en economías emergentes enfrentan un límite de asequibilidad diferente. Los conjuntos personalizados para aplicaciones de petróleo, gas, petroquímica e industrias complejas extienden los ciclos de ingeniería y aprobación entre 6 y 18 meses. El mercado de aparamenta de baja tensión se divide, por tanto, entre compradores bien capitalizados que utilizan productos inteligentes y una base de mayor volumen que utiliza unidades electromecánicas de menor especificación.
Volatilidad del Precio de las Materias Primas y Exposición de la Cadena de Suministro
El cobre representa más del 40% del coste de fabricación de la aparamenta de baja tensión, lo que hace que los cambios de precio sean relevantes para proveedores y compradores. El cobre se cotizó a 5,9 USD por libra en mayo de 2026, un 24,7% más en términos interanuales. La demanda procedente de redes eléctricas, vehículos eléctricos y centros de datos está añadiendo presión sobre el suministro. La plata utilizada en los contactos de supresión de arco aumentó más de un 400% desde 2024, incrementando el coste de los equipos de alta especificación. Los fabricantes con contratos de aprovisionamiento de cobre a largo plazo o materias primas de contenido reciclado tienen una ventaja en costes. Los grandes compradores consideran cada vez más estas capacidades de aprovisionamiento junto con el cumplimiento técnico al seleccionar proveedores.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Aislamiento: El Dominio de AIS es Puesto a Prueba por Alternativas Ecoeficientes
AIS representó el 59,8% en 2025 porque ofrece un menor coste de instalación, un mantenimiento sencillo y una disponibilidad establecida en las cadenas de suministro globales. Sigue siendo la especificación habitual para edificios comerciales, subestaciones de servicios públicos y una amplia gama de aplicaciones industriales donde el espacio está disponible. Su base instalada también proporciona a los equipos de mantenimiento familiaridad con sus requisitos de operación y servicio. GIS mantiene un papel en las subestaciones urbanas densas y en ubicaciones donde la huella del equipo tiene un mayor valor. La industria de aparamenta de baja tensión utiliza GIS en estos casos cuando los equipos compactos pueden justificar el coste adicional. Otras tecnologías de aislamiento incluyen alternativas con aislamiento al vacío, dieléctrico sólido y aire limpio. Estas opciones están ganando atención porque reducen la dependencia del gas SF6. Su avance depende de la certificación, la calificación del comprador y la capacidad de ajustarse a las especificaciones de proyectos establecidos. El cambio crea la necesidad de que los proveedores desarrollen alternativas que cumplan los requisitos medioambientales y operativos.
La norma china DL/T 1441-2025 exige que los diseños de cuadros de distribución de baja tensión admitan recursos energéticos distribuidos y cargas de carga de vehículos eléctricos. El requisito respalda una necesidad de modernización en toda la base de equipos de baja tensión instalados en el país. También hace que la compatibilidad con estas cargas sea un elemento más importante del diseño de productos. Los compradores norteamericanos aplican un enfoque basado en el cumplimiento normativo para la adquisición de interruptores automáticos de baja y media tensión. Este enfoque otorga mayor importancia a los productos certificados en proyectos de servicios públicos y centros de datos. Los requisitos medioambientales y las normas técnicas pueden, por tanto, influir en la selección de equipos junto con el coste y la huella disponible. Los proveedores sin alternativas certificadas libres de SF6 podrían enfrentar brechas de calificación a medida que se desarrollen los requisitos de los proyectos. Esas brechas pueden hacerse más evidentes durante el período de pronóstico. La demanda existente de AIS sigue siendo sustancial porque su perfil de coste y mantenimiento sigue siendo adecuado para muchas aplicaciones. El mercado de aparamenta de baja tensión contiene, en consecuencia, tanto la demanda establecida de AIS como un crecimiento más rápido para las tecnologías de aislamiento alternativas.


Por Tipo de Corriente: La Aparamenta de CC Gana Terreno Impulsada por la IA y el Almacenamiento
Los equipos de CA dominaron la participación de mercado en 2025 porque la distribución de corriente alterna sigue siendo estándar en aplicaciones comerciales, industriales y de servicios públicos. Su base instalada está respaldada por las prácticas establecidas de distribución en edificios y redes eléctricas. El monitoreo inteligente y la detección de arco eléctrico se están convirtiendo en características esperadas en las licitaciones de equipos de CA de mayor valor. Los operadores de centros de datos están adoptando la distribución de CC a 380 V, mientras que los sistemas de almacenamiento de baterías necesitan protección nativa de CC en las interfaces de los inversores. Estos usos requieren equipos que puedan gestionar las condiciones operativas de las redes de corriente continua. El Departamento de Energía de Estados Unidos encontró que las configuraciones equivalentes de centros de datos que utilizan distribución de CC pueden ofrecer ganancias de eficiencia energética del 10% al 20% sobre las configuraciones de CA. Este hallazgo respalda los requisitos formales de arquitectura de CC en algunas especificaciones de hiperescala. El crecimiento de CC está, por tanto, vinculado tanto a los objetivos de eficiencia como a los nuevos diseños de sistemas de energía. El mercado de aparamenta de baja tensión está ampliando sus requisitos de productos de CC a medida que estas aplicaciones se desarrollan.
Eaton y VoltServer formaron una asociación en julio de 2026 para avanzar en la distribución de energía de CC con gestión de fallos para centros de datos y edificios comerciales. La asociación refleja el interés de los proveedores en la protección nativa de CC como categoría de producto estándar dentro del período de pronóstico. Se espera que los interruptores automáticos de estado sólido aumenten de menos del 2% de las nuevas instalaciones de CC en 2026 al 5%-10% para 2030. Los primeros despliegues se concentran en aplicaciones de centros de datos y marinas. Estas aplicaciones proporcionan experiencia operativa inicial para una tecnología con penetración actual limitada. Los proveedores que invierten en protección de estado sólido pueden posicionar productos para el creciente requisito de CC. Su oportunidad depende de demostrar un rendimiento de protección fiable en proyectos en operación. Un uso más amplio también requerirá que los compradores acepten nuevos diseños de equipos y enfoques de calificación. Los equipos de CA seguirán dominando porque la mayoría de los sistemas de distribución los utilizan. El mercado de aparamenta de baja tensión combina así una gran base instalada de CA con una oportunidad de CC más pequeña pero de crecimiento más rápido.
Por Instalación: El Dominio Interior Respaldado por las Especificaciones de los Centros de Datos
Los equipos interiores representaron el 77,9% del tamaño del mercado de aparamenta de baja tensión en 2025, respaldados por centros de datos, instalaciones de fabricación, salas de servicio comerciales y salas eléctricas de hospitales. Estas ubicaciones utilizan entornos controlados y diseños eléctricos integrados. Los sistemas de centros de datos requieren envolventes con clasificación de arco eléctrico, monitoreo en tiempo real y disposiciones de barras redundantes. Estas especificaciones hacen que los conjuntos interiores sean más personalizados que los equipos estándar. También tienen precios más altos que las unidades interiores convencionales. Schneider Electric firmó un acuerdo de capacidad de suministro de 373 millones de USD con Digital Realty en noviembre de 2025, que incluye una línea de producción dedicada de aparamenta de baja tensión interior. El acuerdo ilustra la demanda de conjuntos interiores probados en fábrica y configurados a medida. También muestra cómo la adquisición de centros de datos puede asegurar la capacidad de proveedores designados. La demanda interior sigue estrechamente vinculada al calendario de construcción de instalaciones comerciales de alta carga. El mercado de aparamenta de baja tensión continúa dependiendo de los productos interiores para una gran parte de la demanda instalada.
Los proyectos de energía solar y eólica a escala de servicios públicos requieren protección en puntos de distribución expuestos. Las extensiones de redes rurales y los corredores de carga de vehículos eléctricos crean requisitos exteriores similares. Estas instalaciones requieren equipos adaptados a las condiciones del emplazamiento y que admitan el control en el borde de la red. Anaheim Public Utilities recibió una subvención del Departamento de Energía de Estados Unidos en 2025 para reemplazar los interruptores de distribución con aislamiento en gas por unidades automatizadas de dieléctrico sólido. El proyecto refleja la actividad de reemplazo exterior dentro de los programas de refuerzo de la red. Los proyectos municipales pueden añadir demanda procedente de infraestructuras renovables y de carga. Se espera que el ciclo de reemplazo respalde la demanda exterior en los últimos años del período de pronóstico. Los sistemas interiores siguen siendo más grandes porque muchos compradores operan en entornos controlados. El mercado de aparamenta de baja tensión está, no obstante, añadiendo demanda exterior a medida que se producen más inversiones en la red en ubicaciones expuestas.
Por Usuario Final: El Sector Industrial Lidera, el Sector Comercial se Acelera
Los usuarios industriales son dominantes en 2025, con la mayor participación entre los grupos de usuarios finales. La fabricación, las industrias de procesamiento, la petroquímica y la minería requieren conjuntos clasificados para entornos exigentes y altas corrientes de fallo. Muchos emplazamientos también requieren configuraciones de centros de control de motores como parte de sus sistemas de distribución de energía. Sus requisitos de equipos a menudo están integrados en inversiones de producción y proceso más amplias. Los usuarios de servicios públicos fueron el segundo grupo más grande porque la inversión en redes continúa en América del Norte, Europa y Asia-Pacífico. Los usuarios residenciales tuvieron la menor participación en 2025. La electrificación del hogar y los despliegues de paneles inteligentes están creando una nueva categoría de volumen para dispositivos de protección compactos. Estas aplicaciones tienen requisitos de producto diferentes a los de los grandes conjuntos industriales. La adquisición industrial sigue siendo central debido a su gran necesidad instalada y sus exigentes requisitos de rendimiento. La industria de aparamenta de baja tensión continúa, por tanto, dependiendo de la actividad de proyectos industriales.
Los centros de datos de hiperescala son compradores comerciales que adquieren aparamenta en volúmenes a escala de campus. Sus requisitos pueden igualar las necesidades de energía de complejos de fabricación de tamaño mediano. También requieren entregas predecibles y conjuntos personalizados. El acuerdo de Schneider Electric con Digital Realty incluyó una línea de producción dedicada de aparamenta de baja tensión, lo que muestra cómo la adquisición de centros de datos está cambiando la planificación del suministro. Este enfoque mueve los pedidos comerciales hacia acuerdos de reserva de capacidad. La escala del desarrollo comercial de centros de datos afecta al calendario y al volumen de la demanda. Los proveedores capaces de reservar capacidad pueden atender mejor este modelo de adquisición. Otras instalaciones comerciales continúan requiriendo equipos de distribución interior convencionales. El mercado de aparamenta de baja tensión está cada vez más expuesto a grandes proyectos comerciales mientras mantiene la demanda de los grupos de usuarios establecidos.
Análisis Geográfico
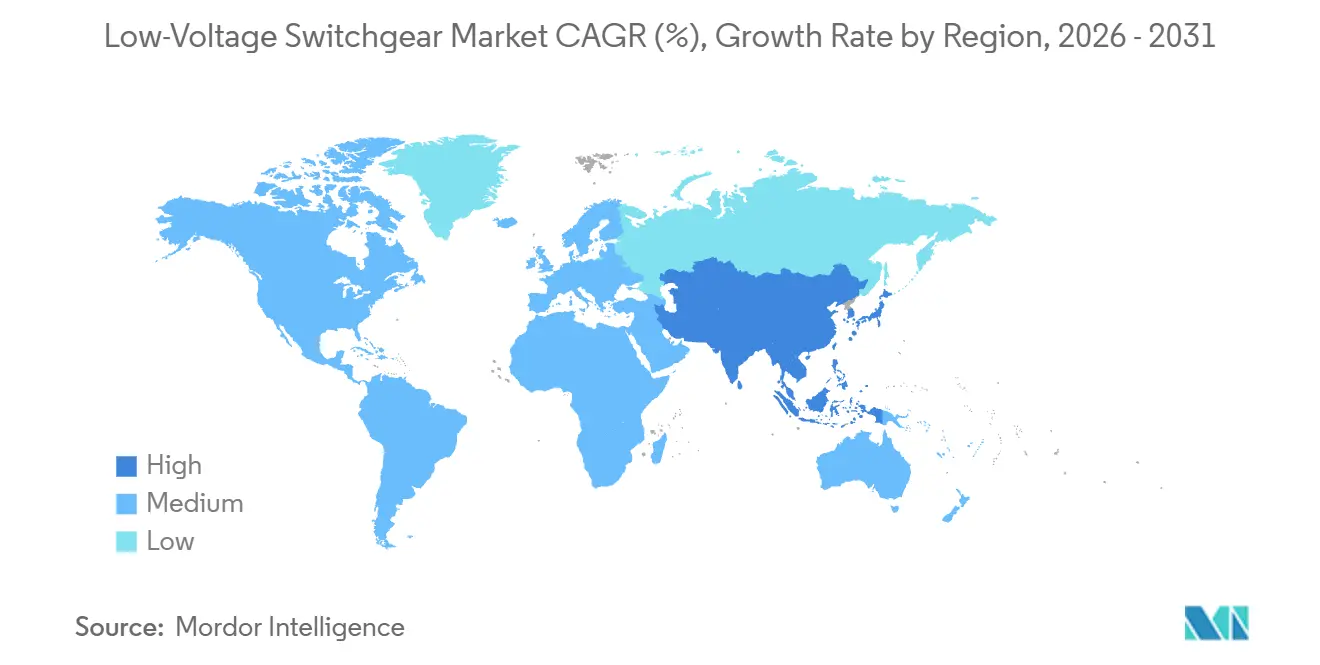
Asia-Pacífico representó el 47,6% de la participación del mercado de aparamenta de baja tensión en 2025 y se prevé que crezca a una CAGR del 8,1% hasta 2031. China ancla la demanda a través de la modernización de la distribución, la expansión de centros de datos en ciudades de primer y segundo nivel y los proyectos de interconexión de energías renovables. Las marcas chinas nacionales superaron colectivamente a los incumbentes extranjeros en China por primera vez en 2025. Este resultado refleja la escala de la demanda local y las mayores capacidades de los productos nacionales. La demanda de aparamenta de baja tensión en India está creciendo a un ritmo del 8% al 10% anual a medida que el desarrollo de Ciudades Inteligentes, los corredores industriales y la construcción de centros de datos añaden necesidades de adquisición. Más de 500 MW de nueva capacidad de centros de datos están en construcción en India en 2026.
Vietnam, Indonesia y Tailandia están contribuyendo con un crecimiento de CAGR de un solo dígito alto a través de la inversión manufacturera extranjera y los programas de electrificación doméstica. ABB introdujo su aparamenta de baja tensión ArTu Formula en India en enero de 2026 para aplicaciones comerciales, residenciales, industriales y de infraestructura. El mercado de aparamenta de baja tensión en América del Norte está respaldado por el refuerzo de la red, la expansión de centros de datos, las instalaciones de semiconductores y las redes de carga de vehículos eléctricos. La red eléctrica de Estados Unidos debe adaptarse a cargas que no formaban parte de su diseño original. La inversión federal en virtud de la Ley de Inversión en Infraestructura y Empleo está apoyando la automatización de la red de distribución. ABB anunció 110 millones de USD de inversión manufacturera en Estados Unidos en septiembre de 2025, incluyendo capacidad para interruptores automáticos, componentes de red y dispositivos de conmutación.
Europa está actualizando la infraestructura eléctrica a medida que el Reglamento F-Gas de la UE respalda la eliminación progresiva del SF6 y los equipos con aislamiento ecológico. Alemania lidera la demanda regional a través de la actividad de infraestructura industrial y energética. Polonia y Rumanía están creciendo más rápido que la media regional a medida que los fondos de cohesión de la UE apoyan la modernización de la red. América del Sur y Oriente Medio y África son más pequeños en ingresos, pero ofrecen oportunidades de proyectos a más largo plazo. Brasil apoya la demanda sudamericana a través de objetivos de energías renovables y electrificación minera, mientras que Chile y Argentina añaden proyectos de extensión de la red e industriales. Arabia Saudita y los Emiratos Árabes Unidos están aumentando la demanda a través de grandes programas de construcción y expansión de la capacidad de la red, mientras que los proyectos en Sudáfrica, Marruecos y Egipto están atrayendo a proveedores coreanos y japoneses.

Panorama Competitivo
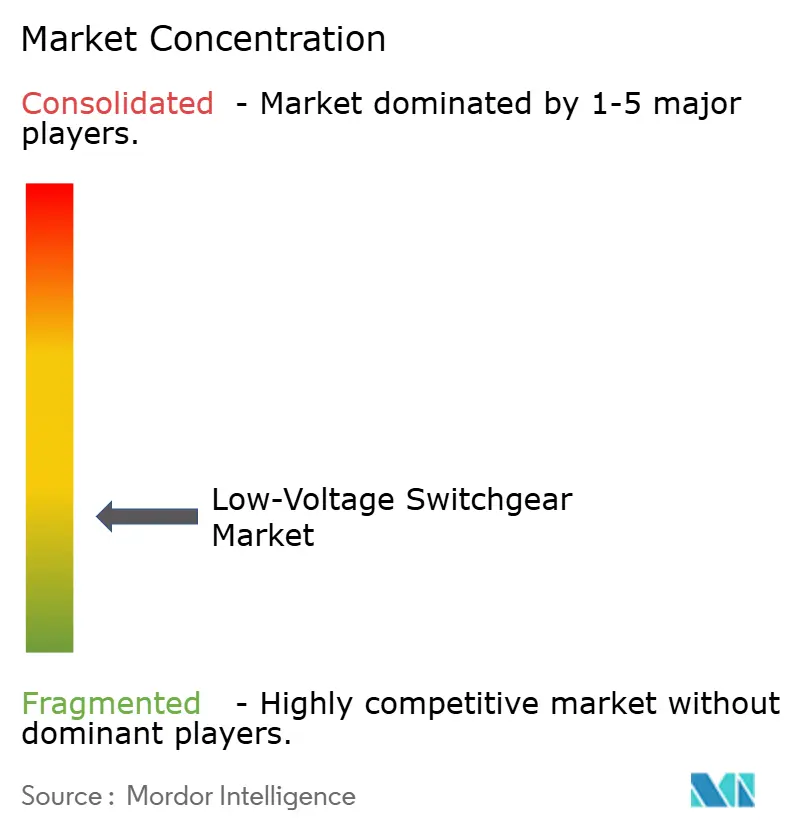
El mercado de aparamenta de baja tensión está fragmentado. ABB, Schneider Electric, Siemens y Eaton dominan colectivamente los ingresos en los segmentos de especificación premium. Sus posiciones se basan en carteras certificadas, redes de servicio y escala de fabricación para pedidos en bloque. Los proveedores regionales en China, India, Corea del Sur y el Sudeste Asiático compiten en aplicaciones comerciales e industriales de nivel medio. Utilizan el cumplimiento de contenido local, estructuras de costes más bajas y tiempos de entrega más cortos para productos estándar. El hecho de que las marcas chinas nacionales superaran a los incumbentes extranjeros en China en 2025 muestra la fortaleza de la competencia regional en ese mercado.
El acuerdo de capacidad de suministro de 373 millones de USD de Schneider Electric con Digital Realty incluyó una línea de producción dedicada de aparamenta de baja tensión. Muestra el paso de las transacciones de equipos hacia relaciones de suministro que reservan capacidad de fabricación. La cartera de pedidos de centros de datos de 19,6 mil millones de USD de Eaton y su plataforma Beam Rubin DSX con NVIDIA muestran cómo la co-ingeniería puede vincular el suministro de productos con los planes de infraestructura del cliente. Siemens y Jabil anunciaron una instalación de 30 millones de USD en Virginia en mayo de 2026 para la producción de aparamenta y distribución de energía. La instalación responde a la demanda de los compradores de tiempos de entrega más cortos y capacidad de suministro nacional. Estas acciones muestran que la disponibilidad de producción se está convirtiendo en un elemento clave de la competencia.
Quedan áreas abiertas en equipos libres de SF6, protección de estado sólido, productos nativos de CC a 800 V y conjuntos modulares para proyectos renovables. Los proveedores que cumplen los requisitos de seguridad IEC 62443 y ofrecen comunicaciones compatibles con IEC 61850 pueden acceder a solicitudes de servicios públicos y centros de datos que requieren sistemas conectados. El mercado de aparamenta de baja tensión también tiene espacio para proveedores que puedan calificar alternativas medioambientales a escala. Lucy Electric UK Limited tiene una relevancia limitada para el conjunto competitivo de baja tensión porque su cartera se centra en equipos de automatización de distribución de 11 kV a 33 kV. Socomec Group y Havells India Limited son sustitutos más relevantes porque ofrecen gestión de energía de baja tensión, conmutación, protección y productos de distribución de energía. La competencia sigue siendo más intensa donde se requieren conjuntamente la certificación del proveedor, la fiabilidad de la entrega y el acceso al mercado local.
Líderes de la Industria de Aparamenta de Baja Tensión
-
Siemens AG
-
Schneider Electric SE
-
ABB Ltd
-
Eaton Corporation PLC
-
Mitsubishi Electric Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: GE Vernova introdujo un sistema de alimentación ininterrumpida de media tensión para centros de datos y fábricas de IA, diseñado para mantener la continuidad del suministro eléctrico en instalaciones de uso intensivo de energía. El sistema de alimentación ininterrumpida de media tensión complementa la cartera existente de GE Vernova para centros de datos, que incluye transformadores, aparamenta y sistemas de gestión de energía, con envíos previstos para mediados de 2027.
- Julio de 2026: Eaton y VoltServer anunciaron una asociación estratégica para avanzar en la distribución de energía de CC con gestión de fallos, dirigida a arquitecturas de CC para centros de datos y edificios comerciales que reducen las pérdidas de conversión.
- Agosto de 2025: ABB anunció una inversión de más de 130 millones de CAD (aproximadamente 100 millones de USD) para ampliar la fabricación de protección de energía en Montreal, Quebec, consolidando dos instalaciones en un nuevo emplazamiento de nueva construcción de 340.000 pies cuadrados dirigido a servicios públicos, energías renovables e infraestructura, con apertura prevista para mediados de 2027.


Alcance del Informe Global del Mercado de Aparamenta de Baja Tensión
La aparamenta de baja tensión se refiere a un conjunto de equipos eléctricos utilizados para controlar, proteger y aislar circuitos eléctricos con una tensión nominal de hasta 1000 V CA (corriente alterna) o 1500 V CC (corriente continua). Su función principal es distribuir la energía eléctrica desde la fuente de alimentación a los distintos equipos y cargas eléctricas, y proteger los equipos y circuitos de sobrecargas, cortocircuitos y otros fallos. La aparamenta de baja tensión es esencial para cualquier sistema de distribución eléctrica, garantizando el suministro seguro y fiable de energía eléctrica.
El mercado de aparamenta de baja tensión está segmentado por aislamiento, tipo de corriente, instalación, usuario final y geografía. Por aislamiento, el mercado se divide entre aparamenta con aislamiento en gas (GIS), aparamenta con aislamiento en aire (AIS) y otros. Por tipo de corriente, el mercado está segmentado en aparamenta de CA y aparamenta de CC. Por instalación, el mercado se divide entre interior y exterior. Por usuario final, el mercado está segmentado en servicios públicos, residencial, comercial e industrial. Por geografía, el mercado se divide entre América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han realizado en función de los ingresos (USD).
| Aparamenta con Aislamiento en Gas (GIS) |
| Aparamenta con Aislamiento en Aire (AIS) |
| Otros |
| Aparamenta de CA |
| Aparamenta de CC |
| Interior |
| Exterior |
| Servicios Públicos |
| Residencial |
| Comercial |
| Industrial |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Polonia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Egipto | |
| Sudáfrica | |
| Marruecos | |
| Resto de Oriente Medio y África |
| Por Aislamiento | Aparamenta con Aislamiento en Gas (GIS) | |
| Aparamenta con Aislamiento en Aire (AIS) | ||
| Otros | ||
| Por Tipo de Corriente | Aparamenta de CA | |
| Aparamenta de CC | ||
| Por Instalación | Interior | |
| Exterior | ||
| Por Usuario Final | Servicios Públicos | |
| Residencial | ||
| Comercial | ||
| Industrial | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Polonia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Egipto | ||
| Sudáfrica | ||
| Marruecos | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de aparamenta de baja tensión?
Se proyecta que el tamaño del Mercado de Aparamenta de Baja Tensión se expanda desde 40,52 mil millones de USD en 2025 y 42,75 mil millones de USD en 2026 hasta 57,31 mil millones de USD en 2031, a una CAGR del 6,04% entre 2026 y 2031. El pronóstico refleja la demanda procedente de la construcción de centros de datos, las actualizaciones de la red, la interconexión de energías renovables y la electrificación más amplia de edificios e industria.
¿Qué está impulsando la demanda de aparamenta de baja tensión?
Los centros de datos necesitan equipos de distribución entre el suministro de la red y los bastidores informáticos. La modernización de la red, el almacenamiento de baterías, los proyectos de energías renovables, la carga de vehículos eléctricos y la electrificación industrial también están añadiendo pedidos. Los compradores reservan cada vez más la capacidad de suministro con antelación cuando los calendarios de entrega son importantes.
¿Qué tipo de aislamiento lidera la demanda de aparamenta de baja tensión?
AIS lideró con una participación del 59,8% en 2025 porque combina un menor coste de instalación, un mantenimiento sencillo y una amplia disponibilidad de suministro. Sigue siendo adecuado para muchas aplicaciones comerciales, de servicios públicos e industriales. Se espera que otras tecnologías de aislamiento crezcan más rápido a medida que los compradores reduzcan su dependencia del SF6.
¿Por qué la aparamenta de CC crece más rápido que la aparamenta de CA?
Se prevé que la aparamenta de CC crezca a una CAGR del 7,1% a medida que los centros de datos utilizan sistemas de CC a 380 V y los proyectos de almacenamiento requieren protección nativa de CC. La distribución de CC puede mejorar la eficiencia energética en configuraciones comparables de centros de datos. También se espera que los interruptores automáticos de estado sólido ganen uso en aplicaciones de centros de datos y marinas.
¿Qué región lidera la demanda de aparamenta de baja tensión?
Asia-Pacífico representó el 47,6% de la participación en 2025 y se prevé que crezca a una CAGR del 8,1% hasta 2031. China, India, Vietnam, Indonesia y Tailandia apoyan la demanda regional a través de inversiones en redes, fabricación, energías renovables y centros de datos. India tenía más de 500 MW de nueva capacidad de centros de datos en construcción en 2026.
¿Qué afecta a la selección de proveedores de aparamenta de baja tensión?
Los compradores consideran la certificación del producto, la fiabilidad de la entrega, el contenido local, el cumplimiento de ciberseguridad, el rendimiento técnico y la capacidad de aprovisionamiento. Los grandes compradores de centros de datos también valoran a los proveedores que pueden reservar capacidad de producción para proyectos plurianuales. Para aplicaciones avanzadas, los compradores también evalúan el soporte para sistemas de CC, el monitoreo y las opciones de aislamiento conformes con el medio ambiente.


 Sus datos están seguros y nunca se venden ni se comparten.
