
Marktgröße und Marktanteil für Niederspannungsschaltanlagen
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 42.75 Milliarden US-Dollar |
| Marktgröße (2031) | 57.31 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.04 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Niederspannungsschaltanlagen von Mordor Intelligence
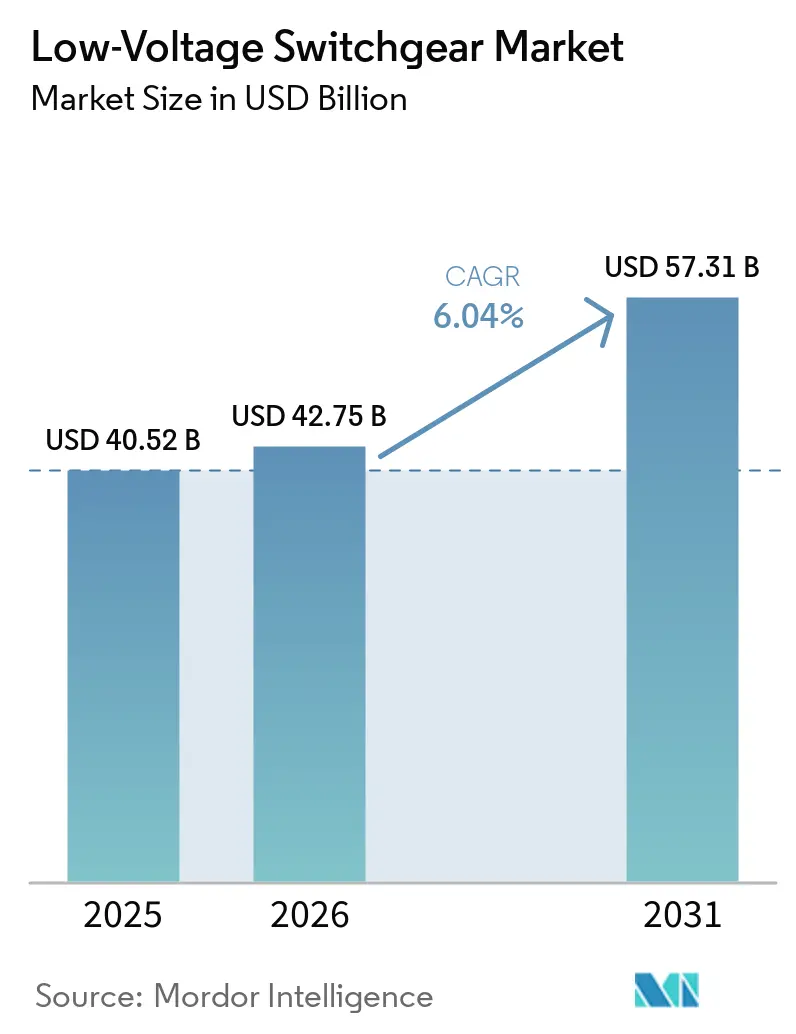
Die Marktgröße für Niederspannungsschaltanlagen wird voraussichtlich von 40,52 Milliarden USD im Jahr 2025 und 42,75 Milliarden USD im Jahr 2026 auf 57,31 Milliarden USD bis 2031 anwachsen, mit einer CAGR von 6,04 % zwischen 2026 und 2031. Die Nachfrage verlagert sich über Ersatzkäufe hinaus hin zu mehrjährigen Kapazitätsverpflichtungen, da Käufer die Ausrüstungsversorgung sichern möchten, bevor Projekte zur Inbetriebnahme bereit sind. Rechenzentrumsgelände, Anschlüsse für erneuerbare Energien und industrielle Elektrifizierung erhöhen gleichzeitig die Nachfrage, was die Auftragsbücher für elektrische Ausrüstung verlängert. Der Stromverbrauch von Rechenzentren wird voraussichtlich von 485 TWh im Jahr 2025 auf 945 TWh bis 2030 steigen und Schaltanlagen zwischen neue Rechenlasten und die Netzversorgung stellen.[1] Der Markt für Niederspannungsschaltanlagen wird daher durch Lieferkapazität, Produktspezifikationen und die Fähigkeit geprägt, langfristige Infrastrukturprogramme zu unterstützen. Inputkosten, Integrationsanforderungen und Sicherheitsrisiken vernetzter Systeme schränken weiterhin das Tempo ein, mit dem einige Käufer fortschrittliche Baugruppen einsetzen.
Wichtigste Erkenntnisse des Berichts
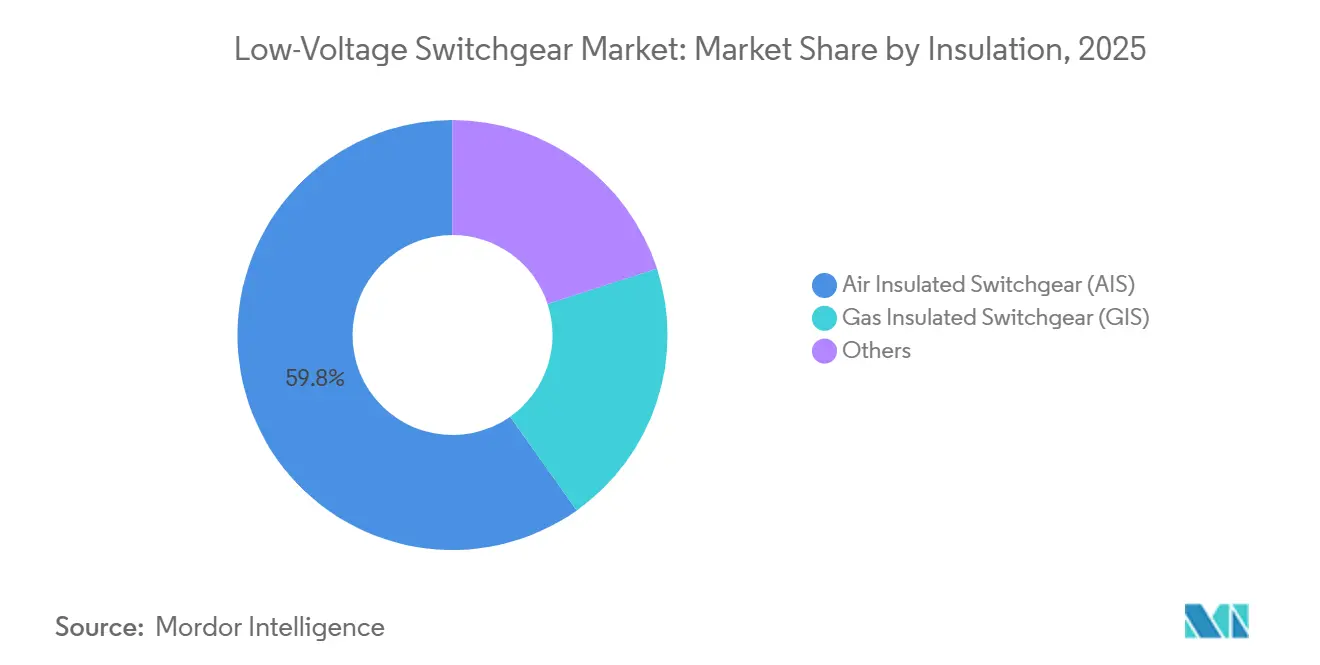
- Nach Isolierung hielt AIS im Jahr 2025 einen Marktanteil von 59,8 % bei Niederspannungsschaltanlagen, während Sonstige bis 2031 mit einer CAGR von 11,3 % wachsen sollen.
- Nach Stromtyp hielt AC im Jahr 2025 einen Anteil von 84 %, während DC bis 2031 mit einer CAGR von 7,1 % wachsen soll.
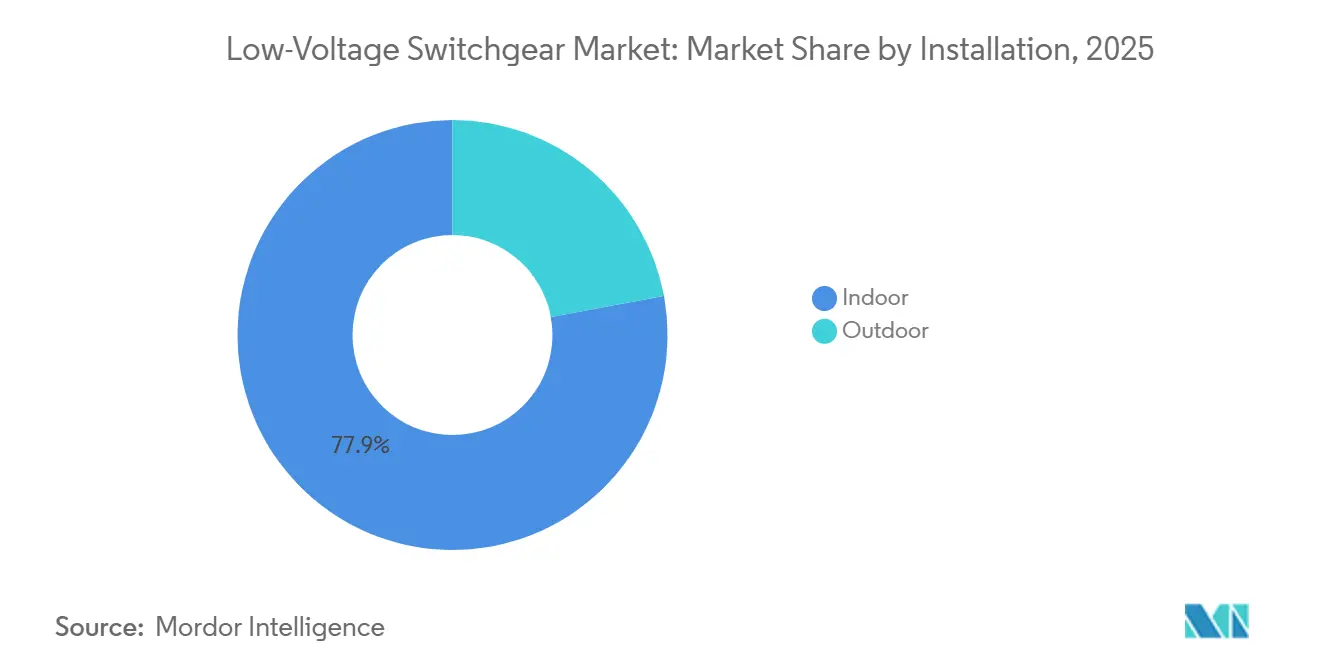
- Nach Installation entfielen im Jahr 2025 77,9 % auf Innensysteme, während Außensysteme bis 2031 mit einer CAGR von 8,7 % wachsen sollen.
- Nach Endnutzer hielten Industrienutzer im Jahr 2025 einen Anteil von 39,6 %, während gewerbliche Nutzer bis 2031 mit einer CAGR von 7,5 % wachsen sollen.
- Nach Geografie hielt die Region Asien-Pazifik im Jahr 2025 einen Anteil von 47,6 % und soll bis 2031 mit einer CAGR von 8,1 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für Niederspannungsschaltanlagen
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion von Rechenzentren und KI-Rechenlasten | +1.4% | Global, konzentriert in Nordamerika, Asien-Pazifik und Nordeuropa | Kurzfristig (≤ 2 Jahre) |
| Netzmodernisierung und Ersatz veralteter Anlagen | +1.2% | Nordamerika und Europa, mit Ausstrahlungseffekten auf Asien-Pazifik sowie Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Erneuerbare Energien, Speicher und Netzanschluss für Elektrofahrzeuge | +1.0% | Global, angeführt von Asien-Pazifik und mit Ausweitung auf Naher Osten und Afrika sowie Südamerika | Mittelfristig (2–4 Jahre) |
| Elektrifizierung von Gebäuden und Industrie | +0.8% | Asien-Pazifik, gefolgt von Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Digitale Überwachung und vorausschauende Wartung | +0.6% | Global, konzentriert in reifen Volkswirtschaften | Langfristig (≥ 4 Jahre) |
| Modularer Schutz für dezentrale Energieressourcen | +0.5% | Asien-Pazifik, Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion von Rechenzentren und KI-Rechenlasten
Der Markt für Niederspannungsschaltanlagen ist zunehmend mit dem Strompfad zwischen Netzversorgung und Rechengestellen verknüpft. Der globale Stromverbrauch von Rechenzentren soll sich zwischen 2025 und 2030 nahezu verdoppeln, wobei die Vereinigten Staaten den größten Anteil dieses Anstiegs absorbieren sollen. Diese Nachfrage erhöht die Bedeutung der Verfügbarkeit von Verteilungs- und Schutzausrüstung in Campus-Stromdesigns. Hyperscale-Käufer nutzen mehrjährige Blockverpflichtungen, anstatt Ausrüstung erst dann zu bestellen, wenn der Bau die elektrische Ausbaustufe erreicht. Eaton verzeichnete einen Auftragsbestand für Rechenzentren von 19,6 Milliarden USD und ein Auftragswachstum von 200 % im Jahresvergleich, was den Umfang der Verpflichtungen von 2026 bis 2028 zeigt.[2] NVIDIAs Vera-Rubin-Plattform wird mit einer 800-V-Hochspannungs-DC-Architektur ausgeliefert, was die Spezifikationsanforderungen für DC-Schaltanlagen erhöht und Produkte mit Festkörper-Leistungsschalter-Fähigkeit unterstützt.
Netzmodernisierung und Ersatz veralteter Anlagen
Der Markt für Niederspannungsschaltanlagen profitiert, wenn veraltete Netze für neue Lastmuster modernisiert werden. Die Netze in den USA und Europa sind 40–50 Jahre alt und wurden für Stromverbrauchsmuster der 1960er und 1970er Jahre ausgelegt. Diese Netze müssen nun Rechenzentren, Ladestationen für Elektrofahrzeuge und dezentrale Speicher aufnehmen. Die JCP&L-Tochtergesellschaft von FirstEnergy setzte ein Netzautomatisierungsprogramm im Wert von 202,5 Millionen USD für 2025–2028 um, das ferngesteuerte Verteilungsschaltanlagen vorsieht.[3] Ersatzarbeiten an Mittelspannungsumspannwerken erfordern häufig damit verbundene Aufrüstungen der Niederspannungsschaltanlagen. Diese Verbindung zwischen Umspannwerksarbeiten und nachgelagerten Geräten erhöht die Auftragsvolumina über den direkten Ersatzbedarf hinaus.
Erneuerbare Energien, Batteriespeicher und Netzanschluss für Elektrofahrzeuge
Der Markt für Niederspannungsschaltanlagen wird auch durch erneuerbare Erzeugung, Batteriespeicher und den Netzanschluss von Elektrofahrzeugen gestützt. Diese Systeme erzeugen bidirektionale Leistungsflüsse, für deren Bewältigung herkömmliche AC-Ausrüstung nicht ausgelegt war. IEC TR 63534:2025 befasst sich mit der Integration dezentraler Photovoltaik in Niederspannungs-DC-Systeme, während IEC SRD 63460:2025 Anwendungsfälle für die Netzunterstützung durch Elektrofahrzeuge definiert. Diese Rahmenbedingungen verbessern die Spezifikationsklarheit für Lieferanten und Käufer. Solarenergie und Windkraft im Versorgungsmaßstab machen 45–55 % der globalen DC-Schaltanlagenbeschaffung aus, während Batteriespeicher am Netzanschlusspunkt weitere Anforderungen stellen. Chinas Norm DL/T 1441-2025 schreibt intelligente Niederspannungsverteilungsboxdesigns vor, die dezentrale Photovoltaik, Elektrofahrzeugladung und Energiespeicherung unterstützen, und schafft damit einen Nachrüstbedarf im gesamten installierten Bestand.[4]
Elektrifizierung von Gebäuden und Industrieprozessen
Der Markt für Niederspannungsschaltanlagen gewinnt an Nachfrage, wenn Industrieprozesse und Gebäude den Brennstoffeinsatz durch Strom ersetzen. Prozessheizung, Förderanlagen und Materialhandhabungsprojekte erfordern neue Stromverteilungstafeln, Motorsteuerungszentren und Schutzausrüstung. Der Stromverbrauch europäischer Rechenzentren erreichte 2024 70 TWh und soll bis 2030 um mehr als 45 TWh steigen. Batterie-Gigafabriken, Grüner-Wasserstoff-Anlagen und andere Netto-Null-Einrichtungen erteilen Aufträge für fortschrittliche Baugruppen. Gewerbliche Entwickler behandeln die elektrische Verteilung als einen zentralen Infrastrukturkauf, was die Lieferfenster für Lieferanten ohne mehrjährige Vereinbarungen verkürzt. Eaton investierte im März 2026 75 Millionen USD in SPAN, um intelligente Schalttafel- und Leitungsschutztechnologien für die Heimelektrifizierung zu integrieren.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kosten für intelligente und kundenspezifische Baugruppen | -0.6% | Global, am stärksten ausgeprägt in preissensiblen Schwellenmärkten | Kurzfristig (≤ 2 Jahre) |
| Integration von Altsystemen und Komplexität der Nachrüstung | -0.4% | Nordamerika und Europa, mit sekundärer Exposition in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Rohstoffpreisvolatilität und Lieferkettenrisiken | -0.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Cybersicherheitsrisiko durch vernetzte Schutzsysteme | -0.3% | Global, konzentriert in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestition für intelligente und kundenspezifische Baugruppen
Intelligente Baugruppen mit IoT-Sensoren, Lichtbogenerkennung und Echtzeit-Energieüberwachung kosten 30 %–50 % mehr als mechanische Standardeinheiten. Dieser Unterschied schränkt die Einführung dort ein, wo Infrastrukturbudgets begrenzt sind. Hyperscale-Betreiber können den Aufpreis verkraften und Aufträge möglicherweise frühzeitig erteilen, um Lieferpositionen zu sichern. Mittelständische Industrie- und Gewerbekäufer in Schwellenländern stoßen an andere Erschwinglichkeitsgrenzen. Kundenspezifische Baugruppen für Öl-, Gas-, Petrochemie- und komplexe Industrieanwendungen verlängern Konstruktions- und Genehmigungszyklen um 6–18 Monate. Der Markt für Niederspannungsschaltanlagen teilt sich daher in gut kapitalisierte Käufer, die intelligente Produkte einsetzen, und eine größere Volumenbasis, die elektromechanische Einheiten mit niedrigeren Spezifikationen verwendet.
Rohstoffpreisvolatilität und Lieferkettenrisiken
Kupfer macht mehr als 40 % der Herstellungskosten für Niederspannungsschaltanlagen aus, was Preisänderungen für Lieferanten und Käufer wesentlich macht. Kupfer wurde im Mai 2026 zu 5,9 USD pro Pfund gehandelt, 24,7 % höher als im Vorjahr. Die Nachfrage aus Netzen, Elektrofahrzeugen und Rechenzentren erhöht den Versorgungsdruck. Silber, das in Lichtbogenlöschkontakten verwendet wird, stieg gegenüber 2024 um mehr als 400 % und erhöhte die Kosten für hochwertige Ausrüstung. Hersteller mit langfristigen Kupferbeschaffungsverträgen oder Rohstoffen aus Recyclingmaterial haben einen Kostenvorteil. Große Käufer berücksichtigen diese Beschaffungsfähigkeiten zunehmend neben der technischen Konformität bei der Lieferantenauswahl.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Isolierung: AIS-Dominanz wird durch ökoeffiziente Alternativen herausgefordert
AIS hielt im Jahr 2025 einen Anteil von 59,8 %, da es niedrigere Installationskosten, einfache Wartung und eine etablierte Verfügbarkeit in globalen Lieferketten bietet. Es bleibt die übliche Spezifikation für Gewerbegebäude, Versorgungsumspannwerke und eine breite Palette von Industrieanwendungen, bei denen ausreichend Platz vorhanden ist. Sein installierter Bestand gibt Wartungsteams auch Vertrautheit mit seinen Betriebs- und Wartungsanforderungen. GIS behält eine Rolle in dicht besiedelten städtischen Umspannwerken und an Standorten, an denen der Platzbedarf der Ausrüstung einen höheren Wert hat. Die Niederspannungsschaltanlagenbranche setzt GIS in diesen Fällen ein, wenn kompakte Ausrüstung die zusätzlichen Kosten rechtfertigen kann. Andere Isolierungstechnologien umfassen vakuumisolierte, festdielektrische und Reinluft-Alternativen. Diese Optionen gewinnen an Aufmerksamkeit, da sie die Abhängigkeit von SF6-Gas reduzieren. Ihr Fortschritt hängt von der Zertifizierung, der Käuferqualifizierung und der Fähigkeit ab, etablierte Projektspezifikationen zu erfüllen. Der Wandel schafft für Lieferanten die Notwendigkeit, Alternativen zu entwickeln, die Umwelt- und Betriebsanforderungen erfüllen.
Chinas Norm DL/T 1441-2025 schreibt vor, dass Niederspannungsverteilungsboxdesigns dezentrale Energieressourcen und Ladelasten für Elektrofahrzeuge unterstützen müssen. Die Anforderung unterstützt einen Nachrüstbedarf bei installierten Niederspannungsgeräten im Land. Sie macht die Kompatibilität mit diesen Lasten auch zu einem wichtigeren Element des Produktdesigns. Nordamerikanische Käufer wenden einen konformitätsorientierten Ansatz bei der Beschaffung von Niederspannungs- und Mittelspannungsleistungsschaltern an. Dieser Ansatz verleiht zertifizierten Produkten in Versorgungs- und Rechenzentrensprojekten zusätzliche Bedeutung. Umweltanforderungen und technische Normen können daher die Geräteauswahl neben Kosten und verfügbarem Platzbedarf beeinflussen. Lieferanten ohne zertifizierte SF6-freie Alternativen könnten mit Qualifizierungslücken konfrontiert werden, wenn sich die Projektanforderungen weiterentwickeln. Diese Lücken könnten im Prognosezeitraum deutlicher werden. Die bestehende AIS-Nachfrage bleibt erheblich, da ihr Kosten- und Wartungsprofil vielen Anwendungen noch entspricht. Der Markt für Niederspannungsschaltanlagen enthält daher sowohl eine etablierte AIS-Nachfrage als auch ein schnelleres Wachstum für alternative Isolierungstechnologien.


Nach Stromtyp: DC-Schaltanlagen gewinnen an Boden, angetrieben durch KI und Speicher
AC-Ausrüstung dominierte im Jahr 2025 den Marktanteil, da die Wechselstromverteilung in gewerblichen, industriellen und Versorgungsanwendungen Standard bleibt. Ihr installierter Bestand wird durch etablierte Gebäude- und Netzverteilungspraktiken gestützt. Intelligente Überwachung und Lichtbogenerkennung werden zu erwarteten Merkmalen bei Angeboten für hochwertigere AC-Ausrüstung. Rechenzentrumsbetreiber setzen auf 380-V-DC-Verteilung, während Batteriespeichersysteme DC-nativen Schutz an Wechselrichterschnittstellen benötigen. Diese Anwendungen erfordern Ausrüstung, die die Betriebsbedingungen von Gleichstromnetzen bewältigen kann. Das US-Energieministerium stellte fest, dass vergleichbare Rechenzentrumskonzepte mit DC-Verteilung gegenüber AC-Konfigurationen Energieeffizienzgewinne von 10–20 % erzielen können. Dieser Befund unterstützt formale DC-Architekturanforderungen in einigen Hyperscale-Spezifikationen. Das DC-Wachstum ist daher sowohl an Effizienzziele als auch an neue Stromversorgungsdesigns geknüpft. Der Markt für Niederspannungsschaltanlagen erweitert seine DC-Produktanforderungen, da sich diese Anwendungen weiterentwickeln.
Eaton und VoltServer gingen im Juli 2026 eine Partnerschaft ein, um die fehlergesteuerte DC-Stromverteilung für Rechenzentren und Gewerbegebäude voranzutreiben. Die Partnerschaft spiegelt das Lieferanteninteresse an DC-nativem Schutz als Standardproduktklasse im Prognosezeitraum wider. Festkörper-Leistungsschalter sollen von weniger als 2 % der neuen DC-Installationen im Jahr 2026 auf 5 %–10 % bis 2030 steigen. Frühe Einsätze konzentrieren sich auf Rechenzentren und maritime Anwendungen. Diese Anwendungen liefern erste Betriebserfahrungen für eine Technologie mit begrenzter aktueller Durchdringung. Lieferanten, die in Festkörperschutz investieren, können Produkte für den wachsenden DC-Bedarf positionieren. Ihre Chance hängt davon ab, zuverlässige Schutzleistung in Betriebsprojekten nachzuweisen. Eine breitere Nutzung erfordert auch, dass Käufer neue Ausrüstungsdesigns und Qualifizierungsansätze akzeptieren. AC-Ausrüstung wird weiterhin dominieren, da die meisten Verteilungssysteme sie verwenden. Der Markt für Niederspannungsschaltanlagen kombiniert somit eine große installierte AC-Basis mit einer kleineren, aber schneller wachsenden DC-Chance.
Nach Installation: Innendominanz durch Rechenzentrumsanforderungen gestützt
Innenausrüstung machte im Jahr 2025 77,9 % der Marktgröße für Niederspannungsschaltanlagen aus, gestützt durch Rechenzentren, Produktionsstätten, gewerbliche Technikräume und elektrische Räume in Krankenhäusern. Diese Standorte nutzen kontrollierte Umgebungen und integrierte elektrische Layouts. Rechenzentrumsanlagen erfordern lichtbogenschutzgeprüfte Gehäuse, Echtzeit-Überwachung und redundante Sammelschienensysteme. Diese Spezifikationen machen Innenbaugruppen individueller als Standardausrüstung. Sie sind auch teurer als herkömmliche Inneneinheiten. Schneider Electric schloss im November 2025 eine Lieferkapazitätsvereinbarung im Wert von 373 Millionen USD mit Digital Realty ab, einschließlich einer dedizierten Produktionslinie für Niederspannungsschaltanlagen für den Innenbereich. Die Vereinbarung veranschaulicht die Nachfrage nach werksgeprüften und kundenspezifisch konfigurierten Innenbaugruppen. Sie zeigt auch, wie die Beschaffung von Rechenzentren dedizierte Lieferantenkapazitäten sichern kann. Die Innennachfrage bleibt eng mit dem Bauplan von Hochlast-Gewerbeeinrichtungen verknüpft. Der Markt für Niederspannungsschaltanlagen verlässt sich weiterhin auf Innenprodukte für einen großen Anteil der installierten Nachfrage.
Solar- und Windprojekte im Versorgungsmaßstab erfordern Schutz an exponierten Verteilungspunkten. Ländliche Netzerweiterungen und Ladestationskorridore für Elektrofahrzeuge schaffen ähnliche Außenanforderungen. Diese Installationen erfordern Ausrüstung, die für die Standortbedingungen geeignet ist und gleichzeitig die Steuerung am Netzrand unterstützt. Anaheim Public Utilities erhielt 2025 einen Zuschuss des US-Energieministeriums, um gasisolierte Verteilungsschalter durch automatisierte festdielektrische Einheiten zu ersetzen. Das Projekt spiegelt Außenersatzaktivitäten im Rahmen von Netzhärtungsprogrammen wider. Kommunale Projekte können die Nachfrage aus erneuerbaren Energien und Ladeinfrastruktur ergänzen. Es wird erwartet, dass der Ersatzzyklus die Außennachfrage in den späteren Prognosejahren stützt. Innensysteme bleiben größer, da viele Käufer in kontrollierten Umgebungen tätig sind. Der Markt für Niederspannungsschaltanlagen fügt dennoch Außennachfrage hinzu, da mehr Netzinvestitionen an exponierten Standorten stattfinden.
Nach Endnutzer: Industriesektor führt, Gewerbesektor beschleunigt sich
Industrienutzer dominieren im Jahr 2025 mit dem größten Anteil unter den Endnutzergruppen. Fertigung, Verarbeitungsindustrien, Petrochemie und Bergbau erfordern Baugruppen, die für anspruchsvolle Umgebungen und hohe Fehlerströme ausgelegt sind. Viele Standorte erfordern auch Motorsteuerungszentrumskonfigurationen als Teil ihrer Stromverteilungssysteme. Ihre Ausrüstungsanforderungen sind oft in größere Produktions- und Prozessinvestitionen eingebettet. Versorgungsnutzer waren die zweitgrößte Gruppe, da Netzinvestitionen in Nordamerika, Europa und Asien-Pazifik fortgesetzt werden. Wohnnutzer hatten im Jahr 2025 den kleinsten Anteil. Heimelektrifizierung und Smart-Panel-Einsätze schaffen eine neue Volumenkategorie für kompakte Schutzgeräte. Diese Anwendungen haben andere Produktanforderungen als große Industriebaugruppen. Die industrielle Beschaffung bleibt zentral aufgrund ihres großen installierten Bedarfs und anspruchsvoller Leistungsanforderungen. Die Niederspannungsschaltanlagenbranche ist daher weiterhin auf industrielle Projektaktivitäten angewiesen.
Hyperscale-Rechenzentren sind gewerbliche Käufer, die Schaltanlagen in Campus-Maßstäben beschaffen. Ihre Anforderungen können dem Strombedarf mittelgroßer Fertigungskomplexe entsprechen. Sie erfordern auch vorhersehbare Lieferungen und kundenspezifische Baugruppen. Schneider Electrics Digital-Realty-Vereinbarung umfasste eine dedizierte Produktionslinie fr Niederspannungsschaltanlagen und zeigt, wie die Rechenzentrumsbestellung die Lieferplanung verändert. Dieser Ansatz verlagert gewerbliche Aufträge hin zu Kapazitätsreservierungsvereinbarungen. Der Umfang der gewerblichen Rechenzentrumsentwicklung beeinflusst den Zeitpunkt und das Volumen der Nachfrage. Lieferanten, die Kapazitäten reservieren können, können dieses Beschaffungsmodell besser bedienen. Andere Gewerbeeinrichtungen benötigen weiterhin herkömmliche Innenverteilungsausrüstung. Der Markt für Niederspannungsschaltanlagen ist zunehmend großen gewerblichen Projekten ausgesetzt, während er die Nachfrage aus etablierten Nutzergruppen beibehält.
Geografische Analyse
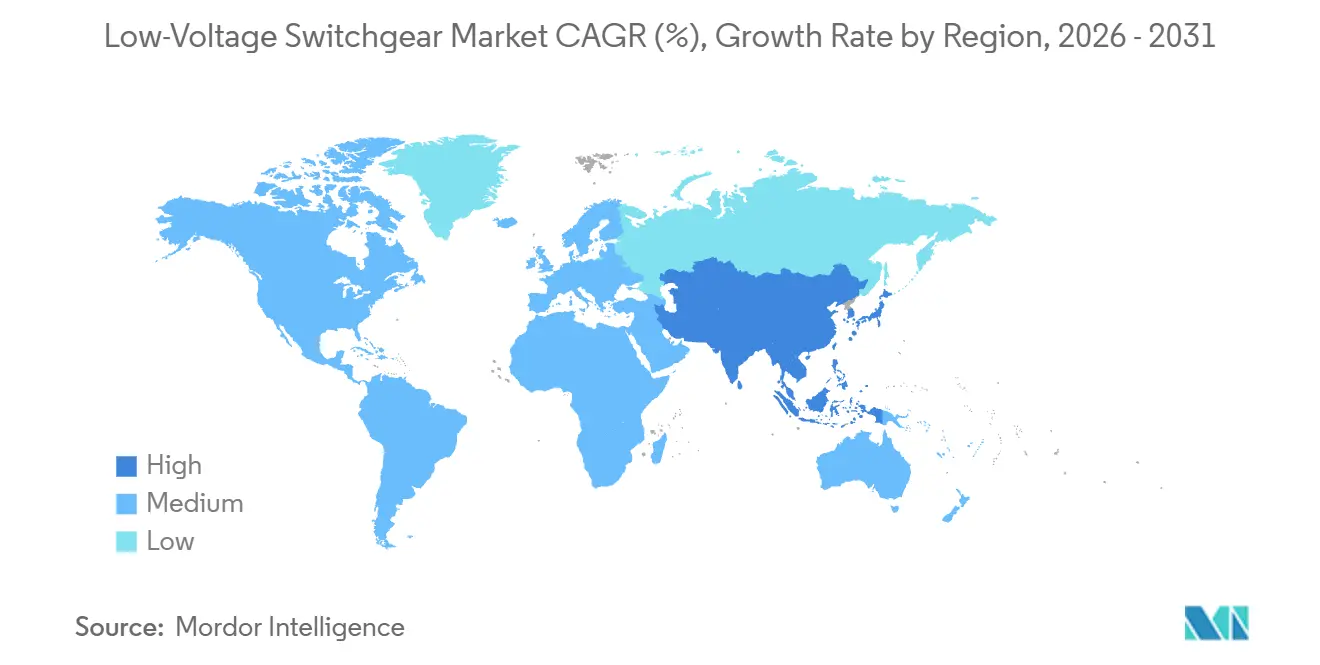
Asien-Pazifik hielt im Jahr 2025 einen Marktanteil von 47,6 % bei Niederspannungsschaltanlagen und soll bis 2031 mit einer CAGR von 8,1 % wachsen. China verankert die Nachfrage durch Verteilungsmodernisierung, Rechenzentrumserweiterung in Tier-1- und Tier-2-Städten sowie Projekte zur Anbindung erneuerbarer Energien. Inländische chinesische Marken übertrafen ausländische Platzhirsche in China im Jahr 2025 erstmals gemeinsam. Dieses Ergebnis spiegelt den lokalen Nachfrageumfang und stärkere inländische Produktfähigkeiten wider. Die Nachfrage nach Niederspannungsschaltanlagen in Indien wächst jährlich um 8 %–10 %, da die Entwicklung von Smart Cities, Industriekorridore und der Bau von Rechenzentren den Beschaffungsbedarf erhöhen. Im Jahr 2026 befinden sich in Indien mehr als 500 MW neue Rechenzentrumskapazität im Bau.
Vietnam, Indonesien und Thailand tragen durch ausländische Fertigungsinvestitionen und inländische Elektrifizierungsprogramme zu einem hohen einstelligen CAGR-Wachstum bei. ABB führte im Januar 2026 seine ArTu-Formula-Niederspannungsschaltanlage in Indien für gewerbliche, Wohn-, Industrie- und Infrastrukturanwendungen ein. Der Markt für Niederspannungsschaltanlagen in Nordamerika wird durch Netzhärtung, Rechenzentrumserweiterung, Halbleiteranlagen und Ladenetze für Elektrofahrzeuge gestützt. Das US-Netz muss Lasten aufnehmen, die nicht Teil seines ursprünglichen Designs waren. Bundesinvestitionen im Rahmen des Infrastructure Investment and Jobs Act unterstützen die Automatisierung des Verteilungsnetzes. ABB kündigte im September 2025 US-Fertigungsinvestitionen von 110 Millionen USD an, einschließlich Kapazitäten für Leistungsschalter, Netzkomponenten und Schaltgeräte.
Europa rüstet seine elektrische Infrastruktur auf, da die EU-F-Gas-Verordnung SF6-Ausstieg und ökoisolierte Ausrüstung unterstützt. Deutschland führt die regionale Nachfrage durch Industrie- und Energieinfrastrukturaktivitäten an. Polen und Rumänien wachsen schneller als der regionale Durchschnitt, da EU-Kohäsionsmittel die Netzmodernisierung unterstützen. Südamerika sowie Naher Osten und Afrika sind umsatzmäßig kleiner, bieten aber längerfristige Projektchancen. Brasilien stützt die südamerikanische Nachfrage durch Ziele für erneuerbare Energien und Bergbauelectrifizierung, während Chile und Argentinien Netzerweiterungs- und Industrieprojekte hinzufügen. Saudi-Arabien und die Vereinigten Arabischen Emirate steigern die Nachfrage durch große Bauprogramme und Netzerweiterungen, während Projekte in Südafrika, Marokko und Ägypten koreanische und japanische Lieferanten anziehen.

Wettbewerbslandschaft
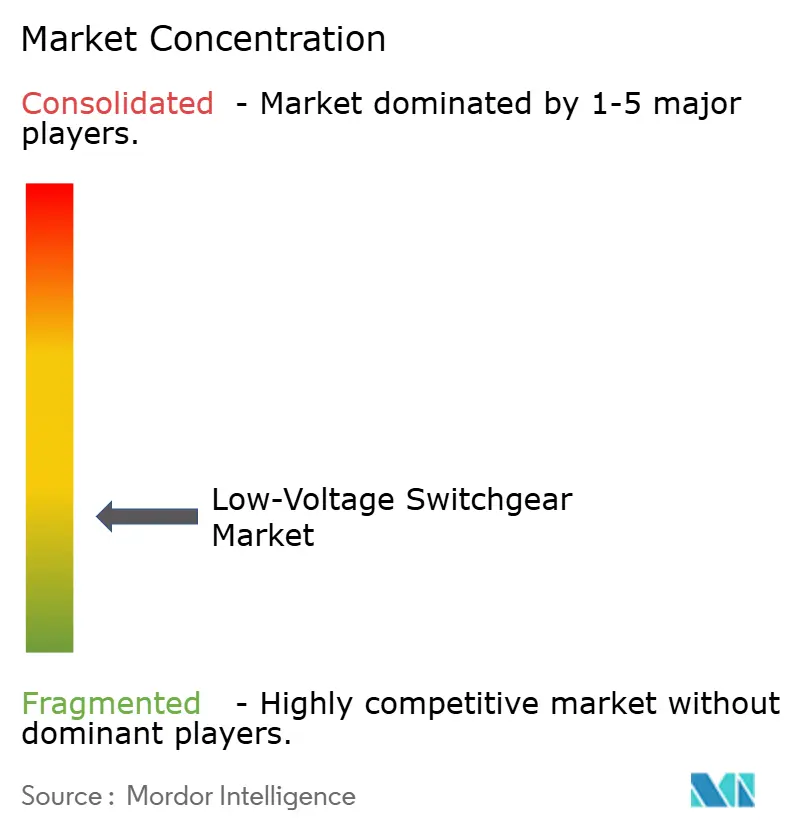
Der Markt für Niederspannungsschaltanlagen ist fragmentiert. ABB, Schneider Electric, Siemens und Eaton dominieren gemeinsam den Umsatz in Premiumspezifikationssegmenten. Ihre Positionen beruhen auf zertifizierten Portfolios, Servicenetzwerken und Fertigungskapazitäten für Blockaufträge. Regionale Lieferanten in China, Indien, Südkorea und Südostasien konkurrieren in mittleren gewerblichen und industriellen Anwendungen. Sie nutzen lokale Inhaltskonformität, niedrigere Kostenstrukturen und kürzere Lieferzeiten für Standardprodukte. Inländische chinesische Marken, die ausländische Platzhirsche in China im Jahr 2025 übertrafen, zeigen die Stärke des regionalen Wettbewerbs in diesem Markt.
Schneider Electrics Lieferkapazitätsvereinbarung im Wert von 373 Millionen USD mit Digital Realty umfasste eine dedizierte Produktionslinie für Niederspannungsschaltanlagen. Sie zeigt den Übergang von Ausrüstungstransaktionen hin zu Lieferbeziehungen, die Fertigungskapazitäten reservieren. Eatons Auftragsbestand für Rechenzentren von 19,6 Milliarden USD und seine Beam-Rubin-DSX-Plattform mit NVIDIA zeigen, wie gemeinsame Entwicklung die Produktversorgung mit Kundeninfrastrukturplänen verknüpfen kann. Siemens und Jabil kündigten im Mai 2026 eine Anlage im Wert von 30 Millionen USD in Virginia für die Produktion von Schaltanlagen und Stromverteilung an. Die Anlage reagiert auf die Käufernachfrage nach kürzeren Lieferzeiten und inländischer Versorgungskapazität. Diese Maßnahmen zeigen, dass die Produktionsverfügbarkeit zu einem wichtigen Wettbewerbsfaktor wird.
Offene Bereiche verbleiben bei SF6-freier Ausrüstung, Festkörperschutz, 800-V-DC-nativen Produkten und modularen Baugruppen für Projekte mit erneuerbaren Energien. Lieferanten, die die Sicherheitsanforderungen der IEC 62443 erfüllen und IEC-61850-kompatible Kommunikation anbieten, können auf Versorgungs- und Rechenzentrumsanfragen zugreifen, die vernetzte Systeme erfordern. Der Markt für Niederspannungsschaltanlagen bietet auch Raum für Lieferanten, die Umweltalternativen in großem Maßstab qualifizieren können. Lucy Electric UK Limited hat für das Niederspannungs-Wettbewerbsfeld begrenzte Relevanz, da sich ihr Portfolio auf 11-kV-bis-33-kV-Verteilungsautomatisierungsausrüstung konzentriert. Socomec Group und Havells India Limited sind relevantere Ersatzoptionen, da sie Niederspannungs-Energiemanagement, Schaltung, Schutz und Stromverteilungsprodukte anbieten. Der Wettbewerb bleibt am stärksten dort, wo Lieferantenzertifizierung, Lieferzuverlässigkeit und lokaler Marktzugang gemeinsam erforderlich sind.
Marktführer in der Niederspannungsschaltanlagenbranche
-
Siemens AG
-
Schneider Electric SE
-
ABB Ltd
-
Eaton Corporation PLC
-
Mitsubishi Electric Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- August 2026: GE Vernova stellte eine Mittelspannungs-USV für Rechenzentren und KI-Fabriken vor, die die Stromkontinuität für energieintensive Einrichtungen aufrechterhalten soll. Die MV-USV ergänzt GE Vernova's bestehendes Rechenzentrumsportfolio aus Transformatoren, Schaltanlagen und Energiemanagementsystemen, wobei die Auslieferung für Mitte 2027 erwartet wird.
- Juli 2026: Eaton und VoltServer kündigten eine strategische Partnerschaft an, um die fehlergesteuerte DC-Stromverteilung voranzutreiben, mit dem Ziel, DC-Architekturen für Rechenzentren und Gewerbegebäude zu entwickeln, die Umwandlungsverluste reduzieren.
- August 2025: ABB kündigte eine Investition von mehr als 130 Millionen CAD (ca. 100 Millionen USD) an, um die Fertigung von Stromschutzausrüstung in Montreal, Quebec, zu erweitern, wobei zwei Standorte zu einem neuen 340.000 Quadratfuß großen Greenfield-Standort für Versorgungsunternehmen, erneuerbare Energien und Infrastruktur zusammengeführt werden sollen, mit einer geplanten Eröffnung Mitte 2027.


Berichtsumfang des globalen Marktes für Niederspannungsschaltanlagen
Niederspannungsschaltanlagen bezeichnen eine Sammlung elektrischer Ausrüstung, die zur Steuerung, zum Schutz und zur Trennung elektrischer Stromkreise mit einer Nennspannung von bis zu 1000 V AC (Wechselstrom) oder 1500 V DC (Gleichstrom) verwendet wird. Ihre Hauptfunktion besteht darin, elektrische Energie von der Stromquelle auf verschiedene elektrische Geräte und Lasten zu verteilen und Geräte und Stromkreise vor Überlastungen, Kurzschlüssen und anderen Fehlern zu schützen. Niederspannungsschaltanlagen sind für jedes elektrische Verteilungssystem unerlässlich und gewährleisten die sichere und zuverlässige Lieferung elektrischer Energie.
Der Markt für Niederspannungsschaltanlagen ist nach Isolierung, Stromtyp, Installation, Endnutzer und Geografie segmentiert. Nach Isolierung ist der Markt in gasisolierte Schaltanlagen (GIS), luftisolierte Schaltanlagen (AIS) und Sonstige unterteilt. Nach Stromtyp ist der Markt in AC-Schaltanlagen und DC-Schaltanlagen segmentiert. Nach Installation ist der Markt in Innen und Außen unterteilt. Nach Endnutzer ist der Markt in Versorgungsunternehmen, Wohngebäude, Gewerbe und Industrie segmentiert. Nach Geografie ist der Markt in Nordamerika, Südamerika, Europa, Asien-Pazifik sowie Naher Osten und Afrika unterteilt. Für jedes Segment wurden die Marktgröße und Prognosen auf Basis des Umsatzes (USD) erstellt.
| Gasisolierte Schaltanlage (GIS) |
| Luftisolierte Schaltanlage (AIS) |
| Sonstige |
| AC-Schaltanlage |
| DC-Schaltanlage |
| Innen |
| Außen |
| Versorgungsunternehmen |
| Wohngebäude |
| Gewerbe |
| Industrie |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Thailand | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Südafrika | |
| Marokko | |
| Übriger Naher Osten und Afrika |
| Nach Isolierung | Gasisolierte Schaltanlage (GIS) | |
| Luftisolierte Schaltanlage (AIS) | ||
| Sonstige | ||
| Nach Stromtyp | AC-Schaltanlage | |
| DC-Schaltanlage | ||
| Nach Installation | Innen | |
| Außen | ||
| Nach Endnutzer | Versorgungsunternehmen | |
| Wohngebäude | ||
| Gewerbe | ||
| Industrie | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Vietnam | ||
| Thailand | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Südafrika | ||
| Marokko | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Niederspannungsschaltanlagen?
Die Marktgröße für Niederspannungsschaltanlagen wird voraussichtlich von 40,52 Milliarden USD im Jahr 2025 und 42,75 Milliarden USD im Jahr 2026 auf 57,31 Milliarden USD bis 2031 anwachsen, mit einer CAGR von 6,04 % zwischen 2026 und 2031. Die Prognose spiegelt die Nachfrage aus dem Bau von Rechenzentren, Netzaufrüstungen, dem Anschluss erneuerbarer Energien sowie der breiteren Elektrifizierung von Gebäuden und Industrie wider.
Was treibt die Nachfrage nach Niederspannungsschaltanlagen an?
Rechenzentren benötigen Verteilungsausrüstung zwischen Netzversorgung und Rechengestellen. Netzmodernisierung, Batteriespeicher, Projekte für erneuerbare Energien, Elektrofahrzeugladung und industrielle Elektrifizierung erhöhen ebenfalls die Aufträge. Käufer reservieren zunehmend Versorgungskapazitäten im Voraus, wenn Lieferpläne wichtig sind.
Welcher Isolierungstyp führt die Nachfrage nach Niederspannungsschaltanlagen an?
AIS führte im Jahr 2025 mit einem Anteil von 59,8 %, da es niedrigere Installationskosten, einfache Wartung und breite Lieferverfügbarkeit kombiniert. Es bleibt für viele gewerbliche, Versorgungs- und Industrieanwendungen geeignet. Andere Isolierungstechnologien sollen schneller wachsen, da Käufer die Abhängigkeit von SF6 reduzieren.
Warum wachsen DC-Schaltanlagen schneller als AC-Schaltanlagen?
DC-Schaltanlagen sollen mit einer CAGR von 7,1 % wachsen, da Rechenzentren 380-V-DC-Systeme nutzen und Speicherprojekte DC-nativen Schutz erfordern. DC-Verteilung kann die Energieeffizienz in vergleichbaren Rechenzentrumskonzepten verbessern. Festkörper-Leistungsschalter sollen ebenfalls in Rechenzentren und maritimen Anwendungen an Bedeutung gewinnen.
Welche Region führt die Nachfrage nach Niederspannungsschaltanlagen an?
Asien-Pazifik hielt im Jahr 2025 einen Anteil von 47,6 % und soll bis 2031 mit einer CAGR von 8,1 % wachsen. China, Indien, Vietnam, Indonesien und Thailand stützen die regionale Nachfrage durch Netz-, Fertigungs-, Erneuerbare-Energien- und Rechenzentrumssinvestitionen. Indien hatte im Jahr 2026 mehr als 500 MW neue Rechenzentrumskapazität im Bau.
Was beeinflusst die Lieferantenauswahl für Niederspannungsschaltanlagen?
Käufer berücksichtigen Produktzertifizierung, Lieferzuverlässigkeit, lokale Inhalte, Cybersicherheitskonformität, technische Leistung und Beschaffungsfähigkeit. Große Rechenzentrumskäufer schätzen auch Lieferanten, die Produktionskapazitäten für mehrjährige Projekte reservieren können. Für fortschrittliche Anwendungen bewerten Käufer auch die Unterstützung für DC-Systeme, Überwachung und umweltkonforme Isolierungsoptionen.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
