
低VOC接着剤市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2020 - 2024 |
| Growth Rate | 4.72 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる低VOC接着剤市場分析
低VOC接着剤市場規模は、予測期間(2026年~2031年)中に4.72%のCAGRを記録すると予想されています。
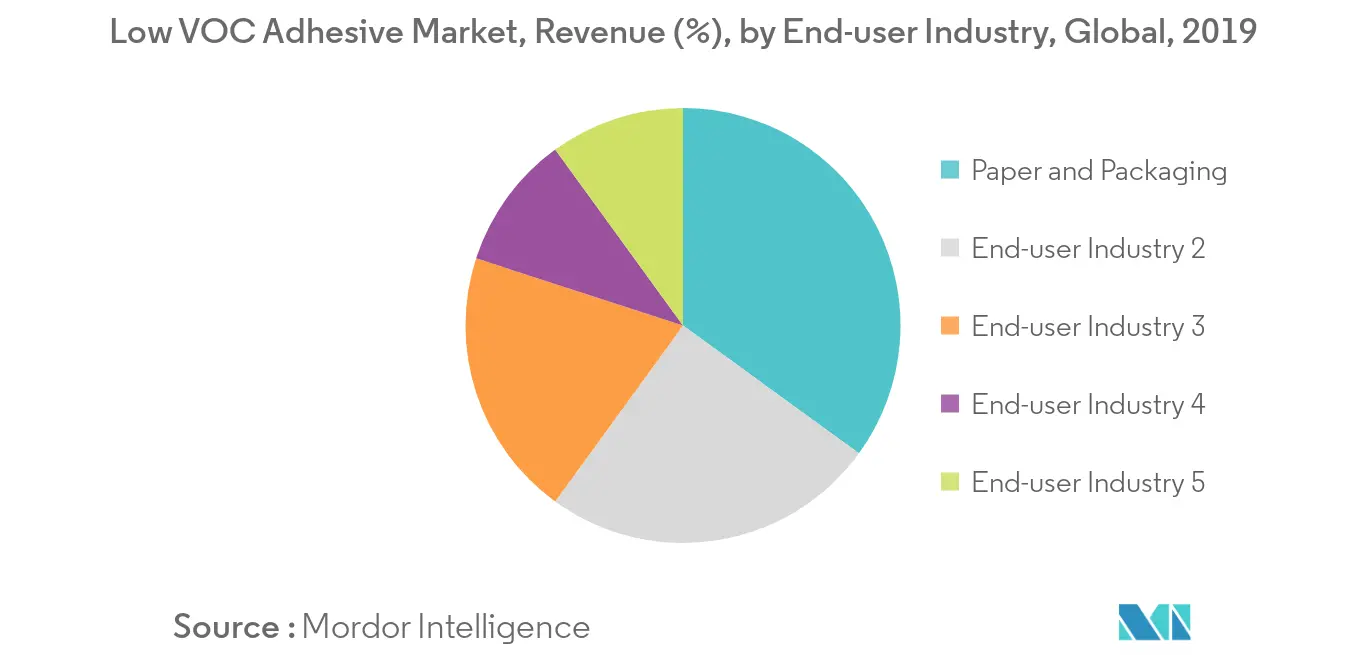
- 紙・包装産業は、ケース&カートン、段ボール、食品・飲料、フレキシブル包装など多くの基材に対して優れた接着性を提供することから、世界の低VOC接着剤市場のエンドユーザー産業セグメントを支配すると予想されています。
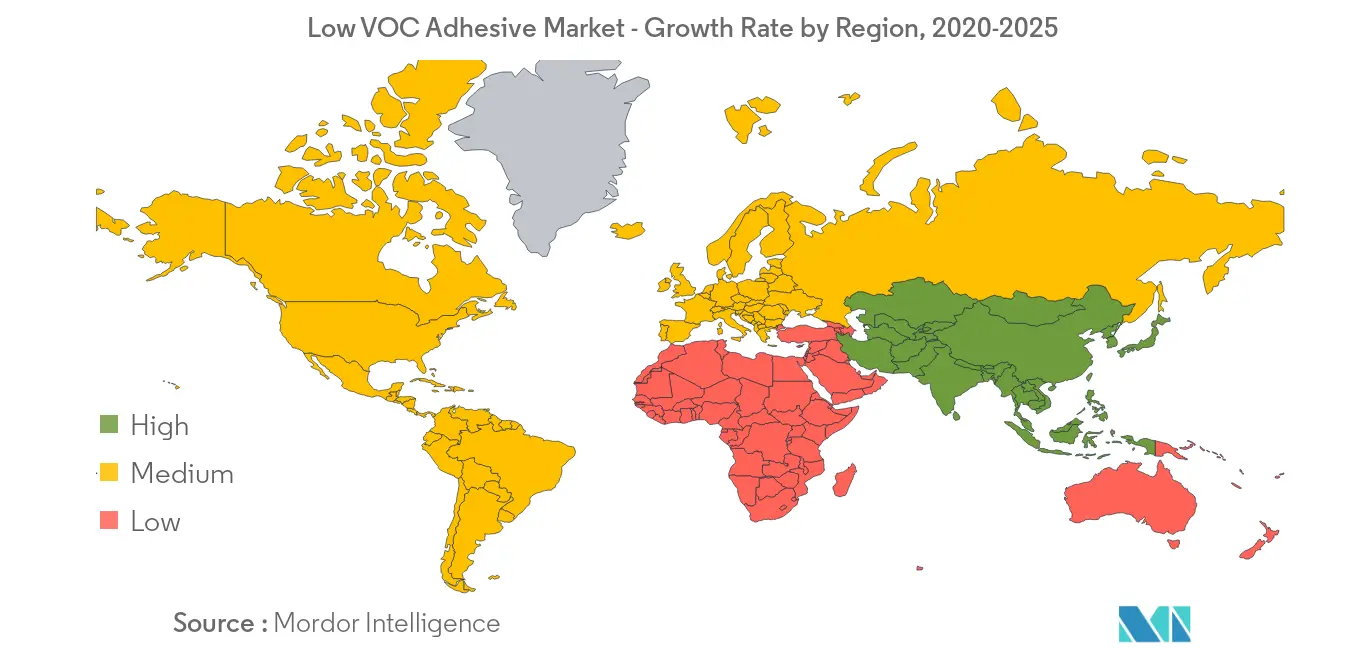
- アジア太平洋地域は最大の市場を占めており、中国、インド、日本などの国々からの需要により、予測期間中に最も急速に成長する市場となることも期待されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
世界の低VOC接着剤市場のトレンドと洞察
紙・包装産業からの需要拡大
- 紙・包装産業は、低VOC接着剤市場全体の最大シェアを占めると推定されています。成長の主な要因は、ケース&カートン、段ボール、食品・飲料、フレキシブル包装など様々な包装形態における低VOC接着剤の広範な使用によるものです。
- また、この産業における低VOC接着剤の受容は、FDAおよびBGA機関による食品包装への容易な認可取得によるものです。同様に、ホットメルト技術は高速包装ラインにおいて同等の性能を達成・維持するのに役立っています。
- 厳格な政府規制を背景に、包装用接着剤における環境に優しい化合物の使用に対する需要が高まっており、製造コストが増加し、市場の成長を抑制すると予想されます。さらに、環境安全に関する厳格な政府規範により、揮発性有機化合物(VOC)の低減生産が義務付けられており、低VOC接着剤市場の成長にプラスの影響を与えると予測されています。
- ポリ酢酸ビニル(PVA)接着剤は、合成樹脂として接着剤に広く使用されています。PVA接着剤は環境に優しく、水性であること、VOC含有量が少ないこと、異なる基材への優れた接着性などの特性を提供します。製本、紙袋、カートン、ラベル、フォイル、フィルム、板紙デカール、木材組立、自動車内装、革製品の製本などの包装用途に幅広い適用範囲を持っています。
アジア太平洋地域が市場を支配
- 包装セグメントの急速な成長をもたらした主要因の一つは、電子商取引プラットフォームの拡大と、大衆の所得水準の上昇に伴う消費の増加です。
- 中国は地域内で最大の包装産業を有しています。同国は、カスタマイズ包装の台頭、食品セグメントにおける即席食品、スナック食品、冷凍食品などの包装消費財への需要増加により、期間中に安定した成長を遂げると予測されています。
- 中国、インド、韓国などの新興経済国やその他の東南アジア諸国は、グローバルプレーヤーをアジア太平洋地域に製造拠点を設立するよう引き付けています。これらのプレーヤーは、様々なエンドユーザー産業からの接着剤需要の高まりに対応するため、中国やインドなどの国々で広範な顧客基盤を構築するために競争しています。
- 輸送エンドユーザー産業では、低VOC接着剤は航空機、航空宇宙、自動車などの用途に広く使用されています。薄ゲージ金属やプラスチックの採用による軽量化の必要性が、接合用途における接着剤に様々な機会をもたらしています。乗用車の室内空気質に関する政府規制の強化と厳格な自動車OEM基準が、輸送エンドユーザー産業における地域需要を押し上げています。
規制環境
低VOC接着剤の需要と製品の再処方は、地域ごとに異なる化学物質規制やVOC含有量規則によって形作られている。欧州連合では、REACHが接着剤化学組成に関する中心的なコンプライアンス枠組みであり続けており、ECHAのSVHC候補リスト項目の更新(例えば、2026年2月に追加されたn-ヘキサンやビスフェノールAF群など)は、該当物質を含む混合物に関する下流のSDSおよびサプライチェーン文書の更新を引き起こす可能性がある。
米国では、VOCコンプライアンスは単一の国家的な制限ではなく、州や地区のプログラムによって主導されることが多い。South Coast AQMDなどの大気管理区は、特に接着剤・シーラント向けのルール1168など、カテゴリー別の要件を施行しており、VOC含有量の検証には定められた試験方法を使用している。複数の米国州に供給するメーカーは、製品ラインの合理化、地域別ラベリング、およびVOC免除溶剤やその他の注視対象成分への依存を減らす再処方戦略を通じて、重複する屋内材料および消費者製品のVOC制約を管理している。
バリューチェーン分析
低VOC接着剤のバリューチェーンは、上流の石油化学系および生物由来原料と添加剤から始まり、これらはバインダー、モノマー、粘着付与剤、可塑剤、機能性成分に変換される。これらの原料は、その後、PVA、VAE/EVA、アクリル、エポキシ、シラン変性プラットフォームを含む水性、ホットメルト、反応性システムを製造する接着剤配合業者に渡る。
包装コンバーター、建築・建設業者/設計者、輸送機器OEM、木工製造業者などの下流顧客がこれらの製品を認定・規定し、性能検証、VOC文書化、基材適合性試験が主要な関門となっている。流通は通常、大手OEM/コンバーターへの直接供給と、建設・木工チャネル向けの地域流通業者との間で分かれており、コンプライアンス文書(SDS更新、VOC試験結果、排出量に関する主張)は製品出荷とともに移動する。South Coast AQMDの数量・排出量報告サイクル(例えば、特定の溶剤に関する追加成分データ要件を含む2025年QERサイクル)などの規制主導のデータ義務は、トレーサブルな原材料調達とバッチレベルの配合管理の重要性を高め、特定物質が規制強化や報告負担の増大に直面する際に、調達を認定済みの代替品へ移行させる可能性がある。
競合状況
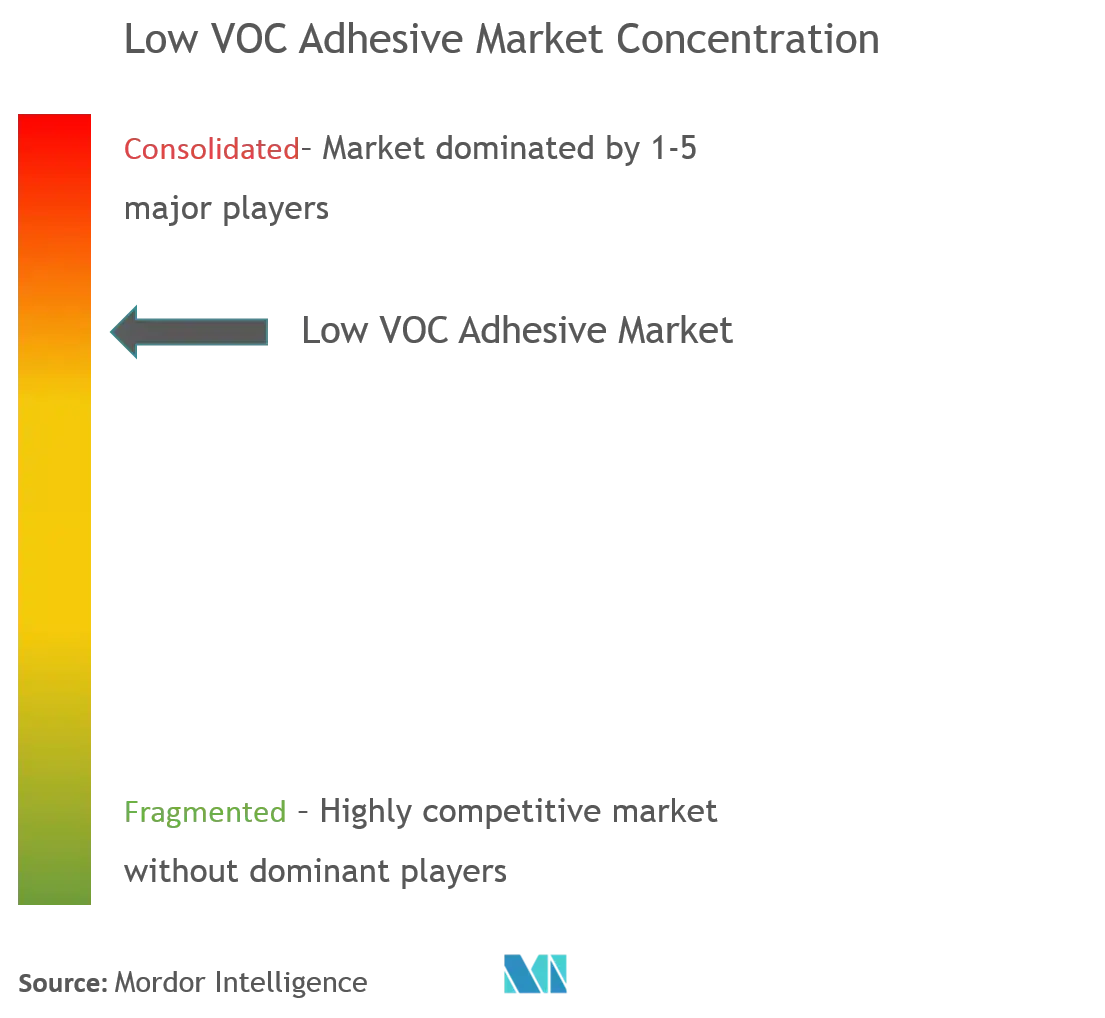
世界の低VOC接着剤市場は、少数の主要プレーヤーが市場の大部分を支配する部分的に統合された性質を持っています。主要企業には、3M、Akzo Nobel N.V.、Ashland、H.B. Fuller Company、Huntsman Corporationなどがあります。
低VOC接着剤産業リーダー
3M
Akzo Nobel N.V.
Ashland
H.B. Fuller Company
Huntsman Corporation
- *免責事項:主要選手の並び順不同


市場機会と将来展望
機会は、高速ラインや工業用組立において、スループットを犠牲にせずに検証済みの低排出性能を必要とする最終用途、特に紙・包装、フローリング、エンジニアードウッド、重機分野で集中している。2026年の製品動向はこの方向性を裏付けている。Henkelは2026年4月にTeroson MS 9381 HPTを発表した。これは重機向けの、スズ不使用、無溶剤、イソシアネート不使用のシラン変性ポリマー接着シーラントである。また、Mapeiは2026年6月に合板製造向けの無添加ホルムアルデヒドPVA製品群(Vinavil PW)を発表し、要求の厳しい用途における低排出・ホルムアルデヒド配慮型ソリューションへの需要を示している。
生産能力と地域化のプログラムも、サプライヤーが地域ごとのコンプライアンス要件を満たし、リードタイムを短縮するための実行手段を提供している。例として、Sonocoが2025年7月に接着剤・シーラント製造能力拡大のため3,000万米ドルの投資を発表したこと、Q.E.P.が2025年7月にジョージア州ダルトンで新しいROBERTS接着剤工場を完成させ生産量を拡大したこと、Henkelが2025年9月にサウスダコタ州ブランドンの施設拡張を完了したことが挙げられる。これらの投資は、VOC制限と室内空気質要件が州・地区レベルおよび顧客レベルで規定される傾向が強まる市場に適合しており、水性、無溶剤、無添加ホルムアルデヒドのプラットフォームを複数の最終用途セグメントにわたって拡張可能な生産へと導いている。
最近の業界動向
- 2026年4月:Henkelは、重機向けのスズ不使用、無溶剤、イソシアネート不使用のシラン変性ポリマー接着シーラントであるTeroson MS 9381 HPTを発表した。この発表により、Henkelのterosonポートフォリオは、低臭気・低排出要件が求められる過酷なモビリティ用途へと拡大した。これにより、高強度・低排出材料に依存する工業用組立ラインでの採用が強化される。
- 2025年12月:Henkelは、自動車用ディスプレイ用途の軽量構造接合向けにLoctite MS 9650を発売した。この発売により、Henkelのシラン変性ポリマー製品はモビリティ電子機器分野へ拡大し、低臭気・低排出の特性がOEMの材料承認に組み込まれている。この動きは、車両内装における配置しやすい接着剤への広範な流れに沿ったものである。
- 2024年3月:3Mは、PowerCore技術を採用したFastbond感圧接着剤1049を発表した。この製品開発は、感圧性能を維持しつつ持続可能性に配慮した接着剤の選択を求める顧客をターゲットとし、コンバーティングおよび工業用接合用途において、より高VOCの選択肢からの代替を後押ししている。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本調査方法において、低VOC接着剤市場には、低揮発性有機化合物排出目標を満たすように配合され、工業用および消費者用の最終用途にわたる接合用途で販売される接着剤製品が含まれる。
対象範囲外:低VOCソリューションとして位置付けられていない、または配合されていないシーラント、表面コーティング、および一般的な溶剤型接着剤は除外される。
セグメンテーション概要
- 化学組成
- ポリ酢酸ビニル(PVA)
- ポリアクリル酸エステル(PAE)
- 酢酸ビニル/エチレン(VAE)
- エチレン酢酸ビニル(EVA)
- エポキシ
- その他
- タイプ
- 水性接着剤
- ホットメルト接着剤
- 反応性接着剤
- エンドユーザー産業
- 紙・包装
- 建築・建設
- 輸送
- 木工
- その他
- 地域
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場の境界を設定し、配合を形作るVOC規則を理解し、地域別の需要・供給指標の一貫したセットを構築するために使用された。米国EPAのVOC規則およびガイダンス、欧州委員会およびECHAの化学物質規制に関するページ、排出制限および製品ラベリング要件を公表する各国の環境機関など、公開資料が確認された。
数量と価格ロジックの基準を定めるため、関連する樹脂および接着剤関連カテゴリーに関するUN Comtradeの貿易統計、および米国センサス局とEurostatの建設・製造業活動系列が使用された。低排出建築物や室内空気質基準を公表する業界団体・標準化機関(建築材料認証ガイダンスを含む)も確認された。
その後、企業の開示資料、投資家向け説明資料、および信頼性の高い業界メディアを用いて、生産能力の増加、最終市場への露出、および原材料コストが完成品接着剤の価格に転嫁されているかどうかを相互確認した。企業財務情報や特許データベースについては、選定された有料サブスクリプションを利用し、製品構成の変化やイノベーションの焦点を確認した。ここに記載されたソースは例示にすぎず、データ収集および内容確認のために他の公開および有料資料も参照された。
一次インタビューおよび調査
一次調査は、実際の購買決定において何が低VOCとみなされるか、水性・ホットメルト・反応性製品間で価格がどのように変動するか、どの最終用途が最も急速に変化しているかを検証することに重点を置いた。APAC、EMEA、アメリカ地域の配合業者、流通業者、下流ユーザーを対象にインタビューを実施し、実際の代替動向や地域規制導入の時期に対して仮説を検証した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:25% | CXO:13% | APAC:41% |
| ミドルティア:58% | 機能別/部門リーダー:37% | EMEA:32% |
| 中小規模プレイヤー:17% | マネージャー:50% | アメリカ:27% |
市場規模算定と予測
規模算定は、包装出荷量、建設活動、輸送機器製造、木工・家具製造など、主要な最終用途における活動基盤と接着剤消費量を結び付けるトップダウンの需要再構築から始まる。そこから、規制強度、室内空気質に関する顧客仕様、および観察されたより高VOCの選択肢からの代替傾向を用いて、低VOC浸透率が適用された。
合計を現実的な水準に保つため、結果は選択的なボトムアップの確認によって裏付けられた。これには、低VOCラインへのサプライヤー収益露出のサンプル調査、構成に関するチャネルからのフィードバック、および最も一般的なシステムに対するASP×数量の妥当性チェックが含まれる。追跡された主要な入力には、水性・ホットメルト・反応性用途間の分割、PVA、アクリル、VAE、EVA、エポキシ系樹脂構成の変化、地域別の建設着工数と改修支出、包装コンバーティングの動向、価格に影響を与える原材料の動きが含まれる。
予測は、規制施行と採用の速度の違いを反映するシナリオ分析を用いて構築され、その後、シナリオの重み付けについて専門家による検証が行われた。小規模国やニッチ用途に関するボトムアップの入力が欠落している場合は、類似の接着剤使用密度を持つ代替産業を用いてギャップを補い、レビュー会議中に、観察された市場動向に合致するまで調整された。
データ検証と更新サイクル
出力は複数の段階を経て確認され、まず地域、化学系統、最終用途の関連性にわたる分散テストから始まり、見える需要信号と一致しない値を特定する。その後、モデル化された合計値は、貿易動向、建設・製造業の勢い、公に議論されている価格変動などの独立した指標と比較され、異常値は承認前に再確認される。
本レポートは毎年更新され、主要な規制変更、原料価格の急激な変動、大規模な生産能力の変化などの重要な事象が発生した場合には、暫定的な更新が行われる。提供前には最終レビューが実施され、クライアントには更新された仮定と一貫した通貨処理を反映した最新の見解が提供される。
Mordor Intelligenceの低VOC接着剤市場推定値と他の公表推定値との比較
公表されている市場価値は、同様のラベルを使用していても異なる場合がある。これは、為替レートのタイミング、低VOCプレミアムの背後にある価格ロジック、モデル更新の頻度が、各発行元によって同じように扱われていないためである。これらの基本的な要素が変動すると、報告される数値も変化する。基礎となる需要の実態が概ね同様であっても同じことが起こる。
本調査では、為替レートとASPステップは一定の周期で更新され、その後、最近の建設・包装活動の指標を用いて再確認された。これにより、推定値は報告対象期間に整合したものとなっており、この手法はMordor Intelligenceが採用しているものである。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 66.43 B (2025) | |
| 業界プラットフォームA | USD 69.67 B (2026) | より後年を基準年として使用しており、隣接する製品形態や流通チャネルの追加など、より広範な製品形態範囲を引き継いでいる可能性があり、これは成長率を適用する前の開始値自体を押し上げる可能性がある。 |
| 業界リリースB | USD 63.30 B (2026) | 古い開始時点からの固定的な成長経路を適用することが多く、低VOC配合製品に対して異なるプレミアム前提を組み込んでいる可能性があり、これによりASPが変動し、その結果、市場全体の価値が変化する。 |
表に示された差異は、主に年次のタイミングと価格の扱い方によって説明されるものであり、需要の出所に関する見解の不一致によるものではない。仮定を可視化された最終用途の活動に結び付け、合計値を確定する前に価格と構成の変動を再検証することで、市場規模は明確な入力に基づいて追跡可能であり、再現・検証が可能なものとなっている。


レポートで回答される主要な質問
現在の低VOC接着剤市場規模はどのくらいですか?
低VOC接着剤市場は予測期間(2026年~2031年)中に4.72%のCAGRを記録すると予測されています。
低VOC接着剤市場の主要プレーヤーは誰ですか?
3M、Akzo Nobel N.V.、Ashland、H.B. Fuller Company、Huntsman Corporationが低VOC接着剤市場で事業を展開する主要企業です。
低VOC接着剤市場で最も急速に成長している地域はどこですか?
アジア太平洋地域が予測期間(2026年~2031年)中に最も高いCAGRで成長すると推定されています。
低VOC接着剤市場で最大のシェアを持つ地域はどこですか?
2025年において、アジア太平洋地域が低VOC接着剤市場で最大の市場シェアを占めています。
この低VOC接着剤市場レポートはどの年をカバーしていますか?
本レポートは、2019年、2020年、2021年、2022年、2023年、2024年、2025年の低VOC接着剤市場の過去の市場規模をカバーしています。また、2026年、2027年、2028年、2029年、2030年、2031年の低VOC接着剤市場規模を予測しています。
最終更新日:



