
Tamanho e Participação do Mercado de Mineração de Lítio
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
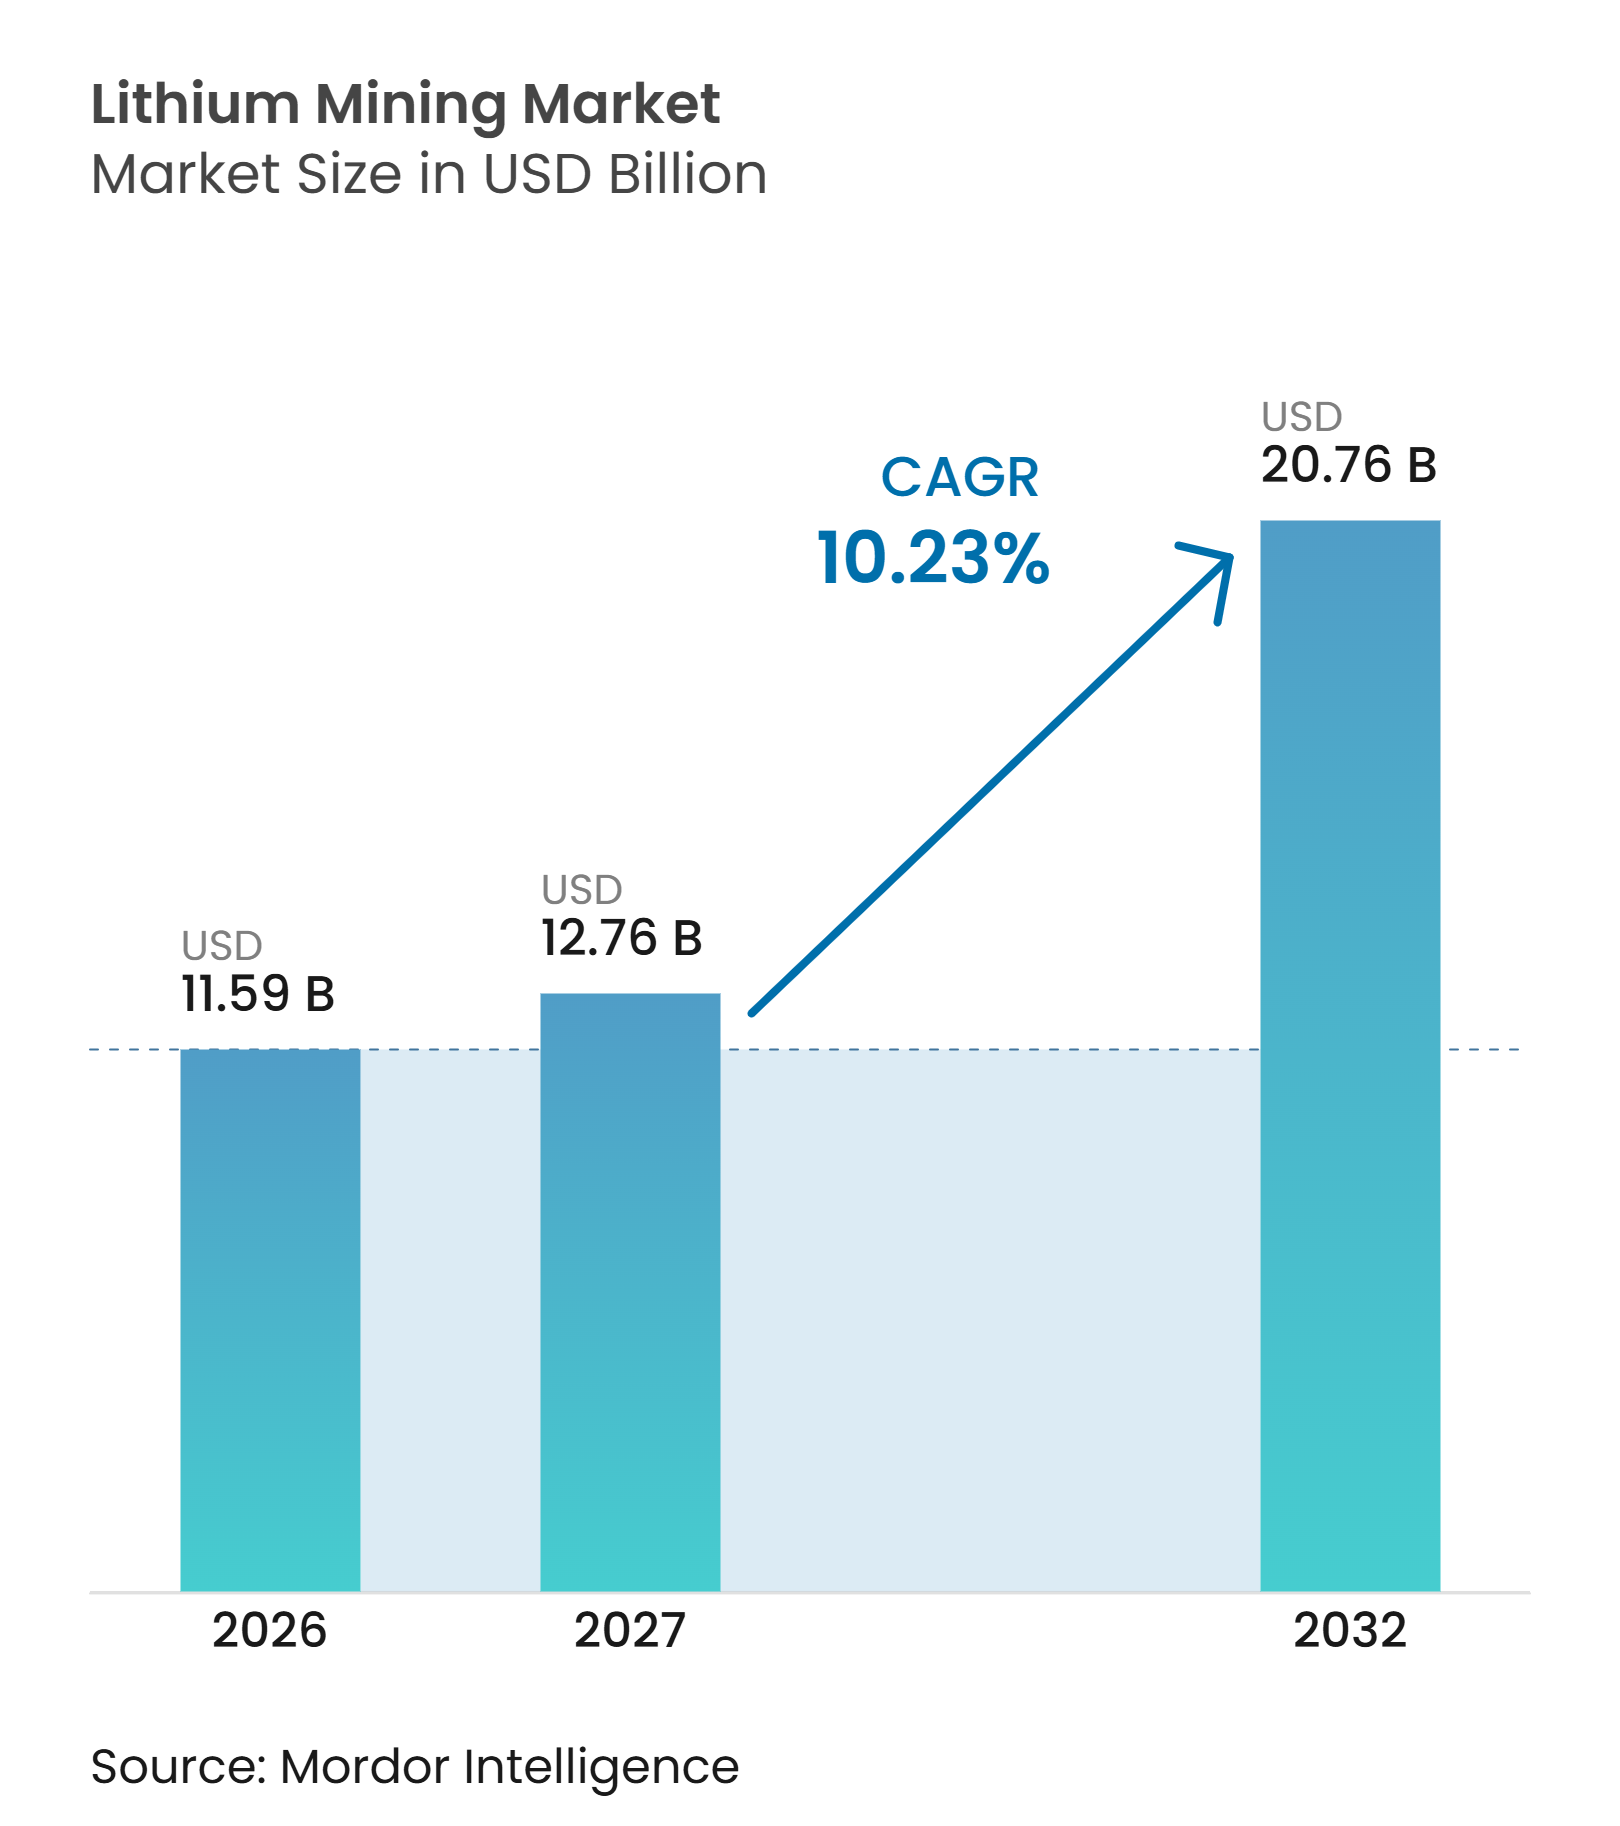
| Tamanho do Mercado (2027) | 12.76 Bilhões de dólares |
| Tamanho do Mercado (2032) | 20.76 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 10.23 % |
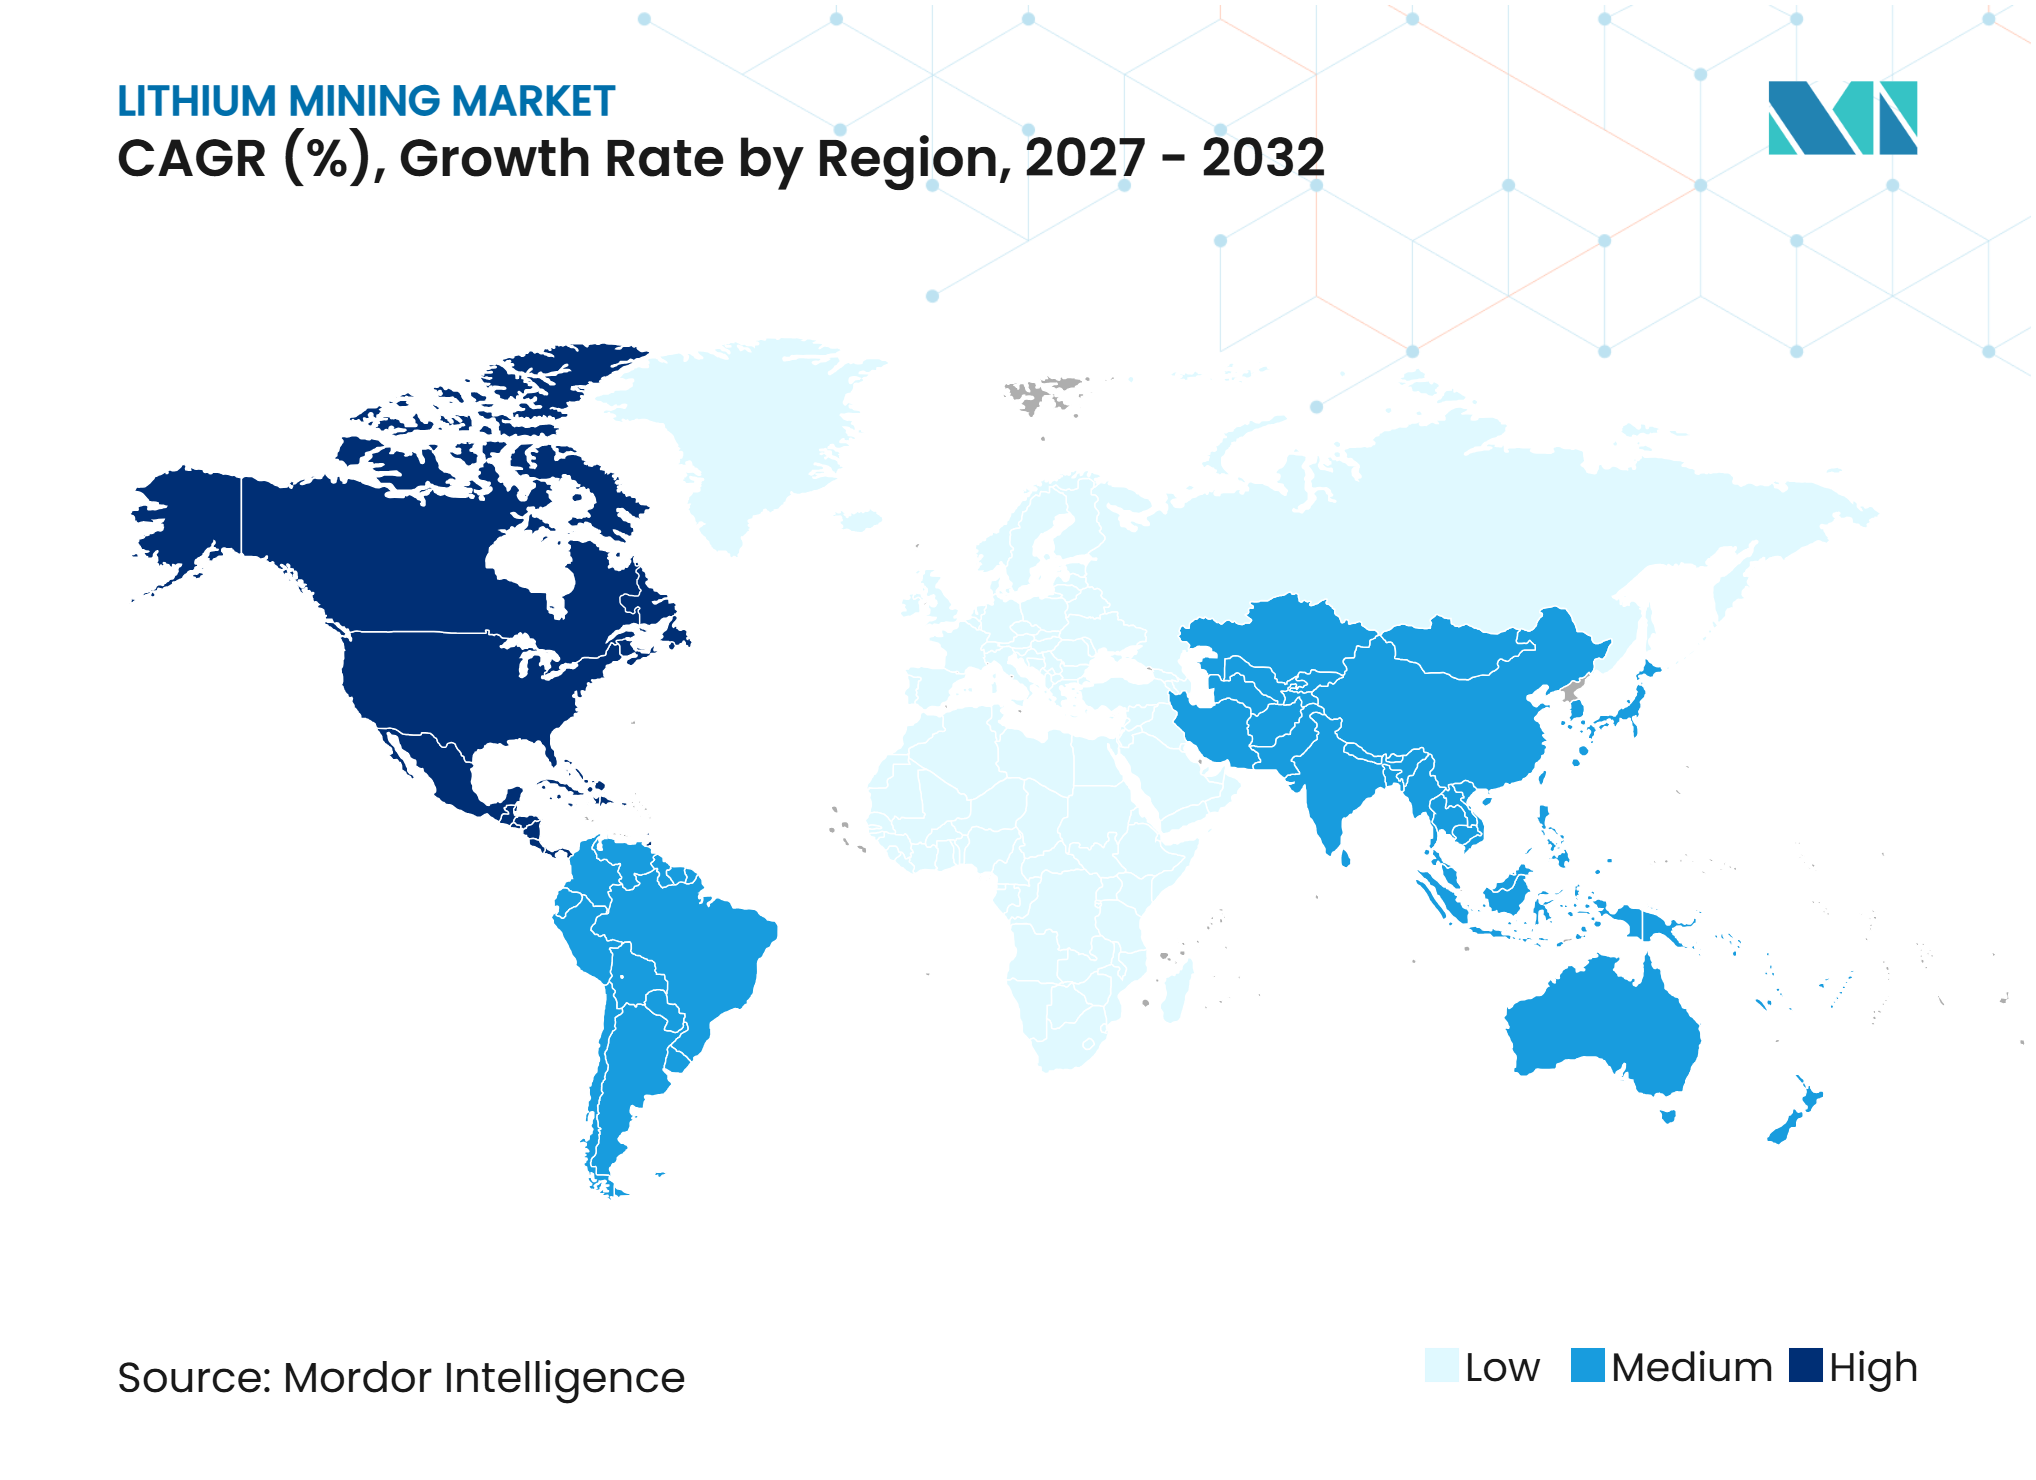
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Mineração de Lítio por Mordor Intelligence
O tamanho do Mercado de Mineração de Lítio foi avaliado em 11,59 bilhões de USD em 2026 e estima-se que cresça de 12,76 bilhões de USD em 2027 para atingir 20,76 bilhões de USD até 2032, a um CAGR de 10,23% durante o período de previsão (2027-2032). A demanda é sustentada pela produção de baterias para veículos elétricos e armazenamento estacionário, enquanto os produtores também enfrentam um ciclo de oferta moldado por nova capacidade, variações de preços e cronograma de projetos. A comissão de cobre do Chile atingiu 1,34 milhão de toneladas métricas em 2025. Essa base de demanda confere ao mercado de mineração de lítio um conjunto mais amplo de usos finais do que as vendas de veículos isoladamente, embora também exponha os mineradores a mudanças nas químicas de baterias. Preços mais baixos deslocaram a atenção para custos operacionais, execução de projetos e acordos de offtake seguros. Grandes produtores estão ampliando suas posições por meio de ativos de mineração verticalmente integrados e de conversão química, enquanto projetos mais recentes estão focados em requisitos de fornecimento doméstico e métodos de extração com menor consumo de água.
Principais Conclusões do Relatório
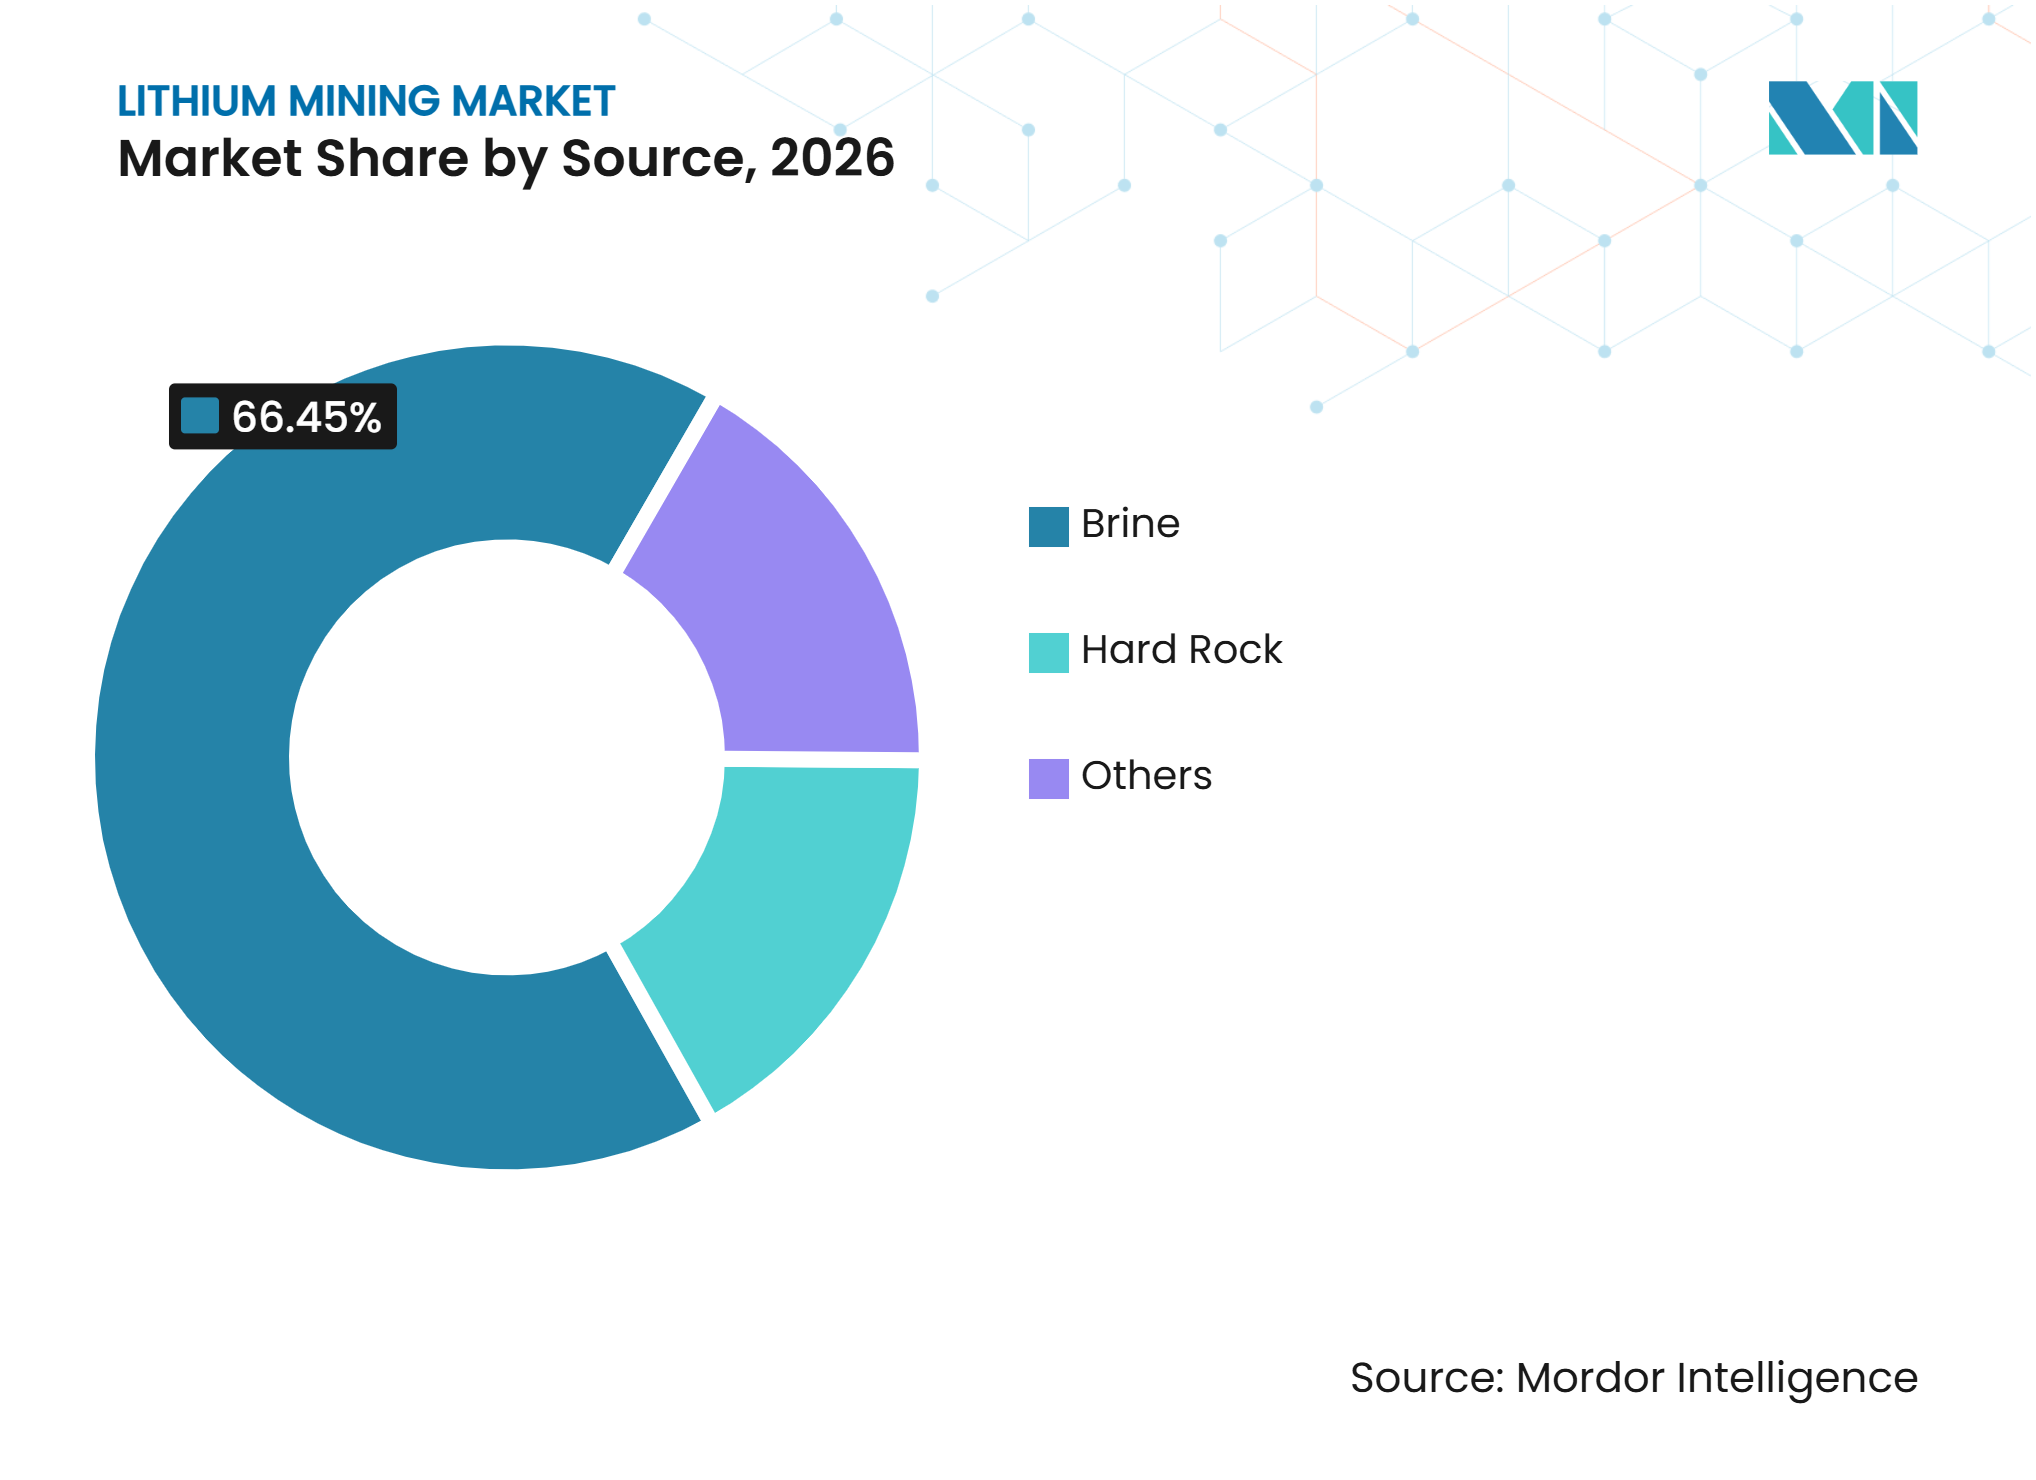
- Por fonte, a salmoura deteve 66,45% da participação do mercado de mineração de lítio em 2026, enquanto a rocha dura tem projeção de avançar a um CAGR de 10,78% até 2032.
- Por tipo de produto, o carbonato de lítio deteve 45,71% da participação do mercado de mineração de lítio em 2026, enquanto o hidróxido de lítio tem projeção de avançar a um CAGR de 11,14% até 2032.
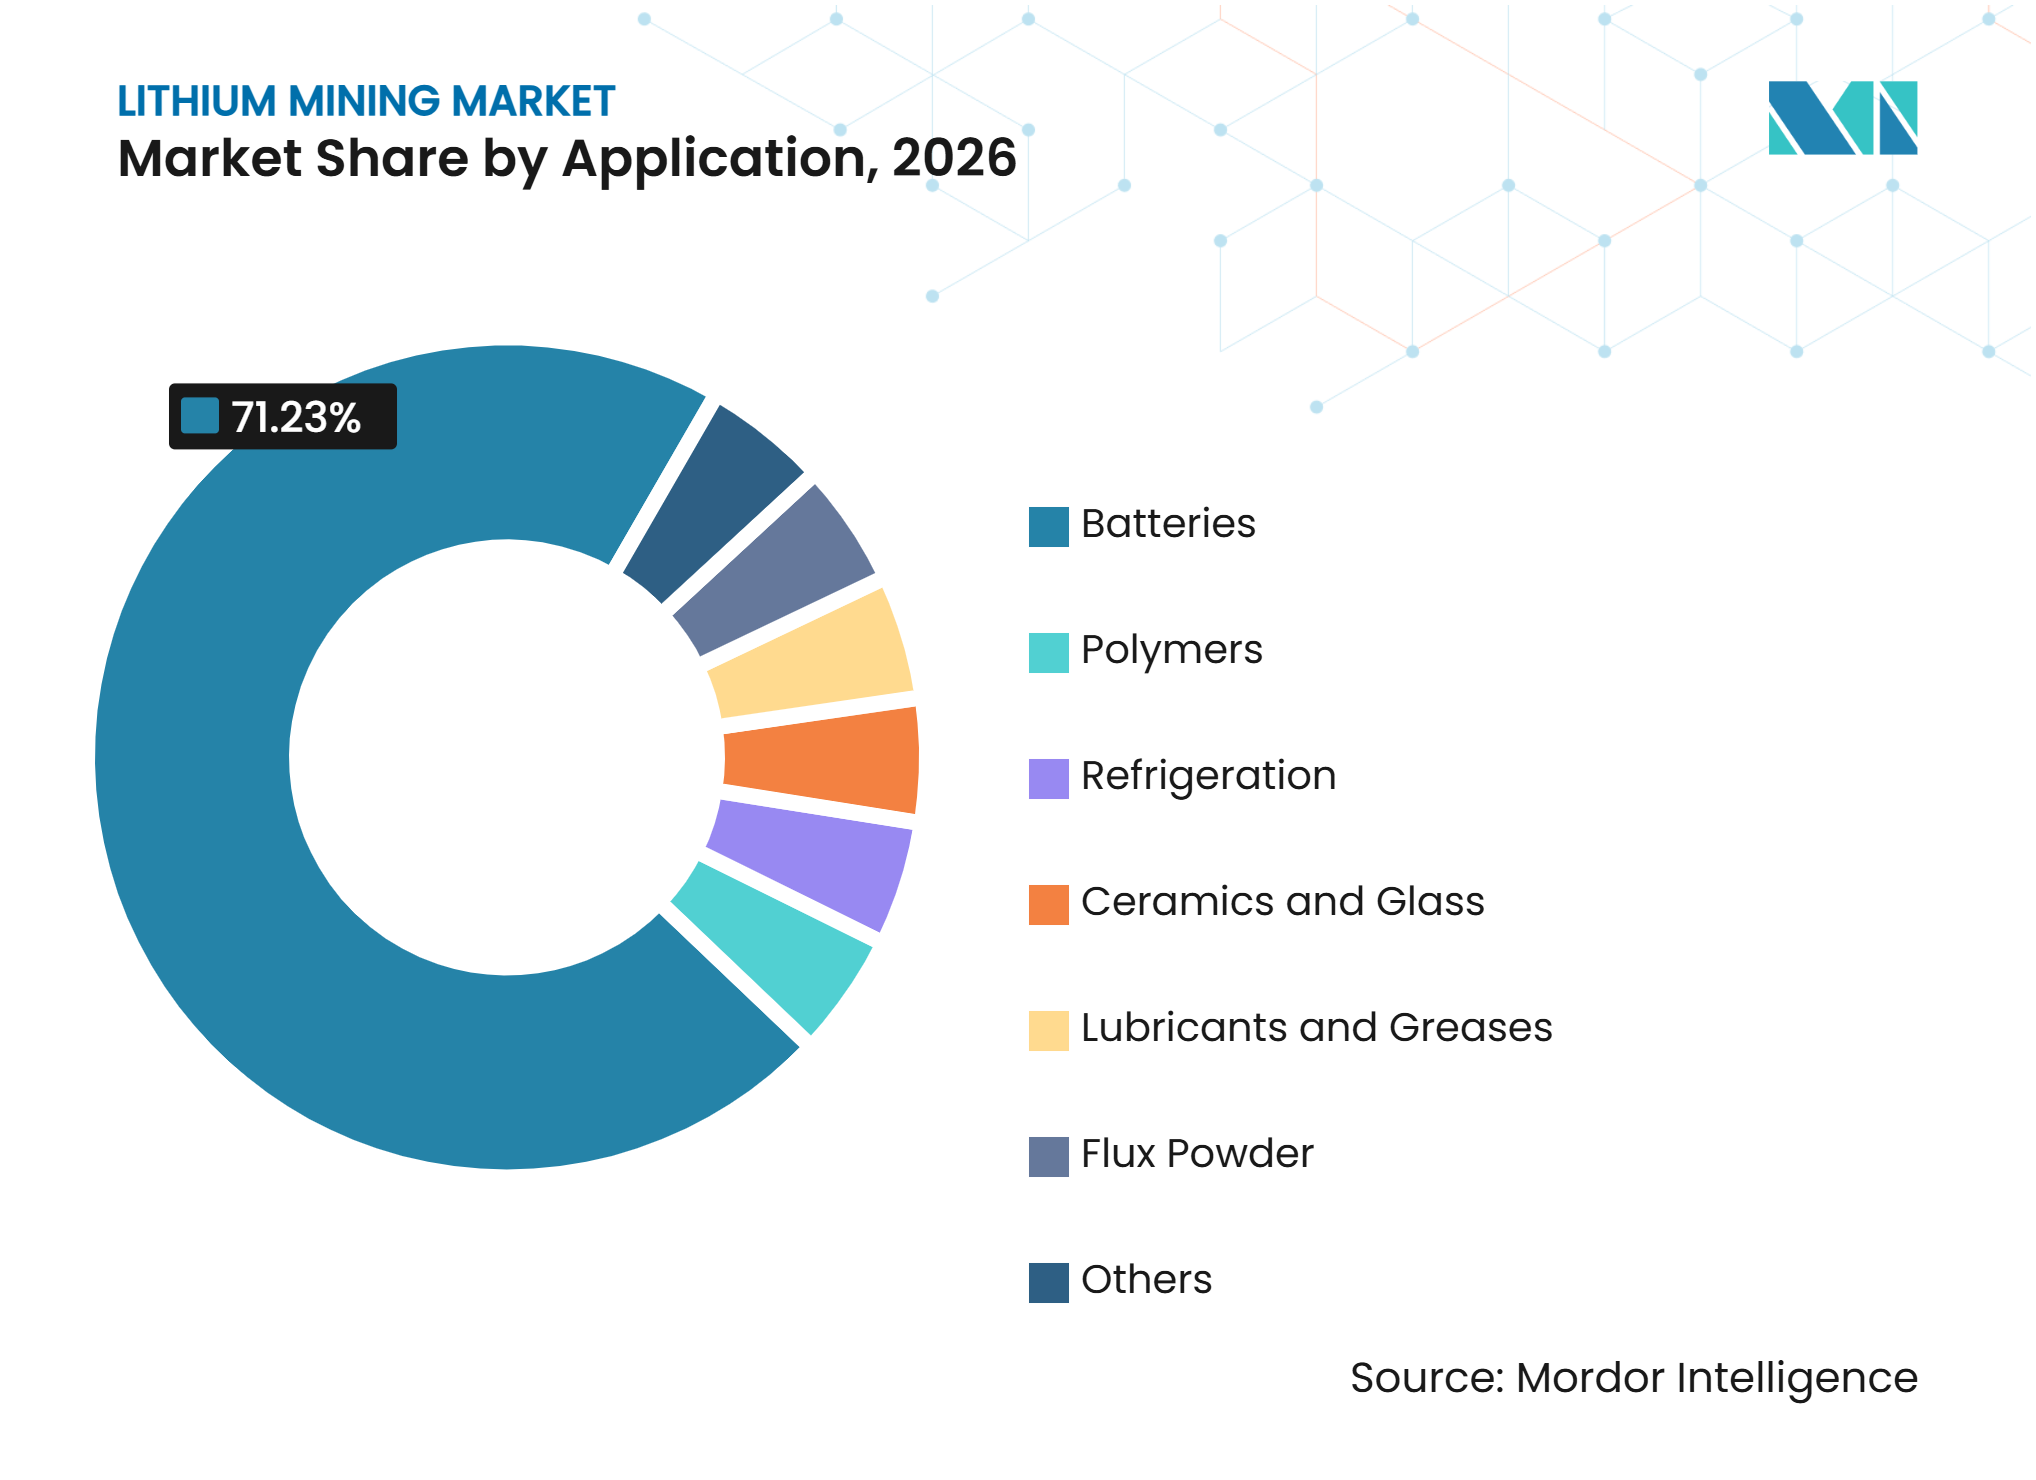
- Por aplicação, as baterias detiveram 71,23% da participação do mercado de mineração de lítio em 2026 e têm projeção de avançar a um CAGR de 11,81% até 2032.
- Por geografia, a Ásia-Pacífico deteve 42,82% da participação do mercado de mineração de lítio em 2026, enquanto a América do Norte tem projeção de avançar a um CAGR de 11,62% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente Demanda por Baterias de Íons de Lítio | +3.5% | Global | Curto prazo (≤ 2 anos) |
| Implantação de Sistemas de Armazenamento de Energia | +2.0% | Global, especialmente Ásia-Pacífico e América do Norte | Médio prazo (2-4 anos) |
| Comercialização da Extração Direta de Lítio | +0.9% | Global, especialmente América do Sul e América do Norte | Longo prazo (≥ 4 anos) |
| Demanda por Produtos Químicos de Lítio de Grau Bateria | +0.7% | Global, especialmente Ásia-Pacífico | Médio prazo (2-4 anos) |
| Localização da Cadeia de Suprimentos de Lítio | +0.5% | América do Norte e UE | Curto a médio prazo |
| Fonte: Mordor Intelligence | |||
Crescente Demanda por Baterias de Íons de Lítio
O mercado de mineração de lítio é sustentado pela adoção contínua de baterias de íons de lítio em veículos de passeio e armazenamento conectado à rede. A Agência Internacional de Energia projetou a demanda total de lítio em 455 quilotoneladas até 2030, em comparação com 205 quilotoneladas em 2024, com as tecnologias de energia limpa respondendo pela maior parte do aumento[1]. Os fabricantes de baterias também estão equilibrando células de fosfato de ferro e lítio com químicas ricas em níquel, que requerem hidróxido de lítio que atenda a rigorosos padrões de pureza. Essa combinação limita a capacidade dos fornecedores de tratar todos os produtos químicos de lítio como produtos intercambiáveis. O mercado de mineração de lítio, portanto, depende tanto do volume minerado quanto da capacidade de refinar o material conforme as especificações de bateria. Produtores com ativos de conversão estabelecidos estão melhor posicionados para atender fabricantes de células que necessitam de qualidade de produto previsível.
Implantação de Sistemas de Armazenamento de Energia
O armazenamento estacionário de energia está criando uma segunda fonte de demanda por lítio ao lado dos veículos elétricos. A COCHILCO (Comisión Chilena del Cobre) declarou que a maior demanda por sistemas de armazenamento de energia contribuiu para a recuperação dos preços do carbonato de lítio durante o segundo semestre de 2025. Projetos em escala de utilidade frequentemente garantem fornecimento por meio de acordos de maior duração, o que favorece empresas capazes de comprometer volumes ao longo de vários anos. Isso confere aos grandes produtores de salmoura uma vantagem, pois podem manter produção estável e atender aos requisitos de qualificação dos clientes. O mercado de mineração de lítio também se beneficia porque a demanda por armazenamento pode permanecer ativa quando as vendas de veículos de passeio flutuam. A expansão da capacidade de energia renovável continuará tornando a aquisição de armazenamento uma consideração relevante para os fornecedores de lítio.
Comercialização da Extração Direta de Lítio
A extração direta de lítio está avançando de atividades-piloto para projetos maiores nos Estados Unidos e na Argentina. O Departamento de Energia dos EUA ofereceu um compromisso condicional de até 1,36 bilhão de USD para a instalação ATLiS da EnergySource Minerals na Califórnia, que tem como meta 20.000 toneladas métricas por ano de hidróxido de lítio a partir de salmoura geotérmica[2]. A Smackover Lithium concluiu um marco de campo-piloto no Arkansas em março de 2025, e a Equinor confirmou um prêmio federal de 225 milhões de USD para o projeto. O projeto Rincon da Rio Tinto na Argentina está planejado para utilizar extração direta de lítio e tem como meta 53.000 toneladas métricas por ano de carbonato de lítio de grau bateria. Esses projetos poderiam ampliar o mercado de mineração de lítio além das lagoas de evaporação convencionais, mas as primeiras plantas ainda precisam comprovar desempenho consistente nas condições locais de salmoura. Seus resultados operacionais determinarão se o menor consumo de água e os tempos de processamento mais curtos se traduzem em produção confiável.
Demanda por Produtos Químicos de Lítio de Grau Bateria
Os fabricantes de baterias estão estabelecendo especificações mais rigorosas para os insumos de lítio, especialmente para o material utilizado em cátodos de alto teor de níquel. O monoidrato de hidróxido de lítio para essas aplicações geralmente requer que impurezas como sódio, cálcio e sulfato permaneçam abaixo de 50 partes por milhão. A Albemarle Corporation transferiu 10.000 toneladas métricas por ano de capacidade em sua planta de Qinzhou da produção de hidróxido para carbonato em 2025, em resposta à demanda por carbonato. A decisão reflete a atual força da demanda por baterias de fosfato de ferro e lítio na China, enquanto as aplicações premium continuam a necessitar de hidróxido de alta pureza. A Ganfeng Lithium Group Co., Ltd. e a Tianqi Lithium Co. Ltd. também estão desenvolvendo materiais para aplicações de baterias avançadas. Essa divisão de produtos confere ao mercado de mineração de lítio um incentivo para manter capacidade de conversão flexível em vez de depender de um único produto químico.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade dos Preços do Lítio e Adiamento de Projetos | -1.8% | Global | Curto a médio prazo |
| Estresse Hídrico e Incerteza sobre Aquíferos de Salmoura | -0.9% | América do Sul (Triângulo do Lítio); repercussão no Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Atrasos em Licenciamento e Licença Comunitária | -0.5% | Europa e América do Norte; repercussão na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade dos Preços do Lítio e Adiamento de Projetos
O mercado de mineração de lítio permanece sensível às variações de preços porque projetos marginais dependem de preços de venda mais elevados para suportar custos de construção e operação. A COCHILCO registrou preços de carbonato de lítio CIF Ásia acima de 30.000 USD por tonelada métrica antes da queda, uma mínima de 8.975 USD por tonelada métrica em meados de 2025 e 11.300 USD por tonelada métrica ao final de 2025. O preço médio realizado de lítio da SQM S.A. caiu de 10.936 USD por tonelada métrica em 2024 para 9.174 USD por tonelada métrica em 2025, apesar de volumes recordes de vendas de 258.000 toneladas métricas de equivalente de carbonato de lítio. A IGO LIMITED realizou o impairment total de sua refinaria de hidróxido de lítio de Kwinana após a planta ter operado em média a 35% da capacidade nominal ao longo de 3 anos. Quando preços fracos atrasam projetos, a base futura de oferta fica menos preparada para a recuperação da demanda.
Estresse Hídrico e Incerteza sobre Aquíferos de Salmoura
A produção de salmoura no Triângulo do Lítio depende do gerenciamento de água e salmoura em áreas com disponibilidade limitada de água doce. A Albemarle Corporation declarou que suas operações no Salar de Atacama estão sujeitas a limites de extração autorizados e limiares de águas subterrâneas que poderiam exigir a redução ou interrupção do bombeamento. As autoridades chilenas continuam a aprimorar as práticas de monitoramento de aquíferos, tornando os dados hidrológicos mais importantes para o planejamento de capacidade. A Lithium Argentina AG produziu 34.100 toneladas métricas de carbonato de lítio em Cauchari-Olaroz em 2025 e incluiu um módulo de demonstração de extração direta de lítio de 5.000 toneladas métricas por ano no planejamento do Estágio 2. A abordagem visa reduzir a extração de salmoura por unidade de produção. O gerenciamento de água permanecerá uma restrição prática para o mercado de mineração de lítio à medida que os operadores buscam expandir os salares existentes.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Fonte:
A Salmoura Mantém Sua Posição de Custo enquanto a Capacidade de Rocha Dura se ExpandeA salmoura deteve uma participação de 66,45% em 2026, sustentada por operações de evaporação no Chile, Argentina e Bolívia. A SQM S.A. e a Codelco formaram a joint venture Nova Andino Litio, que deve expandir a extração permitida em 56.361 toneladas métricas e ter como meta 240.000 toneladas métricas por ano de capacidade de carbonato de lítio até 2028. Os produtores de salmoura enfrentam períodos de construção mais longos para novas lagoas e maior escrutínio das condições de água e aquíferos. A outra categoria, que inclui salmouras geotérmicas, argilas e recuperação de água produzida, permanece pequena, mas está atraindo apoio público.
A rocha dura tem projeção de avançar a um CAGR de 10,78% até 2032, à medida que os compradores diversificam fontes e apoiam projetos fora do Triângulo do Lítio. A Geoscience Australia confirmou que a Austrália tinha 8 minas em operação e reservas de minério comprovadas de 4.601 quilotoneladas de lítio ao final de 2024. A norma ISO (Organização Internacional de Normalização) 14001 é cada vez mais relevante à medida que os compradores incorporam padrões de sustentabilidade na qualificação de fornecedores. A fonte permanecerá importante para o setor de mineração de lítio porque oferece diferentes vantagens geopolíticas e de acesso a clientes.



Por Tipo de Produto:
O Carbonato de Lítio Lidera enquanto o Hidróxido de Lítio se ExpandeO carbonato de lítio deteve uma participação de 45,71% em 2026 porque as baterias de fosfato de ferro e lítio continuam amplamente utilizadas na produção de veículos elétricos na China. O carbonato também atende a aplicações industriais em cerâmica, vidro e outros segmentos, oferecendo aos produtores mais de uma rota para o mercado. A decisão da Albemarle Corporation de converter a capacidade de Qinzhou para carbonato indica que os ativos de conversão precisam de flexibilidade à medida que a demanda por química de baterias muda. O cloreto de lítio e o lítio metálico permanecem relevantes para usos industriais selecionados e aplicações avançadas de baterias.
O hidróxido de lítio tem projeção de avançar a um CAGR de 11,14% até 2032, à medida que a produção de cátodos de alto teor de níquel requer insumos de alta pureza. A instalação de Zhangjiagang da Tianqi confirmou produção de grau bateria em sua linha de hidróxido de 30.000 toneladas métricas por ano em outubro de 2025. A instalação pode alternar entre produção de hidróxido e carbonato, ajudando-a a responder à demanda dos clientes. Requisitos de maior pureza poderão reduzir a base de fornecedores aprovados para aplicações de cátodos premium.
Por Aplicação:
As Baterias Ancoram a Demanda em Mobilidade e ArmazenamentoAs baterias detiveram uma participação de 71,23% em 2026 e têm projeção de avançar a um CAGR de 11,81% até 2032. A aplicação abrange veículos elétricos e armazenamento estacionário, o que cria duas fontes interligadas de demanda por produtos químicos de lítio. Espera-se que as baterias de íons de lítio permaneçam a principal tecnologia, embora as baterias de íons de sódio estejam ganhando uso em aplicações de veículos sensíveis a custos e de curto alcance. O mercado de mineração de lítio deve, portanto, alinhar a produção minerada com as especificações químicas dos diferentes formatos de células.
A cerâmica e o vidro permanecem usos estabelecidos para o carbonato de lítio porque ele pode reduzir as temperaturas de fusão e melhorar a resistência ao choque térmico. Lubrificantes e graxas, polímeros, pó de fluxo e refrigeração representam aplicações menores com requisitos técnicos especializados. Os espessantes de graxa à base de lítio podem ser relevantes para produtos que seguem as classificações da norma ISO (Organização Internacional de Normalização) 6743 e requisitos de grau alimentício. Essas aplicações fornecem uma base de demanda mais ampla quando as condições de compra relacionadas a baterias mudam.

Análise Geográfica
Ásia-Pacífico
A Ásia-Pacífico deteve uma participação de 42,82% em 2026, refletindo sua posição combinada em extração, refino e fabricação de baterias. A operação Greenbushes da Tianqi Lithium Co. Ltd. produziu 1,35 milhão de toneladas métricas de concentrado de espodumênio em 2025 e respondeu por 18,9% da produção global de rocha dura. Os fabricantes de baterias sul-coreanos permanecem compradores importantes de hidróxido de lítio, enquanto a Organização do Japão para Segurança de Metais e Energia apoia acordos de reserva estratégica. As regras de minerais estratégicos da China e os requisitos de minas verdes tornam a conformidade regulatória um fator operacional contínuo. A posição de oferta da região dependerá do cumprimento dos requisitos de qualidade química e de expectativas ambientais mais rigorosas.
América do Norte
A América do Norte tem projeção de avançar a um CAGR de 11,62% até 2032. Os requisitos de conteúdo doméstico da Lei de Redução da Inflação e as ações federais de 2025 estão direcionando investimentos para cadeias de suprimentos locais. Thacker Pass está em construção, enquanto projetos na Califórnia e no Arkansas poderiam adicionar fornecimento de salmoura geotérmica e de campos petrolíferos. A revisão da Lei de Política Ambiental Nacional e a consulta a tribos moldam o desenvolvimento de projetos nos Estados Unidos. O apoio político por si só não garante crescimento rápido da produção.
Europa, América do Sul e Oriente Médio e África
A União Europeia selecionou 47 projetos estratégicos em 2025 no âmbito da Lei de Matérias-Primas Críticas, e 6 abrangiam extração ou processamento de lítio. O projeto Rincon da Rio Tinto, no valor de 2,5 bilhões de USD, recebeu aprovação no âmbito do marco de incentivo a grandes investimentos da Argentina, enquanto a Sigma Lithium pausou sua mina Grota do Cirilo para uma atualização de equipamentos em 2025. As minas no Zimbábue estão expandindo as exportações de concentrado de rocha dura. Essas localidades diversificam o mercado de mineração de lítio além da Austrália e dos salares sul-americanos, embora a capacidade de processamento e as ligações de transporte permaneçam como restrições.
Cenário Competitivo
Concentração do Mercado
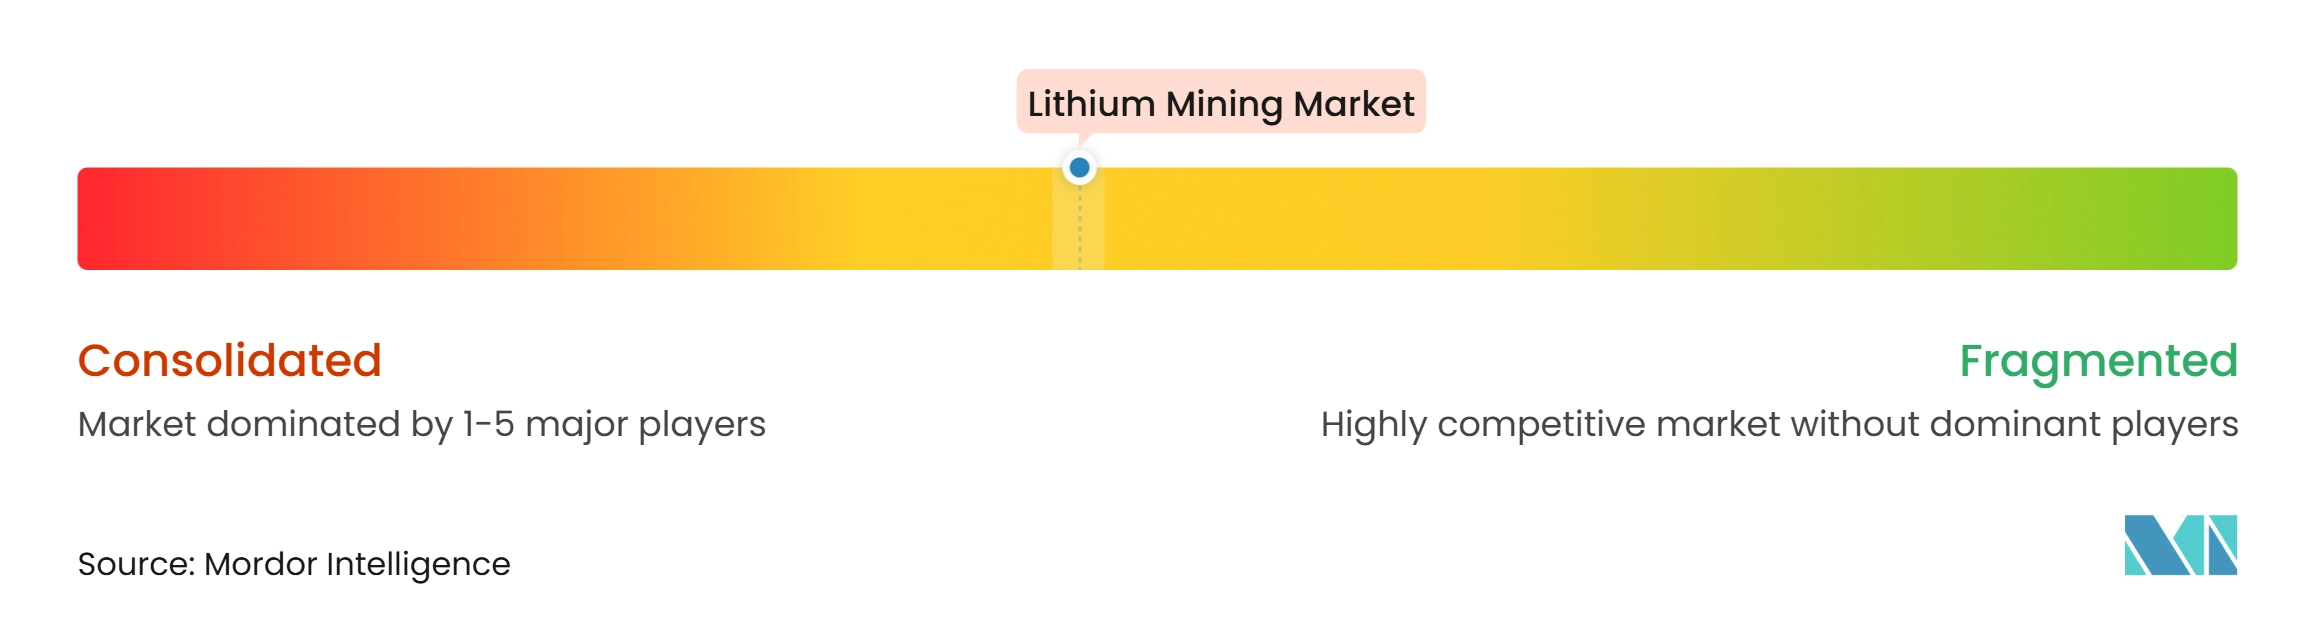
O mercado de mineração de lítio é moderadamente concentrado, com os principais participantes incluindo SQM S.A., Albemarle Corporation, Ganfeng Lithium Group Co., Ltd., Tianqi Lithium Co. Ltd. e Rio Tinto. A Ganfeng Lithium Group Co., Ltd. reportou planos de construir capacidade total anual de produtos de lítio de 600.000 toneladas métricas até 2030. Essa estrutura pode reduzir a exposição a interrupções em minas individuais e conferir aos grandes produtores acesso mais amplo a clientes.
A Rio Tinto concluiu sua aquisição da Arcadium Lithium por 6,7 bilhões de USD em março de 2025 e criou o negócio Rio Tinto Lithium. A Rio Tinto também recebeu aprovação para seu projeto de extração direta de lítio Rincon, no valor de 2,5 bilhões de USD, que tem como meta 53.000 toneladas métricas por ano de carbonato de lítio de grau bateria. A Tianqi Lithium Co. Ltd. concluiu a Planta de Grau Químico 3 em Greenbushes em dezembro de 2025, aumentando a capacidade nominal para 2,14 milhões de toneladas métricas por ano. Esses movimentos mostram que escala, flexibilidade de produto e controle de ativos upstream permanecem fatores competitivos fundamentais.
Operadores de segundo nível competem por meio de qualidade de ativos, crescimento da produção e parcerias. A PLS Group Limited concluiu sua expansão P1000 durante o ano fiscal de 2025 e alcançou produção recorde de 755.000 toneladas métricas de espodumênio. A Liontown Ltd migrou Kathleen Valley para mineração subterrânea durante 2025, com produção subterrânea em estado estacionário prevista para o final do ano fiscal de 2027. Empresas no Brasil e no Zimbábue estão adicionando fornecimento alternativo de rocha dura, enquanto a extração direta de lítio cria oportunidades para depósitos de salmoura não adequados a lagoas de evaporação. O mercado de mineração de lítio recompensará empresas que combinem operações confiáveis com produção química qualificada e práticas claras de conformidade.
Líderes do Setor de Mineração de Lítio
-
SQM S.A.
-
Albemarle Corporation
-
Ganfeng Lithium Group Co., Ltd.
-
Tianqi Lithium Co. Ltd.
-
Rio Tinto
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Mineração de Lítio Empresas cobertas neste relatório
- Albemarle Corporation
- Ganfeng Lithium Group Co., Ltd.
- IGO LIMITED
- Liontown Ltd
- Lithium Americas Corp.
- Lithium Argentina AG
- Livent Corporation
- Mineral Resources
- PLS Group Limited
- Rio Tinto
- Sichuan Yahua Industrial Group Co., Ltd.
- Sigma Lithium
- Sinomine Resource Group Co., Ltd.
- SQM S.A.
- Tianqi Lithium Co. Ltd.
Desenvolvimentos industriais recentes em Mercado de Mineração de Lítio
- Outubro de 2026: A Rio Tinto inaugurou oficialmente sua expansão Fénix 1B e a operação de lítio Sal de Vida na Argentina, após um investimento combinado de aproximadamente 1,4 bilhão de USD. Espera-se que os projetos adicionem 25.000 toneladas métricas por ano de capacidade de equivalente de carbonato de lítio (LCE) quando totalmente operacionais, expandindo a base de produção de lítio da Argentina.
- Julho de 2026: A Wesfarmers Limited e a SQM S.A. aprovaram a expansão do projeto de lítio Mt Holland na Austrália Ocidental, incluindo um segundo concentrador e uma instalação integrada de separação de minério. Espera-se que a expansão dobre a capacidade de produção de concentrado de espodumênio de aproximadamente 380.000 para 760.000 toneladas métricas por ano, com a primeira produção da expansão prevista para o primeiro semestre de 2030.
Escopo do Relatório Global do Mercado de Mineração de Lítio
A mineração de lítio envolve a extração e o processamento de recursos portadores de lítio de depósitos naturais, principalmente reservatórios de salmoura e minerais de rocha dura, como o espodumênio. O lítio extraído é processado em diversos compostos químicos e produtos refinados para uso em armazenamento de energia, manufatura e aplicações industriais. A crescente demanda por baterias de íons de lítio aumentou a importância da mineração de lítio no suporte à mobilidade elétrica e ao armazenamento de energia renovável.
O Mercado de Mineração de Lítio é segmentado por fonte, tipo de produto, aplicação e geografia. Por fonte, o mercado é segmentado em salmoura, rocha dura e outros. Por tipo de produto, o mercado é segmentado em carbonato de lítio, hidróxido de lítio, cloreto de lítio, lítio metálico e outros. Por aplicação, o mercado é segmentado em baterias, cerâmica e vidro, lubrificantes e graxas, polímeros, pó de fluxo, refrigeração e outros. O relatório também abrange o tamanho do mercado e as previsões para mineração de lítio em 15 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões de mercado foram realizados com base no valor (USD).
Visão geral da segmentação
| Salmoura |
| Rocha Dura |
| Outros |
| Carbonato de Lítio |
| Hidróxido de Lítio |
| Cloreto de Lítio |
| Lítio Metálico |
| Outros |
| Baterias |
| Cerâmica e Vidro |
| Lubrificantes e Graxas |
| Polímeros |
| Pó de Fluxo |
| Refrigeração |
| Outros |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Fonte | Salmoura | |
| Rocha Dura | ||
| Outros | ||
| Por Tipo de Produto | Carbonato de Lítio | |
| Hidróxido de Lítio | ||
| Cloreto de Lítio | ||
| Lítio Metálico | ||
| Outros | ||
| Por Aplicação | Baterias | |
| Cerâmica e Vidro | ||
| Lubrificantes e Graxas | ||
| Polímeros | ||
| Pó de Fluxo | ||
| Refrigeração | ||
| Outros | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de mineração de lítio?
O tamanho do mercado de mineração de lítio foi avaliado em 11,59 bilhões de USD em 2026 e estima-se que cresça de 12,76 bilhões de USD em 2027 para atingir 20,76 bilhões de USD até 2032, a um CAGR de 10,23% durante o período de previsão (2027-2032).
O que está impulsionando a demanda por mineração de lítio?
O mercado de mineração de lítio é impulsionado pela demanda por baterias de veículos elétricos e armazenamento estacionário de energia.
Qual fonte deteve a maior participação em 2026?
A salmoura liderou com uma participação de 66,45% em 2026 no mercado de mineração de lítio porque as operações do Triângulo do Lítio fornecem uma base de produção de baixo custo.
Qual tipo de produto tem projeção de avançar mais rapidamente até 2032?
O hidróxido de lítio tem projeção de avançar a um CAGR de 11,14% até 2032 no mercado de mineração de lítio, pois os cátodos de alto teor de níquel necessitam de insumos de alta pureza.