
Marktgröße und Marktanteil im Lithiumabbau
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 12.76 Milliarden US-Dollar |
| Marktgröße (2032) | 20.76 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 10.23 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse zum Lithiumabbau von Mordor Intelligence
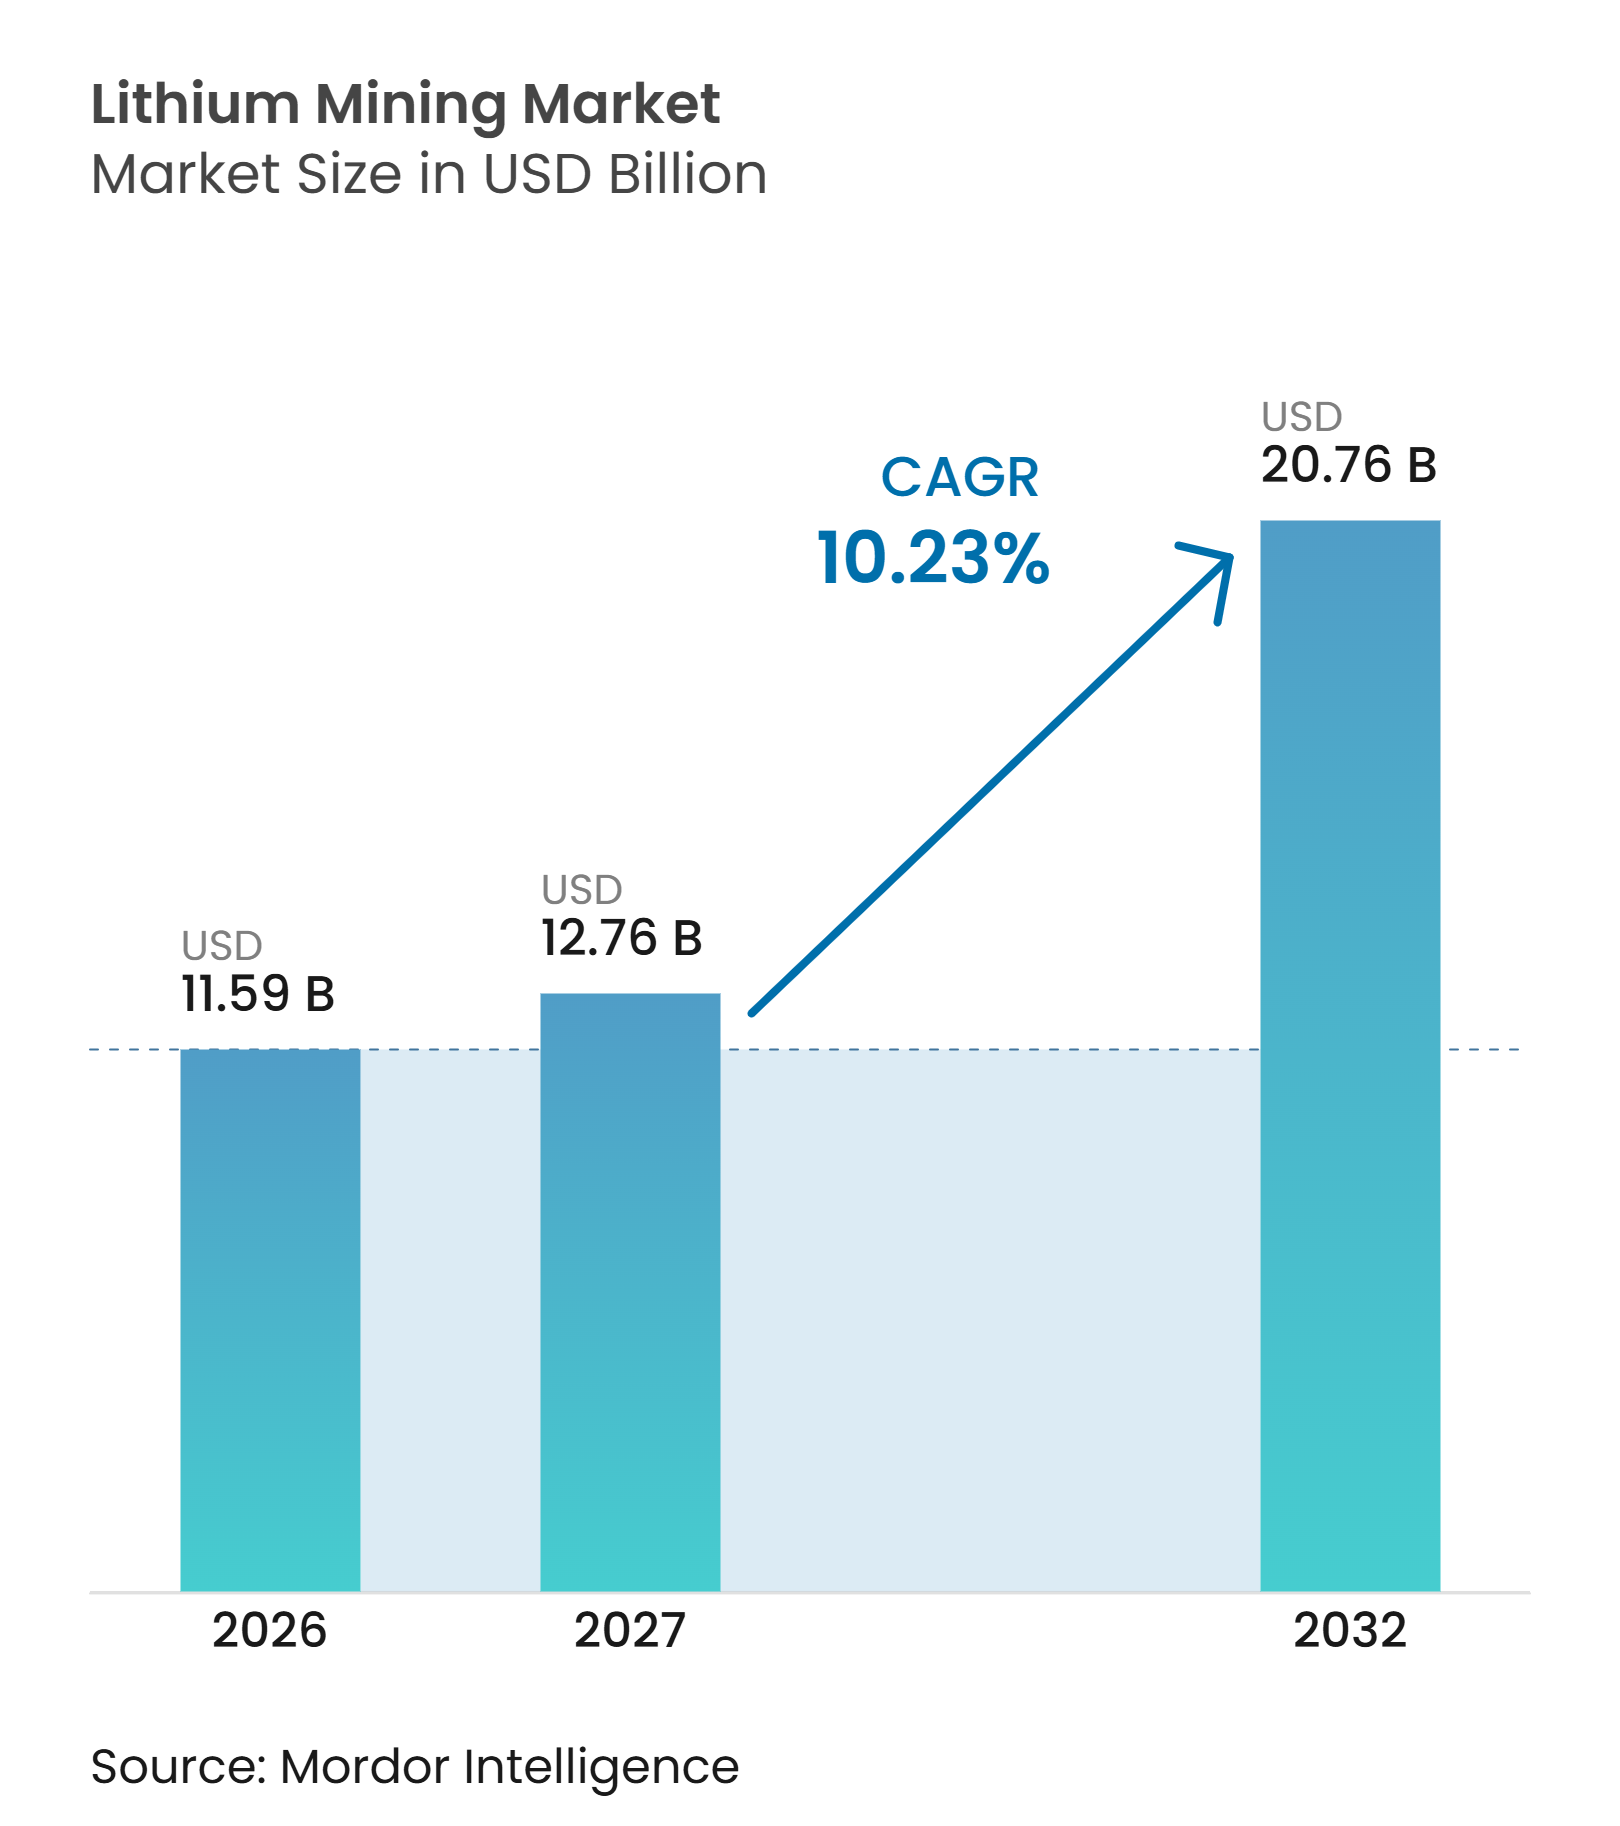
Die Marktgröße im Lithiumabbau wurde im Jahr 2026 auf 11,59 Milliarden USD geschätzt und soll von 12,76 Milliarden USD im Jahr 2027 auf 20,76 Milliarden USD bis 2032 wachsen, bei einer CAGR von 10,23 % während des Prognosezeitraums (2027–2032). Die Nachfrage wird durch die Batterieproduktion für Elektrofahrzeuge und stationäre Speicher gestützt, während die Produzenten gleichzeitig einem Angebotszyklusumfeld ausgesetzt sind, das durch neue Kapazitäten, Preisveränderungen und Projektzeitpläne geprägt wird. Chiles Kupferkommission erreichte 2025 1,34 Millionen Tonnen. Diese Nachfragebasis verschafft dem Markt für Lithiumabbau ein breiteres Spektrum an Endanwendungen als der Fahrzeugabsatz allein, setzt die Bergbauunternehmen jedoch auch veränderten Batteriechemien aus. Niedrigere Preise haben die Aufmerksamkeit auf Betriebskosten, Projektdurchführung und gesicherte Abnahmevereinbarungen gelenkt. Große Produzenten bauen ihre Positionen durch vertikal integrierte Bergbau- und chemische Konversionsanlagen aus, während neuere Projekte auf inländische Versorgungsanforderungen und wasserärmere Extraktionsmethoden ausgerichtet sind.
Wichtigste Erkenntnisse des Berichts
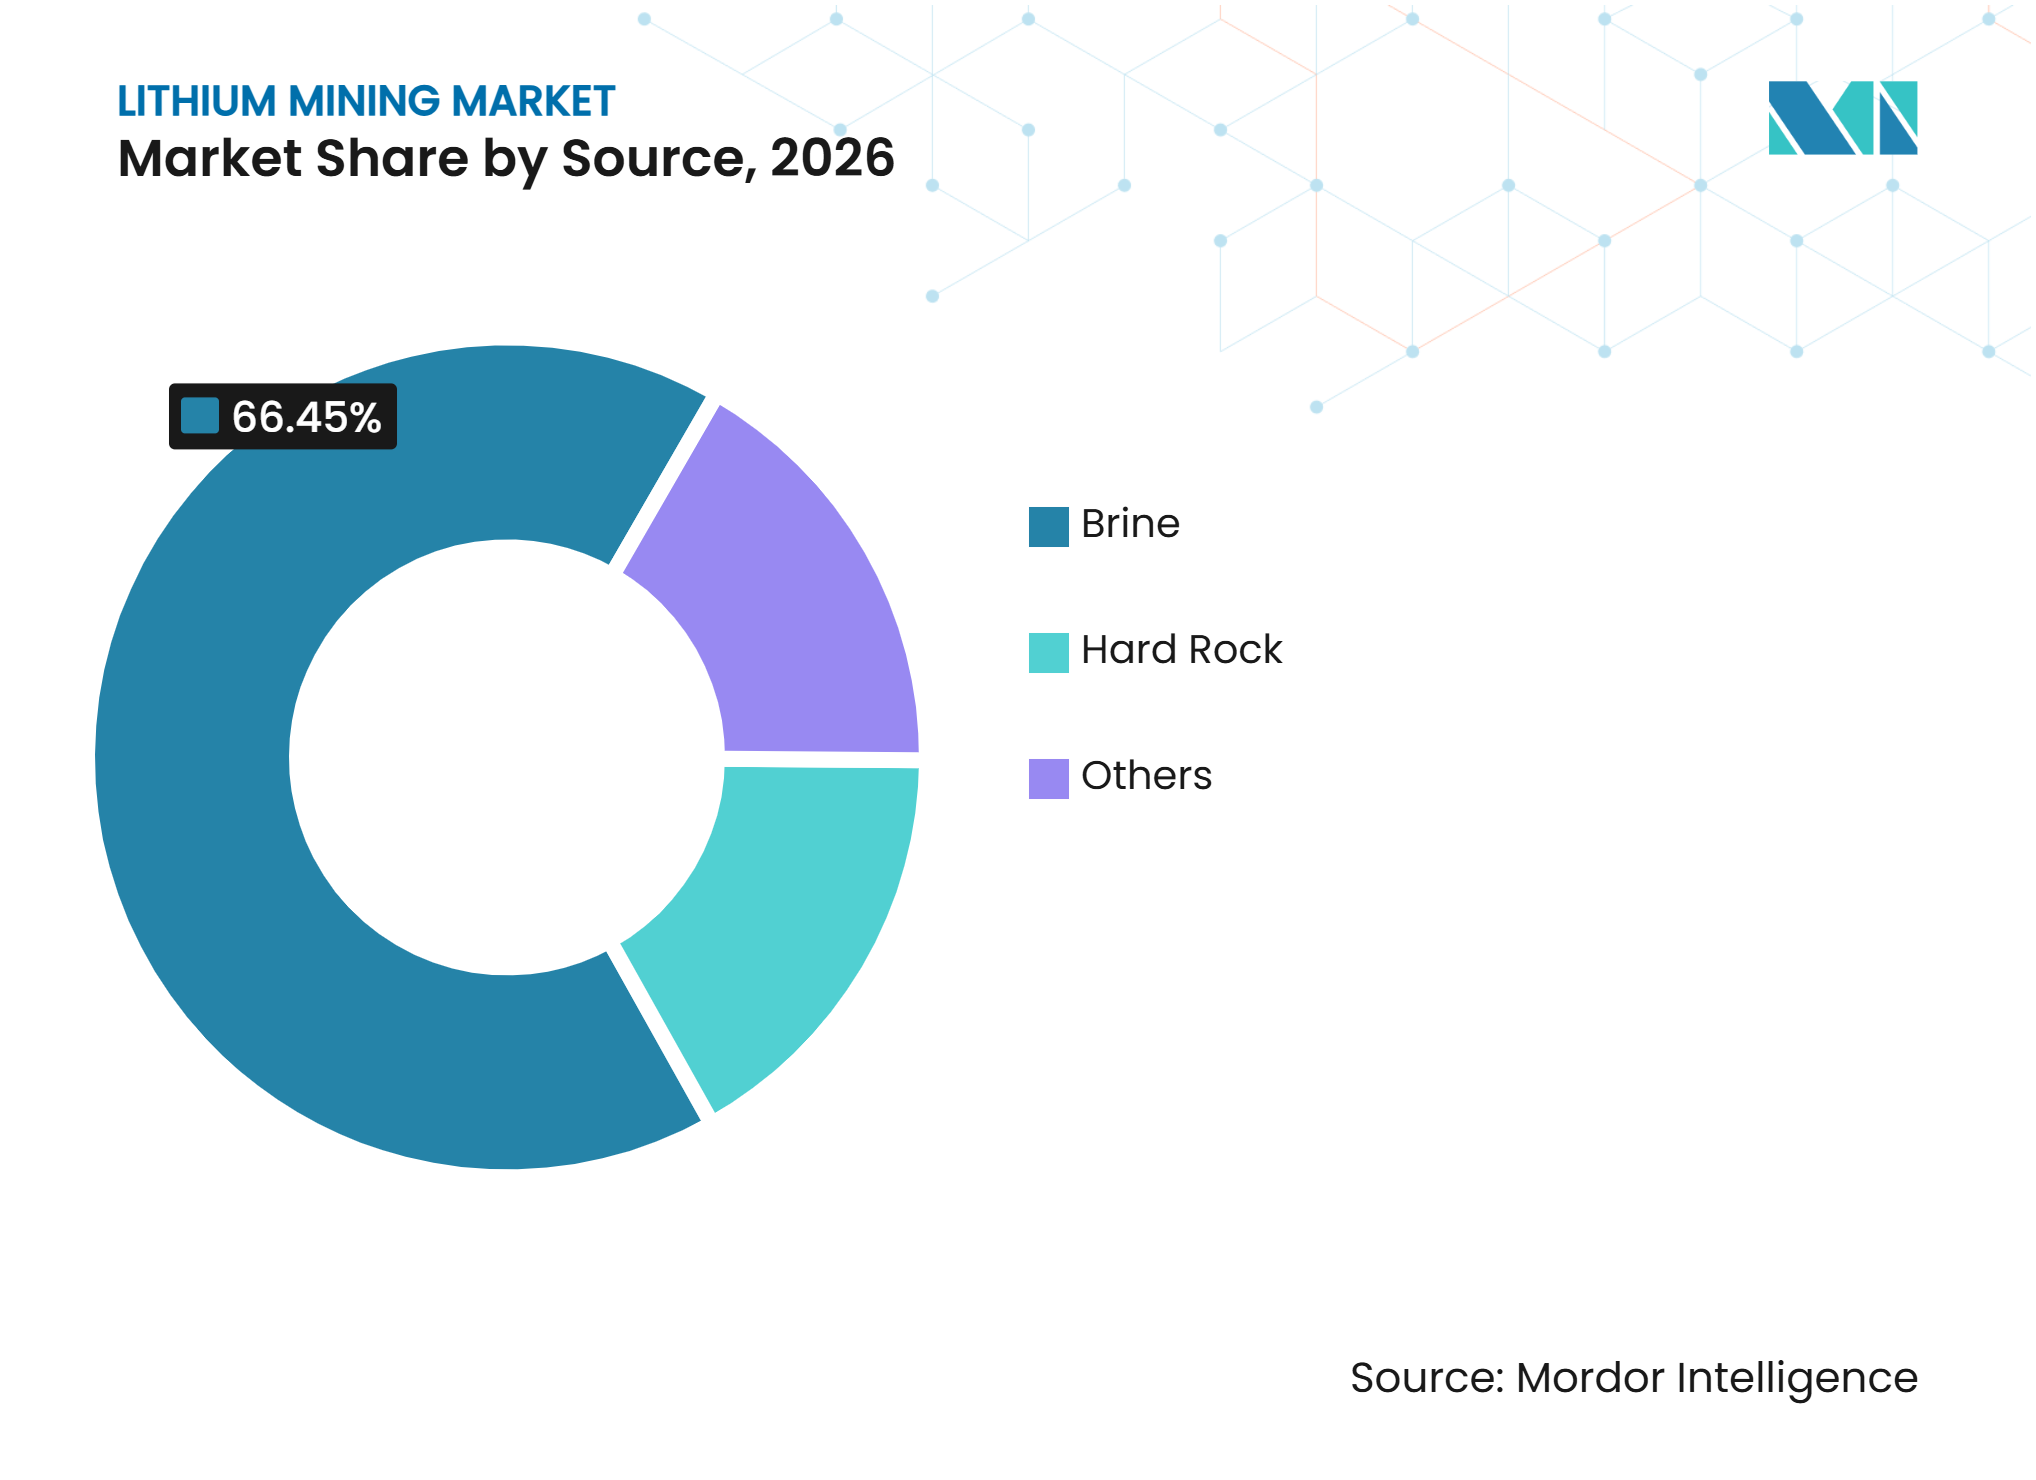
- Nach Quelle hielt Sole im Jahr 2026 einen Marktanteil von 66,45 % im Markt für Lithiumabbau, während Hartgestein bis 2032 voraussichtlich mit einer CAGR von 10,78 % wachsen wird.
- Nach Produkttyp hielt Lithiumcarbonat im Jahr 2026 einen Marktanteil von 45,71 % im Markt für Lithiumabbau, während Lithiumhydroxid bis 2032 voraussichtlich mit einer CAGR von 11,14 % wachsen wird.
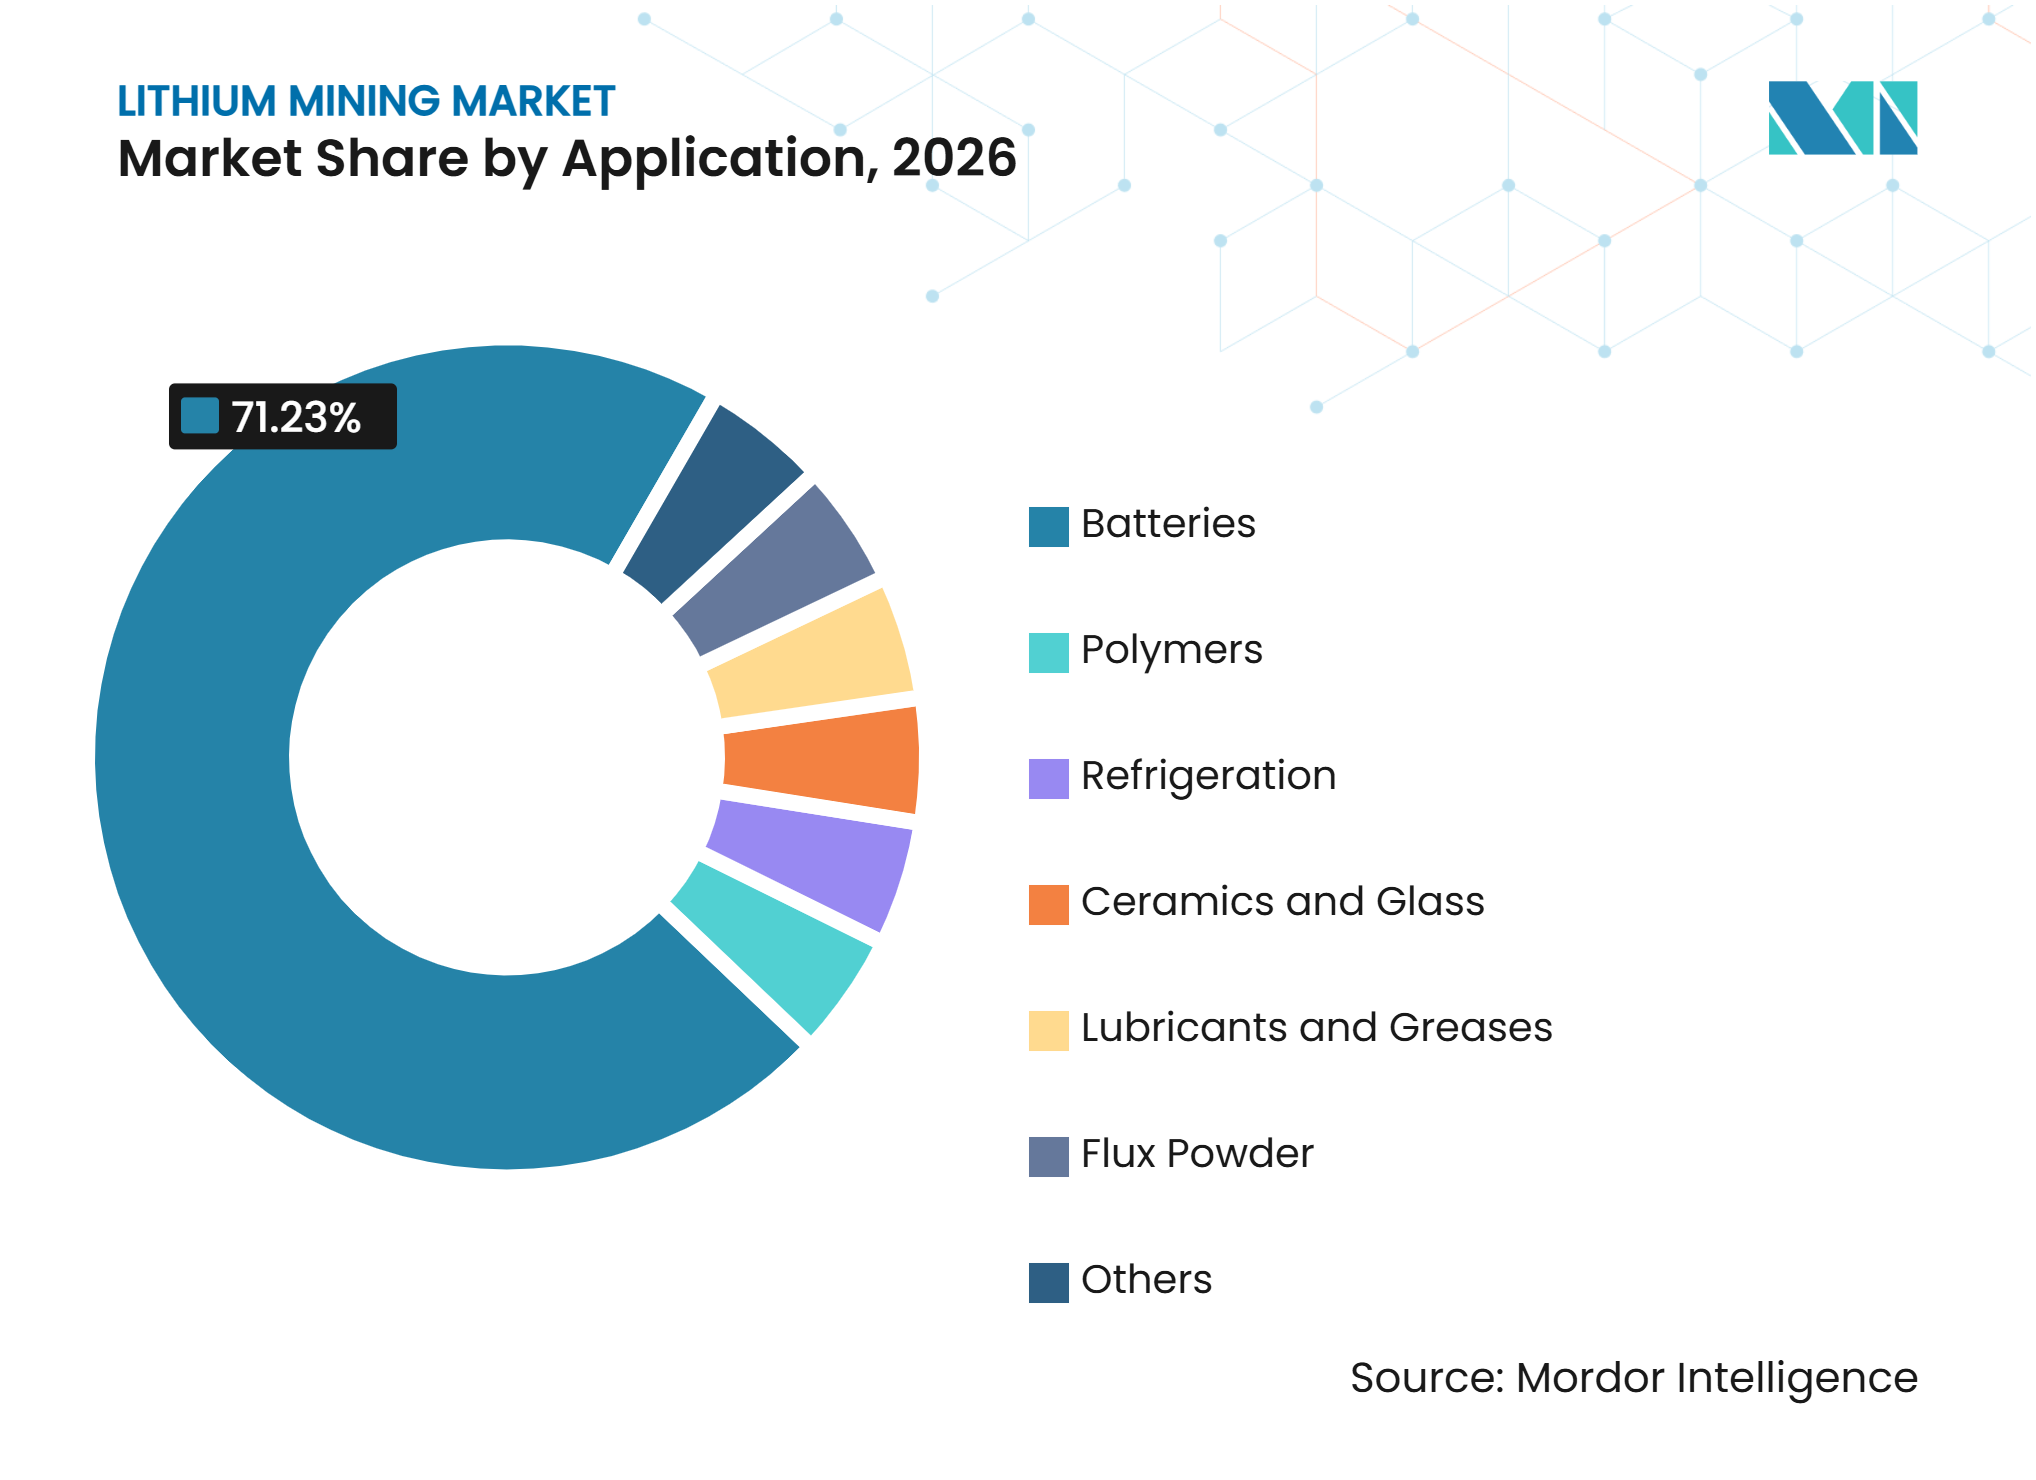
- Nach Anwendung hielten Batterien im Jahr 2026 einen Marktanteil von 71,23 % im Markt für Lithiumabbau und sollen bis 2032 mit einer CAGR von 11,81 % wachsen.
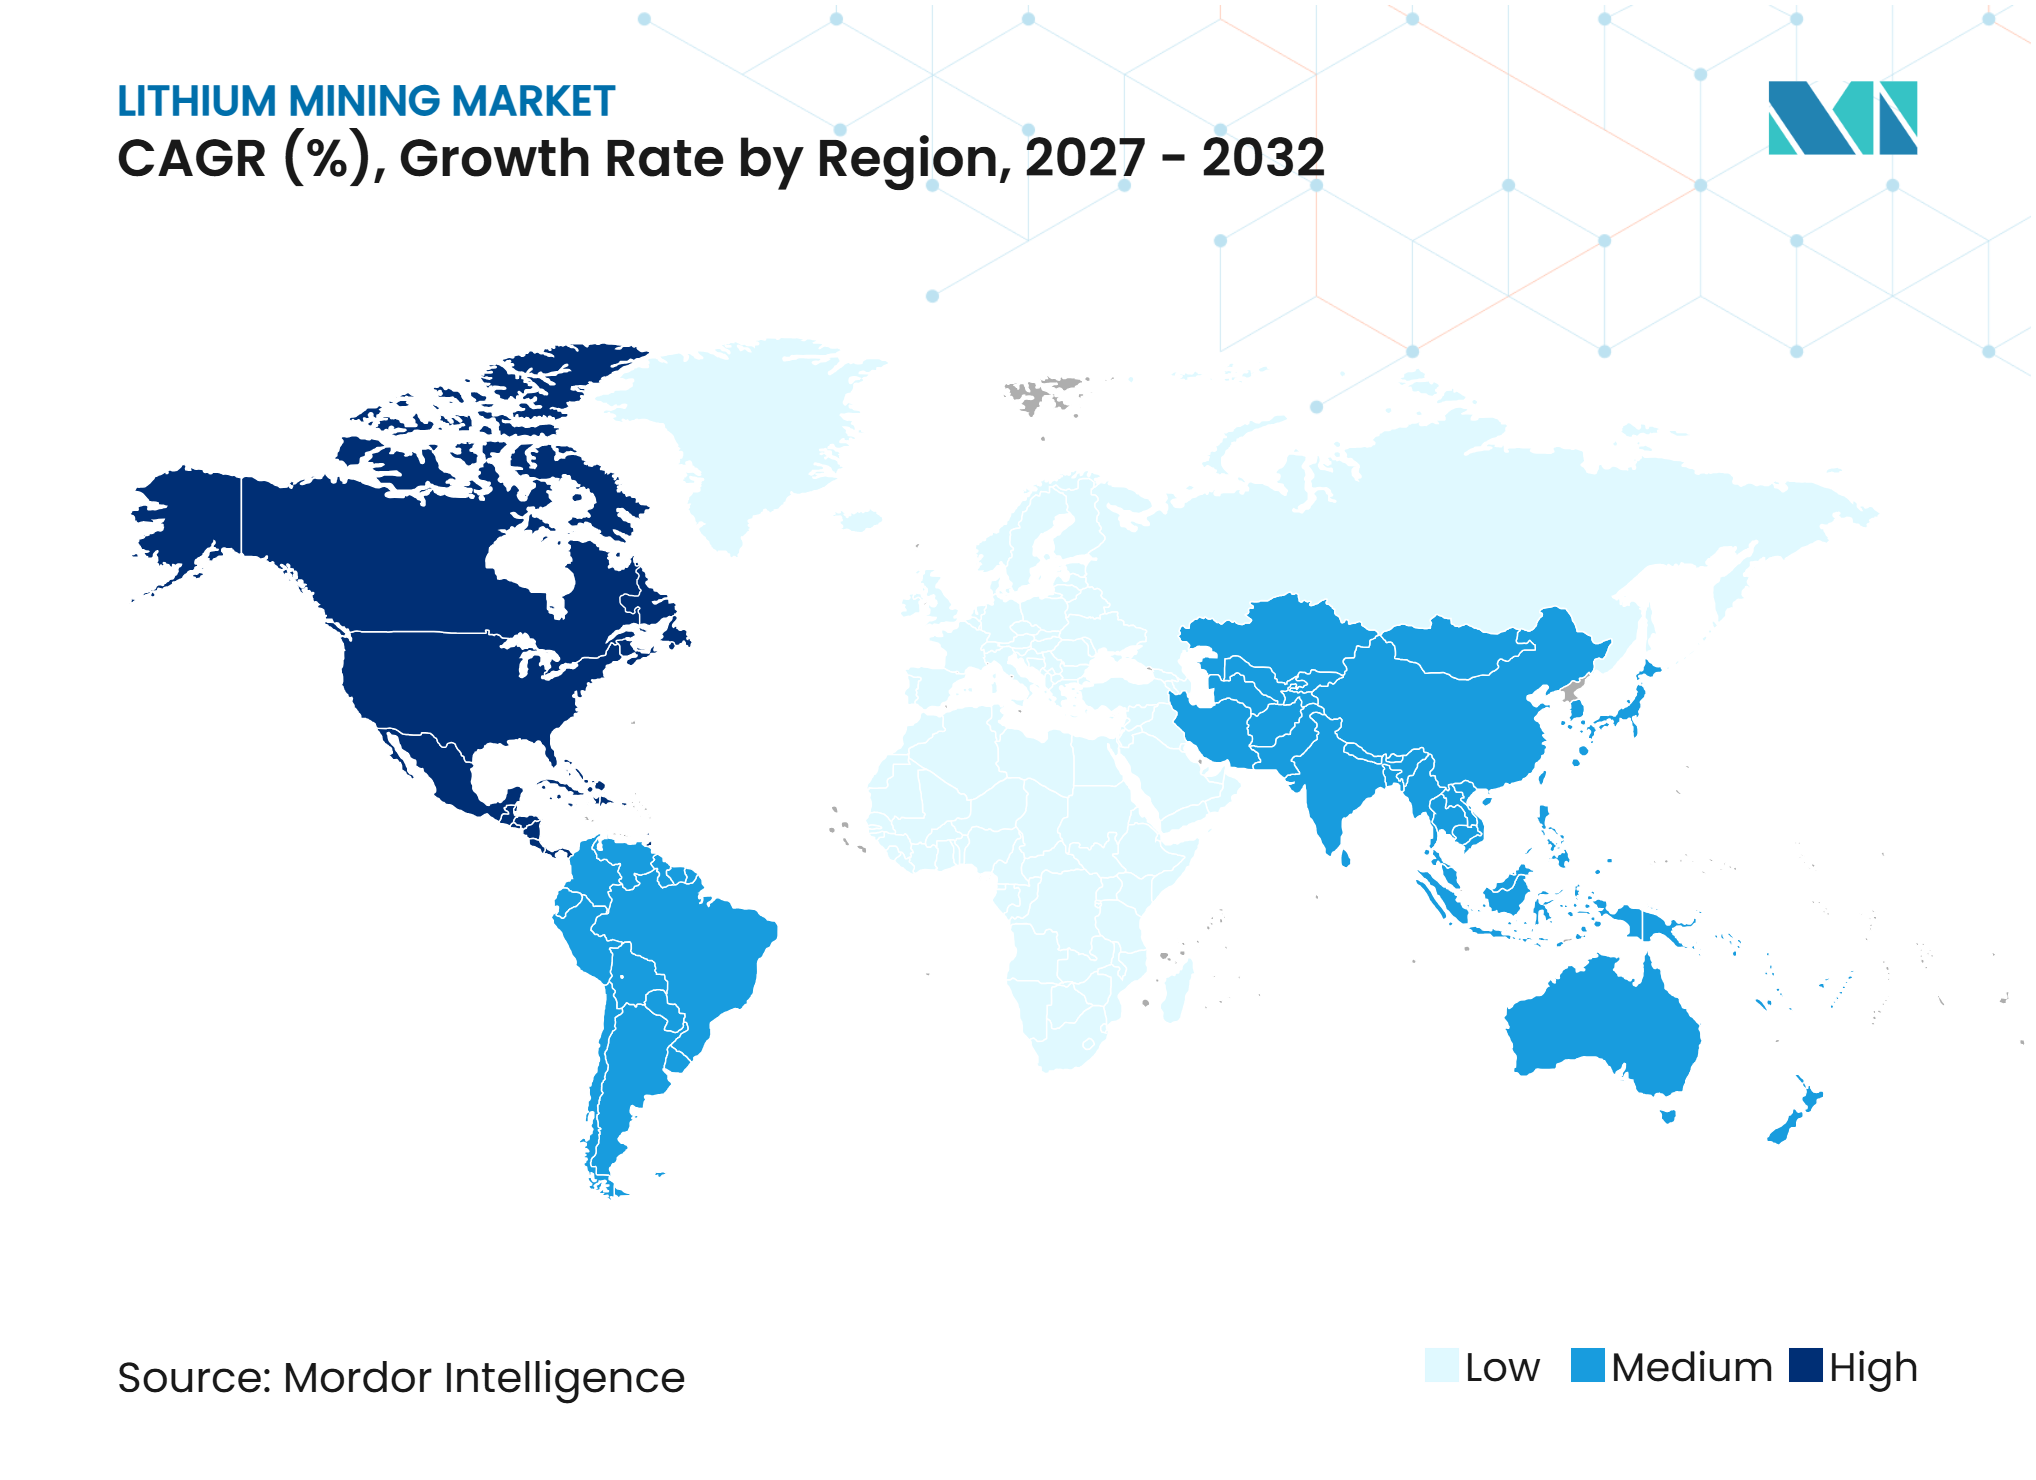
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Marktanteil von 42,82 % im Markt für Lithiumabbau, während Nordamerika bis 2032 voraussichtlich mit einer CAGR von 11,62 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach Lithium-Ionen-Batterien | +3.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Ausbau von Energiespeichersystemen | +2.0% | Global, insbesondere Asien-Pazifik und Nordamerika | Mittelfristig (2–4 Jahre) |
| Kommerzialisierung der direkten Lithiumextraktion | +0.9% | Global, insbesondere Südamerika und Nordamerika | Langfristig (≥ 4 Jahre) |
| Nachfrage nach Lithiumchemikalien in Batteriequalität | +0.7% | Global, insbesondere Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Lokalisierung der Lithium-Lieferkette | +0.5% | Nordamerika und EU | Kurz- bis mittelfristig |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach Lithium-Ionen-Batterien
Der Markt für Lithiumabbau wird durch die anhaltende Verbreitung von Lithium-Ionen-Batterien in Personenkraftfahrzeugen und netzgekoppelten Speichern gestützt. Die Internationale Energieagentur prognostizierte die gesamte Lithiumnachfrage bis 2030 auf 455 Kilotonnen, verglichen mit 205 Kilotonnen im Jahr 2024, wobei saubere Energietechnologien den Großteil des Anstiegs ausmachen[1]. Batteriehersteller balancieren zudem Lithiumeisenphosphat-Zellen mit nickelreichen Chemien, die Lithiumhydroxid erfordern, das anspruchsvolle Reinheitsstandards erfüllt. Diese Mischung schränkt die Möglichkeit der Lieferanten ein, alle Lithiumchemikalien als austauschbare Produkte zu behandeln. Der Markt für Lithiumabbau hängt daher sowohl vom geförderten Volumen als auch von der Kapazität ab, Material auf Batteriespezifikationen zu raffinieren. Produzenten mit etablierten Konversionsanlagen sind besser positioniert, um Zellhersteller zu bedienen, die eine vorhersehbare Produktqualität benötigen.
Ausbau von Energiespeichersystemen
Stationäre Energiespeicher schaffen neben Elektrofahrzeugen eine zweite Quelle der Lithiumnachfrage. CoCHILCO (Comisión Chilena del Cobre) erklärte, dass eine stärkere Nachfrage nach Energiespeichersystemen zur Erholung der Lithiumcarbonatpreise in der zweiten Hälfte des Jahres 2025 beigetragen hat. Versorgungsmaßstäbliche Projekte sichern die Versorgung häufig durch längerfristige Vereinbarungen, was Unternehmen begünstigt, die in der Lage sind, Volumina über mehrere Jahre zuzusagen. Dies verschafft großen Soleproduzenten einen Vorteil, da sie eine stabile Produktion aufrechterhalten und die Qualifizierungsanforderungen der Kunden erfüllen können. Der Markt für Lithiumabbau profitiert auch davon, dass die Speichernachfrage aktiv bleiben kann, wenn die Absatzzahlen bei Personenkraftfahrzeugen schwanken. Der Ausbau der erneuerbaren Energiekapazitäten wird die Beschaffung von Speichern weiterhin zu einem wesentlichen Faktor für Lithiumlieferanten machen.
Kommerzialisierung der direkten Lithiumextraktion
Die direkte Lithiumextraktion entwickelt sich von Pilotaktivitäten hin zu größeren Projekten in den Vereinigten Staaten und Argentinien. Das US-Energieministerium bot eine bedingte Zusage von bis zu 1,36 Milliarden USD für die ATLiS-Anlage von EnergySource Minerals in Kalifornien an, die auf 20.000 Tonnen pro Jahr Lithiumhydroxid aus geothermischer Sole abzielt[2]. Smackover Lithium schloss im März 2025 einen Feldpilot-Meilenstein in Arkansas ab, und Equinor bestätigte eine Bundesförderung von 225 Millionen USD für das Projekt. Rio Tintos Rincon-Projekt in Argentinien ist geplant, direkte Lithiumextraktion einzusetzen und auf 53.000 Tonnen pro Jahr Lithiumcarbonat in Batteriequalität abzuzielen. Diese Projekte könnten den Markt für Lithiumabbau über konventionelle Verdunstungsteiche hinaus erweitern, aber frühe Anlagen müssen noch eine konsistente Leistung unter lokalen Solenbedingungen nachweisen. Ihre Betriebsergebnisse werden bestimmen, ob geringerer Wasserverbrauch und kürzere Verarbeitungszeiten in eine zuverlässige Produktion umgesetzt werden können.
Nachfrage nach Lithiumchemikalien in Batteriequalität
Batteriehersteller setzen strengere Spezifikationen für Lithiumvorprodukte, insbesondere für Material, das in nickelreichen Kathoden verwendet wird. Lithiumhydroxid-Monohydrat für diese Anwendungen erfordert im Allgemeinen, dass Verunreinigungen wie Natrium, Kalzium und Sulfat unter 50 Teilen pro Million bleiben. Albemarle Corporation verlagerte 2025 10.000 Tonnen pro Jahr Kapazität in seiner Qinzhou-Anlage von Hydroxid- auf Carbonatproduktion als Reaktion auf die Carbonatnachfrage. Die Entscheidung spiegelt die aktuelle Stärke der Nachfrage nach Lithiumeisenphosphat-Batterien in China wider, während Premium-Anwendungen weiterhin hochreines Hydroxid benötigen. Ganfeng Lithium Group Co., Ltd. und Tianqi Lithium Co. Ltd. entwickeln ebenfalls Materialien für fortschrittliche Batterieanwendungen. Diese Produktaufteilung gibt dem Markt für Lithiumabbau einen Anreiz, flexible Konversionskapazitäten aufrechtzuerhalten, anstatt sich auf ein einziges chemisches Produkt zu verlassen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Lithiumpreisvolatilität und Projektverschiebungen | -1.8% | Global | Kurz- bis mittelfristig |
| Wasserknappheit und Unsicherheit bei Soleaquiferen | -0.9% | Südamerika (Lithiumdreieck); Ausstrahlungseffekte auf Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Verzögerungen bei Genehmigungen und gesellschaftlicher Akzeptanz | -0.5% | Europa und Nordamerika; Ausstrahlungseffekte auf Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Lithiumpreisvolatilität und Projektverschiebungen
Der Markt für Lithiumabbau bleibt empfindlich gegenüber Preisbewegungen, da Grenzprojekte auf höhere Verkaufspreise angewiesen sind, um Bau- und Betriebskosten zu decken. COCHILCO verzeichnete Lithiumcarbonat-CIF-Asien-Preise von über 30.000 USD pro Tonne vor dem Abschwung, ein Tief von 8.975 USD pro Tonne Mitte 2025 und 11.300 USD pro Tonne Ende 2025. Der durchschnittlich realisierte Lithiumpreis von SQM S.A. fiel von 10.936 USD pro Tonne im Jahr 2024 auf 9.174 USD pro Tonne im Jahr 2025, trotz Rekordverkaufsvolumina von 258.000 Tonnen Lithiumcarbonat-Äquivalent. IGO LIMITED wertete seine Kwinana-Lithiumhydroxid-Raffinerie vollständig ab, nachdem die Anlage über 3 Jahre hinweg durchschnittlich 35 % der Nennkapazität erreicht hatte. Wenn schwache Preise Projekte verzögern, ist die künftige Versorgungsbasis weniger auf eine Nachfrageerholung vorbereitet.
Wasserknappheit und Unsicherheit bei Soleaquiferen
Die Soleproduktion im Lithiumdreieck hängt von der Wasser- und Solebewirtschaftung in Gebieten mit begrenzter Süßwasserverfügbarkeit ab. Albemarle Corporation erklärte, dass seine Betriebe am Salar de Atacama genehmigten Fördermengen und Grundwasserschwellenwerten unterliegen, die eine Reduzierung oder Einstellung des Pumpbetriebs erfordern könnten. Chilenische Behörden verfeinern weiterhin die Aquifer-Überwachungspraktiken, wodurch hydrologische Daten für die Kapazitätsplanung wichtiger werden. Lithium Argentina AG produzierte 2025 34.100 Tonnen Lithiumcarbonat in Caucharí-Olaroz und integrierte ein Demonstrationsmodul für direkte Lithiumextraktion mit 5.000 Tonnen pro Jahr in die Planung von Phase 2. Der Ansatz soll die Soleextraktion pro Produktionseinheit reduzieren. Das Wassermanagement wird eine praktische Einschränkung für den Markt für Lithiumabbau bleiben, da die Betreiber bestehende Salare ausbauen wollen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Quelle:
Sole behält seine Kostenposition, während die Hartgestein-Kapazität wächstSole hielt 2026 einen Anteil von 66,45 %, gestützt durch Verdunstungsbetriebe in Chile, Argentinien und Bolivien. SQM S.A. und Codelco gründeten das Gemeinschaftsunternehmen Nova Andino Litio, das die genehmigte Förderung um 56.361 Tonnen ausweiten und bis 2028 eine Lithiumcarbonat-Kapazität von 240.000 Tonnen pro Jahr anstreben soll. Soleproduzenten sehen sich längeren Bauzeiten für neue Teiche und einer engeren Kontrolle der Wasser- und Aquiferbedingungen gegenüber. Die sonstige Kategorie, zu der geothermische Solen, Tone und die Rückgewinnung aus Produktionswasser gehören, ist noch klein, zieht aber öffentliche Unterstützung an.
Hartgestein soll bis 2032 mit einer CAGR von 10,78 % wachsen, da Käufer Quellen diversifizieren und Projekte außerhalb des Lithiumdreiecks unterstützen. Geoscience Australia bestätigte, dass Australien Ende 2024 über 8 aktive Minen und nachgewiesene Erzreserven von 4.601 Kilotonnen Lithium verfügte. Die Internationale Organisation für Normung (ISO) 14001 gewinnt zunehmend an Bedeutung, da Käufer Nachhaltigkeitsstandards in die Lieferantenqualifizierung einbetten. Die Quelle wird für die Lithiumabbaubranche wichtig bleiben, da sie unterschiedliche geopolitische und kundenbezogene Zugangsvorzüge bietet.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Produkttyp:
Lithiumcarbonat führt, während Lithiumhydroxid expandiertLithiumcarbonat hielt 2026 einen Anteil von 45,71 %, da Lithiumeisenphosphat-Batterien in der chinesischen Elektrofahrzeugproduktion weit verbreitet bleiben. Carbonat dient auch Keramik-, Glas- und anderen Industrieanwendungen und bietet Produzenten mehr als einen Marktzugang. Die Entscheidung von Albemarle Corporation, die Qinzhou-Kapazität auf Carbonat umzustellen, zeigt, dass Konversionsanlagen Flexibilität benötigen, wenn sich die Nachfrage nach Batteriechemien ändert. Lithiumchlorid und Lithiummetall bleiben für ausgewählte industrielle und fortschrittliche Batterieanwendungen relevant.
Lithiumhydroxid soll bis 2032 mit einer CAGR von 11,14 % wachsen, da die Produktion nickelreicher Kathoden hochreine Vorprodukte erfordert. Tianqis Zhangjiagang-Anlage bestätigte im Oktober 2025 die Ausgabe von Batteriequalität aus seiner 30.000-Tonnen-pro-Jahr-Hydroxidlinie. Die Anlage kann zwischen Hydroxid- und Carbonatproduktion wechseln und so auf die Kundennachfrage reagieren. Höhere Reinheitsanforderungen könnten die Basis zugelassener Lieferanten für Premium-Kathodenapplikationen einengen.
Nach Anwendung:
Batterien verankern die Nachfrage in Mobilität und SpeicherungBatterien hielten 2026 einen Anteil von 71,23 % und sollen bis 2032 mit einer CAGR von 11,81 % wachsen. Die Anwendung umfasst Elektrofahrzeuge und stationäre Speicher, was zwei miteinander verbundene Nachfragequellen für Lithiumchemikalien schafft. Lithium-Ionen-Batterien werden voraussichtlich die wichtigste Technologie bleiben, obwohl Natrium-Ionen-Batterien in kostenempfindlichen und kurzstreckigen Fahrzeuganwendungen zunehmend eingesetzt werden. Der Markt für Lithiumabbau muss daher die Bergbauproduktion mit den chemischen Spezifikationen verschiedener Zellformate in Einklang bringen.
Keramik und Glas bleiben etablierte Anwendungen für Lithiumcarbonat, da es Schmelztemperaturen senken und die Thermoschockbeständigkeit verbessern kann. Schmierstoffe und Fette, Polymere, Flussmittelstaub und Kühlung stellen kleinere Anwendungen mit spezialisierten technischen Anforderungen dar. Lithiumbasierte Fettverdicker können für Produkte relevant sein, die den Klassifikationen der Internationalen Organisation für Normung 6743 und lebensmittelechten Anforderungen folgen. Diese Anwendungen bieten eine breitere Nachfragebasis, wenn sich die kaufbezogenen Bedingungen im Batteriebereich ändern.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Asien-Pazifik
Asien-Pazifik hielt 2026 einen Anteil von 42,82 %, was seine kombinierte Position in Förderung, Raffination und Batterieherstellung widerspiegelt. Der Greenbushes-Betrieb von Tianqi Lithium Co. Ltd. produzierte 2025 1,35 Millionen Tonnen Spodumenkonzentrat und machte 18,9 % der weltweiten Hartgestein-Produktion aus. Südkoreanische Batteriehersteller bleiben wichtige Abnehmer von Lithiumhydroxid, während die Japan Organization for Metals and Energy Security strategische Reservearrangements unterstützt. Chinas Regeln für strategische Mineralien und Anforderungen an grüne Minen machen die Einhaltung von Vorschriften zu einem fortlaufenden operativen Faktor. Die Versorgungsposition der Region wird davon abhängen, chemische Qualitätsanforderungen und strengere Umwelterwartungen zu erfüllen.
Nordamerika
Nordamerika soll bis 2032 mit einer CAGR von 11,62 % wachsen. Die Anforderungen an inländische Inhalte des Inflation Reduction Act und die Bundesmaßnahmen von 2025 lenken Investitionen in lokale Lieferketten. Thacker Pass befindet sich im Bau, während Projekte in Kalifornien und Arkansas geothermische und Ölfeld-Soleversorgung hinzufügen könnten. Die Überprüfung nach dem National Environmental Policy Act und die Konsultation mit Stammesgemeinschaften prägen die Projektentwicklung in den Vereinigten Staaten. Politische Unterstützung allein garantiert kein schnelles Produktionswachstum.
Europa, Südamerika sowie Naher Osten und Afrika
Die Europäische Union wählte 2025 im Rahmen des Critical Raw Materials Act 47 strategische Projekte aus, von denen 6 die Lithiumgewinnung oder -verarbeitung abdeckten. Rio Tintos 2,5-Milliarden-USD-Rincon-Projekt erhielt die Genehmigung im Rahmen des argentinischen Großinvestitionsanreizrahmens, während Sigma Lithium seine Grota-do-Cirilo-Mine 2025 für ein Geräte-Upgrade pausierte. Minen in Simbabwe weiten den Export von Hartgestein-Konzentrat aus. Diese Standorte diversifizieren den Markt für Lithiumabbau über Australien und südamerikanische Salare hinaus, obwohl Verarbeitungskapazitäten und Transportverbindungen weiterhin Einschränkungen darstellen.
Wettbewerbslandschaft
Marktkonzentration
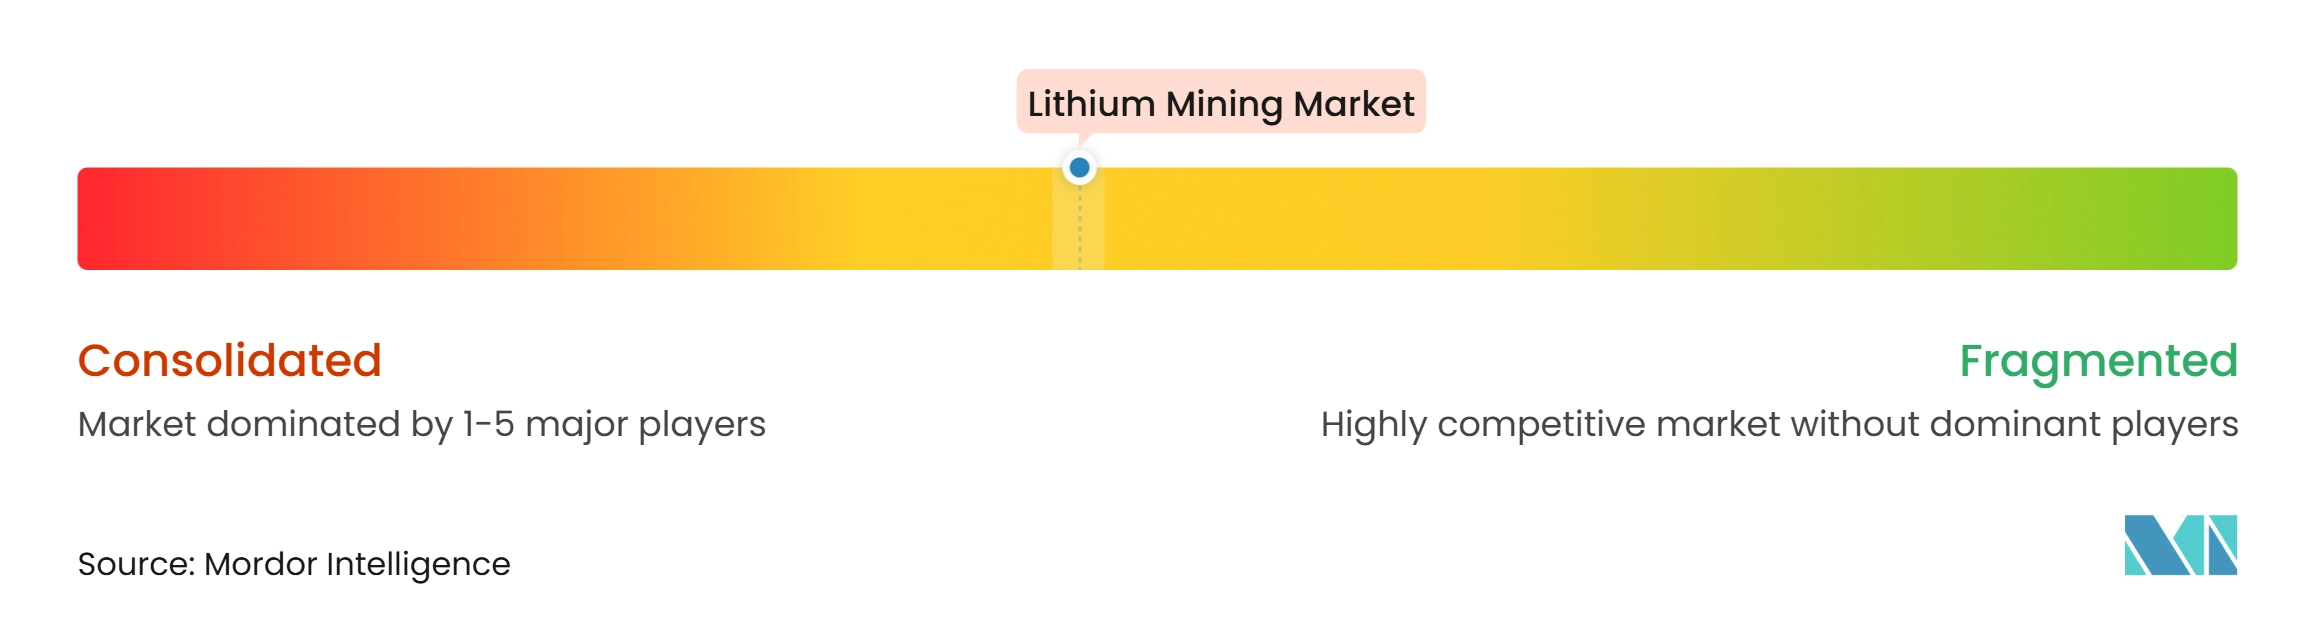
Der Markt für Lithiumabbau ist mäßig konzentriert, wobei die führenden Akteure SQM S.A., Albemarle Corporation, Ganfeng Lithium Group Co., Ltd., Tianqi Lithium Co. Ltd. und Rio Tinto umfassen. Ganfeng Lithium Group Co., Ltd. meldete Pläne, die gesamte jährliche Lithiumproduktkapazität bis 2030 auf 600.000 Tonnen auszubauen. Diese Struktur kann die Anfälligkeit gegenüber einzelnen Minenunterbrechungen verringern und großen Produzenten einen breiteren Kundenzugang verschaffen.
Rio Tinto schloss im März 2025 die Übernahme von Arcadium Lithium für 6,7 Milliarden USD ab und gründete das Unternehmen Rio Tinto Lithium. Rio Tinto erhielt außerdem die Genehmigung für sein 2,5-Milliarden-USD-Rincon-Projekt zur direkten Lithiumextraktion, das auf 53.000 Tonnen pro Jahr Lithiumcarbonat in Batteriequalität abzielt. Tianqi Lithium Co. Ltd. schloss im Dezember 2025 die Chemical Grade Plant 3 in Greenbushes ab und erhöhte die Nennkapazität auf 2,14 Millionen Tonnen pro Jahr. Diese Schritte zeigen, dass Größe, Produktflexibilität und die Kontrolle über vorgelagerte Anlagen weiterhin entscheidende Wettbewerbsfaktoren sind.
Zweitrangige Betreiber konkurrieren durch Anlagenqualität, Produktionswachstum und Partnerschaften. PLS Group Limited schloss seine P1000-Erweiterung im Geschäftsjahr 2025 ab und erzielte eine Rekordproduktion von 755.000 Tonnen Spodumen. Liontown Ltd verlagerte Kathleen Valley 2025 auf den Untertagebau, wobei der stabile Untertagebetrieb bis Ende des Geschäftsjahres 2027 angestrebt wird. Unternehmen in Brasilien und Simbabwe fügen alternatives Hartgestein-Angebot hinzu, während die direkte Lithiumextraktion Möglichkeiten für Solevorkommen schafft, die für Verdunstungsteiche nicht geeignet sind. Der Markt für Lithiumabbau wird Unternehmen belohnen, die zuverlässigen Betrieb mit qualifizierter chemischer Produktion und klaren Compliance-Praktiken verbinden.
Marktführer in der Lithiumabbaubranche
-
SQM S.A.
-
Albemarle Corporation
-
Ganfeng Lithium Group Co., Ltd.
-
Tianqi Lithium Co. Ltd.
-
Rio Tinto
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Lithiumabbau Unternehmen in diesem Bericht
- Albemarle Corporation
- Ganfeng Lithium Group Co., Ltd.
- IGO LIMITED
- Liontown Ltd
- Lithium Americas Corp.
- Lithium Argentina AG
- Livent Corporation
- Mineral Resources
- PLS Group Limited
- Rio Tinto
- Sichuan Yahua Industrial Group Co., Ltd.
- Sigma Lithium
- Sinomine Resource Group Co., Ltd.
- SQM S.A.
- Tianqi Lithium Co. Ltd.
Neueste Industrielle Entwicklungen in Markt für Lithiumabbau
- Oktober 2026: Rio Tinto eröffnete offiziell seine Fénix-1B-Erweiterung und den Sal-de-Vida-Lithiumbetrieb in Argentinien nach einer kombinierten Investition von rund 1,4 Milliarden USD. Die Projekte sollen nach vollständiger Hochlaufphase eine Kapazität von 25.000 Tonnen pro Jahr Lithiumcarbonat-Äquivalent (LCE) hinzufügen und die argentinische Lithiumproduktionsbasis erweitern.
- Juli 2026: Wesfarmers Limited und SQM S.A. genehmigten die Erweiterung des Mt-Holland-Lithiumprojekts in Westaustralien, einschließlich eines zweiten Konzentrators und einer integrierten Erzsortieranlage. Die Erweiterung soll die Spodumenkonzentrat-Produktionskapazität von rund 380.000 auf 760.000 Tonnen pro Jahr verdoppeln, wobei die erste Produktion aus der Erweiterung für die erste Hälfte des Jahres 2030 angestrebt wird.
Berichtsumfang des globalen Marktes für Lithiumabbau
Lithiumabbau umfasst die Gewinnung und Verarbeitung lithiumhaltiger Ressourcen aus natürlichen Lagerstätten, hauptsächlich Solereservoirs und Hartgesteinsmineralien wie Spodumen. Das gewonnene Lithium wird zu verschiedenen chemischen Verbindungen und raffinierten Produkten für den Einsatz in Energiespeicherung, Fertigung und industriellen Anwendungen verarbeitet. Die wachsende Nachfrage nach Lithium-Ionen-Batterien hat die Bedeutung des Lithiumabbaus für die Unterstützung der Elektromobilität und der erneuerbaren Energiespeicherung erhöht.
Der Markt für Lithiumabbau ist nach Quelle, Produkttyp, Anwendung und Geografie segmentiert. Nach Quelle ist der Markt in Sole, Hartgestein und Sonstige segmentiert. Nach Produkttyp ist der Markt in Lithiumcarbonat, Lithiumhydroxid, Lithiumchlorid, Lithiummetall und Sonstige segmentiert. Nach Anwendung ist der Markt in Batterien, Keramik und Glas, Schmierstoffe und Fette, Polymere, Flussmittelstaub, Kühlung und Sonstige segmentiert. Der Bericht deckt auch die Marktgröße und Prognosen für den Lithiumabbau in 15 Ländern in den wichtigsten Regionen ab. Für jedes Segment wurden die Marktgröße und Prognosen auf Basis des Werts (USD) erstellt.
Segmentierungsübersicht
| Sole |
| Hartgestein |
| Sonstige |
| Lithiumcarbonat |
| Lithiumhydroxid |
| Lithiumchlorid |
| Lithiummetall |
| Sonstige |
| Batterien |
| Keramik und Glas |
| Schmierstoffe und Fette |
| Polymere |
| Flussmittelstaub |
| Kühlung |
| Sonstige |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Quelle | Sole | |
| Hartgestein | ||
| Sonstige | ||
| Nach Produkttyp | Lithiumcarbonat | |
| Lithiumhydroxid | ||
| Lithiumchlorid | ||
| Lithiummetall | ||
| Sonstige | ||
| Nach Anwendung | Batterien | |
| Keramik und Glas | ||
| Schmierstoffe und Fette | ||
| Polymere | ||
| Flussmittelstaub | ||
| Kühlung | ||
| Sonstige | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Lithiumabbau?
Die Marktgröße im Lithiumabbau wurde im Jahr 2026 auf 11,59 Milliarden USD geschätzt und soll von 12,76 Milliarden USD im Jahr 2027 auf 20,76 Milliarden USD bis 2032 wachsen, bei einer CAGR von 10,23 % während des Prognosezeitraums (2027–2032).
Was treibt die Nachfrage im Lithiumabbau an?
Der Markt für Lithiumabbau wird durch die Batterienachfrage von Elektrofahrzeugen und stationären Energiespeichern angetrieben.
Welche Quelle hielt 2026 den größten Anteil?
Sole führte 2026 mit einem Anteil von 66,45 % im Markt für Lithiumabbau, da die Betriebe im Lithiumdreieck eine kostengünstige Produktionsbasis bieten.
Welcher Produkttyp soll bis 2032 am schnellsten wachsen?
Lithiumhydroxid soll bis 2032 im Markt für Lithiumabbau mit einer CAGR von 11,14 % wachsen, da nickelreiche Kathoden hochreine Vorprodukte benötigen.