
リチウム採掘市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 12.76 十億米ドル |
| 市場規模 (2032) | 20.76 十億米ドル |
| 成長率 (2027 - 2032) | 10.23 % |
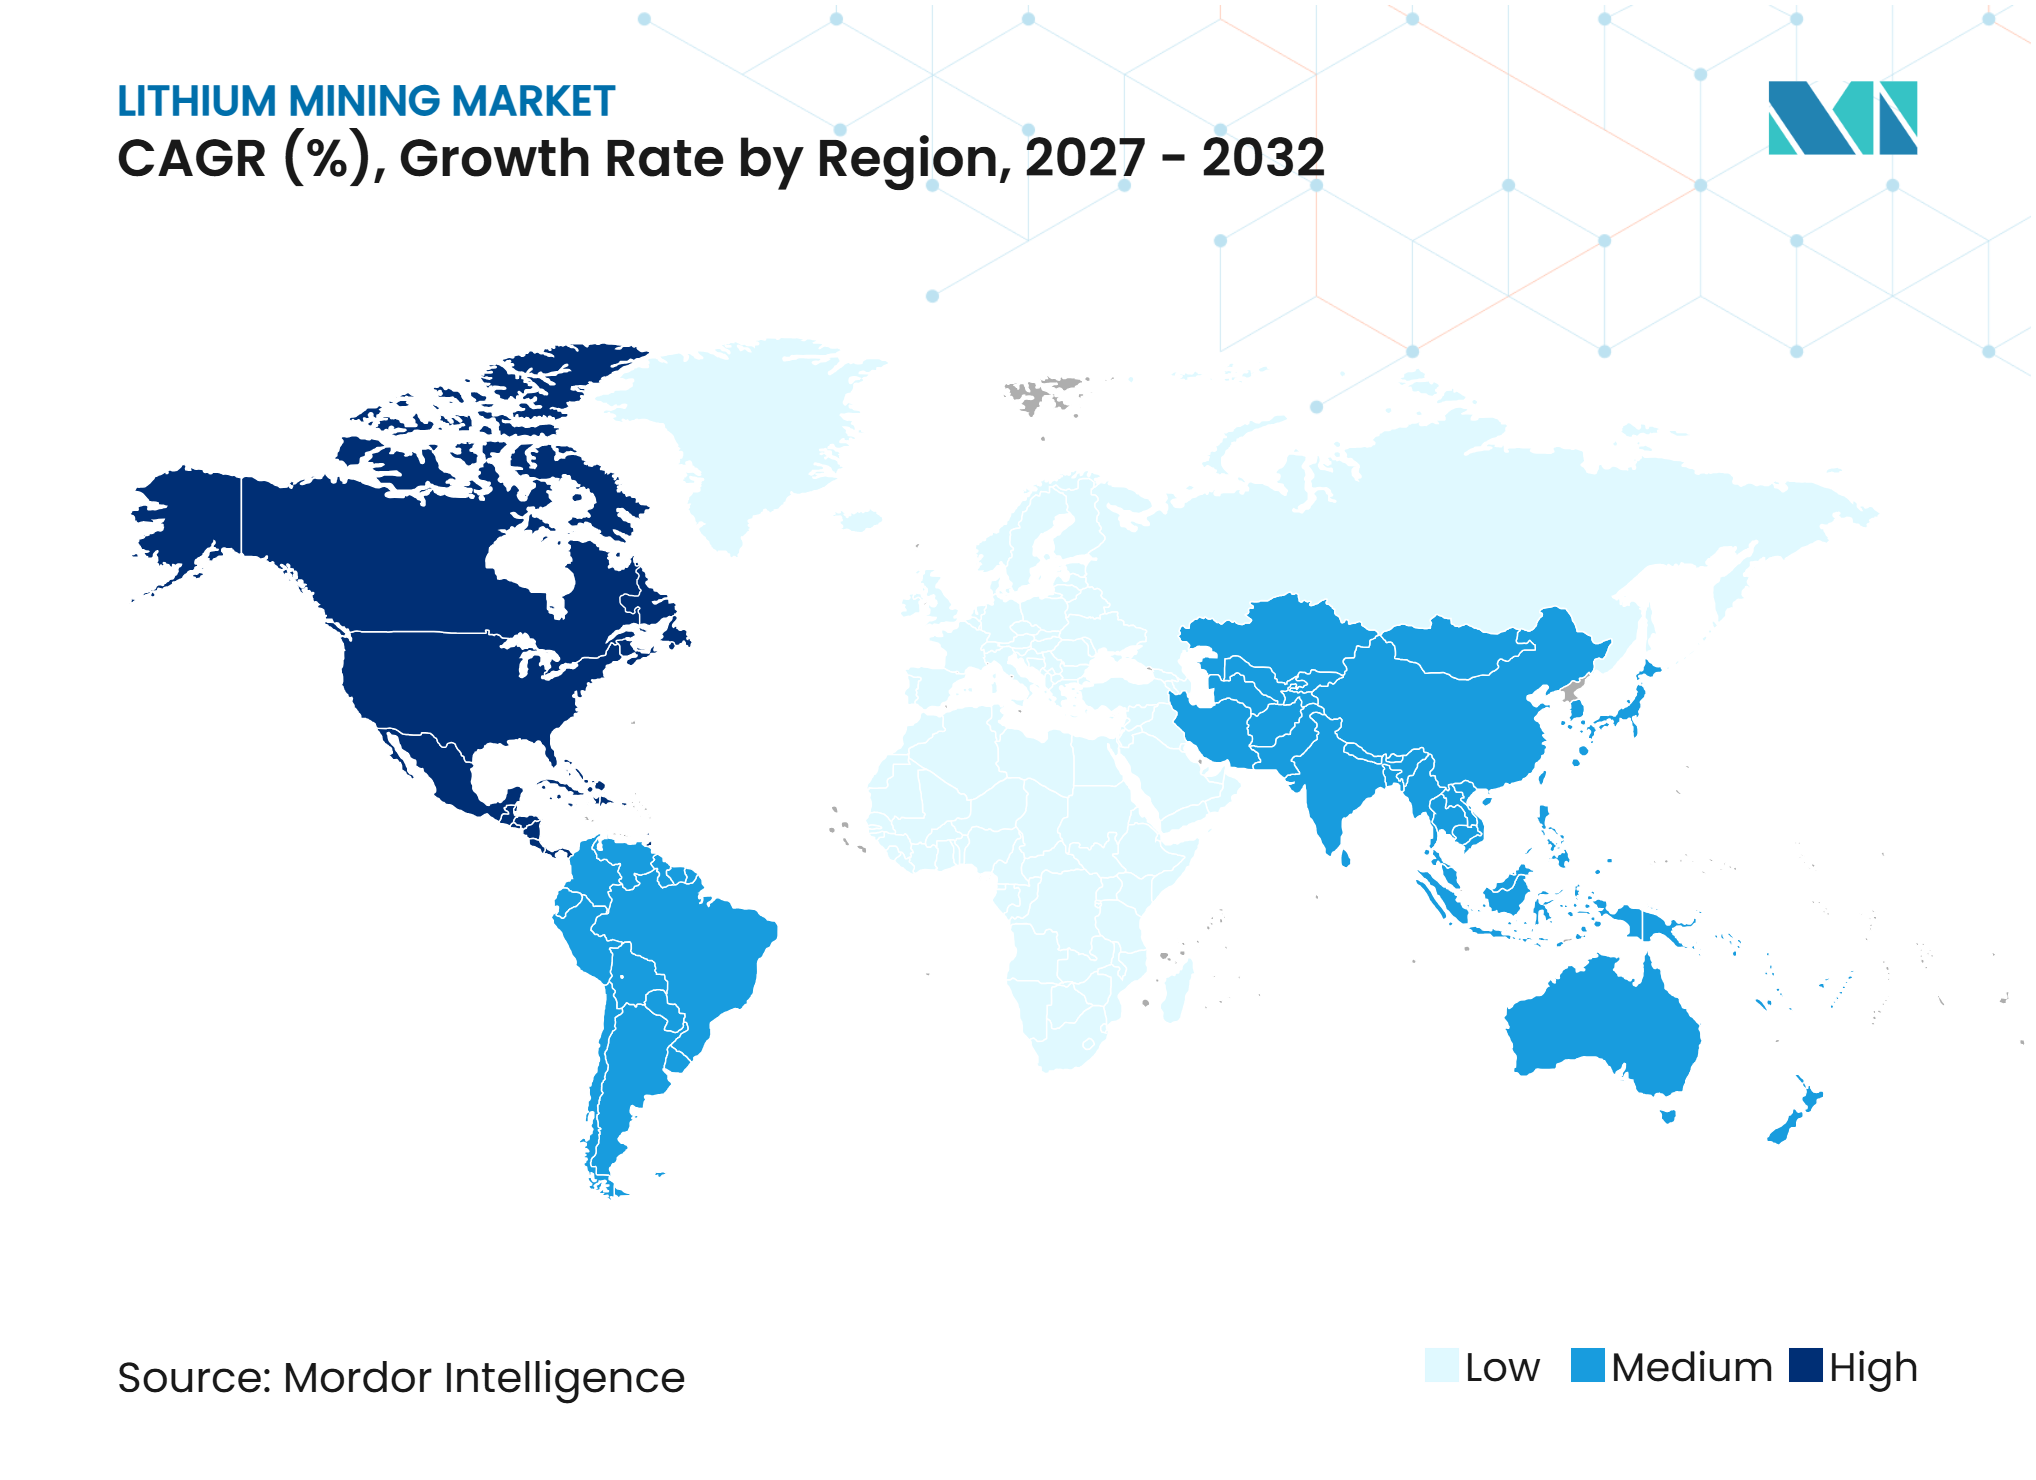
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるリチウム採掘市場分析
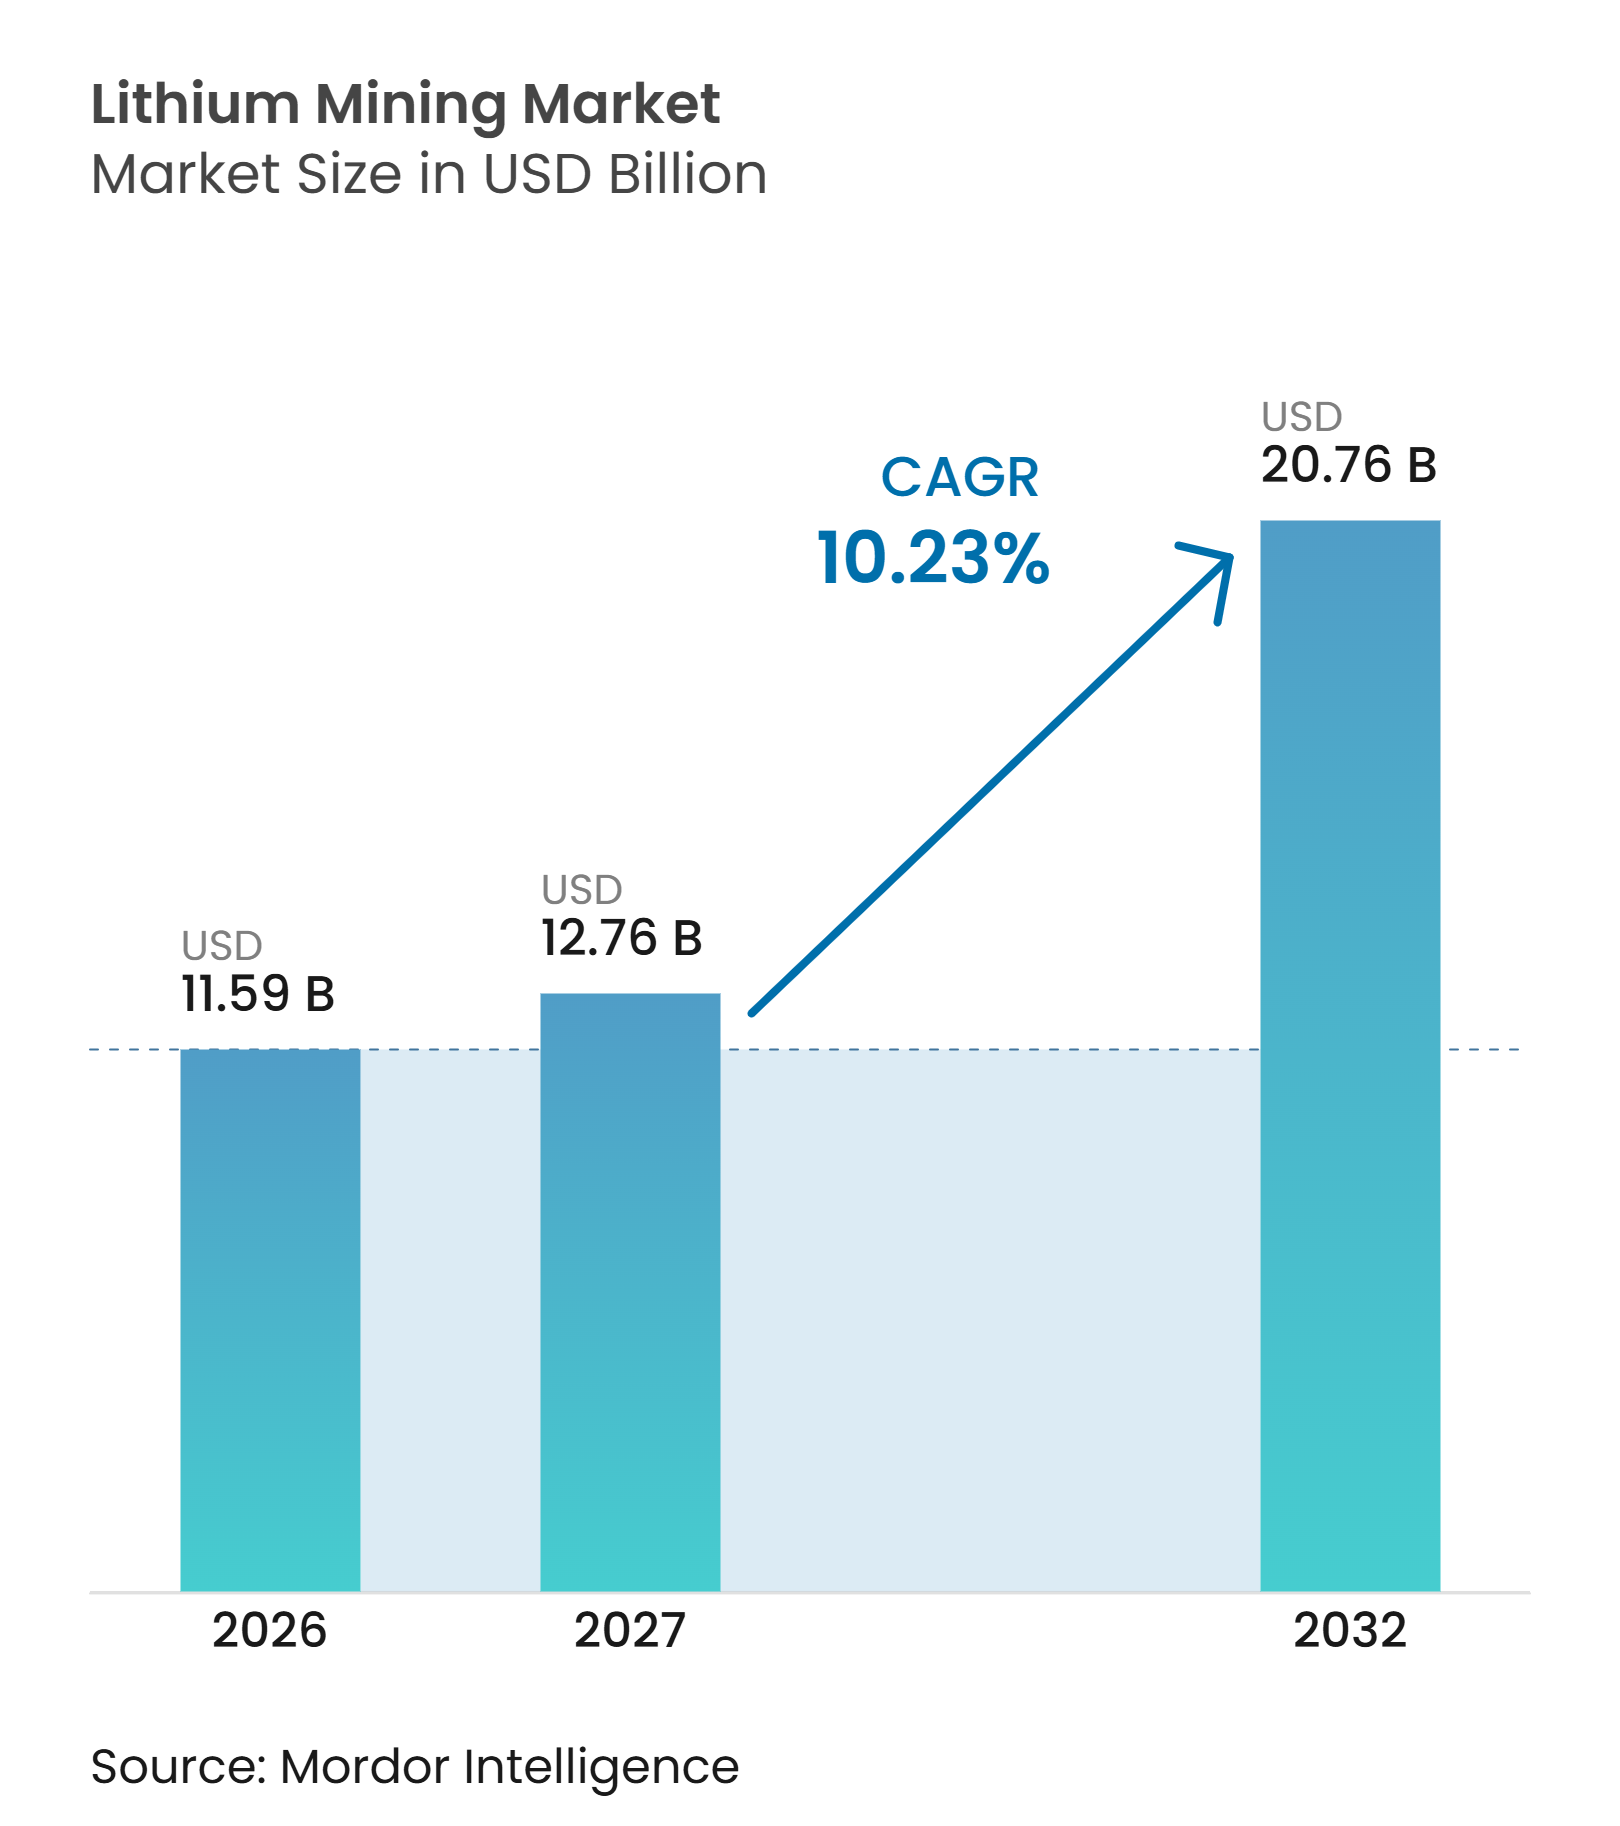
リチウム採掘市場規模は2026年に11.59 ビリオン 米ドルと評価され、2027年の12.76 ビリオン 米ドルから2032年には20.76 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは10.23%です。需要は電気自動車および定置型蓄電向けの電池生産によって支えられており、生産者は新規設備、価格変動、プロジェクトのタイミングによって形成される供給サイクルにも直面しています。チリの銅委員会は2025年に134万メートルトンに達しました。この需要基盤は、リチウム採掘市場に車両販売だけにとどまらない幅広い最終用途をもたらしていますが、同時に採掘業者を電池化学の変化にさらすことにもなります。価格の低下により、操業コスト、プロジェクト実行、および安定した引取契約への注目が高まっています。大手生産者は垂直統合された採掘・化学変換資産を通じてポジションを拡大しており、新規プロジェクトは国内供給要件と低水使用量の抽出方法に注力しています。
主要レポートのポイント
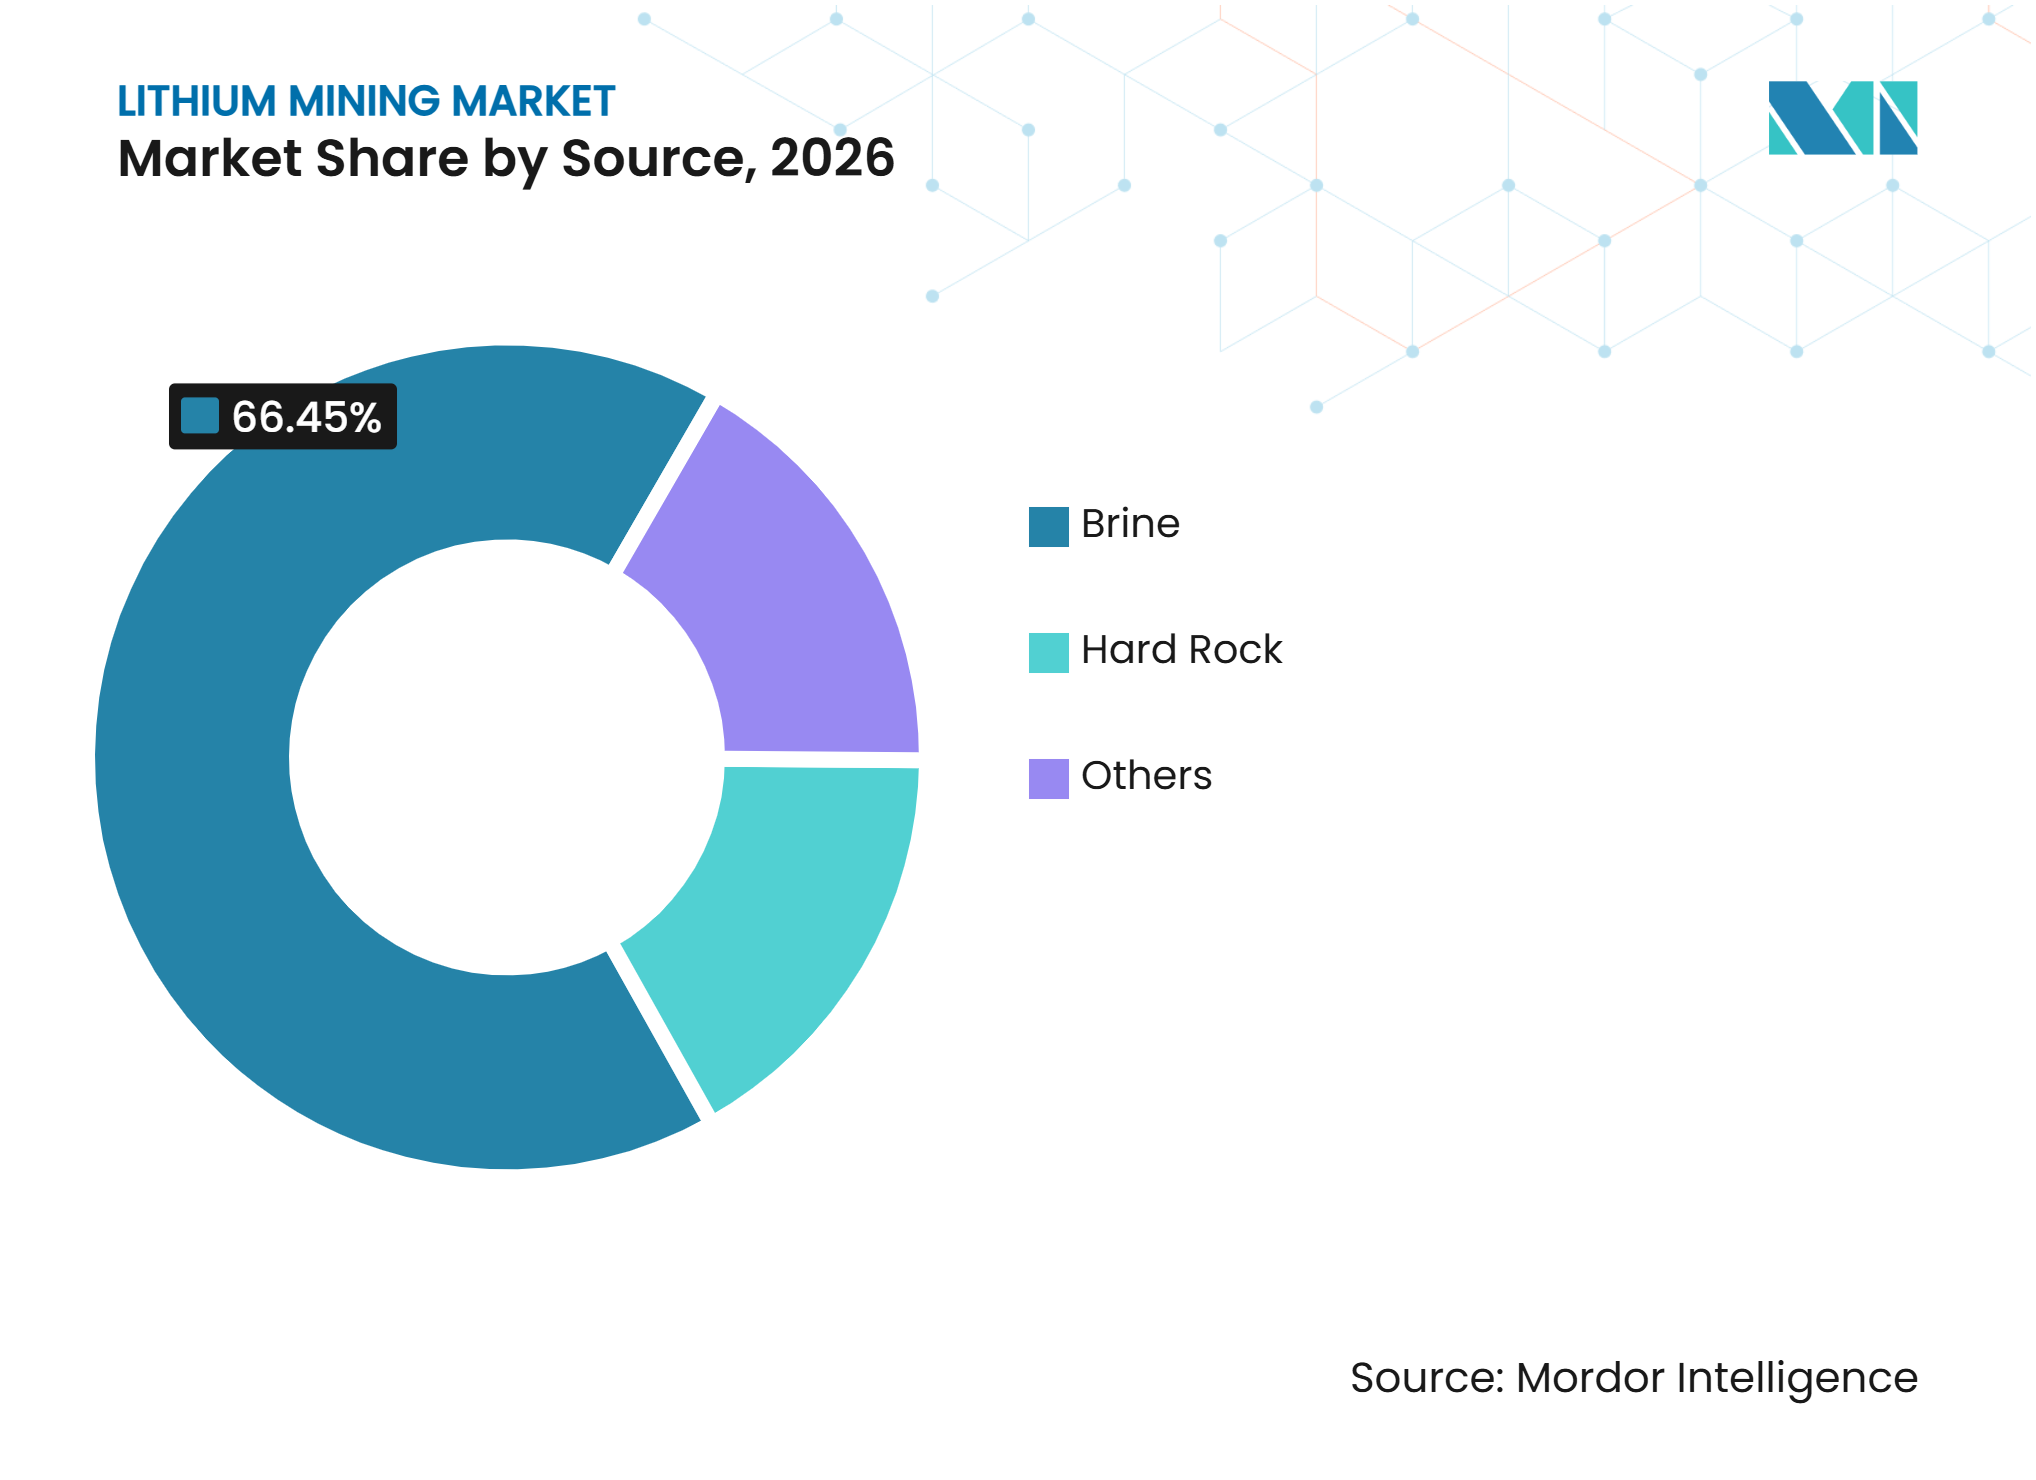
- 供給源別では、ブラインが2026年のリチウム採掘市場シェアの66.45%を占め、硬岩は2032年にかけて10.78%のCAGRで成長すると予測されています。
- 製品タイプ別では、炭酸リチウムが2026年のリチウム採掘市場シェアの45.71%を占め、水酸化リチウムは2032年にかけて11.14%のCAGRで成長すると予測されています。
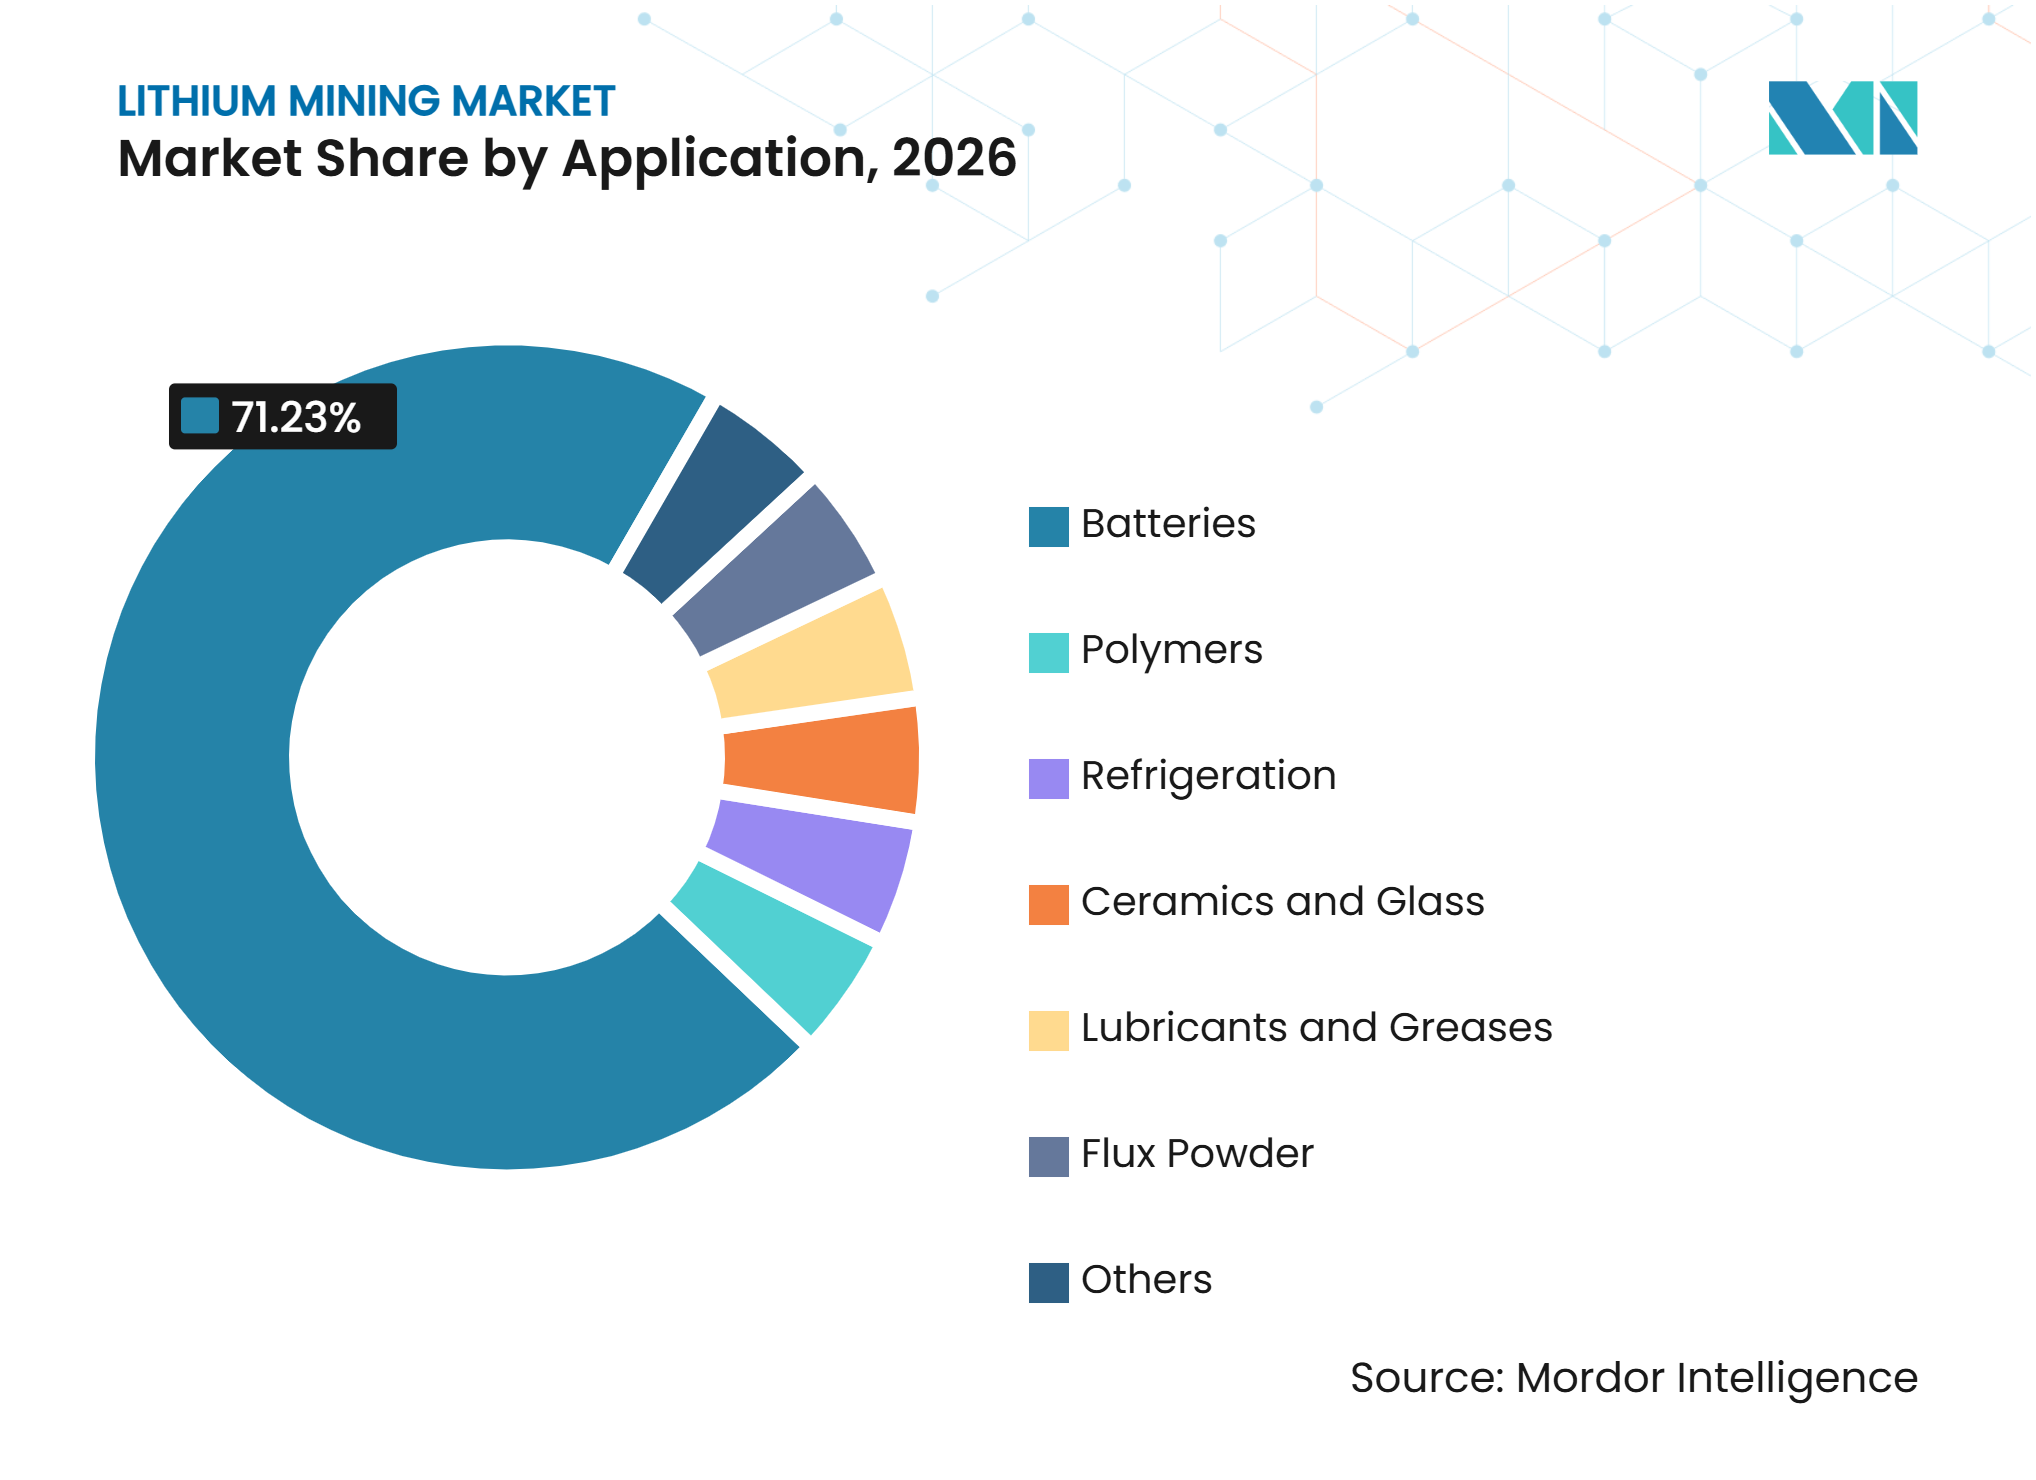
- 用途別では、電池が2026年のリチウム採掘市場シェアの71.23%を占め、2032年にかけて11.81%のCAGRで成長すると予測されています。
- 地域別では、アジア太平洋が2026年のリチウム採掘市場シェアの42.82%を占め、北米は2032年にかけて11.62%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%)予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| リチウムイオン電池需要の増加 | +3.5% | グローバル | 短期(2年以内) |
| エネルギー貯蔵システムの普及 | +2.0% | グローバル、特にアジア太平洋および北米 | 中期(2~4年) |
| 直接リチウム抽出の商業化 | +0.9% | グローバル、特に南米および北米 | 長期(4年以上) |
| 電池グレードリチウム化学品への需要 | +0.7% | グローバル、特にアジア太平洋 | 中期(2~4年) |
| リチウムサプライチェーンの国産化 | +0.5% | 北米およびEU | 短期から中期 |
| 情報源: Mordor Intelligence | |||
リチウムイオン電池需要の増加
リチウム採掘市場は、乗用車およびグリッド接続型蓄電向けリチウムイオン電池の継続的な普及によって支えられています。国際エネルギー機関は、2030年までのリチウム総需要を45.5万トンと予測しており、2024年の20.5万トンと比較して、クリーンエネルギー技術がその増加の大部分を占めています[1]。電池メーカーはまた、リチウム鉄リン酸塩セルと高ニッケル系化学品のバランスを取っており、後者は厳格な純度基準を満たす水酸化リチウムを必要とします。この組み合わせにより、サプライヤーがすべてのリチウム化学品を互換性のある製品として扱う能力が制限されます。したがって、リチウム採掘市場は採掘量だけでなく、電池仕様に合わせて材料を精製する能力にも依存しています。確立された変換資産を持つ生産者は、予測可能な製品品質を必要とするセルメーカーへの対応においてより有利な立場にあります。
エネルギー貯蔵システムの普及
定置型エネルギー貯蔵は、電気自動車と並ぶリチウム需要の第二の供給源を生み出しています。CoCHILCO(チリ銅委員会)は、エネルギー貯蔵システム需要の強化が2025年下半期における炭酸リチウム価格の回復に寄与したと述べています。ユーティリティ規模のプロジェクトは多くの場合、長期的な取り決めを通じて供給を確保するため、数年にわたって量を確約できる企業が有利です。これにより、安定した生産を維持し顧客の認定要件を満たすことができる大手ブライン生産者が優位に立ちます。リチウム採掘市場はまた、乗用車販売が変動する際にも蓄電需要が活発であり続けることができるため、恩恵を受けます。再生可能エネルギー発電設備の拡大は、リチウムサプライヤーにとって蓄電調達を重要な検討事項であり続けさせるでしょう。
直接リチウム抽出の商業化
直接リチウム抽出は、米国およびアルゼンチンにおいてパイロット活動からより大規模なプロジェクトへと移行しつつあります。米国エネルギー省は、カリフォルニア州のEnergySource MineralsのATLiS施設に対して最大1.36 ビリオン 米ドルの条件付きコミットメントを提示しており、同施設は地熱ブラインから年間2万メートルトンの水酸化リチウムを生産することを目標としています[2]。Smackover Lithiumは2025年3月にアーカンソー州でフィールドパイロットのマイルストーンを達成し、Equinorはプロジェクトへの225 ミリオン 米ドルの連邦助成金を確認しました。Rio TintoのアルゼンチンにおけるRinconプロジェクトは直接リチウム抽出を使用し、年間5万3,000メートルトンの電池グレード炭酸リチウムを目標としています。これらのプロジェクトは従来の発池を超えてリチウム採掘市場を拡大する可能性がありますが、初期プラントは現地のブライン条件下での安定したパフォーマンスをまだ証明しなければなりません。その操業結果が、低水使用量と短い処理時間が信頼性の高い生産に結びつくかどうかを決定するでしょう。
電池グレードリチウム化学品への需要
電池メーカーは、特に高ニッケル正極材に使用される材料に対して、リチウム投入物のより厳格な仕様を設定しています。これらの用途向けの水酸化リチウム一水和物は、一般的にナトリウム、カルシウム、硫酸塩などの不純物を100万分の50以下に保つことが求められます。Albemarle Corporationは、炭酸塩への需要に応じて、2025年に秦州工場の年間1万メートルトンの設備を水酸化物から炭酸塩生産に転換しました。この決定は、中国におけるリチウム鉄リン酸塩電池需要の現在の強さを反映しており、プレミアム用途では引き続き高純度水酸化物が必要とされています。Ganfeng Lithium Group Co., Ltd.およびTianqi Lithium Co. Ltd.も先進電池用途向けの材料を開発しています。この製品の分割により、リチウム採掘市場は単一の化学製品に依存するのではなく、柔軟な変換設備を維持するインセンティブを持つことになります。
制約要因の影響分析*
| 制約要因 | (~)CAGRへの影響(%)予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| リチウム価格の変動とプロジェクトの延期 | -1.8% | グローバル | 短期から中期 |
| 水ストレスとブライン帯水層の不確実性 | -0.9% | 南米(リチウムトライアングル);中東・アフリカへの波及 | 長期(4年以上) |
| 許認可およびコミュニティライセンスの遅延 | -0.5% | 欧州および北米;アジア太平洋への波及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
リチウム価格の変動とプロジェクトの延期
リチウム採掘市場は、限界プロジェクトが建設・操業コストを支えるためにより高い販売価格に依存しているため、価格変動に対して敏感なままです。COCHILCOは、炭酸リチウムのCIFアジア価格が下落前に1メートルトン当たり3万米ドルを超え、2025年半ばに1メートルトン当たり8,975米ドルの安値を記録し、2025年末には1メートルトン当たり1万1,300米ドルになったと記録しています。SQM S.A.の平均実現リチウム価格は、炭酸リチウム換算25万8,000メートルトンという記録的な販売量にもかかわらず、2024年の1メートルトン当たり1万936米ドルから2025年には1メートルトン当たり9,174米ドルに低下しました。IGO LIMITEDは、プラントが3年間にわたって定格設備能力の平均35%しか稼働しなかったため、Kwinana水酸化リチウム精製所を全額減損しました。弱い価格がプロジェクトを遅延させると、将来の供給基盤は需要回復への備えが不十分になります。
水ストレスとブライン帯水層の不確実性
リチウムトライアングルにおけるブライン生産は、淡水の利用可能性が限られた地域での水・ブライン管理に依存しています。Albemarle Corporationは、アタカマ塩湖の操業が認可された採取限度および地下水閾値の対象となっており、汲み上げを削減または停止することが求められる可能性があると述べています。チリ当局は帯水層モニタリングの実践を継続的に改善しており、水文データが設備計画においてより重要になっています。Lithium Argentina AGは2025年にカウチャリ・オラロスで3万4,100メートルトンの炭酸リチウムを生産し、第2段階の計画に年間5,000メートルトンの直接リチウム抽出実モジュールを含めました。このアプローチは、単位生産量当たりのブライン採取量を削減することを目的としています。水管理は、事業者が既存の塩湖の拡大を目指す中で、リチウム採掘市場にとって実際的な制約であり続けるでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
供給源別:
硬岩設備が拡大する中でブラインがコスト優位性を維持ブラインは2026年に66.45%のシェアを占め、チリ、アルゼンチン、ボリビアにおける蒸発操業によって支えられています。SQM S.A.とCodelcoはNova Andino Litioジョイントベンチャーを設立し、許可された採取量を5万6,361メートルトン拡大し、2028年までに年間24万メートルトンの炭酸リチウム設備能力を目標とすることが期待されています。ブライン生産者は新規池の建設期間が長く、水・帯水層条件に対するより厳しい精査に直面しています。地熱ブライン、粘土、生産水回収を含むその他のカテゴリーは依然として小規模ですが、公的支援を集めています。
硬岩は、買い手が供給源を多様化しリチウムトライアングル外のプロジェクトを支援するにつれて、2032年にかけて10.78%のCAGRで成長すると予測されています。オーストラリア地球科学機構は、2024年末時点でオーストラリアに8つの稼働中の鉱山があり、46万1,000キロトンのリチウムの確認鉱石埋蔵量があることを確認しました。購買者が供給資格にサステナビリティ基準を組み込むにつれて、国際標準化機構(ISO)14001の関連性が高まっています。この供給源は、異なる地政学的および顧客アクセスの優位性を提供するため、リチウム採掘産業にとって引き続き重要です。



製品タイプ別:
炭酸リチウムがリードし水酸化リチウムが拡大炭酸リチウムは2026年に45.71%のシェアを占めており、これはリチウム鉄リン酸塩電池が中国の電気自動車生産で広く使用されているためです。炭酸塩はセラミックス、ガラス、その他の産業用途にも使用されており、生産者に複数の市場へのルートを提供しています。Albemarle Corporationが秦州の設備を炭酸塩に転換する決定は、電池化学の需要が変化するにつれて変換資産に柔軟性が必要であることを示しています。塩化リチウムおよびリチウム金属は、特定の産業用途および先進電池用途に引き続き関連性があります。
水酸化リチウムは、高ニッケル正極材生産が高純度投入物を必要とするため、2032年にかけて11.14%のCAGRで成長すると予測されています。Tianqiの張家港施設は2025年10月に年間3万メートルトンの水酸化物ラインからの電池グレード出力を確認しました。同施設は水酸化物と炭酸塩の生産を切り替えることができ、顧客需要への対応を支援しています。より高い純度要件により、プレミアム正極材用途の承認サプライヤー基盤が狭まる可能性があります。
用途別:
電池がモビリティと蓄電にわたる需要を支える電池は2026年に71.23%のシェアを占め、2032年にかけて11.81%のCAGRで成長すると予測されています。この用途電気自動車と定置型蓄電をカバーしており、リチウム化学品に対する2つの連動した需要源を生み出しています。リチウムイオン電池は主要技術であり続けると予想されていますが、ナトリウムイオン電池はコスト重視の短距離車両用途での使用が増加しています。したがって、リチウム採掘市場は採掘生産量を異なるセルフォーマットの化学仕様に合わせる必要があります。
セラミックスとガラスは、炭酸リチウムが溶融温度を下げ熱衝撃耐性を向上させることができるため、確立された用途であり続けています。潤滑剤・グリース、ポリマー、フラックスパウダー、冷凍は、専門的な技術要件を持つより小規模な用途を表しています。リチウム系グリース増粘剤は、国際標準化機構6743分類および食品グレード要件に準拠した製品に関連する場合があります。これらの用途は、電池関連の購買条件が変化する際に、より広い需要基盤を提供します。

地域分析
アジア太平洋
アジア太平洋は2026年に42.82%のシェアを占め、採掘、精製、電池製造における複合的な地位を反映しています。Tianqi Lithium Co. Ltd.のGreenbushes操業は2025年に135万メートルトンのスポジュメン精鉱を生産し、世界の硬岩生産量の18.9%を占めました。韓国の電池メーカーは水酸化リチウムの重要な買い手であり続けており、日本金属・エネルギー安全保障機構は戦略的備蓄の取り決めを支援しています。中国の戦略的鉱物規制およびグリーン鉱山要件により、規制遵守は継続的な操業上の要因となっています。この地域の供給ポジションは、化学品品質要件とより厳格な環境基準を満たすことにかかっています。
北米
北米は2032年にかけて11.62%のCAGRで成長すると予測されています。インフレ削減法の国内コンテンツ要件および2025年の連邦政府の措置が、地域サプライチェーンへの投資を誘導しています。Thacker Passは建設中であり、カリフォルニア州およびアーカンソー州のプロジェクトが地熱および油田ブライン供給を追加する可能性があります。国家環境政策法の審査および部族協議が米国のプロジェクト開発を形成しています。政策支援だけでは急速な生産成長を保証するものではありません。
欧州、南米、中東・アフリカ
欧州連合は2025年に重要原材料法の下で47の戦略的プロジェクトを選定し、そのうち6件がリチウムの採掘または処理をカバーしています。Rio TintoのRinconプロジェクト(2.5 ビリオン 米ドル)はアルゼンチンの大規模投資優遇制度の下で承認を受け、Sigma Lithiumは2025年に設備アップグレードのためGrota do Cirilo鉱山を一時停止しました。ジンバブエの鉱山は硬岩精鉱の輸出を拡大しています。これらの地域はリチウム採掘市場をオーストラリアおよび南米の塩湖を超えて多様化させていますが、処理能力と輸送インフラは依然として制約となっています。
競合環境
市場集中度
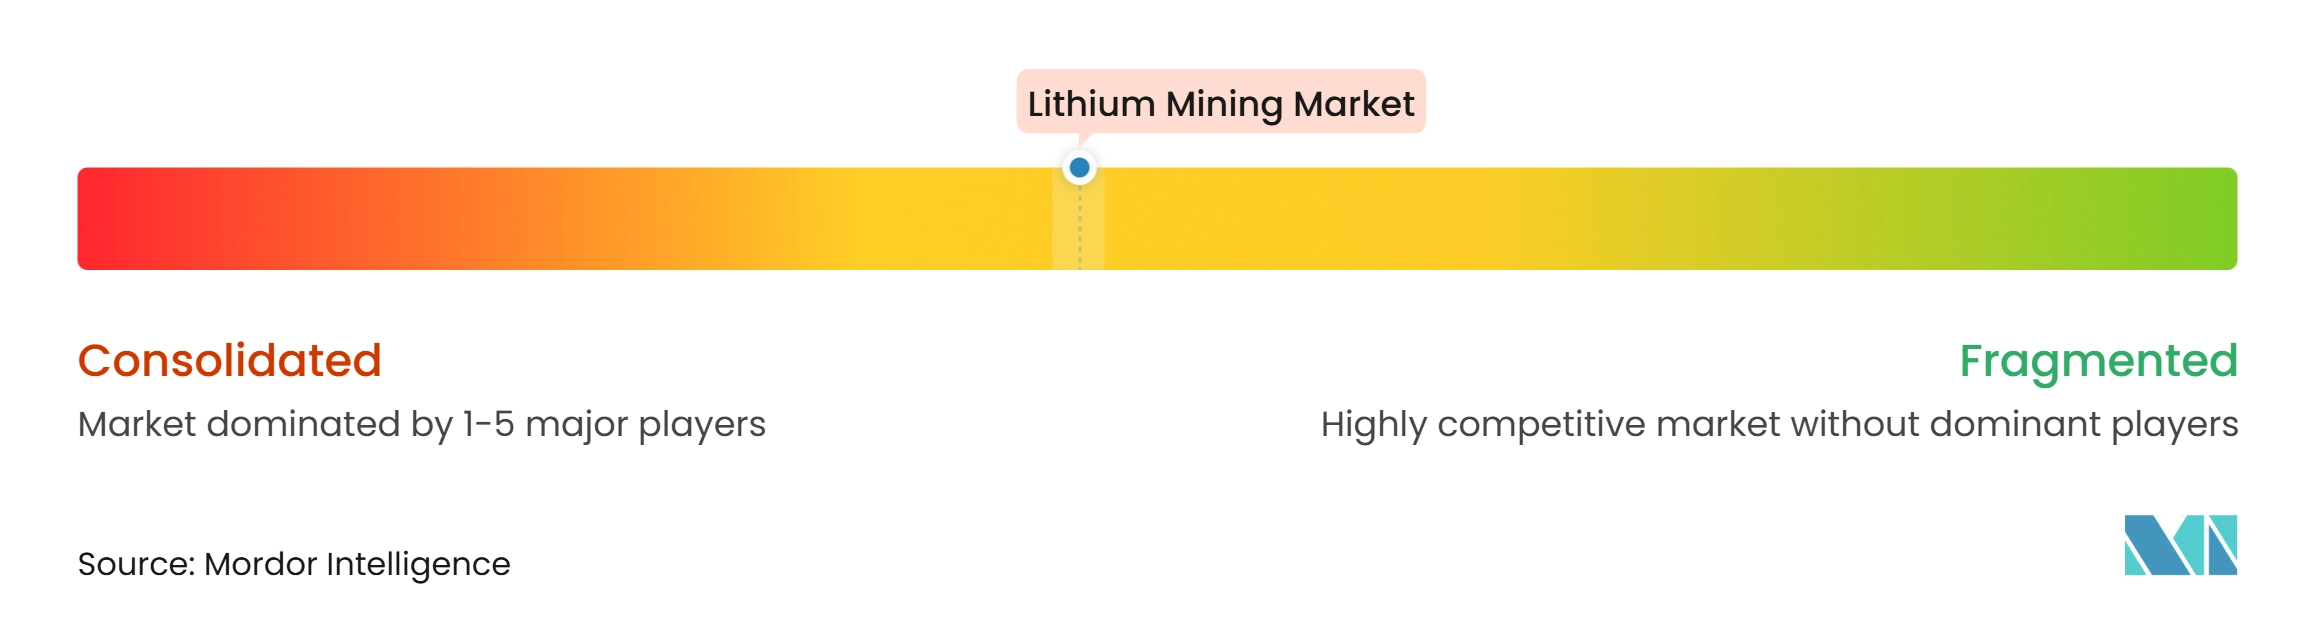
リチウム採掘市場は中程度に集中しており、主要プレーヤーにはSQM S.A.、Albemarle Corporation、Ganfeng Lithium Group Co., Ltd.、Tianqi Lithium Co. Ltd.、Rio Tintoが含まれます。Ganfeng Lithium Group Co., Ltd.は、2030年までにリチウム製品の年間総生産能力を60万メートルトンに拡大する計画を発表しました。この構造により、個々の鉱山の混乱へのエクスポージャーを低減し、大手生産者により広い顧客アクセスを提供することができます。
Rio Tintoは2025年3月にArcadium Lithiumの6.7 ビリオン 米ドルの買収を完了し、Rio Tinto Lithiumビジネスを設立しました。Rio Tintoはまた、年間5万3,000メートルトンの電池グレード炭酸リチウムを目標とする2.5 ビリオン 米ドルのRincon直接リチウム抽出プロジェクトの承認を受けました。Tianqi Lithium Co. Ltd.は2025年12月にGreenbushesの化学グレードプラント3を完成させ、定格設備能力を年間214万メートルトンに増加させました。これらの動きは、規模、製品の柔軟性、および上流資産の管理が引き続き主要な競争要因であることを示しています。
第2層の事業者は、資産品質、生産成長、およびパートナーシップを通じて競争しています。PLS Group Limitedは2025年度にP1000拡張を完了し、75万5,000メートルトンのスポジュメンの記録的な生産を達成しました。Liontown Ltdは2025年にKathleen Valleyを坑内採掘に移行し、2027年度末までに定常状態の坑内生産を目標としています。ブラジルおよびジンバブエの企業は代替硬岩供給を追加しており、直接リチウム抽出は蒸発池に適さないブライン鉱床に機会を生み出しています。リチウム採掘市場は、信頼性の高い操業と適格な化学品出力および明確なコンプライアンス実践を組み合わせた企業を評価するでしょう。
リチウム採掘産業のリーダー企業
-
SQM S.A.
-
Albemarle Corporation
-
Ganfeng Lithium Group Co., Ltd.
-
Tianqi Lithium Co. Ltd.
-
Rio Tinto
- 注:主要企業の掲載順は順位を示すものではありません。
リチウム採掘市場 このレポートでカバーされる企業
- Albemarle Corporation
- Ganfeng Lithium Group Co., Ltd.
- IGO LIMITED
- Liontown Ltd
- Lithium Americas Corp.
- Lithium Argentina AG
- Livent Corporation
- Mineral Resources
- PLS Group Limited
- Rio Tinto
- Sichuan Yahua Industrial Group Co., Ltd.
- Sigma Lithium
- Sinomine Resource Group Co., Ltd.
- SQM S.A.
- Tianqi Lithium Co. Ltd.
最近の産業開発事情 リチウム採掘市場
- 2026年10月:Rio Tintoは、約1.4 ビリオン 米ドルの合計投資に続き、アルゼンチンにおけるFénix 1B拡張およびSal de Vida リチウム操業を正式に開設しました。これらのプロジェクトは、完全に立ち上がった後、年間2万5,000メートルトンの炭酸リチウム換算(LCE)設備能力を追加し、アルゼンチンのリチウム生産基盤を拡大することが期待されています。
- 2026年7月:Wesfarmers LimitedとSQM S.A.は、西オーストラリア州のMt Hollandリチウムプロジェクトの拡張を承認しました。これには第2の精鉱機および統合された鉱石選別施設が含まれます。この拡張により、スポジュメン精鉱の生産能力が約38万メートルトンから76万メートルトン/年に倍増することが期待されており、拡張からの最初の生産は2030年上半期を目標としています。
世界のリチウム採掘市場レポートの範囲
リチウム採掘は、主にブライン貯留層およびスポジュメンなどの硬岩鉱物を含む天然鉱床からリチウム含有資源を採掘・処理することを含みます。採掘されたリチウムは、エネルギー貯蔵、製造、および産業用途にわたって使用するための様々な化学化合物および精製製品に加工されます。リチウムイオン電池への需要の増大により、電動モビリティおよび再生可能エネルギー貯蔵を支援するうえでのリチウム採掘の重要性が高まっています。
リチウム採掘市場は、供給源、製品タイプ、用途、地域別にセグメント化されています。供給源別では、市場はブライン、硬岩、その他にセグメント化されています。製品タイプ別では、市場は炭酸リチウム、水酸化リチウム、塩化リチウム、リチウム金属、その他にセグメント化されています。用途別では、市場は電池、セラミックス・ガラス、潤滑剤・グリース、ポリマー、フラックスパウダー、冷凍、その他にセグメント化されています。レポートはまた、主要地域の15カ国におけるリチウム採掘の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測金額(米ドル)ベースで行われています。
セグメンテーション概要
| ブライン |
| 硬岩 |
| その他 |
| 炭酸リチウム |
| 水酸化リチウム |
| 塩化リチウム |
| リチウム金属 |
| その他 |
| 電池 |
| セラミックスとガラス |
| 潤滑剤とグリース |
| ポリマー |
| フラックスパウダー |
| 冷凍 |
| その他 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| アジア太平洋その他 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| 欧州その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| 中東・アフリカその他 |
| 供給源別 | ブライン | |
| 硬岩 | ||
| その他 | ||
| 製品タイプ別 | 炭酸リチウム | |
| 水酸化リチウム | ||
| 塩化リチウム | ||
| リチウム金属 | ||
| その他 | ||
| 用途別 | 電池 | |
| セラミックスとガラス | ||
| 潤滑剤とグリース | ||
| ポリマー | ||
| フラックスパウダー | ||
| 冷凍 | ||
| その他 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| アジア太平洋その他 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| 欧州その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
リチウム採掘市場の規模はどのくらいですか?
リチウム採掘市場規模は2026年に11.59 ビリオン 米ドルと評価され、2027年の12.76 ビリオン 米ドルから2032年には20.76 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは10.23%です。
リチウム採掘需要を牽引しているものは何ですか?
リチウム採掘市場は、電気自動車および定置型エネルギー貯蔵からの電池需要によって牽引されています。
2026年に最大のシェアを占めた供給源はどれですか?
ブラインは、リチウムトライアングルの操業が低コストの生産基盤を提供しているため、リチウム採掘市場において2026年に66.45%のシェアでリードしました。
2032年にかけて最も速く成長すると予測される製品タイプはどれですか?
水酸化リチウムは、高ニッケル正極材が高純度投入物を必要とするため、リチウム採掘市場において2032年にかけて11.14%のCAGRで成長すると予測されています。