
Taille et part du marché du lithium minier
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 12.76 Milliards de dollars |
| Taille du Marché (2032) | 20.76 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 10.23 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
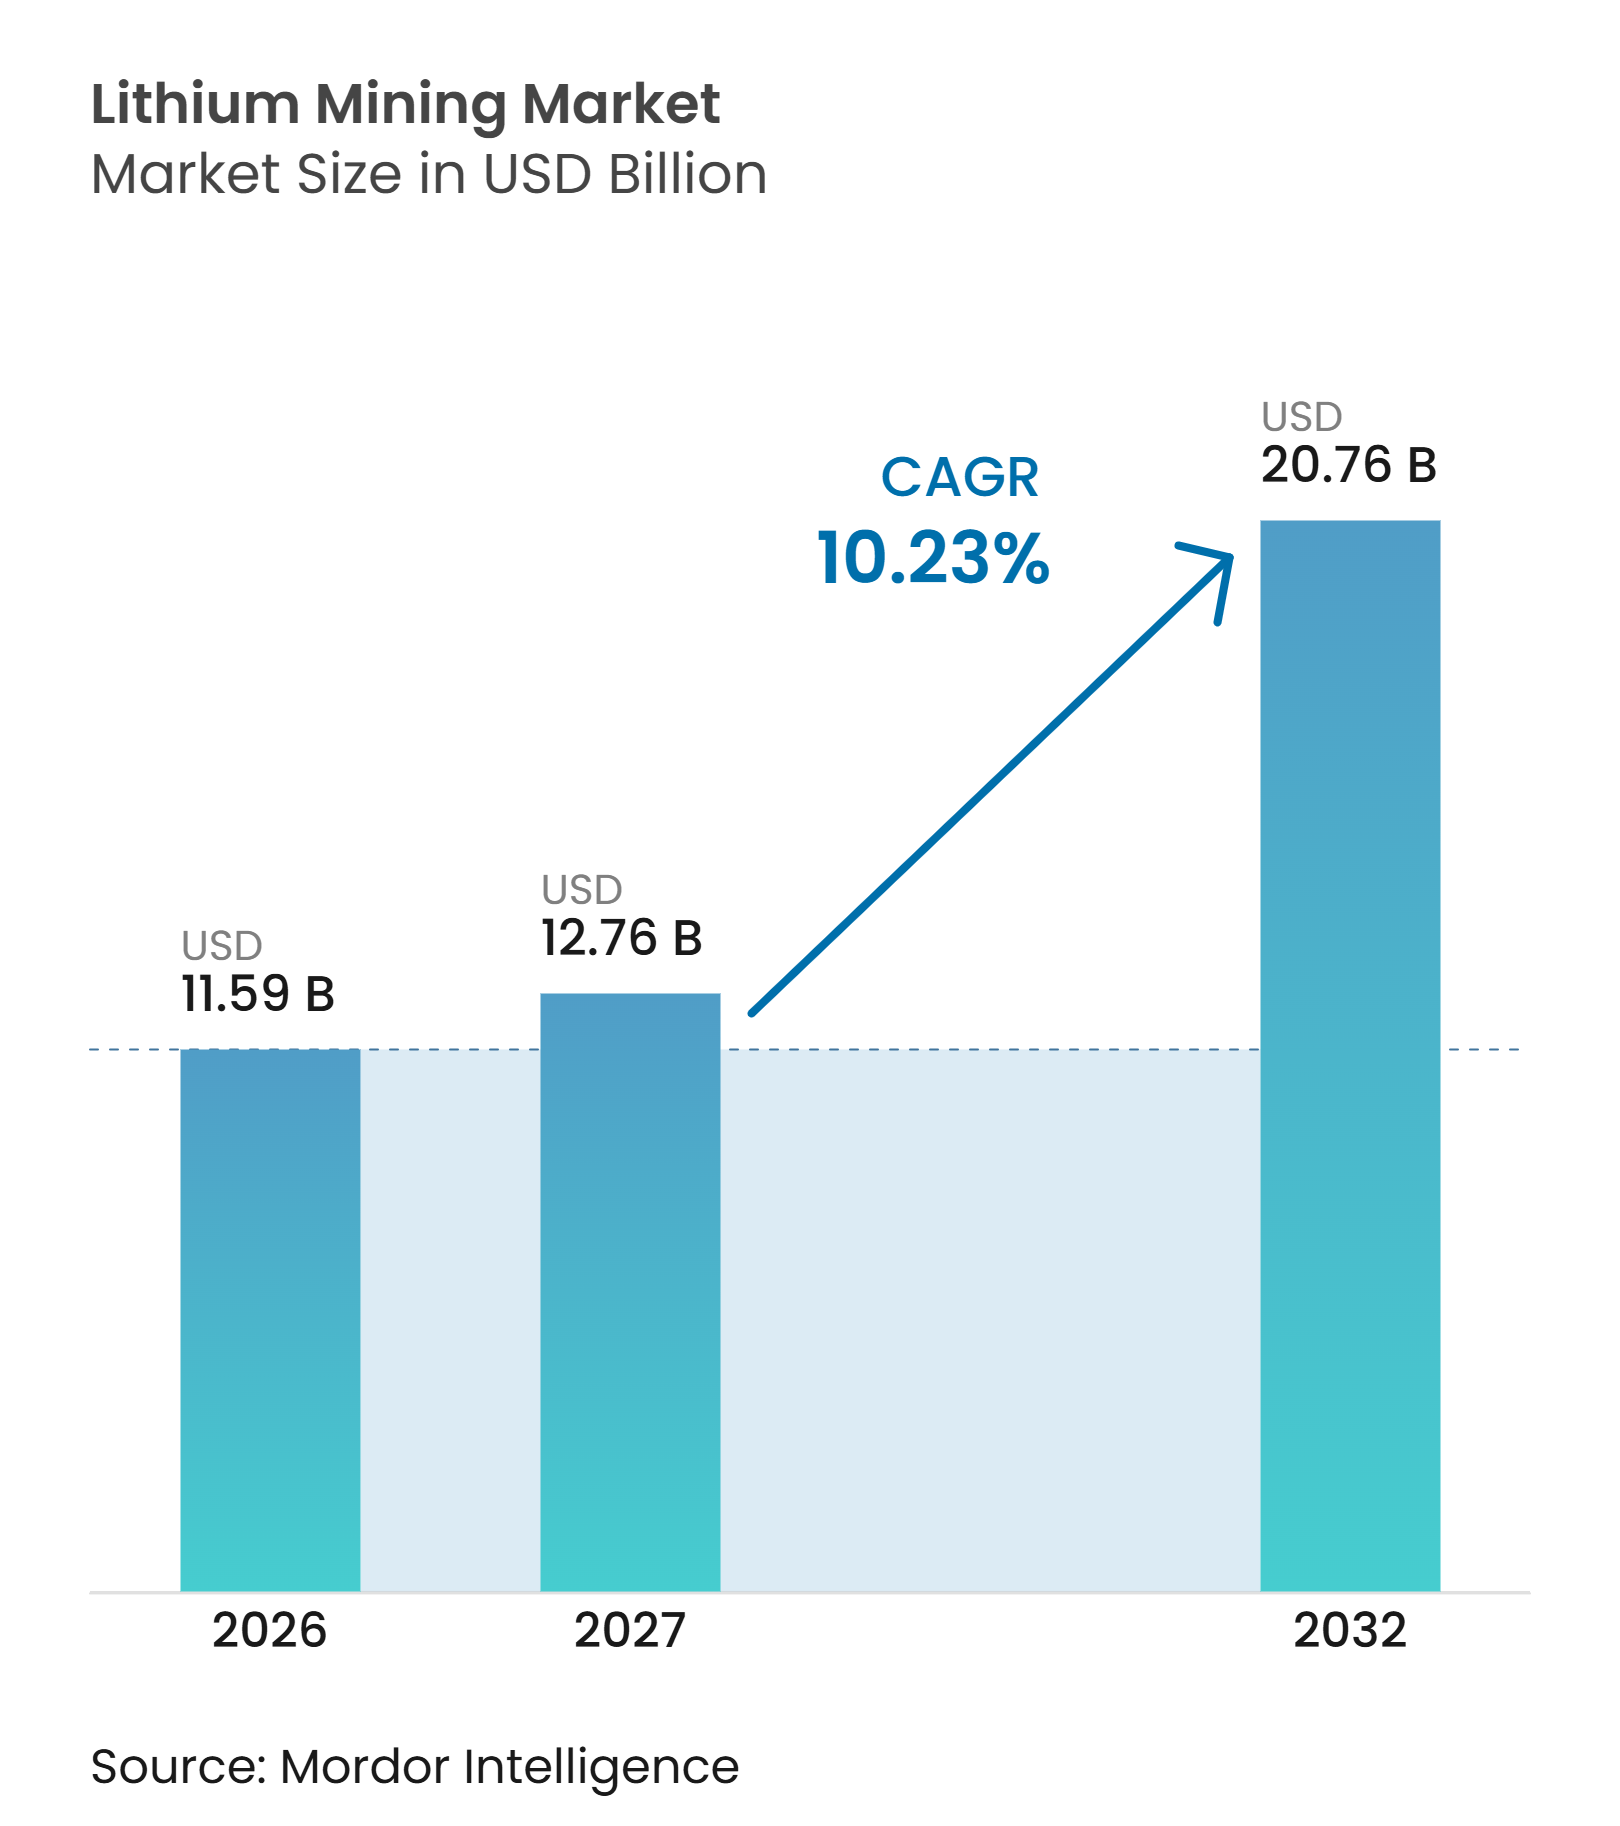
Analyse du marché du lithium minier par Mordor Intelligence
La taille du marché du lithium minier était évaluée à 11,59 milliards USD en 2026 et devrait croître de 12,76 milliards USD en 2027 pour atteindre 20,76 milliards USD d'ici 2032, à un CAGR de 10,23 % durant la période de prévision (2027-2032). La demande est soutenue par la production de batteries pour les véhicules électriques et le stockage stationnaire, tandis que les producteurs font également face à un cycle d'approvisionnement façonné par les nouvelles capacités, les variations de prix et le calendrier des projets. La commission chilienne du cuivre a atteint 1,34 million de tonnes métriques en 2025. Cette base de demande confère au marché du lithium minier un ensemble plus large d'utilisations finales que les seules ventes de véhicules, bien qu'elle expose également les mineurs aux évolutions des chimies de batteries. La baisse des prix a déplacé l'attention vers les coûts d'exploitation, l'exécution des projets et la sécurisation des accords d'approvisionnement. Les grands producteurs étendent leurs positions grâce à des actifs miniers et de conversion chimique intégrés verticalement, tandis que les nouveaux projets se concentrent sur les besoins d'approvisionnement domestique et les méthodes d'extraction à faible consommation d'eau.
Points clés du rapport
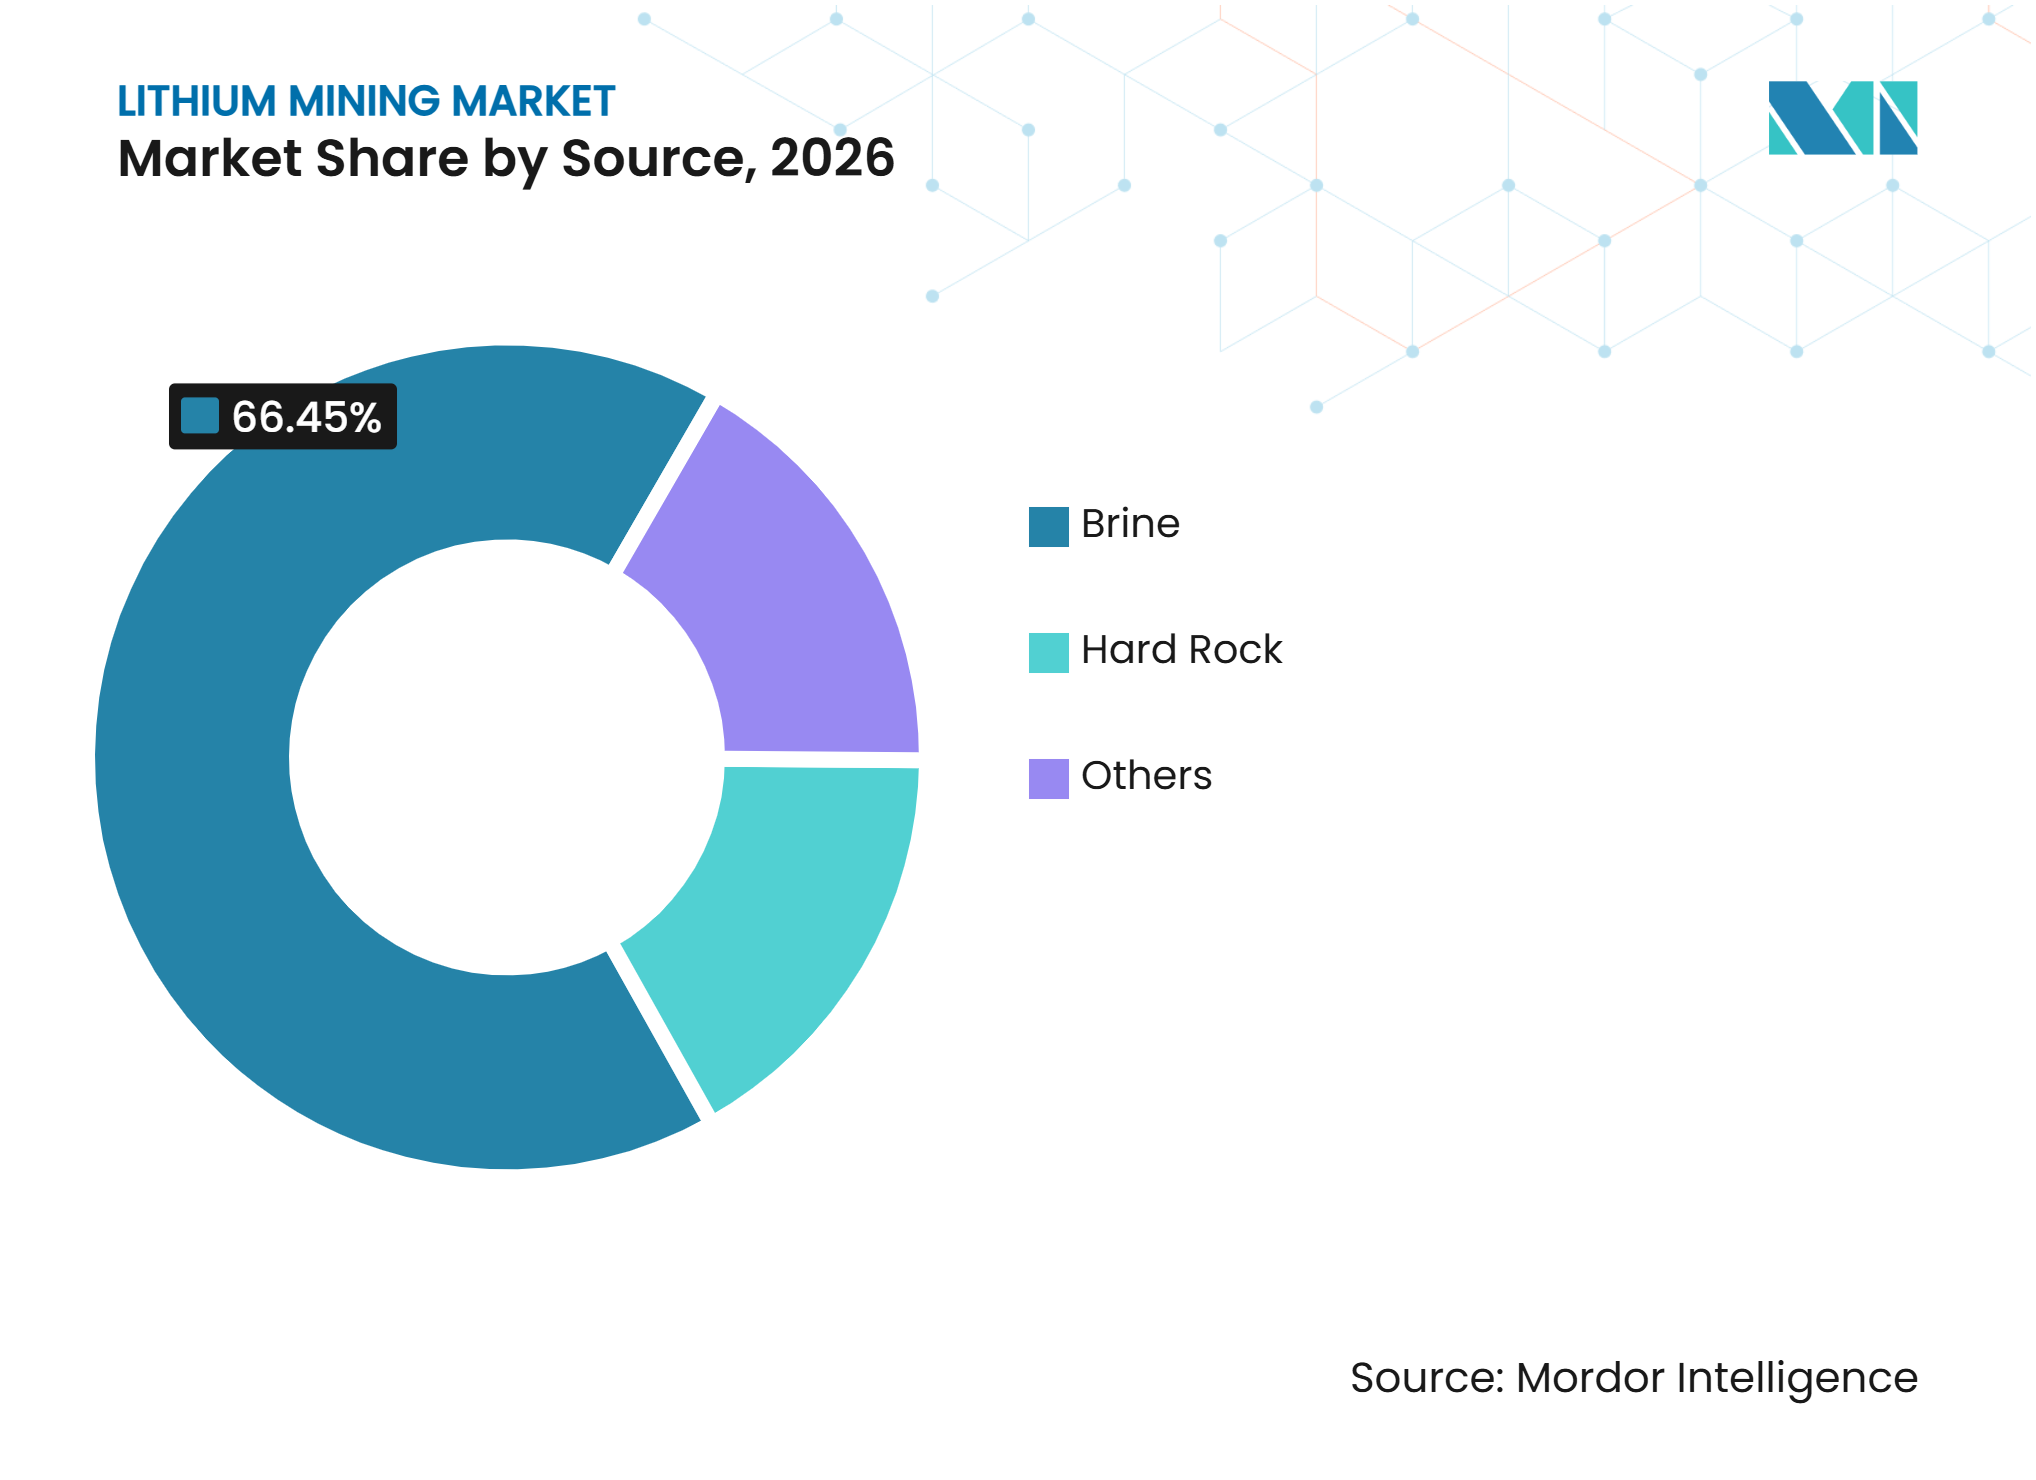
- Par source, la saumure détenait 66,45 % de la part du marché du lithium minier en 2026, tandis que la roche dure devrait progresser à un CAGR de 10,78 % jusqu'en 2032.
- Par type de produit, le carbonate de lithium détenait 45,71 % de la part du marché du lithium minier en 2026, tandis que l'hydroxyde de lithium devrait progresser à un CAGR de 11,14 % jusqu'en 2032.
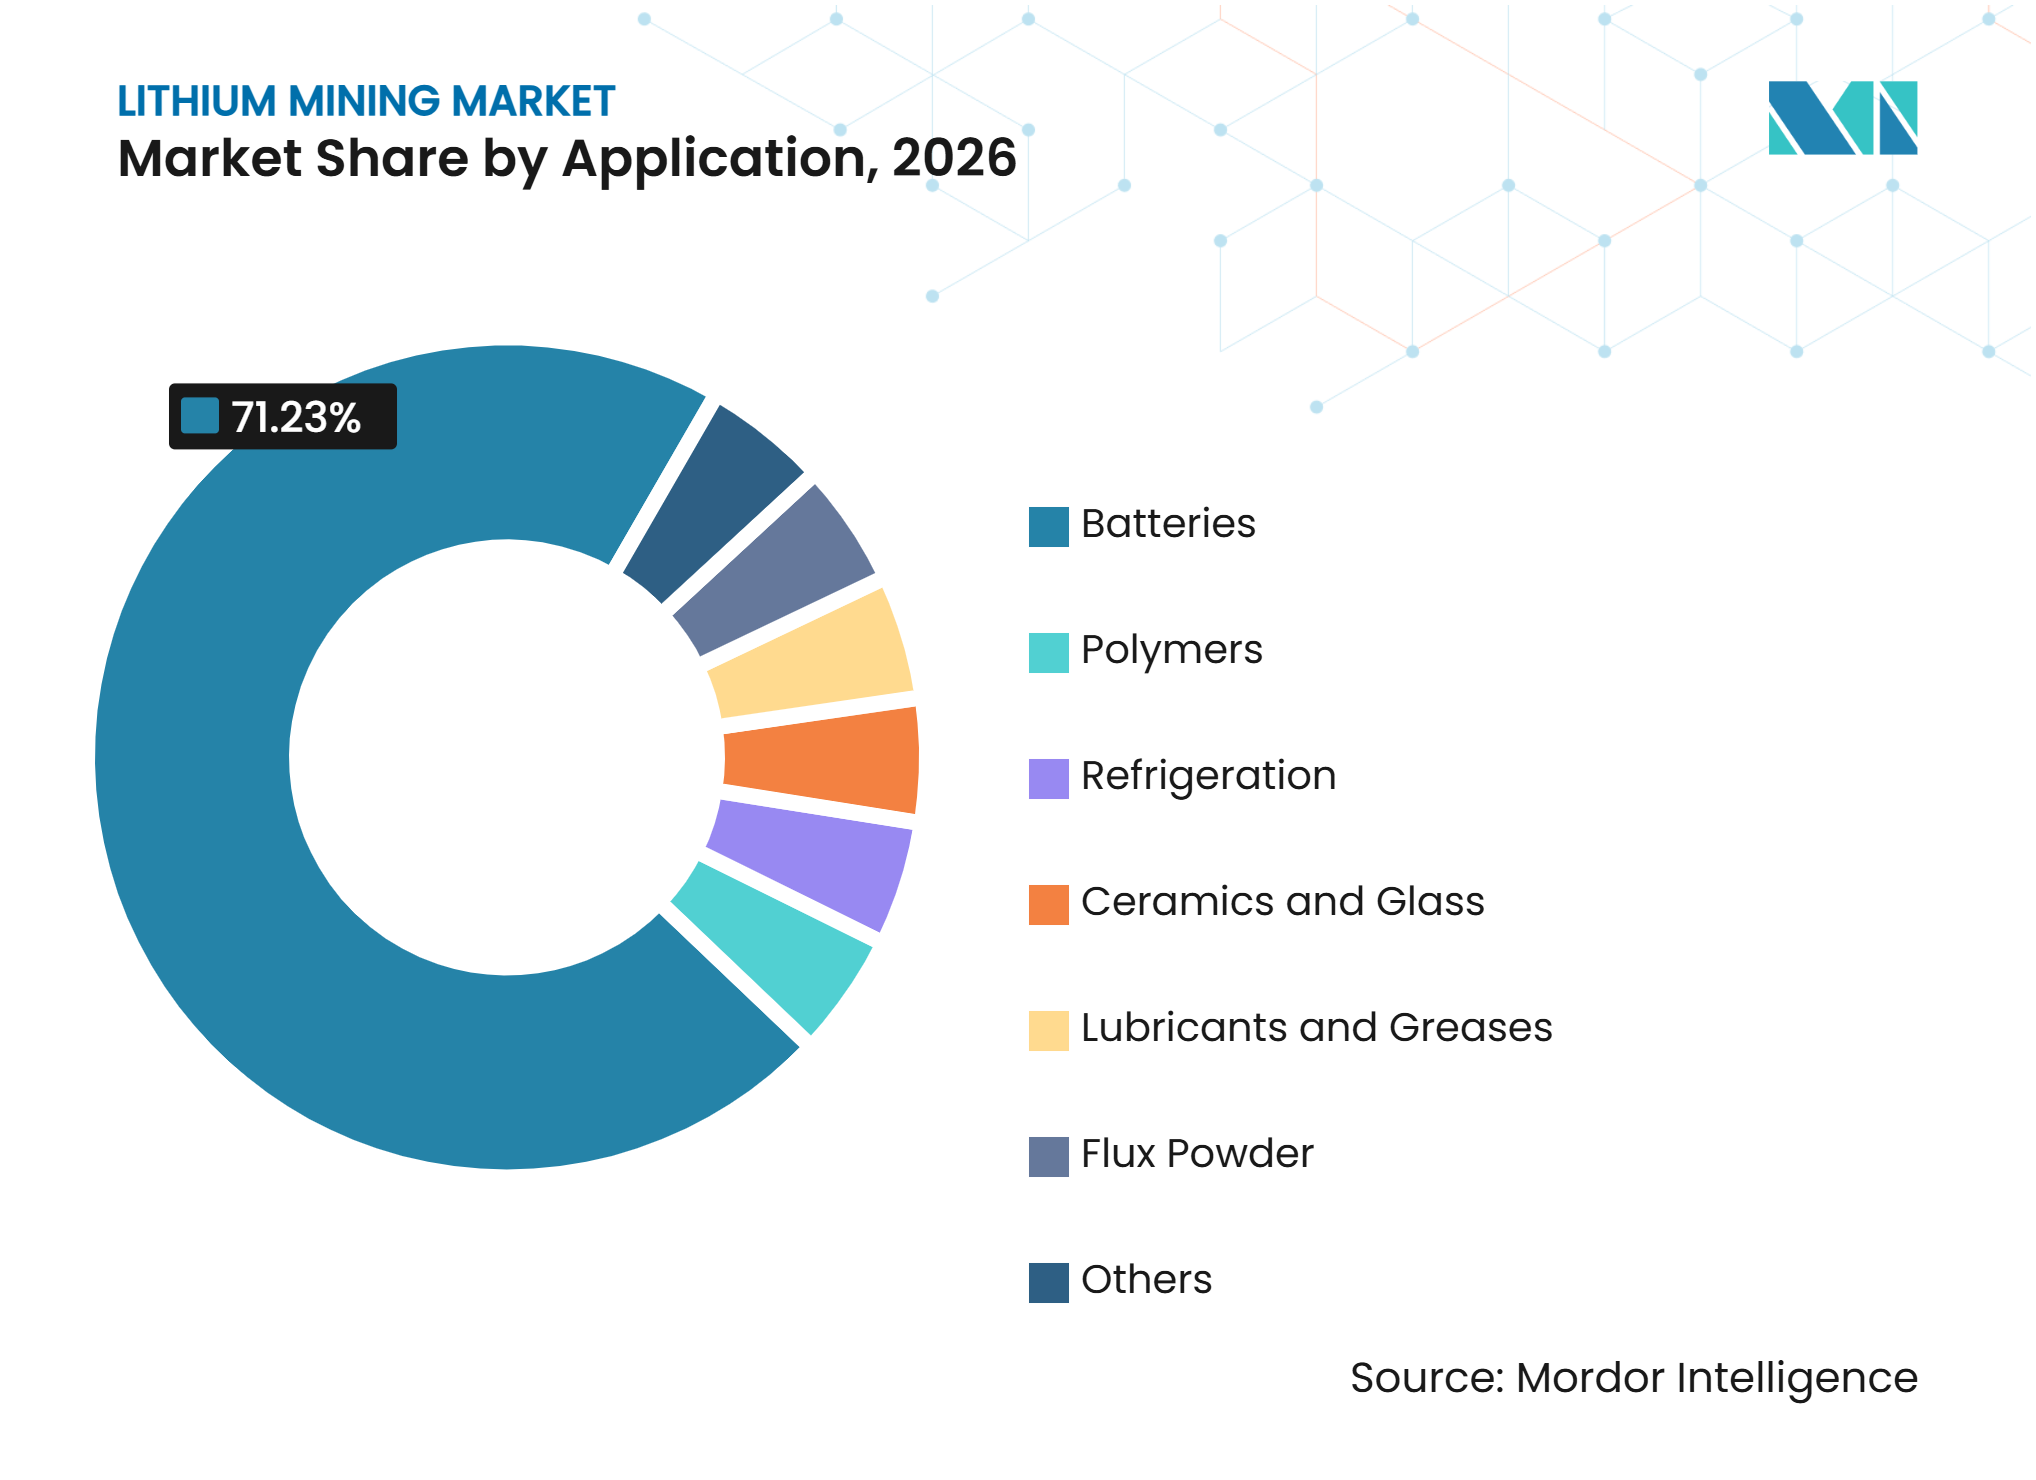
- Par application, les batteries détenaient 71,23 % de la part du marché du lithium minier en 2026 et devraient progresser à un CAGR de 11,81 % jusqu'en 2032.
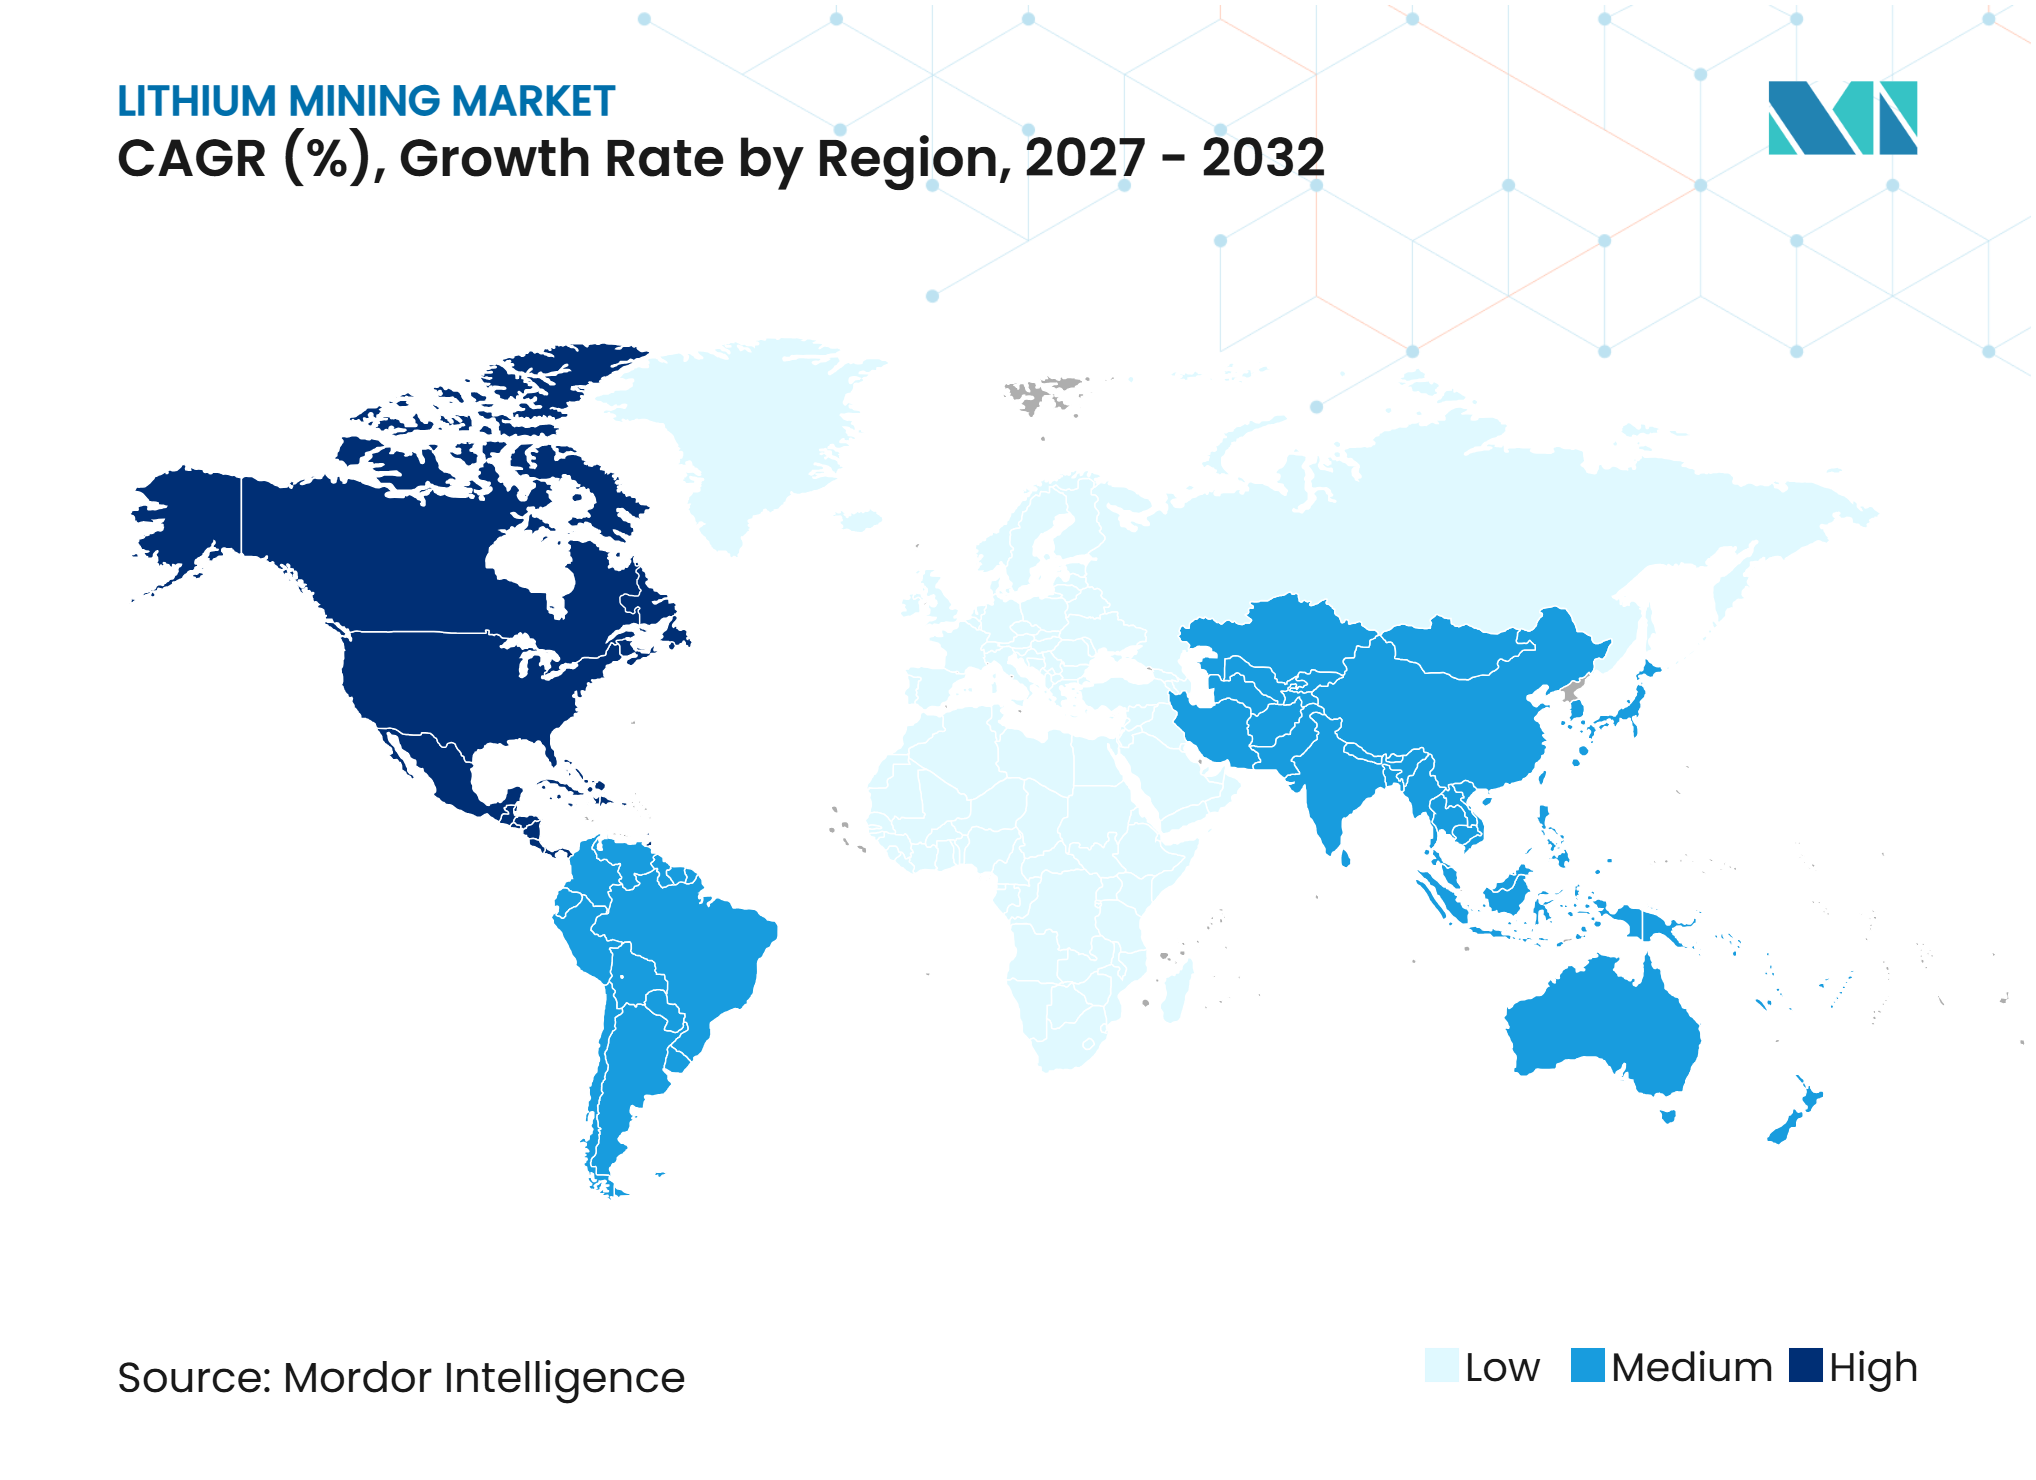
- Par géographie, l'Asie-Pacifique détenait 42,82 % de la part du marché du lithium minier en 2026, tandis que l'Amérique du Nord devrait progresser à un CAGR de 11,62 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Hausse de la demande de batteries lithium-ion | +3.5% | Mondial | Court terme (≤ 2 ans) |
| Déploiement de systèmes de stockage d'énergie | +2.0% | Mondial, notamment Asie-Pacifique et Amérique du Nord | Moyen terme (2-4 ans) |
| Commercialisation de l'extraction directe du lithium | +0.9% | Mondial, notamment Amérique du Sud et Amérique du Nord | Long terme (≥ 4 ans) |
| Demande de produits chimiques au lithium de qualité batterie | +0.7% | Mondial, notamment Asie-Pacifique | Moyen terme (2-4 ans) |
| Localisation de la chaîne d'approvisionnement en lithium | +0.5% | Amérique du Nord et UE | Court à moyen terme |
| Source: Mordor Intelligence | |||
Hausse de la demande de batteries lithium-ion
Le marché du lithium minier est soutenu par l'adoption continue des batteries lithium-ion dans les véhicules particuliers et le stockage connecté au réseau. L'Agence internationale de l'énergie a projeté une demande totale de lithium à 455 kilotonnes d'ici 2030, contre 205 kilotonnes en 2024, les technologies d'énergie propre représentant la majeure partie de la hausse[1]. Les fabricants de batteries équilibrent également les cellules au phosphate de fer lithié avec des chimies riches en nickel, qui nécessitent de l'hydroxyde de lithium répondant à des normes de pureté exigeantes. Ce mélange limite la capacité des fournisseurs à traiter tous les produits chimiques au lithium comme des produits interchangeables. Le marché du lithium minier dépend donc à la fois du volume extrait et de la capacité à raffiner le matériau aux spécifications des batteries. Les producteurs disposant d'actifs de conversion établis sont mieux positionnés pour servir les fabricants de cellules qui ont besoin d'une qualité de produit prévisible.
Déploiement de systèmes de stockage d'énergie
Le stockage stationnaire d'énergie crée une deuxième source de demande de lithium aux côtés des véhicules électriques. La COCHILCO (Commission chilienne du cuivre) a indiqué qu'une demande plus forte en systèmes de stockage d'énergie a contribué à la reprise des prix du carbonate de lithium au cours du second semestre 2025. Les projets à l'échelle des services publics sécurisent souvent l'approvisionnement par des arrangements à plus long terme, ce qui favorise les entreprises capables de s'engager sur des volumes sur plusieurs années. Cela confère aux grands producteurs de saumure un avantage, car ils peuvent maintenir une production stable et satisfaire aux exigences de qualification des clients. Le marché du lithium minier bénéficie également du fait que la demande de stockage peut rester active lorsque les ventes de véhicules particuliers fluctuent. L'expansion des capacités d'énergie renouvelable continuera de faire de l'approvisionnement en stockage une considération matérielle pour les fournisseurs de lithium.
Commercialisation de l'extraction directe du lithium
L'extraction directe du lithium passe d'une activité pilote à des projets de plus grande envergure aux États-Unis et en Argentine. Le Département américain de l'énergie a offert un engagement conditionnel allant jusqu'à 1,36 milliard USD pour l'installation ATLiS d'EnergySource Minerals en Californie, qui vise 20 000 tonnes métriques par an d'hydroxyde de lithium à partir de saumure géothermique[2]. Smackover Lithium a franchi une étape pilote sur le terrain en Arkansas en mars 2025, et Equinor a confirmé une subvention fédérale de 225 millions USD pour le projet. Le projet Rincon de Rio Tinto en Argentine est prévu pour utiliser l'extraction directe du lithium et viser 53 000 tonnes métriques par an de carbonate de lithium de qualité batterie. Ces projets pourraient élargir le marché du lithium minier au-delà des bassins d'évaporation conventionnels, mais les premières installations doivent encore prouver des performances constantes dans les conditions locales de saumure. Leurs résultats opérationnels détermineront si la réduction de la consommation d'eau et les délais de traitement plus courts se traduisent par une production fiable.
Demande de produits chimiques au lithium de qualité batterie
Les fabricants de batteries fixent des spécifications plus strictes pour les intrants en lithium, notamment pour les matériaux utilisés dans les cathodes à haute teneur en nickel. Le monohydrate d'hydroxyde de lithium pour ces applications exige généralement que les impuretés telles que le sodium, le calcium et le sulfate restent inférieures à 50 parties par million. Albemarle Corporation a converti 10 000 tonnes métriques par an de capacité de son usine de Qinzhou de la production d'hydroxyde à la production de carbonate en 2025 en réponse à la demande de carbonate. Cette décision reflète la vigueur actuelle de la demande de batteries au phosphate de fer lithié en Chine, tandis que les applications haut de gamme continuent d'avoir besoin d'hydroxyde de haute pureté. Ganfeng Lithium Group Co., Ltd. et Tianqi Lithium Co. Ltd. développent également des matériaux pour des applications de batteries avancées. Cette division de produits incite le marché du lithium minier à maintenir une capacité de conversion flexible plutôt que de s'appuyer sur un seul produit chimique.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix du lithium et reports de projets | -1.8% | Mondial | Court à moyen terme |
| Stress hydrique et incertitude sur les aquifères de saumure | -0.9% | Amérique du Sud (Triangle du lithium) ; répercussions sur le Moyen-Orient et l'Afrique | Long terme (≥ 4 ans) |
| Retards liés aux permis et aux autorisations communautaires | -0.5% | Europe et Amérique du Nord ; répercussions sur l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix du lithium et reports de projets
Le marché du lithium minier reste sensible aux mouvements de prix, car les projets marginaux dépendent de prix de vente plus élevés pour soutenir les coûts de construction et d'exploitation. La COCHILCO a enregistré des prix du carbonate de lithium CIF Asie supérieurs à 30 000 USD par tonne métrique avant le ralentissement, un plancher de 8 975 USD par tonne métrique à mi-2025, et 11 300 USD par tonne métrique à fin 2025. Le prix moyen réalisé du lithium par SQM S.A. est passé de 10 936 USD par tonne métrique en 2024 à 9 174 USD par tonne métrique en 2025, malgré des volumes de ventes records de 258 000 tonnes métriques d'équivalent carbonate de lithium. IGO LIMITED a intégralement déprécié sa raffinerie d'hydroxyde de lithium de Kwinana après que l'usine a atteint en moyenne 35 % de sa capacité nominale sur 3 ans. Lorsque la faiblesse des prix retarde les projets, la base d'approvisionnement future est moins préparée à la reprise de la demande.
Stress hydrique et incertitude sur les aquifères de saumure
La production de saumure dans le Triangle du lithium dépend de la gestion de l'eau et de la saumure dans des zones à disponibilité limitée en eau douce. Albemarle Corporation a indiqué que ses opérations au Salar de Atacama sont soumises à des limites d'extraction autorisées et à des seuils de nappe phréatique qui pourraient l'obliger à réduire ou à interrompre le pompage. Les autorités chiliennes continuent d'affiner les pratiques de surveillance des aquifères, rendant les données hydrologiques plus importantes pour la planification des capacités. Lithium Argentina AG a produit 34 100 tonnes métriques de carbonate de lithium à Caucharí-Olaroz en 2025 et a inclus un module de démonstration d'extraction directe du lithium de 5 000 tonnes métriques par an dans la planification de la Phase 2. Cette approche vise à réduire l'extraction de saumure par unité de production. La gestion de l'eau restera une contrainte pratique pour le marché du lithium minier à mesure que les opérateurs cherchent à étendre les salars existants.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par source :
la saumure conserve sa position de coût tandis que la capacité en roche dure s'étendLa saumure détenait une part de 66,45 % en 2026, soutenue par les opérations d'évaporation au Chili, en Argentine et en Bolivie. SQM S.A. et Codelco ont formé la coentreprise Nova Andino Litio, qui devrait étendre l'extraction autorisée de 56 361 tonnes métriques et viser une capacité de 240 000 tonnes métriques par an de carbonate de lithium d'ici 2028. Les producteurs de saumure font face à des périodes de construction plus longues pour les nouveaux bassins et à un examen plus attentif des conditions hydriques et des aquifères. L'autre catégorie, qui comprend les saumures géothermiques, les argiles et la récupération des eaux produites, reste modeste mais attire un soutien public.
La roche dure devrait progresser à un CAGR de 10,78 % jusqu'en 2032, les acheteurs diversifiant leurs sources et soutenant des projets en dehors du Triangle du lithium. Geoscience Australia a confirmé que l'Australie disposait de 8 mines en exploitation et de réserves de minerai prouvées de 4 601 kilotonnes de lithium à fin 2024. La norme ISO (Organisation internationale de normalisation) 14001 est de plus en plus pertinente à mesure que les acheteurs intègrent des normes de durabilité dans la qualification des fournisseurs. Cette source restera importante pour le secteur du lithium minier car elle offre des avantages géopolitiques et d'accès aux clients différents.



Par type de produit :
le carbonate de lithium en tête tandis que l'hydroxyde de lithium se développeLe carbonate de lithium détenait une part de 45,71 % en 2026, car les batteries au phosphate de fer lithié restent largement utilisées dans la production de véhicules électriques en Chine. Le carbonate sert également aux céramiques, au verre et à d'autres applications industrielles, offrant aux producteurs plus d'un débouché commercial. La décision d'Albemarle Corporation de convertir la capacité de Qinzhou au carbonate indique que les actifs de conversion ont besoin de flexibilité à mesure que la demande en chimie de batteries évolue. Le chlorure de lithium et le lithium métal restent pertinents pour certaines utilisations industrielles et de batteries avancées.
L'hydroxyde de lithium devrait progresser à un CAGR de 11,14 % jusqu'en 2032, car la production de cathodes à haute teneur en nickel nécessite des intrants de haute pureté. L'installation de Zhangjiagang de Tianqi a confirmé une production de qualité batterie à partir de sa ligne d'hydroxyde de 30 000 tonnes métriques par an en octobre 2025. L'installation peut basculer entre la production d'hydroxyde et de carbonate, lui permettant de répondre à la demande des clients. Des exigences de pureté plus élevées pourraient réduire la base de fournisseurs approuvés pour les applications de cathodes haut de gamme.
Par application :
les batteries ancrent la demande dans la mobilité et le stockageLes batteries détenaient une part de 71,23 % en 2026 et devraient progresser à un CAGR de 11,81 % jusqu'en 2032. L'application couvre les véhicules électriques et le stockage stationnaire, ce qui crée deux sources liées de demande de produits chimiques au lithium. Les batteries lithium-ion devraient rester la technologie principale, bien que les batteries sodium-ion gagnent du terrain dans les applications de véhicules sensibles aux coûts et à courte portée. Le marché du lithium minier doit donc aligner la production minière avec les spécifications chimiques des différents formats de cellules.
Les céramiques et le verre restent des utilisations établies du carbonate de lithium car il peut abaisser les températures de fusion et améliorer la résistance aux chocs thermiques. Les lubrifiants et graisses, les polymères, la poudre fondante et la réfrigération représentent des applications plus modestes avec des exigences techniques spécialisées. Les épaississants de graisse à base de lithium peuvent être pertinents pour les produits qui suivent les classifications de l'Organisation internationale de normalisation 6743 et les exigences de qualité alimentaire. Ces applications fournissent une base de demande plus large lorsque les conditions d'achat liées aux batteries changent.

Analyse géographique
Asie-Pacifique
L'Asie-Pacifique détenait une part de 42,82 % en 2026, reflétant sa position combinée dans l'extraction, le raffinage et la fabrication de batteries. L'opération Greenbushes de Tianqi Lithium Co. Ltd. a produit 1,35 million de tonnes métriques de concentré de spodumène en 2025 et représentait 18,9 % de la production mondiale de roche dure. Les fabricants de batteries sud-coréens restent d'importants acheteurs d'hydroxyde de lithium, tandis que l'Organisation japonaise pour la sécurité des métaux et de l'énergie soutient des arrangements de réserves stratégiques. Les règles chinoises sur les minéraux stratégiques et les exigences relatives aux mines vertes font de la conformité réglementaire un facteur opérationnel continu. La position d'approvisionnement de la région dépendra du respect des exigences de qualité chimique et des attentes environnementales plus strictes.
Amérique du Nord
L'Amérique du Nord devrait progresser à un CAGR de 11,62 % jusqu'en 2032. Les exigences en matière de contenu domestique de la loi sur la réduction de l'inflation et les actions fédérales de 2025 orientent les investissements vers les chaînes d'approvisionnement locales. Thacker Pass est en construction, tandis que les projets en Californie et en Arkansas pourraient ajouter de l'approvisionnement en saumure géothermique et de champ pétrolifère. L'examen au titre de la loi nationale sur la politique environnementale et la consultation des tribus façonnent le développement des projets aux États-Unis. Le soutien politique seul ne garantit pas une croissance rapide de la production.
Europe, Amérique du Sud et Moyen-Orient et Afrique
L'Union européenne a sélectionné 47 projets stratégiques en 2025 dans le cadre de la loi sur les matières premières critiques, dont 6 portaient sur l'extraction ou le traitement du lithium. Le projet Rincon de Rio Tinto d'une valeur de 2,5 milliards USD a reçu l'approbation dans le cadre du dispositif d'incitation aux grands investissements de l'Argentine, tandis que Sigma Lithium a suspendu sa mine Grota do Cirilo pour une mise à niveau des équipements en 2025. Les mines au Zimbabwe étendent leurs exportations de concentré de roche dure. Ces sites diversifient le marché du lithium minier au-delà de l'Australie et des salars sud-américains, bien que la capacité de traitement et les liaisons de transport restent des contraintes.
Paysage concurrentiel
Concentration du Marché
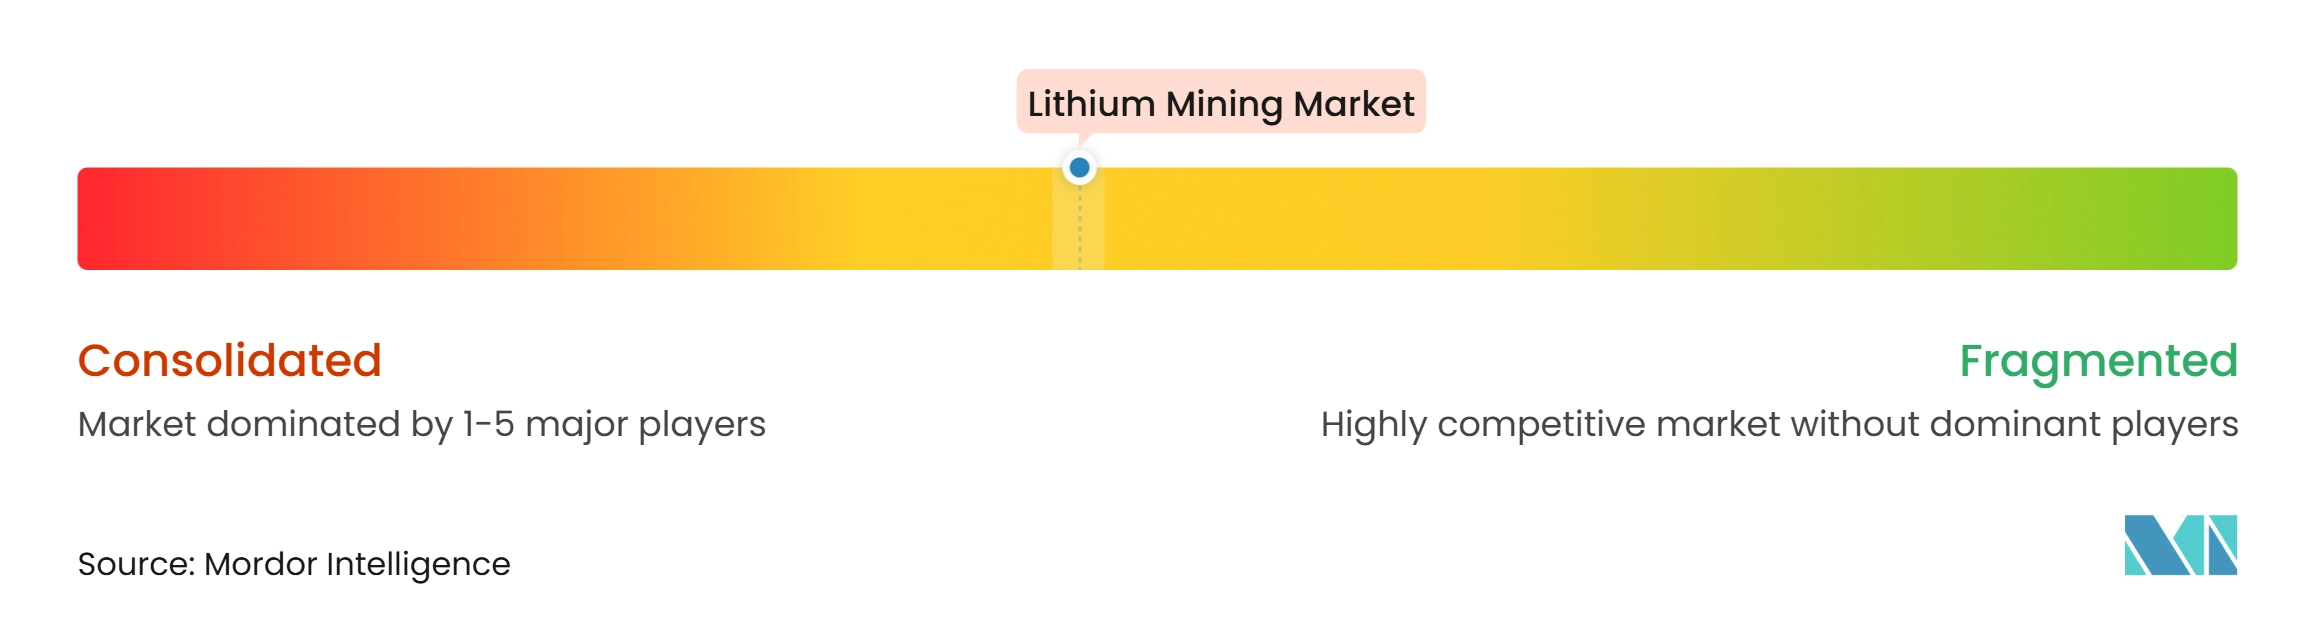
Le marché du lithium minier est modérément concentré, avec des acteurs majeurs incluant SQM S.A., Albemarle Corporation, Ganfeng Lithium Group Co., Ltd., Tianqi Lithium Co. Ltd. et Rio Tinto. Ganfeng Lithium Group Co., Ltd. a annoncé des plans pour porter la capacité annuelle totale de produits au lithium à 600 000 tonnes métriques d'ici 2030. Cette structure peut réduire l'exposition aux perturbations d'une mine individuelle et donner aux grands producteurs un accès plus large aux clients.
Rio Tinto a finalisé son acquisition d'Arcadium Lithium pour 6,7 milliards USD en mars 2025 et a créé l'entité Rio Tinto Lithium. Rio Tinto a également reçu l'approbation pour son projet d'extraction directe du lithium Rincon d'une valeur de 2,5 milliards USD, qui vise 53 000 tonnes métriques par an de carbonate de lithium de qualité batterie. Tianqi Lithium Co. Ltd. a achevé l'usine de traitement chimique de grade 3 à Greenbushes en décembre 2025, portant la capacité nominale à 2,14 millions de tonnes métriques par an. Ces mouvements montrent que l'échelle, la flexibilité des produits et le contrôle des actifs en amont restent des facteurs concurrentiels clés.
Les opérateurs de second rang se distinguent par la qualité des actifs, la croissance de la production et les partenariats. PLS Group Limited a achevé son expansion P1000 au cours de l'exercice 2025 et a atteint une production record de 755 000 tonnes métriques de spodumène. Liontown Ltd a fait passer Kathleen Valley à l'exploitation minière souterraine en 2025, avec une production souterraine en régime permanent ciblée pour la fin de l'exercice 2027. Les entreprises au Brésil et au Zimbabwe ajoutent une offre alternative de roche dure, tandis que l'extraction directe du lithium crée des opportunités pour les gisements de saumure non adaptés aux bassins d'vaporation. Le marché du lithium minier récompensera les entreprises qui combinent des opérations fiables avec une production chimique qualifiée et des pratiques de conformité claires.
Leaders du secteur du lithium minier
-
SQM S.A.
-
Albemarle Corporation
-
Ganfeng Lithium Group Co., Ltd.
-
Tianqi Lithium Co. Ltd.
-
Rio Tinto
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du lithium minier Entreprises couvertes dans ce rapport
- Albemarle Corporation
- Ganfeng Lithium Group Co., Ltd.
- IGO LIMITED
- Liontown Ltd
- Lithium Americas Corp.
- Lithium Argentina AG
- Livent Corporation
- Mineral Resources
- PLS Group Limited
- Rio Tinto
- Sichuan Yahua Industrial Group Co., Ltd.
- Sigma Lithium
- Sinomine Resource Group Co., Ltd.
- SQM S.A.
- Tianqi Lithium Co. Ltd.
Développements industriels récents dans Marché du lithium minier
- Octobre 2026 : Rio Tinto a officiellement inauguré son expansion Fénix 1B et son opération de lithium Sal de Vida en Argentine, à la suite d'un investissement combiné d'environ 1,4 milliard USD. Les projets devraient ajouter 25 000 tonnes métriques par an de capacité en équivalent carbonate de lithium (LCE) une fois pleinement montés en puissance, élargissant la base de production de lithium de l'Argentine.
- Juillet 2026 : Wesfarmers Limited et SQM S.A. ont approuvé l'expansion du projet de lithium Mt Holland en Australie-Occidentale, comprenant un deuxième concentrateur et une installation intégrée de tri du minerai. L'expansion devrait doubler la capacité de production de concentré de spodumène d'environ 380 000 à 760 000 tonnes métriques par an, avec une première production issue de l'expansion ciblée pour le premier semestre 2030.
Périmètre du rapport mondial sur le marché du lithium minier
L'exploitation minière du lithium implique l'extraction et le traitement de ressources contenant du lithium à partir de gisements naturels, principalement des réservoirs de saumure et des minéraux de roche dure tels que le spodumène. Le lithium extrait est transformé en divers composés chimiques et produits raffinés destinés à être utilisés dans le stockage d'énergie, la fabrication et les applications industrielles. La demande croissante de batteries lithium-ion a accru l'importance de l'exploitation minière du lithium pour soutenir la mobilité électrique et le stockage d'énergie renouvelable.
Le marché du lithium minier est segmenté par source, type de produit, application et géographie. Par source, le marché est segmenté en saumure, roche dure et autres. Par type de produit, le marché est segmenté en carbonate de lithium, hydroxyde de lithium, chlorure de lithium, lithium métal et autres. Par application, le marché est segmenté en batteries, céramiques et verre, lubrifiants et graisses, polymères, poudre fondante, réfrigération et autres. Le rapport couvre également la taille du marché et les prévisions pour l'exploitation minière du lithium dans 15 pays à travers les principales régions. Pour chaque segment, le dimensionnement et les prévisions du marché ont été réalisés sur la base de la valeur (USD).
Aperçu de la segmentation
| Saumure |
| Roche dure |
| Autres |
| Carbonate de lithium |
| Hydroxyde de lithium |
| Chlorure de lithium |
| Lithium métal |
| Autres |
| Batteries |
| Céramiques et verre |
| Lubrifiants et graisses |
| Polymères |
| Poudre fondante |
| Réfrigération |
| Autres |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par source | Saumure | |
| Roche dure | ||
| Autres | ||
| Par type de produit | Carbonate de lithium | |
| Hydroxyde de lithium | ||
| Chlorure de lithium | ||
| Lithium métal | ||
| Autres | ||
| Par application | Batteries | |
| Céramiques et verre | ||
| Lubrifiants et graisses | ||
| Polymères | ||
| Poudre fondante | ||
| Réfrigération | ||
| Autres | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché du lithium minier ?
La taille du marché du lithium minier était évaluée à 11,59 milliards USD en 2026 et devrait croître de 12,76 milliards USD en 2027 pour atteindre 20,76 milliards USD d'ici 2032, à un CAGR de 10,23 % durant la période de prévision (2027-2032).
Qu'est-ce qui stimule la demande en lithium minier ?
Le marché du lithium minier est porté par la demande de batteries pour les véhicules électriques et le stockage stationnaire d'énergie.
Quelle source détenait la plus grande part en 2026 ?
La saumure était en tête avec une part de 66,45 % en 2026 sur le marché du lithium minier, car les opérations du Triangle du lithium offrent une base de production à faible coût.
Quel type de produit devrait progresser le plus rapidement jusqu'en 2032 ?
L'hydroxyde de lithium devrait progresser à un CAGR de 11,14 % jusqu'en 2032 sur le marché du lithium minier, car les cathodes à haute teneur en nickel nécessitent des intrants de haute pureté.