
Tamaño y participación del mercado de minería de litio
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 12.76 Mil millones de dólares |
| Tamaño del Mercado (2032) | 20.76 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 10.23 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de minería de litio por Mordor Intelligence
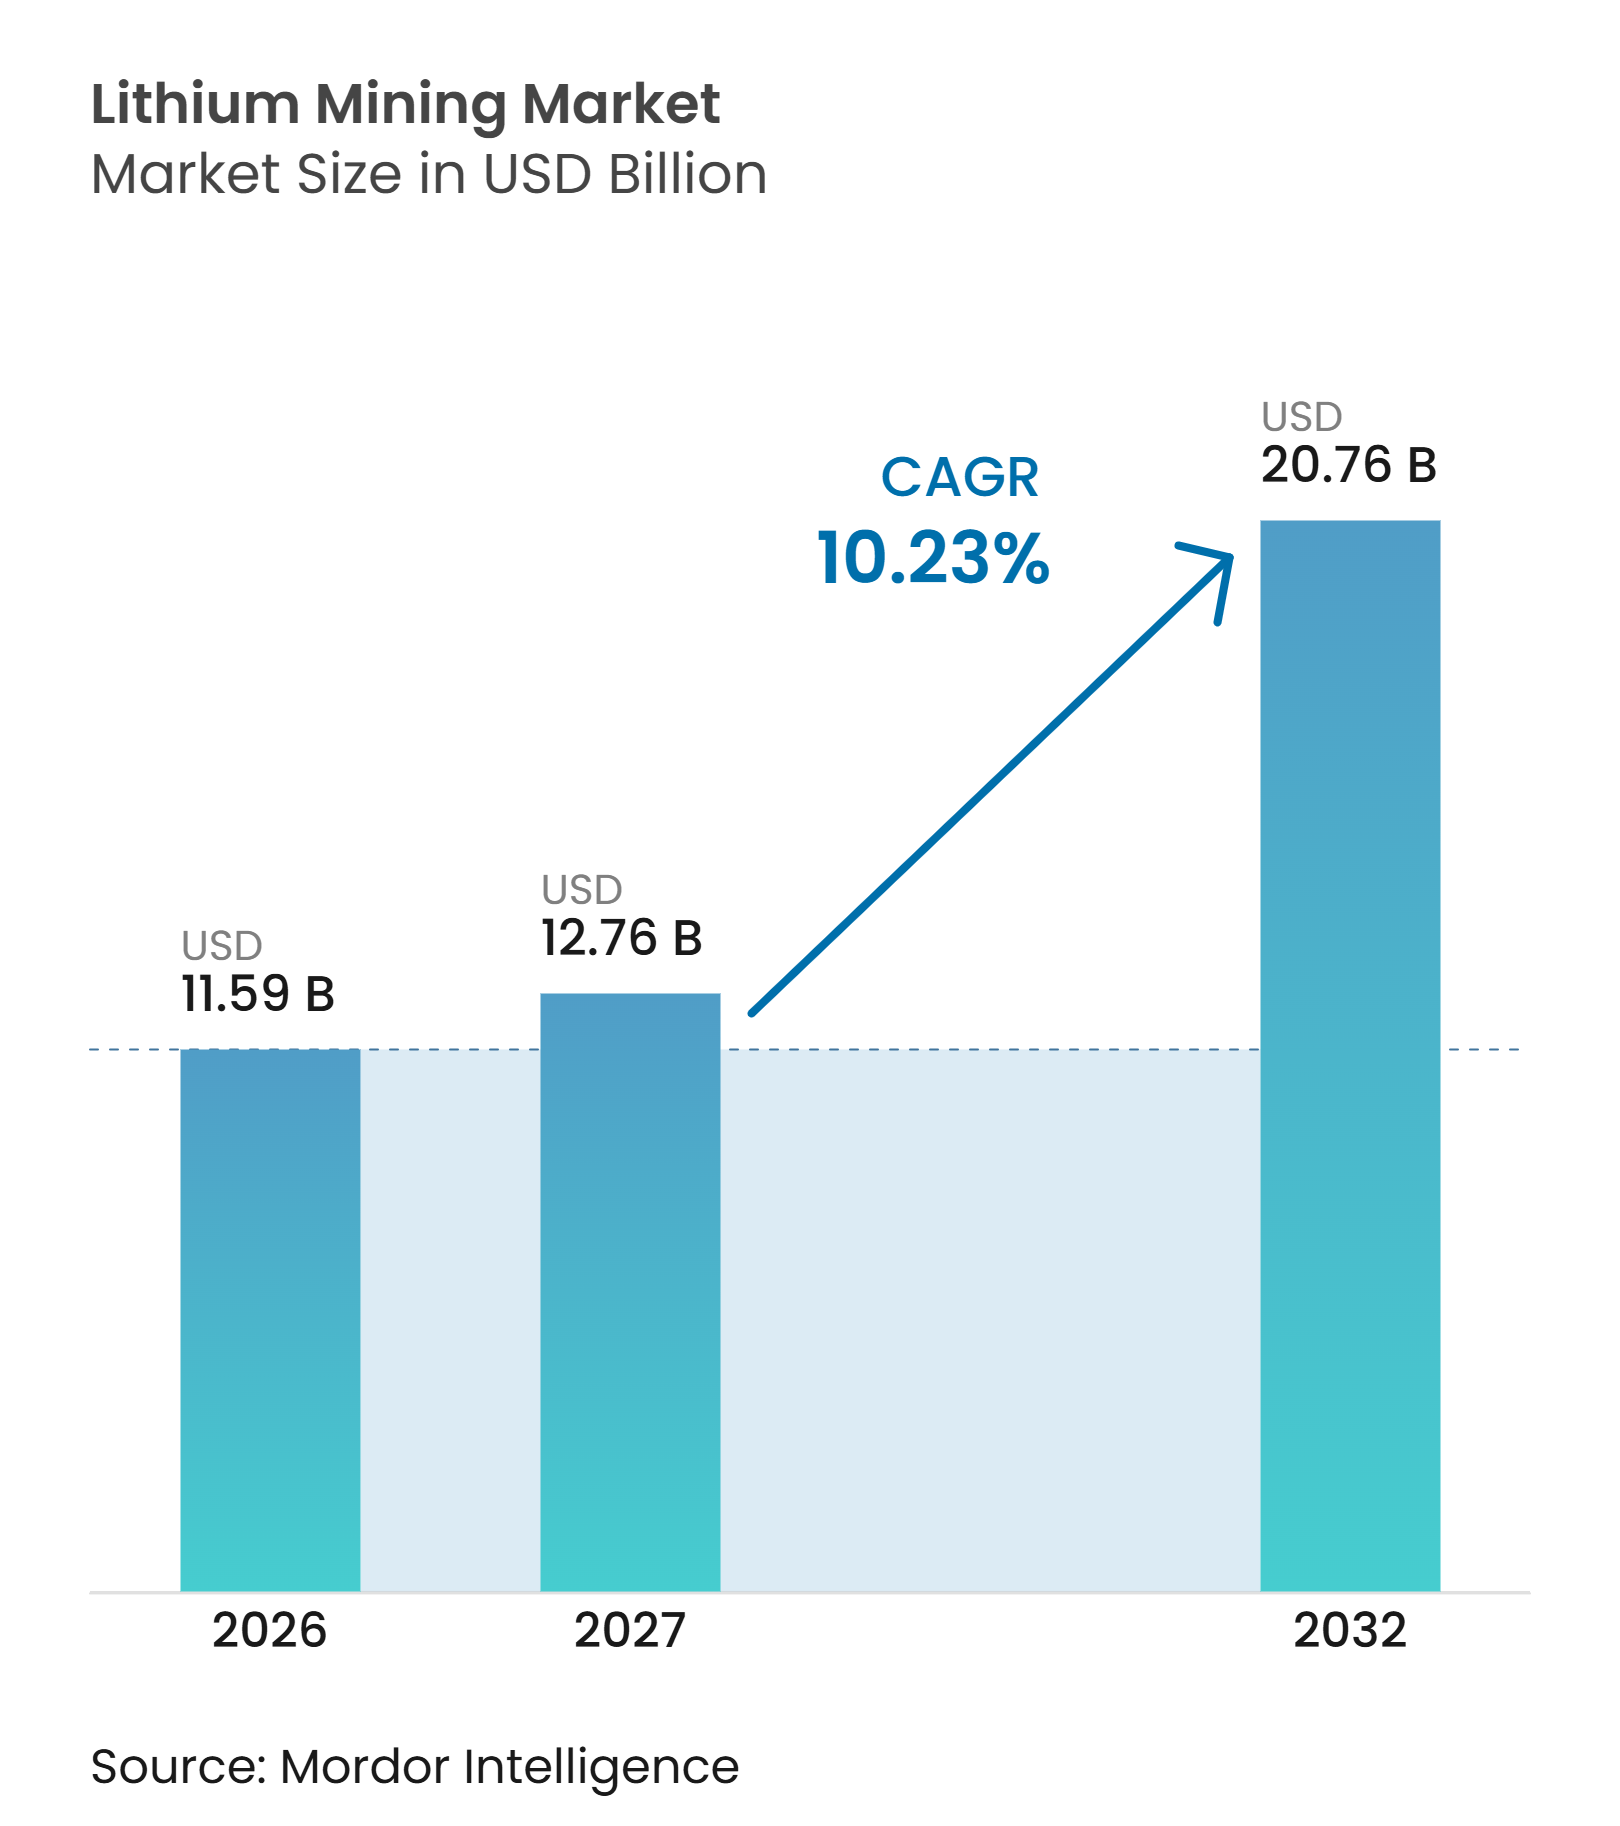
El tamaño del mercado de minería de litio fue valorado en 11,59 mil millones de USD en 2026 y se estima que crecerá desde 12,76 mil millones de USD en 2027 hasta alcanzar los 20,76 mil millones de USD para 2032, a una CAGR del 10,23% durante el período de pronóstico (2027-2032). La demanda está respaldada por la producción de baterías para vehículos eléctricos y el almacenamiento estacionario, mientras que los productores también enfrentan un ciclo de oferta determinado por la nueva capacidad, los cambios de precios y los plazos de los proyectos. La comisión de cobre de Chile alcanzó 1,34 millones de toneladas métricas en 2025. Esta base de demanda otorga al mercado de minería de litio un conjunto más amplio de usos finales que las ventas de vehículos por sí solas, aunque también expone a los mineros a los cambios en las químicas de las baterías. Los precios más bajos han desplazado la atención hacia los costos operativos, la ejecución de proyectos y los acuerdos de venta garantizada. Los grandes productores están ampliando sus posiciones a través de activos de minería verticalmente integrados y de conversión química, mientras que los proyectos más nuevos se centran en los requisitos de suministro doméstico y en métodos de extracción con menor consumo de agua.
Conclusiones clave del informe
- Por fuente, la salmuera representó el 66,45% de la participación del mercado de minería de litio en 2026, mientras que se proyecta que la roca dura avance a una CAGR del 10,78% hasta 2032.
- Por tipo de producto, el carbonato de litio representó el 45,71% de la participación del mercado de minería de litio en 2026, mientras que se proyecta que el hidróxido de litio avance a una CAGR del 11,14% hasta 2032.
- Por aplicación, las baterías representaron el 71,23% de la participación del mercado de minería de litio en 2026 y se proyecta que avancen a una CAGR del 11,81% hasta 2032.
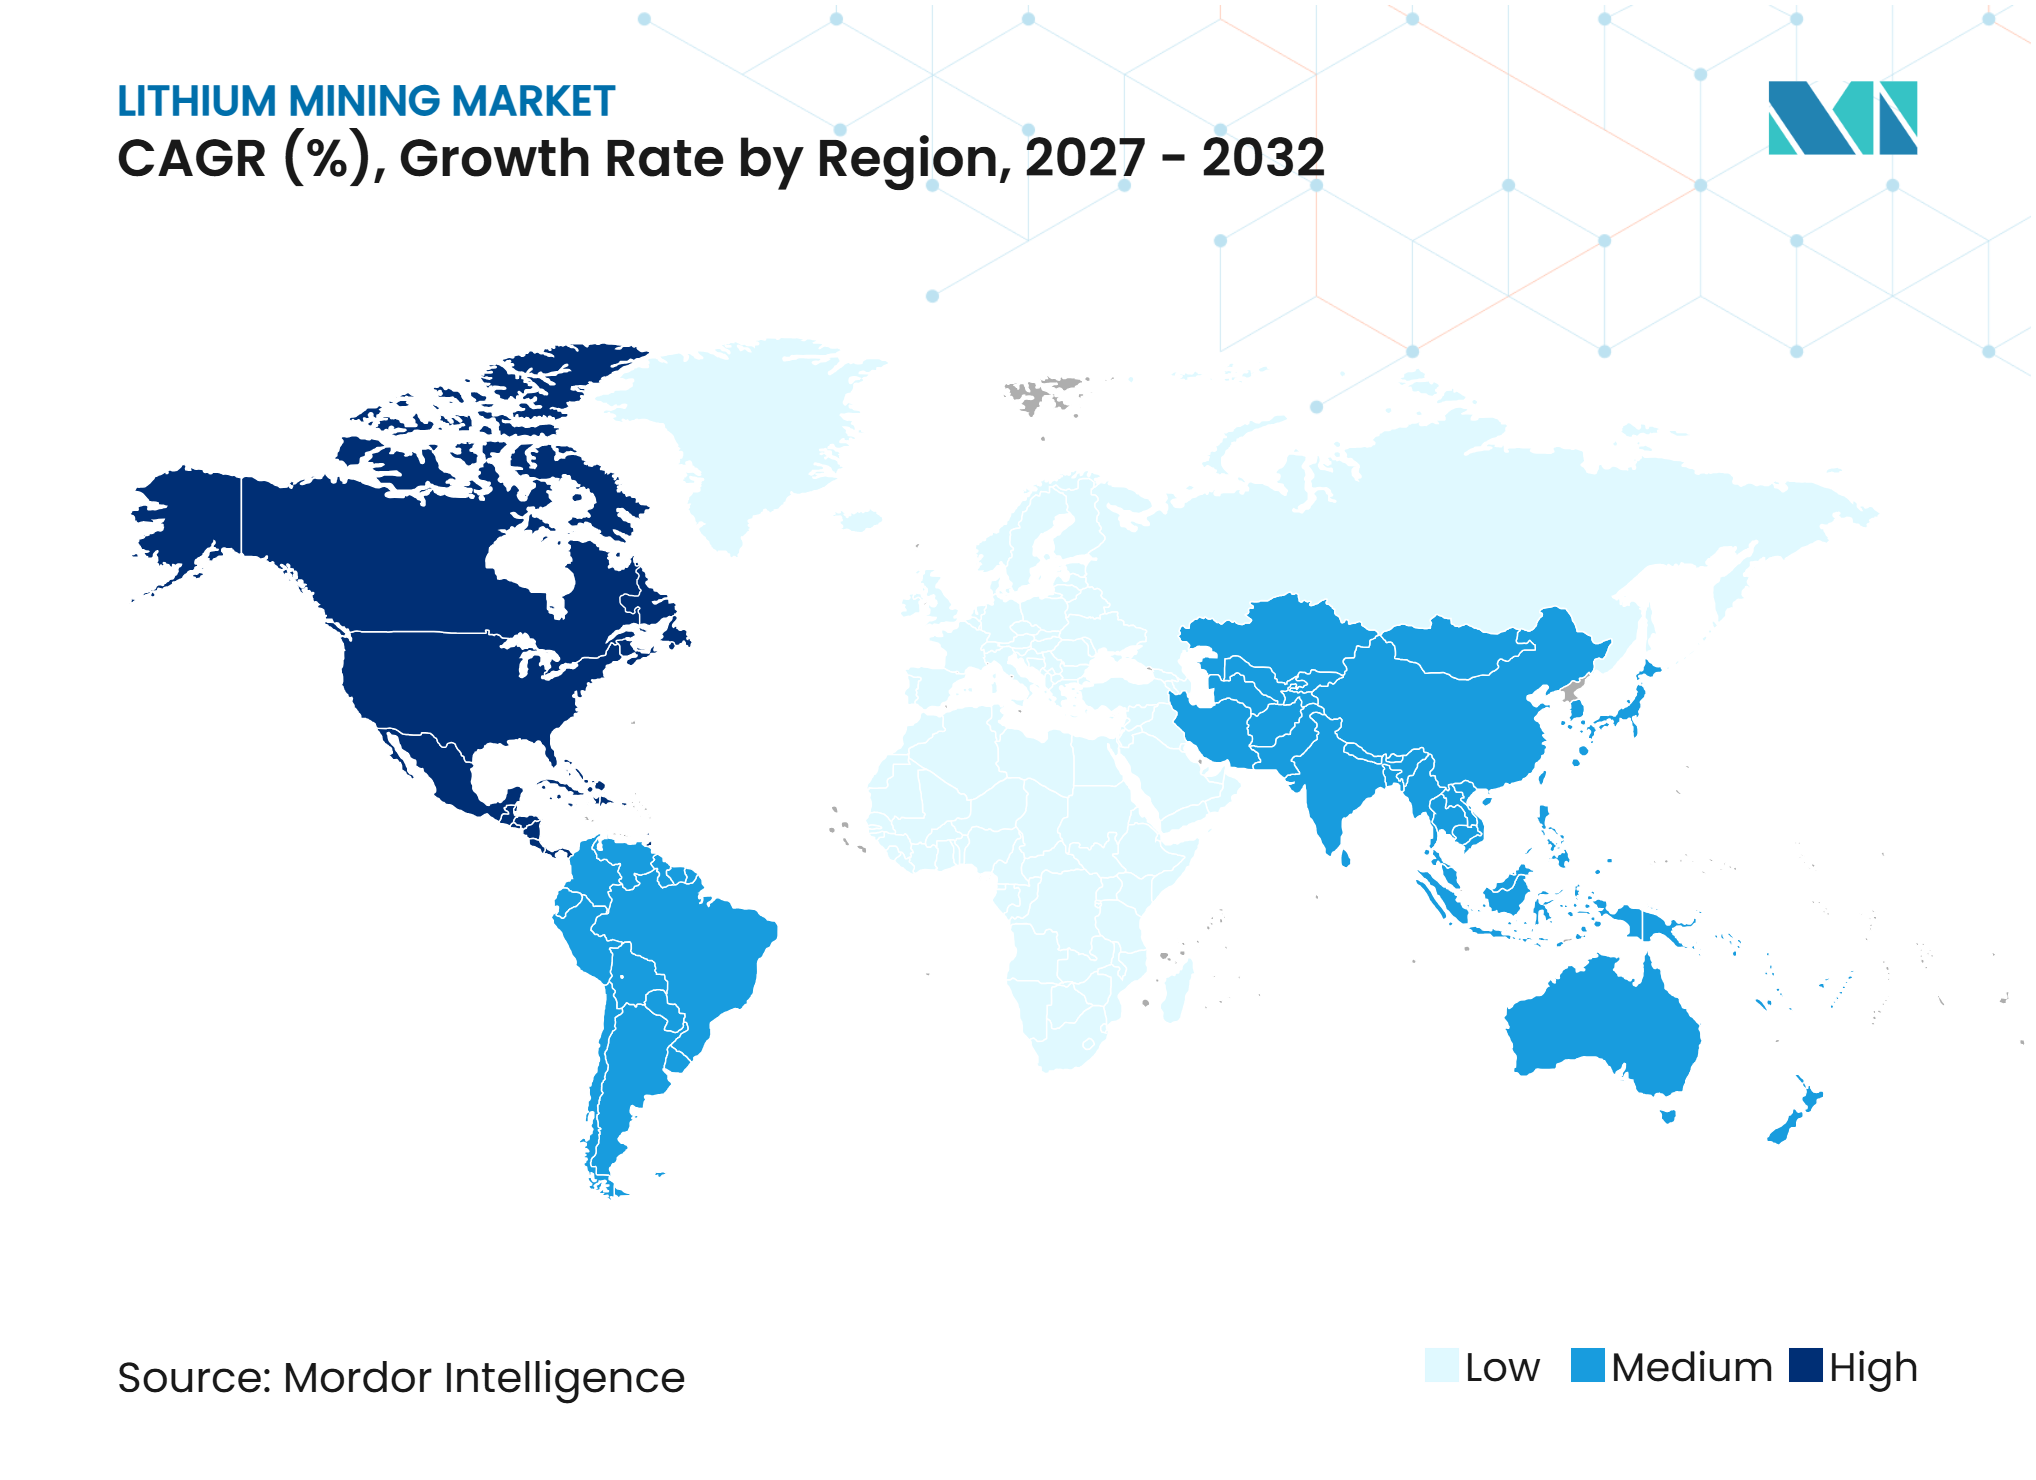
- Por geografía, Asia-Pacífico representó el 42,82% de la participación del mercado de minería de litio en 2026, mientras que se proyecta que América del Norte avance a una CAGR del 11,62% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Aumento de la demanda de baterías de iones de litio | +3.5% | Global | Corto plazo (≤ 2 años) |
| Despliegue de sistemas de almacenamiento de energía | +2.0% | Global, especialmente Asia-Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Comercialización de la extracción directa de litio | +0.9% | Global, especialmente América del Sur y América del Norte | Largo plazo (≥ 4 años) |
| Demanda de productos químicos de litio de grado batería | +0.7% | Global, especialmente Asia-Pacífico | Mediano plazo (2-4 años) |
| Localización de la cadena de suministro de litio | +0.5% | América del Norte y UE | Corto a mediano plazo |
| Fuente: Mordor Intelligence | |||
Aumento de la demanda de baterías de iones de litio
El mercado de minería de litio está respaldado por la continua adopción de baterías de iones de litio en vehículos de pasajeros y almacenamiento conectado a la red. La Agencia Internacional de Energía proyectó la demanda total de litio en 455 kilotoneladas para 2030, en comparación con 205 kilotoneladas en 2024, con las tecnologías de energía limpia representando la mayor parte del aumento[1]. Los fabricantes de baterías también están equilibrando las celdas de fosfato de hierro y litio con las químicas ricas en níquel, que requieren hidróxido de litio que cumpla con exigentes estándares de pureza. Esta combinación limita la capacidad de los proveedores de tratar todos los productos químicos de litio como productos intercambiables. El mercado de minería de litio depende, por tanto, tanto del volumen extraído como de la capacidad de refinar el material según las especificaciones de las baterías. Los productores con activos de conversión establecidos están mejor posicionados para atender a los fabricantes de celdas que necesitan una calidad de producto predecible.
Despliegue de sistemas de almacenamiento de energía
El almacenamiento estacionario de energía está creando una segunda fuente de demanda de litio junto a los vehículos eléctricos. COCHILCO (Comisión Chilena del Cobre) señaló que una mayor demanda de sistemas de almacenamiento de energía contribuyó a la recuperación de los precios del carbonato de litio durante el segundo semestre de 2025. Los proyectos a escala de servicios públicos suelen asegurar el suministro mediante acuerdos a más largo plazo, lo que favorece a las empresas capaces de comprometer volúmenes durante varios años. Esto otorga a los grandes productores de salmuera una ventaja, ya que pueden mantener una producción estable y cumplir con los requisitos de calificación de los clientes. El mercado de minería de litio también se beneficia porque la demanda de almacenamiento puede mantenerse activa cuando las ventas de vehículos de pasajeros fluctúan. La expansión de la capacidad de energía renovable seguirá haciendo de la adquisición de almacenamiento una consideración material para los proveedores de litio.
Comercialización de la extracción directa de litio
La extracción directa de litio está pasando de la actividad piloto a proyectos de mayor escala en los Estados Unidos y Argentina. El Departamento de Energía de los Estados Unidos ofreció un compromiso condicional de hasta 1,36 mil millones de USD para la instalación ATLiS de EnergySource Minerals en California, que tiene como objetivo 20.000 toneladas métricas por año de hidróxido de litio a partir de salmuera geotérmica[2]. Smackover Lithium completó un hito de piloto de campo en Arkansas durante marzo de 2025, y Equinor confirmó una adjudicación federal de 225 millones de USD para el proyecto. El proyecto Rincon de Rio Tinto en Argentina está planificado para utilizar extracción directa de litio y tiene como objetivo 53.000 toneladas métricas por año de carbonato de litio de grado batería. Estos proyectos podrían ampliar el mercado de minería de litio más allá de los estanques de evaporación convencionales, pero las primeras plantas aún deben demostrar un rendimiento consistente bajo las condiciones locales de salmuera. Sus resultados operativos determinarán si el menor uso de agua y los tiempos de procesamiento más cortos se traducen en una producción confiable.
Demanda de productos químicos de litio de grado batería
Los fabricantes de baterías están estableciendo especificaciones más estrictas para los insumos de litio, especialmente para el material utilizado en cátodos de alto contenido de níquel. El monohidrato de hidróxido de litio para estas aplicaciones generalmente requiere que las impurezas como sodio, calcio y sulfato permanezcan por debajo de 50 partes por millón. Albemarle Corporation trasladó 10.000 toneladas métricas por año de capacidad en su planta de Qinzhou de la producción de hidróxido a la de carbonato en 2025 en respuesta a la demanda de carbonato. La decisión refleja la fortaleza actual de la demanda de baterías de fosfato de hierro y litio en China, mientras que las aplicaciones premium continúan necesitando hidróxido de alta pureza. Ganfeng Lithium Group Co., Ltd. y Tianqi Lithium Co. Ltd. también están desarrollando materiales para aplicaciones de baterías avanzadas. Esta división de productos otorga al mercado de minería de litio un incentivo para mantener una capacidad de conversión flexible en lugar de depender de un único producto químico.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Volatilidad de precios del litio y aplazamiento de proyectos | -1.8% | Global | Corto a mediano plazo |
| Estrés hídrico e incertidumbre en los acuíferos de salmuera | -0.9% | América del Sur (Triángulo del Litio); impacto secundario en Oriente Medio y África | Largo plazo (≥ 4 años) |
| Retrasos en permisos y licencias comunitarias | -0.5% | Europa y América del Norte; impacto secundario en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad de precios del litio y aplazamiento de proyectos
El mercado de minería de litio sigue siendo sensible a los movimientos de precios porque los proyectos marginales dependen de precios de venta más altos para sostener los costos de construcción y operación. COCHILCO registró precios de carbonato de litio CIF Asia por encima de 30.000 USD por tonelada métrica antes de la caída, un mínimo de 8.975 USD por tonelada métrica a mediados de 2025 y 11.300 USD por tonelada métrica a finales de 2025. El precio promedio realizado de litio de SQM S.A. cayó de 10.936 USD por tonelada métrica en 2024 a 9.174 USD por tonelada métrica en 2025, a pesar de los volúmenes de ventas récord de 258.000 toneladas métricas de equivalente de carbonato de litio. IGO LIMITED deterioró completamente su refinería de hidróxido de litio de Kwinana después de que la planta promediara el 35% de la capacidad nominal durante 3 años. Cuando los precios débiles retrasan los proyectos, la base de suministro futura queda menos preparada para la recuperación de la demanda.
Estrés hídrico e incertidumbre en los acuíferos de salmuera
La producción de salmuera en el Triángulo del Litio depende de la gestión del agua y la salmuera en áreas con disponibilidad limitada de agua dulce. Albemarle Corporation declaró que sus operaciones en el Salar de Atacama están sujetas a límites de extracción autorizados y umbrales de aguas subterráneas que podrían obligarla a reducir o detener el bombeo. Las autoridades chilenas continúan perfeccionando las prácticas de monitoreo de acuíferos, lo que hace que los datos hidrológicos sean más importantes para la planificación de capacidad. Lithium Argentina AG produjo 34.100 toneladas métricas de carbonato de litio en Cauchari-Olaroz en 2025 e incluyó un módulo de demostración de extracción directa de litio de 5.000 toneladas métricas por año en la planificación de la Etapa 2. El enfoque tiene como objetivo reducir la extracción de salmuera por unidad de producción. La gestión del agua seguirá siendo una restricción práctica para el mercado de minería de litio a medida que los operadores busquen expandir los salares existentes.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por fuente:
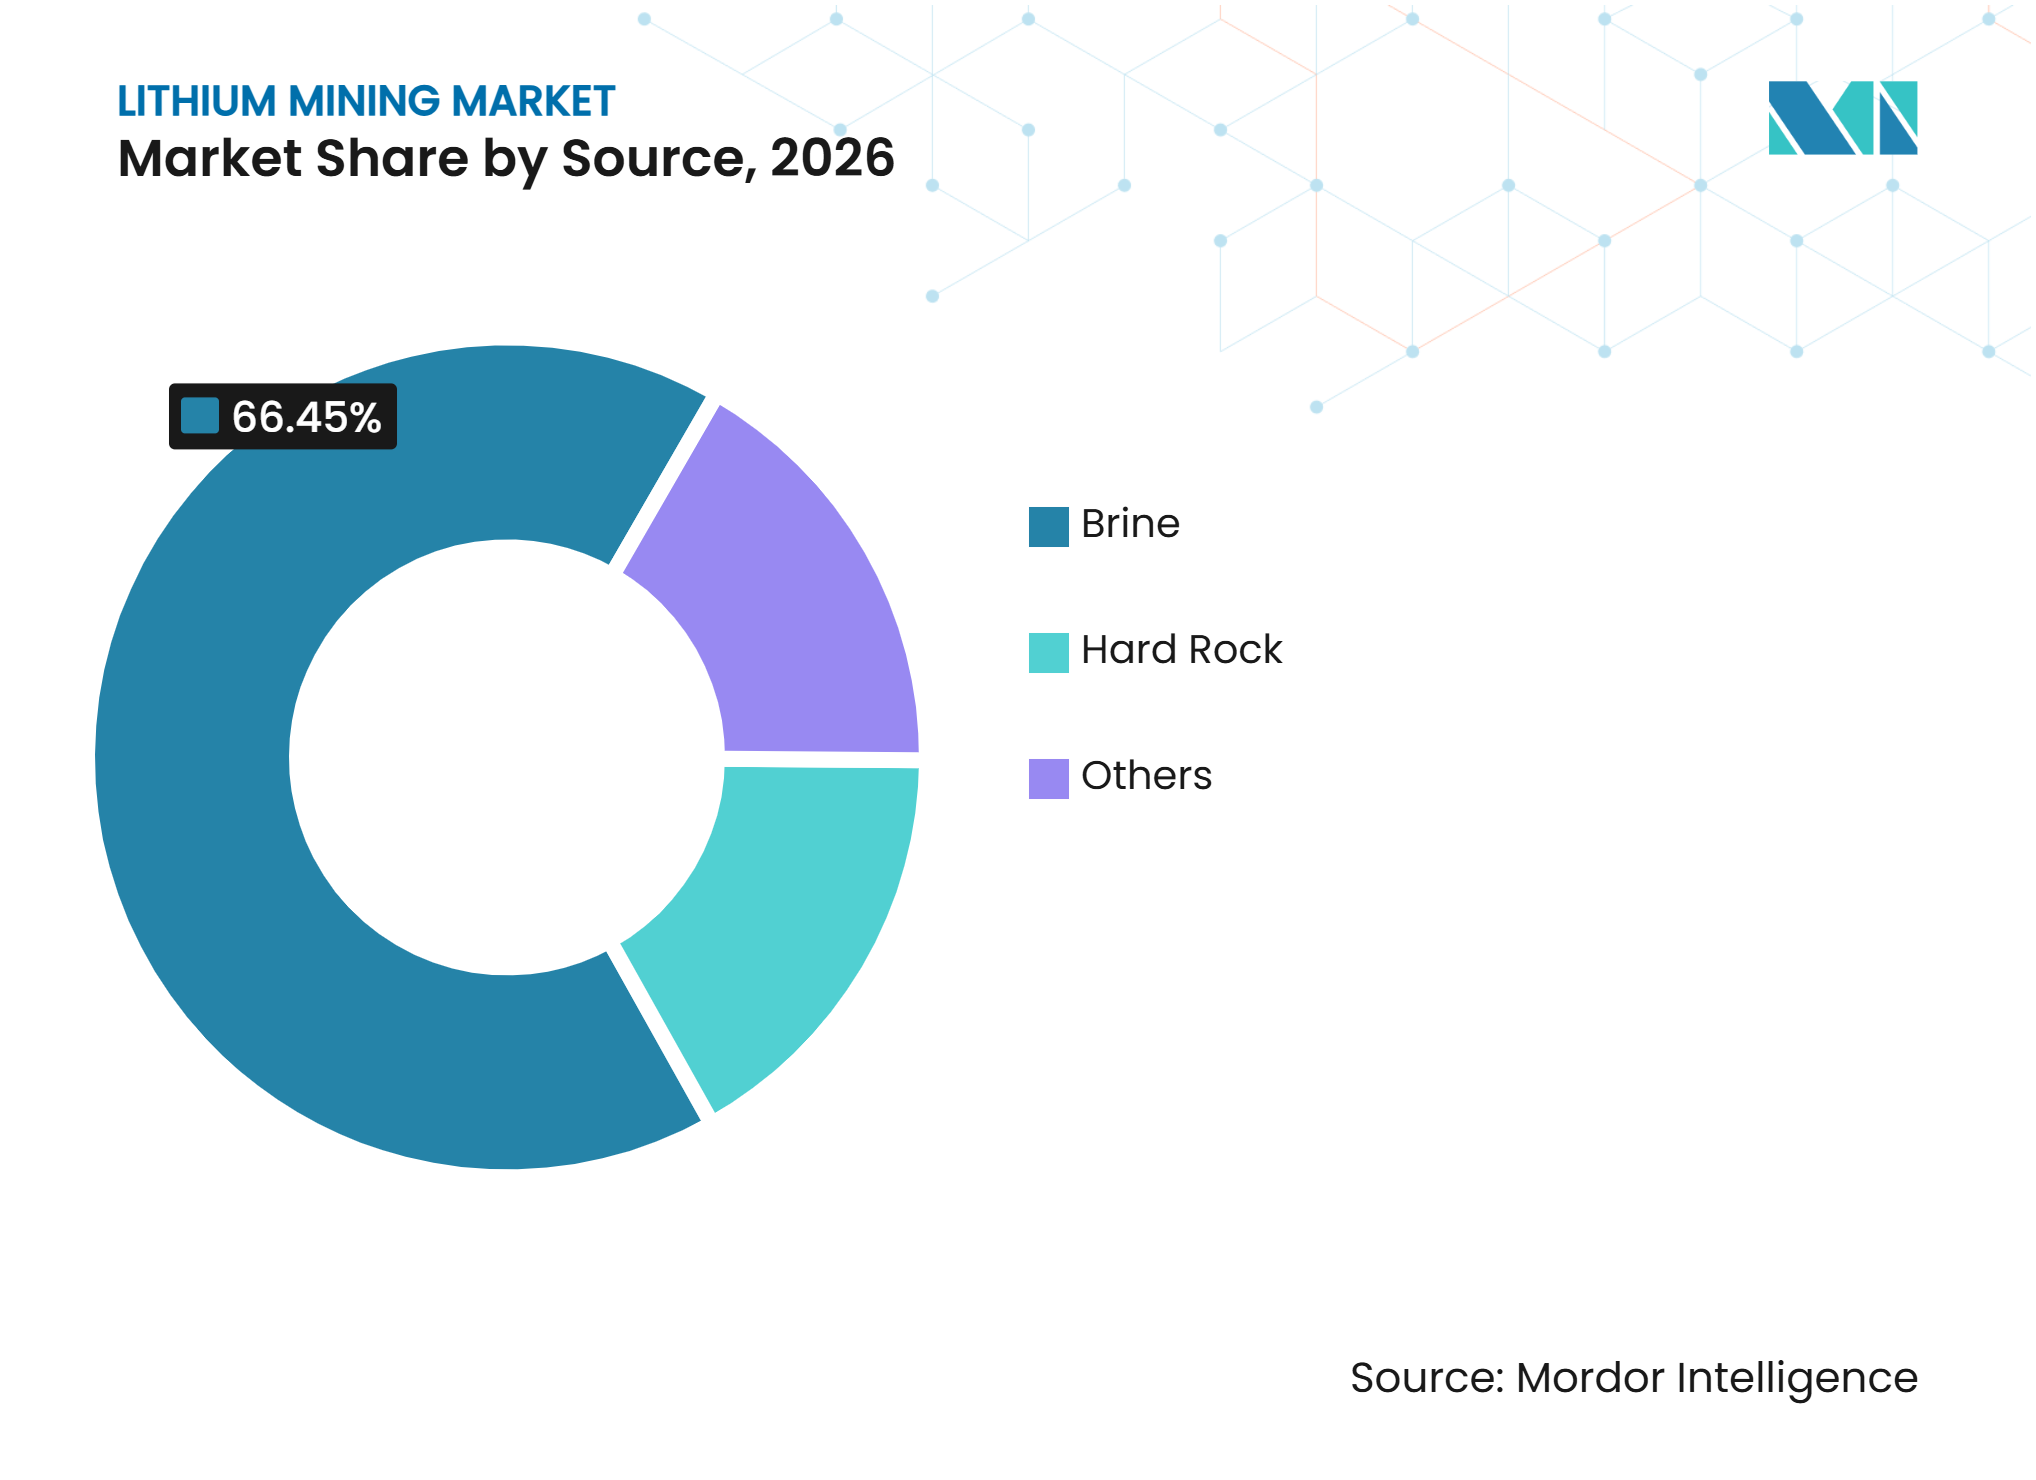
la salmuera mantiene su posición de costo mientras se expande la capacidad de roca duraLa salmuera representó una participación del 66,45% en 2026, respaldada por las operaciones de evaporación en Chile, Argentina y Bolivia. SQM S.A. y Codelco formaron la empresa conjunta Nova Andino Litio, que se espera amplíe la extracción permitida en 56.361 toneladas métricas y tenga como objetivo una capacidad de 240.000 toneladas métricas por año de carbonato de litio para 2028. Los productores de salmuera enfrentan períodos de construcción más largos para nuevas piscinas y un mayor escrutinio de las condiciones del agua y los acuíferos. La otra categoría, que incluye salmueras geotérmicas, arcillas y recuperación de agua producida, sigue siendo pequeña pero está atrayendo apoyo público.
Se proyecta que la roca dura avance a una CAGR del 10,78% hasta 2032 a medida que los compradores diversifican las fuentes y apoyan proyectos fuera del Triángulo del Litio. Geoscience Australia confirmó que Australia tenía 8 minas en operación y reservas de mineral probadas de 4.601 kilotoneladas de litio a finales de 2024. La norma ISO 14001 de la Organización Internacional de Normalización es cada vez más relevante a medida que los compradores incorporan estándares de sostenibilidad en la calificación de proveedores. La fuente seguirá siendo importante para la industria de minería de litio porque ofrece diferentes ventajas geopolíticas y de acceso a clientes.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por tipo de producto:
el carbonato de litio lidera mientras el hidróxido de litio se expandeEl carbonato de litio representó una participación del 45,71% en 2026 porque las baterías de fosfato de hierro y litio siguen siendo ampliamente utilizadas en la producción de vehículos eléctricos de China. El carbonato también sirve para aplicaciones en cerámica, vidrio y otras industrias, lo que otorga a los productores más de una vía de acceso al mercado. La decisión de Albemarle Corporation de convertir la capacidad de Qinzhou a carbonato indica que los activos de conversión necesitan flexibilidad a medida que cambia la demanda de química de baterías. El cloruro de litio y el litio metálico siguen siendo relevantes para usos industriales seleccionados y aplicaciones de baterías avanzadas.
Se proyecta que el hidróxido de litio avance a una CAGR del 11,14% hasta 2032 a medida que la producción de cátodos de alto contenido de níquel requiere insumos de alta pureza. La instalación de Zhangjiagang de Tianqi confirmó la producción de grado batería de su línea de hidróxido de 30.000 toneladas métricas por año en octubre de 2025. La instalación puede alternar entre la producción de hidróxido y carbonato, lo que le ayuda a responder a la demanda de los clientes. Los requisitos de mayor pureza podrían reducir la base de proveedores aprobados para aplicaciones de cátodos premium.
Por aplicación:
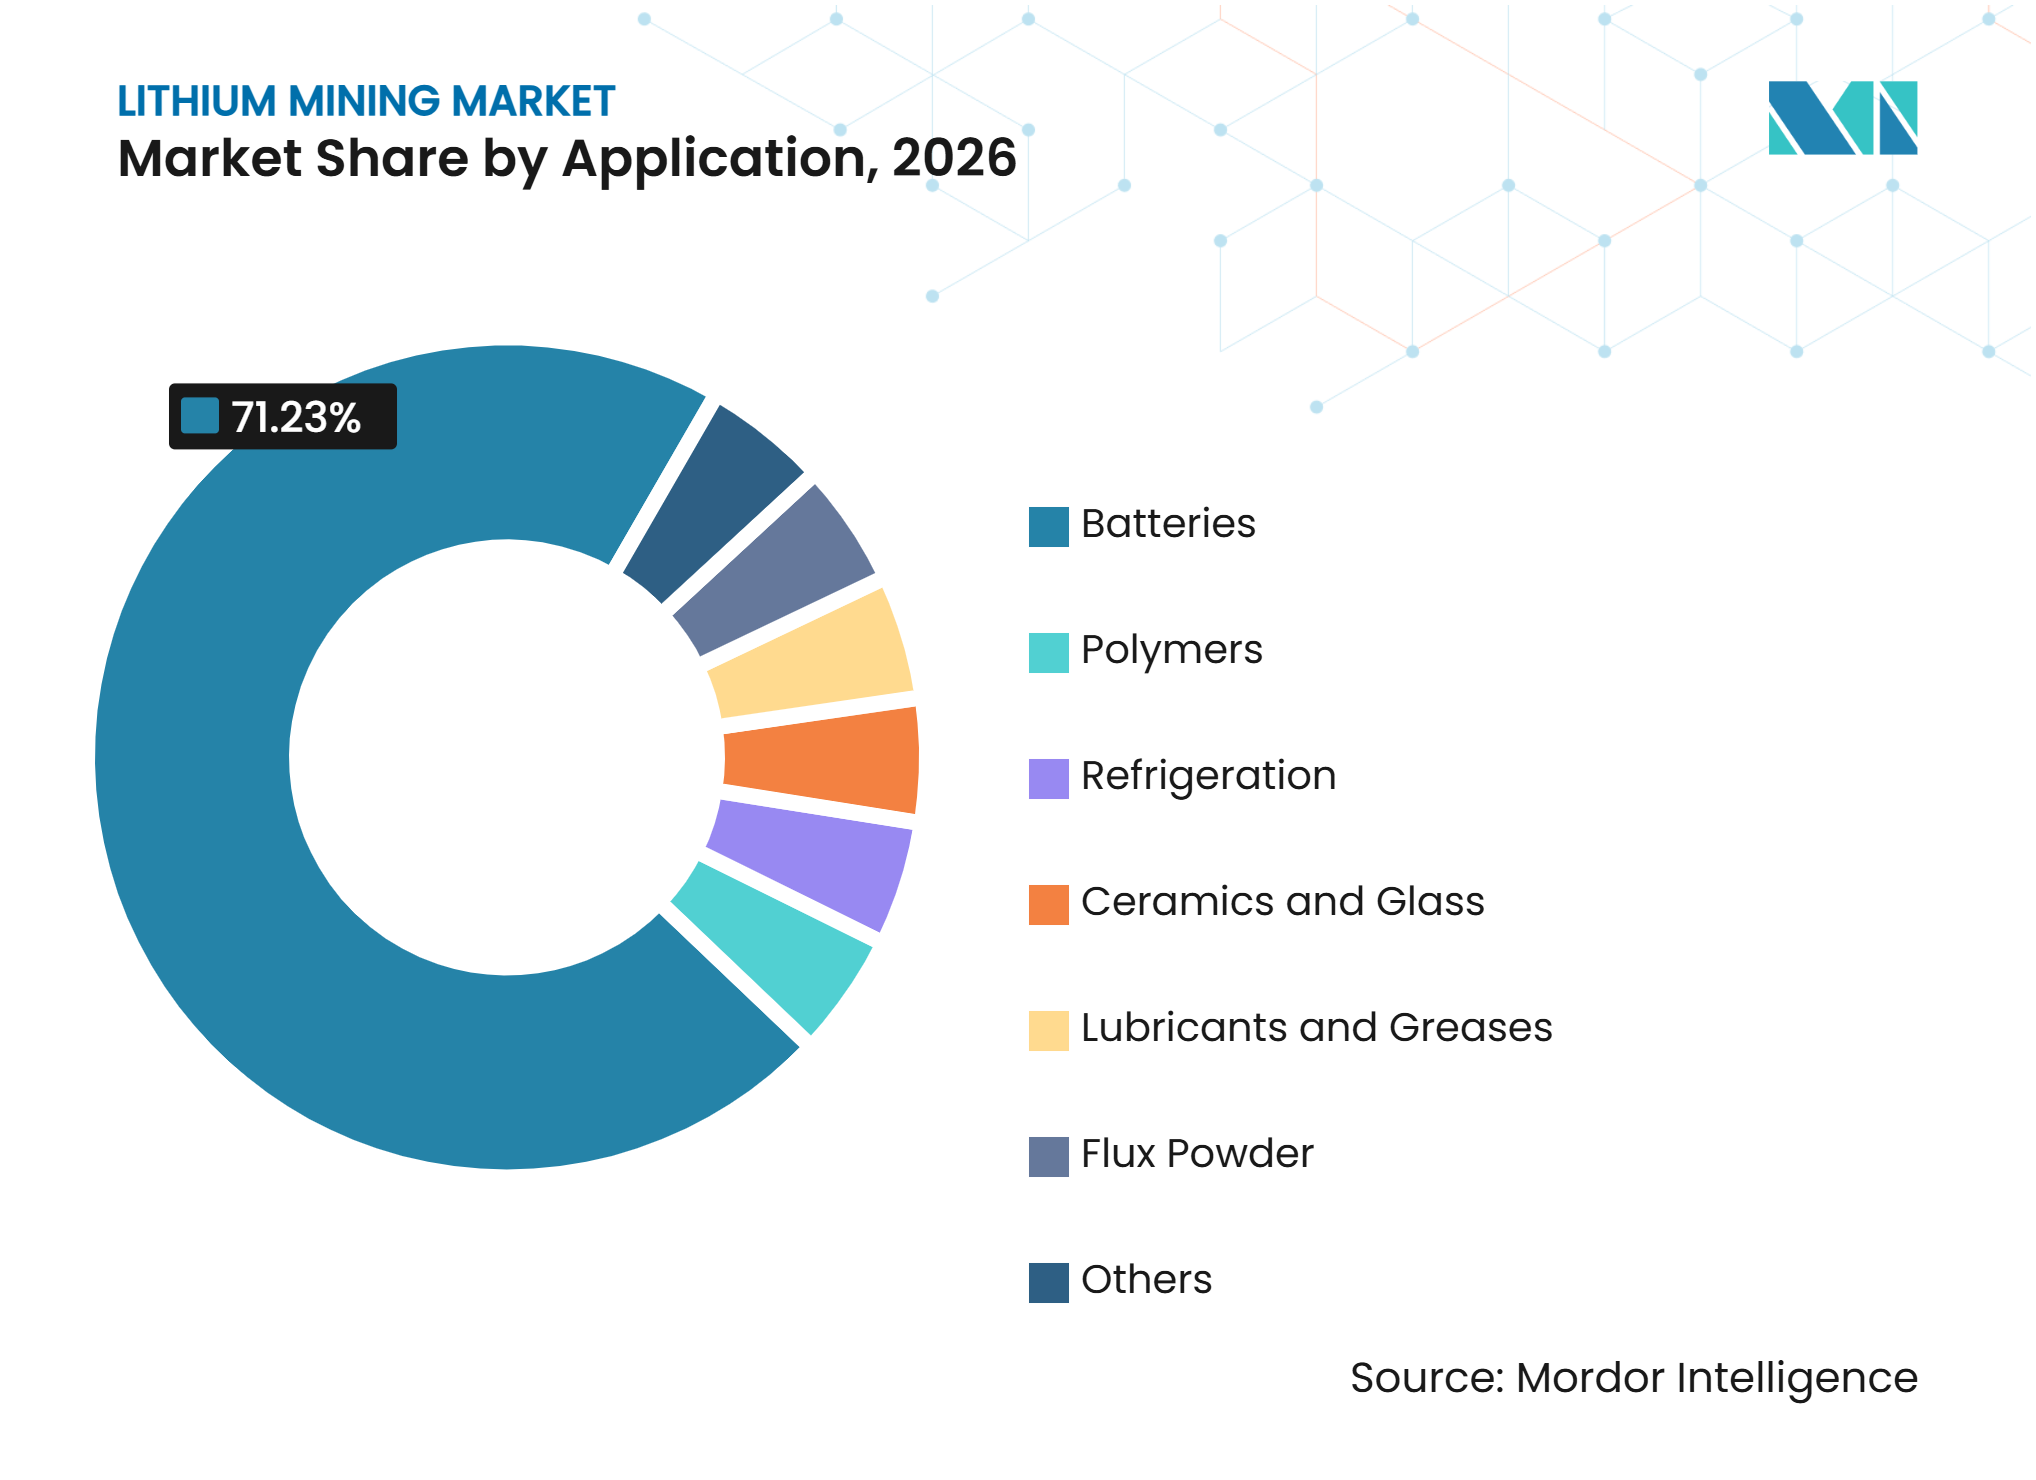
las baterías anclan la demanda en movilidad y almacenamientoLas baterías representaron una participación del 71,23% en 2026 y se proyecta que avancen a una CAGR del 11,81% hasta 2032. La aplicación abarca vehículos eléctricos y almacenamiento estacionario, lo que crea dos fuentes vinculadas de demanda de productos químicos de litio. Se espera que las baterías de iones de litio sigan siendo la tecnología principal, aunque las baterías de iones de sodio están ganando uso en aplicaciones de vehículos sensibles al costo y de corto alcance. El mercado de minería de litio debe, por tanto, alinear la producción minera con las especificaciones químicas de los diferentes formatos de celdas.
La cerámica y el vidrio siguen siendo usos establecidos para el carbonato de litio porque puede reducir las temperaturas de fusión y mejorar la resistencia al choque térmico. Los lubricantes y grasas, los polímeros, el polvo fundente y la refrigeración representan aplicaciones más pequeñas con requisitos técnicos especializados. Los espesantes de grasa a base de litio pueden ser relevantes para productos que siguen las clasificaciones de la norma ISO 6743 de la Organización Internacional de Normalización y los requisitos de grado alimentario. Estas aplicaciones proporcionan una base de demanda más amplia cuando las condiciones de compra relacionadas con las baterías cambian.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis geográfico
Asia-Pacífico
Asia-Pacífico representó una participación del 42,82% en 2026, lo que refleja su posición combinada en extracción, refinación y fabricación de baterías. La operación Greenbushes de Tianqi Lithium Co. Ltd. produjo 1,35 millones de toneladas métricas de concentrado de espodumena en 2025 y representó el 18,9% de la producción global de roca dura. Los fabricantes de baterías de Corea del Sur siguen siendo compradores importantes de hidróxido de litio, mientras que la Organización Japonesa para la Seguridad de Metales y Energía apoya los acuerdos de reservas estratégicas. Las normas de minerales estratégicos de China y los requisitos de minas verdes hacen del cumplimiento normativo un factor operativo continuo. La posición de suministro de la región dependerá del cumplimiento de los requisitos de calidad química y de las expectativas ambientales más estrictas.
América del Norte
Se proyecta que América del Norte avance a una CAGR del 11,62% hasta 2032. Los requisitos de contenido doméstico de la Ley de Reducción de la Inflación y las acciones federales de 2025 están dirigiendo la inversión hacia las cadenas de suministro locales. Thacker Pass está en construcción, mientras que los proyectos en California y Arkansas podrían añadir suministro de salmuera geotérmica y de campos petrolíferos. La revisión de la Ley de Política Ambiental Nacional y la consulta con comunidades tribales dan forma al desarrollo de proyectos en los Estados Unidos. El apoyo político por sí solo no garantiza un rápido crecimiento de la producción.
Europa, América del Sur y Oriente Medio y África
La Unión Europea seleccionó 47 proyectos estratégicos en 2025 en el marco de la Ley de Materias Primas Críticas, y 6 de ellos cubrían la extracción o el procesamiento de litio. El proyecto Rincon de Rio Tinto, valorado en 2,5 mil millones de USD, recibió aprobación bajo el marco de incentivos a grandes inversiones de Argentina, mientras que Sigma Lithium pausó su mina Grota do Cirilo para una actualización de equipos en 2025. Las minas en Zimbabue están expandiendo las exportaciones de concentrado de roca dura. Estas ubicaciones diversifican el mercado de minería de litio más allá de Australia y los salares sudamericanos, aunque la capacidad de procesamiento y los enlaces de transporte siguen siendo restricciones.
Panorama competitivo
Concentración del Mercado
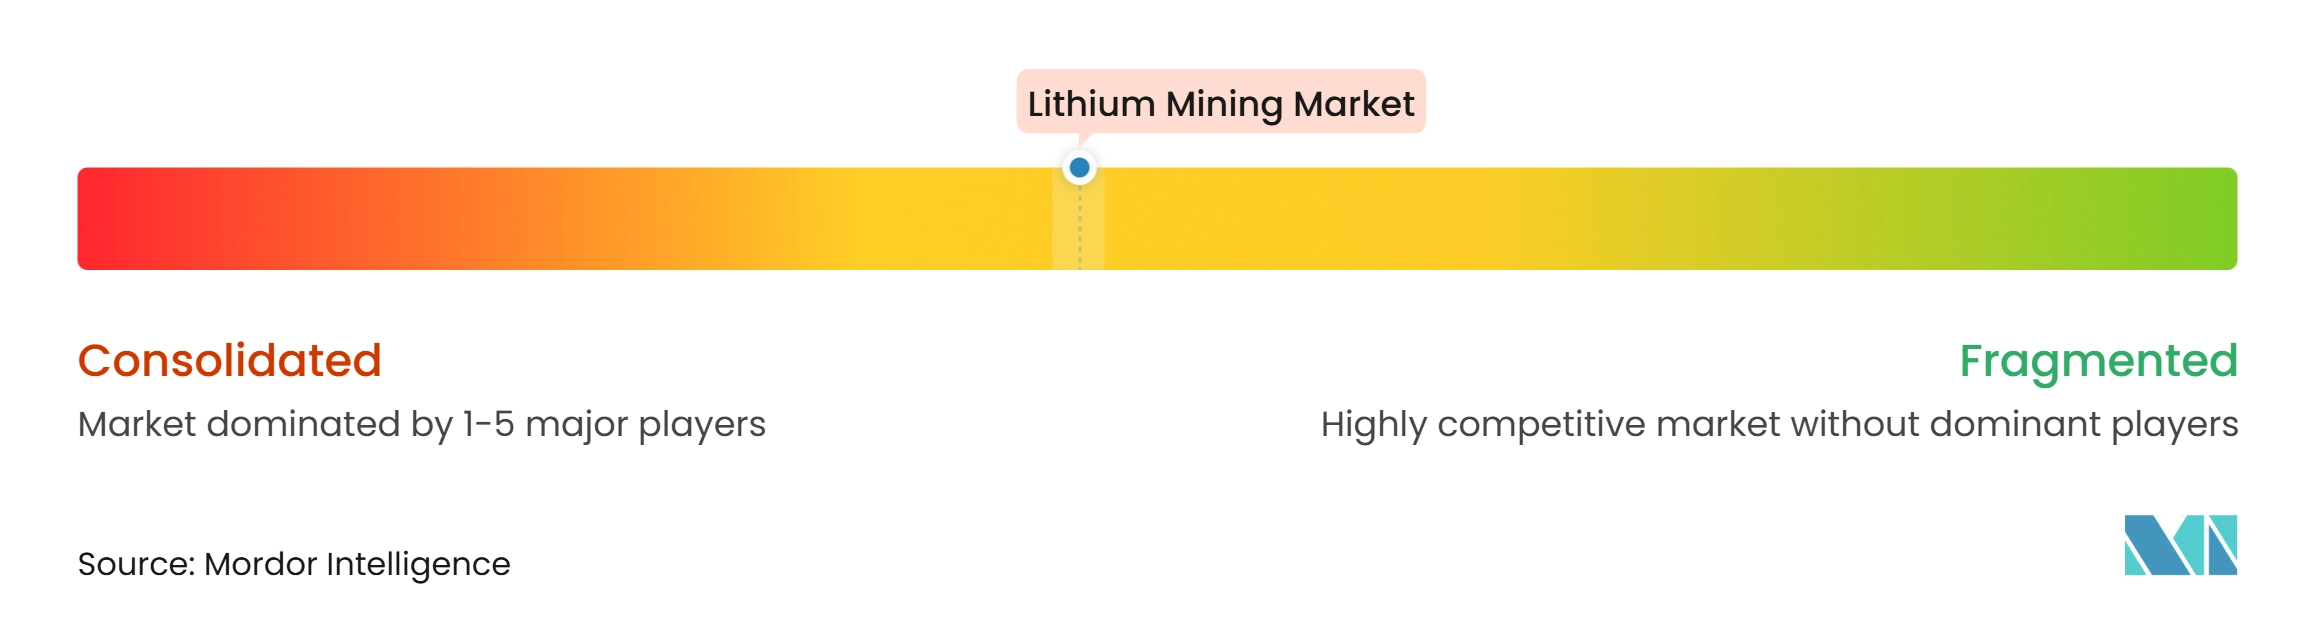
El mercado de minería de litio está moderadamente concentrado, con los principales actores incluyendo SQM S.A., Albemarle Corporation, Ganfeng Lithium Group Co., Ltd., Tianqi Lithium Co. Ltd. y Rio Tinto. Ganfeng Lithium Group Co., Ltd. informó planes para construir una capacidad total anual de productos de litio de 600.000 toneladas métricas para 2030. Esta estructura puede reducir la exposición a interrupciones en minas individuales y dar a los grandes productores un acceso más amplio a los clientes.
Rio Tinto completó su adquisición de Arcadium Lithium por 6,7 mil millones de USD en marzo de 2025 y creó el negocio Rio Tinto Lithium. Rio Tinto también recibió aprobación para su proyecto de extracción directa de litio Rincon, valorado en 2,5 mil millones de USD, que tiene como objetivo 53.000 toneladas métricas por año de carbonato de litio de grado batería. Tianqi Lithium Co. Ltd. completó la Planta de Grado Químico 3 en Greenbushes en diciembre de 2025, aumentando la capacidad nominal a 2,14 millones de toneladas métricas por año. Estos movimientos muestran que la escala, la flexibilidad de productos y el control de los activos aguas arriba siguen siendo factores competitivos clave.
Los operadores de segundo nivel compiten a través de la calidad de los activos, el crecimiento de la producción y las asociaciones. PLS Group Limited completó su expansión P1000 durante el año fiscal 2025 y logró una producción récord de 755.000 toneladas métricas de espodumena. Liontown Ltd trasladó Kathleen Valley a la minería subterránea durante 2025, con la producción subterránea en estado estable prevista para finales del año fiscal 2027. Las empresas en Brasil y Zimbabue están añadiendo suministro alternativo de roca dura, mientras que la extracción directa de litio crea oportunidades para depósitos de salmuera no aptos para estanques de evaporación. El mercado de minería de litio recompensará a las empresas que combinen operaciones confiables con producción química calificada y prácticas de cumplimiento claras.
Líderes de la industria de minería de litio
-
SQM S.A.
-
Albemarle Corporation
-
Ganfeng Lithium Group Co., Ltd.
-
Tianqi Lithium Co. Ltd.
-
Rio Tinto
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de minería de litio Empresas cubiertas en este informe
- Albemarle Corporation
- Ganfeng Lithium Group Co., Ltd.
- IGO LIMITED
- Liontown Ltd
- Lithium Americas Corp.
- Lithium Argentina AG
- Livent Corporation
- Mineral Resources
- PLS Group Limited
- Rio Tinto
- Sichuan Yahua Industrial Group Co., Ltd.
- Sigma Lithium
- Sinomine Resource Group Co., Ltd.
- SQM S.A.
- Tianqi Lithium Co. Ltd.
Desarrollos recientes de la industria en Mercado de minería de litio
- Octubre de 2026: Rio Tinto inauguró oficialmente su expansión Fénix 1B y la operación de litio Sal de Vida en Argentina tras una inversión combinada de aproximadamente 1,4 mil millones de USD. Se espera que los proyectos añadan 25.000 toneladas métricas por año de capacidad de equivalente de carbonato de litio (LCE) una vez que estén completamente en marcha, ampliando la base de producción de litio de Argentina.
- Julio de 2026: Wesfarmers Limited y SQM S.A. aprobaron la expansión del proyecto de litio Mt Holland en Australia Occidental, incluyendo un segundo concentrador y una instalación integrada de clasificación de mineral. Se espera que la expansión duplique la capacidad de producción de concentrado de espodumena de aproximadamente 380.000 a 760.000 toneladas métricas por año, con la primera producción de la expansión prevista para el primer semestre de 2030.
Alcance del informe global del mercado de minería de litio
La minería de litio implica la extracción y el procesamiento de recursos que contienen litio de depósitos naturales, principalmente reservorios de salmuera y minerales de roca dura como la espodumena. El litio extraído se procesa en diversos compuestos químicos y productos refinados para su uso en almacenamiento de energía, manufactura y aplicaciones industriales. La creciente demanda de baterías de iones de litio ha aumentado la importancia de la minería de litio para apoyar la movilidad eléctrica y el almacenamiento de energía renovable.
El mercado de minería de litio está segmentado por fuente, tipo de producto, aplicación y geografía. Por fuente, el mercado está segmentado en salmuera, roca dura y otros. Por tipo de producto, el mercado está segmentado en carbonato de litio, hidróxido de litio, cloruro de litio, litio metálico y otros. Por aplicación, el mercado está segmentado en baterías, cerámica y vidrio, lubricantes y grasas, polímeros, polvo fundente, refrigeración y otros. El informe también cubre el tamaño del mercado y los pronósticos para la minería de litio en 15 pases de las principales regiones. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han realizado sobre la base del valor (USD).
Resumen de la segmentación
| Salmuera |
| Roca dura |
| Otros |
| Carbonato de litio |
| Hidróxido de litio |
| Cloruro de litio |
| Litio metálico |
| Otros |
| Baterías |
| Cerámica y vidrio |
| Lubricantes y grasas |
| Polímeros |
| Polvo fundente |
| Refrigeración |
| Otros |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por fuente | Salmuera | |
| Roca dura | ||
| Otros | ||
| Por tipo de producto | Carbonato de litio | |
| Hidróxido de litio | ||
| Cloruro de litio | ||
| Litio metálico | ||
| Otros | ||
| Por aplicación | Baterías | |
| Cerámica y vidrio | ||
| Lubricantes y grasas | ||
| Polímeros | ||
| Polvo fundente | ||
| Refrigeración | ||
| Otros | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño del mercado de minería de litio?
El tamaño del mercado de minería de litio fue valorado en 11,59 mil millones de USD en 2026 y se estima que crecerá desde 12,76 mil millones de USD en 2027 hasta alcanzar los 20,76 mil millones de USD para 2032, a una CAGR del 10,23% durante el período de pronóstico (2027-2032).
¿Qué está impulsando la demanda de minería de litio?
El mercado de minería de litio está impulsado por la demanda de baterías de vehículos eléctricos y el almacenamiento estacionario de energía.
¿Qué fuente tuvo la mayor participación en 2026?
La salmuera lideró con una participación del 66,45% en 2026 dentro del mercado de minería de litio porque las operaciones del Triángulo del Litio proporcionan una base de producción de bajo costo.
¿Qué tipo de producto se proyecta que avance más rápido hasta 2032?
Se proyecta que el hidróxido de litio avance a una CAGR del 11,14% hasta 2032 en el mercado de minería de litio, ya que los cátodos de alto contenido de níquel necesitan insumos de alta pureza.