
Tamanho e Participação do Mercado de Transporte de Baterias de Íon de Lítio
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
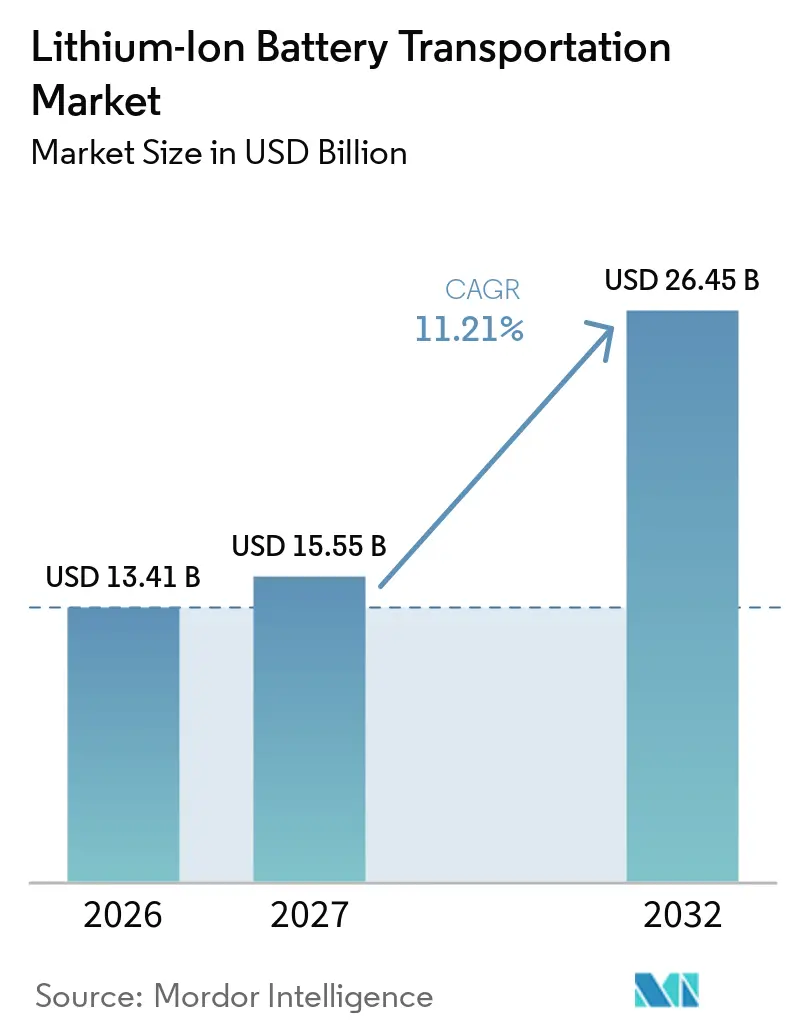
| Tamanho do Mercado (2027) | 15.55 Bilhões de dólares |
| Tamanho do Mercado (2032) | 26.45 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 11.21 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Transporte de Baterias de Íon de Lítio por Mordor Intelligence
O tamanho do Mercado de Transporte de Baterias de Íon de Lítio foi avaliado em 13,41 bilhões de USD em 2026 e estima-se que cresça de 15,55 bilhões de USD em 2027 para atingir 26,45 bilhões de USD até 2032, a um CAGR de 11,21% durante o período de previsão (2027-2032). O mercado de transporte de baterias de íon de lítio está se tornando mais especializado à medida que os volumes de baterias aumentam nos setores de veículos elétricos, eletrônicos de consumo e armazenamento de energia estacionária. A expertise em mercadorias perigosas, a visibilidade em tempo real das remessas e os controles regulatórios confiáveis são cada vez mais importantes quando os provedores de logística competem por contratos de baterias. A produção de baterias permanece concentrada enquanto a demanda está distribuída entre regiões, o que mantém o transporte transfronteiriço como elemento central do mercado de transporte de baterias de íon de lítio. Novos clusters de fabricação na Europa e na América do Norte estão adicionando rotas aos corredores estabelecidos ligados à Ásia, enquanto os requisitos de reciclagem estão criando um fluxo separado para baterias devolvidas. Essas condições favorecem operadores capazes de coordenar transporte em conformidade, armazenamento controlado, embalagem, captura de dados e transferências entre vários modos de transporte.
Principais Conclusões do Relatório
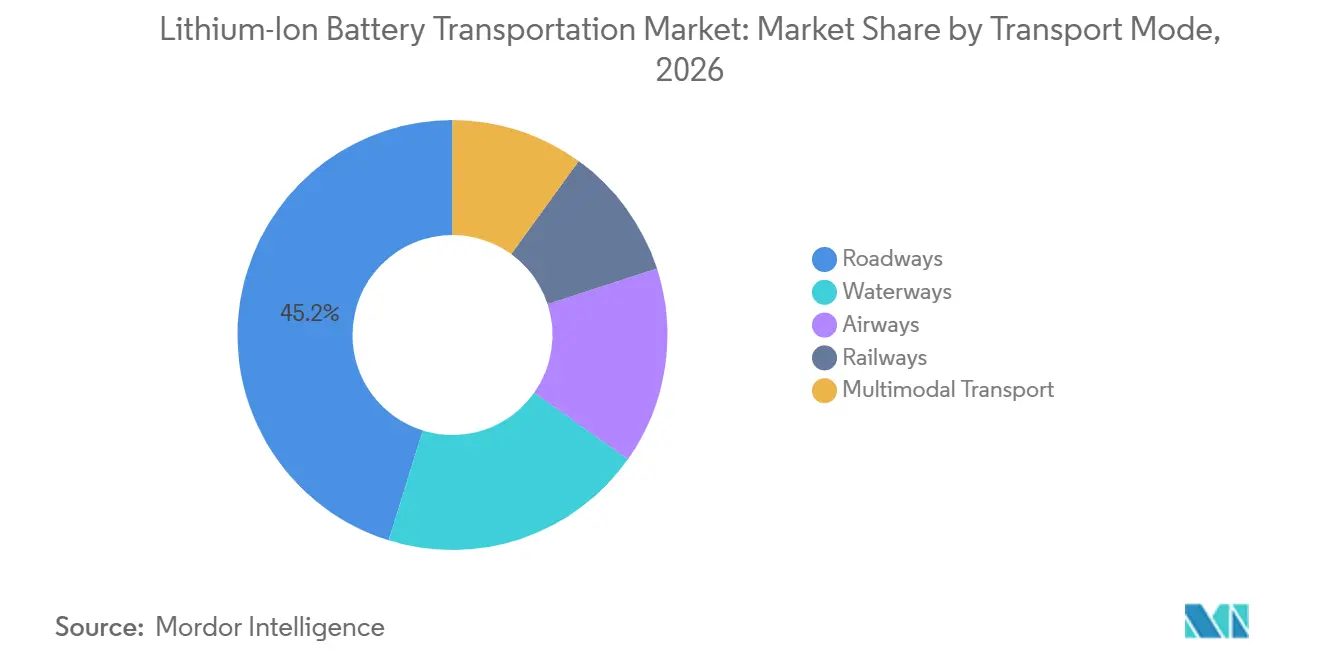
- Por modo de transporte, as Rodovias detinham 45,2% da receita em 2026, enquanto o Transporte Multimodal tem projeção de crescer a um CAGR de 11,3% até 2032.
- Por status da bateria, Novas Células e Pacotes representaram 62,1% da receita em 2026, enquanto as Baterias em Fim de Vida têm projeção de crescer a um CAGR de 12,5% até 2032.
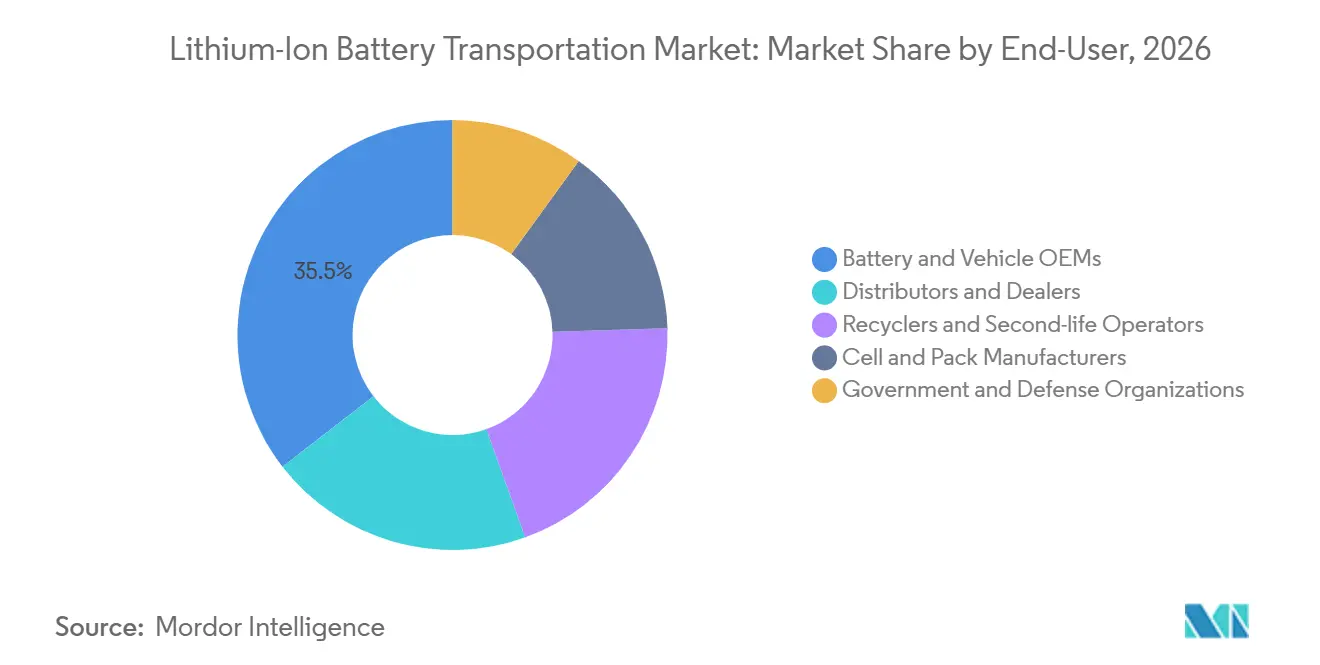
- Por usuário final, os Fabricantes de Equipamentos Originais (OEMs) de Baterias e Veículos detinham 35,5% da receita em 2026, enquanto os Recicladores e Operadores de Segunda Vida têm projeção de crescer a um CAGR de 13,6% até 2032.
- Por geografia, a Ásia-Pacífico detinha 44,3% da receita em 2026, com projeção de crescimento a um CAGR de 12,2% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | Impacto (~) % no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Eletrificação de Veículos, Eletrônicos de Consumo e Armazenamento de Energia | +3.2% | Global, concentrado na China, Estados Unidos e Europa | Longo prazo (≥ 4 anos) |
| Expansão da Fabricação e do Comércio Transfronteiriço de Baterias | +2.0% | China para o mundo, núcleo da Ásia-Pacífico, Europa e América do Norte | Médio prazo (2-4 anos) |
| Demanda por Conformidade Especializada em Mercadorias Perigosas e Embalagens Certificadas | +1.5% | Global, com maior influência regulatória na Europa e nos Estados Unidos | Curto prazo (≤ 2 anos) |
| Crescimento da Logística Reversa por Substituição e Reciclagem de Baterias | +1.6% | Europa, China e América do Norte, com expansão para o Sudeste Asiático | Médio prazo (2-4 anos) |
| Dados de Estado de Saúde como Diferenciador de Serviço Logístico | +0.7% | Global, com adoção mais precoce nos corredores de OEMs europeus e do Leste Asiático | Longo prazo (≥ 4 anos) |
| Requisitos de Passaporte de Bateria e Cadeia de Custódia | +1.0% | Europa, com pressão de adoção sobre parceiros exportadores globais | Curto prazo (≤ 2 anos) a Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Eletrificação de Veículos, Eletrônicos de Consumo e Armazenamento de Energia
O mercado de transporte de baterias de íon de lítio se beneficia de maiores volumes de movimentação nas cadeias de suprimentos de veículos, eletrônicos e armazenamento estacionário. A Agência Internacional de Energia espera que a demanda global por baterias de veículos elétricos ultrapasse 3 TWh até 2030 em seu Cenário de Políticas Declaradas.[1] Pacotes de baterias maiores aumentam o peso das remessas, as necessidades de embalagem e os requisitos de documentação para cada unidade transportada. Os veículos elétricos norte-americanos carregam pacotes de baterias maiores do que os equivalentes europeus, o que eleva os requisitos de manuseio em muitas rotas.[2] Os eletrônicos de consumo e os sistemas de armazenamento de energia em baterias adicionam necessidades de remessa em mais de uma categoria de produto. Essa amplitude confere ao mercado de transporte de baterias de íon de lítio uma base de demanda mais ampla do que aquela dependente apenas de veículos elétricos de passageiros.
Expansão da Fabricação e do Comércio Transfronteiriço de Baterias
O mercado de transporte de baterias de íon de lítio depende da movimentação transfronteiriça porque a capacidade de produção e a demanda final permanecem em locais diferentes. As exportações de baterias da China atingiram níveis recordes em 2025, com 114 países ou territórios comprando cada um pelo menos 10 milhões de USD em baterias chinesas até setembro. As adições de capacidade na Europa e nos Estados Unidos irão alterar os padrões comerciais, mas os períodos de expansão ainda exigem células e materiais importados da Ásia. A China restringiu transferências para o exterior de 8 tecnologias de fabricação de baterias em julho de 2025, incluindo processos de produção de cátodo de Fosfato de Ferro e Lítio (LFP). As relações de fornecimento existentes e as redes de frete que as atendem permanecem, portanto, comercialmente importantes. O mercado de transporte de baterias de íon de lítio continuará a se ajustar à medida que os fluxos comerciais forem redistribuídos em vez de eliminados.
Demanda por Conformidade Especializada em Mercadorias Perigosas e Embalagens Certificadas
As remessas de baterias necessitam de controles que as redes de frete geral nem sempre fornecem, o que sustenta serviços especializados no mercado de transporte de baterias de íon de lítio. As baterias são transportadas sob regras de mercadorias perigosas que abrangem classificação, estado de carga, embalagem, rotulagem e documentação de transporte. O Regulamento de Mercadorias Perigosas da Associação Internacional de Transporte Aéreo (IATA) tornou obrigatório o limite de 30% do estado de carga a partir de 1º de janeiro de 2026, para baterias embaladas com equipamentos e baterias em veículos transportados por via aérea.[3] Isso exige que remetentes e transportadoras mantenham informações mais consistentes antes que o frete chegue a um aeroporto. Embalagens certificadas e equipes de manuseio treinadas podem reduzir erros durante o carregamento, a transferência e o armazenamento. O mercado de transporte de baterias de íon de lítio, portanto, confere vantagem aos provedores capazes de demonstrar conformidade em vez de depender de procedimentos gerais de frete.
Logística Reversa e Requisitos de Rastreabilidade de Baterias
O mercado de transporte de baterias de íon de lítio está ganhando um fluxo reverso separado à medida que as baterias saem de veículos e equipamentos. A CEVA Logistics espera ter Centros de Logística de Baterias em 10 países europeus até 2027 e tem como objetivo cobrir 80% dos volumes europeus de baterias em fim de vida até 2030. As baterias devolvidas chegam de concessionárias e desmontadoras em volumes irregulares, o que torna a coleta mais difícil do que a movimentação de pacotes recém-produzidos. Uma revisão de 2025 de 165 estudos constatou que operações reversas eficazes exigem que as decisões de roteamento de coleta, transporte e localização de instalações funcionem em conjunto.[4] A União Europeia exige passaportes de bateria acessíveis por código QR para baterias cobertas a partir de 18 de fevereiro de 2027. Registros de estado de saúde, eventos de manuseio e troca de dados nas transferências modais tornar-se-ão mais valiosos para o mercado de transporte de baterias de íon de lítio à medida que esses fluxos aumentam.
Análise de Impacto das Restrições*
| Restrições | Impacto (%) | Contexto Geográfico | Prazo |
|---|---|---|---|
| Exposição à Fuga Térmica e Responsabilidade por Incêndio | -1,8 | Global, com maior gravidade em RoRo oceânico e carga aérea | Longo prazo (≥ 4 anos) |
| Requisitos Fragmentados de Mercadorias Perigosas Transfronteiriças | -1,4 | Corredores transfronteiriços, com maior atrito nas rotas da Ásia, Oriente Médio e África e América Latina | Médio prazo (2-4 anos) |
| Capacidade Certificada Limitada e Armazenagem Especializada | -0,9 | Europa, América do Norte e corredores emergentes do Sudeste Asiático | Curto prazo (≤ 2 anos) a Médio prazo (2-4 anos) |
| Classificação Incerta de Baterias Danificadas, Defeituosas e Recolhidas | -0,6 | Global, com maior carga de conformidade nos Estados Unidos e na Europa | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Exposição à Fuga Térmica e Responsabilidade por Incêndio
A fuga térmica representa uma restrição de segurança e responsabilidade para o mercado de transporte de baterias de íon de lítio. O Conselho Nacional de Segurança nos Transportes constatou que unidades de sistemas de armazenamento de energia em baterias inadequadamente fixadas se deslocaram durante mau tempo a bordo do Genius Star XI em 2025, desencadeando fuga térmica em 3 unidades e 2 incêndios no porão de carga. O incidente causou 3,8 milhões de USD em danos. O incêndio do Morning Midas também chamou atenção para a dificuldade de conter a fuga térmica após ela se propagar pelas células. As transportadoras oceânicas e aéreas devem considerar o risco de incêndio ao definir critérios de aceitação, padrões de embalagem e posições de carga. Isso deixa uma restrição operacional contínua no mercado de transporte de baterias de íon de lítio, especialmente para cargas de baterias de alta energia.
Requisitos Fragmentados de Mercadorias Perigosas Transfronteiriças
O mercado de transporte de baterias de íon de lítio opera sob regras diferentes para remessas rodoviárias, oceânicas e aéreas. Os movimentos rodoviários na Europa seguem o Acordo Europeu Relativo ao Transporte Internacional de Mercadorias Perigosas por Estrada (ADR) 2025, os movimentos marítimos seguem o Código Marítimo Internacional de Mercadorias Perigosas (IMDG), e as remessas aéreas seguem os requisitos da Associação Internacional de Transporte Aéreo (IATA). As regras do Departamento de Transportes dos Estados Unidos sob o Código de Regulamentos Federais (CFR) 49, seção 173.185, diferem dos requisitos europeus em contagens de embalagens e limites de sinalização. O Canadá acrescenta seu marco regulatório de Transporte de Mercadorias Perigosas aos movimentos nos corredores norte-americanos. Uma rota de um produtor de células sul-coreano passando pela Malásia até uma planta de montagem alemã pode, portanto, enfrentar vários marcos legais. Requisitos diferentes adicionam tempo de espera, necessidades de treinamento e exposição à responsabilidade ao mercado de transporte de baterias de íon de lítio.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Modo de Transporte:
Rodovias Lideram os Movimentos Atuais Enquanto as Redes Multimodais se ExpandemAs Rodovias representaram 45,2% do tamanho do mercado de transporte de baterias de íon de lítio em 2026. O transporte rodoviário apoia viagens domésticas e regionais entre gigafábricas, plantas de montagem, centros de distribuição, redes de serviço e instalações de reciclagem. As transportadoras rodoviárias podem oferecer coleta e entrega direta, o que reduz as transferências para remessas de baterias sensíveis ao tempo ou de alto valor. A conformidade com o Acordo Europeu Relativo ao Transporte Internacional de Mercadorias Perigosas por Estrada (ADR) é amplamente compreendida entre os operadores estabelecidos, o que apoia a qualificação de transportadoras para esses movimentos. O segmento rodoviário do setor de transporte de baterias de íon de lítio permanece importante porque a maioria das cadeias de suprimentos de baterias requer um trecho rodoviário antes ou depois de outro modo.
O transporte multimodal tem projeção de crescer a um CAGR de 11,3% de 2027 a 2032. Provedores integrados podem combinar vias aéreas, marítimas, rodoviárias e ferroviárias quando o prazo de entrega, o custo, a exposição a interrupções e a documentação precisam ser equilibrados. Os requisitos de passaporte de bateria criam a necessidade de dados auditáveis durante cada transferência modal sob o Regulamento (UE) 2023/1542. A Kuehne+Nagel identifica combinações mar-ar como uma opção para reduzir a dependência de um único modo. As vias aéreas atendem movimentos urgentes de menor volume, enquanto as hidrovias permanecem necessárias para os principais fluxos intercontinentais. As ferrovias oferecem uma opção continental de menor emissão onde a capacidade de rota e as regras permitem. As baterias protótipo requerem manuseio personalizado em todos os modos porque disposições especiais e controles específicos por unidade podem ser aplicados.

Por Status da Bateria:
Novas Células e Pacotes Lideram, Enquanto as Baterias em Fim de Vida Ganham RelevânciaNovas Células e Pacotes representaram uma participação de 62,1% do mercado de transporte de baterias de íon de lítio em 2026. Esta categoria se beneficia de fluxos de produção que permanecem muito maiores do que os fluxos de descarte. Os novos pacotes geralmente seguem um processo mais previsível porque os testes, a classificação, o controle de carga, a embalagem e as informações de remessa são preparados antes do despacho. Documentos e embalagens padronizados podem tornar essas remessas mais fáceis de planejar do que unidades devolvidas ou danificadas. O setor de transporte de baterias de íon de lítio depende deste segmento para os fluxos regulares de fábrica para fábrica e de fábrica para veículo.
As Baterias em Fim de Vida têm projeção de crescer a um CAGR de 12,5% de 2027 a 2032. Essas unidades retornam em lotes irregulares de concessionárias e desmontadoras, em vez de em quantidades programadas de fábrica. A avaliação do estado de saúde é necessária antes que uma bateria possa ser encaminhada para uso de segunda vida ou reciclagem. Um estudo intitulado Passaportes de Bateria para Sistemas de Baterias Sustentáveis: Uma Revisão de Funções, Requisitos de Dados e Desafios de Implementação nas Etapas da Cadeia de Valor,
publicado no Journal of Climate Change em junho de 2026, observou que os passaportes de bateria podem apoiar a triagem baseada em química, embora a transição ainda dependa de diagnóstico manual ou semiautomatizado e qualidade de dados desigual. Baterias danificadas e defeituosas requerem avaliação técnica para determinar se o transporte é permitido e quais condições de embalagem se aplicam. Isso cria demanda por armazenamento controlado, capacidade de diagnóstico e serviços de coleta experientes dentro do mercado de transporte de baterias de íon de lítio.
Por Usuário Final:
OEMs Definem Requisitos Enquanto os Recicladores Criam Crescimento Mais RápidoOs OEMs de Baterias e Veículos representaram 35,5% do mercado de transporte de baterias de íon de lítio em 2026. Suas equipes de compras definem especificações de embalagem, protocolos de estado de carga, condições de aprovação de transportadoras e expectativas de relatórios em suas cadeias de suprimentos. Os fabricantes de células e pacotes também movimentam materiais e produtos acabados por várias etapas de produção. Distribuidores e revendedores atendem às necessidades locais de reparo e substituição, onde a capacidade para mercadorias perigosas pode variar mais amplamente. Organizações governamentais e de defesa utilizam formatos especializados de baterias e remessas de protótipos que necessitam de condições de serviço personalizadas.
Os Recicladores e Operadores de Segunda Vida têm projeção de crescer a um CAGR de 13,6% de 2027 a 2032. Os requisitos de baterias da União Europeia e o crescente volume de descarte apoiam uma atividade de coleta e recuperação mais organizada. Um estudo de 2025 publicado na Nature Communications constatou que a reciclagem avançada direta de cátodo na China poderia gerar 58 bilhões de USD em lucro acumulado de reciclagem em um cenário de ciclo fechado. Esse resultado depende de redes reversas capazes de coletar, consolidar e movimentar baterias usadas em condições de conformidade. A CEVA Logistics está desenvolvendo Centros de Logística de Baterias que combinam transporte em conformidade com o Acordo Europeu Relativo ao Transporte Internacional de Mercadorias Perigosas por Estrada (ADR) com diagnóstico e recondicionamento. Isso torna o mercado de transporte de baterias de íon de lítio mais estreitamente conectado às decisões de processamento ao final da vida útil de uma bateria.
Análise Geográfica
Mercado de Transporte de Baterias de Íons de Lítio na APAC
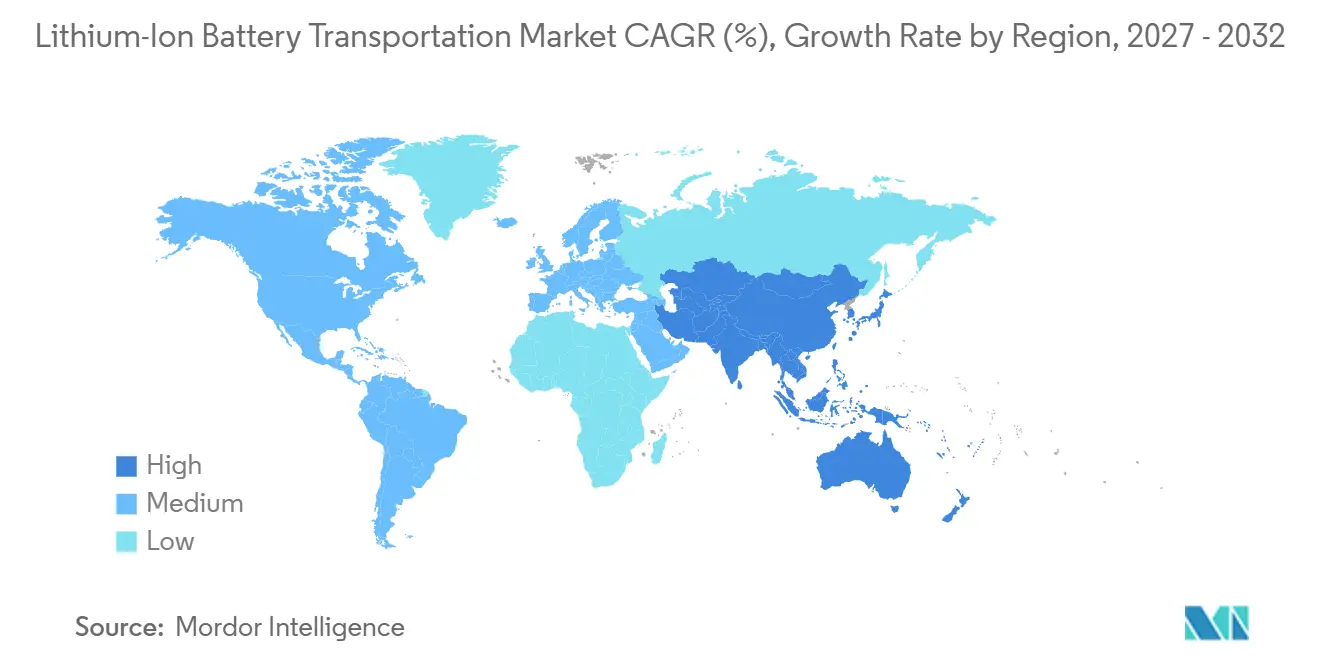
A Ásia-Pacífico detinha 44,3% da participação no mercado de transporte de baterias de íons de lítio em 2026. A China permanece central para os movimentos regionais e globais de baterias, pois sua base exportadora atende a um amplo leque de destinos. Os controles de exportação chineses de 2025 sobre cátodos, ânodos de grafite e tecnologia relacionada a baterias exigem licenças e adicionam trabalho de conformidade aos fluxos comerciais. A Coreia do Sul e o Japão fornecem células de Níquel Manganês Cobalto (NMC) de alto valor e células especiais para fabricantes de veículos na América do Norte e na Europa. Vietnã, Tailândia e Indonésia estão avançando em direção a papéis mais amplos de montagem e logística. O apoio da Indonésia a materiais relacionados ao Fosfato de Ferro e Lítio (LFP) e à adoção de veículos elétricos aponta para uma maior dispersão da produção regional. Essas mudanças adicionam rotas ao mercado de transporte de baterias de íons de lítio, em vez de substituir as rotas comerciais vinculadas à China.
Mercado de Transporte de Baterias de Íons de Lítio na Europa e África
A Europa é moldada pela atividade de produção e por um detalhado arcabouço regulatório. O requisito de passaporte de bateria da UE entra em vigor em fevereiro de 2027 para as baterias abrangidas. Isso está incentivando o investimento logístico em sistemas rastreáveis de armazenamento, manuseio e reporte. A DHL Supply Chain iniciou a construção em maio de 2026 de um Hub de Logística de Baterias de 17.000 m² em Holtum, Países Baixos, para armazenamento e serviço de baterias de alta tensão. Alemanha, França, Polônia e Reino Unido funcionam como grandes nós em razão de seus vínculos manufatureiros e das redes de transportadoras certificadas pelo ADR já estabelecidas. A base de investimentos relacionados a baterias anunciada pelo Marrocos cria um corredor Norte da África-Europa ligado a recursos de fosfato, acordos comerciais e produção automotiva. O mercado de transporte de baterias de íons de lítio na Europa, portanto, atribui importância incomum à prontidão regulatória e à capacidade regional de armazenamento.
Mercado de Transporte de Baterias de Íons de Lítio nas Américas e no Oriente Médio e África
O movimento na América do Norte é moldado por objetivos de conteúdo doméstico e por requisitos persistentes de fornecimento transfronteiriço. A Maersk estimou os gastos com transporte de baterias de íons de lítio nos Estados Unidos em 2,4 bilhões a 3,0 bilhões de USD em junho de 2026. As normas de transporte dos Estados Unidos, do Canadá e do México criam um ambiente de conformidade exigente para as transportadoras que operam na região. A América do Sul apoia os movimentos de minerais de exportação do Chile, da Argentina e do Brasil em direção a locais de processamento na Ásia e na Europa. O Oriente Médio e a África permanecem contribuintes menores atualmente, mas o pipeline de investimentos do Marrocos e os projetos de armazenamento de energia em baterias no Golfo sustentam uma demanda incremental. Essas regiões adicionam rotas de fornecimento, fabricação e implantação que ampliam o escopo geográfico do mercado de transporte de baterias de íons de lítio.
Cenário Competitivo
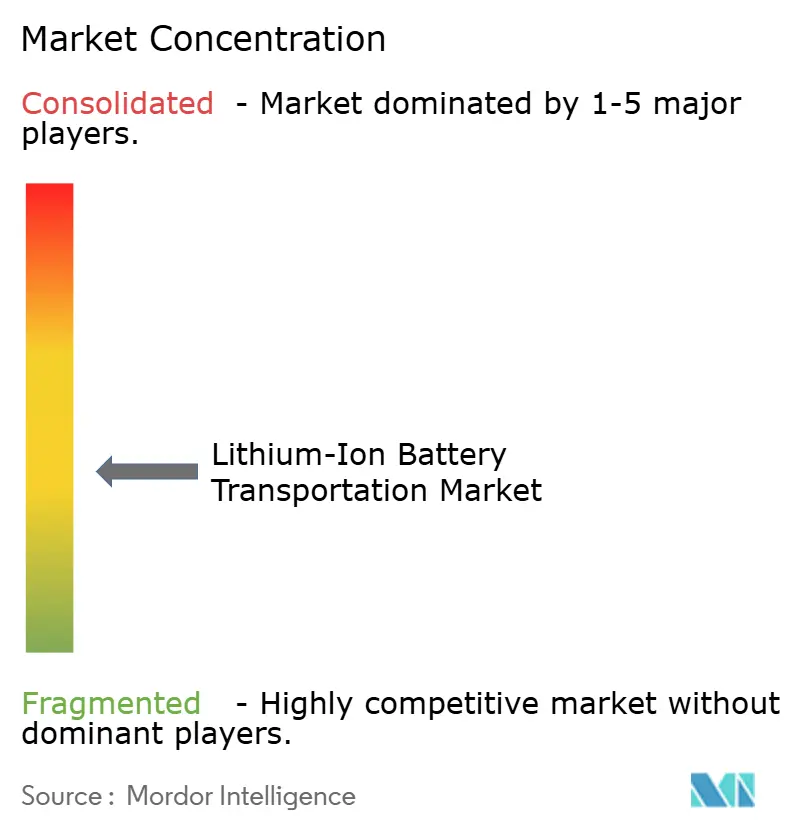
O mercado de transporte de baterias de íon de lítio é moderadamente consolidado entre os principais provedores de serviço completo. Maersk, DHL Group, Kuehne+Nagel, DSV e CMA CGM competem por meio de cobertura de transporte, capacidade para mercadorias perigosas e controles digitais de custódia. Sua escala os ajuda a coordenar atividades oceânicas, aéreas, rodoviárias, ferroviárias, de armazenagem e alfandegárias para grandes clientes. A DSV concluiu a aquisição da DB Schenker em abril de 2025 por um valor empresarial de DKK 106,7 bilhões, declarado como EUR 14,3 bilhões no comunicado da empresa. A transação expandiu a rede de mercadorias perigosas da DSV pelos principais corredores de comércio de baterias. O DHL Group está integrando suas capacidades de Supply Chain, Global Forwarding e Express em uma plataforma de logística de baterias atendendo mais de 20 sites globalmente. Essas estratégias mostram que o mercado de transporte de baterias de íon de lítio recompensa operadores capazes de atender remessas complexas em vários serviços.
A concorrência é mais aberta nos serviços para baterias danificadas, recolhidas e em fim de vida. A FedEx e a UPS limitam os movimentos de baterias danificadas ou defeituosas a serviços terrestres sob condições especiais, o que deixa espaço para transportadoras especializadas em mercadorias perigosas. Operadores com armazenamento controlado, equipe treinada, equipamento de frota especializado e licenças adequadas podem competir nessas categorias de manuseio mais difícil. O monitoramento do estado de saúde, os relatórios de estado de carga e a captura de dados do passaporte de bateria também estão se tornando parte da seleção de serviços. A CEVA Logistics tornou-se o primeiro provedor de logística a receber a certificação de Bateria de Lítio dos Centros de Excelência para Validadores Independentes (CEIV) da IATA, refletindo a importância de práticas de qualidade avaliadas de forma independente. A ISO 9001 e a Força-Tarefa Automotiva Internacional (IATF) 16949 são cada vez mais relevantes nos requisitos de licitação de OEMs. O mercado de transporte de baterias de íon de lítio, portanto, apresenta tanto competição global quanto oportunidades especializadas mais restritas.
Várias ações recentes mostram como os provedores estão assegurando capacidades e relacionamentos com clientes. A Kuehne+Nagel e a Contemporary Amperex Technology Co., Limited (CATL) assinaram um acordo de colaboração cobrindo logística de baterias, eletrificação de frotas de caminhões pesados, reciclagem de baterias e um piloto de troca de baterias na China. A DHL Supply Chain assinou um acordo de longo prazo com a Fortum Battery Recycling em junho de 2025 para desenvolver soluções logísticas para reciclagem de baterias de veículos elétricos em toda a Europa. A Maersk lançou uma solução dedicada de frete terrestre Classe 9 na América do Norte em junho de 2026, cobrindo mais de 65 estações, 7 hubs regionais e mais de 42.000 códigos postais dos Estados Unidos. Essas iniciativas abordam necessidades de capacidade, conformidade e fluxo reverso, em vez de simplesmente volume de frete. A combinação de provedores amplos e especialistas certificados é consistente com um mercado de transporte de baterias de íon de lítio moderadamente consolidado.
Líderes do Setor de Transporte de Baterias de Íon de Lítio
-
DHL Group
-
DSV A/S
-
Kuehne + Nagel International AG
-
CMA CGM Group
-
A.P. Moller – Maersk
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Transporte de Baterias de Íons de Lítio Empresas cobertas neste relatório
- A.P. Moller – Maersk
- Bertling Logistics
- C.H. Robinson Worldwide, Inc.
- CMA CGM Group
- DGD Transport
- DHL Group
- DSV A/S
- Expeditors International of Washington, Inc.
- FedEx Corporation
- GEODIS
- GXO Logistics, Inc.
- Hellmann Worldwide Logistics SE & Co. KG
- Kintetsu World Express, Inc.
- Kuehne + Nagel International AG
- Nippon Express Holdings, Inc.
- Rhenus Group
- Sinotrans Limited
- Toll Group
- United Parcel Service, Inc. (UPS)
- Yusen Logistics Co., Ltd.
Desenvolvimentos industriais recentes em Mercado de Transporte de Baterias de Íons de Lítio
- Junho de 2026: A.P. Moller – Maersk lançou uma solução dedicada de transporte de baterias de íon de lítio Classe 9 em sua rede de frete terrestre norte-americana, cobrindo mais de 65 estações, sete hubs regionais e mais de 42.000 códigos postais dos Estados Unidos. O serviço tem como alvo clientes dos setores automotivo e de fabricação de veículos elétricos com protocolos de conformidade transfronteiriça para os Estados Unidos, Canadá e México.
- Maio de 2026: A DHL Supply Chain iniciou a construção de um Centro Europeu de Logística de Baterias de 17.000 m² em Holtum, Limburgo, Países Baixos, adjacente ao seu campus automotivo existente, com previsão de entrada em operação no início de 2027. A instalação tem como alvo o armazenamento e serviço de baterias de veículos elétricos de alta tensão como uma solução integrada completa para o setor europeu de veículos elétricos.
- Setembro de 2025: A CEVA Logistics anunciou uma solução dedicada de logística reversa para baterias de veículos elétricos em fim de vida, respaldada por um investimento de vários milhões de euros. A implantação tem como alvo Centros de Logística de Baterias em 10 países europeus até 2027, com o objetivo de cobrir 80% dos volumes europeus de baterias em fim de vida até 2030.
- Abril de 2025: A DSV concluiu a aquisição da DB Schenker da Deutsche Bahn por um valor empresarial de DKK 106,7 bilhões, declarado como EUR 14,3 bilhões no comunicado da empresa, uma das maiores transações de fusões e aquisições em logística já registradas. A entidade combinada obtém uma capacidade significativamente expandida de manuseio de mercadorias perigosas nos principais corredores de comércio de baterias.
Escopo do Relatório Global do Mercado de Transporte de Baterias de Íon de Lítio
O transporte de baterias de íon de lítio refere-se ao processo logístico especializado de movimentação de baterias de íon de lítio pelas cadeias de suprimentos por via terrestre, marítima ou aérea, em conformidade com rigorosas regulamentações internacionais de mercadorias perigosas. Essas baterias são legalmente classificadas como materiais perigosos (mercadorias perigosas) da Classe 9 devido ao risco de curto-circuito, superaquecimento e fuga térmica, o que exige protocolos específicos de embalagem, rotulagem e manuseio.
O mercado global de transporte de baterias de íon de lítio é segmentado por modo de transporte, status da bateria, usuário final e geografia. Por modo de transporte, o mercado é segmentado em rodovias, vias aéreas, hidrovias, ferrovias e transporte multimodal. Por status da bateria, o mercado é segmentado em novas células e pacotes, baterias usadas e devolvidas, baterias danificadas e defeituosas, baterias protótipo e baterias em fim de vida. Por usuário final, o mercado é segmentado em fabricantes de equipamentos originais (OEMs) de baterias e veículos, fabricantes de células, distribuidores, recicladores e entidades governamentais. O relatório também abrange o tamanho e as previsões do mercado global de transporte de baterias de íon de lítio em 26 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões de mercado foram fornecidos com base no valor (USD).
Visão geral da segmentação
| Rodovias |
| Vias Aéreas |
| Hidrovias |
| Ferrovias |
| Transporte Multimodal |
| Novas Células e Pacotes |
| Baterias Usadas e Devolvidas |
| Baterias Danificadas e Defeituosas |
| Baterias Protótipo |
| Baterias em Fim de Vida |
| OEMs de Baterias e Veículos |
| Fabricantes de Células e Pacotes |
| Distribuidores e Revendedores |
| Recicladores e Operadores de Segunda Vida |
| Organizações Governamentais e de Defesa |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| França | |
| Itália | |
| Espanha | |
| Reino Unido | |
| Polônia | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Vietnã | |
| Tailândia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Egito | |
| África do Sul | |
| Marrocos | |
| Restante do Oriente Médio e África |
| Por Modo de Transporte | Rodovias | |
| Vias Aéreas | ||
| Hidrovias | ||
| Ferrovias | ||
| Transporte Multimodal | ||
| Por Status da Bateria | Novas Células e Pacotes | |
| Baterias Usadas e Devolvidas | ||
| Baterias Danificadas e Defeituosas | ||
| Baterias Protótipo | ||
| Baterias em Fim de Vida | ||
| Por Usuário Final | OEMs de Baterias e Veículos | |
| Fabricantes de Células e Pacotes | ||
| Distribuidores e Revendedores | ||
| Recicladores e Operadores de Segunda Vida | ||
| Organizações Governamentais e de Defesa | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| França | ||
| Itália | ||
| Espanha | ||
| Reino Unido | ||
| Polônia | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Vietnã | ||
| Tailândia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Egito | ||
| África do Sul | ||
| Marrocos | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é a previsão para o transporte de baterias de on de lítio até 2032?
O setor tem previsão de crescer de 13,41 bilhões de USD em 2026 para 26,45 bilhões de USD até 2032, a um CAGR de 11,21% de 2027 a 2032.
Qual modo de transporte lidera o transporte de baterias?
As Rodovias lideram com 45,2% da receita em 2026 porque apoiam movimentos domésticos e regionais diretos entre sites de fabricação, serviço e reciclagem.
Por que os serviços de logística multimodal de baterias estão crescendo?
O Transporte Multimodal tem previsão de crescer a um CAGR de 11,3% até 2032, apoiado pela necessidade de coordenar custo, velocidade, risco de interrupção e dados de cadeia de custódia.
Qual categoria de bateria está crescendo mais rapidamente?
As Baterias em Fim de Vida têm previsão de crescer a um CAGR de 12,5% até 2032, à medida que os requisitos de coleta, diagnóstico, uso de segunda vida e reciclagem se expandem.
Por que os requisitos de passaporte de bateria são importantes para os provedores de logística?
As baterias cobertas exigirão um passaporte acessível por código QR a partir de 18 de fevereiro de 2027, exigindo registros de custódia mais robustos e dados de manuseio em todas as transferências de transporte.
Qual grupo de usuários finais crescerá mais rapidamente até 2032?
Os Recicladores e Operadores de Segunda Vida têm previsão de crescer a um CAGR de 13,6%, apoiados pelo aumento dos volumes de descarte de baterias e pelos requisitos de logística reversa.