
Tamaño y Participación del Mercado de Transporte de Baterías de Iones de Litio
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 15.55 Mil millones de dólares |
| Tamaño del Mercado (2032) | 26.45 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 11.21 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Transporte de Baterías de Iones de Litio por Mordor Intelligence
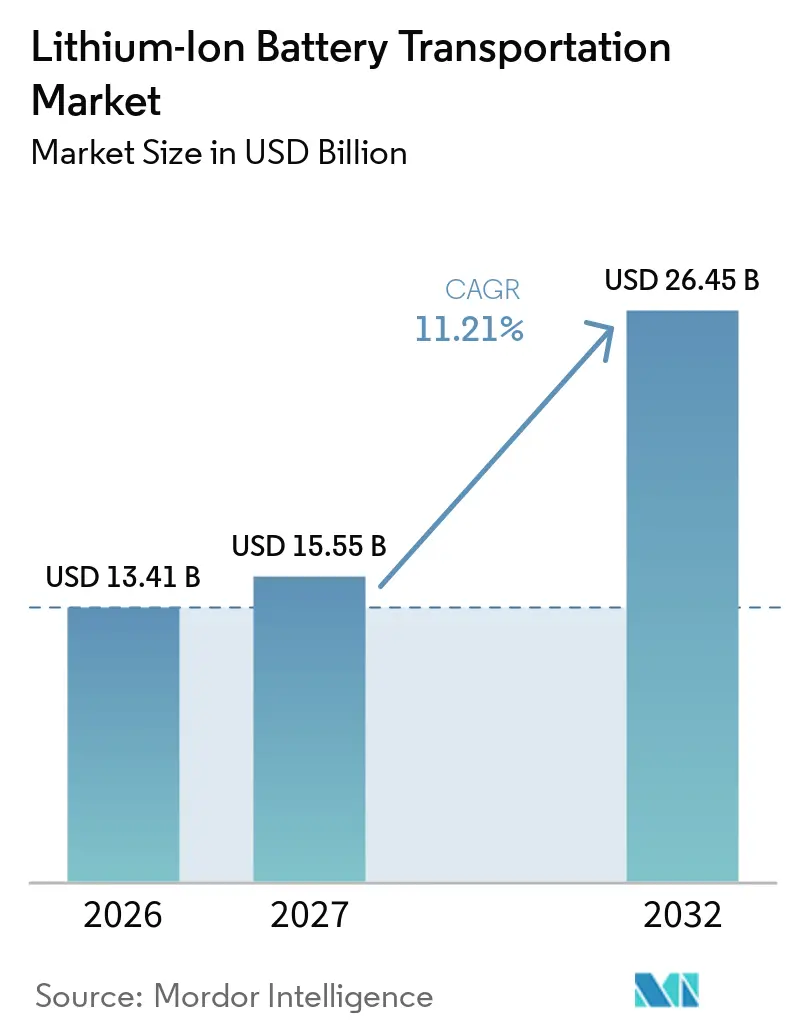
El tamaño del Mercado de Transporte de Baterías de Iones de Litio fue valorado en 13,41 mil millones de USD en 2026 y se estima que crecerá desde 15,55 mil millones de USD en 2027 hasta alcanzar los 26,45 mil millones de USD para 2032, a una CAGR del 11,21% durante el período de pronóstico (2027-2032). El mercado de transporte de baterías de iones de litio se está especializando cada vez más a medida que los volúmenes de baterías aumentan en vehículos eléctricos, electrónica de consumo y almacenamiento de energía estacionaria. La experiencia en mercancías peligrosas, la visibilidad en tiempo real de los envíos y los controles regulatorios confiables son cada vez más importantes cuando los proveedores logísticos compiten por contratos de baterías. La producción de baterías sigue concentrada mientras que la demanda se distribuye entre regiones, lo que mantiene el transporte transfronterizo como elemento central del mercado de transporte de baterías de iones de litio. Los nuevos clústeres de fabricación en Europa y América del Norte están añadiendo rutas junto a los corredores establecidos vinculados a Asia, mientras que los requisitos de reciclaje están creando un flujo separado para las baterías devueltas. Estas condiciones favorecen a los operadores que pueden coordinar el transporte conforme, el almacenamiento controlado, el embalaje, la captura de datos y las transferencias entre varios modos de transporte.
Conclusiones Clave del Informe
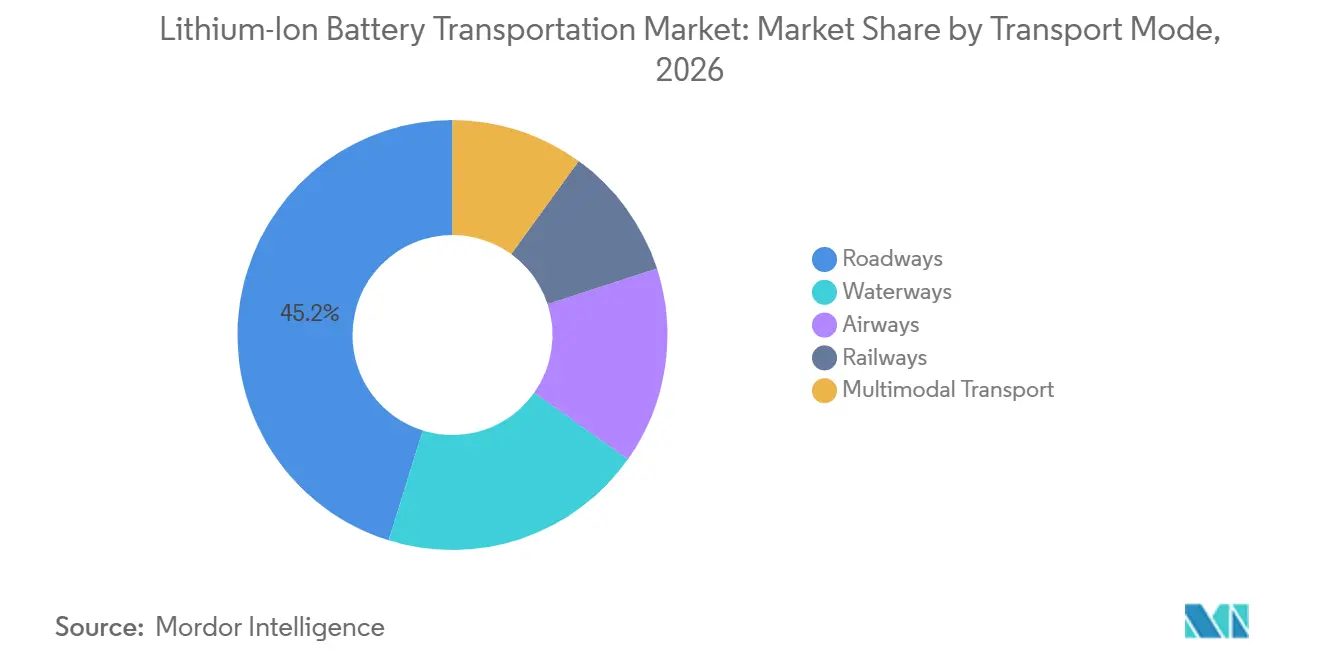
- Por modo de transporte, las Carreteras representaron el 45,2% de los ingresos en 2026, mientras que el Transporte Multimodal se proyecta que crecerá a una CAGR del 11,3% hasta 2032.
- Por estado de la batería, las Celdas y Paquetes Nuevos representaron el 62,1% de los ingresos en 2026, mientras que las Baterías al Final de su Vida Útil se proyecta que crecerán a una CAGR del 12,5% hasta 2032.
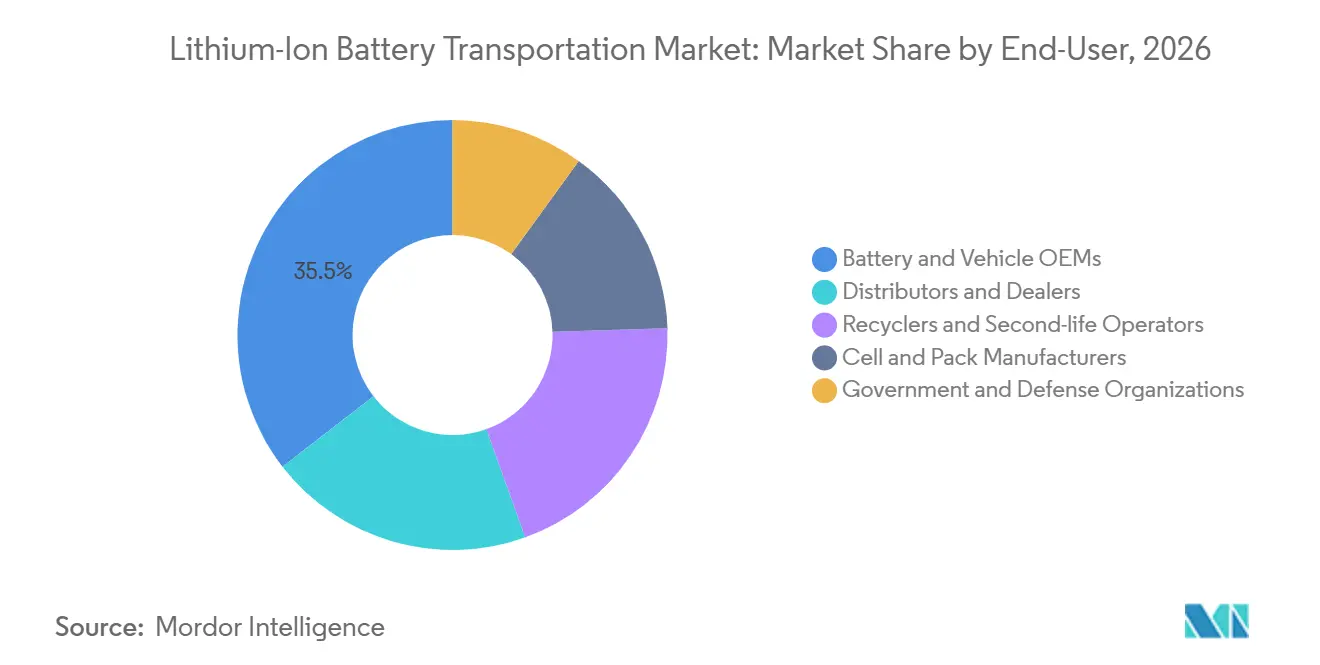
- Por usuario final, los Fabricantes de Equipos Originales de Baterías y Vehículos representaron el 35,5% de los ingresos en 2026, mientras que los Recicladores y Operadores de Segunda Vida se proyecta que crecerán a una CAGR del 13,6% hasta 2032.
- Por geografía, Asia-Pacífico representó el 44,3% de los ingresos en 2026, mientras que se proyecta que crecerá a una CAGR del 12,2% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Electrificación de Vehículos, Electrónica de Consumo y Almacenamiento de Energía | +3.2% | Global, concentrado en China, Estados Unidos y Europa | Largo plazo (≥ 4 años) |
| Expansión del Comercio y la Fabricación Transfronteriza de Baterías | +2.0% | De China al mundo, núcleo de Asia-Pacífico, Europa y América del Norte | Mediano plazo (2-4 años) |
| Demanda de Cumplimiento Especializado de Mercancías Peligrosas y Embalaje Certificado | +1.5% | Global, con la mayor influencia regulatoria en Europa y Estados Unidos | Corto plazo (≤ 2 años) |
| Crecimiento de la Logística Inversa por Reemplazo y Reciclaje de Baterías | +1.6% | Europa, China y América del Norte, con expansión hacia el Sudeste Asiático | Mediano plazo (2-4 años) |
| Datos del Estado de Salud como Diferenciador del Servicio Logístico | +0.7% | Global, con adopción más temprana en los corredores de fabricantes de equipos originales europeos y del este de Asia | Largo plazo (≥ 4 años) |
| Requisitos de Pasaporte de Batería y Cadena de Custodia | +1.0% | Europa, con presión de adopción sobre los socios exportadores globales | Corto plazo (≤ 2 años) a Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Electrificación de Vehículos, Electrónica de Consumo y Almacenamiento de Energía
El mercado de transporte de baterías de iones de litio se beneficia de mayores volúmenes de movimiento en las cadenas de suministro de vehículos, electrónica y almacenamiento estacionario. La Agencia Internacional de Energía espera que la demanda global de baterías para vehículos eléctricos supere los 3 TWh para 2030 bajo su Escenario de Políticas Declaradas.[1] Los paquetes de baterías más grandes aumentan el peso del envío, las necesidades de embalaje y los requisitos de documentación para cada unidad transportada. Los vehículos eléctricos de América del Norte llevan paquetes de baterías más grandes que los equivalentes europeos, lo que eleva los requisitos de manipulación en muchas rutas.[2] La electrónica de consumo y los sistemas de almacenamiento de energía en baterías añaden necesidades de envío en más de una categoría de producto. Esta amplitud otorga al mercado de transporte de baterías de iones de litio una base de demanda más amplia que la que dependería únicamente de los vehículos eléctricos de pasajeros.
Expansión del Comercio y la Fabricación Transfronteriza de Baterías
El mercado de transporte de baterías de iones de litio depende del movimiento transfronterizo porque la capacidad de producción y la demanda final permanecen en ubicaciones diferentes. Las exportaciones de baterías de China alcanzaron niveles récord en 2025, con 114 países o territorios comprando cada uno al menos 10 millones de USD en baterías chinas hasta septiembre. Las adiciones de capacidad en Europa y Estados Unidos cambiarán los patrones comerciales, pero los períodos de puesta en marcha aún requieren celdas y materiales entrantes de Asia. China restringió las transferencias al exterior de 8 tecnologías de fabricación de baterías en julio de 2025, incluidos los procesos de producción de cátodos de Fosfato de Hierro y Litio. Las relaciones de suministro existentes y las redes de flete que las sirven siguen siendo comercialmente importantes. El mercado de transporte de baterías de iones de litio continuará ajustándose a medida que los movimientos comerciales se redistribuyan en lugar de eliminarse.
Demanda de Cumplimiento Especializado de Mercancías Peligrosas y Embalaje Certificado
Los envíos de baterías requieren controles que las redes de carga general no siempre proporcionan, lo que respalda los servicios especializados en el mercado de transporte de baterías de iones de litio. Las baterías se transportan bajo normas de mercancías peligrosas que abarcan clasificación, estado de carga, embalaje, etiquetado y documentación de transporte. La Asociación Internacional de Transporte Aéreo (IATA) hizo obligatorio el límite del 30% del estado de carga a partir del 1 de enero de 2026, para baterías embaladas con equipos y baterías en vehículos transportados por vía aérea.[3] Esto requiere que los expedidores y transportistas mantengan información más consistente antes de que la carga llegue a un aeropuerto. El embalaje certificado y los equipos de manipulación capacitados pueden reducir los errores durante la carga, el traslado y el almacenamiento. El mercado de transporte de baterías de iones de litio otorga por tanto una ventaja a los proveedores que pueden demostrar cumplimiento en lugar de depender de procedimientos generales de carga.
Logística Inversa y Requisitos de Trazabilidad de Baterías
El mercado de transporte de baterías de iones de litio está ganando un flujo inverso separado a medida que las baterías salen de los vehículos y equipos. CEVA Logistics espera tener Centros de Logística de Baterías en 10 países europeos para 2027 y tiene como objetivo cubrir el 80% de los volúmenes europeos de baterías al final de su vida útil para 2030. Las baterías devueltas llegan de concesionarios y desguazadores en volúmenes irregulares, lo que hace que la recolección sea más difícil que el movimiento de paquetes recién producidos. Una revisión de 2025 de 165 estudios encontró que las operaciones inversas efectivas requieren que las decisiones de enrutamiento de recolección, transporte y ubicación de instalaciones funcionen conjuntamente.[4] La Unión Europea exige pasaportes de batería accesibles mediante código QR para las baterías cubiertas a partir del 18 de febrero de 2027. Los registros del estado de salud, los eventos de manipulación y el intercambio de datos en las transferencias modales serán cada vez más valiosos para el mercado de transporte de baterías de iones de litio a medida que estos flujos aumenten.
Análisis del Impacto de las Restricciones*
| Restricciones | Impacto (%) | Contexto Geográfico | Horizonte Temporal |
|---|---|---|---|
| Exposición a la Fuga Térmica y Responsabilidad por Incendios | -1,8 | Global, con la mayor gravedad en buques RoRo oceánicos y carga aérea | Largo plazo (≥ 4 años) |
| Requisitos Fragmentados de Mercancías Peligrosas Transfronterizas | -1,4 | Corredores transfronterizos, con mayor fricción en rutas de Asia, Oriente Medio y África, y América Latina | Mediano plazo (2-4 años) |
| Capacidad Certificada Limitada y Almacenamiento Especializado | -0,9 | Europa, América del Norte y corredores emergentes del Sudeste Asiático | Corto plazo (≤ 2 años) a Mediano plazo (2-4 años) |
| Clasificación Incierta de Baterías Dañadas, Defectuosas y Retiradas del Mercado | -0,6 | Global, con la mayor carga de cumplimiento en Estados Unidos y Europa | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Exposición a la Fuga Térmica y Responsabilidad por Incendios
La fuga térmica presenta una restricción de seguridad y responsabilidad para el mercado de transporte de baterías de iones de litio. La Junta Nacional de Seguridad en el Transporte encontró que las unidades de sistemas de almacenamiento de energía en baterías incorrectamente aseguradas se desplazaron durante mal tiempo a bordo del Genius Star XI en 2025, desencadenando fuga térmica en 3 unidades y 2 incendios en bodegas de carga. El incidente causó daños por 3,8 millones de USD. El incendio del Morning Midas también llamó la atención sobre la dificultad de detener la fuga térmica una vez que se propagó a través de las celdas. Los transportistas oceánicos y aéreos deben tener en cuenta el riesgo de incendio al establecer criterios de aceptación, estándares de embalaje y posiciones de carga. Esto deja una restricción operativa continua en el mercado de transporte de baterías de iones de litio, especialmente para cargas de baterías de alta energía.
Requisitos Fragmentados de Mercancías Peligrosas Transfronterizas
El mercado de transporte de baterías de iones de litio opera bajo diferentes normativas para envíos por carretera, océano y aire. Los movimientos por carretera en Europa siguen el Acuerdo Europeo sobre Transporte Internacional de Mercancías Peligrosas por Carretera (ADR) 2025, los movimientos marítimos siguen el Código Marítimo Internacional de Mercancías Peligrosas (IMDG), y los envíos aéreos siguen los requisitos de la Asociación Internacional de Transporte Aéreo (IATA). Las normas del Departamento de Transporte de Estados Unidos bajo el Código de Regulaciones Federales (CFR) 49, sección 173.185, difieren de los requisitos europeos en cuanto a recuentos de embalaje y umbrales de señalización. Canadá añade su marco de Transporte de Mercancías Peligrosas a los movimientos a través de los corredores de América del Norte. Una ruta desde un productor de celdas de Corea del Sur a través de Malasia hasta una planta de ensamblaje en Alemania puede por tanto enfrentarse a varios marcos legales. Los diferentes requisitos añaden tiempo de espera, necesidades de capacitación y exposición a responsabilidades en el mercado de transporte de baterías de iones de litio.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Modo de Transporte:
Las Carreteras Lideran los Movimientos Actuales Mientras las Redes Multimodales se ExpandenLas Carreteras representaron el 45,2% del tamaño del mercado de transporte de baterías de iones de litio en 2026. El transporte por camión apoya los viajes domésticos y regionales entre gigafábricas, plantas de ensamblaje, centros de distribución, redes de servicio e instalaciones de reciclaje. Los transportistas por carretera pueden proporcionar recogida y entrega directa, lo que reduce las transferencias para envíos de baterías sensibles al tiempo o de alto valor. El cumplimiento del Acuerdo Europeo sobre Transporte Internacional de Mercancías Peligrosas por Carretera (ADR) es ampliamente comprendido entre los operadores establecidos, lo que respalda la calificación de transportistas para estos movimientos. El segmento de carreteras de la industria de transporte de baterías de iones de litio sigue siendo importante porque la mayoría de las cadenas de suministro de baterías requieren un tramo por carretera antes o después de otro modo.
El transporte multimodal se proyecta que crecerá a una CAGR del 11,3% de 2027 a 2032. Los proveedores integrados pueden combinar aire, mar, carretera y ferrocarril cuando es necesario equilibrar el tiempo de entrega, el costo, la exposición a interrupciones y la documentación. Los requisitos del pasaporte de batería crean la necesidad de datos auditables durante cada transferencia modal bajo el Reglamento (UE) 2023/1542. Kuehne+Nagel identifica las combinaciones mar-aire como una opción para reducir la dependencia de un único modo. Las vías aéreas sirven para movimientos urgentes de menor volumen, mientras que las vías fluviales siguen siendo necesarias para los principales flujos intercontinentales. Los ferrocarriles ofrecen una opción continental de menores emisiones donde la capacidad de la ruta y las normativas lo permiten. Las baterías prototipo requieren una manipulación a medida en cada modo porque pueden aplicarse disposiciones especiales y controles específicos por unidad.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Estado de la Batería:
Las Celdas y Paquetes Nuevos Lideran, Mientras las Baterías al Final de su Vida Útil Ganan RelevanciaLas Celdas y Paquetes Nuevos representaron una participación del 62,1% del mercado de transporte de baterías de iones de litio en 2026. Esta categoría se beneficia de flujos de producción que siguen siendo mucho mayores que los flujos de retiro. Los paquetes nuevos generalmente siguen un proceso más predecible porque las pruebas, la clasificación, el control de carga, el embalaje y la información de envío se preparan antes del despacho. Los documentos y embalajes estandarizados pueden hacer que estos envíos sean más fáciles de planificar que las unidades devueltas o dañadas. La industria de transporte de baterías de iones de litio depende de este segmento para los flujos regulares de fábrica a fábrica y de fábrica a vehículo.
Las Baterías al Final de su Vida Útil se proyecta que crecerán a una CAGR del 12,5% de 2027 a 2032. Estas unidades regresan en lotes irregulares de concesionarios y desguazadores en lugar de en cantidades programadas de fábrica. Se necesita una evaluación del estado de salud antes de que una batería pueda dirigirse hacia un uso de segunda vida o reciclaje. Un estudio titulado Pasaportes de Batería para Sistemas de Baterías Sostenibles: Una Revisión de Roles, Requisitos de Datos y Desafíos de Implementación a lo Largo de las Etapas de la Cadena de Valor,
publicado en el Journal of Climate Change en junio de 2026, señaló que los pasaportes de batería pueden apoyar la clasificación basada en química, aunque la transición seguirá dependiendo del diagnóstico manual o semiautomático y de la calidad desigual de los datos. Las baterías dañadas y defectuosas requieren una evaluación técnica para determinar si el transporte está permitido y qué condiciones de embalaje aplican. Esto crea demanda de almacenamiento controlado, capacidad de diagnóstico y servicios de recolección especializados dentro del mercado de transporte de baterías de iones de litio.
Por Usuario Final:
Los Fabricantes de Equipos Originales Establecen los Requisitos Mientras los Recicladores Generan un Crecimiento más RápidoLos Fabricantes de Equipos Originales de Baterías y Vehículos representaron el 35,5% del mercado de transporte de baterías de iones de litio en 2026. Sus equipos de adquisición establecen especificaciones de embalaje, protocolos de estado de carga, condiciones de aprobación de transportistas y expectativas de informes en sus cadenas de suministro. Los fabricantes de celdas y paquetes también mueven materiales y productos terminados a través de varias etapas de producción. Los distribuidores y concesionarios atienden las necesidades locales de reparación y reemplazo, donde la capacidad para mercancías peligrosas puede variar más ampliamente. Las organizaciones gubernamentales y de defensa utilizan formatos de batería especializados y envíos de prototipos que requieren condiciones de servicio a medida.
Los Recicladores y Operadores de Segunda Vida se proyecta que crecerán a una CAGR del 13,6% de 2027 a 2032. Los requisitos de baterías de la Unión Europea y el creciente volumen de retiros respaldan una actividad de recolección y recuperación más organizada. Un estudio de Nature Communications de 2025 encontró que el reciclaje avanzado directo de cátodos en China podría generar 58 mil millones de USD en beneficios acumulados de reciclaje en un escenario de circuito cerrado. Ese resultado depende de redes inversas que puedan recolectar, consolidar y mover baterías usadas bajo condiciones conformes. CEVA Logistics está desarrollando Centros de Logística de Baterías que combinan el transporte conforme con el Acuerdo Europeo sobre Transporte Internacional de Mercancías Peligrosas por Carretera (ADR) con diagnóstico y reacondicionamiento. Esto hace que el mercado de transporte de baterías de iones de litio esté más estrechamente conectado con las decisiones de procesamiento al final de la vida útil de una batería.
Análisis Geográfico
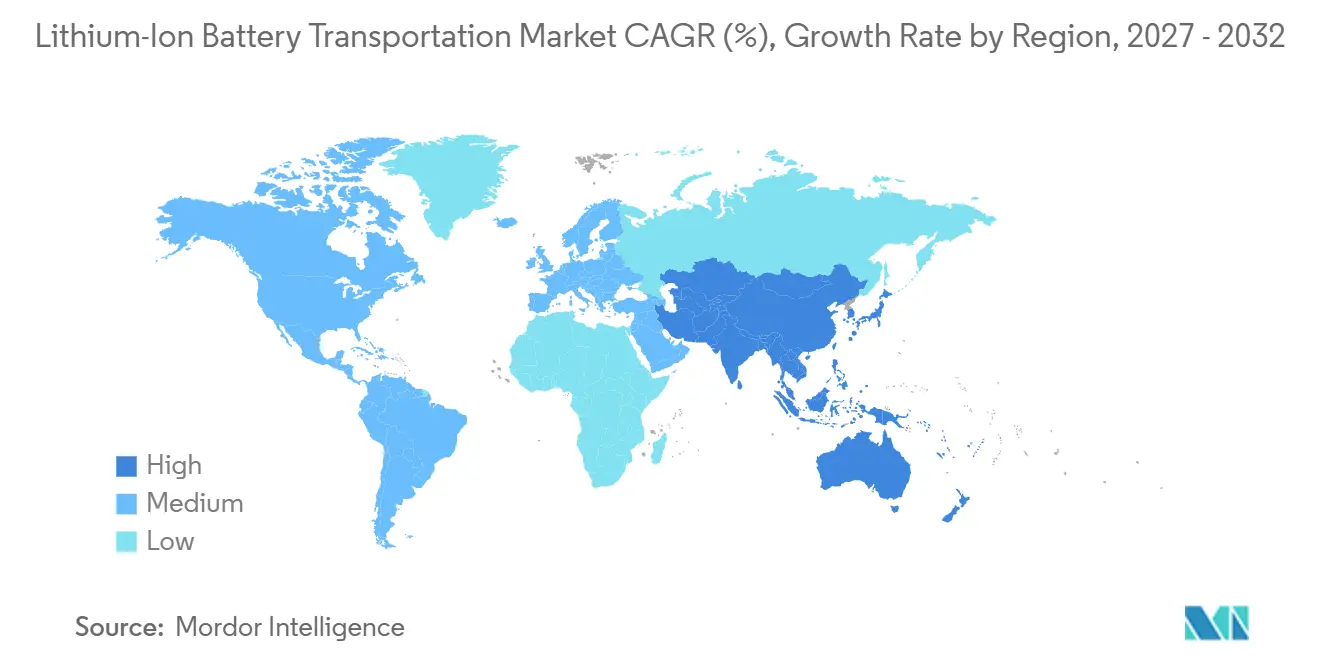
Mercado de Transporte de Baterías de Iones de Litio en Asia-Pacífico
Asia-Pacífico concentró el 44,3% de la cuota del mercado de transporte de baterías de iones de litio en 2026. China sigue siendo central para los movimientos de baterías regionales y globales, dado que su base exportadora abastece una amplia gama de destinos. Los controles de exportación de China en 2025 sobre cátodos, ánodos de grafito y tecnología relacionada con baterías exigen permisos y añaden trabajo de cumplimiento normativo a los flujos comerciales. Corea del Sur y Japón suministran celdas de alto valor de Níquel Manganeso Cobalto (NMC) y celdas especiales a fabricantes de vehículos en América del Norte y Europa. Vietnam, Tailandia e Indonesia avanzan hacia roles más amplios de ensamblaje y logística. El apoyo de Indonesia a los materiales relacionados con el Fosfato de Hierro y Litio (LFP) y la adopción de vehículos eléctricos apuntan a una mayor dispersión de la producción regional. Estos cambios añaden rutas al mercado de transporte de baterías de iones de litio en lugar de reemplazar los corredores comerciales vinculados a China.
Mercado de Transporte de Baterías de Iones de Litio en Europa y África
Europa está configurada por la actividad productiva y un marco regulatorio detallado. El requisito del pasaporte de batería de la UE comienza en febrero de 2027 para las baterías incluidas en su ámbito de aplicación. Esto está impulsando la inversión logística en sistemas de almacenamiento, manipulación e informes trazables. DHL Supply Chain inició la construcción en mayo de 2026 de un Centro Logístico de Baterías de 17.000 m² en Holtum, Países Bajos, para el almacenamiento y servicio de baterías de alto voltaje. Alemania, Francia, Polonia y el Reino Unido actúan como nodos principales debido a sus vínculos manufactureros y sus redes consolidadas de transportistas certificados ADR. La base de inversión relacionada con baterías anunciada por Marruecos crea un corredor Norte de África-Europa vinculado a recursos fosfáticos, acuerdos comerciales y producción automotriz. El mercado de transporte de baterías de iones de litio en Europa otorga, por tanto, una importancia inusual a la preparación regulatoria y a la capacidad de almacenamiento regional.
Mercado de Transporte de Baterías de Iones de Litio en las Américas y Oriente Medio y África
El movimiento en América del Norte está configurado por los objetivos de contenido nacional y los persistentes requisitos de suministro transfronterizo. Maersk estimó el gasto en transporte de baterías de iones de litio en Estados Unidos entre 2,4 mil millones de USD y 3,0 mil millones de USD en junio de 2026. Las normativas de transporte de Estados Unidos, Canadá y México crean un entorno de cumplimiento exigente para los transportistas que operan en la región. América del Sur respalda los movimientos de minerales de exportación desde Chile, Argentina y Brasil hacia ubicaciones de procesamiento en Asia y Europa. Oriente Medio y África siguen siendo contribuyentes menores en la actualidad, pero el flujo de inversiones de Marruecos y los proyectos de almacenamiento de energía en baterías del Golfo respaldan una demanda incremental. Estas regiones añaden rutas de abastecimiento, fabricación y despliegue que amplían el alcance geográfico del mercado de transporte de baterías de iones de litio.
Panorama Competitivo
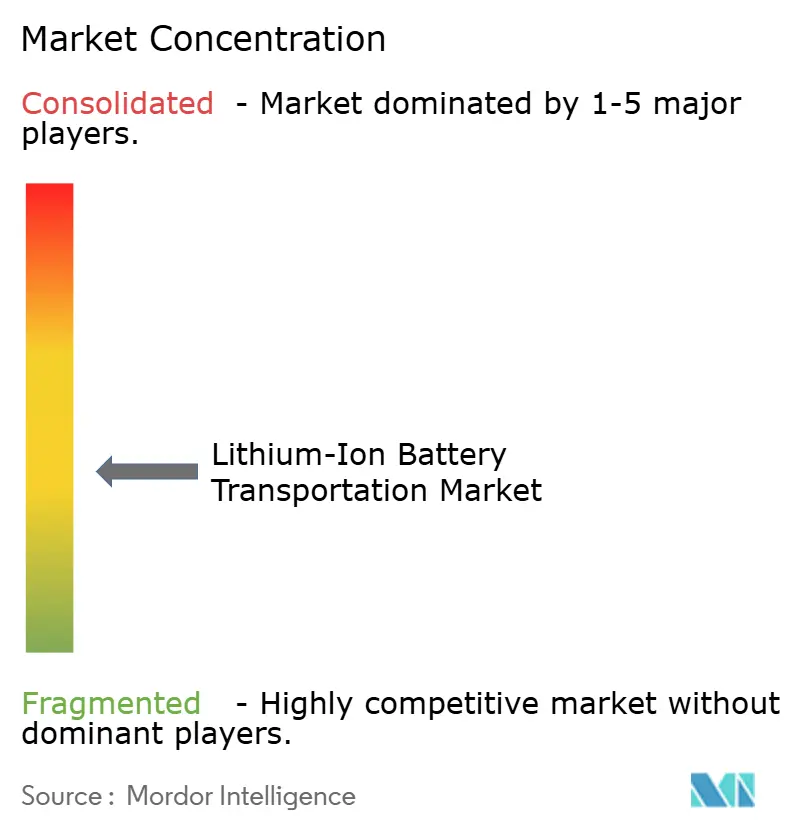
El mercado de transporte de baterías de iones de litio está moderadamente consolidado entre los principales proveedores de servicio completo. Maersk, DHL Group, Kuehne+Nagel, DSV y CMA CGM compiten a través de cobertura de transporte, capacidad para mercancías peligrosas y controles digitales de custodia. Su escala les ayuda a coordinar actividades oceánicas, aéreas, por carretera, ferroviarias, de almacenamiento y relacionadas con aduanas para grandes clientes. DSV completó su adquisición de DB Schenker en abril de 2025 por un valor empresarial de DKK 106,7 mil millones, declarado como EUR 14,3 mil millones en el comunicado de la empresa. La transacción amplió la red de mercancías peligrosas de DSV a través de los principales corredores comerciales de baterías. DHL Group está integrando sus capacidades de Supply Chain, Global Forwarding y Express en una plataforma de logística de baterías que sirve a más de 20 sitios a nivel mundial. Estas estrategias muestran que el mercado de transporte de baterías de iones de litio recompensa a los operadores que pueden atender envíos complejos a través de varios servicios.
La competencia es más abierta en los servicios para baterías dañadas, retiradas del mercado y al final de su vida útil. FedEx y UPS limitan los movimientos de baterías dañadas o defectuosas a servicios terrestres bajo condiciones especiales, lo que deja un papel para los transportistas especializados en mercancías peligrosas. Los operadores con almacenamiento controlado, personal capacitado, equipos de flota especializados y permisos adecuados pueden competir en estas categorías de más difícil manejo. El monitoreo del estado de salud, los informes del estado de carga y la captura de datos del pasaporte de batería también se están convirtiendo en parte de la selección de servicios. CEVA Logistics se convirtió en el primer proveedor logístico en recibir la certificación de Centros de Excelencia para Validadores Independientes (CEIV) de Baterías de Litio de la IATA, lo que refleja la importancia de las prácticas de calidad evaluadas de forma independiente. ISO 9001 y la Fuerza de Tarea Automotriz Internacional (IATF) 16949 son cada vez más relevantes en los requisitos de licitación de los fabricantes de equipos originales. El mercado de transporte de baterías de iones de litio tiene por tanto tanto competencia global como oportunidades especializadas más reducidas.
Varias acciones recientes muestran cómo los proveedores están asegurando capacidades y relaciones con clientes. Kuehne+Nagel y Contemporary Amperex Technology Co., Limited (CATL) firmaron un acuerdo de colaboración que abarca logística de baterías, electrificación de flotas de camiones pesados, reciclaje de baterías y un proyecto piloto de intercambio de baterías en China. DHL Supply Chain firmó un acuerdo a largo plazo con Fortum Battery Recycling en junio de 2025 para desarrollar soluciones logísticas para el reciclaje de baterías de vehículos eléctricos en toda Europa. Maersk lanzó una solución dedicada de carga terrestre de Clase 9 en América del Norte en junio de 2026, cubriendo más de 65 estaciones, 7 centros regionales y más de 42.000 códigos postales de Estados Unidos. Estos movimientos abordan necesidades de capacidad, cumplimiento y flujo inverso en lugar de simplemente el volumen de carga. La combinación de proveedores amplios y especialistas certificados es coherente con un mercado de transporte de baterías de iones de litio moderadamente consolidado.
Líderes de la Industria de Transporte de Baterías de Iones de Litio
-
DHL Group
-
DSV A/S
-
Kuehne + Nagel International AG
-
CMA CGM Group
-
A.P. Moller – Maersk
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Transporte de Baterías de Iones de Litio Empresas cubiertas en este informe
- A.P. Moller – Maersk
- Bertling Logistics
- C.H. Robinson Worldwide, Inc.
- CMA CGM Group
- DGD Transport
- DHL Group
- DSV A/S
- Expeditors International of Washington, Inc.
- FedEx Corporation
- GEODIS
- GXO Logistics, Inc.
- Hellmann Worldwide Logistics SE & Co. KG
- Kintetsu World Express, Inc.
- Kuehne + Nagel International AG
- Nippon Express Holdings, Inc.
- Rhenus Group
- Sinotrans Limited
- Toll Group
- United Parcel Service, Inc. (UPS)
- Yusen Logistics Co., Ltd.
Desarrollos recientes de la industria en Mercado de Transporte de Baterías de Iones de Litio
- Junio de 2026: A.P. Moller – Maersk lanzó una solución dedicada de transporte de baterías de iones de litio de Clase 9 dentro de su red de carga terrestre en América del Norte, cubriendo más de 65 estaciones, siete centros regionales y más de 42.000 códigos postales de Estados Unidos. El servicio está dirigido a clientes de fabricación automotriz y de vehículos eléctricos con protocolos de cumplimiento transfronterizo para Estados Unidos, Canadá y México.
- Mayo de 2026: DHL Supply Chain inició la construcción de un Centro Europeo de Logística de Baterías de 17.000 m² en Holtum, Limburgo, Países Bajos, adyacente a su campus automotriz existente, con fecha prevista de apertura a principios de 2027. La instalación está orientada al almacenamiento y servicio de baterías de vehículos eléctricos de alto voltaje como solución integral integrada para el sector europeo de vehículos eléctricos.
- Septiembre de 2025: CEVA Logistics anunció una solución dedicada de logística inversa para baterías de vehículos eléctricos al final de su vida útil, respaldada por una inversión de varios millones de euros. El despliegue tiene como objetivo establecer Centros de Logística de Baterías en 10 países europeos para 2027, con el objetivo de cubrir el 80% de los volúmenes europeos de baterías al final de su vida útil para 2030.
- Abril de 2025: DSV cerró la adquisición de DB Schenker de Deutsche Bahn por un valor empresarial de DKK 106,7 mil millones, declarado como EUR 14,3 mil millones en el comunicado de la empresa, una de las mayores transacciones de fusiones y adquisiciones logísticas jamás registradas. La entidad combinada obtiene una capacidad de manejo de mercancías peligrosas significativamente ampliada en los principales corredores comerciales de baterías.
Alcance del Informe Global del Mercado de Transporte de Baterías de Iones de Litio
El transporte de baterías de iones de litio se refiere al proceso logístico especializado de mover baterías de iones de litio a través de las cadenas de suministro por tierra, mar o aire, cumpliendo con estrictas regulaciones internacionales de mercancías peligrosas. Estas baterías están legalmente clasificadas como materiales peligrosos de Clase 9 (mercancías peligrosas) debido a su riesgo de cortocircuito, sobrecalentamiento y fuga térmica, lo que requiere protocolos específicos de embalaje, etiquetado y manipulación.
El mercado global de transporte de baterías de iones de litio está segmentado por modo de transporte, estado de la batería, usuario final y geografía. Por modo de transporte, el mercado está segmentado en carreteras, vías aéreas, vías fluviales, ferrocarriles y transporte multimodal. Por estado de la batería, el mercado está segmentado en celdas y paquetes nuevos, baterías usadas y devueltas, baterías dañadas y defectuosas, baterías prototipo y baterías al final de su vida útil. Por usuario final, el mercado está segmentado en fabricantes de equipos originales de baterías y vehículos, fabricantes de celdas, distribuidores, recicladores y entidades gubernamentales. El informe también cubre el tamaño del mercado y los pronósticos para el mercado global de transporte de baterías de iones de litio en 26 países en regiones clave. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han proporcionado sobre la base del valor (USD).
Resumen de la segmentación
| Carreteras |
| Vías Aéreas |
| Vías Fluviales |
| Ferrocarriles |
| Transporte Multimodal |
| Celdas y Paquetes Nuevos |
| Baterías Usadas y Devueltas |
| Baterías Dañadas y Defectuosas |
| Baterías Prototipo |
| Baterías al Final de su Vida Útil |
| Fabricantes de Equipos Originales de Baterías y Vehículos |
| Fabricantes de Celdas y Paquetes |
| Distribuidores y Concesionarios |
| Recicladores y Operadores de Segunda Vida |
| Organizaciones Gubernamentales y de Defensa |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Polonia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Egipto | |
| Sudáfrica | |
| Marruecos | |
| Resto de Oriente Medio y África |
| Por Modo de Transporte | Carreteras | |
| Vías Aéreas | ||
| Vías Fluviales | ||
| Ferrocarriles | ||
| Transporte Multimodal | ||
| Por Estado de la Batería | Celdas y Paquetes Nuevos | |
| Baterías Usadas y Devueltas | ||
| Baterías Dañadas y Defectuosas | ||
| Baterías Prototipo | ||
| Baterías al Final de su Vida Útil | ||
| Por Usuario Final | Fabricantes de Equipos Originales de Baterías y Vehículos | |
| Fabricantes de Celdas y Paquetes | ||
| Distribuidores y Concesionarios | ||
| Recicladores y Operadores de Segunda Vida | ||
| Organizaciones Gubernamentales y de Defensa | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Polonia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Egipto | ||
| Sudáfrica | ||
| Marruecos | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el pronóstico para el transporte de baterías de iones de litio hasta 2032?
Se prevé que el sector crezca desde 13,41 mil millones de USD en 2026 hasta 26,45 mil millones de USD para 2032, a una CAGR del 11,21% de 2027 a 2032.
¿Qué modo de transporte lidera el transporte de baterías?
Las Carreteras lideran con el 45,2% de los ingresos en 2026 porque apoyan los movimientos domésticos y regionales directos entre sitios de fabricación, servicio y reciclaje.
¿Por qué están creciendo los servicios de logística multimodal de baterías?
El Transporte Multimodal se proyecta que crecerá a una CAGR del 11,3% hasta 2032, respaldado por la necesidad de coordinar el costo, la velocidad, el riesgo de interrupciones y los datos de la cadena de custodia.
¿Qué categoría de batería está creciendo más rápido?
Las Baterías al Final de su Vida Útil se proyecta que crecerán a una CAGR del 12,5% hasta 2032 a medida que se expanden los requisitos de recolección, diagnóstico, uso de segunda vida y reciclaje.
¿Por qué los requisitos del pasaporte de batería son importantes para los proveedores logísticos?
Las baterías cubiertas requerirán un pasaporte accesible mediante código QR a partir del 18 de febrero de 2027, lo que exigirá registros de custodia más sólidos y datos de manipulación en las transferencias de transporte.
¿Qué grupo de usuarios finales crecerá más rápido hasta 2032?
Los Recicladores y Operadores de Segunda Vida se proyecta que crecerán a una CAGR del 13,6%, respaldados por el aumento de los volúmenes de retiro de baterías y los requisitos de logística inversa.