
リチウムイオン電池輸送市規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
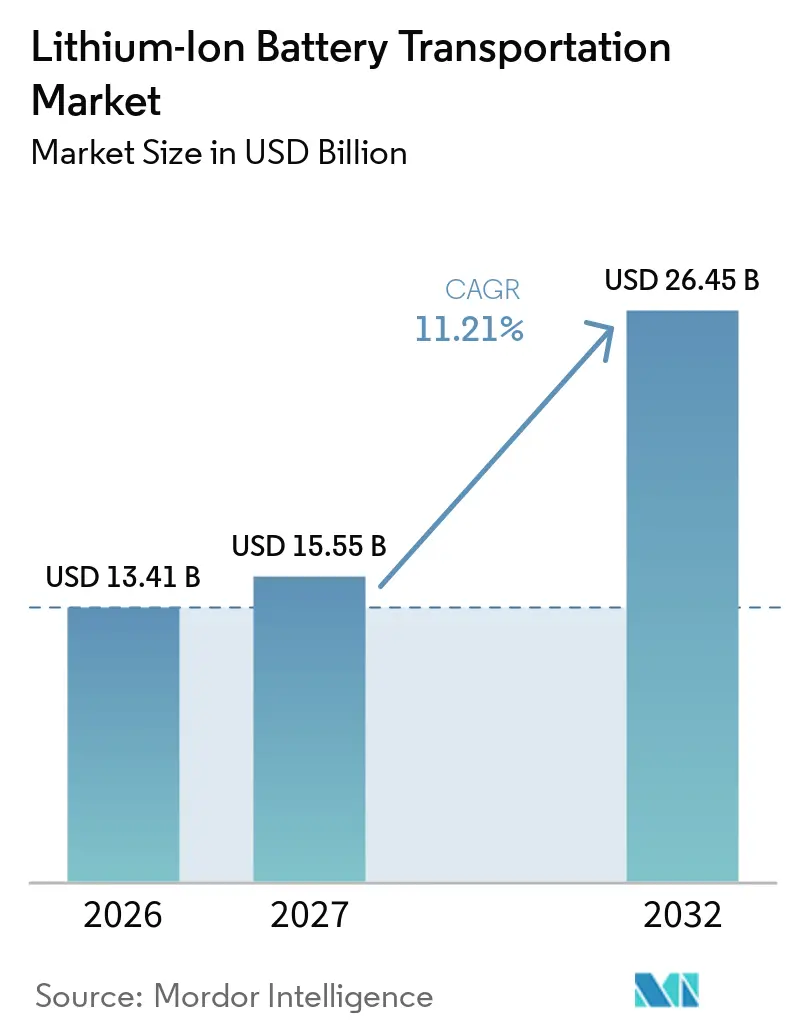
| 市場規模 (2027) | 15.55 十億米ドル |
| 市場規模 (2032) | 26.45 十億米ドル |
| 成長率 (2027 - 2032) | 11.21 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるリチウムイオン電池輸送市場分析
リチウムイオン電池輸送市場規模は2026年に13.41 ビリオン 米ドルと評価され、2027年の15.55 ビリオン 米ドルから2032年には26.45 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは11.21%です。リチウムイオン電池輸送市場は、電気自動車、民生用電子機器、定置型エネルギー貯蔵にわたる電池量の増加に伴い、より専門化が進んでいます。ロジスティクスプロバイダーが電池契約を競う中で、危険物の専門知識、リアルタイムの輸送可視性、および信頼性の高い規制管理がますます重要になっています。電池生産は集中している一方で需要は地域をまたいで分散しており、リチウムイオン電池輸送市場において国境を越えた輸送が引き続き中心的な役割を担っています。欧州および北米における新たな製造クラスターは、確立されたアジア連結回廊に加えて新たなルートを追加しており、リサイクル要件が返却電池のための独立したフローを生み出しています。こうした状況は、複数の輸送モードにわたるコンプライアントな輸送、管理された保管、梱包、データ取得、および引き渡しを調整できる事業者に有利に働きます。
レポートの主要ポイント
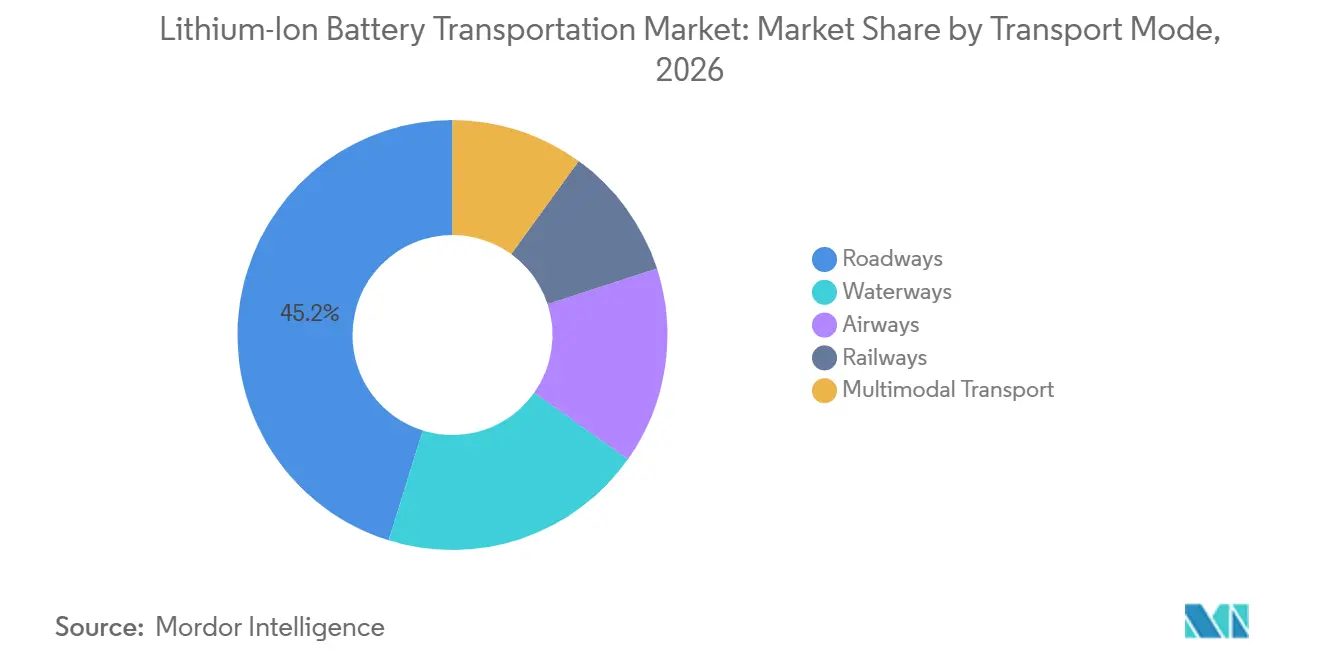
- 輸送モード別では、道路輸送が2026年の収益の45.2%を占め、マルチモーダル輸送は2032年までに11.3%のCAGRで成長すると予測されています。
- 電池ステータス別では、新品セルおよびパックが2026年の収益の62.1%を占め、使用済み電池は2032年までに12.5%のCAGRで成長すると予測されています。
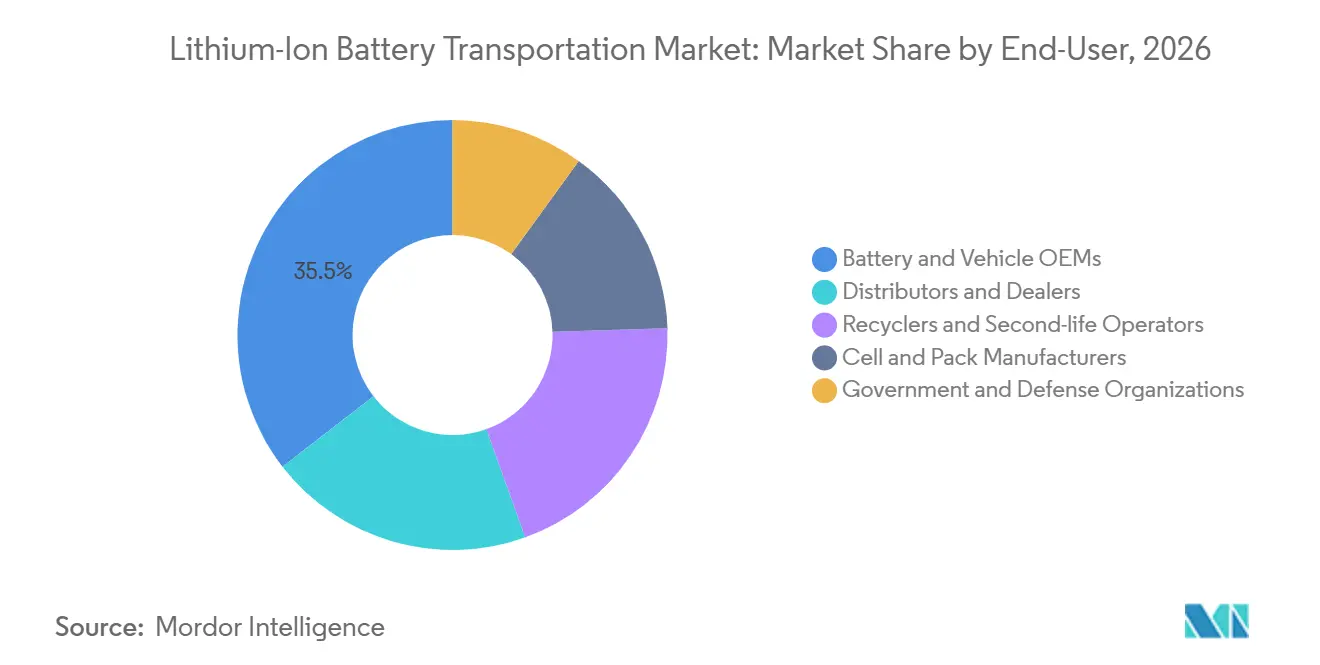
- エンドユーザー別では、電池・車両OEMが2026年の収益の35.5%を占め、リサイクル業者およびセカンドライフ事業者は2032年までに13.6%のCAGRで成長すると予測されています。
- 地域別では、アジア太平洋が2026年の収益の44.3%を占め、2032年までに12.2%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ライバーの影響分析*
| ドライバー | CAGRへの影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 車両、民生用電子機器、およびエネルギー貯蔵の電動化 | +3.2% | 中国、米国、欧州に集中したグローバル | 長期(4年以上) |
| 国境を越えた電池製造と貿易の拡大 | +2.0% | 中国からグローバル、アジア太平洋コア、欧州、および北米 | 中期(2~4年) |
| 危険物コンプライアンスの専門化と認定梱包需要 | +1.5% | 欧州および米国で最も強い規制的影響を持つグローバル | 短期(2年以内) |
| 電池交換およびリサイクルによるリバースロジスティクスの成長 | +1.6% | 欧州、中国、および北米、東南アジアへの波及あり | 中期(2~4年) |
| ロジスティクスサービス差別化要因としての電池健全性状態データ | +0.7% | 欧州および東アジアのOEM回廊で最も早期に採用されるグローバル | 長期(4年以上) |
| 電池パスポートおよびチェーン・オブ・カストディ要件 | +1.0% | 欧州、グローバルな輸出パートナーへの採用圧力あり | 短期(2年以内)から中期(2~4年) |
| 情報源: Mordor Intelligence | |||
車両、民生用電子機器、およびエネルギー貯蔵の電動化
リチウムイオン電池輸送市場は、車両、電子機器、定置型エネルギー貯蔵のサプライチェーン全体にわたる移動量の増加から恩恵を受けています。国際エネルギー機関は、表明政策シナリオの下で2030年までに世界の気自動車用電池需要が3 TWh を超えると予測しています。[1] 大型電池パックは、輸送される各ユニットの輸送重量、梱包ニーズ、および文書要件を増加させます。北米の電気自動車は欧州の同等品よりも大型の電池パックを搭載しており、多くのルートでの取り扱い要件を引き上げています。[2] 民生用電子機器および電池エネルギー貯蔵システムは、複数の製品カテゴリーにわたる輸送ニーズを追加します。この広がりにより、リチウムイオン電池輸送市場は乗用電気自動車のみに依存する場合よりも広い需要基盤を持つことになります。
国境を越え電池製造と貿易の拡大
リチウムイオン電池輸送市場は、生産能力と最終需要が異なる場所に存在するため、国境を越えた移動に依存しています。中国からの電池輸出は2025年に記録的な水準に達し、114の国または地域が9月までに少なくとも10 ミリオン 米ドルの中国製電池を購入しました。欧州および米国の能力増強は貿易パターンを変化させますが、立ち上げ期間中はアジアからの電池セルおよび材料の輸入が依然として必要です。中国は2025年7月に、リン酸鉄リチウム(LFP)正極製造プロセスを含む8つの電池製造技術の海外移転を制限しました。したがって、既存のサプライ関係およびそれを支えるフレートネットワークは商業的に引き続き重要です。リチウムイオン電池輸送市場は、貿易の動きが排除されるのではなく再分配されるにつれて調整を続けるでしょう。
危険物コンプライアンスの専門化と認定梱包需要
電池の輸送には一般的なフレートネットワークが常に提供するとは限らない管理が必要であり、これがリチウムイオン電池輸送市場における専門サービスを支えています。電池、分類、充電状態、梱包、ラベリング、および輸送文書をカバーする危険物規則の下で輸送されます。国際航空運送協会(IATA)危険物規則は、機器と共に梱包された電池および航空機で輸送される車両内の電池について、2026年1月1日から充電状態30%制限を義務化しました。[3] これにより、荷送人および運送人はフレートが空港に到着する前により一貫した情報を維持することが求められます。認定梱包および訓練された取り扱いチームは、積み込み、移送、および保管中のエラーを削減できます。したがって、リチウムイオン電池輸送市場は、一般的なフレート手順に依存するのではなくコンプライアンスを実証できるプロバイダーに優位性をもたらします。
リバースロジスティクスと電池トレーサビリティ要件
リチウムイオン電池輸送市場は、電池が車両および機器から取り外されるにつれて独立したリバースフローを獲得しています。CEVA Logisticsは2027年までに欧州10カ国に電池ロジスティクスセンターを設置することを見込んでおり、2030年までに欧州の使用済み電池量の80%をカバーすることを目指しています。返却された電池はディーラーや解体業者から不規則な量で届くため、新たに製造されたパックの移動よりも回収が困難です。165件の研究を対象とした2025年のレビューでは、効果的なリバース業務には回収ルーティング、輸送、および施設立地の決定が連携して機能することが必要であることが明らかになりました。[4] 欧州連合は2027年2月18日から象電池についてQRコードでアクセス可能な電池パスポートを義務付けます。電池健全性状態の記録、取り扱いイベント、およびモーダル引き渡し時のデータ交換は、これらのフローが増加するにつれてリチウムイオン電池輸送市場においてより価値が高まるでしょう。
制約要因の影響分析*
| 制約要因 | 影響(%) | 地理的背景 | 時間軸 |
|---|---|---|---|
| 熱暴走および火災責任リスク | -1.8 | 海上ロールオン・ロールオフおよび航空貨物で最も深刻なグローバル | 長期(4年以上) |
| 国境を越えた危険物要件の断片化 | -1.4 | アジア、中東・アフリカ、およびラテンアメリカルートで最も摩擦が高い国境越え回廊 | 中期(2~4年) |
| 認定キャパシティおよび専門倉庫の不足 | -0.9 | 欧州、北米、および新興の東南アジア回廊 | 短期(2年以内)から中期(2~4年) |
| 損傷・欠陥・リコール電池の分類の不確実性 | -0.6 | 米国および欧州でコンプライアンス負担が最も高いグローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
熱暴走および火災責任リスク
熱暴走はリチウムイオン電池輸送市場における安全性および責任上の約をもたらします。米国国家運輸安全委員会は、2025年にGenius Star XIに搭載された電池エネルギー貯蔵システムユニットが荒天時に固定が不十分なまま移動し、3ユニットで熱暴走が発生し2件の貨物倉火災が引き起こされたことを明らかにしました。この事故により3.8 ミリオン 米ドルの損害が発生しました。Morning Midasの火災もまた、熱暴走がセル全体に広がった後に停止させることの困難さに注目を集めました。海上および航空運送業者は、受け入れ基準、梱包標準、および貨物位置を設定する際に火災リスクを考慮しなければなりません。これにより、特に高エネルギー電池積荷に対して、リチウムイオン電池輸送市場における継続的な運用上の制約が残ります。
国境を越えた危険物要件の断片化
リチウムイオン電池輸送市場は、道路、海上、航空輸送に対して異なる規則の下で運営されています。欧州の道路輸送は危険物の国際道路輸送に関する欧州協定(ADR)2025年版に従い、海上輸送は国際海上危険物規程(IMDGコード)に従い、航空輸送は国際航空運送協会(IATA)の要件に従います。米国運輸の連邦規則集第49編(49 CFR)173.185に基づく規則は、梱包数量およびプラカード閾値について欧州の要件と異なります。カナダは北米回廊をまたぐ輸送に危険物輸送規制の枠組みを追加します。したがって、韓国のセルメーカーからマレーシアを経由してドイツの組立工場に至るルートは、複数の法的枠組みに直面する可能性があります。異なる要件は、リチウムイオン電池輸送市場に滞留時間、トレーニングニーズ、および責任リスクを追加します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
輸送モード別:
道路輸送が現在の移動をリードし、マルチモーダルネットワークが拡大道路輸送は2026年のリチウムイオン電池輸送市場規模の45.2%を占めました。トラック輸送は、ギガファクトリー、組立工場、物流センター、サービスネットワーク、およびリサイクル施設間の国内および地域輸送を支えています。道路運送業者は直接集荷・配送を提供できるため、時間的制約のある高価値電池輸送における引き渡し回数を削減します。危険物の国際道路輸送に関する欧州協定(ADR)コンプライアンスは確立された事業者の間で広く解されており、これらの輸送に対する運送業者の資格取得を支援します。リチウムイオン電池輸送産業の道路セグメントは、ほとんどの電池サプライチェーンが他のモードの前後に道路区間を必要とするため、引き続き重要です。
マルチモーダル輸送は2027年から2032年にかけて11.3%のCAGRで成長すると予測されています。統合プロバイダーは、リードタイム、コスト、混乱リスク、および文書のバランスを取る必要がある場合に、航空、海上、道路、鉄道を組み合わせることができます。電池パスポート要件は、規則(EU)2023/1542の下で各モーダル引き渡し時に監査可能なデータの必要性を生み出します。Kuehne+Nagelは、単一モードへの依存を低減するオプションの一つとして海空複合輸送を挙げています。航空輸送は緊急かつ少量の輸送に対応し、水上輸送は主要な大陸間フローに引き続き必要です。鉄道輸送は、ルート能力と規則が許す場合に低排出の大陸横断オプションを提供します。試作電池は特別規定およびユニット固有の管理が適用される可能性があるため、すべてのモードにわたって特注の取り扱いが必要です。

電池ステータス別:
新品セルおよびパックがリードし、使用済み電池の重要性が高まる新品セルおよびパックは2026年のリチウムイオン電池輸送市場の62.1%のシェアを占めました。このカテゴリーは、廃棄フローよりもはるかに大きい生産フローから恩恵を受けています。新品パックは一般的に、出荷前に試験、分類、充電管理、梱包、および輸送情報が準備されるため、より予測可能なプロセスに従います。標準化された文書および梱包により、これらの輸送は返却品や損傷品よりも計画が容易にな場合があります。リチウムイオン電池輸送産業は、定期的な工場間および工場から車両へのフローにこのセグメントを依存しています。
使用済み電池は2027年から2032年にかけて12.5%のCAGRで成長すると予測されています。これらのユニットは、予定された工場出荷量ではなく、ディーラーや解体業者から不規則なバッチで返却されます。電池がセカンドライフ用途またはリサイクルに向かう前に、電池健全性状態の評価が必要です。2026年6月に気候変動ジャーナルに掲載された「持続可能な電池システムのための電池パスポート:バリューチェーン段階にわたる役割、データ要件、および実装課題のレビュー」と題された研究では、電池パスポートが化学組成に基づく選別を支援できる可能性があるものの、移行は依然として手動または半自動診断と不均一なデータ品質に依存することになると指摘されています。損傷および欠陥電池は、輸送が許可されるかどうかおよびどのような梱包条件が適用されるかを判断するための技術的評価が必要です。これにより、リチウムイオン電池輸送市場内で管理れた保管、診断能力、および経験豊富な回収サービスへの需要が生まれます。
エンドユーザー別:
OEMが要件を設定し、リサイクル業者がより速い成長を生み出す電池・車両OEMは2026年のリチウムイオン電池輸送市場の35.5%を占めました。彼らの調達チームは、サプライチェーン全体にわたる梱包仕様、充電状態プロトコル、運送業者承認条件、および報告要件を設定します。セルおよびパックメーカーも複数の生産段階を通じて材料および完成品を移動させます。ディストリビューターおよびディーラーは地域の修理・交換ニーズに対応しており、危険物対応能力はより広く異なる場合があります。政府および防衛機関は、特注のサービス条件が必要な専門的な電池フォーマットおよび試作品輸送を使用します。
リサイクル業者およびセカンドライフ事業者は2027年から2032年にかけて13.6%のCAGRで成長すると予測されています。欧州連合の電池要件および増加する廃棄量は、より組織化された回収・回収活動を支援します。2025年のネイチャー・コミュニケーションズの研究では、中国おける先進的な直接正極リサイクルがクローズドループシナリオで58 ビリオン 米ドルの累積リサイクル利益を生み出す可能性があることが明らかになりました。この結果は、コンプライアントな条件下で使用済み電池を回収、集約、および移動できるリバースネットワークに依存しています。CEVA Logisticsは、危険物の国際道路輸送に関する欧州協定(ADR)準拠輸送と診断・再調整を組み合わせた電池ロジスティクスセンターを開発しています。これにより、リチウムイオン電池輸送市場は電池の耐用年数終了時の処理決定とより密接に結びついています。
地域分析
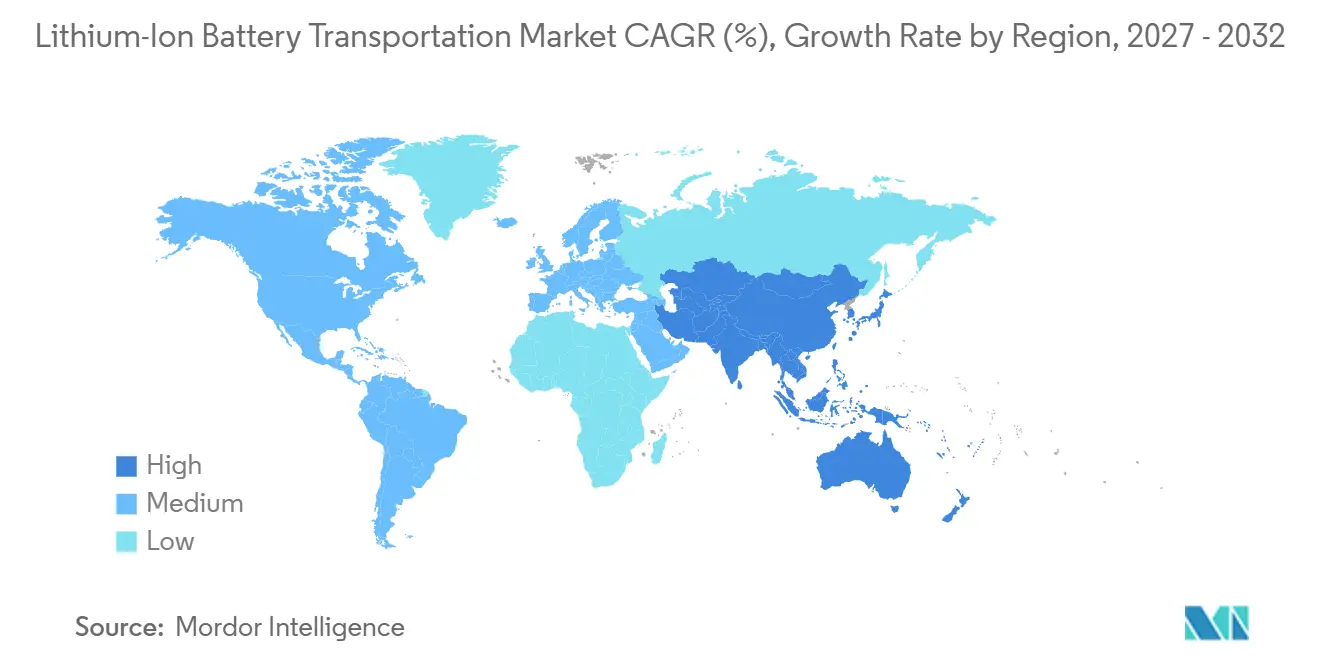
アジア太平洋地域リチウムイオン電池輸送市場
アジア太平洋地域は2026年のリチウムイオン電池輸送市場シェアの44.3%を占めた。中国は、その輸出基盤が幅広い仕向地に対応していることから、地域および世界の電池輸送において中心的な役割を維持している。中国が2025年に導入したカソード、グラファイトアノード、および電池関連技術に対する輸出規制は、許可取得を義務付け、貿易フローへのコンプライアンス対応を増加させている。韓国と日本は、北米および欧州の自動車メーカーに高付加価値のニッケルマンガンコバルト(NMC)および特殊セルを供給している。ベトナム、タイ、インドネシアは、より広範な組立および物流の役割へと移行しつつある。インドネシアによるリン酸鉄リチウム(LFP)関連材料の支援および電気自動車の普及促進は、さらなる地域生産の分散化を示唆している。これらの変化は、中国との貿易ルートに取って代わるのではく、リチウムイオン電池輸送市場に新たなルートを加えるものである。
欧州およびアフリカのリチウムイオン電池輸送市場
欧州は生産活動と詳細な規制の枠組みによって形成されている。EUの電池パスポート要件は、対象電池について2027年2月から開始される。これにより、追跡可能な保管、取り扱い、および報告システムへの物流投資が促進されている。DHL サプライ チェーンは2026年5月、オランダのホルタムに高電圧電池の保管およびサービスを目的とした17,000 m²の電池物流ハブの建設を開始した。ドイツ、フランス、ポーランド、および英国は、製造業との連携と確立されたADR認定キャリアネットワークを背景に、主要拠点として機能している。モロッコが発表した電池関連投資基盤は、リン酸塩資源、貿易協定、および自動車生産に結びついた北アフリカ・欧州回廊を形成している。欧州のリチウムイオン電池輸送市場は、そのため、規制対応力と地域保管能力に対して特別な重要性を置いている。
南北アメリカおよび中東・アフリカのリチウムイオン電池輸送市場
北米の輸送動向、国内調達目標と継続的な国境を越えた供給要件によって形成されている。マースクは2026年6月、米国のリチウムイオン電池輸送支出を24.0億米ドルから30.0億米ドルと推定した。米国、カナダ、およびメキシコの輸送規制は、地域をまたいで運営するキャリアに対して厳格なコンプライアンス環境を生み出している。南米は、チリ、アルゼンチン、ブラジルからアジアおよび欧州の加工拠点に向けた鉱物の輸出動向を支えている。中東およびアフリカは現時点では貢献度が低いものの、モロッコの投資パイプラインおよび湾岸地域の電池エネルギー貯蔵プロジェクトが段階的な需要を支えている。これらの地域は、リチウムイオン電池輸送市場の地理的範囲を広げる調達、製造、および展開ルートを加えている。
競合環境
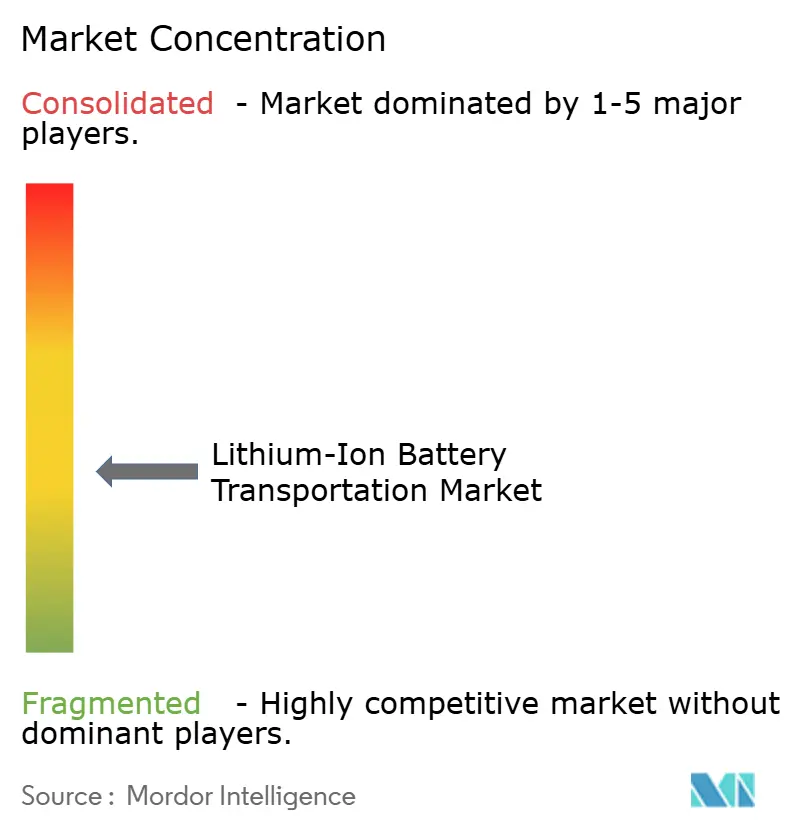
リチウムイオン電池輸送市場は主要なフルサービスプロバイダーの間で適度に集中しています。Maersk、DHL Group、Kuehne+Nagel、DSV、CMA CGMは輸送カバレッジ、危険物対応能力、およびデジタルカストディ管理を通じて競争しています。彼らの規模は、大口顧客向けに海、航空、道路、鉄道、倉庫、および通関関連活動を調整するのに役立ちます。DSVは2025年4月にDKK 1,067 億(会社発表ではEUR 143 億と記載)の企業価値でDB Schenkerの買収を完了しました。この取引により、DSVの危険物ネットワークが主要な電池貿易回廊全体で拡大しました。DHL Groupは、Supply Chain、Global Forwarding、およびExpressの能力を世界20以上のサイトにサービスを提供する電池ロジスティクスプラットフォームに統合しています。これらの戦略は、リチウムイオン電池輸送市場が複数のサービスにわたる複雑な輸送に対応できる事業者に報いることを示しています。
損傷、リコール、および使用済み電池のサービスにおける競争はより開かれています。FedExおよびUPSは損傷または欠陥電池の輸送を特別条件下での地上サービスに限定しており、これにより危険物専門運送業者の役割が残ります。管理された保管、訓練されたスタッフ、専門フリート機器、および適切な許可を持つ事業者は、これらの取り扱いが困難なカテゴリーで競争できます。電池健全性状態モニタリング、充電状態報告、および電池スポートデータ取得もサービス選択の一部になりつつあります。CEVA LogisticsはIATAの独立検証機関卓越センター(CEIV)リチウム電池認証を取得した最初のロジスティクスプロバイダーとなり、独立して評価された品質慣行の重要性を反映しています。ISO 9001および国際自動車タスクフォース(IATF)16949は、OEMの入札要件においてますます関連性が高まっています。したがって、リチウムイオン電池輸送市場にはグローバルな競争と狭い専門家の機会の両方があります。
いくつかの最近の動きは、プロバイダーが能力と顧客関係を確保する方法を示しています。Kuehne+Nagelと寧徳時代新能源科技股份有限公司(CATL)は、電池ロジスティクス、大型トラックフリートの電動化、電池リサイクル、および中国での電池交換パイロットをカバーするコラボレーション協定に署名しました。DHL Supply Chainは2025年6月にFortum Battery Recyclingと欧州全体の電気自動車電池リサイクルのためのロジスティクスソリューションを開発する長期契約に署名しました。Maerskは2026年6月に北米で65以上のステーション、7つの地域ハブ、42,000以上の米国郵便番号をカバーするクラス9地上フレート専用ソリューションを開始しました。これらの動きは、単純なフレート量だけでなく、キャパシティ、コンプライアンス、およびリバースフローのニーズに対応しています。広範なプロバイダーと認定専門家の組み合わせは、適度に集中したリチウムイオン電池輸送市場と一致しています。
リチウムイオン電池輸送産業リーダー
-
DHL Group
-
DSV A/S
-
Kuehne + Nagel International AG
-
CMA CGM Group
-
A.P. Moller – Maersk
- 注:主要企業の掲載順は順位を示すものではありません。
リチウムイオン電池輸送市場 このレポートでカバーされる企業
- A.P. Moller – Maersk
- Bertling Logistics
- C.H. Robinson Worldwide, Inc.
- CMA CGM Group
- DGD Transport
- DHL Group
- DSV A/S
- Expeditors International of Washington, Inc.
- FedEx Corporation
- GEODIS
- GXO Logistics, Inc.
- Hellmann Worldwide Logistics SE & Co. KG
- Kintetsu World Express, Inc.
- Kuehne + Nagel International AG
- Nippon Express Holdings, Inc.
- Rhenus Group
- Sinotrans Limited
- Toll Group
- United Parcel Service, Inc. (UPS)
- Yusen Logistics Co., Ltd.
最近の産業開発事情 リチウムイオン電池輸送市場
- 2026年6月:A.P. Moller – Maerskは北米地上フレートネットワーク内にクラス9リチウムイオン電池輸送専用ソリューションを開始し、65以上のステーション、7つの地域ハブ42,000以上の米国郵便番号をカバーしました。このサービスは、米国、カナダ、メキシコの国境越えコンプライアンスプロトコルを備えた自動車およびEVメーカー顧客を対象としています。
- 2026年5月:DHL Supply Chainは既存の自動車キャンパスに隣接するオランダ・リンブルフ州ホルタムに17,000 m²の欧州電池ロジスティクスハブの建設を開始し、2027年初頭の稼働開始を予定しています。この施設は欧州EVセクター向けの統合ワンストップソリューションとして高電圧EV電池の保管・サービスを対象としています。
- 2025年9月:CEVA Logisticsは数百万ユーロの投資を背景に使用済みEV電池向けの専用リバースロジスティクスソリューションを発表しました。展開は2027年までに欧州10カ国の電池ロジスティクスセンターを対象とし、2030年までに欧州の使用済み電池量の80%をカバーすることを目指しています。
- 2025年4月:DSVはDeutsche BahnからDB Schenkerの買収を完了し、企業価値はDKK 1,067億(会社発表ではEUR 143億と記載)で、これまでに記録された最大のロジスティクスM&A取引の一つとなりました。統合された事業体は、主要な電池貿易回廊全体で大幅に拡大した危険物取り扱い能力を獲得します。
世界のリチウムイオン電池輸送市場レポートスコープ
リチウムイオン電池輸送とは、厳格な国際危険物規制を遵守しながら、陸路、海路、または航空路を通じてサプライチェーン全体でリチウムイオン電池を移動させる専門的なロジスティクスプロセスを指します。これらの電池は、短絡、過熱、および熱暴走のリスクにより、クラス9危険物(危険品)として法的に分類されており、特定の梱包、ラベリング、および取り扱いプロトコルが必要です。
世界のリチウムイオン電池輸送市場は、輸送モード、電池テータス、エンドユーザー、および地域によって区分されています。輸送モード別では、市場は道路輸送、航空輸送、水上輸送、鉄道輸送、およびマルチモーダル輸送に区分されています。電池ステータス別では、市場は新品セルおよびパック、使用済み・返却電池、損傷・欠陥電池、試作電池、および使用済み電池に区分されています。エンドユーザー別では、市場は電池・車両OEM、セルメーカー、ディストリビューター、リサイクル業者、および政府機関に区分されています。レポートはまた、主要地域の26カ国にわたる世界のリチウムイオン電池輸送市場の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額ベース(米ドル)で提供されています。
セグメンテーション概要
| 道路輸送 |
| 航空輸送 |
| 水上輸送 |
| 鉄道輸送 |
| マルチモーダル輸送 |
| 新品セルおよびパック |
| 使用済み・返却電池 |
| 損傷・欠陥電池 |
| 試作電池 |
| 使用済み電池 |
| 電池・車両OEM |
| セルおよびパックメーカー |
| ディストリビューターおよびディーラー |
| リサイクル業者およびセカンドライフ事業者 |
| 政府および防衛機関 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| タイ | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| 南アフリカ | |
| モロッコ | |
| その他の中東・アフリカ |
| 輸送モード別 | 道路輸送 | |
| 航空輸送 | ||
| 水上輸送 | ||
| 鉄道輸送 | ||
| マルチモーダル輸送 | ||
| 電池ステータス別 | 新品セルおよびパック | |
| 使用済み・返却電池 | ||
| 損傷・欠陥電池 | ||
| 試作電池 | ||
| 使用済み電池 | ||
| エンドユーザー別 | 電池・車両OEM | |
| セルおよびパックメーカー | ||
| ディストリビューターおよびディーラー | ||
| リサイクル業者およびセカンドライフ事業者 | ||
| 政府および防衛機関 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| ベトナム | ||
| タイ | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプト | ||
| 南アフリカ | ||
| モロッコ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
2032年までのリチウムイオン電池輸送の予測は?
このセクターは2026年の13.41 ビリオン 米ドルから2032年には26.45 ビリオン 米ドルに成長し、2027年から2032年にかけて11.21%のCAGRで推移すると予測されています。
どの輸送モードが電池輸送をリードしていますか?
道路輸送は2026年の収益の45.2%をリードしており、製造、サービス、およびリサイクル拠点間の国内および地域輸送を直接支援しているためです。
マルチモーダル電池ロジスティクスサービスが成長している理由は何ですか?
マルチモーダル輸送はコスト、スピード、混乱リスク、およびチェーン・オブ・カストディデータを調整する必要性に支えられ、2032年までに11.3%のCAGRで成長すると予測されています。
最も速く成長している電池カテゴリーはどれですか?
使用済み電池は、回収、診断、セカンドライフ利用、およびリサイクル要件の拡大に伴い、2032年までに12.5%のCAGRで成長すると予測されています。
電池パスポート要件がロジスティクスプロバイダーにとって重要な理由は何ですか?
対象電池は2027年2月18日からQRコードでアクセス可能なパスポートが必要となり、輸送引き渡し全体にわたるより強固なカストディ記録と取り扱いデータが求められます。
2032年までに最も速く成長するエンドユーザーグループはどれですか?
リサイクル業者およびセカンドライフ事業者は、電池廃棄量の増加とリバースロジスティクス要件に支えられ、13.6%のCAGRで成長すると予測されています。