
Marktgröße und Marktanteil für den Transport von Lithium-Ionen-Batterien
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 15.55 Milliarden US-Dollar |
| Marktgröße (2032) | 26.45 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 11.21 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für den Transport von Lithium-Ionen-Batterien von Mordor Intelligence
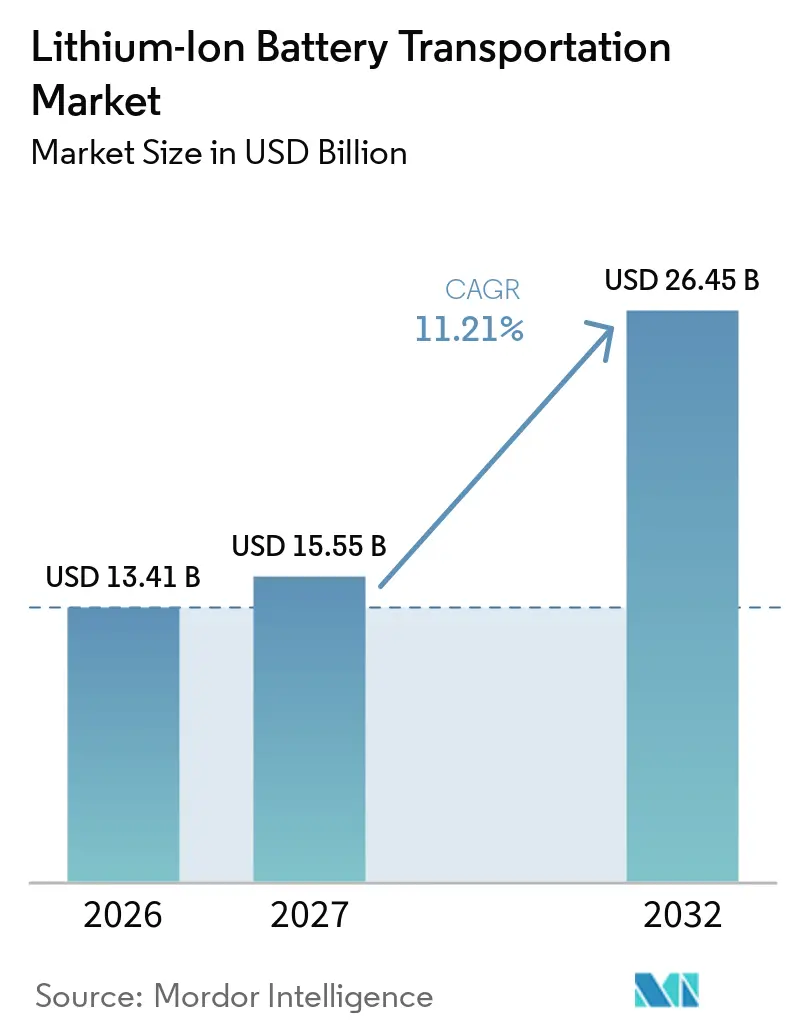
Die Marktgröße für den Transport von Lithium-Ionen-Batterien wurde im Jahr 2026 auf 15,55 Milliarden USD geschätzt und soll von 15,55 Milliarden USD im Jahr 2027 auf 26,45 Milliarden USD bis 2032 wachsen, bei einem CAGR von 11,21 % während des Prognosezeitraums (2027–2032). Der Markt für den Transport von Lithium-Ionen-Batterien wird zunehmend spezialisierter, da die Batterievolumina bei Elektrofahrzeugen, Unterhaltungselektronik und stationären Energiespeichern steigen. Fachwissen im Bereich Gefahrgut, Live-Sendungsverfolgung und zuverlässige regulatorische Kontrollen gewinnen an Bedeutung, wenn Logistikdienstleister um Batterieverträge konkurrieren. Die Batterieproduktion bleibt konzentriert, während die Nachfrage über Regionen verteilt ist, was den grenzüberschreitenden Transport im Markt für den Transport von Lithium-Ionen-Batterien zentral hält. Neue Produktionscluster in Europa und Nordamerika ergänzen bestehende Asien-Korridore um neue Routen, während Recyclinganforderungen einen separaten Rückfluss für zurückgegebene Batterien schaffen. Diese Bedingungen begünstigen Betreiber, die konformen Transport, kontrollierten Lagerung, Verpackung, Datenerfassung und Übergaben über mehrere Transportmodi hinweg koordinieren können.
Wichtigste Erkenntnisse des Berichts
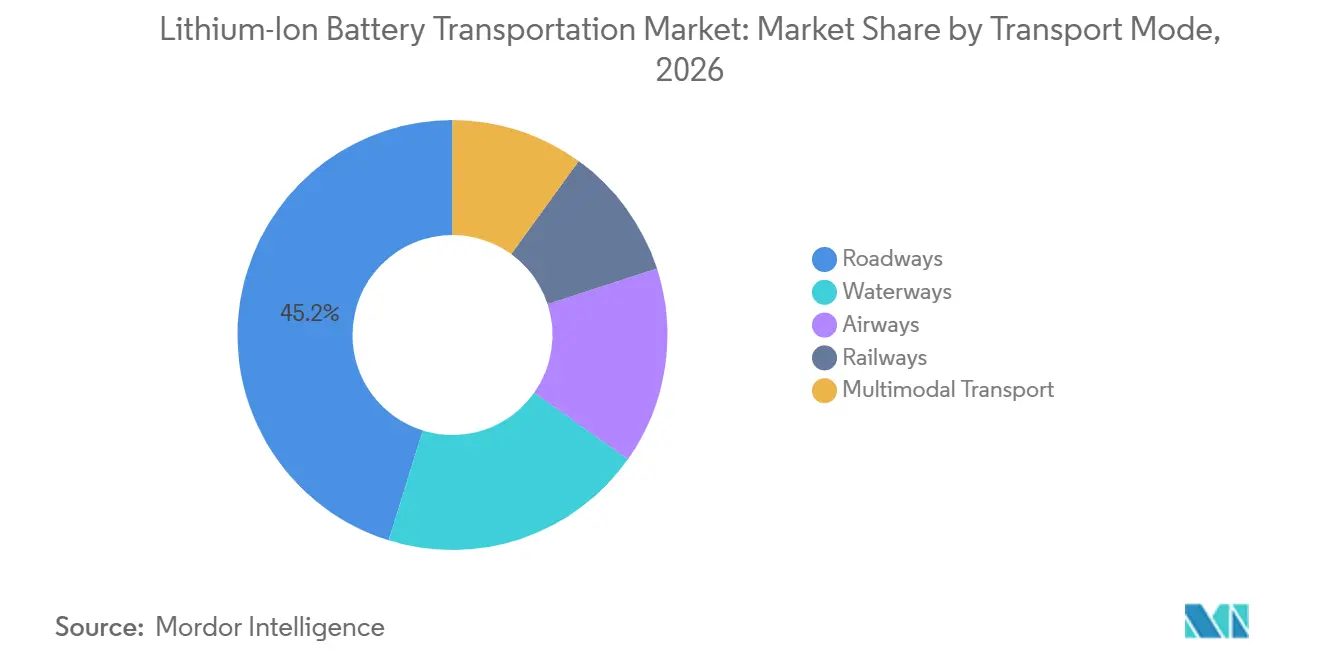
- Nach Transportmodus hielt Straße im Jahr 2026 einen Umsatzanteil von 45,2 %, während Multimodaler Transport bis 2032 voraussichtlich mit einem CAGR von 11,3 % wachsen wird.
- Nach Batteriestatus entfielen im Jahr 2026 62,1 % des Umsatzes auf Neue Zellen und Packs, während Altbatterien bis 2032 voraussichtlich mit einem CAGR von 12,5 % wachsen werden.
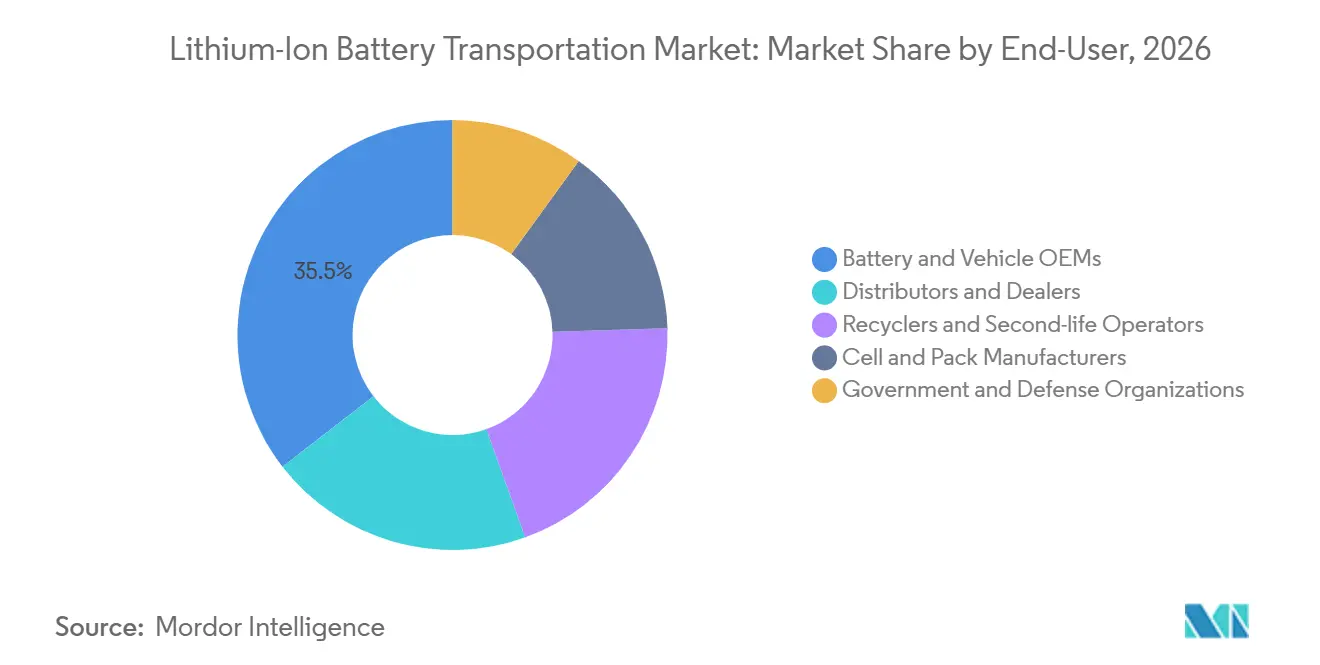
- Nach Endnutzer hielten Batterie- und Fahrzeug-Originalausrüstungshersteller (OEMs) im Jahr 2026 einen Umsatzanteil von 35,5 %, während Recycler und Zweitlebens-Betreiber bis 2032 voraussichtlich mit einem CAGR von 13,6 % wachsen werden.
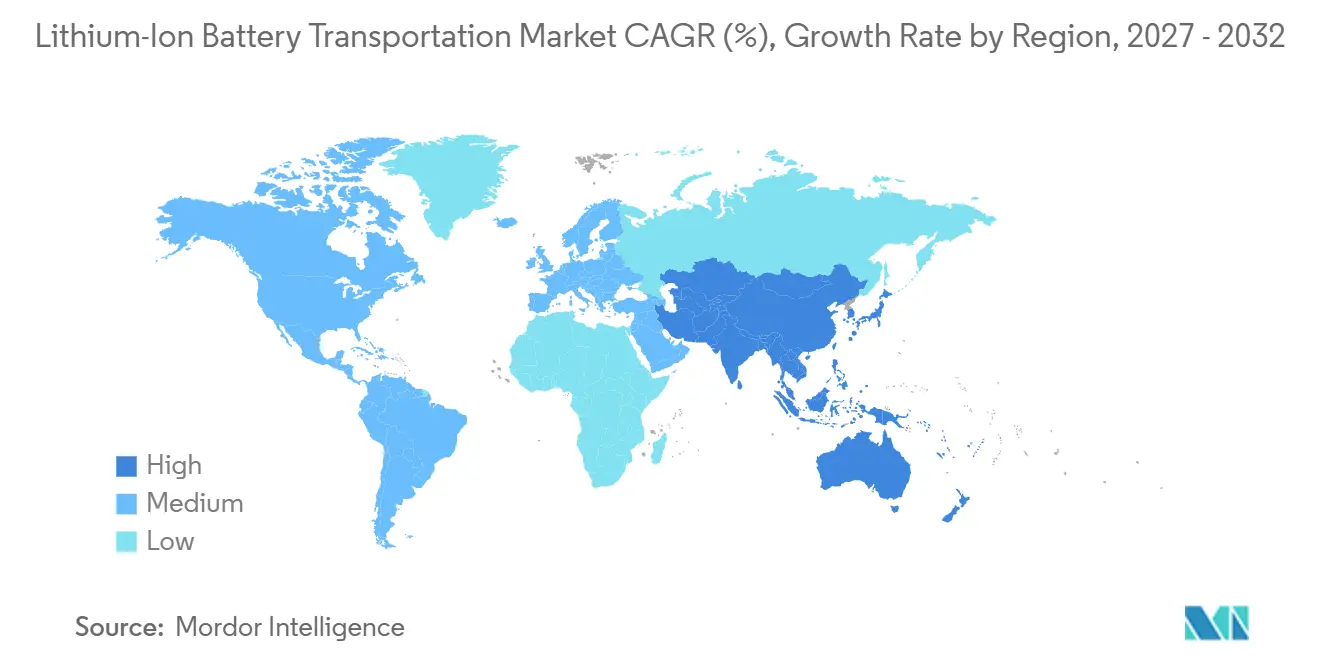
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Umsatzanteil von 44,3 %, während ein Wachstum von 12,2 % CAGR bis 2032 prognostiziert wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont |
|---|---|---|---|
| Elektrifizierung von Fahrzeugen, Unterhaltungselektronik und Energiespeicherung | +3.2% | Global, konzentriert in China, den Vereinigten Staaten und Europa | Langfristig (≥ 4 Jahre) |
| Grenzüberschreitende Expansion der Batterieproduktion und des Handels | +2.0% | China bis global, Asien-Pazifik-Kern, Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Nachfrage nach spezialisierter Gefahrgutkonformität und zertifizierter Verpackung | +1.5% | Global, mit dem stärksten regulatorischen Einfluss in Europa und den Vereinigten Staaten | Kurzfristig (≤ 2 Jahre) |
| Wachstum der Rückwärtslogistik durch Batterieaustausch und Recycling | +1.6% | Europa, China und Nordamerika, mit Ausstrahlungseffekten nach Südostasien | Mittelfristig (2–4 Jahre) |
| Zustandsdaten als Differenzierungsmerkmal im Logistikservice | +0.7% | Global, mit frühester Einführung in europäischen und ostasiatischen OEM-Korridoren | Langfristig (≥ 4 Jahre) |
| Batteriepass- und Rückverfolgbarkeitsanforderungen | +1.0% | Europa, mit Einführungsdruck auf globale Exportpartner | Kurzfristig (≤ 2 Jahre) bis Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Elektrifizierung von Fahrzeugen, Unterhaltungselektronik und Energiespeicherung
Der Markt für den Transport von Lithium-Ionen-Batterien profitiert von höheren Bewegungsvolumina in den Lieferketten für Fahrzeuge, Elektronik und stationäre Speicher. Die Internationale Energieagentur erwartet, dass die globale Nachfrage nach Elektrofahrzeugbatterien bis 2030 im Rahmen ihres Szenarios der erklärten Politiken 3 TWh übersteigen wird.[1] Größere Batteriepacks erhöhen das Versandgewicht, den Verpackungsbedarf und die Dokumentationsanforderungen für jede transportierte Einheit. Nordamerikanische Elektrofahrzeuge verfügen über größere Batteriepacks als europäische Pendants, was die Handhabungsanforderungen auf vielen Routen erhöht.[2] Unterhaltungselektronik und Batterie-Energiespeichersysteme fügen Versandbedarf über mehr als eine Produktkategorie hinzu. Diese Breite gibt dem Markt für den Transport von Lithium-Ionen-Batterien eine breitere Nachfragebasis als einem Markt, der nur von Personen-Elektrofahrzeugen abhängt.
Grenzüberschreitende Expansion der Batterieproduktion und des Handels
Der Markt für den Transport von Lithium-Ionen-Batterien ist auf grenzüberschreitende Bewegungen angewiesen, da Produktionskapazität und Endnachfrage an unterschiedlichen Standorten verbleiben. Die Batterieexporte aus China erreichten 2025 Rekordniveaus, wobei 114 Länder oder Gebiete jeweils mindestens 10 Millionen USD chinesischer Batterien bis September kauften. Kapazitätserweiterungen in Europa und den USA werden die Handelsmuster verändern, aber Hochlaufphasen erfordern weiterhin eingehende Zellen und Materialien aus Asien. China schränkte im Juli 2025 die Übertragung von 8 Batterieherstellungstechnologien ins Ausland ein, darunter Produktionsprozesse für Lithiumeisenphosphat-Kathoden (LFP). Bestehende Lieferbeziehungen und die sie bedienenden Frachtnetze bleiben daher kommerziell bedeutsam. Der Markt für den Transport von Lithium-Ionen-Batterien wird sich weiter anpassen, da Handelsbewegungen umverteilt statt beseitigt werden.
Nachfrage nach spezialisierter Gefahrgutkonformität und zertifizierter Verpackung
Batteriesendungen erfordern Kontrollen, die allgemeine Frachtnetze nicht immer bieten, was spezialisierte Dienstleistungen im Markt für den Transport von Lithium-Ionen-Batterien unterstützt. Batterien werden unter Gefahrgutvorschriften transportiert, die Klassifizierung, Ladezustand, Verpackung, Kennzeichnung und Transportdokumentation abdecken. Die Gefahrgutvorschriften des Internationalen Luftverkehrsverbands (IATA) machten die 30-%-Ladezustandsgrenze ab dem 1. Januar 2026 für Batterien, die mit Geräten verpackt sind, und Batterien in Fahrzeugen, die per Luftfracht befördert werden, verbindlich.[3] Dies erfordert, dass Versender und Spediteure konsistentere Informationen bereitstellen, bevor die Fracht einen Flughafen erreicht. Zertifizierte Verpackungen und geschulte Handhabungsteams können Fehler beim Beladen, Umschlagen und Lagern reduzieren. Der Markt für den Transport von Lithium-Ionen-Batterien begünstigt daher Anbieter, die Konformität nachweisen können, anstatt sich auf allgemeine Frachtverfahren zu verlassen.
Rückwärtslogistik und Anforderungen an die Rückverfolgbarkeit von Batterien
Der Markt für den Transport von Lithium-Ionen-Batterien gewinnt einen separaten Rückfluss, da Batterien Fahrzeuge und Geräte verlassen. CEVA Logistics erwartet bis 2027 Batterie-Logistikzentren in 10 europäischen Ländern und strebt an, bis 2030 80 % der europäischen Altbatterievolumina abzudecken. Zurückgegebene Batterien kommen in unregelmäßigen Mengen von Händlern und Demontagebetrieben, was die Sammlung schwieriger macht als die Bewegung neu produzierter Packs. Eine Überprüfung von 165 Studien aus dem Jahr 2025 ergab, dass effektive Rückwärtsoperationen erfordern, dass Sammelrouting, Transport und Standortentscheidungen für Einrichtungen zusammenwirken.[4] Die Europäische Union verlangt ab dem 18. Februar 2027 QR-Code-zugängliche Batteriepässe für betroffene Batterien. Zustandsaufzeichnungen, Handhabungsereignisse und Datenaustausch bei modalen Übergaben werden für den Markt für den Transport von Lithium-Ionen-Batterien wertvoller, wenn diese Flüsse zunehmen.
Analyse der Hemmnisse*
| Hemmnisse | Auswirkung (%) | Geografischer Kontext | Zeithorizont |
|---|---|---|---|
| Thermisches Durchgehen und Brandrisiko | -1,8 | Global, mit der höchsten Schwere bei Ozean-RoRo und Luftfracht | Langfristig (≥ 4 Jahre) |
| Fragmentierte grenzüberschreitende Gefahrgutanforderungen | -1,4 | Grenzüberschreitende Korridore, mit der höchsten Reibung auf Routen in Asien, Naher Osten und Afrika sowie Lateinamerika | Mittelfristig (2–4 Jahre) |
| Begrenzte zertifizierte Kapazität und spezialisierte Lagerhaltung | -0,9 | Europa, Nordamerika und aufkommende südostasiatische Korridore | Kurzfristig (≤ 2 Jahre) bis Mittelfristig (2–4 Jahre) |
| Unsichere Klassifizierung beschädigter, defekter und zurückgerufener Batterien | -0,6 | Global, mit der höchsten Compliance-Belastung in den Vereinigten Staaten und Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Thermisches Durchgehen und Brandrisiko
Thermisches Durchgehen stellt eine Sicherheits- und Haftungsbeschränkung für den Markt für den Transport von Lithium-Ionen-Batterien dar. Das Nationale Transportsicherheitsgremium der Vereinigten Staaten stellte fest, dass unsachgemäß gesicherte Einheiten von Batterie-Energiespeichersystemen während schweren Wetters an Bord der Genius Star XI im Jahr 2025 verrutschten, was in 3 Einheiten thermisches Durchgehen und 2 Laderaumbränden auslöste. Der Vorfall verursachte einen Schaden von 3,8 Millionen USD. Der Brand der Morning Midas lenkte ebenfalls die Aufmerksamkeit auf die Schwierigkeit, thermisches Durchgehen zu stoppen, nachdem es sich durch Zellen ausgebreitet hatte. See- und Luftfrachtführer müssen das Brandrisiko bei der Festlegung von Annahmekriterien, Verpackungsstandards und Frachtpositionen berücksichtigen. Dies hinterlässt eine anhaltende betriebliche Einschränkung im Markt für den Transport von Lithium-Ionen-Batterien, insbesondere für hochenergetische Batterieladungen.
Fragmentierte grenzüberschreitende Gefahrgutanforderungen
Der Markt für den Transport von Lithium-Ionen-Batterien operiert unter unterschiedlichen Vorschriften für Straßen-, See- und Luftsendungen. Straßentransporte in Europa folgen dem Europäischen Übereinkommen über die internationale Beförderung gefährlicher Güter auf der Straße (ADR) 2025, Seetransporte folgen dem Internationalen Code für die Beförderung gefährlicher Güter auf See (IMDG-Code) und Luftsendungen folgen den Anforderungen des Internationalen Luftverkehrsverbands (IATA). Die Vorschriften des US-Verkehrsministeriums gemäß 49 Code of Federal Regulations (CFR) 173.185 unterscheiden sich von europäischen Anforderungen hinsichtlich Verpackungsmengen und Kennzeichnungsschwellen. Kanada fügt seinen Rahmen für den Transport gefährlicher Güter zu Bewegungen über nordamerikanische Korridore hinzu. Eine Route von einem südkoreanischen Zellhersteller über Malaysia zu einem deutschen Montagewerk kann daher mehreren Rechtsrahmen unterliegen. Unterschiedliche Anforderungen erhöhen Verweilzeiten, Schulungsbedarf und Haftungsrisiken im Markt für den Transport von Lithium-Ionen-Batterien.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Transportmodus:
Straße führt aktuelle Bewegungen an, während multimodale Netzwerke expandierenStraße machte 45,2 % der Marktgröße für den Transport von Lithium-Ionen-Batterien im Jahr 2026 aus. LKW-Transport unterstützt inländische und regionale Fahrten zwischen Gigafabriken, Montagewerken, Verteilzentren, Servicenetzwerken und Recyclinganlagen. Straßenspediteure können direkte Abholung und Lieferung anbieten, was Übergaben für zeitkritische oder hochwertige Batteriesendungen reduziert. Die Konformität mit dem Europäischen Übereinkommen über die internationale Beförderung gefährlicher Güter auf der Straße (ADR) ist unter etablierten Unternehmen weitgehend bekannt, was die Spediteurqualifikation für diese Bewegungen unterstützt. Das Straßensegment der Branche für den Transport von Lithium-Ionen-Batterien bleibt wichtig, da die meisten Batterielieferketten vor oder nach einem anderen Modus einen Straßenabschnitt erfordern.
Multimodaler Transport soll von 2027 bis 2032 mit einem CAGR von 11,3 % wachsen. Integrierte Anbieter können Luft, See, Straße und Schiene kombinieren, wenn Vorlaufzeit, Kosten, Störungsrisiko und Dokumentation ausgewogen werden müssen. Batteriepassanforderungen schaffen einen Bedarf an prüfbaren Daten bei jedem modalen Übergabepunkt gemäß Verordnung (EU) 2023/1542. Kuehne+Nagel identifiziert See-Luft-Kombinationen als eine Option zur Reduzierung der Abhängigkeit von einem einzigen Modus. Luftwege bedienen dringende, geringvolumige Bewegungen, während Wasserwege für wichtige interkontinentale Flüsse notwendig bleiben. Schienenwege bieten eine emissionsärmere kontinentale Option, wo Streckenkapazität und Vorschriften es erlauben. Prototypbatterien erfordern maßgeschneiderte Handhabung über jeden Modus hinweg, da besondere Bestimmungen und einheitsspezifische Kontrollen gelten können.

Nach Batteriestatus:
Neue Zellen und Packs führen, während Altbatterien an Relevanz gewinnenNeue Zellen und Packs repräsentierten im Jahr 2026 einen Anteil von 62,1 % am Markt für den Transport von Lithium-Ionen-Batterien. Diese Kategorie profitiert von Produktionsflüssen, die deutlich größer sind als Rückzugsflüsse. Neue Packs folgen im Allgemeinen einem vorhersehbareren Prozess, da Tests, Klassifizierung, Ladezustandskontrolle, Verpackung und Versandinformationen vor dem Versand vorbereitet werden. Standardisierte Dokumente und Verpackungen können diese Sendungen einfacher zu planen machen als zurückgegebene oder beschädigte Einheiten. Die Branche für den Transport von Lithium-Ionen-Batterien verlässt sich auf dieses Segment für regelmäßige Fabrik-zu-Fabrik- und Fabrik-zu-Fahrzeug-Flüsse.
Altbatterien sollen von 2027 bis 2032 mit einem CAGR von 12,5 % wachsen. Diese Einheiten kehren in ungleichmäßigen Chargen von Händlern und Demontagebetrieben zurück, anstatt in geplanten Fabrikmengen. Eine Zustandsbewertung ist erforderlich, bevor eine Batterie zur Zweitlebensnutzung oder zum Recycling weitergeleitet werden kann. Eine Studie mit dem Titel Batteriepässe für nachhaltige Batteriesysteme: Eine Überprüfung von Rollen, Datenanforderungen und Implementierungsherausforderungen über Wertschöpfungskettenstufen hinweg,
veröffentlicht im Journal of Climate Change im Juni 2026, stellte fest, dass Batteriepässe chemiebasierte Sortierung unterstützen können, obwohl der Übergang weiterhin von manueller oder halbautomatischer Diagnose und ungleichmäßiger Datenqualität abhängen wird. Beschädigte und defekte Batterien erfordern eine technische Bewertung, um festzustellen, ob der Transport zulässig ist und welche Verpackungsbedingungen gelten. Dies schafft Nachfrage nach kontrollierter Lagerung, Diagnosefähigkeit und erfahrenen Sammeldienstleistungen im Markt für den Transport von Lithium-Ionen-Batterien.
Nach Endnutzer:
OEMs setzen Anforderungen, während Recycler schnelleres Wachstum erzeugenBatterie- und Fahrzeug-OEMs machten im Jahr 2026 35,5 % des Marktes für den Transport von Lithium-Ionen-Batterien aus. Ihre Beschaffungsteams legen Verpackungsspezifikationen, Ladezustandsprotokolle, Spediteurfreigabebedingungen und Berichtserwartungen in ihren Lieferketten fest. Zell- und Packhersteller bewegen auch Materialien und Fertigprodukte durch mehrere Produktionsstufen. Distributoren und Händler bedienen lokale Reparatur- und Ersatzbedarfe, wo die Gefahrgutfähigkeit stärker variieren kann. Regierungs- und Verteidigungsorganisationen verwenden spezialisierte Batterieformate und Prototypsendungen, die maßgeschneiderte Servicebedingungen erfordern.
Recycler und Zweitlebens-Betreiber sollen von 2027 bis 2032 mit einem CAGR von 13,6 % wachsen. Die Batterieanforderungen der Europäischen Union und wachsende Rückzugsvolumina unterstützen eine organisiertere Sammel- und Rückgewinnungsaktivität. Eine Studie in Nature Communications aus dem Jahr 2025 ergab, dass fortschrittliches direktes Kathoden-Recycling in China in einem geschlossenen Kreislaufszenario einen kumulativen Recyclinggewinn von 58 Milliarden USD erzielen könnte. Dieses Ergebnis hängt von Rückwärtsnetzwerken ab, die gebrauchte Batterien unter konformen Bedingungen sammeln, konsolidieren und transportieren können. CEVA Logistics entwickelt Batterie-Logistikzentren, die ADR-konformen Transport mit Diagnose und Aufbereitung kombinieren. Dies verbindet den Markt für den Transport von Lithium-Ionen-Batterien enger mit Verarbeitungsentscheidungen am Ende der Nutzungsdauer einer Batterie.
Geografische Analyse
Markt für den Transport von Lithium-Ionen-Batterien im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum hielt im Jahr 2026 einen Anteil von 44,3 % am Markt für den Transport von Lithium-Ionen-Batterien. China bleibt zentral für regionale und globale Batteriebewegungen, da seine Exportbasis eine breite Palette von Zielmärkten bedient. Chinas Exportkontrollen aus dem Jahr 2025 für Kathoden, Graphitanoden und batterieverwandte Technologien erfordern Genehmigungen und erhöhen den Compliance-Aufwand bei Handelsströmen. Südkorea und Japan liefern hochwertige Nickel-Mangan-Kobalt (NMC)-Zellen und Spezialzellen an Fahrzeughersteller in Nordamerika und Europa. Vietnam, Thailand und Indonesien entwickeln sich zu breiteren Montage- und Logistikstandorten. Indonesiens Unterstützung für Lithium-Eisenphosphat (LFP)-bezogene Materialien und die Einführung von Elektrofahrzeugen deutet auf eine weitere regionale Produktionsstreuung hin. Diese Veränderungen fügen dem Markt für den Transport von Lithium-Ionen-Batterien neue Routen hinzu, anstatt die mit China verbundenen Handelsrouten zu ersetzen.
Markt für den Transport von Lithium-Ionen-Batterien in Europa und Afrika
Europa wird durch Produktionsaktivitäten und einen detaillierten Regulierungsrahmen geprägt. Die EU-Anforderung zum Batteriepass tritt im Februar 2027 für die betroffenen Batterien in Kraft. Dies fördert Logistikinvestitionen in rückverfolgbare Lager-, Handhabungs- und Berichtssysteme. DHL Supply Chain begann im Mai 2026 mit dem Bau eines 17.000 m² großen Battery Logistics Hub in Holtum, Niederlande, für die Lagerung und Wartung von Hochvoltbatterien. Deutschland, Frankreich, Polen und das Vereinigte Königreich fungieren als wichtige Knotenpunkte aufgrund ihrer Fertigungsverbindungen und etablierten ADR-zertifizierten Transportunternehmensnetzwerke. Marokkos angekündigte Investitionsbasis im Batteriebereich schafft einen Nordafrika-Europa-Korridor, der mit Phosphatressourcen, Handelsabkommen und der Automobilproduktion verknüpft ist. Der Markt für den Transport von Lithium-Ionen-Batterien in Europa misst daher der regulatorischen Bereitschaft und der regionalen Lagerkapazität besondere Bedeutung bei.
Markt für den Transport von Lithium-Ionen-Batterien in Nord- und Südamerika sowie im Nahen Osten und Afrika
Die Bewegungen in Nordamerika werden durch Ziele für inländische Inhalte und anhaltende grenzüberschreitende Versorgungsanforderungen geprägt. Maersk schätzte die Ausgaben für den Transport von Lithium-Ionen-Batterien in den USA im Juni 2026 auf 2,4 Milliarden USD bis 3,0 Milliarden USD. Die Transportvorschriften der Vereinigten Staaten, Kanadas und Mexikos schaffen ein anspruchsvolles Compliance-Umfeld für Transportunternehmen, die in der Region tätig sind. Südamerika unterstützt ausgehende Mineralbewegungen aus Chile, Argentinien und Brasilien in Richtung asiatischer und europäischer Verarbeitungsstandorte. Der Nahe Osten und Afrika sind heute noch kleinere Beitragsleister, aber Marokkos Investitionspipeline und Batterie-Energiespeicherprojekte am Golf unterstützen eine schrittweise steigende Nachfrage. Diese Regionen fügen Beschaffungs-, Fertigungs- und Einsatzrouten hinzu, die den geografischen Umfang des Marktes für den Transport von Lithium-Ionen-Batterien erweitern.
Wettbewerbslandschaft
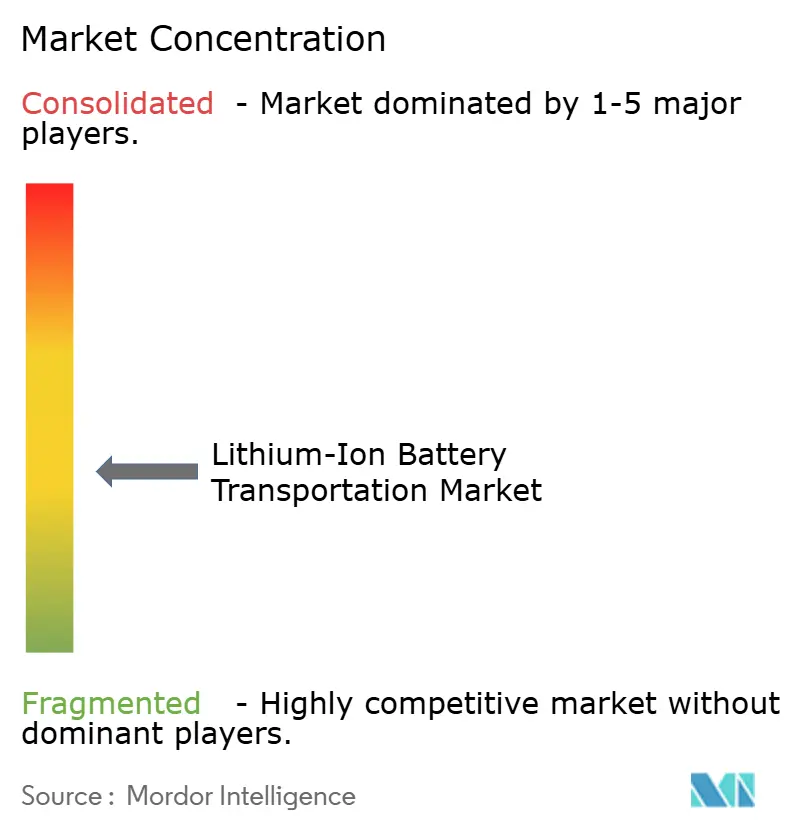
Der Markt für den Transport von Lithium-Ionen-Batterien ist unter den großen Vollserviceanbietern mäßig konsolidiert. Maersk, DHL Group, Kuehne+Nagel, DSV und CMA CGM konkurrieren durch Transportabdeckung, Gefahrgutfähigkeit und digitale Verwahrungskontrollen. Ihre Größe hilft ihnen, See-, Luft-, Straßen-, Schienen-, Lager- und zollbezogene Aktivitäten für große Kunden zu koordinieren. DSV schloss im April 2025 die Übernahme von DB Schenker zu einem Unternehmenswert von 106,7 Milliarden DKK ab, der in der Unternehmensmitteilung als 14,3 Milliarden EUR angegeben wurde. Die Transaktion erweiterte das Gefahrgut-Netzwerk von DSV über wichtige Batterie-Handelskorridore hinweg. DHL Group bringt seine Supply Chain-, Global Forwarding- und Express-Fähigkeiten in eine Batterie-Logistikplattform ein, die mehr als 20 Standorte weltweit bedient. Diese Strategien zeigen, dass der Markt für den Transport von Lithium-Ionen-Batterien Betreiber belohnt, die komplexe Sendungen über mehrere Dienstleistungen hinweg bedienen können.
Der Wettbewerb ist offener bei Dienstleistungen für beschädigte, zurückgerufene und Altbatterien. FedEx und UPS beschränken Bewegungen beschädigter oder defekter Batterien unter besonderen Bedingungen auf Bodendienste, was eine Rolle für spezialisierte Gefahrgutfrachtführer lässt. Betreiber mit kontrollierter Lagerung, geschultem Personal, spezialisierter Flottenausrüstung und geeigneten Genehmigungen können in diesen schwieriger zu handhabenden Kategorien konkurrieren. Zustandsüberwachung, Ladezustandsberichterstattung und Batteriepass-Datenerfassung werden ebenfalls Teil der Dienstleistungsauswahl. CEVA Logistics wurde als erster Logistikdienstleister mit der IATA-Zertifizierung der Exzellenzzentren für unabhängige Prüfer (CEIV) für Lithiumbatterien ausgezeichnet, was die Bedeutung unabhängig bewerteter Qualitätspraktiken widerspiegelt. ISO 9001 und International Automotive Task Force (IATF) 16949 werden in OEM-Ausschreibungsanforderungen zunehmend relevant. Der Markt für den Transport von Lithium-Ionen-Batterien hat daher sowohl globalen Wettbewerb als auch engere Spezialistenmöglichkeiten.
Mehrere jüngste Maßnahmen zeigen, wie Anbieter Fähigkeiten und Kundenbeziehungen sichern. Kuehne+Nagel und Contemporary Amperex Technology Co., Limited (CATL) unterzeichneten eine Kooperationsvereinbarung, die Batterielogistik, Elektrifizierung von Schwerlastflotten, Batterierecycling und ein Batteriewechsel-Pilotprojekt in China abdeckt. DHL Supply Chain unterzeichnete im Juni 2025 eine langfristige Vereinbarung mit Fortum Battery Recycling zur Entwicklung von Logistiklösungen für das Recycling von Elektrofahrzeugbatterien in ganz Europa. Maersk startete im Juni 2026 eine dedizierte Klasse-9-Straßenfrachtlösung in Nordamerika, die mehr als 65 Stationen, 7 regionale Hubs und über 42.000 US-Postleitzahlen abdeckt. Diese Schritte adressieren Kapazitäts-, Compliance- und Rückflussbedarfe statt einfacher Frachtvolumina allein. Die Kombination aus breiten Anbietern und zertifizierten Spezialisten ist konsistent mit einem mäßig konsolidierten Markt für den Transport von Lithium-Ionen-Batterien.
Marktführer in der Branche für den Transport von Lithium-Ionen-Batterien
-
DHL Group
-
DSV A/S
-
Kuehne + Nagel International AG
-
CMA CGM Group
-
A.P. Moller – Maersk
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für den Transport von Lithium-Ionen-Batterien Unternehmen in diesem Bericht
- A.P. Moller – Maersk
- Bertling Logistics
- C.H. Robinson Worldwide, Inc.
- CMA CGM Group
- DGD Transport
- DHL Group
- DSV A/S
- Expeditors International of Washington, Inc.
- FedEx Corporation
- GEODIS
- GXO Logistics, Inc.
- Hellmann Worldwide Logistics SE & Co. KG
- Kintetsu World Express, Inc.
- Kuehne + Nagel International AG
- Nippon Express Holdings, Inc.
- Rhenus Group
- Sinotrans Limited
- Toll Group
- United Parcel Service, Inc. (UPS)
- Yusen Logistics Co., Ltd.
Neueste Industrielle Entwicklungen in Markt für den Transport von Lithium-Ionen-Batterien
- Juni 2026: A.P. Moller – Maersk startete eine dedizierte Klasse-9-Transportlösung für Lithium-Ionen-Batterien innerhalb seines nordamerikanischen Straßenfrachtnetzes, die 65+ Stationen, sieben regionale Hubs und über 42.000 US-Postleitzahlen abdeckt. Der Service richtet sich an Automobil- und Elektrofahrzeugherstellungskunden mit grenzüberschreitenden Compliance-Protokollen für die USA, Kanada und Mexiko.
- Mai 2026: DHL Supply Chain legte den Grundstein für einen 17.000 m² großen europäischen Batterie-Logistik-Hub in Holtum, Limburg, Niederlande, angrenzend an seinen bestehenden Automobil-Campus, der Anfang 2027 in Betrieb gehen soll. Die Anlage zielt auf die Lagerung und den Service von Hochvolt-Elektrofahrzeugbatterien als integrierte Komplettlösung für den europäischen Elektrofahrzeugsektor ab.
- September 2025: CEVA Logistics kündigte eine dedizierte Rückwärtslogistiklösung für Altbatterien von Elektrofahrzeugen an, unterstützt durch eine Investition in Millionenhöhe. Der Rollout zielt auf Batterie-Logistikzentren in 10 europäischen Ländern bis 2027 ab und strebt an, bis 2030 80 % der europäischen Altbatterievolumina abzudecken.
- April 2025: DSV schloss die Übernahme von DB Schenker von der Deutschen Bahn zu einem Unternehmenswert von 106,7 Milliarden DKK ab, der in der Unternehmensmitteilung als 14,3 Milliarden EUR angegeben wurde, eine der größten Logistik-Fusionen und -Übernahmen, die je verzeichnet wurden. Das kombinierte Unternehmen gewinnt eine erheblich erweiterte Gefahrguthandhabungsfähigkeit über wichtige Batterie-Handelskorridore hinweg.
Globaler Berichtsumfang für den Markt für den Transport von Lithium-Ionen-Batterien
Der Transport von Lithium-Ionen-Batterien bezieht sich auf den spezialisierten Logistikprozess der Bewegung von Lithium-Ionen-Batterien über Lieferketten per Land, See oder Luft unter Einhaltung strenger internationaler Gefahrgutvorschriften. Diese Batterien sind rechtlich als Klasse-9-Gefahrstoffe (gefährliche Güter) eingestuft, aufgrund ihres Risikos von Kurzschlüssen, Überhitzung und thermischem Durchgehen, was spezifische Verpackungs-, Kennzeichnungs- und Handhabungsprotokolle erfordert.
Der globale Markt für den Transport von Lithium-Ionen-Batterien ist nach Transportmodus, Batteriestatus, Endnutzer und Geografie segmentiert. Nach Transportmodus ist der Markt in Straße, Luft, Wasser, Schiene und multimodalen Transport segmentiert. Nach Batteriestatus ist der Markt in neue Zellen und Packs, gebrauchte und zurückgegebene Batterien, beschädigte und defekte Batterien, Prototypbatterien und Altbatterien segmentiert. Nach Endnutzer ist der Markt in Batterie- und Fahrzeug-Originalausrüstungshersteller (OEMs), Zellhersteller, Distributoren, Recycler und Regierungsstellen segmentiert. Der Bericht deckt auch die Marktgröße und Prognosen für den globalen Markt für den Transport von Lithium-Ionen-Batterien in 26 Ländern in wichtigen Regionen ab. Für jedes Segment wurden die Marktgröße und Prognosen auf Basis des Wertes (USD) bereitgestellt.
Segmentierungsübersicht
| Straße |
| Luft |
| Wasser |
| Schiene |
| Multimodaler Transport |
| Neue Zellen und Packs |
| Gebrauchte und zurückgegebene Batterien |
| Beschädigte und defekte Batterien |
| Prototypbatterien |
| Altbatterien |
| Batterie- und Fahrzeug-OEMs |
| Zell- und Packhersteller |
| Distributoren und Händler |
| Recycler und Zweitlebens-Betreiber |
| Regierungs- und Verteidigungsorganisationen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Thailand | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Südafrika | |
| Marokko | |
| Übriger Naher Osten und Afrika |
| Nach Transportmodus | Straße | |
| Luft | ||
| Wasser | ||
| Schiene | ||
| Multimodaler Transport | ||
| Nach Batteriestatus | Neue Zellen und Packs | |
| Gebrauchte und zurückgegebene Batterien | ||
| Beschädigte und defekte Batterien | ||
| Prototypbatterien | ||
| Altbatterien | ||
| Nach Endnutzer | Batterie- und Fahrzeug-OEMs | |
| Zell- und Packhersteller | ||
| Distributoren und Händler | ||
| Recycler und Zweitlebens-Betreiber | ||
| Regierungs- und Verteidigungsorganisationen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Vietnam | ||
| Thailand | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Südafrika | ||
| Marokko | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie lautet die Prognose für den Transport von Lithium-Ionen-Batterien bis 2032?
Der Sektor soll von 13,41 Milliarden USD im Jahr 2026 auf 26,45 Milliarden USD bis 2032 bei einem CAGR von 11,21 % von 2027 bis 2032 wachsen.
Welcher Transportmodus führt beim Batterietransport?
Straße führt mit 45,2 % des Umsatzes im Jahr 2026, da sie direkte inländische und regionale Bewegungen zwischen Produktions-, Service- und Recyclingstandorten unterstützt.
Warum wachsen multimodale Batterielogistikdienste?
Multimodaler Transport soll bis 2032 mit einem CAGR von 11,3 % wachsen, unterstützt durch die Notwendigkeit, Kosten, Geschwindigkeit, Störungsrisiko und Rückverfolgbarkeitsdaten zu koordinieren.
Welche Batteriekategorie wächst am schnellsten?
Altbatterien sollen bis 2032 mit einem CAGR von 12,5 % wachsen, da Sammel-, Diagnose-, Zweitlebensnutzungs- und Recyclinganforderungen zunehmen.
Warum sind Batteriepassanforderungen für Logistikdienstleister wichtig?
Betroffene Batterien werden ab dem 18. Februar 2027 einen QR-Code-zugänglichen Pass benötigen, was stärkere Verwahrungsaufzeichnungen und Handhabungsdaten über Transportübergaben hinweg erfordert.
Welche Endnutzergruppe wird bis 2032 am schnellsten wachsen?
Recycler und Zweitlebens-Betreiber sollen mit einem CAGR von 13,6 % wachsen, unterstützt durch steigende Batterierückzugsvolumina und Rückwärtslogistikanforderungen.