
Taille et part du marché du transport de batteries lithium-ion
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 15.55 Milliards de dollars |
| Taille du Marché (2032) | 26.45 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 11.21 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du transport de batteries lithium-ion par Mordor Intelligence
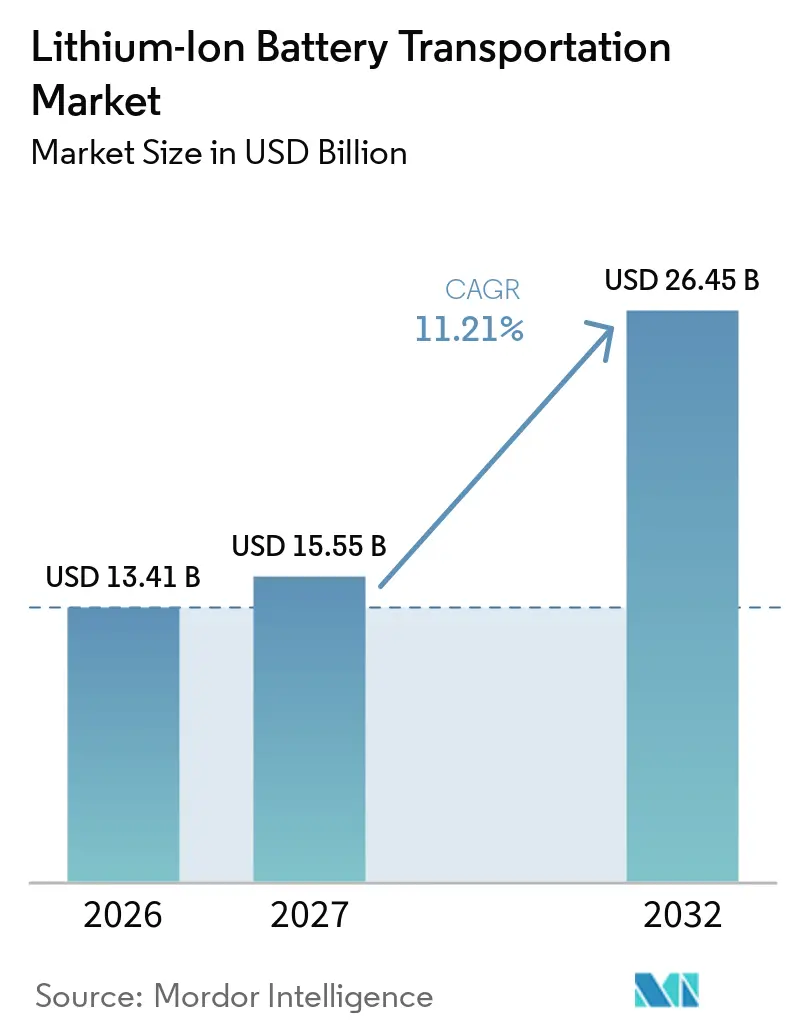
La taille du marché du transport de batteries lithium-ion était évaluée à 13,41 milliards USD en 2026 et devrait croître de 15,55 milliards USD en 2027 pour atteindre 26,45 milliards USD d'ici 2032, à un CAGR de 11,21 % pendant la période de prévision (2027-2032). Le marché du transport de batteries lithium-ion se spécialise davantage à mesure que les volumes de batteries augmentent dans les véhicules électriques, l'électronique grand public et le stockage d'énergie stationnaire. L'expertise en matières dangereuses, la visibilité en temps réel des expéditions et des contrôles réglementaires fiables revêtent une importance croissante lorsque les prestataires logistiques se disputent des contrats de batteries. La production de batteries reste concentrée tandis que la demande est répartie entre les régions, ce qui maintient le transport transfrontalier au cœur du marché du transport de batteries lithium-ion. De nouveaux pôles de fabrication en Europe et en Amérique du Nord ajoutent des routes aux côtés des corridors établis liés à l'Asie, tandis que les exigences de recyclage créent un flux distinct pour les batteries retournées. Ces conditions favorisent les opérateurs capables de coordonner un transport conforme, un stockage contrôlé, l'emballage, la capture de données et les transferts entre plusieurs modes de transport.
Points clés du rapport
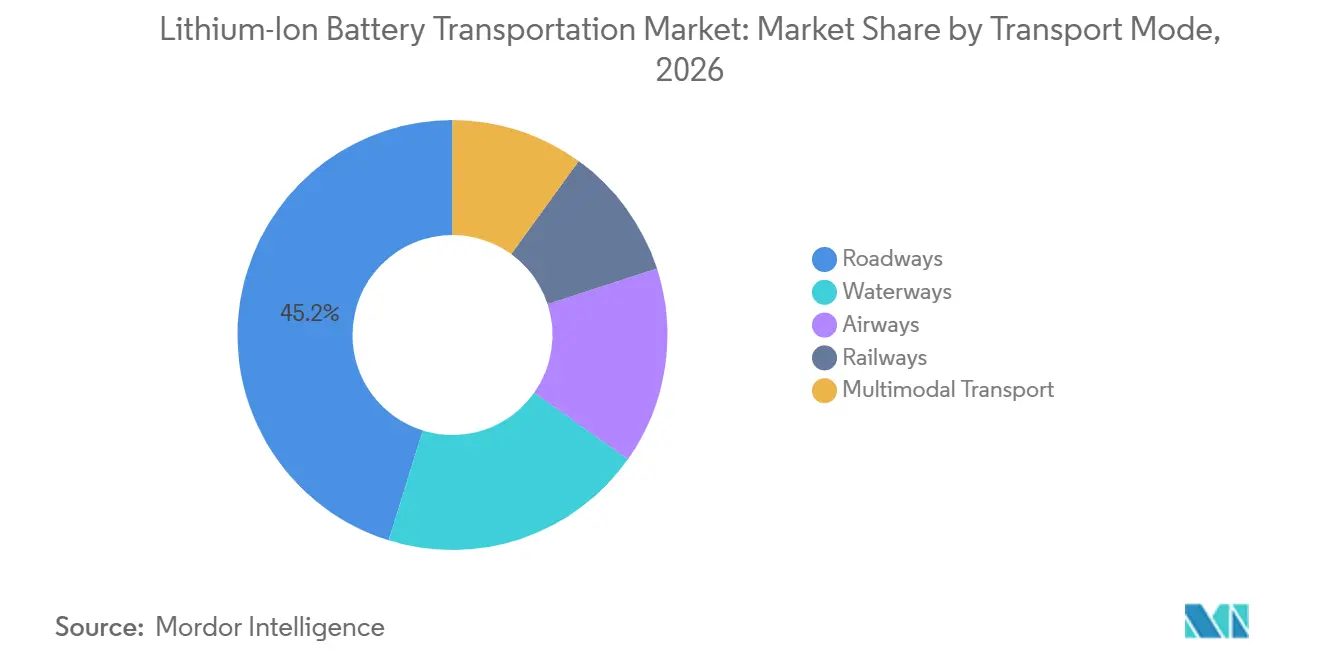
- Par mode de transport, les routes représentaient 45,2 % des revenus en 2026, tandis que le transport multimodal devrait croître à un CAGR de 11,3 % jusqu'en 2032.
- Par statut de la batterie, les nouvelles cellules et packs représentaient 62,1 % des revenus en 2026, tandis que les batteries en fin de vie devraient croître à un CAGR de 12,5 % jusqu'en 2032.
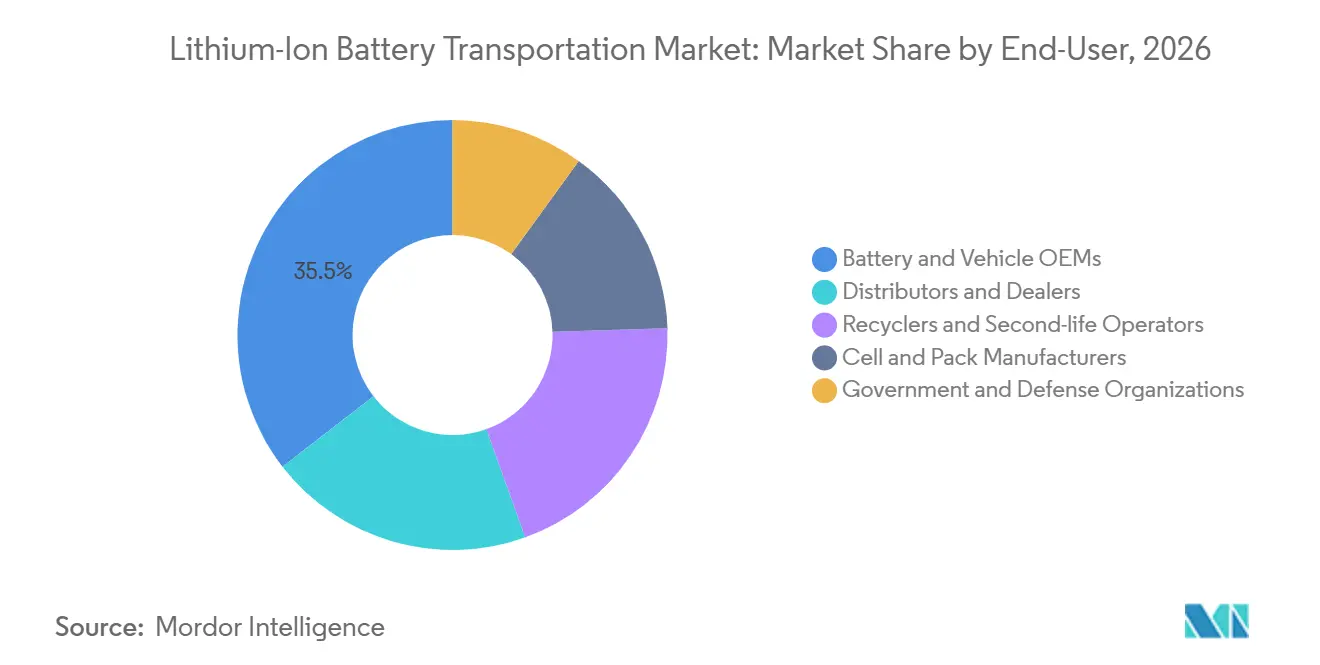
- Par utilisateur final, les fabricants OEM de batteries et de véhicules détenaient 35,5 % des revenus en 2026, tandis que les recycleurs et les opérateurs de seconde vie devraient croître à un CAGR de 13,6 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait 44,3 % des revenus en 2026, et devrait croître à un CAGR de 12,2 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (%) sur les prévisions de CAGR (~) | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Électrification des véhicules, électronique grand public et stockage d'énergie | +3.2% | Mondial, concentré en Chine, aux États-Unis et en Europe | Long terme (≥ 4 ans) |
| Expansion transfrontalière de la fabrication et du commerce de batteries | +2.0% | De la Chine vers le monde, cœur Asie-Pacifique, Europe et Amérique du Nord | Moyen terme (2-4 ans) |
| Demande de conformité spécialisée aux matières dangereuses et d'emballages certifiés | +1.5% | Mondial, avec la plus forte influence réglementaire en Europe et aux États-Unis | Court terme (≤ 2 ans) |
| Croissance de la logistique inverse liée au remplacement et au recyclage des batteries | +1.6% | Europe, Chine et Amérique du Nord, avec des retombées en Asie du Sud-Est | Moyen terme (2-4 ans) |
| Données sur l'état de santé comme facteur de différenciation des services logistiques | +0.7% | Mondial, avec une adoption précoce dans les corridors OEM européens et est-asiatiques | Long terme (≥ 4 ans) |
| Exigences relatives au passeport de batterie et à la traçabilité de la chaîne de custody | +1.0% | Europe, avec une pression d'adoption sur les partenaires exportateurs mondiaux | Court terme (≤ 2 ans) à moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Électrification des véhicules, électronique grand public et stockage d'énergie
Le marché du transport de batteries lithium-ion bénéficie de volumes de mouvements plus élevés dans les chaînes d'approvisionnement des véhicules, de l'électronique et du stockage d'énergie stationnaire. L'Agence internationale de l'énergie prévoit que la demande mondiale de batteries pour véhicules électriques dépassera 3 TWh d'ici 2030 dans le cadre de son scénario de politiques déclarées.[1] Les packs de batteries plus grands augmentent le poids des expéditions, les besoins en emballage et les exigences de documentation pour chaque unité transportée. Les véhicules électriques nord-américains sont équipés de packs de batteries plus grands que leurs équivalents européens, ce qui accroît les exigences de manutention sur de nombreuses routes.[2] L'électronique grand public et les systèmes de stockage d'énergie par batterie ajoutent des besoins d'expédition dans plusieurs catégories de produits. Cette diversité confère au marché du transport de batteries lithium-ion une base de demande plus large que celle qui dépendrait uniquement des véhicules électriques particuliers.
Expansion transfrontalière de la fabrication et du commerce de batteries
Le marché du transport de batteries lithium-ion dépend des mouvements transfrontaliers car la capacité de production et la demande finale restent dans des emplacements différents. Les exportations de batteries de la Chine ont atteint des niveaux records en 2025, avec 114 pays ou territoires achetant chacun au moins 10 millions USD de batteries chinoises jusqu'en septembre. Les ajouts de capacité européens et américains modifieront les schémas commerciaux, mais les périodes de montée en puissance nécessitent encore des cellules et des matériaux entrants en provenance d'Asie. La Chine a restreint les transferts à l'étranger de 8 technologies de fabrication de batteries en juillet 2025, y compris les procédés de production de cathodes au phosphate de fer lithié (LFP). Les relations d'approvisionnement existantes et les réseaux de fret qui les desservent restent donc commercialement importants. Le marché du transport de batteries lithium-ion continuera de s'adapter à mesure que les flux commerciaux seront redistribués plutôt que supprimés.
Demande de conformité spécialisée aux matières dangereuses et d'emballages certifiés
Les expéditions de batteries nécessitent des contrôles que les réseaux de fret général ne fournissent pas toujours, ce qui soutient les services spécialisés sur le marché du transport de batteries lithium-ion. Les batteries sont transportées selon des règles relatives aux marchandises dangereuses qui couvrent la classification, l'état de charge, l'emballage, l'étiquetage et la documentation de transport. La réglementation sur les marchandises dangereuses de l'Association du transport aérien international (IATA) a rendu obligatoire la limite de 30 % de l'état de charge à partir du 1er janvier 2026, pour les batteries emballées avec des équipements et les batteries dans des véhicules transportés par voie aérienne.[3] Cela oblige les expéditeurs et les transporteurs à maintenir des informations plus cohérentes avant que le fret n'arrive à un aéroport. Les emballages certifiés et les équipes de manutention formées peuvent réduire les erreurs lors du chargement, du transfert et du stockage. Le marché du transport de batteries lithium-ion donne donc un avantage aux prestataires capables de démontrer leur conformité plutôt que de s'appuyer sur des procédures de fret général.
Logistique inverse et exigences de traçabilité des batteries
Le marché du transport de batteries lithium-ion gagne un flux inverse distinct à mesure que les batteries quittent les véhicules et les équipements. CEVA Logistics prévoit des centres logistiques de batteries dans 10 pays européens d'ici 2027 et vise à couvrir 80 % des volumes européens de batteries en fin de vie d'ici 2030. Les batteries retournées arrivent des concessionnaires et des démonteurs en volumes irréguliers, ce qui rend la collecte plus difficile que le mouvement des packs nouvellement produits. Une revue de 2025 portant sur 165 études a révélé que des opérations inverses efficaces nécessitent que les décisions de routage de collecte, de transport et d'emplacement des installations fonctionnent ensemble.[4] L'Union européenne exige des passeports de batterie accessibles par code QR pour les batteries concernées à partir du 18 février 2027. Les enregistrements de l'état de santé, les événements de manutention et l'échange de données lors des transferts modaux deviendront plus précieux pour le marché du transport de batteries lithium-ion à mesure que ces flux augmenteront.
Analyse de l'impact des freins*
| Freins | Impact (%) | Contexte géographique | Horizon temporel |
|---|---|---|---|
| Exposition à l'emballement thermique et à la responsabilité incendie | -1,8 | Mondial, avec la gravité la plus élevée dans le transport maritime roulier et le fret aérien | Long terme (≥ 4 ans) |
| Exigences fragmentées en matière de marchandises dangereuses transfrontalières | -1,4 | Corridors transfrontaliers, avec la plus forte friction sur les routes Asie, Moyen-Orient et Afrique, et Amérique latine | Moyen terme (2-4 ans) |
| Capacité certifiée limitée et entreposage spécialisé | -0,9 | Europe, Amérique du Nord et corridors émergents en Asie du Sud-Est | Court terme (≤ 2 ans) à moyen terme (2-4 ans) |
| Classification incertaine des batteries endommagées, défectueuses et rappelées | -0,6 | Mondial, avec la charge de conformité la plus élevée aux États-Unis et en Europe | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Exposition à l'emballement thermique et à la responsabilité incendie
L'emballement thermique constitue une contrainte de sécurité et de responsabilité pour le marché du transport de batteries lithium-ion. Le Conseil national de la sécurité des transports a constaté que des unités de systèmes de stockage d'énergie par batterie mal arrimées s'étaient déplacées lors de mauvais temps à bord du Genius Star XI en 2025, déclenchant un emballement thermique dans 3 unités et 2 incendies dans les cales à marchandises. L'incident a causé 3,8 millions USD de dommages. L'incendie du Morning Midas a également attiré l'attention sur la difficulté d'arrêter l'emballement thermique après qu'il s'est propagé à travers les cellules. Les transporteurs maritimes et aériens doivent tenir compte du risque d'incendie lors de la définition des critères d'acceptation, des normes d'emballage et des positions de fret. Cela laisse une contrainte opérationnelle persistante sur le marché du transport de batteries lithium-ion, en particulier pour les chargements de batteries à haute énergie.
Exigences fragmentées en matière de marchandises dangereuses transfrontalières
Le marché du transport de batteries lithium-ion opère sous différentes règles pour les expéditions routières, maritimes et aériennes. Les mouvements routiers en Europe suivent l'Accord européen relatif au transport international des marchandises dangereuses par route (ADR) 2025, les mouvements maritimes suivent le Code maritime international des marchandises dangereuses (IMDG), et les expéditions aériennes suivent les exigences de l'Association du transport aérien international (IATA). Les règles du Département des transports des États-Unis en vertu du 49 Code of Federal Regulations (CFR) 173.185 diffèrent des exigences européennes en matière de nombre d'emballages et de seuils d'étiquetage. Le Canada ajoute son cadre de transport des marchandises dangereuses aux mouvements à travers les corridors nord-américains. Un itinéraire d'un producteur de cellules sud-coréen via la Malaisie vers une usine d'assemblage allemande peut donc faire face à plusieurs cadres juridiques. Des exigences différentes ajoutent des temps d'immobilisation, des besoins en formation et une exposition à la responsabilité sur le marché du transport de batteries lithium-ion.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par mode de transport :
les routes dominent les mouvements actuels tandis que les réseaux multimodaux se développentLes routes représentaient 45,2 % de la taille du marché du transport de batteries lithium-ion en 2026. Le transport par camion soutient les trajets domestiques et régionaux entre les gigafactories, les usines d'assemblage, les centres de distribution, les réseaux de services et les installations de recyclage. Les transporteurs routiers peuvent assurer la collecte et la livraison directes, ce qui réduit les transferts pour les expéditions de batteries sensibles au temps ou à haute valeur. La conformité à l'Accord européen relatif au transport international des marchandises dangereuses par route (ADR) est largement comprise parmi les opérateurs établis, ce qui facilite la qualification des transporteurs pour ces mouvements. Le segment routier du secteur du transport de batteries lithium-ion reste important car la plupart des chaînes d'approvisionnement en batteries nécessitent un tronçon routier avant ou après un autre mode.
Le transport multimodal devrait croître à un CAGR de 11,3 % de 2027 à 2032. Les prestataires intégrés peuvent combiner les voies aériennes, maritimes, routières et ferroviaires lorsque les délais, les coûts, l'exposition aux perturbations et la documentation doivent être équilibrés. Les exigences relatives au passeport de batterie créent un besoin de données auditables lors de chaque transfert modal en vertu du Règlement (UE) 2023/1542. Kuehne+Nagel identifie les combinaisons mer-air comme une option pour réduire la dépendance à un seul mode. Les voies aériennes servent les mouvements urgents à faible volume, tandis que les voies navigables restent nécessaires pour les grands flux intercontinentaux. Les voies ferrées offrent une option continentale à faibles émissions là où les capacités de route et les règles le permettent. Les batteries prototypes nécessitent une manutention sur mesure dans chaque mode car des dispositions spéciales et des contrôles spécifiques à l'unité peuvent s'appliquer.

Par statut de la batterie :
les nouvelles cellules et packs dominent, tandis que les batteries en fin de vie gagnent en pertinenceLes nouvelles cellules et packs représentaient une part de 62,1 % du marché du transport de batteries lithium-ion en 2026. Cette catégorie bénéficie de flux de production qui restent bien plus importants que les flux de mise hors service. Les nouveaux packs suivent généralement un processus plus prévisible car les tests, la classification, le contrôle de charge, l'emballage et les informations d'expédition sont préparés avant l'expédition. Les documents et emballages standardisés peuvent rendre ces expéditions plus faciles à planifier que les unités retournées ou endommagées. Le secteur du transport de batteries lithium-ion s'appuie sur ce segment pour les flux réguliers d'usine à usine et d'usine à véhicule.
Les batteries en fin de vie devraient croître à un CAGR de 12,5 % de 2027 à 2032. Ces unités reviennent en lots irréguliers des concessionnaires et des démonteurs plutôt qu'en quantités d'usine planifiées. Une évaluation de l'état de santé est nécessaire avant qu'une batterie puisse être orientée vers une utilisation en seconde vie ou vers le recyclage. Une étude intitulée Passeports de batterie pour des systèmes de batteries durables : une revue des rôles, des exigences en matière de données et des défis de mise en œuvre à travers les étapes de la chaîne de valeur
, publiée dans le Journal of Climate Change en juin 2026, a noté que les passeports de batterie peuvent soutenir le tri basé sur la chimie, bien que la transition dépende encore d'un diagnostic manuel ou semi-automatisé et d'une qualité de données inégale. Les batteries endommagées et défectueuses nécessitent une évaluation technique pour déterminer si le transport est autorisé et quelles conditions d'emballage s'appliquent. Cela crée une demande de stockage contrôlé, de capacité de diagnostic et de services de collecte expérimentés au sein du marché du transport de batteries lithium-ion.
Par utilisateur final :
les OEM fixent les exigences tandis que les recycleurs créent une croissance plus rapideLes fabricants OEM de batteries et de véhicules représentaient 35,5 % du marché du transport de batteries lithium-ion en 2026. Leurs équipes d'approvisionnement définissent les spécifications d'emballage, les protocoles d'état de charge, les conditions d'approbation des transporteurs et les attentes en matière de rapports dans leurs chaînes d'approvisionnement. Les fabricants de cellules et de packs déplacent également des matériaux et des produits finis à travers plusieurs étapes de production. Les distributeurs et les concessionnaires répondent aux besoins locaux de réparation et de remplacement, où les capacités en matière de marchandises dangereuses peuvent varier davantage. Les organisations gouvernementales et de défense utilisent des formats de batteries spécialisés et des expéditions de prototypes qui nécessitent des conditions de service adaptées.
Les recycleurs et les opérateurs de seconde vie devraient croître à un CAGR de 13,6 % de 2027 à 2032. Les exigences de l'Union européenne en matière de batteries et la croissance des volumes de mise hors service soutiennent une activité de collecte et de valorisation plus organisée. Une étude de 2025 publiée dans Nature Communications a révélé que le recyclage avancé direct des cathodes en Chine pourrait générer 58 milliards USD de bénéfices cumulés de recyclage dans un scénario en boucle fermée. Ce résultat dépend de réseaux inverses capables de collecter, consolider et déplacer les batteries usagées dans des conditions conformes. CEVA Logistics développe des centres logistiques de batteries qui combinent le transport conforme à l'Accord relatif au transport international des marchandises dangereuses par route (ADR) avec le diagnostic et le reconditionnement. Cela rend le marché du transport de batteries lithium-ion plus étroitement lié aux décisions de traitement en fin de vie utile d'une batterie.
Analyse géographique
Marché du transport de batteries lithium-ion en Asie-Pacifique
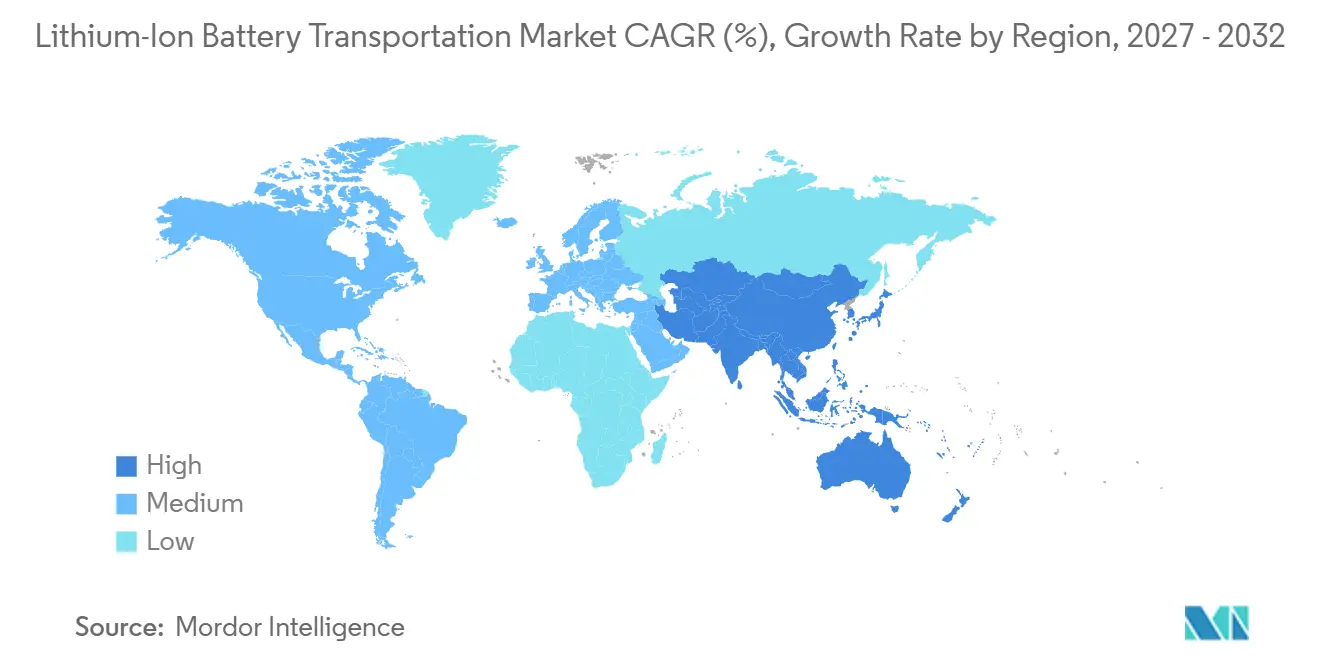
L'Asie-Pacifique détenait 44,3 % de la part de marché du transport de batteries lithium-ion en 2026. La Chine reste au cœur des flux de batteries régionaux et mondiaux, car sa base d'exportation dessert un large éventail de destinations. Les contrôles à l'exportation imposés par la Chine en 2025 sur les cathodes, les anodes en graphite et les technologies liées aux batteries nécessitent des permis et alourdissent les obligations de conformité dans les flux commerciaux. La Corée du Sud et le Japon fournissent des cellules à haute valeur ajoutée de type Nickel Manganèse Cobalt (NMC) et des cellules spécialisées aux constructeurs de véhicules en Amérique du Nord et en Europe. Le Vietnam, la Thaïlande et l'Indonésie s'orientent vers des rôles plus larges dans l'assemblage et la logistique. Le soutien de l'Indonésie aux matériaux liés au Phosphate de Fer Lithié (LFP) et à l'adoption des véhicules électriques laisse présager une dispersion accrue de la production régionale. Ces évolutions ajoutent de nouvelles routes au marché du transport de batteries lithium-ion plutôt qu'elles ne remplacent les couloirs commerciaux liés à la Chine.
Marché du transport de batteries lithium-ion en Europe et en Afrique
L'Europe est façonnée par l'activité de production et un cadre réglementaire détaillé. L'exigence de passeport batterie de l'UE entre en vigueur en février 2027 pour les batteries concernées. Cela encourage les investissements logistiques dans des systèmes de stockage, de manutention et de reporting traçables. DHL Supply Chain a entamé en mai 2026 la construction d'un Battery Logistics Hub de 17 000 m² à Holtum, aux Pays-Bas, dédié au stockage et à la maintenance de batteries haute tension. L'Allemagne, la France, la Pologne et le Royaume-Uni constituent des nœuds majeurs en raison de leurs liens industriels et de leurs réseaux de transporteurs certifiés ADR. La base d'investissements annoncée par le Maroc dans le secteur des batteries crée un corridor Afrique du Nord-Europe lié aux ressources en phosphates, aux accords commerciaux et à la production automobile. Le marché du transport de batteries lithium-ion en Europe accorde donc une importance particulière à la préparation réglementaire et à la capacité de stockage régionale.
Marché du transport de batteries lithium-ion dans les Amériques et au Moyen-Orient et en Afrique
Les flux en Amérique du Nord sont déterminés par les objectifs de contenu domestique et les besoins persistants d'approvisionnement transfrontalier. Maersk a estimé les dépenses de transport de batteries lithium-ion aux États-Unis entre 2,4 milliards USD et 3,0 milliards USD en juin 2026. Les réglementations de transport des États-Unis, du Canada et du Mexique créent un environnement de conformité exigeant pour les transporteurs opérant dans la région. L'Amérique du Sud soutient les flux sortants de minéraux depuis le Chili, l'Argentine et le Brésil vers des sites de traitement en Asie et en Europe. Le Moyen-Orient et l'Afrique demeurent des contributeurs plus modestes aujourd'hui, mais le pipeline d'investissements du Maroc et les projets de stockage d'énergie par batteries dans le Golfe soutiennent une demande croissante. Ces régions ajoutent des routes d'approvisionnement, de fabrication et de déploiement qui élargissent la portée géographique du marché du transport de batteries lithium-ion.
Paysage concurrentiel
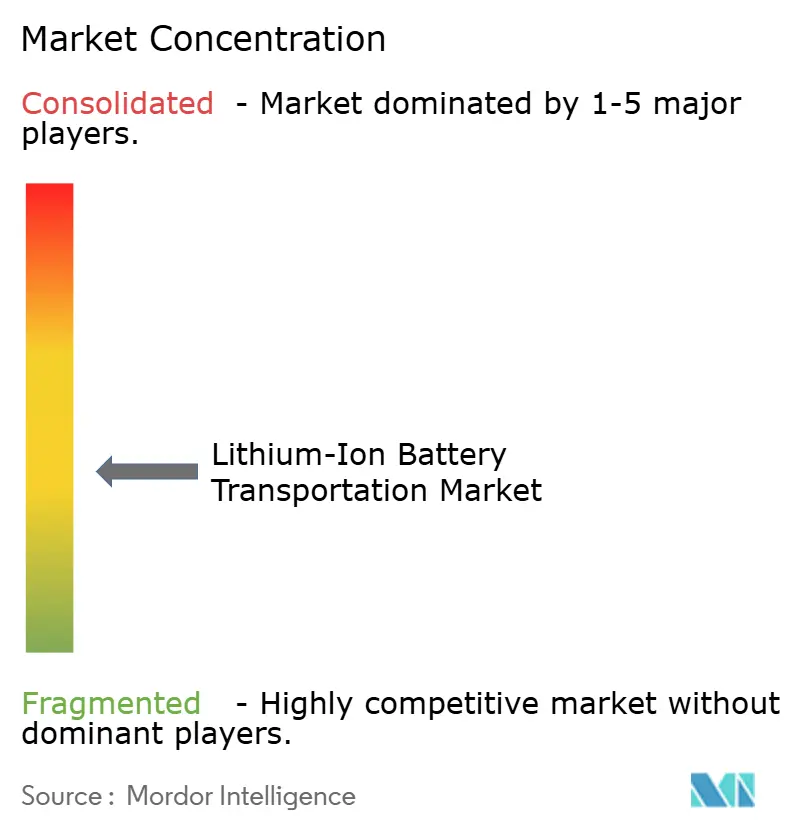
Le marché du transport de batteries lithium-ion est modérément consolidé parmi les principaux prestataires de services complets. Maersk, DHL Group, Kuehne+Nagel, DSV et CMA CGM se font concurrence par la couverture de transport, les capacités en matières dangereuses et les contrôles numériques de custody. Leur envergure les aide à coordonner les activités maritimes, aériennes, routières, ferroviaires, d'entreposage et douanières pour les grands clients. DSV a finalisé l'acquisition de DB Schenker en avril 2025 pour une valeur d'entreprise de 106,7 milliards DKK, indiquée comme 14,3 milliards EUR dans le communiqué de la société. La transaction a élargi le réseau de marchandises dangereuses de DSV sur les principaux corridors commerciaux de batteries. DHL Group intègre ses capacités Supply Chain, Global Forwarding et Express dans une plateforme logistique de batteries desservant plus de 20 sites dans le monde. Ces stratégies montrent que le marché du transport de batteries lithium-ion récompense les opérateurs capables de gérer des expéditions complexes à travers plusieurs services.
La concurrence est plus ouverte dans les services pour les batteries endommagées, rappelées et en fin de vie. FedEx et UPS limitent les mouvements de batteries endommagées ou défectueuses aux services terrestres dans des conditions spéciales, ce qui laisse un rôle aux transporteurs spécialisés en marchandises dangereuses. Les opérateurs disposant d'un stockage contrôlé, d'un personnel formé, d'équipements de flotte spécialisés et de permis appropriés peuvent concourir dans ces catégories plus difficiles à gérer. La surveillance de l'état de santé, le reporting de l'état de charge et la capture de données du passeport de batterie font également partie des critères de sélection des services. CEVA Logistics est devenu le premier prestataire logistique à recevoir la certification IATA Centres d'excellence pour les validateurs indépendants (CEIV) Lithium Battery, reflétant l'importance des pratiques de qualité évaluées de manière indépendante. Les normes ISO 9001 et International Automotive Task Force (IATF) 16949 sont de plus en plus pertinentes dans les exigences des appels d'offres des OEM. Le marché du transport de batteries lithium-ion présente donc à la fois une concurrence mondiale et des opportunités spécialisées plus étroites.
Plusieurs actions récentes montrent comment les prestataires sécurisent des capacités et des relations clients. Kuehne+Nagel et Contemporary Amperex Technology Co., Limited (CATL) ont signé un accord de collaboration couvrant la logistique des batteries, l'électrification de la flotte de camions lourds, le recyclage des batteries et un projet pilote d'échange de batteries en Chine. DHL Supply Chain a signé un accord à long terme avec Fortum Battery Recycling en juin 2025 pour développer des solutions logistiques pour le recyclage des batteries de véhicules électriques en Europe. Maersk a lancé une solution de fret terrestre dédiée de classe 9 en Amérique du Nord en juin 2026, couvrant plus de 65 stations, 7 hubs régionaux et plus de 42 000 codes postaux américains. Ces initiatives répondent aux besoins de capacité, de conformité et de flux inverse plutôt qu'au simple volume de fret. La combinaison de grands prestataires et de spécialistes certifiés est cohérente avec un marché du transport de batteries lithium-ion modérément consolidé.
Leaders du secteur du transport de batteries lithium-ion
-
DHL Group
-
DSV A/S
-
Kuehne + Nagel International AG
-
CMA CGM Group
-
A.P. Moller – Maersk
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du transport de batteries lithium-ion Entreprises couvertes dans ce rapport
- A.P. Moller – Maersk
- Bertling Logistics
- C.H. Robinson Worldwide, Inc.
- CMA CGM Group
- DGD Transport
- DHL Group
- DSV A/S
- Expeditors International of Washington, Inc.
- FedEx Corporation
- GEODIS
- GXO Logistics, Inc.
- Hellmann Worldwide Logistics SE & Co. KG
- Kintetsu World Express, Inc.
- Kuehne + Nagel International AG
- Nippon Express Holdings, Inc.
- Rhenus Group
- Sinotrans Limited
- Toll Group
- United Parcel Service, Inc. (UPS)
- Yusen Logistics Co., Ltd.
Développements industriels récents dans Marché du transport de batteries lithium-ion
- Juin 2026 : A.P. Moller – Maersk a lancé une solution dédiée de transport de batteries lithium-ion de classe 9 au sein de son réseau de fret terrestre nord-américain, couvrant plus de 65 stations, sept hubs régionaux et plus de 42 000 codes postaux américains. Le service cible les clients des secteurs automobile et de la fabrication de véhicules électriques avec des protocoles de conformité transfrontaliers pour les États-Unis, le Canada et le Mexique.
- Mai 2026 : DHL Supply Chain a posé la première pierre d'un centre logistique européen de batteries de 17 000 m² à Holtum, Limbourg, Pays-Bas, adjacent à son campus automobile existant, dont la mise en service est prévue début 2027. L'installation cible le stockage et le service de batteries de véhicules électriques haute tension en tant que solution intégrée tout-en-un pour le secteur européen des véhicules électriques.
- Septembre 2025 : CEVA Logistics a annoncé une solution dédiée de logistique inverse pour les batteries de véhicules électriques en fin de vie, soutenue par un investissement de plusieurs millions d'euros. Le déploiement cible des centres logistiques de batteries dans 10 pays européens d'ici 2027, avec l'objectif de couvrir 80 % des volumes européens de batteries en fin de vie d'ici 2030.
- Avril 2025 : DSV a finalisé l'acquisition de DB Schenker auprès de Deutsche Bahn pour une valeur d'entreprise de 106,7 milliards DKK, indiquée comme 14,3 milliards EUR dans le communiqué de la société, l'une des plus grandes transactions de fusions-acquisitions dans le secteur de la logistique jamais enregistrées. L'entité combinée acquiert une capacité de traitement des marchandises dangereuses considérablement élargie sur les principaux corridors commerciaux de batteries.
Périmètre du rapport mondial sur le marché du transport de batteries lithium-ion
Le transport de batteries lithium-ion désigne le processus logistique spécialisé consistant à déplacer des batteries lithium-ion dans les chaînes d'approvisionnement par voie terrestre, maritime ou aérienne, tout en respectant les réglementations internationales strictes relatives aux marchandises dangereuses. Ces batteries sont légalement classées comme matières dangereuses de classe 9 (marchandises dangereuses) en raison de leur risque de court-circuit, de surchauffe et d'emballement thermique, ce qui nécessite des protocoles spécifiques d'emballage, d'étiquetage et de manutention.
Le marché mondial du transport de batteries lithium-ion est segmenté par mode de transport, statut de la batterie, utilisateur final et géographie. Par mode de transport, le marché est segmenté en routes, voies aériennes, voies navigables, voies ferrées et transport multimodal. Par statut de la batterie, le marché est segmenté en nouvelles cellules et packs, batteries usagées et retournées, batteries endommagées et défectueuses, batteries prototypes et batteries en fin de vie. Par utilisateur final, le marché est segmenté en fabricants d'équipements d'origine (OEM) de batteries et de véhicules, fabricants de cellules, distributeurs, recycleurs et entités gouvernementales. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial du transport de batteries lithium-ion dans 26 pays des principales régions. Pour chaque segment, la taille du marché et les prévisions ont été fournies sur la base de la valeur (USD).
Aperçu de la segmentation
| Routes |
| Voies aériennes |
| Voies navigables |
| Voies ferrées |
| Transport multimodal |
| Nouvelles cellules et packs |
| Batteries usagées et retournées |
| Batteries endommagées et défectueuses |
| Batteries prototypes |
| Batteries en fin de vie |
| Fabricants OEM de batteries et de véhicules |
| Fabricants de cellules et de packs |
| Distributeurs et concessionnaires |
| Recycleurs et opérateurs de seconde vie |
| Organisations gouvernementales et de défense |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Vietnam | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Égypte | |
| Afrique du Sud | |
| Maroc | |
| Reste du Moyen-Orient et de l'Afrique |
| Par mode de transport | Routes | |
| Voies aériennes | ||
| Voies navigables | ||
| Voies ferrées | ||
| Transport multimodal | ||
| Par statut de la batterie | Nouvelles cellules et packs | |
| Batteries usagées et retournées | ||
| Batteries endommagées et défectueuses | ||
| Batteries prototypes | ||
| Batteries en fin de vie | ||
| Par utilisateur final | Fabricants OEM de batteries et de véhicules | |
| Fabricants de cellules et de packs | ||
| Distributeurs et concessionnaires | ||
| Recycleurs et opérateurs de seconde vie | ||
| Organisations gouvernementales et de défense | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pologne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Vietnam | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Égypte | ||
| Afrique du Sud | ||
| Maroc | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelles sont les prévisions pour le transport de batteries lithium-ion jusqu'en 2032 ?
Le secteur devrait croître de 13,41 milliards USD en 2026 à 26,45 milliards USD d'ici 2032, à un CAGR de 11,21 % de 2027 à 2032.
Quel mode de transport domine le transport de batteries ?
Les routes dominent avec 45,2 % des revenus en 2026 car elles soutiennent les mouvements domestiques et régionaux directs entre les sites de fabrication, de service et de recyclage.
Pourquoi les services logistiques multimodaux pour batteries sont-ils en croissance ?
Le transport multimodal devrait croître à un CAGR de 11,3 % jusqu'en 2032, soutenu par la nécessité de coordonner les coûts, la rapidité, le risque de perturbation et les données de traçabilité de la chaîne de custody.
Quelle catégorie de batteries connaît la croissance la plus rapide ?
Les batteries en fin de vie devraient croître à un CAGR de 12,5 % jusqu'en 2032, à mesure que les exigences de collecte, de diagnostic, d'utilisation en seconde vie et de recyclage se développent.
Pourquoi les exigences relatives au passeport de batterie sont-elles importantes pour les prestataires logistiques ?
Les batteries concernées devront disposer d'un passeport accessible par code QR à partir du 18 février 2027, nécessitant des enregistrements de custody plus solides et des données de manutention à travers les transferts de transport.
Quel groupe d'utilisateurs finaux connaîtra la croissance la plus rapide jusqu'en 2032 ?
Les recycleurs et les opérateurs de seconde vie devraient croître à un CAGR de 13,6 %, soutenus par la hausse des volumes de mise hors service des batteries et les exigences de logistique inverse.