
Tamanho e Participação do Mercado de Aglutinantes para Baterias de Íons de Lítio
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 4.14 Bilhões de dólares |
| Tamanho do Mercado (2032) | 6.77 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 10.34 % |
| Mercado de Crescimento Mais Rápido | América do Norte |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Aglutinantes para Baterias de Íons de Lítio pela Mordor Intelligence
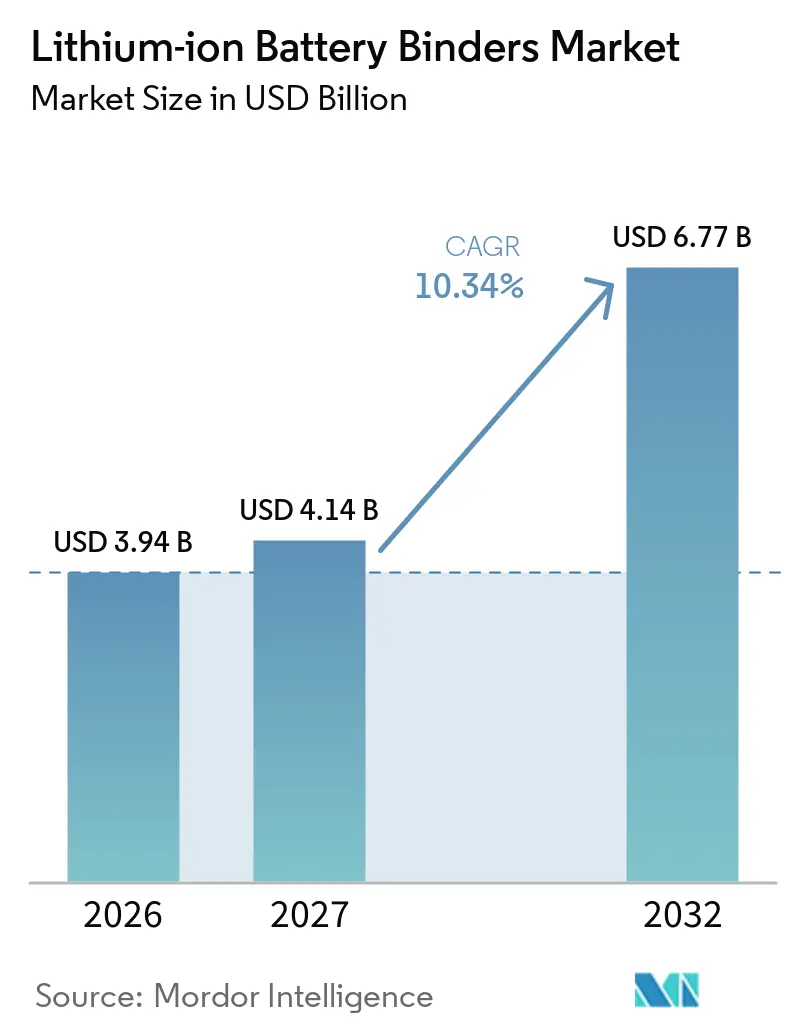
O tamanho do Mercado de Aglutinantes para Baterias de Íons de Lítio deve aumentar de 3,94 bilhões de USD em 2026 para 4,14 bilhões de USD em 2027 e atingir 6,77 bilhões de USD até 2032, crescendo a um CAGR de 10,34% no período de 2027 a 2032. Os aglutinantes de eletrodos representam uma pequena parte do peso da célula, mas seu papel na adesão, no rendimento de produção e na durabilidade dos ciclos os torna importantes à medida que a capacidade de fabricação de células cresce. A capacidade global de fabricação de baterias de íons de lítio superou 4 TWh no final de 2025, enquanto a China detinha mais de 80% da capacidade e a União Europeia e os Estados Unidos respondiam, cada um, por 6% a 7%.[1] A implantação de baterias para veículos elétricos atingiu 1,2 TWh em 2025, crescendo quase 30% em relação ao ano anterior, o que sustenta a demanda por materiais aglutinantes em células de veículos e de armazenamento estacionário. O mercado de aglutinantes para baterias de íons de lítio também é moldado pelo processamento em base aquosa, pelos ânodos ricos em silício e pelo desenvolvimento de eletrodos secos, que ampliam o espectro de requisitos de desempenho dos aglutinantes. A concentração do fornecimento na China e a menor disponibilidade de matérias-primas estão incentivando adições de capacidade e atividades de qualificação de fornecedores na América do Norte e na Europa.
Principais Conclusões do Relatório
- Por material aglutinante, o Fluoreto de Polivinilideno (PVDF) deteve 46,5% da participação de receita em 2026, enquanto a Borracha de Estireno-Butadieno (SBR) deve expandir-se a um CAGR de 11,6% até 2032.
- Por tipo de eletrodo, os aglutinantes de ânodo detiveram 57,3% da participação de receita em 2026 e devem crescer a um CAGR de 10,6% até 2032.
- Por química da bateria, o Fosfato de Ferro e Lítio (LFP) deteve 38,1% da participação de receita em 2026 e deve crescer a um CAGR de 11,8% até 2032.
- Por formulação e tecnologia de processamento, os aglutinantes à base de solvente detiveram 61,2% da participação de receita em 2026, enquanto os aglutinantes para eletrodos secos devem expandir-se a um CAGR de 10,9% até 2032.
- Por setor de uso final, o automotivo e de transporte deteve 39,6% da participação de receita em 2026, enquanto energia e energia elétrica devem expandir-se a um CAGR de 12,7% até 2032.
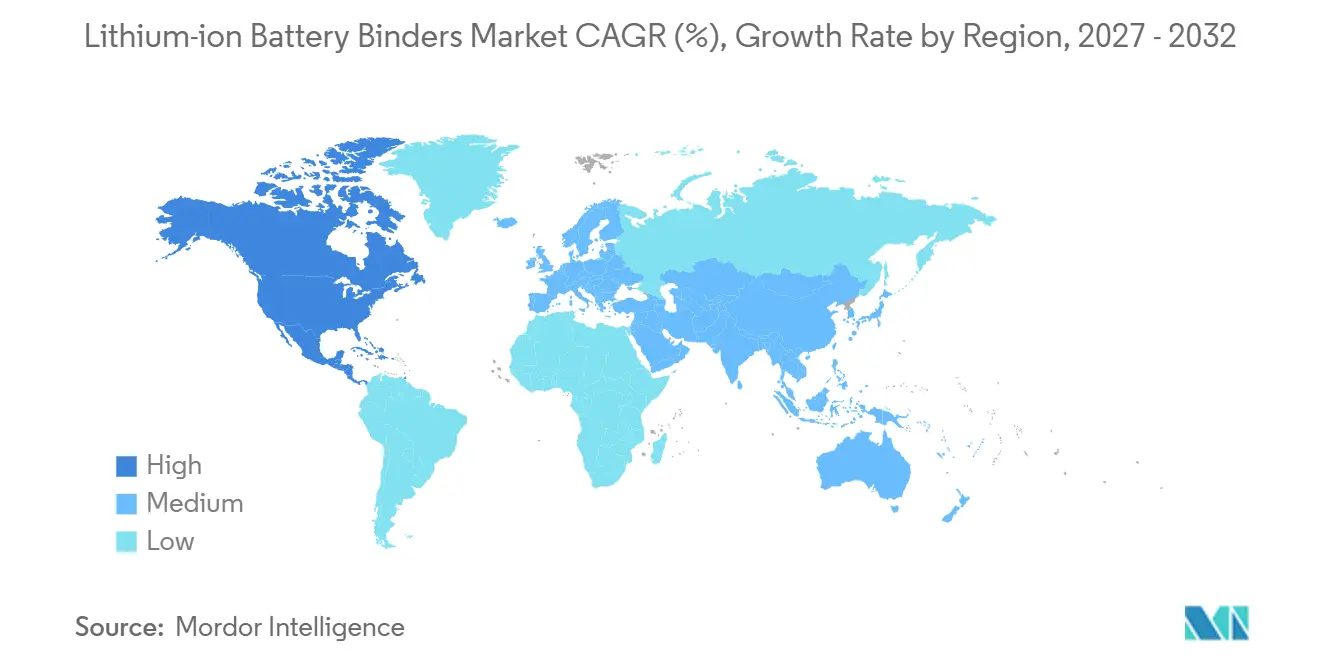
- Por geografia, a Ásia-Pacífico deteve 47,5% da participação de receita em 2026, enquanto a América do Norte deve crescer a um CAGR de 12,4% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | Impacto (~) % no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão de Veículos Elétricos e Gigafábricas | +3.5% | Global, com os maiores ganhos na China, América do Norte e União Europeia | Curto prazo (≤ 2 anos) |
| Implantação de Armazenamento de Energia em Escala de Rede | +2.0% | Global, com os maiores ganhos de curto prazo nos Estados Unidos, China e União Europeia | Curto prazo (≤ 2 anos) |
| Adoção do Processamento de Eletrodos em Base Aquosa | +1.0% | Ásia-Pacífico, com expansão para Europa e América do Norte | Médio prazo (2 a 4 anos) |
| Qualificação de Ânodos Ricos em Silício | +0.8% | Ásia-Pacífico, especialmente Japão e Coreia do Sul, expandindo-se para a América do Norte | Médio prazo (2 a 4 anos) |
| Qualificação de Aglutinantes como Diferenciador de Rendimento de Processo | +0.5% | Global, liderado por regiões com intensa atividade de gigafábricas | Médio prazo (2 a 4 anos) |
| Estratégias Localizadas de Fornecimento de Materiais para Baterias | +0.6% | América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão de Veículos Elétricos e Gigafábricas
A expansão de gigafábricas continua sendo o principal impulsionador de demanda para o mercado de aglutinantes para baterias de íons de lítio. Novas plantas de células transformam os materiais aglutinantes de insumos especializados em produtos necessários em grandes volumes industriais. A implantação global de baterias para veículos elétricos atingiu 1,2 TWh em 2025 e cresceu quase 30% em relação a 2024.[2] Os caminhões elétricos mais que dobraram sua demanda por baterias no mesmo ano, abrindo mais uma via para o consumo de materiais de eletrodos. Fornecedores que qualificam materiais durante o estágio inicial de produção de uma planta podem integrar uma relação de fornecimento que se estende pelos programas de produção subsequentes. Isso torna o trabalho inicial com os projetistas de células importante, pois a especificação do aglutinante afeta o desempenho da linha, a qualidade do produto e os cronogramas de validação.
Implantação de Armazenamento de Energia em Escala de Rede
O armazenamento em escala de rede oferece ao mercado de aglutinantes para baterias de íons de lítio uma fonte de demanda independente dos ciclos de produção de veículos. Os Estados Unidos instalaram 57,6 GWh de nova capacidade de armazenamento de energia em 2025, 4 vezes o nível registrado 3 anos antes.[3] O armazenamento acumulado em escala de serviço público no país atingiu 137 GWh durante 2025. O LFP respondeu por mais de 90% das instalações globais de armazenamento estacionário em 2025, o que sustenta o uso de sistemas de aglutinantes SBR e Carboximetilcelulose (CMC) com foco em custo. Essa base de demanda reduz a dependência dos volumes automotivos para fornecedores que atendem ao processamento aquoso de ânodos. Também sustenta a demanda por SBR quando a adoção de veículos elétricos desacelera em uma região específica.
Adoção do Processamento de Eletrodos em Base Aquosa
O processamento de eletrodos em base aquosa está ampliando o espaço endereçável para aglutinantes aquosos no mercado de aglutinantes para baterias de íons de lítio. Uma revisão de 2026 constatou que aglutinantes aquosos para cátodos de NMC podem oferecer desempenho comparável ao de eletrodos processados com NMP quando o pH e a corrosão do coletor de alumínio são controlados.[4] A revisão abrangeu composições de cátodo NMC 111, 532, 622 e 811. A Arkema apresentou um aglutinante PVDF à base aquosa para cátodos de LFP e NMC em 2025, com o objetivo declarado de evitar o NMP enquanto mantém ou melhora a eficiência do primeiro ciclo. A mudança leva o processamento em base aquosa para além do uso estabelecido em ânodos e para o desenvolvimento de cátodos. Isso cria oportunidades para SBR, Carboximetilcelulose (CMC), PVDF aquoso e outros sistemas poliméricos personalizados.
Qualificação de Ânodos Ricos em Silício
Os ânodos ricos em silício elevam os requisitos de desempenho dos aglutinantes e criam um segmento de maior valor no mercado de aglutinantes para baterias de íons de lítio. O silício pode sofrer expansão volumétrica de até 300% durante os ciclos de carga, o que pode danificar os revestimentos dos eletrodos se o aglutinante não fornecer adesão e recuperação elástica adequadas. Um estudo de 2025 relatou que um aglutinante composto de ácido poliacrílico (PAA)-terpolímero atingiu uma capacidade de descarga inicial de 3.572 mAh/g e 71% de retenção ao longo de 300 ciclos em ânodos de silício. Esses requisitos favorecem os aglutinantes de PAA e elastômeros funcionais onde o SBR convencional não atende ao desempenho necessário. O resultado é uma divisão entre sistemas de ânodo de grafite de maior volume e materiais premium para misturas de silício-grafite. Essa mudança oferece aos fornecedores um motivo para desenvolver produtos em torno de durabilidade, adesão e transporte de íons de lítio, em vez de competir apenas em volume.
Análise de Impacto das Restrições*
| Restrição | Impacto (~) % no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos de Qualificação e de Mudança de Fornecedor | -1.5% | Global | Longo prazo (≥ 4 anos) |
| Concentração de Fornecimento e Matéria-Prima de Fluoropolímeros | -1.2% | América do Norte e Europa são as mais expostas | Médio prazo (2 a 4 anos) |
| Compensações de Desempenho de Aglutinantes em Químicas Emergentes | -0.7% | Global | Médio prazo (2 a 4 anos) |
| Cronograma Incerto de Escalonamento para o Processamento de Eletrodos Secos | -0.4% | Global, mais agudamente na América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Qualificação e de Mudança de Fornecedor
As qualificações de aglutinantes podem limitar o ritmo de mudança no mercado de aglutinantes para baterias de íons de lítio. Os fabricantes de células testam ciclagem eletroquímica, estabilidade térmica, adesão de linha e desempenho de segurança antes de aprovar um material. Essas atividades levam vários anos e envolvem mais do que um único teste laboratorial. Uma vez aprovado o material, a mudança para outro fornecedor pode introduzir novos custos e riscos ao cronograma de produção. Esse processo protege os fornecedores com qualificações existentes, especialmente em aplicações de NMC e NCA de alto teor de níquel, com poucas alternativas estabelecidas. Também pode retardar a adoção comercial de sistemas aglutinantes de origem biológica, sem PFAS ou de outra forma diferenciados, mesmo quando os resultados técnicos são promissores.
Concentração de Fornecimento e Matéria-Prima de Fluoropolímeros
O fornecimento de PVDF está exposto a matérias-primas concentradas e limites regulatórios, o que pode restringir o mercado de aglutinantes para baterias de íons de lítio. A cadeia de valor vai da fluorita e do ácido fluorídrico, passando pelo R142b e pelo monômero VDF, até a resina PVDF. A China permanece altamente concentrada no fornecimento de materiais para baterias, incluindo precursores de LFP, e essa concentração também afeta a disponibilidade de PVDF. A redução gradual do R142b sob o Protocolo de Montreal pode aumentar os custos de insumos e restringir a expansão para produtores sem posições integradas de matéria-prima. As adições padrão de PVDF na China não resolvem necessariamente a escassez de graus de alta pureza utilizados em programas de cátodo de NMC ocidentais. O trabalho de restrição de PFAS na Europa e a conformidade com o REACH acrescentam documentação e demandas de reformulação para fornecedores que vendem aglutinantes de fluoropolímeros a fabricantes de células europeus.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Material Aglutinante:
PVDF Mantém Liderança em Cátodos Enquanto SBR Lidera o CrescimentoO PVDF deteve 46,5% da participação do mercado de aglutinantes para baterias de íons de lítio em 2026, sustentado por seu longo histórico de qualificação e estabilidade em formulações de cátodo. A fabricação de cátodos requer materiais aglutinantes que permaneçam confiáveis em ambientes oxidativos. A Arkema apresentou o Kynar HSV 1200 e o HSV 1400 na Interbattery 2026 para ctodos de LFP, com menor carga de aglutinante e maior teor de material ativo como objetivos declarados do produto. A CMC apoia a pasta aquosa de ânodo como espessante e dispersante quando usada com SBR. O rascunho indica que CMC e SBR são comumente usados em uma proporção em peso de 1:3 nas linhas de revestimento de ânodo. Os aglutinantes à base de Ácido Poliacrílico (PAA) estão ganhando relevância para ânodos ricos em silício porque seus grupos carboxila podem se ligar às partículas de silício. Essa propriedade funcional responde às demandas de adesão criadas pela expansão relacionada à ciclagem.
O SBR deve crescer a um CAGR de 11,6% até 2032, tornando-o o material aglutinante de crescimento mais rápido. O crescimento está ligado ao processamento aquoso de ânodos e à crescente demanda por graus compatíveis com silício. A Trinseo lançou comercialmente o VOLTABOND 211 em maio de 2026, reportando uma redução de 5% na resistividade superficial do eletrodo e até 18% de redução na resistência interna em comparação com sua geração anterior de SBR. O Politetrafluoretileno (PTFE) é usado no processamento de eletrodos secos para criar filmes autossustentáveis, enquanto o PMMA está sendo avaliado para células protótipo de estado sólido. O alginato de sódio está atraindo interesse de pesquisa em aplicações de cátodo de LFP aquoso. Esses materiais ampliam o conjunto de materiais aglutinantes à medida que os fabricantes de células buscam diferentes rotas de processamento e arquiteturas de bateria.
Por Tipo de Eletrodo:
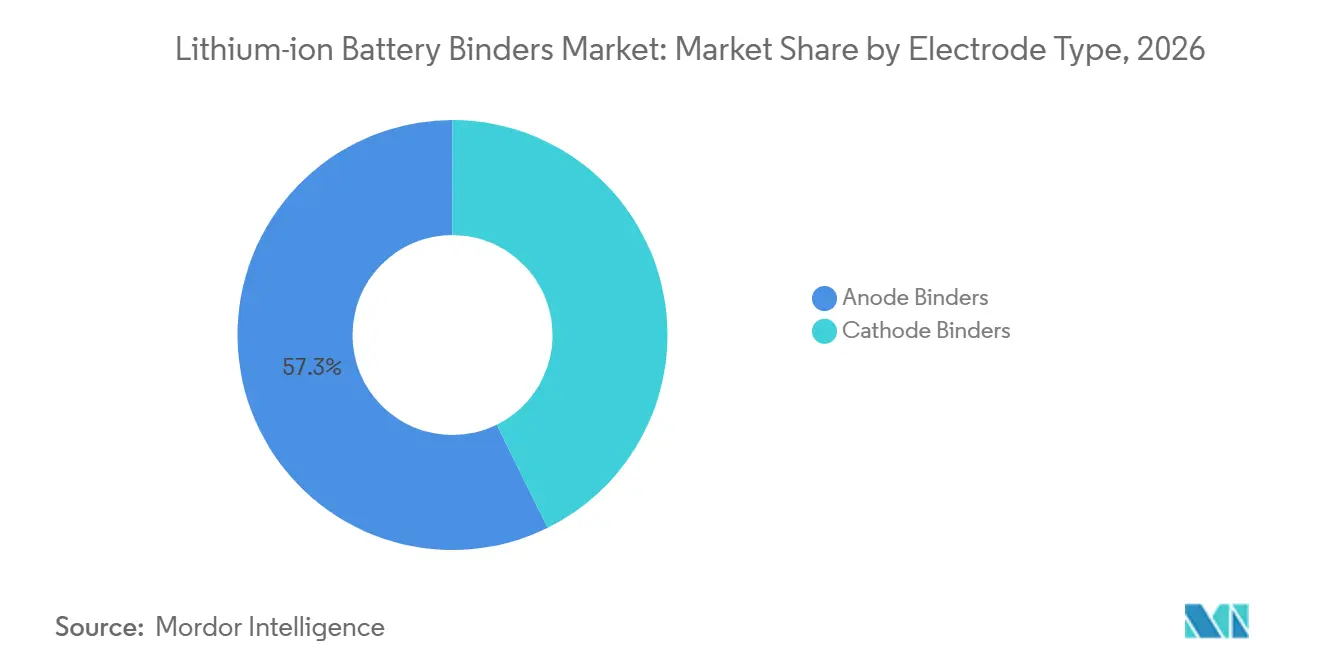
A Demanda por Ânodos Lidera Enquanto as Aplicações de Cátodo Mantêm Maior ValorOs aglutinantes de ânodo detiveram 57,3% da participação de receita em 2026 e devem crescer a um CAGR de 10,6% até 2032. Sua participação reflete o amplo uso de sistemas aquosos de SBR e CMC em ânodos de grafite em químicas de células comerciais. O aumento do teor de silício nas misturas de ânodo comerciais sustenta a demanda por graus de polímeros funcionais. O lado do ânodo, portanto, inclui tanto aplicações convencionais de alto volume quanto materiais de maior desempenho para sistemas contendo silício. O tamanho do mercado de aglutinantes para baterias de íons de lítio para materiais de ânodo se beneficia da grande base instalada de produção de células à base de grafite. Também ganha com uma mudança gradual em direção a materiais que podem suportar mudanças repetidas no volume do eletrodo.
Os aglutinantes de cátodo detiveram os 42,7% restantes da participação em 2026 e tendiam a exigir preços de venda mais altos porque o PVDF é um material especializado. Os ambientes de cátodo requerem resistência à oxidação e compatibilidade com materiais ativos. As rotas de cátodo de NMC em base aquosa estão avançando de trabalhos piloto para avaliação pré-comercial. A revisão RSC Sustainability de 2026 identificou o gerenciamento de pH e a corrosão do alumínio como principais barreiras para uma implantação mais ampla do processamento aquoso de cátodo de NMC. A adoção ampla do processamento aquoso de cátodo mudaria as aquisições em direção a fornecedores de látex aquoso. Essa mudança poderia reduzir as margens dos fornecedores cuja posição atual se baseia principalmente em graus de cátodo de PVDF de alto valor.
Por Química da Bateria:
LFP Combina a Maior Participação com o Crescimento Mais RápidoO LFP respondeu por 38,1% da participação de receita em 2026 e deve expandir-se a um CAGR de 11,8% até 2032. Isso torna o LFP tanto a química líder em participação quanto a de crescimento mais rápido. Em 2025, o LFP superou 55% das implantações globais de baterias para veículos elétricos e mais de 90% das instalações de armazenamento estacionário. Sua escala sustenta a demanda por sistemas de SBR e CMC usados no processamento de ânodos com foco em custo. Também sustenta a demanda por graus de PVDF focados em LFP, incluindo os produtos da Arkema apresentados na Interbattery 2026. A demanda por LFP, portanto, vincula a produção de veículos e a implantação de armazenamento estacionário à mesma base de fornecimento de aglutinantes.
As variantes de NMC 811 de alto teor de níquel e NCMA precisam de especificações de PVDF mais rigorosas devido às suas superfícies de cátodo reativas. O LCO permanece relevante para eletrônicos de consumo, onde a densidade de energia é um requisito central do produto. O NCA é usado em células automotivas cilíndricas e também depende de PVDF de alta pureza. O LMO tem crescimento mais limitado porque sua densidade de energia é inferior à do LFP e do NMC. O LTO permanece uma química de nicho para aplicações de infraestrutura de carga rápida e longa vida útil de ciclo, onde o custo por ciclo afeta as decisões de compra. Essas diferenças de química exigem que os fornecedores mantenham graus de materiais distintos e abordagens de qualificação.
Por Formulação e Tecnologia de Processamento:
Sistemas à Base de Solvente Lideram Enquanto os Aglutinantes para Eletrodos Secos AvançamOs aglutinantes à base de solvente detiveram 61,2% da participação de receita em 2026 porque os sistemas de PVDF à base de NMP permanecem estabelecidos nas linhas de revestimento de cátodo. Os longos ciclos de qualificação sustentam a posição contínua da infraestrutura de produção à base de solvente. A mudança de química de aglutinante e solvente requer trabalho de reformulação e nova validação. A participação do mercado de aglutinantes para baterias de íons de lítio detida pelos sistemas à base de solvente é, portanto, reforçada pelos investimentos existentes em plantas. A estrutura das gigafábricas em operação favorece os materiais já validados em suas linhas. Essa base instalada cria uma barreira significativa para alternativas, mesmo quando estas podem oferecer benefícios energéticos ou ambientais.
Os aglutinantes para eletrodos secos devem crescer a um CAGR de 10,9% até 2032, embora seu volume atual permaneça inferior ao dos sistemas à base de solvente. Os métodos de eletrodo seco usam PTFE como aglutinante primário para formar filmes sem solvente sob cisalhamento. O depósito de patente da Arkema para um aglutinante de eletrodo seco de fluoropolímero não fibrilizável sinaliza trabalho além da dependência exclusiva do PTFE. Os aglutinantes em base aquosa já são padrão em ânodos e estão avançando para aplicações de cátodo. A Arkema declarou que a fabricação sem solvente poderia representar de 10% a 15% da produção global de baterias para veículos elétricos até 2033. A BASF introduziu o Oppanol N PLUS em 2026 para requisitos de cátodo, ânodo e interface de eletrólito no desenvolvimento de baterias de estado sólido. Esses desenvolvimentos mostram que as escolhas de formulação estão se tornando intimamente ligadas aos projetos de células de próxima geração.
Por Setor de Uso Final:
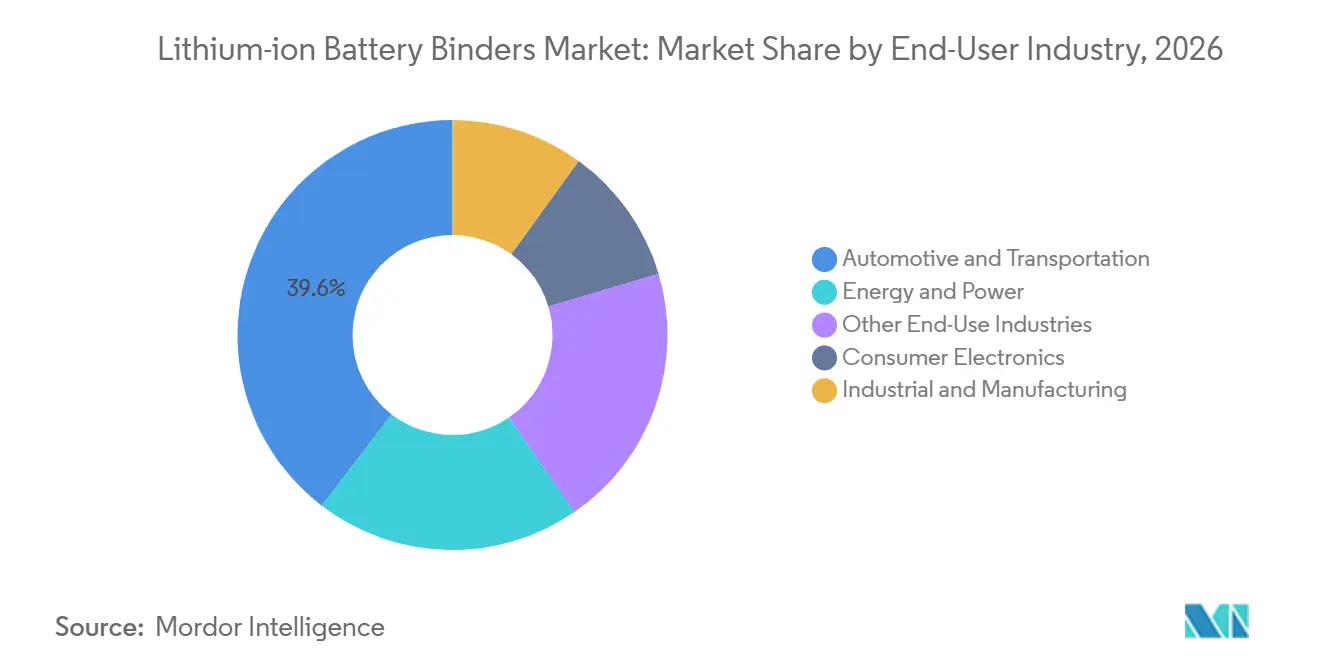
Automotivo Lidera Enquanto Energia e Energia Elétrica Expandem Mais RapidamenteO automotivo e de transporte respondeu por 39,6% da participação de receita em 2026. As células de veículos usam tanto aglutinantes de cátodo de PVDF quanto aglutinantes de ânodo de SBR nos formatos NMC, NCA e LFP. Os acordos de desenvolvimento conjunto e qualificação podem manter uma especificação de material em vigor por vários anos. Isso sustenta os fornecedores incumbentes e pode preservar preços premium para produtos aprovados. A posição automotiva no tamanho do mercado de aglutinantes para baterias de íons de lítio acompanha o contínuo escalonamento da implantação de baterias para veículos elétricos. Também torna os requisitos de produção, a validação de segurança e a consistência da linha de revestimento considerações comerciais importantes.
Energia e energia elétrica devem crescer a um CAGR de 12,7% até 2032, a taxa mais rápida entre os setores de uso final. Os sistemas de armazenamento de energia em baterias em escala de rede comumente usam formatos de LFP com sistemas de aglutinantes SBR e CMC. A fabricação de células de bateria nos EUA para armazenamento estacionário superou 21 GWh em 2025, enquanto o armazenamento em escala de serviço público atingiu 137 GWh. Os eletrônicos de consumo permanecem importantes para o óxido de cobalto e lítio (LCO) e para os formatos premium de bolsa e célula-moeda de NMC que requerem desempenho consistente. Os usos industriais e de manufatura seguem amplamente as especificações de aglutinantes automotivos. O armazenamento residencial adicionou 3,1 GWh nos Estados Unidos em 2025, um aumento de 51% em relação ao ano anterior, acrescentando à demanda por aglutinantes relacionados ao LFP.
Análise Geográfica
Mercado de Aglutinantes para Baterias de Íons de Lítio na APAC
A Ásia-Pacífico deteve 47,5% da participação na receita em 2026, conferindo à região a maior posição no mercado de aglutinantes para baterias de íons de lítio. A China detinha mais de 80% da capacidade nominal global de baterias de íons de lítio, e sua cadeia de suprimentos de materiais para baterias inclui produção altamente concentrada de precursores de LFP. Essa base de fabricação sustenta uma demanda expressiva por materiais aglutinantes tanto para cátodo quanto para ânodo. A Coreia do Sul é outro importante centro regional de demanda, apoiado por programas de gigafábricas conduzidos pela LG Energy Solution, Samsung SDI e SK On. O Japão continua relevante por ser a sede da Kureha e da Zeon, além de uma base para o desenvolvimento de aglutinantes para ânodos de silício e de estado sólido.
Mercado de Aglutinantes para Baterias de Íons de Lítio na América do Norte
A América do Norte tem previsão de crescimento a um CAGR de 12,4% até 2032, a taxa mais elevada entre as regiões geográficas. O crescimento reflete a transição de plantas anunciadas para a fabricação operacional de eletrodos. A Syensqo está construindo uma instalação de PVDF em Augusta, Geórgia, com apoio de uma concessão de 178 milhões de USD do Departamento de Energia, com capacidade destinada a atender mais de 5 milhões de baterias para veículos elétricos anualmente em plena operação. A Arkema concluiu uma expansão de 15% na capacidade de PVDF em sua planta em Calvert City, Kentucky, em junho de 2026. O crédito fiscal de produção da Seção 45X apoia a produção localizada de materiais para baterias nos Estados Unidos. Essas adições suprem uma lacuna de oferta doméstica ao mesmo tempo em que aumentam a importância da qualificação local e da logística.
Mercado de Aglutinantes para Baterias de Íons de Lítio na EMEA e América do Sul
A Europa ocupa uma posição relevante por meio de plantas de células e instalações de aglutinantes na Alemanha, França, Reino Unido e Polônia. A Arkema expandiu seu Centro Global de Excelência em P&D de Baterias em Lyon com um investimento de 10 milhões de EUR em outubro de 2026. O site de PVDF de Tavaux da Syensqo apoia ainda mais a base de produção de aglutinantes da região. A capacidade de fabricação de células na Europa cresceu 50% em 2025, em comparação com 25% na China. O Regulamento de Baterias da UE eleva os requisitos de documentação sobre conteúdo reciclado, pegada de carbono e diligência devida. A América do Sul ainda está desenvolvendo o processamento de materiais para baterias em torno de recursos de lítio, enquanto o Oriente Médio e a África registram demanda adicional proveniente de projetos de armazenamento em escala de rede elétrica.
Cenário Competitivo
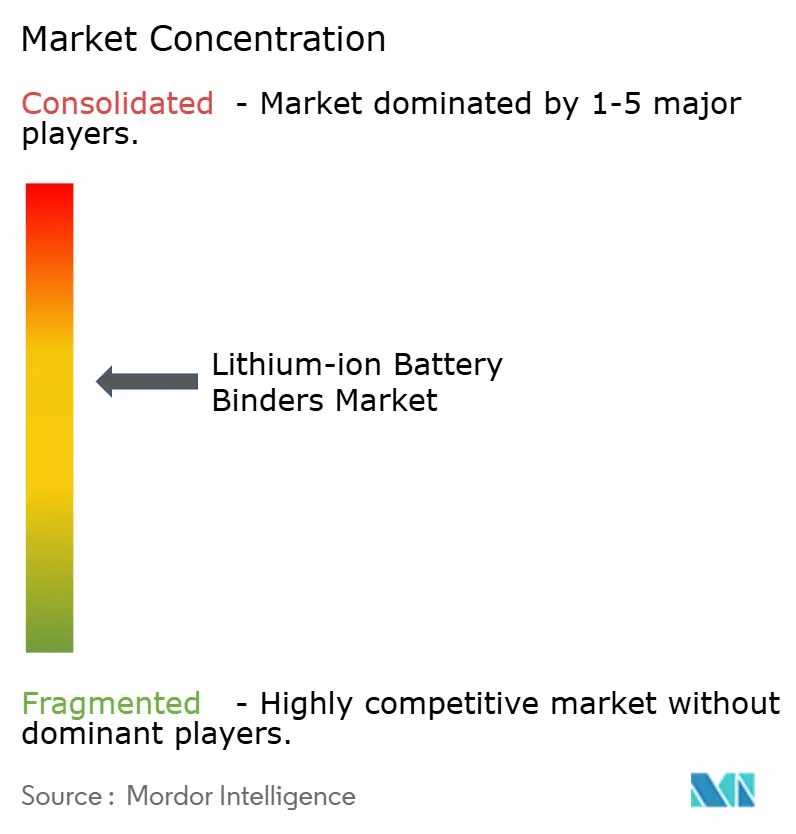
O mercado de aglutinantes para baterias de íons de lítio é moderadamente consolidado em torno de fornecedores com qualificações estabelecidas de PVDF e SBR. Kureha, Syensqo e Arkema são fornecedores centrais em aplicações de PVDF para cátodo. Zeon, Trinseo e JSR têm posições proeminentes em aglutinantes de látex SBR. Produtores chineses, incluindo Shanghai 3F New Materials e Suzhou Crystal Clear Chemical, estão expandindo a capacidade de PVDF para aplicações de cátodo de LFP. Seu foco reflete o acesso à qualificação doméstica e a menor intensidade de especificação em alguns usos de LFP. A concorrência é moldada pela localização de fabricação, desempenho do produto e capacidade de qualificar materiais com produtores de células.
Os principais fornecedores estão investindo em capacidade local, pesquisa de eletrodos secos e plataformas de ânodos de silício. A Arkema concluiu sua expansão de PVDF no Kentucky em 2026 e anunciou crescimento adicional na China. A Kureha concluiu uma expansão da capacidade de KF Polymer de grau para bateria para 8.000 toneladas por ano em sua instalação de Nishiki em 2025. A Trinseo lançou o VOLTABOND 211 para atender ânodos de grafite e silício usados em veículos de carregamento rápido e sistemas de armazenamento de energia em baterias. A LG Chem adotou uma abordagem diferente por meio da integração vertical em material ativo de cátodo, aglutinantes de cátodo, materiais de ânodo e aditivos condutores de CNT. Essas estratégias visam garantir posições à medida que os projetos de eletrodos e as cadeias de fornecimento regionais mudam.
Os materiais de cátodo sem PFAS e os aglutinantes compatíveis com líquidos iônicos para interfaces de estado sólido permanecem áreas de oportunidade ativa. O escrutínio regulatório dos fluoropolímeros na Europa sustenta o interesse em alternativas sem flúor. A atividade de patentes também está se tornando mais importante para o processamento de eletrodos secos. O Escritório Europeu de Patentes emitiu a decisão T 0466/25 em julho de 2026 sobre a patente de composição de resina da Kureha para eletrodos de baterias secundárias de eletrólito não aquoso. O trabalho da Arkema em aglutinantes de fluoropolímero não fibrilizável ilustra a concorrência em torno de métodos de eletrodo sem solvente. O mercado de aglutinantes para baterias de íons de lítio permanece dependente da profundidade de qualificação, o que limita o deslocamento rápido de fornecedores estabelecidos.
Líderes do Setor de Aglutinantes para Baterias de Íons de Lítio
-
Arkema S.A.
-
Syensqo S.A.
-
Kureha Corporation
-
Zeon Corporation
-
BASF SE
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Aglutinantes para Baterias de Íons de Lítio Empresas cobertas neste relatório
- Arkema S.A.
- Ashland Inc.
- BASF SE
- Daikin Industries, Ltd.
- Denka Company Limited
- Dow Inc.
- JSR Corporation
- Kureha Corporation
- LG Chem Ltd.
- Mitsubishi Chemical Group Corporation
- Mitsui Chemicals, Inc.
- Resonac Holdings Corporation
- Shanghai 3F New Materials Co., Ltd.
- Sumitomo Chemical Co., Ltd.
- Suzhou Crystal Clear Chemical Co., Ltd.
- Syensqo S.A.
- Synthomer plc
- Toray Industries, Inc.
- Trinseo PLC
- Zeon Corporation
Desenvolvimentos industriais recentes em Mercado de Aglutinantes para Baterias de Íons de Lítio
- Outubro de 2026: A Arkema anunciou uma expansão de 10 milhões de EUR de seu Centro Global de Excelência em Baterias em Lyon, França, ampliando as capacidades de P&D para materiais aglutinantes avançados voltados para arquiteturas de baterias de estado sólido, semissólido e eletrodo seco.
- Junho de 2026: A Arkema concluiu uma expansão de 15% da capacidade de PVDF em sua planta de Calvert City, Kentucky, adicionando fornecimento norte-americano de graus de aglutinante Kynar PVDF e revestimento de separador. A Arkema também anunciou uma expansão adicional de 20% de PVDF em sua planta na China, com previsão de conclusão em 2028.
- Junho de 2026: A BASF introduziu o Oppanol N PLUS, um aglutinante à base de poliisobutileno para baterias de veículos elétricos de próxima geração. O produto foi desenvolvido para aplicações de cátodo, ânodo e interface de eletrólito sólido em baterias de estado sólido.
- Maio de 2026: A Trinseo lançou comercialmente o VOLTABOND 211, o segundo produto em sua Plataforma de Aglutinante SBR de Quarta Geração. O aglutinante funcional em base aquosa tem como alvo sistemas de ânodo de grafite e silício usados em aplicações de veículos elétricos de carregamento rápido e de sistemas de armazenamento de energia em baterias.
Escopo do Relatório Global do Mercado de Aglutinantes para Baterias de Íons de Lítio
O mercado global de aglutinantes para baterias de íons de lítio abrange a fabricação, distribuição e formulação de materiais poliméricos especializados usados para manter materiais ativos e agentes condutores unidos e fixá-los aos coletores de corrente dentro das baterias de íons de lítio.
O mercado global de aglutinantes para baterias de íons de lítio é segmentado por material aglutinante, tipo de eletrodo, química da bateria, formulação, uso final e geografia. Por material aglutinante, o mercado é segmentado em fluoreto de polivinilideno (PVDF), borracha de estireno-butadieno (SBR), carboximetilcelulose (CMC), ácido poliacrílico (PAA) e outros materiais aglutinantes. Por tipo de eletrodo, o mercado é segmentado em ânodo e cátodo. Por química da bateria, o mercado é segmentado em fosfato de ferro e lítio (LFP), níquel manganês cobalto (NMC), óxido de cobalto e lítio (LCO), níquel cobalto alumínio (NCA), óxido de titanato de lítio (LTO) e outras químicas de bateria. Por formulação, o mercado é segmentado em base solvente, base aquosa, eletrodo seco e outras formulações. Por uso final, o mercado é segmentado em automotivo, eletrônicos de consumo, energia e energia elétrica, industrial e outras aplicações. O relatório também abrange o tamanho do mercado e as previsões para o mercado global de aglutinantes para baterias de íons de lítio em 26 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões do mercado foram fornecidos com base no valor (USD).
Visão geral da segmentação
| Fluoreto de Polivinilideno (PVDF) |
| Borracha de Estireno-Butadieno (SBR) |
| Carboximetilcelulose (CMC) |
| Ácido Poliacrílico (PAA) |
| Polimetilmetacrilato (PMMA) |
| Politetrafluoretileno (PTFE) |
| Alginato de Sódio |
| Outros Materiais Aglutinantes |
| Aglutinantes de Ânodo |
| Aglutinantes de Cátodo |
| Fosfato de Ferro e Lítio (LFP) |
| Óxido de Níquel Manganês Cobalto e Lítio (NMC) |
| Óxido de Cobalto e Lítio (LCO) |
| Óxido de Níquel Cobalto Alumínio e Lítio (NCA) |
| Óxido de Manganês e Lítio (LMO) |
| Óxido de Titanato de Lítio (LTO) |
| Outras Químicas de Baterias de Íons de Lítio |
| Aglutinantes à Base de Solvente |
| Aglutinantes em Base Aquosa |
| Aglutinantes para Eletrodos Secos |
| Outras Formulações de Aglutinantes |
| Automotivo e Transporte |
| Eletrônicos de Consumo |
| Energia e Energia Elétrica |
| Industrial e Manufatura |
| Outros Setores de Uso Final |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| França | |
| Itália | |
| Espanha | |
| Reino Unido | |
| Polônia | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Vietnã | |
| Tailândia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Egito | |
| África do Sul | |
| Marrocos | |
| Restante do Oriente Médio e África |
| Por Material Aglutinante | Fluoreto de Polivinilideno (PVDF) | |
| Borracha de Estireno-Butadieno (SBR) | ||
| Carboximetilcelulose (CMC) | ||
| Ácido Poliacrílico (PAA) | ||
| Polimetilmetacrilato (PMMA) | ||
| Politetrafluoretileno (PTFE) | ||
| Alginato de Sódio | ||
| Outros Materiais Aglutinantes | ||
| Por Tipo de Eletrodo | Aglutinantes de Ânodo | |
| Aglutinantes de Cátodo | ||
| Por Química da Bateria | Fosfato de Ferro e Lítio (LFP) | |
| Óxido de Níquel Manganês Cobalto e Lítio (NMC) | ||
| Óxido de Cobalto e Lítio (LCO) | ||
| Óxido de Níquel Cobalto Alumínio e Lítio (NCA) | ||
| Óxido de Manganês e Lítio (LMO) | ||
| Óxido de Titanato de Lítio (LTO) | ||
| Outras Químicas de Baterias de Íons de Lítio | ||
| Por Formulação e Tecnologia de Processamento | Aglutinantes à Base de Solvente | |
| Aglutinantes em Base Aquosa | ||
| Aglutinantes para Eletrodos Secos | ||
| Outras Formulações de Aglutinantes | ||
| Por Setor de Uso Final | Automotivo e Transporte | |
| Eletrônicos de Consumo | ||
| Energia e Energia Elétrica | ||
| Industrial e Manufatura | ||
| Outros Setores de Uso Final | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| França | ||
| Itália | ||
| Espanha | ||
| Reino Unido | ||
| Polônia | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Vietnã | ||
| Tailândia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Egito | ||
| África do Sul | ||
| Marrocos | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho projetado do mercado de aglutinantes para baterias de íons de lítio até 2032?
O mercado deve atingir 6,77 bilhões de USD até 2032, crescendo a partir de 4,35 bilhões de USD em 2027 a um CAGR de 10,34%.
Qual material aglutinante está crescendo mais rapidamente em baterias de íons de lítio?
O SBR deve registrar o crescimento mais rápido entre os materiais aglutinantes, a um CAGR de 11,6% até 2032, sustentado pelo processamento aquoso de ânodos e por graus compatíveis com silício.
Por que os aglutinantes de bateria são importantes para células de veículos elétricos?
Os aglutinantes sustentam a adesão do eletrodo, o rendimento de produção e a durabilidade dos ciclos. A implantação de baterias para veículos elétricos atingiu 1,2 TWh em 2025, o que aumenta a demanda por esses materiais.
Qual química de bateria cria a maior demanda por aglutinantes?
O LFP deteve 38,1% de participação em 2026 e deve crescer a um CAGR de 11,8% até 2032. Representou mais de 55% das implantações globais de baterias para veículos elétricos em 2025.
Qual uso final deve crescer mais rapidamente para os fornecedores de aglutinantes?
Energia e energia elétrica deve expandir-se a um CAGR de 12,7% até 2032, sustentado por sistemas de armazenamento de energia em baterias em escala de rede baseados em LFP.
Qual região está crescendo mais rapidamente para aglutinantes de baterias de íons de lítio?
A América do Norte deve crescer a um CAGR de 12,4% até 2032 à medida que a capacidade local de células e PVDF se expande.