
Taille et part du marché des liants pour batteries lithium-ion
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 4.14 Milliards de dollars |
| Taille du Marché (2032) | 6.77 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 10.34 % |
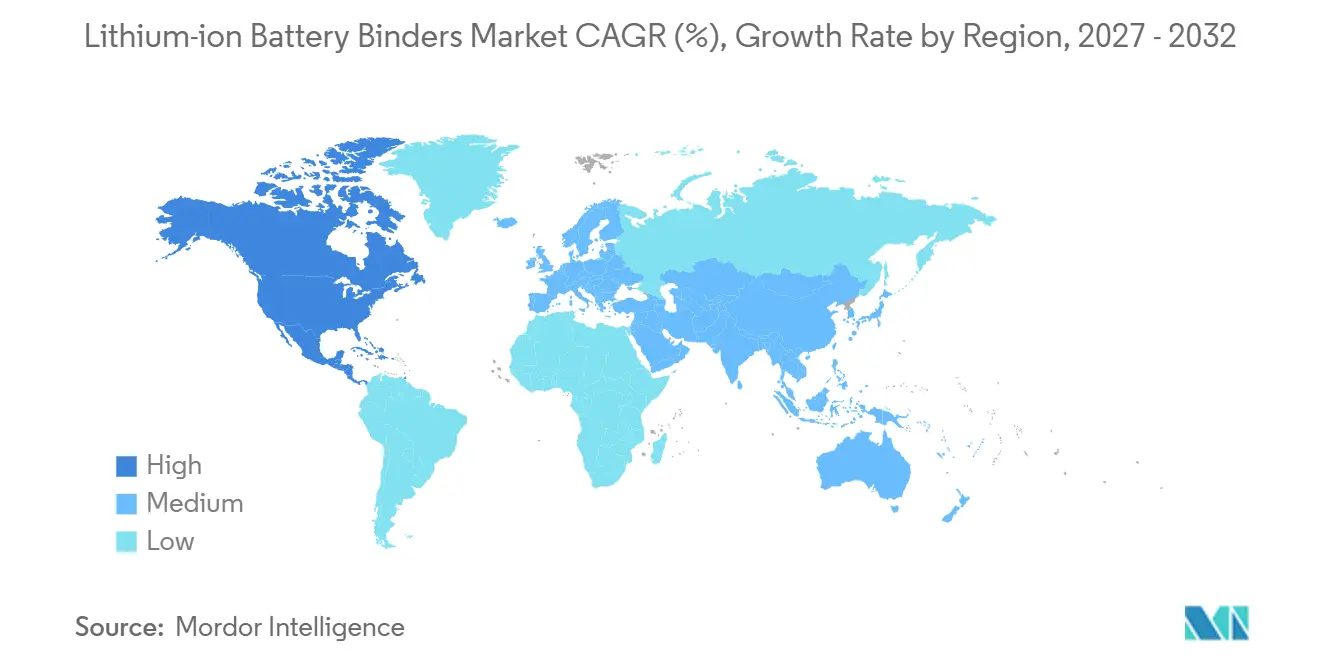
| Marché à la Croissance la Plus Rapide | Amérique du Nord |
| Plus Grand Marché | Asie-Pacifique |
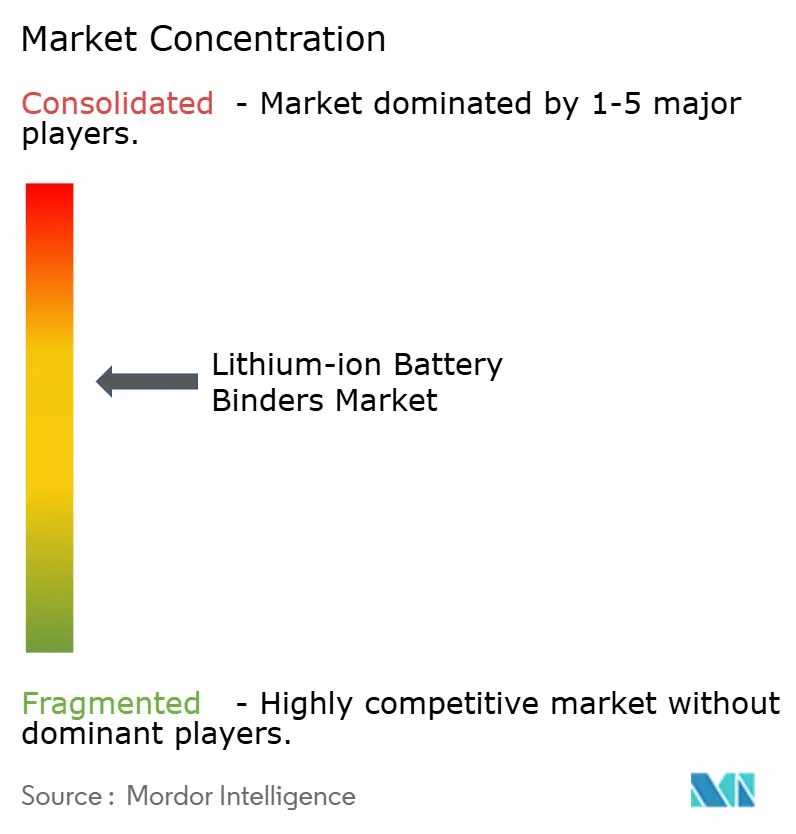
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des liants pour batteries lithium-ion par Mordor Intelligence
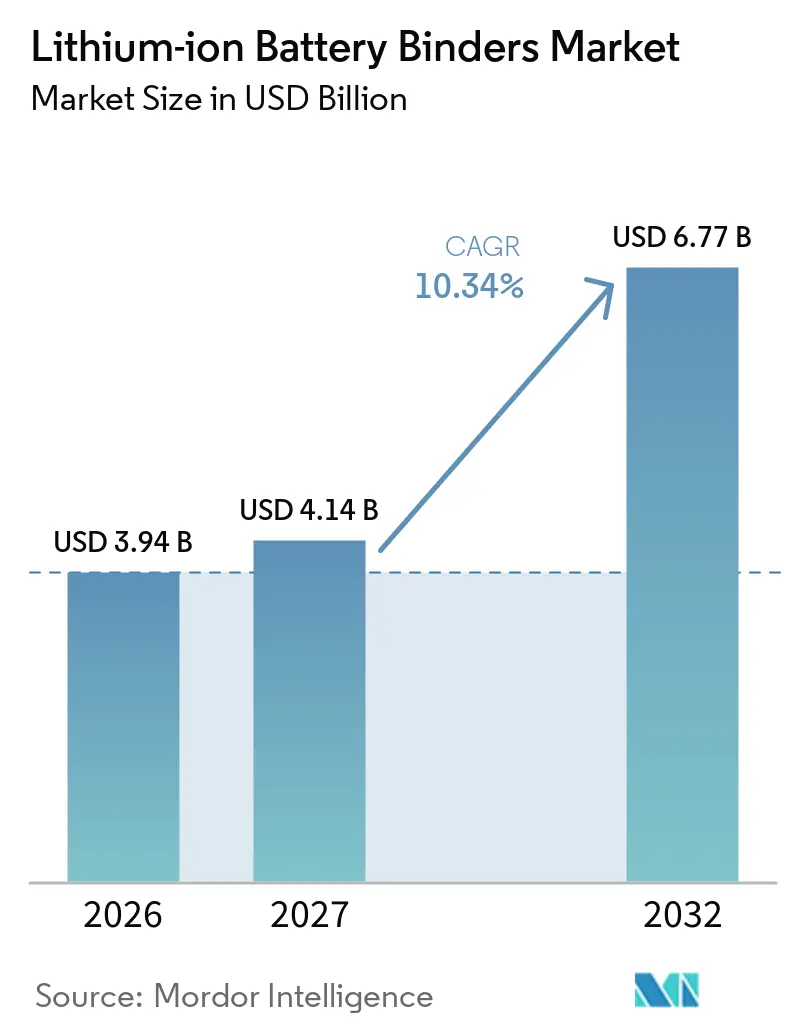
La taille du marché des liants pour batteries lithium-ion devrait passer de 3,94 milliards USD en 2026 à 4,14 milliards USD en 2027, pour atteindre 6,77 milliards USD d'ici 2032, avec un CAGR de 10,34 % sur la période 2027-2032. Les liants d'électrodes représentent une faible part du poids des cellules, mais leur rôle dans l'adhésion, le rendement de production et la durabilité des cycles les rend importants à mesure que la capacité de fabrication de cellules augmente. La capacité mondiale de fabrication de batteries lithium-ion a dépassé 4 TWh fin 2025, la Chine détenant plus de 80 % de cette capacité, tandis que l'Union européenne et les États-Unis représentaient chacun 6 % à 7 %.[1] Le déploiement des batteries pour véhicules électriques a atteint 1,2 TWh en 2025, en hausse de près de 30 % par rapport à l'année précédente, ce qui soutient la demande de matériaux liants dans les cellules de véhicules et de stockage stationnaire. Le marché des liants pour batteries lithium-ion est également façonné par le traitement à base d'eau, les anodes riches en silicium et le développement d'électrodes sèches, qui élargissent la gamme des exigences de performance des liants. La concentration de l'offre en Chine et la disponibilité plus limitée des matières premières encouragent les ajouts de capacité et les activités de qualification des fournisseurs en Amérique du Nord et en Europe.
Principaux enseignements du rapport
- Par matériau de liant, le fluorure de polyvinylidène (PVDF) détenait 46,5 % de la part de revenus en 2026, tandis que le caoutchouc styrène-butadiène (SBR) devrait se développer à un CAGR de 11,6 % jusqu'en 2032.
- Par type d'électrode, les liants d'anode détenaient 57,3 % de la part de revenus en 2026 et devraient croître à un CAGR de 10,6 % jusqu'en 2032.
- Par chimie de la batterie, le phosphate de fer lithié (LFP) détenait 38,1 % de la part de revenus en 2026 et devrait croître à un CAGR de 11,8 % jusqu'en 2032.
- Par formulation et technologie de traitement, les liants à base de solvant détenaient une part de revenus de 61,2 % en 2026, tandis que les liants pour électrodes sèches devraient se développer à un CAGR de 10,9 % jusqu'en 2032.
- Par secteur d'utilisation finale, l'automobile et le transport détenaient une part de revenus de 39,6 % en 2026, tandis que l'énergie et l'électricité devraient se développer à un CAGR de 12,7 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait 47,5 % de la part de revenus en 2026, tandis que l'Amérique du Nord devrait croître à un CAGR de 12,4 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion des véhicules électriques et des gigafactories | +3.5% | Mondial, avec les gains les plus importants en Chine, en Amérique du Nord et dans l'Union européenne | Court terme (≤ 2 ans) |
| Déploiement du stockage d'énergie à l'échelle du réseau | +2.0% | Mondial, avec les gains à court terme les plus importants aux États-Unis, en Chine et dans l'Union européenne | Court terme (≤ 2 ans) |
| Adoption du traitement d'électrodes à base d'eau | +1.0% | Asie-Pacifique, avec des retombées en Europe et en Amérique du Nord | Moyen terme (2-4 ans) |
| Qualification des anodes riches en silicium | +0.8% | Asie-Pacifique, notamment le Japon et la Corée du Sud, avec une expansion vers l'Amérique du Nord | Moyen terme (2-4 ans) |
| Qualification des liants comme facteur de différenciation du rendement de production | +0.5% | Mondial, porté par les régions à forte densité de gigafactories | Moyen terme (2-4 ans) |
| Stratégies localisées d'approvisionnement en matériaux de batteries | +0.6% | Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion des véhicules électriques et des gigafactories
L'expansion des gigafactories demeure le principal moteur de la demande sur le marché des liants pour batteries lithium-ion. Les nouvelles usines de cellules transforment les matériaux liants d'intrants spécialisés en produits nécessaires à des volumes industriels importants. Le déploiement mondial des batteries pour véhicules électriques a atteint 1,2 TWh en 2025 et a progressé de près de 30 % par rapport à 2024.[2] Les camions électriques ont plus que doublé leur demande en batteries au cours de la même année, ouvrant une autre voie à la consommation de matériaux d'électrodes. Les fournisseurs qui qualifient leurs matériaux lors de la phase initiale de production d'une usine peuvent s'intégrer dans une relation d'approvisionnement qui se poursuit tout au long des programmes de production ultérieurs. Cela rend le travail précoce avec les concepteurs de cellules important, car la spécification des liants influe sur les performances de la ligne, la qualité des produits et les calendriers de validation.
Déploiement du stockage d'énergie à l'échelle du réseau
Le stockage à l'échelle du réseau offre au marché des liants pour batteries lithium-ion une source de demande indépendante des cycles de production automobile. Les États-Unis ont installé 57,6 GWh de nouvelle capacité de stockage d'énergie en 2025, soit 4 fois le niveau enregistré 3 ans auparavant.[3] La capacité de stockage cumulée à l'échelle des services publics dans le pays a atteint 137 GWh en 2025. Le LFP représentait plus de 90 % des installations mondiales de stockage stationnaire en 2025, ce qui soutient l'utilisation de systèmes de liants SBR et carboxyméthylcellulose (CMC) axés sur les coûts. Cette base de demande réduit la dépendance aux volumes automobiles pour les fournisseurs desservant le traitement aqueux des anodes. Elle soutient également la demande de SBR lorsque l'adoption des véhicules électriques ralentit dans une région donnée.
Adoption du traitement d'électrodes à base d'eau
Le traitement d'électrodes à base d'eau élargit l'espace adressable pour les liants aqueux sur le marché des liants pour batteries lithium-ion. Une revue de 2026 a conclu que les liants aqueux pour cathodes NMC peuvent offrir des performances comparables aux électrodes traitées au NMP lorsque le pH et la corrosion du collecteur en aluminium sont maîtrisés.[4] La revue a couvert les compositions de cathodes NMC 111, 532, 622 et 811. Arkema a présenté un liant PVDF en phase aqueuse pour cathodes LFP et NMC en 2025, avec l'objectif déclaré d'éviter le NMP tout en maintenant ou en améliorant l'efficacité du premier cycle. Ce changement étend le traitement à base d'eau au-delà de l'utilisation établie pour les anodes et vers le développement des cathodes. Il crée des opportunités pour le SBR, la carboxyméthylcellulose (CMC), le PVDF aqueux et d'autres systèmes polymères adaptés.
Qualification des anodes riches en silicium
Les anodes riches en silicium augmentent les exigences de performance des liants et créent un segment à plus haute valeur ajoutée sur le marché des liants pour batteries lithium-ion. Le silicium peut subir une expansion volumique allant jusqu'à 300 % lors des cycles de charge, ce qui peut endommager les revêtements d'électrodes si un liant ne fournit pas une adhésion et une récupération élastique adéquates. Une étude de 2025 a rapporté qu'un liant composite acide polyacrylique (PAA)-terpolymère a atteint une capacité de décharge initiale de 3 572 mAh/g et une rétention de 71 % sur 300 cycles dans des anodes en silicium. Ces exigences favorisent les liants PAA et élastomères fonctionnels là où le SBR conventionnel ne répond pas aux performances requises. Il en résulte une distinction entre les systèmes à plus grand volume pour anodes en graphite et les matériaux premium pour les mélanges silicium-graphite. Cette évolution incite les fournisseurs à développer des produits axés sur la durabilité, l'adhésion et le transport des ions lithium plutôt que de se concurrencer uniquement sur les volumes.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés de qualification et de changement de fournisseur | -1.5% | Mondial | Long terme (≥ 4 ans) |
| Concentration de l'approvisionnement en matières premières fluoropolymères | -1.2% | L'Amérique du Nord et l'Europe sont les plus exposées | Moyen terme (2-4 ans) |
| Compromis de performance des liants dans les chimies émergentes | -0.7% | Mondial | Moyen terme (2-4 ans) |
| Incertitude sur le calendrier de montée en puissance du traitement par électrode sèche | -0.4% | Mondial, de manière la plus aiguë en Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés de qualification et de changement de fournisseur
Les qualifications de liants peuvent limiter le rythme des changements sur le marché des liants pour batteries lithium-ion. Les fabricants de cellules testent le cyclage électrochimique, la stabilité thermique, l'adhésion en ligne et les performances de sécurité avant d'approuver un matériau. Ces activités prennent plusieurs années et impliquent plus qu'un simple test en laboratoire. Une fois le matériau approuvé, le passage à un autre fournisseur peut introduire de nouveaux coûts et risques pour le calendrier de production. Ce processus protège les fournisseurs disposant de qualifications existantes, notamment dans les applications NMC et NCA à haute teneur en nickel où les alternatives établies sont peu nombreuses. Il peut également ralentir l'adoption commerciale de systèmes de liants biosourcés, sans PFAS ou autrement différenciés, même lorsque les résultats techniques sont prometteurs.
Concentration de l'approvisionnement en matières premières fluoropolymères
L'approvisionnement en PVDF est exposé à des matières premières concentrées et à des limites réglementaires, ce qui peut freiner le marché des liants pour batteries lithium-ion. La chaîne de valeur va de la fluorine et de l'acide fluorhydrique, en passant par le R142b et le monomère VDF, jusqu'à la résine PVDF. La Chine reste très concentrée dans l'approvisionnement en matériaux de batteries, y compris les précurseurs LFP, et cette concentration affecte également la disponibilité du PVDF. La réduction progressive du R142b dans le cadre du Protocole de Montréal peut augmenter les coûts des intrants et restreindre l'expansion pour les producteurs ne disposant pas de positions intégrées en matières premières. Les ajouts standard de PVDF en Chine ne résolvent pas nécessairement la disponibilité limitée des grades haute pureté utilisés dans les programmes de cathodes NMC occidentaux. Les travaux européens sur les restrictions PFAS et la conformité REACH ajoutent des exigences de documentation et de reformulation pour les fournisseurs vendant des liants fluoropolymères aux fabricants de cellules européens.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par matériau de liant :
le PVDF conserve son leadership sur les cathodes tandis que le SBR mène la croissanceLe PVDF détenait 46,5 % de la part du marché des liants pour batteries lithium-ion en 2026, soutenu par son long historique de qualification et sa stabilité dans les formulations de cathodes. La fabrication de cathodes nécessite des matériaux liants qui restent fiables dans des environnements oxydants. Arkema a présenté Kynar HSV 1200 et HSV 1400 à Interbattery 2026 pour les cathodes LFP, avec une charge de liant réduite et une teneur plus élevée en matériaux actifs comme objectifs de produit déclarés. La CMC soutient la suspension aqueuse d'anode en tant qu'épaississant et dispersant lorsqu'elle est utilisée avec le SBR. Le projet indique que la CMC et le SBR sont couramment utilisés dans un rapport pondéral de 1:3 sur les lignes de revêtement d'anode. Les liants à base d'acide polyacrylique (PAA) gagnent en pertinence pour les anodes riches en silicium car leurs groupes carboxyle peuvent se lier aux particules de silicium. Cette propriété fonctionnelle répond aux exigences d'adhésion créées par l'expansion liée au cyclage.
Le SBR devrait croître à un CAGR de 11,6 % jusqu'en 2032, ce qui en fait le matériau liant à la croissance la plus rapide. Cette croissance est liée au traitement aqueux des anodes et à la demande croissante de grades compatibles avec le silicium. Trinseo a lancé commercialement VOLTABOND 211 en mai 2026, annonçant une réduction de 5 % de la résistivité de surface des électrodes et jusqu'à 18 % de réduction de la résistance interne par rapport à sa génération SBR précédente. Le polytétrafluoroéthylène (PTFE) est utilisé dans le traitement par électrode sèche pour créer des films autoportants, tandis que le PMMA est évalué pour les cellules prototypes à l'état solide. L'alginate de sodium suscite un intérêt de recherche dans les applications de cathodes LFP aqueuses. Ces matériaux élargissent l'ensemble des matériaux liants à mesure que les fabricants de cellules poursuivent différentes voies de traitement et architectures de batteries.
Par type d'électrode :
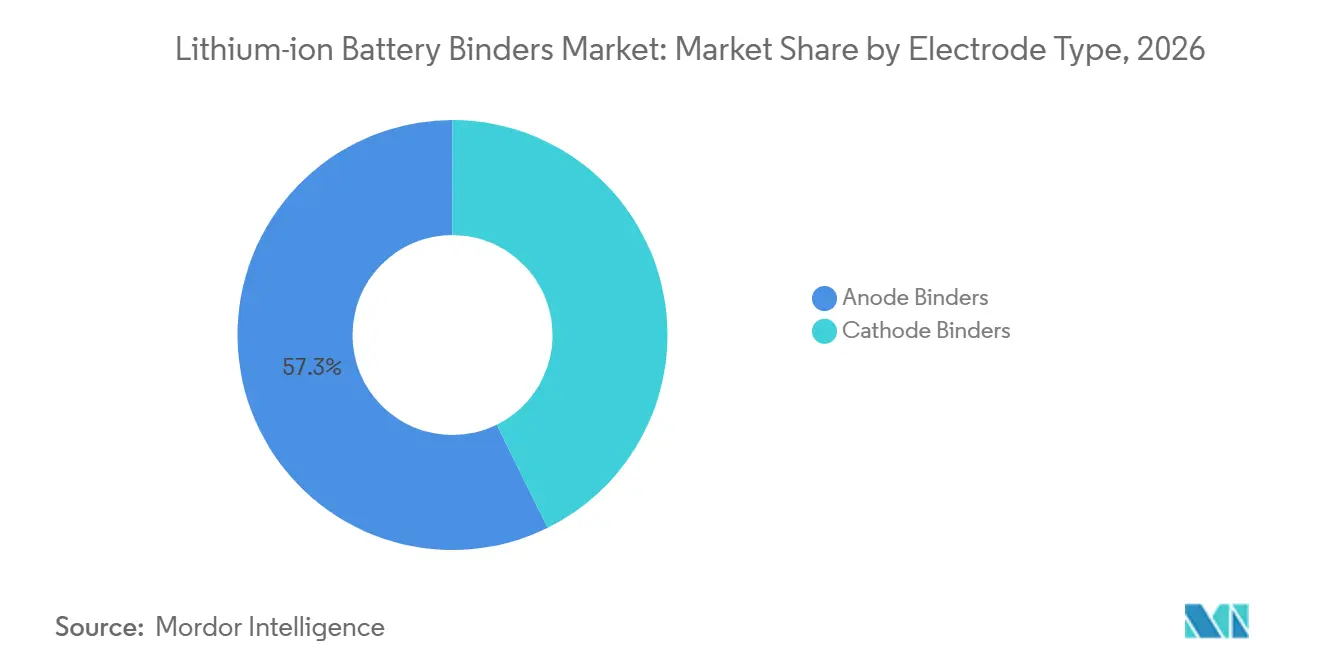
la demande d'anode est en tête tandis que les applications de cathode conservent une valeur plus élevéeLes liants d'anode détenaient 57,3 % de la part de revenus en 2026 et devraient croître à un CAGR de 10,6 % jusqu'en 2032. Leur part reflète l'utilisation généralisée des systèmes SBR et CMC aqueux dans les anodes en graphite à travers les chimies de cellules commerciales. La teneur croissante en silicium dans les mélanges d'anodes commerciales soutient la demande de grades de polymères fonctionnels. Le côté anode comprend donc à la fois des applications conventionnelles à grand volume et des matériaux plus performants pour les systèmes contenant du silicium. La taille du marché des liants pour batteries lithium-ion pour les matériaux d'anode bénéficie de la large base installée de production de cellules à base de graphite. Elle profite également d'un glissement progressif vers des matériaux capables de résister aux variations répétées du volume des électrodes.
Les liants de cathode détenaient les 42,7 % restants de la part en 2026 et tendaient à afficher des prix de vente plus élevés car le PVDF est un matériau de spécialité. Les environnements de cathode nécessitent une résistance à l'oxydation et une compatibilité avec les matériaux actifs. Les voies de cathodes NMC à base d'eau passent des travaux pilotes à l'évaluation précommerciale. La revue RSC Sustainability de 2026 a identifié la gestion du pH et la corrosion de l'aluminium comme des obstacles majeurs à un déploiement plus large des cathodes NMC aqueuses. Une adoption généralisée du traitement aqueux des cathodes modifierait les achats en faveur des fournisseurs de latex aqueux. Ce changement pourrait réduire les marges des fournisseurs dont la position actuelle repose principalement sur les grades PVDF à haute valeur ajoutée pour cathodes.
Par chimie de la batterie :
le LFP combine la plus grande part et la croissance la plus rapideLe LFP représentait 38,1 % de la part de revenus en 2026 et devrait se développer à un CAGR de 11,8 % jusqu'en 2032. Cela fait du LFP à la fois la chimie dominante par part et la chimie à la croissance la plus rapide. En 2025, le LFP dépassait 55 % des déploiements mondiaux de batteries pour véhicules électriques et plus de 90 % des installations de stockage stationnaire. Son échelle soutient la demande de systèmes SBR et CMC utilisés dans le traitement d'anodes axé sur les coûts. Elle soutient également la demande de grades PVDF axés sur le LFP, y compris les produits Arkema présentés à Interbattery 2026. La demande de LFP relie donc la production de véhicules et le déploiement du stockage stationnaire à la même base d'approvisionnement en liants.
Les variantes NMC 811 et NCMA à haute teneur en nickel nécessitent des spécifications PVDF plus strictes en raison de leurs surfaces de cathode réactives. Le LCO reste pertinent pour l'électronique grand public, où la densité d'énergie est une exigence centrale du produit. Le NCA est utilisé dans les cellules automobiles cylindriques et dépend également du PVDF haute pureté. Le LMO présente une croissance plus limitée car sa densité d'énergie est inférieure à celle du LFP et du NMC. Le LTO reste une chimie de niche pour les applications d'infrastructure à charge rapide et à longue durée de vie en cycles, où le coût par cycle influence les décisions d'achat. Ces différences de chimie obligent les fournisseurs à maintenir des grades de matériaux distincts et des approches de qualification différenciées.
Par formulation et technologie de traitement :
les systèmes à base de solvant sont en tête tandis que les liants pour électrodes sèches progressentLes liants à base de solvant détenaient 61,2 % de la part de revenus en 2026, car les systèmes PVDF à base de NMP restent établis dans les lignes de revêtement de cathodes. Les longs cycles de qualification soutiennent la position continue de l'infrastructure de production à base de solvant. Le changement de chimie des liants et des solvants nécessite un travail de reformulation et une nouvelle validation. La part du marché des liants pour batteries lithium-ion détenue par les systèmes à base de solvant est donc renforcée par les investissements existants dans les usines. La structure des gigafactories en exploitation favorise les matériaux déjà validés sur leurs lignes. Cette base installée crée une barrière significative pour les alternatives, même lorsqu'elles peuvent offrir des avantages énergétiques ou environnementaux.
Les liants pour électrodes sèches devraient croître à un CAGR de 10,9 % jusqu'en 2032, bien que leur volume actuel reste inférieur à celui des systèmes à base de solvant. Les méthodes par électrode sèche utilisent le PTFE comme liant principal pour former des films sans solvant sous cisaillement. Le dépôt de brevet d'Arkema pour un liant d'électrode sèche fluoropolymère non fibrillable signale des travaux allant au-delà de la seule dépendance au PTFE. Les liants à base d'eau sont déjà standard dans les anodes et s'étendent aux applications de cathodes. Arkema a déclaré que la fabrication sans solvant pourrait représenter 10 % à 15 % de la production mondiale de batteries pour véhicules électriques d'ici 2033. BASF a introduit Oppanol N PLUS en 2026 pour les exigences de cathode, d'anode et d'interface électrolyte dans le développement de batteries à l'état solide. Ces développements montrent que les choix de formulation sont de plus en plus étroitement liés aux conceptions de cellules de nouvelle génération.
Par secteur d'utilisation finale :
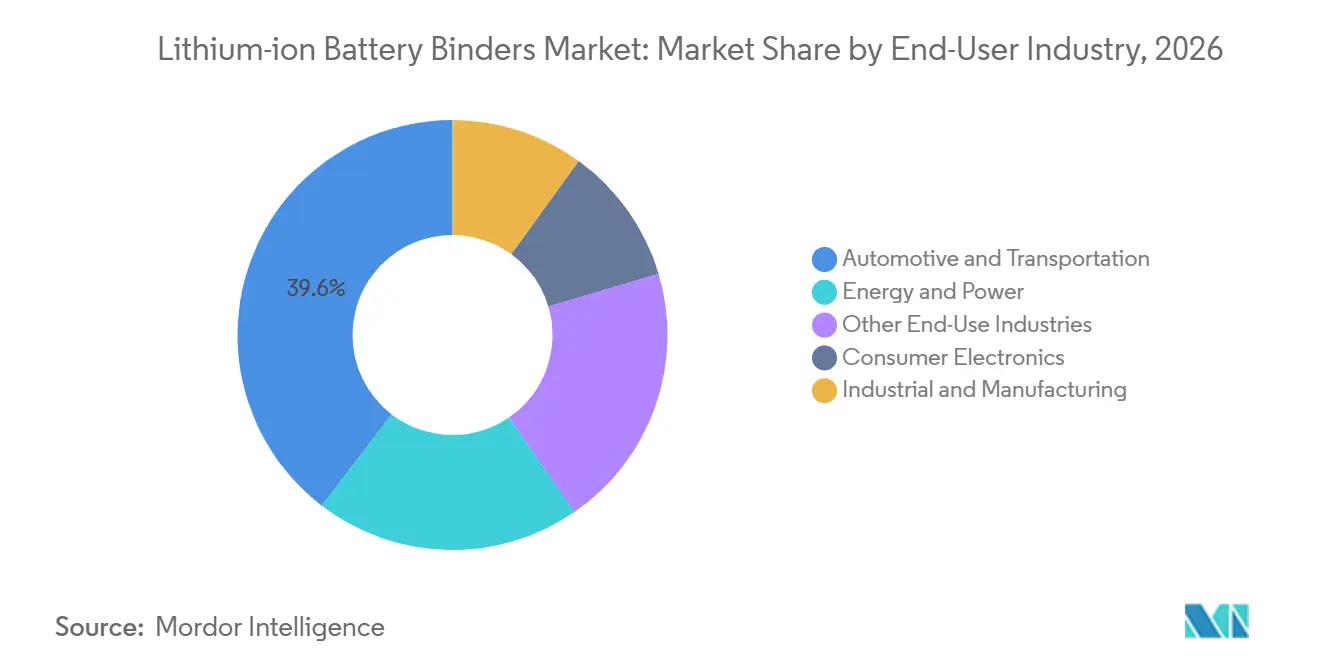
l'automobile est en tête tandis que l'énergie et l'électricité se développent plus rapidementL'automobile et le transport représentaient 39,6 % de la part de revenus en 2026. Les cellules de véhicules utilisent à la fois des liants de cathode PVDF et des liants d'anode SBR dans les formats NMC, NCA et LFP. Les arrangements de développement conjoint et de qualification peuvent maintenir une spécification de matériau en place pendant plusieurs années. Cela soutient les fournisseurs en place et peut préserver des prix premium pour les produits approuvés. La position de l'automobile dans la taille du marché des liants pour batteries lithium-ion suit la montée en puissance continue du déploiement des batteries pour véhicules électriques. Elle fait également des exigences de production, de la validation de sécurité et de la cohérence des lignes de revêtement des considérations commerciales importantes.
L'énergie et l'électricité devraient croître à un CAGR de 12,7 % jusqu'en 2032, le taux le plus rapide parmi les secteurs d'utilisation finale. Les systèmes de stockage d'énergie par batteries à l'échelle du réseau utilisent couramment des formats LFP avec des systèmes de liants SBR et CMC. La fabrication américaine de cellules de batteries pour le stockage stationnaire a dépassé 21 GWh en 2025, tandis que le stockage à l'échelle des services publics a atteint 137 GWh. L'électronique grand public reste importante pour l'oxyde de cobalt lithié (LCO) et les formats premium NMC en pochette et en pièce de monnaie qui nécessitent des performances constantes. Les utilisations industrielles et manufacturières suivent globalement les spécifications de liants automobiles. Le stockage résidentiel a ajouté 3,1 GWh aux États-Unis en 2025, soit une augmentation de 51 % par rapport à l'année précédente, s'ajoutant à la demande de liants liée au LFP.
Analyse géographique
Marché des liants pour batteries lithium-ion en Asie-Pacifique
L'Asie-Pacifique détenait 47,5 % de la part des revenus en 2026, ce qui confère à la région la position dominante sur le marché des liants pour batteries lithium-ion. La Chine détenait plus de 80 % de la capacité nominale mondiale en batteries lithium-ion, et sa chaîne d'approvisionnement en matériaux de batteries comprend une production de précurseurs LFP hautement concentrée. Cette base manufacturière soutient une demande importante en matériaux liants pour cathode et anode. La Corée du Sud constitue un autre centre de demande régionale majeur, soutenu par des programmes de gigafactories menés par LG Energy Solution, Samsung SDI et SK On. Le Japon demeure important en tant que pays d'origine de Kureha et Zeon, ainsi que comme base pour le développement de liants pour anodes en silicium et à l'état solide.
Marché des liants pour batteries lithium-ion en Amérique du Nord
L'Amérique du Nord devrait croître à un CAGR de 12,4 % jusqu'en 2032, soit le taux le plus élevé parmi les régions géographiques. Cette croissance reflète la transition des usines annoncées vers une fabrication opérationnelle d'électrodes. Syensqo construit une installation de PVDF à Augusta, en Géorgie, soutenue par une subvention du Département de l'Énergie de 178 millions USD, avec une capacité destinée à alimenter plus de 5 millions de batteries de véhicules électriques par an à pleine production. Arkema a achevé une expansion de 15 % de sa capacité de PVDF dans son usine de Calvert City, dans le Kentucky, en juin 2026. Le crédit d'impôt à la production Section 45X soutient la production locale de matériaux pour batteries aux États-Unis. Ces ajouts comblent un déficit d'approvisionnement intérieur tout en renforçant l'importance de la qualification locale et de la logistique.
Marché des liants pour batteries lithium-ion en EMEA et en Amérique du Sud
L'Europe occupe une position significative grâce à des usines de cellules et des installations de liants en Allemagne, en France, au Royaume-Uni et en Pologne. Arkema a élargi son Centre mondial d'excellence en R&D pour les batteries à Lyon avec un investissement de 10 millions EUR en octobre 2026. Le site PVDF de Tavaux de Syensqo renforce davantage la base de production de liants de la région. La capacité de fabrication de cellules européenne a augmenté de 50 % en 2025, contre 25 % en Chine. Le règlement européen sur les batteries renforce les exigences de documentation relatives au contenu recyclé, à l'empreinte carbone et à la diligence raisonnable. L'Amérique du Sud développe encore le traitement des matériaux de batteries autour des ressources en lithium, tandis que le Moyen-Orient et l'Afrique enregistrent une demande supplémentaire liée aux projets de stockage d'énergie à l'échelle du réseau.
Paysage concurrentiel
Le marché des liants pour batteries lithium-ion est modérément consolidé autour de fournisseurs disposant de qualifications PVDF et SBR établies. Kureha, Syensqo et Arkema sont des fournisseurs centraux dans les applications PVDF pour cathodes. Zeon, Trinseo et JSR occupent des positions importantes dans les liants latex SBR. Les producteurs chinois, notamment Shanghai 3F New Materials et Suzhou Crystal Clear Chemical, développent leur capacité PVDF pour les applications de cathodes LFP. Leur orientation reflète l'accès aux qualifications nationales et une intensité de spécification plus faible dans certaines utilisations LFP. La concurrence est façonnée par la localisation de la fabrication, les performances des produits et la capacité à qualifier les matériaux auprès des fabricants de cellules.
Les principaux fournisseurs investissent dans la capacité locale, la recherche sur les électrodes sèches et les plateformes pour anodes en silicium. Arkema a achevé son expansion PVDF dans le Kentucky en 2026 et a annoncé une croissance supplémentaire en Chine. Kureha a achevé une expansion de la capacité de KF Polymer de qualité batterie à 8 000 tonnes par an dans son installation de Nishiki en 2025. Trinseo a lancé VOLTABOND 211 pour répondre aux besoins des anodes en graphite et en silicium utilisées dans les véhicules à charge rapide et les systèmes de stockage d'énergie par batteries. LG Chem a adopté une approche différente par l'intégration verticale couvrant les matériaux actifs de cathode, les liants de cathode, les matériaux d'anode et les additifs conducteurs CNT. Ces stratégies visent à sécuriser des positions à mesure que les conceptions d'électrodes et les chaînes d'approvisionnement régionales évoluent.
Les matériaux de cathode sans PFAS et les liants compatibles avec les liquides ioniques pour les interfaces à l'état solide restent des domaines d'opportunité active. L'examen réglementaire des fluoropolymères en Europe soutient l'intérêt pour les alternatives sans fluor. L'activité en matière de brevets devient également plus importante pour le traitement par électrode sèche. L'Office européen des brevets a rendu la décision T 0466/25 en juillet 2026 sur le brevet de composition de résine de Kureha pour les électrodes de batteries secondaires à électrolyte non aqueux. Les travaux d'Arkema sur les liants fluoropolymères non fibrillables illustrent la concurrence autour des méthodes d'électrodes sans solvant. Le marché des liants pour batteries lithium-ion reste dépendant de la profondeur de qualification, ce qui limite le déplacement rapide des fournisseurs établis.
Leaders du secteur des liants pour batteries lithium-ion
-
Arkema S.A.
-
Syensqo S.A.
-
Kureha Corporation
-
Zeon Corporation
-
BASF SE
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des liants pour batteries lithium-ion Entreprises couvertes dans ce rapport
- Arkema S.A.
- Ashland Inc.
- BASF SE
- Daikin Industries, Ltd.
- Denka Company Limited
- Dow Inc.
- JSR Corporation
- Kureha Corporation
- LG Chem Ltd.
- Mitsubishi Chemical Group Corporation
- Mitsui Chemicals, Inc.
- Resonac Holdings Corporation
- Shanghai 3F New Materials Co., Ltd.
- Sumitomo Chemical Co., Ltd.
- Suzhou Crystal Clear Chemical Co., Ltd.
- Syensqo S.A.
- Synthomer plc
- Toray Industries, Inc.
- Trinseo PLC
- Zeon Corporation
Développements industriels récents dans Marché des liants pour batteries lithium-ion
- Octobre 2026 : Arkema a annoncé une expansion de 10 millions EUR de son Centre mondial d'excellence en batteries à Lyon, en France, élargissant les capacités de R&D pour les matériaux liants avancés ciblant les architectures de batteries à l'état solide, semi-solide et à électrode sèche.
- Juin 2026 : Arkema a achevé une expansion de 15 % de sa capacité PVDF à son usine de Calvert City, dans le Kentucky, ajoutant une offre nord-américaine de grades de liant et de revêtement de séparateur Kynar PVDF. Arkema a également annoncé une expansion supplémentaire de 20 % de sa capacité PVDF dans son usine en Chine, dont l'achèvement est prévu en 2028.
- Juin 2026 : BASF a introduit Oppanol N PLUS, un liant à base de polyisobutène pour les batteries de véhicules électriques de nouvelle génération. Le produit a été conçu pour les applications de cathode, d'anode et d'interface électrolyte solide des batteries à l'état solide.
- Mai 2026 : Trinseo a lancé commercialement VOLTABOND 211, le deuxième produit de sa plateforme de liants SBR de quatrième génération. Le liant fonctionnel à base d'eau cible les systèmes d'anodes en graphite et en silicium utilisés dans les applications de véhicules électriques à charge rapide et de systèmes de stockage d'énergie par batteries.
Périmètre du rapport mondial sur le marché des liants pour batteries lithium-ion
Le marché mondial des liants pour batteries lithium-ion couvre la fabrication, la distribution et la formulation de matériaux polymères spécialisés utilisés pour maintenir ensemble les matériaux actifs et les agents conducteurs et les fixer aux collecteurs de courant au sein des batteries lithium-ion.
Le marché mondial des liants pour batteries lithium-ion est segmenté par matériau de liant, type d'électrode, chimie de la batterie, formulation, utilisation finale et géographie. Par matériau de liant, le marché est segmenté en fluorure de polyvinylidène (PVDF), caoutchouc styrène-butadiène (SBR), carboxyméthylcellulose (CMC), acide polyacrylique (PAA) et autres matériaux liants. Par type d'électrode, le marché est segmenté en anode et cathode. Par chimie de la batterie, le marché est segmenté en phosphate de fer lithié (LFP), nickel manganèse cobalt (NMC), oxyde de cobalt lithié (LCO), nickel cobalt aluminium (NCA), oxyde de titanate de lithium (LTO) et autres chimies de batteries. Par formulation, le marché est segmenté en liants à base de solvant, à base d'eau, pour électrode sèche et autres formulations. Par utilisation finale, le marché est segmenté en automobile, électronique grand public, énergie et électricité, industrie et autres applications. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial des liants pour batteries lithium-ion dans 26 pays des principales régions. Pour chaque segment, la taille du marché et les prévisions ont été fournies sur la base de la valeur (USD).
Aperçu de la segmentation
| Fluorure de polyvinylidène (PVDF) |
| Caoutchouc styrène-butadiène (SBR) |
| Carboxyméthylcellulose (CMC) |
| Acide polyacrylique (PAA) |
| Polyméthacrylate de méthyle (PMMA) |
| Polytétrafluoroéthylène (PTFE) |
| Alginate de sodium |
| Autres matériaux liants |
| Liants d'anode |
| Liants de cathode |
| Phosphate de fer lithié (LFP) |
| Oxyde de lithium nickel manganèse cobalt (NMC) |
| Oxyde de cobalt lithié (LCO) |
| Oxyde de lithium nickel cobalt aluminium (NCA) |
| Oxyde de manganèse lithié (LMO) |
| Oxyde de titanate de lithium (LTO) |
| Autres chimies de batteries lithium-ion |
| Liants à base de solvant |
| Liants à base d'eau |
| Liants pour électrodes sèches |
| Autres formulations de liants |
| Automobile et transport |
| Électronique grand public |
| Énergie et électricité |
| Industrie et fabrication |
| Autres secteurs d'utilisation finale |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Viêt Nam | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Égypte | |
| Afrique du Sud | |
| Maroc | |
| Reste du Moyen-Orient et de l'Afrique |
| Par matériau de liant | Fluorure de polyvinylidène (PVDF) | |
| Caoutchouc styrène-butadiène (SBR) | ||
| Carboxyméthylcellulose (CMC) | ||
| Acide polyacrylique (PAA) | ||
| Polyméthacrylate de méthyle (PMMA) | ||
| Polytétrafluoroéthylène (PTFE) | ||
| Alginate de sodium | ||
| Autres matériaux liants | ||
| Par type d'électrode | Liants d'anode | |
| Liants de cathode | ||
| Par chimie de la batterie | Phosphate de fer lithié (LFP) | |
| Oxyde de lithium nickel manganèse cobalt (NMC) | ||
| Oxyde de cobalt lithié (LCO) | ||
| Oxyde de lithium nickel cobalt aluminium (NCA) | ||
| Oxyde de manganèse lithié (LMO) | ||
| Oxyde de titanate de lithium (LTO) | ||
| Autres chimies de batteries lithium-ion | ||
| Par formulation et technologie de traitement | Liants à base de solvant | |
| Liants à base d'eau | ||
| Liants pour électrodes sèches | ||
| Autres formulations de liants | ||
| Par secteur d'utilisation finale | Automobile et transport | |
| Électronique grand public | ||
| Énergie et électricité | ||
| Industrie et fabrication | ||
| Autres secteurs d'utilisation finale | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pologne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Viêt Nam | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Égypte | ||
| Afrique du Sud | ||
| Maroc | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la taille projetée du marché des liants pour batteries lithium-ion d'ici 2032 ?
Le marché devrait atteindre 6,77 milliards USD d'ici 2032, en hausse par rapport à 4,35 milliards USD en 2027, à un CAGR de 10,34 %.
Quel matériau liant connaît la croissance la plus rapide dans les batteries lithium-ion ?
Le SBR devrait enregistrer la croissance la plus rapide parmi les matériaux liants, avec un CAGR de 11,6 % jusqu'en 2032, soutenu par le traitement aqueux des anodes et les grades compatibles avec le silicium.
Pourquoi les liants de batteries sont-ils importants pour les cellules de véhicules électriques ?
Les liants soutiennent l'adhésion des électrodes, le rendement de production et la durabilité des cycles. Le déploiement des batteries pour véhicules électriques a atteint 1,2 TWh en 2025, ce qui accroît la demande pour ces matériaux.
Quelle chimie de batterie génère la plus grande demande de liants ?
Le LFP détenait 38,1 % de la part en 2026 et devrait croître à un CAGR de 11,8 % jusqu'en 2032. Il représentait plus de 55 % des déploiements mondiaux de batteries pour véhicules électriques en 2025.
Quel secteur d'utilisation finale devrait connaître la croissance la plus rapide pour les fournisseurs de liants ?
L'énergie et l'électricité devraient se développer à un CAGR de 12,7 % jusqu'en 2032, soutenues par les systèmes de stockage d'énergie par batteries à l'échelle du réseau à base de LFP.
Quelle région connaît la croissance la plus rapide pour les liants de batteries lithium-ion ?
L'Amérique du Nord devrait croître à un CAGR de 12,4 % jusqu'en 2032, à mesure que la capacité locale de cellules et de PVDF se développe.