
リチウムイオン電池バインダー市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
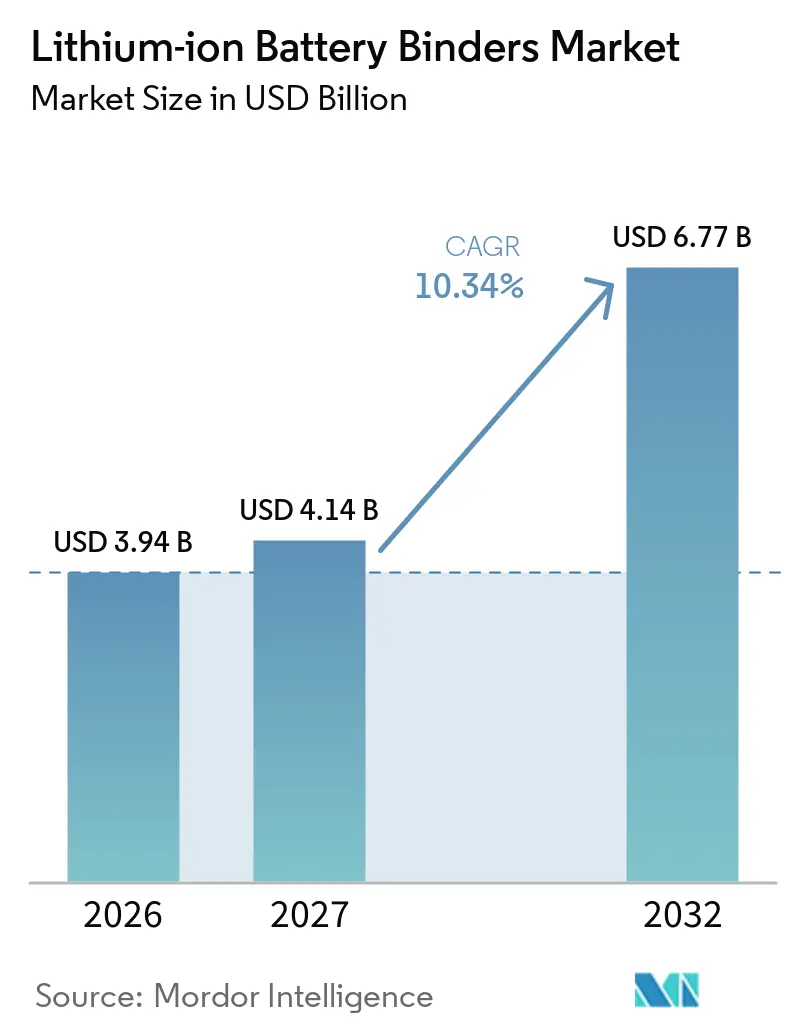
| 市場規模 (2027) | 4.14 十億米ドル |
| 市場規模 (2032) | 6.77 十億米ドル |
| 成長率 (2027 - 2032) | 10.34 % |
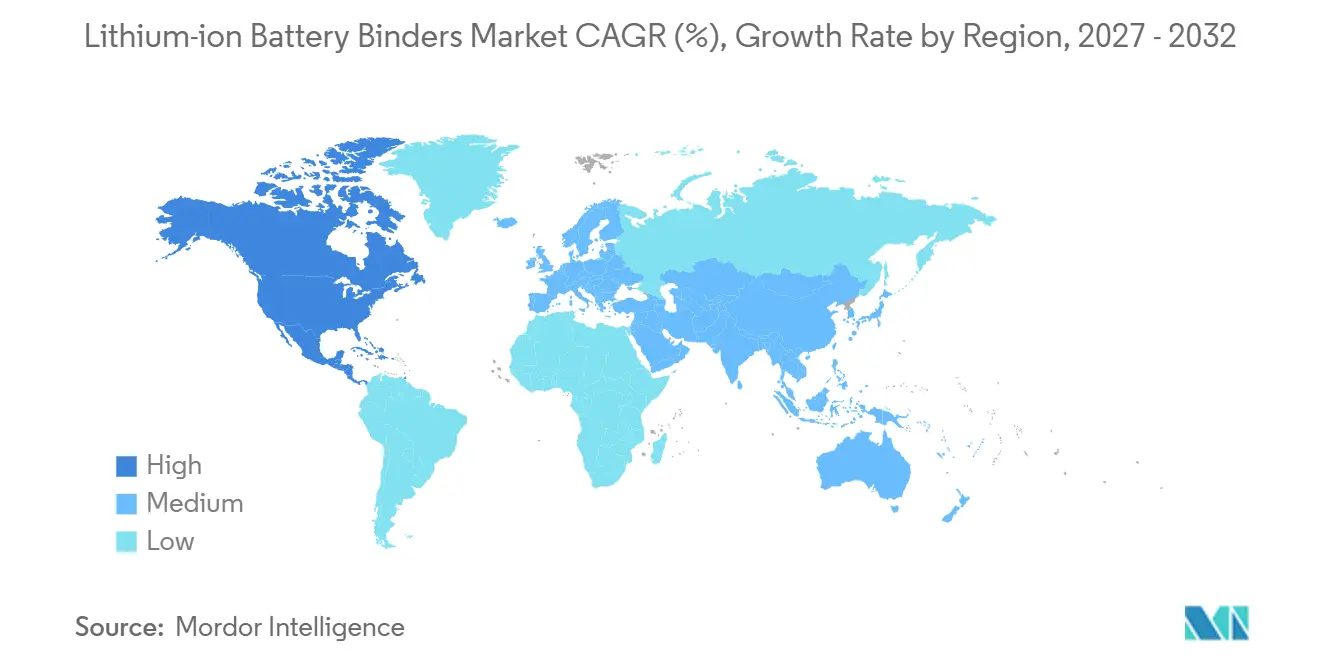
| 最も急速に成長している市場 | 北米 |
| 最大市場 | アジア太平洋地域 |
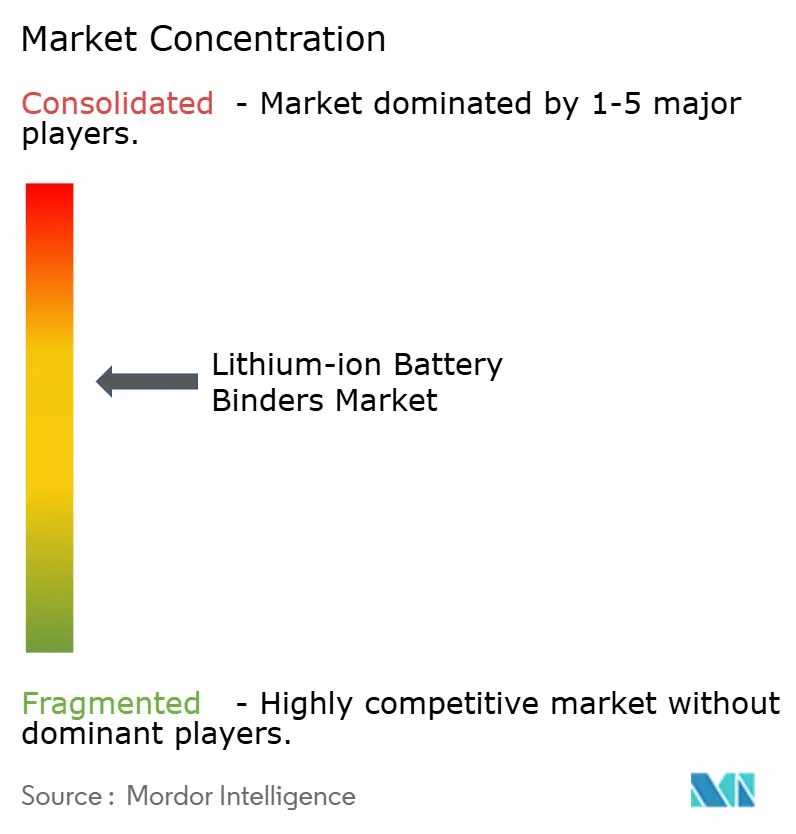
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるリチウムイオン電池バインダー市場分析
リチウムイオン電池バインダー市場規模は、2026年の3.94 ビリオン 米ドルから2027年には4.14 ビリオン 米ドルに増加し、2027年から2032年にかけてCAGR 10.34%で成長して2032年には6.77 ビリオン 米ドルに達する見込みです。電極バインダーはセル重量のごく一部を占めるに過ぎませんが、接着性、生産歩留まり、サイクル耐久性における役割は、セル製造能力の拡大に伴い重要性を増しています。世界のリチウムイオン電池製造能力は2025年末に4 TWh を超え、中国が80%以上のシェアを占め、欧州連合と米国がそれぞれ6%から7%を占めました。[1] EV電池の導入量は2025年に1.2 TWh に達し、前年比約30%増加しており、これが車両用および定置型蓄電セルにおけるバインダー材料の需要を支えています。リチウムイオン電池バインダー市場は、水系プロセス、シリコンリッチアノード、ドライ電極開発によっても形成されており、これらがバインダー性能要件の範囲を広げています。中国における供給集中と原料調達の逼迫が、北米および欧州での能力増強とサプライヤー認定活動を促進しています。
主要レポートのポイント
- バインダー材料別では、ポリフッ化ビニリデン(PVDF)が2026年に46.5%の収益シェアを占め、スチレンブタジエンゴム(SBR)は2032年にかけてCAGR 11.6%で拡大する見込みです。
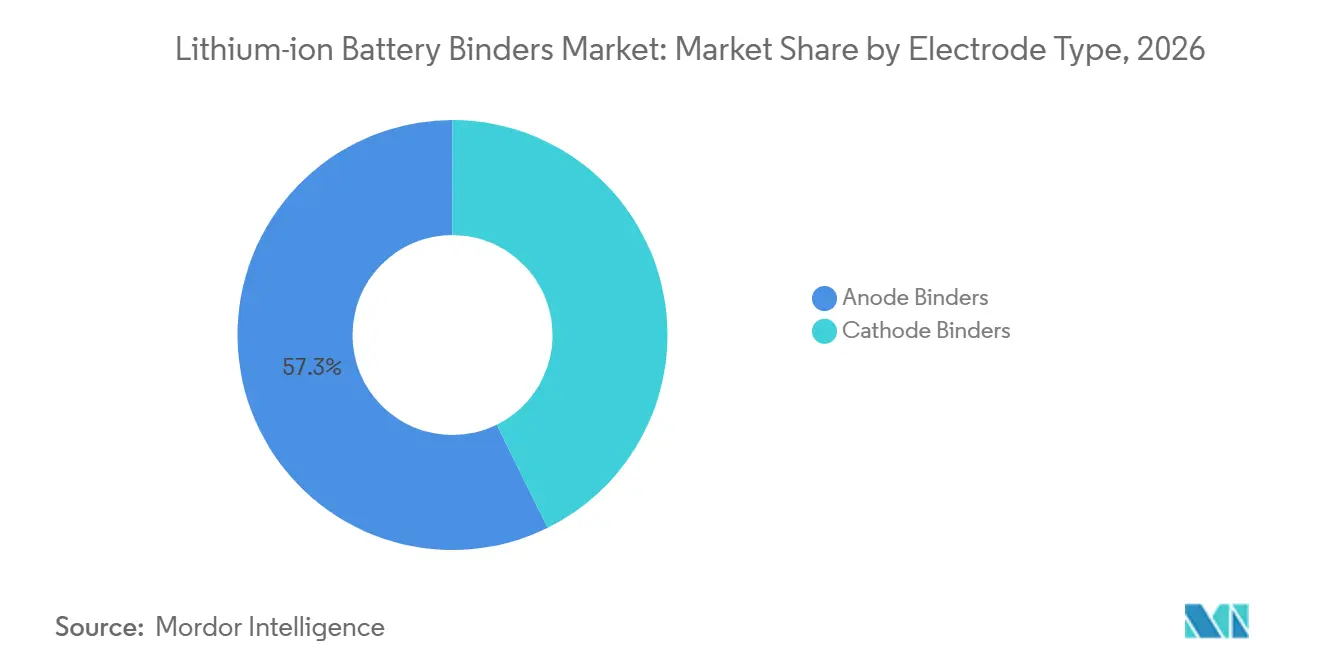
- 電極タイプ別では、アノードバインダーが2026年に57.3%の収益シェアを占め、2032年にかけてCAGR 10.6%で成長する見込みです。
- 電池化学別では、リン酸鉄リチウム(LFP)が2026年に38.1%の収益シェアを占め、2032年にかけてCAGR 11.8%で成長する見込みです。
- 製剤・プロセス技術別では、溶剤系バインダーが2026年に61.2%の収益シェアを占め、ドライ電極バインダーは2032年にかけてCAGR 10.9%で拡大する見込みです。
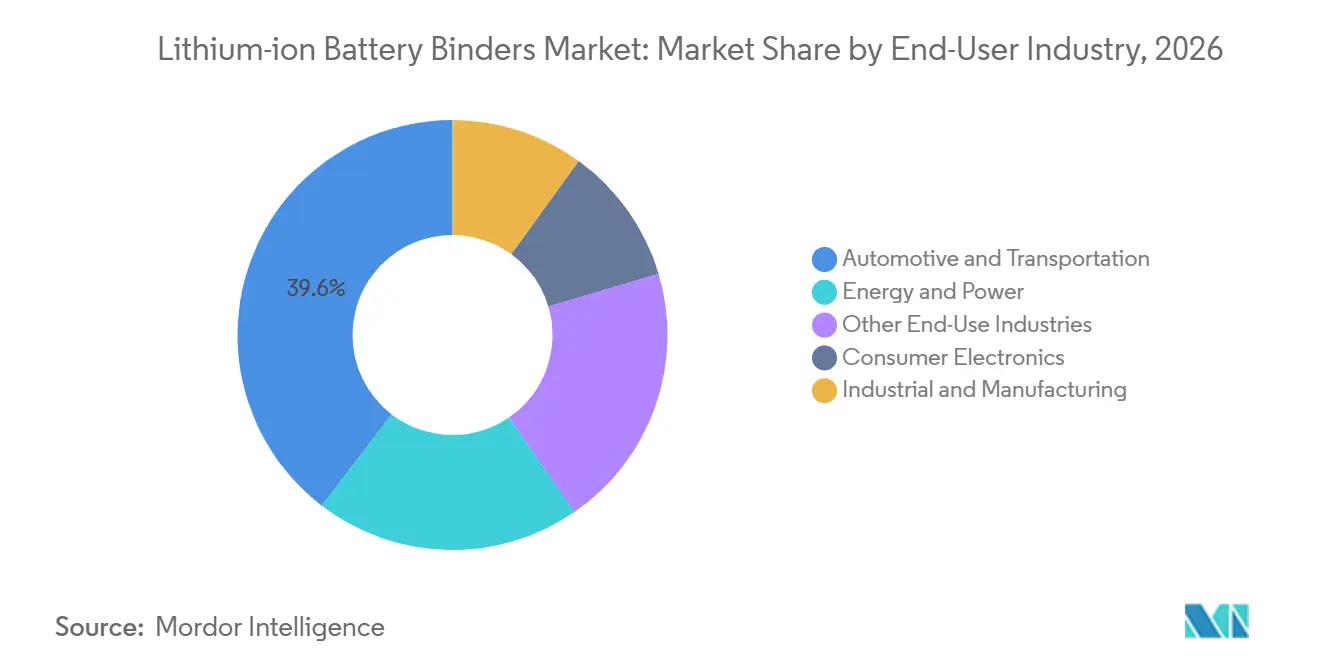
- 最終用途産業別では、自動車・輸送が2026年に39.6%の収益シェアを占め、エネルギー・電力は2032年にかけてCAGR 12.7%で拡大する見込みです。
- 地域別では、アジア太平洋が2026年に47.5%の収益シェアを占め、北米は2032年にかけてCAGR 12.4%で成長する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地的関連性 | 影響の時間軸 |
|---|---|---|---|
| 電気自動車とギガファクトリーの拡大 | +3.5% | 中国、北米、欧州連合で最大の伸びを示すグローバル市場 | 短期(2年以内) |
| グリッドスケール蓄電の導入 | +2.0% | 米国、中国、欧州連合で最大の近期的伸びを示すグローバル市場 | 短期(2年以内) |
| 水系電極プロセスの採用 | +1.0% | アジア太平洋、欧州および北米への波及あり | 中期(2〜4年) |
| シリコンリッチアノードの認定 | +0.8% | アジア太平洋(特に日本と韓国)、北米への拡大 | 中期(2〜4年) |
| プロセス歩留まり差別化要因としてのバインダー認定 | +0.5% | ギガファクトリー活動が集中する地域が牽引するグローバル市場 | 中期(2〜4年) |
| 電池材料供給の現地化戦略 | +0.6% | 北米および欧州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
電気自動車とギガファクトリーの拡大
ギガファクトリーの拡大は、リチウムイオン電池バインダー市場における最も強力な需要ドライバーであり続けています。新規セル工場は、バインダー材料を特殊な投入物から大規模な産業量で必要とされる製品へと転換させます。世界のEV電池導入量は2025年に1.2 TWh に達し、2024年比で約30%増加しました。[2] 電動トラックは同年に電池需要が2倍以上となり、電極材料消費のさらなる経路を加えました。工場の初期生産段階で材料を認定したサプライヤーは、後の生産プログラムを通じて継続するサプライ関係の一部となることができます。バインダーの仕様がライン性能、製品品質、および検証スケジュールに影響するため、セル設計者との早期連携が重要となります。
グリッドスケール蓄電の導入
グリッドスケール蓄電は、リチウムイオン電池バインダー市場に車両生産サイクルとは独立した需要源をもたらします。米国は2025年に57.6 GWh の新規蓄電容量を設置し、これは3年前の水準の4倍に相当します。[3] 同国の累積ユーティリティスケール蓄電は2025年に137 GWh に達しました。LFPは2025年の世界の定置型蓄電設置量の90%以上を占め、コスト重視のSBRおよびカルボキシメチルセルロース(CMC)バインダーシステムの使用を支えています。この需要基盤は、水系アノードプロセスに対応するサプライヤーの自動車向け販売量への依存を低減します。また、個別地域でEV普及が鈍化した際のSBR需要を支えます。
水系電極プロセスの採用
水系電極プロセスは、リチウムイオン電池バインダー市場における水系バインダーのアドレス可能な領域を拡大しています。2026年のレビューでは、NMCカソード向け水系バインダーは、pHおよびアルミニウム集電体の腐食を制御することで、NMPプロセス電極と同等の性能を発揮できることが示されました。[4] このレビューはNMC 111、532、622、811のカソード組成を対象としました。Arkemaは2025年にLFPおよびNMCカソード向けの水系PVDFバインダーを発表し、NMPを使用せずに初回サイクル効率を維持または改善することを目標として掲げました。この転換は水系プロセスを確立されたアノード用途を超えてカソード開発へと拡大させます。SBR、カルボキシメチルセルロース(CMC)、水系PVDF、その他の特化ポリマーシステムに機会をもたらします。
シリコンリッチアノードの認定
シリコンリッチアノードはバインダーの性能要件を高め、リチウムイオン電池バインダー市場においてより高付加価値な領域を生み出します。シリコンは充電サイクル中に最大300%の体積膨張を起こす可能性があり、バインダーが適切な接着性と弾性回復を提供しない場合、電極コーティングを損傷させる恐れがあります。2025年の研究では、ポリアクリル酸(PAA)ターポリマー複合バインダーがシリコンアノードにおいて初期放電容量3,572 mAh/gおよび300サイクルにわたる71%の容量維持率を達成したことが報告されました。これらの要件は、従来のSBRが必要な性能を満たさない場合に、PAAおよび機能性エラストマーバインダーを有利にします。その結果、より広い量のグラファイトアノードシステムとシリコン・グラファイトブレンド向けのプレミアム材料との間に分化が生じます。この転換は、サプライヤーが量のみで競争するのではなく、耐久性、接着性、リチウムイオン輸送を中心に製品を開発する動機となります。
制約の影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い認定コストと切り替えコスト | -1.5% | グローバル | 長期(4年以上) |
| フルオロポリマー原料と供給集中 | -1.2% | 北米および欧州が最も影響を受ける | 中期(2〜4年) |
| 新興化学におけるバインダー性能のトレードオフ | -0.7% | グローバル | 中期(2〜4年) |
| ドライ電極プロセスのスケールアップ時期の不確実性 | -0.4% | グローバル、特に北米で顕著 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い認定コストと切り替えコスト
バインダーの認定は、リチウムイオン電池バインダー市場における変化のペースを制限する可能性があります。セルメーカーは材料を承認する前に、電気化学サイクル、熱安定性、ライン接着性、安全性能をテストします。これらの活動には複数年を要し、単一の実験室テスト以上のものが含まれます。材料が承認されると、別のサプライヤーへの変更は新たなコストと生産スケジュールリスクをもたらす可能性があります。このプロセスは、確立された代替品が少ない高ニッケルNMCおよびNCA用途において、既存の認定を持つサプライヤーを保護します。また、技術的な結果が有望であっても、バイオ由来、PFAS不含、またはその他の差別化されたバインダーシステムの商業的採用を遅らせる可能性があります。
フルオロポリマー原料と供給集中
PVDFの供給は集中した原料と規制上の制限にさらされており、リチウムイオン電池バインダー市場を制約する可能性があります。バリューチェーンはホタル石とフッ化水素酸からR142bおよびVDFモノマーを経てPVDF樹脂へと続きます。中国はLFP前駆体を含む電池材料供給において高度に集中しており、この集中はPVDFの入手可能性にも影響します。モントリオール議書に基づくR142bの段階的削減は、統合された原料ポジションを持たない生産者の投入コストを増加させ、拡張を制限する可能性があります。中国における標準的なPVDF増設は、西側のNMCカソードプログラムで使用される高純度グレードの逼迫した入手可能性を必ずしも解消しません。欧州のPFAS規制作業とREACH適合は、欧州のセルメーカーにフルオロポリマーバインダーを販売するサプライヤーに対して文書化および製剤変更の要求を追加します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
バインダー材料別:
PVDFがカソードリーダーシップを維持しながらSBRが成長を牽引PVDFは2026年のリチウムイオン電池バインダー市場シェアの46.5%を占め、長い認定実績とカソード製剤における安定性に支えられています。カソード製造は酸化環境において信頼性を維持するバインダー材料を必要とします。ArkemaはInterbattery 2026においてLFPカソード向けにKynar HSV 1200およびHSV 1400を発表し、より低いバインダー添加量と高い活物質含有量を製品目標として掲げました。CMCはSBRと組み合わせて使用する際に、水系アノードスラリーの増粘剤および分散剤として機能します。CMCとSBRはアノードコーティングラインにおいて1:3の重量比で一般的に使用されていることが示されています。ポリアクリル酸(PAA)系バインダーは、カルボキシル基がシリコン粒子と結合できるため、シリコンリッチアノードへの適用において重要性を増しています。この機能的特性は、サイクルに伴う膨張によって生じる接着要求に応えるものです。
SBRは2032年にかけてCAGR 11.6%で成長する見込みであり、最も成長の速いバインダー材料となっています。成長は水系アノードプロセスとシリコン対応グレードへの需要増加に関連しています。Trinseoは2026年5月にVOLTABOND 211を商業的に発売し、前世代のSBRと比較して電極表面抵抗率が5%低減し、内部抵抗が最大18%低減したと報告しました。ポリテトラフルオロエチレン(PTFE)はドライ電極プロセスで自立フィルムを形成するために使用され、PMMAは固体電池プロトタイプセルの評価が進められています。アルギン酸ナトリウムは水系LFPカソード用途において研究上の関心を集めています。これらの材料は、セルメーカーが異なるプロセスルートと電池アーキテクチャを追求するにつれて、バインダー材料セットを拡大させます。
電極タイプ別:
アノード需要が主導しカソード用途が高付加価値を維持アノードバインダーは2026年に57.3%の収益シェアを占め、2032年にかけてCAGR 10.6%で成長する見込みです。そのシェアは、商業用セル化学全体のグラファイトアノードにおける水系SBRおよびCMCシステムの広範な使用を反映しています。商業用アノードブレンドにおけるシリコン含有量の増加は、機能性ポリマーグレードへの需要を支えます。アノード側には、高量の従来用途とシリコン含有システム向けの高性能材料の両方が含まれます。アノード材料のリチウムイオン電池バインダー市場規模は、グラファイト系セル生産の大規模な設置基盤から恩恵を受けています。また、電極体積の繰り返し変化に耐えられる材料への段階的な移行からも利益を得ています。
カソードバインダーは2026年に残りの42.7%のシェアを占め、PVDFが特殊材料であるため、より高い販売価格を維持する傾向がありました。カソード環境は酸化への耐性と活物質との適合性を必要とします。水系NMCカソードルートはパイロット作業から商業化前価へと移行しています。2026年のRSC Sustainabilityレビューは、水系NMCカソードの広範な展開に対する主要な障壁としてpH管理とアルミニウム腐食を特定しました。水系カソードプロセスの広範な採用は、調達を水系ラテックスサプライヤーへとシフトさせるでしょう。このシフトは、現在のポジションが主に高付加価値PVDFカソードグレードに依存するサプライヤーのマージンを低下させる可能性があります。
電池化学別:
LFPが最大シェアと最速成長を兼ね備えるLFPは2026年に38.1%の収益シェアを占め、2032年にかけてCAGR 11.8%で拡大する見込みです。これによりLFPはシェアでも成長率でも主導的な化学となっています。2025年にはLFPが世界のEV電池導入量の55%以上および定置型蓄電設置量の90%以上を占めました。その規模は、コスト重視のアノードプロセスで使用されるSBRおよびCMCシステムへの需要を支えます。また、Arkemaがinterbattery 2026で発表した製品を含むLFP向けPVDFグレードへの需要も支えます。LFP需要は、車両生産と定置型蓄電の導入を同じバインダー供給基盤に結びつけます。
高ニッケルNMC 811およびNCMAバリアントは、反応性の高いカソード表面のためにより厳格なPVDF仕様を必要とします。LCOはエネルギー密度が中心的な製品要件となる民生用電子機器において引き続き重要です。NCAは円筒形自動車用セルに使用され、高純度PVDFにも依存しています。LMOはエネルギー密度がLFPおよびNMCより低いため、成長は限定的です。LTOは、サイクルあたりのコストが購買決定に影響する急速充電および長サイクル寿命インフラ用途においてニッチな化学として残ります。これらの化学の違いにより、サプライヤーは異なる材料グレードと認定アプローチを維持する必要があります。
製剤・プロセス技術別:
溶剤系システムが主導しながらドライ電極バインダーが進展溶剤系バインダーは2026年に61.2%の収益シェアを占めました。これはNMP系PVDFシステムがカソードコーティングラインで確立されているためです。長い認定サイクルが溶剤系生産インフラの継続的なポジションを支えています。バインダーと溶剤の化学を変更するには製剤変更作業と再検証が必要です。溶剤系システムが保有するリチウムイオン電池バインダー市場シェアは、既存の工場投資によって強化されています。稼働中のギガファクトリーの構造は、すでにラインで検証された材料を優先します。この設置基盤は、代替品がエネルギーや環境上の利点を提供する可能性がある場合でも、代替品にとって意味のある障壁を生み出します。
ドライ電極バインダーは2032年にかけてCAGR 10.9%で成長する見込みですが、現在の量は溶剤系システムより低い水準にとどまっています。ドライ電極法はPTFEを主要バインダーとして使用し、せん断下で溶剤不含フィルムを形成します。Arkemaの非フィブリル化フルオロポリマードライ電極バインダーに関する特許出願は、PTFE単独への依存を超えた取り組みを示しています。水系バインダーはすでにアノードで標準となっており、カソド用途へと移行しています。Arkemaは、溶剤不含製造が2033年までに世界のEV電池生産の10%から15%を占める可能性があると述べました。BASFは2026年に固体電池開発におけるカソード、アノード、電解質界面の要件向けにOppanol N PLUSを発表しました。これらの開発は、製剤の選択が次世代セル設計と密接に結びつきつつあることを示しています。
最終用途産業別:
自動車が主導しエネルギー・電力がより速く拡大自動車・輸送は2026年に39.6%の収益シェアを占めました。車両用セルはNMC、NCA、LFP形式全体でPVDFカソードバインダーとSBRアノードバインダーの両方を使用します。共同開発と認定の取り決めにより、材料仕様が数年間維持される場合があります。これは既存サプライヤーを支援し、承認済み製品のプレミアム価格を維持することができます。リチウムイオン電池バインダー市場規模における自動車のポジションは、EV電池導入の継続的なスケールアップに伴います。また、生産要件、安全検証、コーティングラインの一貫性を重要な商業的考慮事項とします。
エネルギー・電力は2032年にかけてCAGR 12.7%で成長する見込みであり、最終用途産業の中で最も速い成長率です。グリッドスケールの電池エネルギー貯蔵システムは、SBRおよびCMCバインダーシステムを使用したLFP形式を一般的に採用しています。定置型蓄電向けの米国の電池セル製造は2025年に21 GWh を超え、ユーティリティスケール蓄電は137 GWh に達しました。民生用電子機器は、一貫した性能を必要とするコバルト酸リチウム(LCO)およびプレミアムNMCポーチおよびコインセル形式において引き続き重要です。産業・製造用途は概して自動車のバインダー仕様に従います。米国の住宅用蓄電は2025年に3.1 GWh 増加し、前年比51%増となり、LFP関連バインダー需要に加わりました。
地域分析
アジア太平洋地域リチウムイオン電池バインダー市場
アジア太平洋地域は2026年に収益シェアの47.5%を占め、リチウムイオン電池バインダー市場において最大の地位を確立した。中国は世界のリチウムイオン電池の銘板容量の80%以上を保有しており、その電池材料サプライェーンには高度に集中したLFP前駆体生産が含まれる。この製造基盤は、正極および負極バインダー材料の両方に対する広範な需要を支えている。韓国はもう一つの主要な地域需要センターであり、LG Energy Solution、Samsung SDI、SK Onが運営するギガファクトリープログラムによって支えられている。日本はKurehaおよびZeonの本拠地として、またシリコン負極および固体電解質バインダー開発の拠点として引き続き重要な位置を占めている。
北米リチウムイオン電池バインダー市場
北米は2032年までに12.4%のCAGRで成長すると予測されており、地理的地域の中で最も高い成長率となっている。この成長は、発表済みの工場から稼働中の電極製造への移行を反映している。Syensqoはジョージア州オーガスタにPVDF施設を建設中であり、エネルギー省から178 ミリオン 米ドルの補助金を受けており、フル稼働時に年間500万台以上のEV電池に対応できる容量を目指している。Arkemaは2026年6月にケンタッキー州カルバートシティの工場でPVDF生産能力を15%拡張した。第45X条生産税額控除は、米国における電池材料の国内生産を支援している。これらの増設は国内供給不足に対応するとともに、現地認定および物流の重要性を高めている。
EMEAおよび南米リチウムイオン電池バインダー市場
欧州はドイツ、フランス、英国、ポーランドのセル工場およびバインダー施設を通じて重要な地位を占めている。Arkemaは2026年10月に1,000万ユーロの投資によりリヨンのグローバル電池研究開発センター・オブ・エクセレンスを拡張した。SyensqoのタヴォーPVDFサイトは、地域のバインダー生産基盤をさらに支えている。欧州のセル製造能力は2025年に50%増加し、中国の25%を上回った。EU電池規制は、リサイクル含有量、カーボンフットプリント、デューデリジェンスに関する文書要件を引き上げている。南米はリチウム資源を中心とした電池材料加工の開発段階にあり、中東およびアフリカではグリッドスケール蓄電プロジェクトからの追加需要が見込まれている。
競合環境
リチウムイオン電池バインダー市場は、確立されたPVDFおよびSBR認定を持つサプライヤーを中心に適度に集約されています。Kureha、Syensqo、ArkemaはカソードPVDF用途における中心的なサプライヤーです。Zeon、Trinseo、JSRはSBRラテックスバインダーにおいて顕著なポジションを持っています。Shanghai 3F New MaterialsおよびSuzhou Crystal Clear Chemicalを含む中国メーカーは、LFPカソード用途向けにPVDF能力を拡大しています。彼らの焦点は、国内認定へのアクセスと一部のLFP用途における低い仕様強度を反映しています。競争は製造拠点、製品性能、およびセルメーカーとの材料認定能力によって形成されています。
主要サプライヤーは現地能力、ドライ電極研究、シリコンアノードプラットフォームへの投資を行っています。Arkemaは2026年にケンタッキー州のPVDF拡張を完了し、中国でのさらなる成長を発表しました。Kurehaは2025年に錦工場における電池グレードKFポリマー能力を年間8,000トンに拡張しました。Trinseoは急速充電車両および電池エネルギー貯蔵システムで使用されるグラファイトおよびシリコンアノードに対応するためVOLTABOND 211を発売しました。LG Chemはカソード活物質、カソードバインダー、アノード材料、CNT導電性添加剤にわたる垂直統合という異なるアプローチを取っています。これらの戦略は、電極設計と地域サプライチェーンが変化するにつれてポジションを確保することを目的としています。
固体電池界面向けのPFAS不含カソード材料とイオン液体対応バインダーは、活発な機会の領域として残っています。欧州におけるフルオロポリマーへの規制上の精査は、非フッ素代替品への関心を支えています。特許活動もドライ電極プロセスにおいてより重要になっています。欧州特許庁は2026年7月に非水電解質二次電池電極向けKurehaの樹脂組成物特許に関する決定T 0466/25を発行しました。Arkemaの非フィブリル化フルオロポリマーバインダに関する取り組みは、溶剤不含電極法をめぐる競争を示しています。リチウムイオン電池バインダー市場は認定の深さに依存し続けており、これが確立されたサプライヤーの急速な置き換えを制限しています。
リチウムイオン電池バインダー産業リーダー
-
Arkema S.A.
-
Syensqo S.A.
-
Kureha Corporation
-
Zeon Corporation
-
BASF SE
- 注:主要企業の掲載順は順位を示すものではありません。
リチウムイオン電池バインダー市場 このレポートでカバーされる企業
- Arkema S.A.
- Ashland Inc.
- BASF SE
- Daikin Industries, Ltd.
- Denka Company Limited
- Dow Inc.
- JSR Corporation
- Kureha Corporation
- LG Chem Ltd.
- Mitsubishi Chemical Group Corporation
- Mitsui Chemicals, Inc.
- Resonac Holdings Corporation
- Shanghai 3F New Materials Co., Ltd.
- Sumitomo Chemical Co., Ltd.
- Suzhou Crystal Clear Chemical Co., Ltd.
- Syensqo S.A.
- Synthomer plc
- Toray Industries, Inc.
- Trinseo PLC
- Zeon Corporation
最近の産業開発事情 リチウムイオン電池バインダー市場
- 2026年10月:Arkemaはフランス・リヨンのグローバル電池センター・オブ・エクセレンスの1,000 ミリオン ユーロ規模の拡張を発表し、固体電池、セミソリッド、ドライ電極電池アーキテクチャを対象とした先進バインダー材料の研究開発能力を拡充しました。
- 2026年6月:Arkemaはケンタッキー州カルバートシティ工場でPVDF能力を15%拡張し、Kynar PVDFバインダーおよびセパレーターコーティンググレードの北米供給を増加させました。Arkemaはまた、2028年に完了予定の中国工場でのPVDF能力のさらなる20%拡張も発表しました。
- 2026年6月:BASFは次世代EV電池向けポリイソブチレン系バインダーであるOppanol N PLUSを発表しました。この製品は固体電池のカソード、アノード、固体電解質界面用途向けに設計されました。
- 2026年5月:Trinseoは第4世代SBRバインダープラットフォームの第2製品であるVOLTABOND 211を商業的に発売しました。この水系機能性バインダーは、急速充電EVおよびBESS用途で使用されるグラファイトおよびシリコンアノードシステムを対象としています。
グローバルリチウムイオン電池バインダー市場レポートの範囲
グローバルリチウムイオン電池バインダー市場は、リチウムイオン電池内の活物質と導電剤を結合し、集電体に固定するために使用される特殊ポリマー材料の製造、流通、製剤化を対象としています。
グローバルリチウムイオン電池バインダー市場は、バインダー材料、電極タイプ、電池化学、製剤、最終用途、地域別にセグメント化されています。バインダー材料別では、市場はポリフッ化ビニリデン(PVDF)、スチレンブタジエンゴム(SBR)、カルボキシメチルセルロース(CMC)、ポリアクリル酸(PAA)、その他のバインダー材料にセグメント化されています。電極タイプ別では、市場はアノードとカソードにセグメント化されています。電池化学別では、市場はリン酸鉄リチウム(LFP)、ニッケルマンガンコバルト(NMC)、コバルト酸リチウム(LCO)、ニッケルコバルトアルミニウム(NCA)、チタン酸リチウム(LTO)、その他の電池化学にセグメント化されています。製剤別では、市場は溶剤系、水系、ドライ電極、その他の製剤にセグメント化されています。最終用途別では、市場は自動車、民生用電子機器、エネルギー・電力、産業、その他の用途にセグメント化されています。レポートはまた、主要地域の26カ国にわたるグローバルリチウムイオン電池バインダー市場の市場規模と予測も対象としています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで提供されています。
セグメンテーション概要
| ポリフッ化ビニリデン(PVDF) |
| スチレンブタジエンゴム(SBR) |
| カルボキシメチルセルロース(CMC) |
| ポリアクリル酸(PAA) |
| ポリメタクリル酸メチル(PMMA) |
| ポリテトラフルオロエチレン(PTFE) |
| アルギン酸ナトリウム |
| その他のバインダー材料 |
| アノードバインダー |
| カソードバインダー |
| リン酸鉄リチウム(LFP) |
| ニッケルマンガンコバルト酸化物リチウム(NMC) |
| コバルト酸リチウム(LCO) |
| ニッケルコバルトアルミニウム酸化物リチウム(NCA) |
| マンガン酸リチウム(LMO) |
| チタン酸リチウム(LTO) |
| その他のリチウムイオン電池化学 |
| 溶剤系バインダー |
| 水系バインダー |
| ドライ電極バインダー |
| その他のバインダー製剤 |
| 自動車・輸送 |
| 民生用電子機器 |
| エネルギー・電力 |
| 産業・製造 |
| その他の最終用途産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| タイ | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| 南アフリカ | |
| モロッコ | |
| その他の中東・アフリカ |
| バインダー材料別 | ポリフッ化ビニリデン(PVDF) | |
| スチレンブタジエンゴム(SBR) | ||
| カルボキシメチルセルロース(CMC) | ||
| ポリアクリル酸(PAA) | ||
| ポリメタクリル酸メチル(PMMA) | ||
| ポリテトラフルオロエチレン(PTFE) | ||
| アルギン酸ナトリウム | ||
| その他のバインダー材料 | ||
| 電極タイプ別 | アノードバインダー | |
| カソードバインダー | ||
| 電池化学別 | リン酸鉄リチウム(LFP) | |
| ニッケルマンガンコバルト酸化物リチウム(NMC) | ||
| コバルト酸リチウム(LCO) | ||
| ニッケルコバルトアルミニウム酸化物リチウム(NCA) | ||
| マンガン酸リチウム(LMO) | ||
| チタン酸リチウム(LTO) | ||
| その他のリチウムイオン電池化学 | ||
| 製剤・プロセス技術別 | 溶剤系バインダー | |
| 水系バインダー | ||
| ドライ電極バインダー | ||
| その他のバインダー製剤 | ||
| 最終用途産業別 | 自動車・輸送 | |
| 民生用電子機器 | ||
| エネルギー・電力 | ||
| 産業・製造 | ||
| その他の最終用途産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| ベトナム | ||
| タイ | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプト | ||
| 南アフリカ | ||
| モロッコ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
2032年までのリチウムイオン電池バインダー市場の予測規模は?
市場は2027年の4.35 ビリオン 米ドルから年率10.34%のCAGRで成長し、2032年までに6.77 ビリオン 米ドルに達する見込みです。
リチウムイオン電池において最も速く成長しているバインダー材料は何ですか?
SBRは2032年にかけてCAGR 11.6%でバインダー材料の中で最も速い成長を記録する見込みであり、水系アノードプロセスとシリコン対応グレードに支えられています。
電池バインダーがEVセルにとって重要な理由は何ですか?
バインダーは電極接着性、生産歩留まり、イクル耐久性を支えます。EV電池の導入量は2025年に1.2 TWh に達し、これらの材料への需要を高めています。
最大のバインダー需要を生み出す電池化学はどれですか?
LFPは2026年に38.1%のシェアを占め、2032年にかけてCAGR 11.8%で成長する見込みです。2025年には世界のEV電池導入量の55%以上を占めました。
バインダーサプライヤーにとって最も速く成長する最終用途はどれですか?
エネルギー・電力はLFP系グリッドスケール電池蓄電システムに支えられ、2032年にかけてCAGR 12.7%で拡大する見込みです。
リチウムイオン電池バインダーにおいて最も速く成長している地域はどこですか?
北米は現地セルおよびPVDF能力の拡大に伴い、2032年にかけてCAGR 12.4%で成長する見込みです。